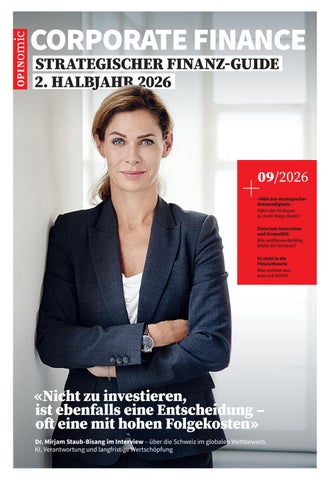
CORPORATE FINANCE STRATEGISCHER FINANZ-GUIDE 2. HALBJAHR 2026
09/2026 «M&A aus strategischer Notwendigkeit» Führt der KI-Boom zu mehr Mega-Deals? Zwischen Innovation und Geopolitik Wie wettbewerbsfähig bleibt die Schweiz? KI zieht in die Finanztheorie Wer rechnet aus, was sich lohnt?
«Nicht zu investieren, ist ebenfalls eine Entscheidung – oft eine mit hohen Folgekosten» Dr. Mirjam Staub-Bisang im Interview – über die Schweiz im globalen Wettbewerb, KI, Verantwortung und langfristige Wertschöpfung
2 Corporate Finance
Editorial
Adobe Stock
Inhalt 09.2026
Technologie Individuelle Beratung und Rendite – und die Kunst der Risikokultur SEITE 8
Interview Dr. Mirjam Staub-Bisang SEITEN 14, 15
M&A Der Schweizer Transaktionsmarkt im Check SEITE 12
Adobe Stock
Private Equity Kauf- und Verkaufsdruck steigen, KI zieht in die Finanztheorie SEITE 18
Globaler Wettbewerb Wo steht die Schweiz – und was bremst Innovationen und Wachstum? SEITE 20
Demografie Der Mangel an Arbeitskräften als «Engpassfaktor» SEITE 22
Schlusswort SEITE 26
W
achstum braucht Kapital. Entscheidend ist nicht nur, wie viel davon zur Verfügung steht, sondern wohin es fliesst. Genau hier treffen sich Corporate Finance und Asset Management – und hier entscheidet sich ein Teil der wirtschaftlichen Zukunft der Schweiz. Unternehmen stehen heute vor schwierigen Entscheidungen. Sie müssen ihre Produktivität erhöhen, neue Technologien einsetzen und Geschäftsmodelle weiterentwickeln – und gleichzeitig auf geopolitische Verschiebungen reagieren. Investitionen in Wachstum konkurrieren mit Anforderungen an Resilienz und Transformation. Damit werden die Art der Wachstumsfinanzierung und die Qualität der Kapitalallokation zu entscheidenden Erfolgsfaktoren. Das gilt auch für die andere Seite des Kapitalmarkts. Während Unternehmen entscheiden, wo sie ihre Mittel einsetzen, entscheiden Asset Manager und institutionelle Investoren, wem sie Kapital anvertrauen. Sie bewerten Geschäftsmodelle, Wachstumsaussichten, Risiken und Innovationskraft. Corporate Finance und Asset Management betrachten damit dieselbe Frage aus unterschiedlichen Perspektiven: Wo kann Kapital am produktivsten eingesetzt werden? Die volkswirtschaftliche Bedeutung dieser Funktion wird häufig unterschätzt. Eine aktuelle Studie der Asset Management Association Switzerland zeigt, dass aktives Fondsmanagement Kapital gezielt in Unternehmen mit soliden Fundamentaldaten, hoher Produktivität und Innovationspotenzial lenkt. Für die Schweiz schätzt die Untersuchung den Beitrag zum jährlichen realen BIP-Wachstum gegenüber einer hypothetischen Wirtschaft ohne aktive institutionelle Investoren auf 0,43 Prozentpunkte.
Langfristiges Kapital schafft Handlungsspielraum
Das zeigt: Nicht nur die Höhe des Kapitals, auch die Qualität der Kapitalallokation hat eine volkswirtschaftliche Dimension.
André Müller-Wegner Präsident Asset Management Association Switzerland
«Kapital muss dort wirken, wo Unternehmen wirtschaftlich tragfähige Veränderungen umsetzen und langfristig Wert schaffen.» Institutionelle Investoren spielen dabei eine wichtige Rolle. Pensionskassen, Versicherungen und andere langfristig orientierte Anleger können Kapital über Jahre und Jahrzehnte bereitstellen und damit Investitionen ermöglichen, deren wirtschaftlicher Nutzen sich erst über längere Zeit entfaltet. Die Schweizer Altersvorsorge zeigt exemplarisch, welche Bedeutung Kapitalmärkte für Wirtschaft und Gesellschaft haben. 2025 erwirtschafteten die Pensionskassen mit ihren Anlagen rund CHF 80 Milliarden – mehr als die ordentlichen Beiträge von Arbeitnehmenden und Arbeitgebenden im selben Jahr. Kapitalanlage finanziert damit Unternehmen und Infrastruktur und trägt gleichzeitig wesentlich zur Leistungsfähigkeit unserer beruflichen Vorsorge bei. Der Investitionsbedarf wird weiter steigen: Digitalisierung, Energieversorgung, Infrastruktur, Unternehmensnachfolgen und die Transformation
etablierter Geschäftsmodelle benötigen erhebliche Mittel. Nicht alles lässt sich über öffentliche Märkte oder Bankkredite finanzieren. Hier gewinnen Private Markets an Bedeutung. Private Equity stellt Eigenkapital für Wachstum und Transformation bereit, Private Credit erweitert die Finanzierungsmöglichkeiten ausserhalb klassischer Bankkredite und Infrastrukturinvestitionen verbinden langfristiges institutionelles Kapital mit hohem Investitionsbedarf. Private Markets ergänzen damit die öffentlichen Kapitalmärkte. Auch deshalb sieht die AMAS darin eine wichtige Wachstumschance für den Schweizer Asset-ManagementStandort.
Transformation braucht Kapital – und Urteilskraft
Eine besondere Herausforderung liegt in der technologischen Transformation. Künstliche Intelligenz verändert Geschäftsmodelle, Produktivität und Wettbewerbspositionen ganzer Branchen. Investoren müssen unterscheiden, wo Technologie dauerhafte Produktivitätsgewinne schafft und wo Erwartungen den wirtschaftlichen Nutzen vorwegnehmen. Gleichzeitig verändert Technologie das Asset Management selbst. Künstliche Intelligenz erweitert die Möglichkeiten in Analyse, Risikobeurteilung und Portfoliosteuerung. Digitalisierung und Tokenisierung können die Infrastruktur der Kapitalmärkte effizienter machen und neue Formen von Fonds und Anlagen ermöglichen. Entscheidend ist nicht, welche Technologie sich durchsetzt, sondern ob sie bessere Anlageentscheidungen, effizientere Märkte und neue Investitionsmöglichkeiten ermöglicht. Das gilt auch für die nachhaltige Transformation: Kapital muss dort wirken können, wo Unternehmen wirtschaftlich tragfähige Veränderungen umsetzen und langfristig Wert schaffen. Die Aufgabe des Asset Managements verändert sich dadurch im Kern nicht. Wir investieren das Kapital von heute mit einem langfristigen Horizont – für Vorsorge, Wachstum und künftige Wertschöpfung.
Adobe Stock
Kapital muss dorthin, wo Zukunft entsteht
Wachstum Unternehmen richten ihr Kapital neu aus SEITE 6
Wettbewerbsfähigkeit ist eine Voraussetzung
Die Schweizer Asset-Management-Industrie verfügt über eine starke Ausgangslage. Mit rund CHF 3,8 Billionen verwalteten Vermögen ist die Schweiz der drittgrösste Asset-Management-Standort Europas. Die Branche beschäftigt direkt mehr als 10’000 Fachkräfte und sichert entlang ihrer Wertschöpfungskette rund 60’000 Arbeitsplätze. Sie ist damit ein Pfeiler des Finanzplatzes und eine hochproduktive Exportbranche. Doch diese Position ist keine Selbstverständlichkeit. Kapital, Unternehmen und Talente sind mobil. Andere Finanzplätze investieren in neue Marktinfrastrukturen, schaffen attraktive Bedingungen für Private Markets und entwickeln ihre Regulierung mit Blick auf internationale Wettbewerbsfähigkeit weiter. Die Schweiz muss deshalb als Produktions- und Vertriebsstandort attraktiv bleiben. Regulierung muss Vertrauen und Stabilität gewährleisten, ohne Innovation durch unnötige Komplexität und administrative Hürden zu behindern. Dazu braucht es Investitionen in Technologie und Infrastruktur, Zugang zu internationalen Märkten, qualifizierte Fachkräfte und die Bereitschaft der Branche, neue Fähigkeiten und Geschäftsmodelle aufzubauen. Wettbewerbsfähigkeit lässt sich nicht verordnen. Sie muss erarbeitet werden. Die AMAS versteht es als eine ihrer zentralen Aufgaben, die Voraussetzungen dafür mitzugestalten. Denn ein wettbewerbsfähiges Asset Management geht über das Interesse unserer Branche hinaus. Es stärkt die Fähigkeit der Schweiz, Kapital produktiv einzusetzen, Wachstum und Transformation zu finanzieren und langfristige Erträge für Investoren und Vorsorgeeinrichtungen zu erwirtschaften. Die nächste Wachstumsphase der Schweizer Wirtschaft wird auch eine Frage der Kapitalallokation sein. Kapital ist vorhanden. Entscheidend ist, dass es dort ankommt, wo daraus Innovation, Produktivität und langfristige Wertschöpfung entstehen.
IMPRESSUM OPINOMIC AG Dammstrasse 19, 6300 Zug, Schweiz / Herausgeber Luigi Kqira / Redaktion (verantwortlich) Rüdiger Schmidt-Sodingen / Titelfoto Pablo Faccinetto Art Department Einhorn Solutions GmbH, Anja Horn (Art Direction & Production) / Distribution Handelszeitung / Druck DZZ Druckzentrum Zürich AG / Projektleitung Marwa May Sie erreichen uns unter info@opinomic.ch und opinomic.ch
In dieser Ausgabe vertreten
Wenn man seinen
Augen und Ohren nicht mehr trauen kann Deepfakes, synthetische Identitäten und KI-generierte Inhalte machen es zunehmend schwer, Echtes von Manipulation zu unterscheiden. Vertrauen wird damit zur entscheidenden Währung. Als einer der ersten akkreditierten Anbieter in Europa unterstützen wir Unternehmen dabei, die Sicherheit und Vertrauenswürdigkeit Ihrer KI- und Softwarelösungen unabhängig nachzuweisen. Mit ISO/IEC 42001 Zertifizierungen für AI Governance und einem akkreditierten Testlabor für biometrische Prüfungen nach ISO/IEC 17025 und ISO/IEC 19989 testen wir KI- und Softwarelösungen und helfen so, Risiken frühzeitig zu erkennen und Vertrauen messbar zu machen. Erfahren Sie mehr über unsere Zertifizierungen und biometrischen Prüfungen für vertrauenswürdige KI. kpmg.ch/ki-vertrauen
KPMG. Make the Difference.
© 2026 KPMG AG ist eine Schweizer Aktiengesellschaft. Alle Rechte vorbehalten. Name und Logo von KPMG sind rechtlich geschützt.
4 Corporate Finance
Wachstum, Wertschöpfung und Wettbewerbsfähigkeit: Die neue CFO-Agenda Die Welt ordnet sich schneller neu, als es traditionelle Planungszyklen erfassen. Vier strukturelle Verschiebungen bestimmen dabei die CFO-Agenda: geopolitische Fragmentierung, ein divergierendes Makro-Umfeld, KI-Revolution und ein neuer Wettlauf um Standort-Wettbewerbsfähigkeit. Diese Kräfte gemeinsam zu betrachten, ermöglicht es, nicht nur Risiken abzuwehren, sondern auch Chancen zu ergreifen, um nachhaltiges Wachstum zu erzielen. VON ANNA MATTSSON UND DR. JAN MISCHKE
Geopolitik: Ein strategischer Planungsparameter
In der Vergangenheit profitierten die Schweiz und hier ansässige Unternehmen von einer Ordnung, in der kleine, offene Volkswirtschaften ihre Agilität und institutionelle Stabilität innerhalb eines weitgehend vorhersehbaren Rahmens ausspielen konnten. Doch mittlerweile befinden wir uns inmitten eines multipolaren Systems mit tiefgreifenden wirtschaftlichen Konsequenzen. Handelsbeschränkungen und industriepolitische Interventionen haben weltweit in den vergangenen zehn Jahren rasant zugenommen; bilaterale Direktinvestitionen zwischen den USA und China sind signifikant zurückgegangen. Handels- und Investitionsströme fliessen zwar weiter, aber zunehmend entlang geopolitischer Linien. Das McKinsey Global Institute (MGI) hat die Wachstumsmuster globaler Handelskorridore modelliert und ermittelt, dass bis 2035 Handelsströme in einem Volumen von rund 14 Billionen Dollar (31% des projizierten Welthandels) von geopolitischer Neuausrichtung betroffen sein werden: eine klare Umschichtung der Wertschöpfung. Eine exportorientierte Volkswirtschaft wie die Schweiz, deren Wohlstand an die Integration in globale Märkte und die Wirtschaftsleistung (multinationaler) Unternehmen gekoppelt ist, muss diese strukturelle Verschiebung der Rahmenbedingungen auf dem Radar haben. Geopolitische Disruption lässt sich nicht aussitzen, denn sie ist ein permanenter Planungsparameter für Strategie, Risikomanagement und Kapitalallokation. Wohin Kapital fliessen kann, entscheiden nicht mehr die Renditeerwartungen allein, sondern auch geopolitische Realitäten.
Impulse für die CFO-Agenda: 1. Finanzielle Resilienz aufbauen:
Szenarien, die geopolitische Schocks in Wachstums-, Zins- und Inflationseffekte
übersetzen, müssen Teil des Planungsprozesses sein. Wer seine Bilanz und die eigene Strategie nicht gegen blockierte Handelsrouten oder den plötzlichen Verlust kritischer Rohstoffe stresstestet, geht ein erhebliches Risiko ein.
2. Wachstumschancen in der Neuordnung identifizieren:
Unternehmen, die ihre Produktionsstandorte und Lieferketten an den wachsenden Handelskorridoren ausrichten, können Gewinner der nächsten Dekade sein. Die gezielte Nutzung unterschiedlicher regionaler Bedingungen wird zum Margentreiber.
3. Portfoliodisziplin sowie M&A und Veräusserungen als strategisches Instrument nutzen:
Akquisitionen zum Markteintritt in neue Geographien machten 2025 bereits 23 % aller Deals aus (5 Prozentpunkte mehr als im Vorjahr). Dies ist kein Nischentrend: Die Beteiligung führender Unternehmen an Transaktionen über 5 Milliarden Dollar ist seit 2020 auf 25 % gestiegen (+8 Prozentpunkte). Auch Separationen nehmen zu, etwa zur geographischen Entflechtung und strategischen Schärfung der neuen Einzeleinheiten. Erfolgreiche Akteure zeigen Portfoliodisziplin und bewerten kontinuierlich, welche Geschäfte noch Wert schaffen und welche strategisch nicht mehr passen. Sie veräussern doppelt so häufig wie der Durchschnitt – bei höheren Aktionärsrenditen. Veräusserungen erreichten 2025 mit 1,6 Billionen Dollar (+30 %) den höchsten Stand seit 2021.
von Bewertungssteigerungen. Dieser Zustand ist fragil.
höheren Zinsen refinanziert werden.
Das MGI identifiziert vier Szenarien für die kommende Dekade: I. Produktivitäts-beschleunigung – der wünschenswerte Pfad:
Eine schwache Nachfrage wird begleitet von niedrigen Zinsen und einem Wachstum von rund 1 %. Das Pro-Kopf-BIPGefälle zu den USA würde sich vergrössern. Das Vermögen steigt zwar auf dem Papier, aber reales Wachstum bleibt aus.
Technologie und Investition treiben reales Wachstum. Die USA haben gute Chancen auf dieses Szenario.
II. Anhaltende Inflation – das Bereinigungsszenario durch Nominalwachstum:
Reale Vermögenswerte und Schulden werden durch Inflation entwertet. In den USA ist dies ein reales Risiko, denn bei Haushaltsdefiziten von 7 % des BIP wird die Hälfte der Staatsschulden bis 2027 fällig und muss zu potenziell
Hier drohen Bewertungseinbrüche, Entschuldung und Zahlungsausfälle. Experten prognostizieren der Schweiz für 2026 und 2027 ein solides Wachstum. Die Regionen divergieren: Die USA befinden sich auf einem Produktivitätspfad mit strukturell hohen Zinsen, aber
Impulse für die CFO-Agenda: 1. Kapital effizient über Regionen mit unterschiedlichen Bedingungen allokieren und Exposure zu den Wachstumsregionen sichern:
Mit Investitionen in stagnierende Märkte allein droht Unternehmen das Risiko, abgehängt zu werden. Viele Mid-Caps
Anna Mattsson (re.) ist Senior Partnerin bei McKinsey & Company. Sie leitet die Service-Linie Strategy & Corporate Finance in der Schweiz.
Makro-Umfeld: Vier Szenarien, aufgeblähte Bilanz und divergierende Regionen
Das globale Bilanzsystem hat 2025 fast 1,8 Billiarden Dollar erreicht, bei wachsender Entkoppelung von der Realwirtschaft. In den vergangenen 25 Jahren wurden für jeden Dollar Nettoinvestition 1,90 Dollar an neuen Schulden und 3,50 Dollar an Haushaltsvermögen geschaffen. Nur 20 % der Vermögensgewinne seit dem Jahr 2000 gründen auf Investitionen in die Realwirtschaft, der Rest sind Papiergewinne, getrieben
Wachstumsszenarien des McKinsey Global Institute
IV. Bilanz-Reset – der Worst Case:
auch signifikantem Inflations- und Bewertungsrisiko. Europa steckt in einer Stagnation mit niedrigen Zinsen und schwacher Nachfrage. China arbeitet einen partiellen Bilanz-Reset ab, mit Unternehmensschulden von 80 % der Nettowerte und einem Anteil verlustbringender Industrieunternehmen von 23 %.
Dr. Jan Mischke (li.) ist Partner beim McKinsey Global Institute, wo er die Forschung zu den Themen Wettbewerbsfähigkeit, Produktivität und Wohlstand leitet.
Güterhandelsindikatoren, annualisiert
III. Säkulare Stagnation – Europas wahrscheinlichster Pfad:
Gastartikel 5
mit globalen Portfolios sind mit derselben Spannung konfrontiert, sodass die Doppelstrategie «in Europa sparen, in den USA investieren» mittlerweile weit verbreitet ist.
2. Abwärtsrisiken einer US-Bilanzkorrektur aktiv absichern und divergierende Finanzierungsbedingungen nutzen:
In Europa sind die Kapitalkosten niedrig, in den USA die Renditen hoch.
3. Währungsvolatilität als permanenten Zustand einkalkulieren:
Zwei Drittel der CFOs sehen das Management von Wechselkursrisiken als Priorität.
Wettbewerbsfähigkeit: Zwischen Investitionslücken, Technologie und Produktivitätsimperativ
Die Schweiz ist produktiver denn je, gerät jedoch zunehmend von der Kostenund Infrastrukturseite her unter Druck. Unsere CEO-Umfrage mit der SwissAmerican Chamber of Commerce bestätigt das: Für 65 % der Führungskräfte ist der hohe Kostendruck eine wachsende Belastung für künftige Standortentscheide. Der starke Franken schmälert die Margen. Laut 60 % der Befragten beeinträchtigen Energiepreise bzw. befürchtete Engpässe die Wettbewerbsfähigkeit des Standorts. Unsere Analysen legen das strukturelle Kostenproblem Europas offen, denn Europa produziert über zehn verschiedene Investitionstypen hinweg über 50 % teurer als China. Chinas massive Überkapazitäten und die Notwendigkeit, inländische Nachfrageschwäche über Exporte zu kompensieren, werden den globalen Preisdruck in den nächsten Jahren eher noch verstärken. Der Abstand zeigt sich auch in den Investitionsvolumina: China investiert netto mehr als das Vierfache von Europa und den USA zusammen. Europa liegt insbesondere zurück in den von uns identifizierten Wachstumsfeldern, den 18 wachstumsstärksten und dynamischsten Industrien (auch „Arenas“ genannt), von KI über Halbleiter bis Elektrifizierung, die zusammen 33 Billionen Dollar Marktkapitalisierung ausmachen. Seit 2022 flossen rund 37 % der US-Unternehmensausgaben für Investition sowie Forschung und Entwicklung in diese Sektoren. In Europa waren es gerade mal 7 %.
Impulse für die CFO-Agenda: 1. Produktivität massiv steigern:
Strategische Transformation und M&A können Produktivitätsmechanismen sein und Zugang zu neuen Geschäftsmodellen eröffnen. Hinzu kommt
Innovation in der Breite, mit KI als grösstem Hebel.
2. Durch M&A Zugang zu Wachstumsfeldern sichern und die Integrationsphase sorgfältig managen:
40 % des globalen M&A-Volumens fliessen inzwischen in die Zukunftsindustrien. Bewertungen vom 27-Fachen des EV/EBITDA für Unternehmen in den Wachstumsfeldern gegenüber dem 16,5-Fachen für etablierte Unternehmen zeigen, dass der Markt Wachstumsdynamik prämiert. Angesichts der Investitionsintensität und Geschwindigkeit dieser Branchen dauert ein organischer Aufbau oft zu lange. M&AAktivitäten dagegen komprimieren den jahrelangen Kompetenzauf bau in eine einzige Transaktion. Die Phase nach dem Abschluss entscheidet darüber, ob der avisierte Wert realisiert werden kann. Erfahrungsgemäss ist diese Integration jedoch auch die Zeitspanne, mit der Unternehmen am meisten zu kämpfen haben. Als hilfreich erwiesen haben sich Massnahmen wie der Schutz des Geschäftsmomentums und die Beschleunigung von Synergien, aber auch der Fokus auf die Unternehmenskultur und die Etablierung neuer, gemeinsamer Arbeitsweisen.
3. Weiterhin von China und vergleichbaren Standorten profitieren:
Trotz geopolitischer Risiken bleibt der Kostenvorteil solcher Standorte schlicht zu gross, um ignoriert zu werden. Der Schlüssel liegt in der Diversifizierung.
KI: Transformation des Geschäftsmodells
Die KI-Revolution ist in vollem Gange, aber ihr wirtschaftlicher Ertrag bleibt bisher bescheiden: Weniger als 40 % der Unternehmen berichten von einem signifikanten Effekt auf das Betriebsergebnis. Lediglich 6 % sind Top-Performer, bei denen der zurechenbare EBIT-Anteil über 5 % liegt. Die Mehrheit der Unternehmen nutzt KI primär für Effizienz und Produktivität, aber nicht für Wachstum, Innovation oder die Transformation von Geschäftsmodellen. Deshalb gilt es, die Lücke zwischen Nutzung und messbarem Geschäftswert zu schliessen. Organisationswandel mit der Devise «Rewired» erfolgt holistisch entlang mehrerer Dimensionen.
Impulse für die CFO-Agenda: 1. Tokenomics:
Viele Unternehmen schränken ihren KI-Einsatz bereits wieder ein, weil die Betriebskosten explodieren. Da KI-Modelle nach verbrauchten Texteinheiten
«Wachstum und Wettbewerbsfähigkeit hängen zunehmend davon ab, frühzeitig und konsequent die richtigen Weichen zu stellen.»
(sogenannten Tokens) abrechnen, müssen CFOs diese neue Kostenkurve verstehen. Digitale Arbeit muss mit derselben Disziplin gesteuert werden wie Personalkosten, Kapital und Risiko. Es gilt zu identifizieren, welche Systeme tatsächlich Wert schaffen, welche Kosten sie verursachen und wie sich diese Ökonomie bei einer Skalierung verändert.
2. Schnelle Ressourcenallokation auf wertschöpfende Anwendungsbereiche:
Die Wettbewerbsstrategie bestimmt die Technologiestrategie – nicht umgekehrt. Nach dieser Logik gilt es, KIbasierte Geschäftsideen und Transformationsbereiche mit maximalem Wertschöpfungspotenzial zu identifizieren und überproportional zu finanzieren.
3. Die CFO-Organisation transformieren:
Hinsichtlich Finanzplanung und -analyse ermöglicht die KI bessere Prognosen, von der frühen Risikoerkennung bis zur Synthese komplexer Informationen. Darüber hinaus stellt sich die Frage nach der Rolle der Führungsebene: Ist die CFO-Funktion ein KI-Wegbereiter oder eher eine bremsende Kontrollinstanz?
Selbstgefälligkeit ist keine Option – weder für Unternehmen, noch für den Standort Schweiz
Die beschriebenen Kräfte verstärken sich gegenseitig: Geopolitik lenkt Investitionsentscheidungen, Makrodivergenz schafft unterschiedliche Finanzierungsbedingungen, KI verändert die Produktivitätsgleichung und die Wettbewerbsfähigkeit entscheidet darüber, wer die Wachstumsfelder der Zukunft besetzt. In einer multipolaren Welt kann das heissen: auf wachsende Handelskorridore und Zukunftsindustrien setzen, das eigene Portfolio noch genauer unter die Lupe nehmen und wenige KI-Anwendungsfälle mit maximalem Ertrag priorisieren, statt sich in breit gestreuten Experimenten zu verzetteln. Unternehmen, die durch Volatilität hindurch investieren, schneiden unserer Beobachtung nach besser ab. Wer wartet, bis sich der Nebel der Unsicherheit lichtet, riskiert, dass Wettbewerber in der Zwischenzeit die entscheidenden Positionen besetzen. Wachstum und Wettbewerbsfähigkeit hängen zunehmend davon ab, frühzeitig und konsequent die richtigen Weichen zu stellen. Für die von der Swiss-American Chamber of Commerce und uns befragten Führungskräfte ist zudem klar: Es braucht in diesem von Disruption geprägten Umfeld ein geschlossenes Bekenntnis zu nachhaltigem Wachstum und entsprechende Rahmenbedingungen. In einer Welt im Umbruch ist Unternehmergeist eine wertvolle Ressource – das gilt für CFOs und ihre Unternehmen ebenso wie für den Standort Schweiz selbst. Dieser Beitrag gibt die Einschätzung der Autorinnen und Autoren wieder und stellt keine Beratung dar. McKinsey erteilt keine Anlageberatung. Kein Teil dieses Beitrags ist als eine Empfehlung hinsichtlich Investitionen, Akquisitionen oder Veräusserungen zu verstehen. Erwartungen und Prognosen beziehen sich auf künftige Ereignisse und beruhen auf Annahmen, die sich als unzutreffend erweisen können. Sie sind daher nicht als verlässlich anzusehen.
Ziele der KI-Initiativen der Organisationen Anteil der Befragten1 in Prozent
Effizient. Persönlich. Wirkungsvoll. Richmond Finance Directors’ Forum 2027 9.–11. September | Interlaken •
Austausch mit Finanzverantwortlichen auf Augenhöhe
•
Individuelle Agenda nach Ihren Prioritäten
•
Kuratierte Gespräche und Diskussionsrunden
•
Teilnahme inklusive Übernachtung und Verpflegung kostenfrei
Hier mehr erfahren und Teilnahmeberechtigung prüfen
www.richmondevents.ch
Adobe Stock
6 Wachstum
S
VON RÜDIGER SCHMIDT-SODINGEN chweizer Unternehmen investieren weiter – und wollen wachsen. Doch der Fokus verändert sich. Mehrere Wirtschafts- und Investitionsanalysen rechnen damit, dass Unternehmen ihr Geld vor allem dort anlegen, wo die Margen einigermassen sicher sind oder effizienter eingesetzt werden, gerne auch durch und mit KI. Wobei KI sowohl inhaltlich als auch steuerungstechnisch zum Einsatz kommen soll. Welche Investitionen in KI-Produkte oder KI-Unternehmen lohnen sich? Und: Welche KI-Tools helfen dabei, Gelder möglichst klug und vorausschauend anzulegen? Vor zwei Jahren befragte die Unternehmensberatung Horváth & Partners 700 Vorstände oder Mitglieder der Geschäftsführung internationaler Unternehmen, «davon über 100 aus der Schweiz» aus neun Branchen. Das Ergebnis: «Schweizer Unternehmen planen, in den kommenden Jahren international zu wachsen. Mindestens 20 Prozent an Personal soll an in- und ausländischen Standorten aufgebaut werden. Dabei fokussieren sich die Unternehmen auf ihr Kerngeschäft und auf Kostenoptimierung». Letztere sei aktuell das «wichtigste strategische Managementthema».
Mehr Resilienz, mehr Personal
Die Hauptpunkte der Studie haben kaum an Relevanz eingebüsst, auch wenn die Investitionsbereitschaft im letzten Jahr kurzzeitig schwächer wurde. Die Stossrichtung der Schweizer Unternehmen bleibt trotz weltweiter Krisen allerdings klar. Angesichts von Kriegen und Steuerwillkür könnte «die Stärkung der Resilienz durch Verbesserung der Ertrags- und Kostenstrukturen» zur Schweizer Spezialität werden. Immerhin, so die Studie, sei diese Optimierung von Ertrag und Kosten hierzulande von «grösserer Bedeutung als (…) in anderen europäischen Ländern», wobei auf den Plätzen zwei und drei der strategischen Agenda Cyber Security und die Digitale Transformation lagen und immer noch liegen. Höherer Ertrag und niedrigere Kosten bedeuten für Schweizer Unternehmen kein klassisches Downsizing. Im Sinne von Tomaskos Klassiker «Go For Growth», wo die Befriedigung von Wachstumsmärkten und das Setzen von Standards zwei zentrale Rollen spielen, soll insgesamt mehr Personal eingestellt werden – in den Auslandsmärkten, aber eben auch auf dem teureren Heimatmarkt. Laut den Interviews planen die Unternehmen «in allen Regionen ein Personalwachstum von mindestens 20 Prozent», was speziell für West- und Südeuropa allerdings durch eine Umschichtung der Mitarbeitenden erreicht werden soll. So betrage das «Verhältnis von Auf- und Abbau» in West- und Südeuropa 41 zu 23 Prozent, während Regionen wie die USA, China, Indien und Mittel- und Südamerika zwischen 80 und 42 Prozent mehr Personal auf bauen sollen – praktisch ohne Abbaupläne. Bei den direkten Kapitalinvestitionen sieht die Reihenfolge der genannten Länder etwas anders aus. So sollen «knapp 34 Prozent der Investitionen nach West- und Südeuropa» fliessen, 27 Richtung Deutschland, 10 nach Nordamerika, 4 nach China und 3 nach Indien. Allerdings geht es bei
Fokus auf Ertrag und Kosten Unternehmen richten ihr Kapital neu aus – und setzen auf mehr Profitabilität und eine gezielte Kostenoptimierung. Zwei Studien lassen mutmassen, wie KI dabei helfen soll, Margen zu sichern und Grossinvestitionen in schwierigen Zeiten besser zu steuern. Auch mehr oder besser geschultes Personal könnte helfen, resilienter und grösser zu werden. sämtlichen Investitionen nicht um Improvisationslust. Vielmehr, so die Studie, stünden Bestandskunden und organisches Wachstum mit jeweils 81 Prozent im Vordergrund der Bemühungen, sprich Investitionen. Neukunden wollen 63 Prozent der Schweizer Unternehmen gewinnen, «neue Angebote in neuen Regionen» immerhin mehr als die Hälfte, nämlich 59 Prozent, wagen. Das produzierende Gewerbe und die Dienstleistungsindustrie setzen gleich mit 14 und knapp 20 Prozent auf M&AAktivitäten, um zu wachsen. Inwiefern KI-Aktivitäten das eigene Geschäft beleben oder bei den Wachstumsbemühungen helfen, gehört sicher nicht zu den leichtesten Prognosen. Einerseits, so erklärte es Horváth-Geschäftsführer David Statna 2024, schauten viele Unternehmen auf ihre «Beginner Cases», andererseits sähen sie in den nächsten vier bis fünf Jahren einen positiven ROI erreicht. Dass immer neue KI-Anforderungen dabei nicht nur den Kostenapparat, sondern auch das Personal fordern, wird offensichtlich unterschätzt. So müssten die von 51 Prozent der Unternehmen selbstattestierten geringen KI-Fähigkeiten eigentlich dazu führen, der Personalentwicklung mehr Gewicht einzuräumen. Die im Juli erschienene, 7. jährliche Horváth CxO Priorities Studie unterstreicht
diese Einschätzung: 77 Prozent der befragten 1‘000 Führungskräfte aus 32 Ländern sehen die «Kompetenzen der Belegschaft» als «grosse Herausforderung für die erfolgreiche KI-Transformation». Die parallel erschiene «CFOStudie 2026» zeigt allerdings, wie sehr die Finanzabteilungen bitte selbst die Probleme lösen sollen. Von ihnen werde erwartet, «dass sie Unternehmen in turbulenten Zeiten stabilisieren, indem sie die Transparenz erhöhen, Cashflows sichern und die Entscheidungsfindung unter Unsicherheit verbessern».
Trotz Krisen «Ausweitung der Investitionstätigkeit»
Die jüngste Investitionsumfrage der KOF Konjunkturforschungsstelle an der ETH Zürich deutet ebenfalls eine
Zurückhaltung bei den Investitionsplänen an – allerdings planten Schweizer Unternehmen weiterhin eine «deutliche Ausweitung ihrer Investitionstätigkeit»: «Für 2026 erwarten die Schweizer Unternehmen einen nominalen Anstieg ihrer Bruttoanlageinvestitionen um 10,2 Prozent gegenüber dem Vorjahr. Für das abgelaufene Jahr 2025 berichten die Unternehmen von einem Rückgang um 1.7 Prozent.» Bei den Bauinvestitionen ist das stärkste Wachstum zu verzeichnen: Es soll von einem Prozent auf 17 klettern. Auch Forschung und Entwicklung, die «Schweiz-Klassiker», werden von der schwarzen oder roten Null, je nach Sichtweise, auf 6 Prozent steigen. Die treibenden Kräfte sind hier, ähnlich wie bei zwei Jahre zuvor abgefragten Investitionswerten der
«Für 2026 erwarten die Schweizer Unternehmen einen nominalen Anstieg ihrer Bruttoanlageinvestitionen um 10.2 Prozent gegenüber dem Vorjahr.»
Horváth-Studie bezüglich M&A, Industrie und Handwerk sowie die Dienstleistungsunternehmen. Sie wollen die Bruttoanlageinvestitionen um 5 bzw. 12 Prozent erhöhen. Wohin die Gelder fliessen sollen, ist auch klar. Wie im letzten Jahr wollen 85 Prozent der Unternehmen in den Ersatz bestehender Anlagen investieren. 63 Prozent, gegenüber 57 Prozent im Vorjahr, wollen die Gelder in eine Erweiterung ihrer Anlagen stecken. Dieser Wert, so das Fazit der zwischen Februar und Mai dieses Jahres durchgeführten Umfrage unter 2‘069 Unternehmen, «spiegelt die deutliche Erholungstendenz der Umfrageergebnisse wider und ist ein positives Konjunktursignal». Während Investitionen in den Umweltschutz erneut leicht sinken, kommt der Rationalisierung eine höhere Bedeutung zu. Ob die in der Umfrage deutlich messbare Unsicherheit wegen des Irankrieges eine stärkere Anpassung der geplanten Investitionen nach sich zieht, hängt von den jeweiligen Bereichen ab. So planen Unternehmen zwar deutlich tiefere Ausrüstungs- und Bauinvestitionen, bei Forschung und Entwicklung dürfte sich jedoch kaum etwas für Schweizer Unternehmen und speziell die Industrie ändern. Wer nicht forscht und nicht entwickelt, der nicht gewinnt.
Corporate Finance 7
M&A Adobe Stock
AXTRADIA OPINION
«Nachfolgen gelingen dort, wo Werte sichtbar gemacht werden» Wie leicht ist es, Unternehmen ein zweites Leben zu geben? Wie lassen sich aktuelle und künftige Werttreiber aufzeigen oder optimieren? Simon Johann, Head Business Development und Senior M&A Manager der Axtradia AG, über die Kunst der wertorientierten Equity Story in der Nachfolge.
Herr Johann, bei Nachfolgen geht es letztlich um Werte. Wie lässt sich der Wert eines Unternehmens, das gekauft oder verkauft werden soll, ermitteln? Der Preis ergibt sich aus Angebot und Nachfrage, aber der eigentliche Wert entsteht erst, indem wir aufzeigen, welchen konkreten Nutzen ein Unternehmen für einen bestimmten Käufer stiftet: Marktzugang, Synergiepotenzial, Know-how, strategische Positionierung oder Zukunftspotenzial. Warren Buffett hat es treffend formuliert: «Price is what you pay, value is what you get.» Ermittelt wird dieser Wert im Zusammenspiel aus fundierter Werttreiberanalyse und individueller Equity Story. Erst wenn er klar erkennbar wird, lässt sich ein fairer Preis ableiten - Nachfolgen gelingen dort, wo Werte sichtbar gemacht werden. Bei KMU-Nachfolgen zählen dabei oft nicht nur monetäre, sondern auch persönliche Werte wie Sicherung der Arbeitsplätze, Vision oder Unternehmenskultur. Erfolgreiche Nachfolgelösungen entstehen häufig dort, wo Käufer und Verkäufer auch menschlich zusammenpassen. Das schafft die Grundlage für eine erfolgreiche Weiterführung und langfristige Weiterentwicklung des Unternehmens. Im Kern geht es Ihnen um eine «wertorientierte Unternehmensführung». Wie sieht eine solche Führung aus? Sie richtet unternehmerische Entscheidungen konsequent daran aus, ob sie den langfristigen Unternehmenswert steigern – nicht nur den kurzfristigen Gewinn. Das betrifft Investitionsentscheide ebenso wie Kundenbeziehungen, Organisationsstruktur oder Nachfolgeplanung. Werteorientierte Unternehmensführung ist oft die Basis für Nachhaltigkeit. Auch hier passt Buffet: «Es dauert 20 Jahre, um sich einen Ruf aufzubauen und fünf Minuten, um ihn zu ruinieren.» Diese Nachhaltigkeit steigert wiederum die Attraktivität für einen Käufer, weil Werttreiber nicht kurz vor der Transaktion «zurechtgebogen», sondern über Jahre strategisch aufgebaut werden. Wer beim Verkauf unersetzlich ist, hat ein Problem: Liegen Kundenbeziehungen, Preiskalkulation und zentrale Entscheidungen ausschliesslich beim Inhaber, muss ein Käufer damit rechnen, dass mit dessen Rückzug ein Teil der Ertragskraft verschwindet. Auf Ihrer Website heisst es so schön: Es geht nicht nur darum, was ein Unternehmen wert ist, sondern auch darum, was es wert sein könnte. Wie erfahre ich denn letzteres und welche Faktoren sind für die Equity Story entscheidend?
Steckbrief
Eine Equity Story ist eine Argumentationskette, die einen Käufer davon überzeugt, genau dieses Unternehmen zu wollen. Dafür müssen drei Ebenen ineinandergreifen. Die erste Ebene ist die Substanz, die harten Fakten wie belastbares Wachstum, nachhaltige Profitabilität, Diversifikation von Kunden und Lieferanten. Die Resilienz ergänzt als zweite Ebene die Substanz um die qualitative Seite: Wie unabhängig ist das Unternehmen vom Inhaber, wie stabil bei Marktveränderungen und wie robust die Organisation unter neuer Führung? Managementqualität, Mitarbeiter-Know-how und Unternehmenskultur zeigen, wie stabil und übertragbar der heutige Wert tatsächlich ist. Diese beiden Ebenen bilden den eigenständigen Unternehmenswert ab, mit seiner aktuellen Struktur und Marktposition. Die Perspektive hingegen bildet den «möglichen» Wert ab: Was wird aus diesem Unternehmen unter dem richtigen Käufer? Wir gehen dafür über die reine Bilanzanalyse hinaus und arbeiten mit Szenarien. Wie würde sich das Unternehmen unter einem strategischen Käufer oder einem Finanzinvestor entwickeln? Welchen zusätzlichen Wert könnte das Unternehmen für einen Käufer mit konkretem Synergie- und Optimierungspotenzial entfalten? Welche Markt- und Cross-Selling-Chancen, Synergien, Skaleneffekte werden erst durch die Übernahme möglich? Diese Zukunftsbilder machen den «möglichen» Wert greif bar und begründen einen strategischen Aufpreis gegenüber dem eigenständigen Unternehmenswert – denn auch wenn die Analyse auf Vergangenheitsdaten basiert, bezahlt der Käufer stets das Zukunftspotenzial. Die Kunst liegt nicht darin, diese drei Ebenen einzeln aufzuzählen, sondern sie zu einer stimmigen, nachvollziehbaren Erzählung zu verdichten. Korrekte und glaubwürdige Fakten, eine ambitionierte Perspektive. Genau das unterscheidet eine Equity Story, die überzeugt, von einer, die nur informiert. Wie sieht eine Werttreiberanalyse aus, die alle wichtigen Werte erfasst und zugleich klar verständlich ist? Wir strukturieren sie in klar abgegrenzte
Axtradia Axtradia ist eine inhabergeführte M&A Boutique, die sich seit über einem Jahrzehnt auf die Unternehmensnachfolge von KMUs fokussiert hat. Kundinnen und Kunden profitieren von einem bewährten, professionellen Investment BankingNachfolgeprozess massgeschneidert auf Schweizer KMU, der zuvor nur grossen Firmenkunden zugänglich war.
Certificate of Advanced Studies in Corporate and M&A Law.
Simon Johann ist seit November 2025 Head Business Development und Senior M&A Manager der Axtradia AG. Seit 2008 ist er in unterschiedlichen Funktionen im Investment Banking, Private Equity und Asset Management tätig – jeweils mit Schwerpunkt Transaktionen und Investitionen. Johann besitzt einen Master of Arts in Banking & Finance der Universität St. Gallen, einen Master of Science in International Management der Universität Bocconi in Mailand und erwarb ein
Simon Johann M&A Manager der Axtradia AG
Mehr Informationen unter axtradia.ch
«Auch wenn die Analyse auf Vergangenheitsdaten basiert, bezahlt der Käufer stets das Zukunftspotenzial.» Kategorien wie Markt, Finanzen, Organisation, Kunden, Lieferanten, Technologie, Innovation und bewerten pro Kategorie die wichtigsten Treiber mit einfachen, nachvollziehbaren Kennzahlen sowie qualitativen Merkmalen. Entscheidend ist dabei das Veständnis hinter den Zahlen: Ein Grosskunde kann der wichtigste Ertragstreiber und zugleich das grösste Risiko sein. Es reich daher nicht, seinen Umsatzanteil zu kennen. Wir müssen verstehen, wie profitabel und stabil die Beziehung ist und ob sie den Rückzug des Inhabers übersteht. Diese fundierte Detailanalyse verdichten wir abschliessend zu einer einfachen, konzisen Darstellung, die auch für Käufer ohne M&A-Hintergrund verständlich und greifbar ist. Wie lassen sich Werttreiber optimieren – oder so darstellen, dass Käuferinnen und Käufer ein lukratives Geschäft mit Zukunftspotenzial erkennen? Der Zeithorizont entscheidet über die Strategie. Wer in sechs Monaten verkaufen will, wird sein Geschäftsmodell
kaum mehr grundlegend verändern. Hier geht es darum, konkrete Schwachstellen zu beheben und die vorhandene Ertragskraft belastbar nachzuweisen. Wir identifizieren dafür die grössten Hebel, meist zwei, drei Faktoren mit überproportionalem Einfluss und übersetzen das Potenzial parallel in eine klare, zukunftsgerichtete Story mit realistischen Szenarien. So wird aus «guten Zahlen» ein überzeugendes Zukunftsbild. Wer hingegen mehrere Jahre Zeit hat, kann substanzieller ansetzen: Die Abhängigkeit vom Inhaber oder von einzelnen Kunden reduzieren, wiederkehrende Umsätze ausbauen, Prozesse optimieren – und so die zentralen Werttreiber gezielt vor der Transaktion stärken. Wichtig dabei: Ein «one size fits all» gibt es nicht. Jede Optimierung muss individuell auf das jeweilige Unternehmen zugeschnitten sein. Weshalb braucht es einen Verkaufsprozess, wenn bereits ein konkreter Interessent vor der Tür steht?
Ein interessierter Käufer ist ein guter Anfang, aber ohne Alternativen fehlt dem Verkäufer der entscheidende Hebel, um die tatsächliche Zahlungsbereitschaft auszuloten. Wettbewerb ist das stärkste Verhandlungsinstrument: Ein Käufer bewegt sich eher, wenn er weiss, dass auch ein anderer zum Zug kommen könnte. Unsere Aufgabe ist es, passende Interessenten zu finden und den Prozess so zu steuern, dass tatsächlich vergleichbare Angebote und glaubwürdige Alternativen entstehen – also den Wettbewerb zu kreieren. Ein bilateraler Verkauf kann situativ sinnvoll sein. Wer sich jedoch früh auf einen einzigen Käufer festlegt, gibt Verhandlungsmacht ab, bevor die eigentliche Verhandlung überhaupt begonnen hat und reduziert zusätzlich die Wahrscheinlichkeit eines erfolgreichen Abschlusses spürbar. Sie werben bei Axtradia für «anorganisches Wachstum». Was bedeutet das? Anorganisches Wachstum heisst, dass Wachstum nicht nur aus eigener Kraft, sondern durch Zukäufe, Beteiligungen oder Fusionen erzielt wird. Für viele KMU ist das der schnellste Weg, um neue Märkte zu erschliessen, Zugang zu wichtigen Technologien zu erhalten, sowie Marktanteile, Know-how oder neue Kundensegmente zu gewinnen. Oft ist dieser Weg schneller und planbarer, als über Jahre organisch alles selbst aufzubauen. Zugleich birgt dieser Weg Risiken, etwa bei der Bewertung, Due Diligence oder Integration, weshalb eine professionelle Beratung entscheidend ist. Sollten Schweizer Unternehmen also beherzter auch branchenfremde Transaktionen in Erwägung ziehen? Sofern die strategische Logik stimmt, ja. Branchenfremde Zukäufe können Diversifikation, neue Technologien oder Zugang zu anderen Kundengruppen bringen. Entscheidend ist, ob echte Synergien und ein klarer strategischer Mehrwert entstehen. Wer diese Analyse akribisch macht, findet auch ausserhalb des eigenen Sektors attraktive Chancen.
Adobe Stock
8 Technologie
Die Rolle der Banken
KI zwischen Präzision und Risiko
Präzision entscheidet
KI verstärkt den Trend zur individuellen Beratung und Rendite
Schritte gegenüber der Konkurrenz können einen positiven Kreislauf von Wachstum und Reinvestition auslösen und die Leistungslücke mit der Zeit vergrössern.» Präzision mache den Unterscheid, «der führende Banken von langsameren Akteuren trennt und die Leistungskurve der Branche neu gestaltet». KI werde dabei eine entscheidende Rolle spielen. So könnten KI-Agenten «irgendwann nahtlos Einlagen auf die Konten mit den höchsten Zinsen verteilen, wobei die Kunden vielleicht nur die endgültige Autorisierung für jede Bewegung geben müssten. Sie könnten Kunden auch helfen, ihre Kreditguthaben über verschiedene Konten hinweg
Adobe Stock
st das Geschäftsmodell der Banken noch zukunftsfähig? Was geht, wenn Zinsen sinken, Geldgeschäfte über Apps laufen und immer mehr PrivateCredit-Anbieter auf den Markt drängen? «Why precision, not heft, defines the future of banking» lautet der Titel der Global Banking Annual Review 2025 von McKinsey & Company. Banken, so heisst es im Untertitel, müssten sich «auf die nächste Wachstumskurve vorbereiten». Angesichts der Tatsache, dass der Bankensektor im Jahr 2024 mit etwa
1,2 Billionen US-Dollar einen neuen Rekordgewinn verzeichnete, stapeln die Banken selbst erstaunlich tief – oder lassen die Konkurrenz trommeln, die Vermögen jenseits der «alten» Bankensysteme verwalten will. Allerdings haben Banken mit ihrer Tradition und eingeführten Marken durchaus eine Chance, weiterhin als kompetente Finanzberater angesehen zu werden. Die Global Banking Annual Review wirbt für eine neue Präzision bei der Finanzsteuerung und Kundenberatung. «Präzision bedeutet, datengetrieben, gezielt, sehr detailliert und in Echtzeit zu agieren, sodass Banken ihre Ressourcen dort konzentrieren können, wo sie den grössten Wert schaffen. Selbst kleine
zu optimieren, um teure Kredite zu minimieren, indem sie Möglichkeiten zur Konsolidierung von Guthaben und attraktive Optionen für Überweisungen auf Nullsaldo oder Gelegenheiten zur Tilgung von Krediten mit überschüssigem Geld vorschlagen.» Die breite Einführung solcher Modelle könnte die Wirtschaftlichkeit der Bankenbranche grundlegend verändern bzw. erneuern. Spannend dürfte auch die breite Nutzung von KI werden – wenn Kunden mit ihrer frei gewählten KI-Anwendung Konten und Finanzierungen steuern oder aktiver, sprich kurzfristiger, in die Vermögensplanung eingreifen wollen. Die Nutzung von KI durch Kunden werde «die Wertpotenziale im Bankwesen
Adobe Stock
I
VON RÜDIGER SCHMIDT-SODINGEN
mindestens genauso stark beeinflussen, wie das, was die Banken selbst tun – vielleicht sogar noch stärker. (…) Die Profitabilität der Banken in vielen Bereichen beruhte lange auf der Trägheit der Kunden – der Tendenz, bei bestehenden Anbietern und Produkten zu bleiben, selbst wenn bessere Angebote existieren. Das gilt besonders für Einlagen und Kreditkartenkredite, die zusammen etwa 10 Prozent der globalen Gewinnpools im Bankensektor im Jahr 2024 ausmachten und die am konstantesten Renditen über den Kapitalkosten geliefert haben.» Die Studie schlägt einen «Präzisions-Werkzeugkasten» vor, der «für Banken jeder Grösse» anwendbar sei und vier Kernbereiche umfasse. Bei der Technologie sollten zunächst Tools oder Lösungen bevorzugt werden, die die «grösste Wirkung» erzielen. Entsprechend sollten die Investitionen gestoppt werden, «die Arbeitsabläufe, Kundenbindungen oder Geschäftsmodelle nicht verbessern». Den zweiten Aspekt bildet «der neue Kunde». Von «breiten Segmentierungen» müsse es zu einer Individualisierung kommen, «um hyperpersonalisierte, datenbasierte Zugänge zu Produkten und Dienstleistungen zu ermöglichen, die Vertrauen schaffen in einer Zeit sinkender Loyalität». Dazu passt die Kapital-Effizienz als drittes Ziel. Statt grossflächiger Umschichtungen müsse es zu einer «Mikro-Disziplin im Bilanzmanagement» kommen: «Produkt für Produkt, Kunde für Kunde, bis hin zu einzelnen risikogewichteten Vermögenswerten – um gebundenes Kapital gezielt freizusetzen und dort einzusetzen, wo es mehr Rendite bringt». Wer in den letzten Jahren und Jahrzehnten erlebt hat, wie in immer mehr Bereichen individuelle Kommunikation und massgeschneiderte Lösungen Einzug gehalten haben, kann diese nicht mehr nur behaupten. Er muss sie liefern. Auch und gerade im Banken- und Finanzierungsbereich. Werden Kundenberatungen in Zukunft noch individueller und damit erfolgreicher?
Die Kunst der Risikokultur Gelebte «Risk Governance» für mehr Resilienz
W
ie sicher und verlässlich können Banken agieren, wenn alle agiler werden? Bedeutet mehr Bewegung bei den Banken auch ein verändertes Risikomanagement? Wie begegnet man Risiken in einer Welt, die im Sekundentakt Fehler herausposaunt oder Unternehmen durch Cyberangriffe ins Trudeln bringt? Prof. Dr. iur. Christoph B. Buehler diskutiert in seinem Artikel «Risk Governance der Banken im Wandel: Neue Herausforderungen und neue Modelle», erschienen in der Schweizerischen Zeitschrift für Wirtschafts- und Finanzmarktrecht/
SZW (2025), wie die Risikoverantwortlichen der Banken innovative Ansätze entwickeln können und müssen, um auf die ständig wechselnden Rahmenbedingungen der Transformation, Geopolitik und ESG-Faktoren angemessen zu reagieren. Auch «Rechtsrisiken, Betrug, Geldwäsche und die ständig wachsende Abhängigkeit von einem komplexen Netz von Outsourcing-Partnern und Drittparteien» machen Banken in Zukunft das Leben schwerer und münden in ein umfassendes «Pflichtenentwicklungsrisiko». Neben einer «angemessenen
Kapital- und Liquiditätsausstattung» geht es laut Buehler vor allem um eine «operative Widerstandsfähigkeit und Resilienz». Risikovermeidung sei unmöglich, denn das Eingehen von Risiken gehöre laut einem Aufsatz von Marc Ryser im Buch «Corporate Governance» (Basel 2011) zum Kern des Bankgeschäfts. Während Risikomanagement allgemein den «systematischen Prozess des Umgangs mit externen und internen Unternehmensrisiken» meint, bedeutet Risk Governance eine durch Infrastrukturen und Verhaltensregeln gelebte Risikokultur. Das nach internationalem Standard arbeitende «Three Lines of Defence»-Modell erwartet eine Kontrolle der ertragsorientierten Geschäftseinheiten («First Line of Defence»), unabhängige Kontrollinstanzen («Second Line of Defence») und eine interne Revision («Third Line of Defence»). Buehler rät dazu, die Risk Governance anzupassen. Operativ müssten
Banken ihre Stresstests und das «Business Continuity Management» nachjustieren. Neue Risikoexperten müssten sich dabei vor allem nichtfinanziellen Risiken widmen. Buehler: «Der Risikoexperte der Zukunft wird ein wesentlicher Wettbewerbsvorteil sein, um die Opportunitäten der Digitalisierung nutzen und die Einführung neuer Technologien vorantreiben zu können, aber auch, um die Risikokultur zu verbessern und die Kosten zu senken.» Ein Chief Risk Officer (CRO) werde von entscheidender Bedeutung sein. Er müsse als kenntnisreicher, analytischer Experte «eine gesunde und wirkungsvolle Risikokultur» etablieren. Dabei müsse er sich auf den «uneingeschränkten Rückhalt der gesamten Geschäftsleitung und des Verwaltungsrats verlassen können, welche die Gesamtverantwortung der Bank tragen». Auch mahnt Buehler die Einrichtung von Kompetenzzentren in der ersten und zweiten Defence Line an. Dazu sei es unerlässlich, die Sorgfalts- und Berichtpflichten mithilfe von
KI besser und effektiver zu steuern. Es gehe darum, «die Fähigkeiten der Risikomanagementteams mit modernsten Technologielösungen und Datenanalysemethoden zu kombinieren, und nicht etwa darum, diese zu ersetzen.» «Human led, but tech-powered» sei das Gebot der Stunde und der nächsten Jahre. Banken sollten sich zudem überlegen, das «Three Lines of Defence»-Modell um das Wort «Defence» zu kürzen. Sie sollten stattdessen die Chancen einer risikobasierten Entscheidungsfindung anerkennen und proaktiv und positiv nutzen. Auch ein «Governance-, Risikomanagementund Compliance-Modell (GRC-Modell)» stellt Buehler vor, das Berührungspunkte zwischen den drei Bereichen sichtbar macht und trotz seiner verschiedenen Querverbindungen und gegenseitigen Beeinflussungen das Unternehmensinteresse in den Mittelpunkt rückt. Erst das Finden und Anerkennen von Strukturen leitet das Finden neuer Lösungen ein.
Corporate Finance 9
M&A Adobe Stock
MLL LEGAL AG OPINION
Steckbrief
«Käufer müssen heute auch digitale Assets, Datenbestände und technologische Abhängigkeiten bewerten» Strengere Prüfungen und die fortschreitende Digitalisierung verändern Übernahmen und deren Finanzierung. Der mehrfach ausgezeichnete Rechtsanwalt Dr. Alexander Vogel begleitet seit drei Jahrzehnten internationale Transaktionen und leitet bei MLL Legal die Abteilung Corporate und M&A. Im Interview diskutiert er, wie Unternehmen im rechtlichen und technischen Bereich auf neue Anforderungen reagieren sollten. Herr Dr. Vogel, wie sehr wirken Regulatorik und Digitalisierung auf den nationalen und internationalen M&AMarkt? Die Wirkung ist erheblich. Regulatorisch sehen wir bei grenzüberschreitenden Transaktionen eine deutliche Verschärfung der Investitionskontrollen. Die EU hat ihr FDI-Screening ausgebaut, die Schweiz implementiert aktuell ihre eigene Regelung. Dazu kommen neue Vorgaben bei KI-Regulierung, Cybersecurity und Sanktionen. In der Praxis bedeutet das längere Genehmigungsverfahren und mehr Unsicherheit beim Closing. Gleichzeitig treibt die Digitalisierung die Komplexität: Käufer müssen heute nicht nur klassische Finanzkennzahlen bewerten, sondern auch digitale Assets, Datenbestände und technologische Abhängigkeiten. Das verändert sowohl die Bewertungsmodelle als auch die DueDiligence-Anforderungen grundlegend. Was bedeuten diese Veränderungen für die strategisch wichtigen Sektoren Technologie und Infrastruktur? Diese Sektoren stehen unter besonderer Beobachtung. Bei Technologieunternehmen geht es oft um sensible Daten, heikle Technologien oder kritische Software – hier greifen Investitionskontrollen besonders schnell. Der EU AI Act schafft zusätzliche Compliance-Anforderungen: Bei Targets mit KI-Anwendungen prüfen wir heute Risikoklassifizierung
und Dokumentationspflichten. In verschiedenen Bereichen wurden die Cybersecurity-Anforderungen erheblich verschärft. Besonders betroffen sind Unternehmen, die als OutsourcingPartner tätig sind oder Teile ihrer Prozesse an solche ausgelagert haben – hier führen die neuen Auflagen zu erhöhten Abklärungen und Prüfungen der Compliance-Strukturen. Hinzu kommen die Sanktionsregime: Bei internationalen Deals erfordern sie intensive Prüfungen der Eigentümerstrukturen und Lieferketten. Wir beobachten, dass Käufer von Technologieunternehmen mehr Zeit für Bewilligungen von Behörden einrechnen müssen. Für Verkäufer bedeutet das: Sie müssen den Käuferkreis strategisch evaluieren und das Closing-Risiko realistisch einpreisen. Wo liegen für die Schweiz die besonderen Herausforderungen? Gibt es Branchen, die zu vorsichtig agieren? Die eigentliche Herausforderung der Schweiz ist ihre Doppelrolle: Sie ist
offener Kapitalmarkt und zugleich Standort ausserordentlich vieler technologieintensiver Nischenweltmarktführer. Diese Unternehmen sind attraktive Targets, unterliegen aber zunehmend ausländischen Regeln, die die Schweiz selbst nicht setzt – EU-Vorgaben zu KI, Cybersecurity, Subventionen, Zöllen und Sanktionen wirken über Lieferketten und Konzernstrukturen direkt in die Schweiz hinein. Wir beraten Mandanten daher regelmässig zu Regelwerken, die formal nicht auf sie anwendbar sind, wirtschaftlich aber sehr wohl. Zu vorsichtig agieren aus meiner Sicht nicht ganze Branchen, sondern eine bestimmte Art von Verkäufern: inhabergeführte Mittelstandsunternehmen, welche die Transaktionsvorbereitung unterschätzen. Wer erst bei der Vorbereitung des Datenraums feststellt, dass Lizenzketten, Datenflows, Compliance-Vorgaben oder Drittanbieterverhältnisse nicht dokumentiert sind, verliert Preis- und Verhandlungsmacht. Deshalb ist eine frühzeitige Vendor Due Diligence heute kein übertriebener Luxus mehr, sondern wichtiger Werttreiber. Die Due-Diligence-Prozesse verlängern sich. Kann Technik helfen, diese Prüfungszeiten zu verkürzen? Definitiv. KI-gestützte Tools können heute sehr viele Verträge in Stunden analysieren, wofür Teams früher Wochen brauchten. Die Technik ist besonders stark bei der Identifikation von Standardklauseln, Change-of-ControlBestimmungen oder kritischen Haftungsregelungen. Allerdings bleibt die
«Schweizer Unternehmen sind attraktive Targets, unterliegen aber zunehmend ausländischen Regeln, die die Schweiz selbst nicht setzt.»
Überprüfung und Bewertung menschliche Aufgabe. Die Technologie verschiebt den Fokus der Anwälte: weg von der reinen Dokumentensichtung, hin zur strategischen Risikoanalyse und Verhandlungsführung. Wo helfen Tools wie Harvey, um Prozesse oder Prüfungen zu beschleunigen? Tools wie Harvey ermöglichen eine strukturierte Vertragsanalyse und automatisierte Risikoerkennung. Ein grosser Mehrwert liegt in der Vertragsanalyse: Earn-Out-Mechanismen, Garantiefristen oder Compliance-Verpflichtungen werden systematisch mit unseren internen Standards verglichen. Während der Due Diligence identifizieren solche Tools Abweichungen von Marktstandards und kritische Vertragspassagen schneller. Das entlastet das Deal-Team und schafft Kapazitäten für die juristisch anspruchsvollen Fragestellungen. Wenn es um die rechtliche Bewertung und Risikoanalyse geht, müssen immer mehr Faktoren miteinzogen werden. Wie verändern IT-Strukturen, KI oder Cyber-Security-Massnahmen eines Targets die Bewertungen? Diese Faktoren sind heute bewertungsrelevant. Ein Target mit veralteter ITInfrastruktur birgt erhebliche Integrationsrisiken und Post-Merger-Kosten. Bei KI-Anwendungen prüfen wir Trainings- und Lizenzbasis der Modelle – hier lauern IP-Risiken. Cybersecurity ist besonders kritisch: Unzureichende Schutzmassnahmen können zu erheblichen Preisabschlägen führen. In den Verträgen sehen wir deshalb vermehrt spezifische Garantien zu IT-Compliance und Datenschutz sowie entsprechende Freistellungen. Wie sehr wirken die schärferen Regeln zur Kreditvergabe der Banken auf Übernahmepläne und -prozesse? Der Einfluss ist erheblich. Die verschärften Eigenkapitalanforderungen und strengeren Kreditprüfungen führen
MLL Legal MLL Legal zählt mit rund 160 Anwälten zu den sechs grössten integrierten Wirtschaftskanzleien in der Schweiz. Mit Niederlassungen in Zürich, Genf, Zug, Lausanne, London und Madrid bietet MLL umfassende Beratungsleistungen in sämtlichen Bereichen des Wirtschaftsrechts, speziell in den Bereichen Technologie, Innovation und Regulierung. Dr. Alexander Vogel ist Co-Head der Abteilung Corporate Finance | M&A | Capital Markets. Seine Karriere zeichnet sich durch eine Fülle von Erfahrungen in verschiedenen Branchen und Transaktionsarten aus. Seine besondere Stärke liegt in der Betreuung komplexer grenzüberschreitender Transaktionen, einschliesslich Restrukturierungen, vor allem im Technologie-Bereich. Mehr Informationen unter mll-legal.com
Dr. Alexander Vogel Co-Head der Abteilung Corporate Finance | M&A | Capital Markets
dazu, dass Akquisitionsfinanzierungen schwieriger und teurer werden. Besonders bei Leveraged Buyouts spüren wir das: Höhere Eigenkapitalquoten werden verlangt, Covenants sind restriktiver. Das begünstigt eigenkapitalstarke Käufer und verändert die Wettbewerbsdynamik. Strategische Käufer mit soliden Bilanzen haben Vorteile gegenüber Private-Equity-Häusern, die stark auf Fremdkapital setzen. Wie lassen sich Werttreiber in verschiedenen Branchen umfassend identifizieren, um eine rechtliche und geschäftliche Perspektive aufzeigen zu können? Die Kombination aus rechtlicher und kommerzieller Expertise ist entscheidend. Bei Tech-Unternehmen analysieren wir IP-Portfolios, Lizenzstrukturen und Entwickler-Retention. Im Industriebereich stehen Lieferketten-Verträge und regulatorische Genehmigungen im Fokus. Generell gilt: Wir müssen verstehen, was das Geschäftsmodell antreibt, und dann die rechtlichen Risiken für genau diese Werttreiber identifizieren. Ein interdisziplinärer Ansatz mit Financial Advisern, Technologie-Experten und spezialisierten Anwälten liefert hier die besten Ergebnisse.
10 Corporate Finance
IT-Infrastruktur OPINION NUTANIX
«Finanzunternehmen haben ein KI-Problem. Sie wissen nur noch nicht, welches» In weiten Teilen basiert die Wirkung von KI auf Annahmen. Darüber, was sie leisten kann, was sie bereits tut, wer sie wie nutzt und was sie in naher Zukunft leisten wird. Was die Mitarbeitenden betrifft, sind Unternehmen zunehmend von der Rolle der KI überzeugt. Geht es jedoch darum, die Technologie und ihre längerfristigen Auswirkungen auf die IT-Infrastruktur eines Unternehmens wirklich zu verstehen, scheint eine Lücke zwischen Anspruch und Realität zu bestehen.
Steckbrief Studie: Nutanix Enterprise Cloud Index (ECI). Das achte Jahr in Folge hat Nutanix eine globale Studie in Auftrag gegeben, um den aktuellen Stand zu Cloud-Nutzung, Containerisierung und Bereitstellung von GenAI-Anwendungen zu ermitteln. Zu diesem Zweck hat Wakefield Research Führungskräfte ab Manager-Ebene zur Containerisierung und Bereitstellung von GenAI-Anwendungen befragt. Die Befragten stammten aus Unternehmen mit mindestens 500 Mitarbeitenden.
VON STEIN INGE BRULAND Und gerade im Finanzsektor, einer Branche, in der genau bekannt sein muss, wo Risiken liegen und wer dafür verantwortlich ist, kann das schnell zu unsicherem Terrain werden. Die Realität in Organisationen ist deutlich unübersichtlicher, als es die meisten Präsentationen in den Führungsetagen vermuten lassen. KI-Tools tauchen überall in Finanzunternehmen auf: im Kundendienst, in Risiko- und Compliance-Teams, im Backoffice, im Marketing, im Vertrieb und anderswo. Geschäftsrisiko Schatten IT Häufig werden diese KI-Tools informell von Mitarbeitenden eingeführt: das, was die Branche als Shadow IT bezeichnet. Neu ist das nicht. KI verleiht diesem Phänomen jedoch eine völlig neue Dimension – und deutlich höhere Risiken. Die von Nutanix in Auftrag gegebene Studie liefert dazu konkrete Zahlen. Zwei Drittel der Finanzunternehmen geben an, regelmässig KI-Tools in ihren Organisationen zu entdecken, die von niemandem genehmigt wurden. Acht von zehn sehen darin ein echtes Geschäftsrisiko. Die meisten haben keinen klaren Plan, wie sie damit umgehen sollen. Die Ergebnisse des Berichts weisen jedoch auf grundlegende Fragen rund um Daten und die Transparenz von KI-Systemen hin. Fast acht von zehn Unternehmen bezeichnen Datensouveränität – also zu wissen, wo sich ihre Daten befinden und wer darauf zugreifen kann – als hohe Priorität oder sogar als zwingende Voraussetzung. Gleichzeitig sagen mehr als zwei Drittel der Unternehmen, dass ihre derzeitige Infrastruktur noch nicht ausreichend auf KI-Workloads vorbereitet ist.
Da fast sechs von zehn Finanzunternehmen davon ausgehen, innerhalb der nächsten drei Jahre autonome KI-Agenten einzusetzen, wächst der Druck, die notwendigen Grundlagen zu schaffen. Und dennoch liegen einige der grössten Hindernisse für eine sinnvolle Skalierung von KI laut derselben Studie nicht in der Technologie. Ein Drittel der Befragten nennt die Abstimmung innerhalb der Führungsebene und fehlende Kompetenzen als grösste Einschränkung. 38 % verweisen auf fehlerhafte Prozesse und organisatorische Reibungsverluste. Nur 28 % machen die Technologie selbst dafür verantwortlich. Chefetage drängt auf KI Doch unter all dem liegt weiterhin ein strukturelles Problem. Mehr als acht von zehn Unternehmen sagen, dass Silos zwischen Geschäftsbereichen und IT die Umsetzung von Technologieinitiativen erheblich erschweren. Der Auftrag zur Einführung von KI, so die Studie, kommt typischerweise von oben; getrieben von
Wettbewerbsdruck, Wachstumszielen und dem Wunsch nach einer besseren Customer Experience. Diese Vorgaben sind der Infrastruktur und der organisatorischen Bereitschaft, sie umzusetzen, jedoch regelmässig voraus. Während jemand in der Chefetage mit Nachdruck auf KI drängt, fragt sich im IT-Team mit Sicherheit jemand, wie sich das Ganze sicher und effektiv umsetzen lässt. Das ist kein Problem der Technologie-, sondern der Finanzbranche. Der Finanzsektor treibt die Einführung von KI voran, weil der Eindruck besteht, dass er dies tun muss, um wettbewerbsfähig zu bleiben. Doch Geschwindigkeit ohne Transparenz über KI-Systeme und Workloads kann Unternehmen Risiken wie regulatorischen Prüfungen, Datenrisiken und den Folgen von Entscheidungen aussetzen, die von Systemen getroffen werden, die niemand vollständig verstanden oder genehmigt hat. Schlagzeilen drehen sich natürlich vor allem um Stellenabbau und die Diskussionen darüber, was KI für
«Finanzunternehmen entdecken KI-Tools, die nicht genehmigt wurden.»
Zentrale Studienergebnisse: Schatten-KI breitet sich aus. 66 % der befragten IT-Verantwortlichen geben an, nicht autorisierte KI-Werkzeuge in ihren Organisationen zu entdecken. 86 % sehen darin ein Geschäftsrisiko. Betrieb schlägt Technik. Für 38 % wiegen komplexe Prozesse und organisatorische Fragen bei der Skalierung von KI schwerer als technische Beschränkungen. 34 % nennen fehlende Abstimmung innerhalb der Führungsebene und fehlende Kompetenzen als Hindernisse. 28 % machen die Technologie selbst dafür verantwortlich. Beim Thema Datensouveränität zeigt sich ein Dilemma. 79 % der Befragten messen der Datensouveränität eine hohe Priorität bei. Gleichzeitig betreiben 62 % ihre containerisierten Arbeitslasten weiterhin in der Public Cloud, wodurch die Souveränitätsschulden anwachsen. Containerisierung wird zur Basis für KI. 90 % der Befragten berichten von einer beschleunigten Einführung von Containern. 89 % erwarten, dass die Containerisierung generell weiter zunimmt. Die vollständige achte Ausgabe des Enterprise Cloud Index ist mit diesem QR-Code abrufbar.
Stein Inge Bruland ist Sales Director für die Schweiz und Österreich von Nutanix
die Zukunft der Arbeitswelt bedeutet. Doch die meisten Finanzunternehmen können nach wie vor die grundlegende Frage nicht beantworten, welche KI-Systeme überhaupt innerhalb ihrer eigenen Organisation laufen. Letzthin veröffentlichten die Bank of England, die FCA und die britische Regierung zeitgleich mit den Ankündigungen von Standard Chartered und HSBC eine gemeinsame Erklärung. Darin warnten sie, dass KI-gestützte Bedrohungen für Finanzunternehmen bereits heute mit einer «deutlich höheren Geschwindigkeit, in grösserem Umfang und zu geringeren Kosten» voranschreiten, als Fachkräfte mithalten können. Unternehmen, die zu wenig in ihre grundlegenden Sicherheitsmassnahmen investiert hätten, seien, so die weitere Warnung, «zunehmend stärker exponiert». Was man nicht sieht Die Warnung bezog sich auf die Cybersicherheit. Die grundlegende Faustregel gilt jedoch auch hier: Man kann nicht steuern, was man nicht sieht. Man kann nicht schützen, was man nicht kennt und von dessen Existenz man nichts weiss. Und man kann nicht auf einer Grundlage auf bauen, die noch gar nicht geschaffen wurde. Einige Unternehmen versuchen bereits, Ordnung in diese Situation zu bringen. Die Studie verweist auf eine zunehmende Nutzung von Containerisierung. Dabei werden KI-Anwendungen und ihre Abhängigkeiten in sich geschlossenen, portablen Einheiten gebündelt, die sich leichter kontrollieren, überwachen und absichern lassen. Vereinfacht gesagt erhält jede Anwendung ihre eigene, klar gekennzeichnete «Box» mit definierten Grenzen dafür, worauf sie zugreifen kann und wo sie ausgeführt werden darf. In einer Welt, in der sich KI-Tools informell und unvorhersehbar in Unternehmen ausbreiten, ist eine solche Struktur durchaus wertvoll. Zahlen bestätigen diesen Trend. Laut Wakefield gehen fast neun von zehn Finanzunternehmen davon aus, dass sie ihre Nutzung von Containerisierung ausweiten werden, wobei KI diese Entwicklung zusätzlich beschleunigt. Die wichtigsten Gründe sind jedoch Performance und Datensicherheit. Unternehmen sind bereit, neue Infrastrukturansätze zu verfolgen, allerdings nur dann, wenn sie davon überzeugt sind, dass die grundlegenden Anforderungen an Geschwindigkeit und Sicherheit gewährleistet sind. Das ist durchaus nachvollziehbar und zeigt, dass die Bereitschaft vorhanden ist, wenn Unternehmen in die richtigen Grundlagen investieren. Die Herausforderung besteht allerdings darin, dass die meisten Unternehmen noch immer damit beschäftigt sind, den Überblick über das zu gewinnen, was sie bereits im Einsatz haben. Das zu erkennen, wäre ein Anfang. Die eigentliche Arbeit besteht jedoch darin, etwas dagegen zu unternehmen, bevor eine Schlagzeile oder eine Aufsichtsbehörde das Thema auf die Agenda setzt.
Corporate Finance 11
Beratung
Adobe Stock
CLIENTIS BANKING SOLUTIONS OPINION
Beratung von A bis Z – digital und persönlich Die Anforderungen an die Beratung der Banken steigen. Mit dem Beraterarbeitsplatz (AWB), einer Lösung des Schweizer BankensoftwareAnbieters Finnova, bietet Clientis Banking Solutions eine moderne, webbasierte Lösung für die vertrauensvolle Kundenberatung an. Der Beraterarbeitsplatz führt Bankmitarbeitende systematisch durch alle erforderlichen Prozesse und bildet die Kundeneröffnung von der Identifikation bis zur digitalen Vertragsunterzeichnung und Archivierung durchgängig ab. Damit verbessert er das Kundenerlebnis und -ergebnis.
Sich bei Finanzierungsfragen durchs Internet zu klicken, ist keine Kunst. Allerdings lauern an jeder Ecke Stolperfallen. Wer einen Kredit benötigt oder sich über eine Finanzierung informieren will, findet viele verschiedene Angebote, die allerdings dann, wenn es ernst wird, Zugriff auf den Kontostand verlangen, persönliche Daten umleiten, unklare Gebühren berechnen, wichtige Details offenlassen oder neue Fragen nach sich ziehen. Banken, denen man vertrauen kann und die wissen, wie massgeschneiderte Finanzierungen, Vermögensanlagen oder Vorsorgelösungen aussehen, und im richtigen Moment die richtigen Fragen stellen, bleiben unverzichtbar. Die Nähe der Bank und des einzelnen Kundenberaters ist den Weiten des Internets immer noch überlegen. Komplexe Beratungsprozesse, eine Oberfläche «Allerdings werden auch Beratungsprozesse in Banken zunehmend komplexer», stellt Marc Hostettler, Business Manager Basis & Projekte, Projektleiter AWB bei Clientis Banking Solutions, fest. «Regulatorische Anforderungen, unterschiedliche Systemlandschaften und hoher Zeitdruck prägen den Beratungsalltag.» Trotzdem erwarten Kunden eine beste Lösung oder ein bestes Angebot – und wollen Schritt für Schritt datenkonform und verlässlich beraten werden. Dass dabei eine Frage oder eine Formalie vergessen wird, darf nicht passieren. Im Gegensatz zu anonymen Onlinemaklern haben Banken gegenüber Geschäftsund Privatkunden einen Ruf zu verlieren. Mit dem Beraterarbeitsplatz stellt Clientis Banking Solutions nun eine moderne, webbasierte Lösung bereit, die alle Schritte einer modernen Beratung
Steckbrief Clientis Banking Solutions – modularer Outsourcing-Partner für Schweizer Regionalbanken Clientis Banking Solutions ist der führende Outsourcing-Anbieter für Banken in der Schweiz und bietet ein modulares Leistungsangebot mit über 70 Services. Das Clientis-Universum besteht aus der Clientis AG, die einen Rundum-Service für Clientis- und Plattformbanken anbietet. Durch diesen Service entlasten wir unsere Kunden von administrativen Aufgaben und ermöglichen es ihnen, sich auf das Wesentliche – ihre Bankgeschäfte und die Betreuung ihrer Kunden – zu konzentrieren. Mehr Informationen unter clientis.ch
meistert. «Der Beraterarbeitsplatz», so Hostettler, «bündelt zentrale Funktionen in einer einheitlichen Oberfläche und führt Bankmitarbeitende systematisch durch ihre Prozesse. Manuelle Schritte werden dabei auf ein Minimum reduziert.» Das Ergebnis sei «ein effizienter, transparenter und Compliancekonformer Ablauf», der den Beratenden entlaste und gleichzeitig alle Aspekte der Beratung und der jeweiligen Lösung durchgehe, «von der Identifikation und den regulatorischen Abklärungen über die Produktauswahl und Vertragserstellung bis zur digitalen Unterzeichnung und automatischen Archivierung». «Der Beraterarbeitsplatz bildet damit die Grundlage für eine konsistente und zukunftsfähige Beratungserfahrung in der gesamten Banken-Gruppe.» Beratungsgespräche werden besser und effizienter Als «digitale Schaltzentrale für effiziente Beratung» setzt der Beraterarbeitsplatz an – und macht Beratungsgespräche für beide Seiten von Beginn an einfacher. Marc Hostettler: «Jeder kennt das. Ein Beratungsgespräch beginnt. Die Kundin hat konkrete Anliegen, der Berater die passenden Antworten. Doch die technische Realität stellt Beraterinnen und Berater immer wieder vor dieselbe Herausforderung: Für jede Eingabe der notwendigen Informationen öffnet sich ein weiteres System, ein neues Fenster oder eine zusätzliche Anmeldung. Prozesse, die eigentlich einfach sein sollten, werden durch Systemwechsel und manuelle Schritte unnötig komplex.» Der Beraterarbeitsplatz führe Bankmitarbeitende deshalb «durch alle relevanten Schritte», bündele «Informationen aus mehreren Systemen an einem Ort» und reduziere technische
Unterbrüche «auf ein Minimum». Berater und Kunde bleiben im vertrauensvollen Gespräch, ohne sich durch Dokumentensuchen oder Platzwechsel stören lassen zu müssen. Der berühmte Satz «Ich muss mal eben an den anderen Computer» gehört der Vergangenheit an. «So entsteht ein Beratungserlebnis, das sich wieder auf das Wesentliche konzentriert: auf strukturierte Abläufe, klare Informationen und einen direkten, professionellen Austausch mit den Kunden.» Von der Eröffnung bis zum Abschluss – durchgängig digital Abgestimmt auf die spezifischen Bedürfnisse der Plattformbanken, schafft der Beraterarbeitsplatz die Grundlage für eine zukunftsfähige, effiziente und kundenorientierte Beratung, die die persönliche Beratung und damit das Gespräch unter vier Augen auf eine neue Stufe hebt. Das merken auch die Kundinnen und Kunden, die Vieraugengespräche als effizient, zielorientiert und trotzdem persönlich wahrnehmen. Der Beraterarbeitsplatz garantiert allen Teilnehmenden, dass alle wichtigen Punkte angesprochen und die entsprechend erforderlichen Daten aufgenommen
werden, ohne dass der persönliche Gesprächsfaden abreisst. Der entscheidende Vorteil: Der gesamte Kundeneröffnungsprozess kann von A bis Z digital abgewickelt werden. Der Beraterarbeitsplatz ermöglicht nicht nur einen durchgängigen digitalen Kundeneröffnungsprozess, sondern er verbindet auch Identifikation, Screening, KYC-/Compliance-Abklärungen, Produkteshop, Vertragserstellung, digitale Unterzeichnung und automatische Archivierung. Dabei werden administrative Aufgaben im Hintergrund ausgeführt, während sich auch neue Mitarbeitende schneller in bereits erfolgte Angebote oder Anfragen einarbeiten können. Bei Nachfragen von Kundinnen und Kunden können Mitarbeitende sofort sehen, welche Schritte bereits bearbeitet wurden oder welche Dokumente zur weiteren Bearbeitung noch fehlen. Weiterentwicklung für die Plattformbanken «Mit dem Beraterarbeitsplatz (AWB) setzt Clientis Banking Solutions auf eine bewährte und etablierte Lösung des Schweizer Bankensoftware-Anbieters Finnova, die gezielt auf die Bedürfnisse
«Der Beraterarbeitsplatz bildet die Grundlage für eine digitalisierte und zukunftsfähige Berateroberfläche in der gesamten Banken-Gruppe.»
Jacqueline Fischer (li.), Head Product Alpha & AWB bei Finnova Marc Hostettler (re.), Leiter Basis bei Clientis
und Anforderungen der Plattformbanken zugeschnitten wurde», sagt Marc Hostettler. «Das Ergebnis ist eine moderne, benutzerfreundliche und gruppenweit einheitliche Arbeitsumgebung, die alle wesentlichen Schritte der Kundeneröffnung in einem durchgängigen digitalen Prozess verbindet – bis hin zur digitalen Vertragsunterzeichnung und automatischen Archivierung.» Letztlich soll der Beraterarbeitsplatz «die Grundlage für eine zukunftsfähige, effiziente und kundenorientierte Beratung sein». Clientis Banking Solutions macht mit dem digitalen Filial-Eröffnungsprozess einen weiteren wichtigen Schritt in der Digitalisierung des Kundenerlebnisses. Gleichzeitig richtet sich der Blick bereits nach vorn: Mit finnova.neo entsteht die technologische Grundlage, um künftig weitere digitale Angebote schneller, flexibler und nahtlos in die Clientis Serviceplattform zu integrieren. So wird die Digitalisierung Schritt für Schritt konsequent weitergeführt. Und aus Regionalbanken werden nicht nur die ersten, sondern auch die besten Ansprechpartner.
12 M&A Der KI-Sektor boomt
«M&A aus strategischer Notwendigkeit»
D
M&A Wieder da:
Die alte Frage, um neue Werte zu schaffen: Kaufen, verkaufen oder abspalten? Der Schweizer Transaktionsmarkt ist laut der Studie «M&A Activity of Swiss SMEs» auf dem Weg der Besserung. Die Treiber sind mehr Inbound-Aktivitäten und mehr Private-Equity-Beteiligungen.
M
VON RÜDIGER SCHMIDT-SODINGEN
it dem ermutigenden Untertitel «The pieces of the puzzle finally come together to drive the long-awaited M&A recovery» erschien im Februar die 20. Deloitte-Studie «M&A Activity of Swiss SMEs». Zu den fünf wesentlichen Puzzleteilen des vergangenen Jahres gehört die Zahl von 208 M&ATransaktionen mit Schweizer KMUBeteiligung; im Vorjahr waren es 179. Ein Plus von 16 Prozent, das deutlich über der durchschnittlichen Zunahme der weltweiten M&A-Transaktionen mit vier Prozent liegt. Gleichzeitig wuchs die Anzahl der eingehenden M&A-Transaktionen um 65 Prozent auf 104. «Trotz des starken Schweizer Frankens haben die Offenheit der Schweiz für ausländische Investitionen, das stabile wirtschaftliche Umfeld und das robuste Innovationsökosystem sie zu einem attraktiven Zufluchtsort für ausländische Investoren in Zeiten globaler Unsicherheit gemacht», bilanziert die Studie. Inlandstransaktionen wuchsen um immerhin 10 Prozent. Dagegen gingen Schweizer Unternehmen im Ausland deutlich weniger auf Einkaufstour: «Die Zahl der OutboundTransaktionen nahm um 25 Prozent auf 51 ab, da sich die Unternehmen angesichts der aktuellen Zollunsicherheit zurückhaltend verhielten».
Adobe Stock
IT-Sparte als Wachstumstreiber
Schweizer IT-Dienstleistungs- und Softwareunternehmen zählten zu den gefragtesten Targets. Sie machten 31 Prozent aller eingehenden und 21 Prozent der inländischen Transaktionen aus. Als «wichtigster
Wachstumsmotor» waren sie für 90 Prozent der Zunahme des Transaktionsvolumens verantwortlich. Offensichtlich zählen IT-Leistungen auch in schwierigen Zeiten oder Umfeldern zu den priorisierten Strategiethemen. Angesichts der zunehmenden KI-Möglichkeiten und parallel dazu wachsenden Regulierungsverordnungen könnte der IT-Bereich weiterwachsen, denn zwischen Cloud-Computing und «OnPremises»-Strukturen, eingekaufter und selbstentwickelter KI werden die technischen Möglichkeiten, die nicht nur Profitabilität und Wachstum, son-
passenderweise stabil. «Allerdings», so die Studie, nahm dort «die Zahl der Inbound-Transaktionen um 110 Prozent zu, während die Inlandstransaktionen um 43 Prozent zurückgingen, worin sich eine Eigentumsverlagerung hin zu ausländischen Investoren widerspiegelt». Dabei stieg der «Anteil französischer Käufer drastisch auf 27 Prozent des Gesamtvolumens (von 11 Prozent im Jahr 2024) und wurde damit zur grössten Quelle für ausländische Käufe, noch vor Deutschland (19 Prozent)». Wie sehr die neuen Technologien auch neue Käufer anziehen, zeigen die nor-
«Schweizer IT-Dienstleistungsund Softwareunternehmen zählten 2025 zu den gefragtesten Targets.» dern auch eine digitale Souveränität ermöglichen sollen, zur zentralen Herausforderung. Wer selbst nicht aufbauen kann oder will oder das nötige Kleingeld hat, kauft funktionierende Strukturen ein. Allerdings stehen bewährte Softwareunternehmen unter Konsolidierungsdruck, weil alte Umsatzstrategien nicht mehr funktionieren oder neue Lösungen noch nicht so profitabel sind. Auch besteht die Gefahr, vollmundige KI-Versprechungen einzukaufen, die sich im Unternehmen dann gar nicht so umsetzen lassen oder nur spezielle Bereiche betreffen. Während die Inlands- und InboundTransaktionen 2025 in den Bereichen Industrie und Konsumgüter um jeweils vier Prozent absackten, blieb der Sektor Life Sciences mit insgesamt 16 Prozent
dischen Länder, die 13 Prozent des Gesamtvolumens beisteuerten, «nach 3 Prozent im Jahr 2024». Nur noch acht Prozent aller Investitionen entfielen auf US-Käufer, nach 17 Prozent im Jahr zuvor.
Ungebrochenes Interesse am «innovativen Ökosystem Schweiz»
Der Deloitte Swiss Small & Mid Cap Index, der den Wert börsennotierter Unternehmer ins Verhältnis zum operativen Gewinn setzt, «stieg 2025 von 9,2x im ersten Quartal auf 10,7x zum Jahresende und erreichte damit das höchste Niveau seit dem vierten Quartal 2022». Gleichzeitig stieg 2025 die Anzahl der Deals mit Private-Equity-Beteiligung um 45 Prozent auf 116. Private-Equity-Firmen waren damit an mehr als
Adobe Stock
Die «Mid-2026 M&A Insights» der Boston Consulting Group signalisieren, dass die Zahl der Übernahmen in der Schweiz im ersten Halbjahr 2026 weiter gestiegen ist. Die Autoren der Studie, Jens Kengelbach, Daniel Friedman und Dominik Degen, interpretieren dies als Folge einer allgemeinen M&A-Erholung, die «strategischer Notwendigkeit» und keinesfalls einem «breiten Optimismus» geschuldet sei. KI als zentraler Wettbewerbsfaktor definiere, was Unternehmen brauchen oder dringend einkaufen sollten. KI wird allerdings nicht nur in der Anwendung komplexer. Auch die Unternehmen, die KI einsetzen oder einmal als klassische Softwarehäuser begonnen haben, ringen um stabile oder weiterhin gute Zahlen. Die «zunehmende Divergenz innerhalb des Technologieökosystems» bringt dem «Grossteil der KI-Wertschöpfungskette – von Energieinfrastruktur bis hin zu Pioniermodellen und KI-basierten Anwendungen – weiterhin hohe Bewertungen», während die Softwaregiganten von gestern «unter wachsendem strukturellem Druck» stehen. «KI verändert die Wettbewerbsdynamik schneller, als die meisten Unternehmen organisch Fähigkeiten auf bauen können, was den Bedarf an Übernahmen, Partnerschaften und anderen strategischen Investitionen erhöht.» Der Halbjahrescheck drängt zudem die Frage auf, inwiefern «Megadeals» das Gebot der Stunde sind – und den Markt auch in den kommenden Monaten bestimmen werden. Immerhin, so die Studie, erreichte die Megadeal-Aktivität «Niveaus, die seit dem Boom 2021–2022 nicht mehr gesehen wurden», während «breitere Transaktionsvolumina sich zurückhalten». Wer kauft oder verkauft, sollte bedenken, dass die Unternehmen «am besten aufgestellt sind», die bereits die strategische Vorbereitung getroffen haben», samt klarer Deal-These, identifizierten Prioritätszielen und einer «disziplinierten Sicht auf KI-Bewertungen», die «einen glaubwürdigen Plan zur Wertschöpfung nach dem Abschluss» beinhalte. Der Mix aus Überzeugung und Disziplin mache den Unterschied. Zwei handfeste Tipps für den M&A-Alltag geben die Autoren auch noch: «Unternehmen, die in unsicheren Phasen selektive, gut vorbereitete Übernahmen tätigen, schneiden konsequent besser ab als jene, die auf perfekte Bedingungen warten.» Und: «Die häufigste Ursache für M&A-Wertzerstörung ist nicht die Überzahlung bei der Unterzeichnung, sondern die Unterperformance bei der Wertschöpfung nach dem Deal.»
der Hälfte der insgesamt 208 Transaktionen beteiligt. Dieser Anstieg, so die Studie, spiegele «die zunehmende Anzahl internationaler Fonds wider, die in Schweizer Unternehmen investieren wollen». Interessanterweise dominierten hier deutsche und französische Käufer den Markt, sprich genau 28 Deals, während die übrigen PE-Aktivitäten durch inländische Käufer ausgelöst wurden – und damit den insgesamten Rückgang der internationalen Private-Equity-Käufer kompensierten. «Dies spiegelt Vorsicht bei internationaler Expansion und die Präferenz für lokale Investitionen wider, bei denen die inländischen Umsatzbasen natürliche Puffer gegen Handelsstörungen und Unterbrechungen im globalen Handelszyklus bieten.» Weltweit konnten 2025 insgesamt 41‘362 Transaktionen mit einem Gesamtwert von 3,7 Billionen Franken gezählt werden – «eine Erhöhung des Transaktionswerts um 28 Prozent». Europäische Unternehmen führten 19‘175 Transaktionen im Wert von 1,3 Billionen Franken durch, US-Unternehmen 14‘475 Transaktionen im Wert von 2,3 Billionen Franken. Für das laufende Jahr rechnet die Studie mit einer weiteren Zunahme der Transaktionstätigkeiten: «Vorteilhafte Finanzierungsbedingungen, alternative Kreditgeber und angestaute Nachfolgefälle» dürften den Markt weiter beflügeln. Auch der Outbound-Markt könnte für die Schweiz wieder an Bedeutung gewinnen, um beispielsweise in den USA die geopolitischen Risiken oder schwankenden Launen abzufedern. Die Sektoren IT-Dienstleistungen und Software sowie Life Sciences werden «weiterhin ausländische Investoren anlocken, die sich einen Zugang zum innovativen Ökosystem der Schweiz sichern wollen».
Corporate Finance 13
Unternehmenswert
Adobe Stock
CAPVIA CORPORATE FINANCE OPINION
«Einmal im Leben» Die meisten Unternehmer verkaufen ihr Unternehmen genau ein einziges Mal. Ohne Übung, ohne Vergleich und ohne zweiten Versuch. Ob Nachfolge, strategischer Verkauf oder Wachstumspartner: Der Unternehmenswert entsteht lange bevor das erste Angebot auf dem Tisch liegt.
Steckbrief
Rund 90‘000 Schweizer Unternehmen stehen vor der Übergabe Es gibt Entscheidungen, die nur einmal getroffen werden. Über Jahrzehnte entsteht ein Lebenswerk, verkauft wird es meist nur einmal. Während Käufer und Investoren Transaktionen laufend durchführen, fehlt Eigentümern diese Erfahrung. Fehler bei Vorbereitung, Käuferansprache oder Verhandlung können bei der wichtigsten Transaktion des Unternehmerlebens schnell sehr viel Geld kosten. Die Dimension ist erheblich: Dun & Bradstreet identifizierte 2025 rund 90‘700 Schweizer KMU, bei denen in den kommenden Jahren eine Nachfolgeregelung ansteht. Die Nachfolgestudie von UBS und dem Center for Family Business der Universität St. Gallen zeigt zudem, dass 32 % der KMU-Inhaber innerhalb der nächsten fünf Jahre eine Eigentumsübertragung planen. Kapital ist für gute Unternehmen grundsätzlich vorhanden. Entscheidend ist vielmehr, ob ein Betrieb auch ohne seine Eigentümerperson funktioniert, Kundenbeziehungen übertragbar sind und die wirtschaftliche Entwicklung nachvollziehbar dokumentiert ist. Käufer erwerben nicht die Vergangenheit, sondern die Fähigkeit eines Unternehmens, künftig erfolgreich zu wirtschaften. Nicht jeder Verkauf ist eine Nachfolge Der häufigste Anlass für einen Verkauf bleibt die Nachfolge. Doch viele Unternehmer veräussern ihr Unternehmen heute aus einem anderen Grund: Sie möchten gemeinsam mit einem stärkeren Partner wachsen. Internationalisierung, Digitalisierung, neue Vertriebswege oder Kapital für Akquisitionen können ebenso Auslöser einer Transaktion sein. Sie verfügen über Kundenzugänge, Technologie oder internationale Strukturen und können Wachstum beschleunigen. Deshalb zählen neben dem Kaufpreis auch die gemeinsame Strategie, die Rolle des bisherigen Managements und die Perspektive für Mitarbeitende und Standort. Familie, Management oder externer Käufer Bei der klassischen Nachfolge bleibt die Familie in der Schweiz ein zentraler
Übergabeweg. Nach der von Credit Suisse veröffentlichten Nachfolgeumfrage gehen rund 42 % der Unternehmensübergaben an direkte Familienmitglieder, weitere 11 % an andere Verwandte. Emotional ist dieser Weg oft naheliegend, wirtschaftlich verlangt er jedoch häufig Kompromisse bei Preis und Finanzierung. Auch Management-Buy-outs spielen eine wichtige Rolle. Rund 23 % der Übergaben erfolgen laut derselben Erhebung an Mitarbeitende oder das bestehende Management. Diese Lösung schafft Kontinuität, doch die Finanzierung bleibt anspruchsvoll und führt nicht selten zu gestundeten Kaufpreisanteilen. Ein externer Käufer schafft Wettbewerb. Strategische Erwerber und Private-Equity-Investoren bewerten dieselbe Gesellschaft unterschiedlich, weil sie andere Werthebel sehen. Ohne Wettbewerb droht dagegen ein Verkauf unter Wert. Erst mehrere ernsthafte Interessenten zeigen, welchen Marktwert der Markt trägt. Der Wert entsteht Jahre vor dem Verkauf Viele Eigentümer verbinden den Unternehmenswert mit dem Moment der Verhandlung. Tatsächlich wird ein grosser Teil des Wertes bereits Jahre vorher geschaffen. Drei Themen entscheiden immer wieder über die Qualität der Angebote. Erstens die Unabhängigkeit von der Eigentümerperson. Wenn zentrale Kunden ausschliesslich mit dem Inhaber kommunizieren und Wissen kaum dokumentiert ist, entsteht aus Käufersicht ein erhebliches Übergaberisiko. Eine starke zweite Führungsebene und klare Verantwortlichkeiten erhöhen dagegen die Übertragbarkeit des Geschäfts. Zweitens die Qualität der Finanzinformationen. Ein Jahresabschluss beantwortet nur einen Teil der Fragen eines Käufers. Monatliche Auswertungen, nachvollziehbare Ergebnisentwicklungen und realistische Planungen schaffen Vertrauen und erleichtern den
gesamten Verkaufsprozess. Drittens die Planbarkeit der Umsätze. Wiederkehrende Erlöse und langfristige Kundenverträge reduzieren Unsicherheit. Zwei Unternehmen mit identischem Umsatz und Gewinn können deshalb unterschiedliche Bewertungen erhalten, wenn das eine seine Kunden langfristig gebunden hat und das andere jedes Jahr neue Umsätze gewinnen muss. Wenn der Prozess beginnt Ein strukturierter Unternehmensverkauf dauert häufig neun bis 18 Monate. Zunächst werden Unterlagen auf bereitet, eine realistische Wertbandbreite entwickelt und mögliche Käufergruppen definiert. Danach beginnt die vertrauliche Ansprache des Marktes, meist zunächst anonymisiert. Ziel ist es, zahlreiche qualifizierte Interessenten parallel zu erreichen und daraus belastbare Angebote zu entwickeln. Mit einem bevorzugten Käufer wird anschliessend häufig ein Letter of Intent unterzeichnet. Er beschreibt Kaufpreis und wesentliche Eckpunkte, ersetzt aber nicht den Kaufvertrag. Danach folgt die Due Diligence mit der Prüfung von Finanzen, Verträgen, Steuern, Recht und operativen Risiken. Gerade hier entstehen viele Diskussionen über Kaufpreis und Vertragsbedingungen. Zwei Faktoren werden häufig unterschätzt: Ein Verkaufsprozess bindet über Monate erhebliche Managementkapazität, und das operative Geschäft muss gleichzeitig unverändert funktionieren. Ergebnisverschlechterungen oder verfehlte Planungen während dieser Zeit können die Verhandlungsposition unmittelbar beeinflussen. Übergangsphasen von sechs bis 24 Monaten bleiben zudem je nach Käufer und Transaktionsmodell verbreitet. Die vier teuersten Irrtümer Der vereinbarte Unternehmenswert ist nicht automatisch der Betrag, der den Eigentümer:innen zufliesst. Zwischen Enterprise Value und Equity Value liegen
«Der Unternehmenswert entsteht Jahre vor dem ersten Angebot.»
unter anderem Finanzschulden, überschüssige Liquidität, mögliche Debt-like-Positionen sowie je nach Vertrag Anpassungen beim Working Capital. Unternehmenswert und tatsächlicher Auszahlungsbetrag können deshalb erheblich voneinander abweichen. Der Kaufpreis f liesst zudem nicht immer vollständig bei Closing. Earn-outs, gestundete Kaufpreisanteile oder einbehaltene Beträge gehören heute in vielen Transaktionen zur Realität. Die European M&A Study von CMS zeigte bereits für den deutschsprachigen Raum einen Anstieg erfolgsabhängiger Kaufpreisbestandteile von 30 % auf 36 %. Auch der höchste nominelle Preis ist nicht zwingend das wirtschaftlich beste Angebot. Entscheidend sind der Betrag bei Closing, die Bedingungen späterer Zahlungen und die Risiken, welche die Verkäuferseite nach der Transaktion weiterhin trägt. Eine CAPVIA-Befragung von 81 institutionellen Käufern im DACH-Raum bestätigt diese Bedeutung der Zahlungsstruktur. Besonders teuer kann es werden, nur mit einem Interessenten zu verhandeln. Ein Angebot zeigt, was ein Käufer zahlen möchte. Mehrere qualifizierte Angebote zeigen, was der Markt zu zahlen bereit ist. Professionelle M&A-Begleitung soll genau hier Wertverluste vermeiden und Vergleichbarkeit schaffen. Vorbereitung schafft Handlungsspielraum Die wichtigste Arbeit beginnt lange vor dem Verkaufsprozess. Unternehmen, die ihre Führung professionalisieren, Finanzinformationen verbessern, Kundenbindungen stärken und strategische Optionen frühzeitig prüfen, schaffen nicht nur bessere Voraussetzungen für einen Verkauf. Sie werden häufig auch unabhängig davon zu besseren Unternehmen. Das gilt für die Nachfolge ebenso wie für wachstumsorientierte Eigentümer. Wer einen strategischen Partner sucht, sollte genauso sorgfältig prüfen, welche Käufergruppe zum Geschäftsmodell passt und welche gemeinsame Entwicklung nach der Transaktion möglich ist. Gute Transaktionen entstehen selten durch den ersten Anruf eines Interessenten, sondern durch Vorbereitung und einen strukturierten
CAPVIA Corporate Finance ist eine inhabergeführte M&A-Beratung mit Sitz in Zug und Büros in München und Wien. Das Unternehmen begleitet Eigentümer bei Unternehmensverkauf, Nachfolge und Wachstumstransaktionen und berät zugleich Finanzinvestoren sowie strategische Käufer im europäischen Small- und Mid-Cap-Segment. Mehr Informationen unter www.capvia. capital.
Nicolai Preussner und Floris van Zutphen sind Managing Partner von CAPVIA Corporate Finance. Preussner verfügt über M&A-Erfahrung bei KPMG, Eight Advisory und als Gründer von NP Corporate Finance. Van Zutphen bringt einen unternehmerischen CorporateFinance-Hintergrund mit und begleitet Eigentümer und Investoren bei Verkaufsprozessen und Wachstumsfinanzierungen. Mehr Informationen unter capvia.capital
Vergleich der verfügbaren Optionen. Ein Unternehmen wird oft über Jahrzehnte aufgebaut, aber nur einmal verkauft. Wer diesen Prozess unvorbereitet beginnt, riskiert, einen Teil des geschaffenen Werts dauerhaft abzugeben. Vorbereitung und strukturierter Wettbewerb schaffen deshalb Handlungsspielraum.
14 Corporate Finance
Steckbrief
Jürg Kaufmann
Dr. Mirjam Staub-Bisang ist Verwaltungsratspräsidentin von BlackRock Schweiz und von SIFEM, der Entwicklungsfinanzierungsgesellschaft des Bundes und Mitglied weiterer Verwaltungsrats- und Investitionsgremien. Von 2018 bis 2024 war sie CEO von BlackRock Schweiz. Die promovierte Juristin mit INSEAD MBA verfügt über mehr als 25 Jahre Erfahrung in Asset Management, Private Markets und Corporate Governance. 2009 ernannte sie das WEF zum Young Global Leader.
Titelinterview 15
«Unsere Entscheide prägen die nächste Generation» Die Schweizer Juristin und Managerin Dr. Mirjam Staub-Bisang ist Verwaltungsratspräsidentin von BlackRock Schweiz, wo sie zuvor bereits sechs Jahre als Länderchefin fungierte. Seit Juni ist sie zudem Verwaltungsratspräsidentin der Entwicklungsfinanzierungsgesellschaft des Bundes SIFEM. Im Interview spricht die internationale Finanzexpertin über nachhaltiges Investieren als Basis für höhere Unternehmenswerte und Liquidität – und eine umfassendere Entwicklungspolitik. INTERVIEW: RÜDIGER SCHMIDT-SODINGEN Frau Dr. Staub-Bisang, wie gut agieren Schweizer Unternehmen bei ihrer Finanzplanung für die Zukunft?
Insgesamt gut. Schweizer Unternehmen verbinden finanzielle Disziplin mit einem langen Zeithorizont und investieren konsequent in Innovation. Nicht umsonst führt die Schweiz den Global Innovation Index der WIPO seit 15 Jahren an. Aber Budgets und Finanzierungskosten einfach fortzuschreiben, reicht heute nicht mehr. Unternehmen müssen auch geopolitische, technologische und klimatische Szenarien durchdenken. Wer notwendige Investitionen aufschiebt, schont zwar kurzfristig die Kennzahlen, vernichtet aber womöglich langfristig Wert. Die entscheidende Frage lautet doch: Wo müssen wir heute investieren, damit wir in zehn Jahren noch wettbewerbsfähig sind? Im Verwaltungsrat sind die anspruchsvollsten Entscheide selten jene, bei denen man Geld ausgibt. Schwieriger sind jene, bei denen man bewusst auf kurzfristige zugunsten langfristiger Ergebnisse verzichtet.
Wo steht die Schweiz aktuell im globalen Wettbewerb um Kapital, Unternehmen und Talente?
Die Schweiz ist nach wie vor sehr attraktiv: Wir bieten Stabilität, Rechtssicherheit, exzellente Hochschulen und einen starken Kapitalmarkt. Aber Standortqualität ist kein Besitzstand. Im IMD-Wettbewerbsranking 2026 fiel die Schweiz vom ersten auf den dritten Platz zurück - vor allem wegen schwankender Direktinvestitionen. Andere Standorte handeln sehr gezielt, etwa bei Steuern, Energie, Regulierung und Forschungsförderung. Zugleich sagt das IMD etwas Wichtiges: In einer fragmentierten Welt werden verlässliche Institutionen zum entscheidenden Wettbewerbsvorteil. Genau darin liegt unsere Stärke. Wir müssen sie mit Offenheit für Fachkräfte und Märkte sowie mit einer Regulierung verbinden, die klare Ziele setzt, ohne Innovation zu behindern. Wir dürfen uns auf unseren Erfolgen nicht ausruhen.
BlackRock ist einer der einflussreichsten Grossaktionäre in der Schweiz. Welche Bedeutung hat in diesem Zusammenhang der CorporateGovernance-Dialog zwischen Unternehmen und Investoren?
Eine sehr grosse. BlackRock investiert das Geld seiner Kunden - etwa von Pensionskassen und privaten Anlegern - zu einem erheblichen Teil in Indexstrategien. Bei diesen können wir eine Aktie nicht einfach verkaufen, wenn wir mit der Unternehmensführung nicht einverstanden sind. Umso wichtiger ist es, im Dialog zu verstehen, wie Verwaltungsrat und Geschäftsleitung Strategie, Kapital und Risiken steuern. Die Rollen bleiben klar: Der Verwaltungsrat führt, nicht der Investor. 2025 unterstützte BlackRock das Management bei rund 88 Prozent von weltweit mehr als 154‘000 Anträgen. Bedenken sollten früh und direkt angesprochen werden - und nicht erst an der Generalversammlung.
Sehen Sie für die kommenden Jahre gravierende Veränderungen bei den Finanzströmen institutioneller und privater Anleger?
Ja, strukturelle. Kapitalströme folgen zunehmend sogenannten «Mega Forces», wie BlackRock sie nennt. Dazu gehören KI, geopolitische Fragmentierung, die Transformation der Energiesysteme, demografische Verschiebungen und die Zukunft des Finanzsystems. KI braucht Rechenzentren und Strom, Geopolitik eigene Kapazitäten, die Energiewende neue Netze und Speicher. Nach einer von BlackRock zitierten Schätzung könnten dafür in 15 Jahren weltweit bis zu 85 Billionen Dollar nötig sein. Thematische Anlagen gewinnen damit an Bedeutung. Zugleich werden Sicherheit und Resilienz wichtiger. Laut der Internationalen Energiaagentur (IEA) dürften die globalen Energieinvestitionen 2026 den Rekordwert von 3.4 Billionen Dollar erreichen, davon 2.2 Billionen für saubere Energie. Energiesicherheit und Dekarbonisierung sind also keine Gegensätze. Bei nachhaltigen Anlagen zählt das Ergebnis, nicht das Etikett. Auch Schwellenländer bieten mit jungen Bevölkerungen und grossem Infrastrukturbedarf Chancen. 2025 stiegen die Direktinvestitionen dort aber nur um 2 Prozent, in den Industrieländern um 11 Prozent. Wer Währungs-, Governance- und politische Risiken realistisch bepreist, kann dennoch langfristig attraktive Opportunitäten finden.
Wie wichtig ist KI, um Investitionsstrategien und das Asset Management zu optimieren?
Enorm - und in zweifacher Hinsicht. KI kann riesige Datenmengen auswerten, Muster erkennen und Veränderungen früher sichtbar machen. Zugleich ist sie selbst ein Anlagethema: Rechenzentren, Stromnetze, Halbleiter und Kühlung benötigen viel Kapital. Laut IEA dürfte sich der Stromverbrauch von Rechenzentren bis 2030 auf rund 945 Terawattstunden mehr als verdoppeln. Aber KI ersetzt keine Urteilskraft. Modelle können falsche Gewissheit erzeugen, gerade bei strukturellen Brüchen. KI erweitert die Analyse; der Mensch prüft die Annahmen und verantwortet die Entscheidung. Die besten Investoren setzen KI nicht am häufigsten, sondern am klügsten ein.
Glauben Sie, dass KI auch das allgemeine Verständnis für Private Capital und den Dialog darüber verbessern kann?
Ja, indem sie Komplexität reduziert. Privatmarktanlagen sind schwer zugänglich, weil Daten weniger standardisiert und Strukturen komplex sind. KI kann Fondsdokumente, Cashflows, Gebühren und Risiken schneller analysieren und verständlicher darstellen. Aber «gut erklärt» heisst noch nicht «gut investierbar». KI ersetzt keine Due Diligence. Anleger müssen verstehen, woher die
Rendite kommt, wie Bewertungen entstehen und wie lange Kapital gebunden ist. KI ermöglicht bessere Fragen - die Antworten kritisch zu beurteilen, bleibt unsere Aufgabe.
Sie haben sich in mehreren Publikationen mit Nachhaltigkeit beschäftigt und sind auch Vorstandsmitglied von Swiss Sustainable Finance. Wie viel ist Nachhaltigkeit jetzt und in Zukunft wert?
Für Anleger hat Nachhaltigkeit keinen einheitlichen Preis. Ihr Wert zeigt sich dort, wo sie Kosten, Risiken, Finanzierung oder Wettbewerbsfähigkeit beeinflusst. Nachhaltigkeit gehört deshalb in die Analyse der finanziell wesentlichen Faktoren nicht als moralischer Zusatz, sondern als Teil einer fundierten Anlageentscheidung. Wie stark sie gewichtet wird, entscheiden die Anleger selbst. Persönlich kommt eine zweite Dimension hinzu. Ich bin Mutter von drei Kindern. 2050, wenn die Welt netto null erreicht haben sollte, um die Pariser Klimaziele in Reichweite zu halten, werden sie 43, 41 und 40 Jahre alt sein. Mitten im Leben, mitten in der Verantwortung, vielleicht selbst Eltern. Die Welt von 2050 hat für mich ein Gesicht. Zugleich führt die heutige Politik laut UNO-Umweltprogramm auf rund 2.8 Grad Erderwärmung – mit desaströsen Folgen für unsere Lebensgrundlagen. Gletscher schmelzen in Rekordgeschwindigkeit, verursachen Erdrutsche. Was in Nepal geschehen ist, kann vermehrt auch in der Alpenregion geschehen. Entscheidungsträgerin zu sein, ist ein Privileg - und dieses Privileg kommt mit Verantwortung. Unsere Entscheide prägen die nächste Generation. Nicht jede Massnahme schafft automatisch Wert. Aber nichts zu tun, ist ebenfalls eine Entscheidung - oft mit hohen Folgekosten. Das Sprichwort «Wir haben die Erde nicht von unseren Vorfahren geerbt, sondern von unseren Kindern geliehen» reflektiert diese Gedanken.
Wo haben Unternehmen beim nachhaltigen Investieren noch Nachholbedarf? Werden bestimmte Zusammenhänge in Ihren Augen übersehen?
Viele Unternehmen erheben sehr viele Nachhaltigkeitsdaten, verbinden die Ergebnisse aber zu wenig mit Strategie und Kapitalallokation. Nachhaltigkeit wird zudem oft in der Sprache der Moral kommuniziert, während Investoren in der Sprache von Risiko und Rendite entscheiden. Ich würde für jede Anspruchsgruppe fragen: «What’s in it for them?» Für Investoren geht es um tiefere Kosten und Risiken, vielen auch um Impact. Kreditgeber fokussieren auf belastbare Cashflows. Kunden wollen bessere, nachhaltigere Produkte und Mitarbeitende zukunftsfähige Arbeitsplätze. Eine allgemeine Botschaft für alle überzeugt niemanden.
«Nicht zu investieren, ist ebenfalls eine Entscheidung – oft eine mit hohen Folgekosten.»
Unterschätzt werden zudem die Wechselwirkungen. Beim Klima geht es nicht nur um Emissionen, sondern auch um Wasser, Biodiversität, Versicherbarkeit und Lieferketten. Und Energie ist längst nicht mehr nur ein Kostenfaktor. Sie ist zu einer Frage der Versorgungssicherheit geworden.
Als Stiftungsrätin des Forum of Young Global Leaders, in dessen Kreis sie 2009 selbst als Young Global Leader aufgenommen wurde, fördern Sie im Rahmen des World Economic Forum auch den Nachwuchs. Wo liegen dessen Stärken? Welche Entwicklungen beobachten Sie?
Ich erlebe eine Generation, die selbstverständlich über Sektoren und Grenzen hinweg denkt, Technologie mit gesellschaftlicher Wirkung verbindet und schneller experimentiert und Rückschläge in Kauf nimmt. Gleichzeitig steht sie unter dem Druck ständiger Sichtbarkeit. Leadership verlangt aber auch Geduld, Ambiguitätstoleranz und Mut zu unpopulären Entscheiden. Diese Urteilskraft entsteht durch Erfahrung, Rückschläge und ehrliches Feedback. Wir sollten der nächsten Generation keine fertigen Antworten geben, sondern echte Verantwortung für ihre Zukunft übertragen.
Strategien sind derzeit überall gefragt, um auch Krisen aushalten zu können. Was macht strategische Kompetenz für Sie aus?
Für mich beginnt strategische Kompetenz damit, das Wesentliche vom Dringlichen zu unterscheiden, in Szenarien zu denken und klare Prioritäten zu setzen - auch indem man festlegt, was man nicht tut. In der Krise zeigt sich, ob die Strategie trägt. Man muss am Ziel festhalten, ohne am Weg zu kleben, und die eigenen Annahmen laufend überprüfen. Eine brillante Analyse allein schafft noch keinen Wert. Erst wenn Menschen die Richtung verstehen und Ressourcen folgen, wird aus Strategie Wirkung.
Was bedeutet Führung im Finanzbereich für Sie?
Hier gilt es zu unterscheiden: Im Banking trägt die Bank die Risiken mit ihrer eigenen Bilanz. Fehler können das Vertrauen in das ganze System erschüttern. Führung heisst hier, eine starke Risikokultur zu schaffen - und auch in guten Zeiten Nein zu sagen. In der Vermögensverwaltung legen wir treuhänderisch das Geld anderer – beispielsweise von Pensionskassen und Sparern - an. Die Risiken tragen letztlich die Kunden. Führung heisst hier, konsequent in ihrem Interesse zu handeln und Interessenkonflikte offenzulegen. Beide Bereiche leben von Vertrauen. Es wird über Jahrzehnte aufgebaut und kann in Wochen verloren gehen. Deshalb braucht es unabhängiges Urteil und eine Kultur, in der Widerspruch möglich ist. Gerade bei Kredit- und Anlageentscheiden ist Gruppendenken gefährlich. Gute Führung ist anspruchsvoll in der Sache und respektvoll im Umgang.
Sehen Sie als neue Verwaltungsratspräsidentin der SIFEM das Zusammenspiel von Kapital, Verantwortung und langfristiger Wertschöpfung nochmals aus einer anderen Sicht?
Ja, sehr klar. SIFEM investiert Mittel des Bundes, also Steuergelder. Dafür schulden wir Bundesrat, Parlament und Öffentlichkeit Rechenschaft. Anders als bei klassischer Entwicklungshilfe geht es nicht um Spenden, sondern um Investitionen in Schwellen- und Entwicklungsländern, die auch eine finanzielle Rendite erwirtschaften sollen. SIFEM investiert dort, wo privates Kapital wegen tatsächlicher oder vermuteter Risiken fehlt. Erfolgreiche lokale Unternehmen in Schwellenländern schaffen Arbeitsplätze, verbreitern die Steuerbasis und stärken Volkswirtschaften. Ende 2025 beliefen sich die aktiven Zusagen von SIFEM auf 1.14 Milliarden Dollar, vollständig zu Marktbedingungen. 2025 kamen 13 neue Investitionen über rund 182 Millionen Dollar hinzu - so viel wie nie zuvor in einem Jahr. Mich reizt diese Schnittstelle zwischen öffentlichem und privatem Sektor. Wir wollen mehr institutionelle Investoren für Ko-Investitionen gewinnen und so die Wirkung jedes Steuerfrankens erhöhen. Verantwortung heisst aber auch Ehrlichkeit: Nicht jede Investition wird aufgehen. Deshalb braucht es hohe Anlage- und Wirkungsstandards, klare Governance und transparente Rechenschaft - auch über Währungs- und politische Risiken.
16 Corporate Finance
Nachfolgeregelung OPINION KUBERA EQUITY
«Die Schweizer Wirtschaft steuert auf ein gewaltiges Strukturproblem zu»
Herr Ammann, Sie sehen M&A als People Business. Trotzdem spielen Zahlen eine entscheidende Rolle? Absolut. M&A ist im Kern menschlich, aber die Zahlen sind die Eintrittskarte für das Spiel. Wir müssen hier sehr ehrlich sein: Die Schweizer Wirtschaft steuert auf ein gewaltiges Strukturproblem zu, über das kaum jemand in seiner ganzen Dramatik spricht. Wir befinden uns mitten in einer historischen Nachfolgewelle, die zwischen den Jahren 2027 und 2029 ihren absoluten Höhepunkt erreichen wird. Aktuelle Analysen von Dun & Bradstreet identifizieren für die nächsten drei bis fünf Jahre bereits rund 100‘000 KMU mit akutem Handlungsbedarf. Eine aktuelle Nachfolgestudie von HSG und UBS verdeutlicht das Gesamtausmass: Hochgerechnet steht in fast 168‘000 Schweizer KMU bis Ende 2030 eine Eigentumsübergabe an. Das bedeutet für den Markt: Wir werden in dieser heissen Phase eine massive Übersättigung an Verkäufern sehen. Dahinter steckt eine einfache Kapazitätsrechnung: Ein spezialisierter M&A-Berater kann pro Jahr realistisch nur zwei bis vier Transaktionen seriös begleiten – es gibt schlichtweg nicht genügend qualifizierte Berater, um dieses Volumen abzufertigen. Die Berater werden in der starken Position sein, sich nur noch die am besten vorbereiteten Unternehmen herauszupicken. Gerade M&A-Boutiquen, die wie wir rein auf Erfolgsbasis arbeiten, müssen extrem streng selektieren – schliesslich tragen wir das volle Risiko eines Misserfolgs. Wer als Verkäufer dann keine sauberen Zahlen und Strukturen vorlegen kann, fällt sofort durchs Raster. In Ihren Artikeln sprechen Sie von Zeit als wichtigstem Faktor für die Verhandlungsmacht. Wieso ist er das? Zeit ist in einer Verhandlung der grösste Hebel überhaupt. Wer vorbereitet an
Wie hilft KI bei der Unternehmensbewertung? Bei der Kubera Equity AG sind wir eine sehr moderne, technologieorientierte Boutique. Wir nutzen KI und fortschrittliche Datenanalysen, um riesige Mengen an Finanz- und Käuferdaten blitzschnell auszuwerten, Markt-Multiples präzise zu benchmarken und passende Käufer global wesentlich schneller zu identifizieren, als das auf traditionellem Weg möglich wäre. Aber wir müssen realistisch bleiben: Technologie rettet kein unvorbereitetes Unternehmen. Selbst wenn wir mit KI den Transaktionsprozess massiv beschleunigen, können auch wir nicht plötzlich hunderte unvorbereitete Firmen gleichzeitig in den Markt bringen. KI macht uns extrem agil und effizient in der Umsetzung, aber das Fundament – saubere Daten und organisatorische Reife – muss der Unternehmer im Vorfeld erarbeitet haben.
Steckbrief Kubera Equity AG Die Zürcher M&A-Boutique Kubera Equity AG ist auf den Verkauf von Schweizer KMU spezialisiert. Als moderne, agile und KI-getriebene Boutique begleitet sie Transaktionen rein auf Erfolgsbasis – ohne Vorabgebühren. Im Zentrum stehen echtes Vertrauen und eine enge Zusammenarbeit mit dem Inhaber, um gemeinsam das bestmögliche Ergebnis beim Firmenverkauf zu erzielen.
Fernando Ammann startete seine Karriere als Chemietechnologe, bevor er in die Bereiche Biotechnologie, MedTech, Produktmanagement und Business Development wechselte. Er hält einen MBA mit Spezialisierung auf Innovationsmanagement. Durch seine Erfahrung bei Unternehmen wie Roche und ams OSRAM verbindet er ein tiefes technisches Verständnis aus MedTech und High-Tech mit strategischer M&AExpertise. Im September 2024 gründete er gemeinsam mit Pascal Stämpfli die Kubera Equity AG. Mehr Informationen unter kubera-equity.com
den Verhandlungstisch tritt, hat bereits eine unerschütterliche Verhandlungsmacht. Ich sass schon oft in diesen Räumen: Die wahre Verhandlungsmacht hat fast nie die Person, die am lautesten spricht, sondern diejenige, die es nicht eilig hat. Wenn ein Inhaber sein Unternehmen über Jahre vorbereitet hat – mit sauberen Büchern und einem starken Management, das ohne ihn funktioniert –, ist er nicht verzweifelt. Er kann schwierige Fragen stellen und auch bei einem schlechten Angebot einfach mal «Nein» sagen oder Stille im Raum wirken lassen.
Wie wirkt sich eine gute Vorbereitung auf den Unternehmenswert und die Post-Merger Performance aus? Vorbereitung ist der wichtigste Werttreiber überhaupt. Ein perfekt vorbereitetes Unternehmen signalisiert dem Käufer ein minimales Risiko. Und geringeres Risiko bedeutet direkt einen höheren Unternehmenswert und bessere Konditionen im Kaufvertrag. Für die Post-Merger Performance ist vor allem die geringe Inhaberabhängigkeit massgeblich. Wenn der Betrieb nicht mehr am Tropf des Gründers hängt, funktioniert die Integration in die neue Organisation viel reibungsloser. Das sichert den langfristigen Erfolg der Firma, schützt die Arbeitsplätze der Mitarbeiter und garantiert dem Verkäufer allfällige erfolgsabhängige Kaufpreisbestandteile wie Earn-outs. ©iStockphoto.com/Bertlmann
«Die meisten Inhaber entscheiden sich zum Verkauf, wenn sie bereits erschöpft sind, keinen Spielraum mehr haben, emotional bereits weg sind», sagt Fernando Ammann, CEO der Kubera Equity AG. Im Interview warnt er vor der schleichenden Wertvernichtung durch zu langes Warten und erklärt, warum Inhaber schon heute die Weichen stellen müssen, um in der anstehenden Marktwelle aus einer Position der Stärke zu agieren.
das Unternehmen nicht nur als mathematisches Multiple-Modell betrachtet, sondern als ganzheitliches System. Eine veraltete IT-Struktur oder unklare Prozesse sind versteckte Kosten, die der Käufer sofort vom Kaufpreis abzieht. Deshalb sind ein bis zwei Jahre Vorbereitungszeit so essenziell, um genau diese potenziellen Deal-Breaker frühzeitig aus dem Weg zu räumen.
Verhandlungsmacht entsteht nicht erst am Tisch, sie wird in den Jahren davor aufgebaut. Angesichts des drohenden Flaschenhalses 2027 bis 2029 läuft unvorbereiteten Inhabern schlichtweg die Zeit davon. Ein Verkauf sollte immer eine bewusste Entscheidung aus einer Position der Stärke sein, keine emotionale Notfall-Reaktion aus Erschöpfung oder Zeitnot. Sie sagen auch: Optionen sind die einzige echte Verhandlungsmacht für einen Verkäufer. Wie kommen solche Optionen zustande? Optionen entstehen durch echte Attraktivität für verschiedene Käufergruppen – seien es strategische Käufer, Finanzinvestoren oder unternehmerische Nachfolger. Dafür braucht es fünf Hebel: saubere Finanzen, nachhaltige Profitabilität, ein belastbares Netzwerk, geringe Inhaberabhängigkeit und eine klare strategische Story. Um die Inhaberunabhängigkeit zu testen, empfehle ich Gründern immer den «Smartphone-Test». Ich lernte im Ausland einen Unternehmer kennen, der sein KMU über Jahre so systematisiert hatte, dass er das operative Tagesgeschäft ausschliesslich über seinen Stellvertreter via Smartphone steuern konnte – er ging stets ohne Laptop in den Urlaub. Genau das sucht ein Käufer: ein autonomes, übertragbares System. Zudem muss man den Unternehmenswert richtig verstehen: Die Profitabilität bildet lediglich den Boden – der strategische Wert ist die Decke. Während Finanzinvestoren primär Cashflow und EBITDA-Multiples kaufen, erwerben strategische Käufer die Lösung für eine Lücke in ihrer eigenen Strategie. Sie wollen Ziele schneller, besser oder
kostengünstiger erreichen, als sie es aus eigener Kraft könnten – sei es durch ein einzigartiges Entwicklerteam, ein etabliertes Vertriebsnetz oder exklusive Marktzugänge. Wer präzise versteht, welchen strategischen Hebel er wirklich verkauft, verändert die Preisdiskussion am Verhandlungstisch grundlegend. Solche Premium-Targets generieren echte Nachfrage, wodurch der eigentliche Verkaufsprozess anschliessend extrem schnell und hocheffizient über die Bühne geht. Man hat den Eindruck, dass Unternehmensbewertungen immer komplizierter werden, weil neben Umsatzzahlen auch Governance- und IT-Strukturen beleuchtet werden müssen. Wie ist eine umfassende Bewertung überhaupt möglich? Die Due-Diligence-Prüfungen der Käufer sind heute deutlich umfänglicher geworden. Das liegt genau am angesprochenen Überangebot: Käufer nutzen Governance-, IT- oder Compliance-Themen als harte Filter, um Risiken auszusschliessen und Schwachstellen offenzulegen. Eine umfassende Bewertung ist nur möglich, wenn man
Worauf legen Sie beim Erstgespräch wert? Das Allerwichtigste für mich ist gegenseitiges Vertrauen. Der Verkauf eines Unternehmens ist keine einfache Transaktion; es ist ein komplexer Prozess, der lange dauert und den Inhaber auch emotional enorm fordert. Wir sprechen hier schliesslich vom Verkauf des eigenen Lebenswerks. In dieser Zeit müssen Berater und Unternehmer extrem eng zusammenarbeiten und offen auch über schwierige, unbequeme Themen sprechen können. Wenn die Chemie nicht stimmt und das Grundvertrauen fehlt, wird es sehr schwer, diesen Weg erfolgreich zu gehen. Wir suchen Inhaber, mit denen wir auf Augenhöhe eine echte Partnerschaft eingehen können. Interview: Rüdiger Schmidt-Sodingen
«Wir befinden uns mitten in einer historischen Nachfolgewelle, die zwischen den Jahren 2027 und 2029 ihren absoluten Höhepunkt erreichen wird.»
Private Equity, M&A NIEDERER KRAFT FREY AG OPINION
«Die Auswirkungen von M&A-Transaktionen werden langfristig gemessen»
Die Komplexität von M&A nimmt zu. Wie Spezialisierung, Private Credit und KI-Anwendungen den Markt und die rechtliche Beratung verändern, erläutern Dr. Philip Spoerlé und Dr. Ulysses von Salis, Partner der 1936 und damit vor genau 90 Jahren gegründeten Wirtschaftskanzlei Niederer Kraft Frey.
Herr Dr. Spoerlé, Herr Dr. von Salis, wie bewerten Sie die aktuellen M&A-Tätigkeiten in der Schweiz? Wir sehen in der Schweiz weiterhin einen starken und aktiven M&A Markt. Die Stabilität unseres (politischen) Umfelds hat gerade heute immer noch einen sehr hohen Wert. Käufer sind heute sehr fokussiert und spezialisiert, wissen somit genau, was sie suchen. Das hat auch zur Folge, dass es mehr mittelgrosse und kleinere Transaktionen gibt, weil hier insbesondere ein Stratege seine Geschäftstätigkeit zielgerichteter ergänzen kann. Das wiederum führte zu mehr Transaktionen mit tendenziell kleineren Volumina. Ein Schwerpunkt sind Technologien, wo die Schweiz vor allem dank der ETH und der EPFL weiterhin ein sehr aktiver und attraktiver Hotspot ist. Es gibt viele Beispiele, die zeigen, was das Label «Schweiz» und ein Bezug zur Schweiz weiterhin in der Welt bedeutet. Im Rahmen der stärkeren Fokussierung und Spezialisierung sehen wir auch vermehrt Konzerne, die sich von Geschäftssparten trennen, die nicht mehr zum strategischen Fokus gehören. Weiterhin sind Nachfolgelösungen vor allem für mittlere und kleinere Unternehmen ein wichtiger Treiber des M&A-Marktes. Zu erwähnen ist hier auch der Markteintritt verschiedener sogenannter «Search Funds», welche Managern den Wechsel ins Unternehmertum ermöglichen sollen, indem diese bei der Suche von passenden Unternehmen und der Finanzierung der Übernahme behilflich sind - dies im Gegensatz zu klassischen Private Equity-Fonds, die Manager zwar ebenfalls über Mitarbeiterbeteiligungen am Unternehmenserfolg teilhaben lassen, allerdings regelmässig in einem deutlich geringeren Ausmass. Verschiedene Industrien zeichnen sich durch den Trend zur Konsolidierung aus, und vor allem von Private
Equity gehaltene Unternehmen verfolgen eine aktive Expansionsstrategie mit der Bildung von Plattformen und Wachstum durch Add-ons. Ein weiterer Trend ist die Konsolidierung von Asset Managern mittels einer sogenannten «Hub-and-Spoke»-Strategie, bei dem Investment-Boutiquen aufgekauft werden, um dann unter einem gemeinsamen Brand weitergeführt zu werden. Wie sehr kann Private Credit den klassischen Bankenkredit ersetzen? Worauf sollten Unternehmen beim Kauf und bei der Finanzierung achten? Private Credit sorgt für eine willkommene Belebung im Markt der Finanzierungen von M&A-Transaktionen, insbesondere bei grösseren Transaktionen, bei Private Equity-Transaktionen und für Spezialsituationen. Vor allem gegenüber syndizierten Bankkrediten können Private Credit-Fonds schneller agieren, weil direkter mit einer kleineren Organisation und mit letztlich nur einem Entscheidungsträger verhandelt wird. Die von ihnen angebotenen Lösungen sind oft flexibler, pragmatischer und damit einfacher. Natürlich hat das alles auch seinen Preis. Akquisitionsfinanzierungen von einzelnen Banken und von Bankensyndikaten behalten in der Schweiz weiterhin eine wichtige Bedeutung. Wichtig ist beim Umgang mit Private Credit-Anbietern, diese richtig zu verstehen, die
strategische Ausrichtung der jeweiligen Anbieter gut zu kennen, um die langfristige Entwicklung der Finanzierung richtig einzuschätzen, und abzuschätzen, wie sich diese Finanzierungspartner bei Krisen verhalten werden. M&A-Transaktionen sind zwar kurzfristig zustande kommende Einmalereignisse, aber ihre Auswirkungen werden langfristig gemessen und eine richtige Weichenstellung in der Transaktion, auch was die Dokumentation betrifft, kann grosse Auswirkungen für die Weiterentwicklung und den Erfolg des Unternehmens haben. Daran muss man auch in der oft hoch getakteten Alltagshektik einer Transaktion denken, und nicht nur das Ziel, den Deal abzuschliessen in den Augen halten, sondern den Blick ebenso darüber hinaus Richtung Horizont richten. Die Komplexität von M&A Transaktionen wird erhöht, weil mit Private Credit-Anbietern zusätzliche Stakeholder mit eigenen Interessen hinzukommen. Auch die Möglichkeiten, eine massgeschneiderte Finanzierungslösung zu finden, werden dadurch grösser. Es braucht immer sehr viel, auf ganz verschiedenen Ebenen, damit eine M&A-Transaktion zustande kommt, und je mehr Lösungen im Markt angeboten werden, desto mehr Transaktionen können zustande kommen und erfolgreich sein. Für uns Anwälte ist diese Entwicklung sehr spannend, weil immer mehr Fäden in der Hand gehalten werden müssen und sich die verschiedenen Konstellationen auch in den rechtlichen Vereinbarungen unterschiedlich abbilden. Das erfordert viel Flexibilität im Denken und ein sehr gutes Verständnis vor allem der ökonomischen Zusammenhänge. Weil wir sehr viele verschiedene Situationen erleben, können wir in sehr vielen Konstellationen Lösungen aus unterschiedlichen Richtungen miteinbringen.
«Private Credit erfordert viel Flexibilität im Denken und ein sehr gutes Verständnis vor allem der ökonomischen Zusammenhänge.»
Adobe Stock ©iStockphoto.com/cofotoisme
Corporate Finance 17
Steckbrief Niederer Kraft Frey Niederer Kraft Frey wurde 1936 gegründet und ist eine führende Schweizer Wirtschaftskanzlei mit internationaler Ausrichtung. Sie bietet integrierte Beratung im gesamten Spektrum des Gesellschafts-, Finanz- und Wirtschaftsrechts und verfügt über eine langjährige Erfolgsbilanz bei der Bewältigung komplexer Herausforderungen, indem sie juristische Exzellenz mit unternehmerischem Fokus verbindet. Über Jahrzehnte hinweg hat NKF an den bedeutendsten und anspruchsvollsten Mandaten auf dem Schweizer Markt mitgewirkt. Im internationalen Team arbeiten mehr als 140 Anwältinnen und Anwälte, darunter 49 Partner.
Welche Auswirkungen haben die Fortschritte bei der KI auf die Durchführung von M&A-Transaktionen? Die Entwicklung von KI hat einen erheblichen Einfluss auf M&A-Transaktionen, insbesondere im rechtlichen Bereich. Das Erkennen von Auffälligkeiten im Datendickicht einer Due Diligence ist geradezu ein klassischer Anwendungsbereich für KI, ebenso die Erstellung der Kataloge der Gewährleistungen und Zusicherungen. Es entwickelt sich hier ein spannendes Zusammenwirken, um Risiken zu erkennen und Risiken über W&I-Versicherungen, deren Herangehens- und Denkweisen letztlich auch sehr auf Statistiken basieren, mehr zu kollektivieren und damit zu verbilligen, was es erleichtert, die übrigen Risiken unter den Parteien effizient aufzuteilen. Dies alles macht Transaktionen berechenbarer und hat damit eine katalytische Wirkung. Die Geschwindigkeit von Transaktionen dürfte weiter zunehmen. Wie verändert KI Ihren Beruf als M&ATransaktionsanwälte? Von einer Welt, in welcher KI die komplette Dokumentation halluzinationsfrei erstellt und selbständig erkennt, wer welche kommerziellen Interessen verfolgt, ist man heute noch weit entfernt. KI wird aber immer mehr zu einem zentralen Hilfsmittel für alle Dienstleister im Zusammenhang mit M&A-Transaktionen, und natürlich vor allem für die rechtliche Beratung, die sich als regelbasierte Materie besonders gut für KIAnwendungen eignet. Immer mehr von dem, was wir gerne «crunch work» nennen, übernimmt die KI. Das bringt grosse Effizienzgewinne mit sich. Anwälte müssen heute gute Prompter sein, um KI richtig einzusetzen. Klargestellt gehört aber, dass KI-Anbieter keine Haftung für die Richtigkeit der Beratung oder Dokumentation übernehmen – und es ist nicht absehbar, dass sich dies ändern wird. Die Einsatzmöglichkeiten von KI bei wichtigen Ausführungsarbeiten, also der «execution» von Transaktionen, sind zudem vorläufig noch sehr beschränkt. Gleichzeitig wird das, was einen guten Transaktionsanwalt ausmacht, immer wichtiger: unterliegende Ziele und Interessen der Klienten kennen und der anderen involvierten Parteien erkennen, richtiges Einschätzen von Situationen, Positionen und Gegenüber,
Philip Spoerlé ist seit 2022 Partner bei Niederer Kraft Frey. Der Co-Leiter des Transaktionsteams von NKF ist Spezialist für M&A-, Private Equity- und Finanzierungs-Transaktionen mit zusätzlichen Schwerpunkten auf komplexen Investitions- und Finanzierungsstrukturen und Sondersituationen.
Ulysses von Salis begann 2001 als Associate bei Niederer Kraft Frey und wurde 2006 Partner. Seine Schwerpunkte sind Private Equity- und M&ATransaktionen sowie Finanzierungen und er ist ein Spezialist für komplexe Fragestellungen und kreative Lösungen. Er wird von allen Legal Directories als führender Anwalt in seinen Tätigkeitsgebieten anerkannt, z.B. seit 2006 als «Best of the Best» für Private Equity. Mehr Informationen unter nkf.ch
Verhandlungsgeschick gezielt einbringen, kreative Lösungen entwickeln, die Probleme richtig adressieren und – ganz simpel, aber oft nicht gar nicht so einfach – mit Worten dafür sorgen, dass sich Parteien richtig verstehen. Was bedeuten diese Entwicklungen für Ihre Mitarbeiter bei NKF? Die Ausbildung unserer Mitarbeiter wird durch den Einsatz von KI herausfordernder, da das «Learning on the Job», und damit ein wichtiges Element jeder Ausbildung, durch KI stark verändert wird. KI erledigt immer mehr Arbeiten, die bisher einen grossen Teil der Tätigkeiten junge Mitarbeiter ausmachten, und ihnen auch die Möglichkeit gaben, in den Beruf hineinzuwachsen. Neben der Ausbildung als sehr gute Prompter für die KI müssen wir auch neue Konzepte entwickeln, wie wir Mitarbeiter zu erfahrenen Transaktionsanwälten ausbilden, die Spass an ihrer Arbeit haben.
18 Private Equity
Private Equity im Realitätscheck:
Adobe Stock
Wertsteigerung zwischen mehr Wettbewerb und KI
Eine «neue Ära» «Warten auf eine klügere Investitionswelle»: Kauf- und Verkaufsdruck steigen
E
VON RÜDIGER SCHMIDT-SODINGEN
Marktzyklus wirkt: die Unternehmensnachfolge». «Zehntausende KMU stehen in den kommenden Jahren vor einer ungelösten Nachfolgeregelung. Wo familieninterne Lösungen fehlen, werden Beteiligungsgesellschaften zur bevorzugten Alternative — sie führen Betriebe weiter, sichern Arbeitsplätze und ermöglichen Eigentümern einen geordneten Ausstieg.» Offensichtlich sind die ausbleibenden Transaktionen teilweise zu starren Investitionsmustern geschuldet. Der «Private Markets»-Report bemängelt jedenfalls, dass Investoren die Investmentlandschaft «oft durch die Brille starrer Klassifikationen», etwa «traditioneller» und «alternativer» Anlagen,
betrachten. «Diese Märkte schliessen sich jedoch nicht aus, sondern ergänzen sich. Private Märkte erweitern die Palette der Möglichkeiten bei Aktien und Anleihen und bieten einzigartige Wege für Diversifikation, Wachstum und Wertschöpfung.» Private Märkte könnten das «gesamte Investment-Toolkit» vergrössern, sprich: Ohne sie ist eine umfassende Anlagestrategie nicht möglich. Und während die einen auf mehr Selektion und in den Mittelstand drängen, da letzterer laut Swiss Seed Capital «das beste Verhältnis von Preis und Substanz» biete, hoffen andere gleichzeitig auf eine aktivere Steuerung der Beteiligung – und das endgültige Ende des undurchschaubaren «Financial
Fotocredit Adobe Stock
s könnte so einfach sein. Die 2025 veröffentlichte Studie «Private Markets in Switzerland: Scaling Innovation & Growth» der Asset Management Association Switzerland (AMAS), der Branchenvereinigung SECA und der Boston Consulting Group macht deutlich, wie Private Markets «mit einer gezielten Strategie» zu einer «tragenden Säule des Schweizer Finanzplatzes» werden können. Schaut man die Zahlen der letzten Zeit an, wird klar: Die Deals werden
weniger, dafür aber teurer. Der Kaufdruck («Dry Powder») steigt, der Verkaufsdruck («Exit-Stau») parallel auch. Nicht nur Schweizer PE-Fonds haben einen gut gefüllten Geldbeutel, der sich zwangsläufig öffnen muss. Anleger warten auf ihre Renditen – und die PEFonds suchen händeringend nach den geeigneten Unternehmen, in die sie investieren können. Die andere Seite der Medaille: Viele Fonds sitzen auf Firmen, die sie momentan nicht gewinnbringend verkaufen können. Die Beteiligungen kommen in die Jahre, das einbehaltene Kapital auch. Dazu, so die Swiss Seed Capital AG zur Halbzeit 2026, komme für die Schweiz «ein struktureller Faktor hinzu, der unabhängig von jedem
Müssen die alten Investitionsmuster aufgebrochen werden?
KI zieht in die Finanztheorie «Dynamische Datenanalysen stärken Fundamente»
I
n ihrem Artikel «AI Reshaping Financial Modeling», erschienen in der Fachzeitschrift npj Artificial Intelligence (Springer Nature Oktober 2025), beschreiben Frank Xing, Kelvin Du, Gianmarco Mengaldo, Erik Cambria und Roy Welsch die neue Schnittmenge von Finanztheorie und KI, wobei KI traditionelle Frameworks wie das Capital Asset Pricing Model (CAPM) zur Renditeberechnung oder die auf Diversifikation ausgelegte Markowitz-Portfolio-Optimierung entscheidend erweitere. Die besondere Qualität von KI liege darin, mithilfe von NLP und Machine Learning bisherige Schwachstellen durch Echtzeit-Stimmungen auszumerzen. KI könne zur präzisen
Engineering». «Die Multiplikator-Expansion ist tot. Operatives Alpha ist alles», schrieb Sebastian Popek von Aqua Capital Anfang des Jahres in einem LinkedIn-Post. Hugh MacArthur, Rebecca Burack, Alexander De Mol, Alexander Schmitz und Brian Krim von Bain & Company beschrieben das Warten auf eine klügere Investitionswelle in ihrem «Private Equity Midyear Report: Control the Controllable, Weather the Rest» Anfang Juni so: «Am frustrierendsten ist, dass an den Finanzmärkten grundsätzlich nichts kaputt ist. Aktienkurse, beflügelt von der (manchmal noch verhaltenen) KI-Euphorie, trotzen weiterhin allen Widrigkeiten. (…) Die Weltwirtschaft befindet sich nach wie vor im Aufschwung, und es ist reichlich Kapital für Transaktionen vorhanden. Die Anleihemärkte sind trotz der Unsicherheit im privaten Kreditsektor offen und funktionsfähig.» Was das für Private Equity bedeutet? «Angesichts des zunehmenden Drucks, Unternehmen zu kaufen und zu verkaufen, bräuchte es nicht viel, um in der zweiten Jahreshälfte eine Welle neuer Transaktionen auszulösen.» Ein «wirklich nachhaltiger Aufschwung» werde jedoch davon abhängen, ob der Markt längerfristig, also über mehrere Quartale ins Gleichgewicht findet. «Zweifellos wird sich die Lage irgendwann aufklären – das tut sie immer.» Man müsse anerkennen, dass für Private Equity eine neue, «wesentlich wettbewerbsintensivere» Ära begonnen habe: «Um in den kommenden Jahren dauerhaft überdurchschnittliche Renditen zu erzielen, bedarf es einer immer präziseren strategischen Ausrichtung und eines darauf abgestimmten Wertschöpfungssystems.»
Kalibrierung von Variablen eingesetzt werden, was die Interpretierbarkeit der Modelle im Vergleich zu reinen «Black Box»-Ansätzen erhöhe. Die Autoren werben in ihrer fünfseitigen Analyse dafür, dass «die Integration von KI in die Finanzwelt vorrangig darauf abzielen sollte, bestehende Modelle zu verbessern – durch die Einbeziehung alternativer Datenquellen und die Neukalibrierung wichtiger Variablen». KI könnte damit das geliebhasste Financial Engineering für höhere Spekulationsgewinne oder eine bessere Absicherung von Grossprojekten in die Neuzeit zu führen. Denn während Financial Engineering mit komplexen mathematischen Modellen und Derivaten arbeitet, kann KI
nun zusätzlich unstrukturierte Datenmengen in Echtzeit analysieren oder Vorhersagemodelle erstellen. «Insbesondere Modelle der natürlichen Sprachverarbeitung (NLP)» könnten eine «dynamische Schätzung von Eingaben, die Entdeckung nichtlinearer Muster, die Extraktion von Stimmungen aus Finanztexten und Prognosen sowie eine verbesserte Risikomodellierung ermöglichen und damit langjährige Einschränkungen traditioneller Rahmenwerke» adressieren. Der Einsatz von KI bewahre in diesem Zusammenhang «bis zu einem gewissen Grad» die Interpretierbarkeit, was «unerlässlich für die regulatorische Compliance und das Vertrauen der Investoren» sei. Konkret werden Modellentscheidungen der KI auf «intuitive, oft für Menschen nachvollziehbare Informationsquellen zurückgeführt». Quellenangaben machen aus dem KI-Einsatz also mitnichten ein VaBanque-Spiel. Finanzmodelle sollen durch den KI-Einsatz nicht nur empirisch besser, sondern auch verständlicher aufgebaut und entsprechend erklärt werden. Fast könnte man fragen:
Steht dank KI eine Demokratisierung von Private Equity bevor? KI biete «eine leistungsstarke Alternative zum Auf bau eines Asset-Pricing-Modells», sind sich die Autoren sicher. «Anstatt sich auf eine kleine Anzahl voreingestellter Faktoren zu verlassen, können Machine-LearningAlgorithmen riesige Datensätze nach renditerelevanten Mustern durchsuchen.» Aktuelle Forschung im Bereich Asset Pricing zeige zudem, dass «nichtlineare Modelle, wie Baum-Ensembles und neuronale Netze, die Messung und Aufschlüsselung von Risiko-Prämien von Vermögenswerten erheblich verbessern können, indem sie Dutzende oder sogar Hunderte von unternehmens- und volkswirtschaftlichen Eigenschaften gleichzeitig berücksichtigen». Spannend wird es, wenn KI neue Faktoren ins Spiel und die Risikobewertung bringt – und beispielsweise Marktstimmungen besser und schneller spiegeln kann, etwa durch wachsendes Sentiment in sozialen Medien und positive Gewinnüberraschungen. «Obwohl Sentiment unter Finanzforschern schon lange bekannt ist», so
die Autoren, «besteht eine wesentliche Veränderung in der KI-Ära darin, dass es aus der Analyse von Nachrichten und sozialen Medien abgeleitet wird, anstatt aus traditionellen Umfragen oder Ad-hoc-Proxys, was die Entdeckung komplexerer Verhaltensmuster ermöglicht.» Als konkretes Beispiel nennt der Artikel das Machine Learning von Calomiris und Mamaysky, die sich durch Millionen von Nachrichtenartikeln arbeiten und dabei zwischen wirtschaftspolitischen und unternehmensspezifischen Nachrichten trennen bzw. diese verschieden gewichten. So habe sich sehr deutlich gezeigt, «dass Märkte unterschiedlich auf Nachrichten reagieren, je nach semantischem Inhalt, was ein grundlegendes CAPM nicht berücksichtigen kann». Dies zeigt exemplarisch, wie KI die bestehenden Finanzmodelle erweitert und das Verständnis der Finanzmärkte fördert und letztlich transformiert. Das Zusammenwirken von Fachwissen und KI-Werkzeugen könnte die Komplexität der Finanzmärkte beherrschbar machen – womit auch Private Equity für mehr Investoren interessant und verständlich werden könnte.
Corporate Finance 19
M&A
HELVETICA CAPITAL OPINION
«Helvetica Capital steht für unternehmerisches Kapital von Unternehmern für Unternehmer» Nachhaltige Werte entstehen durch Menschen, Governance und eine langfristige Ausrichtung, sagt Philipp Berner, Geschäftsführer der Helvetica Capital AG. Im Interview spricht er über das «Helvetica Erfolgsrezept», mit Unternehmern, Unternehmerfamilien und Unternehmerkapital.
50‘000 Unternehmen suchen einen Nachfolger. Bis 2030 steht eine Rekordzahl von KMU zur Disposition. Wen oder was brauchen diese KMU, um weiterbestehen zu können? Basierend auf einer uns vorliegenden Kurzstudie liegt die Zahl sogar noch höher. Bis Ende 2030 stehen rund 168‘000 Schweizer KMU vor einer Eigentümerübergabe, wobei hier auch alle Kleinunternehmen miteingerechnet sind. Bei mittelständischen Unternehmen scheitert die Übergabe selten am fehlenden Interesse, sondern eher an der Frage, wer das Unternehmen mit ausreichend Kapital, unternehmerischer Führung und Geduld in die nächste Phase führen kann. Solche Firmen benötigen vor allem Eigentümer, die nicht auf einen schnellen Exit drängen, Kontinuität für Mitarbeitende, Kunden und Lieferanten gleichermassen sichern und zugleich das Netzwerk und die Mittel mitbringen, um weiteres Wachstum, sei es durch Internationalisierung oder durch Investitionen in neue Technologien oder in nebengelagerte Firmen, zu finanzieren.
Steckbrief Helvetica Capital Helvetica Capital ist eine unabhängige Schweizer Investorin. Gemeinsam mit Unternehmerfamilien und langfristigen institutionellen Partnern investiert sie in etablierte Unternehmen und begleitet deren Entwicklung ohne feste Haltedauer. Die Gesellschaft wurde 2015 gegründet; die Direktinvestmenterfahrung des Teams reicht bis 2010 zurück. Philipp Berner Philipp Berner ist Geschäftsführer der Helvetica Capital. Er verantwortet das Investmentportfolio von Helvetica und die Wertschöpfung in den Beteiligungen. Zuvor leitete er als Mitglied der RUAGKonzernleitung deren globale Aviation Division. Davor gründete er ein Technologieunternehmen für Satellitenkommunikationsstrukturen, das er neun Jahre lang aufbaute und 2000 verkaufte. So bringt er die Perspektive eines Unternehmers mit, der selbst ein Unternehmen aufgebaut, skaliert und verkauft hat. Er studierte an
Welche KMU haben es in Ihren Augen leichter als andere, Nachfolgekandidaten zu finden? Firmen mit stabilen, dokumentierten Ertragsverhältnissen und einer Organisation, welche von einem funktionierenden, gut eingespielten und professionellen Kaderteam geführt wird, sind grundsätzlich attraktiver als ein Unternehmen, welches beinahe komplett vom Gründer oder Geschäftsführer alleine abhängt. Als Investorin begrüsst die Helvetica Capital in der Regel Unternehmen mit einer klaren Marktstellung. Ein differenziertes und funktionierendes Geschäftsmodell mit Internationalisierungspotential ist für uns attraktiv. Wie gehen Sie bei der Finanzierung vor? Was machen Sie «anders»? Bei Helvetica Capital investieren wir direkt und gemeinsam mit Unternehmerfamilien sowie langfristigen institutionellen Partnern. Unsere Unternehmer-Investoren-Plattform arbeitet ohne feste Haltedauer. Wir übernehmen Verwaltungsratsverantwortung und unterstützen das Management bei Strategie, Wachstum und ausgewählten Akquisitionen. Wann wir eine Beteiligung veräussern, richtet sich nach der
der Hochschule St. Gallen (HSG) und an der University of Toledo (Ohio, USA). Mehr Informationen unter helvetica-capital.ch
Philipp Berner Geschäftsführer der Helvetica Capital
Entwicklung des Unternehmens und dem Marktumfeld, nicht nach dem Ablauf einer Fondslaufzeit. Wir bleiben unseren Unternehmen auch in schwierigen Phasen treu: Restrukturierungen und Turnarounds scheuen wir nicht, und wenn nötig, übernehmen wir auch selbst operative Verantwortung, um ein Unternehmen wieder auf Kurs zu bringen. Dabei profitieren wir von einem Team mit unternehmerischer Führungserfahrung und einem breiten Netzwerk. Ein gutes Beispiel dafür ist NÜSSLI, eine auf temporäre Eventstrukturen spezialisierte Unternehmung (bekannt durch bspw. das Stadion fürs
Adobe Stock
Herr Berner, welche Bedeutung hat der Mittelstand für die Schweiz – und was folgt daraus für die unzähligen anstehenden Nachfolgen? Der Mittelstand ist das Rückgrat der Schweizer Wirtschaft und stellt den grössten Teil der Arbeitsplätze und einen erheblichen Teil der industriellen Wertschöpfung im Land. Der Schweizer Wohlstand basiert dementsprechend auf unserer vielfältigen KMU-Landschaft. Viele dieser Unternehmen sind über Generationen gewachsen, oft mit einer sehr engen Bindung an eine Eigentümerfamilie. Wenn nun in den kommenden Jahren ein grosser Teil dieser Firmen die Eigentümerfrage aufgrund von Nachfolgethemen klären muss, geht es nicht nur um einzelne Übergaben, sondern letztlich auch um die Substanz des Schweizer Wirtschaftsstandortes als Ganzes. Insbesondere bei generationenübergreifenden Unternehmen im Familienbesitz ist nicht nur die Kontinuität des Geschäftes, sondern auch der Know-how Transfer essenziell. Als Direkt- und Mehrheitsinvestor sehen wir unsere Aufgabe darin, in diesen Übergang mit unternehmerischem Kapital Kontinuität sicherzustellen.
Eidgenössische Schwing und Älplerfest). Ende 2017 investierte ein von Helvetica Capital geführtes Unternehmerkonsortium in einer Sondersituation in NÜSSLI. Wir haben die Entwicklung des Unternehmens über mehr als acht Jahre begleitet. Im August 2026 wurde der Zusammenschluss mit eps im Rahmen einer Nachfolgelösung angekündigt. Die neue Gruppe verbindet komplementäre Leistungen und beschäftigt insgesamt 820 Mitarbeitende. NÜSSLI bleibt in Hüttwilen verankert. Woran orientieren Sie sich bei der Finanzierung? Massgebend ist die nachhaltige Substanz: ein tragfähiger, wiederkehrender Cashflow, die Qualität von VR und Geschäftsleitung unterhalb der Eigentümerebene und das langfristige Entwicklungspotenzial. Ein angemessener Kaufpreis, eine solide Finanzierung und attraktive langfristige Renditen bleiben dabei zentral. Unsere Haltedauer richtet sich nach der Entwicklung des Unternehmens und nicht nach einem vorgegebenen Ausstiegsdatum. Immer wieder wird gefordert, dass Unternehmen auch über den Branchenrand schauen sollen. Das tun Sie im Grunde, oder? Ja, wir sind bewusst branchenunabhängig mit Schwerpunkt auf industrielle Unternehmen mit einem starken
«Wir beteiligen uns mit unternehmerischem Kapital ohne feste Haltedauer, aber mit Fokus auf die beste strategische Lösung fürs Unternehmen.»
Dienstleistungsanteil. Unser Portfolio reicht von Waschtechnologie über Präzisionsfertigung bis zur Stromversorgungstechnik. Das ist kein Zufall; wir suchen unternehmerische Qualität, eine robuste Marktposition und ein Management, mit dem die Partnerschaft funktioniert, nicht eine spezifische Branche. Es geht bei Ihren Finanzierungslösungen auch darum, Schweizer Know-how im Land zu halten? Absolut, das ist für uns ein zentrales Thema. Ein gutes Beispiel hierfür ist Schulthess Waschtechnik: Wir haben das Unternehmen als eigenständige Firma wieder in Schweizer Mehrheitsbesitz zurückgeführt. Bei einer Übernahme durch einen ausländischen Strategen besteht immer das Risiko, dass Entscheidungskompetenzen, Knowhow und Arbeitsplätze aus der Schweiz abwandern. Als Schweizer Direktinvestor mit einem Netzwerk aus erfolgreichen Unternehmerfamilien können wir diese Substanz im Land halten, ohne die operative Unabhängigkeit des Unternehmens zu gefährden. Rechnen Sie damit, dass einige lukrative KMU aufgrund der schieren Anzahl von benötigten Nachfolgen auf der Strecke bleiben? Ja, damit muss man realistischerweise rechnen. Bei einer solch hohen Anzahl an anstehenden Nachfolgefragen gibt es nicht genügend spezialisierte Investoren und Nachfolger, um jedes Unternehmen aufzufangen. Oft scheitert es jedoch nicht am fehlenden Interesse, sondern an der Planung. Ein zu später Start, die Nachfolgeregelung aufzugleisen, unrealistische Preisvorstellungen oder eine zu grosse Abhängigkeit vom Gründer. Deshalb werben wir für eine frühzeitige und schrittweise Herangehensweise für die Nachfolge. Je früher, desto grösser die Chance einer langfristigen und werthaltigen Lösung.
Adobe Stock
20 Die Schweiz im Wettbewerb
D
VON RÜDIGER SCHMIDT-SODINGEN ie IMD Business School in Lausanne bewertete für ihre «Weltrangliste der Wettbewerbsfähigkeit» erneut 70 Länder in den Kategorien Wirtschaftsleistung, Regierungsund Unternehmenseffizienz sowie Infrastruktur. Die Schweiz landete in der aktuellen Edition auf Platz 3 – und musste die Spitzenposition des Vorjahres an Singapur abgeben. Platz 2 ging an Hongkong. Hauptgrund für das Abrutschen auf die Bronzestufe ist die Wirtschaftsleistung, die 54,9 Punkte erreichte und sich damit um 24 Plätze verschlechterte. Während der internationale Handel sogar einen Platz gut machen konnte, fielen die internationalen Investitionen um 35 Plätze. Die Schweiz ist in diesem Sektor nur noch auf Platz 41 – nach Platz 6 im Vorjahr. Dazu heisst es in der Bewertung: «Die Direktinvestitionsströme ins Ausland schlugen in einen Abfluss von lediglich 0,25 Mrd. US-Dollar um, während die Direktinvestitionsströme aus dem Ausland mit -60,71 Mrd. US-Dollar stark negativ ausfielen und derselbe Wert – gemessen am BIP – auf -6,26 Prozent sank.» Während die Regierungseffizienz und die Infrastruktur erneut den Goldstandard erreichten, blieb die Geschäftseffizienz ebenfalls unverändert – auf Platz 6. Dass es am Arbeitsmarkt um sechs Plätze nach oben ging, wurde von den etwas schlechteren Managementpraktiken (nun Platz 10 statt 9) und offensichtlich leicht unschärferen Einstellungen und Werten (Platz 16 statt 13) wieder ausgeglichen. Die Plätze hinter der Schweiz sicherten sich Taiwan, die Vereinigten Arabischen Emirate und Dänemark.
To Do: «Sicherstellung eines nachhaltigen Wirtschaftswachstums»
Als Herausforderungen für die Schweiz formuliert die Bewertung die «Sicherstellung eines nachhaltigen Wirtschaftswachstums vor dem Hintergrund protektionistischer Tendenzen und einer Schwächung des multilateralen Handelssystems». Auch eine «Verbesserung und Diversifizierung des Zugangs zu ausländischen Märkten» und die «Sicherstellung wirtschaftlich effizienter und unternehmensfreundlicher Regulierung» gehörten auf die hiesige To-Do-Liste. Als zwei letzte Punkte nennen die Analysten die «Stärkung des Wettbewerbs im heimischen Sektor» und eine «Verbesserung der Nachhaltigkeit der öffentlichen Finanzen und Rentensysteme». Hier wird unmissverständlich die Politik adressiert, die weiterhin nicht nur effizient, sondern auch ideenreich sein darf. Die Zahlen und die Empfehlungen aus Lausanne skizzieren bereits ein Problem, das die Ende Juni veröffentliche, siebte Ausgabe des «Swiss Managers Survey» dann klar benennt: Geopolitische Unsicherheiten werden noch länger eine Rolle spielen – und auch das Wirtschaften der Schweizer Unternehmen massgeblich beeinflussen oder erschweren. Die Studie der ZHAW School of Management and Law, der Scuola universitaria professionale della Svizzera italiana (SUPSI) und der Haute École de Gestion Arc (HEG Arc), die partnerschaftlich von vier
Die Zeit des Nachjustierens Zwei Plätze nach unten: Die Schweiz erreicht im Ranking der wettbewerbsfähigsten Volkswirtschaften der Welt derzeit Platz 3. Was heisst das für Unternehmen, die Politik und das weitere Vorgehen? Handelskammern getragen wird, hat den Titel «Geopolitischer Gegenwind» – und unterstreicht, dass Unternehmen zunehmend überdenken müssen, «wo sie tätig sind, von welchen Partnern und Märkten sie abhängig sind und wie stark sie Risiken ausgesetzt sind, die weit ausserhalb ihrer direkten Kontrolle liegen». Von Mitte Mai bis Anfang Juni befragte die Studie 332 Führungskräfte aus der gesamten Schweiz zum geopolitischen Umfeld, zur allgemeinen Wettbewerbsfähigkeit der Schweiz, zu nötigen Anpassungen, möglichen Strategien und Veränderungen bei den wichtigsten Partnern. Rund zwei Drittel der befragten Managerinnen und Manager «gehören der höchsten Führungsebene an (Verwaltungsrat, Geschäftsleitung und oberes Management), wodurch die Ergebnisse einen direkten Einblick in die strategische Entscheidungsfindung Schweizer Unternehmen ermöglichen». Ihre Businesslage benoten 90 Prozent der Befragten der Sektoren Industrie und Dienstleistungen mit «Befriedigend» oder besser. Allerdings hat sich «das obere Ende der Industrie» deutlich verbessert: Der Anteil der Note «Sehr gut» hat sich auf 24 Prozent «etwa verdoppelt, während die Mitte geschrumpft ist». Dienstleistungen bewerten die Geschäftslage überwiegend mittelgut, während die Industrie häufiger die Bestnote anführt. Beim Ausblick setzen die Führungskräfte auf Stabilität – und erwarten keine
deutlichen Veränderungen. 37 Prozent der Industriemanager erwarten in den kommenden sechs Monaten gute Geschäfte, sechs Prozent sogar sehr gute. Bei den Dienstleistungen rechnen ebenfalls sechs Prozent mit einem sehr günstigen Geschäftsverlauf, aber lediglich 33 Prozent stellen sich auf eine günstige Businesslage ein. Fast die Hälfte der Führungskräfte aus dem Dienstleistungsbereich sieht für die nächste Zukunft eine unveränderte Lage. Beim Thema Wettbewerbsfähigkeit loben 60 Prozent der Führungskräfte die Stärken bei Innovation und Mitarbeiterqualifikation, rund 75 Prozent geben die hohen Kosten als grösste Schwäche an. Unterm Strich, so die Schlussfolgerung, konkurrieren Schweizer Unternehmen «nicht über Kosten, sondern über Innovation, Qualifikation und hochwertige Wertschöpfung». Ein ähnliches Bild ergibt sich bei der Qualität der Produkte,
die insgesamt qualitativ hochwertiger seien und termingerecht geliefert würden.
Die Geopolitik bereitet Kopfschmerzen
Wie sehr die Geopolitik die Geschicke der Schweizer Unternehmen bestimmt, zeigt sich im letzten Teil der Studie, in der sich nur «8 Prozent der Industrie- und 13 Prozent der Dienstleistungsunternehmen keiner Exponierung ausgesetzt sehen». Die Industrie ist dabei deutlich stärker betroffen: 30 Prozent der Industrieunternehmen fühlen sich stark oder sehr stark geopolitischen Risiken ausgesetzt, bei den Dienstleistern sind es hingegen nur 14. Das bedeutendste Risiko stellen für 30 Prozent der Führungskräfte gestörte Lieferketten dar, danach folgen in leichten Abstufungen «Wechselkurs- und Finanzmarktvolatilität», Cyberrisiken, Zölle und Energiepreise.
«Zwei Drittel der Industrieund fast drei Viertel der Dienstleistungsmanager rechnen nicht damit, dass sich die Geopolitik beruhigen wird.»
Summa summarum rechnen zwei Drittel der Industrie- und fast drei Viertel der Dienstleistungsmanager nicht damit, dass sich die Geopolitik beruhigen wird. Im Gegenteil. Die Industrie stellt sich zu 25 Prozent auf leicht oder stark steigende Risiken ein, der Dienstleistungsbereich zu 15. Optimistisch sind lediglich acht Prozent der Industrie- und 12 Prozent der Dienstleistungschefs – sie rechnen mit einer leichten Entspannung in der nächsten Zeit. Als Antwort auf die Dauerkrisen der Welt haben 38 Prozent bereits ihre Lieferketten angepasst, zu 29 Prozent ihr Geschäft auf weitere Märkte ausdehnt oder, zu 27 Prozent, Puffer aufgebaut. Zwei besondere Auswirkungen betreffen das Inland: So stellen 28 Prozent der befragten Unternehmen bereits kein neues Personal mehr ein, während 22 Prozent ihre Investitionen verschoben haben. Allerdings sagen die Zahlen auch, dass gut die Hälfte der Unternehmen weiterhin keine Investments verzögern oder Einstellungsstopps verhängen will. In der Gunst der Schweizer Unternehmen sind Indien und die EU als Handelspartner um 38 und 30 Prozent gestiegen, während die Golfregion und die USA mit 46 und 68 Prozent als negativere Standorte bewertet wurden. Für die Schweiz, so die vielleicht wichtigste Konklusion der Studie, wird angesichts anhaltender Krisen «die Fähigkeit, Resilienz aufzubauen und gleichzeitig ihre Innovations- und Qualitätsvorteile zu sichern, zu einem entscheidenden Wettbewerbsfaktor».
Corporate Finance 21
Steuerplanung
TAX ANGELS OPINION
«Ein zentrales Problem ist, dass die verschiedenen Länder ihre Steuerregeln ständig anpassen» Steckbrief
Wie lassen sich Vermögen auch grenzüberschreitend steuerlich optimieren? Wie sehen rechtssichere Steuerstrukturierungen aus? Der internationale Steuerberater und Wirtschaftsprüfer Sebastian Engel, Inhaber der HighLevel-Boutiquekanzlei TaxAngels, erläutert, wie eine erfolgreiche Steuerund Vermögensplanung gelingen kann.
Herr Engel, wie können grosse Unternehmen oder vermögende Personen ihre Steuerlast senken? In meinen 20 Jahren Beratungspraxis habe ich sehr oft beobachtet, dass Unternehmer primär auf ihr Geschäft fokussiert sind und mit Steuern und allen Dingen, die nicht zum Kerngeschäft gehören, nicht viel zu tun haben wollen. Auch Elon Musk beschäftigt sich vor allem mit seinen Raketen und hat wenig Ahnung von Steuerstrukturen. Er muss sich auf seinen Beirat verlassen. Viele Unternehmer haben vor 20 oder 30 Jahren oder vor mehreren Generationen ihr Geschäft mit einer Gesellschaft oder einer bestimmten Struktur gestartet. Das Geschäft läuft und läuft und sie verdienen Geld. Aber sie haben niemals optimiert. In meiner Beratungspraxis habe ich mittlerweile mehr als 1‘000 Fälle betreut. Ja, man kann immer etwas optimieren, selbst wenn es nur punktuell ist. Ich berate allerdings zweckgebunden. Das heisst: Die Steuer kann ich immer optimieren, aber jede Massnahme muss auch zu den Zielen und der Lebenssituation des jeweiligen Unternehmers und Mandanten passen. Standardlösungen gibt es also eher selten? Richtig. Jeder Fall ist anders und muss einzeln angeschaut werden. Ich war letztens in Monaco auf einem zweitägigen Investment-Event, wo es auch um Steuern ging. Da stellte sich jemand hin und sagte, er habe eine Struktur für alle Fälle. Eine solche Struktur gibt es aber nicht. Man sieht das auch viel im Internet, wo ständig für Stiftungen, Genossenschaften oder Holdings geworben wird. «Machen Sie es so – und alles wird gut!» Das ist vollkommener Unsinn. Da werden Lösungen verkauft, die manchmal funktionieren und manchmal nicht. Ich selbst habe noch nicht zwei gleiche Fälle gehabt. Schubladen mit fertigen Lösungen bringen nichts. Wie schwierig ist eine internationale Steuerstrukturierung? Extrem schwierig. Zum einen brauchen Sie jemanden, der das Wissen hat. Und dieses Wissen bekommen Sie nicht von heute auf morgen. Ich hatte in den
TaxAngels Als Spezialist für internationales Steuerrecht berät Sebastian Engel seit über 20 Jahren vermögende Privatpersonen, Unternehmerfamilien, internationale Family Offices, Banken, DAX-Vorstände und Finanzdienstleister bei der strategischen Strukturierung, Optimierung und Besteuerung erheblicher Vermögen. Im Fokus stehen komplexe grenzüberschreitende Fragestellungen und die Bedürfnisse besonders diskretionsorientierter Mandanten in der Schweiz und Deutschland.
ersten Jahren meines Berufslebens keine Ahnung von Steuern. Erst später habe ich mich dann damit beschäftigt. Es braucht mehrere Jahre Erfahrung, bis Sie verstehen, wie die verschiedenen Teile ineinandergreifen. Zur nationalen Ebene kamen dann die internationalen Aspekte dazu. Ein zentrales Problem liegt darin, dass die verschiedenen Länder ihre Steuerregeln ständig anpassen. Das, was vor zehn, fünf oder zwei Jahren noch funktioniert hat, funktioniert plötzlich nicht mehr. Und in Ländern wie Deutschland liegen neue Gesetze bereits im Keller. Ein Beispiel: Ich habe vor genau zwei Jahren eine sehr komplexe Stiftungsstruktur gebaut. Dabei hatten wir initial 35 Millionen Euro Erbschaftsteuer. Diesen Betrag konnten wir jedoch über eine gesetzliche Billigkeitsregelung auf 200.000 Euro reduzieren. Abgesichert haben wir das Ganze über eine verbindliche Auskunft in Nordrhein-Westfalen. Es hat ein Jahr gedauert, bis wir die Zulassung dafür erhalten haben. Während dieser Zeit hat die Aufsichtsbehörde alle Stiftungen ausgesetzt. Nun allerdings wird das Gesetz geändert und die Struktur funktioniert in Zukunft wohl nicht mehr. Sie können also heute ein Konzept entwickeln – und schon morgen funktioniert es nicht mehr. Wie viel Unruhe bringen die aktuellen geopolitischen Entwicklungen und verschiedenen Regulierungen in die grenzüberschreitende Steuerplanung? Sie bringen viel Unruhe. Ich führe im Moment fünf bis zehn Erstgespräche am Tag – mit Unternehmern, die ein Vermögen zwischen 10 Millionen und einer Milliarde haben. Einer besitzt sogar ein Unternehmervermögen von 30 Milliarden. Viele von diesen Unternehmern haben keine Lust mehr, speziell in Deutschland. Die hohen Steuerlasten
sind das eine. Das andere ist der Umstand, dass der Staat immer mehr von den Vermögen haben will. Deswegen wollen viele Unternehmer raus aus Deutschland, raus aus der EU und Europa. Allerdings sind bereits Gesetze in Arbeit, die ein Weggehen unmöglich machen. Fakt ist: Die Staatsverschuldung nimmt in einigen Ländern dermassen zu, dass sie nur mit Steuern abbezahlt werden kann. Die Menschen müssen länger arbeiten – und diejenigen, die Vermögen haben, sollen dieses abgeben. Wenn die Unternehmen Gelder und Vermögen verlieren, verlieren sie auch Wettbewerbsfähigkeit? Ja, und man muss sich fragen, ob das nicht sogar gewünscht ist. Meiner Einschätzung nach geht Europa in Richtung des US-Konzepts. So könnten Deutschland, Frankreich oder Italien bald eine Besteuerung nach der Staatsbürgerschaft, wie in den USA, und nicht mehr nach der Ansässigkeit vornehmen. Man muss sich vergegenwärtigen, dass Vermögen letztlich menschlichen Einfluss bedeutet. Am Ende steht immer ein Mensch – auch in unseren KI-Zeiten. Und ein Mensch hat vor allem Einfluss auf sein Vermögen. Nicht nur in der Schweiz stehen unzählige Nachfolgen an. Was bedeutet das für die Vermögensplanung oder -kontinuität? Nachfolgen haben mehrere Aspekte. Einmal ist die Nachfolge ein sehr emotionales Thema für Unternehmer. Sie geben etwas ab, was sie ein ganzes Leben lang aufgebaut haben. Das ist auch der Grund, warum viele ihre Nachfolge lange aufschieben. Zu lange. Ich habe teilweise Anfragen von Unternehmern, die 90 Jahre alt sind. Wenn mich jemand fragt, wann er die Nachfolge planen soll,
«Ich selbst habe noch nicht zwei gleiche Fälle gehabt. Schubladen mit fertigen Lösungen bringen nichts.»
sage ich immer: Genau jetzt. Man weiss nie, was passieren wird. Wenn ein Unfall passiert und die Nachfolge nicht geregelt ist, leiden die Nachkommen doppelt. Nachfolgen sind aber auch ein finanzielles Thema, weil sie im Zweifel immer eine Steuerlast bedeuten. Sie müssen Schenkungs- oder Ersatzsteuer zahlen und müssen dazu an die Substanz des Unternehmens gehen. Plötzlich wird die Zerschlagung des Unternehmens ein Thema. Auch hier gibt es keine generellen Lösungen. Wann macht eine Familienstiftung als Nachfolgeinstrument Sinn? Eine Familienstiftung macht nicht primär aus steuerlichen Gründen Sinn, sondern wenn ich eine geordnete Nachfolge jenseits eines Testaments regeln will. Also dann, wenn man die gesetzliche Erbfolge umgehen und verhindern möchte, dass jemand Unsinn mit dem Vermögen macht. Nehmen wir als Beispiel das Unternehmensvermögen: Sie haben einen Unternehmer, der vier operative Gesellschaften in vier Ländern besitzt. Darüber steht eine Holding, und er hält deren Anteile im Privatvermögen. Wenn er nichts unternimmt und stirbt, dann erben seine Ehefrau und die Kinder zu gleichen Teilen nach der gesetzlichen Erbfolge. Wenn er ein Testament hat, bekommt zwar eine bestimmte Person die Anteile – das bedeutet aber auch, diese Person kann die Anteile oder das ganze Unternehmen verkaufen und damit machen, was sie will. Wenn ich die Anteile jedoch in eine Stiftung einbringe, gehören sie der Stiftung. Und eine Stiftung gehört niemandem; sie ist ein eigenes Vermögen ohne Gesellschafter. Das heisst: Niemand ausser dem Stiftungsrat entscheidet, was mit den Anteilen passiert. Der Stiftungsrat ist normalerweise nicht der Erbe, sondern ein unabhängiger Dritter, der das Vermögen exakt nach den Vorgaben des Erblassers oder Schenkers verwaltet. Das ist also eine Form von Generationenschutz. Das habe ich schon sehr oft gemacht – und zwar genau aus diesem Grund: Der Unternehmer sagt sich, wenn er stirbt und seine Kinder die Anteile direkt bekämen, würden sie alles verkaufen. Und genau das will er nicht. Hier bietet die Stiftung den passenden Schutz.
Sebastian Engel studierte Betriebswirtschaftslehre an der Ludwig-Maximilians-Universität in München mit den Schwerpunkten Steuerrecht, Rechnungswesen und Privatrecht. Nach Stationen bei renommierten Beratungsgesellschaften in Deutschland führte ihn sein Weg zu einer der Big-Four-Gesellschaften nach Zürich, wo er internationale Mandate mit besonderer Komplexität betreute. Er ist in Deutschland zugelassener Wirtschaftsprüfer und Steuerberater sowie Revisionsexperte in der Schweiz. Mehr Informationen unter taxangels.ch
Welche Herausforderungen ergeben sich derzeit bei der Doppelbesteuerung? Also wir haben in der Praxis viele grenzüberschreitende Fälle, in denen beide Länder die Ansässigkeit des Steuerpflichtigen oder des Unternehmens beanspruchen, sodass in beiden Ländern Steuern festgesetzt werden. Und ja, das Doppelbesteuerungsabkommen weist die Besteuerungsrechte eigentlich ganz klar zu. Aber wenn das in der Praxis nicht gelebt wird, muss ich mir das Recht erst erkämpfen. Und das dauert Jahre. Das heisst, ich gehe erst einmal in beiden Ländern in ein Einspruchsverfahren und ziehe vor Gericht. Wenn es dann dort nicht entschieden wird oder zu unseren Ungunsten ausfällt, muss ich in ein Verständigungsverfahren gehen. Ein Verständigungsverfahren kann Jahre dauern – und der Ausgang ist oft eine 50:50-Entscheidung. Oftmals wird leider nicht im Sinne der jeweiligen Abkommen, sondern nach Willkür entschieden. Allein die Frage, wo ein Mensch ansässig ist oder wo er seinen Lebensmittelpunkt hat, wird beispielsweise in Deutschland und der Schweiz ganz unterschiedlich ausgelegt.
22 Demografie Neu und alt braucht jung
Die Lenker von morgen
D
Arbeit, Kräfte, Mangel
Eine aktuelle SECO-Studie konstatiert, dass sich der Fach- und Arbeitskräftemangel in den kommenden Jahren noch verschärfen wird. Was können Unternehmen dagegen tun – und wie geht Wachstum ohne passende Talente?
D
VON RÜDIGER SCHMIDT-SODINGEN er demografische Wandel fällt meistens dann auf, wenn Buslinien ihre Fahrpläne ausdünnen oder die Bäckerin einzelne Kundinnen und Kunden anspricht, ob sie nicht einmal hinter der Theke stehen wollen. Alternde Belegschaften und zu wenig Nachwuchs sind in zahlreichen Unternehmen ein Dauerthema. Denn was nützt der schönste Business-Plan, wenn keiner da ist, der ihn in fünf oder zehn Jahren umsetzt? Vom plötzlichen Durchbruch des Startups, das von heute auf morgen mehr Personal braucht, ganz zu schweigen. «In der Schweiz herrschte in den vergangenen Jahren ein ausgeprägter Arbeitskräftemangel», stellt die im April veröffentlichte Studie «Arbeitskräftemangel in der Schweiz: Ursachen und Auswirkungen» des Staatssekretariats für Wirtschaft SECO fest. «Anhand einer Literaturanalyse und einer repräsentativen Unternehmensbefragung mit 1‘624 Teilnehmenden» kommt die Studie zu dem Ergebnis, dass der Mangel nicht ab-, sondern weiter zunimmt: «Zwei Drittel der teilnehmenden Unternehmen haben Schwierigkeiten, Personal zu rekrutieren oder zu halten. Eine von drei Stellen sei schwer zu besetzen. Die Mehrheit der Antwortenden erwartet eine Verschärfung des Mangels in den kommenden fünf Jahren.»
Adobe Stock
Alternde Bevölkerung, erfolgreiche Unternehmen
Auch wenn der Arbeitskräftemangel in der Schweiz nur mittelstark ausgeprägt sei, bedeute er doch einen einschneidenden Wandel, der Unternehmen, Arbeitnehmer, Kunden und Verbraucher gleichermassen trifft. Zwischen
2010 und 2024 war die Vakanzrate «am höchsten in den Bereichen IT, Forschung und Finanzen, während sie im Kultur-, Immobilien- und Bildungssektor am tiefsten ausfiel», so die von Klaus Abberger, Flurin Jacomet, Nicolas Marti, Miriam Prater, Michael Siegenthaler und Stefanie Siegrist in der Reihe «Grundlagen für die Wirtschaftspolitik» publizierte Studie. Als Hauptfaktor des Mangels nennt die Untersuchung die alternde Bevölkerung und den wirtschaftlichen Erfolg hiesiger Unternehmen, während mehr Teilzeitmodelle, angebliche Freizeitpriorisierungen oder lokale Bildungs- oder Qualifizierungs-
Adobe Stock
er Kampf um die Talente hat längst begonnen. 150 Jahre alte Unternehmen buhlen mit Startups um den Nachwuchs. Auf der einen Seite ist es undenkbar, dass Busse und Bahnen nicht mehr im gewohnten Takt fahren. Auf der anderen Seite hoffen neue Unternehmen, dass schicke digitale Unternehmenskonzepte «natürlich» die Jugend anziehen. Die aber ist durchaus gespalten. Angesichts von KI-Hype und Smartphone-Dauernutzung dämmert es den ersten, dass es ein Leben jenseits der Bildschirme gibt – und weiterhin geben sollte. Von daher haben Bus- und Bahnbetriebe durchaus gute Karten, wenn sie über ihre Kundensysteme nach Nachwuchs suchen oder Quereinsteiger an die Lenkräder und Steuerknüppel bitten. Lieben Sie Ihre Stadt? Warum fahren Sie dann nicht täglich durch sie hindurch und befördern dabei gleichzeitig noch Menschen? Der ÖV wird zentral für eine neue, dringend benötigte Mobilität sein. Die Geschichte vom einsamen Busfahrer gilt längst nicht mehr, denn die Betriebe legen Wert auf Teamwork, Weiterbildungen und schnelle Hilfe, wenn es irgendwo einmal klemmt. Auch die touristischen Orte arbeiten mit Hochdruck an einer Lösung, um junge Menschen für die Gastronomie und die tägliche Arbeit in Hotels und Restaurants zu begeistern. Wenn Dörfer oder Gemeinden weiter ausdünnen, weil die Menschen in die Städte ziehen, wird die Arbeit in den lukrativen Winter- oder Sommermonaten schwieriger. Von der Pflegebranche, die seit Jahren unter Personalmangel leidet und deren Funktionieren im «Notfall», wenn Oma oder Opa plötzlich einen Platz brauchen, als selbstverständlich angesehen wird, wird man ebenfalls noch hören. Wie attraktiv ist es, wenn sich Menschen um Menschen kümmern, gerade dann, wenn nachts oder mittags Roboter um die Betten kurven? Aber auch die Wissensarbeiter in den Büros brauchen Nachwuchs und Menschen, die mit der neuen Technologie zusammenarbeiten. Auch hier braucht es Menschen, die steuern wollen – nicht Gefährte, sondern Geräte oder Visionen. Und auch hier geht es um die Zukunft und ums Geld, um sichere Einnahmen und Kunden, die nur dann da sind, wenn hinter einem Unternehmen Menschen mit Ideen und Verantwortungsbewusstsein vermutet werden. Das sehen Investoren ähnlich, wenn sie mit Blick auf die Zukunft weiterhin die Menschen in einem Unternehmen zählen, nicht die Maschinen.
zu Effizienzsteigerungen und Technologieadaption, aber gestiegene Kosten und fehlendes Fachwissen können das Produktivitätswachstum hemmen. Arbeitskräftemangel kann zudem die Qualität zentraler Versorgungssysteme beeinträchtigen.» Schweizer Unternehmen, die international tätig sind, stehen dabei vor einer doppelten Herausforderung. Einmal müssen neue Mitarbeitende für die Zentrale in der Schweiz gefunden werden. Im nächsten Schritt geht es auch um die Zweigstellen in anderen Ländern, wo teilweise ebenfalls ein Fachkräftemangel herrscht. Die Ansprache und Sicherung
«Zwei Drittel der Unternehmen haben Schwierigkeiten, Personal zu rekrutieren oder zu halten.» unterschiede keine grosse Rolle spielten. «Die Beiträge des Strukturwandels, der Digitalisierung, des attraktiven Umfelds für internationale Firmen und der Unternehmenssteuern zum Mangel» seien allerdings «wenig erforscht». Es sei jedoch davon auszugehen, dass der wirtschaftliche Strukturwandel «die Tätigkeits-, Berufs- und Branchenstruktur» verändere und «so die Arbeitsnachfrage quantitativ und qualitativ» beeinflusse, sprich einen Arbeitskräftemangel verursachen könne. Letzterer führe für Firmen zu steigenden Personalkosten und einer Schmälerung von Wettbewerbsfähigkeit, Wachstum und Profitabilität. «Der Einfluss von Arbeitskräftemangel auf die betriebliche Produktivität ist ambivalent: Zwar setzt der Mangel Anreize
von Talenten wird zur existentiellen Herausforderung, die Personalabteilung zur kritischen Infrastruktur innerhalb des Unternehmens.
Mehr Frauen und Arbeitnehmer 60+ als Lösung
Als Lösung diskutiert die Studie neben der Zuwanderung, die durchaus komplex, sprich in zwei Richtungen wirkt, da sie den Arbeitskräftemangel einerseits abfedert, «in komplementären Berufen» aber auch wieder verschärft, bessere Erwerbsstrukturen für junge Frauen, deren Karrieren wegen der Familie oder Kindern nicht einfach abbrechen dürften, und für Arbeitnehmer ab 60 Jahre. «Tiefere Einkommenssteuern sowie besser ausgebaute familienergänzende Betreuungsangebote können das
Arbeitsangebot erhöhen, insbesondere von Müttern und Zweitverdienenden, und so zu einem Rückgang des Arbeitskräftemangels beitragen.» Dass Unternehmen weiterhin Menschen brauchen, legt die Studie ebenfalls nahe. Das Ersetzen fehlender Arbeitskräfte durch technologische Lösungen mag in einigen Bereichen funktionieren – allerdings wird unsere Welt immer komplexer und individueller, was auch die Interaktionen bei Verkäufen und Herstellungsprozessen drastisch erhöht. Zwar pusht der Arbeitskräftemangel «den Anreiz für Effizienzsteigerungen und technologische Investitionen, um fehlendes Personal zu ersetzen», so die Studie. Doch die Umfrage bei den Unternehmen zeige, dass «gestiegene Kosten und das fehlende Fachwissen die Innovations- und Investitionsausgaben hemmen». «Entsprechend dieser Ambivalenz» sei der «Effekt des Arbeitskräftemangels auf die Produktivität gemäss der Befragung für einen Teil der Firmen positiv, für einen ähnlich grossen Teil negativ». Gesamtwirtschaftlich wirke der Mangel an Arbeitskräften als «Engpassfaktor: Er erhöht aufgrund der in der Schweiz hohen Ausschöpfung des inländischen Arbeitskräftepotenzials die Zuwanderung, begrenzt das Produktionspotenzial und erhöht aufgrund steigender Löhne und anderer Personalkosten die Verkaufspreise». Bislang wären stark negative Folgen für die Schweizer Wirtschaft jedoch ausgeblieben. Trotzdem sollten Unternehmen aktiv untersuchen, wie es um ihre Innovationsfähigkeit und damit auch um ihre Finanzierungszukunft steht, wenn in den Produktionsstrassen, Geschäften und Büros weniger Menschen arbeiten. Nicht weil die Technik ihnen ein Schnippchen geschlagen hat, sondern weil es ausser der Technik keine andere Lösung gibt.
Corporate Finance 23
Finanzen & KI Adobe Stock
SWISSACCOUNTING OPINION
Die KI, die im Finanzbereich funktioniert, entscheidet nichts Was in Schweizer Finanzabteilungen produktiv läuft, ist unspektakulärer als das Bild, das davon gezeichnet wird – und verändert die finanzielle Führung trotzdem.
D
VON FABIAN MEISSER as Bild, das gezeichnet wird, ist schnell erzählt: Ein Agent übernimmt die Buchhaltung, ein zweiter das Controlling, und der Finanzchef findet die fertige Analyse auf dem Tisch. Software, die liest, rechnet, bucht, interpretiert und meldet. In den Finanzabteilungen, die heute damit arbeiten, sieht es anders aus: Da benennt ein Programm kryptisch bezeichnete PDF-Belege nach Anbieter, Leistung und Zeitraum um, gleicht sie mit der Kreditkartenabrechnung ab und rechnet Fremdwährungen auf den effektiv belasteten Betrag. Am Ende liegt eine Buchungsliste vor; freigegeben wird sie von einem Menschen, ins ERP gelangt sie über die Schnittstelle. Oder eine Mitarbeiterin schreibt im Teams-Chat, sie wolle die laufenden Projekte fakturieren. Die KI nimmt den Auftrag in Alltagssprache entgegen und stellt ihre Rückfragen im selben Chat. Ausgeführt wird er von einem klassisch programmierten Ablauf, der Projektstand und offene Leistungen prüft und die Rechnung im ERP anstösst – Schritt für Schritt festgelegt, ohne Spielraum für erfundene Zwischenschritte. Aufschlussreich daran ist, dass alle Anwendungen, die es 2026 in den produktiven Betrieb geschafft haben, dieselbe Eigenschaft teilen. Sie handeln – sie schlagen nicht nur vor, sie greifen auf Dateien, Postfächer und Systeme zu und liefern ein fertiges Arbeitsergebnis. Aber sie entscheiden nichts. Wer haftet, gibt frei Das ist kein Übergangszustand, den die nächste Modellgeneration behebt. Es ist ein Konstruktionsprinzip, und sein Ursprung liegt in der Verantwortung. Ein Mitarbeiter ist jemand, an den man Verantwortung delegiert. Ein Werkzeug ist etwas, mit dem man Verantwortung übernimmt. Was derzeit im Finanzbereich entsteht, ist durchgehend das Zweite. Wer die Richtigkeit eines Abschlusses unterschreibt, kann die Freigabe nicht an Software abtreten. Eine Ebene höher gilt dasselbe: Wer dem Verwaltungsrat eine Liquiditätsprognose vorlegt oder eine Investition begründet, haftet für die Grundlage, auf der entschieden wird. Damit ist die Rollenverteilung vorgezeichnet: Die Maschine bereitet vor und protokolliert ihre Schritte, der Controller prüft und gibt frei. Erst diese Aufteilung macht es vertretbar, solche Werkzeuge überhaupt an Zahlen zu lassen, auf denen Entscheide beruhen.
Infobox CAS Digitalisierung und KI im Accounting Certificate of Advanced Studies vom grössten Schweizer Berufsverband in Accounting Digital CFO Zertifikatslehrgang - online oder Präsenz vom 18.03.2027 - 14.05.2027 Dazu kommt ein praktischer Grund. Finanzprozesse lassen sich durchaus automatisieren; daran scheitert es selten. Der Aufwand beginnt danach. Neue Mehrwertsteuersätze, eine neue Tochtergesellschaft, ein Rechnungslegungsstandard, ein ERP-Update, ein Grosskunde mit eigenen Anforderungen – jede dieser Änderungen landet beim Controller, und jede kann eine bestehende Automatisierung unbemerkt falsch machen. Wer sie betreibt, muss
Fabian Meisser ist Geschäftsführender Partner und Mitgründer der DataVision AG sowie Vorstandsmitglied von SwissAccounting. Der M.A. HSG in Accounting & Finance und Data Scientist verfügt über mehr als zehn Jahre Erfahrung im operativen Controlling und begleitet seit 2019 Schweizer KMU bei der Digitalisierung von Finanzprozessen.
regelmässig mit den Werkzeugen arbeiten und erkennen, wann eine Anpassung fällig ist. Automatisierung ist eine Daueraufgabe mit Zuständigen, kein Projekt mit Abschlussdatum. Verantwortung lässt sich nicht an Software delegieren. Deshalb gewinnt im Finanzbereich nicht der autonome Agent, sondern die kurze Leine. Die Antwort, die der Verwaltungsrat nicht erwartet Die erste Frage aus dem Gremium lautet fast immer: Wie viele Stellen lassen sich einsparen? Die Frage ist berechtigt, die Antwort fällt nur anders aus als erwartet. Der erste Nutzen ist die persönliche Produktivität einzelner Fachleute – eine Controllerin baut sich ein Werkzeug für eine Arbeit, die sie seit Jahren ärgert, ohne Projektantrag und ohne Lenkungsausschuss. Der zweite und grössere Nutzen ist Qualität. In den Projekten von DataVision der letzten zwölf Monate zielen rund vier von fünf wertstiftenden Anwendungen auf bessere Ergebnisse, nicht auf gesparte Stunden. Der Grund ist simpel: Die offensichtlichen Zeitfresser sind längst klassisch automatisiert. Was übrig bleibt, sind Arbeiten, bei denen ein Fehler teuer wird. In einem Industriebetrieb erfassen die Mitarbeitenden die eingehenden Bestellungen weiterhin selbst; ein Agent gleicht jede Position im Hintergrund
«Verantwortung lässt sich nicht an Software delegieren. Deshalb gewinnt im Finanzbereich nicht der autonome Agent, sondern die kurze Leine.»
Mehr Informationen unter swissaccounting.org
mit Artikel- und Kundenstamm ab und meldet, was nicht zusammenpasst. Gefunden werden falsche Mengen, verwechselte Artikel und unmögliche Liefertermine – Fehler, die sonst erst in der Produktion auffallen und dann Fehlchargen, Ausschuss und verspätete Auslieferungen nach sich ziehen. Für die finanzielle Führung ist das der interessantere Hebel: Ein verhinderter Fehler dieser Art wiegt schwerer als jede eingesparte Erfassungsminute. Wer ausschliesslich an eingesparten Stellen misst, übersieht diesen Teil des Ertrags. Nicht jede Erwartung lässt sich so einlösen. Ausgerechnet die am häufigsten gewünschte Anwendung ist zugleich die tückischste: der Bot, den die Geschäftsleitung nach beliebigen Kennzahlen fragt. Auf Rohdaten losgelassen, muss er aus Hunderten von Feldern erraten, was ein aktiver Kunde oder eine offene Position sein soll – was der Controller im Kopf hat, steht nirgends geschrieben. Das Resultat wirkt präzise, ist aber häufig falsch, ohne dass es jemandem auffällt. Verlässlich wird es erst auf einem gepflegten Datenmodell mit definierten Kennzahlen. Und dieses Stück lässt sich nicht beschaffen wie ein Modul: Wer darauf wartet, dass die ERPAnbieter es liefern, wartet auf etwas, das ihnen ebenso fehlt wie der KI. Datenschutz ist lösbar geworden – fallweise Der Standardeinwand lautet, dass sensible Daten das Haus nicht verlassen dürfen. Er ist berechtigt, entscheidet inzwischen aber eher über die Bauweise als über die Machbarkeit. In einem Projekt zur monatlichen Lohnprüfung läuft die gesamte Verarbeitung lokal auf dem Rechner der Fachabteilung: Ein deterministisches Programm rechnet sämtliche Abrechnungen gegen das
Regelwerk nach, die KI interpretiert die Auffälligkeiten und priorisiert sie. Keine Personendaten verlassen das Unternehmen, und geprüft werden nicht mehr Stichproben, sondern alle Fälle. Damit verschiebt sich die Frage vom Ob zum Schutzniveau je Datenkategorie – eine Führungsentscheidung, die an den Anfang eines Vorhabens gehört. Das Anforderungsprofil wird breiter, nicht schmaler Bleibt die Frage nach den Menschen. Die verbreitete Formel, der Beruf verlagere sich vom Erfassen zum Analysieren, greift zu kurz und klingt nach Entlastung. Das Gegenteil trifft zu: Das fachliche Fundament bleibt vollständig nötig – ohne Rechnungslegungswissen kann kein Controller beurteilen, ob ein Vorschlag stimmt. Obendrauf kommen Prozessverständnis, technisches Grundverständnis und die Fähigkeit, solche Werkzeuge zu steuern. Und es endet nicht bei der Fachkraft: Wer einen Finanzbereich führt, muss beurteilen können, welche Aufgabe ein Werkzeug übernehmen darf, wo die Freigabe zwingend beim Menschen bleibt und welche Datengrundlage es dafür braucht. Neu ist diese Bewegung nicht. Das Bild vom Buchhalter, der Zahlen erfasst, ist seit zwanzig Jahren überholt – Controller führen längst Systeme ein, gestalten Prozesse und verantworten die Datenqualität. Und sie haben den Übergang schon einmal gemacht: Seit sich Self-Service-Werkzeuge wie Power BI durchgesetzt haben, bauen sie ihre Auswertungen selbst, ohne je programmiert zu haben. Die besten unter ihnen zeichnen sich heute dadurch aus, dass sie Fehler finden und Datenkonsistenzen prüfen. Genau diese Fähigkeit braucht es, um Agenten zu führen.
24 Corporate Finance
«Wenn Präsenz allein nicht mehr reicht» Wie Banken ihre Arbeitsumgebung zum Leistungs-, Vertrauens- und Wettbewerbsvorteil machen: Eine Studie zur Flächennutzung in Banken und Finanzinstituten untersucht den Einfluss veränderter Arbeitsbedingungen – und plädiert für eine ausgewogene Mischung aus öffentlichen, halböffentlichen und geschützten Bereichen.
B
anken stehen vor einer doppelten räumlichen Herausforderung. In den Verwaltungs- und Bürobereichen haben sich hybride Arbeitsmodelle etabliert. Mitarbeitende verbringen weniger Zeit im Büro – und erwarten gleichzeitig, dass die Zeit vor Ort einen klaren Mehrwert bietet. In den Filialen verändert die Digitalisierung das Kundenverhalten: Standardtransaktionen werden zunehmend online erledigt. Persönliche Besuche finden vor allem dann statt, wenn es um komplexe Entscheidungen, sensible Themen und den Auf bau von Vertrauen geht. Damit müssen Bankenarbeitswelten heute deutlich mehr leisten als die Räume, für die sie ursprünglich geplant wurden. Das gilt für Unternehmenszentralen und Verwaltungsstandorte ebenso wie für Beratungsbereiche und Filialen. Räume, die früher auf hohe Frequenzen und standardisierte Abläufe ausgerichtet waren, müssen heute konzentriertes Arbeiten, hybride Zusammenarbeit, persönliche Begegnung und echte Vertraulichkeit gleichzeitig ermöglichen.
Eine europaweite Studie macht die Lücke sichtbar
Um diese Veränderungen auf Basis belastbarer Daten zu untersuchen, hat Flokk gemeinsam mit WK Space, einer Workplace Consultancy aus London, eine europaweite Studie im Bankensektor realisiert. Im Rahmen der unabhängigen Untersuchung wurden rund 4‘000 Personen aus dem Bankenumfeld zu ihren Anwesenheitsmustern, zur Nutzung der vorhandenen Flächen und zur Leistungsfähigkeit ihrer Arbeitsumgebung befragt. Die quantitativen Ergebnisse beziehen sich auf Büro- und Verwaltungsstandorte von Banken in europäischen Märkten. Die Perspektive auf kundenorientierte Filialen wird durch die praktische Erfahrung ergänzt, die
Flokk in der Zusammenarbeit mit Banken und Finanzinstituten in ganz Europa gesammelt hat. Die Ergebnisse zeigen: Drei Bürotage pro Woche haben sich als häufigstes Arbeitsmodell etabliert. Umgerechnet entspricht dies einer durchschnittlichen Anwesenheit von rund 67 Prozent an einem typischen Arbeitstag. Hybrides Arbeiten ist damit keine vorübergehende Phase mehr. Dennoch werden viele Büroflächen weiterhin so geplant, als müssten vor allem möglichst viele feste Arbeitsplätze bereitgestellt werden. Gleichzeitig empfinden 76 Prozent der Befragten ihre Arbeitsumgebung als ineffektiv für konzentriertes und produktives Arbeiten. 46 Prozent nennen einen hohen Geräuschpegel als grösstes Hindernis. Hinzu kommen fehlende Privatsphäre für vertrauliche Tätigkeiten, Videokonferenzen in offenen Arbeitsbereichen und Schwierigkeiten, den passenden Raum für die jeweilige Aufgabe zu finden. Auf den ersten Blick scheint die Situation weniger kritisch: Die allgemeine Zufriedenheit mit den untersuchten Bankenarbeitswelten liegt je nach Markt zwischen 87 und 92 Prozent. Bei genauerer Betrachtung zeigt sich jedoch, dass gerade jene Bereiche schwächer bewertet werden, die in der heutigen Arbeitswelt besonders wichtig sind: Fokus- und Ruhezonen, hybride Besprechungsräume, Kundenbereiche und spezialisierte Arbeitsumgebungen. Die Räume funktionieren grundsätzlich – aber sie schöpfen ihr Potenzial häufig nicht aus. Anwesenheit lässt sich vorgeben. Engagement nicht.
Nicht mehr Fläche ist gefragt, sondern die richtige Flächenmischung
Die zentrale Frage lautet deshalb nicht, wie Banken mehr Fläche schaffen können. Entscheidend ist, wie die vorhandene Fläche besser auf die tatsächlichen Aktivitäten ausgerichtet wird. Mitarbeitende kommen vor allem für Zusammenarbeit, interne
Besprechungen, Kundenkontakte und den sozialen Austausch ins Büro. Gleichzeitig bleibt ein grosser Teil der Arbeit hochkonzentriert und vertraulich. Analysen, regulatorische Aufgaben, Videokonferenzen und sensible Abstimmungen benötigen Ruhe, Diskretion und eine verlässliche technische Ausstattung. In Filialen entsteht derselbe Druck aus einer anderen Richtung: Kundinnen und Kunden besuchen einen Standort heute gezielt für beratungsintensive Anliegen – etwa Finanzierungsentscheidungen, Vermögensplanung oder persönliche wirtschaftliche Fragestellungen. Ein offener Beratungsplatz kann einladend wirken, ist aber nicht für jedes Gespräch geeignet. Vertraulichkeit und akustische Privatsphäre sind in diesem Umfeld kein zusätzlicher Komfort, sondern eine grundlegende Voraussetzung für Vertrauen. Eine zukunftsfähige Bankenarbeitswelt benötigt deshalb eine ausgewogene Mischung aus öffentlichen, halböffentlichen und geschützten Bereichen. Dazu gehören einladende Empfangs- und Begegnungszonen, flexible Räume für Zusammenarbeit und hybride Meetings sowie ruhige Bereiche für konzentriertes Arbeiten und vertrauliche Gespräche. Akustik darf dabei nicht isoliert betrachtet werden. Sie ist ein durchgängiges Gestaltungsprinzip, das Materialien, Möblierung, Zonierung und Raumstruktur miteinander verbindet. Ebenso wichtig sind ergonomische Konsistenz, intuitive Orientierung und die Möglichkeit, je nach Aufgabe zwischen unterschiedlichen Arbeitsumgebungen zu wechseln.
«Anwesenheit lässt sich vorgeben. Engagement nicht. Viele Räume schöpfen ihr Potenzial nicht aus.»
Vom Möbelanbieter zum Partner für Bankenarbeitswelten
Flokk beginnt deshalb nicht mit einem einzelnen Produkt. Am Anfang steht die Analyse der tatsächlichen Nutzung: Welche Nutzergruppen bewegen sich durch die Fläche? Wo entstehen Reibungsverluste? Welche Tätigkeiten konkurrieren um dieselben Räume? Wo
Corporate Finance 25
Arbeitsumgebung
FLOKK OPINION
Steckbrief Flokk Flokk ist führender Hersteller von hochwertigen Bürositzmöbeln in Europa und steht für designorientierte, nachhaltige Lösungen, die sowohl emotionale als auch physische Bedürfnisse erfüllen. Geprägt von nordischen Werten setzt das Unternehmen auf Innovation, Verantwortung und transparente Kommunikation – mit dem Ziel, eine lebenswerte Zukunft für Mensch und Umwelt zu gestalten. Jedes Produkt vereint Funktionalität, Langlebigkeit und einen minimalen ökologischen Fußabdruck und trägt so zu einer positiven gesellschaftlichen Veränderung bei. Mit Hauptsitz in Oslo gehören die Marken HÅG, Offecct, Giroflex, RH, Profim, Stylex, 9to5 Seating, Via Seating, Spec Furniture, ergoCentric, Connection und Malmstolen zu Flokk. Flokk ist das norwegische Wort für «Herde» und steht für eine Gemeinschaft, die durch ein gemeinsames Ziel verbunden ist – Teil von etwas Größerem zu sein, ohne die eigene Identität zu verlieren. Produkte von Flokk werden weltweit in mehr als 80 Ländern verkauft. Rund 2000 Mitarbeiter arbeiten gemeinsam daran, die Vision von Flokk zu verwirklichen: Inspire great work.
Arbeitsplatzlösungen, charakterstarkes Interior Design sowie modulare Raumstrukturen für Rückzug und Zusammenarbeit. Gemeinsam entsteht daraus keine lose Produktsammlung, sondern eine abgestimmte Lösung für die Anforderungen einer Bank. Für Kunden bedeutet das: mehr Auswahl ohne zusätzliche Komplexität. Fokus, Zusammenarbeit, Kundenkontakt und Wohlbefinden werden nicht als einzelne Themen behandelt, sondern als zusammenhängendes System.
Für Menschen entwickelt. Für Organisationen skalierbar.
Banken statten selten nur einen einzelnen Raum aus. Häufig geht es um Unternehmenszentralen, Regionalbüros und Filialnetze – teilweise über Ländergrenzen hinweg. Dafür braucht es Lösungen, die sich an unterschiedliche Gebäude, Flächengrössen und lokale Anforderungen anpassen lassen und dennoch ein konsistentes Qualitäts- und Markenerlebnis schaffen. Flokk verbindet lokale Betreuung mit internationaler Projektkompetenz, regionaler Produktion und einer übergreifenden Qualitätsstruktur. Das
reduziert Schnittstellen und unterstützt eine planbare Umsetzung über mehrere Standorte hinweg. Auch Nachhaltigkeit wird nicht als nachträglicher Zusatz behandelt. Langlebige, reparierbare und recyclingfähige Produkte können Austauschzyklen und Umweltwirkungen über den Lebenszyklus reduzieren. Unabhängig geprüfte Umweltproduktdeklarationen, sogenannte EPDs, schaffen zugleich die Transparenz, die Einkauf, Immobilienverantwortliche und ESG-Teams für fundierte Beschaffungsentscheidungen benötigen. Dass dieser Ansatz in der Praxis funktioniert, zeigen Projekte wie der Belfius Tower in Brüssel und das Büro von Skandia in Stockholm. Bei Belfius wurde ein flexibles Arbeitsplatzmodell mit ergonomischer Unterstützung über 28 Etagen verbunden. Skandia entwickelte eine zuvor starre Arbeitsumgebung zu einem flexibleren Konzept mit mehr Wahlfreiheit und unterschiedlichen Bereichen für die tägliche Arbeit weiter.
Den Arbeitsplatz als System neu denken
Die entscheidende Frage lautet nicht:
Welche Möbel fehlen? Sie lautet: Wo verhindert die heutige Arbeitsumgebung, dass Menschen, Räume und Immobilien ihr Potenzial entfalten? Das Flokk Whitepaper «Bankenarbeitswelten im Wandel hybrider Arbeitsmodelle» bündelt die Erkenntnisse aus der gemeinsam mit WK Space durchgeführten europäischen Studie und verbindet sie mit der Projekterfahrung von Flokk. Es zeigt, welche Muster sich im Bankensektor abzeichnen, welche Raumtypen besonders unter Druck stehen und welche Investitionsprioritäten sich daraus ableiten lassen. Die Erkenntnisse richten sich an Verantwortliche aus Management, Corporate Real Estate, Workplace, HR, Facility Management, Procurement und Filialentwicklung. Im Mittelpunkt steht nicht die schnelle Optimierung eines einzelnen Raumes, sondern die Frage, wie eine Bankenarbeitswelt als zusammenhängendes System weiterentwickelt werden kann. Das beste Büro verlangt keine Präsenz – es macht sie attraktiv. Die beste Filiale wickelt Kundinnen und Kunden nicht einfach ab – sie stellt sie in den Mittelpunkt.
Flokk
fehlen Ruhe, Diskretion oder Möglichkeiten für schnelle Zusammenarbeit? Aus dieser Betrachtung entstehen konkrete Handlungsfelder für drei zentrale Aufgaben moderner Bankenarbeitswelten: Connect: einladende Bereiche für Kundenkontakt, Begegnung und Unternehmenskultur. Collaborate: flexible Umgebungen für Beratung, Besprechungen und hybride Teamarbeit. Focus: geschützte Räume für Konzentration, Vertraulichkeit und leistungsorientiertes Arbeiten. Mit den Marken HÅG, RH, Giroflex, Profim, Offecct und Connection kann Flokk diese Anforderungen über die gesamte Arbeitsumgebung hinweg abdecken. Das Portfolio reicht von ergonomischen Arbeits- und 24/7-Stühlen über Konferenz- und Beratungsbereiche bis zu modularen Sofas, Akustikelementen, Raumteilern und Mikroarchitektur. Die unterschiedlichen Marken bringen jeweils eigene Stärken ein: Bewegung und intuitives Sitzen, hochgradige ergonomische Anpassbarkeit, Schweizer Ingenieurskunst, flexible und wirtschaftliche
Lars Frackmann Schmidt ist seit März 2026 Sales Director Schweiz bei Flokk und leitet die Schweizer Verkaufsorganisation. Ab Oktober 2026 verantwortet er zusätzlich den Vertrieb in Österreich. Gemeinsam mit seinem Team unterstützt Lars Frackmann Schmidt Unternehmen dabei, konkrete Herausforderungen in der Arbeitsumgebung zu identifizieren und passende Lösungen zu entwickeln. Ausgangspunkt sind dabei immer die individuellen Anforderungen der Organisation und ihrer Mitarbeitenden.
Machen Sie Ihre Bankenarbeitswelt bereit für die Zukunft Erkennen Sie Herausforderungen wie Lärm, fehlende Rückzugsbereiche, unzureichende Vertraulichkeit oder ungeeignete Räume für hybride Zusammenarbeit auch in Ihrer Organisation? Scannen Sie den QR-Code und vereinbaren Sie ein unverbindliches Beratungsgespräch mit dem Flokk Team Schweiz. Gemeinsam analysieren wir Ihre bestehende Arbeitsumgebung und identifizieren die Handlungsfelder mit dem grössten Mehrwert für Mitarbeitende, Kundinnen und Kunden sowie Ihre Organisation. Mehr Informationen unter flokk.com
Adobe Stock
26 Schlusswort
Corporate Finance als Treiber der Wettbewerbsfähigkeit Finanzielle Stärke allein sichert noch keine Zukunftsfähigkeit. Entscheidend ist, wohin Unternehmen ihr Kapital lenken und ob daraus Produktivität und unternehmerische Erneuerung entstehen. Auch den regulatorischen Rahmenbedingungen kommt eine zentrale Rolle zu.
I
VON RETO SAVOIA
Reto Savoia CEO Deloitte Schweiz
n unsicheren Zeiten halten viele Unternehmen Kapital zurück, verschieben Investitionen und verlassen sich auf frühere Erfolgsrezepte. Das mag kurzfristig vernünftig wirken, kann langfristig aber ihre Wettbewerbsfähigkeit schwächen. Wachstum entsteht vor allem dort, wo Unternehmen Kapital gezielt in Technologie, Partnerschaften, Mitarbeitende und neue Märkte investieren und der Staat diesen Wandel ermöglicht statt erschwert.
Kapital in Zukunftsfähigkeit übersetzen Vier Fragen für eine konsequente Kapitalallokation
1.
Was stärkt unsere Strategie? Welche Geschäfte, Fähigkeiten und Märkte entscheiden über unsere künftige Wettbewerbsfähigkeit?
Erneuerung statt Bewahrung
Der Wirtschaftsstandort Schweiz hat unbestrittene Stärken: politische Stabilität, hohe Rechtssicherheit, einen leistungsfähigen Kapitalmarkt und industrielle Kompetenz. Doch der Druck auf Schweizer Unternehmen bleibt hoch: geopolitische Verwerfungen, der starke Schweizer Franken, Fachkräftemangel, eine hohe Kostenbasis, immer komplexere Regulierungen, technologische Disruptionen und ein verändertes Konsumverhalten bereiten Verwaltungsräten und Geschäftsleitungen schlaflose Nächte. Bewährte Schweizer Erfolgsrezepte haben nicht ausgedient. Einige davon sind in jüngerer Zeit jedoch zu sehr in den Hintergrund gerückt. Ein schlanker und zugleich handlungsfähiger Staat, Subsidiarität sowie unternehmerische Freiheit und Eigenverantwortung gehören zum Schweizer Selbstverständnis. Diese Grundsätze müssen wieder konsequenter gelebt und zur Richtschnur politischen Handelns werden. Gerade in einem globalisierten, dynamischen Umfeld ist das entscheidend. Im jüngsten «IMD World Competitiveness Ranking» ist die Schweiz vom ersten auf den dritten Rang abgerutscht, bei der «Economic Performance» sogar vom 13. auf den 37. Rang. Das ist ein Warnsignal. Die Schweiz bleibt ein innovationsstarker Standort, darf sich im internationalen Spitzenvergleich aber nicht auf ihren Stärken ausruhen. Für die Unternehmen bedeutet das vor allem, ihr Kapital konsequent dorthin zu lenken, wo es die Produktivität steigert, Wachstum fördert und neue Geschäftsmodelle ermöglicht.
Hier kommt Corporate Finance ins Spiel. Im Zentrum steht die Frage: Wie lässt sich finanzielle Stärke in Zukunftsfähigkeit übersetzen? Die Antwort liegt nicht allein in höheren Ausgaben, sondern in klaren Entscheidungen darüber, was weiter finanziert wird und was nicht.
Interne Widerstände
Genau daran scheitern viele Erneuerungsprogramme: interne Widerstände verhindern, dass Unternehmen klare Prioritäten setzen. Wer aber am Status quo festhält, bindet Kapital, Managementaufmerksamkeit und Personalressourcen an Aktivitäten, die keine Zukunft mehr haben. Gerade Unternehmen mit Innovationsanspruch riskieren zudem einen Glaubwürdigkeitsverlust, wenn Anspruch und Investitionsverhalten auseinanderfallen. Kapitalallokation muss deshalb konsequent auf Produktivität, Innovation und Skalierung ausgerichtet werden. Klassische Kostenkontrolle und Ausgabendisziplin bleiben wichtig, garantieren aber noch keinen Erfolg. Kapitaldisziplin und Wachstumsambition sind kein Widerspruch. Im Gegenteil: Erst die Disziplin schafft den Spielraum für die Ambition. Für Verwaltungsräte und Geschäftsleitungen wird das sehr konkret: Welche Fähigkeiten bauen wir selbst auf? Wo arbeiten wir mit Partnern zusammen? Was kaufen wir durch Übernahmen zu? Und von welchen
2.
Wie erschliessen wir die nötigen Fähigkeiten? Selbst aufbauen, mit Partnern entwickeln oder durch eine Übernahme zukaufen?
Aktivitäten trennen wir uns, obwohl sie noch Geld einbringen?
KI als Investitionsentscheidung
Künstliche Intelligenz (KI) gilt oft als Allheilmittel. Für die Schweiz ist ihr Potenzial besonders gross: In einem Hochlohnland mit Fachkräftemangel ist KI eine der wirksamen Antworten auf strukturell hohe Kosten. Doch KI ist kein reines Technologiethema. Sie beansprucht substanzielle Finanz- und Personalressourcen und konkurriert damit direkt mit anderen Investitionsvorhaben. Wer KI wie ein IT-Projekt behandelt, wird die erhoffte Wirkung kaum erreichen. Viele Unternehmen experimentieren derzeit mit KI. Doch zehn parallele Pilotprojekte sind noch keine Strategie. Unternehmen müssen jene Anwendungen auswählen, die nachweislich die Produktivität steigern, Innovation ermöglichen oder den Kundennutzen erhöhen, und diese breit einsetzen. Projekte und Anwendungen ohne klare Wirkung müssen sie beenden. Gleichzeitig gilt es, Prozesse,
3.
Welche Wirkung erwarten wir? Steigert die Investition Produktivität, Wachstum, Innovation oder Kundennutzen?
Entscheidungswege, Geschäftsmodelle, Weiterbildung, Karrierewege und Kultur anzupassen.
Auch der Staat ist gefordert
Nicht nur die Unternehmen stehen in der Pflicht. Nachhaltiges Wirtschaftswachstum braucht Rahmenbedingungen, die Investitionen, Innovation und Unternehmertum erleichtern. Drei Punkte sind dabei besonders wichtig. Regulierung muss Chancen stärker gewichten und darf sich nicht einseitig auf Risiken konzentrieren. Bei KI, Automatisierung, Datenschutz und Energieerzeugung sollten Regierung, Verwaltung und Parlament primär vom Potenzial her denken. Der Ruf nach weniger Bürokratie, pragmatischen Vorgaben und verlässlicher Rechtssicherheit mag abgenutzt klingen. An Dringlichkeit haben diese Anliegen jedoch nichts verloren. Entscheidend ist, dass daraus konkrete Entlastungen entstehen, damit Unternehmen mehr Zeit und Mittel in Innovation und Wachstum investieren können.
«Kapitalallokation muss konsequent auf Produktivität, Innovation und Skalierung ausgerichtet werden.»
4.
Was finanzieren wir nicht mehr? Welche Projekte, Aktivitäten oder Geschäfte müssen wir stoppen, verkleinern oder veräussern, um Kapital freizusetzen?
Ebenso wichtig ist der liberale Arbeitsmarkt, lange Zeit ein zentraler Pfeiler der wirtschaftlichen Stärke der Schweiz. Er muss wieder gestärkt werden, damit Unternehmen auch künftig junge Talente und erfahrene Fachkräfte aus dem In- und Ausland gewinnen können. Und schliesslich die offenen Märkte. Der Staat kann die wirtschaftliche Widerstandskraft stärken, indem er Beziehungen zu wichtigen Handelspartnern vertieft und sich gegen Abschottung stellt. Unternehmen investieren nicht nur, wenn Kapital vorhanden ist, sondern vor allem auch, wenn sie auf stabile Regeln, offene Märkte und verlässliche internationale Beziehungen zählen können. Ebenso entscheidend sind der Zugang zu Talenten, Wissen, natürlichen Ressourcen und Energie sowie die Möglichkeit, Produktionsstätten und Dienstleistungszentren im Ausland zu betreiben.
Auswählen statt aufschieben
Die Schweiz bleibt wettbewerbsfähig, wenn sie Chancen konsequent nutzt, Reformen ermöglicht und den Wandel nicht durch Bürokratie, Abschottung oder Risikofixierung bremst. Unternehmen sichern ihre Zukunft, indem sie Kapital und Aufmerksamkeit konsequent auf Produktivität, Wachstum und neue Geschäftsmodelle ausrichten. Das verlangt Mut zur Investition, zu klaren Entscheidungen und nicht zuletzt zum Verzicht.
Corporate Finance 27
M&A
PILATUSHOF OPINION
«Bei vielen KMU wurde die Governance über Jahre vernachlässigt» M&A werden auch für KMU immer komplexer. Adrian Schmid, Gründer und Inhaber der Kanzlei Pilatushof in Luzern, über die Kunst, Unternehmen jeder Grösse eine rechtlich sichere Zukunft zu geben – und Verkäufer wie Käufer umfassend zu begleiten.
Haben die rechtlichen Probleme in der Tat zugenommen oder wird heute, auch dank moderner Technik, nur genauer hingeschaut? Beides. Die Regulierung ist tatsächlich dichter geworden – denken Sie an das revidierte Aktienrecht, das neue Datenschutzgesetz oder Sanktions- und Geldwäschereiprüfungen, die heute schon bei mittelgrossen Transaktionen ein Thema sind. Gleichzeitig schauen Käufer und Finanzierer genauer hin. Digitale Datenräume und automatisierte Auswertungen machen es möglich, in wenigen Tagen Hunderte Verträge zu sichten. Was früher im Aktenstapel unterging, fällt heute auf. Für Verkäufer heisst das: Lücken werden gefunden – die Frage ist nur, ob vor oder nach der Unterzeichnung. Wo liegen rechtliche Fallstricke, wenn es um die Unternehmensbewertung geht? Die Bewertung selbst ist Sache der Finanzfachleute – die rechtlichen Risiken stecken im Kaufpreismechanismus. Ob Locked Box oder Abrechnung per Closing: Definitionen wie «Nettofinanzverbindlichkeiten» oder «normales Nettoumlaufvermögen» entscheiden am Ende über sechs- oder siebenstellige Beträge. Heikel sind auch Earn-outs. Sie überbrücken unterschiedliche Preisvorstellungen, führen aber oft zum Streit, wenn der Käufer das Unternehmen nach dem Closing umbaut. Und gibt der Verkäufer Garantien auf Abschlüsse oder Planzahlen ab, muss er genau wissen, wofür er haftet – und wie lange. Lassen sich Governance-Risiken bei Target-Unternehmen schnell und verlässlich einschätzen?
Steckbrief
Schnell ja, verlässlich nur mit System. Bei vielen KMU wurde die Governance über Jahre vernachlässigt: Das Aktienbuch ist nicht nachgeführt, das Verzeichnis der wirtschaftlich Berechtigten fehlt, Beschlüsse sind nicht protokolliert, Aktionärsdarlehen ungeregelt. Das sind keine Formalien – ein unsauberes Aktienbuch kann die Frage aufwerfen, wem die Aktien überhaupt gehören. Wir prüfen deshalb zuerst die Eigentumskette, Organisation und Zeichnungsberechtigungen, Aktionärbindungsverträge sowie Vinkulierungen und Change-of-Control-Klauseln. So entsteht in kurzer Zeit ein belastbares Bild. Wie lassen sich rechtliche Risiken bei der Due Diligence erkennen und entsprechend einschätzen oder steuern? Entscheidend ist, nicht alles gleich zu gewichten. Wir arbeiten mit einer klaren Einteilung: Was ist ein Deal-Breaker, was gehört in den Preis, und was lässt sich über Garantien, Freistellungen oder ein Sperrkonto absichern? Typische Befunde sind Change-of-Control-Klauseln in Kundenverträgen, Konkurrenzverbote, offene Steuerfragen oder Vorsorgeverpflichtungen. Wichtig ist, dass die Erkenntnisse direkt in den Kaufvertrag einfliessen. Eine Due Diligence, deren Ergebnisse im Vertrag nicht auftauchen, ist teuer bezahltes Papier. Sie begleiten auch grenzüberschreitende Transaktionen. Worauf ist dabei besonders zu achten? Auf die Schnittstellen. Sobald Käufer, Verkäufer oder Tochtergesellschaften in verschiedenen Ländern sitzen, stellen sich Fragen nach dem anwendbaren Recht, dem Gerichtsstand und der Vollstreckbarkeit eines Urteils. Die Steuerfolgen müssen in allen beteiligten Ländern abgestimmt sein. Hinzu kommen Investitionskontrollen, Sanktionslisten und Geldwäschereiprüfungen, die
Pilatushof Die Luzerner Kanzlei Pilatushof berät seit über fünfzehn Jahren KMU und Privatpersonen in Rechts- und Steuerfragen. Aus den bestehenden Kundenbeziehungen hat sich in den letzten Jahren ein Schwerpunkt bei Transaktionen und Umstrukturierungen entwickelt: Pilatushof begleitet Unternehmen und Gruppen beim Kauf und Verkauf von Unternehmen – dank einem breiten Netzwerk auch international.
Adrian Schmid Gründer und Inhaber von Pilatushof
Adrian Schmid ist Gründer und Inhaber von Pilatushof, Verwaltungsrat mehrerer Gesellschaften und seit über 15 Jahren Ersatzrichter am Kantonsgericht Luzern. Zuvor hatte er Führungsfunktionen in der Treuhand- und Bankbranche inne. Mehr Informationen unter pilatushof.ch
«Lücken werden gefunden – die Frage ist nur, ob vor oder nach der Unterzeichnung.» schon bei mittelgrossen Transaktionen greifen können. Und nicht zuletzt die Kultur: Ein Schweizer KMU trifft auf einen ausländischen Konzern mit anderen Entscheidungswegen. Wer das früh anspricht, erspart sich später viel Reibung. Was macht aus Ihrer Sicht eine erfolgreiche Transaktionsbegleitung aus? Zum einen Tempo: Transaktionen laufen fast immer unter engem Zeitplan. Da sind kleine, gut eingespielte Teams im Vorteil – kurze Wege, klare Zuständigkeiten, schnelle Entscheide. Zum anderen die Verhandlungsführung. Über die finanziellen Punkte muss mindestens so hart verhandelt werden wie über die juristischen. Der Vertrag bildet im Kern ab, worauf sich die Parteien geeinigt haben. Seine Aufgabe ist, diese Einigung klar festzuhalten und möglichst wenig Streitpotenzial zu lassen. Wie verändert KI die rechtlichen Fragestellungen bei M&A? In zwei Richtungen. Erstens verändert
KI die Arbeit: Sie hilft, Verträge in einem Datenraum rasch zu strukturieren und auffällige Klauseln zu finden. Soweit wir KI einsetzen, arbeiten wir mit eigenen oder geschlossenen Systemen. So behalten wir die Datenverarbeitung jederzeit unter unserer Kontrolle – bei Mandatsdaten, die dem Berufsgeheimnis unterliegen, ist das unverzichtbar. Die rechtliche Würdigung bleibt beim Menschen. Zweitens wird KI selbst zum Prüfgegenstand: Wem gehören die Daten und Modelle des Zielunternehmens? Werden Kundendaten datenschutzkonform genutzt? Und wer in die EU liefert, muss den AI Act im Blick haben. Gibt es klassische Fehler, die mittelgrosse Unternehmen bei Transaktionen machen? Der häufigste Fehler ist selbstgemachter Zeitdruck: Eine Absichtserklärung mit langer Exklusivität schwächt die Verhandlungsposition, bevor die eigentlichen Verhandlungen begonnen haben. Zweitens wird die Vertraulichkeit
Adobe Stock
Herr Schmid, vor welchen zentralen Fragen stehen KMU bei M&A-Transaktionen? Am Anfang steht fast immer die Strukturfrage: Share Deal oder Asset Deal? Davon hängen Steuern, Haftung und der Übergang von Verträgen und Mitarbeitenden ab. Beim Share Deal übernimmt der Käufer die Gesellschaft mit allen Altlasten. Beim Asset Deal gehen die Arbeitsverhältnisse zwar von Gesetzes wegen über, viele Verträge aber nur mit Zustimmung der Gegenpartei. Dazu kommen Fragen, die KMU besonders betreffen: Wie stark hängt das Unternehmen vom Inhaber ab? Sind Schlüsselkunden und Lieferanten vertraglich abgesichert oder nur per Handschlag? Und welche Rolle spielt der Verkäufer nach dem Closing?
unterschätzt – Mitarbeitende, Kunden oder Konkurrenten erfahren vom Verkauf, bevor er sicher ist. Drittens schauen viele nur auf den Preis und lesen den Garantiekatalog flüchtig. Über Garantieansprüche kann der Kaufpreis aber nachträglich deutlich sinken. Viertens wird unterschätzt, wie viel sich nach der Übernahme ändert – Kultur, Ausrichtung, Entscheidungswege. Das führt schnell zum Bruch mit dem verkaufenden Inhaber oder dem Schlüsselmanagement, und auch Kunden verhalten sich danach oft anders als geplant. Man sollte deshalb immer einrechnen, dass sich der Himmel nach dem Closing rasch verdunkeln kann: Schlüsselpersonen früh einbinden und vertraglich halten, Earn-outs und Übergangsrollen so regeln, dass sie auch einen Konflikt überstehen, und die wichtigsten Kundenbeziehungen gezielt absichern. Und schliesslich werden die Steuerfolgen zu spät geprüft; wer etwa die indirekte Teilliquidation übersieht, erlebt eine teure Überraschung. In den kommenden Jahren stehen Tausende Nachfolgen an. Wie früh sollten Inhaber, die ihr Unternehmen verkaufen wollen, mit der rechtlichen Vorbereitung beginnen? Idealerweise drei bis fünf Jahre vorher. Das klingt lang, ist aber realistisch: Verträge müssen bereinigt, betriebsnotwendige und private Vermögenswerte getrennt, Liegenschaften allenfalls ausgegliedert und die Abhängigkeit vom Inhaber reduziert werden. Manche steuerliche Gestaltung braucht zudem Zeit, bis sie greift. Oft vergessen wird die private Seite: Ehe- und Erbverträge, ein Vorsorgeauftrag und die Einbindung der Familie. Das revidierte Erbrecht schafft hier mehr Spielraum. Wer früh beginnt, verkauft nicht nur besser – er kann auch in Ruhe entscheiden, ob er überhaupt verkaufen will.