Textile-to-textile to kierunek modowej cyrkularności
AI przeobraża logistykę w Polsce
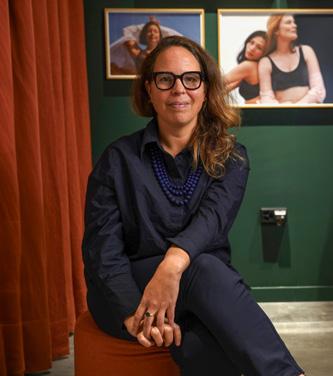
dyrektor marketingu Galerii Jurajskiej
Doświadczenia klienta, emocje i wrażenia –to dziś fundament marketingu Galerii Jurajskiej
DRODZY CZYTELNICY
W pierwszym tegorocznym numerze magazynu Omnichannel Voice przygotowaliśmy dla Państwa kolejną porcję ciekawych analiz, wywiadów i komentarzy. Oto niektóre z nich.
Ewelina Nowak-Olszowiec, Dyrektor Marketingu Galerii Jurajskiej zdradza, jak buduje tożsamość nowoczesnego centrum handlowego i dlaczego galeria musi być czymś znacznie więcej niż tylko miejscem zakupów.
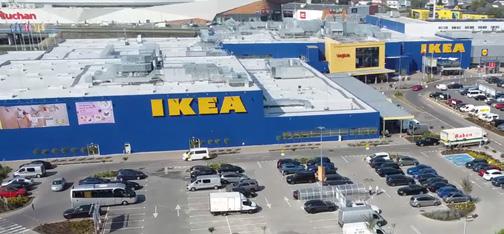
IKEA przechodzi transformację z klasycznego „blue boxa” w dynamiczny, wszechstronny ekosystem omnichanellowy. Małgorzata Bochenek, Country Business Development and Digital Manager IKEA Retail w Polsce, ujawnia klucz do dalszego rozwoju na jednym z najbardziej perspektywicznych rynków w Europie.
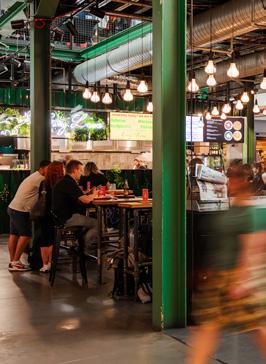
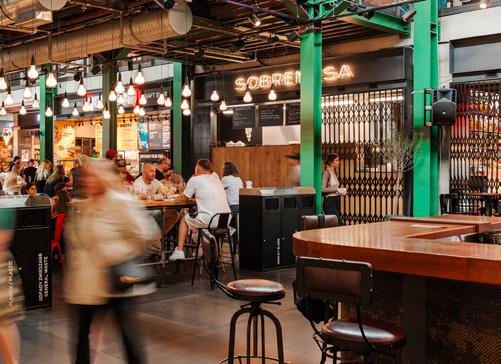
Jak dzisiaj właściciele galerii i operatorzy gastronomiczni oceniają rolę segmentu F&B? Czy food courty rzeczywiście napędzają odwiedzalność i obroty, a może są przede wszystkim narzędziem budowania doświadczenia? Odpowiedzi szukamy w komentarzach przedstawicieli: NEPI Rockcastle, White Star Real Estate, Gemini Holding, Galeria Leszno, Apsys Polska, EPP, Globalworth, CH Sarni Stok, Thai Wok, Sfinks Polska i Rex Concepts
Od kilku kwartałów największą dynamikę sprzedaży notuje branża „zdrowie i uroda”, obejmująca m.in. sklepy kosmetyczne, perfumerie i drogerie – mówi Justyna Bartosz, Group Head of Leasing NEPI Rockcastle
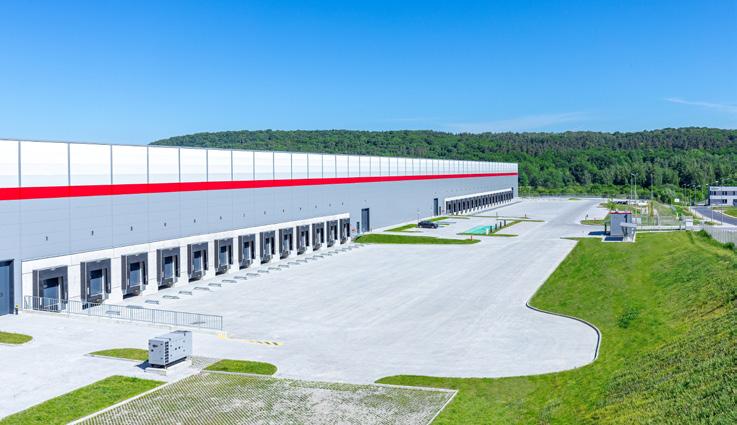
O tym, jakie kryteria dziś naprawdę decydują o wyborze magazynu i jak przekłada się on na przewagę konkurencyjną firm, opowiadają Katarzyna Dudzik, Partner i Development Director MDC2, Tomasz Gomułka, Senior Director Global Operations and GSC Transformation, Oriflame oraz Konrad Petrus, Kierownik Transportu, Chefs Culinar.
Eksperci z Newmark Polska i JLL komentują, w jaki sposób AI rewolucjonizuje efektywność operacyjną, pomagając mierzyć się z presją kosztową i brakiem rąk do pracy.
Obecnie sklepy osiedlowe redefiniują swoją rolę, stając się strategicznym punktem na mapie cyfrowych zakupów. Jak liderzy rynku – Lidl, Grupa Eurocash i Żabka – przekuwają logistykę w lojalność i realne zyski?
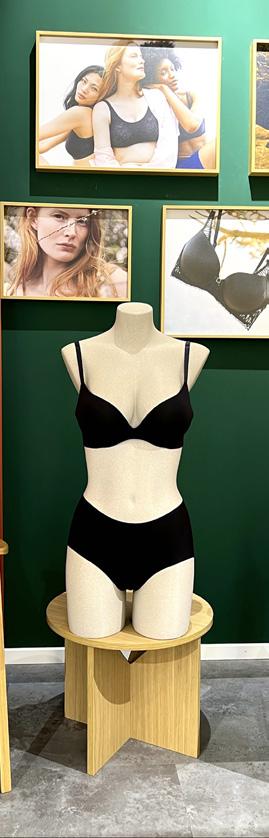
Idea recyklingu „textile-to-textile” jest uznawana za jeden z kluczowych filarów zrównoważonej transformacji branży modowej. O wyzwaniach i nadziejach związanych z tymi projektami rozmawiamy z przedstawicielami czołowych graczy na rynku fashion: H&M, LPP i Triumph
Zapraszamy do lektury.
Redakcja Omnichannel VOICE
/ 45 / 11 / 6
TEMAT NUMERU
Doświadczenia klienta, emocje i wrażenia – to dziś fundament marketingu Galerii Jurajskiej / 6
SPIS
TREŚCI
RETAIL
CYFROWA TRANSFORMACJA
Cyfrowy fundament i nowe formaty. Na czym polega transformacja IKEA w Polsce? / 12
Nowa rola foodcourtów. To już nie przerwa na zakupy, ale powód wizyty / 16
Nasza strategia rozwoju stała się bardziej selektywna / 28
Centra handlowe kluczową platformą ekspansji marek / 32
Omnichannelowa gra o rentowność / 38
Czy srebrna gospodarka to złota szansa? / 43
Koniec papierologii przy zwrotach w e commerce / 44
Retail: efektywność i doświadczenie / 46
AI w omnichannel: mniej slajdów, więcej wyniku / 49
AI zaprojektowane do rozmowy: drive‑thru jako moment prawdy dla systemów głosowych / 50
/ 75 / 67 / 51
LOGISTYKA
ODPOWIEDZIALNY BIZNES
Oczekiwania najemców wobec obiektów magazynowych rosną / 52
Magazyny przyszłości. AI przeobraża logistykę w Polsce / 58
Paczka zamiast paragonu? Jak sklepy walczą o lojalność w cyfrowym świecie / 62
Za treść reklam i ogłoszeń redakcja nie odpowiada.
Doświadczenia klienta, emocje i wrażenia – to dziś fundament marketingu Galerii Jurajskiej
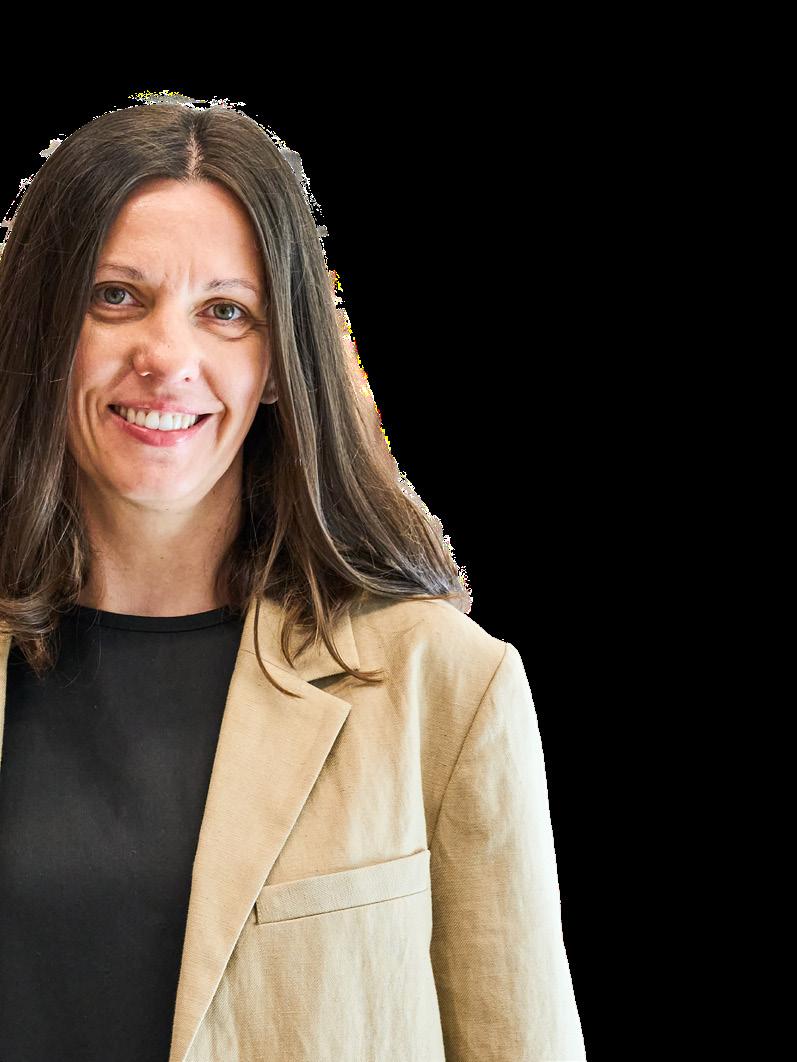
Odważna polityka otwartych drzwi, inspiracje z całego świata i technologia, która przestaje być tylko narzędziem, a staje się samodzielną atrakcją. Marketing Galerii Jurajskiej przechodzi fascynującą ewolucję. Ewelina Nowak-Olszowiec, dyrektor marketingu obiektu, w rozmowie z Omnichannel VOICE zdradza, jak buduje tożsamość nowoczesnego centrum handlowego i dlaczego galeria musi być czymś znacznie więcej niż tylko miejscem zakupów.
ROZMAWIAŁ:
Fot. Galeria Jurajska, GTC
S.A., Maciej Witkowski
Jak zdefiniowałaby Pani dzisiejszy marketing galerii handlowych, który jest też Pani bliski?
EWELINA NOWAK-OLSZOWIEC: To marketing wielowymiarowy i strategiczny – oparty na analizie danych, ale jednocześnie odważny w inspiracjach. Funkcjonuje w rzeczywistości, w której zmiany społeczne, ekonomiczne, pokoleniowe i technologiczne zachodzą równolegle i wzajemnie na siebie wpływają. Dlatego nie jest schematyczny. W 2026 roku skuteczny marketing galerii handlowych zaczyna się od głębokiego zrozumienia nowych modeli spędzania czasu, redefinicji wartości konsumenckich oraz rosnącej roli innowacji – zarówno technologicznych, jak i tych związanych z customer experience. Każde działanie – od eventu po kampanię wizerunkową – musi mieć solidne fundamenty: wynikać z analizy rynku i potrzeb klientów, ale też czerpać z globalnych trendów w rozrywce, kulturze i stylu życia. Nie ma już miejsca na przypadkowość, powtarzalne formaty czy „gotowce”. Liczy się umiejętność inteligentnego reagowania na zmiany, elastyczność i projektowanie rozwiązań „na miarę” konkretnej społeczności i obiektu. Bo sam rynek ewoluuje. Nowoczesne centra handlowe – jak na przykład Jurajska – przestają być wyłącznie przestrzenią zakupową. Stają się platformami doświadczeń: miejscem spotkań, rozrywki, budowania relacji i lokalnej tożsamości. Rolą marketingu jest więc dziś nie tylko komunikowanie oferty, ale projektowanie spójnych, autentycznych doświadczeń – zakorzenionych w realiach rynku, potrzebach klientów i DNA obiektu, które w przypadku Jurajskiej jest przebogate. To marketing łączący strategię z wrażliwością, dane z intuicją, a skalę z personalizacją.
Jurajska podąża za tym kierunkiem?
E.N.-O.: Zdecydowanie tak – ten sposób myślenia stał się fundamentem wdrożonej przeze mnie strategii. W Jurajskiej nie tworzymy wyłącznie rocznego kalendarza działań. Projektujemy kalendarz doświadczeń, wrażeń, emocji i przeżyć, które poprzez spójne projekty komunikacyjne chcemy oferować klientom. Nie chodzi o mechaniczne „zapełnianie” pasażu
atrakcjami dla każdego, co bywa dziś zmorą rynku. Stawiamy na różnorodność i precyzyjne dopasowanie – tak, aby wydarzenia odpowiadały na potrzeby różnych pokoleń, były zapamiętywane i jednocześnie wzmacniały markę oraz unikalne cechy obiektu. Dlatego w naszym kalendarium znajdują się zarówno koncerty plenerowe i interaktywne wystawy, jak i świeże koncepcyjnie projekty immersyjne oraz wydarzenia oparte na nowych technologiach – VR, AI czy rozwiązaniach wykorzystujących robotykę. Rok 2025 był dla nas wyjątkowo intensywny – postawiliśmy sobie jasny cel: zaskakiwać. Szukać formatów, które wykraczają poza oczywiste scenariusze i budują zaangażowanie. Dziś doświadczenie nie może być dodatkiem do oferty –musi być jej integralną częścią.
Zaskoczyła na pewno liczba. 66 wydarzeń w rok – to sporo!
E.N.-O.: Liczba może robić wrażenie, ale nie ona była dla nas najważniejsza. Kluczowa była jakość projektów, ich autorski charakter oraz idea, która za nimi stała. W Jurajskiej nie pozwoliliśmy sobie na przypadkowość. Każde z 66 wydarzeń miało jasno określony cel i konkretne zadanie do wykonania.
Dla jednych była to aktywizacja footfallu, dla innych – wzmocnienie wizerunku Jurajskiej jako hubu rozrywkowego. Część projektów przybliżała nowe technologie, inne budowały zaangażowaną społeczność lub integrowały mieszkańców wokół ważnych tematów. Intensywność miała sens tylko wtedy, gdy przekładała się na realny efekt: interakcję z marką, rozmowę w social mediach, poczucie wspólnoty czy po prostu satysfakcję z dobrze spędzonego czasu. Te 66 wydarzeń nie było więc zbiorem odrębnych inicjatyw. To była spójna, przemyślana strategia – konsekwentnie realizowana wizja galerii, która żyje rytmem miasta i swoich klientów, a nie jedynie kalendarzem handlowym.
Nowe technologie w tym pomogły?
E.N.-O.: Skala, na jaką w 2025 roku wprowadziliśmy innowacje do scenariuszy eventowych, była dla nas bezprecedensowa. Zrealizowaliśmy m.in. immersyjny
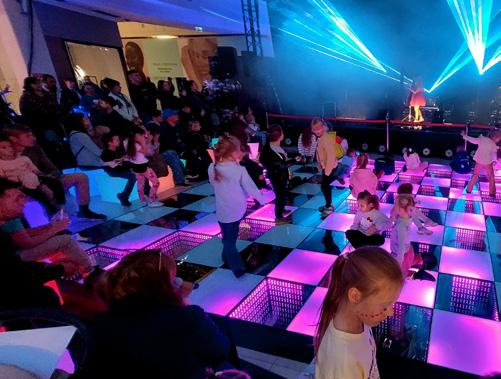
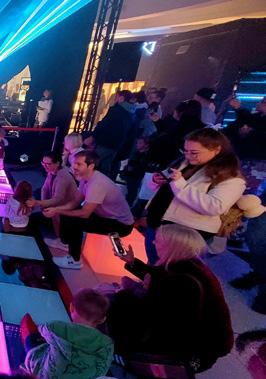
event inspirowany światem Cyberpunk 2077, w ramach którego uczestnicy mogli zanurzyć się w uniwersum kultowej gry, doświadczyć wirtualnej rzeczywistości, spotkać cosplayerów oraz wziąć udział w grze terenowej. 16. urodziny zorganizowaliśmy w stylistyce futurystycznej –z wykorzystaniem hologramów, iluminacji oraz interaktywnej podłogi reagującej na ruch. Z kolei mikołajki wzbogaciliśmy o strefę VR, robota humanoidalnego oraz świetlne drzewko, które reagowało na życzenia. Co więcej, całą linię kreatywną opracowaliśmy przy wsparciu narzędzi AI – projekt okazał się dużym sukcesem, dlatego w tym roku konsekwentnie rozwijamy ten kierunek, wprowadzając m.in. autorskie animacje tworzone przez grafików i zaawansowane rozwiązania oparte na AI. Ten kierunek szczególnie podoba się odbiorcom – obecność nowych technologii zaskakuje, tworzy efekt „wow”, zapewnia zupełnie nowe emocje i przeżycia –zwłaszcza pokoleniom, dla których świat cyfrowy jest codziennością.
Włączenie innowacji do działań marketingowych to kierunek dla Jurajskiej?
E.N.-O.: Zdecydowanie tak. Nowe technologie coraz wyraźniej dominują w scenariuszach eventowych – również w Jurajskiej – i traktujemy je nie jako chwilowy trend, ale jako naturalny kierunek rozwoju. To obszar niezwykle ekscytujący, bo pozwala projektować wydarzenia w zupełnie nowy sposób: bardziej angażujący, immersyjny i dopasowany do oczekiwań odbiorców. Inspirują nas najlepsze światowe praktyki, szczególnie z krajów azjatyckich, gdzie VR, AR czy robotyka od dawna są integralnym elementem doświadczeń zakupowych i rozrywkowych. Technologie takie jak rzeczywistość wirtualna i rozszerzona czy roboty humanoidalne nie tylko wzbogacają wydarzenia jako dodatkowa atrakcja – coraz częściej same w sobie stają się ich główną osią i magnesem przyciągającym odwiedzających. Innowacje technologiczne pozwalają nam również budować wizerunek miejsca nowoczesnego, otwartego na przyszłość i odważnie testującego nowe formaty. To kierunek, który odpowiada na potrzeby młodszych pokoleń, ale jednocześnie jest
atrakcyjny dla wszystkich, którzy szukają w przestrzeni handlowej czegoś więcej niż tradycyjnych zakupów – chcą przeżyć coś wyjątkowego.
Jurajska wyraźnie stawia na ewolucję w stronę nowoczesnej rozrywki. Czy ogłoszony na 2025 rok cel przekształcenia obiektu w regionalny hub rozrywkowy to próba zdefiniowania na nowo roli centrum handlowego w życiu mieszkańców?
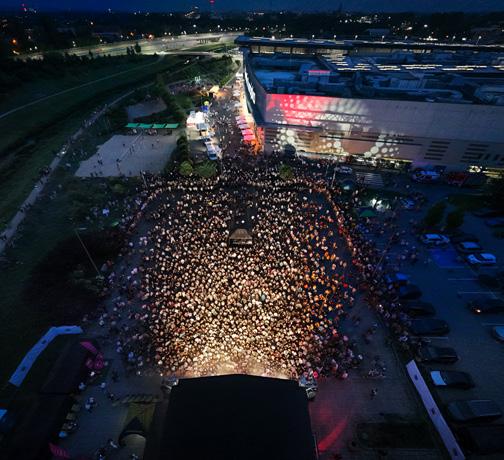
E.N.-O.: Nie tyle przekształcić, co świadomie wzmocnić ten charakter, który nas wyróżnia i ma ogromny potencjał profootfallowy. Jurajska od zawsze była ważnym, regionalnym centrum rozrywki – szczególnie dla rodzin. W 2025 roku postawiliśmy sobie jednak za cel, aby ten wymiar stał się jeszcze bardziej wyrazisty, wyróżniający i emocjonujący. Zależało nam na rozrywce, która nie jest jedynie „atrakcją”, ale realnym doświadczeniem – zapadającym w pamięć, angażującym i łączącym pokolenia: od Y po generację Alfa. Kluczową rolę odegrały tu plenerowe koncerty, a przede wszystkim Jurajska Summer Festival – wakacyjny format, który silnie związaliśmy z marką Jurajskiej. W jego ramach zorganizowaliśmy aż 9 koncertów z różnorodnym line-upem, odpowiadającym na gusta różnych grup odbiorców. Festiwal nie tylko umocnił jej wizerunek jako miejsca rozrywki, lecz także pozwolił nam na nowo opowiedzieć o obiekcie –szczególnie młodszym pokoleniom. Pokazaliśmy, że galeria może być sceną dla dużych emocji, wspólnych przeżyć i wydarzeń o skali wykraczającej poza standardowe działania centrów handlowych. Poszły za tym wyniki – aż 83 000 widzów!
Akcje CSR rzadko postrzegane są jako motor generowania ruchu, a jednak w Państwa przypadku przyciągnęły tłumy. Jak udało się Pani przełamać ten schemat i zamienić aktywność społeczną w tak skuteczny magnes na klientów?
E.N.-O.: Rzeczywiście – gdy myślimy o CSR, zwykle wyobrażamy sobie działania realizowane w tle, dyskretne i mało widowiskowe. My postanowiliśmy odwrócić tę perspektywę. W Jurajskiej uczyniliśmy z inicjatyw społecznych pełnoprawne
Nowe technologie coraz wyraźniej dominują w scenariuszach eventowych – również w Jurajskiej –i traktujemy je nie jako chwilowy trend, ale jako naturalny kierunek rozwoju.
wydarzenia – duże, angażujące projekty, które potrafią przyciągnąć całą lokalną społeczność. Nie chodziło jednak o efekt frekwencyjny sam w sobie, ale o realny wpływ. Każde działanie CSR było projektowane tak, by łączyć atrakcyjną formułę eventową z jasno określonym celem społecznym i realizować go przy pełnym zaangażowaniu Jurajskiej jako organizatora i partnera. Ogromne znaczenie miały tu lokalne sojusze (współpraca z organizacjami, instytucjami i miastem), wnoszące do projektów wiarygodność oraz autentyczność. Dzięki temu inicjatywy społeczne nie były dodatkiem do kalendarza, ale jego integralną częścią – wydarzeniami, które jednocześnie integrowały i wzmacniały poczucie wspólnoty wokół galerii.
Zdrowie w tej strategii CSR stało się „lejtmotywem”…
E.N.-O.: Tak, co dla mnie osobiście było również ważne. W 2025 roku Jurajska wykonała potężny zwrot ku zdrowiu, czyniąc z profilaktyki, wellbeingu i sportu fundament strategii CSR. Nie traktujemy już zdrowego stylu życia jako dodatku, ale jako naturalny i priorytetowy element naszej tożsamości. Wykorzystaliśmy naszą platformę, by wyjść poza rolę galerii handlowej i stać się hubem aktywności społecznej, który edukuje, motywuje i – co najważniejsze – integruje mieszkańców. Nasze działania miały charakter wielowymiarowy: od medycznego po społeczny i kulturalny. Dzięki projektom takim jak
Galeria Jurajska
„Miasteczko zdrowia i kultury” realizowanym z PZU Zdrowie i Rotary Club Częstochowa, oraz akcji „Patrzę w przyszłość. Badam się!” daliśmy społeczności narzędzia do dbania o siebie. Skala tych działań mówi sama za siebie – z bezpłatnych badań i konsultacji skorzystało aż 1900 osób, co jest najlepszym dowodem na to, jak bardzo potrzebne są takie inicjatywy. Kluczem do sukcesu było jednak odczarowanie profilaktyki i podanie jej w atrakcyjnej formie. Połączyliśmy medycynę z rozrywką na najwyższym poziomie, zapraszając na naszą scenę takich artystów jak Natalia Niemen czy Organek, co przyciągnęło różne pokolenia i uczyniło dbanie o zdrowie elementem spędzania wolnego czasu. Równie silny nacisk położyliśmy na sport, który w naszym wydaniu stał się mostem łączącym generacje. Współpraca z czołowymi klubami – Rakowem Częstochowa, Włókniarzem, KS Norwid, Częstochowianką i AZS-em – pozwoliła nam zorganizować wydarzenia o ogromnym ładunku emocjonalnym, jak choćby otwarte zawody „Syn, Tato, Lato”, „Jurajska Open 40+” czy liczne turnieje młodzieżowe. Wszystkie te prozdrowotne i sportowe inicjatywy sprawiły, że Jurajska zaczęła
tętnić rytmem miasta i realnymi potrzebami jego mieszkańców, budując jednocześnie silną więź z marką opartą na zaufaniu i wspólnym działaniu dla dobra lokalnej społeczności.
Na tym tle wyrósł też projekt Safe Space. Głośno o nim nie tylko w branży retail!
E.N.-O.: Safe Space to przykład tego, jak galeria może odważnie i głęboko angażować się w życie społeczności. Punkt wsparcia psychologicznego powstał jako odpowiedź na narastający kryzys zdrowia psychicznego dzieci i młodzieży. Współtworzymy go razem z Miastem Częstochowa, aby realnie zmieniać sytuację –pomagać młodym ludziom zmagającym się z depresją, wykluczeniem czy hejtem. Na polskim rynku retail nikt jeszcze nie sięgnął tak daleko w tego typu działaniach, bo to delikatny temat. Safe Space to odważny kierunek, który jednocześnie pokazuje siłę lokalnych sojuszy oraz współpracy instytucji publicznych z biznesem. Dzięki inicjatywie wsparcie psychologiczne w 2025 roku otrzymało 170 dzieci, a 55 dorosłych uczestniczyło w warsztatach i sesjach rozwojowych, budując społeczność świadomą swoich emocji i potrzeb. Dla mnie to także osobisty sukces, bo od początku aktywnie uczestniczyłam w projektowaniu miejsca i tworzeniu Safe Space.
W lokalną aktywność angażuje się też Pani osobiście na innych polach.
E.N.-O.: W Jurajskiej wierzymy, że galeria potrzebuje ambasadorów – osób, które aktywnie uczestniczą w życiu regionu i jednocześnie stają się wizytówką obiektu. Zamiast jednak szukać celebrytów, postawiliśmy na własny potencjał. Osobiście angażuję się w projekty bliskie moim wartościom i spójne z wizerunkiem galerii. W zeszłym roku, razem z dyrektor obiektu
Anną Borecką, zostałyśmy Ambasadorkami Kobiet Ziemi Częstochowskiej – ważnej inicjatywy wspierającej lokalną społeczność kobiet. Byłyśmy też prelegentkami na Kongresie Mediacji, opowiadając o projekcie Safe Space, a także wzięłyśmy udział w akcji charytatywnej „Kalendarz Kobiet i Mężczyzn Biznesu 2025”, co
pozwoliło nam jeszcze bliżej współpracować z lokalnym biznesem. Takie działania wzmacniają wizerunek Jurajskiej jako galerii zaangażowanej i autentycznie obecnej w życiu miasta. Budują zaufanie oraz pozycjonują obiekt jako lidera lokalnych inicjatyw – miejsce, które łączy rozrywkę, edukację i społeczne zaangażowanie. Nadają też galerii twarz – nie jesteśmy więc bezosobowi.
EWELINA NOWAK-OLSZOWIEC
Dyrektor marketingu Galerii Jurajskiej
Doświadczona menedżerka marketingu z ponad 25-letnim doświadczeniem w branży. Obecnie związana ze spółką GTC S.A., w której pełni funkcję Dyrektora Marketingu, odpowiadając za strategię marketingową Galerii Jurajskiej w Częstochowie. Wcześniej, jako Marketing Manager w tej samej galerii, zarządzała procesami marketingowymi oraz działaniami digitalowymi. W latach 2017–2023 była Regional Marketing Managerem w NEPI Rockcastle Poland, gdzie odpowiadała za strategię i komunikację marketingową dla CH Platan i CH Pogoria. Wcześniejsze doświadczenie zdobywała m.in. jako Specjalista ds. marketingu w Mayland Real Estate Sp. z o.o., pracując przy projektach dla CH Pogoria. Karierę zawodową rozpoczęła w Grupie Eurozet, rozwijając kompetencje w obszarze sprzedaży i marketingu dla marek radiowych. Specjalizuje się w marketingu zintegrowanym, budowaniu świadomości marki, planowaniu strategii oraz rozwoju społeczności wokół obiektów handlowych. Jest absolwentką filologii polskiej na Uniwersytecie Jana Długosza w Częstochowie. Ukończyła też liczne studia podyplomowe na Akademii WSB, w tym: Menedżerskie studia podyplomowe (poziom MBA), Akademię e-marketingu oraz kierunek zrównoważony rozwój i ESG. Obecnie realizuje program MBA (we współpracy z EY Academy of Business)..
Czego wymaga tak odważne podejście do marketingu?
E.N.-O.: Przede wszystkim otwartości –na globalne trendy, inspiracje i pomysły, które można znaleźć wszędzie – ale też gotowości do wychodzenia poza ramy. Rynek retail przyzwyczaił nas do powtarzalnych schematów, jednak skuteczna, nowoczesna komunikacja wymaga szukania nowych ról i funkcji dla galerii, budowania szerokich sojuszy oraz tworzenia doświadczeń, które naprawdę rezonują z klientami. Nie da się tego osiągnąć w pojedynkę. Sukces wymaga „całej wioski” ludzi – interdyscyplinarnego zespołu, który łączy kompetencje strategiczne, kreatywne i operacyjne. W Jurajskiej wspiera mnie ponad 20-osobowy zespół, w tym ekipa digitalowa AD.PRIME, zespół PR Guarana PR, zespoły social media IDEAGO i QRA Production, a także kreatywne i eventowe zespoły Studio MB, Agencja Manager,
Agencja X5 Productions, Imprezowego Kartelu oraz agencja kreatywna Madeinbrain. Ogromną rolę odgrywają również partnerzy, w tym Urząd Miasta – to często od nich przychodzi inspiracja, pomysł lub wyzwanie, które stają się punktem wyjścia dla naszych projektów. To właśnie dzięki połączeniu wiedzy, doświadczenia i wspólnej pasji powstają działania, które wyróżniają Jurajską i pozwalają galerii nie tylko reagować na zmiany, ale także je współtworzyć. Dlatego prowadzę w Jurajskiej politykę otwartych drzwi – każdy może przyjść, porozmawiać z nami, włączyć się.
2026 rok będzie rokiem wyzwań, zabawy, większego zaangażowania?
E.N.-O.: Już teraz rok 2026 rozpoczął się bardzo intensywnie. Wdrożyliśmy nową linię kreatywną – odważną, ponownie wspartą narzędziami AI – oraz
uruchomiliśmy kolejny sezon TV juRAJSKA, tym razem oparty na treściach typu BTS (behind the scenes), co stanowi świeże i nowatorskie podejście do naszej komunikacji w social mediach. Za nami pierwsze wydarzenia, a największe dopiero przed nami. Wiosną zagości u nas event Roblox, latem odbędzie się kolejna odsłona Jurajska Summer Festival, a także liczne imprezy sportowe i prozdrowotne, które wracają w nowych, atrakcyjnych formułach. W naszych przestrzeniach i na boiskach czeka wiele ciekawych aktywności dla wszystkich grup wiekowych. Dobre wieści płyną także z projektu Safe Space –jego działalność została przedłużona przez miasto i dynamicznie się rozwija. Sukces strategii z 2025 roku w naturalny sposób rezonuje w działaniach na 2026 rok. Nie idziemy jednak utartą ścieżką – znane projekty otrzymają formułę 2.0: rozbudowaną i jeszcze bardziej angażującą, a obok nich pojawią się całkiem nowe inicjatywy, które urozmaicą ofertę i doświadczenia klientów.
Galeria Jurajska to największa galeria handlowo-rozrywkowa w Częstochowie i najpopularniejsza destynacja zakupowa w północnej części woj. śląskiego. Na 49 tys. mkw. działa niemal 200 sklepów, punktów usługowych i gastronomicznych, a także kino Cinema City i strefa rozrywki Bajkowy Labirynt. Ofertę tworzą topowe polskie i międzynarodowe marki, m.in. Zara, Reserved, H&M, TK Maxx, Mango, Douglas, Sephora, Euro RTV AGD, Empik czy Apart. Operatorem spożywczym jest Biedronka. Klienci mają w galerii do dyspozycji bezpłatny parking na 2,3 tys. miejsc oraz 4 strefy postojowe, w tym dla autokarów i motocykli. W obiekcie znajduje się nowoczesny food court, strefy relaksu z akwariami, a nad Wartą – Bulwary Jurajskie, zielona przestrzeń rekreacyjna z alejami, placem zabaw, boiskami do siatkówki plażowej i fontanną. Właścicielem obiektu jest GTC S.A.
Galeria Jurajska, fot. Maciej Witkowski
RETAIL
Cyfrowy fundament i nowe formaty. Na czym polega transformacja IKEA w Polsce? / 12
Nowa rola foodcourtów. To już nie przerwa na zakupy, ale powód wizyty / 16
Nasza strategia rozwoju stała się bardziej selektywna / 28
Centra handlowe kluczową platformą ekspansji marek / 32
Omnichannelowa gra o rentowność / 38
Czy srebrna gospodarka to złota szansa? / 43
Koniec papierologii przy zwrotach w e-commerce / 44
Cyfrowy fundament i nowe formaty. Na czym polega transformacja IKEA w Polsce?
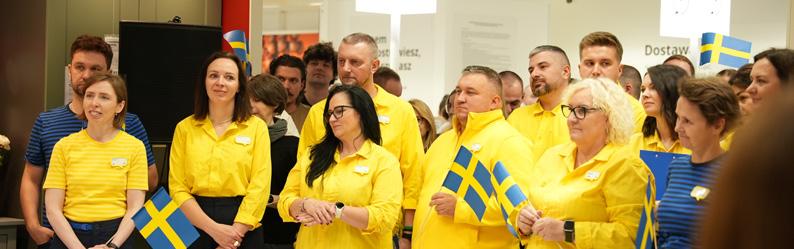
IKEA przechodzi transformację z klasycznego „blue boxa” w dynamiczny, wszechstronny ekosystem omnichannelowy. Małgorzata Bochenek, Country Business Development and Digital Manager
IKEA Retail w Polsce, ujawnia klucz do dalszego rozwoju na jednym z najbardziej perspektywicznych rynków w Europie. Mowa tu o dwufilarowej ekspansji – stacjonarnej, z nowymi, mniejszymi formatami i Studiami Planowania, oraz cyfrowej, odpowiadającej już za 37 proc. obrotów i stawia na wygodę klienta.
ROZMAWIAŁ: ŁUKASZ IZAKOWSKI, OMNICHANNEL VOICE
Spotykamy się w Jankach. To w pewnym sensie historyczne miejsce, ponieważ właśnie tutaj, ponad 30 lat temu, powstał pierwszy pełnoformatowy sklep IKEA w Polsce. Jak, po tylu latach, ocenia Pani dalszy potencjał na rozwój sieci w naszym kraju?
MAŁGORZATA BOCHENEK: Polska pozostaje jedną z najbardziej dynamicznie rozwijających się gospodarek w całej Unii Europejskiej. Głośno mówi się o tym, że już wkrótce dołączymy do grupy G20. To wszystko przekłada się na naszą sytuację rynkową i plany dalszego rozwoju. Obserwujemy rosnące zainteresowanie konsumentów segmentem wyposażenia domów. Mówiąc wprost: Polacy chcą żyć w ładniejszym otoczeniu, bardziej komfortowo i dlatego chętniej inwestują środki w urządzanie wnętrz swoich mieszkań i domów. Raporty jasno wskazują, że tzw. home furnishing interest dynamicznie rośnie. Pandemia tylko wzmocniła ten trend, ponieważ dla wielu osób, niemal z dnia na dzień, dom stał się zarówno biurem, siłownią, jak i miejscem wypoczynku. Wspomniał Pan o pierwszym dużym sklepie IKEA, który powstał w 1993 roku w Jankach. Szanujemy historię, ale idziemy z duchem czasu. Dlatego już kilka lat temu postawiliśmy na ekspansję wielokanałową. To jest klucz do dalszego rozwoju. Mówimy o całym ekosystemie – od logistyki, poprzez sklepy, e-commerce i pracowników, kończąc na doświadczeniu zakupowym konsumentów. Nasza wizja rozwoju w Polsce opiera się dzisiaj na dwóch równie ważnych filarach: cyfrowym i stacjonarnym, które przenikają się i uzupełniają nawzajem.
Porozmawiajmy w takim razie najpierw o filarze stacjonarnym. Z jednej strony mamy tradycyjne „blue boxy”, których posiadacie 11. Inwestujecie jednak również w mniejsze formaty. Mam tu na myśli niedawno otwarty sklep w Gemini Park Bielsko‑ ‑Biała, a także planowaną inwestycję w Galerii Zielone Wzgórze w Białymstoku.
M.B.: Tradycyjne „blue boxy” są i pozostaną sercem naszego biznesu. Inwestujemy w nie ogromne środki. Tylko od 2022 roku przeznaczyliśmy około 170 milionów złotych na rozwiązania związane ze zrównoważonym rozwojem, takie jak np. pozyskiwanie energii ze źródeł odnawialnych. W ostatnich latach przeprowadziliśmy ogromne przebudowy naszych sklepów w Gdańsku, na warszawskim Targówku,
w Katowicach czy Krakowie. Głównym celem było jeszcze lepsze dostosowanie przestrzeni do potrzeb klientów, zwiększenie inspiracji oraz transformacja w przestrzenie „phygitalowe”, które łączą doświadczenia fizyczne z cyfrowymi. Mocno stawiamy na rozwój naszej IKEA App, która może wspierać nie tylko w zakupach online, ale także podczas wizyty w sklepie. Mam tu na myśli m.in. wbudowaną w aplikację usługę nawigacji, która znacząco ułatwia poruszanie się po sklepie, czy funkcję „skanuj i płać”, dzięki której klienci mogą uniknąć stania w kolejce do kasy.
Polacy chyba coraz bardziej lubią wszelkie rozwiązania samoobsługowe?
M.B.: Zdecydowanie. Obserwujemy rosnącą popularność kiosków do wyszukiwania produktów czy pobierania QR-kodów z zamówieniem. Dowód? Obecnie ponad 40 proc. zamówień jest generowanych samodzielnie przez klientów. To zresztą przynosi obustronne korzyści. Z jednej strony poprawia się doświadczenie klienta, który może szybko i sprawnie w wybrany przez siebie sposób załatwić swoje sprawy. Z kolei z naszej perspektywy, godziny zaoszczędzone przez pracowników w tych procesach, wykorzystujemy na zadania o wyższej złożoności. Przekierowujemy ich np. do planowania bardziej kompleksowych zakupów, takich jak kuchnie czy szafy PAX, gdzie interakcja ludzka i ekspercka wiedza są wciąż niezbędne. Wracając jednak do Pańskiego wcześniejszego pytania. Tak, chcemy zwiększać naszą dostępność fizyczną. Klienci potrzebują dostępu do fachowej ekspertyzy i chcą na żywo oglądać oferowany przez nas asortyment. Formuła dużego
„blue boxa” jest jednak bardzo kosztowna i czasochłonna.
Dlatego faktycznie stawiamy na mniejsze formaty. Jesienią ubiegłego roku zadebiutowaliśmy w Bielsku-Białej z innowacyjnym rozwiązaniem. Nasz nowy koncept sklepu to kompaktowa, ale w pełni funkcjonalna przestrzeń, integrująca świat online i offline. To miejsce, które nadal inspiruje, dostarcza pomysłów i praktycznych rozwiązań, jednocześnie odpowiadając na współczesne oczekiwania klientek i klientów, w tym ich dużej sympatii do naszej oferty gastronomicznej. Otwarcie w Bielsku-Białej jest dla nas testem, a to w Białymstoku – jego wzmocnieniem. Wierzymy jednak w ten projekt. To ekspansja, która jest skalowalna i wy-
Pomysłem na zagęszczenie Waszej obecności fizycznej są także Studia Planowania.
M.B.: To prawda. Posiadamy obecnie 17 małych Studiów Planowania i Odbioru, gdzie klient może zaplanować bardziej kompleksowe zakupy. Ten koncept również staramy się rozwijać. W Gliwicach postanowiliśmy rozszerzyć ofertę takiego punktu o wybrany asortyment akcesoriów, co spotkało się z dużym uznaniem klientów. To tylko potwierdza, jak ważny jest dla nich wygodny dostęp do naszej oferty. Dlatego podkreślam jeszcze raz: pomimo rozwoju online, będziemy nadal inwestować w rozwój obecności stacjonarnej, a już niedługo otworzymy nowe Studio w Gorzowie Wielkopolskim.
Wykorzystujemy sztuczną inteligencję w niemal każdym obszarze biznesowym. Wdrażamy ją odpowiedzialnie, dbając o etyczne podejście i unikając „hype’u”. AI ma być narzędziem, które wspiera naszych pracowników, a nie ich zastępuje.
maga znacznie mniejszych nakładów inwestycyjnych. Pozwala na szybkie wejście na rynki, na których nas nie ma, czy to poprzez partnerstwa z galeriami handlowymi, czy parkami retailowymi. Ale przede wszystkim odpowiada na jedną z kluczowych potrzeb klientów – potrzebę wygody. Umożliwia bowiem mieszkańcom nieco mniejszych ośrodków na dotarcie do IKEA w 10–15 minut, a nie 20–30 minut lub dłużej.
To porozmawiajmy w takim razie o tym drugim filarze – cyfrowym.
M.B.: Kanał online odpowiada już za 37 proc. obrotów naszej firmy w Polsce. To solidny wynik, który w wybranych regionach, jak choćby na rynku warszawskim, jest jeszcze wyższy. Mamy również przykłady z innych krajów, gdzie współczynnik ten przewyższa ten ogólnopolski, jak np. Wielka Brytania (43 proc.) czy Irlandia (40 proc.).
Żeby cały omnichannelowy ekosystem sprawnie działał, w ostatnich latach zainwestowaliśmy znaczące środki w infrastrukturę logistyczną. Rozbudowaliśmy sieć magazynów, co pozwala nam na skrócenie czasu dostaw i optymalizację kosztów. Równocześnie wykorzystujemy nasze sklepy do optymalizacji dostaw na tzw. ostatniej mili. Rozbudowaliśmy także sieć mobilnych i stacjonarnych punktów odbioru, których jest już ponad 50.
Współpracujemy również z partnerami zewnętrznymi, umożliwiając klientom odbiór e-zakupów np. w skrytkach pocztowych. To nie wszystko. Rozszerzamy także dostępność usług w kanale cyfrowym, m.in. poprzez wprowadzanie nowych funkcji, takich jak zdalne planowanie kuchni czy szaf. Klient może umówić się na konsultację z naszym ekspertem bez wychodzenia z domu. Co istotne, ponad 50 proc. naszej sprzedaży to już rozwiązania wraz z serwisami dodatkowymi – planowanie, transport, montaż. Oznacza to, że odchodzimy od koncepcji „do it yourself” na rzecz komfortu i wygody. To jest naturalny kierunek, który wiąże się ze wzrostem zamożności społeczeństwa i rosnącą potrzebą oszczędzania czasu.
Mówiła Pani o zmianie roli powierzchni sklepowej. Czy w Polsce, wzorem chociażby Wielkiej Brytanii, mogłyby pojawić się np. formaty Shop in the Shop?
M.B.: Faktycznie, rola i wykorzystanie powierzchni sklepowych zmieniają się. W biznesie cash & carry większość powierzchni przeznaczona była na sprzedaż. Dziś rozkłada się ona na różne kanały, a my redefiniujemy rolę sklepu. Wspomniałam już o wykorzystaniu części powierzchni jako „podręcznych” magazynów do obsługi logistyki last mile. Więcej powierzchni wykorzystujemy również do kreowania inspiracji zakupowych. Stawiamy w tym przypadku na personalizację. Nasze showroomy mają w jak największym stopniu odzwierciedlać różnice architektoniczne oraz sposób życia i mieszkania w poszczególnych regionach Polski.
Idea Shop in the Shop, o której Pan wspomina, to jest bardzo ciekawy kierunek, któremu się bacznie przyglądamy. Pozwala on na optymalizację metrów w przestrzeni sklepowej, jest dodatkową korzyścią dla odwiedzających i potencjalnym dodatkowym źródłem dochodu.
Jednak na ten moment nie mamy konkretnych planów w tym zakresie.
Wspomniała Pani o personalizacji. Ja zapytam szerzej o sztuczną inteligencję. W jakim stopniu technologia AI wspiera Państwa biznes?
M.B.: Wykorzystujemy sztuczną inteligencję w niemal każdym obszarze biznesowym. Wdrażamy ją odpowiedzialnie, dbając o etyczne podejście i unikając „hype’u”. AI ma być narzędziem, które wspiera naszych pracowników, a nie ich zastępuje. Podam kilka przykładów. Unikalnym elementem naszych sklepów jest… jedzenie. Co trzeci klient przychodzi z zamiarem zjedzenia czegoś w IKEA, a prawie połowa odwiedzających sięga po coś z naszej oferty gastronomicznej. To jest ten niepowtarzalny magnes, który chcemy pielęgnować. Ale to wiąże się z wyzwaniami. I tu z pomocą przychodzi sztuczna inteligencja. System Food Waste Watchers (inteligentne wagi i kamery) w naszych restauracjach pozwala zniwelować straty żywnościowe, oszczędzając rocznie nawet 20 milionów posiłków. Inny przykład to funkcjonalność IKEA Creative. Chodzi o system oparty na AI, który umożliwia klientom wirtualną przymierzalnię – mogą oni zeskanować dowolne pomieszczenia, np. salon czy sypialnię, a następnie „urządzić” je za pomocą wirtualnych modeli mebli. To nie tylko świetna zabawa, ale i narzędzie znacząco wspierające proces planowania i zakupów. Mogę zdradzić, że w ostatnich miesiącach wdrożyliśmy i testowaliśmy in- house’owe rozwiązanie z zaszytymi kilkoma modelami językowymi. Wspiera ono naszych pracowników w bardzo konkretnych obszarach – od finansów i kontrolingu po sprzedaż. Wszystkie osoby korzystające z nich przechodzą oczywiście odpowiednie szkolenia, aby zapewnić odpowiedzialne i bezpieczne korzystanie z tych narzędzi.
Skoro mówimy o pracownikach, to jak radzicie sobie Państwo z rotacją pracowników w dobie tak dużej konkurencji na rynku pracy?
M.B.: W IKEA wierzymy, że handel to biznes oparty na relacjach i zaufaniu. Poczyniliśmy duże inwestycje w tzw. People Plan, włączając w to wynagrodzenia i zmniejszenie luki płacowej między kobietami a mężczyznami. Ta ostatnia jest obecnie na poziomie 1,3 proc., co jest doskonałym wynikiem.
Te działania zaowocowały znacznym obniżeniem rotacji. Obecnie wynosi ona około 13,9 proc., podczas gdy rynkowa średnia w handlu to często 20–33 proc. Tak niski wskaźnik pozwala nam budować stabilność biznesu, długotrwały rozwój kompetencji i wiedzę ekspercką wśród pracowników. Dlatego wierzymy, że pomimo wyzwań makroekonomicznych i konkurencji – a warto podkreślić, że obecnie potencjalnym konkurentem jest dla nas nawet kino czy wyjazd na wakacje – będziemy nadal się rozwijać, a dynamika rynku wyposażenia wnętrz będzie stale rosnąć.
IKEA to marka, której wizją jest tworzenie lepszego codziennego życia dla wielu ludzi. Oferuje funkcjonalne i dobrze zaprojektowane artykuły wyposażenia domu w przystępnych cenach. Działa w oparciu o długofalową Strategię zrównoważonego rozwoju. W Polsce działalność całej Grupy Ingka obejmuje sklepy, Studia Planowania i Zamówień, punkty odbioru oraz centra handlowe i logistyczne, w tym centrum dystrybucji zaopatrujące region Europy Środkowo-Wschodniej. Firma inwestuje także w odnawialne źródła energii, produkując więcej energii niż wynosi jej zużycie na polskim rynku.
Nowa rola foodcourtów To już nie przerwa na zakupy,
Jeszcze dekadę temu strefy gastronomiczne w centrach handlowych pełniły przede wszystkim funkcję uzupełniającą –miały zatrzymać klienta na chwilę dłużej między zakupami. Dziś
foodcourty i food halle coraz częściej stają się jednym z kluczowych filarów strategii obiektów komercyjnych – zarówno pod względem generowania footfallu, wydłużania czasu pobytu, jak i budowania przewagi konkurencyjnej wobec ulic handlowych.
Zmienia się również ich rola ekonomiczna. Gastronomia w wielu obiektach notuje dynamiczniejsze wzrosty obrotów niż tradycyjny retail, rośnie średni paragon, a koncepty premium i experiencedriven przyciągają nowych klientów. Jednocześnie strefy F&B przestają być jednorodne – klasyczne foodcourty ewoluują w kierunku food halli z ofertą lokalnych marek, kuchni świata i rozbudowaną warstwą designu.
W projektach mixeduse gastronomia coraz częściej pełni funkcję „kotwicy społecznej” – miejsca spotkań, pracy zdalnej, wydarzeń i aktywności wieczornej. To powoduje, że jej znaczenie wykracza poza prostą kalkulację czynszową i staje się elementem strategicznego pozycjonowania całego obiektu.
Jak dziś właściciele galerii i operatorzy gastronomiczni oceniają rolę segmentu F&B? Czy foodcourty rzeczywiście napędzają odwiedzalność i obroty, a może są przede wszystkim narzędziem budowania doświadczenia? Odpowiedzi szukamy w komentarzach przedstawicieli: NEPI Rockcastle, White Star Real Estate, Gemini Holding, Galeria Leszno, Apsys, EPP, Globalworth, CH Sarni Stok, Thai Wok i Sfinks Polska.
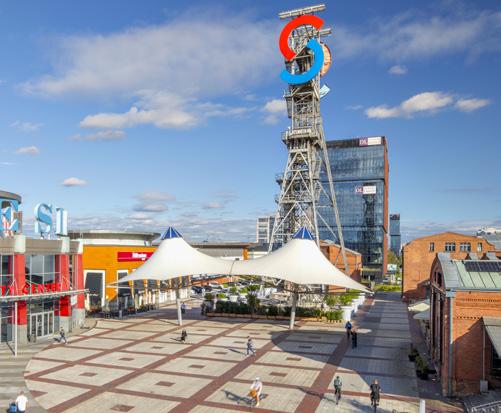
Galeria Echo w Kielcach
NEPI Rockcastle: Koniec ery „dodatku”
ŁUKASZ LORENCKI: Rola stref gastronomicznych zmieniła się w ostatnich latach tak, jak zmieniły się same centra handlowe. Wraz ze zmianą zwyczajów zakupowych i przejściem części klientów do sklepów internetowych, najlepsze i najbardziej nowoczesne centra handlowe kładą dziś silny nacisk na oferowanie klientom doświadczenia związanego z wizytą w centrum. Strefy gastronomiczne pełnią w tym wymiarze bardzo ważną rolę. Wynika to z jednej strony ze społecznego charakteru tych stref, ale też z nowych oczekiwań klientów i sposobów spędzania czasu w centrach.
Gastronomia staje się dziś sercem nowoczesnych obiektów typu mixed‑use i dominującą przewagą konkurencyjną
Rola food courtów i food halli ewoluowała z funkcji wspomagającej, do roli głównego «destination point”. Współczesny klient nie odwiedza galerii tylko po to, by kupić konkretny produkt, ale by spędzić czas w atrakcyjnym otoczeniu, spotkać się ze znajomymi, skorzystać z oferty rozrywkowej. Tym samym strefy gastronomiczne przestały być jedynie miejscem konsumpcji, a zaczęły pełnić rolę hubów do spotkań, pracy, relaksu. Myślę, że możemy śmiało powiedzieć, że gastronomia staje się dziś sercem nowoczesnych obiektów typu mixed-use i dominującą przewagą konkurencyjną.
Rozwarstwienie rynku
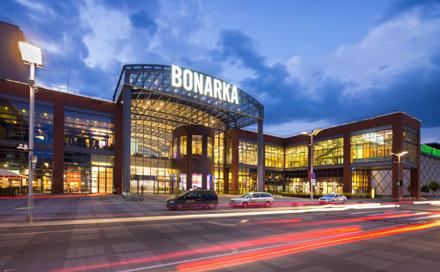
Obserwujemy dziś wyraźne rozwarstwienie rynku. Z jednej strony mamy duże, dominujące centra regionalne, takie jak np. Bonarka, które stają się przedmiotem ogromnego zainteresowania najemców gastronomicznych. Z drugiej – mniejsze obiekty o średnim profilu zmagają się ze spadkiem odwiedzalności i trudnościami w komercjalizacji stref gastronomicznych, często ograniczając się do zaledwie 1–2 podstawowych konceptów. W pierwszym przypadku – dużych, nowoczesnych centrów – strefy gastronomiczne często są również hubem dla dostawców, co sprawia, że zarządcy reorganizują te przestrzenie,
aby zapewnić wszystkim użytkownikom komfort korzystania z food court. Patrząc na nasze obiekty w Polsce, np. na modernizację strefy gastronomicznej w Focus Mall w Zielonej Górze, widać, jak transformacja przestrzeni kulinarnej staje się kluczem do budowania lojalności klienta i wydłużania czasu jego pobytu. Podobne efekty będziemy zapewne obserwować w innych modernizowanych przez nas strefach gastronomicznych, np. przy przebudowie w Bonarce. Właściciele centrów inwestują w te przestrzenie, by ewoluowały od stref, które czasem przypominają przestrzeń stołówkową, w stronę unikalnych, kulinarnych doświadczeń, zachęcających klientów do ponownych odwiedzin.
Łukasz Lorencki, Asset Manager
NEPI Rockcastle
Przebudowa strefy kulinarnej Bonarki – modelowy przykład przejścia od funkcjonalizmu do estetyki opartej na doświadczeniu
Dobrym przykładem odpowiedzi na potrzeby klienta i tworzenia unikalnych doświadczeń w centrum jest przebudowa strefy kulinarnej centrum handlowego Bonarka. Ten projekt to modelowy przykład przejścia od funkcjonalizmu do estetyki opartej na doświadczeniu. Architekci postawili na styl „urban life” z wyraźnymi akcentami loftowymi, co jest bezpośrednią odpowiedzią na estetyczne oczekiwania współczesnych mieszkańców metropolii,
przyzwyczajonych do wysokich standardów niezależnych restauracji i kawiarni. Zastosowanie naturalnych materiałów –drewna i wełny – w połączeniu z bogatą roślinnością, ma na celu przełamanie chłodu typowego dla wielkopowierzchniowych obiektów handlowych.
Kluczowym elementem modernizacji jest też wzrost powierzchni stolikowej o 30 proc., ale co ważniejsze – jej głęboka segmentacja. Nowoczesna strefa food court musi odpowiadać na trzy różne potrzeby: quick service dla osób ceniących czas i szybki posiłek, socializing – przestrzeń do wspólnego celebrowania posiłków ze znajomymi i rodziną oraz work & play –wydzielone strefy do pracy (co-working) i dedykowane przestrzenie zabaw dla najmłodszych.
Wskaźniki sukcesu
Czy gastronomia jest dziś narzędziem generowania obrotu, czy budowania czasu pobytu? Odpowiedź brzmi: oba te aspekty są nierozłączne. Najem powierzchni gastronomicznej pozostaje podstawowym źródłem dochodu dla właściciela, ale to właśnie inwestycja w „miękkie” czynniki – estetykę, roślinność, komfort akustyczny i różnorodność funkcji – sprawia, że wskaźniki, takie jak footfall, LFL (Like-for-Like) czy konwersja, utrzymują tendencję wzrostową.
Inwestycja w strefy restauracyjne odpowiadające potrzebom klienta, to nie tylko zmiana wystroju. To deklaracja zrozumienia współczesnego konsumenta, dla którego centrum handlowe stało się elementem miejskiego ekosystemu, a nie tylko miejscem zakupów. W świecie, w którym wszystko można kupić „jednym kliknięciem”, wygrywają miejsca, które oferują to, co nieuchwytne: atmosferę, relacje i unikalne doświadczenie.
Gastronomia nie tyle staje się, ile zawsze była, jednym z kluczowych elementów tenant mixu każdego dużego centrum handlowego. Dziś, w miarę wzrostu roli oferty rozrywkowej w centrum to znaczenie tylko rośnie. Z tego właśnie powodu tak wiele centrów handlowych już zainwestowało albo w najbliższym czasie zainwestuje w modernizację stref gastronomicznych, tak by korzystanie z nich było jak najbardziej komfortowe.
White Star Real Estate: Rola gastronomii zależy od formatu
JUSTYNA WILLIAMS: Gastronomia jest jedną z kategorii najmu, które najmocniej pokazują różnice pomiędzy poszczególnymi typami obiektów handlowych. W portfelu nieruchomości zarządzanych i komercjalizowanych przez White Star Real Estate mamy zarówno projekty mixed-use w dużych miastach, takie jak Elektrownia Powiśle w Warszawie, jak i centra handlowe w miastach regionalnych. Dzięki tej dywersyfikacji możemy obserwować gastronomię w różnych kontekstach rynkowych. Z tej perspektywy widać, że segment ten nie funkcjonuje według jednego modelu – jego rola zależy od lokalizacji, skali rynku oraz sposobu korzystania z obiektu.
Magnes dla odwiedzających
W projektach miejskich gastronomia coraz częściej funkcjonuje jako samodzielny magnes przyciągający odwiedzających. W Elektrowni Powiśle Food Hall działa w praktyce jak odrębna destynacja – wielu gości przychodzi tu bez planów zakupowych, traktując to miejsce jako przestrzeń spotkań. W ciągu dnia dominuje ruch lunchowy z okolicznych biur, natomiast wieczorem przestrzeń zmienia charakter –pojawia się muzyka, DJ - e i spotkania towarzyskie. W tym sensie Food Hall stał się alternatywą zarówno dla klasycznej restauracji, jak i dla typowej oferty klubowej. Ważnym elementem są także wydarzenia i aktywności typu „experience -driven”, które uzupełniają ofertę gastronomiczną i barową. Format ten naturalnie przyciąga różnorodne grupy: od mieszkańców po turystów odwiedzających stolicę.
W centrach handlowych w miastach regionalnych rola gastronomii wygląda inaczej i zależy od lokalnych uwarunkowań: wielkości miasta, pozycji danego obiektu na rynku oraz jego skali. W większych projektach, takich jak Forum Gliwice z ofertą 130 sklepów pod jednym dachem, food court pełni ważną funkcję społeczną i towarzyską – jest naturalnym miejscem przerwy podczas zakupów czy wizyt w kinie. Food court ten stale zyskuje na popularności: obroty najemców rosną rok do roku, lokale są modernizowane
i powiększane, planowane są także nowe otwarcia. Dzięki temu strefa gastronomiczna w Gliwicach konsekwentnie rozwija swoją ofertę. W centrach handlowych, takich jak Galeria Mosty, Galeria Sandecja czy Galeria Chełm gastronomia pełni przede wszystkim rolę uzupełniającą wobec funkcji handlowej. Klienci chętnie odwiedzają rozpoznawalne marki, takie jak McDonald’s, Döner Kebab czy Grycan, traktując je jako wygodne miejsce na szybki posiłek lub krótkie spotkanie. Gastronomia pozostaje jedną z najbardziej dostępnych i „demokratycznych” przestrzeni w centrum handlowym – miejscem, z którego korzystają różne grupy klientów, niezależnie od celu wizyty czy poziomu wydatków. W praktyce pełni także rolę poczekalni, w której klienci czekają na znajomych lub odpoczywają w trakcie zakupów. Nie zmienia to jednak faktu, że dobrze zaprojektowana strefa gastronomiczna jest ważnym elementem funkcjonowania centrum handlowego. Z perspektywy zarządzania aktywem stabilizuje ona również rytm odwiedzalności w ciągu dnia, generując ruch w godzinach lunchowych, które dla części najemców handlowych są naturalnie słabszym okresem. W efekcie wydłuża czas pobytu klientów w obiekcie i pośrednio wspiera wyniki innych kategorii najmu.
Justyna Williams, Associate Director, Asset & Property Management White Star Real Estate
Od sieciówek do konceptów autorskich
Równolegle zmienia się struktura najemców w strefach gastronomicznych. W dużych miastach rośnie znaczenie konceptów autorskich, które wyróżniają projekt i odpowiadają na oczekiwania klientów poszukujących bardziej zróżnicowanej oferty. W mniejszych miastach większą rolę odgrywają operatorzy sieciowi o ugruntowanej pozycji rynkowej. Oba te modele są racjonalne – kluczowe jest dopasowanie tenant mixu do charakteru obiektu i lokalnego rynku.
Pozycjonowanie
obiektu
W efekcie gastronomia coraz częściej staje się jednym z istotnych elementów strategii pozycjonowania obiektu handlowego. W projektach miejskich może budować charakter miejsca i przyciągać odwiedzających również poza kontekstem zakupowym (a nawet stać się atrakcją turystyczną), natomiast w centrach regionalnych pozostaje oczekiwanym przez klientów elementem wzmacniającym funkcję handlową i komfort wizyty. Z punktu widzenia inwestora kluczowe jest więc nie tylko rozwijanie tej kategorii, ale przede wszystkim właściwe określenie jej roli w strukturze całego projektu.
Gemini Holding: Emocje zamiast zakupów
ANNA MALCHAREK: Gastronomia przestała być segmentem uzupełniającym ofertę centrów handlowych, a stała się jednym z kluczowych elementów budujących ich konkurencyjność. Dziś strefy food court, a coraz częściej również nowe formaty typu food hall, pełnią rolę nie tylko zaplecza gastronomicznego, ale realizują funkcje społeczne. To miejsca spotkań, budowania interakcji i spędzania czasu, które wydłużają pobyt klientów w obiekcie, zwiększają częstotliwość wizyt i wzmacniają emocjonalną relację z centrum.
Nowy model
Obserwujemy wyraźne przejście od modelu „funkcjonalnego”, w którym klient przychodzi wyłącznie po zakupy, do modelu „doświadczalnego”, gdzie równie istotne są emocje i komfort przebywania w przestrzeni centrum. Możliwość spotkania ze znajomymi, rodzinnego obiadu czy szybkiego lunchu w trakcie pracy sprawiają, że centrum handlowe staje się miejscem spędzania czasu, a nie tylko realizowania potrzeb zakupowych. To bezpośrednio przekłada się na odwiedzalność i długość wizyty.
Możemy śmiało powiedzieć, że gastronomia, podobnie jak segment rozrywkowy, stymuluje cały ekosystem centrum handlowego. Odpowiednio dobrana oferta F&B pozytywnie wpływa na wyniki operacyjne – szczególnie w weekendy i godzinach popołudniowych, ale coraz częściej także w porach porannych, wraz z rosnącą popularnością oferty śniadaniowej. Ruch generowany intencją spotkania „pracuje” na rzecz wszystkich branż, wzmacniając synergię tenant mixu i zwiększając obroty. Co więcej, znaczenia nabiera jakość. Obecność rozpoznawalnych marek podnosi atrakcyjność centrum i wzmacnia jego
wizerunek jako nowoczesnej, wielofunkcyjnej destynacji. Klienci oczekują dziś nie tylko szybkiej obsługi, ale także autentyczności i emocji. Obok klasycznych sieci rośnie znaczenie restauracji tematycznych, marek premium oraz konceptów budujących wokół siebie społeczność.
Centra Gemini Park z mocnym segmentem gastronomicznym
W centrach Gemini Park rozwijamy ofertę w oparciu o równowagę między markami międzynarodowymi a konceptami wnoszącymi do obiektu lokalny charakter. Tylko w minionym roku wzmocniliśmy segment gastronomiczny m.in. o azjatycką restaurację Thai Long oraz amerykańską markę Popeyes w Tarnowie czy Giga Bułę w Bielsku-Białej – polską sieć stworzoną przez popularnego influencera, co jest magnesem dla młodszych pokoleń i wyraźnym wyróżnikiem oferty.
Coraz częściej strefy gastronomiczne projektowane są tak, by stanowiły integralny element doświadczenia – z dopracowaną aranżacją, przemyślaną funkcją oraz różnorodnością formatów, od tradycyjnych stref food court po bardziej kameralne, wyodrębnione przestrzenie sprzyjające spotkaniom i budowaniu relacji. Co istotne ewolucja gastronomii w centrach handlowych to proces obustronny – wraz z rozwojem centrum rosną także same marki, inwestują w większe lokale, rozszerzają ofertę i podnoszą standard obsługi. Dobrym przykładem jest restauracja Sushi Samuraj w Gemini Park Bielsko-Biała, która wraz ze wzrostem popularności zdecydowała się na relokację, poszerzając zaplecze operacyjne i tworząc bardziej komfortową przestrzeń do konsumpcji na miejscu. Zmiany te przełożyły się na lepszy odbiór marki, dłuższy czas wizyt i finalnie wzrost obrotów.
Emocje i nawyki konsumenckie Z perspektywy strategii pozycjonowania gastronomia odgrywa dziś rolę fundamentalną. W centrach regionalnych współtworzy ona tożsamość miejsca – może wzmacniać rodzinny charakter obiektu, podkreślać jego miejski profil lub budować aspiracyjny wizerunek. Centrum, które buduje emocjonalną więź ze społecznością, staje się czymś więcej niż przestrzenią
transakcji. To właśnie emocje wydłużają czas pobytu, zwiększają lojalność i w konsekwencji – sprzedaż. Wyraźnie widać to w niedziele niehandlowe. To gastronomia i rozrywka są wówczas głównym magnesem przyciągającym klientów, mimo ograniczonej oferty zakupowej.
Dlatego rola gastronomii będzie dalej rosła. W warunkach zmieniających się nawyków konsumenckich to funkcje społeczne, doświadczenia i emocje będą decydowały o sile centrum handlowego. Dobrze zaplanowana i konsekwentnie rozwijana oferta restauracyjna pozostaje jednym z kluczowych narzędzi budowania trwałej przewagi rynkowej.
Katarzyna Cichoszewska, Dyrektor Marketingu Galeria Leszno
Galeria Leszno: Silna, zróżnicowana i estetyczna strefa gastronomiczna
KATARZYNA CICHOSZEWSKA: W ciągu ostatnich 5 lat rola stref gastronomicznych przeszła fundamentalną transformację – z funkcjonalnego przystanku na szybki posiłek w stronę społecznego centrum spotkań. W obiektach, takich jak Galeria Leszno obserwujemy, że gastronomia przestała być jedynie uzupełnieniem zakupów, a stała się celem samym w sobie.
Anna Malcharek, Dyrektor Zarządzającej Gemini Holding
Ewolucja roli stref gastronomicznych: przez żołądek do serca klienta
Dziś strefy restauracyjne to przede wszystkim narzędzie budowania lojalności i wydłużania czasu pobytu. Klient, który zje u nas satysfakcjonujący posiłek, spędza w centrum średnio o 45–60 minut więcej niż osoba wpadająca jedynie po konkretny produkt. Choć generowanie obrotu jest kluczowe, to właśnie emocjonalna więź z miejscem i komfort przebywania w atrakcyjnie zaaranżowanej przestrzeni decydują o przewadze konkurencyjnej obiektu.
Obserwujemy stabilny wzrost znaczenia segmentu gastronomii, co potwierdzają nasze wewnętrzne analizy. Najważniejszymi wskaźnikami są dla nas: rosnąca liczba osób odwiedzających centrum wyłącznie w celach konsumpcyjnych (szczególnie w godzinach popołudniowych i wieczornych). Dynamika wzrostu obrotów najemców gastronomicznych często przewyższa inne kategorie, co pokazuje, że coraz więcej wydajemy na jedzenie poza domem. Coraz większy odsetek klientów „zakupowych” finalizuje swoją wizytę w strefie restauracyjnej, co traktujemy jako dowód na komplementarność oferty.
Strategia Galerii Leszno:
Odświeżenie i silny tenant mix
Galeria Leszno dysponuje obecnie bardzo bogatą listą najemców gastronomicznych, która zaspokaja różnorodne gusta – od popularnych sieć typu fast-food, przez kuchnie świata, aż po kawiarnie. Jesteśmy dumni z aktualnego portfela marek, jednak nie osiadamy na laurach. Stoimy obecnie przed procesem odświeżenia strefy restauracyjnej. Naszym celem jest podniesienie komfortu estetycznego i funkcjonalnego, tak aby przestrzeń ta jeszcze lepiej odpowiadała na potrzeby nowoczesnego konsumenta.
Gastronomia jako magnes inwestycyjny
Zdecydowanie tak – gastronomia jest dziś jednym z filarów pozycjonowania obiektu. W dobie e-commerce, jedzenie i relacje międzyludzkie to aspekty, których nie da
się przenieść do online’u. Silna, zróżnicowana i estetyczna strefa gastronomiczna bezpośrednio wpływa na wartość inwestycyjną nieruchomości. Inwestując w modernizację naszej przestrzeni restauracyjnej, inwestujemy w przyszłość Galerii Leszno jako lidera regionu, który rozumie, że nowoczesne centrum handlowe musi oferować coś więcej niż tylko witryny sklepowe – musi oferować styl życia.
Apsys: food hall czy food court?
JUSTYNA KUR I MAŁGORZATA BĄCZ-
KIEWICZ: Gastronomia w nowoczesnych obiektach handlowo-usługowych i projektach mixed-use w ostatnich 5 latach przeszła wyraźną ewolucję: z praktycznego dodatku do zakupów stała się pełnoprawnym elementem customer experience i narzędziem budowania lojalności, zwiększania częstotliwości wizyt i czasu pobytu w obiekcie. Dziś strefy gastronomiczne – zarówno foodcourty, jak i food halle – coraz częściej stają się istotnym powodem wizyty w centrum i czynnikiem decydującym o wyborze konkretnej destynacji.
Ten trend jest silnie powiązany ze zmianą stylu życia Polaków. Z badań rynkowych wynika, że ponad 30 proc. Polaków je na mieście co najmniej raz
w miesiącu, a według CBOS 80 proc. Polaków było w 2024 roku przynajmniej raz w restauracji z rodziną lub znajomymi.
Nowoczesne galerie
z ofertą gastronomiczną Centra handlowe w naturalny sposób odpowiadają na te potrzeby, łącząc funkcję zakupową, społeczną i lifestyle’ową. Dla wielu odwiedzających wizyta w centrum jest dziś nie tylko okazją do zakupów, ale również do spotkań ze znajomymi, rodzinnego posiłku czy lunchu w trakcie dnia pracy.
Właśnie dlatego strefy gastronomiczne – foodcourty i food halle – stały się jednym z kluczowych elementów oferty nowoczesnych centrów handlowych, odpowiadając na codzienne potrzeby społeczne i lifestyle’owe odwiedzających. Istotnym elementem strategii Apsys, właściciela i zarządcy Posnanii, jest rozwój miejsc gastronomicznych jako silnych destynacji. Apsys od 30 lat rozwija projekty, które łączą ambicję biznesową z odpowiedzialnością za współtworzenie miasta, a jednym z obszarów, w których konsekwentnie buduje swoje kompetencje, jest właśnie gastronomia. Apsys rozwija i testuje różne modele przestrzeni gastronomicznych. Są wśród nich samodzielne destynacje gastronomiczne, jak rewitalizowana Hala Targowa w Gdańsku (przygotowywana do otwarcia w ciągu kilku najbliższych miesięcy), koncepty działające w ramach większych kompleksów, jak np. Food Fyrtel w Posnanii, który funkcjonuje niezależnie, a jednocześnie jest częścią Posnanii czy kompleksowa oferta gastronomiczna Manufaktury, łącząca nowoczesny foodcourt i restauracje na Rynku Manufaktury. Koncepty gastronomiczne wzmacniają pozycję tych obiektów jako przestrzeni pełniących funkcję „trzeciego miejsca”.
Działalność Apsys w tym obszarze odzwierciedla strategiczne podejście Apsys, który świadomie buduje unikalną ofertę doświadczeń dla swoich gości – przekształcając przestrzenie handlowe w miejsca, w których ludzie spotykają się, zatrzymują się, bawią się, wyrażają siebie i tworzą wspomnienia.
Justyna Kur, wiceprezeska zarządu Apsys, Head of Property Management
Małgorzata Bączkiewicz, Food Hall Manager, Apsys
dla marek, partnerów i inwestorów. Kluczowe jest jednak zarządzanie nią jak niezależnym produktem: z dobrym tenant mixem, planowaniem i organizacją wydarzeń, współpracą i edukacją najemców. Z perspektywy biznesowej Food Fyrtel to odrębna marka z własnym pozycjonowaniem i strategią. Jednocześnie stanowi integralną część Posnanii, wzmacniając budowanie lojalności wśród klientów. Food Fyrtel to koncept nadal znajdujący się w fazie wzrostu. Dane badawcze z lat 2023–2025 pokazują wyraźną zmia-
sprawiają, że food halle generują ruch również poza klasycznymi godzinami zakupowymi i stają się przestrzenią aktywnego życia miejskiego.
Dalsza strategia rozwoju Food Fyrtla zakłada stały wzrost obrotów oraz regularne wprowadzanie nowych konceptów i zmian w ofercie, wzmocnione przez kontrolowaną rotację najemców. To naturalny element funkcjonowania tego typu miejsc i odpowiedź na oczekiwania klientów poszukujących różnorodności oraz nowych trendów kulinarnych.
Budowanie marki Food Fyrtel w Posnanii
Food Fyrtel funkcjonuje przede wszystkim jako miejska destynacja i jest przykładem udanej transformacji słabo funkcjonującej strefy w nowoczesną, niespotykaną wcześniej przestrzeń gastronomiczno-lifestyle’ową. Corocznie odbywa się tu kilkaset wydarzeń, a sam koncept był wielokrotnie nagradzany. Zdobył m.in. statuetkę w kategorii Lifestyle na CEE Retail Awards czy nagrody PRCH Retail Awards.
Gastronomia jest dziś elementem strategicznego pozycjonowania obiektu – „magnesem” nie tylko dla klientów, ale również
nę struktury celów odwiedzin – z etapu deklaratywnego zainteresowania do regularnej, powtarzalnej konsumpcji. Najlepiej obrazują to statystyki – liczba klientów Food Fyrtla w segmencie heavy users wzrosła z 13 proc. do 21 proc., medium users – zwiększyła się o 33 proc. To dowód skutecznej konwersji zainteresowania w realny ruch i budowania trwałej relacji z klientem. W 2025 roku obroty Food Fyrtla wzrosły o 14 proc. r/r.
Jednym z kluczowych narzędzi budowania ruchu w tego typu przestrzeniach jest program wydarzeń. Koncerty, stand-upy czy spotkania społecznościowe
Segment F&B jest dziś pełnoprawnym wskaźnikiem biznesowym podkreślającym atrakcyjność danej lokalizacji.
Centrum handlowo rozrywkowe Galaxy w Szczecinie
Projektowanie doświadczeń
W tenant mixie stref F&B coraz większą rolę odgrywają koncepty lokalne, kuchnie świata oraz formaty experience-driven –takie jak otwarte kuchnie, live cooking czy hybrydowe koncepty gastronomiczno-rozrywkowe.
Segment F&B jest dziś pełnoprawnym wskaźnikiem biznesowym podkreślającym atrakcyjność danej lokalizacji. Rosnące znaczenie gastronomii najlepiej oddają wskaźniki odwiedzalności, długość pobytu, konwersja w strefach F&B oraz LFL – wzrost sprzedaży w istniejących lokalach gastronomicznych. Im bardziej strefa gastronomiczna projektowana jest jako doświadczenie i miejsce spędzania czasu, tym silniej wpływa na całą ścieżkę wizyty w obiekcie.
EPP: Polacy jedzą na mieście. Galerie tylko na tym zyskują
MARTA KUSIAK: Zacznijmy od tego, że Polacy pokochali jedzenie poza domem. Jeszcze kilkanaście lat temu do restauracji czy kawiarni wychodziliśmy raczej okazjonalnie, dziś dla wielu osób jest to naturalny element codzienności. Spotykamy się przy stole, ale niekoniecznie w domu, pracujemy z kawiarni czy po prostu spędzamy wolny czas „ze smakiem”. Widać to bardzo wyraźnie w danych – w ciągu ostatniej dekady udział wydatków na gastronomię niemal się podwoił. Jednocześnie prawie trzy czwarte Polaków deklaruje wizyty w restauracjach czy kawiarniach, podczas gdy jeszcze 10 lat temu było to ok. 30–40 proc. Wartość rynku gastronomicznego w Polsce przekracza dziś 85 mld zł i nadal rośnie.
Dane mówią wszystko
Zmiana nawyków konsumentów naturalnie przekłada się na funkcjonowanie centrów handlowych. Dane mówią same za siebie. Polska Rada Centrów Handlowych informuje, że gastronomia jest jedną z najszybciej rosnących kategorii. W 2025 roku obroty wzrosły w niej o 6,6 proc. r/r. W naszym portfelu jest podobnie. Galerie handlowe nie są już wyłącznie miejscem zakupów, a dla wielu klientów stają się przestrzenią spotkań i spędzania czasu, a co za tym idzie, liczy się w niej nie tylko szybki posiłek, ale też komfort i atmosfera.
Dlatego strefy gastronomiczne stają się jednym z kluczowych elementów budujących atrakcyjność centrum.
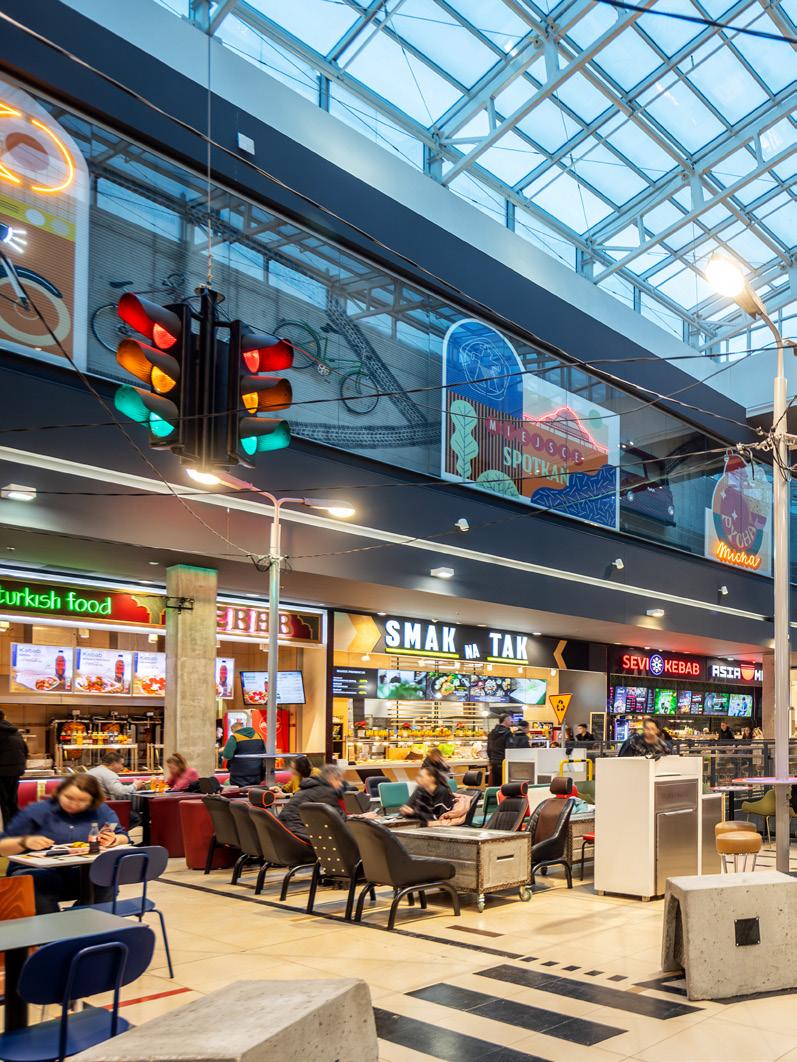
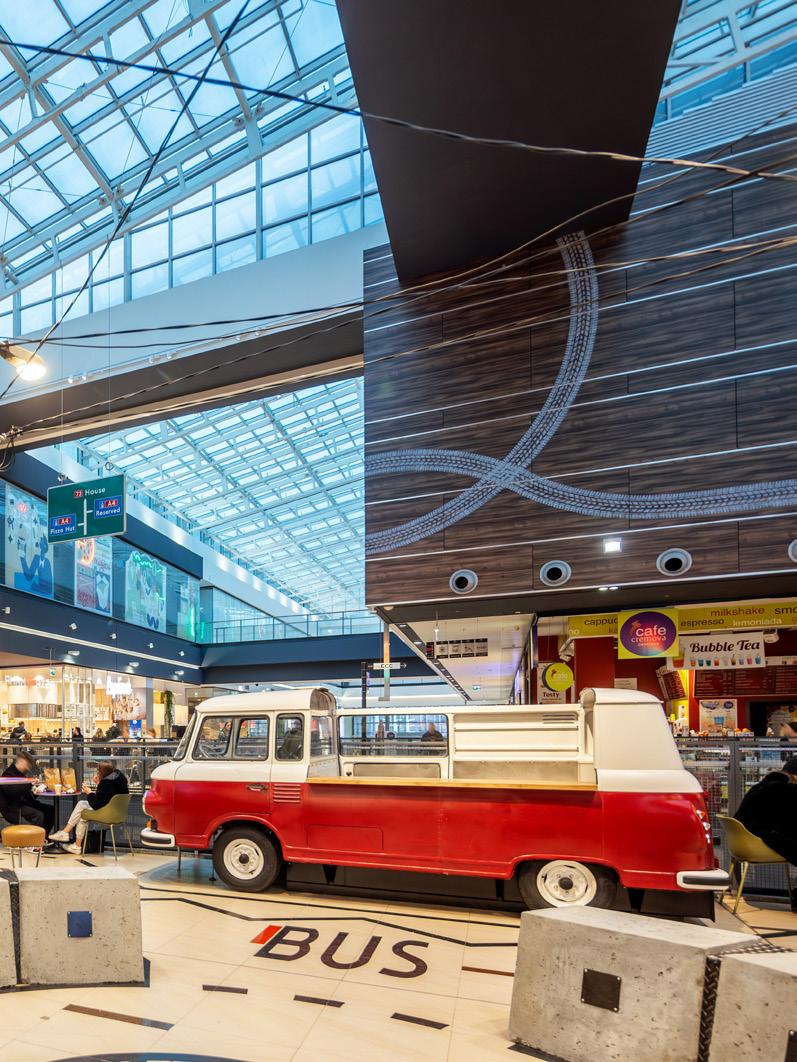
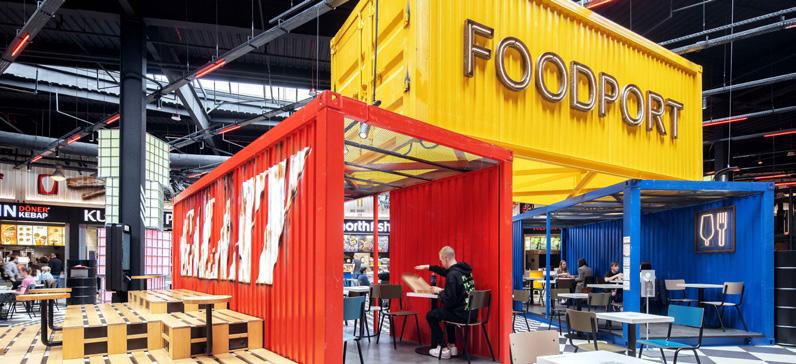
Przestrzenie gastronomiczne w centrach handlowych EPP Portfel EPP jest bardzo różnorodny, ale niezależnie od wielkości czy specyfiki obiektu w każdym z nich widzimy rosnące znaczenie gastronomii. Można powiedzieć, że w tej kwestii jest pełna zgoda między nami, najemcami i klientami. Dlatego w ostatnich latach w wielu naszych obiektach realizowaliśmy projekty rozbudowy i modernizacji stref gastronomicznych. Dobrym przykładem jest wielokrotnie nagradzana przebudowa food courtu w kieleckiej Galerii Echo. Nowa przestrzeń –FOOD street przenosi się na barwne ulice Kielc i zachwyca detalami. Nasi architekci wraz z lokalną graficzką stworzyli miejsce, gdzie na każdym kroku czuć klimat miasta, który idealnie podkreśla różnorodną ofertę gastronomiczną z ulicznym jedzeniem. Wyprodukowany w Kielcach kultowy motocykl SHL, studzienki z herbem miasta, mikrobus Barkas to niektóre z historycznych elementów, które można tam znaleźć. Przestrzeń wzbogacona grafikami Oli Banaś, miejskimi szyldami i neonami, inspirowanymi tymi kieleckimi z lat 70. i 80., pozwalają odkrywać miasto na nowo. Warto podkreślić również aspekt funkcjonalny – klienci zyskali o 25 proc. więcej miejsc siedzących, stałą mikrowystawę, a w ramach modernizacji wykorzystaliśmy istniejące elementy. Podobny kierunek widać w szczecińskim Galaxy. Tam strefa gastronomiczna została przekształcona w FOODPORT, czyli przestrzeń inspirowaną portowym charakterem miasta, która łączy kilkanaście konceptów kulinarnych z rozbudowaną strefą wspólnego spędzania czasu. Kolejną lokalnie osadzoną realizacją jest Foodstacja w Pasażu Grunwaldzkim, która doskonale oddaje energię i różnorodność Wrocławia. Przestrzeń została podzielona na strefy tematyczne, a każda z nich
wyposażona w unikalne elementy, które budzą zainteresowanie klientów.
Zmiany objęły też kaliską Galerię Amber. Modernizacja przyniosła prawie 100 nowych miejsc siedzących, modułowe stoliki sprawdzające się zarówno przy rodzinnych wyjściach, jak i chwili dla siebie, a całość dopełnia industrialny klimat –blacha ryflowana, drewno, antracytowa siatka i pnącza wijące się po drewnianych konstrukcjach.
Gastronomia prężnie się rozwija się w całym naszym portfelu. Staramy się łączyć rozpoznawalne marki z lokalnymi konceptami, które budują charakter miejsca – jak Pasztecik w Galaxy czy Tortownia na Bema w Pasażu Grunwaldzkim. Jednocześnie bardzo zależy nam na tym, aby w naszych centrach pojawiały się nowe, świeże koncepty gastronomiczne. Wprowadzamy trendowe propozycje, jak VIRAL kebab od Karola „Friza” Wiśniewskiego, Przemysława Lejowskiego oraz Kamila Kubowa, które świetnie wpisują się w oczekiwania młodszych klientów i dynamikę mediów społecznościowych. Nasze przestrzenie są również miejscem debiutów gastronomicznych marek, jak chociażby Popeyes.
Marta Kusiak, asset manager EPP
Centra handlowe przechodzą dziś szerszą zmianę. Nie są już wyłącznie miejscem zakupów, ale coraz częściej pełnią rolę miejskich przestrzeni spotkań i spędzania czasu – także przy restauracyjnym stoliku.
Globalworth: Gastronomia jako serce lokalnych relacji i „food & chill”
BARBARA WÓJCIK: Współczesne projekty mixed-use, takie jak wrocławska Renoma, ale także katowicki Supersam, przestały być jedynie „miejscami transakcji”, stając się „hubami relacji”. Odpowiednio skomercjalizowana, zarządzana i animowana strefa kulinarna to dziś kotwica frekwencji i lojalności gości, zwłaszcza w obiektach wielofunkcyjnych. Nasze doświadczenia z ostatnich lat pokazują, że gastronomia nie tylko wydłuża czas pobytu, ale przede wszystkim buduje rytuały powrotu i wpływa na emocjonalną więź z marką obiektu.
Asset Management & Retail
Leasing Director, Globalworth Poland
Renoma i Supersam z mocnym akcentem kulinarnym
Naszą strategią jest uważna selekcja, dopasowanie do DNA miejsca i rozwiązania „szyte na miarę” dla obiektu: nie kopiujemy rozwiązań, lecz dopasowujemy mix najemców do lokalnego kontekstu, wspierając ich operacyjnie i marketingowo.
W Renomie, która od 95 lat pozostaje ikoną Wrocławia, podążając konsekwentnie za rytmem miasta, postawiliśmy na ewolucję, a nie rewolucję. Kluczem jest synergia funkcji i komplementarność oferty. Stworzyliśmy tu strefę „food & chill” PeDeT, który w klimacie lat 70. serwuje jakościowy street food, uzupełniając ją ofertą fine dining restauracji Dinette oraz Zucca. Ta dwoistość pozwala nam obsługiwać „zegar dobowy” miasta – od biznesowych śniadań, przez lunche biurowe, ruch turystyczny, po wieczorne spotkania towarzyskie ze stałym kalendarzem wydarzeń. Co istotne, strefa gastronomiczna naturalnie przenika się z przestrzenią handlową oraz biurową – w bezpośrednim sąsiedztwie mamy biura tradycyjne oraz serwisowane Ace of Space – tworząc ekosystem, w którym praca, jedzenie i relaks stanowią jedność.
W katowickim Supersamie, który modernizujemy na jego 10-lecie, wdrażamy koncept strefy „food & chill” w duchu wellbeing i bliskości z naturą. Nowa strefa kulinarna, której otwarcie planujemy w II kwartale 2026 roku, to odpowiedź na trend „szczerej kuchni” i lokalności, co jest pomaga w budowaniu autentyczności. W Katowicach stawiamy na formaty nieformalne. Miejsce ma być wygodne, wielofunkcyjne – szybkie w porze lunchu, ale i przytulne popołudniami oraz energetyczne wieczorem.
Segment F&B wspiera traffic
Obserwujemy, że segment F&B ma bezpośredni wpływ na wyniki operacyjne poprzez zwiększenie trafficu i konwersji w innych częściach obiektu. Inwestujemy w zaufane partnerstwa oraz w marki, które naturalnie generują buzz w mediach społecznościowych, przyciągając młodsze pokolenia. Dzięki temu gastronomia staje się fundamentem pozycjonowania naszych obiektów jako żywych, definiujących miasto przestrzeni.
Globalworth: Ewolucja
Pioniera – poszukiwacze smaków i miejski gastrotainment
WERONIKA MARIA KUNA: Hala Koszyki jako pionier formatu food halli w Polsce od dekady wyznacza zarówno standardy rewitalizacji, jak i trendy budowania społeczności wokół destynacji kulinarnej. Przeszliśmy ewolucję od miejsca, „gdzie się je”, do destynacji, w której „się przebywa”. Kierując się obserwowaną ewolucją sposobów miejskiego spędzania czasu, wzbogacamy dostępne w ofercie Koszyków funkcje, dbając o regularne dostarczanie nowych doświadczeń naszym gościom. Obecnie redefiniujemy wyjście na miasto, stawiając na nowoczesny gastrotainment.
Ewolucja, a nie rewolucja
Kluczowym elementem tej transformacji jest połączenie funkcji gastronomicznej i spotkań przy stole z profesjonalną rozrywką i integracją. Stąd otwarcie Arcade Bee – platformy społecznej w formule barcade, gdzie kultura gier i wspólnych doświadczeń łączy się z kultowymi smakami Warszawy. W dobie e-commerce immersyjne doświadczenie staje się nowym powodem, dla którego goście wybierają Koszyki. Rozrywka wraz z gastronomią buduje unikatową energię miejsca i wydłuża cykl dobowy obiektu.
Weronika Maria Kuna, MRICS, Asset Management and Leasing Manager, Globalworth Poland (Hala Koszyki)
Ewolucja tenant mixu w Koszykach to uważne i selektywne kształtowanie portfolio marek, tak aby każda z nich wnosiła nową wartość do ekosystemu Hali. Stawiamy na autorskie, szyte na miarę koncepty – wieloletnich najemców, jak: Warszawski Sen, Port Royal, Kago Sushi, Sobremesa, Jeff’s oraz świeże kooperacje: BRUT, BAJS, Bar Ragazzi, Pracownia Kulinarna Amica. Partnerzy ci z ogromnym szacunkiem podchodzą do historycznego dziedzictwa miejsca, a jednocześnie oferują unikatowe formaty i autorskie menu, niedostępne w żadnej innej lokalizacji. To dzięki nim dostarczamy gościom świeżych impulsów kulinarnych, sprawiając, że Koszyki przy każdej wizycie odkrywa się na nowo.
Marka hybrydowa
Rola gastronomii w pozycjonowaniu obiektu jest u nas nadrzędna. Koszyki to jednak marka hybrydowa, łącząca doznania smakowe i estetyczne z kulturą i interakcją. W 2026 roku, świętując jubileusz 10 - lecia, pokazujemy, że aby pozostawać ikoną, należy się zmieniać, uważnie wsłuchiwać w rytm miasta i głosy gości. My oferujemy kompleksowo zaprojektowany czas wolny od porannej kawy po nocne turnieje gamingowe. To jest „Nowa Karta Warszawy”: autentyczna, dynamiczna i zawsze o krok przed oczekiwaniami gości.
Sarni Stok: Więcej czasu, większe obroty
MONIKA MAGNER: Gastronomia stała się jednym z kluczowych elementów wpływających na atrakcyjność centrów handlowych w Polsce. Oddziałuje nie tylko na liczbę odwiedzin, ale również na długość pobytu klientów w obiekcie. Wraz ze zmianą stylu życia konsumentów oraz rozwojem kolejnych generacji centrów handlowych strefy gastronomiczne przestały pełnić wyłącznie funkcję uzupełniającą ofertę handlową. Coraz częściej stanowią istotny element strategii obiektów, wspierając budowanie doświadczenia klientów oraz wzmacniając konkurencyjność centrów handlowych w stosunku do e-commerce.
Znaczenie gastronomii dla odwiedzalności i czasu pobytu klientów
Dane rynkowe wskazują, że segment gastronomii i rozrywki należy obecnie do najszybciej rosnących kategorii w centrach handlowych w Polsce, co odzwierciedla rosnącą popularność spożywania posiłków poza domem oraz zwiększające się wydatki gospodarstw domowych na usługi restauracyjne.
W przypadku młodszych pokoleń (millenialsi, gen Z) szczególnego znaczenia nabiera tzw. customer experience. Klienci ci są mniej skoncentrowani na zakupie dóbr materialnych, a bardziej na sposobach spędzania czasu. Centra handlowe coraz częś-
Monika Magner, Dyrektor Centrum
Handlowego Sarni Stok
ciej pełnią dla nich funkcję tzw. „trzeciego miejsca” – przestrzeni społecznej, w której można spotkać się ze znajomymi, zjeść posiłek, napić się kawy czy spędzić czas w mniej formalnym otoczeniu. Jednym z elementów tej przestrzeni jest wspólne celebrowanie posiłków, dlatego w centrach handlowych coraz częściej pojawiają się koncepty kuchni świata, autorskie lokale oraz formaty live cooking w atrakcyjnie zaprojektowanych wnętrzach. Oferta gastronomiczna jest dziś jednym z czynników wpływających na wybór centrum handlowego. Część klientów
odwiedza galerie przede wszystkim po to, by zjeść posiłek lub spotkać się przy kawie. Dlatego kluczowe jest budowanie atrakcyjnego tenant mixu oraz projektowanie przestrzeni sprzyjającej komfortowemu spędzaniu czasu, z dostępem do naturalnego światła i zieleni. Jednym z kluczowych celów zarządców obiektów jest wydłużenie tzw. dwell time. Dłuższy pobyt sprzyja spontanicznym zakupom oraz korzystaniu z dodatkowych usług, a gastronomia często stanowi przerwę między zakupami lub okazję do relaksu. Badania pokazują, że klienci korzystający z oferty gastronomicznej spędzają w centrum handlowym średnio o ok. 30–35 minut więcej niż pozostali, co przekłada się również na wyższe obroty innych najemców. Na podstawie danych opublikowanych przez PRCH, w grudniu 2025 roku odwiedzalność centrów handlowych wzrosła o 4 proc. rok do roku, a obroty ogółem o ponad 3 proc. względem grudnia 2024 roku –m.in. dzięki rosnącej roli usług i oferty gastronomicznej. Co więcej, segment ten notuje około 7 proc. wzrost obrotów r/r. Szacuje się, że około 89 proc. klientów centrów handlowych korzysta z gastronomii obecnej w obiekcie (wg badania HorecaNet Polska).
Zmiany w tenant mixie oraz kierunki rozwoju gastronomii Struktura najemców w strefach gastronomicznych centrów handlowych wyraźnie ewoluuje – od klasycznych food courtów z dominacją sieci fast-food w kierunku bardziej zróżnicowanej oferty opartej na konceptach jakościowych i experience-driven. Obok dużych operatorów coraz częściej pojawiają się formaty fast casual, kuchnie świata oraz autorskie koncepty lokalne. Dynamicznie rozwija się również segment kawiarni specialty oraz przestrzenie typu food hall, które odpowiadają na rosnące oczekiwania klientów poszukujących nie tylko posiłku, ale także doświadczenia.
Gastronomia staje się dziś jednym z kluczowych „magnesów” inwestycyjnych i elementem strategicznego pozycjonowania obiektu. W dobie rosnącej
konkurencji ze strony e-commerce centra handlowe przekształcają się w obiekty typu „lifestyle”. Food court odgrywa w tym procesie kluczową rolę – wspiera budowanie doświadczeń (customer experience), których nie da się zastąpić zakupami online. Odpowiednio zaprojektowana i zarządzana strefa gastronomiczna zwiększa atrakcyjność obiektu, wzmacnia jego konkurencyjność oraz wpływa na lojalność klientów. Dziś jest to jeden z kluczowych fundamentów sukcesu komercyjnego nowoczesnych centrów handlowych.
Thai Wok: Rynek weryfikuje trendy
BARTOSZ BRUSIKIEWICZ: Lokalizacje w centrach handlowych, szczególnie w strefach food court, nadal pozostają bardzo ważnym elementem rozwoju i wyników sprzedażowych naszej sieci. Natomiast w ostatnich latach obserwujemy jednak kilka wyraźnych wyzwań rynkowych. Z jednej strony liczba klientów odwiedzających food courty spada rok do roku, co wynika z naszych danych i rozmów z innymi operatorami, jak również ze zmian zachowań konsumentów. W rezultacie wymaga to od operatorów gastronomicznych większej pracy nad średnim paragonem i efektywnością sprzedaży. Z drugiej strony rosną koszty operacyjne – od kosztów pracy, przez energię, po
Z punktu
widzenia sieci gastronomicznych centra handlowe nadal pozostają ważnym kierunkiem ekspansji, szczególnie w dużych i średnich miastach.
indeksowane czynsze, koszty eksploatacyjne, jak i oczywiście dużo wyższe koszty aranżacyjne i inwestycyjne. Dodatkowym wyzwaniem jest rosnąca konkurencja w obrębie jednego segmentu kuchni. Kuchnia azjatycka stała się w ostatnich latach bardzo popularna i dobrze rozpoznawalna wśród klientów, co sprawia, że wynajmujący coraz częściej wprowadzają do jednego food courtu kilka konceptów o podobnym profilu. W praktyce zdarza się, że w jednej strefie funkcjonują trzy lub więcej koncepty azjatyckie, co w dłuższej perspektywie powoduje rozdrobnienie sprzedaży i sprawia, że część z nich nie jest w stanie utrzymać stabilnej rentowności, a reszta ma znacznie obniżoną sprzedaż. Jednocześnie obserwujemy bardzo duży popyt na lokalizacje foodcourtowe ze strony zagranicznych sieci gastronomicznych, które wchodzą na polski rynek z dużym zapleczem finansowym i często stawiają na szybki rozwój liczby lokali. To dodatkowo podnosi konkurencję w negocjacjach o atrakcyjne lokalizacje.
Krótsze wizyty, wyższe paragony Z perspektywy ostatnich lat widać zmianę w zachowaniach klientów odwiedzających centra handlowe. Klienci spędzają w nich mniej czasu niż kiedyś, a część ruchu lunchowego przeniosła się do kanałów delivery, gdzie zamówienia realizowane są za pośrednictwem platform dostawczych.
Jednocześnie obserwujemy wzrost średniego paragonu, który jest efektem zarówno zmian cenowych na rynku, jak i pracy operacyjnej wewnątrz sieci. W naszym przypadku istotną rolę odgrywa rozwinięty system szkoleń sprzedażowych oraz jasno określone KPI dla zespołów restauracji, które wspierają sprzedaż dodatkowych produktów i budowania wartości zamówienia.
Warto również zauważyć, że klienci stają się coraz bardziej świadomi i wymagający. Z jednej strony oczekują atrakcyjnych promocji i rabatów, z drugiej zwracają coraz większą uwagę na jakość produktu, szybkość obsługi oraz spójność doświadczenia.
Przestrzeń, która zatrzymuje klientów W ostatnich latach bardzo wyraźnie rośnie znaczenie doświadczenia i jakości przestrzeni gastronomicznej. Nowoczesne centra handlowe coraz częściej odchodzą od klasycznego modelu food courtu na rzecz bardziej zróżnicowanych, estetycznych i komfortowych stref gastronomicznych, które łączą funkcje gastronomii, spotkań i rozrywki.
Bartosz Brusikiewicz, Dyrektor Generalny, Thai Wok
Dużą rolę odgrywa dziś architektura wnętrz, jakość przestrzeni wspólnych czy atmosfera miejsca. Strefy gastronomiczne są projektowane jako miejsca spędzania czasu, a nie tylko szybki punkt konsumpcji. Widać również wyraźną tendencję do powiększania tych przestrzeni wraz z wprowadzaniem konkurencji w obrębie jednego segmentu kuchni dla różnych segmentów.
Nie każdy food court stanie się food hallem
W ostatnich latach pojawiło się wiele prób przekształcania klasycznych stref gastronomicznych w tzw. food halle. W praktyce jednak często jest to bardziej zmiana na-
trudno jest osiągnąć w centrum handlowym z przestrzenią na piętrze z godzinami otwarcia do 22:00.
Z punktu widzenia sieci gastronomicznych centra handlowe nadal pozostają ważnym kierunkiem ekspansji, szczególnie w dużych i średnich miastach. Kluczowe jest jednak to, aby nowe projekty handlowe rozwijały strefy gastronomiczne w sposób przemyślany –jako integralną część miejsca spotkań i spędzania czasu, a nie jedynie uzupełnienie oferty handlowej. A najważniejszy jest dobrze dobrany tzw. tenant mix i brak zbyt dużego dublowania konceptów w obrębie różnych segmentów gastronomicznych.
zewnictwa niż rzeczywista zmiana modelu funkcjonowania, co w rezultacie zbytnio się nie sprawdziło.
Typowy food hall w rozumieniu miejskich przestrzeni gastronomicznych znanych z dużych metropolii opiera się na innych założeniach: dłuższych godzinach otwarcia, obecności barów z alkoholem, wydarzeniach muzycznych, często także większym udziale niezależnych konceptów kulinarnych zamiast dużych sieci, co
Sfinks Polska: Fast foody wygrywają z restauracjami. To efekt polityki czynszowej
MATEUSZ CACEK: Wysokość czynszów w centrach handlowych w naturalny sposób kształtuje strukturę ich oferty gastronomicznej – i coraz wyraźniej faworyzuje fast foody kosztem tradycyjnych restauracji. Fast food potrzebuje mniejszej powierzchni i zatrudnia proporcjonalnie
Mateusz Cacek, Wiceprezes zarządu Sfinks Polska SA
mniej personelu, co pozwala mu udźwignąć wysoką stawkę za metr kwadratowy.
Tradycyjna restauracja to zupełnie inna skala: znacznie większy lokal, rozbudowana kuchnia, która nie generuje bezpośredniego przychodu ze sprzedaży i odpowiednio wyższe koszty operacyjne. Dopóki centra handlowe stosują zbliżone stawki czynszowe wobec restauracji casual dining, fast foodów i sklepów odzieżowych, trend wypierania tradycyjnych restauracji z galerii będzie się pogłębiał. Już dziś jest to wyraźnie widoczne.
W tym kontekście sceptycznie patrzę na ambicje tworzenia w centrach handlowych przestrzeni wzorowanych na tkankach miejskich. Aby taki model zadziałał, konieczna byłaby realna i świadoma zmiana polityki czynszowej wobec restauracji –bez tego pozostanie to jedynie piękne hasło.
Lokalizacja vs. opłacalność
Z naszej perspektywy zarówno liczba transakcji, jak i średnia wartość rachunku rosną w naszych sieciach w zbliżonym tempie w lokalach miejskich i w centrach handlowych. Zatem znacząco wyższe czynsze w galeriach nie mają więc dla nas uzasadnienia, bo płaci się znacząco więcej za to samo, co dają lokalizacje miejskie. Oczywiście nie wszędzie wygląda to tak samo i są centra handlowe, które traktują restauracje z obsługą kelnerską jako niezbędny element mixu. Uważam, że to jest racjonalne podejście, bo znaczna część klientów centrów handlowych chce jeść w restauracjach, a niekoniecznie w fast foodach.
Nasza strategia rozwoju stała się bardziej selektywna
Food courty pozostają jednym z kluczowych kanałów sprzedaży dla sieci gastronomicznych, choć ich model biznesowy przechodzi dziś wyraźną weryfikację. O zmianach w zachowaniach klientów, rosnących kosztach oraz strategii rozwoju Pasibusa mówią Tomasz Pakulski, Dyrektor Operacyjny i Zbigniew Dolata, Dyrektor ds. Ekspansji i Nieruchomości.
ROZMAWIAŁ: WOJCIECH
Jak w ostatnich latach zmieniły się wyniki sprzedaży i rentowność lokali Pasibusa w food courtach, w kontekście rosnących kosztów i zmian zachowań klientów? Czy centra handlowe nadal pozostają kluczowym kanałem rozwoju sieci?
TOMASZ PAKULSKI: Ostatnie lata to dla sektora food courtów czas wielkiej weryfikacji modeli biznesowych. Obserwujemy wzrost przychodów, który jest napędzany nie tylko inflacyjną korektą cen, ale przede wszystkim rosnącą częstotliwością wizyt gości szukających powtarzalnej jakości i szybkości. Kluczowym wyzwaniem pozostaje jednak rentowność. Przy rosnących kosztach surowców (food cost) i presji
płacowej utrzymanie marginesu zysku wymaga od nas chirurgicznej precyzji operacyjnej. W naszych lokalach postawiliśmy na radykalną optymalizację procesów – skrócenie czasu obsługi do standardu 420 s oraz ścisłą kontrolę łańcucha dostaw. Dzięki temu mimo trudnego otoczenia makroekonomicznego udaje nam się zachować stabilną rentowność, a food courty w topowych galeriach handlowych wciąż generują u nas najwyższe obroty w przeliczeniu na metr kwadratowy powierzchni
Centra handlowe ewoluują z miejsc czysto zakupowych w centra lifestyle’owe i rozrywkowe, co sprawia, że food courty stają się ich „sercem”. Dla naszej marki galeria handlowa to wciąż naturalny
ekosystem – oferuje gotowy, ogromny przepływ gości (food fall) i infrastrukturę, która sprzyja impulsywnym decyzjom zakupowym.
Jednak nasza strategia ekspansji stała się bardziej selektywna. Nie interesuje nas „obecność dla samej obecności”. Wybieramy obiekty dominujące w swoich regionach, które potrafią przyciągnąć klienta również w niedziele niehandlowe (dzięki kinu czy strefom rozrywki). Równolegle dywersyfikujemy kanały dotarcia, ale centra handlowe z ich potencjałem do budowania efektu skali pozostają nadal kluczowym elementem naszego wzrostu w nadchodzących latach. To tu najszybciej testujemy innowacje procesowe, które później skalujemy na całą sieć.
Jak zmieniają się dziś średni paragon i częstotliwość wizyt klientów w strefach gastronomicznych?
T.P.: W ostatnim roku odnotowujemy dwa równoległe, choć różnie motywowane trendy. Z jednej strony obserwujemy stabilny wzrost średniego paragonu. Jest on efektem nie tylko niezbędnych korekt cenowych wynikających z kosztów surowców, ale przede wszystkim zmiany miksu sprzedażowego. Klienci coraz chętniej wybierają zestawy (meal deals) oraz dodatki, szukając w ofercie gastronomicznej pełnowartościowego posiłku, który daje poczucie dobrze wydanych pieniędzy (value for money).
Z drugiej strony, częstotliwość odwiedzin w strefach food court stała się bardziej skorelowana z ofertą rozrywkową i lifestyle’ową galerii. Widzimy, że gość rzadziej wpada „przypadkiem”, a częściej traktuje wizytę w strefie gastronomicznej jako stały element planu dnia – czy to podczas pracy zdalnej, spotkania towarzyskiego, czy przerwy w zakupach.
Co ciekawe, mimo presji ekonomicznej gastronomia w centrach handlowych wykazuje dużą odporność. Konsumenci nie rezygnują z jedzenia poza domem, ale stają się bardziej wymagający – szukają marek, które gwarantują powtarzalną jakość i, co kluczowe w dzisiejszym tempie życia,
Tomasz Pakulski, Dyrektor Operacyjny, Pasibus
Dolata, Dyrektor ds. Ekspansji i Nieruchomości, Pasibus
szybkość obsługi. To właśnie te czynniki, a nie tylko cena, decydują o tym, że gość do nas wraca
Jakie są oczekiwania klientów wobec przestrzeni gastronomicznych w centrach handlowych? Czy rośnie znaczenie designu, komfortu, oferty premium i doświadczeń?
T.P.: Dzisiejszy gość food courtów jest znacznie bardziej świadomy i wymagający niż jeszcze kilka lat temu. Przestrzeń gastronomiczna w centrum handlowym przestała być tylko „przystankiem na szybki posiłek” – stała się miejscem spotkań, pracy zdalnej i świadomej konsumpcji. Obserwujemy wyraźny zwrot w stronę doświadczenia (experience). Sam produkt to już za mało; liczy się cały anturaż. Design i komfort nie są już luksusem, a standardem. Klienci szukają autentyczności, dlatego w naszych konceptach stawiamy na wysokiej jakości materiały, przemyślane oświetlenie i ergonomię, która pozwala na chwilę wytchnienia w zgiełku galerii. Co ważne, „oferta premium” w food courcie nie oznacza już tylko wysokiej ceny. Dla współczesnego konsumenta premium to jakość składników, transparentność ich pochodzenia oraz personalizacja zamówienia. Gość chce mieć wpływ na to, co ląduje na „jego talerzu”. Łączymy ten
Zbigniew
trend z nowoczesną technologią – cyfrowe menu czy kioski samoobsługowe to elementy, które podnoszą komfort, eliminując stres związany z kolejką. Wygrywają te marki, które potrafią połączyć „instagramowy” wygląd lokalu z bezbłędną, szybką operacją.
Czy centra handlowe ewoluują dziś w kierunku food halli i bardziej „miejskich” konceptów gastronomicznych, które konkurują z ulicą handlową i lokalami standalone?
ZBIGNIEW DOLATA: Z moich obserwacji i doświadczenia branżowego mogę stwierdzić, że centra handlowe coraz wyraźniej ewoluują w kierunku food halli i bardziej „miejskich” konceptów gastronomicznych, które mają konkurować z ofertą ulic handlowych oraz lokalami standalone, w tym formatami drive-thru. Gastronomia staje się dziś jednym z głównych generatorów ruchu w obiektach handlowych, ponieważ oferuje doświadczenie społeczne i czas spędzony razem, którego nie zastąpi handel internetowy. W efekcie tradycyjne food courty, zwłaszcza w centrach handlowych o mniejszej popularności zaczynają
ustępować miejsca bardziej zróżnicowanym przestrzeniom inspirowanym miejskimi halami targowymi i ulicami gastronomicznymi.
Dobrym przykładem takiego podejścia na rynku europejskim są projekty inspirowane formatami food hall, takimi jak Time Out Market Lisboa czy gastronomiczne przestrzenie rozwijane w nowych kompleksach handlowych, m.in. w Westfield Hamburg-Überseequartier. Podobny trend widać również w Polsce – centra handlowe rozwijają rozbudowane strefy gastronomiczne inspirowane miejskimi konceptami, czego przykładem są rozwiązania znane z Hali Koszyki w Warszawie czy strefa Food Fyrtel w Galerii Posnania w Poznaniu.
To odpowiedź na rosnącą konkurencję ze strony restauracji wolnostojących oraz dynamiczny rozwój formatów drive-thru popularnych marek, takich jak McDonald’s czy KFC. W rezultacie centra handlowe coraz częściej projektują gastronomię jako integralny element przestrzeni miejskiej –z dłuższymi godzinami otwarcia, niezależnymi wejściami i ofertą skierowaną nie tylko do klientów centrum, ale także do mieszkańców okolicy.
Jednocześnie należy zaznaczyć, że najmocniejsi gracze na rynku zarządzającym topowymi centrami handlowymi umiejętnie budują tenant mix najemców oraz inwestują w rewitalizację przestrzeni food court, zapewniając stałą i niezmiennie wysoką odświeżalność tych miejsc i sprzedaż dla najemcy.
Pasibus to kultowa marka burgerowni, która powstała we Wrocławiu w 2013 roku. Pierwszy food truck Pasibusa stanął właśnie w stolicy Dolnego Śląska i szybko stał się wyjątkowym miejscem na kulinarnej mapie miasta. Obecnie w Polsce działa 38 restauracji Pasibusa. Firma słynie z autorskich burgerów, charakterystycznej komunikacji i silnej społeczności skupionej wokół marki.
Centra handlowe kluczową platformą ekspansji marek
W naszym portfolio mamy wiele obiektów zlokalizowanych w ważnych, regionalnych ośrodkach miejskich. Są to duże, wielofunkcyjne centra handlowe, które pozostają bardzo atrakcyjne zarówno dla marek już aktywnie działających w Polsce, jak i dla firm dopiero wchodzących na rynek – mówi Justyna Bartosz, Group Head of Leasing NEPI Rockcastle.
Fot. NEPI Rockcastle, Mikołaj Katus
Zeszłoroczne wyniki obrotów i footfallu, podane przez PRCH, pokazują wyraźny powrót klientów do centrów handlowych. Centra handlowe wróciły na dobry tor, a klienci ponownie wybierają zakupy stacjonarne. Czy jednak coś zmieniło się w ich oczekiwaniach i sposobie postrzegania obiektów handlowych?
JUSTYNA BARTOSZ: Rzeczywiście, centra handlowe notują bardzo dobre wyniki, zarówno na poziomie rynku, jak i w naszym portfolio. Nasza Grupa osiągnęła w 2025 roku najwyższy w swojej historii zysk do podziału, wynoszący 441 milionów euro, co stanowi wzrost o 6,7 proc. w porównaniu z rokiem ubiegłym. Dochód operacyjny netto osiągnął wartość 618 milionów euro, co oznacza wzrost o 11,2 proc. wobec roku poprzedniego. Rekordowe wyniki zostały wsparte przez znaczące przejęcia centrów handlowych Magnolia oraz Silesia w Polsce, a ilość pustostanów dla całego portfolio 60 obiektów komercyjnych została obniżona do rekordowego poziomu 1,2 proc. Jeśli chodzi o pozycję Polski na tle pozostałych rynków, na których jesteśmy obecni – a działamy aktualnie w ośmiu krajach – Polska plasuje się na trzecim miejscu pod względem dynamiki obrotów. Rok 2025 zamknęliśmy w Polsce z rekordowo wysokim poziomem komercjalizacji przekraczającym 99 proc. i 436 podpisanymi umowami obejmującymi powierzchnię blisko 70 000 mkw. Nowe umowy stanowiły prawie jedną trzecią łącznej liczby podpisanych i dotyczyły łącznej powierzchni 37 153 mkw. GLA.
Sytuacja jest więc dobra, a obroty rosną. W przypadku footfallu, dla portfolio porównywalnych obiektów, odnotowaliśmy nieznaczny spadek, ok. 1 proc. względem poprzedniego roku, natomiast znacząco zwiększyła się wartość średniego koszyka zakupowego, co jest dla nas ważniejszym wskaźnikiem.
Wracając do pytania o oczekiwania klientów: od jakiegoś czasu dużo mówi się o „experience”, czyli o poszukiwaniu przez klientów czegoś wyjątkowego, czego nie są w stanie uzyskać w kanale online. Do centrów handlowych przychodzą po konkretne doświadczenia. Coraz częściej podkreśla się też, że klienci w mniejszym
stopniu koncentrują się na posiadaniu produktów materialnych. Kiedyś to właśnie zakup i możliwość „pochwalenia się” nową rzeczą były głównym trendem. Dziś atrakcyjność budują raczej wyjątkowe sytuacje, wydarzenia i spotkania, jak wizyta w danym sklepie, który oferuje coś niezwykłego, o czym można później opowiedzieć. W coraz bardziej zdigitalizowanym świecie obserwujemy też rosnącą chęć do bycia offline, powrót do świata „analogowego”, personalnych spotkań, utrzymywania bezpośrednich relacji i różnorodnych form spędzania wspólnie czasu.
Od kilku kwartałów największą dynamikę sprzedaży notuje branża „zdrowie i uroda”, obejmująca m.in. sklepy kosmetyczne, perfumerie i drogerie.
A która branża / segment handlowy, na tle całego portfolio obiektów NEPI Rockcastle w Europie, osiąga najlepszy wynik?
J.B.: Od kilku kwartałów największą dynamikę sprzedaży notuje branża „zdrowie i uroda”, obejmująca m.in. sklepy kosmetyczne, perfumerie i drogerie. Wellbeing i longevity to dwa ostatnio bardzo popularne terminy, które w rosnącym stopniu definiują trendy w zachowaniach klientów. Konsumenci coraz większą uwagę koncentrują na dbaniu o dobre zdrowie, wygląd, poczucie ogólnego komfortu i zadowolenia z życia, dążąc do wydłużania jego czasu i jakości.
Na ubiegłorocznych targach MAPIC w Cannes była obecna silna reprezentacja sieci handlowych z Azji i Stanów Zjednoczonych. Czy to oznacza, że możemy się spodziewać debiutu nowych marek na polskim rynku?
W regionie Europy Centralnej i Wschodniej centra handlowe pełnią funkcję zarówno miejsc zakupów, jak i spotkań. Nie wykształciły się u nas w takim stopniu klasyczne ulice handlowe, jak ma to miejsce na rynkach Europy Zachodniej, dlatego naturalne jest, że zakupy i spotkania towarzyskie koncentrują się właśnie w centrach handlowych. Z naszych obserwacji, w ujęciu poszczególnych branż, wynika, że to m.in. restauracje i koncepty z obszaru szeroko rozumianej rozrywki i aktywnego spędzania czasu wykazują w ostatnich miesiącach największą dynamikę sprzedaży, sięgającą kilkunastu procent. Są to zarówno kina, jak i sale zabaw dla dzieci, tory dla gokartów, parki trampolin, skateparki, czy różnego rodzaju nowatorskie formaty związane ze wspólnym spędzaniem czasu. Po okresie COVID-owym ludzie szukają bezpośrednich kontaktów i przestrzeni, w których mogą spędzać czas razem, co znajduje bardzo wyraźne odzwierciedlenie w danych.
J.B.: Dzięki dużej liczbie ludności i dobrym kluczowym wskaźnikom makroekonomicznym, takim jak: rosnąca siła nabywcza i PKB, niskie bezrobocie, oraz pozytywnym prognozom na nadchodzące lata, Polska jest bardzo atrakcyjnym miejscem dla marek poszukujących nowych rynków. Zeszłoroczne targi MAPIC były dla nas intensywnym czasem spotkań z wieloma nowymi dla regionu markami, a nasze portfolio oferujące mocną platformę lokalizacji w całym regionie CEE cieszyło się bardzo dużym zainteresowaniem. Faktycznie, w tej edycji targów MAPIC uczestniczyła bardziej liczna niż w ubiegłych latach grupa reprezentantów marek, których sklepów stacjonarnych nie ma jeszcze w Europie. Szczególnie zauważalne było zainteresowanie rynkiem europejskim ze strony azjatyckich marek z najróżniejszych kategorii, od mody, przez koncepty gastronomiczne, po elektronikę. Wiele z tych nazw dziś niewiele jeszcze nam mówi, ale doświadczenie pokazuje, że takie marki potrafią bardzo szybko zbudować rozpoznawalność, czego dowodem jest rosnąca w wielu krajach popularność marek motoryzacyjnych pochodzących z Chin.
Chciałbym przejść teraz do perspektywy sieci handlowych. Jak Pani ocenia, na podstawie prowadzonych rozmów
z retailerami, czy centra handlowe w dalszym ciągu pozostają „core’em”, czyli najważniejszym elementem ich strategii rozwoju? Czy może część marek stopniowo przekierowuje swoją ekspansję w stronę parków handlowych? Tym bardziej że mamy bardzo ograniczoną podaż, centrów handlowych praktycznie już się nie buduje. Jedynym wyraźnym obszarem aktywności pozostają dziś modernizacje i rozbudowy istniejących obiektów, w które Państwo również mocno inwestujecie.
produkty, ale też miejsce umożliwiające spotkania z idolami podczas częstych wydarzeń specjalnych. Duża frekwencja na tych eventach jest doskonałym dowodem na to, że klienci niezmiennie bardzo doceniają możliwość bezpośredniego kontaktu z marką, a marka zbudowana online potrzebuje również fizycznego kontaktu z klientem.
Parki handlowe są innym formatem handlu, dla którego również jest miejsce na rynku. Przyciągają głównie marki z ka-
nowo dobudowaną powierzchnię w Pogorii w Dąbrowie Górniczej, wprowadzając do galerii nowe funkcje, takie jak siłownia i nowoczesna sala zabaw dla dzieci, a także kolejne popularne sklepy, m.in. Medicine czy WorldBox. Aktualnie finalizujemy opracowanie koncepcji zmian dla naszych najnowszych akwizycji – Magnolii we Wrocławiu i Silesii w Katowicach, a także przygotowujemy się do uruchomienia rozbudowy Karolinki w Opolu.
J.B.: W naszym portfolio mamy wiele obiektów zlokalizowanych w ważnych, regionalnych ośrodkach miejskich. Są to duże, wielofunkcyjne centra handlowe, które pozostają bardzo atrakcyjne zarówno dla marek już aktywnie działających w Polsce, jak i dla firm, które dopiero wchodzą na rynek. W takich centrach marki chcą posiadać swoje salony flagowe. Cieszy nas, że nasze centra są również bardzo atrakcyjne dla nowatorskich konceptów. Dla przykładu wspomnę tu o krakowskiej Bonarce, gdzie ostatnio otworzyliśmy bardzo ciekawą wizualnie przestrzeń stworzoną przez grupę influencerów i youtuberów znanych jako Ekipa. Influcenter to pierwszy stacjonarny sklep oferujący ich
tegorii „convenience” i służą szybkim, codziennym zakupom, podczas gdy duże, dominujące galerie przyciągają na większe zakupy i dłuższe wizyty.
Inwestujemy duże środki w modernizacje, przebudowy, rozbudowy naszych centrów, aby nieustająco zapewniać jak największą atrakcyjność przestrzeni zarówno dla konsumentów, jak i najemców. Krakowska Bonarka przechodzi całkowitą transformację i prace w tym centrum weszły w ostatnią fazę, która obejmuje m.in. modernizację i powiększenie części restauracyjnej, a także modernizację i usprawnienie przepustowości na wielopoziomowym parkingu. Na początku lutego otworzyliśmy z dużym sukcesem
Centrum handlowe Magnolia Park we Wrocławiu
Od kilku lat obserwujemy na rynku trend polegający na wyraźnym powiększeniu powierzchni sklepów przez sieci handlowe. Dobrym przykładem jest tutaj chociażby marka Sinsay, która konsekwentnie poszerza swoją ofertę produktową. Z tego co wiem, w 2025 roku do wynajmujących trafiła informacja od firmy LPP o potrzebie zwiększania metraży – m.in. w związku z dynamicznym rozwojem oferty dla domu. Marka zaczynała przecież od wąskiego asortymentu modowego, skierowanego głównie do młodszych klientek, a dziś funkcjonuje już w znacznie szerszym formacie. Czy z Pani perspektywy widać ten trend zmian? I czy nie wynika on po części z faktu, że nie wszystkie sieci handlowe chcą lub mogą rozwijać się w parkach handlowych, a ich koncepty są projektowane raczej pod większe powierzchnie?
J.B.: Tak, faktycznie, wiele firm poszukuje obecnie większych powierzchni handlowych, aby móc odpowiednio wyeksponować jak najszerszą ofertę produktów, zapewnić komfort zakupów i lepiej spełnić oczekiwania klientów. Przy tym niektóre marki zmniejszają liczbę sklepów, koncentrując się na posiadaniu dużych powierzchni wyłącznie w dominujących
Z naszych obserwacji, w ujęciu poszczególnych branż, wynika, że to m.in. restauracje i koncepty z obszaru szeroko rozumianej rozrywki i aktywnego spędzania czasu wykazują w ostatnich miesiącach największą dynamikę sprzedaży, sięgającą kilkunastu procent.
lokalizacjach. Przy niskim poziomie pustostanów w dużych galeriach marki pracujące na niższych marżach w naturalny sposób przenoszą się do parków handlowych oferujących bardziej dla nich korzystny model współpracy.
Rynek cały czas się zmienia, na pewno w obiektach NEPI Rockcastle, w trakcie procesów rekomercjalizacji wiele sieci handlowych decyduje się na wprowadzanie nowych konceptów sklepów poprzez modernizację formatu i zmianę jakościową. Państwo zapewne obserwujecie to bardzo wyraźnie.
J.B.: Jeżeli chodzi o modernizację konceptów sklepów, obserwujemy ten proces od dłuższego czasu. Sieci handlowe starają się prezentować swoją ofertę w możliwie najlepszej, najatrakcyjniejszej formie, co wprost przekłada się na poziom sprzedaży. Co istotne, każdorazowy remont, nawet bez powiększania powierzchni sklepu,
Centrum handlowe Bonarka w Krakowie
Centrum handlowe Silesia w Katowicach
JUSTYNA BARTOSZ
Group Head of Leasing w NEPI Rockcastle
Odpowiada za strategię wynajmu powierzchni handlowych w Europie Środkowo-Wschodniej. Do zespołu NEPI Rockcastle dołączyła w 2016 roku i w roli Asset Managera była odpowiedzialna za zarządzanie wartością wiodącej spółki należącej do funduszu. Z rynkiem nieruchomości komercyjnych jest związana od 20 lat. Posiada bogate doświadczenie w zakresie tworzenia i wdrażania strategii komercjalizacji, planowania i realizacji inwestycji oraz zarządzania aktywami. Przed nawiązaniem współpracy z NEPI Rockcastle znaczące doświadczenie zawodowe zdobyła w dziale powierzchni handlowych w Cushman & Wakefield, gdzie była zaangażowana w liczne projekty komercyjne o zróżnicowanym charakterze. Jest absolwentką Szkoły Głównej Handlowej, kierunku stosunki międzynarodowe, ze specjalizacją w zakresie rynku nieruchomości.
a jedynie poprzez modernizację do najnowszego standardu marki – zazwyczaj przynosi wzrost sprzedaży w sklepie, często na poziomie około 20 proc. i wyższym. Sama zmiana konceptu i zaoferowanie klientom nowej jakości potrafi wygenerować zauważalny efekt sprzedażowy. Widzimy również trend zwiększania powierzchni sklepów, o czym rozmawialiśmy już wcześniej. W ostatnim czasie np. sieci HalfPrice, CCC, Mango, Medicine czy Adidas poszukują o wiele większych powierzchni niż dotychczas.
Segment sportowy w ogóle bardzo mocno inwestuje dziś w doświadczenie klienta oraz w rozbudowę powierzchni sprzedażowych. Przykładem jest Nike, który intensywnie rozwija koncept salonów Rise, a także marka 4F, która na początku 2025 roku zaprezentowała nowy format
sklepu, robiący bardzo duże wrażenie wizualne już od momentu wejścia. Widać więc wyraźnie, że poszczególne segmenty rynku mocno inwestują w jakość swoich konceptów handlowych. Sport jako kategoria po okresie COVID owym bardzo wyraźnie zyskał na znaczeniu. Praca zdalna, zmiana stylu życia i większa elastyczność czasu sprawiły, że aktywność fizyczna stała się dla wielu osób ważniejszym elementem codzienności. Z dostępnych badań wynika, że Polska znajduje się w czołówce krajów europejskich pod względem aktywności sportowej. Widać to również na poziomie prywatnych wydatków na sport i rekreację, które osiągają rekordowe poziomy.
J.B.: Tak, to wszystko wpisuje się w szerszy trend rosnącej świadomości zdrowotnej. Ludzie coraz bardziej dbają o siebie, o jakość życia i zdrowie. Dlatego można spodziewać się, że kategorie powiązane ze sportem, zdrowiem i dobrostanem będą nadal dynamicznie rosnąć.
Mam takie pytanie, bo ostatnio rozmawiałem z dyrektorkami Silesii i Magnolii o rekomercjalizacji. Widzę, że bardzo dobrze układacie mix najemców w swoich galeriach. W wielu innych dużych obiektach handlowych coraz częściej prym wiodą retailerzy dyskontowi. A u Was udaje się to balansować bardzo umiejętnie. Czy to kwestia zaufania do dewelopera, zarządzającego, który ma doświadczenie w prowadzeniu centrów handlowych, czy są jeszcze inne czynniki, które stoją za tym sukcesem?
J.B.: Zarówno Magnolia, jak i Silesia są dużymi, regionalnymi centrami handlowymi, które przez lata funkcjonowania na rynku wypracowały swoją silną pozycję i cieszą się ogromnym zainteresowaniem ze strony najemców i popularnością wśród konsumentów. Tak jak wspomniałam wcześniej, jesteśmy inwestorem, który bardzo aktywnie zarządza swoimi projektami. Każdorazowo, już na etapie analizy zakupu nowego centrum, opracowujemy pomysły, jak uczynić je jeszcze atrakcyjniejszymi komercyjnie i takie pomysły mamy również dla Magnolii i Silesii. Kluczem do sukcesu są ludzie. W NEPI Rockcastle mam ogromną przyjemność współpracować z bardzo
doświadczonym zespołem ludzi, którzy są fantastycznymi specjalistami. Pracują na rynku retail od kilkunastu czy kilkudziesięciu lat, doskonale znają mechanizmy funkcjonowania centrów handlowych, śledzą trendy, antycypują zmiany i tworzą świetne scenariusze. Równie blisko współpracujemy z firmami handlowymi, razem wypracowując optymalne rozwiązania, dostosowując je nieustająco do zmieniających się okoliczności rynkowych, co rodzi duże zaufanie i przekłada się na obopólny sukces w postaci rosnących przychodów ze sprzedaży i wzrostu efektywności inwestycji.
Na zakończenie naszej rozmowy mam pytanie o potencjalne akwizycje. Czy NEPI Rockcastle już poszukuje kolejnych „perełek” handlowych na rynku?
J.B.: Jesteśmy otwarci na możliwość zakupu kolejnych projektów o interesującym dla nas profilu zarówno w Polsce, jak i na innych rynkach, i mamy potencjał, by takie zakupy realizować. Nasz zespół zajmujący się akwizycjami stale analizuje pojawiające się możliwości. Zdecydowanie nie powiedzieliśmy jeszcze ostatniego słowa.
NEPI Rockcastle jest trzecią co do wielkości notowaną na giełdzie europejską spółką nieruchomości handlowych pod względem wartości portfela inwestycyjnego oraz największym właścicielem, operatorem i deweloperem centrów handlowych w Europie Środkowo-Wschodniej (CEE). Nieruchomości z portfela firmy o wartości 7,8 miliarda euro znajdują się w ośmiu krajach CEE i obejmują 57 obiektów. W Polsce NEPI Rockcastle jest właścicielem szesnastu galerii handlowych: Galeria Warmińska Olsztyn, Aura Centrum Olsztyna, Alfa Białystok, Galeria Wołomin, Galeria Tomaszów, Focus Mall Piotrków Trybunalski, Focus Mall Zielona Góra, CH Karolinka Opole, Solaris Center Opole, CH Platan Zabrze, CH Pogoria Dąbrowa Górnicza, Bonarka Kraków, Forum Gdańsk, Galeria Copernicus Toruń, Magnolia Park Wrocław i Silesia City Center Katowice.
Zeskanuj mnie!
Omnichannelowa gra o rentow ność
Bycie „wszędzie” to za mało – kluczowe jest świadome pozycjonowanie, zarządzanie rentownością oraz unikanie wewnętrznej kanibalizacji cenowej w kanałach własnych, na marketplace’ach i w sieciach handlowych. Logistyka jest dziś elementem przewagi konkurencyjnej, a przyszłość handlu coraz mocniej kształtować będą technologie mobile oraz agenci AI, podejmujący decyzje zakupowe w imieniu klienta – mówi Adrian Tubacki, Head of E‑Commerce & Growth formeds / ex NEONAIL, ekspert omnichannel.
ROZMAWIAŁ:
ŁUKASZ IZAKOWSKI, OMNICHANNEL VOICE
Wjakim miejscu budowania i wdrażania strategii omnichannelowej znajduje się dziś branża beauty?
ADRIAN TUBACKI.: Na początku warto odpowiedzieć sobie na pytanie, jak w ogóle definiujemy omnichannel. Z mojego punktu widzenia to nie jest wyłącznie obecność
marki w wielu kanałach sprzedaży. To przede wszystkim świadome pozycjonowanie, czyli odpowiedź na pytanie: gdzie, jak i za ile chcemy być obecni.
Fot. Pexels, Pixabay, Adobe Stock
W praktyce dobrze rozwinięte marki działają dziś równolegle w kilku modelach. Z jednej strony rozwijają własny e-commerce, z drugiej są obecne na marketplace’ach, a dodatkowo budują dystrybucję offline – poprzez duże sieci handlowe lub wybrane punkty stacjonarne. Konsument ma więc kontakt z marką w wielu miejscach, i to jest dziś fundament nowoczesnego omnichannelu.
Można powiedzieć, że branża jest już na etapie dojrzałości kanałowej, ale nadal wiele marek ma do wykonania pracę w obszarze spójności doświadczenia zakupowego, polityki cenowej i zarządzania rentownością pomiędzy kanałami.
Co w tym obszarze wymaga dziś największego usprawnienia?
A.T.: Jednym z najtrudniejszych tematów pozostaje pricing i pozycjonowanie cenowe w poszczególnych kanałach sprzedaży.
W teorii marka chce być wszędzie tam, gdzie konsument. W praktyce okazuje się, że ten sam produkt funkcjonuje jednocześnie w sklepie własnym, na marketplace’ach, w nowoczesnym retailu, a czasami również w kanałach promocyjnych lub partnerskich. Każdy z tych kanałów ma inną strukturę kosztów, inną marżę i inną dynamikę promocji.
Dlatego omnichannel nie polega dziś tylko na „byciu wszędzie”, ale i na bardzo precyzyjnym zarządzaniu tym, żeby marka nie kanibalizowała sama siebie ceną, a jednocześnie pozostawała konkurencyjna i dostępna. To duże wyzwanie strategiczne i operacyjne.
Widać też na rynku zmianę podejścia do własnych punktów sprzedaży stacjonarnej. Coraz częściej nie są już one priorytetem.
A.T.: To prawda i trend ten jest bardzo wyraźny. Własna sieć stacjonarna przez lata była dla wielu marek ważnym elementem rozpoznawalności. Dawała pełną kontrolę nad ekspozycją, doświadczeniem klienta i standardem obsługi. Tyle że taki model jest dziś bardzo kosztowny. Najem, personel, operacje, zatowarowanie, koszty stałe – to wszystko sprawia, że własna sieć sprzedaży musi osiągać naprawdę dobrą produktywność, aby była rentowna.
Dlatego wiele marek przesuwa dziś środek ciężkości w stronę nowoczesnych sieci handlowych – miejsc, gdzie klienci już są. Takie kanały generują naturalny traffic, pozwalają dotrzeć do nowych grup odbiorców i budować szeroką dostępność produktu bez konieczności ponoszenia pełnych kosztów utrzymania własnych placówek.
Oczywiście, taka współpraca jest z natury niżej marżowa niż sprzedaż we własnym kanale, ale skala robi swoje. Z biznesowego punktu widzenia bardzo często po prostu się to opłaca.
Jakie dodatkowe korzyści daje obecność w dużych sieciach handlowych?
A.T.: Przede wszystkim dostęp do nowych grup docelowych i nowych kontekstów zakupowych.
Marka obecna w dużych sieciach handlowych może być kupowana zarówno przez klienta, który już ją zna i celowo po nią przychodzi, jak i przez klienta, który odkrywa ją przy okazji codziennych zakupów. To bardzo ważne, bo omnichannel to nie tylko kanały, ale też różne intencje zakupowe.
Dochodzi do tego także kwestia geograficzna. Sieci handlowe pozwalają wejść do mniejszych miejscowości, retail parków czy punktów w centrach miast, gdzie uruchamianie własnej placówki byłoby zwyczajnie nieopłacalne. Oznacza to, że marka może zwiększać fizyczną dostępność swoich produktów bez konieczności agresywnej rozbudowy swojej infrastruktury.
Posiadanie własnych punktów ma jednak znaczenie w budowaniu rozpoznawalności i usług takich jak click & collect.
A.T.: Tak, to prawda. Własne punkty sprzedaży mają swoje przewagi. Budują markę, dają możliwość tworzenia pełnego brand experience, pozwalają testować rozwiązania omnichannelowe, takie jak click & collect, odbiór zamówienia tego samego dnia czy dodatkowe usługi posprzedażowe. Tyle że każda marka musi ocenić, czy taki model jest dla niej dziś biznesowo uzasadniony. W wielu kategoriach, jeśli produkt jest już szeroko dostępny w dużych
sieciach handlowych, klient i tak może kupić go „tu i teraz” bardzo blisko siebie. W takiej sytuacji rozbudowa własnej sieci tylko po to, by obsługiwać click & collect, nie zawsze jest priorytetem. Często większą wartość daje inwestycja w logistykę centralną, szybkość kompletacji i jakość dostawy z magazynu.
Skoro o tym mowa – jak dziś wygląda rola logistyki w strategii e‑commerce?
A.T.: Logistyka stała się jednym z najważniejszych elementów przewagi konkurencyjnej. Konsument przyzwyczaił się do bardzo szybkiej dostawy. W Polsce standard 24-godzinny stał się czymś oczekiwanym, a na części rynków klienci przyzwyczajają się już nawet do dostaw tego samego dnia. Oznacza to, że marka nie może dziś myśleć o logistyce wyłącznie jako o zapleczu operacyjnym. To część doświadczenia zakupowego i bardzo ważny element decyzji zakupowej.
Duże znaczenie ma więc optymalizacja magazynu, automatyzacja procesów pakowania, sensowne rozmieszczenie zapasów i bardzo precyzyjne zarządzanie obietnicą dostawy. Czasem większą przewagę buduje nie dodatkowy rabat, tylko to, że klient wie, że paczka będzie u niego następnego dnia.
A jak wygląda obsługa rynków zagranicznych?
A.T.: Tu najczęściej sprawdza się model zdywersyfikowany. Niektóre rynki mogą być obsługiwane bezpośrednio z jednego centralnego magazynu, szczególnie jeśli czas doręczenia pozostaje akceptowalny z perspektywy klienta. Jednak tam, gdzie marka chce rosnąć szybciej i utrzymywać bardzo wysoki standard dostawy, często wchodzi w model lokalnych centrów fulfilment.
To pozwala skrócić czas dostawy, poprawić doświadczenie klienta i zwiększyć konkurencyjność oferty wobec lokalnych graczy. Najważniejsze jest to, by model logistyczny był dopasowany do potencjału rynku, kosztów i oczekiwań konsumenta.
Marketplace’y są dziś dla wielu marek kluczowe. Skąd ta rola?
A.T.: Bo marketplace’y bardzo mocno wspierają skalowanie biznesu. Własny sklep internetowy daje większą kontrolę nad doświadczeniem zakupowym, marżą i danymi, ale w pewnym momencie dochodzi do naturalnego sufitu wzrostu. Koszt pozyskania nowego klienta rośnie, część grup docelowych jest już zagospodarowana, a dalsze skalowanie staje się coraz trudniejsze i droższe. Marketplace’y otwierają dostęp do zupełnie innych segmentów konsumentów. To często użytkownicy, którzy mają bardzo silne przyzwyczajenia zakupowe i kupują przede wszystkim na konkretnej platformie. Jeśli marka chce rosnąć, musi być tam, gdzie jest konsument, a nie tylko tam, gdzie marża nominalnie wygląda najlepiej.
Z drugiej strony sprzedaż we własnym kanale daje zwykle lepszą marżę.
A.T.: Tak, ale rentowność trzeba liczyć szerzej niż tylko na poziomie „własny sklep vs. marketplace”. Marketplace potrafi obniżyć marżę przez prowizje, opłaty za fulfilment, magazynowanie, koszty reklam, akcje promocyjne i presję cenową. Z drugiej strony daje dostęp do ogromnego ruchu, gotowej infrastruktury zakupowej i możliwości bardzo szybkiego skalowania. Dlatego nie wystarczy powiedzieć, że jeden kanał jest lepszy od drugiego.
Dobra strategia polega na tym, aby każdy kanał pełnił określoną funkcję. Własny e-commerce może być miejscem budowania relacji, marży, lojalności i doświadczenia. Marketplace może być silnikiem skali, dostępności i akwizycji nowych klientów. Kluczowe jest to, żeby umieć to policzyć i odpowiednio zaplanować.
Co decyduje o tym, czy sprzedaż na marketplace’ach jest rentowna?
A.T.: Przede wszystkim bardzo dobra kontrola ekonomiki. Trzeba liczyć nie tylko cenę sprzedaży i marżę produktu, ale także cały model: prowizję, koszty operacyjne, reklamy, logistykę, rotację zapasu, udział promocji i zwrotów. Marki, które tego nie robią, bardzo często mylą wzrost przychodu ze wzrostem rentowności.
Dużą przewagę mają producenci, bo mają większą kontrolę nad marżą i polityką cenową. Jednak nawet wtedy bez, dobrego planu, można łatwo oddać zbyt dużo wartości po drodze. Marketplace nie wybacza błędów w kalkulacji.
Skoro mowa o liczeniu – jaką rolę odgrywają dziś systemy oparte o AI, choćby przy planowaniu zapasu?
uczestniczyć w procesie zakupowym: porównywać oferty, oceniać dostępność, analizować ceny, a finalnie także podejmować decyzje zakupowe w imieniu użytkownika lub przynajmniej mocno na nie wpływać.
Wszystko wskazuje na to, że cyfrowi asystenci coraz częściej będą uczestniczyć w procesie zakupowym: porównywać oferty, oceniać dostępność, analizować ceny, a ostatecznie także podejmować decyzje zakupowe w imieniu użytkownika lub przynajmniej w znacznym stopniu na nie wpływać.
A.T.: AI i automatyzacja będą miały coraz większe znaczenie, ale dziś w wielu firmach nadal działają w modelu mieszanym. Przy estymacji zatowarowania bardzo często nadal opieramy się na know-how, danych historycznych, sezonowości, analizie trendów i doświadczeniu zespołów. To nie jest jeszcze obszar, który wszędzie został w pełni zautomatyzowany. Zwłaszcza w branżach, gdzie duże znaczenie ma sezonowość, nowości produktowe, trendy społeczne czy wpływ kampanii marketingowych.
Natomiast w kanałach własnych automatyzacja i personalizacja już dziś są absolutnie kluczowe. Mówimy tu o rekomendacjach produktowych, segmentacji odbiorców, pracy na CRM-ie, scenariuszach komunikacji, optymalizacji performance marketingu czy ograniczaniu przepalania budżetów reklamowych. Krótko mówiąc: AI nie zastępuje jeszcze całej decyzyjności, ale bardzo mocno wzmacnia efektywność.
Czy przyszłością są agenci AI, którzy będą kupować w imieniu klientów?
A.T.: Moim zdaniem to bardzo realny kierunek. Wszystko wskazuje na to, że cyfrowi asystenci coraz będą częściej
Dla marek oznacza to konieczność przygotowania się na nowy typ „użytkownika”, którym w części przypadków nie będzie człowiek przeglądający sklep, ale algorytm oceniający ofertę, strukturę danych, dostępność, szybkość procesu zakupowego i wiarygodność marki.
Dlatego coraz istotniejsze staje się projektowanie środowiska sprzedażowego w sposób AI-friendly: od danych produktowych, przez checkout, aż po rozpoznawalność marki w modelach językowych i cyfrowych ekosystemach rekomendacji.
Jaki jest dziś realny układ sił między kanałem online a offline?
A.T.: W wielu kategoriach offline nadal odpowiada za większą część sprzedaży, ale nie należy tego interpretować jako rywalizacji między kanałami. W dobrze zaprojektowanym modelu omnichannel kanały wzajemnie się wzmacniają. Zwiększenie obecności produktu w retailu buduje świadomość marki i dostępność, co często przekłada się później na wzrost zakupów online. Z kolei silne działania digitalowe potrafią zwiększać rotację produktu w kanale stacjonarnym.
Dlatego postrzeganie online i offline jako dwóch odrębnych światów jest dziś błędem. Najlepsze marki uczą się zarządzać nimi jak jednym ekosystemem, w którym konsument przemieszcza się
między kanałami w zależności od potrzeby, wygody i momentu zakupu.
Na ile ważny jest dziś kanał mobile?
A.T.: Mobile jest absolutnie kluczowy. W większości E-Commerce to właśnie urządzenia mobilne odpowiadają za zdecydowaną większość ruchu. Dlatego myślenie mobile-first nie jest już opcją, tylko standardem. Sklep, który dobrze wygląda na desktopie, ale nie działa perfekcyjnie na telefonie, po prostu przegrywa. To dotyczy wszystkiego: szybkości ładowania strony, przejrzystości karty produktu, checkoutu, płatności, nawigacji, rekomendacji, formularzy i komunikacji marketingowej. Użytkownik mobilny jest mniej cierpliwy, szybciej odpada i ma wyższe oczekiwania co do prostoty procesu.
Coraz większe znaczenie mają też aplikacje mobilne, szczególnie jeżeli marka chce połączyć sprzedaż, lojalność, personalizację i dodatkowe funkcje produktowe w jednym środowisku.
Jaką rolę w całym tym modelu odgrywa lojalność klienta?
A.T.: Bardzo dużą, bo w dojrzałym e-commerce sam wzrost akwizycji przestaje wystarczać. Pozyskiwanie nowego klienta staje się coraz droższe, dlatego długofalowo wygrywają marki, które potrafią budować relacje i zwiększać częstotliwość powrotów. Programy lojalnościowe, wcześniejszy dostęp do premier, ekskluzywne oferty, personalizacja komunikacji, subskrypcje czy dodatkowe korzyści dla najbardziej zaangażowanych klientów przestają być dodatkiem. Stają się ważnym elementem ekonomiki całego biznesu. Lojalizacja w omnichannelu jest trudna, bo trzeba ją budować spójnie w różnych punktach styku z marką. Ale jeśli to się uda, marka zyskuje nie tylko powtarzalność zakupów, lecz także większą odporność na presję cenową i konkurencję.
Jakie są dziś najważniejsze filary skutecznej strategii omnichannel na kolejne lata?
A.T.: Widzę tu kilka kluczowych kierunków:
Po pierwsze, jeszcze szersza i lepiej zaplanowana obecność tam, gdzie realnie jest konsument – nie tylko w sensie kanału, ale też kontekstu zakupowego.
Po drugie, dalsza praca nad doświadczeniem zakupowym w kanałach własnych, bo to tam marka ma największą kontrolę nad relacją z klientem, danymi, personalizacją i marżą.
Po trzecie, coraz lepsze zarządzanie rentownością całego ekosystemu, a nie tylko pojedynczego kanału. Omnichannel bez precyzyjnego liczenia szybko staje się kosztowny.
Po czwarte, mobile, automatyzacja i AI, które będą coraz mocniej wpływały na sposób, w jaki konsumenci odkrywają produkty i podejmują decyzje zakupowe.
I wreszcie, po piąte, lojalność. Bo docelowo wygrywają te marki, które nie tylko są szeroko dostępne, ale też potrafią zbudować z klientem relację na dłużej.
Felieton
Czy srebrna gospodarka to złota szansa?
Jako branża przez ponad dwie dekady patrzyliśmy na rosnące wykresy – więcej metrów kwadratowych, więcej otwarć, więcej wizyt. Dziś, gdy era prostej ekspansji ilościowej definitywnie się zakończyła, musimy spojrzeć w metryki demograficzne.
AUTOR: BOGDA KOROLCZUK, DYREKTOR ZARZĄDZAJĄCA PRCH
Prognozy mówiące o spadku liczby ludności Polski o 1,4 miliona do 2030 roku to nie tylko statystyka, ale wezwanie do działania dla każdego Asset Managera. Jednak w kurczącej się populacji kryje się rosnący segment, na który warto zwrócić szczególną uwagę: pokolenie „Silver” (50+) oraz wchodzące w wiek dojrzały „Pokolenie 40+”.
Nowy fokus:
Pokolenie 40+ i Silver
Marketing centrów handlowych latami skupiał się na najmłodszych pokoleniach, a litera „Z” odmieniana była przez wszystkie przypadki. Tymczasem dane rynkowe wskazują jasno: to grupa 40–50+ oraz aktywni seniorzy dysponują dziś najbardziej stabilnym portfelem. To klienci lojalni, odporni na chwilowe mody i, co kluczowe, szukający jakości. Nie możemy jednak wrzucać wszystkich do jednego worka. „Srebrna gospodarka” w retailu ma dwie twarze: aktywnego konsumenta szukającego marek premium i doświadczeń oraz seniora, dla którego kluczowa jest dostępność i cena.
Parki handlowe vs. centra: wyścig o klienta
Musimy uczciwie przyznać: w wyścigu o „srebrnego klienta” na razie wygrywają parki handlowe. To one, odpowiadając za większość nowej podaży w 2025 roku, idealnie wpisały się w potrzeby starszego pokolenia. Obecność w mniejszych ośrodkach, parking pod drzwiami, brak barier architektonicznych i oferta dyskontowa to format convenience w czystej postaci.
Redefinicja funkcji galerii: postawić na usługi
Czy to oznacza zmierzch dużych centrów handlowych? Nie, pod warunkiem redefinicji ich funkcji. Tradycyjna galeria nie wygra z parkiem handlowym „szybkością”, ale może wygrać kompleksowością. Przychodnie, centra rehabilitacji, kliniki okulistyczne czy strefy wellness to nie tylko „dodatek wizerunkowy”, ale twardy biznes. Usługi medyczne generują regularny footfall w godzinach, gdy handel tradycyjny notuje niższe wyniki, i przyciągają klienta, który przy okazji zrealizuje receptę, zrobi zakupy spożywcze i skorzysta z gastronomii. Współczesny senior jest coraz bardziej cyfrowy – używa e-recept, aplikacji
lojalnościowych i smartfonów. Rolą nowoczesnego obiektu nie jest walka z algorytmami, lecz ich adaptacja. Aplikacje nawigujące dla osób słabowidzących, cyfrowe kioski medyczne czy systemy click & collect to mosty łączące online z offline. To właśnie omnichannel jest kluczem do utrzymania tego klienta.
Dostosowanie obiektów do potrzeb osób starszych (windy, szersze ciągi komunikacyjne, strefy odpoczynku, odpowiednia akustyka) wpisuje się w literę „S” (Social) strategii ESG. To jednak kosztuje. W obliczu presji na optymalizację Service Charge modernizacje te muszą być przemyślane. Inwestycja w dostępność to jednak polisa ubezpieczeniowa – obiekt niedostosowany do starzejącego się społeczeństwa będzie tracił na wartości szybciej niż ten, który spełnia te wymogi. Rok 2026 to czas weryfikacji. Wygrają te obiekty, które zrozumieją, że „srebrna gospodarka” to nie tylko kawa dla seniora. To strategiczne przebudowywanie tenant-mixu w oparciu o doskonałe zrozumienie swoich klientów – ich potrzeb teraz i za kilka lat. Demografia jest nieubłagana, ale dla przygotowanych może być łaskawsza. Nie bójmy się siwiejącego klienta.
Felieton
Niniejszy artykuł powstał na podstawie projektu ustawy o kredycie konsumenckim z dnia 4 lipca 2025 roku, a więc finalnie brzmienie przepisów może się jeszcze zmienić. Niemniej jednak, nie wydaje mi się, aby w zakresie objętym tym tekstem zostały wprowadzone znaczące zmiany.
Nowe obowiązki dla przedsiębiorców wynikają z unijnej dyrektywy 2023/2673 z dnia 22 listopada 2023 roku (dalej Dyrektywa). W Polsce nowe przepisy zaczną obowiązywać w oparciu o znowelizowaną ustawę o prawach konsumenta, która w omawianym zakresie powinna wejść w życie z dniem 19 czerwca 2026 roku. Czy termin ten zostanie dotrzymany, dowiemy się dopiero za kilka miesięcy. Natomiast nic nie stoi na przeszkodzie, aby nowe rozwiązanie zostało wdrożone na stronie internetowej przed wejściem w życie polskich przepisów, ponieważ wpływa na polepszenie sytuacji konsumenta, ułatwiając mu odstąpienie od umowy.
Nowa funkcja – jak ma działać?
Konsument dokonujący zakupów na odległość, czyli właśnie w sklepie lub serwisie internetowym, zyska możliwość odstąpienia od umowy za pośrednictwem tego samego interfejsu internetowego, w którym zawarł umowę na odległość –korzystając z dedykowanej funkcji odstąpienia od umowy. Tym samym nie wystarczy, tak jak obecnie, umieszczenie wzoru formularza odstąpienia od umowy
Koniec papierologii przy zwrotach
w e‑commerce
W połowie 2026 roku ecommerce czekają kolejne zmiany prawne! Zostaną one wprowadzone w obszarze prawa odstąpienia od umowy – będą dotyczyć nie tylko regulaminów sklepów oraz serwisów internetowych, ale również ich interfejsów. Ponadto obejmą zarówno umowy w zakresie sprzedaży towarów, jak i świadczenia usług cyfrowych. Nowy obowiązek nałożony na przedsiębiorców ma służyć zwiększeniu wiedzy konsumentów na temat przysługującego im prawa do odstąpienia od umowy i uproszczeniu możliwości korzystania z tego prawa.
AUTOR: ZOFIA BABICKA KLECOR, FOUNDER & CEO W KREATOR LEGAL GEEK
w regulaminie – konieczne będzie jeszcze wdrożenie nowego narzędzia na stronie internetowej, które pozwoli na odstąpienie od całej lub części umowy.
Nowa funkcja powinna być umieszczona w interfejsie strony internetowej w sposób wyróżniony i łatwo dostępny dla konsumenta, przez okres, w jakim konsument może odstąpić od tej umowy. Treść odsyłająca do narzędzia odstąpienia od umowy powinna brzmieć: „Odstąp od umowy tutaj” lub w inny równoważny i jednoznaczny sposób. Funkcja powinna umożliwiać konsumentowi wypełnienie oświadczenia o odstąpieniu od umowy oraz przekazanie lub potwierdzenie (jeśli dane zostały zaciągnięte z konta użytkownika) takich danych, jak: imię i nazwisko konsumenta, dane identyfikujące umowę, od której konsument odstępuje, a także informacji o środkach elektronicznych, przy wykorzystaniu których przedsiębiorca przekaże konsumentowi potwierdzenie otrzymania oświadczenia o odstąpieniu od umowy. Wysłanie oświadczenia (i tym samym złożenie oświadczenia o odstąpieniu od umowy) powinno następować za pomocą funkcji potwierdzenia odstąpienia od umowy – czyli tak naprawdę chodzi o przycisk, za pośrednictwem którego konsument wysyła oświadczenie do przedsiębiorcy. Zgodnie z motywami do Dyrektywy funkcja potwierdzenia ma na celu uniknięcie sytuacji, w których konsument w sposób niezamierzony wykonuje prawo do odstąpienia od umowy. Na tym przycisku powinna być umieszczona treść: „Potwierdź
odstąpienie od umowy” lub inne równoważne i jednoznaczne sformułowanie.
Należy pamiętać, że konieczne jest również niezwłoczne przesłanie przez przedsiębiorcę do konsumenta na trwałym nośniku (na przykład pocztą elektroniczną) potwierdzenia otrzymania oświadczenia o odstąpieniu od umowy, zawierającego treść tego oświadczenia oraz datę i godzinę jego złożenia.
Co istotne – zgodnie z motywami do Dyrektywy – w przypadku, w którym konsument już się zidentyfikował, choćby poprzez zalogowanie się, powinien mieć możliwość odstąpienia od umowy bez konieczności ponownego podawania swojej tożsamości lub – w stosownych przypadkach – identyfikacji umowy, od której chce odstąpić. Tym samym należy rozróżnić działanie narzędzia w przypadku zalogowanego oraz niezalogowanego klienta.
Regulaminy sprzedaży i świadczenia usług
W związku z tym, że informacje na temat odstąpienia od umowy są jednym z wymaganych przez prawo elementów regulaminów kierowanych do konsumentów, również one powinny zostać w odpowiedni sposób zaktualizowane. Będą musiały zawierać informacje o możliwości skorzystania z nowej funkcji.
Pomimo tego, że do wejścia w życie zmian jest jeszcze chwila, już teraz jest dobry moment, aby zacząć działać z wdrożeniem nowych regulacji na stronę internetową. Fot. Legal Geek
CYFROWA TRANSFORMACJA
Większy salon i szersza oferta – Pitbull zaprasza do Galerii
Copernicus w Toruniu.
/ 46
AI w omnichannel: mniej slajdów, więcej wyniku
/ 49
AI zaprojektowane do rozmowy: drive‑thru jako moment prawdy dla systemów głosowych
/ 50
Retail: efektywność i doświadczenie
Targi EuroShop 2026, które odbyły się w dniach 22–26 lutego bieżącego roku w Düsseldorfie, pokazały, że retail wchodzi w etap dojrzalszego, pragmatycznego rozwoju. Kluczowe znaczenie mają dziś efektywność operacyjna, integracja kanałów sprzedaży oraz umiejętność budowania angażującego doświadczenia klienta w sklepach stacjonarnych. Technologia – od AI po rozwiązania omnichannel – przestaje być celem samym w sobie, a staje się narzędziem wspierającym sprzedaż i optymalizację biznesu. Jednocześnie rośnie znaczenie zrównoważonego rozwoju oraz dopasowania formatów do lokalnych rynków. Swoimi spostrzeżeniami z targów dzielą się przedstawiciele firm Norco i Lumiverso.
Stoisko Norco
EuroShop 2026: mniej deklaracji, więcej rzeczywistości
RAFAŁ MACIEJCZUK, BUSINESS DEVELOPMENT MANAGER W NORCO: W tym roku byliśmy obecni na EuroShop 2026 z własnym stoiskiem. Nasza wizyta w Düsseldorfie potwierdza wyraźny kierunek, w którym zmierza branża retail. To wydarzenie nie było o spektakularnych premierach ani przełomowych koncepcjach. Zamiast tego dominowały rozwiązania, które mają działać tu i teraz, w realnych warunkach operacyjnych.
Jednym z najmocniejszych wniosków jest rola samych targów. Przy skali obejmującej tysiące wystawców i wiele hal nie sposób zobaczyć wszystkiego w sposób pogłębiony. Dla nas EuroShop było przede wszystkim miejscem rozmów z projektantami, kupcami i partnerami, którzy myślą o przestrzeni podobnie jak my. Rzeczywista wartość tego wydarzenia ujawnia się właśnie tam: w bezpośrednich kontaktach i wymianie doświadczeń.
Równolegle widoczny jest powrót do podstaw retailu. W centrum uwagi znalazły się kwestie efektywności operacyjnej, dostępności produktów, czytelności oferty oraz komfortu użytkownika w przestrzeni sklepowej. Zauważyliśmy mniej narracji o „doświadczeniu przyszłości”, więcej o tym, jak usprawnić codzienne funkcjonowanie sklepów i realnie wpływać na decyzje zakupowe klientów.
W tym kontekście szczególnie istotne stają się elementy, które do tej pory bywały traktowane jako drugoplanowe, a które w praktyce mają bezpośredni wpływ na odbiór przestrzeni i zachowania użytkowników. Jednym z nich jest akustyka. W rozmowach przy naszym stoisku temat akustyki pojawiał się regularnie. To sygnał, że świadomość problemu rośnie, i że rynek szuka odpowiedzi, które my już mamy. Jest to obszar wciąż niedostatecznie zagospodarowany. Często pomijany na etapie projektowym lub traktowany jako element uzupełniający, mimo że środowisko dźwiękowe wpływa bezpośrednio na
czas przebywania w sklepie, koncentrację i ogólne doświadczenie klienta.
Dla Norco oznacza to wyraźną przestrzeń do budowania wartości. Kompetencje w zakresie rozwiązań akustycznych wpisują się bezpośrednio w aktualne potrzeby rynku: poprawę funkcjonowania przestrzeni, a nie tylko jej estetyki. W środowisku, które staje się coraz bardziej świadome operacyjnie, rozwiązania wpływające na realne warunki użytkowania zyskują na znaczeniu.
EuroShop 2026 pokazuje, że retail nie szuka dziś efektownych deklaracji. Szuka rozwiązań, które działają.
Stoisko Lumiverso
EuroShop 2026 wyraźnie pokazał, że retail cały czas przechodzi ważną transformację
DOMINIK WAGNER, CEO CO-FOUNDER
LUMIVERSO: Sklepy stacjonarne coraz rzadziej są wyłącznie miejscem sprzedaży. Stały się przestrzenią doświadczeń, budowania relacji z marką i ważnym elementem strategii omnichannel. Podczas tegorocznych targów bardzo wyraźnie widać było rosnącą świadomość roli oświetlenia w projektowaniu przestrzeni handlowych. Coraz częściej jest ono traktowane nie jako techniczny dodatek do projektu, ale narzędzie kształtowania doświadczenia klienta, wpływania na sprzedaż czy odbiór produktu.
Podczas tegorocznych targów wielu wystawców starało się przyciągnąć uwagę odwiedzających rozbudowanymi, kosztownymi konstrukcjami stoisk, natomiast nam udało się osiągnąć ten efekt przede wszystkim dzięki światłu – dokładnie temu samemu, które stosujemy w projektach sklepowych, co tylko potwierdza, jak silny wpływ ma ono na odbiór przestrzeni i zatrzymanie uwagi klienta.
EuroShop pozostaje jednym z najważniejszych miejsc spotkań branży retail i projektowej. To właśnie tutaj można obserwować, jak zmienia się sposób myślenia o sklepach stacjonarnych, od przestrzeni transakcyjnych do środowisk, które mają angażować, inspirować i budować długofalową relację z marką.
Jakość buduje przewagę konkurencyjną
JAKUB ROGALA, BUSINESS DEVELOPMENT MANAGER LUMIVERSO: Tegoroczna edycja EuroShop potwierdziła, że jakość doświadczenia w retail staje się jednym z kluczowych elementów przewagi konkurencyjnej.
Coraz więcej marek poszukuje rozwiązań, które pozwalają im wyróżnić się w świecie silnie zdominowanym przez sprzedaż online. W efekcie rośnie znaczenie technologii, designu oraz przemyślanego projektowania wszystkich elementów przestrzeni sklepu.
Dużym zainteresowaniem na naszym stoisku cieszyły się rozwiązania
pozwalające na jeszcze precyzyjniejsze odwzorowanie kolorów oraz inteligentne systemy sterowania oświetleniem. Widzimy, że marki coraz częściej szukają technologii, które pozwolą im nie tylko stworzyć atrakcyjną wizualnie przestrzeń, ale również zarządzać nią w sposób elastyczniejszy i efektywniejszy.
Z naszej perspektywy bardzo ciekawym kierunkiem jest również coraz silniejsza integracja oświetlenia z innymi elementami projektowania przestrzeni, takimi jak akustyka. Pokazuje to, że projektowanie współczesnych przestrzeni staje się coraz bardziej kompleksowe i interdyscyplinarne.
Lumiverso na EuroShop 2026
Felieton
AI w omnichannel: mniej slajdów, więcej wyniku
Jeśli ktoś dziś w ecommerce mówi o AI jako o „innowacji”, to znaczy, że spóźnił się na pociąg. Sztuczna inteligencja nie jest już ciekawostką ani dodatkiem do strategii. Jest narzędziem operacyjnym. Takim, które albo dowozi wzrost i oszczędności, albo brutalnie pokazuje, że firma nie ogarnia skali, w której sama gra.
AUTOR: ZBIGNIEW NOWICKI, PRZEWODNICZĄCY RADY IZBY GOSPODARKI ELEKTRONICZNEJ
Dane są bezlitosne. Według najnowszego raportu Izby
Gospodarki Elektronicznej „Omni‑commerce. Kupuję wygodnie 2025”, opracowanego przez Mobile Institute, w Polsce 100 proc. internautów kupiło online, a 93 proc. robiło to w ostatnich 6 miesiącach. Co ważniejsze, udział konsumentów kupujących tę samą markę w wielu kanałach wzrósł o 24 p.p. Zatem to już nie jest omnichannel „do slajdów w prezentacji”. To codzienność, której nie da się obsłużyć ręcznie ani arkuszem Excela.
Weźmy dla przykładu personalizację. Polskie e-commerce, które wdrożyły AI rekomendacyjne łączące dane z e-sklepu, aplikacji i POS, nie mówią dziś o „ładniejszych boksach z produktami”. Mówią o wzrostach konwersji i koszyka bez dokładania złotówki do mediów. Algorytm wie, że klient na mobile’u kupuje inaczej niż przy kasie w sklepie i inaczej niż wieczorem z laptopem na kanapie. AI reaguje szybciej niż jakikolwiek zespół.
Skuteczny marketing? Pamiętacie może to popularne powiedzenie o efektywności działań marketingowych, gdzie 50 proc. budżetu marketingowego zostało wyrzucone do kosza, tylko nie wiadomo, które 50 proc. Cóż, nadal nie wiadomo. Z tą różnicą, że AI kończy epokę przepalania budżetów. Skoro wrażliwość konsumentów na reklamę w social mediach wzrosła o 34 p.p., to wygrywa ten, kto szybciej optymalizuje kreację, format i moment kontaktu, a nie kto krzyczy głośniej (no, chyba że dziecko w przedszkolu). Algorytmy, które uczą się w czasie rzeczywistym, obniżają koszt pozyskania konwersji i zdejmują z marketerów rolę ręcznych operatorów kampanii. Najbardziej niedoceniane obszary to jednak procesy i obsługa. Osobiście, dzwoniąc na infolinię, nienawidzę komunikatu: Jesteś dwunasty w kolejce oczekujących…”. WTF? Chatboty i voiceboty obsługujące statusy zamówień, zwroty i reklamacje nie zastępują ludzi. To realne cięcie kosztów contact center i skrócenie czasu obsługi w świecie, gdzie zwrot stał się normalnym elementem doświadczenia zakupowego. Zwłaszcza że 56 proc.
internautów kupuje produkty z drugiej ręki, a recommerce bez automatyzacji po prostu się nie spina, mówią wnioski z raportu „Omni-commerce. Kupuję wygodnie 2025”.
Na deser zostawiam logistykę. AI do prognozowania popytu i dostępności per kanał robi dziś różnicę między stwierdzeniami: „mamy ruch” a „mamy sprzedaż”. Ankietowani konsumenci jasno mówią: brak preferowanej formy dostawy to powód porzucenia koszyka. Algorytm, który przewiduje to wcześniej, zarabia, zanim klient zdąży się zirytować.
Raport ARK Invest „Big Ideas 2026” trafnie nazywa AI „silnikiem produktywności” gospodarki. W e-commerce ten silnik już pracuje. Pytanie zatem nie brzmi, czy wdrażać AI, tylko gdzie boli najbardziej P&L i dlaczego jeszcze nie ma tam AI. Na koniec komentarz, którego nie można pominąć: AI w handlu musi być wdrażane odpowiedzialnie, z jasnymi zasadami użycia danych i transparentnością wobec klienta, ponieważ zaufanie jest wartością, której nie da się odbudować w wersji 2.0. Reszta to już nie przyszłość. To bieżąca konkurencja.
Felieton
Dane branżowe pokazują (QSR Drive‑Thru Report 2024; 2025), że średni całkowity czas obsługi w drive thru to około 5–6 minut, a poprawność realizacji zamówień oscyluje wokół 87–89 proc., co oznacza, że nieco ponad 10 proc. zamówień zawiera błąd. Przy dużej skali przekłada się to na liczne korekty, opóźnienia kolejnych zamówień i dodatkowe obciążenie personelu.
Nic dziwnego, że sieci QSR coraz częściej sięgają po automatyzację przyjmowania zamówień z użyciem AI. Conversational AI – systemy prowadzące dialog w naturalnym języku – przestaje być eksperymentem, a staje się narzędziem realnie usprawniającym obsługę, odpowiadającym na niedobory kadrowe i rosnące oczekiwania klientów.
Drive-thru bardzo szybko weryfikuje jednak obietnice technologii głosowych. W tym środowisku nie wystarczy, by system dobrze rozpoznawał mowę – musi także dobrze mówić. Jakość rozmowy zależy od zdolności do dostosowania tonu, tempa i języka do sytuacji oraz klienta, a także od naturalnego radzenia sobie z komunikacją mieszaną, w której zapożyczenia funkcjonują nawet w rozmowie prowadzonej w ojczystym języku.
AI zaprojektowane do rozmowy: drive‑thru jako moment prawdy dla systemów głosowych
Dla największych sieci QSR, szczególnie na rynku amerykańskim, drivethru odpowiada za ponad połowę przychodów, a w przypadku liderów, takich jak Wendy’s nawet 60–70 proc. transakcji realizowanych jest bez opuszczania samochodu. To czyni ten kanał jednym z kluczowych punktów styku z klientem. Każde opóźnienie lub błąd w zamówieniu przekłada się bezpośrednio na przepustowość, ogólną efektywność operacyjną oraz satysfakcję klientów.
AUTOR: ADAM PIETRZAK, AI LEAD I AI TRANSFORMATION MANAGER W CONSULT RED, CZŁONEK AI CHAMBER
Technicznie skuteczność systemów głosowych często sprowadza się do metryk, takich jak WER (Word Error Rate), czyli wskaźnik pokazujący, jaki odsetek słów został rozpoznany niepoprawnie. W warunkach laboratoryjnych nowoczesne modele osiągają jednocyfrowe wartości WER, jednak w realnym środowisku drive-thru –przy hałasie, echu i wietrze – błędy rzędu kilkunastu procent nie należą do rzadkości. Z perspektywy operacyjnej jest to poziom, przy którym technologia przestaje wspierać obsługę, a zaczyna ją komplikować. W praktycznych wdrożeniach o jakości conversational AI decyduje nie jeden model, lecz cały pipeline: przechwytywanie dźwięku, oczyszczanie sygnału, rozpoznawanie mowy (ASR), rozumienie intencji (NLU), orkiestracja dialogu i synteza mowy (TTS). Coraz częściej nie tylko przetwarzanie audio, ale również same modele ASR i NLU działają na brzegu sieci.
Stąd rosnące znaczenie Edge AI (on-device AI) – podejścia, w którym kluczowe elementy przetwarzania wykonywane są lokalnie, na urządzeniu, a nie w chmurze, co umożliwia stabilne przetwarzanie w czasie rzeczywistym, niską latencję i większą odporność na zakłócenia.
Ma to bezpośrednie znaczenie operacyjne: problemy z łącznością mogą degradować systemy oparte wyłącznie na
chmurze, a rozliczanie kosztów per interakcja szybko rośnie przy dużym wolumenie zamówień. Przetwarzanie na brzegu pozwala ograniczyć oba te ryzyka, a także pełnić rolę lokalnego mechanizmu zabezpieczającego na wypadek problemów z łącznością.
Przy obecnych poziomach dokładności możliwe są również wdrożenia hybrydowe, w których AI działa równolegle z pracownikiem – weryfikując zamówienia w tle i sygnalizując potencjalne rozbieżności. Przy 11–13 proc. błędów nawet taki scenariusz może znacząco obniżyć koszty i umożliwić bezpieczne testy A/B przed pełną automatyzacją.
Co ważne, takie scenariusze nie są już wyłącznie koncepcją na przyszłość. Dostępne dziś platformy sprzętowe oferują wystarczającą moc obliczeniową, aby uruchamiać nowoczesne rozwiązania głosowe na brzegu, a ich możliwości i opłacalność będą systematycznie rosnąć.
Drive-thru pokazuje szerszą prawdę o AI w omnichannel: gdy technologia staje się częścią krytycznego procesu operacyjnego, liczy się nie efektowność algorytmu, lecz spójność całego systemu. Edge AI wnosi kluczową wartość tam, gdzie o jakości doświadczenia decydują niska latencja, stabilność i przewidywalność działania systemów głosowych. Fot. Consult Red
LOGISTYKA
Oczekiwania najemców wobec obiektów magazynowych rosną
Oczekiwania najemców wobec obiektów magazynowych rosną / 52
Magazyny przyszłości. AI przeobraża logistykę w Polsce / 58
Paczka zamiast paragonu? Jak sklepy walczą o lojalność w cyfrowym świecie / 62
Oczekiwania najemców wobec obiektów magazynowych rosną
W realiach, w których szybkość i odporność łańcuchów dostaw oraz koszty operacyjne decydują o przewadze rynkowej, magazyn przestaje być jedynie zapleczem operacyjnym, a staje się strategicznym narzędziem biznesowym. Nic więc dziwnego, że oczekiwania najemców wobec obiektów magazynowych rosną i wykraczają daleko poza kwestie ceny i lokalizacji. O tym, jakie kryteria dziś naprawdę decydują o wyborze magazynu i jak przekłada się on na przewagę konkurencyjną firm, opowiadają Katarzyna
Dudzik, Partner i Development Director MDC2, Tomasz Gomułka, Senior Director Global Operations and GSC Transformation, Oriflame oraz Konrad Petrus, Kierownik Transportu, Chefs Culinar.
Jakie cechy magazynów są obecnie najbardziej pożądane przez najemców?
KATARZYNA DUDZIK, Partner i Development Director MDC2: Dziś dla najemców liczą się przede wszystkim realne oszczędności operacyjne. W nowoczesnych magazynach osiąga się je między innymi dzięki doświetleniu światłem dziennym, lepszej izolacji ścian i energooszczędnym systemom, które pozwalają obniżyć rachunki za prąd i ogrzewanie. W lokalizacjach miejskich plusem jest możliwość korzystania z ogrzewania miejskiego.
W sytuacji, gdy wykorzystuje się zielone źródła energii – np. panele fotowoltaiczne – można dodatkowo zmniejszyć koszty, a także emisję CO2. Warto uświadomić sobie, że nowopowstałe budynki są często tańsze w utrzymaniu i bardziej przewidywalne finansowo – gwarancje wykonawcy na początkowym etapie życia magazynu eliminują wiele kosztów serwisowych, typowych dla starszych
obiektów. Do tego dochodzi aspekt ESG: certyfikaty BREEAM (w MDC2 certyfikujemy budynki na poziomie minimum Excellent). Efektywność energetyczna czy odnawialne źródła energii nie tylko ograniczają wpływ na środowisko, ale także budują pozytywny wizerunek użytkownika i pomagają w raportowaniu zrównoważonego rozwoju.
TOMASZ GOMUŁKA, Senior Director Global Operations and GSC Transformation, Oriflame: I właśnie tak jest u nas – wybieramy magazyny, które rzeczywiście pomagają nam realizować cele ESG. Zrównoważony rozwój jest wpisany w DNA Oriflame, dlatego dążymy do neutralności klimatycznej i wybieramy obiekty certyfikowane w systemie BREEAM na poziomie Excellent.
Priorytetem są dla nas rozwiązania, które realnie obniżają ślad węglowy – na przykład instalacja fotowoltaiczna na dachu magazynu czy zapewnienie bioróżnorodności w otoczeniu hali. Naszą uwagę przyciągają inwestycje, takie jak MDC2 Park Łódź South, który przoduje w Polsce
pod względem redukcji emisji dwutlenku węgla. Ślad węglowy związany z budową obiektu (tzw. embodied carbon) został obniżony o 49 proc. – do 163 kg CO2/m² w porównaniu ze średnią krajową wynoszącą 319 kg CO2/m². Ma to dla nas podwójną wartość: wspiera realizację naszych celów ESG i jednocześnie zmniejsza koszty operacyjne w ramach tzw. green lease.
K.D. : Dziękuję za podkreślenie tego aspektu – warto pamiętać, że zrównoważone budownictwo to nie tylko rozwiązania, takie jak fotowoltaika, rekuperacja czy pompy ciepła, ale coś znacznie więcej. Redukcja wpływu na planetę zaczyna się już na etapie pomysłu, projektowania i wyboru materiałów. W MDC2 standardem jest spełnianie rygorystycznych kryteriów zrównoważonego budownictwa, w tym stosowanie materiałów posiadających Deklaracje Środowiskowe Produktu (EPD) – takich jak beton, stal czy materiały termoizolacyjne – a także preferowanie lokalnych dostawców, co dodatkowo ogranicza ślad węglowy związany z transportem.
MDC2 Park Kraków South
Jakie inne cechy infrastruktury magazynowej są dziś kluczowe z punktu widzenia najemców?
T.G. : Operujemy na tysiącach produktów o niewielkich gabarytach (SKU), co wymaga specyficznej logistyki typu pick & pack. Dlatego ważne jest dla nas, aby powierzchnia magazynowa była przygotowana pod instalację zaawansowanych systemów regałowych i automatyki. Wysokość składowania – standardowo 12 metrów w nowoczesnych obiektach – umożliwia nam optymalne wykorzystanie kubatury. Równie istotna jest odpowiednia nośność posadzki, wymagana przez systemy automatyczne oraz duża liczba doków przeładunkowych, które zapewniają płynność operacji przy wysokim wolumenie wysyłek, zarówno globalnych, jak i regionalnych. KONRAD PETRUS, Kierownik tTansportu, Chefs Culinar: Wysoka kubatura i 12-metrowe składowanie to częste oczekiwania, jednak potrzeby poszczególnych branż mogą być diametralnie różne – i my jesteśmy tego przykładem. W naszej działalności wszystkie operacje odbywają się „na podłodze”, bez regałów wysokiego składowania. Towar dociera każdej nocy do magazynu z naszego centrum dystrybucyjnego, po czym trafia do komór chłodniczych i mroźniczych, gdzie przechowywany jest przez kilka godzin, a następnie przeładowany do mniejszych aua dystrybucyjnych. Każda rampa w ciągu doby jest wykorzystywana wielokrotnie, bo
Lokalizacja wciąż pozostaje jednym z najważniejszych kryteriów, bo wszyscy chcą być jak najbliżej swoich klientów końcowych. Z jednej strony zmniejsza to ryzyko przerw w łańcuchu dostaw, z drugiej pozwala ograniczyć koszty transportowe. Jednak w praktyce także wiele zależy od rodzaju działalności.
Katarzyna Dudzik, Partner i Development Director MDC2
przyjmujemy duże ciężarówki nocą, a następnie codziennie wysyłamy kilkanaście lub kilkadziesiąt mniejszych samochodów. Dla efektywności tego procesu kluczowa jest liczba ramp. Na przykład w MDC2 Park Kraków South mamy cztery tysiące metrów powierzchni i siedem doków – to zdecydowanie więcej niż w poprzedniej lokalizacji, choć ta proporcja w naszej specyfice działalności nadal mogłaby być jeszcze wyraźniejsza i optymalnie byłoby mieć na takiej powierzchni 8–10 ramp.
Czy nowoczesne technologie też wpływają na wybór obiektu?
K.D.: Tak, zdecydowanie, nowoczesne technologie mają coraz większe znaczenie. W naszych obiektach standardowo stosujemy systemy BMS, czyli inteligentne systemy zarządzania budynkami, które pozwalają na monitoring i zarządzanie zużyciem mediów, co przekłada się na realne oszczędności w codziennej eksploatacji. BMS może być rozbudowywany od prostych funkcji – np. wskazywania miejsc największego zużycia mediów – po bardziej zintegrowane systemy automatyki. Aby funkcjonowanie zaawansowanych rozwiązań technologicznych było możliwe, obiekt musi być odpowiednio przygotowany. Na przykład wózki systemowe z pętlami indukcyjnymi w posadzce wymagają podłóg spełniających rygorystyczne normy płaskości i wytrzymałości –standardowo zapewniamy obciążenie co
najmniej 5 ton na mkw. Ponadto ważne są wspomniana już odpowiednia wysokość magazynu, dostęp do infrastruktury teletechnicznej i energetycznej oraz wysoka moc przyłączeniowa, które umożliwiają instalację automatyki, cyfryzację procesów i wykorzystanie rozwiązań AI. W skrócie: nowoczesne technologie to dziś nie tylko udogodnienie – to często jeden z kluczowych czynników decydujących o przewadze konkurencyjnej. Dla naszych najemców istotne jest, aby powierzchnia była elastyczna i gotowa do implementacji wszelkich potrzebnych rozwiązań technologicznych.
T.G.: Obiekt musi być „automation-ready”, czyli gotowy na przyjęcie zaawansowanej automatyki magazynowej. W naszej branży szybkość i bezbłędność kompletacji zamówień to podstawa, a tego nie da się osiągnąć bez automatyzacji. Coraz ważniejsza staje się też infrastruktura IT samego budynku, w tym systemy monitorowania zużycia mediów w czasie rzeczywistym, które pozwalają nam precyzyjnie zarządzać efektywnością energetyczną.
Jakie inne aspekty są dla Państwa ważne w kontekście wynajmu magazynu?
K.P.: Dla nas absolutnie kluczowa jest infrastruktura parkingowa. Potrzebujemy nieproporcjonalnie dużej liczby miejsc postojowych w porównaniu do innych najemców, bo nasze ciężarówki
dystrybucyjne pracują głównie w ciągu dnia, a wieczorem i w nocy muszą mieć zapewniony bezpieczny parking. Co więcej, te pojazdy muszą mieć możliwość podłączenia do sieci elektrycznej – schładzamy je przed załadunkiem, abyśmy mogli zachować ciągłość łańcucha chłodniczego aż do klienta końcowego. Dlatego potrzebujemy dużego parkingu i gniazd elektrycznych zlokalizowanych przy budynku, w pobliżu ramp i miejsc parkingowych. Nie chodzi tutaj o klasyczne ładowarki do aut elektrycznych tylko zwykłe przyłącza, które pozwalają zasilać agregaty chłodnicze w pojazdach stojących na parkingu. W MDC2 Park Kraków South taka infrastruktura została dla nas przygotowana i – choć w przyszłości planujemy jeszcze drugi etap jej rozbudowy – na dziś jest ona dopasowana do skali naszej floty. Drugim ważnym elementem są powierzchnie biurowe. W magazynie pracują u nas kilkunastoosobowe zespoły – od przedstawicieli handlowych obsługujących klientów telefonicznie, przez doradców handlowych, po logistyków zarządzających operacjami. Potrzebujemy więc nie tylko hali, ale także funkcjonalnego zaplecza biurowego z salą spotkań i przestrzenią socjalną. W MDC2 Park Kraków South to niemal 300 mkw, co dobrze pokazuje, że magazyn to dla nas nie tylko miejsce pracy magazynowej, ale również centrum operacyjne całego regionu.
MDC2 Park Gliwice
T.G.: W Oriflame myślimy bardzo podobnie, magazyn to dla nas przede wszystkim miejsce pracy setek osób. A ponieważ jesteśmy organizacją, która stawia człowieka i jego samopoczucie na pierwszym miejscu, to oczekujemy standardów wykraczających poza absolutne minimum. Potrzebujemy nowoczesnych, dobrze
doświetlonych przestrzeni biurowych oraz miejsc odpoczynku dopasowanych do potrzeb kierowców. Bardzo cenimy rozwiązania, takie jak przestrzeń Rest&Move, która obejmuje m.in. plenerowe siłownie i zielone strefy relaksu. Chcemy, aby nasi pracownicy czuli się dobrze w swoim miejscu pracy, bo to bezpośrednio przekłada się na
W Oriflame myślimy bardzo podobnie, magazyn to dla nas przede wszystkim miejsce pracy setek osób. A ponieważ jesteśmy organizacją, która stawia człowieka i jego samopoczucie na pierwszym miejscu, to oczekujemy standardów wykraczających poza absolutne minimum.
Tomasz Gomułka, Senior Director Global Operations and GSC Transformation, Oriflame
zaangażowanie i efektywność zespołów. Dlatego na naszej liście must-have są również odpowiednia liczba miejsc parkingowych, udogodnienia dla rowerzystów oraz infrastruktura wspierająca zdrowy styl życia i komfort codziennej pracy.
Na koniec porozmawiajmy o lokalizacji –tradycyjnie uznawanej za kluczowy czynnik przy wyborze magazynu. Czy tak jest nadal?
K.D.: Lokalizacja wciąż pozostaje jednym z najważniejszych kryteriów, bo wszyscy chcą być jak najbliżej swoich klientów końcowych. Z jednej strony zmniejsza to ryzyko przerw w łańcuchu dostaw, z drugiej pozwala ograniczyć koszty transportowe. Jednak w praktyce także wiele zależy od rodzaju działalności. Na przykład kurierzy potrzebują magazynów blisko centrów miast, by szybko realizować wysyłki, podczas gdy firmy zaopatrujące zakłady produkcyjne lokują swoje magazyny w pobliżu fabryk, niezależnie od odległości od dużych aglomeracji. Lokalizacja portowa w Trójmieście zyskuje na znaczeniu dla firm, które odbierają towary drogą morską – mogą tam organizować
przepakowanie i składowanie, a następnie dystrybuować towar po całej Polsce. Z punktu widzenia regionów w Polsce duże rynki centralne i Śląsk pozostają najbardziej aktywne. Wrocław i Poznań są obecnie mniej aktywne niż kiedyś. Jednocześnie coraz częściej pojawiają się najemcy technologiczni, np. operatorzy data centers, dla których kluczowe będą przede wszystkim dostępność dużej mocy energetycznej oraz wykwalifikowanej kadry –a to oznacza lokalizację w pobliżu dużych miast uniwersyteckich, niezależnie od regionu.
T.G.: Dla Oriflame, jako firmy prowadzącej działalność opartą na sprzedaży bezpośredniej, zbliżoną do modelu e-commerce, kluczowa jest centralna lokalizacja z doskonałym dostępem do głównych arterii komunikacyjnych. Wybór nigdy nie jest przypadkowy, a poprzedza go analiza center of gravity i szczegółowy proces selekcji. Taka lokalizacja pełni funkcję globalnego hubu (umożliwia sprawną obsługę międzynarodowych rynków), jak i regionalnego centrum dystrybucyjnego (szybka dostawa w całej Polsce i sąsiednich rynkach). Szczególnie istotna była dla nas bliskość węzłów autostradowych. W branży beauty szybkość i niezawodność dostaw mają bezpośredni wpływ na satysfakcję klientów, dlatego lokalizacja magazynu jest dla nas strategicznym elementem przewagi konkurencyjnej.
K.P.: Na początku naszej działalności koncentrowaliśmy się na największych ośrodkach miejskich, ponieważ tam rozwój sprzedaży był najintensywniejszy. W tej chwili nasza sieć dystrybucji jest już znacznie większa: dysponujemy 14 punktami przeładunkowymi w całej Polsce. Wszystkie ulokowaliśmy w pobliżu największych aglomeracji – tam, gdzie znajduje się nasz klient końcowy, czyli przede wszystkim restauracje, hotele, catering, fast foody i inne punkty gastronomiczne. Przy wyborze lokalizacji kierujemy się dwoma głównymi kryteriami: dogodnym położeniem względem centrów miast oraz dobrym połączeniem z trasami szybkiego ruchu. To determinujące czynniki dla procesów logistycznych w naszej firmie.
T.G.: Warto podkreślić, że istotna jest też relacja z wynajmującym, a także jego
proaktywność i elastyczność w dostosowywaniu obiektu do zmieniających się potrzeb oraz norm środowiskowych. Szczególnie cenny jest deweloper, który inwestuje w budynek, wspiera rozwój i rozumie nasze potrzeby. To również może być kluczowa kwestia przy wyborze powierzchni magazynowej. Warto myśleć o tej decyzji kompleksowo.
K.D.: I to właśnie obserwujemy w ostatnich latach: najemcy przy wyborze powierzchni magazynowej uwzględniają wszystkie wspomniane czynniki: dogodną lokalizację, łatwy dostęp do głównych arterii komunikacyjnych, efektywność energetyczną, nowoczesne technologie i cele ESG oraz komfort pracy zespołów. Wybór magazynu to dziś decyzja strategiczna, która wpływa nie tylko na logistykę, doświadczenie klienta i satysfakcję pracowników, ale może również budować przewagę konkurencyjną na lata.
MDC2 to polski deweloper powierzchni logistyczno-magazynowych założony w 2021 roku przez doświadczonych profesjonalistów z branży nieruchomości komercyjnych. Zespół MDC2 liczy obecnie 21 osób, które w ciągu ostatnich 20 lat zbudowały w Polsce ponad 3,8 mln m2 magazynów. Firma buduje nowoczesne ekologiczne budynki logistyczne w Polsce – drugim najszybciej rozwijającym się rynku logistycznym w Europie.
Obecne inwestycje MDC2 to MDC2 Park Gliwice (57 tys. m2), MDC2 Park Łódź South (80 tys. m2) i MDC2 Park Kraków South (90 tys. m2) – wszystkie są w pełni finansowane i oddane do użytku w 2023 i na początku 2024 roku. MDC2 kładzie szczególny nacisk na aspekty ESG we wszystkich swoich działaniach, uwzględniając wykorzystanie zasobów naturalnych w celu zminimalizowania śladu węglowego. Jest też jedynym polskim deweloperem magazynowym, który powołał formalny komitet ds. ESG w Radzie Dyrektorów, mający za zadanie m.in. zapewnienie nadzoru i doradztwo strategiczne w kwestiach związanych z ochroną środowiska oraz z odpowiedzialnością społeczną i praktykami zarządczymi.
Współczesna logistyka magazynowa, napędzana przez automatyzację i sztuczną inteligencję, przeobraża tradycyjne hale w inteligentne ekosystemy zdolne do predykcyjnego zarządzania. Eksperci z Newmark
Polska i JLL komentują, w jaki sposób AI rewolucjonizuje efektywność operacyjną, pomagając mierzyć się z presją kosztową i brakiem rąk do pracy.
OPRAC. TEKSTU: REDAKCJA OMNICHANNEL VOICE
Logistyka magazynowa przechodzi dynamiczną transformację, której głównym motorem napędowym stały się automatyzacja i sztuczna inteligencja. Magazyny przestają być jedynie biernymi miejscami składowania, ewoluując w aktywne, inteligentne ekosystemy zdolne do predykcyjnego zarządzania zasobami i reagowania w czasie rzeczywistym na zmiany rynkowe.
Inwestycje w zaawansowane technologie, takie jak roboty AMR, systemy WMS oparte na AI czy automatyczne sortery, nie są już domeną wyłącznie globalnych liderów e-commerce, lecz stają się realną koniecznością i opcją także dla średnich przedsiębiorstw. Głównymi czynnikami przyspieszającymi tę rewolucję są: rosnąca presja kosztowa, chroniczny deficyt rąk do pracy oraz dążenie do znacznego zwiększenia efektywności operacyjnej i precyzji finansowej.
Jak jednak wygląda obecna skala wykorzystywania AI na polskim rynku, jakie konkretne korzyści oferuje transformacja z procesów manualnych na predykcyjne oraz jakie wyzwania stoją przed firmami, szczególnie z sektora MŚP, które wciąż mierzą się z barierami kosztowymi i złożonością integracji? Przyglądamy się tej rewolucji bliżej, prezentując komentarze ekspertów rynku nieruchomości magazynowych, którzy wskazują kluczowe trendy i perspektywy dla inteligentnych magazynów w Polsce.
Newmark Polska: Czasem technologia znaczy więcej, niż metry
JAKUB KUREK: Jeszcze kilka lat temu automatyzacja magazynów zarezerwowana była dla globalnych liderów e-commerce. Dziś staje się realną opcją również dla średnich przedsiębiorstw. Firmy przyspieszają decyzje o wdrażaniu nowych technologii przede wszystkim ze względu na presję kosztową i malejącą dostępność pracowników – poczynając od narzędzi usprawniających wybrane etapy operacji po w pełni zrobotyzowane centra logistyczne. Zmienia się również sposób myślenia o samej powierzchni magazynowej. Najemcy coraz częściej oczekują obiektów wspierających rozwój i modernizację procesów, a nie tylko bieżącą obsługę operacyjną. Kluczowe stają się parametry techniczne, takie jak dostępna moc przyłączeniowa czy możliwość integracji systemów IT. Automatyzacja pozwala też na lepsze wykorzystywanie przestrzeni, jednocześnie zwiększając zapotrzebowanie na pracowników o kompetencjach związanych z nadzorem nad systemami i analizą danych. Wyzwaniem pozostają koszty adaptacji obiektów. Inwestycje w robotykę, automatyczne sortery czy infrastrukturę energetyczną nierzadko przewyższają wartość samego budynku. Dlatego decyzje dotyczące automatyzacji coraz częściej zapadają już na etapie planowania inwestycji. Najemcy precyzują swoje wymagania, a deweloperzy przygotowują obiekty pod konkretne potrzeby technologiczne. Część nakładów może zostać rozłożona w czynszu najmu, co ogranicza konieczność ponoszenia wysokich kosztów na starcie działalności. Ważną rolę w tym procesie odgrywają doradcy, którzy koordynują ustalenia techniczne i dbają o zgodność rozwiązań z wymogami formalnymi i BHP.
Jakub Kurek, Dyrektor Działu Powierzchni Przemysłowych i Magazynowych w Newmark Polska
Rynek zmierza w stronę inteligentnych magazynów, w których robotyka, IoT i cyfrowe bliźniaki stają się realnym źródłem przewagi konkurencyjnej. To właśnie one umożliwią firmom logistycznym i produkcyjnym szybszą reakcję na zmiany. W praktyce inteligentne magazyny pozwalają nie tylko zoptymalizować codzienne operacje, ale też sprawniej skalować działalność w odpowiedzi na zmieniające się potrzeby rynku.
JLL: AI rewolucjonizuje tradycyjny model magazynowania
PAULINA DZIUBIŃSKA: Na polskim rynku nieruchomości magazynowych obserwujemy dziś wyraźne zjawisko „dwóch prędkości” – między najbardziej zaawansowanymi najemcami w nowoczesnych parkach logistycznych a szerokim sektorem MŚP. Z jednej strony mamy liderów branży, którzy w nowoczesnych parkach logistycznych z sukcesem integrują systemy WMS oparte na AI, automatyzacji i robotyce. Z drugiej – sektor MŚP, gdzie według najnowszej edycji Barometru EFL aż 65 proc. firm nie posiada żadnej strategii wykorzystania AI, a dedykowany plan wdrożenia deklaruje zaledwie 0,44 proc. przedsiębiorstw. Ta przepaść wdrożeniowa wynika głównie z barier kosztowych, braku wyspecjalizowanych zespołów IT oraz konieczności kosztownej aktualizacji systemów zarządzania, które nie są gotowe na zaawansowaną analitykę. Mówimy o rozwiązaniach, które w czasie rzeczywistym analizują przepływ towarów, podpowiadają magazynierom optymalne ścieżki kompletacji, pomagają lepiej wykorzystać powierzchnię hali oraz automatyzują inwentaryzację i raportowanie.
AI rewolucjonizuje tradycyjny model magazynowania.
Przestaje on być reaktywny, a staje się coraz bardziej autonomicznym ekosystemem, który potrafi przewidywać i optymalizować najistotniejsze procesy.
Dzięki temu magazyn przestaje być wyłącznie „miejscem składowania”, a staje się także aktywnym elementem łańcucha dostaw, który reaguje na zmiany popytu i dostępności towaru.
Bazując na moim doświadczeniu na rynku nieruchomości magazynowych, podkreślam, że inwestycja w AI to obecnie jedna z najskuteczniejszych odpowiedzi na deficyt rąk do pracy, rosnące koszty zatrudnienia oraz presję na skrócenie cykli operacyjnych. Transformacja procesów z manualnych na predykcyjne przynosi wymierne korzyści:
• Optymalizacja operacyjna: AI pomaga istotnie ograniczyć błędy ludzkie i zwiększyć przepustowość procesów, a dzięki algorytmom wyliczającym najkrótsze trasy kompletacji zamówień, wydajność w dynamicznych obiektach e-commerce rośnie najczęściej 2-, 3-krotnie, a w najbardziej zaawansowanych wdrożeniach nawet do 4–5 razy względem pracy manualnej.
Paulina Dziubińska, Senior Director w dziale Industrial Agency, JLL
• Wykorzystanie przestrzeni: Zaawansowane uczenie maszynowe pozwala przewidywać popyt z 90 proc. dokładnością. Przekłada się to na lepsze zarządzanie zapasami, zmniejszenie kosztów składowania poprzez redukcję błędu prognoz o 20–50 proc. oraz maksymalizację wykorzystania kubatury hal.
• Precyzja finansowa : Automatyczna inwentaryzacja (np. z wykorzystaniem dronów i systemów wizyjnych) znacząco podnosi dokładność stanów magazynowych do 99 proc., co bezpośrednio wspiera kontrolę kosztów i przekłada się na wyższy zwrot z inwestycji (ROI) dla najemców i właścicieli obiektów.
W mojej ocenie AI rewolucjonizuje tradycyjny model magazynowania. Przestaje on być reaktywny, a staje się coraz bardziej autonomicznym ekosystemem, który potrafi przewidywać i optymalizować najistotniejsze procesy. Kluczem do zniwelowania luki adopcyjnej w Polsce będzie upowszechnienie rozwiązań chmurowych i skalowalnych technologii, które pozwolą mniejszym graczom na elastyczne wdrożenia bez konieczności ponoszenia wielomilionowych nakładów na start. W obliczu rosnącego popytu na nowoczesne obiekty logistyczne zdolność budynku do obsługi zaawansowanych systemów AI staje się dziś jednym z głównych parametrów jego atrakcyjności rynkowej.
Dotyczy to także kwestii roli pracowników magazynowych, która stopniowo przesuwa się z wykonywania powtarzalnych czynności na nadzór nad procesami, obsługę systemów oraz reagowanie na wyjątki. W praktyce oznacza to wzrost znaczenia kompetencji cyfrowych, umiejętności pracy z prostymi danymi i interfejsami systemów, przy jednoczesnym spadku udziału czysto fizycznej, manualnej pracy.
W obecnych realiach polskiego rynku magazynowego moja rekomendacja jest taka, aby firmy – szczególnie z sektora MŚP –traktowały AI nie jako futurystyczny dodatek, ale jako praktyczne narzędzie do stopniowego podnoszenia efektywności: zaczynając od pilotażowych wdrożeń w obszarach o największym wpływie na koszty i dostępność kadr, które szybko pokazują efekt biznesowy, zamiast oczekiwania na „idealny moment” na pełną transformację.
PACZKA ZAMIAST PARAGONU?
Jak sklepy walczą o lojalność w cyfrowym świecie
Zapomnij o tradycyjnym supermarkecie. Dziś sklepy osiedlowe
redefiniują swoją rolę, stając się strategicznym punktem na mapie cyfrowych zakupów. Jak liderzy rynku – Lidl, Grupa Eurocash i Żabka –przekuwają logistykę w lojalność i realne zyski?
OPRAC. TEKSTU: REDAKCJA OMNICHANNEL VOICE
Fot.
Polska, Żabka Polska, Grupa Eurocash, Adobe Stock
Dynamiczny rozwój handlu elektronicznego w ostatnich latach postawił przed rynkiem detalicznym nowe wyzwania, ale i otworzył perspektywy dla innowacyjnych modeli biznesowych. Kluczowym elementem, który zacieśnia więź między światem online a tradycyjnym handlem stacjonarnym, stają się usługi logistyczne, a w szczególności punkty odbioru i nadania paczek w sklepach detalicznych. W dobie, gdy konsument oczekuje maksymalnej wygody i szybkości, tradycyjne placówki handlowe zyskują strategiczną rolę jako „ostatnia mila” dostaw, stając się wielofunkcyjnymi centrami obsługi codziennych potrzeb.
pozytywny odzew ze strony klientów, dlatego dokładamy starań, aby paczkomaty były dostępne przy jak największej liczbie naszych placówek. Od 2021 roku udostępniamy klientom możliwość odbioru lub nadania przesyłek w naszych sklepach. Usługi kurierskie na rzecz klientów świadczone są w Punktach Pointpack (placówkach pocztowych Lidl Polska) za pośrednictwem Lidl Polska jako agenta pocztowego, przy współpracy z operatorami współpracującymi i kurierami – obecnie są to DPD i GLS. Usługa jest dostępna we wszystkich placówkach Lidl Polska. Klientów chcących skorzystać z usług paczkowych w placówkach naszej sieci zapraszamy do kontaktu z menedżerem lub zastępcą menedżera danego sklepu.
W Lidl Polska stawiamy na jak najlepsze doświadczenia zakupowe. Klienci każdej naszej placówki mogą zrobić komfortowe zakupy dzięki szerokim alejkom sklepowym i ergonomicznym wnętrzom.
Aleksandra Robaszkiewicz, Dyrektorka ds. Corporate Affairs i CSR Lidl Polska
Obecność usług paczkowych to już nie tylko dodatek, ale potężne narzędzie marketingowe i operacyjne. Czy jednak przekłada się to na mierzalne korzyści dla sieci handlowych? Jak wpływa na wzrost liczby klientów odwiedzających sklepy (tzw. foot traffic) oraz na wartość ich koszyków zakupowych? I wreszcie, w jaki sposób oferowanie usług logistycznych buduje wizerunek marki jako nowoczesnej i zorientowanej na klienta (tzw. convenience), sprzyjając tym samym długoterminowej lojalności?
Na te pytania odpowiadają eksperci i przedstawiciele największych sieci handlowych w Polsce, takich jak Lidl, Grupa Eurocash i Żabka, które konsekwentnie rozwijają swój ekosystem usług. Analizujemy, jak wygląda realny wpływ tej synergii na detal, badamy model biznesowy stojący za obsługą przesyłek i pytamy o plany dalszego rozwoju oferty e-commerce, która redefiniuje rolę sklepu osiedlowego we współczesnym życiu konsumentów.
Lidl: Jesteśmy otwarci na innowacje i nowe rozwiązania technologiczne
ALEKSANDRA ROBASZKIEWICZ: Od 2018 roku na wydzielonych częściach parkingów przed sklepami Lidl Polska udostępniamy klientom paczkomaty firmy InPost. Obecnie znajdują się one przy zdecydowanej większości naszych placówek i jest ich ok. 900 – na ponad 950 sklepów w całej Polsce. Obserwujemy
W Lidl Polska stawiamy na jak najlepsze doświadczenia zakupowe. Klienci każdej naszej placówki mogą zrobić komfortowe zakupy dzięki szerokim alejkom sklepowym i ergonomicznym wnętrzom. Nasi pracownicy codziennie dbają o czystość sklepów oraz ekspozycję i świeżość asortymentu. We wszystkich sklepach Lidl Polska zostały zainstalowane elektroniczne oznaczenia cenowe (ESL), pokazujące wyraźnie i przejrzyście aktualnie obowiązujące ceny. Oprócz tradycyjnych stanowisk kasowych we wszystkich sklepach w naszym kraju zostały zamontowane kasy samoobsługowe. Przy okazji codziennych zakupów klienci mają również możliwość wygodnego odbioru lub nadania przesyłek: w pełni samodzielnie lub korzystając z pomocy pracownika sklepu – w zależności od własnych preferencji.
Grupa Eurocash: Dodatkowe usługi mogą istotnie zwiększać atrakcyjność i konkurencyjność sieci
MAGDALENA BAJER: Z naszych danych wynika, że punkty odbioru paczek generują dodatkowy ruch w sklepach. Klienci sklepów odwiedzają placówkę nie tylko w celu zakupów, ale również po odbiór lub nadanie przesyłki, co zwiększa liczbę wizyt. Nawet niewielki odsetek klientów, którzy przy okazji realizują zakupy, przekłada się na realny wzrost odwiedzalności, szczególnie w sklepach osiedlowych i w mniejszych miejscowościach.
Doświadczenia sklepów zrzeszonych w sieciach Grupy Eurocash, takich jak Delikatesy Centrum czy placówek pod marką parasolową „Moje Sklepy” pokazują, że klienci odbierający paczki często decydują się na zakupy przy okazji. Najczęściej są to produkty impulsywne lub „na teraz” – napoje, słodycze, pieczywo czy drobne artykuły pierwszej potrzeby. W praktyce oznacza to dodatkowe transakcje, choć nie zawsze przekłada się bezpośrednio na wzrost średniej wartości koszyka w ujęciu statystycznym.
Usługi logistyczne wzmacniają również wizerunek sklepów jako nowoczesnych i wygodnych punktów zakupowych, odpowiadających na wiele codziennych potrzeb w jednym miejscu.
Usługi logistyczne wzmacniają wizerunek sklepów jako nowoczesnych i wygodnych punktów zakupowych, odpowiadających na wiele codziennych potrzeb w jednym miejscu.
Magdalena Bajer, Rzecznik Prasowy Grupy Eurocash
Przy szybkim tempie życia konsumenci coraz częściej oczekują rozwiązań typu „wszystko w jednym”, a połączenie zakupów spożywczych z dodatkowymi usługami zwiększa atrakcyjność lokalnych sklepów i ich konkurencyjność.
Usługa odbioru paczek sprzyja także budowaniu lojalności i częstszych wizyt tych samych klientów. Regularny kontakt ze sklepem zwiększa jego rozpoznawalność i może prowadzić do utrwalania nawyków zakupowych. Model biznesowy opiera się przy tym na wynagrodzeniu za obsługę przesyłek – najczęściej w formie stawki za każdą przyjętą lub wydaną paczkę – przy czym szczegółowe warunki zależą od operatorów logistycznych i umów zawieranych bezpośrednio przez właścicieli sklepów.
Dalszy rozwój usług paczkowych i e-commerce jest uzależniony od lokalnych uwarunkowań oraz możliwości operacyjnych poszczególnych sklepów. Dla właścicieli kluczowe pozostaje zachowanie równowagi pomiędzy dodatkowymi przychodami a obciążeniem personelu i zaplecza. Badania konsumenckie pokazują, że tego typu usługi mogą istotnie zwiększać atrakcyjność i konkurencyjność sieci pod warunkiem, że są dobrze dopasowane do skali i charakteru danej lokalizacji.
Możliwość odbioru paczki w sklepie staje się częścią doświadczenia zakupowego klienta, który doceni dostępne opcje (np. pickup przy kasie, punkty click & collect). Mając dobre doświadczenie z odbioru/dostawy paczki, chętniej wróci w to samo miejsce – co buduje jego lojalność, zwiększa szansę na dodatkowe zakupy i przekłada się na pozytywne relacje z marką.
Żabka Polska: Punkt lokalnych usług Żabka konsekwentnie rozwija ekosystem usług, który wspiera klientów w realizacji codziennych zadań – od szybkich zakupów i gotowych posiłków, przez płatności i rozwiązania cyfrowe, aż po obsługę przesyłek. To model łączący retail, logistykę i technologię w jeden spójny, dostępny „po drodze” punkt lokalnych usług.
Punkty odbioru i nadania paczek obecne w sklepach generują dla nich dodatkowy ruch, tworząc dla klientów osobny powód wizyty i wzmacniając ich kontakt z marką. Usługi paczkowe w naturalny sposób sprzyjają zakupom – także impulsowym – nie dlatego, że są projektowane pod zwiększanie wartości koszyka, lecz dlatego, że klienci korzystający z nich chętnie zaspokajają bieżące, drobne potrzeby przy okazji wizyty w sklepie. Co istotne, ich zachowania zakupowe są typowe dla formatu convenience, w którym kluczowe znaczenie mają atrakcyjna oferta i szybkość obsługi.
Rozwój usług logistycznych wzmacnia wizerunek Żabki jako nowoczesnego, wielofunkcyjnego punktu załatwiania codziennych spraw, a ich powtarzalny charakter sprzyja częstszym wizytom i budowaniu lojalności. Model oparty na współpracy z operatorami logistycznymi oraz elastyczne dostosowywanie usług do dynamicznie rosnących potrzeb rynku e-commerce pozwalają rozwijać je w sposób spójny z prostotą i efektywnością operacyjną sieci tak, by Żabka pozostawała najbardziej dostępnym i wygodnym punktem usługowym.
Idea recyklingu textiletotextile jest uznawana za jeden z kluczowych filarów zrównoważonej transformacji branży modowej. Skala obecnie dostępnych technologii pozostaje jednak niewystarczająca. O wyzwaniach i nadziejach związanych z tymi projektami rozmawiamy z przedstawicielami czołowych graczy na rynku fashion: H&M, LPP i Triumph.
Idea textile to textile – czyli dążenie do recyklingu zużytych ubrań w nowe włókna, zamykając w ten sposób obieg materiałów – jest dziś postrzegana jako jeden z kluczowych filarów zrównoważonej transformacji branży modowej. Ambitne cele, takie jak plan H&M Group, by do 2030 roku połowa ich produktów pochodziła z odzyskanych materiałów, pokazują globalne zaangażowanie czołowych graczy w tę ideę. Choć firmy, takie jak Triumph i LPP aktywnie inwestują w projekty pilotażowe i innowacyjne technologie (m.in. recykling mieszanek nylonu i elastanu czy sortowanie w bliskiej podczerwieni), droga do masowego wdrożenia pozostaje wyboista. Największymi barierami są wysokie koszty włókien z recyklingu w porównaniu do tanich surowców pierwotnych oraz wyzwania technologiczne związane z przetwarzaniem mieszanek materiałowych, zwłaszcza z udziałem elastanu. Nadzieję na przyspieszenie skali przemysłowej upatruje się w nadchodzących regulacjach, w tym w systemach rozszerzonej odpowiedzialności producenta (ROP), które mogą stworzyć niezbędny impuls rynkowy. Czy recykling tekstylny
może stać się nową normą i kiedy branża będzie gotowa, by wprowadzić te przełomowe rozwiązania na szeroką skalę?
H&M: W oczekiwaniu na nowy impuls
Czy według H&M koncepcja textile to textile to przyszłość branży fashion? W jakiej perspektywie czasowej może stać się standardem?
PIOTR OKSZA-ŁAPICKI: Od lat Grupa H&M wspiera recykling textile-to-textile, wierząc, że jest to jeden z kluczowych elementów, który pomoże przeprowadzić transformację branży modowej w zrównoważonym kierunku. Przy naszych ambitnych celach zakładających, że do 2030 roku połowa naszych produktów będzie wytworzona z odzyskanych materiałów, inwestowanie w rozwój takich rozwiązań postrzegamy jako konieczność.
Jakie konkretne projekty H&M realizuje w tym obszarze?
Piotr Oksza Łapicki, H&M Regional Public Affairs & Sustainability Manager na Europę Wschodnią
P.Ł.: Aktywnie wspieramy szereg projektów, takich jak Ambercycle czy Infinited Fiber Company, a w 2024 współzałożyliśmy Syre, które opracowało technologię przetwarzania tekstylnego poliestru, umożliwiającą branży odejście od obecnego standardu recyklingu „butelki na tekstylia” na rzecz budowy realnej gospodarki drugiego obiegu. Looper Textile, joint venture utworzone przez H&M Group i Remondis w 2023 roku, zajmujący się zbieraniem, sortowaniem i sprzedażą używanej odzieży, opracował innowacyjną technologię sortowania w bliskiej podczerwieni (NIR) z użyciem czujników optycznych wykrywających skład i kolor materiałów tak, aby sprostać wymaganiom recyklerów obiegu zamkniętego. Obecny udział tych technologii w rynku i ich skala są jednak wciąż niewystarczające. Upatrujemy pewnej szansy w planowanych na przyszły rok zmianach przepisów wprowadzających rozszerzoną odpowiedzialność producentów tekstyliów, które mogą dać nowy impuls dla rozwoju rozwiązań textile-to-textile, nagradzając producentów, którzy aktywnie dążą do faktycznego „zamknięcia obiegu” tekstyliów.
Systemy zbiórki tekstyliów są nadal niewystarczające, a sortowanie w wielu krajach zostało zaprojektowane przede wszystkim pod drugi obieg.
LPP: Największą barierą są koszty
W recyklingu tkanin jednym z największych wyzwań są mieszanki materiałowe (np. poliester z bawełną, wełną, poliamidem, elastanem, wiskozą). Które z tych kombinacji obecnie stanowią największe wyzwanie technologiczne?
EWA JANCZUKOWICZ CICHOSZ: Jednym z największych wyzwań w recyklingu tekstyliów pozostają mieszanki materiałowe, ale warto rozróżnić dwa różne wymiary tego problemu. Z jednej strony mamy polycotton, czyli mieszanki poliestru i bawełny, które stanowią wyzwanie przede wszystkim ze względu na skalę ich występowania. To bardzo powszechne połączenie, szeroko stosowane w odzieży codziennej, a jednocześnie trudne do efektywnego przetwarzania zarówno mechanicznie, jak i chemicznie. Recykling mechaniczny prowadzi tu do szybkiej degradacji jakości włókien, natomiast recykling chemiczny wymaga złożonych procesów separacji.
Drugim, często jeszcze bardziej problematycznym elementem jest elastan. Choć występuje zazwyczaj w niewielkich ilościach, jest dziś niemal wszechobecną domieszką w odzieży – od dżinsów, przez bieliznę, po odzież sportową. Z jednej strony elastan znacząco poprawia funkcjonalność, komfort i trwałość użytkową produktów, co ma realne znaczenie z punktu widzenia wydłużania życia odzieży. Z drugiej strony jednak, z perspektywy recyklingu, stanowi jedno z największych wyzwań technologicznych. Nawet niewielki jego udział może istotnie utrudniać zarówno recykling mechaniczny, jak i chemiczny, wpływając na jakość odzyskiwanych włókien i komplikując procesy separacji.
To właśnie połączenie dużej skali mieszanek poliester–bawełna oraz powszechnej obecności elastanu sprawia, że znaczna część strumienia odpadów tekstylnych jest dziś trudna do przetworzenia w sposób efektywny i skalowalny. Przez długi czas takie materiały były postrzegane jako bariera niemal nie do przejścia.
Warto jednak podkreślić, że prace nad rozwiązaniem tych wyzwań postępują. Przykładem jest technologia rozwijana
Ewa Janczukowicz Cichosz, Ekspertka ds. zrównoważonego rozwoju, LPP
przez LPP we współpracy ze start-upem Use Waste, w ramach której zakończono etap laboratoryjny procesu umożliwiającego rozdział włókien w tkaninach mieszanych, w tym zawierających poliester i elastan. To istotny krok, pokazujący, że nawet najbardziej problematyczne kombinacje materiałowe mogą być technicznie przetwarzane, choć przejście od udanych procesów laboratoryjnych do wdrożeń przemysłowych wciąż wymaga dalszych prac nad skalą, stabilnością i ekonomiką tych rozwiązań.
Dziś mieszanki materiałowe nadal stanowią jedno z kluczowych ograniczeń dla recyklingu tekstyliów, ale coraz częściej nie są już traktowane jako bariera absolutna. Coraz wyraźniej widać, że realnym wyzwaniem nie jest samo pytanie „Czy da się?”, lecz jak pogodzić funkcjonalność produktów, którą zapewniają takie dodatki, jak elastan z możliwością ich odpowiedzialnego zagospodarowania na końcu cyklu życia.
Czy branża jest gotowa na wdrożenia tych technologii na skalę przemysłową?
E.J.C.: Największą barierą dla wdrożenia recyklingu tekstyliów na skalę przemysłową pozostają dziś koszty włókien z recyklingu. Wynikają one z faktu, że surowce pierwotne są obecnie relatywnie tanie,
podczas gdy skalowanie recyklingu jest kosztowne i obarczone dużą niepewnością. Ta niepewność dotyczy zarówno strony popytowej, jak i podażowej rynku. Po stronie popytu wciąż brakuje wystarczającej stymulacji regulacyjnej, która
tworzyłaby stabilne i przewidywalne warunki dla rozwoju rynku włókien z recyklingu. Wymogi ekoprojektowania mogą odegrać tu kluczową rolę, dając jasny sygnał, że udział materiałów z recyklingu będzie długofalowo elementem rynku, a nie jedynie dobrowolnym dodatkiem. Bez takiego impulsu inwestycje w kosztowne instalacje recyklingowe pozostają trudne do uzasadnienia biznesowo.
Po stronie podaży problemem jest natomiast ilość i jakość wsadu. Systemy zbiórki tekstyliów są nadal niewystarczające, a sortowanie w wielu krajach zostało zaprojektowane przede wszystkim pod drugi obieg. Oznacza to duży udział pracy manualnej, skoncentrowanej na ocenie jakości użytkowej odzieży, a nie na jej składzie materiałowym, który jest kluczowy z punktu widzenia dalszego przekierowania produktów do odpowiednich strumieni recyklingu. To podnosi koszty i ogranicza efektywność całego systemu.
Branża wiele obiecuje sobie po nowych regulacjach dotyczących rozszerzonej odpowiedzialności producenta.
E.J.C.: Tak, w tym kontekście rozszerzona odpowiedzialność producenta (ROP) dla tekstyliów, która obecnie kształtuje się w wielu krajach UE, ma kluczowe znaczenie. To właśnie na etapie projektowania założeń ROP istnieje realna szansa, aby połączyć cele środowiskowe, potrzeby samorządów i realia branży tekstylnej, zamiast traktować je jako sprzeczne. Skupienie się wyłącznie na ograniczaniu ilości wprowadzanej odzieży lub formalnym osiąganiu poziomów zbiórki nie rozwiąże problemu strumienia tekstyliów, który już dziś znajduje się na rynku i stopniowo traci swoją funkcjonalność.
Nie dlatego, że recykling powinien być pierwszym wyborem dla odzieży zbieranej z rynku – hierarchia postępowania z odpadami pozostaje aktualna, a drugi obieg ma już relatywnie ustrukturyzowany system. Recykling natomiast, mimo że jest branży bardzo potrzebny, wciąż pozostaje obszarem raczkującym. Bez wsparcia systemowego, obejmującego efektywną zbiórkę, sortowanie pod recykling oraz ograniczanie ryzyka inwestycyjnego, nie ma on szans rozwinąć się do skali odpowiadającej rzeczywistym wolumenom odpadów tekstylnych.
Recykling w tym ujęciu nie jest alternatywą dla działań mających na celu wydłużanie cyklu życia odzieży czy ponownego użycia, lecz odpowiedzialnym rozwiązaniem dla tekstyliów, które utraciły swoją funkcjonalność i muszą wrócić do obiegu w formie nowych włókien.
Jakie działania LPP planuje podjąć, aby rozwijać krajowe know how w obszarze recyklingu tekstyliów, angażować partnerów branżowych i pozyskiwać finansowanie potrzebne do wdrożenia technologii w skali przemysłowej?
E.J.C.: W 2022 roku zainicjowaliśmy prace nad recyklingiem poliestru, obejmujące także badania nad popularnymi mieszankami materiałowymi zawierającymi wysoki udział tego włókna. Współpraca ze start-upem Use Waste pozwoliła na zakończenie etapu laboratoryjnego prac nad technologią umożliwiającą recykling takich materiałów, powszechnie stosowanych w produkcji odzieży i obecnych w strumieniu odpadów tekstylnych.
Projekt potwierdził możliwość rozdzielania włókien na poziomie laboratoryjnym, pokazując potencjał technologii, ale jednocześnie uwypuklając skalę wyzwań związanych z jej dalszym rozwojem, w szczególności w zakresie skalowania i opłacalności. Dla LPP tego typu inicjatywy są przede wszystkim sposobem na budowanie kompetencji oraz realistyczną ocenę, które rozwiązania mają szansę na zastosowanie w warunkach przemysłowych, w miarę jak będą dojrzewały warunki systemowe i regulacyjne.
Jak w dłuższej perspektywie może wyglądać rozwój tej idei?
E.J.C.: Textile-to-textile nie jest rozwiązaniem, które można wdrożyć z dnia na dzień. Inwestycje w tego typu technologie wymagają czasu, szczególnie że mówimy o procesach złożonych, kapitałochłonnych i wrażliwych na zmienność jakości wsadu. Technologia stopniowo dojrzewa, ale bez odpowiednich warunków rynkowych trudno oczekiwać jej szybkiego skalowania. Kluczową rolę odgrywa tu impuls regulacyjny, który pozwoli ustawić rynek i stworzyć przewidywalne ramy dla inwestycji. Regulacje – takie jak wymogi ekoprojektowania czy dobrze zaprojektowane systemy rozszerzonej odpowiedzialności producenta –powinny nie tylko nakładać obowiązki, ale przede wszystkim wspierać branżę w przechodzeniu na bardziej cyrkularne modele, ograniczając ryzyko i umożliwiając stopniowe budowanie skali. W dłuższej perspektywie textile-to-textile może stać się ważnym elementem systemu, ale jako część szerszej transformacji, a nie jedyne rozwiązanie problemu odpadów tekstylnych. To proces, który wymaga czasu, konsekwencji regulacyjnej i współpracy całego łańcucha wartości – od projektowania, przez zbiórkę i sortowanie, po recykling i rynek końcowy.
Triumph: Redefiniujemy cykl życia produktu
Jaki jest horyzont czasowy i konkretne kroki w planach firmy, aby pilotażowe rozwiązanie recyklingu mieszanek nylonu i elastanu, opracowane z RadiciGroup i The LYCRA Company, przekształcić w proces produkcyjny na skalę komercyjną?
VERA GALARZA: Nasza współpraca od początku miała jasno zdefiniowany cel: przetestowanie innowacyjnej koncepcji, która pozwala wydłużyć cykl życia produktów i jednocześnie otwiera nowe możliwości w zakresie wykorzystania bardziej zrównoważonych materiałów. Sukces pierwszego etapu potwierdził potencjał projektu i stał się impulsem do dalszego rozwoju – rozszerzenia prac nad kolejnymi materiałami oraz zaplanowania limitowanej premiery kapsułowej kolekcji w 2027 roku. Równolegle analizujemy warunki niezbędne do skalowania inicjatywy, w tym modele take-back, rozwiązania logistyczne oraz mechanizmy angażujące klientów, aktywnie poszukując partnerstw, które umożliwią odpowiedzialne i efektywne wdrożenie projektu na szerszą skalę.
Vera Galarza, Global Head of Sustainability Triumph
Bazując na wieloletnim fundamencie „Planet, Product, People”, nowa strategia Fit The Future rozszerza to podejście do pięciu strategicznych obszarów, zachowując trwałość, cyrkularność i transparentność jako centralne elementy działań marki. Recykling typu textile‑to‑textile jest istotnym komponentem tej wizji, jednak stanowi tylko jeden z kierunków redefiniowania cyklu życia produktu.
Czy znane są już wstępne terminy lub ramy projektowe, kiedy takie kolekcje mogłyby trafić na rynek?
V.G.: Aktualnie koncentrujemy się na rozwoju niewielkiej kolekcji kapsułowej planowanej na 2027 rok, która będzie naturalnym rozwinięciem wniosków wypracowanych na etapie pilotażowym. Pozytywne rezultaty dotychczasowej współpracy potwierdziły, że innowacyjne materiały mogą spełniać te same standardy jakości i wydajności co tradycyjne surowce pierwotne. Trwałość pozostaje dla nas kluczowym wyznacznikiem – choć rozwiązania z zakresu recyklingu i gospodarki cyrkularnej są istotnym elementem strategii, nie mogą one w żadnym stopniu kompromitować jakości, funkcjonalności ani długoterminowej wartości produktu.
Jakie są Państwa długoterminowe oczekiwania co do wydajności i trwałości przędz zrecyklingowanych w porównaniu do surowców pierwotnych?
V.G.: Oceny cyklu życia produktu (Life Cycle Assessments, LCA) stanowią kluczowe narzędzie wspierające nasze decyzje strategiczne, wskazując obszary o największym wpływie środowiskowym i pozwalając koncentrować się na inicjatywach, które realnie wydłużają cykl życia produktów. Łącząc trwałość, cyrkularność i transparentność, Triumph kształtuje nową jakość bielizny – takiej, która nie tylko doskonale dopasowuje się do ciała, lecz także w odpowiedzialny sposób wpisuje się w potrzeby planety i współczesnego społeczeństwa.
Transparentność i identyfikowalność odgrywają kluczową rolę w realizacji cyrkularnej wizji Triumph. Inicjatywy, takie jak Digital Product Passport oraz program zwrotów Together We Grow wzmacniają zaangażowanie klientów, zapewniając im pełną wiedzę na temat pochodzenia produktów, procesu ich wytwarzania, zasad pielęgnacji oraz odpowiedzialnych opcji zwrotu po zakończeniu cyklu życia. Równocześnie systemy te stanowią istotne wsparcie dla partnerów w obszarze sortowania i recyklingu, umożliwiając sprawne domykanie obiegu produktów i efektywne funkcjonowanie modelu cyrkularnego w całym łańcuchu wartości.
Czy uważacie Państwo, że idea textile‑totextile to przyszłość branży fashion? Kiedy może to ewentualnie nastąpić?
V.G.: Cyrkularność stanowi kluczowy filar strategii zrównoważonego rozwoju Triumph. Bazując na wieloletnim fundamencie „Planet, Product, People”, nowa strategia Fit The Future rozszerza to podejście do pięciu strategicznych obszarów, zachowując trwałość, cyrkularność i transparentność jako centralne elementy działań marki. Recykling typu textile-to-textile jest istotnym komponentem tej wizji, jednak stanowi tylko jeden z kierunków redefiniowania cyklu życia produktu. Rozwiązania, takie jak: systemy napraw, programy take-back oraz inne inicjatywy cyrkularne pozwalają wydłużać czas użytkowania produktów, wzmacniając ich wartość i jednocześnie ograniczając całkowity wpływ środowiskowy.
PERSONALIA
Personalia / 76
ŁUKASZ BOGUSZEWSKI
Dyrektor Supply Chain Leroy Merlin Polska
Stanowisko dyrektora Supply Chain w Leroy Merlin Polska objął Łukasz Boguszewski – doświadczony menedżer logistyki i łańcucha dostaw, specjalizujący się w transformacjach operacyjnych oraz budowie nowoczesnych, skalowalnych struktur wspierających rozwój biznesu omnichannel.
Łukasz Boguszewski ma wieloletnie doświadczenie w zarządzaniu operacjami logistycznymi w dużych organizacjach. Ostatnio związany był z Grupą CCC, gdzie jako dyrektor zarządzający łańcuchem dostaw oraz COO odpowiadał za rozwój procesów w całej grupie. Równolegle pełnił funkcję członka zarządu w eobuwie.pl Logistics i był częścią zespołu wykonawczego MODIVO. Odpowiadał za kompleksową transformację łańcucha dostaw, obejmującą m.in. procesy synergii w ramach grupy, wdrożenie S&OP w e-commerce, rozwój modelu omnichannel oraz zarządzanie projektami 3PL i inwestycjami typu greenfield. Wcześniej zdobywał doświadczenie w Amazon, gdzie w ramach programu rozwojowego Pathways rozwijał zespoły operacyjne oraz odpowiadał za kluczowe procesy logistyczne, w tym uruchomienie części robotycznej jednego z najnowocześniejszych centrów logistycznych w Europie. Pracował również w Ministerstwie Obrony Narodowej, uczestnicząc w projektach o znaczeniu strategicznym.
DOROTA SUCHODOLSKA
Business Development Director w Nhood Services Poland
Do zespołu Nhood Services Poland dołączyła Dorota Suchodolska, obejmując stanowisko Business Development Director. Będzie odpowiadać za stworzenie i wdrożenie nowej strategii rozwoju biznesu, budowanie współpracy z obecnymi i potencjalnymi partnerami biznesowymi spółki, a także za poszerzanie portfela klientów z sektora nieruchomości komercyjnych.
Dorota Suchodolska jest menedżerem z 20-letnim doświadczeniem w branży nieruchomości komercyjnych. Specjalizuje się w opracowywaniu i realizacji strategii zwiększających wartość nieruchomości komercyjnych oraz kształtowaniu sprofilowanych rozwiązań odpowiadających na potrzeby właścicieli obiektów. Na początku lutego ekspertka dołączyła do zespołu Nhood Services Poland, aby na stanowisku Business Development Director rozwijać ofertę usług oferowanych przez firmę, rozbudowywać portfolio klientów oraz wzmacniać jej pozycję na rynku jako strategicznego partnera biznesowego. Współpracowała z międzynarodowymi funduszami i inwestorami, takimi jak: NEPI Rockcastle, Tristan Capital Partners, Stage Capital, Adventum, Mitiska REIM, DWS, LCube, Leoff oraz Rockspring Investment.
AGNIESZKA BACZYŃSKA
Head of Leasing, CPI Property Group Polska
Firma CPI Property Group wzmacnia struktury leasingowe, powierzając Agnieszce Baczyńskiej stanowisko Head of Leasing. W nowej roli odpowiada za strategię oraz koordynację działań leasingowych w segmentach biurowym i handlowym w polskim portfolio grupy. Nowa funkcja wpisuje się w długofalowe podejście Grupy do zarządzania portfelem nieruchomości, opartym na spójnych standardach oceny transakcji, podnoszeniu efektywności biznesowej w obszarze leasingu oraz wzmacnianiu relacji z najemcami.
Agnieszka Baczyńska będzie odpowiadać za rozwój i koordynację procesów leasingowych, wspierając realizację strategicznych celów Grupy oraz dalszą optymalizację działań komercyjnych. – Objęcie stanowiska Head of Leasing to dla mnie naturalny krok w kierunku ustrukturyzowania i wzmacniania procesów leasingowych w CPI Property Group. Kluczowe będzie konsekwentne budowanie spójnych standardów służących tworzeniu długoterminowej wartości nieruchomości oraz bliska współpraca z najemcami w partnerskich relacjach – mówi Agnieszka Baczyńska. Agnieszka Baczyńska posiada ponad 20-letnie doświadczenie na rynku nieruchomości komercyjnych. Przed dołączeniem do CPI Property Group w 2022 roku była związana m.in. z Neinver Polska, gdzie jako International Leasing Director odpowiadała za leasing całego portfolio obiektów handlowych firmy.
PERSONALIA
JULITA KUBALSKA
Head of Retail Leasing and Shopping Centre Management GTC w Polsce
Julita Kubalska objęła funkcję Head of Retail Leasing and Shopping Centre Management w polskim oddziale spółki GTC. Zmiany ukierunkowane są na dalsze usprawnianie współpracy, procesów decyzyjnych oraz efektywności operacyjnej.
Została również Dyrektorką Galerii Północnej w Warszawie. Nadal jednak będzie pełnić funkcję Head of Retail Leasing w dwóch polskich centrach handlowych GTC – oprócz Galerii Północnej, także Galerii Jurajskiej w Częstochowie. Po połączeniu tych stanowisk Julita została mianowana Head of Retail Leasing and Shopping Centre Management. Galeria Północna to pierwsze wielkopowierzchniowe centrum handlowe czwartej generacji w północnej części Warszawy, oferujące na powierzchni 65 tys. mkw. około 200 sklepów i punktów usługowych.
Julita Kubalska to ekspertka z ponad 15-letnim doświadczeniem w sektorze retail. W GTC pracuje od 2022 roku, a wcześniej była związana z Fashion House Outlet Centre, później Designer Outlet Warszawa oraz siecią sklepów Royal Collection.
Grupa GTC jest wiodącym inwestorem i deweloperem działającym na największych rynkach Europy Środkowo-Wschodniej od 30 lat. Firma wybudowała do tej pory 82 biurowce i centra handlowe o łącznej powierzchni 1,4 mln mkw. Aktualnie GTC zarządza portfelem 44 budynków oferujących 727 tys. mkw. przestrzeni do wynajęcia w największych miastach w Polsce, a także w Budapeszcie, Bukareszcie, Belgradzie, Zagrzebiu i Sofii.
NATALIE SCHMIDT
Retail Director, NEINVER
NEINVER ogłosił nominację Natalie Schmidt na stanowisko Retail Director, wzmacniając jeden ze strategicznych obszarów biznesowych firmy. W nowej roli Schmidt będzie bezpośrednio współpracować z Joanem Rourasem, Leasing & Retail Director w NEINVER. Schmidt będzie odpowiedzialna za kształtowanie i realizację globalnej strategii handlowej NEINVER, udoskonalanie całościowej oferty oraz maksymalizację wyników marek w 21 centrach zarządzanych przez NEINVER w sześciu krajach europejskich: Polsce, Hiszpanii, Niemczech, Francji, Włoszech i Holandii.
Z ponad 20-letnim doświadczeniem w sektorze retailu, Natalie Schmidt zbudowała bogatą karierę na rynkach krajowych i międzynarodowych, zajmując kierownicze stanowiska w czołowych firmach branży. Przed dołączeniem do NEINVER pełniła funkcję zastępczyni Dyrektora ds. retailu w Wertheim Village (The Bicester Collection) w Niemczech, gdzie kierowała strategią sprzedaży marek premium.
W trakcie swojej kariery wypracowała gruntowne doświadczenie, koncentrując się na produktach, dystrybucji i strategii handlowej. Jej doświadczenie zawodowe obejmuje stanowiska Product Distribution Manager w międzynarodowych firmach, takich jak VF Corporation, a także w wiodących markach modowych, takich jak Oysho (Grupa Inditex) i Mango.
Później pełniła kilka kluczowych funkcji kierowniczych w Desigual, w tym stanowiska Global Monobrand Director i Global Retail Outlet Director, nadzorując wyniki biznesowe marki na rynkach międzynarodowych, takich jak Europa, Stany Zjednoczone, Japonia i Kanada. W trakcie swojej kariery zawodowej pracowała również w CBRE.
MARTIN OHLY
Head of Germany w 7R
7R oraz Urban Partners ogłaszają dołączenie Martina Ohly do zespołu 7R, gdzie obejmie nowo utworzone stanowisko Head of Germany. Martin Ohly przechodzi do 7R z Logicenters, gdzie ostatnio pełnił funkcję General Manager & Head of Logistics w platformie zarządzania i rozwoju nieruchomości logistycznych należącej do Urban Partners. W nowej roli będzie odpowiedzialny za rozwój działalności 7R na rynku niemieckim.
Martin Ohly dołącza do 7R – spółki portfelowej Urban Partners, należącej do Nordic Strategic Fund V (NSF V) –aby zbudować i poprowadzić ekspansję firmy oraz jej operacje w Niemczech. Jest międzynarodowym ekspertem rynku nieruchomości z ponad 19-letnim doświadczeniem w obszarach inwestycji, transakcji, rynków kapitałowych, komercjalizacji oraz zarządzania portfelem nieruchomości komercyjnych. Przed dołączeniem do Logicenters pracował w wiodących organizacjach rynku nieruchomości, takich jak Amazon Global Realty, JLL, APLEONA oraz METRO Properties. Pełnił funkcje dyrektorskie w Niemczech i Europie, a także rolę starszego doradcy i eksperta merytorycznego przy szerokim spektrum projektów nieruchomościowych. Martin Ohly będzie odpowiadał za rozwój działalności 7R w Niemczech oraz budowę zrównoważonego portfela nieruchomości logistycznych poprzez akwizycję istniejących aktywów, realizację projektów deweloperskich w formule spekulacyjnej i BTS, a także współpracę w ramach joint venture. Priorytetem 7R jest tworzenie efektywnych operacyjnie i elastycznie rozwiązań, które sprawdzają się nie tylko na etapie przekazania obiektu najemcy, lecz także przez cały okres współpracy.
MICHAŁ STĘPIEŃ
Dyrektor inwestycyjny, MDC2
Michał Stępień dołączył do zespołu MDC2. Jako dyrektor inwestycyjny będzie odpowiedzialny za pomoc w tworzeniu i realizacji strategii inwestycyjnej firmy.
Swoje ponad 20-letnie doświadczenie w branży nieruchomości Michał Stępień zdobył w firmie Savills, gdzie współtworzył zespoły zajmujące się wyceną, badaniami i doradztwem inwestycyjnym. W ostatnich kilku latach skupiał się na sektorze przemysłowym i logistycznym, doradzając w zakresie strategii rynkowej, pozycjonowania aktywów oraz podejmowania decyzji inwestycyjnych.
Przez ostatnie 5 lat pracy w Savills Michał Stępień utrzymywał bliską współpracę z MDC2, w ramach której doradzał firmie w kwestiach pozyskiwania kapitału i inwestycyjnych. Jako Dyrektor Inwestycyjny w zespole MD2 będzie odpowiedzialny za opracowanie i wdrożenie kompleksowej strategii obejmującej zarówno działania deweloperskie, jak i inwestycyjne.
Michał ukończył ekonomię na Uniwersytecie Łódzkim, a także studia podyplomowe z wyceny nieruchomości. Ponadto ukończył cykl kursów CCIM z zakresu analizy finansowej, rynkowej, decyzyjnej i inwestycyjnej, co wzbogaciło jego międzynarodowe kompetencje w zakresie inwestowania w nieruchomości komercyjne.
MARCIN MORDAK
Dyrektor Sprzedaży Omnichannel i członek zarządu w Komputronik
Marcin Mordak, Dyrektor Sprzedaży Omnichannel, dołączył do zarządu Komputronik S.A. Pracę w Komputronik rozpoczął w 2019 roku. Przez ten czas odpowiadał m.in. za rozbudowę portfolio usług dodatkowych oraz tworzenie nowych ścieżek sprzedaży i standardów obsługi klienta.
Kolejnym etapem było wdrażanie w sieci sprzedaży unikalnych usług dedykowanych klientom końcowym, takim jak Zdalny Informatyk czy wynajem sprzętu – już po przejęciu odpowiedzialności za obszar sprzedaży detalicznej, przy jednoczesnym utrzymaniu nadzoru nad działem usług. Przed niespełna dwoma laty objął funkcję Szefa Sprzedaży w modelu omnichannel, rozszerzając zakres obowiązków o procesy sprzedażowe online oraz centrum obsługi klienta. Marcin Mordak posiada ponad 25-letnie doświadczenie w zarządzaniu sprzedażą, budowaniu zespołów w strukturze rozproszonej, wdrażaniu usług finansowych, telekomunikacyjnych i okołosprzedażowych, a także w tworzeniu i wdrażaniu standardów obsługi klienta. Przez wiele lat pełnił funkcje kierownicze. Przed dołączeniem do Komputronik pracował m.in. dla takich firm jak: Neonet, Koksztys czy Sklepy Komfort. Jest absolwentem Uniwersytetu Ekonomicznego we Wrocławiu (dawna Akademia Ekonomiczna) na Wydziale Zarządzania i Informatyki na kierunku zarządzanie finansami. Ukończył również studia podyplomowe ze strategicznego zarządzania marketingowego w Szkole Głównej Handlowej w Warszawie oraz uzupełniający kierunek euromanager na Politechnice Wrocławskiej.
SZYMON MIŃCZUK
Chief Operating Oficer G City Europe
G City Europe wzmacnia swój zespół zarządczy. Od 1 stycznia 2026 roku funkcję Chief Operating Officer (COO) pełni Szymon Mińczuk.
Szymon dał się poznać jako wybitny Retail Director, wnosząc do organizacji energię, jasną wizję działania oraz wymierne rezultaty. W nowej roli COO będzie współodpowiedzialny za kolejny etap rozwoju firmy – wzmacnianie projektów dewelopmentowych, przyspieszenie procesu komercjalizacji oraz dalszą poprawę wyników biznesowych. Szymon Mińczuk jest związany z sektorem nieruchomości komercyjnych od ponad 20 lat. Dotychczas w G City Europe pełnił funkcję Retail Directora. Wcześniej zdobywał doświadczenie w takich firmach jak: Caelum Development, GTC oraz Echo Investment, realizując projekty obejmujące wszystkie kluczowe formaty handlowe – od centrów wyprzedażowych i retail parków, przez klasyczne centra handlowe, aż po inwestycje typu mixed-use.
Nowy COO jest absolwentem Szkoły Głównej Handlowej w Warszawie na kierunku międzynarodowe stosunki gospodarcze. Przed dołączeniem do G City Europe współtworzył projekt Browary Warszawskie oraz odpowiadał za rozwój i funkcjonowanie Galerii Młociny. Portfel G City Poland obejmuje obecnie 13 nieruchomości, w tym trzy nieruchomości mieszkaniowe na wynajem, o łącznej wartości rynkowej około 1,9 mld euro i całkowitej powierzchni najmu brutto (GLA) około 360 000 mkw.