141
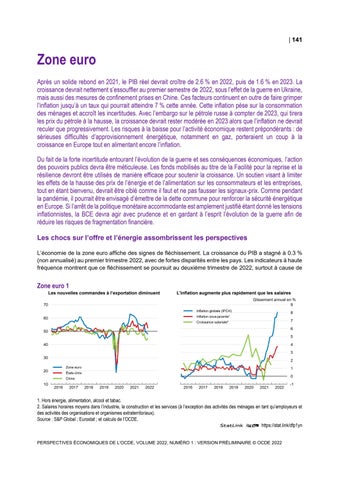
Zone euro Après un solide rebond en 2021, le PIB réel devrait croître de 2.6 % en 2022, puis de 1.6 % en 2023. La croissance devrait nettement s’essouffler au premier semestre de 2022, sous l’effet de la guerre en Ukraine, mais aussi des mesures de confinement prises en Chine. Ces facteurs continuent en outre de faire grimper l’inflation jusqu’à un taux qui pourrait atteindre 7 % cette année. Cette inflation pèse sur la consommation des ménages et accroît les incertitudes. Avec l’embargo sur le pétrole russe à compter de 2023, qui tirera les prix du pétrole à la hausse, la croissance devrait rester modérée en 2023 alors que l’inflation ne devrait reculer que progressivement. Les risques à la baisse pour l’activité économique restent prépondérants : de sérieuses difficultés d’approvisionnement énergétique, notamment en gaz, porteraient un coup à la croissance en Europe tout en alimentant encore l’inflation. Du fait de la forte incertitude entourant l’évolution de la guerre et ses conséquences économiques, l’action des pouvoirs publics devra être méticuleuse. Les fonds mobilisés au titre de la Facilité pour la reprise et la résilience devront être utilisés de manière efficace pour soutenir la croissance. Un soutien visant à limiter les effets de la hausse des prix de l’énergie et de l’alimentation sur les consommateurs et les entreprises, tout en étant bienvenu, devrait être ciblé comme il faut et ne pas fausser les signaux-prix. Comme pendant la pandémie, il pourrait être envisagé d’émettre de la dette commune pour renforcer la sécurité énergétique en Europe. Si l’arrêt de la politique monétaire accommodante est amplement justifié étant donné les tensions inflationnistes, la BCE devra agir avec prudence et en gardant à l’esprit l’évolution de la guerre afin de réduire les risques de fragmentation financière. Les chocs sur l’offre et l’énergie assombrissent les perspectives L’économie de la zone euro affiche des signes de fléchissement. La croissance du PIB a stagné à 0.3 % (non annualisé) au premier trimestre 2022, avec de fortes disparités entre les pays. Les indicateurs à haute fréquence montrent que ce fléchissement se poursuit au deuxième trimestre de 2022, surtout à cause de
Zone euro 1 Les nouvelles commandes à l’exportation diminuent
L'inflation augmente plus rapidement que les salaires Glissement annuel en % 9
70 Inflation globale (IPCH)
8
Inflation sous-jacente¹
60
7
Croissance salariale²
6
50
5 40
4 3
30
2 Zone euro
20
1
États-Unis
0
Chine
10
2016
2017
2018
2019
2020
2021
2022
0
0
2016
2017
2018
2019
2020
2021
2022
-1
1. Hors énergie, alimentation, alcool et tabac. 2. Salaires horaires moyens dans l’industrie, la construction et les services (à l’exception des activités des ménages en tant qu’employeurs et des activités des organisations et organismes extraterritoriaux). Source : S&P Global ; Eurostat ; et calculs de l’OCDE. StatLink 2 https://stat.link/dfp1yn PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
142
Zone euro : Demande, production et prix 2018
2019
Prix courants milliards de EUR
Zone euro PIB aux prix du marché Consommation privée Consommation publique Formation brute de capital fixe Demande intérieure finale Variation des stocks¹ Demande intérieure totale Exportations nettes¹
2020
2021
2022
2023
Pourcentage de variation, en volume (prix de 2015)
11 571.0 6 204.7 2 364.8 2 426.5
1.6 1.4 1.8 6.8
-6.5 -7.9 0.8 -7.2
5.3 3.6 3.9 4.1
2.6 2.6 0.8 4.8
1.6 1.5 0.4 3.2
10 996.0 108.4 11 104.4 466.7
2.7 -0.2 2.4 -0.8
-5.9 -0.4 -6.2 -0.4
3.8 0.4 4.2 1.3
2.7 0.4 3.1 -0.3
1.7 0.0 1.6 0.1
_ _ _ _
1.7 1.2 1.0 7.6
1.7 0.3 0.7 8.0
2.1 2.6 1.4 7.7
4.4 7.0 3.8 7.1
3.8 4.6 4.0 7.4
Pour mémoire Déflateur du PIB Indice des prix à la consommation harmonisé IPCH sous-jacent² Taux de chômage (% de la population active) Taux d'épargne nette des ménages (% du revenu disponible)
_ _ _
Solde financier des administrations publiques (% du PIB) Dette brute des administrations publiques (% du PIB) Dette brute des administrations publiques, définition Maastricht³ (% du PIB) Balance des opérations courantes (% du PIB)
7.1 13.6 11.5 8.7 7.8 -0.7 -7.1 -5.1 -4.1 -3.0 103.1 121.1 115.7 115.0 114.0
_
85.7
99.3
97.5
96.9
95.9
_
3.0
2.8
3.6
2.2
2.0
Note: L’agrégat correspondant à la zone euro est calculé à partir des pays de la zone euro membres de l’OCDE, et de données corrigées des variations saisonnières et des effets de calendrier. 1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Indice des prix à la consommation harmonisé, hors alimentation, énergie, alcool et tabac. 3. Selon la définition de Maastricht, la dette des administrations publiques comprend uniquement les crédits, les titres de créance et les numéraires et dépôts, la dette étant exprimée en valeur nominale et non à sa valeur de marché. Source: Base de données des Perspectives économiques de l'OCDE, n° 111.
StatLink 2 https://stat.link/dxg2tz
Zone euro 2 L'orientation de la politique budgétaire devrait être globalement neutre
La politique monétaire va amorcer une normalisation
Solde budgétaire primaire des administrations publiques¹ en % du PIB potentiel Pts de % 6
Zone euro
Royaume-Uni
États-Unis
3.0
Zone euro
4
% 3.5
2.5
États-Unis
2
2.0
0
1.5
-2
1.0
-4
0.5
-6
0.0
-8
2019
2020
2021
2022
2023
0
0
2019
2020
2021
2022
2023
-0.5
1. Le solde primaire sous-jacent des administrations publiques correspond au solde financier des administrations publiques corrigé des variations cycliques, hors charges d’intérêts nettes et hors opérations ponctuelles nettes. Source : Base de données des Perspectives économiques de l’OCDE, n° 111 ; et calculs de l’OCDE. StatLink 2 https://stat.link/fodlxy
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
143 la guerre en Ukraine. La confiance des entreprises a connu une chute record, notamment en Allemagne, et l’indice des directeurs d’achat de la zone euro a plongé en avril à un niveau inédit depuis 15 mois. Dans le même temps, l’inflation a continué de se renforcer pour atteindre 8.1 % en mai et s’est aussi étendue et généralisée dans la zone euro, plus ou moins toutefois selon les pays. De même, les anticipations d’inflation ont amorcé une orientation à la hausse. Pour autant, la croissance des salaires négociés est restée contenue. Le net ralentissement de la croissance a été amorti par le niveau élevé de l’épargne des ménages et des entreprises, et par les mesures de soutien budgétaire prises pour atténuer le choc du renchérissement de l’énergie sur les ménages. Le chômage a poursuivi sa décrue : en avril 2022, le taux de chômage corrigé des variations saisonnières de la zone euro était de 6.8 %, en baisse par rapport à son pic récent à 8.6 % en septembre 2020. La guerre a des effets notables sur l’économie de la zone euro et les dépenses de soutien aux réfugiés ukrainiens (au nombre de plus de 5 millions dans l’Union européenne) accentueront les tensions sur les finances publiques à court terme, jusqu’à ce que les réfugiés s’insèrent progressivement sur le marché du travail ou rentrent chez eux. Elle a également des répercussions sur les importations de métaux de base et de denrées agricoles essentielles, et sur leurs cours mondiaux. L’escalade des sanctions sur les livraisons de combustibles fossiles (charbon, pétrole, voire gaz naturel à l’avenir) pourrait également avoir des effets macroéconomiques négatifs en Europe, principalement dans les pays les plus tributaires de l’énergie russe.
Des mesures budgétaires aident les entreprises et les consommateurs face à la hausse des prix de l’énergie L’orientation budgétaire devrait être globalement neutre en 2022, bien qu’extrêmement variable d’un pays à l’autre de la zone euro, suivie d’un assainissement modéré des finances publiques en 2023. Les mesures prises pour atténuer le plus possible l’impact de la pandémie sont en cours de suppression, mais certains États membres mettent en place des aides budgétaires supplémentaires pour protéger les ménages vulnérables et les entreprises contre la hausse rapide des prix de l’énergie. Cependant, en l’absence de lignes directrices européennes communes, la conception et la sélectivité de ces mesures sont inégales entre les pays de la zone euro, ce qui pourrait nuire à leur efficacité et fausser la concurrence. Par ailleurs, le conflit en cours en Ukraine a provoqué une augmentation des dépenses militaires dans de nombreux pays et un accroissement de l’investissement dans la diversification des sources d’énergie. Ce renforcement de l’indépendance énergétique exigera d’importants investissements nationaux et européens dans les infrastructures énergétiques. En définitive, et en prenant acte des conséquences de la guerre pour les finances publiques et l’investissement, une réforme ambitieuse du cadre budgétaire européen sera nécessaire. La BCE avait annoncé qu’elle allait mettre progressivement fin à sa politique monétaire accommodante avant le déclenchement de la guerre et un récent message du Conseil des gouverneurs de la BCE a indiqué qu’elle agirait plus rapidement en ce sens au vu de la flambée inattendue des prix. Il est désormais prévu de mettre fin aux achats nets d’actifs au début du troisième trimestre de 2022. Toutefois, les actifs obligataires parvenant à échéance devraient être entièrement réinvestis durant la période considérée, ce qui permettrait à la BCE de garder une taille de bilan constante. En toute hypothèse, un premier relèvement des taux d’intérêt pourrait être opéré peu après l’arrêt du programme d’achats nets d’actifs et serait suivi d’autres, avant une stabilisation d’ici à la mi-2023, lorsque les tensions inflationnistes se dissiperont progressivement. Tout autre relèvement des taux en 2023 dépendra de l’évolution des données et de la tournure que prendra la guerre en Ukraine, ainsi que du comportement des taux d’intérêt à long terme et de la nécessité d’éviter une fragmentation financière.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
144
Après un ralentissement au premier semestre de 2022, la croissance reprendra, mais les risques sont orientés à la baisse La croissance trimestrielle devrait ralentir au premier semestre 2022, même si la prévision de croissance annuelle du PIB s’établit à 2.6 % grâce à un important effet d’acquis. L’augmentation des prix du pétrole due à l’embargo sur le pétrole russe ralentira la reprise en 2023. Malgré une progression des salaires relativement robuste, la hausse des prix à la consommation, de 7 % en 2022 et de 4.6 % en 2023, entraînera en 2022 une contraction du revenu disponible réel et une croissance modeste en 2023. La consommation privée s’en ressentira, mais cet impact sera compensé en partie par une nouvelle baisse des taux d’épargne des ménages. L’inflation ne devrait se modérer que très lentement tout au long de 2023, sous l’effet de la baisse progressive des prix mondiaux de l’énergie, de la dissipation des goulets d’étranglement dans les chaînes d’approvisionnement et de la modération de la croissance intérieure, qui aidera à contenir les tensions sur les prix et les coûts. Les risques qui entourent ces prévisions sont orientés à la baisse. Le choc actuel sur les prix de l’énergie et les perturbations des chaînes d’approvisionnement pourraient aller en empirant, à cause d’un nouveau train de sanctions ou d’une dégradation de la situation épidémique liée au COVID-19 en Chine. Selon des études empiriques, un embargo total ou partiel sur le gaz en Europe réduirait la production dans les différents pays, plus ou moins toutefois selon leur degré de dépendance énergétique respectif. En ce qui concerne l’inflation, les risques vont dans le sens d’une révision à la hausse, en particulier en cas d’interruption majeure des livraisons de gaz ou de plus fortes revalorisations salariales. Un resserrement de la politique monétaire pourrait alors intervenir plus rapidement que prévu.
Soutenir la reprise et la résilience à long terme face aux chocs Assurer un décaissement rapide et efficace des fonds du plan de relance « Next Generation EU » permettrait de continuer à soutenir la reprise. Dans l’éventualité où ils seraient contraints d’accroître encore leurs mesures de soutien économique aux entreprises et aux catégories de population les plus vulnérables pour les protéger du choc sur les prix de l’énergie et de l’alimentation, les États membres devraient veiller à ce que ces mesures restent temporaires et bien ciblées. Des lignes directrices communes de l’UE aideraient à en améliorer l’efficacité et à instaurer des règles du jeu équitables. Il importe également de faire en sorte que les signaux–prix continuent de fonctionner, par exemple en protégeant les ménages fragiles par des aides financières et en offrant des solutions de remplacement plus écologiques aux sources d’énergie actuelles, plutôt que par des gels de prix ou des baisses d’impôts. Outre les politiques budgétaires nationales, la crise actuelle pourrait justifier de mutualiser une partie des dépenses et des emprunts, comme cela s’est pratiqué durant la crise liée à la pandémie, notamment pour investir dans des infrastructures énergétiques communes. Aussi, la Commission européenne devrait soumettre au plus vite des propositions de réforme du cadre budgétaire européen. Enfin, si l’arrêt progressif de la politique monétaire accommodante est amplement justifié étant donné la vigueur des tensions inflationnistes, le climat de grande incertitude économique appelle au maintien d’une ligne de conduite prudente et souple. Il sera en particulier primordial de faire preuve de souplesse dans le réinvestissement des actifs arrivant à échéance afin d’éviter une fragmentation financière.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022