1
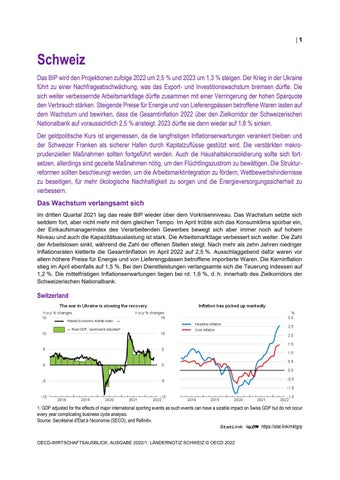
Schweiz Das BIP wird den Projektionen zufolge 2022 um 2,5 % und 2023 um 1,3 % steigen. Der Krieg in der Ukraine führt zu einer Nachfrageabschwächung, was das Export- und Investitionswachstum bremsen dürfte. Die sich weiter verbessernde Arbeitsmarktlage dürfte zusammen mit einer Verringerung der hohen Sparquote den Verbrauch stärken. Steigende Preise für Energie und von Lieferengpässen betroffene Waren lasten auf dem Wachstum und bewirken, dass die Gesamtinflation 2022 über den Zielkorridor der Schweizerischen Nationalbank auf voraussichtlich 2,5 % ansteigt. 2023 dürfte sie dann wieder auf 1,8 % sinken. Der geldpolitische Kurs ist angemessen, da die langfristigen Inflationserwartungen verankert bleiben und der Schweizer Franken als sicherer Hafen durch Kapitalzuflüsse gestützt wird. Die verstärkten makroprudenziellen Maßnahmen sollten fortgeführt werden. Auch die Haushaltskonsolidierung sollte sich fortsetzen, allerdings sind gezielte Maßnahmen nötig, um den Flüchtlingszustrom zu bewältigen. Die Strukturreformen sollten beschleunigt werden, um die Arbeitsmarktintegration zu fördern, Wettbewerbshindernisse zu beseitigen, für mehr ökologische Nachhaltigkeit zu sorgen und die Energieversorgungssicherheit zu verbessern. Das Wachstum verlangsamt sich Im dritten Quartal 2021 lag das reale BIP wieder über dem Vorkrisenniveau. Das Wachstum setzte sich seitdem fort, aber nicht mehr mit dem gleichen Tempo. Im April trübte sich das Konsumklima spürbar ein, der Einkaufsmanagerindex des Verarbeitenden Gewerbes bewegt sich aber immer noch auf hohem Niveau und auch die Kapazitätsauslastung ist stark. Die Arbeitsmarktlage verbessert sich weiter. Die Zahl der Arbeitslosen sinkt, während die Zahl der offenen Stellen steigt. Nach mehr als zehn Jahren niedriger Inflationsraten kletterte die Gesamtinflation im April 2022 auf 2,5 %. Ausschlaggebend dafür waren vor allem höhere Preise für Energie und von Lieferengpässen betroffene importierte Waren. Die Kerninflation stieg im April ebenfalls auf 1,5 %. Bei den Dienstleistungen verlangsamte sich die Teuerung indessen auf 1,2 %. Die mittelfristigen Inflationserwartungen liegen bei rd. 1,6 %, d. h. innerhalb des Zielkorridors der Schweizerischen Nationalbank.
Switzerland
1. GDP adjusted for the effects of major international sporting events as such events can have a sizable impact on Swiss GDP but do not occur every year complicating business cycle analysis. Source: Secrétariat d'État à l'économie (SECO); and Refinitiv. StatLink 2 https://stat.link/mktgrp OECD-WIRTSCHAFTSAUSBLICK, AUSGABE 2022/1: LÄNDERNOTIZ SCHWEIZ © OECD 2022
2
Switzerland: Demand, output and prices
StatLink 2 https://stat.link/zi5dj1
Die Schweiz hat wenig direkte wirtschaftliche Beziehungen zu Russland und zur Ukraine, ihre Wirtschaft leidet jedoch unter dem weltweit geringeren Wachstum und der Unsicherheit. Dies führte zu einer Aufwertung des Schweizer Franken. 15 % des Endenergieverbrauchs der Schweiz werden durch Erdgasimporte gedeckt. Um die Versorgung im kommenden Jahr zu sichern, hat der Bundesrat Vorbereitungen getroffen, damit die Gasbranche rasch zusätzliche Erdgas- und Flüssiggasmengen sowie Speicherkapazitäten beschaffen kann. Ungefähr 51 000 Geflüchtete aus der Ukraine (was 0,6 % der Schweizer Bevölkerung entspricht) sind seit Beginn des Kriegs in der Schweiz eingetroffen. Die Schweiz hat für sie einen besonderen Schutzstatus aktiviert, der ihnen Zugang zu Unterkünften, Sozialleistungen und medizinischer Versorgung ermöglicht.
Die Geldpolitik ist weiterhin akkommodierend, die Fiskalpolitik wird hingegen restriktiver Die Schweizerische Nationalbank teilte in ihrer Lagebeurteilung vom März 2022 mit, die Leitzinsen unverändert bei -0,75 % zu belassen und bei Bedarf weiterhin am Devisenmarkt zu intervenieren, um einer unerwünschten Aufwertung des Franken entgegenzuwirken. Da die Kerninflation im Zielkorridor liegt und der Franken unter Aufwertungsdruck steht, wird von unverändert bleibenden Leitzinsen ausgegangen. Die Schweizerische Nationalbank sollte die Inflationsaussichten allerdings genau beobachten und gegebenenfalls eine Normalisierung der Zinssätze einleiten. Aufgrund der starken Dynamik des Immobilienmarkts hat der Bundesrat den antizyklischen Kapitalpuffer reaktiviert. Die Banken müssen damit ab Ende September 2022 zusätzliche Eigenmittel in Höhe von 2,5 % der risikogewichteten Positionen halten, die mit einer inländischen Wohnliegenschaft grundpfandgesichert sind. Die Coronahilfen wurden angesichts
OECD-WIRTSCHAFTSAUSBLICK, AUSGABE 2022/1: LÄNDERNOTIZ SCHWEIZ © OECD 2022
3 der sich verbessernden Gesundheits- und Wirtschaftslage weiter zurückgefahren. Für 2022 wird ein Haushaltsüberschuss erwartet und für 2023 ist eine weitere Haushaltskonsolidierung um 1,2 % des BIP vorgesehen.
Der Krieg beeinträchtigt die Wachstumsaussichten Das reale BIP-Wachstum wird sich den Projektionen zufolge 2022 auf 2,5 % und 2023 auf 1,3 % abschwächen. Grund dafür sind die sich verlangsamende Binnennachfrage und die negativen Auswirkungen des Ukrainekriegs auf das weltweite Wachstum. Das Wachstum der Exporte des Verarbeitenden Gewerbes wird voraussichtlich zurückgehen, dürfte über den Projektionszeitraum aber positiv bleiben. In Kombination mit niedrigen Kapitalkosten dürfte dies zu einem Investitionsanstieg führen. Eine allmähliche Abnahme der hohen Sparquote der privaten Haushalte dürfte den privaten Verbrauch in den nächsten zwei Jahren stärken. Höhere Energiepreise und Lieferengpässe wirken als Wachstumsbremse und werden die Gesamtinflation den Projektionen zufolge 2022 auf 2,5 % steigen lassen. 2023 dürfte sie dann bei 1,8 % liegen, innerhalb des Zielkorridors der Zentralbank. Sollten die Störungen der globalen Lieferketten länger anhalten, könnte die Inflation jedoch deutlicher ansteigen und die Wirtschaftstätigkeit niedriger ausfallen.
Die Fiskalpolitik sollte weiterhin ein inklusives Wachstum und die ökologische Wende fördern Dank des großen fiskalischen Spielraums ist es möglich, von der Coronakrise besonders hart getroffene Personengruppen und Unternehmen weiterhin zu unterstützen. Angesichts der erheblichen Unsicherheitsfaktoren im Zusammenhang mit dem Krieg in der Ukraine sollte sich die Regierung bereithalten, die Flüchtlingsausgaben zu erhöhen, während die geplante Haushaltskonsolidierung fortgesetzt wird. Durch die Förderung der Arbeitsmarktintegration unterrepräsentierter Gruppen könnten Konjunkturerholung und Teilhabe gestärkt werden. Die an die Immobilienwirtschaft geknüpften Finanzmarktrisiken sollten genau beobachtet werden. Maßnahmen zur Steigerung der ökologischen Nachhaltigkeit von Verbrauch und Produktion könnten den Übergang zu einer emissionsneutralen Wirtschaft beschleunigen. Durch weitere Investitionen in erneuerbare Energien und Mobilität ließe sich die Abhängigkeit von den Gas- und Ölmärkten verringern und die Versorgungssicherheit erhöhen.
OECD-WIRTSCHAFTSAUSBLICK, AUSGABE 2022/1: LÄNDERNOTIZ SCHWEIZ © OECD 2022