122
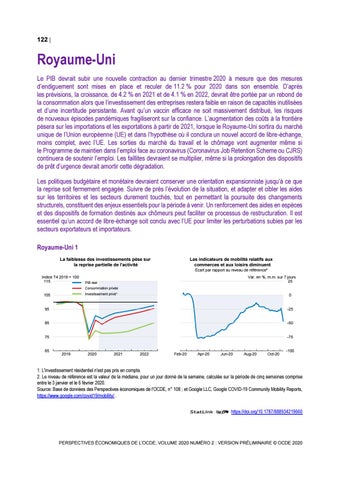
Royaume-Uni Le PIB devrait subir une nouvelle contraction au dernier trimestre 2020 à mesure que des mesures d’endiguement sont mises en place et reculer de 11.2 % pour 2020 dans son ensemble. D’après les prévisions, la croissance, de 4.2 % en 2021 et de 4.1 % en 2022, devrait être portée par un rebond de la consommation alors que l’investissement des entreprises restera faible en raison de capacités inutilisées et d’une incertitude persistante. Avant qu’un vaccin efficace ne soit massivement distribué, les risques de nouveaux épisodes pandémiques fragiliseront sur la confiance. L’augmentation des coûts à la frontière pèsera sur les importations et les exportations à partir de 2021, lorsque le Royaume-Uni sortira du marché unique de l’Union européenne (UE) et dans l’hypothèse où il conclura un nouvel accord de libre-échange, moins complet, avec l’UE. Les sorties du marché du travail et le chômage vont augmenter même si le Programme de maintien dans l’emploi face au coronavirus (Coronavirus Job Retention Scheme ou CJRS) continuera de soutenir l’emploi. Les faillites devraient se multiplier, même si la prolongation des dispositifs de prêt d’urgence devrait amortir cette dégradation. Les politiques budgétaire et monétaire devraient conserver une orientation expansionniste jusqu’à ce que la reprise soit fermement engagée. Suivre de près l’évolution de la situation, et adapter et cibler les aides sur les territoires et les secteurs durement touchés, tout en permettant la poursuite des changements structurels, constituent des enjeux essentiels pour la période à venir. Un renforcement des aides en espèces et des dispositifs de formation destinés aux chômeurs peut faciliter ce processus de restructuration. Il est essentiel qu’un accord de libre-échange soit conclu avec l’UE pour limiter les perturbations subies par les secteurs exportateurs et importateurs. Royaume-Uni 1 La faiblesse des investissements pèse sur la reprise partielle de l'activité
Les indicateurs de mobilité relatifs aux commerces et aux loisirs diminuent Écart par rapport au niveau de référence²
Indice T4 2019 = 100 115
Var. en %, m.m. sur 7 jours 25
PIB réel Consommation privée Investissement privé¹
105
0
95
-25
85
-50
75
-75
65
2019
2020
2021
2022
0
0 Feb-20
Apr-20
Jun-20
Aug-20
Oct-20
-100
1. L'investissement résidentiel n'est pas pris en compte. 2. Le niveau de référence est la valeur de la médiane, pour un jour donné de la semaine, calculée sur la période de cinq semaines comprise entre le 3 janvier et le 6 février 2020. Source: Base de données des Perspectives économiques de l'OCDE, n° 108 ; et Google LLC, Google COVID-19 Community Mobility Reports, https://www.google.com/covid19/mobility/ . StatLink 2 https://doi.org/10.1787/888934219660
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
123
Royaume-Uni : Demande, production et prix
2017
2018
Prix courants milliards de GBP
Royaume-Uni PIB aux prix du marché Consommation privée Consommation publique Formation brute de capital fixe Demande intérieure finale Variation des stocks1 Demande intérieure totale Exportations de biens et services Importations de biens et services Exportations nettes1
2019
2020
2021
2022
Pourcentage de variation, en volume (prix de 2018)
2 068.8 1 334.4 387.3 372.3 2 094.0 4.6 2 098.6 622.9 652.8 - 29.9
1.3 1.4 0.6 0.4 1.1 0.1 1.2 3.0 2.7 0.1
1.3 0.9 4.1 1.5 1.6 -0.1 1.5 2.8 3.3 -0.2
-11.2 -14.6 -9.4 -12.2 -13.2 -0.5 -13.9 -13.1 -21.0 2.7
4.2 4.3 6.4 1.9 4.3 0.3 4.5 -1.1 -0.2 -0.3
4.1 5.0 0.7 5.2 4.1 0.0 4.1 0.1 0.2 0.0
_ _
2.2 2.5
2.1 1.8
5.9 0.8
-2.9 0.7
1.0 1.5
_ _
2.1 4.1
1.7 3.8
1.2 4.6
0.8 7.4
1.5 6.2
_
6.1
6.5
19.4
17.7
15.2
Pour mémoire Déflateur du PIB Indice des prix à la consommation harmonisé IPCH sous-jacent2 Taux de chômage (% de la population active) Taux d'épargne brute des ménages (% du revenu disponible) Solde financier des administrations publiques (% du PIB) Dette brute des administrations publiques (% du PIB) Balance des opérations courantes (% du PIB)
_ _ _
-2.2 -2.4 -16.7 -13.3 -8.8 113.9 117.3 145.3 157.4 160.5 -3.7 -4.3 -2.6 -3.6 -3.4
1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Indice des prix à la consommation harmonisé, hors énergie, alimentation, alcool et tabac. Source: Base de données des Perspectives économiques de l'OCDE, n° 108.
StatLink 2 https://doi.org/10.1787/888934219679
Royaume-Uni 2 Le chômage devrait augmenter
Les mesures budgétaires alourdissent la dette publique
% de la population active 9.0
% du PIB 10
% du PIB 180 ← Solde budgétaire
7.5
5
6.0
0
120
4.5
-5
90
3.0
-10
60
1.5
-15
30
0.0
2019
2020
2021
2022
0
-20
150
Dette publique brute¹ →
2008
2010
2012
2014
2016
2018
2020
2022
0
1. Engagements financiers bruts des administrations publiques. Source: Base de données des Perspectives économiques de l'OCDE, n° 108. StatLink 2 https://doi.org/10.1787/888934219698
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
124
Le nombre de cas confirmés de contamination au COVID-19 a augmenté récemment Le nombre quotidien de cas confirmés de contamination au COVID-19 a atteint de nouveaux sommets après l’été, la propagation du virus ayant augmenté et davantage de personnes ayant été testées que lors de la première vague. Les nombres d’hospitalisations et de décès liés au COVID-19 restent nettement inférieurs aux pics observés en avril, mais la pression exercée sur le système de santé s’est accentuée. De nouvelles mesures nationales, notamment les appels à rester chez soi et des restrictions relatives à l’hébergement et aux activités de détail non essentielles, ainsi qu’aux interactions sociales, ont temporairement remplacé le système à trois niveaux d’alerte locale mis en place en Angleterre. Des mesures de distanciation et d’hygiène continuent de s’appliquer, comme les règles relatives au port du masque et au recours au télétravail lorsque cela est possible. Les administrations décentralisées d’Écosse, d’Irlande du Nord et du Pays de Galles ont toutes durci les mesures d’endiguement de l’épidémie, ce qui s’est notamment traduit par l’imposition d’un reconfinement national de deux semaines au Pays de Galles fin octobre.
D’abord vigoureuse, la reprise a marqué un coup d’arrêt Le vif rebond du PIB dû à la consommation au troisième trimestre 2020, après la réduction du nombre de contaminations au COVID-19, s’est essoufflé et la levée du confinement devrait être inversée. Le nombre de cas de contamination étant reparti à la hausse, les indicateurs avancés tels que l’indice des directeurs d’achat, ont laissé augurer une stabilisation du taux de croissance avant même les nouvelles restrictions mises en place dans tout le pays en novembre. La fréquentation des commerces et des lieux de loisirs a de nouveau diminué, et selon l’enquête relative aux effets du coronavirus COVID-19 sur les entreprises (Business Impact of Coronavirus (COVID-19) Survey ou BICS), le pourcentage d’entre elles faisant état d’un recul de leur chiffre d’affaires a augmenté en octobre. Le nombre de bénéficiaires de la prestation universelle (Universal Credit) est largement resté le même de septembre à octobre, tandis que le nombre d’emplois vacants s’est considérablement accru, mais à partir d’un bas niveau. Le chômage n’a que lentement augmenté jusqu’ici au regard des pertes de production observées, grâce au programme de maintien dans l’emploi (Coronavirus Job Retention Scheme ou CJRS). Plus de 7 % de la population active étaient encore en chômage technique total le 31 août de même que, dans certains secteurs, plus de 15 % des salariés pouvant prétendre à bénéficier de ce dispositif.
Les politiques budgétaire et monétaire soutiennent l’activité Le gouvernement a prolongé et ajusté les mesures d’aide économique mises en place dès le début de la crise, et en adopté de nouvelles. Selon l’Office de la responsabilité budgétaire, les dépenses discrétionnaires destinées à soutenir les entreprises et les ménages et à renforcer les capacités de soins et de dépistage vont atteindre 16 % du PIB pendant l’exercice 2020-21. Le CJRS couvre jusqu’à 80 % des salaires et a été reconduit jusqu’au 31 mars 2021. Les mécanismes de prêt garanti par l’État jouent un rôle important en permettant aux banques d’accorder des crédits aux entreprises sans immobiliser leurs fonds propres réglementaires. Le dispositif de prêt rebond (Bounce Back Loan Scheme ou BBLS) et le dispositif de prêt aux petites et moyennes entreprises (PME) dont l’activité est suspendue en raison du coronavirus (Coronavirus Business Interruption Loan Scheme ou CBILS) ont été prolongés jusqu’à fin janvier, tandis que la facilité de financement des entreprises dans le contexte du COVID-19 (Covid Corporate Financing Facility ou CCFF), administrée conjointement par le Trésor britannique et la Banque d’Angleterre, restera ouverte jusqu’en mars 2021. Des reports de paiement d’impôts représentant 40 milliards GBP ont également contribué à réduire les contraintes de liquidités.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
125 La Banque d’Angleterre a continué de mener une politique monétaire accommodante, atténuant les tensions financières et soutenant la demande. Elle a ramené ses taux d’intérêt à 0.1 % et accru de 200 milliards GBP son programme d’achat d’obligations au début de la crise, puis de 100 milliards GBP au début de l’été, puis encore de 150 milliards GBP en novembre, portant le montant total à 895 milliards GBP (soit plus de 40 % du PIB de 2019).
Le Royaume-Uni se trouve à un tournant décisif La résurgence de l’épidémie de COVID-19 intervient à un moment historique et crucial, puisque le Royaume-Uni se prépare à quitter le marché unique de l’UE. La production devrait reculer de 11.2 % en 2020, avant d’augmenter de 4.2 % en 2021 et de 4.1% en 2022. La croissance sera tirée par la consommation privée et les dépenses publiques, tandis que l’investissement privé ne se redressera que lentement en raison d’une forte incertitude. Le taux de chômage devrait s’établir en moyenne à 7.4 % en 2021, le CJSS continuant de protéger de nombreux emplois. Le déficit budgétaire des administrations publiques atteindra un pic de 16.7 % du PIB en 2020, et la dette publique brute devrait s’établir à 160 % du PIB en 2022. Ces prévisions dépendent de l’évolution de la situation sanitaire dans les temps à venir. Une dégradation pourrait entraîner de nouvelles restrictions des activités économiques et un ralentissement de la reprise. Un traitement ou des vaccins efficaces devraient être largement disponibles d’ici fin 2021 et début 2022. La mise au point de nouvelles méthodes de traitement ou la distribution d’un vaccin plus tôt que prévu représentent clairement des risques à la hausse. Les risques qui entourent la future relation du Royaume-Uni avec l’UE s’ajoutent à l’incertitude liée au COVID-19. Si aucun accord commercial n’était conclu avec l’Union européenne avant la fin de l’année, ce Brexit dur provoquerait de graves perturbations économiques supplémentaires à court terme, et aurait un impact fortement négatif sur les échanges, la productivité et l’emploi à long terme. À l’inverse, l’établissement d’une relation commerciale plus étroite qu’on ne s’y attend avec l’UE, englobant en particulier les services, améliorerait les perspectives économiques à moyen terme.
Il faut trouver un juste équilibre entre protection des personnes et protection des emplois Il ne devrait pas y avoir de resserrement de la politique monétaire tant que des signes clairs de tensions sur les prix n’apparaissent pas et la Banque d’Angleterre devrait se tenir prête à renforcer son soutien à l’activité, si nécessaire, et à élargir la palette de ses instruments de politique monétaire pour atteindre l’objectif d’inflation. Les autorités budgétaires devraient aussi continuer à mener une politique accommodante jusqu’à ce que la reprise soit fermement engagée. Les autorités doivent mettre en œuvre des dispositifs de soutien des entreprises et des emplois, tels que le Coronavirus Job Retention Scheme, et les adapter si nécessaire en fonction de l’évolution de la situation épidémiologique et économique, tout en veillant à ne pas empêcher le redéploiement des ressources vers les entreprises et les secteurs présentant les meilleures perspectives de croissance. Des aides en espèces adéquates destinées aux personnes ayant perdu leur emploi et aux travailleurs faiblement qualifiés, conjuguées à des efforts déployés pour les aider à acquérir de nouvelles compétences et à trouver un emploi, réduiraient leurs difficultés et accélèreraient les changements structurels. Réduire la part des frais de garde d’enfants assumée par les ménages aiderait les parents, en particulier les mères de famille, à prendre un emploi rémunéré ou à suivre une formation.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020