104
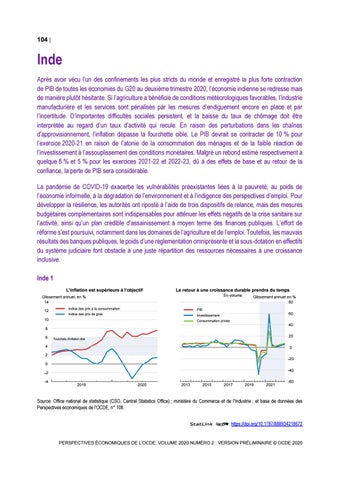
Inde Après avoir vécu l’un des confinements les plus stricts du monde et enregistré la plus forte contraction de PIB de toutes les économies du G20 au deuxième trimestre 2020, l’économie indienne se redresse mais de manière plutôt hésitante. Si l’agriculture a bénéficié de conditions météorologiques favorables, l’industrie manufacturière et les services sont pénalisés par les mesures d’endiguement encore en place et par l’incertitude. D’importantes difficultés sociales persistent, et la baisse du taux de chômage doit être interprétée au regard d’un taux d’activité qui recule. En raison des perturbations dans les chaînes d'approvisionnement, l’inflation dépasse la fourchette cible. Le PIB devrait se contracter de 10 % pour l’exercice 2020-21 en raison de l’atonie de la consommation des ménages et de la faible réaction de l’investissement à l’assouplissement des conditions monétaires. Malgré un rebond estimé respectivement à quelque 8 % et 5 % pour les exercices 2021-22 et 2022-23, dû à des effets de base et au retour de la confiance, la perte de PIB sera considérable. La pandémie de COVID-19 exacerbe les vulnérabilités préexistantes liées à la pauvreté, au poids de l’économie informelle, à la dégradation de l’environnement et à l’indigence des perspectives d’emploi. Pour développer la résilience, les autorités ont riposté à l’aide de trois dispositifs de relance, mais des mesures budgétaires complémentaires sont indispensables pour atténuer les effets négatifs de la crise sanitaire sur l’activité, ainsi qu’un plan crédible d’assainissement à moyen terme des finances publiques. L’effort de réforme s’est poursuivi, notamment dans les domaines de l’agriculture et de l’emploi. Toutefois, les mauvais résultats des banques publiques, le poids d’une réglementation omniprésente et la sous-dotation en effectifs du système judiciaire font obstacle à une juste répartition des ressources nécessaires à une croissance inclusive. Inde 1 L'inflation est supérieure à l'objectif
Le retour à une croissance durable prendra du temps En volume
Glissement annuel, en % 14 12
Indice des prix à la consommation
PIB
Indice des prix de gros
Investissement
10
Glissement annuel en % 80 60
Consommation privée
40
8 6
20
Fourchette d'inflation cible
4
0
2
-20
0 -40
-2 -4
2019
2020
0
0
2013
2015
2017
2019
2021
-60
Source: Office national de statistique (CSO, Central Statistics Office) ; ministère du Commerce et de l'Industrie ; et base de données des Perspectives économiques de l'OCDE, n° 108. StatLink 2 https://doi.org/10.1787/888934218672
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
105
Inde : Demande, production et prix
2017
2018
Prix courants trillions de INR
Inde PIB aux prix du marché Consommation privée Consommation publique Formation brute de capital fixe Demande intérieure finale Variation des stocks1,2 Demande intérieure totale Exportations de biens et services Importations de biens et services Exportations nettes1 Pour mémoire Déflateur du PIB Indice des prix à la consommation Indice des prix de gros3 Solde financier des administrations publiques 4 (% du PIB) Balance des opérations courantes (% du PIB)
2019
2020
2021
2022
Pourcentage de variation, en volume ( prix de 2011/2012)
171.0 100.9 18.4 48.0 167.3 9.1 176.4 32.1 37.5 - 5.4
6.1 7.2 10.1 9.8 8.2 0.4 5.5 12.3 8.6 0.4
4.2 5.3 11.8 -2.8 3.6 0.0 3.2 -3.6 -6.8 0.9
-9.9 -13.3 12.5 -22.9 -12.9 -1.9 -13.5 -10.7 -27.8 3.9
7.9 7.8 6.8 12.9 8.9 0.0 9.0 5.8 12.0 -0.9
4.8 6.5 1.2 4.8 5.2 0.0 5.2 4.1 6.1 -0.3
_ _ _ _ _
4.6 3.4 4.3 -6.2 -2.1
2.9 4.8 1.7 -6.1 -0.8
1.5 5.9 -1.2 -8.3 0.9
3.2 4.6 3.2 -6.7 0.5
1.0 4.6 3.7 -6.1 -0.4
Note: Les données se réfèrent à l'exercice comptable commençant en avril. 1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Le montant effectif dans la première colonne inclut la divergence statistique et les opérations sur objets de valeur. 3. Tous biens. 4. Solde budgétaire brut du gouvernement central et des états. Source: Base de données des Perspectives économiques de l'OCDE, n° 108.
StatLink 2 https://doi.org/10.1787/888934218691
Inde 2 Le taux de chômage retrouve son niveau du début de l’année 2020
Le solde de la balance courante s'améliore temporairement¹
% de la population active 30
% du PIB
Zones urbaines Zones rurales
25
2
20 0 15 10
-2
5 0
2016
2018
2020
0
0
2018
2019
2020
2021
2022
-4
1. Les données se rapportent à l'exercice budgétaire, qui débute le 1er avril. Source: Centre d'observation de l'économie indienne (CMIE, Centre for Monitoring Indian Economy) ; et Base de données Perspectives des économiques de l'OCDE, n° 108. StatLink 2 https://doi.org/10.1787/888934218710 PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
106
La rigueur du confinement a ralenti la propagation du virus sans y mettre fin Les mesures de confinement prises par l’Inde, qui comptent parmi les plus précoces et les plus drastiques au monde, ont contribué à ralentir la circulation virale. Si l’Inde a été, en valeur absolue, le troisième pays au monde le plus touché par l'épidémie en nombre de morts, son taux de décès par habitant est nettement inférieur à celui de la plupart des autres grands pays. Elle a lancé, le 1 er juin, un déconfinement en cinq phases. Le nombre de nouvelles contaminations ainsi que le nombre de décès ont culminé au cours des deux premières semaines de septembre, avant qu’une décrue rapide ne s’amorce. En cette cinquième phase de déconfinement aujourd’hui en cours, les dernières grandes restrictions concernent les établissements scolaires (l’enseignement en ligne/à distance étant privilégié), certaines activités de loisirs (notamment l’accès aux piscines couvertes et aux salles de cinéma), ainsi que les lieux de culte, tandis que des mesures de fermeture plus strictes sont appliquées en certains endroits (appelés « zones d’endiguement »).
La reprise de la croissance après l’effondrement a été hésitante L’économie peine encore à regagner les niveaux d’activité perdus depuis la pandémie de COVID-19 et les indicateurs disponibles envoient des signaux contradictoires. Le rythme de reprise de l’activité, mesuré au moyen de données à haute fréquence sur la mobilité et d’indicateurs plus classiques de l’économie réelle, a été vigoureux jusqu’à fin août, mais a ralenti depuis. La demande d’électricité, les ventes de véhicules automobiles, le fret ferroviaire et l’indice des directeurs d’achat du secteur manufacturier indiquent un essoufflement de cette dynamique. La contraction dans certains secteurs, comme celui des biens d’équipement, se poursuit. D’autres, à l’inverse, bénéficient de l’évolution des préférences des consommateurs, par exemple en faveur des voitures particulières et des deux-roues, jugés plus sûrs que les transports publics. Parmi les éléments positifs, il faut citer les marchés financiers, qui ont été extrêmement dynamiques après avoir plongé en mars-avril. L’excédent des paiements courants a atteint 3.9 % du PIB au cours du deuxième trimestre. Les données relatives au marché du travail sont plus difficiles à interpréter, le récent recul du taux de chômage contrastant avec un taux d'activité toujours en repli. La pauvreté en milieu urbain paraît s’aggraver et le nombre de décrochages scolaires augmenter, en particulier chez les élèves de l’enseignement primaire issus de milieux défavorisés. L’arrêt du programme de sécurité alimentaire et de distribution de repas chauds à midi dans les écoles, en particulier, pourrait aggraver la malnutrition infantile.
La politique monétaire a été pour beaucoup dans le soutien à l’économie Les mesures d’assouplissement monétaire, la relance budgétaire et une réglementation accommodante des marchés financiers ont contré les effets du confinement et du choc ayant affecté les revenus. La Banque de réserve d’Inde a ramené le taux de prise en pension de 5.15 % à 4 %, institué des moratoires obligatoires sur les remboursements de crédit et des mesures de restructuration ponctuelle de créances avec constitution préalable de provisions. Les premières mesures de soutien budgétaire ont représenté environ 6.9 % du PIB (dont 4.9 % de mesures extrabudgétaires destinées à aider les entreprises et à consolider les activités de crédit), elles ont été suivies d’un ensemble de mesures supplémentaires, à hauteur de 0.2 % du PIB, visant à soutenir la consommation des ménages avant la fête de Diwali, puis d’une troisième intervention en novembre, représentant 1.4 % du PIB et s’étendant sur plusieurs exercices. Certaines réformes structurelles ont par ailleurs été adoptées, notamment en vue de libéraliser un marché du travail formel notoirement rigide et de favoriser des synergies entre l’agriculture et l’agro-industrie. Compte tenu d’un déficit des finances publiques d’environ 16 % du PIB, largement dû aux pertes de recettes fiscales plutôt qu’à une hausse substantielle des dépenses propices à la croissance, conjugué au gonflement de la dette publique, la marge est réduite pour une nouvelle expansion budgétaire, et le budget de l’exercice 2021-22 devrait être prudent. En revanche, les récentes indications prospectives de la
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020
107 Banque de réserve d’Inde sont autant de signaux d’une orientation accommodante appelée à se poursuivre. Même si les possibilités d’un nouvel assouplissement de la politique monétaire sont limitées par une inflation globale supérieure à sa fourchette cible, les tensions sur l’offre de denrées alimentaires devraient diminuer. Dans ce contexte, la banque centrale devrait procéder à de nouvelles réductions du taux d’intérêt directeur vers la fin de l’exercice.
Les perspectives sont incertaines et les risques principalement orientés à la baisse Après une contraction du PIB estimée à 10 % pour l’exercice 2020-21, la croissance de l’économie est sur la voie d’un rebond. Malgré le retour de la confiance, les séquelles pour l’économie et la société perdurent et il faudra près de deux années pour que le PIB renoue avec ses niveaux d’avant la pandémie. Les inégalités vont se creuser encore, par suite également de la fermeture prolongée des établissements scolaires et du recours durable à l’enseignement en ligne. En outre, la dégradation des bilans exige un désendettement du secteur des entreprises privées, alors que le secteur financier, y compris les établissements de crédit non bancaires, doit gérer l’encours des créances douteuses – autant de facteurs qui pèseront sur l’investissement, hormis sans doute l’investissement dans les technologies numériques. L’hypothèse d’une levée générale des restrictions liées au COVID-19 d’ici 2022 dépend de l’accès à un vaccin sûr et efficace et de son déploiement – même si la campagne de vaccination constituera un immense défi logistique et opérationnel dont le coût sera considérable. D’autres risques sont, de même, orientés à la baisse. La plupart des secteurs fonctionnent bien en deçà de leurs capacités et cette fragilité à court terme pourrait laisser des traces et aboutir, in fine, à un repli permanent de la croissance tendancielle. En ce qui concerne l’inflation, son envolée de 2020 ne s’inversera probablement pas aussi rapidement que prévu si certains goulets d’étranglement persistent dans les chaînes d’approvisionnement, liés par exemple au fait que les producteurs du secteur informel pourraient ne pas relancer leur activité après la pandémie, ce qui exercerait des tensions sur les prix. En revanche, le déploiement plus tôt que prévu d’un vaccin ou d’un traitement efficace et la hausse de la croissance mondiale qui s’ensuivrait entraîneraient une accélération de la croissance intérieure.
Les politiques publiques doivent s’orienter sur la durabilité et l’efficience La crise du COVID-19 est une manifestation saisissante de la vulnérabilité des populations pauvres face aux chocs, plus précisément s’il s’agit de personnes non qualifiées, de femmes, d’enfants, de migrants ou de personnes en situation de handicap, et la crise est d’ores et déjà en train d’inverser certains des progrès accomplis en matière de bien-être durant la dernière décennie. À tout le moins, les politiques publiques doivent protéger les travailleurs, en particulier dans le secteur informel, au moyen d’instruments transférables répondant aux besoins de bien-être des populations rurales et urbaines, et garantir une aide alimentaire et des prestations monétaires par-delà les frontières des États de l’Union. Un meilleur ciblage des subventions aux prix de l’énergie et des engrais, ainsi que de certaines dépenses fiscales, permettrait de dégager des ressources en faveur de politiques budgétaires en faveur des populations pauvres. Il est tout aussi important de veiller à ce que le capital, le travail, la technologie et les talents puissent se redéployer plus facilement vers leur utilisation la plus productive. Des réformes menées dans cet objectif, qui entraîneraient immanquablement une réduction des privilèges et des rentes, devraient viser principalement la gouvernance des entreprises publiques, la législation sur l’insolvabilité et la faillite et la professionnalisation du système judiciaire. Une nouvelle ouverture au commerce international et à l’investissement étranger, incluant la réduction et la simplification des droits de douane et la libéralisation des échanges de services, serait également porteuse d’une plus grande concurrence sur le marché indien et stimulerait la croissance économique.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2020 NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2020