109
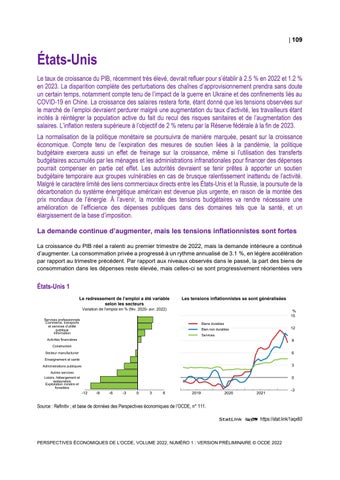
États-Unis Le taux de croissance du PIB, récemment très élevé, devrait refluer pour s’établir à 2.5 % en 2022 et 1.2 % en 2023. La disparition complète des perturbations des chaînes d’approvisionnement prendra sans doute un certain temps, notamment compte tenu de l’impact de la guerre en Ukraine et des confinements liés au COVID-19 en Chine. La croissance des salaires restera forte, étant donné que les tensions observées sur le marché de l’emploi devraient perdurer malgré une augmentation du taux d’activité, les travailleurs étant incités à réintégrer la population active du fait du recul des risques sanitaires et de l’augmentation des salaires. L’inflation restera supérieure à l’objectif de 2 % retenu par la Réserve fédérale à la fin de 2023. La normalisation de la politique monétaire se poursuivra de manière marquée, pesant sur la croissance économique. Compte tenu de l’expiration des mesures de soutien liées à la pandémie, la politique budgétaire exercera aussi un effet de freinage sur la croissance, même si l’utilisation des transferts budgétaires accumulés par les ménages et les administrations infranationales pour financer des dépenses pourrait compenser en partie cet effet. Les autorités devraient se tenir prêtes à apporter un soutien budgétaire temporaire aux groupes vulnérables en cas de brusque ralentissement inattendu de l’activité. Malgré le caractère limité des liens commerciaux directs entre les États-Unis et la Russie, la poursuite de la décarbonation du système énergétique américain est devenue plus urgente, en raison de la montée des prix mondiaux de l’énergie. À l’avenir, la montée des tensions budgétaires va rendre nécessaire une amélioration de l’efficience des dépenses publiques dans des domaines tels que la santé, et un élargissement de la base d’imposition. La demande continue d’augmenter, mais les tensions inflationnistes sont fortes La croissance du PIB réel a ralenti au premier trimestre de 2022, mais la demande intérieure a continué d’augmenter. La consommation privée a progressé à un rythme annualisé de 3.1 %, en légère accélération par rapport au trimestre précédent. Par rapport aux niveaux observés dans le passé, la part des biens de consommation dans les dépenses reste élevée, mais celles-ci se sont progressivement réorientées vers
États-Unis 1 Le redressement de l’emploi a été variable selon les secteurs
Les tensions inflationnistes se sont généralisées
Variation de l’emploi en % (fév. 2020- avr. 2022)
% 15
Services professionnels Commerce, transports et services d’utilité publique Information
Biens durables
12
Bien non durables Services
Activités financières
9
Construction
6
Secteur manufacturier Enseignement et santé
3
Administrations publiques Autres services Loisirs, hébergement et restauration Exploitation minière et forestière
0
-12
-9
-6
-3
0
3
6
0
2019
2020
2021
-3
Source : Refinitiv ; et base de données des Perspectives économiques de l’OCDE, n° 111. StatLink 2 https://stat.link/1aqx60
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
110
États-Unis : Demande, production et prix 2018
2019
Prix courants milliards de USD
États-Unis PIB aux prix du marché Consommation privée Consommation publique Formation brute de capital fixe
2020
2021
2022
2023
Pourcentage de variation, en volume (prix de 2012)
20 527.2 13 913.5 2 869.4 4 281.7
2.3 2.2 2.0 3.1
-3.4 -3.8 2.0 -1.5
5.7 7.9 1.0 6.1
2.5 3.1 -0.1 2.8
1.2 1.1 1.8 2.6
Demande intérieure finale Variation des stocks¹
21 064.6 58.7
2.4 0.1
-2.5 -0.5
6.5 0.3
2.6 1.0
1.5 0.0
Demande intérieure totale Exportations de biens et services Importations de biens et services Exportations nettes¹
21 123.3 2 533.5 3 129.7 - 596.2
2.4 -0.1 1.2 -0.2
-3.0 -13.6 -8.9 -0.3
6.9 4.5 14.0 -1.4
3.5 3.6 9.6 -1.0
1.5 3.9 3.2 -0.1
_ _ _ _
1.8 1.5 1.7 3.7
1.2 1.2 1.4 8.1
4.2 3.9 3.3 5.4
6.4 5.9 4.7 3.6
3.6 3.5 3.1 3.8
_
7.6
16.6
12.3
6.4
7.0
Pour mémoire Déflateur du PIB Indice des prix à la consommation Déflateur sous-jacent de la consommation privée² Taux de chômage (% de la population active) Taux d'épargne nette des ménages (% du revenu disponible) Solde financier des administrations publiques (% du PIB) Dette brute des administrations publiques (% du PIB) Balance des opérations courantes (% du PIB)
_ _ _
-6.4 -15.4 -11.8 -6.7 -5.3 108.6 134.1 127.6 126.1 126.8 -2.2 -2.9 -3.6 -4.2 -4.3
1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Indice des prix liés aux dépenses de consommation des ménages hors alimentation et énergie. Source: Base de données des Perspectives économiques de l'OCDE, n° 111.
StatLink 2 https://stat.link/6mcxld
les services à mesure que la reprise des activités économiques suspendues se poursuivait et que la population s’habituait à vivre avec le COVID-19. Le renforcement de la demande intérieure a stimulé les importations, de biens en particulier, entraînant un creusement du déficit des paiements courants.
États-Unis 2 La politique budgétaire a été fortement expansionniste % pts 0
Variation cumulée en points de pourcentage du solde primaire sous-jacent, 2019-2021
Les taux d’intérêt ont vivement augmenté % 4.0 Rendement des titres du Trésor à 1 an Rendement des billets de trésorerie du secteur financier à intérêts précomptés notés AA, à 3 mois
3.5
-1
3.0
-2
2.5
-3
2.0 -4
1.5
-5
1.0
-6 -7
0.5 USA
OCDE
0
0.0
2008
2010
2012
2014
2016
2018
2020
0
Source : Refinitiv ; et base de données des Perspectives économiques de l’OCDE, n° 111. StatLink 2 https://stat.link/08hjm1
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
111 La demande reste très vigoureuse sur le marché du travail et la faiblesse du taux d’activité, toujours inférieur de plus de 1 point de pourcentage à son niveau d’avant la pandémie, a contribué à l’ampleur des pénuries de main-d’œuvre observées dans certains secteurs ainsi qu’à la hausse des salaires nominaux. Comme dans d’autres pays, les prix de l’énergie et des produits alimentaires se sont envolés, érodant le pouvoir d’achat des ménages. Les tensions inflationnistes sous-jacentes se sont également nettement accentuées, la demande, vigoureuse, continuant de se heurter à des contraintes du côté de l’offre et les tensions sur les prix s'étant propagées des biens aux services. Les conséquences commerciales directes sur les États-Unis de la guerre en Ukraine et des sanctions adoptées à l’égard de la Russie sont limitées. Seulement 3 % des importations de pétrole brut et 1 % de la totalité du pétrole brut transformé dans les raffineries américaines proviennent de Russie. En outre, les États-Unis sont un exportateur net de gaz naturel et le deuxième exportateur mondial de blé. Cela dit, la dépendance à l’égard de la Russie est plus forte pour d’autres produits énergétiques, tels que l’uranium, et des effets indirects sensibles se sont exercés via les marchés mondiaux. La montée des cours du pétrole a amené le gouvernement des États-Unis à débloquer un million de barils supplémentaires par jour en moyenne en puisant dans les réserves stratégiques au cours des six derniers mois. L’embargo sur les importations de pétrole russe récemment annoncé par l’Union européenne devrait faire encore grimper les prix mondiaux du pétrole en 2023. L’indice Standard & Poors’ 500 (S&P500) a par ailleurs enregistré une baisse marquée depuis le début de l’année. En outre, les perturbations relatives à des intrants essentiels pour les semi-conducteurs et le matériel de transport produits en Ukraine et en Russie (comme le palladium, l’argon et le néon) et les confinements instaurés en Chine pourraient provoquer une désorganisation des approvisionnements se répercutant sur la production aux États-Unis.
L’orientation expansionniste des politiques budgétaire et monétaire diminue rapidement Les principaux programmes budgétaires liés à la pandémie ont maintenant expiré. Le déficit budgétaire devrait diminuer sensiblement en 2022, ce qui laisse entrevoir un fort effet de freinage de la croissance du PIB réel. Néanmoins, il pourrait être compensé en partie par les effets décalés des dépenses publiques antérieures. Les mesures de relance budgétaire discrétionnaire prises pendant la pandémie ont fait partie des plus importantes adoptées dans la zone OCDE, et les enveloppes affectées à certaines mesures de soutien, telles que les transferts aux ménages, aux États fédérés et aux collectivités locales, n’ont pas encore été totalement dépensées. La normalisation de la politique monétaire a commencé. Le Comité de politique monétaire de la Réserve fédérale (FOMC, Federal Open Market Committee) a relevé la fourchette retenue comme objectif pour le taux des fonds fédéraux de 75 points de base par rapport au point bas de la pandémie pour la porter à 0.75-1 %, et a fait savoir que de nouveaux relèvements étaient sans doute à prévoir. Les projections de l’OCDE reposent sur l’hypothèse que la Réserve fédérale relèvera son taux directeur pendant la période considérée en vue d’atteindre son double objectif de maintien de la stabilité des prix et de plein emploi, de sorte que la fourchette de taux cible des fonds fédéraux s’établira à 3-3.25 % à la fin de 2023. Une réduction des avoirs de la banque centrale en titres du Trésor, en titres de dette émis et en titres adossés à des créances hypothécaires garantis par des organismes publics a également débuté le 1er juin 2022. L’approche adoptée par la Réserve fédérale pour faire diminuer la taille de son bilan consistera essentiellement à ne réinvestir le montant des remboursements au titre du principal des titres d’emprunt qu’elle détient que s’ils excèdent un plafond mensuel. Pour les titres du Trésor, ce plafond sera fixé à 30 milliards USD par mois pendant les trois premiers mois, avant d’être porté à 60 milliards USD par mois. Pour les titres de dette émis et les titres adossés à des créances hypothécaires garantis par des organismes publics, le plafond sera initialement fixé à 17.5 milliards USD par mois, puis porté à 35 milliards USD par mois au bout d’un trimestre. Le resserrement de la politique monétaire a déjà eu des effets notables sur les taux d’intérêt de marché : le taux des prêts hypothécaires à taux fixe à 30 ans a franchi la barre des 2 % depuis le début de 2022.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022
112
La croissance ralentira et les risques sont orientés à la baisse La croissance du PIB réel devrait refluer pour s’établir à 2.5 % en 2022 et 1.2 % en 2023. Une normalisation rapide de la politique monétaire, l’assainissement des finances publiques, la persistance de perturbations des chaînes d’approvisionnement et une hausse des prix du pétrole pèseront sur la croissance. Néanmoins, la poursuite de la réorientation de la demande intérieure vers le secteur des services devrait contribuer à atténuer certaines pénuries. La croissance des salaires devrait rester vigoureuse, étant donné que les tensions observées sur le marché de l’emploi devraient perdurer, malgré une augmentation du taux d’activité, le recul des risques sanitaires et l’augmentation des salaires incitant les travailleurs à réintégrer la population active. Les tensions sur les prix pourraient diminuer grâce à une modération des prix de l’énergie en 2023, mais l’inflation devrait rester supérieure à l’objectif de 2 % retenu par la Réserve fédérale. Les risques qui entourent les projections de croissance et d’inflation sont importants. La guerre en Ukraine pourrait avoir une incidence négative plus importante sur la croissance du PIB réel et porter l’inflation à un niveau nettement plus élevé. Par ailleurs, une poursuite du resserrement du marché du travail pourrait entraîner une accélération sensible de la croissance des salaires nominaux. Pour autant qu’une telle évolution favorise la persistance des tensions inflationnistes et un désancrage des anticipations d’inflation, cela pourrait entraîner un durcissement plus rapide de la politique monétaire qui affaiblirait la croissance économique. Par ailleurs, les aides budgétaires ayant pris fin, les signes de difficultés pourraient devenir plus visibles dans les bilans des entreprises dans les secteurs qui continuent de pâtir de la pandémie ou de problèmes liés aux chaînes d’approvisionnement. L’apparition d’un nouveau variant du COVID-19 qui viendrait perturber considérablement l’activité économique affaiblirait également la croissance, surtout dans les parties du pays où la couverture vaccinale est plus limitée. À l’inverse, la solidité des bilans des ménages pourrait alimenter un rebond plus marqué de la consommation, et le redressement de l’offre de main-d’œuvre pourrait être plus vigoureux que prévu actuellement.
Des réformes s’imposent compte tenu de la montée des tensions budgétaires La réduction sensible du soutien apporté à l’activité par les autorités monétaires et budgétaires est adéquate, compte tenu de la rapidité du redressement de l’économie et du niveau élevé de l’inflation. De nouvelles mesures budgétaires pourraient être nécessaires pour amortir l’impact de la guerre en Ukraine ou d’un ralentissement économique plus généralisé. Cependant, de telles mesures devraient être judicieusement ciblées, et temporaires, d’autant plus que le vieillissement démographique et les mesures de dépenses indispensables pour renforcer le système de protection sociale et assurer la transition climatique constituent des sources de tensions budgétaires grandissantes. Améliorer l’efficience des dépenses publiques dans des domaines tels que la santé devrait être une priorité. L’affaiblissement de la concurrence entre les prestataires de services de santé a généré une hausse de leurs marges bénéficiaires, contre laquelle on pourrait lutter en renforçant le contrôle que peuvent exercer les consommateurs sur leurs données, notamment en adoptant des politiques claires en matière de portabilité des données au niveau national. En vue de réduire le coût très élevé des produits pharmaceutiques, on pourrait aussi accroître le nombre de ceux dont les prix peuvent être négociés par Medicare. La montée des prix mondiaux de l’énergie rend plus urgent le besoin de décarboner le système énergétique des ÉtatsUnis, une politique qui doit rester également au cœur des préoccupations du gouvernement.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2022, NUMÉRO 1 : VERSION PRÉLIMINAIRE © OCDE 2022