99
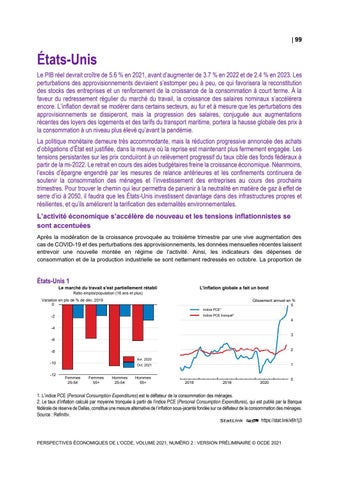
États-Unis Le PIB réel devrait croître de 5.6 % en 2021, avant d’augmenter de 3.7 % en 2022 et de 2.4 % en 2023. Les perturbations des approvisionnements devraient s’estomper peu à peu, ce qui favorisera la reconstitution des stocks des entreprises et un renforcement de la croissance de la consommation à court terme. À la faveur du redressement régulier du marché du travail, la croissance des salaires nominaux s’accélérera encore. L’inflation devrait se modérer dans certains secteurs, au fur et à mesure que les perturbations des approvisionnements se dissiperont, mais la progression des salaires, conjuguée aux augmentations récentes des loyers des logements et des tarifs du transport maritime, portera la hausse globale des prix à la consommation à un niveau plus élevé qu’avant la pandémie. La politique monétaire demeure très accommodante, mais la réduction progressive annoncée des achats d’obligations d’État est justifiée, dans la mesure où la reprise est maintenant plus fermement engagée. Les tensions persistantes sur les prix conduiront à un relèvement progressif du taux cible des fonds fédéraux à partir de la mi-2022. Le retrait en cours des aides budgétaires freine la croissance économique. Néanmoins, l’excès d’épargne engendré par les mesures de relance antérieures et les confinements continuera de soutenir la consommation des ménages et l’investissement des entreprises au cours des prochains trimestres. Pour trouver le chemin qui leur permettra de parvenir à la neutralité en matière de gaz à effet de serre d’ici à 2050, il faudra que les États-Unis investissent davantage dans des infrastructures propres et résilientes, et qu’ils améliorent la tarification des externalités environnementales. L’activité économique s’accélère de nouveau et les tensions inflationnistes se sont accentuées Après la modération de la croissance provoquée au troisième trimestre par une vive augmentation des cas de COVID-19 et des perturbations des approvisionnements, les données mensuelles récentes laissent entrevoir une nouvelle montée en régime de l’activité. Ainsi, les indicateurs des dépenses de consommation et de la production industrielle se sont nettement redressés en octobre. La proportion de
États-Unis 1 Le marché du travail s'est partiellement rétabli
L'inflation globale a fait un bond
Ratio emploi/population (16 ans et plus) Variation en pts de % de déc. 2019 0
Glissement annuel en % 5 Indice PCE¹ Indice PCE tronqué²
-2
4
-4 3 -6 2
-8 Avr. 2020
-10 -12
1
Oct. 2021
Femmes 25-54
Femmes 55+
Hommes 25-54
Hommes 55+
0 0
2016
2018
2020
0
1. L’indice PCE (Personal Consumption Expenditures) est le déflateur de la consommation des ménages. 2. Le taux d’inflation calculé par moyenne tronquée à partir de l’indice PCE (Personal Consumption Expenditures), qui est publié par la Banque fédérale de réserve de Dallas, constitue une mesure alternative de l’inflation sous-jacente fondée sur ce déflateur de la consommation des ménages. Source : Refinitiv. StatLink 2 https://stat.link/x6h1j3
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
100
États-Unis : Demande, production et prix 2018
2019
Prix courants milliards de USD
États-Unis PIB aux prix du marché Consommation privée Consommation publique Formation brute de capital fixe Demande intérieure finale Variation des stocks¹ Demande intérieure totale Exportations de biens et services Importations de biens et services Exportations nettes¹ Pour mémoire Déflateur du PIB Indice des prix à la consommation Déflateur sous-jacent de la consommation privée² Taux de chômage (% de la population active) Taux d'épargne nette des ménages (% du revenu disponible) Solde financier des administrations publiques (% du PIB) Dette brute des administrations publiques (% du PIB) Balance des opérations courantes (% du PIB)
2020
2021
2022
2023
Pourcentage de variation, en volume (prix de 2012)
20 527.2 13 913.5 2 869.4 4 281.7
2.3 2.2 2.0 3.1
-3.4 -3.8 2.0 -1.5
5.6 8.0 1.5 6.4
3.7 3.8 2.6 3.8
2.4 2.4 1.9 3.6
21 064.6 58.7
2.4 0.1
-2.5 -0.5
6.7 0.0
3.7 0.4
2.6 0.0
21 123.3 2 533.5 3 129.7 - 596.2
2.4 -0.1 1.2 -0.2
-3.0 -13.6 -8.9 -0.3
6.8 3.8 13.4 -1.4
4.1 3.4 6.0 -0.5
2.6 3.5 4.1 -0.2
_ _ _ _
1.8 1.5 1.7 3.7
1.2 1.2 1.4 8.1
4.0 3.9 3.3 5.4
3.7 4.4 3.9 3.8
2.4 2.5 2.5 3.4
_
7.6
16.6
12.5
9.0
8.2
_ _ _
-6.4 -15.4 -12.5 -7.2 -5.5 108.5 133.9 131.2 131.3 132.1 -2.2 -2.9 -3.6 -3.8 -3.9
1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Indice des prix liés aux dépenses de consommation des ménages hors alimentation et énergie. Source: Base de données des Perspectives économiques de l'OCDE, n° 110.
StatLink 2 https://stat.link/9h2q0g
États-Unis 2 La politique monétaire va se normaliser progressivement
La reprise économique va se poursuivre En volume
% 6
Glissement annuel en % 18
Taux d'intérêt à long terme
Consommation privée
Taux d'intérêt à court terme
15
PIB
5
12
Investissement fixe non résidentiel
9
4
6 3
3
0 2
-3 -6
1
-9 0
2007
2009
2011
2013
2015
2017
2019
2021
2023
0
0
2015
2017
2019
2021
2023
-12
Source : Base de données des Perspectives économiques de l’OCDE, n° 110. StatLink 2 https://stat.link/6t3dhn
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
101 la population totale qui est complètement vaccinée continue d’augmenter régulièrement, mais aux alentours de 60 %, elle est inférieure aux taux de vaccination observés dans la plupart des autres pays de l’OCDE. Le redressement du marché du travail se poursuit, même si le ratio emploi/population demeure inférieur de plus de 2 points de pourcentage à son niveau d’avant la pandémie. L’inflation s’est envolée, les composantes liées aux véhicules automobiles et à l’énergie enregistrant une croissance particulièrement forte. On observe également des signes annonciateurs de tensions inflationnistes dues à la hausse des loyers des logements et à des tensions salariales dans certains secteurs. Des augmentations notables des salaires ont été constatées dans le secteur des loisirs, de l’hébergement et de la restauration, ainsi que dans celui du transport et de l’entreposage. Cela tient en partie à des pénuries de main-d’œuvre, le taux d’emplois vacants ayant augmenté dans les deux secteurs au cours des derniers mois. Malgré tout, les mesures de l’inflation tendancielle, comme celle calculée par moyenne tronquée à partir du déflateur de la consommation des ménages, sont bien inférieures à l’inflation globale. Les anticipations d’inflation à long terme, qu’elles soient tirées d’enquêtes auprès des ménages ou des marchés financiers, semblent également n’avoir augmenté que modestement.
Les aides budgétaires liées à la pandémie ont été démantelées Les mesures budgétaires liées à la pandémie, annoncées en 2020 et au début de 2021, ont maintenant expiré dans une large mesure. Néanmoins, les mesures antérieures relatives aux chèques de relance, aux allocations de chômage complémentaires et à l’élargissement de la couverture de certaines prestations ont débouché sur une accumulation d’épargne considérable, qui continuera à soutenir la reprise économique. Le taux d’épargne des ménages a augmenté d’environ 9 points de pourcentage en 2020 et demeurait en 2021 nettement supérieur à son niveau d’avant la pandémie. La mise en œuvre des plans de dépenses publiques à long terme liés aux infrastructures matérielles commencera probablement l’année prochaine, de nouveaux financements étant affectés aux réseaux de transport, à la mise à niveau des réseaux à haut débit et à l’amélioration des réseaux de distribution d’électricité et d’eau. Il a également été proposé de consacrer des dépenses publiques supplémentaires à l’éducation, aux soins de santé, aux aides axées sur l’accueil des jeunes enfants et aux mesures de réduction des émissions de carbone au cours de la décennie à venir. Ces initiatives ne devraient toutefois apporter qu’un soutien modeste à la croissance économique durant la période considérée, étant donné qu’elles devraient être financées en grande partie par de nouvelles mesures fiscales. Globalement, on pose l’hypothèse que l’adoption de ces plans de dépenses à long terme se traduira par un surcroît de dépenses nettes représentant environ 0.3 point de PIB en 2022 comme en 2023. La politique monétaire continue d’apporter un soutien considérable à la reprise économique, qui repose à la fois sur le taux cible des fonds fédéraux proche de zéro et sur les achats par la banque centrale de titres du Trésor et de titres adossés à des créances hypothécaires émis par des organismes parapublics. Les autorités monétaires vont maintenant réduire leurs achats mensuels d’actifs, des progrès considérables ayant été accomplis à la fois pour ce qui est de ramener l’économie au niveau d’emploi maximum et l’inflation au-dessus de 2 %. On s’attend à ce que les achats d’actifs diminuent de façon progressive et prévisible au cours des mois qui viennent. Ce processus marquera un ralentissement du rythme auquel la banque centrale accentue l’orientation accommodante de sa politique monétaire. Le Comité de politique monétaire de la Réserve fédérale (FOMC, Federal Open Market Committee) a souligné que la décision de réduire ses achats d’actifs était distincte de la décision qui serait éventuellement prise de revoir à la hausse la fourchette retenue comme objectif pour le taux des fonds fédéraux, qui est actuellement de 0-¼ pour cent.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
102
La reprise économique va se poursuivre La croissance du PIB réel devrait se raffermir jusqu’à la fin de 2021 et au début de 2022. L’amélioration récente de la situation sanitaire favorisera une hausse de la consommation de services et du taux d’activité durant cette période. La disparition complète des perturbations d’approvisionnement prendra sans doute un certain temps, mais à terme, elle conduira à un raffermissement de la consommation de biens des ménages et permettra aux entreprises de reconstituer leurs stocks. Cela s’accompagnera d’un redressement de la croissance des échanges. À mesure que le resserrement du marché du travail s’accentuera, les tensions salariales généralisées s’intensifieront. L’inflation devrait refluer quelque peu par rapport à son niveau actuel élevé, une résorption des ruptures d’approvisionnement liées aux véhicules automobiles et à l’énergie atténuant les tensions sur les prix de ces composantes. Cependant, la progression des salaires, conjuguée aux augmentations récentes des loyers des logements et des tarifs du transport maritime, contribuera à maintenir la hausse des prix à la consommation nettement au-dessus de 2 %. Aussi peut-on s’attendre à ce que la Réserve fédérale commence à relever le taux cible des fonds fédéraux à la mi-2022, puis annonce de nouvelles hausses jusqu’à atteindre une fourchette de 1.5-1.75 % d’ici à la fin de 2023. Un des risques de divergence à la hausse par rapport aux projections réside dans l’ampleur de l’épargne accumulée par les ménages, qui pourrait alimenter un rebond de la consommation plus vigoureux que prévu. À l’inverse, l’inflation pourrait continuer de surprendre par sa vigueur, et un désancrage des anticipations d’inflation à long terme pourrait entraîner un resserrement des conditions monétaires et financières à partir du début de 2022, ce qui freinerait la reprise. Une nouvelle résurgence de l’épidémie de COVID-19 pesant sur l’activité économique constitue un autre risque à la baisse, sachant que les États fédérés caractérisés par des taux de vaccination relativement bas seraient à cet égard particulièrement exposés.
Les nouveaux plans de dépenses en infrastructures devraient s’accompagner d’une structure de gouvernance solide Un renforcement des investissements publics dans les infrastructures pourrait améliorer les perspectives de l’économie et le bien-être de la population des États-Unis. Néanmoins, il sera impératif de sélectionner les projets d’infrastructure de façon efficiente, en procédant à des analyses coûts-avantages minutieuses qui tiennent compte des retombées inter-juridictionnelles des différents projets et des évolutions structurelles ayant eu lieu depuis le début de la pandémie, comme le développement du télétravail. Les priorités en matière d’infrastructures devront en outre être soigneusement alignées sur les plans d’action pour l’environnement et le climat. Pour trouver le chemin qui leur permettra de parvenir à la neutralité en matière de gaz à effet de serre d’ici à 2050, les États-Unis devront accroître la part des sources d’énergie renouvelables dans leur production d’électricité. La réduction spectaculaire des coûts de production de l’énergie éolienne et solaire est à l’origine d’une expansion significative de ces secteurs. Néanmoins, il faut continuer d’investir pour mettre en place des raccordements adéquats aux réseaux d’électricité et des capacités de stockage d’énergie suffisantes (compte tenu de la nature intermittente de ces sources d’énergie renouvelables). De manière plus générale, une tarification améliorée des externalités environnementales favoriserait davantage la réduction des émissions.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021