|1
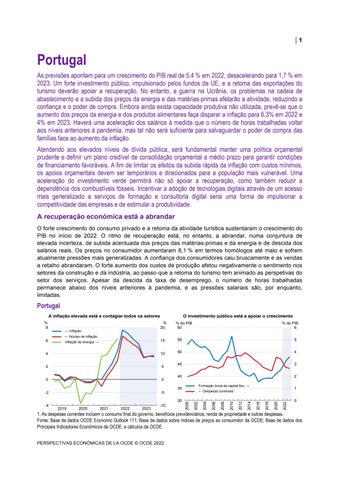
Portugal As previsões apontam para um crescimento do PIB real de 5,4 % em 2022, desacelerando para 1,7 % em 2023. Um forte investimento público, impulsionado pelos fundos da UE, e a retoma das exportações do turismo deverão apoiar a recuperação. No entanto, a guerra na Ucrânia, os problemas na cadeia de abastecimento e a subida dos preços da energia e das matérias-primas afetarão a atividade, reduzindo a confiança e o poder de compra. Embora ainda exista capacidade produtiva não utilizada, prevê-se que o aumento dos preços da energia e dos produtos alimentares faça disparar a inflação para 6,3% em 2022 e 4% em 2023. Haverá uma aceleração dos salários à medida que o número de horas trabalhadas voltar aos níveis anteriores à pandemia, mas tal não será suficiente para salvaguardar o poder de compra das famílias face ao aumento da inflação. Atendendo aos elevados níveis de dívida pública, será fundamental manter uma política orçamental prudente e definir um plano credível de consolidação orçamental a médio prazo para garantir condições de financiamento favoráveis. A fim de limitar os efeitos da subida rápida da inflação com custos mínimos, os apoios orçamentais devem ser temporários e direcionados para a população mais vulnerável. Uma aceleração do investimento verde permitirá não só apoiar a recuperação, como também reduzir a dependência dos combustíveis fósseis. Incentivar a adoção de tecnologias digitais através de um acesso mais generalizado a serviços de formação e consultoria digital seria uma forma de impulsionar a competitividade das empresas e de estimular a produtividade. A recuperação económica está a abrandar O forte crescimento do consumo privado e a retoma da atividade turística sustentaram o crescimento do PIB no início de 2022. O ritmo de recuperação está, no entanto, a abrandar, numa conjuntura de elevada incerteza, de subida acentuada dos preços das matérias-primas e da energia e de descida dos salários reais. Os preços no consumidor aumentaram 8,1 % em termos homólogos até maio e sofrem atualmente pressões mais generalizadas. A confiança dos consumidores caiu bruscamente e as vendas a retalho abrandaram. O forte aumento dos custos de produção afetou negativamente o sentimento nos setores da construção e da indústria, ao passo que a retoma do turismo tem animado as perspetivas do setor dos serviços. Apesar da descida da taxa de desemprego, o número de horas trabalhadas permanece abaixo dos níveis anteriores à pandemia, e as pressões salariais são, por enquanto, limitadas.
Portugal A inflação elevada está a contagiar todos os setores % 8
O investimento público está a apoiar o crescimento % 20
← Inflação ← Núcleo de inflação
% do PIB 60
% do PIB 6
15
55
5
4
10
50
4
2
5
45
3
0
0
40
2
-2
-5
2022
2020
2018
2016
-10
2014
2023
2012
2022
2010
2021
2008
2020
2006
2019
1
← Despesas correntes¹
2004
30 -4
Formação bruta de capital fixo →
35
2002
Inflação de energia →
2000
6
0
1. As despesas correntes incluem o consumo final do governo, benefícios previdenciários, renda de propriedade e outras despesas. Fonte: Base de dados OCDE Economic Outlook 111; Base de dados sobre índices de preços ao consumidor da OCDE; Base de dados dos Principais Indicadores Económicos da OCDE; e cálculos da OCDE. PERSPECTIVAS ECONÓMICAS DE LA OCDE © OCDE 2022
2|
Portugal: procura, produção e preços 2018
Portugal PIB a preços de mercado
2019
Preços correntes, em EUR bilhões
2020
2021
2022
2023
Variação percentual, volume (preços de 2016)
Consumo privado Consumo das administrações públicas Formação bruta de capital fixo
205.2 131.9 34.8 36.0
2.7 3.3 2.1 5.4
-8.4 -7.1 0.4 -2.7
4.9 4.5 4.1 6.5
5.4 3.6 1.3 7.7
1.7 0.5 0.9 5.1
Procura interna final Constituição de existências¹
202.7 1.6
3.4 -0.3
-5.0 -0.6
4.8 0.2
4.0 -0.1
1.5 0.0
204.2 89.1 88.2 0.9
3.1 4.1 4.9 -0.4
-5.5 -18.6 -12.1 -2.9
5.0 13.1 13.1 -0.3
4.0 13.2 9.3 1.3
1.5 3.2 2.6 0.2
1.7 0.3 0.4 6.6 -2.2
1.9 -0.1 -0.2 7.0 3.3
0.7 0.9 0.2 6.6 1.3
3.7 6.3 5.3 5.8 -0.9
2.9 4.0 3.9 5.7 0.4
Procura interna total Exportação de bens e serviços Importação de bens e serviços Exportações líquidas¹ Por memória Deflator do PIB Índice harmonizado de preços no consumidor (IHPC) IHPC, excluindo alimentares e energéticos² Taxa de desemprego (% da população ativa) Rácio de poupança líquida das famílias (% do rendimento disponível) Saldo financeiro das administrações públicas³ (% do PIB) Dívida bruta das administrações públicas (% do PIB) Dívida bruta das administrações públicas, definição de Maastricht (% do PIB) Saldo da balança corrente (% do PIB)
_ _ _ _ _ _ _ _ _
0.1 -5.8 -2.8 -1.5 -1.1 136.1 157.6 145.6 138.1 134.9 116.6 135.2 127.4 120.0 116.7 0.4
-1.1
-1.1
-2.2
-2.8
1. Contribuição para variações no PIB real, valor atual na primeira coluna. 2. Harmonised index of consumer prices excluding food, energy, alcohol and tobacco. 3. Based on national accounts definition. 4. A definição de Maastricht para a dívida da administração pública inclui apenas empréstimos, títulos de dívida e depósitos em moeda, com dívida pelo valor de face e não pelo valor de mercado. Fonte: Base de dados Perspectivas Económicas da OCDE, n° 111.
Embora Portugal tenha escassas relações comerciais diretas com a Rússia e a Ucrânia, a guerra está a perpetuar a subida dos preços da energia e dos produtos alimentares, além de aumentar a incerteza e afetar a atividade económica. Os diferenciais das taxas de rendibilidade das obrigações de dívida pública aumentaram cerca de 150 pontos base desde o início do mês de Janeiro. As medidas destinadas a atenuar os efeitos da subida dos custos da energia têm um impacto orçamental líquido de 1 100 milhões de EUR (0,5 % do PIB) em 2022. Estima-se que a redução dos preços dos combustíveis, através da descida temporária do imposto sobre os produtos petrolíferos e energéticos (ISP), da suspensão da atualização da taxa de carbono e do aumento dos subsídios através do programma Autovoucher, terá um custo de 780 milhões de EUR. Estão ainda previstos 450 milhões de EUR em apoios às empresas e 105 milhões de EUR em prestações sociais para refugiados e famílias vulneráveis.
As políticas continuarão a apoiar a economia em 2022, impulsionadas pelos fundos da UE A política orçamental deverá manter-se favorável em 2022. Apesar do alívio das medidas relacionadas com a pandemia, que deverão representar 0,8 % do PIB em 2022, prevê-se que a despesa dos fundos do programa «Next Generation EU» passe de zero em 2021 para 1,4 % do PIB em 2022 e 1,8 % em 2023, impulsionando o investimento público. A primeira parcela destas verbas já está totalmente
PERSPECTIVAS ECONÓMICAS DE LA OCDE © OECD 2022
|3 contratualizada, mas existem riscos de atrasos por se tratar de um montante elevado. Prevê-se que a política orçamental se mantenha globalmente neutra em 2023, com a supressão gradual das medidas relacionadas com a pandemia.
A recuperação está a abrandar As previsões apontam para um crescimento do PIB real de 5,4 % em 2022 e de 1,7 % em 2023. A menor procura latente e a elevada inflação pesarão sobre o consumo. O investimento continuará a crescer de forma sólida, apoiado pela despesa pública, impulsionada, por sua vez, pelos fundos da UE. As exportações do turismo devem continuar a recuperar. Embora ainda exista capacidade produtiva não utilizada, a inflação deverá aumentar para 6,3 % em 2022, antes de abrandar para 4 % em 2023, com o ligeiro alívio dos preços da energia e dos produtos alimentares. O aumento do emprego e do número de horas trabalhadas deverá induzir um crescimento dos salários, conquanto a elevada inflação deva baixar os salários reais. Graças ao forte crescimento nominal do PIB, a dívida pública (definição de Maastricht) descerá para 117 % do PIB em 2023. Entre os riscos para a recuperação contam-se os atrasos na aplicação dos fundos da UE ou a sua erosão em termos reais devido à subida da inflação e das taxas de juro, o que poderá reduzir o crédito bancário e limitar gradualmente a capacidade de despesa do Governo. A retoma do turismo poderá ser mais forte do que o previsto. Por outro lado, o nível dos preços do petróleo, acima do esperado, poderá afetar a procura de viagens internacionais.
As políticas podem apoiar o crescimento sustentável O apoio orçamental temporário perante os elevados preços da energia deveria beneficiar as famílias e as empresas mais afetadas. Por exemplo, as reduções dos impostos sobre os combustíveis deveriam ser substituídas por apoios financeiros sujeitos a prova de recursos. O aumento da quota de energias renováveis no cabaz energético, combinado com a redução da procura de energia, permitiria apoiar a segurança energética e alcançar a neutralidade carbónica. Um desenvolvimento mais rápido dos transportes públicos, soluções de transporte partilhado e infraestruturas para veículos elétricos contribuiriam para apoiar o investimento e diminuir a dependência dos combustíveis fósseis. A fim de reduzir a procura de energia, seria importante intensificar o apoio técnico e financeiro às famílias de baixo rendimento e às empresas vulneráveis (mas viáveis), nomeadamente na área do isolamento dos edifícios. Os incentivos à adoção de tecnologias digitais, por exemplo, através de um acesso mais generalizado a serviços de formação e consultoria, podem aumentar a produtividade. A manutenção do compromisso de prudência orçamental do Governo deverá ajudar a tranquilizar os mercados financeiros e a limitar o aumento dos custos do crédito decorrente da normalização progressiva da política monetária da área do euro. Uma estratégia de consolidação orçamental a médio prazo transparente e credível contribuirá ainda para reforçar a credibilidade externa.
PERSPECTIVAS ECONÓMICAS DE LA OCDE © OCDE 2022