|1
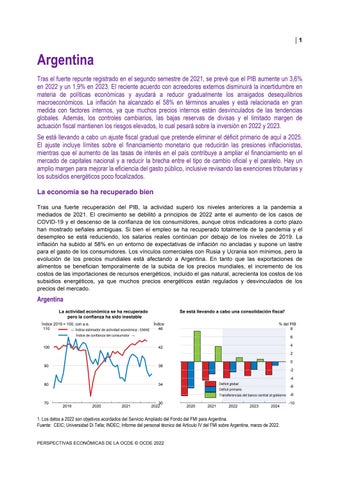
Argentina Tras el fuerte repunte registrado en el segundo semestre de 2021, se prevé que el PIB aumente un 3,6% en 2022 y un 1,9% en 2023. El reciente acuerdo con acreedores externos disminuirá la incertidumbre en materia de políticas económicas y ayudará a reducir gradualmente los arraigados desequilibrios macroeconómicos. La inflación ha alcanzado el 58% en términos anuales y está relacionada en gran medida con factores internos, ya que muchos precios internos están desvinculados de las tendencias globales. Además, los controles cambiarios, las bajas reservas de divisas y el limitado margen de actuación fiscal mantienen los riesgos elevados, lo cual pesará sobre la inversión en 2022 y 2023. Se está llevando a cabo un ajuste fiscal gradual que pretende eliminar el déficit primario de aquí a 2025. El ajuste incluye límites sobre el financiamiento monetario que reducirán las presiones inflacionistas, mientras que el aumento de las tasas de interés en el país contribuye a ampliar el financiamiento en el mercado de capitales nacional y a reducir la brecha entre el tipo de cambio oficial y el paralelo. Hay un amplio margen para mejorar la eficiencia del gasto público, inclusive revisando las exenciones tributarias y los subsidios energéticos poco focalizados. La economía se ha recuperado bien Tras una fuerte recuperación del PIB, la actividad superó los niveles anteriores a la pandemia a mediados de 2021. El crecimiento se debilitó a principios de 2022 ante el aumento de los casos de COVID-19 y el descenso de la confianza de los consumidores, aunque otros indicadores a corto plazo han mostrado señales ambiguas. Si bien el empleo se ha recuperado totalmente de la pandemia y el desempleo se está reduciendo, los salarios reales continúan por debajo de los niveles de 2019. La inflación ha subido al 58% en un entorno de expectativas de inflación no ancladas y supone un lastre para el gasto de los consumidores. Los vínculos comerciales con Rusia y Ucrania son mínimos, pero la evolución de los precios mundiales está afectando a Argentina. En tanto que las exportaciones de alimentos se benefician temporalmente de la subida de los precios mundiales, el incremento de los costos de las importaciones de recursos energéticos, incluido el gas natural, acrecienta los costos de los subsidios energéticos, ya que muchos precios energéticos están regulados y desvinculados de los precios del mercado.
Argentina La actividad económica se ha recuperado pero la confianza ha sido inestable
Se está llevando a cabo una consolidación fiscal¹
Índice 2019 = 100, con a.e. Índice 110 46 ← Índice estimador de actividad económica - EMAE
% del PIB 8
Índice de confianza del consumidor →
100
6 4
42
2 90
38
80
34
0 -2 -4 Déficit global
-6
Déficit primario Transferencias del banco central al gobierno
70
2019
2020
2021
30 2022
0
2020
2021
2022
2023
2024
1. Los datos a 2022 son objetivos acordados del Servicio Ampliado del Fondo del FMI para Argentina. Fuente: CEIC; Universidad Di Tella; INDEC; Informe del personal técnico del Artículo IV del FMI sobre Argentina, marzo de 2022. PERSPECTIVAS ECONÓMICAS DE LA OCDE © OCDE 2022
-8 -10
2|
Argentina: Demanda, producción y precios 2018
Argentina PIB a precios de mercado
2019
Precios corrientes, en ARS mil millones
2020
2021
2022
2023
Percentage changes, volume (precios de 2004)
14 744.8 10 243.2 2 330.4 2 248.7
-2.0 -7.3 -1.2 -15.9
-9.9 -13.8 -3.3 -12.9
10.3 10.2 7.8 32.9
3.6 4.1 3.6 4.5
1.9 2.1 -0.4 1.8
Demanda interna total Exportaciones de bienes y servicios Importaciones de bienes y servicios Exportaciones netas¹
14 822.4 200.9 15 023.4 2 128.7 2 407.2 - 278.6
-7.7 -0.7 -8.7 9.1 -19.0 4.4
-12.2 1.8 -10.1 -17.3 -17.9 -0.5
12.9 0.4 13.0 9.0 21.5 -1.4
4.1 0.3 4.2 7.4 9.8 -0.1
1.6 0.0 1.7 4.1 2.9 0.2
Partidas de informe Deflactor del PIB Índice de precios al consumidor Saldo por cuenta corriente (% del PIB)
_ _ _
50.9 54.4 -0.6
39.9 40.4 0.7
54.1 48.8 1.4
51.4 60.1 1.0
43.1 50.6 1.0
Consumo privado Consumo del gobierno Formación bruta de capital fijo Demanda interna final Acumulación de existencias¹
1. Contribución a las variaciones del PIB real, cantidad en la primera columna. Fuente: OCDE, base de datos de Perspectivas Económicas 111.
El endurecimiento gradual de las políticas económicas contribuirá a corregir los desequilibrios macroeconómicos El reciente acuerdo alcanzado con el Fondo Monetario Internacional ha disminuido la incertidumbre sobre las políticas macroeconómicas a corto plazo. El déficit fiscal total decrecerá un 0,5% del PIB en 2022, como parte de un ajuste total equivalente al 2,1% del PIB entre 2022 y 2024. Se prevé que las transferencias del Banco Central al Tesoro disminuyan en un 2,7% del PIB en 2022, lo que limitaría una fuente clave de presiones inflacionistas. El cumplimiento de las metas fiscales depende de que se aminore el gasto del 2,3% del PIB que se destina a subsidios energéticos en el Gran Buenos Aires, donde los precios minoristas regulados que pagan muchos hogares y pequeñas empresas cubren menos de la mitad de los costos. Como los ajustes en la mayoría de los precios regulados han sido inferiores a la inflación, el aumento de los precios de importación del gas natural está elevando el gasto en subsidios. La tasa de interés de la política monetaria se elevó cinco veces a principios de 2022 y previsiblemente se seguirá subiendo para garantizar tasas de interés reales positivas, ya que los mercados financieros nacionales, poco profundos, desempeñarán un papel cada vez más importante en el financiamiento del déficit fiscal. A corto plazo, para garantizar el continuo refinanciamiento de la deuda en moneda nacional será necesario mantener estrictos controles de divisas, con el consiguiente perjuicio que esto supondrá para el crecimiento. La política cambiaria con su régimen de tipo de cambio deslizante se enfrenta a una difícil disyuntiva entre la preservación de la competitividad de las exportaciones para garantizar un superávit comercial continuado y apoyar la acumulación de reservas, y la limitación de las presiones inflacionistas.
El crecimiento se ralentiza a corto plazo en un entorno de riesgos importantes La complicada coyuntura macroeconómica interna limitará las perspectivas de crecimiento a corto plazo al no ser que se lleven a cabo reformas más ambiciosas. La alta inflación afecta significativamente al consumo y a la inversión, y una escalada de la inflación representa un riesgo fundamental, ya que las expectativas carecen de un ancla nominal. Los probables ajustes venideros de los precios administrados PERSPECTIVAS ECONÓMICAS DE LA OCDE © OECD 2022
|3 agravarán las presiones inflacionistas en 2022. Se están llevando a cabo negociaciones salariales en sectores clave, que apuntan a un aumento de las presiones salariales y a ajustes más frecuentes en adelante. El consumo privado se mantendrá moderado durante 2022, antes de acelerarse en 2023, conforme vaya mejorando la confianza en el programa de estabilización macroeconómica. Es probable que la inversión permanezca débil a lo largo de esos dos años, ya que la coyuntura macroeconómica continúa siendo frágil. Las exportaciones se mantendrán sólidas gracias a los altos precios de las materias primas, mientras que las restricciones cambiarias seguirán limitando considerablemente las importaciones. Posibles perturbaciones externas, relativas, por ejemplo, al aumento de los precios y las tasas de interés a nivel mundial, podrían desencadenar un proceso de ajuste desordenado que implicaría una mayor depreciación de la moneda nacional, una espiral de inflación y el incumplimiento de los objetivos fiscales actuales. En el lado positivo, una mayor demanda de exportaciones argentinas podría plasmarse en un mayor crecimiento y la entrada de divisas, reduciendo la presión sobre el tipo de cambio.
La adopción de reformas más ambiciosas podría reducir los riesgos y reforzar el crecimiento Una anticipación del ajuste fiscal, y efectuada principalmente a través de la mejora de la eficiencia del gasto público, rebajaría las tensiones y los desequilibrios macroeconómicos y reduciría los riesgos. Por el contrario, algunos gastos sociales bien focalizados, en particular las transferencias directas a los hogares pobres y vulnerables, deberían salvaguardarse o incluso reforzarse. La ampliación de las bases imponibles, incluso en el impuesto a las ganancias de las personas físicas, y la revisión de los regímenes especiales de impuestos y de pensiones también podrían mejorar los resultados fiscales y aumentar la equidad. Reforzar la competencia interna y externa e impulsar el espíritu empresarial mediante la reducción de las barreras regulatorias y comerciales serían medidas cruciales para aumentar la productividad y la innovación. Las inversiones que se están llevando a cabo en la producción de petróleo y gas elevarán la seguridad energética. Por otra parte, la dependencia de los combustibles fósiles podría reducirse mediante una mayor inversión en fuentes hidroeléctricas, ámbito en el que sólo se utiliza el 20% del potencial de generación, mientras que las energías eólica y solar también presentan un gran potencial en Argentina.
PERSPECTIVAS ECONÓMICAS DE LA OCDE © OCDE 2022