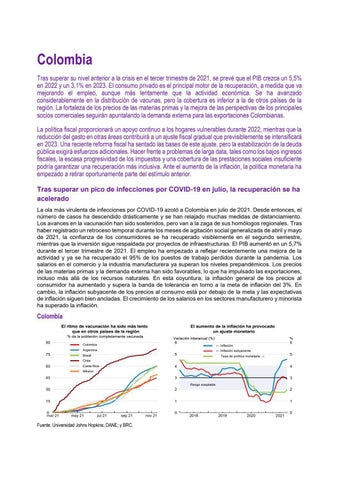
Colombia Tras superar su nivel anterior a la crisis en el tercer trimestre de 2021, se prevé que el PIB crezca un 5,5% en 2022 y un 3,1% en 2023. El consumo privado es el principal motor de la recuperación, a medida que va mejorando el empleo, aunque más lentamente que la actividad económica. Se ha avanzado considerablemente en la distribución de vacunas, pero la cobertura es inferior a la de otros países de la región. La fortaleza de los precios de las materias primas y la mejora de las perspectivas de los principales socios comerciales seguirán apuntalando la demanda externa para las exportaciones Colombianas. La política fiscal proporcionará un apoyo continuo a los hogares vulnerables durante 2022, mientras que la reducción del gasto en otras áreas contribuirá a un ajuste fiscal gradual que previsiblemente se intensificará en 2023. Una reciente reforma fiscal ha sentado las bases de este ajuste, pero la estabilización de la deuda pública exigirá esfuerzos adicionales. Hacer frente a problemas de larga data, tales como los bajos ingresos fiscales, la escasa progresividad de los impuestos y una cobertura de las prestaciones sociales insuficiente podría garantizar una recuperación más inclusiva. Ante el aumento de la inflación, la política monetaria ha empezado a retirar oportunamente parte del estímulo anterior. Tras superar un pico de infecciones por COVID-19 en julio, la recuperación se ha acelerado La ola más virulenta de infecciones por COVID-19 azotó a Colombia en julio de 2021. Desde entonces, el número de casos ha descendido drásticamente y se han relajado muchas medidas de distanciamiento. Los avances en la vacunación han sido sostenidos, pero van a la zaga de sus homólogos regionales. Tras haber registrado un retroceso temporal durante los meses de agitación social generalizada de abril y mayo de 2021, la confianza de los consumidores se ha recuperado visiblemente en el segundo semestre, mientras que la inversión sigue respaldada por proyectos de infraestructuras. El PIB aumentó en un 5,7% durante el tercer trimestre de 2021. El empleo ha empezado a reflejar recientemente una mejora de la actividad y ya se ha recuperado el 95% de los puestos de trabajo perdidos durante la pandemia. Los salarios en el comercio y la industria manufacturera ya superan los niveles prepandémicos. Los precios de las materias primas y la demanda externa han sido favorables, lo que ha impulsado las exportaciones, incluso más allá de los recursos naturales. En esta coyuntura, la inflación general de los precios al consumidor ha aumentado y supera la banda de tolerancia en torno a la meta de inflación del 3%. En cambio, la inflación subyacente de los precios al consumo está por debajo de la meta y las expectativas de inflación siguen bien ancladas. El crecimiento de los salarios en los sectores manufacturero y minorista ha superado la inflación.
Colombia El ritmo de vacunación ha sido más lento que en otros países de la región
El aumento de la inflación ha provocado un ajuste monetario
% de la población completamente vacunada 90
Variación interanual (%) 6
Colombia Argentina
75
← Inflación subyacente
5
Brasil
% 6
← Inflación
5
Tasa de política monetaria →
Chile
60
4
Costa Rica
4
México
45
3
3 Rango aceptable
30
2
2
15
1
1
0 mar 21
may 21
jul 21
sep 21
Fuente: Universidad Johns Hopkins; DANE; y BRC.
nov 21
0
0
2018
2019
2020
2021
0
Colombia: Demanda, producción y precios 2018
Colombia PIB a precios de mercado Consumo privado Consumo del gobierno Formación bruta de capital fijo Demanda interna final Acumulación de existencias¹ Demanda interna total Exportaciones de bienes y servicios Importaciones de bienes y servicios Exportaciones netas¹ Partidas de informe Deflactor del PIB Índice de precios al consumidor Índice de inflación subyacente² Tasa de desempleo (% de fuerza laboral) Saldo por cuenta corriente (% del PIB)
2019
Precios corrientes, en COP billones
2020
2021
2022
2023
Variación porcentual, volumen (precios de 2015)
987,8 672,9 152,3 209,7 1 034,9 - 0,3 1 034,6 157,1 203,8 - 46,8
3,3 3,9 5,3 3,1 4,0 0,2 4,1 3,1 7,3 -1,0
-6,8 -5,6 3,7 -20,6 -7,1 0,0 -7,2 -18,3 -17,3 0,8
9,5 13,6 13,2 8,3 12,8 0,6 13,0 11,5 27,7 -4,0
5,5 5,6 6,2 4,6 5,5 0,3 6,6 10,9 10,6 -0,8
3,1 3,8 -1,4 6,5 3,4 0,0 3,3 6,9 6,0 -0,3
_ _ _ _ _
4,0 3,5 3,3 10,5 -4,6
1,4 2,5 2,0 15,9 -3,6
7,3 3,5 2,4 13,8 -5,0
6,1 4,6 3,7 11,9 -4,6
3,4 3,3 3,1 10,8 -4,7
1. Contribución a las variaciones del PIB real, cantidad en la primera columna. 2. Índice de precios al consumidor excluyendo alimentos primarios, servicios públicos y combustibles. Fuente: OCDE, base de datos de Perspectivas Económicas 110.
Las políticas de estímulo se están retirando gradualmente La política monetaria ha respondido al aumento de la inflación y ha empezado a retirar parte del considerable estímulo inyectado desde el estallido de la pandemia. Se prevé que esta normalización gradual hacia una política monetaria neutral continúe y que el tipo de interés oficial aumente hasta el 4% en 2023, aunque esta proyección está condicionada a supuestos sujetos a un elevado grado de incertidumbre. Asimismo, a medida que la recuperación se fortalezca en 2022, la política fiscal tendrá que pasar de un apoyo sin precedentes a un ajuste gradual. De conformidad con una reciente reforma fiscal aprobada en septiembre de 2021, las ayudas extraordinarias a los ingresos de los hogares vulnerables se mantendrán durante 2022, mientras que otras áreas de gasto están siendo objeto de un importante ajuste, como la inversión pública y los gastos administrativos. Se ha suspendido un plan que preveía reducir los elevados impuestos sobre la renta de las sociedades. La mejora de los resultados fiscales apuntalará la confianza, pues la deuda pública bruta ha aumentado en 2021 hasta el 62% del PIB, cuando en 2019 se encontraba en el 50%.
El crecimiento seguirá siendo sólido, pero la mejora del mercado laboral se ralentizará Se prevé que el fuerte ritmo actual de la recuperación se relaje en 2022 y 2023. El consumo y la inversión del sector privado serán los principales motores del crecimiento, alentados por el apoyo fiscal a corto plazo y apuntalados por la mejora sostenida de la confianza. La demanda externa, inclusive los precios del petróleo, seguirá siendo favorable, mientras que las condiciones de financiamiento son cada vez menos favorables. Según las previsiones, el mercado laboral se recuperará a un ritmo considerablemente más lento, y los niveles de empleo anteriores a la pandemia no se alcanzarán hasta mediados de 2023. En base de los supuestos actuales, la inflación se situará por encima de la meta del 3% en 2021 y 2022, antes de reconducirse de nuevo hacia la citada meta en 2023. Aparte de que puedan surgir nuevas
variantes del virus, el cumplimiento de los planes fiscales está expuesto a otros riesgos potenciales, ya que una parte significativa del ajuste fiscal planeado deberá ser acometida por el próximo gobierno. Acontecimientos inesperados en los mercados internacionales de capitales, posiblemente relacionados con el cambio de las condiciones financieras en las economías avanzadas, podrían afectar a las inversiones de cartera que entran en el país, que han sido volátiles en el pasado reciente.
Con el fin de subsanar los cuellos de botella estructurales y mejorar la equidad serán necesarias reformas más profundas La pandemia ha agravado los problemas que ya existían en materia de pobreza, desigualdad e informalidad en el mercado laboral, al tiempo que ha interrumpido la educación de muchos niños durante un periodo de hasta 18 meses. Corregir estas secuelas exige un gasto adicional en protección social, sanidad y educación que sólo puede financiarse con ingresos públicos adicionales. Esto ofrece la oportunidad de acometer una reforma de más calado del sistema impositivo y de sus amplias exenciones y tarifas especiales, que en su mayoría favorecen a los más acomodados. También puede aprovecharse para reforzar la sostenibilidad fiscal y garantizar el cumplimiento de la regla fiscal modificada, que ahora contiene un ancla de la deuda. Una revisión profunda del fragmentado sistema de pensiones podría aumentar la cobertura y reducir la pobreza en la tercera edad, mientras que los fragmentados programas de asistencia social podrían fundirse en un entramado de protección social universal, aprovechando los recientes avances en los registros sociales. Mejores incentivos a la creación de empleo formal, junto con medidas para reducir las barreras comerciales y reforzar la competencia, facilitarían los necesarios procesos de reasignación de recursos, fomentando la productividad y la equidad. La deforestación, una de las principales fuentes de emisión de gases de efecto invernadero, podría contenerse dedicando mayores esfuerzos a aplicar la ley y con una ampliación de los registros de tierras rurales.