94
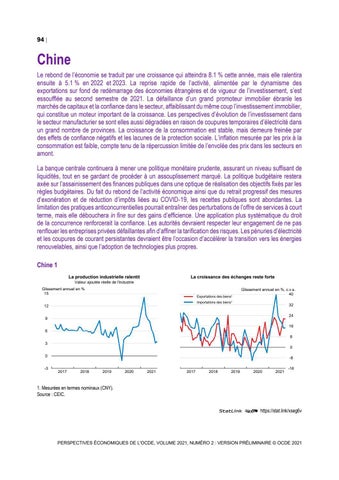
Chine Le rebond de l’économie se traduit par une croissance qui atteindra 8.1 % cette année, mais elle ralentira ensuite à 5.1 % en 2022 et 2023. La reprise rapide de l’activité, alimentée par le dynamisme des exportations sur fond de redémarrage des économies étrangères et de vigueur de l’investissement, s’est essoufflée au second semestre de 2021. La défaillance d’un grand promoteur immobilier ébranle les marchés de capitaux et la confiance dans le secteur, affaiblissant du même coup l’investissement immobilier, qui constitue un moteur important de la croissance. Les perspectives d’évolution de l’investissement dans le secteur manufacturier se sont elles aussi dégradées en raison de coupures temporaires d’électricité dans un grand nombre de provinces. La croissance de la consommation est stable, mais demeure freinée par des effets de confiance négatifs et les lacunes de la protection sociale. L’inflation mesurée par les prix à la consommation est faible, compte tenu de la répercussion limitée de l’envolée des prix dans les secteurs en amont. La banque centrale continuera à mener une politique monétaire prudente, assurant un niveau suffisant de liquidités, tout en se gardant de procéder à un assouplissement marqué. La politique budgétaire restera axée sur l’assainissement des finances publiques dans une optique de réalisation des objectifs fixés par les règles budgétaires. Du fait du rebond de l’activité économique ainsi que du retrait progressif des mesures d’exonération et de réduction d’impôts liées au COVID-19, les recettes publiques sont abondantes. La limitation des pratiques anticoncurrentielles pourrait entraîner des perturbations de l’offre de services à court terme, mais elle débouchera in fine sur des gains d’efficience. Une application plus systématique du droit de la concurrence renforcerait la confiance. Les autorités devraient respecter leur engagement de ne pas renflouer les entreprises privées défaillantes afin d’affiner la tarification des risques. Les pénuries d’électricité et les coupures de courant persistantes devraient être l’occasion d’accélérer la transition vers les énergies renouvelables, ainsi que l’adoption de technologies plus propres. Chine 1 La production industrielle ralentit
La croissance des échanges reste forte
Valeur ajoutée réelle de l'industrie Glissement annuel en % 15
Exportations des biens¹
Glissement annuel en %, c.v.s. 40
Importations des biens¹
12
32 24
9
16 6 8 3
0
0 -3
-8 2017
2018
2019
2020
2021
0
0
2017
2018
2019
2020
2021
-16
1. Mesurées en termes nominaux (CNY). Source : CEIC. StatLink 2 https://stat.link/xseg6v
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
95
Chine : Demande, production et prix 2018 Prix courants trillions de CNY
Chine PIB aux prix du marché Demande intérieure totale Exportations de biens et services Importations de biens et services Exportations nettes¹ Pour mémoire Déflateur du PIB Indice des prix à la consommation Solde financier des administrations publiques² (% du PIB) Balance budgétaire principale³ (% du PIB) Balance des opérations courantes (% du PIB)
2019
2020
2021
2022
2023
Pourcentage de variation, en volume (prix de 2015)
91.9 91.3 17.5 17.0
6.0 5.9 1.5 0.4
2.3 1.9 1.6 -0.8
8.1 6.3 16.7 7.8
5.1 4.8 2.4 0.4
5.1 5.1 5.5 5.3
0.6
0.2
0.4
2.0
0.4
0.3
_ _ _ _ _
1.2 2.9 -3.7 -2.8 0.7
0.7 2.5 -6.9 -3.7 1.9
3.8 0.8 -6.4 -3.1 1.7
1.9 1.7 -6.0 -3.0 1.5
1.4 2.4 -6.1 -3.2 1.5
1. Contributions aux variations du PIB en volume, montant effectif pour la première colonne. 2. Prend en considération les soldes de l’ensemble des quatre comptes budgétaires (compte général, compte de fonds, caisses de sécurité sociale et comptes des entreprises publiques). 3. Le solde budgétaire global est le solde officiel défini comme la différence entre les recettes et les dépenses. Les recettes comprennent : les recettes du budget général, les recettes du fonds central de stabilisation et l’ajustement budgétaire infranational. Les dépenses comprennent : les dépenses du budget général, le renflouement du fonds central de stabilisation et le remboursement du principal de la dette infranationale. Source: Base de données des Perspectives économiques de l'OCDE, n° 110.
StatLink 2 https://stat.link/gzr04c
Le nombre de cas de COVID-19 est relativement faible, mais la réouverture des frontières n’est pas à l’ordre du jour Des mesures strictes sont toujours appliquées pour garder le contrôle de la circulation du virus, et les vagues sporadiques de contamination sont éliminées au moyen de confinements locaux rigoureux, de dépistages de masse et de mesures d’isolement généralisées. Les objectifs de vaccination ont été atteints
Chine 2 La hausse des prix des logements se modère¹
Les activités bancaires parallèles diminuent rapidement
Glissement annuel en % Ensemble 40
Glissement annuel en % 20
Pékin, Shanghai, Guangzhou et Shenzhen
35
1er rang
30
15
2ème rang 3ème rang
25
10
4ème rang
20
5
15 0
10 5
-5
0
-10
-10
Concours bancaires
-5 2011
2013
2015
2017
2019
2021
0
0
Principales composantes du secteur bancaire parallèle²
2017
2018
2019
2020
2021
-15
1. On compte en Chine 17 villes de premier rang, 22 villes de deuxième rang, 21 villes de troisième rang et 10 villes de quatrième rang. 2. Les principales composantes des activités bancaires parallèles correspondent aux prêts pour compte de tiers, aux prêts de sociétés fiduciaires et aux acceptations bancaires non décotées. Source : CEIC. Stat https://stat.link/vpo29w PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
96 et à la fin d’octobre, près de 80 % de la population avaient été vaccinés. Un nouveau centre d’isolement de grande envergure destiné aux voyageurs arrivant de l’étranger est en cours de construction dans la province du Guangdong. La politique de tolérance zéro est cependant de plus en plus remise en question, compte tenu de la prépondérance de variants plus contagieux du virus et plus difficiles à tracer, et des perturbations des chaînes d’approvisionnement causées par les restrictions. Étant donné la propagation rapide de nouveaux variants et la forte proportion de porteurs asymptomatiques du virus (due en partie à la vaccination), il est peu probable que les contrôles aux frontières permettent d’isoler efficacement le pays du COVID-19 sur le long terme. Au troisième trimestre, la croissance s’est établie à 4.9 % en glissement annuel (0.2 % en glissement trimestriel), après avoir atteint des niveaux très élevés au cours des trimestres précédents. La production industrielle a ralenti en raison de la rigueur des mesures prises par la Chine pour atteindre ses objectifs environnementaux et des coupures d’électricité qui se sont étendues à plus de la moitié des provinces, tandis que la reprise du secteur des services a continué de s’accélérer. Le rebond des économies étrangères se confirmant, la croissance des exportations est restée vigoureuse, même si elle a pâti des fermetures de ports liées au COVID-19. La croissance de l’investissement ralentit, certaines de ces principales composantes, telles que les investissements dans l’immobilier et les infrastructures, s’affaiblissant. La rigueur des règles destinées à freiner l’investissement immobilier (la politique des « trois lignes rouges » fondée sur des ratios financiers, ainsi que le plafonnement des prêts immobiliers par type de banque) et à dégonfler la bulle qui était en cours de formation a conduit à un durcissement des conditions de liquidité pour les sociétés immobilières et même, dans le cas de certaines grandes entreprises, à des défauts de paiement. La consommation s’est redressée de manière plus progressive, mais la forte croissance des ventes en ligne observée dernièrement montre qu’elle monte peu à peu en régime. La répercussion de l’envolée des cours des produits énergétiques et des matières premières importés sur les prix à la consommation est limitée par la structure de la consommation, qui se caractérise par une forte proportion de produits alimentaires et un faible contenu en importations.
La politique monétaire restera neutre et le soutien budgétaire deviendra plus ciblé On pose l’hypothèse que l’orientation de la politique monétaire restera neutre, la banque centrale se gardant de procéder à un assouplissement marqué, mais assurant les apports de liquidités nécessaires. Le taux d’intérêt de référence est resté inchangé depuis plus d’un an et les autres taux sont aussi relativement stables. Des incidents de crédit liés au marché immobilier ont entraîné un durcissement des conditions d’emprunt non seulement pour les entreprises de ce secteur, mais également pour d’autres emprunteurs à haut risque. Cela a conduit à une légère augmentation des taux d’intérêt informels, qui reflètent le risque de crédit des petites entreprises privées. La proportion de biens non vendus ayant atteint son plus haut niveau depuis treize ans, de nombreuses villes ont pris des mesures de relance, comme l’octroi aux primo-accédants à la propriété de subventions forfaitaires ou au mètre carré, l’instauration de réductions d’impôts, ou l’assouplissement des critères d’admissibilité des dossiers d’acquéreurs de logement. Une résolution ordonnée des défauts sur obligations contribuera à affiner la tarification des risques et à éliminer progressivement les garanties implicites. L’endettement des entreprises s’est stabilisé à un niveau très élevé, proche de 160 % du PIB. Il faudrait donc que le processus de désendettement se poursuive. Les structures de financement des collectivités locales, en particulier lorsqu’elles font l’objet de notes de crédit médiocres, auront des difficultés à émettre des obligations d’entreprises à d’autres fins que le financement du service de leur dette existante.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
97 Le soutien apporté à l’activité par la politique budgétaire sera moins important au cours des deux années à venir, la reprise s’avérant solide dans la plupart des secteurs. Certaines mesures d’aide resteront toutefois en place. Ainsi, les moratoires sur la dette sont prolongés au cas par cas, et les entreprises affectées par la crise peuvent reporter leurs pertes pendant huit ans au total. Des taux de cotisation de sécurité sociale inférieurs au taux légal (en matière d’assurance chômage et de couverture des accidents du travail) peuvent être appliqués jusqu’à la fin d’avril 2022, compte tenu du fait que certaines entreprises se redressent plus lentement dans les secteurs et les régions durement touchés. Comme dans le cas des moratoires sur la dette, la prorogation de ces taux de cotisation réduits n’est pas automatique et doit faire l’objet d’une demande.
La croissance retrouve la trajectoire de ralentissement progressif sur laquelle elle s’inscrivait avant la pandémie La croissance chinoise sera forte en 2021, mais retrouvera ensuite la trajectoire de ralentissement progressif qu’elle suivait avant la pandémie. L’investissement en infrastructures se redressera à la faveur de l’accélération de l’émission d’obligations spéciales et de la concentration en début de période de la mise en œuvre de certains projets. Cela compensera en partie la diminution de l’investissement immobilier. Une nouvelle accélération des défaillances d’entreprises améliorera la tarification des risques, mais elle pourrait avoir un impact négatif sur les banques et les sociétés fiduciaires, ainsi que sur d’autres investisseurs privés et institutionnels. Des vagues sporadiques de contamination par le COVID-19 continueront de se produire, freinant la consommation. En tout état de cause, un redressement durable de la consommation ne sera pas possible sans renforcement du filet de protection sociale. L’inflation mesurée par l’indice des prix à la consommation (IPC) augmentera quelque peu, compte tenu de son niveau initial très bas et d’une répercussion partielle de la hausse des prix à la production, mais elle restera inférieure à l’objectif visé. La situation sanitaire représente toujours un risque à la baisse, des vagues sporadiques de contamination par le virus continuant de se produire malgré des taux de vaccination très élevés. L’absence de reconnaissance mutuelle des certificats de vaccination empêche la réouverture des frontières. De nouveaux incidents de crédit et un désendettement désordonné dans un secteur immobilier déjà en difficulté pourraient entraîner la défaillance de petites banques et d’établissements bancaires parallèles. À l’inverse, un assouplissement des mesures prudentielles et une promotion de l’investissement dans l’immobilier pourraient alimenter la bulle et causer des perturbations plus importantes par la suite. Un assouplissement de la réglementation environnementale visant à remédier aux pénuries d’électricité stimulerait la production à court terme, mais compliquerait la réalisation des objectifs environnementaux à long terme. Les différends commerciaux qui opposent la Chine à de nombreux autres pays constituent une source de risques pour les échanges et les chaînes d’approvisionnement, même si de nouvelles exonérations des droits de douane bilatéraux imposés précédemment par les États-Unis pourraient soutenir les exportations.
Mettre la crise à profit pour engager des réformes essentielles Il faudrait saisir l’occasion offerte par la crise liée au COVID-19 pour engager des réformes essentielles afin de renforcer la concurrence, à savoir assouplir les restrictions à l’entrée sur le marché et aux activités des entreprises privées et étrangères, et supprimer progressivement les privilèges des entreprises d’État et autres entités publiques, en particulier les garanties implicites de l’État. Il faudrait démanteler les monopoles administratifs, qui se traduisent essentiellement par la détention de droits exclusifs pour la fourniture de certains biens et services, afin de laisser jouer la concurrence. Une meilleure protection des consommateurs pourrait également stimuler la concurrence. Les autorités devraient instaurer des conditions de concurrence équitables et assurer le respect de la neutralité concurrentielle de manière cohérente et systématique, afin d’éviter les effets d’incertitude et les effets de confiance négatifs que créent PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021
98 les campagnes d’application de la réglementation. L’objectif de croissance actuel tient compte du fait que les réformes pourraient avoir un impact négatif à court terme sur la croissance, et les autorités devraient exploiter la possibilité que cela leur offre de mettre rapidement en œuvre certaines initiatives nécessaires, comme l’investissement dans de nouvelles technologies de décarbonation des processus industriels, qui contribueraient à la réalisation des objectifs climatiques. En outre, les pénuries d’électricité persistantes devraient se traduire par une accélération de la transition vers les énergies renouvelables. Étant donné que la production d’énergies renouvelables est maintenant économiquement viable et que les subventions dont elle fait l’objet sont progressivement supprimées, il conviendrait d’affecter davantage de fonds au soutien de la transition vers la neutralité carbone.
PERSPECTIVES ÉCONOMIQUES DE L'OCDE, VOLUME 2021, NUMÉRO 2 : VERSION PRÉLIMINAIRE © OCDE 2021