SWISS Miles &MoreKreditkarten machen mehr aus Ihren Reisen: Mit jeder Kartenzahlung sammelnSie Meilen, die Sie für Flüge oder Flug-Upgrades einlösenkönnen. Beantragen Siejetzt Ihr Platinum Kartenduo und erhalten Sie einen SWISSGutschein als Startbonus.
SWISSMiles &MoreKreditkartenmachen IhrenReisen: Mitjeder Kartenzahlungsammeln SieMeilen, einlösen können. BeantragenSie jetzt IhrPlatinum alleVorteile Oder unter:
QR-Code scannen und alle Vorteile entdecken. Oderunter: miles-and-more-cards.ch/platinum-card inkl. CHF300.–SWISS Gutschein + 35.000 Meilen
Startbonus1
EDITORIAL
Vom Blindflug zur Strategie
Geldanlage galt lange als eine Domäne versierter Bankspezialisten, die diskret im Hintergrund agieren. Heute genügt ein Wisch auf dem Smartphone, und die globalen Märkte scheinen greifbar nah Doch sind die Finanzmärkte deswegen trivial? Im permanenten Rauschen von SocialMedia-Kanälen, kurzlebigen Hypes und vollmundigen Renditeversprechen drohen die eisernen Grundregeln der Kapitalanlage in Vergessenheit zu geraten Wahre Eigenverantwortung zeigt sich nicht im emotionalen Klick auf den neuesten Trend, sondern im besonnenen Festhalten an einer soliden Strategie. Das Allgemeinwissen in Finanzfragen, gemeinhin als «Financial Literacy» bezeichnet, hat sich in den vergangenen zwei bis drei Jahrzehnten kaum verbessert. In der Schweiz tritt dabei ein eindrückliches Paradoxon zutage: Gemessen an Wohlstand und Sparneigung, gehören wir zur Weltspitze. Bei der Altersvorsorge aber regiert vielerorts das Prinzip Hoffnung – und beim Vermögensaufbau herrscht erstaunlich oft Unkenntnis.
Wer die schleichende Wirkung der Inflation ausblendet oder den Zinseszinseffekt unterschätzt, bezahlt dafür über Jahrzehnte einen hohen, aber kaum sichtbaren Preis. Finanzielle Bildung ist deshalb kein Luxus für Eingeweihte. Sie ist die Grundvoraussetzung dafür, den eigenen Lebensplan mit Weitblick und Eigenverantwortung zu gestalten – und Vermögen wirkungsvoll aufzubauen In diesem Schwerpunkt leuchten wir die wichtigsten Facetten des modernen Anlegens und der eigenverantwortlichen Vorsorge aus. Im exklusiven Interview räumt der Anlageexperte Prof. Erwin Heri mit den Mythen der «mühelosen Rendite» auf und erklärt, warum vereinfachte Ratschläge aus dem Netz oft in die Irre führen (Seite 3). Drei Porträts zeigen, wie Pensionierte die grosse Entscheidung zwischen Rente, Kapital oder einer hybriden Lösung getroffen haben – individuell, nach sorgfältiger Abwägung und ohne simples Patentrezept (Seite 8).
Wir vermitteln praktische Tipps zur Säule 3a, zu ETFs, Nachlassplanung und wagen einen Blick in die Ferne: Emerging Markets locken mit mehr wirtschaftlicher Dynamik – doch wo liegen die echten Chancen (Seite 15)?
Wie ein roter Faden ziehen sich Illustrationen aus der Welt der Spiele durch dieses Special: also Metaphern für Taktik Weitsicht und den klugen Umgang mit Risiken. In diesem Sinne wünsche ich Ihnen stets die richtigen Karten in der Hand.
Jürg Zulliger, verantwortlich für diesen Schwerpunkt
«Die Angst vor Schwankungen führt zum garantierten Verlust»
Erwin Heri beobachtet die Finanzmärkte seit 45 Jahren
Im Gespräch räumt er mit dem Mythos der «einfachen» Geldanlage auf und warnt vor Wissenslücken bei Finanzthemen
Interview:
Jürg Zulliger
Sie sind seit über vier Jahrzehnten im Geschäft Wenn man sich heute die sozialen Medien anschaut, wimmelt es von «Finfluencern», die das schnelle Geld und einfache Strategien versprechen Hat sich die Welt der Geldanlage tatsächlich so radikal vereinfacht?
ERWIN HERI: Ganz offen gesagt: Es frustriert mich ein bisschen. Ich bin in diesem Geschäft nun fast ein halbes Jahrhundert tätig, immer in dieser Hybridrolle als Universitätsprofessor und Praktiker Ich habe mich auch immer dafür eingesetzt, mit allgemein verständlichen Publikationen die Regeln und Gebote der Geldanlage einem breiteren Publikum zugänglich zu machen. Viel hat sich aber nicht geändert
Bestreiten Sie also, dass der Zugang zu Geldanlagen dank Internet und Digitalisierung viel einfacher geworden ist?
Ja Die Herausforderungen und auch die populären Irrtümer über die einfache und «mühelose Rendite» sind immer noch die genau gleichen. Wenn ich mir heute all die Ratschläge und Empfehlungen anschaue, muss ich feststellen: Wir diskutieren immer noch über dieselben Themen, und die Leute machen immer noch exakt dieselben Fehler Was wir heute erleben, ist eine massive Trivialisierung der Geldanlage. Finfluencer erzählen den Leuten oberflächliche Dinge, ohne auf die psychologischen und analytischen Voraussetzungen aufmerksam zu machen, die nötig sind, damit diese Strategien überhaupt funktionieren. Geld anlegen ist nicht schwierig, aber eben auch nicht trivial.
Eine gängige These lautet man müsse nur irgendeinen Welt- oder Aktien-ETF kaufen und könne langfristig mit 7 bis 8 Prozent Rendite rechnen Das klingt doch nach einem soliden Plan, oder?
Geldanlage braucht Disziplin, Verständnis und Langfristigkeit.
Die Botschaft ist an sich nicht falsch, aber sie unterschlägt eine Reihe von Annahmen, die dahinterstehen. Schauen Sie sich einmal die historischen Daten an: Da werden zum Beispiel 6 bis 8 Prozent Rendite für Schweizer Aktien über einen langfristigen Horizont versprochen. Aber das ist lediglich ein akademisches Gedankenexperiment. In der Realität kommt beim Anleger davon oft nur ein Bruchteil an. In den tatsächlichen Portfolios sieht man solche Erträge fast nie.
Wo verschwindet das Geld auf dem Weg vom Markt zum Anleger?
Es sind drei Faktoren: Erstens die Dividenden. Die hohen Renditen der
«Wir diskutieren seit 25 Jahren immer noch die gleichen Fehler.»
Theorie entstehen nur wenn man jede Dividende sofort wieder reinvestiert, wo sie herkommt. Es ist machbar aber viele Anleger konsumieren die Dividenden. Ein Beispiel: Eine Privatperson hat 100000 Franken in Swiss Life investiert. Jeweils im Frühling kommt die Dividende von vielleicht 3000 Franken aufs Konto Just in dem Moment will man die Sommerferien zahlen. Wer die Erträge aber gleich für den Konsum ausgibt, landet bei einer viel tieferen Aktienrendite. Der in diesem Kontext so wichtige Zinseszinseffekt kommt gar nicht erst zum Tragen.
Fortsetzung
Und was sind die weiteren Faktoren?
Zum Beispiel die Inflation. Wenn Sie langfristig investieren, müssen Sie zwingend real denken, sprich: Die Inflation berücksichtigen. Die obigen 6 bis 8 Prozent pro Jahr sind aber nominell! Und drittens die Kosten. Früher waren diese offensichtlich, heute sind sie oft besser versteckt. Wenn Sie 1 oder gar 2 Prozent Kosten pro Jahr haben, fressen diese in einem normalen Marktumfeld oft die gesamte reale Rendite auf Wer nur nominal denkt, fühlt sich reich, aber real steht er nach 25 Jahren oft genau dort, wo er angefangen hat.
Dank ETFs sind die Kosten doch heute so niedrig wie nie zuvor. Ist das nicht die Lösung für das Kostenproblem? Theoretisch und an verschiedenen Orten ja, aber auch hier lauert die Trivialisierungsfalle. Das «ETF-Mäntelchen» wird heute über Dinge gehängt, die mit der ursprünglichen Idee – breit diversifiziert, kostengünstig und einen Index abbildend – nichts mehr zu tun haben. Die Marketingabteilungen haben gemerkt, dass die Welt geradezu nach ETFs schreit. Heute können Sie ETFs kaufen, die beispielsweise zweifach gehebelt in eine einzige Aktie wie Nvidia investieren oder mit komplexen Optionen arbeiten Das hat nichts mehr mit einer soliden Geldanlage zu tun, sondern ist pure Spekulation – im ETF-Mäntelchen
Worauf muss ein Anleger bei der Auswahl eines ETF also konkret achten um nicht in diese Fallen zu tappen?
Man muss das Produktblatt, also das Factsheet, wirklich lesen und verstehen. Es hat viele Elemente, beispielsweise: Ist der ETF thesaurierend oder ausschüttend? Bei einem thesaurierenden Fonds werden die Erträge automatisch wieder angelegt–dasistfürdenlangfristigenVermögensaufbauessenziell,umdenZinseszinseffekt zu nutzen. Aber fragen Sie mal draussenaufderStrasse,was«Thesaurierung»bedeutet.Daswissendiewenigsten.
Viele kaufen einfach das, was die Hausbank empfiehlt oder was ein Finfluencer in einem Video vor die Kamera hält.
Viele Leute haben ja wenig Vorwissen. Ist ein solcher Tipp zum Vornherein schlecht?
Es muss nicht falsch sein Oft ist es aber einfach das Ergebnis einer Vertriebsstrategie eines Produkteanbieters und deckt nicht unbedingt die Bedürfnisse des Anlegers ab Und natürlich hat das im Endeffekt auch damit zu tun, dass heute kaum jemand bereit ist, Geld für eine wirklich unabhängige und neutrale Beratung auszugeben.
Warum fällt es uns Menschen so schwer, die langfristige Wirkung von Inflation und Rendite intuitiv zu begreifen? Viele Leute können nur schwer mit dem Zinseszins umgehen, der hier eine
Rolle spielt. Wir haben ihn zwar alle in der Schule gelernt, aber ihn in das tägliche Denken einzubinden, ist eben etwas anderes. Um das Konzept greifbar zu machen, nutze ich gerne die 72er-Regel. Sie ist ein guter Kompass für jeden Anleger
Wie funktioniert diese Regel genau?
Sie ist ganz einfach: Teilen Sie 72 durch die erwartete Rendite, dann wissen Sie bis wann sich Ihr Kapital verdoppelt Bei 8 Prozent Rendite sind das neun Jahre. Aber die Regel zeigt auch die negative Seite: Teilen Sie 72 durch die Inflationsrate, dann wissen Sie, wann sich die Kaufkraft Ihres Geldes halbiert hat. Bei 2 Prozent wäre das nach 35 Jahren.
Sind 2 Prozent unterstellte Inflation nicht viel zu hoch gegriffen? Aktuell liegt die Teuerung in der Schweiz ja deutlich tiefer fast schon im Bereich des Nullpunkts. Man darf sich von Momentaufnahmen nicht blenden lassen. Ich nehme die 2 Prozent aus der historischen Erfahrung der Schweiz über die letzten 100
Jahre. Ich bin davon überzeugt, dass uns die historische Erfahrung wieder einholen wird. Wenn man die globale Staatsverschuldung und die schwindende Unabhängigkeit der Zentralbanken betrachtet, sind 2 Prozent für die nächsten 20 Jahre eher eine konservative Schätzung. Das Tückische ist: Selbst bei dieser moderaten Rate verliert Ihr Geld nach 36 Jahren die Hälfte seines Wertes. Das ist das «stille Verschwinden» der Kaufkraft. Wer sein Kapital aus Angst vor Marktschwankungen einfach auf dem vermeintlich risikolosen Konto liegen lässt, erleidet keinen fiktiven, sondern einen garantierten realen Verlust
Private Vorsorge wird immer wichtiger. Immer mehr Menschen entscheiden sich bei der Pensionierung für den Kapitalbezug statt für eine lebenslange Rente der Pensionskasse Ist das gelebte Eigenverantwortung oder kollektiver Leichtsinn?
Dieser Trend gibt mir extrem zu denken. Wir sind in einer Situation, in der erstmals mehr Alterskapital aus den Pensionskassen direkt statt als Rente bezogen wird. Die Leute haben beispielsweise plötzlich 500000 Franken oder bis zu einer Million Franken auf dem Tisch –einen Betrag, den sie noch nie zuvor gesehen haben. Aber sie unterschätzen massiv, wie wenig das eigentlich ist, wenn man es auf eine restliche Lebenserwartung von vielleicht 20 oder 25 Jahren verteilt – bei Frauen ist sie ja sogar noch höher
Wo liegt das grösste Risiko?
Erstellen Sie zuerst Ihre persönliche Bilanz. Überlegen Sie sich: Wofür brauche ich das Geld und wann? Teilen Sie Ihr Vermögen für die unterschiedlichen Ansprüche in verschiedene «Töpfe» (Depots) auf. Für kurz- oder mittelfristige Sparziele eher konservativ (Anleihen mit unterschiedlicher Laufzeit). Für spätere Ansprüche wie etwa die Altersvorsorge eher aggressiv (Aktien). Wobei zu Beginn die Säule 3a mit einer hohen (thesaurierenden) Aktienquote das Beste ist.
etwa nach Massgabe der Inflations- bzw. der Zinsdifferenz ab Das heisst also: Der US-Dollar verliert gegenüber dem Schweizer Franken langfristig etwa so viel, wie die Zinsdifferenz betrug. Am Ende landen Sie nach der Umrechnung wieder bei der gleichen Rendite wie in der Schweiz, tragen jedoch das volle Währungsrisiko Für Privatanleger lohnt sich das fast nie.
«Viele kaufen das, was die Hausbank empfiehlt oder ein Finfluencer vor die Kamera hält.»
Bei der mangelnden Finanzkompetenz, der «Financial Literacy». Neulich fragte ein TV-Team Passanten am Bahnhof in Bern, ob sie wissen, was der Rentenumwandlungssatz sei. Kaum jemand konnte die Frage beantworten. Sie stellten die gleiche Frage im Bundeshaus, und einige Parlamentarier konnten die Frage auch nicht beantworten und kennen offensichtlich die Grundbegriffe der Altersvorsorge nicht.
Was wollen Sie mit dieser Kritik sagen?
Wenn nicht einmal Politiker die Grundlagen verstehen, wie sollen es dann die Bürger tun, bei z.B. der Frage nach Rente oder Kapital? Meine kritische Prognose zu dem Thema: Wir werden in 10 bis 20 Jahren massive Probleme bei den Ergänzungsleistungen haben, weil viele ihr Kapital schlicht aufgebraucht haben werden. Und am Ende bezahlt das wieder die Allgemeinheit Das ist unfair gegenüber denen, die sich für die sicherere Rente entschieden haben oder sorgsam mit dem Kapital umgegangen sind.
Wir sind permanent mit vielen Nachrichten konfrontiert, auch schlechten Denken wir an die Angst vor einer Wirtschaftskrise, der Zuspitzung geopolitischer Konflikte oder vor Inflation und steigenden Zinsen. Was ist die Konsequenz aus dieser permanenten Alarmstimmung?
Unsicherheit und Furcht. Und aus dieser Furcht heraus flüchten viele Leute mit ihrem Geld auf das oben bereits thematisierte Konto Leider tauschen sie damit die Angst vor temporären Schwankungen gegen die Gewissheit, ihr Geld langfristig durch die Inflation zu verlieren. Es ist die psychologische Falle unserer Zeit: Man starrt gebannt auf geopolitische Schlagzeilen und übersieht das «stille Verschwinden» des Kapitals über die Jahrzehnte. Wer langfristige Ziele erreichen will, muss diesen Lärm ausblenden. Wahre Eigenverantwortung bedeutet hier, stur an einer vernünftigen Strategie festzuhalten.
Wenn das so klar ist – warum fliessen dennoch dermassen viele Anlagegelder in ausländische Märkte, vorab in die USA?
Für sehr grosse, institutionelle Investoren sieht es anders aus. Denkbar ist für diese Gruppe von Anlegern, dass der Binnenmarkt einfach zu klein und zu wenig liquid ist.
Die Statistik der Privatvermögen in der Schweiz zeigt dass nur eine Minderheit der Haushalte direkt in Aktien investiert ist. Den grössten Aktivposten der Privaten stellen Immobilien dar Halten Sie dies für eine sinnvolle Geldanlage oder Altersvorsorge?
Für mich ist eine selbstbewohnte Immobilie primär eine Konsumentscheidung und eine Form der Altersvorsorge, aber keine klassische Geldanlage Das Problem ist die geradezu dramatische Verschuldung: Die Schweizer sind weltweit Spitzenreiter bei der privaten Hypothekarverschuldung.
Anzeige
Ihr Bauvorhaben.
Oft wird den Versicherten ja gerade von Beratern ein Kapitalbezug nahegelegt – unter anderem wegen tendenziell sinkender Rentenleistungen Auch hier gilt: Anreizstrukturen studieren. Ein Berater verdient nichts an einer lebenslangen Rente, die die Pensionskasse auszahlt Aber wenn der Kunde das Kapital bezieht und es zu ihm bringt, kann er es verwalten und verdient über viele Jahre an den Gebühren. Oft erkennen die Leute erst viele Jahre später, dass sie sich Risiken aufgeladen haben, die sie ungenügend verstehen – eben zum Beispiel die Risiken am Finanzmarkt.
In Ihren Videos vertreten Sie unter anderem die Meinung, dass es sich für viele private Anleger nicht lohnt, Anlagen in Fremdwährungen zu tätigen, insbesondere nicht in Obligationen in Euro oder Dollar Warum sollte man auf die höheren Zinsen im Ausland verzichten? Das ist ein klassischer Denkfehler, eine reine «Rendite-Illusion». Nehmen wir an, Sie erhalten in den USA 5 Prozent Zins auf eine Staatsanleihe und in der Schweiz nur 1 Prozent. Das sieht verlockend aus, aber der Zins ist in den USA nur deshalb höher, weil dort die Inflation und die Inflationserwartung höher sind. Langfristig wertet sich die Währung des Landes mit der höheren Inflation aber in
Viele wiegeln ab und sagen, dem stünde ja ein Sachwert gegenüber –nämlich die aktuell hoch bewerteten Liegenschaften
Das ist im Moment schon richtig. Eine Hypothek ist aber nun einmal eine Schuld wie jede andere, die verzinst werden will. Sollten die Zinsen wieder einmal auf ein historisch übliches Niveau von zwischen 3 und 5 Prozent steigen, hätten viele Hausbesitzer ein grosses Problem. Das haben wir in der Immobilienkrise der 1990er Jahre schmerzhaft erlebt. Immobilien schwanken wie andere Anlagen auch, und sie reagieren zinssensitiv Sie schwanken zwar weniger als Aktien, aber der wesentliche Unterschied liegt darin, dass die Schwankungen nicht täglich sichtbar sind wie bei einem Wertschriftendepot.
Unser Baumanagement. Sie planen eine Teil- oder Gesamtsanierung?
UnserBaumanagement Teil-oderGesamtsanierung?
Die Vorsorgeeinrichtung des Arbeitgebers kann man nicht frei wählen
Wollen Ihre Immobilie oder deren Potential beurteilen lassen? Haben einen Garantiefall oder nicht? Unsere Bauprofis begleiten Sie vom Spatenstich bis zur Bauabrechnung In Gummistiefeln bei Wind und Wetter genauso wie am Schreibtisch
Immobilieoderderen lassen? Habeneinen Garantiefall oder nicht?UnsereBauprofisbegleiten Sie vomSpatenstich bis zurBauabrechnung. In beiWindund Wetter genauso wie am Schreibtisch
Rufen Sie uns an: 044 487 18 10
RufenSie uns an:044 487 18 10
Lassen die Leistungen in der Altersvorsorge nicht zu wünschen übrig? Viele unserer Pensionskassen sind exzellente Asset Manager Der «dritte Beitragszahler», also der Kapitalmarkt, finanziert heute über ein Drittel der Renten. Trotz Tiefzinsphase lag die Rendite in den letzten Jahren im Schnitt bei etwa 3,5 Prozent Ich möchte den Privaten sehen, dem es gelingt, mit seinem Gesamtvermögen bei gleichem Risiko dauerhaft so eine Performance zu erzielen. Unser Vorsorgesystem ist viel besser als sein Ruf
Was raten Sie jemandem, der trotz dieser Unsicherheiten heute mit dem Sparen beginnen möchte?
Zur Person
Erwin Heri gilt in der Schweiz als einer der profiliertesten Brückenbauer zwischen akademischer Finanztheorie und praktischer Vermögensverwaltung. Er ist seit Jahrzehnten Titularprofessor für Finanzmarkttheorie an der Universität Basel und lehrte zudem an verschiedenen internationalen Instituten. Er war in führenden Positionen bei Schweizer Grossunternehmen (Schweizerischer Bankverein, Winterthur-
Versicherungen, Credit Suisse), sowie in beratenden Funktionen bei Schweizer Pensionskassen und Family Offices Heute ist Heri Mitgründer der Video-Plattform Fintool, die sich der Förderung der Finanzkompetenz («Financial Literacy») verschrieben hat Zusammen mit den Fintool-Videos gilt sein Buch «Die acht Gebote der Geldanlage» seit den 1990er Jahren zu den Standardwerken für private Investoren in der Schweiz.
Geldanlage braucht Disziplin, Verständnis und Langfristigkeit.
Bei der Pensionskasse verstehen viele nur Bahnhof
Das Vorsorgebarometer zeigt: Für eine Mehrheit ist die berufliche Vorsorge ein Buch mit sieben Siegeln Von Marius Leutenegger
Versuche, die berufliche Vorsorge (BVG) zu reformieren, werden im Sieben-JahresRhythmus an der Urne abgeschmettert: Die entsprechenden Abstimmungen 2010 2017 und 2024 endeten alle mit der Fortführung des allmählich aus der Zeit fallenden Status quo Doch wusste das Stimmvolk überhaupt, worüber es jeweils zu befinden hatte? Angesichts des aktuellen Vorsorgebarometers beschleicht einen diesbezüglich ein zumindest mulmiges Gefühl. Das Vorsorgebarometer ist eine repräsentative Studie, die Raiffeisen jährlich mit der Zürcher Hochschule für Angewandte Wissenschaften (ZHAW) durchführt.
Bei der zuletzt publizierten Ausgabe 2025 ging es unter anderem um das Wis-
sen rund um die Vorsorge. Die Resultate geben zu denken: Gerade einmal 44 Prozent geben an, sie würden wissen, was der Begriff «Umwandlungssatz» bedeutet. Der Rest ist sich nicht sicher (27 Prozent) oder gibt gleich zu, keine Ahnung zu haben.
Der unbekannte Hauptgewinn
Ob die 44 Prozent, die sich wissend geben, das auch tatsächlich sind? Andere Resultate der Studie lassen tatsächlich darauf schliessen, dass die Sache noch krasser sein könnte, als sie ohnehin schon daherkommt. Nur gerade 38 Prozent der Befragten wissen, dass die Pensionskassen die verwalteten Vorsorge-
gelder anlegen. Die Anlagerenditen werden als der dritte Beitragszahler bezeichnet, neben der versicherten Person und ihrem Arbeitgeber Und das nicht von ungefähr: In den letzten 20 Jahren flossen über 600 Milliarden Franken an Renditen aus den Kapitalmärkten in die Pensionskassenvermögen. Bis zu 40 Prozent des gesamten Alterskapitals stammen aus Anlageerträgen. Die Leute wissen also mehrheitlich schlichtweg nicht, woher ein Grossteil des Geldes kommt, von dem sie im Alter leben.
Ob die eigene Pensionskasse erfolgreich investiert, wäre indirekt dem Pensionskassenausweis zu entnehmen
Aber den schauen sich fast zwei Drittel aller Versicherten nicht an. Jeder und jede vierte Befragte weiss nicht, wie viel Geld er oder sie in der Pensionskasse hat – das erstaunt vor allem angesichts der Tatsache, dass das Pensionskassenguthaben für die meisten den grössten Teil ihres Vermögens darstellt.
Komplett ernüchternd ist, dass letztlich das gesamte 3-Säulen-System von einer deutlichen Mehrheit nicht richtig verstanden zu werden scheint: Diese Mehrheit widerlegt die Behauptung, Pensionskassen seien im Umlageverfahren organisiert, nicht – viele vermuten offenbar, dass die Erwerbstätigen, wie bei der AHV für die Renten der Pensionierten aufkommen. Dass jeder und jede Erwerbstätige für sich selber spart, scheint nicht klar
Meinung statt Wissen
Dass Begriffe wie «Koordinationsabzug», «technischer Zins» oder «Umlageergebnis» nicht von allen erklärt werden kön-
nen – geschenkt. Dass aber die Grundlagen der beruflichen Vorsorge nicht verstanden werden, ist ein Alarmzeichen. Wir gewöhnen uns allmählich daran, dass «Meinung» heute in vielen Lebensbereichen höher gewichtet wird als «Wissen» – aber kluge Entscheide an der Urne lassen sich nur fällen, wenn man letztlich weiss, worum es geht. Mit gutem Willen lässt sich aus den Resultaten des Vorsorgebarometers aber auch etwas Positives herauslesen: Die Leute scheinen ziemlich blind darauf zu vertrauen,
dass mit ihrer Vorsorge alles in Ordnung ist und sie sich nicht darum kümmern müssen. Unberechtigt ist das nicht: Gemäss dem Swisscanto-PensionskassenMonitor per 30 April 2026 befindet sich «der kapitalgewichtete Deckungsgrad der privatrechtlichen Kassen bei 121,2Prozent. Bei den öffentlich-rechtlichen Kassen mit Vollkapitalisierung beträgt der Deckungsgrad neu 114,9 Prozent.» Weil das eine grosse Mehrheit vermutlich nicht versteht, hier noch die Zusammenfassung: Alles paletti!
Pensionskassen: Viele zahlen ein, wenige kennen die Regeln.
«Einfach zugängliche Investments sind gefragt»
Gastbeitrag Wie lässt sich bei zumeist tiefen Sparzinsen mehr aus dem eigenen Geld machen?
Fabio Pellizzari von der Zürcher Kantonalbank erklärt, welche Instrumente sich für den Einstieg ins Anlegen eignen können
Die Börsen erklimmen gerade neue Höchststände, während ein Ende des Tiefzinsumfelds noch nicht in Sicht ist. Wird das Sparerinnen und Sparer jetzt zum Umdenken zwingen?
FABIO PELLIZZARI: Das muss sich zeigen. Grundsätzlich können Wertschriftenanlagen höhere Renditen bieten, als es die Verzinsung auf dem Sparkonto erwarten lässt. Beim Investieren steigt allerdings auch das Verlustrisiko. Im Unterschied zu Einzeltiteln verteilen Anlagefonds dieses Risiko auf eine Vielzahl von Titeln. Wer langfristig investieren möchte, kann in Fonds eine geeignete Lösung finden, um schrittweise Vermögen aufzubauen
Doch die Schweiz zeichnet sich weiterhin durch eine hohe Sparquote aus … Es ist kein Klischee, dass die Schweiz das Land der Sparer ist. Das bedeutet aber auch, dass hierzulande grosses Aufholpotenzial vorhanden ist, wenn sich die Sparerinnen und Sparer ans Investieren gewöhnen Um diesen Einstieg zu erleichtern, sind einfach zugängliche Investments gefragt.
Denken Sie dabei an börsengehandelte Indexfonds, sogenannte ETFs? Diese als günstig und einfach zu handhaben geltenden Anlagen erleben auch in der Schweiz einen Boom Nicht nur Es kommt darauf an, was Anlegerinnen und Anleger erreichen möchten. ETFs sind in der Regel passive Instrumente, die einen Marktindex abbilden. Wer eine Überrendite gegenüber dem Markt anstrebt, setzt eher auf aktive Anlagefonds, die von professionellen Fondsmanagern verwaltet werden Ziel ist es, eine möglichst gute Rendite zu erzielen und den Vergleichsindex zu übertreffen. Das führt in der Regel zu höheren Verwaltungsgebühren.
Und wer vor allem auf den Preis achtet? Wer nach flexiblen, transparenten und günstigen Anlagelösungen sucht, wird nicht nur bei ETFs, sondern auch bei den ebenfalls passiven Indexfonds fündig. Hierzulande gibt es dafür ein breites, nach Schweizer Recht verwaltetes Angebot, das sich bei Profiinvestoren wie Pensionskassen bewährt hat.
Wie erhalten Private hier Zugang?
Unter unserer Fondsmarke Swisscanto bieten wir beispielsweise eine Vielzahl passiver Indexfonds an Diese können auch von Privatanlegern gekauft werden – über praktisch alle traditionellen Anlageklassen und Marktregionen hinweg, mit oder ohne Nachhaltigkeitsaspekt. Anders als ETFs sind Indexfonds nicht laufend, sondern nur einmal täglich handelbar.
Spricht das dann eher für ETFs?
Es gibt Vor- und Nachteile der verschiedenen Produkte; Anleger müssen für sich entscheiden. So sind Zeichnungen und Rücknahmen von Schweizer Fonds und Indexfonds im Gegensatz zu ETFs von der Stempelsteuer befreit. Ist ein ETF etwa in der Schweiz domiziliert, fällt beim Kauf und Verkauf je eine Umsatzabgabe von 0,075 Prozent pro Partei an. Bei ausländischen ETFs, die beispielsweise in Irland oder Luxemburg domiziliert sind, beträgt sie 0,15 Prozent
Wie lässt sich mit ETFs nachhaltig investieren?
Auch nachhaltige Anlagestrategien lassen sich mit ETFs umsetzen. So ermöglichen etwa die vier Swisscanto ESGeneration SDG ETFs einen einfachen Zugang zu Aktien aus den Regionen Schweiz, Europa, USA und Welt –und tragen dabei Nachhaltigkeitsansprüchen Rechnung. Sie stützen sich auf eine eigens von der Zürcher Kantonalbank entwickelte Nachhaltigkeitsmethodik: Im Fokus stehen Unternehmen, die
einen positiven Beitrag zu den Uno-Zielen für nachhaltige Entwicklung leisten können. Zusätzlich gelten Ausschlusskriterien, um Unternehmen mit bestimmten ESG-Risiken aus den Portfolios zu entfernen.
QR-Code scannen und mehr über Swisscanto-ETFs erfahren.
pro Partei. Diese Kosten sind einem allfälligen Preisvorteil von ETFs gegenüber anderen Fonds gegenüberzustellen. Als Leiter Index Solutions im Asset Management sind Sie hier besonders nahe am Thema: Mit der Marke Swisscanto und mehr als 200 Milliarden Franken an Vermögen in Indexlösungen verfügt die Zürcher Kantonalbank über das zweitgrösste Angebot in der Schweiz Wo liegen die Wachstumsschwerpunkte Ihres Teams?
Swisscanto hat sich insbesondere im Geschäft mit preiswerten und im Hinblick auf ausländische Quellensteuern optimierten Schweizer Indexfonds für Institutionelle etabliert. In diesem Segment sehen wir weiteres solides Wachstumspotenzial. Mit den nachhaltigen ESGeneration-Aktien-ETFs haben wir einen wichtigen ersten Schritt in Richtung konventionelle Anlageklassen und private Anleger gemacht. Diesen Weg wollen wir nun konsequent weitergehen Und natürlich bleibt unsere bewährte Palette an Edelmetall-ETFs ein Pfeiler unseres Angebots.
Mit aktuell rund 17 Milliarden Franken Vermögen hat das Flaggschiff dieses Angebots, der Swisscanto Gold ETF, von der Unsicherheit an den
Finanzmärkten und vom Goldboom profitiert Wie nutzen Sie dieses Momentum?
Mit dem Swisscanto Gold ETF lancierte die Zürcher Kantonalbank vor rund 20 Jahren das erste Produkt dieser Art in Europa. Diese Pionierleistung und die strategische Akquisition weiterer Edelmetall-ETFs haben sich seither als richtig erwiesen. Insbesondere der Gold-ETF ist heute ein bewährter Bestandteil zahlreicher Portfolios professioneller und institutioneller Investoren. Wir ruhen uns jedoch nicht auf diesen Lorbeeren aus. So haben wir mit dem Gold Smart Sourcing & Traceable Fund einen Indexfonds entwickelt, mit dem Institutionelle in Gold investieren können, das verantwortungsvoll geschürft wurde und dessen Herkunft nachvollziehbar ist Dieses Instrument bietet sich nun für weitere Anwendungen an.
Die Zürcher Kantonalbank ist hingegen relativ spät in das Geschäft mit Aktien-ETFs eingestiegen: 2025 lancierte sie die von Ihnen erwähnten ESGeneration-ETFs. Diese investieren in die Märkte Schweiz Europa USA und Welt und sollen hohen Nachhaltigkeitsansprüchen genügen. Wie sind die Anlagelösungen im Markt aufgenommen worden?
Wir sind mit dem Start unserer ESGeneration-ETFs sehr zufrieden. Seit der Lancierung ist ihr Volumen auf insgesamt rund 380 Millionen Franken gestiegen. Auch die Performance kann sich sehen lassen. So hat der ESGeneration-ETF auf dem amerikanischen Aktienmarkt seit dem Listing am 2. April 2025 bis zum 6. Mai den MSCI USA in Dollar um 13,02 Prozent übertroffen. Dies zeigt sich auch in der Performance des Produkts auf den Weltaktienindex: Diese liegt in Franken seit dem Listing 9,56 Prozent vor dem MSCI All Countries World Index. Die absolute Performance seit der Lancierung beträgt 44,91 beziehungsweise 28,49 Prozent. Das bestätigt uns in unserem Ansatz: Die ETFs basieren auf einer eigenständig entwickelten Nachhaltigkeitsmethodik und investieren innerhalb wichtiger Indizes in Unternehmen, die einen positiven Beitrag zu den Uno-Zielen für nachhaltige Entwicklung leisten können.
Derzeit bewegt sich die politische Diskussion eher weg von Nachhaltigkeit und Klimazielen Sind nachhaltige Anlagefonds da noch zeitgemäss? Bereits seit Mitte 2025 stellen wir bei manchen nachhaltigen Anlagen ein Comeback fest. Die Energiewende weg von fossilen Brennstoffen ist in vollem Gang und hat durch den Konflikt im Nahen Osten nochmals an Dringlichkeit gewonnen. Physische Risiken wie der menschengemachte Klimawandel sind ebenfalls nicht verschwunden. Wir bleiben deshalb überzeugt, dass sich ein nachhaltiger Ansatz beim Investieren auszahlen kann. Und gerade weil sich manche Akteure zurückgezogen haben, ist das Thema derzeit nicht überinvestiert und bietet Einstiegschancen.
Sinnigerweise war der erste nachhaltige Fonds von Swisscanto ein aktiv verwalteter Aktienfonds Geraten passive Indexfonds und ETFs damit nicht in Konkurrenz zum aktiven Angebot? Swisscanto ist nicht ohne Grund die am viertschnellsten wachsende Fondsmarke Europas. Wir haben früh erkannt, dass ein modernes Asset Management sowohl aktive als auch passive Lösungen braucht. Der Trend zu passiven Anlagen ist unaufhaltsam. Gleichzeitig gelingt es uns, unsere Kunden von unserer aktiven Palette zu überzeugen: In diesem Segment verzeichnen wir im Gegensatz zu vielen Mitbewerbern ebenfalls Wachstum.
Es gelten die rechtlichen Hinweise der Zürcher Kantonalbank.
Zur Person
Fabio Pellizzari (49) ist seit 2020 im Asset Management der Zürcher Kantonalbank tätig. Bevor er am 1.April 2026 die Leitung von Index Solutions übernahm, war er als Leiter ESG Strategy & Development für die Entwicklung und Umsetzung der Nachhaltigkeitsstrategie über alle Anlageklassen hinweg verantwortlich. Fabio Pellizzari hat einen Master of Arts in Betriebswirtschaft der Universität Zürich mit Schwerpunkt Technologie- und Innovationsmanagement
Fabio Pellizzari, Leiter Index Solutions Zürcher Kantonalbank. ZKB
Finanzberatung auf Youtube, Instagram und Co.
Für ein immer grösser werdendes Publikum haben klassische Finanzberater ausgedient. Sie hören lieber auf den Rat von jungen, authentischen Akteuren auf Social Media. Die Reichweiten steigen. Von Sandra Willmeroth
Finfluencer gelten als Phänomen einer jungen, schnelllebigen Instagram-Generation. Als Ratgeber für Menschen mit viel Zeit, wenig Geld – und noch weniger Verantwortung. Doch dieses Bild greift zu kurz. Wer sich anschaut, wer den bekanntesten Schweizer Finfluencern tatsächlich zuhört, landet nicht bei Studierenden oder Berufsanfängern, sondern bei Menschen mitten im Leben. Bei jenen, die gut verdienen, aber feststellen, dass am Monatsende trotzdem wenig übrig bleibt. Oder bei Frauen und Männern, die mit Familiengründung Eigenheim oder Scheidung zum ersten Mal ernsthaft über Geld nachdenken. Fakt ist: Immer mehr Menschen vertrauen den Analysen und Empfehlungen von Finfluencern
In der Schweizer Finfluencer-Szene sticht jedoch nicht unbedingt die Masse der Follower hervor sondern deren Nähe: Die Engagement-Raten sind oft höher als im internationalen Durchschnitt und das Publikum ist älter insgesamt kritischer –und auch oft zahlungsbereiter «Mein typischer Follower ist ein High Earner not rich yet», sagt Fabio Marchesin, besser bekannt als FinanzFabio «Leute, die mehr verdienen als der Median aber Mühe haben, Vermögen aufzubauen.» Die Zahlen geben ihm recht: Der grösste Teil seiner Community ist zwischen 25 und 44 Jahre alt, viele deutlich darüber Jugendliche machen nur einen Bruchteil aus.
AuchAngelaMygind,diealsMissFinance auftritt, erreicht kaum Teenager Ihr Publikum besteht zu rund 90 Prozent aus Frauen zwischen Ende zwanzig und Mitte vierzig – einer Lebensphase, in der Entscheidungen über Erwerbsarbeit, Kinder, Vorsorge und Abhängigkeiten zusammentreffen. «Viele Frauen kümmern sich lange nicht um ihre Finanzen», sagt sie. «Und merken erst kurz vor dreissig: Ich habe zwar gespart, aber ich habe mein Geld nicht für mich arbeiten lassen.»
Lernen durch Erzählen
Der Einstieg dieser beiden Finfluencer war unspektakulär – und genau darin liegt ein Teil ihres Erfolgs. Nicht Expertise stand am Anfang, sondern Überforderung. Mygind beschreibt offen, wie sie Lebensversicherungen abschloss, ohne sie zu verstehen, und erst später realisierte, wie teuer diese Fehlentscheidung war «Ich habe viele Fehler gemacht Und genau darüber spreche ich Damit andere sie nicht wiederholen.»
Marchesin wiederum kommt aus der klassischen Finanzwelt. Er absolvierte eine kaufmännische Lehre bei einer Versicherung, arbeitete als Berater, bildete sich weiter – und stieg gerade deshalb aus. «Ich habe irgendwann gemerkt, dass
ich mehr Verkäufer als Berater bin», erzählt er Die Unabhängigkeit als HonorarFinanzplaner sei in der Schweiz rar, die Sprache der Branche für Laien kaum zugänglich. «Niemand erklärt Finanzen so, dass man sie am nächsten Tag anwenden kann», sagt er Was beide Finfluenzer verbindet, ist der Anspruch, Komplexes radikal zu vereinfachen – ohne es zu banalisieren. Podcasts, Reels und Blogbeiträge sind bewusst niedrigschwellig angelegt verweisen aber oft auf vertiefende Inhalte. «Social Media reicht für den Einstieg», sagt Mygind, «aber nicht für die ganze Erklärung aller Zusammenhänge und Mechanismen.» Auch aus diesem Grund hat sie gemeinsam mit der Finanzexpertin Corin Ballhaus letztes Jahr das praxisorientierte Finanz-Workbook «Mein Geld im Griff» speziell für Frauen verfasst (Beobachter Verlag).
Geschäft, nicht Wohltätigkeit
Die Welt der Finfluencer ist jedoch nicht frei von Kritik, besonders heikel wird es immer dort, wo Aufklärung auf Einkommen trifft. «Ein grosses Risiko besteht darin, dass Vertrauen wirtschaftlich ausgenutzt wird: Empfehlungen wirken persönlich und authentisch, verfolgen aber möglicherweise kommerzielle Ziele», wirft Vinzenz Wyss ein, Professor für Journalistik an der ZHAW. «Gerade bei Finanzthemen kann das zu falschen Entscheidungen und realen finanziellen Schäden führen», fürchtet er Finfluencer leben von Reichweite – und Reichweite lässt sich mittels Sponsoring
Affiliate-Links oder bezahlten Kooperationen monetarisieren. Die Mechanismen ähneln jenen klassischer Influencer, der Unterschied liegt jeweils im Anspruch an die Transparenz der abgeschlossenen Deals. «Jede Werbung ist bei mir daher auch ganz eindeutig als Werbung gekennzeichnet», bekräftigt Mygind. Dabei bewirbt sie auch nur Produkte, die sie selbst nutzt, und arbeitet bewusst mit mehreren Anbietern, statt Exklusivpartnerschaften einzugehen «Ich sage nicht: Das ist die beste Bank für alles. Sondern: Für diesen Zweck könnte Anbieter A passen, für einen anderen Anbieter B.» Auch Marchesin ist wählerisch. Sponsoren seines Podcasts sind Banken oder Plattformen, deren Konditionen er öffentlich prüft – und bisweilen auch mitverhandelt. Dass seine Kooperation mit der Saxo Bank zu spürbaren Preissenkungen geführt habe, sieht er als Beleg dafür dass sich Reichweite auch im Interesse der Konsumenten einsetzen lasse. Dennoch bleibt ein Interessenkonflikt bestehen: Wer Geld mit Empfehlungen verdient, beeinflusst das Verhalten der Zuhörenden Beide Finfluencer betonen deshalb keine individuelle Anlageberatung über Social Media zu leisten. Wer Marchesin beauftragt, zahlt mehrere
Tausend Franken für eine umfassende Finanzplanung – dies gestaltet er ganz bewusst so um eine klare Trennung zwischen Content und Beratung zu ziehen.
Grauzone ohne Leitplanken
Juristisch bewegen sich Finfluencer in einer Grauzone. Sie unterliegen in der Schweiz keiner spezifischen Regulierung, solange sie keine personalisierte Anlageberatung erbringen. Die Finanzmarktaufsicht (Finma) verweist darauf, dass allgemeine Informationen und Meinungen nicht bewilligungspflichtig seien. Entscheidend sei, ob Empfehlungen auf einzelne Personen zugeschnitten seien oder konkrete Transaktionen auslösten. «In der fehlenden Regulierung sehe ich das grösste Problem», wendet Marlies Whitehouse ein, Professorin für Professional Literacy an der ZHAW. Während klassische Finanzberater und Finanzanalysten fast schon überreguliert seien, unterliegen die Aussagen und Empfehlungen von Finfluencern keinerlei Aufsicht. «Niemand kontrolliert, was sie sagen und was sie tun», sagt Whitehouse. Ein Finanzanalyst dürfe beispielsweise Titel, die er empfiehlt, nicht selbst halten und seine Kontobewegun-
Vom Nischenphänomen zur internationalen Marktmacht
Die Schweizer Finfluencer-Szene ist überschaubar Anders als im Ausland gibt es keine Finanz-Influencer mit Millionenreichweite – was auch mit Marktgrösse und Sprache zu tun hat. Der grösste Akteur ist FinanzFabio (Fabio Marchesin) mit rund 260000 Followern über alle Kanäle, davon allein 145000 auf Instagram. Damit ist er einer der reichweitenstärksten Schweizer Finfluencer Ebenfalls mit einer starken Community ist Miss Finance alias Angela Mygind unterwegs. Ihr folgen aktuell rund 26400 Menschen auf Instagram, zumeist Frauen, mit einem hohen Engagement-Wert. Nebst Miss Finance gibt es noch drei weitere Adressen, die sich auf die Zielgruppe Frauen fokussieren: Vorsorge Steffi, eine Schweizer Finanz- und Vorsorgeberaterin die sich auf verständliche Altersvorsorge- und Finanzbildung spezialisiert
hat, und Corinne Brecher, die eher bildungsorientiert auftritt und eine vergleichsweise kleine, aber hochwertige Community im tiefen fünfstelligen Bereich hat, sowie die Finanzplattform ellexx.com, die von den ehemaligen Journalistinnen Patrizia Laeri und Nadine Jürgensen und der Designerin Simone Züger gegründet wurde. Ein weiterer bekannter Account ist der «Sparkojote», betrieben von Thomas Brandon Kovacs. Sein Markenzeichen ist eine Mischung aus Frugalismus, Investieren, Transparenz und unternehmerischer Aktivität. Andere Akteure wie liebefinanzen.ch, nonbindingoffer oder schwiizerfranke bewegen sich meist im Bereich von 4000 bis 7000 Followern und bleiben damit im Mikro-Influencer-Segment.
In anderen Ländern – allen voran in Grossbritannien, Deutschland und den
USA – haben Finanz-Influencer jedoch bereits eine bemerkenswerte Marktmacht erreicht: In Grossbritannien sind Finfluencer längst relevante Akteure im Finanzmarkt. Die Finanzaufsicht FCA hat begonnen, sie systematisch zu überwachen. Illegale Produktwerbung fehlende Risikohinweise oder verdeckte Vergütungen gelten als Verstösse und können entsprechend sanktioniert werden. Deutschland steht derweil zwischen Aufklärung und Kommerzialisierung. Dort haben sich Finfluencer zu professionellen Medienmarken entwickelt: mit eigenen Redaktionen, Büchern und Bildungsangeboten Die Finanzaufsicht BaFin beobachtet die Szene intensiv Und Akteure in Skandinavien verfügen über eher geringere Reichweiten, aber mit hoher Glaubwürdigkeit und oft einer stärkeren Anbindung an Medien oder Bildungsinitiativen.
gen werden von der Finma überprüft –solcher Art Überwachung existiert in der Welt der Finfluencer nicht. Und wenn Kunden durch eine Empfehlung eines Finfluencers grössere Risiken eingehen, als sie eigentlich verkraften können, und finanzielle Verluste erleiden, tragen sie dafür ganz alleine die Verantwortung. International ist man teilweise weiter In Grossbritannien etwa verlangt die Aufsicht FCA bei Finanz-Influencern klare Risikohinweise und greift bei irreführenden Versprechen durch. In Australien wurden bereits Influencer gebüsst, die mit vermeintlich sicheren Renditen warben. In den USA müssen bezahlte Anlageempfehlungen strikt offengelegt werden. In der Schweiz setzt man hingegen bislang auf eine funktionierende Selbstverantwortung und die Medienkompetenz Ein Ansatz, der funktioniert – solange Einfluss und Reichweite überschaubar bleiben. Doch Finfluencer wie FinanzFabio, Miss Finance oder Sparkojote prägen das Finanzverständnis Zehn- bis Hunderttausender Follower Die Wirkung ihres Contents ist also durchaus real.
Einfluss mit Verantwortung
«Ein grosses Risiko besteht darin, dass Vertrauen wirtschaftlich ausgenutzt wird: Empfehlungen wirken persönlich und authentisch, verfolgen aber möglicherweise kommerzielle Ziele», warnt Professor Wyss. Gerade bei Finanzthemen könne das zu falschen Entscheidungen und realen finanziellen Schäden führen. FinanzFabio und Miss Finance sind sich dieser Verantwortung bewusst – und ziehen bewusst Grenzen. «Ich will motivieren, nicht beraten», sagt Mygind. «Wenn es komplex wird, empfehle ich eine Honorarberatung.» Marchesin löscht Kommentare, die unter die Gürtellinie gehen, und diskutiert sachlich dort, wo es um unterschiedliche Meinungen geht. «Über Fakten kann man nicht streiten. Über Strategien schon.» Vielleicht liegt genau darin der Grund, weshalb Finfluencer nicht nur eine junge Zielgruppe erreichen, sondern ihnen auch viele Menschen reiferen Alters regelmässig zuhören. Denn sie sprechen über Geld, ohne zu belehren. Sie erzählen von Fehlern, statt perfekte Strategien zu verkaufen. Und sie holen ein Thema aus der Bankfiliale ins echte Leben zurück – dorthin, wo es meistens erst relevant wird: wenn man Verantwortung übernimmt.
Manche Finanztipps suggerieren eine Welt in der das Glück gewiss scheint Doch der Markt folgt keiner simplen Regel
Rente oder Kapital? Drei Wege, mit dem Ersparten des Lebens umzugehen
Es gibt kein Richtig oder Falsch und keine einfache Standardlösung. Drei Neupensionäre erzählen, warum sie sich für völlig unterschiedliche Wege entschieden haben und wie sie heute damit fahren Von Mark Baer
Die Pensionierung konfrontiert viele erstmals mit Entscheidungen über grosse Vermögen.
Als Didi Brechbühl nach seiner Pensionierung zum ersten Mal auf sein Bankkonto schaute, stockte ihm der Atem. Da stand eine Summe, wie er sie noch nie auf dem eigenen Konto gesehen hatte. «Das war sehr beeindruckend», sagt der Heizungstechniker aus Wolhusen. Jahrzehntelang hatte er als bauleitender Monteur Grossanlagen gebaut, Lehrlinge ausgebildet und war mit Leidenschaft seinem Handwerk nachgegangen.
Bei der Pensionierung hat er sich dann für den Kapitalbezug entschieden. Das volle PK-Guthaben wurde ihm auf einen Schlag ausgezahlt.
Vom Traum zum Plan
Für viele Menschen ist das eine Gefahr, denn wer plötzlich über eine solch grosse Summe verfügt, könnte versucht sein, sie vorschnell auszugeben. Nicht so Brechbühl. Er und seine Frau hatten sich gemeinsam auf diesen Moment vorbereitet. «Wir gingen von Anfang an sehr demütig und mit viel Respekt in die Situation», sagt er Rund zwei Drittel des Geldes liess er über einen Finanzberater seines Vertrauens in Aktien, Gold und weitere Anlagen investieren. Den Rest teilte er auf zwei Konten auf: eines für
Notfälle, eines für eine lang gehegte Sehnsucht des Paares. «Unser Traum war ein Wohnmobil, und er ist soeben Tatsache geworden», freut er sich. Doch der Weg dorthin war kein spontaner Schon drei bis vier Jahre vor der Pensionierung hatten Brechbühl und seine Ehefrau begonnen, die Frage ernsthaft anzugehen. Sie führten Gespräche mit dem Treuhänder, wälzten die Zahlen und diskutierten miteinander, bis das Ziel feststand: den vollen Pensionskassenbetrag zu beziehen Selbstverantwortung Gestaltungsfreiheit und die Möglichkeit, das Geld später einmal zu vererben Das trieb die beiden an. «Wie gesagt, mit «no risk», fügt er hinzu. Sein Berater informiert ihn heute laufend über die Wirtschaftslage und die Entwicklungen seiner Anlagen.
Ihr Lohn und seine AHV reichen dem Paar heute aus zum Leben, ohne grosse Einbussen bei der bisherigen Lebensqualität. Gabriela, seine fünf Jahre jüngere Frau, steht noch mitten im Berufsleben «Dieser Umstand beruhigt sehr.»
Er hilft weiterhin stundenweise beim ehemaligen Arbeitgeber aus, wenn die Kollegen ihn brauchen. Eine Win-winSituation, wie er findet. Der 65-Jährige ist damit ein Beispiel dafür, dass ein Kapitalbezug funktionieren kann, wenn die Ausgangslage stimmt und der Plan steht
Oliver Röösli, Finanzplaner mit eidgenössischemFachausweisbeiderSchweizer Versicherungen AG, beobachtet solche Situationentäglich.DerVorsorgespezialist weiss: «Das Pensionskassenkapital ist für viele Menschen wie ein Lotto-Gewinn, die meisten hatten noch nie so viel Geld zur freien Verfügung.» Das ist psychologisch anspruchsvoll. Wer das Kapital von der PK bezieht, übernimmt die volle Verantwor-
Didi Brechbühl, pensionierter Heizungstechniker
tung für sein Altersgeld. Das bietet Chancen, verlangt Disziplin, Wissen und einen klaren Plan Denn Erfahrungsgemäss braucht der Durchschnittsbürger mehr Geld, wenn er mehr zur Verfügung hat, und so kann das Kapital immer mehr schwinden mit der Zeit.
Sicherheit ist Kopfsache
Ganz anders dachte Pius Renggli. Der Luzerner hat sein ganzes Berufsleben lang LKW-Fahrten für eine Baumaterialfirma übernommen Dreissig Jahre im Führerhaus, bei jedem Wetter, auf jeder Strecke. Man könnte meinen, dass jemand, der täglich mit schwerem Gerät unterwegs ist, ein besonderes Gespür für Risiken entwickelt und deshalb die Rente wählt. Doch Renggli winkt ab: «Mein Beruf war nicht entscheidend für die Rente, sondern Sicherheit und Planung.»
Renggli entschied sich dafür Jeden Monat derselbe Betrag. Kein Auf und Ab, keine Anlageentscheide und keine Ungewissheit. «Die Entscheidung für die Rente war eigentlich Kopfsache», sagt er Es war das Ergebnis eigener Berechnungen, die er durchführte, und verschiedener Abwägungen, die er sorgfältig anstellte. Zudem besuchte er zwei Pensionierungsseminare. Den ersten Informa-
tionsabend beim VZ Vermögenszentrum besuchte er mit 63 ein Jahr später folgte ein ganztägiger Anlass des Arbeitgebers mit Experten zu AHV Pensionierung Recht und Finanzen. «Ich würde allen empfehlen, an solchen Seminaren teilzunehmen.»
Bereits mit 60 hatte Renggli eine erste AuslegeordnunggemachtundBudgetund Zeitplan aufgestellt. Sechs Monate vor der
Pensionierung stand sein Entscheid dann fest. Sein Umfeld hatte durchaus andere Meinungen. Manche rieten zum Kapitalbezug, zur grösseren Flexibilität und zu mehr Gestaltungsspielraum. Renggli liess sich davon nicht beirren. Er wollte ein stabiles Einkommen, ohne sich mit Risikoanlagen beschäftigen zu müssen Er würde heute wieder die gleiche Entscheidung treffen: «Mit der Rente hat man eine bessere Planbarkeit und weniger Risiko, aber das ist Ansichtssache.»
Röösli bestätigt, dass die Rente für bestimmte Persönlichkeiten klar die richtige Wahl ist. Wer den Umgang mit grösseren Geldmengen nicht gewohnt ist oder bei schwankenden Märkten keinen ruhigen Schlaf mehr findet, fährt oft besser mit der monatlichen Rente. Was den Vorsorge-Experten hingegen beunruhigt: Zu oft wird die Rente nicht aus Überzeugung gewählt, wie es bei Renggli der Fall war, sondern weil eine fundierte Planung schlicht zu spät in Angriff genommen wird. Die Gelegenheit wird vertan, und dann fällt die Entscheidung oft nicht auf Basis einer fundierten Analyse, sagt Röösli.
Hinzu kommt ein strukturelles Problem: Die PK-Rente kennt in der Regel keinen Teuerungsausgleich Wer heute eine feste monatliche Rente bezieht, erhält in zwanzig Jahren zwar weiterhin denselben Betrag kann für dieses Geld aber deutlich weniger kaufen. Die Inflation frisst still und leise an der Kaufkraft Viele Rentnerinnen und Rentner spüren das erst nach Jahren, wenn es zu spät ist, Gegensteuer zu geben.
Der dritte Weg
Hans Hurni, das dritte Fallbeispiel, wählte die Hybridlösung: einen Teil des Pensionskassenguthabens verrenten, den anderen als Kapital beziehen und anlegen. Wer das so macht, will die Sicherheit der Rente mit der Flexibilität des Kapitals verbinden. Und speziell diese Option verlangt einen genauen Plan. Der Luzerner kennt das System von innen. Er arbeitete zunächst als Unternehmensberater für Firmenkunden im Versicherungsaussendienst, bevor er ins Bankgewerbe wechselte Bei einer Regionalbank leitete er als GL-Mitglied zwei Filialen sowie den Bereich Finanzplanung. Heute ist er noch gelegentlich als Finanzplaner tätig ohne festes Pensum. Und trotzdem sagt er: «Die Entscheidung ob Rente, Kapital oder Mischform, ist wirklich nicht so einfach.» Hurni handelte früh. Schon mit 58 Jahren verrentete er den grösseren Teil seines BVG-Guthabens, bewusst zu einem Zeitpunkt, als die Umwandlungssätze der Pensionskassen noch höher waren als heute. So sicherte er sich eine lebenslange jährliche Rente von rund 30000 Franken, die zusammen mit der späteren AHV sein Grundeinkommen deckt. Gleichzeitig reduzierte er sein Arbeitspensum auf 30 Prozent, arbeitete so bis 63 weiter und konnte dabei noch mehr BVG-Gelder einzahlen. Das restliche Kapital, rund 400000 Franken, bezog er in zwei Tranchen, gestaffelt aus Steuergründen. Einen Teil davon amortisierte er auf der Hypothek seines Eigenheims, den Rest investierte er oder legte ihn zurück Die übrigen Gelder aus der Säule 3a und Einmaleinlagen dienten dazu, das Haushaltsbudget bis zum Beginn der AHV-Auszahlung zu überbrücken Mit dem, was übrig blieb, kaufte und renovierte er alte Autos, beispielsweise einen VW Käfer oder einen Fiat 850 Spider Inzwischen hat er sein Eigenheim seiner Tochter verkauft und ist selbst in eine Mietwohnung in derselben Gemeinde gezogen. Hurni hat seinen Plan nicht im Alleingang entwickelt. Er sprach mit Steuerexperten und Treuhandbüros, nutzte seine jahrzehntelange Beratungserfahrung und berücksichtigte Wohneigentum, Hypothek, Steuern und Gesund-
heit. «Sicherheit mit Rendite abzuwägen war auch für mich nicht einfach», erklärt der Ex-Banker Was ihn nach dreissig Jahren Beratungspraxis am meisten beschäftigt: «Immer wieder habe ich bemerkt, dass viele Pensionäre das Kapital beziehen, da ihr Berater dies so bestimmt hat.» Das Geld aus dem Kapitalbezug sei für Banken, Versicherungen und Finanzberater ein attraktives Geschäft. Er selbst habe Angebote von Dienstleistern gesehen, die bis zu fünf Prozent der Summe als Kommission am Anfang kassierten. Röösli sieht das ähnlich und warnt vor blindem Vertrauen: «Nicht jeder Versicherungsberater Bankberater oder Broker ist ein Experte in Finanz- und Pensionsplanung.» Vertrauen sei in der Finanzbranche das A und O, leider werde es aber immer wieder ausgenutzt, was Betroffene verunsichere. Sein Rat: den Ausbildungsstand des Beraters hinterfragen und wenn möglich eine Zweitmeinung einholen. Professionelle Bera-
«Viele Pensionäre beziehen das Kapital, da ihr Berater das so bestimmt hat.»
Hans Hurni, 66 Jahre alt und pensioniert.
tung ist in allen drei Szenarien unerlässlich. Und nicht jede Lösung ist für alle die richtige. Was Hans Hurni besonders am Herzen liegt: Wer zu spät mit der Planung beginnt, verliert kostbare Spielräume Viele seiner Kunden wollten die Beratung immer auf zwei bis drei Jahre vor der Pensionierung verschieben. «Leider ist das falsch.» Wer früh beginnt, kann noch von guten Umwandlungssätzen profitieren, Steueroptimierungen über mehrere Jahre staffeln und die Säule 3a schrittweise beziehen. Und wer sein Budget nüchtern durchrechnet, merkt schnell: Wohneigentum, Hypotheken, Verpflichtungen und die eigene Gesundheit gehören ebenso in die Gesamtrechnung. «Es gibt aber wirklich keine Schubladenlösung», sagt der 66-Jährige.
Was bleibt
Drei Männer drei Lebenssituationen, drei Entscheide. Renggli wollte Sicher-
Anzeige
heit und Planbarkeit und hat sie. Brechbühl wollte Freiheit und Selbstverantwortung und lebt sie. Hurni wollte beides und hat es sich klug erarbeitet.
Oliver Röösli macht sich derweil Gedanken über die Zukunft der zweiten Säule: «Wenn die Umwandlungssätze weiter sinken, was aktuell klar danach aussieht, werden immer mehr Versicherte das Kapital beziehen.» Das System selbst brauche dringend eine GesetzesRevision. Punkte wie der Koordinationsabzug seien komplett veraltet. Gleichzeitig beobachtet der 31-Jährige eine ermutigende Entwicklung: Immer mehr Versicherte trauen sich ans «Mysterium Pensionskasse» heran, lesen ihre Ausweise, stellen Fragen, treffen informierte Entscheide.
Das ist gut so Denn wer sich rechtzeitig, idealerweise zehn Jahre vor der Pensionierung mit der eigenen Vorsorgesituation auseinandersetzt, hat am Ende die Wahl. Wer wartet, hat sie oft nicht mehr
GEMEINSAM BEREITEN WIR IHRE ZUKUNFTVOR
Ihre Vorsorgestiftung copre@copre.ch www.copre.ch UN AB HÄ NG IG KE IT
Der Glanz der Beständigkeit
Gastbeitrag Seit Jahrtausenden steht das gelbe Metall für Verlässlichkeit – als Hort der Sicherheit und als kultureller Mythos zugleich Warum übt das Edelmetall bis heute eine so starke Anziehungskraft aus? Von Sandro Eichenberger
Vermögen, das über Generationen hinweg Bestand haben soll, basiert nicht auf kurzfristigen Entscheidungen, sondern auf Substanz und Beständigkeit. Edelmetalle erfüllen dabei eine eigenständige Funktion Ihre Bedeutung liegt nicht in kurzfristigen Bewegungen, sondern in ihrer langfristigen Verfügbarkeit und physischen Präsenz. Degussa ist als bankenunabhängiges Unternehmen auf den Handel mit Edelmetallen spezialisiert Der Fokus liegt auf klaren Prozessen, nachvollziehbaren Leistungen und einem strukturierten Umgang mit Gold und Silber Transparenz und Sicherheit bilden dabei die Grundlage aller Angebote.
Edelmetalle im divers aufgestellten Portfolio
In einem divers aufgestellten Portfolio übernehmen Edelmetalle eine strukturierende Rolle. Gold und Silber sind dabei keine renditeorientierten Instrumente, sondern physische Werte mit langfristigem Charakter. Sie dienen dem Erhalt von Vermögen und der Stabilität über unterschiedliche Lebensphasen hinweg. Physisches Gold ist greifbar, verständlich und unabhängig von digitalen Systemen. Diese Eigenschaften machen es geeignet für langfristige Vermögensstrukturen und für die Weitergabe über Generationen hinweg. Edelmetalle werden in diesem Zusammenhang als Bestandteil einer diversifizierten Vermögensstruktur betrachtet.
Degussa bietet den An- und Verkauf von Edelmetallen sowie ergänzende Leistungen an. Neben Barren und Münzen –darunter Anlage- und Sammlermünzen –werden auch Altgoldbestände angekauft, etwa Schmuck, Münzen oder Barren. Die Bewertung erfolgt transparent und nachvollziehbar im Beisein des Kunden Im Falle besonderer Sammlerstücke oder bei Stücken mit hohem ideellem Wert kann Degussa auch vom Verkauf absehen. Dabei stehen der Kunde und seine individuellen Bedürfnisse im Mittelpunkt. Für die sichere Aufbewahrung stehen Schliessfächer in unterschiedlichen Grössen zur Verfügung
Diese werden inklusive einer Versicherungssumme bis zu 50000 Euro angeboten und ermöglichen eine strukturierte, langfristige Lagerung physischer Edelmetalle. Nach individuellen Bedürfnissen kann die Versicherungssumme erhöht werden. Bargeld ist von einer Höherversicherung ausgenommen und lediglich bis zur Höhe der Basisversicherungssumme abgesichert
Welche Faktoren prägen die Preisentwicklung?
Seit Ende 2025 zeigt der Goldpreis ein Muster aus kräftigen Aufwärtsbewegungen und anschliessenden Korrekturen Selbst in Phasen erhöhter Unsicherheit kommt es nach starken Anstiegen regelmässig zu Gewinnmitnahmen. Insgesamt bewegt sich Gold damit auf hohem Niveau, jedoch mit spürbaren kurzfristigen Schwankungen. Die zuletzt beobachtete Volatilität im Goldpreis ist vor allem technisch und makroökonomisch gut erklärbar In Phasen erhöhter Marktanspannung führen Margin Calls zu Liquiditätsbedarf, wodurch auch Gold als hoch-
Fundament der Stabilität: Gold dient als strategisches Instrument in der Vermögensanlage
liquider Vermögenswert temporär unter Druck geraten kann.
Zugleich deutet die vorangegangene Preisentwicklung auf eine teilweise vorweggenommene Positionierung hin, was das kurzfristige Aufwärtspotenzial begrenzt. Parallel dazu wirkt ein stärkerer US-Dollar als konkurrierender sicherer Hafen tendenziell belastend
Auf makroökonomischer Ebene erhöhen steigende Energiepreise den Inflationsdruck und können zu höheren Zinserwartungen beitragen, was die Opportunitätskosten der Goldhaltung erhöht. Sollte sich daraus jedoch ein stagflationäres Umfeld entwickeln, dürfte Gold relativ profitieren. Ungeachtet zwischenzeitlicher Korrekturen hat sich Gold im bisherigen Jahresverlauf phasenweise robuster entwickelt als viele andere Anlageklassen.
Natürliche Knappheit als Werttreiber
Die industrielle Verwendung von Gold ist im Vergleich zu anderen Rohstoffen in der Tat begrenzt. Es wird unter anderem in Elektronik, Medizintechnik und Schmuckindustrie eingesetzt. Doch Gold hat Stärken, die das mehr als kompensieren: Es ist korrosionsbeständig, nahezu unzerstörbar vor allem aber knapp und, anders als Zentralbankgeld,
nicht beliebig vermehrbar Gold ist darüber hinaus unabhängig von staatlichen Institutionen (und somit frei von Ausfallrisiken) und wird daher seit Jahrtausenden kulturübergreifend als Wertaufbewahrungsmittel akzeptiert.
Der Wert von Gold beruht somit auf Vertrauen, Knappheit und historischer Akzeptanz. Der Glanz von Gold hat mit anderen Worten gerade nichts mit Oberflächlichkeit oder Schein zu tun, sondern mit einem kulturell und historisch tief verankerten Wissen über seine Werthaltigkeit. Gold bedeutet für die Menschen Beständigkeit.
Der künftige Einfluss der Zentralbanken
Wie der World Gold Council in einer Analyse schreibt, treiben vor allem nichtwestliche Länder die Goldnachfrage durch Zentralbankkäufe. Zwar kündigen sie gelegentlich auch Verkäufe an, wie zuletzt Ghana und Tansania. Grund dafür sind neben Gewinnmitnahmen die international zurückgegangenen Hilfsgelder für Schwellenländer Einige Länder füllen diese Löcher in ihren Budgets mit Goldverkäufen. Kurzfristig kann dies den Goldpreis belasten. Langfristig sehen Experten einen umgekehrten Trend, da immer mehr Länder ihre Währungen vom Dollar unabhängiger
machen wollen. Dabei hilft es ihnen, die Goldreserven auszubauen.
Gold in der Asset Allokation
Eine aktuelle finanzwissenschaftliche
Analyse des Department of Finance der Universität Zürich unterstreicht die strategische Bedeutung von Edelmetallen im Portfolio Die Studie baut auf einer ersten Untersuchung aus dem Jahr 2025 auf und zeigt: Insbesondere Gold spielt
Alles Gold der Welt
Die Geschichte des Goldabbaus reicht mehrere Jahrtausende zurück. Erste bekannte Goldfunde und -verarbeitungen stammen aus dem alten Ägypten und Mesopotamien. Auch andere frühe Hochkulturen nutzten Gold sowohl als Schmuck als auch als Zahlungsmittel. Schätzungen zufolge wurden im Laufe der Menschheitsgeschichte rund 210000 Tonnen Gold gefördert. Würde man diese Menge einschmelzen und zu einem Würfel formen, hätte dieser eine Kantenlänge von lediglich rund 22 Metern
eine zentrale Rolle beim langfristigen Vermögensaufbau und -erhalt. Im Fokus steht dabei nicht allein die Rendite, sondern die Stabilität des Gesamtportfolios. Für Anleger im Schweizer-Franken-Raum ergibt sich ein klarer Orientierungsrahmen: Eine Beimischung von 20 bis 30 Prozent Edelmetallen kann die Struktur eines Portfolios nachhaltig stärken. Dabei wird eine Gewichtung von rund zwei Dritteln Gold und einem Drittel Silber als sinnvoll erachtet. Bemerkenswert ist der langfristige Performance-Effekt, der in der Studie hervorgehoben wird: Ein breit diversifiziertes Portfolio mit einem Anteil von 15 Prozent Edelmetallen und 85 Prozent Aktien erzielt über längere Zeiträume hinweg eine höhere Rendite als ein reines Aktienportfolio Entscheidend ist dabei die konsequente Umsetzung einer Rebalancing-Strategie, durch die Marktschwankungen systematisch genutzt werden können.
Die Studie zeigt so klar auf: Gold ist weit mehr als ein klassischer Wertspeicher Als strategischer Baustein in der Asset Allokation trägt es dazu bei, Portfolios robuster, flexibler und langfristig erfolgreicher aufzustellen.
Gastbeitrag Sandro Eichenberger ist CEO von Degussa Schweiz.
Säule 3a: Weniger Steuern zahlen, besser vorsorgen
Damit die Menschen Geld fürs Alter zur Seite legen, wurde vor rund 40 Jahren die Säule 3a eingeführt. Sie eröffnet zahlreiche Möglichkeiten, um Steuern zu sparen – diese müssen aber gut genutzt werden Von Marius Leutenegger und Manuela Talenta
Ein vorausschauender Staat ist daran interessiert, dass seine Bewohnerinnen und Bewohner möglichst gut fürs Alter vorsorgen – andernfalls könnten sie ihn später viel Geld kosten. 1987 wurde in der Schweiz deshalb die Säule 3a eingeführt, die sogenannte gebundene private Vorsorge. Die Idee dahinter ist simpel: Man legt Geld zur Seite, das man bis zur Pensionierung nicht anrühren darf, und geniesst im Gegenzug steuerliche Vorteile, denn Einzahlungen bis zu einem Maximalbetrag dürfen vom steuerbaren Einkommen abgezogen werden.
Der Maximalbetrag, der in die Säule 3a gesteckt werden kann, wird etwa alle zwei Jahre angepasst. Für 2026 beträgt er 7258 Franken für Angestellte. Für Erwerbstätige ohne Pensionskasse – etwa Selbständigerwerbende – liegt der Maximalbetrag bei 20 Prozent des Erwerbseinkommens, aber höchstens bei 36288 Franken. Dass man die gesamte Einzahlung vom steuerbaren Einkommen abziehen kann, wirkt sich je nach Wohnort und Einkommen stark auf die Steuerrechnung aus – einer Faustregel gemäss spart man pro einbezahlten Tausender um die 300 Franken.
Die Motivationsspritze wirkt
Hinzu kommt ein weiterer weniger bekannter steuerlicher Vorteil der Säule 3a: Das darin angesparte Vermögen muss in der Steuererklärung nicht deklariert werden, es werden darauf also keine Vermögenssteuern erhoben. Allerdings darf nicht vergessen werden, dass der Bezug des Guthabens aus der Säule 3a bei der Pensionierung besteuert wird. Der Steuervorteil fällt daher nicht ganz so grosszügig aus, wie es auf den ersten Blick scheint. Bei der Auszahlung wird das Guthaben aber separat vom restlichen Einkommen zum reduzierten Vorsorgetarif besteuert. Die Kantone legen diesen Tarif selber fest. Die Unterschiede sind massiv Bei einem Vermögen von 50000
Franken in der Säule 3a liegt zum Beispiel der kantonale Steuerfuss im günstigsten Kanton Schwyz bei 1,14 Prozent. Im teuersten Kanton Appenzell Innerrhoden sind es 7,56 Prozent. Alles in allem geht die Rechnung für die Sparerinnen und Sparer aber überall auf. Kein Wunder also, betragen die Guthaben in der Säule 3a insgesamt mittlerweile fast 150 Milliarden Franken. Wie lassen sich die Vorteile der Säule 3a nun optimal nutzen? «Der erste Hebel ist der Einstieg – dieser sollte möglichst früh erfolgen», sagt Markus Häller Er leitet die Steuer- und Rechtsberatung der Wirtschaftsprüfungs-, Treuhandund Beratungsgesellschaft BDO in der Nordwestschweiz Statt das Geld dem Staat abzugeben, lässt man es möglichst lang für sich arbeiten.
Der zweite Hebel ist die Wahl der passenden 3a-Lösung. Noch immer liegt viel Vorsorgegeld auf klassischen Zinskonten. Diese bieten zwar Sicherheit, werfen langfristig aber oft wenig ab «Bei langen Anlagehorizonten haben wertschriftenbasierte Lösungen in der Regel bessere Renditechancen», sagt Markus Häller Und auch hier wirkt sich für die Sparerinnen und Sparer positiv aus, dass das Säule-3a-Kapital nicht als Vermögen deklariert werden muss: Auf Dividenden und Zinsen fallen keine Steuern an. Eine Wertschriftenlösung ist dennoch nicht für alle automatisch die beste Wahl. Wer das Geld in wenigen Jahren beziehen möchte, fährt mit einem Konto oft besser, denn dieses unterliegt nicht den Schwankungen des Aktienmarkts. Neben der Rendite verdienen bei einer Wertschriftenlösung auch die Kosten Beachtung. Zwischen den Anbietern von 3a-Lösungen bestehen diesbezüglich teils erhebliche Unterschiede, etwa bei Verwaltungs- oder Managementgebühren, Kosten für die Depot- und Kontoführung Transaktions- oder Produktkosten. Was auf den ersten Blick gering erscheint, verschlingt über Jahrzehnte schnell mehrere Tausend Franken Rendite. Ebenso wichtig ist laut Markus Häller die Flexibilität: «Es gibt Zeiten, in denen man die Anlagestrategie einer 3a-Lösung
während der Laufzeit ändern möchte», sagt er Das sei jedoch nicht bei allen Anbietern möglich.
Gestaffelter
Bezug
Ein besonders wichtiger Hebel, um mit der Säule 3a steuerlich gut zu fahren, liegt am Ende des Erwerbslebens. Denn auch der günstige Steuertarif beim Bezug des Kapitals ist progressiv ausgestaltet: Je höher der Betrag, desto höher der Tarif Zahlt man bei 50000 Franken im
Kanton Schwyz, wie erwähnt, noch 1,14 Prozent Steuern, sind es bei 100000 Franken bereits 2,15 Prozent, also fast das Doppelte. Fachleute empfehlen daher, mehrere 3a-Konti zu führen. Eine gesetzliche Obergrenze gibt es nicht. Aus der Praxis heraus rät Markus Häller zu drei bis fünf Konti. «Diese füllt man nacheinander bis zu einem Betrag von etwa 50000 bis 60000 Franken und löst sie gestaffelt auf», erklärt er So lässt sich die Steuerprogression brechen Laut Gesetz können Vorsorgegelder frühestens fünf Jahre vor dem Referenzalter 65 be-
zogen werden. Wer darüber hinaus erwerbstätig bleibt und einen AHV-pflichtigen Lohn bezieht, darf weiterhin einzahlen und den Bezug bis spätestens zum 70 Altersjahr aufschieben. Im Extremfall kann man folglich zehn 3a-Konti haben und zwischen dem 60 und 70 Altersjahr jedes Jahr eines auflösen. Steuerlich ist das zwar attraktiv Aber es setzt voraus, dass man tatsächlich bis 70 arbeitet. Wer früher aufhören muss, hat unter Umständen ein Problem. Tritt der «Pensionierungsfall» ein, werden nämlich alle noch bestehenden 3a-Konti auf einmal aufgelöst «Das kann dann ein teurer Spass werden», warnt der Experte. Und lohnt es sich denn, für die Dauer des gestaffelten Bezugs in einen steuergünstigen Kanton zu zügeln? Markus Häller rät diesbezüglich zur Vorsicht, denn ein Wohnsitzwechsel müsse echt vollzogen und glaubwürdig sein. «Die örtlichen Steuerämter prüfen Weggezogene», erklärt er «Wer kurz vor dem Bezug wegzieht und kurz danach wieder zurückkehrt, läuft Gefahr für den gesamten Zeitraum am alten Wohnort besteuert zu werden.»
Bis zu 30 Prozent Steuern sparen Im Rahmen des Entlastungspakets 27 schlug der Bundesrat vor, den Bezug von Vorsorgekapital aus der zweiten Säule und der Säule 3a teurer zu machen – um mehr Geld für den Bundeshaushalt zur Verfügung zu haben. Ursprünglich war ein stärker progressiver Tarif bei der direkten Bundessteuer geplant: Während Kapitalbezüge bis 100000 Franken ungefähr auf dem heutigen Niveau geblieben wären, sollten höhere Beträge dagegen stärker belastet werden. Das stiess auf breiten Widerstand, und schliesslich strich das Parlament die Massnahme aus dem Paket Der Entscheid gibt Sparerinnen und Sparern jetzt Planungssicherheit. Er ändert aber nichts daran, dass sich Steuervorteile nur mit guter Vorbereitung adäquat ausschöpfen lassen – diese lohnt sich aber auf jeden Fall.
ÜberdurchschnittlicheVerzinsungfür IhrVermögen
doch dieSegel danach setzen WasbeimSegelnErfolg verspricht,nutzt gebot. So sichernwir diefinanzielle
Gastbeitrag Lebenssituationen, rechtliche Rahmenbedingungen und familiäre Konstellationen verändern sich laufend. Umso wichtiger sind klare Regelungen für Vorsorge und Nachlassplanung. Von Sothary Forte und Oliver Kraft
In einer Welt, in der sich die Rahmenbedingungen für Vermögende laufend verändern, wird vorausschauendes Handeln immer anspruchsvoller – und zugleich immer wichtiger Wer Vermögen erhalten und das eigene Lebenswerk bewahren will, muss heute weiterdenken: Es geht darum, für sich selbst und die Familie Sicherheit und Klarheit zu schaffen und unerwünschte Überraschungen möglichst zu vermeiden. Eine umsichtige Vermögensplanung berücksichtigt deshalb nicht nur Nachfolgeregelungen sondern auch Vorsorgefragen und steuerliche Aspekte.
Ganzheitlicher Blick statt Einzelmassnahmen
Finanz-, Pensions- und Nachlassplanung sind eng miteinander verknüpft. Gleichzeitig verändern sich Lebenssituationen, rechtliche Rahmenbedingungen und familiäre Konstellationen oft schneller als erwartet. Umso wichtiger ist ein ganzheitlicher Ansatz, der individuelle Bedürfnisse, familiäre Gegebenheiten sowie rechtliche und steuerliche Fragen vereint. Gerade diese Abstimmung ist anspruchsvoll: Welche Regelungen passen zu den persönlichen Zielen und Werten? Welche Lösungen tragen der familiären Situation Rechnung? Und wie lassen sich diese über verschiedene Lebensphasen hinweg sinnvoll anpassen? In solchen Fragen kann es sich lohnen, Expertinnen und Experten beizuziehen, um die eigenen Optionen besser zu verstehen. Eine frühzeitige Planung schafft nicht nur Klarheit, sondern kann auch den Handlungsspielraum erweitern und Erbstreitigkeiten vorbeugen. Viele Familien unterschätzen zudem, wie stark die Vermögensweitergabe auch von Kommunikation und klaren Rollen geprägt wird. Gerade in Unternehmerund vermögenden Familien bleiben Fragen rund um Verantwortung Nachfolge oder die Bedeutung des Vermögens oft über Jahre unausgesprochen. Das kann zu Unsicherheit führen – insbesondere bei der nächsten Generation. Eine aktuelle internationale Studie der LGT zeigt: Rund drei Viertel der befragten Angehörigen der nächsten Generation geben an, dass ihnen nicht vermittelt wurde, wie mit Vermögen verantwortungsvoll umzugehen ist. Gleichzeitig wünschen sich viele offene Gespräche darüber welche Werte mit dem Vermögen verbunden sind und welche Verantwortung damit einhergeht.
Vermögensverhältnissen – etwa mit Unternehmen, Immobilien oder internationalen Bezügen – lohnt es sich, Fragen frühzeitig gemeinsam zu klären: Wer übernimmt künftig Verantwortung? Welche Vermögenswerte sollen langfristig erhalten bleiben?
Familien, deren Vermögen über Generationen hinweg Bestand hat, weisen häufig ähnliche Merkmale auf: Sie verfügen über klare Regelungen für die Vermögensweitergabe, definierte Entscheidungsprozesse und die Bereitschaft, bestehende Strukturen regelmässig zu überprüfen und an veränderte Lebenssituationen anzupassen.
Ebenso wichtig ist es, sowohl praktikable als auch flexible Lösungen zu schaffen. Zu starre Konstruktionen oder der Versuch, jede mögliche Entwicklung vorwegzunehmen, können spätere Anpassungen erschweren. Vorausschauende Vermögensplanung bedeutet des-
An die Zukunft denken
In der Praxis zeigt sich immer wieder: Erfolgreiche Vermögensübergaben hängen oft weniger von einzelnen Strukturen oder juristischen Konstruktionen ab als von frühzeitigem Dialog und einem gemeinsamen Verständnis innerhalb der Familie. Besonders bei komplexeren
Vermögen bewahren heisst, heute an morgen zu denken. Informieren Sie sich über die Möglichkeiten einer vorausschauenden Vermögensplanung: Erfahren Sie mehr auf lgt.com/vermoegensplanung.
halb nicht nur, rechtliche und steuerliche Fragen zu regeln, sondern auch, Strukturen zu schaffen, die mit der Familie mitwachsen können. Wer die Nachfolge regeln will, sollte strukturiert vorgehen, die Familie und alle relevanten Beteiligten einbeziehen. Eine klare Dokumentation des eigenen Willens – etwa in einem Testament oder Erbvertrag – kann das Risiko von Konflikten und langwierigen Auseinandersetzungen deutlich reduzieren. Professionelle Beratung kann dabei in mehrfacher Hinsicht unterstützen. Neben rechtlicher und steuerlicher Expertise sind auch Einfühlungsvermögen und Diskretion gefragt. Struktur und Klarheit für kommende Generation
Schliesslich sollten Leistungen aus der Pensionskasse und anderen Vorsorgegefässen in die Nachlassplanung einbezogen werden, da sie einen wesentlichen Teil des Gesamtvermögens ausmachen können.
Vermögensplanung ist kein Luxus, sondern eine Notwendigkeit in einer immer komplexerenWelt.Siebetrifftalle,dieVerantwortung für ihre Familie und ihr Lebenswerk übernehmen wollen. Je früher die Planung beginnt, desto mehr Möglichkeiten bleiben offen – von der Altersvorsorge bis zur Nachlassgestaltung. Wer in Vermögensfragen langfristig denkt, bewahrt nicht nur Werte, sondern oft auch Beziehungen – und legt damit einen wichtigen Grundstein für kommende Generationen.
Gastbeitrag Sothary Forte ist Senior Wealth Planner und Oliver Kraft Head Wealth Planning bei der LGT Bank (Schweiz) AG
Auch der Einsatz eines Willensvollstreckers kann sinnvoll sein, um sicherzustellen, dass die Erben auch nach dem Ableben begleitet werden. Als neutrale Instanz sorgt der Willensvollstrecker für die korrekte Umsetzung des letzten Willens des Erblassers und trägt dazu bei, die unterschiedlichen Interessen der Erben zu wahren. Das kann die Familie entlasten und im besten Fall sogar Raum für Versöhnung schaffen – und damit eine geordnete Vermögensübertragung an die nächste Generation ermöglichen. Zur vorausschauenden Planung gehört auch die Regelung für den Fall einer Urteilsunfähigkeit. Viele gehen irrtümlicherweise davon aus, dass in einem solchen Fall Ehepartner oder Kinder automatisch umfassend vertretungsberechtigt sind. Das ist nicht so Nur ein Vorsorgeauftrag kann sicherstellen, dass Vertrauenspersonen im Fall der Urteilsunfähigkeit persönliche und vermögensrechtliche Angelegenheiten übernehmen können.
Die Werte der Familie stets im Blick: Dieser Grundsatz leitet die Arbeit von Sothary Forte und Oliver Kraft, Senior Wealth Planner bei der LGT Bank Schweiz.
LG T
Wenn Politik die Märkte treibt
Gastbeitrag Aktienmärkte reagieren empfindlich auf politische Schlagzeilen: Spannungen und Entscheidungen lösen Kursschwankungen aus, Waffenstillstände oder Verhandlungen nähren dagegen Zuversicht Für Anleger stellt sich die Frage, wie viel Risiko sie tragen wollen – und ob ihre Strategie noch passt. Von Andrea Bally
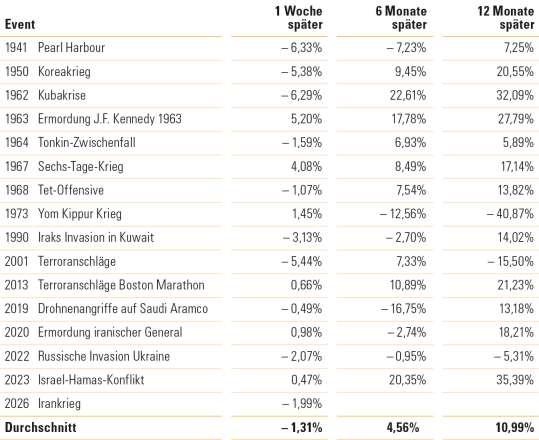
Historisch gesehen, führen geopolitische Schocks zunächst zu Verunsicherung an den Märkten, bevor sich der Fokus wieder auf Gewinne, Zinsen und Wachstum verlagert. Rückgänge nach Krisen wurden oft innerhalb eines Jahres ausgeglichen. Der aktuelle Konflikt im Nahen Osten erfordert jedoch eine differenzierte Betrachtung. Trotz des gestiegenen Ölpreises haben die Märkte bislang keine drastischen Korrekturen erlebt. Dies liegt vor allem daran, dass viele Marktteilnehmer davon ausgehen, die Strasse von Hormus werde bald wieder uneingeschränkt passierbar sein. Allerdings dauert der Konflikt nun schon seit mehr als zwei Monaten an. Auch wenn es zu einer Deeskalation kommen sollte, dürften höhere Energiepreise und der daraus resultierende Inflationsdruck die Volatilität am Markt noch für längere Zeit hochhalten.
Die Schwankungen an den Märkten verunsichern viele Anleger die sich fragen, wie viel Risiko sie derzeit eingehen sollten. Starke Kursbewegungen binnen kurzer Zeit schüren Zweifel daran, ob die aktuelle Anlagestrategie noch zur eigenen Risikobereitschaft passt. Zugleich möchten viele die Chance auf mögliche Kursgewinne nicht verpassen, insbesondere im US-Tech-Sektor, für den weiterhin hohe Gewinnwachstumserwartungen bestehen.
Warum Aktien nicht verschwinden
Insgesamt wächst bei vielen Anlegern der Wunsch nach stabileren sowie breiter diversifizierten Portfolios Die zentrale Frage lautet daher: Wie sollte das Vermögen in solch unsicheren Zeiten aufgestellt werden? Ein Blick in die Vergangenheit zeigt, dass sich Aktienmärkte nach geopolitischen Schocks oft
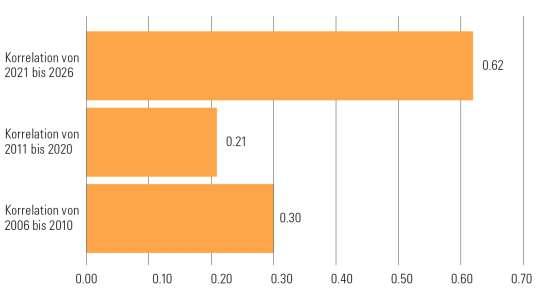
Die Korrelation zwischen Aktien und Anleihen hat zugenommen Korrelation der Renditen von MSCI World und Bloomberg Global Aggregate über fünf Jahre.
rasch erholen. Verluste werden meist innerhalb weniger Monate bis zu einem Jahr ausgeglichen. Geopolitische Risiken allein belasten die Börsen selten langfristig. Auch Krisen im Nahen Osten oder in der Ukraine folgten diesem Muster: Auf einen kurzen Einbruch folgte eine Stabilisierung. Kritisch wird es, wenn solche Schocks mit einer Rezession einhergehen. Derzeit zeigen sich die Unternehmensgewinne und Konjunktur jedoch noch erstaunlich robust. Ein dauerhaft hoher Ölpreis von mehr als 100 Dollar könnte die Gewinne jedoch belasten und das Risiko einer Rezession erhöhen. Historisch betrachtet, ist eine vollständige Umschichtung aus Aktien meist keine gute Strategie, da Anleger dadurch das Erholungspotenzial nach einer Entspannung der Lage verpassen. Eine leichte Reduktion der Aktienquote kann sinnvoll sein, wenn sie dazu dient, das Risiko zu glätten und das Portfolio in robustere Segmente des Aktienmarkts zu verschieben. Statt eines Komplettausstiegs bietet sich eine Umschichtung innerhalb des Aktienanteils an – weg von zyklischen Wachstumsaktien, hin zu Value-Titeln, Dividendenaktien und defensiven Sektoren wie Gesundheit und Basiskonsum. Diese haben sich auch in den jüngsten Abwärtsbewegungen widerstandsfähiger gezeigt als Aktien aus zyklischen Sektoren. Oft verfügen solche Unternehmen über Preissetzungsmacht, solide Bilanzen und wiederkehrende Erträge in Form von Dividenden.
Anleihen verlieren ihren Schutzschild
In den letzten zwei Jahrzehnten zeigte sich zeitweise eine positive Korrelation zwischen Aktien und Anleihen – ein bemerkenswerter Kontrast zu den Mustern früherer Jahrzehnte. Vor der Jahrtausendwende waren Anleihen oft ein verlässliches Gegengewicht zu Aktien. In den vergangenen zwei Jahrzehnten und insbesondere in den letzten fünf Jahren kam es jedoch wiederholt vor, dass beide Anlageklassen während Marktkorrekturen gleichzeitig an Wert verloren. Dadurch konnten Anleihen ihre traditionelle Rolle als Stossdämpfer nur begrenzt erfüllen. Auch in der aktuellen Situation hat die übliche Zuflucht in Staatsanleihen nicht den erhofften Schutz geboten: Die infolge des Energiepreisschocks gestiegenen Inflationserwartungen haben die Renditen erhöht und Kursgewinne verhindert.
Vor diesem Hintergrund sollten Obligationen weniger als Garantie für Kursgewinne in Krisen verstanden werden, sondern als dämpfendes Element im Portfolio das Schwankungen reduziert und laufende Erträge liefert. Aufgrund ihrer stabileren Cashflows und der geringeren Volatilität im Vergleich zu Aktien können sie Schwankungen abfedern. Dadurch tragen sie dazu bei, die Risiken des Gesamtportfolios besser zu
Ein politischer Schock genügt, um ganze Marktsegmente in Bewegung zu setzen.
steuern – vor allem dann, wenn sie im kurz- und mittelfristigen Laufzeitbereich sowie mit solider Bonität eingesetzt werden. Gold bleibt der sichere Hafen
Gold bleibt in Zeiten geopolitischer Unsicherheit ein sicherer Hafen, auch wenn es zuletzt an Wert verloren hat. Die gestiegenen Nominalzinsen, eine Folge der aufgeschobenen Zinssenkungen der amerikanischen Notenbank haben die Opportunitätskosten für Anleger erhöht. Da Gold keine Zinsen abwirft, wird Kapital vermehrt in verzinste Anlagen umgeschichtet. Zudem hat der starke Dollar Gold für Käufer ausserhalb des Dollarraums verteuert und damit die Nachfrage belastet. Dennoch bleibt Gold eine sinnvolle strategische Beimischung im Portfolio, insbesondere wegen der strukturellen Nachfrage von Zentralbanken. Zahlreiche Zentralbanken, vor allem jene aus Schwellenländern, erhöhen ihre Goldreserven, um ihre Anlagen breiter zu streuen und die Abhängigkeit vom Dollar sowie von Staatsanleihen zu verringern. Eine kleine Goldquote im Portfolio kann langfristig reale Wertzuwächse ermöglichen und in volatilen Phasen stabilisierend wirken.
Neue Pfeiler fürs Portfolio
Rohstoffe verzeichnen, ähnlich wie Gold, einen strukturellen Nachfrageanstieg. Faktoren wie Energiewende, Urbanisierung, Digitalisierung und der geopolitische Wettlauf um kritische Metalle treiben insbesondere die Nachfrage nach Industrie- und Energierohstoffen. Lithium, Uran und Kupfer profitieren von Trends wie Dekarbonisierung, Elektromobilität und dem Wiederaufleben der Kernenergie. Diese Entwicklung dürfte mindestens bis 2030 anhalten. Eine
moderate Beimischung von Rohstoffen kann im derzeit volatilen Markt sinnvoll sein, da sie oft eine niedrige oder sogar negative Korrelation zu Aktien und Anleihen aufweisen, besonders in Krisenund Inflationsphasen. Zudem können Rohstoffe als Inflationsschutz dienen, weil ihre Preise häufig mit steigenden Güterpreisen korrelieren.
In Zeiten wachsender geopolitischer Risiken wird die Diversifikation von Ertragsquellen und Risikotreibern wichtiger Private Equity kann hier eine sinnvolle Ergänzung sein, da die Wertentwicklung stärker von der operativen Leistung der Unternehmen abhängt und weniger von kurzfristigen Marktschwankungen. Anders als börsennotierte Aktien, die rasch auf Nachrichten reagieren, werden Private-EquityBeteiligungen in grösseren Abständen bewertet und orientieren sich an langfristigen Geschäftsplänen.
Die gegenwärtige Marktlage mit ihren starken Schwankungen dürfte Investoren noch längere Zeit verunsichern. Entscheidend ist jedoch, nicht im falschen Moment vollständig aus dem Markt auszusteigen; erfahrungsgemäss ist der Wiedereinstieg dann nur schwer diszipliniert zu schaffen. Sinnvoller ist es, die Aktienquote auf ein neutrales, gut tragbares Niveau zu senken und Obligationen weiterhin als dämpfendes Element zu nutzen, auch wenn sie in vergangenen geopolitischen Schocks mehrheitlich positiv mit Aktien korrelierten. Ergänzend können Gold, Rohstoffe und Private Equity das Portfolio breiter diversifizieren und widerstandsfähiger machen. Mindestens so wichtig wie die Aufstellung ist es jedoch, der ausgewählten Strategie auch in Abwärtsphasen treu zu bleiben.
Gastbeitrag: Andrea Bally ist Lead Financial Research bei der Migros Bank und verfasst Beiträge über die Entwicklungen an den Finanzmärkten
Quelle:
Expansionsdrang in Fernost
Investitionen in Schwellenländer sind keine riskanten Wetten mehr.
Von China bis Indien zeigt sich eine neue wirtschaftliche Reife, die den Westen in Sachen Dynamik und Innovation überholen könnte.
Von Werner Grundlehner
Die Ausgangslage hat sich verändert, früher waren Anlagen in Schwellenländer riskante Wetten auf rasantes Wachstum von wenig entwickelten Volkswirtschaften. Doch heute zeigen sich westliche Industrienationen vermehrt reformunfähig und kämpfen gegen eine drohende Stagnation an. Die sogenannten Emerging Markets können dagegen auf ein nachhaltiges Wirtschaftswachstum bauen. Gemäss Internationalem Währungsfonds (IMF) wird China dieses Jahr ein Realwachstum von 4,4 Prozent erreichen; Indien, Indonesien, Vietnam sogar 5 bis 7 Prozent und Brasilien noch 2 Prozent. Das hohe Wachstum beruht nicht mehr schwergewichtig auf dem Basiseffekt – dem Umstand, dass von tiefem Niveau höhere Expansionsraten möglich
sind. Chinas Wirtschaft ist inzwischen viermal so gross wie jene von Deutschland. Technologisch überholt das Reich der Mitte viele Länder der westlichen Welt. Vor allem in Bereichen wie E-Autos, IT und Robotik Mit dem Nahostkrieg zeigen die Aktienmärkte in den Emerging Markets zudem eine unerwartete, neue Eigenschaft, nämlich Stabilität Einerseits verlieren der Dollar und die USA wegen des erratischen Verhaltens der Trump-Regierung und deren Schuldenexzessen an Glaubwürdigkeit für Investoren. Andererseits liegen viele dieser aufstrebenden Länder weit weg von den geopolitischen Brennpunkten und verfügen über die Produkte, welche die entwickelten Länder dringend brauchen, wie Agrargüter, Energie, Rohstoffe – aber auch Technologie wie Halbleiter Probleme der Industrieländer wie Über-
alterung fehlendes Wachstum, Wohlstandsmüdigkeit und Überschuldung sind in diesen Märkten meist weniger ausgeprägt. Allgemein ist das globale Wirtschaftswachstum mittlerweile breiter abgestützt und hängt nicht mehr hauptsächlich von den westlichen Industriestaaten ab
Eine grosse, schwierige Auswahl
Doch Schwellenland ist nicht gleich Schwellenland. Unter den Ländern, die in dieser Kategorie zusammengefasst werden, gibt es grosse Unterschiede punkto Entwicklungsstand, ihrer wirtschaftlichen Ausrichtung und der aktuellen konjunkturellen Phase. So wird oft auch Südkorea zu den Schwellenländern gerechnet, ein Land das es bezüglich
Fortschritt und Wirtschaftsstärke mit den westeuropäischen Ländern mehr als aufnehmen kann. Auch China, – je nach Betrachtungsweise– bereits die grösste Wirtschaftsmacht der Welt, fällt bei Anlageprodukten noch in diese Kategorie In den vergangenen Jahren sind neue Auswahlfaktoren für Investoren in Emerging Markets hinzugekommen Schwellenländer-Investoren legen den Schwerpunkt gemäss Luca Bindelli, Head of Investment Strategy bei Lombard Odier, auf die Fähigkeit zur Schockabsorption und das nominale Wachstum: «Die für Investitionen attraktivsten Schwellenländer verfügen in der Regel über eine solide Aussenbilanz, ausreichende Devisenreserven und glaubwürdige politische Rahmenbedingungen, die die Inflation und die Kapitalströme stabilisieren.» Zudem trage die Energieversorgungssicherheit – sei es durch inländische Versorgung strategische Reserven oder erneuerbare Energien–dazu bei, die Anfälligkeit gegenüber Preisspitzen zu begrenzen Als Faustregel gilt, dass ein hoher Erdölpreis und ein hoher Dollarkurs für Emerging Marktes belastend sind Denn die meisten Schwellenländer müssen fossile Rohstoffe importieren und in Dollar zahlen – auch die Verschuldung erfolgt meist in Dollar Die jüngste anhaltende Dollarschwäche verschafft den Staaten mehr Handlungsspielraum. Geld, das nicht für den Schuldendienst gebraucht wird, fliesst eher in lokale Märkte und verschafft den Zentralbanken mehr Spielraum. «Beim Ölpreis hängt alles davon ab, ob ein Land Importeur oder Exporteur ist. Indien, die Türkei, die Philippinen oder Teile Osteuropas leiden unter teurem Öl», sagt Maurizio Porfiri, Chief Investment
Officer bei Maverix Securities. Die jüngste Schwäche der indischen Rupie zeige genau diesen Mechanismus. Höhere Ölpreise erhöhten die Dollar-Nachfrage, verschlechterten die Leistungsbilanz und belasteten Inflation und Wachstum. Für Öl exportierende Schwellenländer ist die Kombination aus hohem Ölpreis und Dollar-Dominanz gemäss Porfiri dagegen ein Glücksgriff: «Länder im Nahen Osten sowie Produzenten wie Brasilien, Mexiko oder Kasachstan profitieren von DollarEinnahmen, während ein schwächerer Dollar ihre Finanzierungsbedingungen verbessert.»
Dollar: Die neue bipolare Welt
Wegen der anhaltenden geopolitischen Turbulenzen und innenpolitischen Entwicklungen in den Vereinigten Staaten gehen viele Marktbeobachter von einer Verschiebung der wirtschaftlichen Stärke aus – weg von den USA «Wir erwarten keine einfache Ablösung der USA, sondern eine multipolare Ergänzung. Aufgrund ihres Kapitalmarkts, ihrer Technologie, ihrer Militärmacht und des Dollars bleiben die USA die zentrale Weltwirtschaftsmacht», sagt Porfiri. Vor allem zum Dollar gebe es keine echte Alternative. Die eigentliche Verschiebung findet gemäss Maverix-Experte innerhalb der Emerging Markets statt. «Indien, Mexiko, Indonesien, Vietnam, Saudi-Arabien und Brasilien gewinnen strategisch an Bedeutung. Sie profitieren von Nearshoring, Rohstoffen, Demografie, Energieversorgung oder geopolitischer Blockfreiheit.»
Doch welche Emerging Markets erscheinen in der aktuellen unsicheren
schauen»
«Mal schauen» ist keine Anlagestrategie.
geopolitischen Lage mit steigendem Energiepreisen, hoher Rohstoffnachfrage und unterbrochenen Lieferketten für Anleger besonders attraktiv? Im aktuellen Umfeld bevorzugt etwa Lombard Odier Schwellenländer, die Energieversorgungssicherheit, Rohstoffengagement und eine gute Ertragsprognose für Unternehmen vereinen. «China sticht dank seiner strategischen Energiereserven, seiner
Kapazitäten im Bereich erneuerbare Energien und eines anhaltenden Handelsüberschusses hervor, wodurch es im Vergleich zu vielen anderen Ländern besser vor Energieschocks geschützt ist» sagt Luca Bindelli. Südkorea profitiere von seiner zentralen Rolle in den globalen Technologieund Halbleiter-Lieferketten, wodurch sich Investitionen in KI in eine starke Gewinndynamik umsetzen. Rohstoffexporteure wie Südafrika seien ebenfalls gut aufgestellt, da die weltweite Nachfrage nach Ressourcen weiterhin stark ist, während energieabhängige Importeure tendenziell stärker von höheren Ölpreisen und Inflation betroffen sind Doch wie soll man nun in dieses weltweite uneinheitliche Universum investieren? Für Investments in Finanz-
Wer eine Wahl hat, fühlt sich besser
märkte, deren Struktur hiesige Anleger kaum kennen, haben sich börsenkotierte Indexfonds (Exchange Traded Funds) als günstiges Produkt etabliert. Der MSCI Emerging Markets Index, der vielen ETFs als Messgrösse gilt, umfasst 24 Länder Überraschend ist, dass mit Griechenland, Polen, Tschechien, Ungarn auch europäische Länder dabei sind; Russland war bis zum Überfall auf die Ukraine ebenfalls im Index. Wobei aber Unternehmen aus China, Taiwan und Indien zwei Drittel des Gewichts ausmachen. Daneben gibt es zahlreiche weitere Indizes, die anders aufgebaut sind.
Indexfonds als Standardinstrument
Ein wichtiger Faktor ist Südkorea. Manche Anbieter zählen das Land noch zu den Schwellenländern, andere nicht mehr Das macht einen grossen Unterschied, weil Südkorea ein wichtiger Markt ist, vor allem im Bereich Technologie. «Aus unserer Sicht sollte man darauf achten, wie der Index aufgebaut ist. Es macht einen Unterschied, ob einige wenige sehr grosse Firmen besonders stark ins Gewicht fallen oder ob das Geld breiter verteilt ist. Auch ist wichtig, ob einzelne Länder wie China, Taiwan, Indien, Südkorea oder Brasilien den ETF stark prägen. Dasselbe gilt für die Branchen. Viele Schwellenländer-Indizes sind stark in Technologie, Finanzwerten und Rohstoffen investiert», sagt Giovanna Cilia, ETF-Expertin bei Franklin Templeton Switzerland. Im aktuellen Umfeld bevorzugt Franklin Templeton Schwellenländer, die Energieversorgungssicherheit, Rohstoffengagement und eine gute Ertragsprognose für Unternehmen vereinen. «China sticht dank seiner strategischen Energiereserven, seiner Kapazitäten im Bereich erneuerbare Energien und eines anhaltenden Handelsüberschusses hervor, wodurch es im Vergleich zu vielen anderen Ländern besser vor Energieschocks geschützt ist», sagt Cilia Mit welchem Ertrag können Investoren aus diesen «exotischen» Märkten rechnen? Cilia erwartet für den MSCI Emerging Markets Index in den kommenden 12 Monaten eine Gesamtrendite von 12 bis 13 Prozent. «Das höhere Risiko, das mit Engagements in Schwellenländeraktien verbunden ist, ist angesichts ihres erheblichen Bewertungsabschlags und der im Vergleich zu den Industrieländern stärkeren Gewinndynamik gerechtfertigt», führt sie an. Doch zu euphorisch sollte man beim Engagement in Schwellenländer nicht werden. Meist hat die politische Entwicklung nicht mit dem Wirtschaftswachstum mitgehalten. So sind zwar Brasilien und Indien etablierte Demokratien. Sie haben aber jüngst gezeigt, dass sie anfällig auf wirtschaftspolitische Turbulenzen oder kriegerische Auseinandersetzungen sind. Beim Blick auf die Erfolgsstory China wird oft vergessen, dass das Land zwar kapitalistisch gepolt ist, aber kommunistisch regiert wird. Mit der Verhaftung von erfolgreichen Unternehmensführern oder dem Eingriff in den Immobilienmarkt zeigt die Partei, dass sie die Macht nicht aus der Hand geben wird. Peking verfolgt weiterhin den Plan, das wirtschaftlich erfolgreiche Taiwan, das als abtrünnige Provinz betrachtet wird, ins Riesenreich zu holen. Für die globale Wirtschaft wäre dieses Szenario eine Katastrophe.
Gastbeitrag Bei der Pensionierung das Kapital aus der zweiten Säule zu beziehen, liegt im Trend, birgt aber auch Gefahren. Erste Pensionskassen begegnen dem Trend mit Wahloptionen oder ausgefeilten Rentenmodellen.
Von Thomas R. Schönbächler
Rund 45 Prozent derjenigen Personen, die schweizweit in Rente gehen, entschieden sich 2024 gemäss Bundesamt für Statistik für den vollen Kapitalbezug. Weitere 19 Prozent beziehen einen Teil des Kapitals bar und die übrigen beziehen eine vollständige Rente. Zahlen, die bei Pensionskassen Sorgenfalten hervorrufen
Selbstgetragenes Risiko
Gerade der Kapitalbezug könnte ein riskanter Weg sein, denn das Kapital und die Rendite aus den getätigten Anlagen müssen den Lohn ersetzen – und das bis ans Lebensende. Dies erfordert gute Kenntnisse im Anlagegeschäft Etwas mehr Sicherheit bieten Finanzdienstleister, die haben aber ihren Preis –direkt oder indirekt. Ein Grund für den Anstieg der Kapitalbezüge könnte der Umwandlungssatz sein. Ein zu hoher Umwandlungssatz ist nicht zielführend, weil er zu einer systemfremden Umverteilung führt, in der Junge die Renten der Älteren mitfinanzieren Mehr Gewicht als dem Umwandlungssatz sollte man während des Berufslebens der Höhe des Sparguthabens zukommen lassen. Immerhin funktioniert die Pensionskasse für über 40 Jahre als eine berufliche Sparkasse und das Sparguthaben begleitet einen bei jedem Stellenwechsel. Entscheidend ist neben dem Zins die Höhe der Beitragszahlungen sowie deren Aufteilung. Während die gesetzliche Mindestanforderung eine Aufteilung von 50/50 Prozent zwischen Arbeitnehmer und Arbeitgeber vorsieht, gibt es auch arbeitnehmerfreundlichere Aufteilungen wie etwa 40/60 Prozent. Wenn damit einher-
Gute Vorsorge bedeutet, sich mehrere Möglichkeiten offenzuhalten.
Das Kapital muss den Lohn ersetzen –bis ans Lebensende.
gehend hohe Beitragssätze angewendet werden, wachsen die persönlichen Sparguthaben schneller Erst wenn die Pensionierung näherrückt, muss man sich mit der Auszahlungsform des Altersguthabens auseinandersetzen.
Gewinn für Versicherte
Die grösste Pensionskasse der Schweiz, die Zürcher BVK, hat etwa untereinander kombinierbare Rentenmodelle eingeführt. So kann gewählt werden, ob man zu Beginn eine um zirka 13 Prozent höhere Rente beziehen möchte, die dann bis zum Alter von 75 Jahren kontinuierlich sinkt und von dort weg mit vier Prozent unter der «normalen» Rente stabil bleibt. Oder man kann die Rente bis zum Alter von 75 Jahren teilweise oder ganz auf einen Schlag beziehen. Ab 75 setzt dann die «normale» Rente ein. Vorteil dieses Modells: Die Hinterbliebenenleistungen sind gewährleistet – auch wenn die Person frühzeitig sterben sollte. Bei verschiedenen Kassen kann auch ein höherer Umwandlungssatz zulasten der Hinterbliebenenleistungen gewählt werden. Eine Option, die Alleinstehenden, Doppelverdienern und wohl oft Frauen zugutekommt. Wichtig ist, dass die Modelle auf dem persönlichen Sparguthaben beruhen. «Wer eine Wahl hat, fühlt sich nachweislich besser», lautet das Credo bei der BVK. Dass die neuen Modelle gut ankommen, zeigt sich darin, dass ein Drittel derjenigen, die sich für eine Rente entscheiden, eines oder eine Kombination verschiedener Modelle wählen Seit Einführung der Modelle hat sich das Wachstum der Kapitalbezugsquote bei der BVK erheblich verlangsamt und liegt aktuell bei 34,2 Prozent.
Bevor vorschnell eine folgenschwere Entscheidung getroffen wird, sollten der Sparplan und alle Optionen der eigenen «Spar»-Kasse geprüft werden. Einige Pensionskassen bieten Pensionierungsseminare an oder haben Portale wie myBVK mit weitgehenden Berechnungsplattformen. Da die Angebotspalette wächst und wirklich unabhängige Beratung schwierig zu finden ist, bietet die BVK eine vertiefte Vorsorgeberatung für ihre Versicherten an. Sich rechtzeitig beraten zu lassen, hilft, dass der Ruhestand nicht zum Finanzdebakel wird.
Gastbeitrag: Thomas R. Schönbächler ist Vorsitzender der BVK-Geschäftsleitung.
Die BVK – alt und innovativ
Die BVK ist mit 46 Milliarden Franken Anlagevermögen und 146000 Versicherten die grösste Pensionskasse der Schweiz. Gegründet wurde sie 1926 – also exakt vor 100 Jahren. Mittlerweile versichert sie Menschen aus den Branchen Gesundheit, Bildung, Infrastruktur, Transport sowie Verwaltung. Sie wartet regelmässig mit Neuerungen (etwa die Rentenmodelle) auf und setzt dadurch Trends in der Vorsorgelandschaft
QR-Code scannen und mehr über die BVK erfahren.
Neue Spielregeln: In Ländern wie China oder Südkorea
Zug für Zug vorausschauend aufbauen: Langfristiger Erfolg ist im Spiel wie in der Geldanlage das Resultat von Disziplin und Geduld.
Die Kunst, investiert zu bleiben
Gastbeitrag Wie vermehren Family Offices und Stiftungen ihr Vermögen über Generationen?
Der Schlüssel liegt nicht in schnellen Wetten, sondern in Disziplin und Struktur. Von Verena Gross
In Lewis Carrolls «Alice im Wunderland» sagt die Grinsekatze zu Alice den berühmten Satz: «Wenn du nicht weisst, wohin du willst, führt dich jeder Weg dorthin.»
Der Satz wirkt zunächst wie eine spielerische Bemerkung aus einem Kinderbuch. Tatsächlich beschreibt er aber sehr präzise eines der grössten Probleme vieler Anleger.
Wer kein klares Ziel hat, läuft Gefahr sich von kurzfristigen Entwicklungen treiben zu lassen. Gerade in der heutigen Zeit ist diese Versuchung gross. Täglich prasseln Nachrichten über geopolitische Konflikte, Wahlen, Zinsentscheide oder Marktturbulenzen auf Investoren ein. Die Geschwindigkeit des Informationsflusses erzeugt den Eindruck permanenter Dringlichkeit.
Doch wer sein Portfolio laufend an Schlagzeilen ausrichtet, verliert häufig genau das, was langfristigen Anlageerfolg ausmacht: Disziplin, Geduld und strategische Klarheit.
Ziele statt Marktrauschen
Die erfolgreichste Vermögensvermehrung entsteht selten durch spektakuläre Einzelwetten. Diese entsteht vielmehr durch konsequente Diversifikation, einen langen Zeithorizont und die Fähigkeit, auch in schwierigen Marktphasen handlungsfähig zu bleiben
Gerade Family Offices, Stiftungen oder grosse Endowment-Fonds verfolgen seit Jahrzehnten einen Ansatz, der auf Kontinuität statt auf kurzfristige Marktprognosen setzt. Der entscheidende Unterschied liegt dabei weniger in besseren Informationen als in einer anderen Perspektive auf die Zeit. Während viele Anleger in Quartalen oder einzelnen Börsenjahren denken, planen diese Institutionen häufig
über Generationen hinweg. Ihr Ziel besteht nicht darin, den Markt kurzfristig zu schlagen, sondern Vermögen dauerhaft real zu erhalten sowie kontrolliert zu vermehren.
Diese Denkweise verändert den Blick auf das Risiko grundlegend. Kurzfristige Volatilität wird nicht primär als Bedrohung verstanden sondern als unvermeidbarer Bestandteil langfristiger Kapitalmärkte. Wer gezwungen ist, in Krisen zu verkaufen, verliert häufig dauerhaft Vermögen. Wer dagegen langfristig denkt und strukturell robust aufgestellt ist, kann solche Phasen der Unsicherheit oft sogar nutzen.
Die Macht der Allokation
Der Kern dieses Ansatzes ist die strategische Vermögensallokation – die sogenannte Strategic Asset Allocation (SAA) Sie bestimmt langfristig, wie ein Portfolio über verschiedene Anlageklassen verteilt wird: Aktien, Anleihen, Immobilien, alternative Anlagen, Rohstoffe und Liquidität. Zahlreiche Studien zeigen seit Jahren, dass mehr als 90 Prozent der Schwankungen eines Portfolios auf die Vermögensallokation zurückzuführen sind, während Titelselektion und MarktTiming nur einen vergleichsweisen kleinen Beitrag leisten. Eine SAA sollte regelmässig – idealerweise jährlich –überprüft werden, um veränderten Marktbedingungen und neuen langfristigen Erkenntnissen Rechnung zu tragen. Das bedeutet nicht, dass taktische Entscheidungen bedeutungslos wären. Doch viele Anleger überschätzen systematisch ihre Fähigkeit, Wendepunkte an den Märkten zuverlässig vorherzusagen. Die Finanzgeschichte zeigt vielmehr, dass selbst professionelle Investoren Marktbewegungen kurzfristig nur sehr
begrenzt prognostizieren können. Oft ist es deshalb wertvoller, investiert zu bleiben, als ständig nach dem idealen Einund Ausstiegszeitpunkt zu suchen.
Gerade langfristig orientierte Investoren versuchen deshalb ihre Entscheidungen weniger von Emotionen und stärker von der Strategie leiten zu lassen. Eine strategische Vermögensallokation dient dabei nicht nur der Renditeoptimierung sondern auch der Verhaltenssteuerung. Sie schafft einen Rahmen, der verhindert, dass Anleger in Phasen der Euphorie oder Panik überreagieren. Genau dies sind die zentralen Voraussetzungen für den Aufbau und den Erhalt eines resilienten, nachhaltigen und erfolgreichen Portfolios.
Besonders wichtig ist dabei die Diversifikation. Harry Markowitz, der Begründer der modernen Portfoliotheorie bezeichnete Diversifikation einst als einziger «Free Lunch» der Finanzmärkte. Gemeint ist damit eine einfache, aber oft unterschätzte Erkenntnis: Risiken lassen sich reduzieren, ohne notwendigerweise auf langfristige Rendite verzichten zu müssen.
Entscheidend ist allerdings, wie diversifiziert wird. Viele Portfolios wirken auf den ersten Blick breit gestreut, reagieren in Stressphasen jedoch sehr ähnlich. Wirkliche Diversifikation entsteht erst dann, wenn unterschiedliche Vermögenswerte unterschiedlich auf Inflation, Zinsen, geopolitische Spannungen, Marktverwerfungen oder Konjunkturzyklen reagieren.
Angesichts der rasanten Veränderungen in der Weltwirtschaft könnte sich unser Verständnis der strategischen Vermögensallokation in den kommenden zehn Jahren deutlich stärker verändern als in den vergangenen Jahrzehnten. Eine SAA ist kein statisches Konzept; sie muss aktiv weiterentwickelt werden, um wirksam zu bleiben Entscheidend ist
deshalb professionelles Management: die Breite der Expertise, die Disziplin, an einer Strategie festzuhalten, und die Fähigkeit, Marktzyklen konsequent durchzustehen.
Vor diesem Hintergrund gewinnen reale Vermögenswerte zunehmend an Bedeutung. Dazu gehören etwa Infrastruktur, Immobilien, Rohstoffe sowie Unternehmen aus Bereichen wie Energie, Transport oder Umwelttechnologie In einer Welt zunehmender geopolitischer Rivalitäten und fragmentierter Lieferketten investieren Staaten wieder stärker in strategische Autonomie, industrielle Produktion und Versorgungssicherheit. Langfristige Anleger können daraus strukturelle Opportunitäten ableiten, die weit über kurzfristige Konjunkturzyklen hinausreichen. Gleichzeitig verändert sich auch das Verständnis von Liquidität. Über viele Jahre galt maximale Flexibilität als nahezu uneingeschränkter Vorteil. Institutionelle Investoren akzeptieren dagegen häufig bewusst eine geringere Liquidität, wenn sie dafür langfristig höhere Renditen erwarten können. Gerade private Märkte bieten potenziell eine Illiquiditätsprämie – also einen zusätzlichen Ertrag als Gegenleistung für eine längere Kapitalbindung. Daneben nutzen diese Institutionen auch gezielt Hedgefonds. Dabei setzen sie diese weniger als Instrument kurzfristiger Spekulation ein, sondern vielmehr, um Renditequellen zu diversifizieren und Portfolios widerstandsfähiger gegenüber klassischen Marktzyklen zu machen. Entscheidend ist es, Strategien auszuwählen, die auch in Phasen erhöhter Volatilität robuste Ertragsprofile liefern und die Abhängigkeit von traditionellen Anlagen reduzieren. Allerdings setzt ein solcher Ansatz eine langfristige Sichtweise und Disziplin voraus. Wer langfristig investieren will, muss nicht nur Marktrisiken aushalten, sondern auch psychologische Belastungen Viele Fehlentscheidungen entstehen nicht aus mangelndem Wissen, sondern aus emotionalem Druck in Phasen erhöhter Unsicherheit. Hier zeigt sich die Bedeutung professioneller Vermögensverwaltung. Gute Vermögensverwalter liefern nicht primär spektakuläre Prognosen. Ihr eigentlicher Wert besteht häufig darin, Struktur, Disziplin und Kontinuität in ihrem Angebot zu bündeln. Besonders in komplexeren Anlageklassen wie Private Equity oder Hedgefonds hängt der Erfolg zudem stark von Erfahrung Netzwerken und Spezialisierung ab Konstanz statt kurzfristiger Aktionismus Letztlich ist langfristiges Investieren weniger eine Frage der Kompetenz als vielmehr eine Frage der Haltung. Erfolgreiche Anleger zeichnen sich nicht dadurch aus, dass sie jede Marktbewegung korrekt vorhersehen.
Vielmehr ist entscheidend, dass sie über einen langen Zeitraum hinweg konsistent handeln, Krisen aushalten und sich nicht von kurzfristigen Stimmungen treiben lassen. Wer von einem Endowment-orientierten Anlageansatz profitieren möchte, braucht deshalb einen Partner, der Disziplin glaubwürdig verkörpert. Gerade darin liegt vielleicht die wichtigste Lehre vieler erfolgreicher Familienvermögen: Nachhaltiger Anlageerfolg entsteht selten aus Aktionismus. Er entsteht aus Klarheit, Struktur und der Bereitschaft, die Zeit als Verbündete zu betrachten – nicht als Gegnerin.
Gastbeitrag Verena Gross, Equity Partner ist Leiterin Wealth Management bei Pictet