PRIVATE MARKETS
Was ist der Preis?
Unbequemes bequem machen
Private Markets waren lange der Club in den alle hinein wollten: exklusiv, renditestark, scheinbar überlegen Dann kam die Demokratisierung. Plötzlich sollten auch jene Zugang erhalten, die bisher vor der Tür standen. Die Branche öffnete ihre Tore – gewiss nicht ganz uneigennützig Nun, da der Club grösser geworden ist, häufen sich die kritischen Töne Der jüngste Trubel um die Partners Group scheint sich nahtlos in dieses Bild einzufügen. Doch ganz so einfach ist es nicht
Das Problem sind nicht die privaten Märkte an sich Das Problem ist die Illusion, man könne das Unbequeme bequem machen.
Klassische Börsenanlagen sind vergleichsweise einfach: transparent, täglich handelbar, jederzeit zugänglich. Private Markets hingegen verlangen viel Geduld sowie langfristige Kapitalbindung – also auch Illiquidität. Diese «unbequemen» Eigenschaften sind keine Schönheitsfehler, sondern der Preis des Modells – und auch der Grund für dessen Erfolg Wer die Illiquiditätsprämie kassieren will, muss die Illiquidität aushalten.
Evergreen-Strukturen, wie sie etwa bei der Partners Group zum Einsatz kamen, versprechen jedoch die Quadratur des Kreises: Sie bieten regelmässige Rückgabemöglichkeiten, obwohl das Geld in Anlagen steckt die sich nicht einfach per Mausklick verkaufen lassen. Wenn viele Anleger gleichzeitig hinauswollen, zeigt sich, wie begrenzt dieses Versprechen ist. Es überrascht wenig: Probleme entstehen, wenn alle das Fünferli und das Weggli wollen. Anleger wollen die Renditen privater Märkte aber bitte ohne lange Bindungsfristen. Anbieter wiederum wollen neue Kunden gewinnen, aber nicht allzu laut über die Grenzen ihrer Produkte sprechen Doch die Finanzwelt kennt keine Wunder Wer höhere Renditen will, trägt ein höheres Risiko. Diese Einsicht ist nun auch bei Private Markets angekommen. Dem exklusiven Club begegnet man hoffentlich kritischer und nüchterner Denn das ist gesund. Privatmarktanlagen werden nicht mehr nur begehrt und bestaunt, sie müssen liefern Kurz: Sie werden erwachsen.
Pamela Beltrame verantwortlich für diesen Schwerpunkt
Darf es ein bisschen mehr Risiko sein?
Private Debt – also Kredite, die Unternehmen direkt von Investoren statt von Banken erhalten – hat sich von einer Nischenanlage zu einem Milliardenmarkt entwickelt
Doch je stärker die Anlageklasse wächst, desto drängender wird die Frage, wie viel Illiquidität und Komplexität Anleger tatsächlich tragen können.
IMPRESSUM
FREDY GILGEN
«Kurz und knapp beschrieben, ist Private Debt eine Form der Fremdfinanzierung, bei der Unternehmen oder Projekte direkt von Investoren Darlehen erhalten, anstatt sich über Banken oder öffentliche Anleihen zu finanzieren», erläutert Michael Bolliger, Chief Investment Officer Schweiz bei UBS Global Wealth Management
Diese Finanzierungsform deckt nach Angaben von Josh Shipley, Head of Europe, Direct Lending bei PGIM, das gesamte Risikospektrum von Anleihen ab – von Investment Grade bis hin zu Special Situations Distressed Credit und Venture Debt (Fremdkapital für schnell wachsende Unternehmen) Im Gegensatz zu «klassischen» Anleihen seien diese Kredite massgeschneidert: Sie seien individuell strukturiert, erforderten umfangreiche massgeschneiderte Dokumentationen und basierten auf engen Beziehungen zwischen Kreditgebern und Kreditnehmern. Die Chancen sind verlockend «Private Debt ist für Anleger attraktiv, da die Renditen typischerweise höher sind als bei klassischen Anleihen, das Risiko aber trotzdem durch Kreditprüfungen und vertragliche Sicherheiten limitiert werden kann», sagt Bolliger Hinzu komme eine geringe Korrelation zu Aktien- und Anleihemärkten, was zur Diversifikation beitragen könne
Das Wachstum des Private-Debt-Marktes ist denn auch eindrücklich. Im März 2026 belief sich das in Private Credit verwaltete Vermögen laut dem US-Datenunternehmen Preqin in Nordamerika auf rund 1,1 Billionen US-Dollar und in Europa auf etwa 500 Milliarden US-Dollar Für das Jahresende 2025 wird die Grösse des globalen Private-Credit-Marktes auf rund 2,3 Billionen US-Dollar geschätzt. Eindrücklich ist das in den vergangenen zehn Jahren erzielte durchschnittliche jährliche Wachstum (CAGR): Es betrug stolze 24 Prozent
Ein Markt ohne Sättigungsgrenze
«Und das Wachstum wird weitergehen», ist Marianne Zangerl, Deputy Global Head of Fixed Income bei Aberdeen Investments überzeugt. Das Gros der Analysten erwarte dass der globale Markt
Hinweis: Nicht
Inhalte
«Tiefe Volatilität bedeutet nicht automatisch tiefes Risiko.»
Victor Balfour Global Investment Strategist bei Rothschild & Co.
für Private Debt bis 2029 ein Volumen von rund 5 Billionen US-Dollar erreichen werde, gegenüber etwa 2 Billionen US-Dollar im Jahr 2020 Einer der grössten Bereiche für langfristiges Wachstum ist nach Marianne Zangerl die forderungsbesicherte Finanzierung deren zugrundeliegender globaler Kreditmarkt auf 20 bis 30 Billionen US-Dollar geschätzt wird. «Nur ein kleiner Teil dieser Aktivitäten wird derzeit durch Private Debt finanziert, was ein erhebliches Wachstumspotenzial aufzeigt, da Nichtbanken den traditionellen Banken weiterhin Marktanteile abnehmen.»
Rendite und Diversifikation
Die Gründe für das rasche Wachstum liegen auf der Hand: Private Debt hat bei Anlegern erheblich an Bedeutung gewonnen, da sie attraktive, stabile Erträge bietet und gegenüber den öffentlichen Märkten überdurchschnittliche Renditen ermöglicht. Anleger schätzen zudem auch die Diversifizierung, die sie gegenüber den öffentlichen Märkten bietet. Während private Kredite in der Vergangenheit ein institutioneller Markt waren, eröffnen neue Fondsstrukturen wie Evergreen-Vehikel oder semiliquide Fonds zunehmend den Zugang für vermögende Privatanleger und sogar für Kleinanleger. Direktinvestitionen sind für Privatanleger dagegen kaum möglich, da (zu) hohe Mindestbeträge und professionelle Expertise erforderlich sind. «Wichtig ist aber immer, dass die Fondsbedingungen für Private transparent, angemessen und auf eine nachhaltige Liquidität ausgelegt sind», betont Aberdeen-Expertin Marianne Zangerl. Gut konstruierte Vehikel könnten Liquidität bieten, ohne die Renditen zu beeinträchtigen: «Dazu gehören die Verwendung von Mechanismen mit langsamer Auszahlung für Vermögenswerte mit kürzerer Laufzeit und die Kombination von öffentlichen festverzinslichen Anlagen mit privaten Kreditvehikeln Dadurch wird vermieden, dass private Vermögenswerte in Zeiten von Marktstress mit Abschlägen verkauft werden müssen.»
Gemäss Josh Shipley ist der Private-Debt-Markt deshalb so rasant gewachsen, weil sich Banken immer stärker aus der Unternehmenskreditvergabe

früh in
richtige Richtung schaut, erkennt, wohin sich die Märkte bewegen.
zurückgezogen und so eine Finanzierungslücke hinterlassen haben, die spezialisierte Nichtbanken-Kreditgeber gut füllen können – insbesondere solche mit lokalerVernetzung.FürAnlegerliegederReizbeiden höheren Renditen, dies speziell im Niedrigzinsumfeld, das die Schweizer Anlagelandschaft weiterhin präge. «Private Debt kann Portfolios aufwerten durch stabile Cashflows und Diversifizierung über die gesamte Wirtschaft hinweg, vom Grosskonzern bis zum KMU, und bietet gegenüber den öffentlichen Märkten sowohl eine Illiquiditätsprämie als auch eine Komplexitätsprämie.»
Weil die Nachfrage aus dem Wealth- und Private-Banking-Segment stetig steige, hätten Vermögensverwalter begonnen, Private-CreditStrukturen zu entwickeln, die es auch vermögenden Privatanlegern ermöglichten, zu investieren.
Die Rolle der Fonds «Fonds bilden das Rückgrat des Marktes für Private Debt», sagt Josh Shipley «Sie bündeln
Private Debt im Überblick
Was sind die grössten Vorteile?
Attraktive Renditen im Vergleich zu öffentlichen Krediten mit starken Illiquiditäts- und Komplexitätsprämien.
Starker Schutz vor Kursverlusten durch strenge Kreditauflagen und Sicherheitenpakete, die durch massgeschneiderte Konditionen abgesichert sind.
Portfoliodiversifizierung über Sektoren und Strukturen hinweg und Zugang zu Sektoren, die auf den öffentlichen Märkten nicht verfügbar sind.
Potenzial für variable Zinsstrukturen, die Schutz in einem Umfeld steigender Zinsen bieten.
Zugang zu Nischenchancen wie forderungsbesicherten Krediten und Fondsfinanzierungen.
Was sind die grössten Risiken?
Kreditrisiko: Schwache Strukturierung oder unzureichende Kreditauflagen können zu Verlusten führen.
Konjunkturrisiko: Wirtschaftliche Abschwünge können Druck auf Kreditnehmer ausüben.
Sektorkonzentration: Mangelnde Diversifizierung kann Verluste verstärken.
Managerqualität: Sourcing, Überwachungsdisziplin und Durchsetzung von Kreditauflagen variieren stark.
Bewertungsintransparenz: Ein robuster und transparenter Bewertungsansatz ist unabdingbar.
Diese Risiken können durch eine durchdachte Portfoliokonstruktion, fachkundige Kreditvergabe, Frühwarnüberwachung und strikte Einhaltung von Kreditauflagen gemindert werden.
Kapital und Expertise, sorgen für eine breite Streuung über Kreditnehmer, Sektoren und Laufzeiten hinweg und gewährleisten Governance, Kreditdisziplin und eine kontinuierliche Überwachung.»
Die Rolle der Fonds habe sich mit dem Aufkommen von Sekundärmärkten für Private Credit erweitert, auf denen Anleger Fondsanteile handeln könnten. Dies schaffe Liquidität in einer ansonsten illiquiden Anlageklasse. «Fonds agieren als spezialisierte Kreditgeber, die Kredite beschaffen, zeichnen und überwachen, die Banken möglicherweise nicht bereitstellen können», ergänzt Marianne Zangerl. Ihr Vorteil liege unter anderem darin, dass sie über breite Netzwerke Zugang zu Kreditmöglichkeiten schaffen und so eine grössere Skalierung ermöglichen. Gleichzeitig sorgen Fonds für Diversifizierung über verschiedene Kreditnehmer, Sektoren und Strukturen hinweg.
Für Versicherungen und Pensionskassen können sie zudem regulatorisch passende Lösungen bieten. Entscheidend sei ausserdem die aktive Überwachung der Kredite und die Einhaltung von
Kreditauflagen, um das Anlegerkapital zu schützen. Nach Beobachtung der Aberdeen-Expertin expandieren Fonds nun über die direkte Kreditvergabe hinaus in die Bereiche Investment-GradePrivatkredite forderungsbesicherte Finanzierungen, Schiffsfinanzierungen und Fondsfinanzierungen, was die Reifung und Diversifizierung des Marktes widerspiegle
Wachstumsschmerzen
Mit der steigenden Popularität der Anlageklasse hat aber auch der Wettbewerb in der Branche zugenommen. Die Folge: tiefere Renditen und eine höhere Risikobereitschaft. In den letzten Monaten sind deshalb einigeAnbieter unter Druck und in die Schlagzeilen gekommen, auch weil ihre Portfolios zu stark auf die Softwarebranche konzentriert sind. Diese Branche gilt als einer der Wirtschaftszweige, die stark durch Künstliche Intelligenz bedroht sein könnte
Im Zusammenhang mit diesen Verwerfungen haben in den vergangenen Wochen Vermögensver-
walter wie Apollo,Ares oder BlackRock die Rücknahmen aus ihren Private-Credit-Fonds begrenzt, was die Privatkunden erheblich verärgerte Das eigentliche Problem ist laut Marktbeobachtern jedoch dass Private Credit riesig und intransparent geworden ist. Der Markt ist nach der Finanzkrise jährlich im zweistelligen Prozentbereich gewachsen. Während Banken sich aus bestimmten Bereichen des Kreditmarktes zurückgezogen hätten, seien Private-Credit-Fonds in die entstandene Lücke getreten. Auch wirtschaftliche Abschwünge oder branchenspezifische Probleme könnten die Rückzahlung der Darlehen gefährden. «Man ist wieder einmal daran erinnert worden, dass tiefe Volatilität nicht automatisch tiefes Risiko bedeutet», mahnt Victor Balfour, Global Investment Strategist bei Rothschild & Co Eine sorgfältige Auswahl und laufende Überwachung der Kreditprojekte sind daher unabdingbar, und für viele Anleger dürfte auch eine breite Streuung eines allfälligen Engagements essenziell sein, beispielsweise über einen Dachfonds
WasNachhaltigkeitfür unsbedeutet?
Sonstwerdendie Mieten teurer undteurer. Genaudas passiert derzeitinZürich. WohnungodereinebezahlbareGewerbefläche sind,finden keine. Dagegentreten
Was Nachhaltigkeit füruns bedeutet? Häuser so langewie möglichnutzen, aber so früh wie nötigerneuern. Sonst werden dieMietenteurer undteurer.Genau daspassiertderzeit in Zürich UndMenschen, dieauf eine erschwingliche Wohnungodereinebezahlbare Gewerbefläche angewiesen sind,finden keine.Dagegen treten wiran.
DieStiftungPWG erwirbtLiegenschaftenund vermietetsie preisgünstig an eine breite Zielgruppe.Bei derVermietungachtenwir aufeine Mindestbelegung, dieDringlichkeit unddie finanziellenVerhältnisse. Doch dieNachfrage nach unserengünstigen Wohnungenübersteigt dasAngebot beiWeitem. Deshalbsuchenwir laufendkäuflicheLiegenschafteninder Stadt Zürich
«Menschen, diedarauf angewiesen sind,finden keine erschwingliche Wohnung. Dagegentretenwir an.» Erhaltungvon
derLiegenschaftdurch dieStiftungPWG dengleichenMietenbleiben.UnsereMieten langfristiggesichert.Denn dauerhaftimBestand der an.»
Dieansässige Mieterschaft kann nach demErwerb derLiegenschaft durchdie Stiftung PWG zu dengleichenMietenbleiben. Unsere Mieten sind im Durchschnitt einenDrittel günstiger alsder Marktund langfristig gesichert. Denn einumsichtiges Vorgehen erhält denWertder Liegenschaften,die dauerhaft im Bestandder Stiftung PWGverbleiben.
Stiftung PWGzur Erhaltung von preisgünstigen Wohn-und Gewerberäumender StadtZürich pwg.ch
Die nächste Anlagewelt
Meinung Private Equity und Private Debt sind für Anbieter höchst rentabel Entsprechend gross ist der Anreiz, auch jene Investoren in diesen Markt zu locken, die bisher abseits standen. Ein erster Schritt dazu ist die Verschmelzung kotierter und privater Anlagen in den Benchmarks.
JÜRG LUTZ
Die Indizes sind verzerrt, ungenügend diversifiziert und werden durch den wachsenden Privatmarkt zunehmend herausgefordert. Mindestens ebenso wichtig: Anleger in kotierten Aktien bleiben von einem grossen Teil jenes Wachstums ausgeschlossen, das sich inzwischen vermehrt in den Privatmärkten abspielt. Ein Hinweis von Morningstar genügt, um die Dimension zu zeigen: Allein im amerikanischen Privatmarkt gibt es derzeit 795 Unternehmen mit einer Bewertung von jeweils mehr als einer Milliarde Dollar
Die Richtung ist klar: In den grossen Anlage-Benchmarks kommt es zu einer Verschmelzung öffentlicher und privater Märkte Alle sollen alles kaufen dürfen. Oder am Ende sogar müssen? Zwar fliehen Retail-Investoren derzeit gerade aus semiliquiden Strukturen des Privatmarkts – etwa aus Produkten von Blue Owl, Blackstone oder KKR. Doch das dürfte nur ein Zwischenspiel sein. Die Anbieter werden daraus lernen und nach eleganteren Lösungen suchen, um die offensichtliche Inkongruenz zwischen Liquidität und Illiquidität zu entschärfen.
Der letzte Wachstumstopf Hinweise darauf liefern drei Zahlen. Die erste: 14 Billionen Dollar So gross ist jener Teil des amerikanischen Vorsorgemarkts, der gemäss Bloomberg bislang kaum von Private Equity und Private Debt erschlossen ist. Gemeint ist der Bereich der «Defined Contributions», also jener Vorsorgegelder die Beschäftigte in den USA eigenverantwortlich anlegen können. Demgegenüber stehen die «Defined Benefits», bei denen der Arbeitgeber die Anlageentscheide trifft. Das Vehikel trägt einen eigentümlichen Namen: 401(k). Für Banker ist es ein verheissungsvoller Markt. Dorthin drängen die etablierten Privatmarktanbieter ebenso wie Nachzügler – oft traditionelle Vermögensverwalter unter
erheblichem Margendruck – und auch Banken, die längst eigene, privatmarktähnliche Anlageinstrumente entwickelt haben. Sie alle suchen hier neue Ertragsquellen. Man sollte sich nichts vormachen: Was in den USA eingeführt wird, erreicht mit zeitlicher Verzögerung meist auch Europa
Die zweite Zahl: 19 000. So viele Private-Equity-Fonds gibt es allein in den USA. Somit gibt es in den USA inzwischen mehr Private-Equity-Fonds als McDonald’s-Filialen
Die dritte Zahl: 75 Milliarden Dollar. So viel nahm der Börsengang von SpaceX ein – der grösste IPO der Geschichte Die Emission bewertete das Unternehmen mit rund 1,8 Billionen Dollar, ehe die Aktie bereits in den ersten Handelstagen deutlich zulegte. Was lange als überzogene Vision galt, ist damit Realität geworden Und SpaceX dürfte nicht der letzte Gigant sein, der den Sprung aufs Parkett wagt: Auch OpenAI oder Anthropic gelten als mögliche Kandidaten für einen Börsengang
All diese Zahlen weisen in dieselbe Richtung: Der Privatmarktsektor ist zu gross geworden, um neben den öffentlichen Kapitalmärkten ein Nischendasein zu führen Die Trennlinie zwischen den öffentlichen und den privaten Kapitalmärkten beginnt zu verschwimmen.
Die alten Käufer sind satt
Im Juni 2025 übertrafen laut Standard & Poor’s weltweit 62 Prozent der Pensionskassen ihre Zielallokation in Private Equity Das ist bemerkenswert. Versicherungen, Pensionskassen, Family Offices und Staatsfonds – also jene Investoren, die den Boom der Privatmärkte bislang getragen haben –sind weitgehend investiert. Und mehr noch: Viele sind ernüchtert.
Zu stark war zuletzt die Performance öffentlicher Aktienmärkte Private Equity hat in der Breite unterdurchschnittlich abgeschnitten, gleichzeitig blieben die Rückflüsse an die Investoren hinter den Erwartungen zurück. Die höheren Zinsen verschärfen das

Problem zusätzlich. Hinzu kommt, dass die Unterschiede innerhalb der Anlageklasse enorm geworden sind: Einige wenige Fonds erzielten spektakuläre Resultate, viele andere hingegen enttäuschten deutlich.
Doch gerade diese grosse Streuung relativiert den Aussagewert der Durchschnittsperformance Untersuchungen zeigen, dass die Renditeverteilung im Private-Equity-Markt stark positiv verzerrt ist: Einige wenige Ausreisser nach oben treiben den Durchschnitt, während eine grosse Zahl von Fonds unterdurchschnittliche Resultate erzielt. Oder anders gesagt: Die durchschnittliche Performance suggeriert Erträge, die ein erheblicher Teil der Investoren in der Praxis nie erreicht. Die Ernüchterung überrascht daher nicht. Entsprechend gross ist inzwischen der Bestand an Beteiligungen, die von den Private-Equity-Gesellschaften nicht verkauft werden können. Um Abschreiber oder Notverkäufe zu vermeiden, werden diese Positionen zunehmend in sogenannte Continuation Funds ausgelagert – also in Vehikel, mit denen bestehende Beteiligungen künstlich verlängert werden
Der Index als Schleuse
Nur wenn sich die für ETFs massgebenden Indizes verändern, lassen sich die grössten Anlageströme in die gewünschte Richtung lenken. Die dafür nötigen Vehikel – bestehende oder noch zu schaffende – werden kommen Der Anreiz für findige Finanzanbieter ist zu gross
Der Ärger mit abwandernden
Retail-Investoren, die sich aufgrund eines Grundlagenirrtums in semiliquide Private-Debt-Gefässe verirrt haben und bei der ersten Irritation ihr Geld wieder abziehen, dürfte durch eine stabilere, wachsende Schar passiver Anleger abgelöst werden Diese werden von tiefen Gebühren und kompetitiver Performance angezogen und vereinnahmen bereits heute mehr Kapital als aktiv gemanagte Fonds in öffentlichen Anla-
Die neue Anlagewelt verspricht mehr Möglichkeiten – und verlangt mehr Orientierung
gen Und ja: Die Gebühren für solche gemischtenETFsdürftenhöherausfallen. Anleger werden sie bezahlen. Man sollte die Marketingabteilungen der Anbieter mit ihren farbigen Charts vergangener Zeitreihen nicht unterschätzen. Science-Fiction? Kaum. Bereits heute entstehen ETFs und Indizes für gemischte Anlagen, also für öffentliche und private Märkte Die wichtigsten Indexanbieter sind aktiv: MSCI mit dem «MSCI All Country Public + Private Equity Index» und Morningstar mit dem «Modern Market 100 Index». Es sind erste, noch ungelenke Versuche einer kommenden gewaltigen und folgenreichen Benchmark- und ETFIteration.
Viele Firmen wachsen im Privatmarkt und kommen erst spät, schwer und teuer an die Börse.
Und hier eine interessante Grafik. Sie stammt aus dem Marketingmaterial von Morningstar und soll belegen, dass «moderne» Anlagen die «veralteten», rein öffentlichen Indizes schlagen Im Chart von Morningstar (siehe rechts) sieht man den herkömmlichen Index für US-Large- -Mid- und -SmallCap-Aktien (schwarze Linie). Hätte man nicht nur in öffentliche Unternehmen investiert (orange Linie), sondern zusätzlich in die zehn grössten Privatfirmen, hätte sich eine deutliche Outperformance ergeben. Mit Betonung auf «hätte» Denn aus mehreren Gründen ist diese Darstellung nur halbseriös Doch man sollte sich auf ein kommendes Bombardement der Finanzmarktanbieter gefasst machen. Was der Markt nicht zeigt Eigentlich sind Konstrukte wie der Nasdaq, der S&P 500 oder der MSCI World seltsame Massstäbe für die Wertschöpfung eines Landes oder einer Region. Mehr als 90 Prozent aller Unternehmen mit einem Umsatz von über 100 Millionen Dollar sind nicht kotiert – bei einem Universum von rund 20 000 solchen Firmen Das ist ein enormes Potenzial.
Nvidia, Apple Coca-Cola, ja der ganze S&P 500, bildet nur einen Ausschnitt der amerikanischen Wirtschaft
ab Auf die Unternehmen im Index entfallen lediglich 21 Prozent der Beschäftigten in der amerikanischen Privatwirtschaft. Und: Ein grosser Teil der Zukunft findet in öffentlichen Indizes gar nicht statt. Venture-Capital-Investoren finanzieren derzeit rund 5000 KI-Unternehmen – mehr Firmen, als in den USA kotiert sind Viele davon sind kaum bekannt, weisen aber bereits erstaunliche Bewertungen auf Ähnliches gilt für Biotech und Fintech.
Länderindizes sind damit heute kaum repräsentativer für eine Volkswirtschaft als zu Zeiten, als alle auf den Dow Jones Industrial Average blickten. Man kann die Argumentation auch umdrehen: Privatmarktanlagen könnten
die engen, hoch bewerteten öffentlichen Indizes ausweiten – und sie damit auch repräsentativer machen
Privat, aber mit Preisschild
Damit Privatmarktanlagen über ETFs investierbar werden, braucht es Veränderungen Vor allem müssen sie Preissignale liefern. Denn ohne Preis gibt es keine Performance-Daten Der Sekundärmarkt für Private Debt und Private Equity ist bereits im Entstehen –und damit werden Privatmarktanlagen weniger «privat»
Insbesondere Apollo, der führende Anbieter von Private Debt, hat dies erkannt und treibt die Entwicklung
voran. Sehr zum Missfallen vieler etablierter Privatmarktanbieter die in ihrer lukrativen, verschwiegenen und intransparenten Nische lieber unter sich bleiben möchten
Zweitens braucht es mehr Sekundärtransaktionen. Auch sie machen Privatmarktanlagen weniger «privat», und der Umfang solcher Wiederverkäufe wächst stetig Drittens braucht es mehr Transparenz Bereits heute wird über ein regelmässiges Reporting für alle Unternehmen ab einer gewissen Umsatzgrösse nachgedacht – und damit auch für den Hauptharst der möglichen Privatmarkt-Targets Hinzu kommt, dass die Verträge im Direct Lending wohl noch zu wenig
standardisiert sind. Genau hier liegt ein Vorteil der Leveraged Loans, die ebenfalls oft fälschlicherweise dem Privatmarkt zugerechnet werden. Dabei handelt es sich um ein standardisiertes liquides Produkt verbriefter Firmenkredite, meist mit Rating einer Agentur Auch sie könnten es in den kommenden Melting Pot schaffen Selbst derivative Instrumente auf Privatmarktanlagen werden bereits konstruiert. Nicht jede Anlageform im Bereich Private Markets ist kompatibel mit dem hier skizzierten Vorgehen einer Passivierung von Private Equity und Private Debt. Doch die Branche ist enorm anpassungsfähig Man muss nur die Anreize wirken lassen: Allein im vergangenen Jahr wurden 41 Evergreen Funds für Private Debt lanciert – genau aus den genannten Gründen.
Späte Gäste, hohe Preise Viele Unternehmen durchlaufen ihr stärkstes Wachstum heute im Privatmarkt – und kommen erst spät, schwer und teuer an die Börse Blickt man auf die potenziellen Jumbo-Börsengänge dieses Jahres, drängt sich ein unschönes Bild auf: Manche dieser Neuankömmlinge wirken nicht nur aufgebläht, sondern zugleich ausgezehrt – zumal minimale Gewinne auf stratosphärische Bewertungen treffen Dabei sprechen wir längst nicht mehr nur von Unicorns, also privaten Unternehmen mit einer Bewertung von mindestens einer Milliarde Dollar Die neue Fauna heisst Decacorns, mit mehr als 10 Milliarden Dollar Bewertung, oder Hectocorns mit mehr als 100 Milliarden. Und wie nennt man private Unternehmen mit einer Bewertung von mehr als einer Billion Dollar? Kilocorns? Es besteht die reale Gefahr, dass der öffentliche Markt zum Atomendlager wird Anleger, die ETFs für öffentliche Aktien halten, könnten in diesem Jahr von überirdisch bewerteten Neuzugängen kalt erwischt werden. Firmen deren Wert nach dem Börsengang in sich zusammenfallen könnte wie ein Soufflé, das zu lange im Ofen war Wann gab es das schon, dass eine ohnehin miserable Diversifikation eines Index durch zusätzliche Eintritte weiter verschlechtert wird? Verkehrte Welt
Wenn man sich etwa die Aufwertungen ansieht, die in Finanzierungsrunden kurz vor möglichen Börsengängen vorgenommen werden – SpaceX ist ein Beispiel –, kann einem um die Endabnehmer im öffentlichen Markt angst und bange werden. Die Shortseller dürften mit gewetzten Messern auf diese Börsengänge warten
Wer kassiert am Ende?
ETF-Anleger sind treu, stabil, akzeptieren jeden noch so zweifelhaften Titel im Index – und sie sind sparsam. Für Anbieter ist vor allem Letzteres ein Problem. Die Gesetzgebung in den USA war bisher so ausgestaltet, dass hohe Gebühren im 401(k)-Bereich nur schwer durchsetzbar waren. Das naheliegende Gegenmittel heisst Lobbying Die Gebühren dürften deshalb steigen. Wer davon profitieren wird, ist eine der interessantesten Fragen der kommenden Jahre. Sind es die heutigen Privatmarkt-Titanen? Grosse Vermögensverwalter mit Distributionskraft? Die Banken mit ihren Produkten? Oder die etablierten ETF-Anbieter?
Viele Anbieter erhalten vermeintlich eine letzte neue Chance Doch man muss kein Prophet sein, um zu vermuten, dass die Mehrzahl von ihnen zermalmt werden könnte, wenn die Nischen zusammengeführt werden. Schon heute gibt es eine ungesunde, ja toxische Konzentration: bei Banken, Vermögensverwaltern und Privatmarktanbietern, aber auch auf der Nachfrageseite, bei Staatsfonds, Pensionskassen und Versicherungen. Dieser Konzentrationsgrad könnte sich noch einmal sprunghaft erhöhen.
Privatmarktanlagen könnten die engen öffentlichen Indizes ausweiten – und sie repräsentativer machen.
Die Normalisierung beginnt Kokolores wie IRR, die «Internal Rate of Return», versteht der ETF-Anleger nicht. Die – sagen wir: kreativ berechneten – Performance-Zahlen der PrivateEquity-Anbieter kann er mit einem Finanzrechner kaum nachvollziehen. Absurditäten wie Performance Fees von 20 Prozent versteht der ETF-Anleger zwar Akzeptieren dürfte er sie aber kaum Dafür ist er nicht so konditioniert wie der institutionelle Anleger, der sich quartalsweise geisseln lässt Und wie steht es denn um das Private-Debt-eigene Raritätenkabinett aus PIK, LME und weiteren Konstruktionen zur künstlichen Reduktion von Ausfällen? PIK steht für «Payment in Kind» und meint klamme Schuldner, die ihre Coupons nicht bar bezahlen, sondern – sehr überspitzt formuliert – auf dem Bierdeckel anschreiben lassen. LME steht für «Liability Management Exercise»; also halbseidene Transfusionen für halbtote Schuldner Die Antwort auf diese Fragen steht noch aus Es ist allerdings kaum anzunehmen, dass die Branche freiwillig auf solche Kunstgriffe verzichten wird Das Beharrungsvermögen der Anbieter sollte man nicht unterschätzen. Denn niemand hat etwas davon, wenn das Kartenhaus zusammenfällt, bevor auch der letzte Privatanleger investiert ist. Was heisst das? Die Privatmarktanbieter müssen «normaler» werden. Sonst wird es nichts mit dem Wachstum in den amerikanischen 401(k)-Pensionsplänen, dem letzten grossen Wachstumstopf Die Prognose: Immer weniger Anbieter werden immer grösser, viele andere zombifizieren und sterben ab Das Gebührensterben geht weiter Gleichzeitig sitzen immer weniger Akteure am Tisch. Die Konzentration nimmt zu – und mit ihr die «Too big to fail»-Problematik sowie die Risiken. Die Frage, wem dies auf Anbieterseite nützt, ist interessant. Die wichtigste Frage lautet jedoch: Wie wird es dem Anleger dabei ergehen?
Meinung Jürg Lutz ist Anleihenspezialist beim Schweizer Vermögensverwalter PK Assets der auf die Anlage von Pensionskassengeldern spezialisiert ist.
Dieser Artikel ist zuerst auf themarket.ch erschienen. Die Finanzplattform richtet sich an Anleger und ist eine Firma der NZZ-Gruppe
ADOBE STOCK
Nicht die Wahl zwischen Regionen ist entscheidend, sondern deren Verbindung.
Was für Investments diesseits und jenseits des Atlantiks spricht
Gastbeitrag Anleger richten ihr Exposure in Private Equity neu aus und verlagern den Schwerpunkt der Allokation zunehmend von den USA auf Europa Ein strategisch ausgewogenes und nicht allein taktisch gewichtetes Portfolio sollte hierbei das Ziel sein.
Wer in beide Regionen investiert, braucht einen guten Kompass – und den Blick für das grössere Bild.
ERNESTO GRIJALVA ORTEGA
In einer Umfrage des Datenanbieters Preqin wurden Anleger 2024 gefragt, welche Industrieländer die besten Anlagechancen im Bereich Private Equity bieten. 93 Prozent der Befragten nannten die USA, nur 33 Prozent, also rund ein Drittel,Westeuropa. Zwölf Monate später hat sich die Schere etwas geschlossen: 48 Prozent der Anleger sehen jetzt Europa als die attraktivste Region für Private Equity, verglichen mit 69 Prozent für Amerika. Die beiden Märkte machen zusammen 90 Prozent des Gesamtmarkts aus Ein Grund für diese Verschiebung ist die im letzten Jahr deutlich gestiegene geopolitische Unsicherheit, die Anleger dazu veranlasst, ihr Portfolio stärker global zu diversifizieren. Bei der Allokation über die beiden Regionen hinweg geht es nicht darum, die Region zu wählen, die besser abschneidet, sondern darum, ein geografisch ausgewogenes Portfolio aufzubauen, das makroökonomische Risiken besser verkraften kann
Diese Einschätzung stützt sich auf drei miteinander verknüpfte Aspekte:Die im Private-Equity-Segment generierten langfristigen Erträge sind in Europa und Nordamerika weitgehend vergleichbar Ein Portfolio, das in beide Regionen investiert, ist attraktiver als eines, das lediglich auf eine Region setzt. Grund dafür sind die strukturell unterschiedlichen Märkte Über einen Zeitraum von 5, 10, 20 und 30 Jahren bis zum 30 September 2025 lieferte etwa ein Investment in einen US- beziehungsweise europäischen Buyout-Fonds annualisierte Erträge von 13 bis 15 Prozent – sowohl in US-Dollar als auch in Euro und auf nicht abgesicherter Basis Dieses Muster gilt unabhängig von den makroökonomischen Rahmenbedingungen Beide Märkte schlagen einen globalen Aktienindex um etwa 100 bis 500 Basispunkte pro Jahr je nach gewähltem Betrachtungszeitraum. Zuletzt ist dieses Plus durch die starke Performance
börsenkotierter Aktien teilweise zusammengeschmolzen, doch auf längere Sicht bleibt der Vorteil der privaten Märkte bestehen
Massgeblich ist also nicht, welche Region die höheren Erträge generiert, sondern die Erkenntnis, dass beide Märkte bei der langfristigen Performance weitgehend gleichwertig sind.
Der Wert der Diversifikation
Viel interessanter ist die Frage, was passiert, wenn man beide Regionen in einem Private-Equity-Portfolio kombiniert? Am deutlichsten zeigt sich der positive Effekt der Diversifikation in Stressphasen. Da Buyout-Fonds ihr Kapital nicht auf einmal,sondern über mehrere Jahre einsetzen, sind jene Investments am krisenanfälligsten, die der Krise vorangehen. Entsprechend wechseln sich die Regionen an der Spitze ab In den Jahren 1996 bis 1998 – also zum Höhepunkt der Dotcom-Blase –schnitten europäische Buyout-Fonds aufgrund ihres geringeren Engagements im Technologiesektor deutlich besser ab Die globale Finanzkrise (Vintages 2005 bis 2007) und die Staatsschuldenkrise in Europa (Vintages 2009 bis 2011) kehrten das Bild um Weil die politische Reaktion in den USA schneller und umfassender ausfiel, übernahmen die USA die Führung. In der Pandemie sorgten weltweit abgestimmte Massnahmen dafür, dass beide Regionen ähnlich abschnitten.
Die Erkenntnis daraus ist nicht, dass eine Region als Gewinner hervorgeht, sondern dass beide unterschiedlich auf regionale Schocks reagieren. Für Eurobasierte Anleger dienten Investments in US-Buyout-Fonds in der Vergangenheit als Instrument, um Verwerfungen in Europa abzufedern. US-Dollar-basierte Anleger nutzten europäische BuyoutFonds, um Portfolios in US-zentrischen Abschwungphasen zu stabilisieren.
Auch an öffentlichen Märkten lässt sich dieser strukturelle Unterschied feststellen. Der europäische Aktienmarkt
wird in erster Linie von Finanzwerten und etablierten Branchen dominiert, europäische Private-Equity-Fonds hingegen investieren mehr Kapital in Technologie und andere Wirtschaftsbereiche, die in öffentlichen Benchmarks unterrepräsentiert sind. Für Anleger mit einem hohen Anteil börsennotierter Aktien bieten europäische BuyoutFonds den Vorteil, dass sie weniger stark auf Schwankungen an den öffentlichen Märkten reagieren – bei vergleichbaren langfristigen Renditen. Diese geringe Korrelation schafft Resilienz In unserem Betrachtungszeitraum von 30 Jahren verzeichnete ein zu gleichen Teilen aus US- und europäischen Buyout-Fonds bestehender Mix in keinem rollierenden 5-Jahres-Zeitraum eine negative annualisierte Rendite – in keiner der beiden Währungen. Die schlechteste 5-Jahres-Performance globaler Aktien lag hingegen bei minus 5 Prozent in US-Dollar beziehungsweise minus 8 Prozent in Euro. Die Absicherung gegen Verluste ging dabei nicht auf Kosten des Gewinnpotenzials: Der Mix aus US- und europäischen BuyoutFonds lieferte im besten 5-Jahres-Zeitraum ein ähnlich gutes Ergebnis wie die auf eine Region beschränkte Allokation.
Strukturell verschieden Wie lässt sich das unterschiedliche Verhalten der beiden Märkte erklären?
Die Antwort liegt in den strukturellen Unterschieden. In den letzten zehn Jahren konzentrierten sich US-BuyoutFonds auf Unternehmen aus dem Gesundheits- und Technologiesektor. Auf diese Sektoren entfielen etwa 37 Prozent des Transaktionsvolumens verglichen mit 28 Prozent in Europa In Europa standen der Konsum, Businessto-Business-Produkte sowie -Dienstleistungen im Fokus Kombiniert man beide Regionen, werden mehr Bereiche der Wirtschaft abgedeckt und die Branchenkonzentration reduziert. Zudem hat jeder Markt seine eigenen Stärken. Die USA überzeugen
durch ein grösseres Deal-Volumen, tiefere Kapitalmärkte, einen einheitlichen Rechts- und Regulierungsrahmen und ein ausgereiftes Ökosystem – eine gut geölte Maschine mit intensivem Wettbewerb, starker Wertschöpfung und guten Exit-Bedingungen. In Europa herrschen andere Rahmenbedingungen: geringerer Wettbewerb pro Vermögenswert viele kleine, familiengeführte Unternehmen und ein institutionelles Ökosystem in einer frühen Entwicklungsphase, in dem Vorreiter belohnt werden. Die oft als Hemmnis bezeichnete regulatorische und sprachliche Fragmentierung schützt etablierte lokale Netzwerke – sie wirkt als natürliche Markteintrittsbarriere
Zwei Regionen, eine Strategie Auf Portfolios bezogen, lassen sich daraus zwei Schlussfolgerungen ableiten. Erstens sprechen die Fakten dafür, in beiden Regionen investiert zu sein, anstatt sie als Substitute zu behandeln. Vergleichbare langfristige Renditen, eine geringere kombinierte Sensitivität gegenüber Aktienmärkten und ein ausgeglicheneres Verhalten bei regionalem Stress machen den Mix dieser Märkte attraktiver als jeden der beiden Märkte für sich. Zweitens sollten europäische Buyout-Fonds sowohl für US-Dollar-basierte als auch für Eurobasierte Anleger keine Beimischung, sondern eine Kernanlage darstellen –begründet durch die geringere Korrelation mit öffentlichen Märkten, den breiteren Sektormix und die ähnlich hohen langfristigen Renditen.
Eine Einschränkung bleibt: Die Renditespanne zwischen dem Buyout-Fonds mit der besten und der schlechtesten Performance ist ungefähr sechsmal so gross wie bei globalen Aktien. Der Diversifizierungsvorteil hängt massgeblich davon ab, dass man in beiden Regionen auf die besten Fondsmanager zurückgreifen kann
Gastbeitrag Ernesto Grijalva Ortega ist Leiter Strategie bei Pictet Alternative Advisors
ADOBE STOCK
Die Rückkehr zum Handwerk zahlt sich aus
Gastbeitrag Nach Jahren, in denen günstiges Fremdkapital und steigende Multiples viele Buyout-Renditen getragen haben, rückt im Private-Equity-Markt wieder das Handwerk in den Vordergrund. Besonders Small- und Mid-Cap-Buyouts profitieren von Zugang, Preisdisziplin und operativer Wertschöpfung.
NILS RODE
Die negativen Schlagzeilen über zu hoch bewertete Software-Investments mit viel Fremdkapital zeigen wie rasch Gewissheiten auf den privaten Märkten kippen können. Einige grosse Private-Credit-Anbieter sind zum Symbol einer Debatte geworden, die über ein einzelnes Haus hinausreicht:Wie robust sind Finanzierungen, die auf Unternehmen in einem stark nachgefragten Segment aufgebaut wurden, mit hohen Bewertungen und optimistischen Wachstumsannahmen? Die Berichterstattung über die zugrunde liegenden Herausforderungen dürfte das Problem übertreiben. Unserer Ansicht nach hat die Sektorkonzentration in bestimmten, sehr grossen Evergreen-Fonds das aktuelle Unbehagen ausgelöst – verbunden mit potenziellen Liquiditätsinkongruenzen zwischen Anlegern und den zugrunde liegenden Vermögenswerten Auf Probleme mit der Anlagequalität deutet dies nicht hin. Doch schon die Tatsache, dass diese Frage gestellt wird, zeigt, wie nervös ein Markt geworden ist, der lange kaum Zweifel kannte Ein Segment, das lange als wetterfest galt, wird wieder nach Preis, Verschuldung und echter Wettbewerbsfähigkeit beurteilt. Diese Rückkehr zu den Grundlagen findet nun breiter im Private-EquityMarkt statt, zu einem Zeitpunkt, da die Marktbedingungen keine steigende Flut mehr bieten, die alle Boote hebt.
Wenn Grösse bremst
Private Equity befindet sich an einem Punkt, an dem alte Gewissheiten weniger tragen Lange liessen sich Renditen im Buyout-Markt mit billigem Fremdkapital, steigenden Multiples und offenen Exit-Fenstern erzielen. Diese Mechanik ist nicht verschwunden, doch sie greift weniger Wir befinden uns im fünften Jahr einer Verlangsamung bei Deals, Fundraising und Exits, und die Finanzierungsmärkte sind enger geworden; die Volatilität bei Zinserwartungen verschärft dies zusätzlich. Der Fokus verlagert sich daher darauf transformatives Wachstumspotenzial gezielt zu identifizieren und durch echte Wertschöpfung zu realisieren.
In diesem Umfeld rückt ein Segment in den Vordergrund, das lange als Kern des Private-Equity-Marktes galt: Smallund Mid-Cap-Buyouts – also Fonds mit bis zu 500 Millionen US-Dollar Kapitalzusagen im Small-Cap-Bereich und Fonds zwischen rund 500 Millionen und 2 Milliarden US-Dollar im Mid-CapMarkt. Daraus ergeben sich Unternehmenswerte von bis zu etwa 1 Milliarde US-Dollar
Die Unterscheidung ist mehr als nur eine Frage der Grösse Im Large-CapBereich dominieren häufig Auktionen professionelle Verkäufer und Unternehmen, die bereits mehrere institutionelle Eigentümer gesehen haben. Im Small- und Mid-Cap-Bereich begegnet man häufiger Gründern, Familienunternehmen und Nachfolgesituationen; 2024 entfielen darauf mehr als die Hälfte aller Small-Cap-Transaktionen und rund 30 Prozent der Mid-CapDeals Diese Unternehmen treten erstmals in einen institutionellen Eigentümerkreis ein und bieten damit grössere Spielräume für Governance-Verbesserungen als Beteiligungen, die bereits mehrere Optimierungszyklen durchlaufen haben.
Grössere Spielräume
Darin liegt der erste Vorteil: Kleinere Buyouts entstehen öfter aus proprietärem Sourcing, also aus Transaktionen, die nicht breit vermarktet werden. Wer über lokale Netzwerke, Branchenkenntnis und das Vertrauen von Unternehmern verfügt, kann Zugang erhalten bevor ein kompetitiver Auktionsprozess
Was zählt, ist nicht nur der Preis, sondern auch das Können dahinter
Schroders Capital
Schroders Capital ist ein weltweit tätiger Private-Markets-Anbieter mit operativer Verankerung in der Schweiz. Das globale Private Equity Team hat seinen Hauptsitz in Zürich. Insgesamt verwaltet Schroders Capital Vermögen im Umfang von rund 112 Milliarden US-Dollar und deckt ein breites Spektrum an Anlageklassen ab, darunter Private Equity, Private Debt, Infrastruktur, ILS und Immobilien.
beginnt. Das ist nicht nur eine Frage des Preises. Ein Unternehmen, das erstmals institutionelles Kapital aufnimmt bietet meist mehr Ansatzpunkte für Veränderung als eine Beteiligung, die bereits mehrfach optimiert wurde.
Hinzu kommt eine stabilere Dealflow-Dynamik. Während grosse Buyouts stärker von Sponsor-to-SponsorTransaktionen abhängen, sogenannten Secondary Buyouts (ein Fondsmanager verkauft ein Portfolio-Unternehmen an den nächsten), die rund ein Drittel dieser Deals ausmachen, bleibt der SmallCap-Bereich stärker von Erstverkäufen, Nachfolgelösungen und Gründertransaktionen geprägt
tal finanziert. Der Small-Cap-BuyoutMarkt lebt deshalb weniger von FinanzEngineering als von Unternehmensentwicklung Wert entsteht durch operative Verbesserungen, bessere Governance, organisches Wachstum, neue Produkte, geografische Expansion und Buy-andBuild. Das ist weniger spektakulär als eine grosse Transaktion, bietet aber das Potenzial zur Outperformance
Wert entsteht im Unternehmen

In diesem Segment ist das Netzwerk nicht Beiwerk, sondern Teil der Renditequelle.
Der zweite Vorteil ist die Breite des Marktes Der Small- und Mid-CapMarkt stellt die grosse Mehrheit der Private-Equity-Fonds, Manager und Zielunternehmen. Gleichzeitig konzentriert sich Kapital stärker bei grossen, bekannten Fonds Diese werden dadurch zwar grösser, aber die Renditechancen verbessern sich nicht automatisch. Im Small-Cap-Bereich klafft dagegen oft eine Kapitallücke:Viele investierbare Unternehmen bieten operative Hebel, aber vergleichsweise wenig Kapital, das gezielt und mit lokaler Marktkenntnis danach sucht. Das erlaubt Managern, sehr selektiv vorzugehen, allerdings ist ein hohes Mass an lokalem Marktwissen erforderlich, um die besten Deals zu bewerten und umzusetzen. Auch bei den Bewertungen spricht vieles für den kleineren Markt. Smallund Mid-Cap-Buyouts werden mit einem Abschlag von bis zu 40 Prozent gegenüber Large-Cap-Buyouts und von bis zu 55 Prozent gegenüber börsennotierten Small Caps gehandelt. Das spiegelt geringere Liquidität, weniger erprobte Geschäftsmodelle und höhere Einzelfallrisiken wider. Aber er schafft einen Puffer und eine attraktive Grundlage für Wertschöpfung. Wer zu niedrigeren Multiples einsteigt, ist weniger darauf angewiesen,dassdernächsteKäufernoch höhere Bewertungen bezahlt
Hinzu kommt die Verschuldung Kleinere Transaktionen werden traditionell weniger stark mit Fremdkapi-
Diese Rückkehr zur operativen Wertschöpfung passt zur makroökonomischen Lage Lieferketten werden neu bewertet, regionale Nähe gewinnt an Bedeutung Kleinere Unternehmen erzielen häufiger einen grossen Teil ihrer Umsätze in lokalen oder regionalen Märkten. Private-Equity-Portfolios sind zudem stark dienstleistungsorientiert. Gesundheitsdienste, spezialisierte IT, Business Services oder technische Dienstleistungen sind weniger anfällig für globale Handelsverwerfungen als exportorientierte Geschäftsmodelle Auch auf der Exit-Seite ist der SmallCap-Markt beweglicher, als sein Name vermuten lässt. Large-Cap-Buyouts hängen stärker von IPO-Fenstern ab Smallund Mid-Cap-Unternehmen verfügen demgegenüber über mehrere mögliche Käufergruppen: Secondary Buyouts durch grössere Finanzinvestoren, Continuation Vehicles (auch GP-led Secondaries genannt), Management-Buybacks und strategische Unternehmenskäufer. Für Anlegerinnen und Anleger sind diese Einflussfaktoren mehr als technische Details Sie bestimmen, wo Rendite künftig realistisch und beständig entstehen kann.Wenn steigende Multiples und billiges Fremdkapital weniger verlässlich sind, gewinnen Kaufpreis, operative Weiterentwicklung und Disziplin beim Exit vermehrt an Bedeutung
Zugang entscheidet
Weil kleinere Fonds mit begrenzten finanziellen Mitteln arbeiten, laden sie enge Partner oft zu Co-Investments ein. Für Investoren kann dies ein effizienter
Weg sein, konzentriertes Engagement in ausgewählten Unternehmen aufzubauen und dabei die Gesamtkosten zu optimieren. Solche Möglichkeiten entstehen selten zufällig In diesem Segment ist das Netzwerk nicht Beiwerk, sondern Teil der Renditequelle Continuation Vehicles erweitern diesen Zugang zusätzlich: Sie erlauben es den Fondsmanagern, eine erfolgreiche Unternehmenstransformation fortzusetzen, ohne starke Beteiligungen vorzeitig zu verkaufen, und geben Investoren die Möglichkeit, in bewährte Unternehmen mit besser vorhersehbarem Renditeprofil zu investieren.
Die Attraktivität des Small- und MidCap-Marktes darf allerdings nicht mit einem Free Lunch verwechselt werden. Gerade weil das Segment breiter und weniger standardisiert ist, ist die Renditestreuung höher Entscheidend sind Sourcing-Qualität, Urteilskraft, Preisdisziplin und die Bereitschaft, nicht jeder Wachstumsgeschichte zu glauben Small- und Mid-Cap-Buyouts haben langfristig wettbewerbsfähige Renditen erzielt und sind laut Daten von Preqin seit mindestens 2022 das renditestärkste Buyout-Segment. Darüber hinaus zeigen eigene Analysen, dass sie in vier der fünf grössten Marktkrisen seit dem Dotcom-Crash zu den widerstandsfähigsten Private-Equity-Strategien zählten. Für institutionelle Investoren folgt daraus ein nüchterner Ansatz. Smallund Mid-Cap-Buyouts sollten als dauerhafte strategische Allokation über mehrere Jahre verstanden werden und nicht als taktisches Anlageinstrument. Gleichzeitig sollte die Allokation mit langfristigen Themen verbunden werden – wie der Digitalisierung traditioneller Branchen, Nachfrageverschiebungen durch demografische Veränderungen und der Neuausrichtung globaler Wertschöpfungsketten – und über starke Beziehungen zu Managern umgesetzt werden, die die Expertise haben, komplexe Märkte zu navigieren und echten Mehrwert für Unternehmen zu schaffen.
Gastbeitrag Dr Nils Rode ist Anlagechef bei Schroders Capital.
Nicht der Zugang entscheidet, sondern die Fähigkeit, Komplexität zu beherrschen.
Private Equity wird zum Skalierungstest für Banken
Gastbeitrag Bei vermögenden Kunden stösst Private Equity auf immer grösseres Interesse. Für Banken bringt dies Herausforderungen in Prozessen, Datenhaltung und Reporting mit sich

Was Anleger sehen, ist nur die Spitze Die eigentliche Komplexität liegt darunter
CHRISTIAN HAUX
Private Equity war lange Zeit nur institutionellen Anlegern und hochvermögenden Privatpersonen vorbehalten. Wer investieren wollte, brauchte hohe Mindestbeträge, langen Atem und Zugang zu den richtigen Private-EquityManagern. Dies hat sich in den letzten Jahren grundlegend verändert. Liquidere Anlageformen wie Secondaries und Evergreen-Strukturen sowie tiefere Einstiegsschwellen haben die Anlageklasse für Private-Banking-Kunden breiter zugänglich gemacht. Das Interesse kommt nicht von ungefähr: Viele Unternehmen bleiben heutzutage länger privat, finanzieren ihr Wachstum zunehmend über privates Kapital oder wählen gar nie den Schritt an den öffentlichen Markt. Wer in seiner Anlagestrategie nur auf kotierte Titel setzt, blendet damit einen grossen Teil des globalen Unternehmensuniversums aus Private Equity schliesst diese Lücke – und erschliesst Renditequellen, die an den öffentlichen Märkten kaum zugänglich sind
Wachsendes Interesse
Auch in der Schweiz ist Private Equity längst im Private Banking angekommen. So zeigte eine Befragung von Avaloq unter sehr vermögenden Anlegerinnen und Anlegern, dass 35 Prozent der Schweizer bereits in Private Equity oder Venture Capital investiert sind – deutlich mehr als im globalen Durchschnitt von 21 Prozent Eine aktuelle Studie der Asset Management Association Switzerland (Amas) und der Swiss Private Equity & Corporate Finance Association (Seca) beziffert die in der Schweiz verwalteten Private-Equity-Anlagen per Ende 2023 bereits auf rund 260 Milliarden Franken Für Schweizer Banken hat das Thema längst an strategischer Bedeutung gewonnen: Viele ihrer Kundinnen und Kunden verfügen grundsätzlich über die Vermögensbasis und den Anlagehorizont, um Private Equity als Teil ihrer langfristigen Vermögensstruktur in Betracht zu zie-
hen. Gleichzeitig erwarten sie die gleiche Qualität an Beratung und Vermögensübersicht, die sie auch bei traditionellen Anlagen gewohnt sind. Neben der Frage des Angebots stellt sich für Banken eine zentrale Herausforderung: Wie lassen sich Private-Equity-Investments in Kundenberatung, Abwicklung und Reporting so integrieren, dass sie für die Kundschaft transparent und für die Banken steuerbar bleiben?
Die operative Komplexität
Aus Sicht der Banken ist Private Equity vor allem deshalb so komplex, weil eine Investition nicht mit der Zeichnung abgeschlossen ist. Während bei kotierten Titeln Kauf Bewertung Verwahrung und Verkauf weitgehend standardisierten Abläufen folgen, beginnt bei Private Equity mit der Zeichnung eines Fonds ein oft mehrjähriger Prozess. Am Anfang steht in der Regel eine Kapitalzusage Diese stellt für Anlegerinnen und Anleger eine feste Verpflichtung dar auch wenn das Kapital noch nicht vollständig investiert ist Erst über Kapitalabrufe wird es schrittweise eingesetzt. Während der Laufzeit folgen Bewertungen, Ausschüttungen, Kapitalrückzahlungen, steuerliche Informationen und letztendlich die Schliessung des Fonds. Für Banken bedeutet das: Sie verwalten nicht nur eine Position, sondern mehrere miteinander verbundene Prozesse und Informationen, die laufend aktualisiert werden müssen.
Dazu gehören investiertes Kapital, offene Kapitalzusagen, künftige Liquiditätsanforderungen, erfolgte Ausschüttungen und laufende Bewertungen Aus Anlegersicht sind diese Informationen zentral, denn sie zeigen welche Rolle ihr Private-Equity-Investment im Gesamtvermögen spielt und welche Verpflichtungen noch entstehen können.
Dadurch wird auch das Reporting anspruchsvoller Anlegerinnen und Anleger erwarten eine konsolidierte Sicht: Wie hoch ist die aktuelle Bewertung? Wie viel Kapital wurde bereits abgerufen? Welche Verpflichtungen bestehen noch? Welche Ausschüttungen wurden geleistet? Und
wie verändert die Anlage das Liquiditätsund Risikoprofil des Portfolios?
Die Datenfrage
Um diese Fragen beantworten zu können, braucht es eine konsistente Datenbasis Prozesse rund um Private-EquityAnlagen erzeugen Informationen an vielen Stellen: in der Beratung bei der Zeichnung in der Fondsadministration, im Zahlungsverkehr und im Reporting Werden diese Informationen in verschiedenen Systemen, manuellen Listen oder separaten Tools erfasst und verwaltet, entstehen Brüche im Informationsfluss und operationelle Risiken Sie erschweren die Kontrolle und können dazu führen, dass Kunden, Relationship-Manager, Operations und andere interne Stellen mit uneinheitlichen Informationen arbeiten. Je stärker sich Private-Equity-Anlagen in der Vermögensverwaltung etablieren, desto wichtiger wird eine harmonisierte Systemlandschaft
Kontrolle durch Automatisierung
Auch die operative Effizienz ist ein entscheidender Faktor Während sich einzelne Private-Equity-Anlagen noch teilweise manuell verwalten lassen, stösst dieser Ansatz bei einer wachsenden Zahl von Kunden, Fondsstrukturen und Transaktionen rasch an Grenzen: Kapitalabrufe,Ausschüttungen und Bewertungen müssen fristgerecht und korrekt verarbeitet werden Für solche wiederkehrenden Ereignisse sind standardisierte Abläufe erforderlich, auch wenn diese je nach Fonds unterschiedlich ausgestaltet sind
Automatisierung hilft, diese Komplexität zu reduzieren. Sie schafft zudem Kontrollmechanismen und verringert die Abhängigkeit von manuellen Prozessen. Das ist nicht zuletzt deshalb wichtig, weil Private Equity verschiedene Bereiche in einer Bank gleichzeitig betrifft: von der Kundenberatung über Compliance Steuer- und Rechnungswesen bis hin zum Reporting Wenn diese Bereiche nicht auf harmonisierten Prozes-
sen und konsistenten Daten aufbauen, lässt sich das Geschäft kaum skalieren. Für die kommenden Jahre spricht vieles für ein weiteres Wachstum der Anlageklasse So erwartet der Datenanbieter Preqin, dass sich die global verwalteten Private-Equity-Vermögen bis Ende des Jahrzehnts nahezu verdoppeln werden. Gleichzeitig dürften Vermögensverwalter Private-EquityAnlagen für geeignete Kundinnen und Kunden weiter öffnen und gezielter zugänglich machen sowie sich mit transparenten Lösungen differenzieren. Die eigentliche Herausforderung liegt jedoch nicht nur darin, passende Private-Equity-Lösungen anzubieten. Wesentlich ist, Private Equity langfristig und zuverlässig in die internen Abläufe der Bank zu integrieren. Dafür müssen hochwertigeAnlageopportunitäten, fundierte Kundenberatung und eine Systemlandschaft zusammenspielen, in der Daten, Abwicklungsprozesse und Reporting über den gesamten Anlagezyklus hinweg verbunden sind. Entscheidend ist somit nicht der Zugang zur Anlageklasse – sondern die Fähigkeit, ihre Komplexität zu beherrschen.
Gastbeitrag Christian Haux ist Managing Director Schweiz und Liechtenstein be Avaloq und verfügt über langjährige Erfahrung im Schweizer Bankensektor
Avaloq
Avaloq ist ein führender Anbieter von Software und Dienstleistungen für über 170 Finanzinstitute weltweit. Das in Zürich ansässige Unternehmen unterstützt Privatbanken, Vermögensverwalter und Retailbanken mit Cloud-, OnPremises- und Outsourcing-Lösungen.
QR-Code scannen und mehr erfahren
IhrImmobilientraum?
LA RIVERA,8424Embrach
2.5Zi. www.larivera.ch/ +4155610
2.5 Zi Eigentumswohnung
www.larivera.ch / +41 55 610 47 46


AeschZH
5.5Zi. Eigentumswohnung www.duovivo.ch /+41 55 6104746



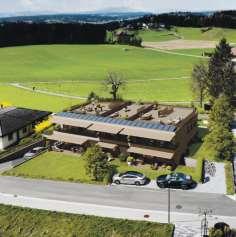
HOTZENSTOCK, 8133 Esslingen

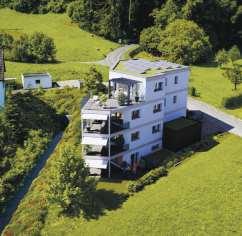


BÜELHÜSLI, 8479 Altikon 5.5Zi. -7.5 Zi. Reihen-Einfamilienhäuser
Zi.Reihen-Einfamilienhäuser +4152338
/ +41 52 338 07 09
2.5 Zi.Dachwohnungen www.hotzenstock.ch / +41 55 610 47 46
Dachwohnungen www.hotzenstock.ch/ +4155610


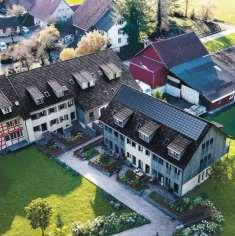


HOFACKER,8311Brütten
4.5 und 5.5 Zi. Eigentumswohnungen
4.5und 5.5Zi. +41523380709
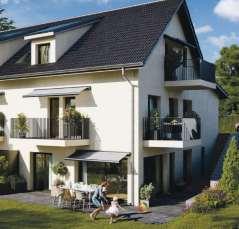


GRASTAL, 8310 Grafstal
2.5 -4.5 Zi Eigentumswohnungen www grastal ch / +41 55 610 47 46
2.5- 4.5Zi. www.grastal.ch +4155610





www.ameichacher.ch/ +4155610 47 46
AM EICHACHER, 8904 Aesch 3.5- 5.5Zi. Eigentumswohnungen www.ameichacher.ch /+41 55 6104746



FISCHERACHER,8315Lindau
2.5 -4.5 Zi.Terrassenwohnungen www.fischacher.ch / +41 55 610 47 46
2.5- 4.5Zi. Terrassenwohnungen +4155610




NAUENGASSE,8427Rorbas



NEUFROHSINN, 8404 Stadel/W‘thur
5.5 Zi.EFH,3.5 -5.5 Zi.Wohnungen www.neufrohsinn.ch /+41 52 3380709
3.5- 5.5Zi. Eigentumswohnungen www.nauengasse.ch/ +4152338
3.5 -5.5 Zi.Eigentumswohnungen www.nauengasse.ch /+41

www.hofacker-bruetten.ch/+4152 3380709 8913 OttenbachZH 4.5 Zi.Dachwohnung www.wohnen-ottenbach.ch/+41556104746



PURO VIVERE,8157Dielsdorf
5.5Zi. EFH und DEFH www.purovivere.ch/ +41 55 6104746
ProjektankündigungenfindenSie unter



4.5Zi. Dachwohnung Haben Sieein Grundstück,aufdemImmobilienträume verwirklicht werdenkönnen? Melden Siesich bei mir. ulrich.koller@lerchpartner.ch +4152










Projektankündigungen EFHund +4155610 47 46
Projekte im Verkauf














im Verkauf