«Ich denke bei künstlicher Intelligenz im Audit zuerst an Qualität, danach an Effizienz»
Michael Blume leitet den Bereich Audit bei KPMG Schweiz. Evgenia Lopushanskaya ist Expertin für Audit Technology. Ein Gespräch über den Wandel der Wirtschaftsprüfung, die Grenzen von KI – und was Verwaltungsräte jetzt tun sollten.
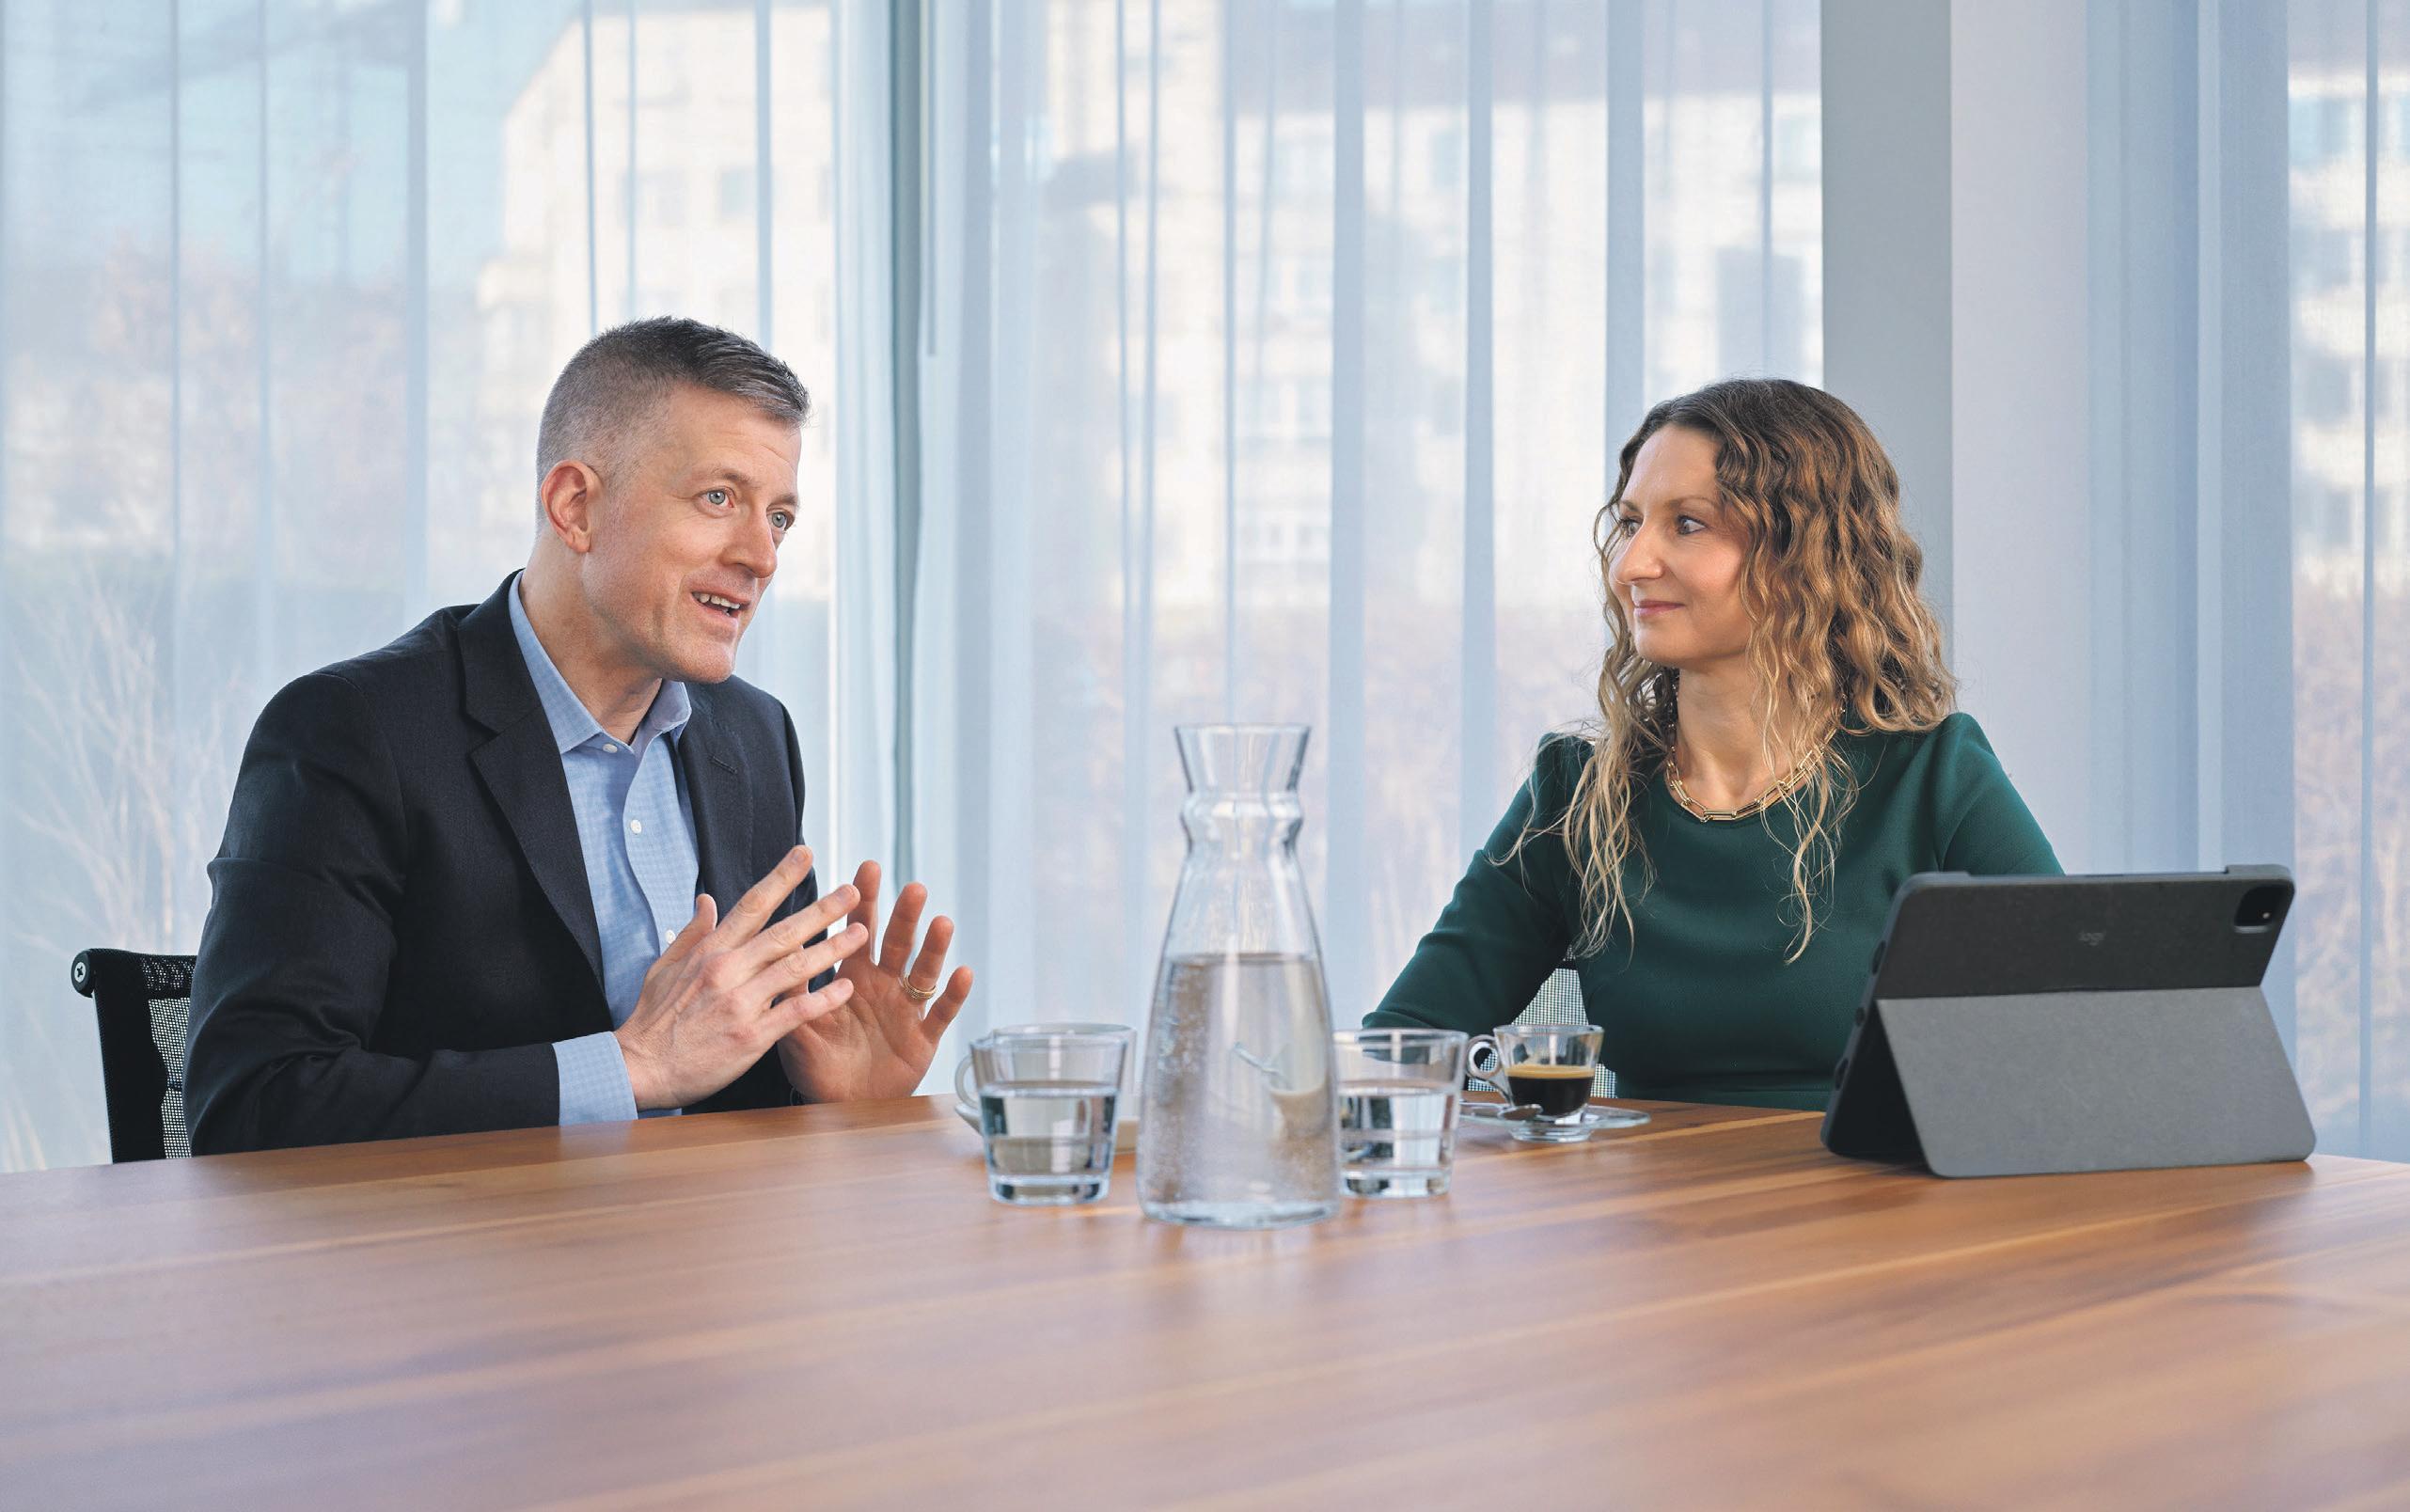
Zwei der Wirtschaftsprüfungsexperten von KPMG Schweiz: Michael Blume, Leiter Audit und Mitglied der Geschäftsleitung, und Evgenia Lopushanskaya, Expertin für Audit Technology.
Schweizer Unternehmen verbuchen Hunderte Millionen Transaktionen pro Jahr: ein Einkauf, eine Reisekostenabrechnung, eine Lieferantenrechnung … Über Jahrzehnte hinweg arbeiteten Abschlussprüfer mit Stichproben. Heute analysiert technologiegestütztes Audit jede einzelne Buchung. Was derzeit noch als rein technischer Aspekt der Abschlussprüfung wahrgenommen wird, gewinnt mit der technologischen Weiterentwicklung – insbesondere künstlicher Intelligenz (KI) – zunehmend an strategischer Bedeutung. Damit die Abschlussprüfung auch in Zukunft ihre Erwartungen erfüllt, müssen Geschäftsleitung und Verwaltungsrat jetzt beginnen, deren Ausgestaltung aktiv zu hinterfragen und weiterzuentwickeln. Michael Blume und Evgenia Lopushanskaya von KPMG Schweiz erklären, warum.
Herr Blume, Sie arbeiten seit fast 30 Jahren in der Wirtschaftsprüfung. Wie hat sich der Beruf in dieser Zeit verändert?
Blume: Der Wandel ist nicht sofort spürbar. Aber wenn wir fünf Jahre zurückschauen, sehen wir klar: Die technologische Entwicklung hat die Prüfung um neue Möglichkeiten und Sichtweisen erweitert. Früher entwickelten wir unser Verständnis des Geschäftsmodells des Mandanten primär durch Erfahrung, Befragungen und Branchenkenntnisse, bevor wir den Prüfungsansatz festlegten. Heute wird Technologie deutlich früher in die Prüfung
einbezogen und ergänzt dieses Verständnis, indem sie zusätzliche Erkenntnisse aus Daten liefert.
Hat sich damit auch der Zweck einer Prüfung verändert?
Blume: Für uns als Wirtschaftsprüfer ist der gesetzliche Kern derselbe geblieben: die Bestätigung, dass die Jahresabschlüsse des geprüften Unternehmens die Rechnungslegungsstandards erfüllen. Aber die Erwartungen von Verwaltungsräten und Prüfungsausschüssen gehen weit über die eigentliche Kernaufgabe hinaus. Unsere Stakeholder im Unternehmen wollen nicht nur das grüne Licht am Ende. Sie erwarten Einsichten: Gibt es Schwachstellen in unserer Organisation oder unseren Prozessen? Wo können wir uns verbessern?
Was bedeutet die fortschreitende Technologie für Verwaltungsräte?
Blume: Die Zukunftsfähigkeit der Abschlussprüfung sicherzustellen, beginnt beim Verwaltungsrat –und sie beginnt früher, als viele denken. Als Verwaltungsrat sollte man sich jeweils fragen, ob die Effektivität der bisherigen Prüfung noch gegeben ist. Wenn ein Wirtschaftsprüfer technologisch nicht auf der Höhe ist oder keine überzeugenden Antworten liefert, wie Technologie die Prüfungsqualität steigert, muss der Verwaltungsrat aktiv werden und nach Lösungen suchen. So einfach ist das. Verwaltungsräte sollten sich aber auch hinterfragen: Kann
Vom traditionellen zum technologiegestützten Audit
Wirtschaftsprüfung
ich meinem Prüfer in die Augen schauen und ihm vertrauen, dass er eine Prüfung von höchster Qualität durchführt? Vertrauen ist die Grundlage jeder Prüfung. Doch wenn Prüfer technologisch nicht mithalten, wird dieses Vertrauen – und damit die Legitimation eines Prüfauftrags – infrage gestellt.
Frau Lopushanskaya, wie muss man sich eine technologiebasierte Prüfung vorstellen?
Lopushanskaya: In der klassischen Prüfung zieht man als Basis eine Stichprobe, ein paar Hundert Transaktionen aus einer Population von Millionen. Technologiegestützte Prüfungen ermöglichen es heute, jede einzelne Transaktion über die gesamte Population hinweg zu analysieren. Das verändert die Reichweite und Tiefe der Erkenntnisse grundlegend.
Was lässt sich konkret finden, was ohne Technologie unsichtbar geblieben wäre?
Lopushanskaya: Ein Beispiel: Bei der Analyse der gesamten Betriebsausgaben eines Unternehmens haben wir festgestellt, dass derselbe Lieferant im Stammdatensystem fünf oder sechsmal erfasst war. Die Transaktionen waren zwar korrekt gebucht, aber das Unternehmen hatte keinen konsolidierten Überblick über sein Gesamtvolumen mit diesem Lieferanten. Und damit auch keine optimale Verhandlungsposition. Solche Zusammenhänge werden oft erst durch den systematischen Einsatz von Technologie sichtbar. Es geht also nicht nur darum, Fehler zu finden, sondern neue, tiefere Einblicke aus den Daten zu gewinnen.
Und wenn Sie tatsächlich einen Fehler finden?
Blume: Die erste Reaktion des Managements ist oft: Das kann nicht sein. Dann schauen sie genauer hin und fragen: Wie habt ihr das gefunden? Und dann folgt die eigentlich wichtige Frage: Warum haben unsere eigenen Kontrollen das nicht entdeckt? Bei einem multinationalen Industrieunternehmen haben wir ein paar unübliche Umsatzbuchungen in einer lokalen Gesellschaft identifiziert. Am Ende hat diese Feststellung zu einer Verbesserung der Genehmigungsprozesse im gesamten Konzern geführt.
Viele Kunden fragen sich: Wenn künstliche Intelligenz so viel leistet, müsste die Prüfung dann nicht günstiger werden?
Blume: Diese Frage höre ich oft. Meine Antwort ist eindeutig: Ich denke bei KI im Audit zuerst an Qualität, danach an Effizienz. Die Tools werden für jeden Kunden individuell konfiguriert, getestet und validiert. Es gibt zurzeit keine technologische Einheitslösung, die für jedes Unternehmen passt.
Letztendlich geht es um eines: eine Prüfung mit höherer Qualität und stärkerer Aussagekraft. Profitieren alle Unternehmen gleichermassen von technologisch basierten Prüfungen?
Blume: Noch nicht. Je ausgereifter und standardisierter die ITLandschaft eines Kunden ist, desto besser können wir technologiebasierte Prüfverfahren einsetzen. Bei weniger digitalisierten Unternehmen kann dieser Ansatz nicht oder oder nicht vollständig angewendet werden, weil der Aufwand – und damit die Kosten – manchmal grösser wäre als der Nutzen. Mit der fortschreitenden Digitalisierung – und auch der Entwicklung von rechtlichen Anforderungen an eine Prüfung –wird sich die IstSituation jedoch bald verändern. Wo liegt die Grenze? Was kann Technologie in der Prüfung nicht ersetzen?
Lopushanskaya: Technologie ist sehr leistungsfähig und liefert Daten. In Ermessensfragen ist das Urteil eines erfahrenen Prüfers jedoch unersetzlich. Man kann nicht einfach alle Kundendaten in eine KI laden und verwertbare Ergebnisse erwarten. Denn nicht jede Anomalie ist ein Fehler. Manche sind erklärbar, weil wir den Kunden kennen, seine Märkte, seine Regulierungsumgebung. Umsatztransaktionen beispielsweise werden in der Schweiz und in China unterschiedlich bilanziert, etwa aufgrund von Unterschieden in der Ausgestaltung und Anwendung der Regulierung. Kein Modell kann dieses Verständnis ersetzen.
Blume: Ich würde hier einen weiteren wichtigen Aspekt nennen. Der Prüfer muss seine Erfahrung und sein Urteil einbringen, wenn es um Schätzungen und Ermessensentscheide des Managements innerhalb der Buchhaltung geht. Das CFOTeam bringt Erfahrung ein, hat aber manchmal auch ein Interesse daran, die Zahlen in eine bestimmte Richtung zu lenken. Der Entscheid darüber, ob diese Darstellung vertretbar ist und den Rechnungslegungsregeln entspricht, sollte nicht der KI überlassen werden. Hier verlasse ich mich weiterhin auf meine Teams, die solche Fälle aufgrund ihrer Erfahrung besser beurteilen können.
Und wenn Unternehmen selbst KI einsetzen, prüfen Sie die Tools Ihrer Kunden?
Lopushanskaya: Wir sehen Kunden, die dabei sind, KI in ihren Finanzprozessen und internen Kontrollsystemen einzusetzen. Wie KI geprüft wird, hängt von der Art der implementierten Lösungen sowie vom Grad der menschlichen Einbindung ab. Aber die Richtung ist klar: Wenn KIAgenten Aufgaben voneinander übernehmen, ohne dass ein Mensch in den Prozess miteinbezogen ist, werden wir verstehen müssen, wie diese Modelle funktionieren. Das ist die Zukunft. Und sie ist viel näher, als viele denken.
Verändert das die Zusammensetzung der Teams? Lopushanskaya: Deutlich. Vor 15 Jahren bestanden Teams zu rund 75 Prozent aus klassischen Prüfungsund AccountingSpezialisten. Heute ist dieser Anteil auf 50 Prozent gesunken, nicht weil Prüfungskompetenz unwichtiger geworden wäre, sondern weil weitere Spezialisierungen hinzugekommen sind. Data Analytics, KI und Automatisierung machen heute durchschnittlich 20 Prozent in der Teamzusammensetzung aus. Dazu kommen Cybersicherheit, ESGKompetenz und ITSystemwissen. Gerade Letzteres ist wichtiger, als man denkt. Unsere Kunden sagen uns immer öfter: Das macht das System. Wir müssen verstehen, wie das System konfiguriert ist und welche Risiken dahinterstecken. Ohne dieses Verständnis können wir keine robuste Prüfung durchführen.
Was bleibt am Ende trotz aller Technologie? Blume: Prüfungs und Rechnungslegungskompetenz werden immer das Fundament sein. Doch der Prüfer der Zukunft muss ITNeugier als Pflicht und Nachhaltigkeitswissen als wachsende Anforderung mitbringen. Und exzellente Kommunikation. Doch über allem steht das absolute Ziel, Vertrauen bei allen Anspruchsgruppen zu schaffen – beim Unternehmen, bei der Aufsicht und allen Wirtschaftsteilnehmern. kpmg.ch/audit
Dieser Inhalt wurde von NZZ Story Lab im Auftrag von KPMG Schweiz erstellt.