Werf van de Toekomst
Verkennende studie
Waarom nu?
• Zonder actie bestaat het risico dat bouwcapaciteit, kennis en strategische autonomie van de maritieme maakindustrie verdwijnen.
• De internationale concurrentiedruk op de maritieme maakindustrie is hoog.
• Er is een versnippering van innovatie initiatieven.
• Innovaties zijn aanwezig, maar onvoldoende opgeschaald of verbonden.
• Er is urgente behoefte aan versterking van regionale samenwerking, ketenintegratie, innovatie en funding.
Wat gebeurt er al?
Verschillende lopende initiatieven dragen al bij aan Werf van de Toekomst, zoals:
• Nationale innovatieprogramma’s zoals Digitaal Samenwerken.
• Regionale innovatieprojecten en fieldlabs.
• Diverse keteninitiatieven gericht op digitalisering, ontwerpoptimalisatie en automatisering.
Kansen
• Sterke regionale clusters.
• Brede bereidheid tot samenwerking binnen ketens en regio’s.
• Actieve innovatieprojecten op het gebied van digitalisering, automatisering, robotisering en procesoptimalisatie.
• Positieve houding richting living labs en gezamenlijke ontwikkelprojecten.
Barrières
• Innovatie versnipperd over bedrijven, regio’s en ketens.
• Beperkte standaardisering en digitale uitwisseling.
• Onvoldoende coördinatie en regie.
• Onvoldoende voorspelbare vraag en financiering.
• Risico dat human capital, circulariteit en strategische autonomie onderbelicht raken bij focus op kostprijsreductie.
Wat is Werf van de Toekomst?
Werf van de Toekomst is het nationale koploperproject dat:
1. Bouwt aan een toekomstbestendige maritieme maakindustrie.
2. Samenwerking stimuleert binnen én tussen regio’s.
3. Innovatie in o.a. digitalisering, automatisering en procesoptimalisatie versnelt en aanjaagt.
4. Bijdraagt aan een sterke concurrentiepositie door kostprijsreductie, doorlooptijdverkorting, human capital, circulariteit en strategische autonomie.
De verkennende studie identificeert de bouwstenen: regio’s, netwerken en benodigde innovatiethema’s die gezamenlijk het fundament vormen voor het programma.
De 5 programmalijnen van Werf van de Toekomst
1. Procesinnovatie & digitalisering.
2. Keten-, cluster- & living-lab samenwerking.
3. Duurzaamheid, circulariteit & nieuwe businessmodellen.
4. Arbeidsmarkt & toekomstig vakmanschap.
5. Strategische autonomie, vraagsturing & opdrachtgeverschap.
Deze programmalijnen vereisen afstemming met lopende initiatieven, zodat overlap wordt voorkomen en impact wordt vergroot.
Wat is er nodig?
Gestructureerde samenwerking
• Regionale samenwerkingen met een duidelijke kartrekker en minimale basisstructuur.
• Heldere afspraken over standaardisering, digitale werkwijzen en ketensamenwerking.
Programmatische organisatie
• Inhoudelijke uitwerking en aanjaging van de vijf programmalijnen.
• Verbinding met lopende initiatieven om versnippering te voorkomen.
Toegang tot middelen
• Toegankelijke financiering voor innovatie én infrastructuur (software én hardware).
• Faciliteiten zoals living labs, testomgeving, digitale infrastructuur en ruimte voor opschaling.
Landelijke regie en richting
• Een nationale regisseur die samenhang borgt, overlap voorkomt en aansluiting op Europese programma’s organiseert.
• Langetermijnfocus op innovatie, strategische autonomie, circulariteit en human capital.
Voorwoord
De Nederlandse maritieme en offshore maakindustrie is een sector om trots op te zijn. Met onze kennis, innovatiekracht en sterke productiecapaciteit leveren we wereldwijd hoogwaardige oplossingen
Tegelijkertijd staan we voor stevige uitdagingen. Internationale concurrentie neemt toe, door geopolitieke verschuivingen wordt nagedacht over afhankelijkheden, en de druk op kosten, capaciteit en talent groeit.
Tegen die achtergrond is het van groot belang dat de maritieme sector inmiddels expliciet wordt erkend in het regeerakkoord als strategisch voor Nederland. Met de Sectoragenda kiest onze overheid voor een actieve rol in het versterken van de maritieme en offshore supply chain. En dat is uniek. Het is de eerste gerichte industriepolitiek in decennia. Dat biedt een belangrijke basis om samen, gecoördineerd verder te bouwen aan een toekomstbestendige groeisector.
Eén van de koploperprojecten uit de Sectoragenda is ‘Werf van de Toekomst’.
Een project waar de regie bij Maritime & Offshore NL, en dus de industrie zelf ligt.
Dit is geen op zichzelf staand initiatief, maar een gezamenlijke beweging van bedrijven, kennisinstellingen en overheden om onze concurrentiekracht structureel te versterken. Deze verkennende studie laat zien dat er al veel gebeurt. In verschillende regio’s en ketens wordt intensief samengewerkt en volop geïnnoveerd. Tegelijkertijd is duidelijk dat deze inspanningen nog te versnipperd zijn en dat opschaling noodzakelijk is om dit initiatief naar een volgende fase te brengen.
De opgave is helder: we moeten innovatie versnellen, samenwerking verdiepen en onze krachten bundelen. Alleen zo kunnen we onze internationale koploperspositie behouden en uitbouwen.
Onze aanpak blijft daarbij niet beperkt tot Nederland. Op Europees niveau zien we dat vergelijkbare initiatieven, zoals Shipyards of the Future uit de European Industrial Maritime Strategy, als essentieel worden gezien voor de toekomst van de sector.
Nederland heeft daarin een voorbeeldrol gespeeld. Dat bevestigt dat we op de goede weg zijn, maar vraagt ook dat we die positie waarmaken.
De bouwstenen liggen er. Nu komt het aan op uitvoering
Jeroen de Graaf Directeur Maritime & Offshore NL
3.6.1
3.6.2
3.6.3
3.6.4
1
Achtergrond
De Nederlandse Maritieme Maakindustrie (MMI) staat onder druk door de buitenlandse concurrentie. 55 jaar geleden had Nederland nog een marktaandeel van 45% in de bouw van mondiale commerciële zeeschepen (gemeten in bruto tonnage), op dit moment is dat gedaald naar 4%. De MMI is van belang vanwege onder andere zijn omzet, die is goed voor 17 miljard euro per jaar (in 2024) en voor 48 duizend werknemers. In de sectoragenda zijn de volgende doelen geformuleerd:
Onder leiding van maritiem gezant Marja van Bijsterveldt is, samen de Ministeries van Economische Zaken en Klimaat, Infrastructuur & Waterstaat, Defensie, Buitenlandse Handel & Ontwikkelingssamenwerking en Financiën, en met sterke betrokkenheid van de maritieme sector de sectoragenda voor maritieme maakindustrie opgesteld.
De sectoragenda benoemt 5 strategische belangen van de maritieme maakindustrie, 5 actielijnen (met 25 maatregelen) en 5 koploperprojecten.
Onder leiding van de toenmalige gezant Kees van der Staaij is, in samenwerking met de sector, een Rijksregiebureau opgezet. Tegelijkertijd werd gestart met de uitvoering van de in de agenda opgenomen actielijnen en koploperprojecten.
Een van de 5 koploperprojecten is Werf van de Toekomst. Met dit project moet het aantrekkelijker worden voor opdrachtgevers om in Nederland schepen en toebehoren te laten ontwikkelen, te bouwen en te onderhouden. Om dit resultaat te bereiken, is een gecoördineerde aanpak nodig van alle betrokken ketenpartijen. Het project richt zich niet alleen op de werf, maar ook op de maritieme keten van werf en toeleverancier.
Nederland zal zijn concurrentiepositie moeten verbeteren voor een sterkere economische weerbaarheid. Er kunnen in korte tijd veranderingen ontstaan waar bedrijven op voorbereid moeten zijn. Daarnaast is het van belang om, ter bescherming van onze nationale vitale belangen, onderdelen van de scheepsbouw (weer) terug te halen naar Nederland.
De werf van de toekomst
Wat is het doel van het project
De doelen van het project "De werf van de toekomst" zijn:
• Minimaal 10-15% verlaging van de bouwkosten te realiseren ten opzichte van benchmark jaar 2023.
• De regionale samenwerking te bevorderen.
• Het hele proces van ontwikkeling tot hergebruik van het schip in 2050 volledig circulair in te richten.
• Het tekort aan vakkrachten deels te ondervangen door automatisering en robotisering.
• Zorgen voor begeleiding en om-en bijscholing van medewerkers, zodat zij hun nieuwe capaciteiten kunnen inzetten in nieuwe rollen.
• De capaciteit om te ontwikkelen, te produceren en te retrofitten in de diverse clusters binnen Nederland op te schalen. Daarmee spelen we in op de verwachte toename in de vraag naar duurzame, complexe schepen.
Met het project moet het aantrekkelijker worden voor opdrachtgevers om in Nederland schepen en toebehoren te laten ontwikkelen, te bouwen en onderhouden.
Om dat resultaat te bereiken, is een gecoördineerde aanpak nodig van alle betrokken ketenpartijen. Het project richt zich dus niet alleen op de werf, maar op de maritieme keten van werf en toeleverancier. Dat doen zij in dit project door gezamenlijk slimme bouwstrategieën te ontwikkelen en te investeren in modernisering van productiemiddelen en -processen.
Deze oorspronkelijke doelstellingen van de Werf van de Toekomst zijn vooral gefocust op kostprijsreductie. Echter blijkt uit interviews dat de concurrentiepositie in zijn geheel van belang is. Dit omvat meer dan alleen kostprijsreductie, zoals; doorlooptijd, kwaliteit, ketensamenwerking en de beschikbaarheid van vakkrachten en betrouwbaarheid. Daarom richt de verkennende studie zich niet alleen op kostprijsreductie maar ook op andere thema’s die nodig zijn voor de toekomstige maritieme maak-industrie.
1.1 Doelstelling & onderzoeksvraag
Voor het koploperproject de Werf van de Toekomst zal eerst deze verkennende studie worden gedaan om invulling en richting te geven aan het koploperproject. De verkennende studie heeft als onderzoeksvraag:
‘Welke regio's, netwerken en innovaties dragen bij aan de strategische toepassingsgebieden en vormen daardoor de bouwstenen voor een optimale vormgeving van het project 'Werf van de Toekomst' om de vastgestelde doelstellingen te bereiken?’
2 Methodologie
Dit onderzoek zal worden uitgevoerd als kwalitatief onderzoek. De dataverzamelingsmethoden bestaan uit een bureaustudie, een enquête, interviews en een workshop. Deze worden later in dit hoofdstuk besproken.
Om de uitkomsten van de dataverzamelingsmethoden te analyseren is een gestructureerde werkwijze gebruikt, bestaande uit de volgende drie stappen:
1. Ordenen van de gegevens per bron
De belangrijkste bevindingen uit de bureaustudie, enquête, interviews en de workshop van 24 februari 2026 zijn eerst apart samengevat, zodat per bron duidelijk werd welke informatie beschikbaar was.
2. Clusteren op hoofdthema’s
Vervolgens zijn deze bevindingen naast elkaar gelegd en gegroepeerd in centrale thema’s, zoals regio’s, toepassingsgebieden, innovatiethema’s en randvoorwaarden. Hierdoor ontstaat inzicht in patronen, overeenkomsten en verschillen tussen de verschillende bronnen.
3. Samenbrengen van inzichten
Tot slot zijn de geclusterde gegevens geïntegreerd tot een samenhangend beeld. Door te kijken welke inzichten in meerdere bronnen terugkwamen en welke aanvullend waren, konden de belangrijkste conclusies en richtinggevende bouwstenen voor de Werf van de Toekomst worden vastgesteld.
2.1 Bureaustudie
De bureaustudie van de verkenning bestaat uit drie onderdelen, namelijk regio’s, toepassingsgebieden en de innovatiethema’s. Eerst wordt met de bureaustudie de afbakening voor de regio’s verder gedefinieerd. Vervolgens worden de innovatiethema’s verder onderzocht en worden initiatieven, samenwerkingen en ontwikkelingen in kaart gebracht. De resultaten van de bureaustudie dienen als input voor de enquête en de opzet van de interviews.
2.1.1 Afbakening verkenning: Regio’s
Om te komen tot een inzicht in de regionale ontwikkelingen zullen per regio de toepassingsgebieden en relevante partijen moeten worden geanalyseerd en de status van de ontwikkelingen en plannen worden onderzocht. Ook moet in dit stadium worden onderzocht in hoeverre de betrokkenen bereid zijn tot samenwerking en tot welk niveau. Informatie wordt verzameld via een bureaustudie voorafgaand aan de enquête en gerichte interviews. Daarbij zullen de hoofdrolspelers in de keten worden geinterviewd zoals werven, engineeringbureau ’s en (systeem)leveranciers.
Afhankelijk van de typen partijen, beschikbare regionale ondersteuning en de bediende marktsegmenten worden de regio’s gedefinieerd. Er wordt getoetst of de volgende regio’s te onderscheiden zijn:
• Rotterdam/Drechtsteden
• Noord-Nederland
• Vlissingen
• Den Helder
• Urk
In de verkenningsstudie wordt rekening gehouden met samenwerkingen die ofwel regio-overstijgend, ofwel landelijk zijn en samenwerkingen tussen de strategische toepassingsgebieden.
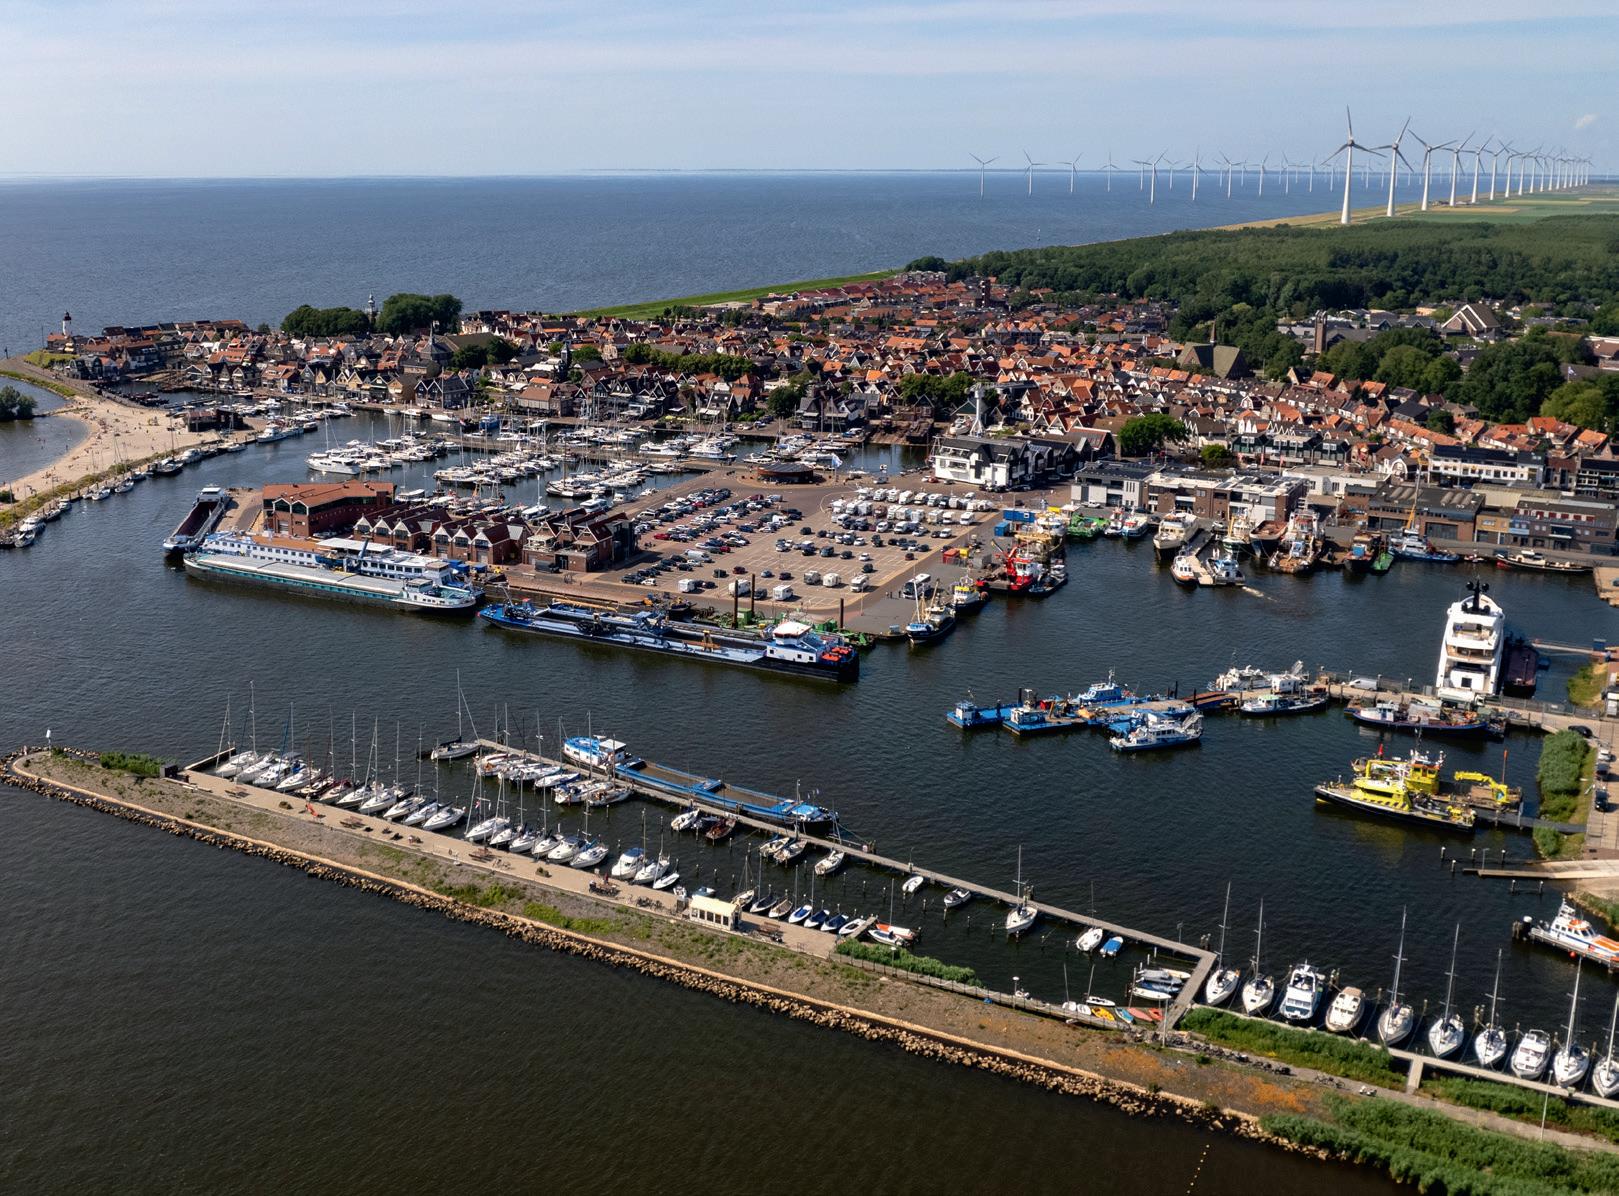
2.1.2 Afbakening verkenning: Toepassingsgebieden en scheepstypen per regio
Per regio wordt onderzocht hoe groot de bijdrage is aan de in de sectoragenda genoemde toepassingsgebieden. Het doel is om eerst voort te bouwen op de bestaande indelingen en samenwerkingen. Tijdens de inventarisatie zal geanalyseerd worden of de bestaande indelingen effectief zijn. Daarnaast wordt gevalideerd of de regionale samenwerking inderdaad een relatie hebben tot een of meerdere toepassingsgebieden.
De toepassingsgebieden zijn een generieke omschrijving. Er wordt ook gekeken naar het aandeel scheepstypen per regio in de toepassingsgebieden die in de sectoragenda genoemd worden:
• Baggerschepen
• Kraanschepen
• Installatieschepen
• Platforminstallatieschepen
• Kabel- en pijpleggers
• Zware ladingschepen
• Betonningsvaartuigen
• Oliebestrijdingsschepen
• Reddingsboten en SAR schepen
• Multi-purpose vessels
• Onderzoeksschepen
• Onderzeeboten
• Fregatten
• Patrouillevaartuigen
• Mijnenbestrijdingsvaartuigen
• Militaire ondersteuningsschepen
• Hele Nederlandse vloot, inclusief jachtbouw, binnen- en kustvaart
2.1.3 Afbakening verkenning: Innovatiethema’s
Er wordt onderzocht aan welke innovatieve thema’s in de sector gewerkt wordt.
In de bureaustudie worden deze thema’s verder gedefinieerd en worden de lopende initiatieven, samenwerkingsverbanden en ontwikkelingen onderzocht. De volgende drie deelvragen worden daardoor deels beantwoordt en verder onderzocht in de enquête en de verdiepende interviews:
1. Hoe wordt binnen de maritieme keten gewerkt aan productinnovaties, waaronder automatisering en robotisering?
2. Hoe wordt binnen de maritieme keten gewerkt aan procesinnovaties, waaronder engineering en digitalisering?
3. Hoe wordt binnen de maritieme keten gewerkt aan circulariteit? En welke samenwerkingsverbanden zijn nodig voor de ontwikkeling van een volledig circulair schip?
4. Hoe wordt binnen de keten gewerkt aan digitalisering?
De resultaten van de bureaustudie vormen de basis van het onderzoek en de invulling van de volgende methodieken worden daarop gebaseerd.
2.2 Enquête
Het bureauonderzoek vormt de basis voor het opstellen van de enquête. In de enquête worden de karakteristieken van de regio’s en de innovatiethema’s verder onderzocht. De enquête richt zich op werven, engineeringsbureaus en (systeem) leveranciers gedefinieerd tijdens de bureaustudie.
De keuze zoals voor een enquête is dat een breed publiek bereikt kan worden. De enquête is verspreid via de nieuwsbrief van Maritime & Offshore NL, de LinkedIn van Maritime & Offshore NL en de nieuwsbrief van Nederland Maritiem Land (NML).
De enquête bestaat uit drie secties.
1. De eerste sectie van de enquête richt zich op de karakteristieken van de maritieme organisatie, waaronder regio en toepassingsgebied
a. Met welke categorie komt uw bedrijfsactiviteiten het meest overeen?
b. In welke regio is uw bedrijf gevestigd?
c. In welke toepassingsgebieden is uw bedrijf meest actief?
2. De tweede sectie richt zich op haalbaarheid en mogelijkheden van innovaties van maritieme bedrijven. Door middel van een enquête kunnen stellingen getest worden door middel van een schaal (bijv. oneens-eens) en kan de perceptie van de maritieme bedrijven getest worden over haalbaarheid en kansrijkheid van de verschillende innovatiethema’s. Het tweede doel van de enquête is het ophalen met welke innovaties de maritieme bedrijven zich bezighouden en welke kansen ze zien in de toekomst.
3. De derde sectie doet een oproep om betrokken te zijn bij de verkennende studie. Bedrijven worden daarbij uitgenodigd om aan te geven of ze bijvoorbeeld openstaan voor een diepte-interview. Het doel is om bedrijven bij de studie betrokken te houden, waardoor draagvlak voor Werf van de Toekomst wordt gerealiseerd. Daarnaast krijgen bedrijven de mogelijkheid om in een open vraag suggesties of opmerkingen achter te laten.
2.3
Interviews
Tijdens de interviews vindt een verdieping plaats. De opbrengsten van de bureaustudie en de enquête worden tijdens de interviews verder verdiept en ook gevalideerd. De geïnterviewden (zie tabel 1) hebben allen in de enquête aangegeven bereid te zijn tot een interview. De geïnterviewden zijn geselecteerd op basis van de toepassingsgebieden, activiteiten en de regio waar het bedrijf gevestigd is. De interviews zullen zich meer richten op type samenwerkingsverbanden, de kansen en barrières van samenwerkingen, kostenreductie, haalbaarheid en de mogelijke rol van living labs voor de drie innovatie thema’s; procesinnovatie, productinnovatie en circulariteit.
Naam Functie
Bedrijf
Michiel Sanderse Senior Adviseur Strategie & Bedrijfsvoering Koninklijke Marine - DMI
Michel Janssen Deputy Director of Department Maritime Systems Koninklijke Marine - COMMIT
Richard Keulen Director Corporate Strategy and Innovation DAMEN Naval
Guus van der Bles Director Research & Development Conoship International
Rein Brands Programma Manager Urk Maritime
Benjamin Grefkens CEO Neptune
Martin Terpstra Segment Manager Alewijnse
Simeon Tienpont CEO De Goede Ree
Marco van 't Geloof Managing Director EMHA B.V.
Emiel Mocking Manager Newbuild Royal T Shipyards
Walter van Harberden Director Scheepswerf Padmos
Henk van Muijen Director IHC Technology Royal IHC
Stijn Festen Manager process innovation Royal IHC
Léon Seijbel R&D and IP Royal IHC
Martijn Nieuwenhuijsen Directeur Nieuwenhuijsen Scheepsbouw
Robert Deurholt General Manager Holland Marine Services Amsterdam B.V.
Tabel 1: Geïnterviewden van de verkennende studie de Werf van de Toekomst
2.4 Workshop
Het voornaamste doel van de workshop is de resultaten dissemineren en valideren. Deze workshop draagt bij aan het creëren van een draagvlak van Werf van de Toekomst. De genodigden zijn:
Stuurgroep
Jeroen de Graaf, Dimitri van Rijn, Paul Willemse, Sander den Heijer.
Expertgroep
Dewi Wesselman, Guus van der Bles, Maarten Deul, Mariël van der Linden, Marjolein Boer, Paul van Herpen, Ronald de Vries, Tom de Vries, Tom Rodenberg.
Geïnterviewden
Michiel Sanderse, Michel Janssen, Richard Keulen, Guus van der Bles, Rein Brands, Benjamin Grefkens, Martin Terpstra, Simeon Tienpont, Marco van 't Geloof, Emiel Mocking, Walter van Harberden, Henk van Muijen, Stijn Festen, Léon Seijbel, Martijn Nieuwenhuijsen, Robert Deurholt.
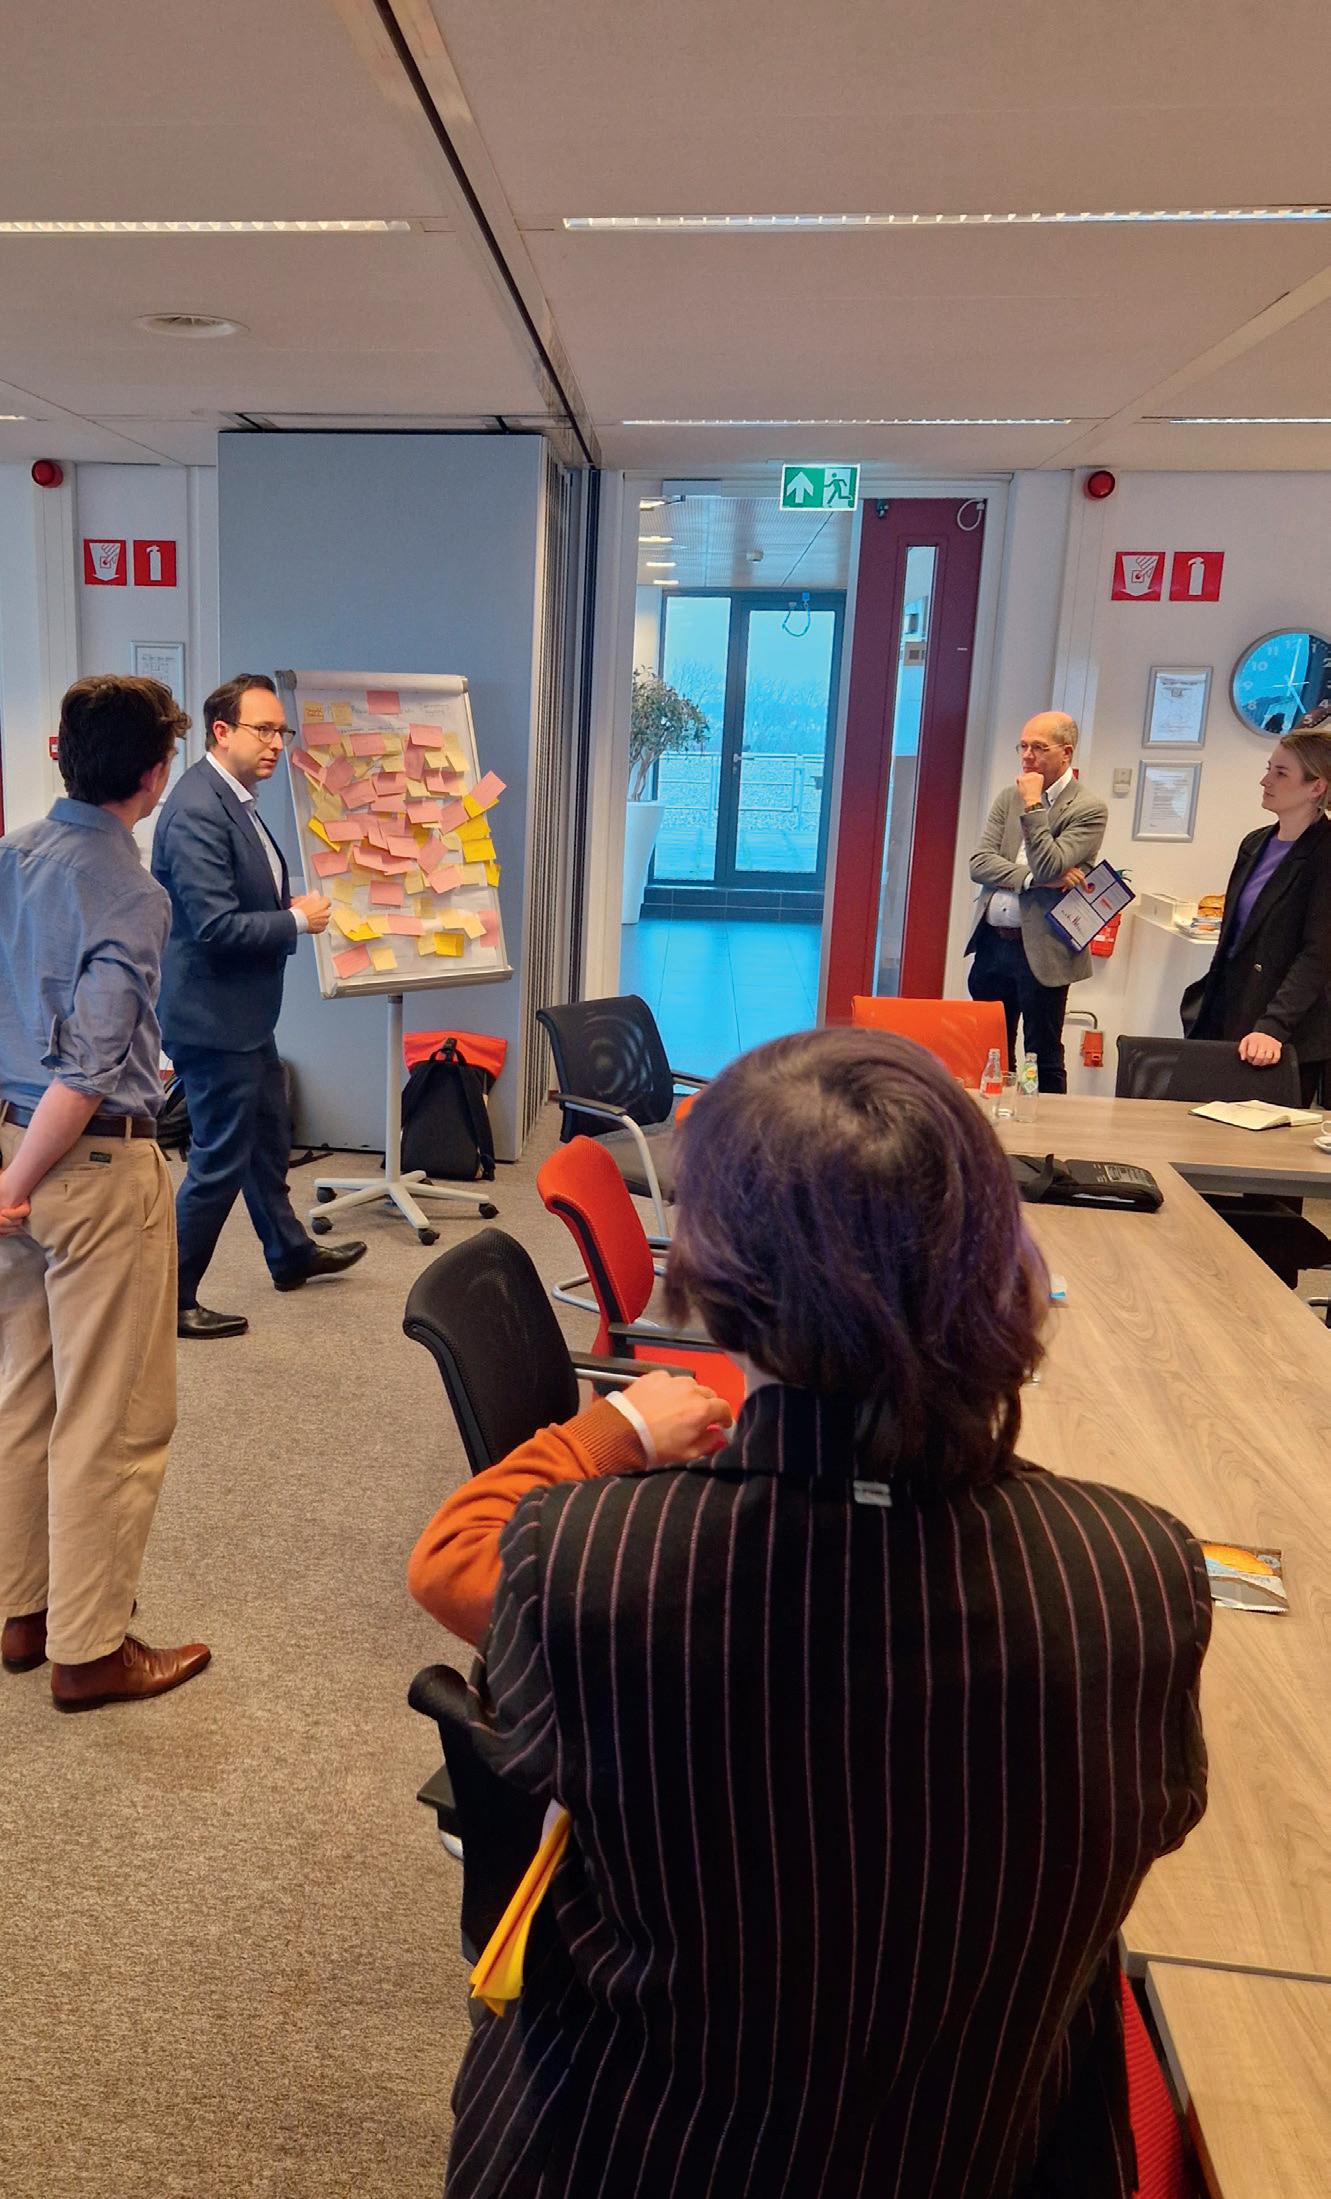
Het eerste deel van de workshop richt zich op het presenteren van de resultaten. Het tweede deel van de workshop dient voor interactie tussen de aanwezigen. Deze interactie is in de vorm van twee break-outs, waarbij eerst de vraag wordt gesteld welke thema's horen bij de Werf van de Toekomst. Om deze onder te verdelen zijn er vijf
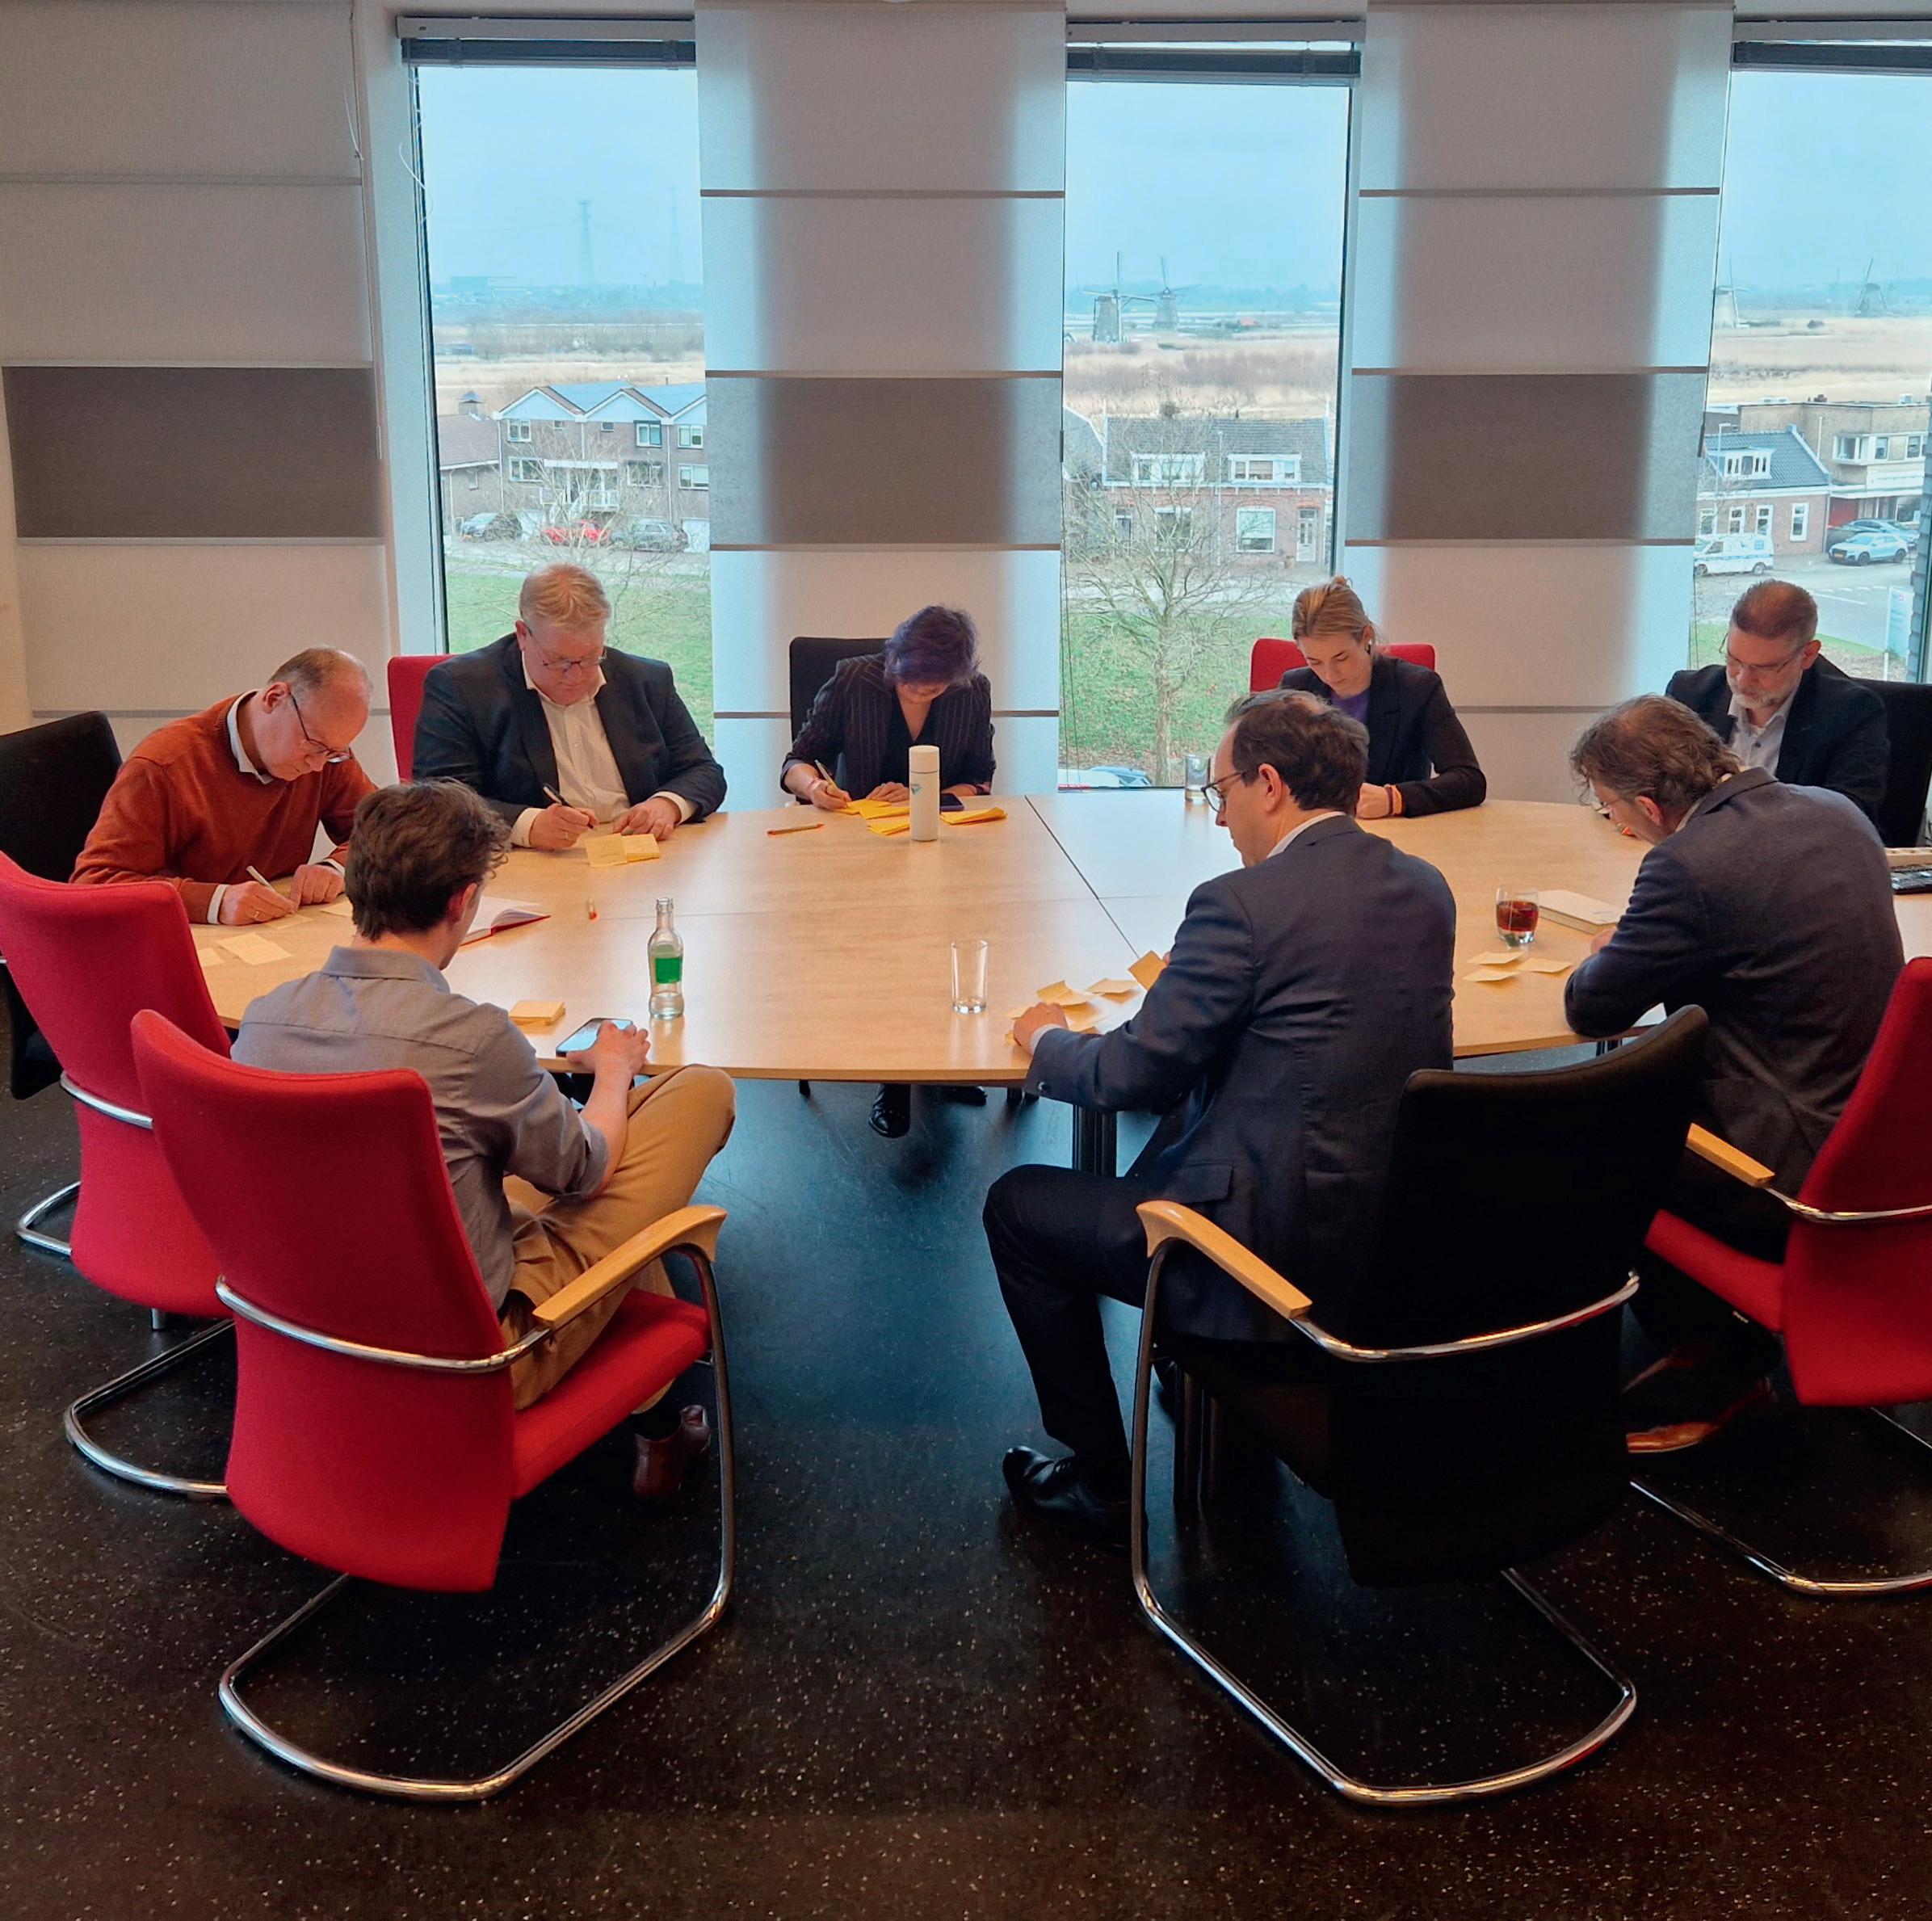
programmalijnen opgesteld. Door de behoeften van Werf van de Toekomst (door de deelnemers zelf opgesteld) hieraan te verbinden kan er gevalideerd worden of de programmalijnen de Werf van de Toekomst omvatten. De programmalijnen hebben als doel om verder richting en invulling te geven aan Werf van de Toekomst. Daarna wordt gekeken welke projecten al lopen op de thema's en op welke thema's er minder projecten zijn.
Definitie van de programmalijnen heeft plaatsgevonden in een klein comité, waaronder de klankbordgroep, en in nauwe samenwerking met het Rijksregiebureau.
Tijdens de workshop is gebleken dat men uit de voeten kan met de 5 programmalijnen en dat de gekozen thema’s de lading van de gestelde doelen dekt. Echter is ook bevonden dat uitdieping van de onderwerpen noodzakelijk is. Dit is overgenomen in de aanbevelingen.
3 Resultaten
Het hoofdstuk Resultaten is verdeeld over zes thema's: Regio's, Toepassingsgebieden, Innovatie, Innovatiebehoefte, Capaciteitsbehoefte en de Invulling Werf van de Toekomst. Deze thema's zijn gekozen op basis van de oorspronkelijke doelstellingen vanuit de sectoragenda van het project de Werf van de Toekomst.
Per thema is de achtergrondinformatie uit de bureaustudie, de kwantitatieve inzichten uit de enquête en de kwalitatieve informatie uit de interviews omschreven. Sommige onderwerpen lijken dubbel voor te komen, zo speelt samenwerking bijvoorbeeld zowel binnen regionale ontwikkelingen als binnen innovatiethema’s een belangrijke rol.
Dit hoofdstuk richt zich op de resultaten. De conclusie en aanbevelingen worden in hoofdstuk 5 omschreven.
3.1 Regio’s
In de sectoragenda gaat men voor Werf van de Toekomst uit van regionale samenwerkingen. De keuze voor een regionale aanpak komt voort uit het feit dat de maritieme maakindustrie sterk is geconcentreerd in specifieke clusters binnen Nederland. Deze regio’s onderscheiden zich door hun bestaande infrastructuur, gespecialiseerde kennis en het netwerk van toeleveranciers. Daarnaast vormen regionale samenwerkingen een basis voor innovatie.
3.1.1 Geografische definitie regio’s
Het verdelen van regio's kan op verschillende manieren uitgevoerd worden. In de sectoragenda wordt benoemd dat kansen worden gezien voor het opzetten in de volgende vijf regio’s; NoordNederland, Rotterdam/ Drechtsteden, Vlissingen, Den Helder, Urk (Flevoland). In de verkennende studie is onderzocht of dit inderdaad de kansrijke regio’s zijn of dat er mogelijk ook andere kansrijke regio’s missen. In de sectoragenda staan ook andere regio’s omschreven in het overzicht van regionale clusters, namelijk Kop van Overijsel, Noordzeekanaalgebied en Stellendam. In het overzicht wordt Groningen benoemd in plaats van Noord-Nederland als geheel. Deze analyse heeft geleid tot de volgende regio afbakening die is gehanteerd in de enquête:
1. Noord-Nederland (Groningen en Friesland)
2. Rotterdam/ Drechtsteden
3. Vlissingen (Zeeland)
4. Den Helder
5. Urk (Flevoland)
6. Noordzeekanaalgebied
7. Overijssel
8. Goeree Overflakkee, Stellendam
9. Anders, namelijk…
Uit de enquête is gebleken dat er naast de in de sectoragenda genoemde regio’s ook significante activiteit is in de provincies Gelderland en Brabant (zie figuur 1). De volgende 5 regio’s kwamen (op volgorde van aantal respondenten): Rotterdam/Drechtsteden, Noord-Nederland, Noordzeekanaalgebied, Vlissingen en Gelderland, op de voet gevolgd door Brabant.
Respondenten per
Rotterdam / Drechtsteden 48 %
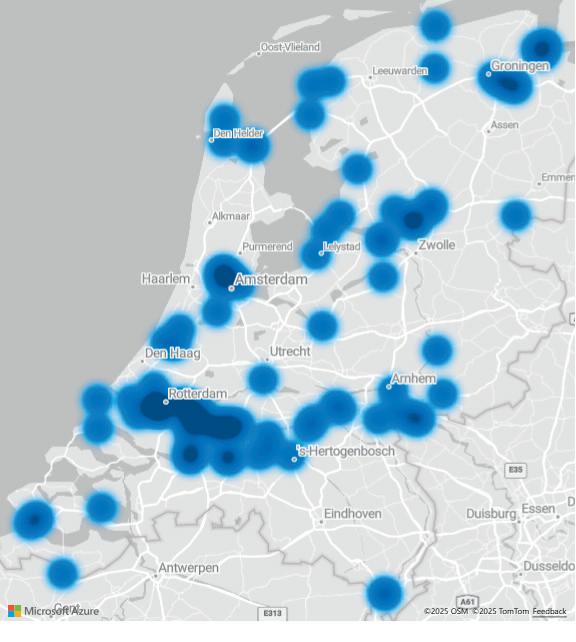
Gelderland en Brabant werden door respondenten van de enquête het vaakst genoemd in de categorie ‘Anders, namelijk’, zij zijn vaker genoemd dan de regio’s Urk of Den Helder. Om die reden zijn ze apart opgenomen in de resultaten. Dat past bij het beeld van de werkgelegenheid in de scheepsbouwsector en de werkgelegenheid in de maritieme toeleveranciers van de verschillende regio's. De activiteit van bedrijven in de maritieme maakindustrie zijn te zien in figuur 2.
3.1.2 Overzicht regionale samenwerkingsstructuren
De in voorgaande paragraaf genoemde regio’s zijn in de interviews verder onderzocht. Niet in alle regio’s is sprake van een samenwerkingsstructuur, en er zijn behoorlijke verschillen in de ontwikkeling van de samenwerking. Sommige samenwerkingen waren al opgestart voor publicatie van de Sectoragenda (Noord-Nederland, Urk), andere zijn opgestart als gevolg van de sectoragenda (Rotterdam/ Drechtsteden) en Stellendam en Brabant zijn zeer recentelijk (2025) opgestart. Dit betreft enkel de regionale samenwerkingen met betrekking tot Werf van de Toekomst. Een overzicht van álle innovatieve initiatieven zijn opgenomen in paragraaf 3.3.2.
Daarnaast is gebleken dat de ontwikkeling en activiteit van de samenwerking ook sterk afhankelijk is van de regie en ondersteuning die geboden wordt. Regionale samenwerkingsstructuren laten zich over het algemeen niet limiteren door regionale grenzen zoals die van een provincie. Wanneer passend bij de doelen van de regionale samenwerking nemen soms ook partijen van buiten de geografische regio deel.
Figuur 2 Maritieme maakindustrie in kaart (heat map), bron: 'Ruimte voor de Maritieme Maakindustrie' Maritime & Offshore NL 2025
Figuur 1 Distributie respondenten per regio
Kenmerk Noord Nederland
Naam / Samenwerking
Rotterdam / Drechtsteden
GDMIEN Werf van de Toekomst, De Witt Pact
Regie/ ondersteuning Conoship Innovation Quarter, Deal Drechtsteden, Smart Delta Drechtsteden
Opstartmoment Kick- off 28
Partners Conoship, Groninger Maritime Board, 21 bedrijven & kennisinstellingen
Thema’s Digital Green Maritime Coalition (DGMC); Tripple Helix
Oceanco, Den Breejen Shipyard, Scheepswerf Slob, Holland Shipyards, Damen, Neptune Marine , De Haas Shipyards, Kooiman Marine Group, Royal IHC
robotisering & automatisering, engineering & digitalisering, circulariteit en human capital
Vlissingen (Zeeland) Den Helder
Zeeuws Marinebouw Cluster, Zeeland 2050 Maritime Maintenance Valley, Blue Nexus
Damen Naval, Provincie Zeeland
2: Overzicht regionale samenwerkingsstructuren
3.1.3 Succesfactoren voor innovatie in een regionale samenwerking
DMI, ECHT
Koninklijke Marine, DMI, Damen Shiprepair & Conversion, Royal IHC, RH Marine, Thales Nederland
Onderhoud & instandhouding, capaciteit & doorlooptijdreductie, gedeelde infra
In de interviews is verder onderzocht wat er nodig is om regionale samenwerkingen tot een succes te maken op het gebied van innovatie.
Om de eerdergenoemde voordelen van regionale samenwerking daadwerkelijk te realiseren, noemen de geïnterviewden en respondenten een aantal randvoorwaarden. Deze succesfactoren bepalen in belangrijke mate of een regionale samenwerking van de grond komt en doelgericht is. In de interviews worden verschillende elementen genoemd, variërend van zachte voorwaarden zoals vertrouwen, openheid en een passende cultuur, tot meer structurele aspecten zoals een gezamenlijke innovatieagenda, een sterk netwerkstructuur, voldoende ondersteuning en financiering en tot slot de praktische haalbaarheid inclusief kostenvoordelen.
Vertrouwen en openheid is veel genoemd als succesfactor
Samenwerking tussen werven, toeleveranciers en engineeringbureaus vraagt om een open houding. Transparantie en eigenaarschap zijn cruciaal om gezamenlijke innovatie mogelijk te maken. Er kan zelfs met concurrenten samengewerkt worden mits er afspraken worden gemaakt. Een goede samenwerking wordt gekenmerkt door gelijkwaardigheid en balans.
Flevoland (Urk)
Noordzee kanaalgebied
Goeree Overflakkee / Stellendam Brabant
Bedrijvenkring Urk onbekend (regie nog in vorming)
± 40 maritieme bedrijven
Padmos Stellendam, Damen Maaskant, visserijbedrijven, toeleveranciers, onderwijs
Ruijtenberg Shipyards, Asto BV, Nieuwenhuijsen scheepsbouw, Dekker BV
Duurzame gezamenlijke werf in Geertruidenberg, one stop shop
“Urk heeft een eigen no‑nonsense cultuur: we zeggen simpelweg ‘we gaan dit gewoon doen’.”
Rein Brands, Bedrijvenkring Urk
Standaardisering en gedeelde digitale werkwijzen
Meerdere partijen wijzen op de noodzaak van het ontwikkelen van gezamenlijke standaarden, bijvoorbeeld via model-based engineering (MBSE) of bredere maritieme standaarden. Door dezelfde digitale taal te spreken, kunnen werven, toeleveranciers en engineeringpartners efficiënter samenwerken en fouten reduceren. Dit versnelt innovatie en maakt opschaling binnen de regio beter mogelijk.
Tabel
Vlnr Lotte Monhemius, Rein Brands, Martine Gatsonides
Cluster De Pontonnier
“De belangrijkste drijfveer voor innovatie is mensen efficiënter inzetten en hun werkplezier behouden.”
Marco van ’t Geloof, EMHA
Gelijkwaardigheid en balans
Aansluitend op de eerstgenoemde factor vraagt regionale samenwerking om balans. Verschillende bedrijven geven aan dat samenwerking alleen succesvol is wanneer een eerlijke verdeling van rollen en belangen wordt gezocht. Het voorkomt dat dominante spelers de samenwerking verstoren en bevordert langdurige betrokkenheid.
Gezamenlijke strategie en mentaliteit
In sommige regio’s draagt de bestaande cultuur en mentaliteit sterk bij aan succesvolle samenwerking. Een gedeelde langetermijnvisie, gecombineerd met een praktische mentaliteit, helpt partijen om gezamenlijke doelen te realiseren.
Vlnr Lotte Monhemius, Martijn Nieuwenhuijsen, Rosanne van Houwelingen, Levi Tranadi
“We hebben onze eigen digitale systemen gebouwd, omdat er niets op de markt past bij onze manier van werken.”
Martijn Nieuwenhuijsen
Synergie en het combineren van expertises
Een laatste succesfactor is het bewust verbinden van verschillende expertises. Volgens geïnterviewden ontstaat innovatie wanneer bedrijven actief zoeken naar complementariteit in kennis, rollen en perspectieven. Daarbij kunnen capaciteiten en kennis van start-ups, bedrijven en kennisinstellingen versterkt worden.
“De panelenstraat is de basis waar we met behulp van AI de technologie ontwikkelen die moet leiden tot robots die zelfstandig dubbele bodems moeten kunnen lassen.”
Benjamin Grefkens, Neptune
3.1.4 Barrières voor regionale samenwerkingen
Men ziet dat de barrières vaak het negatieve kwadrant van een succesfactor omschrijven. Ze kunnen gezien worden als randvoorwaarde; om succesvolle innovatieve regionale samenwerkingen tot stand te brengen zullen de barrières geminimaliseerd moeten worden.
Concurrentiedruk en het bewaken van ‘Intellectual Property’ (IP) Dit is de meest genoemde barrière. Diverse bedrijven geven aan dat samenwerking wordt verhinderd door onderlinge concurrentie, angst om gevoelige kennis te delen en zorgen over machtsverschillen.
Gebrek aan gestructureerde samenwerking
Meerdere partijen noemen het ontbreken van duidelijke afspraken, gezamenlijke werkwijzen en een structuur voor samenwerking. Dit kan leiden tot fragmentatie.
Vlnr Lotte Monhemius, Marco van ’t Geloof (EMHA), Rob Noorland
Vlnr Rosanne van Houwelingen, Benjamin Grefkens, Lotte Monhemius
“We moeten van ‘groter–grootst’ naar ‘slimmer–slimst’ om concurrerend te blijven.”
Guus van der Bles, Conoship
Financiële drempels
Rotterdam / Drechtsteden 48 %
Noord Nederland
Organisaties benoemen verschillende financiële barrières die samenwerking bemoeilijken, zoals onzekere subsidies, kapitaalintensieve investeringen en onstabiele marktomstandigheden. Daarnaast wordt aangegeven dat er te weinig funding is voor innovaties met een hoge Technology Readiness Level (TRL). Ook is er een tijdinvestering nodig voor de samenwerkingen.
overflakkee / Stellendam
3.2 Toepassingsgebieden
In de sectoragenda staat dat clustervorming van belang is om samenwerking en innovatie te bevorderen en massa te creëren. Hierin komt naar voren dat er geografische gebieden zijn die zich voornamelijk richten op een of meer toepassingsgebieden. In deze paragraaf zullen de toepassingsgebieden uit de sectoragenda worden gevalideerd en zal er worden gekeken of er nog andere toepassingsgebieden zijn die niet zijn meegenomen in de sectoragenda. Vervolgens wordt de aanname getoetst dat er een sterke relatie is tussen de geografische regio’s en de toepassingsgebieden.
Om de toepassingsgebieden te valideren die in de sectoragenda staan, zijn deze uitgevraagd in de enquête. Vanuit de enquête is gevraagd aan welke niche/toepassingsgebied de respondent werkt of levert. In figuur 3 is te zien dat de respondenten op alle genoemde toepassingsgebieden werkzaam zijn, hiermee zijn de toepassingsgebieden uit de sectoragenda gevalideerd.
Deze toepassingsgebieden zijn breed opgezet en een verzameling van verschillende scheepstypen. Voor de enquête is hiervoor gekozen zodat men in de meerkeuze vraag een beperkt aantal opties had. Vanuit de bureaustudie en de interviews zijn er specifiekere toepassingsgebieden naar voren gekomen. Zoals toepassingsgebieden uit de maritieme monitor en het sectorjaarverslag. In tabel 3 staan de toepassingsgebieden opgesomd en toegelicht.
Figuur 3: Het aantal respondenten
Categorie Schepen (typen) Voorbeelden
Marineschepen
Bescherming
Kustvaartschepen
Offshore Offshore schepen
Werkschepen
Ondersteuning en onderzoek
Recreatie
Vervoer lading
Vervoer van personen
Visserij
Onderzoeksschepen
Jachten
Binnenvaartschepen
Zeevaart schepen
Veerponten
Passagiersschepen
Visserijschepen
Tabel 3: Toepassingsgebieden die voortkomen uit de studie
Toepassingsgebieden per regio
Waaronder fregatten, patrouillevaartuigen, onderzeeboten, mijnen bestrijdingsvaartuigen, ondersteuningsschepen
Waaronder oliebestrijdingsschepen en reddingsboten
Waaronder bagger- kraan-, (platform)installatieschepen, kabel- en pijpleggers, betonningsvaartuigen
Schepen die dienen voor overheids- en havendiensten, waaronder sleep- en duwboten.
Waaronder schepen die ingezet worden voor oceanografisch onderzoek
Waaronder superjachten
Waaronder ladingschepen: Dry en liquid bulk, stukgoederen, containers, multipurpose en Ro-Ro
Naast vervoer van personen ook van transportmodaliteiten
Waaronder riviercruise schepen, zeecruise schepen
Waaronder verschillende type grootte visserijschepen
In de sectoragenda wordt genoemd dat er per regio een specifiek niche is die vooral naar voren komt. Zo zou Groningen gefocust zijn op short sea schepen en Urk op de visserij. Met de enquête is onderzocht of er correlatie is tussen de toepassingsgebieden en de regio's. In figuur 4 zijn de resultaten hiervan te zien.
Wat opvalt is dat de toepassingsgebieden verdeeld zijn over de regio's en er per regio dus niet één duidelijk toepassingsgebied naar voren komt. Hieruit zou opgemaakt kunnen worden dat toepassingsgebieden niet per definitie regio gebonden zijn. Daarnaast is te zien dat er relatief veel respondenten in de regio Rotterdam/Drechtsteden gevestigd zijn. Hier is het maritieme cluster erg actief aanwezig.
Uit deze data is niet op te maken of binnen elke regio de gehele keten van een toepassingsgebied aanwezig is. Als dat niet het geval is dan zou voor een ketensamenwerking die zich richt op een bepaald scheepstype mogelijk een regio overstijgende samenwerking gezocht moeten worden.
3.3 Huidige innovatielandschap
In deze paragraaf zal het thema innovatie worden behandeld. Hierbij wordt gekeken naar de huidige status van innovatieactiviteiten en de lopende innovatieprojecten. Verder worden de drijfveren, succesfactoren en belemmeringen van innovatie besproken. Waarna de resultaten van de innovatiebehoefte en de capaciteitsbehoefte voor kostprijsreductie worden gedeeld. Deze zullen richting geven aan beleidsvorming voor de maritieme maakindustrie ten behoeve van innovatie.
3.3.1 Huidige status innovatie categorieën
In de bureaustudie zijn de bij het onderzoeksteam bekende initiatieven, samenwerkingsverbanden en activiteiten onderzocht. De innovatie categorieën die uit de bureaustudie naar voren kwamen zijn te zien in tabel 4.
Aantal respondenten werkzaam in toepassingsgebieden per regio
Bescherming
Offshore Ondersteuning en onderzoek Recreatie Vervoer lading Vervoer personen Visserij
Figuur 4: Aantal respondenten werkzaam in toepassingsgebieden per regio
Categorie
Productieprocesoptimalisatie
Robotisering & automatisering
Digitalisering & IT
Voortstuwing
Duurzaamheid & Circulariteit
Veiligheid
Logistieke keten
Innovatie- en ontwikkelingsstrategie
Remote & autonoom varen
Ontwerp optimalisatie
Tabel 4: Innovatie categorieën
Toelichting op categorie
Verbeteren van productiestromen en -methoden om efficiënter, sneller en met minder fouten schepen of scheepsonderdelen te bouwen
Inzetten van robots en geautomatiseerde systemen
Integratie van IT-systemen in ontwerp, engineering, productie en onderhoud
Ontwikkeling en integratie van innovatieve en duurzame aandrijfsystemen
Milieubewust ontwerpen en bouwen van schepen
Initiatieven gefocust op het verbeteren van veiligheid
Initiatieven en ontwikkelingen in de logistieke keten die van invloed zijn op scheepsbouw/operatie
Initiatieven die de ontwikkeling en implementatie van toekomstige innovaties ondersteunen
Ontwikkeling van schepen die op afstand bestuurd of volledig autonoom kunnen opereren
Verbeteren van het ontwerpproces van zowel componenten als scheepsconstructie
Deze thema’s zijn uitgevraagd in de enquête en respondenten hebben geselecteerd op welke thema’s er bij hun initiatieven lopen:
Genoemde innovatie initiatieven
% De thema's zullen in de volgende paragraaf worden meegenomen en gevalideerd. Hierbij worden de lopende innovatieprojecten besproken.
3.3.2 Lopende innovatieve initiatieven
Vanuit de enquête en de interviews komen er 46 lopende innovatie initiatieven naar voren (zie tabel 5).
Deze initiatieven zijn onderverdeeld in de eerdergenoemde innovatiethema's. Dit is te zien in figuur 5.2. Een aantal thema’s zijn natuurlijk ook al eerder
in de enquete beantwoord zoals te zien is in figuur 5.1. Uit de combinatie van beide gegevens komt naar voren dat de meeste initiatieven lopen op het thema Duurzaamheid & Circulariteit. Op de thema's Remote & autonoom varen en de logistieke keten is het laagste aantal initiatieven genoemd. Er zijn innovatieve initiatieven die specifiek op een toepassingsgebied ingaan zoals Dutch Naval Design (bescherming, marineschepen) en ZED Hub (baggerschepen). De meeste samenwerkingen focussen zich echter niet op één toepassingsgebied.
Figuur 5.1: Initiatieven verdeeld over innovatiethema's
Project/ Programma
AmmoniaDrive BLUE HORIZON Bouwen Defensie met IHC Building for good
Circles of Life Circolab
Circulair Maritiem
Circulariteit van middelen en materialen UvA HvA ROC A’dam
Datawerf De Haas, Wagenborg & MSO nieuw talent Deal Drechtsteden Digitaal Samenwerken
Digitalisering Noordzee Dutch Naval Design EFFILOAT EUROGUARD
EverLoNG HELENUS Human Capital programma MMP HybridLabs
Innovatie centrum Urk Maritiem (regionaal) INTERREG autonome drones North Sea Kabelreductie LLO katalysator
JIP projecten Maritiem Masterplan Maritime Batteries Maritime Board Noord Nederland
Maritime Maintenance Valley (regionaal) MENENS
NuclearDrive PATH2ZERO Project Octopus Refit alliantie binnenvaartschepen
Robot onderzoek
Smart Maritime
SMASH! STREAM Visserij Ontwikkelplan Werf van de Toekomst Rotterdam/ Drechtsteden (regionaal)
Werft Shipbuilding Urk (regionaal) ZED Hub
Tabel 5: Lopende innovatie initiatieven
Duurzaamheid & Voortstuwing
3.3.3 Innovatie drijfveren
Innovatieen ontwikkelingsstrategie Productie proces- optimalisatie
Wat bedrijven drijft om te innoveren is van belang wanneer innovaties gestimuleerd moeten worden.
Digitalisering & IT Robotisering & automatisering Ontwerp optimalisatie autonoom varen
De drijfveren van bedrijven om te innoveren zijn uit-
Verhogen van efficiëntie Innovatie drijfveren
Kostenreductie
Concurrentiepositie verbeteren
Duurzaamheid en circulariteit Productkwaliteit Groei en nieuwe markten
6: Drijfveren voor innovatie
Logistieke keten
gevraagd in de enquête, de resultaten hiervan zijn te zien in figuur 6. Onder deze figuur zijn de drijfveren zoals die besproken zijn in de interviews verder uitgewerkt.
Veiligheid en regelgeving Talent aantrekken Klant specifieke eisen
Risico beheersing
Figuur
Efficiëntie en kostenbesparing
Ook efficiëntie en kostenbesparing is een vaak genoemde drijfveer voor innovatie binnen de Nederlandse maritieme maakindustrie. In tegenstelling tot meer marktgerichte motieven is deze drijfveer meer intern georiënteerd: bedrijven zoeken naar manieren om hun eigen processen slimmer, sneller en met minder fouten te organiseren. Hoewel intern gericht, draagt dit ook (indirect) bij aan het versterken. van de concurrentiepositie.
Uit de gesprekken met bedrijven blijkt dat het optimaliseren en digitaliseren van interne informatiestromen een belangrijke rol speelt. Door betere data-integratie en digitale workflows worden doorlooptijden verkort, afstemmingsfouten geminimaliseerd en ontstaat er sneller duidelijkheid in projectfaseringen. Dit verbetert niet alleen de operationele efficiency, maar verhoogt ook de voorspelbaarheid van projecten – een cruciale factor in een sector waar projecten vaak complex en kapitaalintensief zijn.
Daarnaast zoeken bedrijven door structurele krapte op de arbeidsmarkt naar manieren om efficiënter hun mensen in te zetten, bijvoorbeeld via automatisering of digitaal ondersteunende tools om de capaciteitsuitdagingen op te vangen en zodoende met dezelfde personele bezetting meer werk van hoge kwaliteit te kunnen leveren.
Ten slotte kan kostenbesparing zelfs een expliciete strategische doelstelling zijn. Bedrijven zoeken actief naar manieren om de kostprijs van producten en systemen te verlagen, bijvoorbeeld door (digitale) procesinnovaties, duurzame alternatieve materiaalkeuzes of outsourcing van activiteiten naar het buitenland.
Concurrentiepositie
Het innoveren voor een betere concurrentiepositie is een drijfveer die vaak naar voren komt. Dit speelt in de Nederlandse MMI een grote rol, omdat prijsdruk en technologische ontwikkelingen vaak snel toenemen. Om mee te kunnen gaan in deze ontwikkelingen is innovatie nodig.
De Nederlandse MMI onderscheidt zich door de hoge kwaliteit van producten en diensten. Innovatie richt zich daarbij niet alleen op technische vernieuwing, maar ook op functionaliteit, gebruikersgemak, duurzaamheid en veiligheid. Op deze manier spelen bedrijven in op toekomstige vraag naar duurzamere producten, aangescherpte internationale regel-
geving en behoefte aan betrouwbare producten. Verschillende soort innovatie zijn belangrijk om de concurrentiepositie te behouden.
Duurzaamheid & Circulariteit
Een aantal maritieme maakbedrijven geeft aan dat duurzaamheid een belangrijk onderscheidend vermogen vormt in hun marktbenadering: het vormt een kernwaarde die richting geeft aan klantrelaties én aan de technologische keuzes in productontwikkeling.
Deze bedrijven onderzoeken bijvoorbeeld hoe er minder materiaal gebruikt hoeft te worden om dezelfde prestaties te kunnen leveren of hoe materiaal kan worden hergebruikt/modulair kan worden opgebouwd zodat onderdelen aan het einde van de levensduur opnieuw kunnen worden ingezet.
Andere bedrijven richten zich specifiek emissiereductie voor toekomstige schepen. Dit doen ze voornamelijk door vol in te zetten op alternatieve brandstoffen of elektrische/hybride voortstuwingsconfiguraties.
Talent behouden en aantrekken
In de Nederlandse maritieme maakindustrie vormt het behouden en aantrekken van talent een steeds belangrijkere innovatiedrijfveer. De sector staat voor grote personele uitdagingen, waaronder vergrijzing, schaarste aan technisch geschoolde vakmensen en de noodzaak om jong talent te enthousiasmeren voor een loopbaan in een technisch-maritieme omgeving. Innovatie krijgt hierdoor niet alleen een technische, maar ook een sociale en organisatorische dimensie.
Meerdere geïnterviewden benadrukken dat aantrekkelijk werk essentieel is voor het vasthouden van hun medewerkers. In sommige gevallen is innovatie onderdeel van de bedrijfscultuur: het wordt niet gezien als een keuze, maar als een vanzelfsprekendheid. Door continu te verbeteren, in te spelen op klantvragen en te investeren in efficiëntere en kwalitatief betere processen, blijft het werk aantrekkelijk voor de huidige medewerkers én interessant voor nieuw talent.
Klant-specifieke eisen
Binnen de sector vormen klant-specifieke eisen een bepalende drijfveren voor innovatie. De sector opereert namelijk in een omgeving waar elk schip of maritiem systeem uniek is en wordt ontwikkeld voor specifieke operationele omstandigheden. Bedrijven zijn daarom sterk afhankelijk van een intensieve
samenwerking met opdrachtgevers, waarbij technische eisen, regelgeving en praktijkervaring voortdurend richting geven aan vernieuwing.
Klanten stellen hoge kwaliteitseisen; bijvoorbeeld op gebied van betrouwbaarheid, veiligheid, duurzaamheid en operationele efficiëntie. Daarnaast hebben ook klanten te maken met toenemende complexe omgevingen waarin men moet opereren bijvoorbeeld door strengere IMO- en EU-regelgeving of gebrek aan personeel. Maritieme bedrijven moeten deze ontwikkelingen vertalen naar modulaire, schaalbare en flexibel configureerbare systemen, zodat schepen kunnen worden aangepast aan wisselende operationele profielen of nieuwe regelgeving.
Daarnaast verschuift de klantvraag steeds meer richting integrale oplossingen in plaats van losse componenten. Bedrijven worden geacht mee te denken over levenscycluskosten, voorspellend onderhoud en monitoring gedurende de gehele exploitatieperiode.
Innovatie ontstaat niet enkel ten behoeve van de klant, maar vooral door een hechte samenwerking met de klant. Dit maakt klantbehoeftes en specificaties niet alleen een marktvraag, maar een structurele motor achter innovatie in de Nederlandse maritieme maakindustrie.
3.3.4 Succesfactoren voor omtrent innovatie
Omdat innovatie de kiel legt onder Werf van de Toekomst is het belangrijk om goed inzicht te krijgen in de randvoorwaarden die de sector hieraan stelt. De succesfactoren en barrières vormen bouwstenen voor de verdere invulling van het koploperproject. De succesfactoren zoals die het duidelijkste uit de gesprekken naar voren kwamen zijn opgesomd en toelicht:
Ketensamenwerking
Uit de interviews blijkt dat ketensamenwerking een cruciale succesfactor is voor innovatie in de maritieme maakindustrie. Met ketensamenwerking wordt de samenwerking bedoeld tussen alle partijen die betrokken zijn bij het bouwen van een schip, oftewel de gehele maritieme keten. Hieronder vallen onder meer maritieme toeleveranciers, ontwerpbureaus, scheepseigenaren, scheepswerven, classificatiebureaus en kennisinstellingen. Openheid in informatie-uitwisseling, bijvoorbeeld via digitalisering en gedeelde platforms, versterkt transparantie en versnelt besluitvorming. Het vroegtijdig betrekken van ketenpartners zoals toeleveranciers is daarbij essentieel, omdat zij vaak beschikken over grote
specialistische kennis die het verschil kan maken in complexe projecten. Door ketenpartners gelijkwaardig te betrekken en samenwerking structureel te organiseren, ontstaat een ecosysteem waarin innovatie niet alleen sneller, maar ook duurzamer en effectiever wordt gerealiseerd.
Cultuur
Een sterke innovatiecultuur is een vaak genoemde succesfactor in de maritieme maakindustrie. Een ‘can-do’-mentaliteit en lef om nieuwe wegen in te slaan zorgen voor een omgeving waarin experimenteren en leren wordt gestimuleerd. Durven investeren, ook zonder directe zekerheid van rendement, is cruciaal om innovatieprojecten van de grond te krijgen. Daarnaast speelt het bestuur een sleutelrol: leiders die innovatie begrijpen en actief ondersteunen, creëren ruimte voor verandering. Flexibiliteit binnen de organisatie – het vermogen om snel in te spelen op nieuwe technologieën en marktontwikkelingen – versterkt deze cultuur en maakt het mogelijk om kansen te benutten voordat ze voorbijgaan. Financiële kracht
Innovatieprojecten vereisen vaak aanzienlijke opstartinvesteringen voordat resultaten zichtbaar worden. Bedrijven die over voldoende financiële middelen beschikken, bestaande uit eigen middelen of subsidies, kunnen deze initiële kosten dragen en hebben de ruimte om risico’s te accepteren die bij vernieuwende trajecten horen. Ook wordt er gesproken over gezamenlijke investeringen met ketenpartners. Hierdoor kunnen schaalvoordelen ontstaan en innovatie versneld kan worden gerealiseerd. Inzetten op digitalisering, data en automatisering Specifiek wordt er ook gesproken over het inzetten op digitalisering, data en automatisering om vanuit hier innovatie verder te stimuleren. De gedachte is dat door processen te digitaliseren en data centraal te stellen er betere informatie-uitwisseling en transparantie in de keten ontstaat. Hierdoor kunnen beslissingen beter onderbouwd en sneller genomen worden en de samenwerking versterkt worden. Automatisering en robotisering zorgen voor efficientie en creëren ook ruimte voor nieuwe productiemethoden en kwaliteitsverbetering. Door gebruik te maken van data-analyse wordt er ingezet op voorspelbaarheid en flexibiliteit, waardoor bedrijven beter kunnen inspelen op marktveranderingen en complexe projecten.
Launching customer
Het hebben van een ‘launching customer’ kan sterk bijdragen aan het succes van een bepaalde innovatie. Een launching customer fungeert als eerste
afnemer van een nieuw product of dienst en geeft daarmee vertrouwen en legitimiteit aan het innovatieproject. Deze rol kan door particuliere partijen gepakt worden maar ook door de publieke instellingen bijvoorbeeld via aanbestedingen of stimuleringsprogramma’s, waardoor risico’s voor bedrijven worden verlaagd en investeringen aantrekkelijker worden. Het hebben van een launching customer zorgt niet alleen voor een verminderd financieel risico maar zorgt ook voor waardevolle feedback uit de praktijk, wat de kans op succesvolle marktintroductie aanzienlijk vergroot.
3.3.5 Belemmeringen voor innovatie
Naast de succesfactoren bestaan er ook uitdagingen bij het implementeren van innovaties. Deze zijn uitgevraagd in de enquête en gevalideerd in de interviews. De belemmeringen voor innovatie zijn te zien in figuur 7.
De uitdagingen die de geïnterviewden noemden komen grotendeels overeen met de enquêteresultaten en vormen een iets andere nuance. De volgende zaken zijn genoemd.
Financieel
Financiële beperkingen vormen een andere belemmering. Het financieren van opstart- en initiële investeringen blijkt vaak lastig, omdat innovatieve projecten doorgaans risicovol zijn en mogelijk pas op langere termijn rendement opleveren. Banken en investeerders stellen strenge voorwaarden, waaronder bijvoorbeeld het eisen van bankgaranties, wat voor veel bedrijven een extra drempel vormt. En, wanneer er subsidies beschikbaar zijn, zijn deze vaak gericht op softwareontwikkeling maar in mindere mate voor risicovollere hardware ontwikkeling. Deze hoge instapkosten en beperkte toegang tot financiering zorgen ervoor dat veelbelovende ideeën niet verder komen dan de conceptfase, waardoor de innovatiekracht van de sector wordt geremd.
Onvoldoende samenwerking
Een van de grootste uitdagingen in innovatieprocessen binnen de maritieme maakindustrie is het gebrek aan effectieve samenwerking tussen ketenpartners. Gebrek aan onderling vertrouwen bij het vroeg betrekken van partijen leidt tot terughoudendheid in informatie-uitwisseling, waardoor gezamenlijke doelen niet helder worden.
Integratieproblemen met bestaande processen/systemen Weten regelgeving Onvoldoende samenwerking binnen de sector
Digitale en technische complexiteit; Gebrek aan technische kennis en vaardigheden Korte termijn focus Regulering en certificeringsvereisten Weerstand tegen verandering bij medewerkers Gebrek aan een heldere strategie
Figuur 7: Belemmeringen implementatie innovaties.
Logistieke keten Gebrek aan fysieke ruimte
Daarnaast is de keten in de maritieme maakindustrie vaak hiërarchisch georganiseerd, waarbij grotere spelers domineren en kleinere bedrijven minder invloed hebben op besluitvorming. Deze ongelijkheid leidt tot een gevoel van uitsluiting en vermindert de bereidheid om actief bij te dragen. Innovatieprojecten vereisen juist een gelijkwaardige samenwerking waarin alle partijen zich gehoord en gewaardeerd voelen.
Hoewel er in veel regio’s clusters en netwerken bestaan, ontbreekt vaak een structurele verbinding tussen bedrijven. Dit resulteert in versnipperde initiatieven en gemiste kansen voor synergie. Regionale samenwerking kan innovatie versnellen door het delen van faciliteiten, kennis en talent, maar zonder een goed functionerend ecosysteem blijven bedrijven op eilandjes opereren.
Complexiteit
Voor veel maritieme partijen zorgt de complexiteit van de externe omgeving ook voor een te hoge drempel om te innoveren. De sector opereert in een markt met veel onzekerheden, met fluctuerende vraag, veranderende internationale concurrentie en toenemende onvoorspelbare economische omstandigheden. Daarbovenop komt politieke onzekerheid: beleidswijzigingen, veranderende subsidies en internationale regelgeving maken het lastig om langetermijninvesteringen te plannen. Ook opdrachtgevers zijn vaak terughoudend door deze onduidelijkheid, wat leidt tot uitstel van beslissingen en beperkte bereidheid om risico’s te nemen. Tenslotte zorgt de hoge regeldruk, van veiligheidsnormen tot milieuwetgeving, voor extra complexiteit en vertraging in innovatieprocessen
Korte termijn focus Innovatieprocessen in de maritieme maakindustrie worden vaak geremd door een sterke focus op korte termijn resultaten. Zowel intern binnen organisaties als bij klanten ontbreekt vaak het gevoel van urgentie en het besef dat innovatie een strategische noodzaak is. Hierdoor worden projecten niet structureel ingebed in de bedrijfsstrategie en krijgen ze onvoldoende prioriteit. Dit gebrek aan langetermijnvisie leidt tot beperkte investeringen in onderzoek, ontwikkeling en samenwerking.
Daarnaast heerst er een cultuur waarin succes direct zichtbaar moet zijn. Innovaties die niet meteen resultaat opleveren, worden snel als mislukt gezien. Dit ontmoedigt experimenteren en leren, terwijl juist herhaling en het accepteren van fouten
essentieel zijn voor doorbraken. Door de druk op snelle resultaten worden veelbelovende ideeën vaak vroegtijdig stopgezet.
Tekort kennis en capaciteit
Een andere belemmering voor innovatie in de maritieme maakindustrie is een tekort aan kennis en capaciteit. Het is steeds lastiger om specialistische kennis en kunde binnen organisaties te behouden, onder andere door vergrijzing en het vertrek van ervaren vakmensen. Tegelijkertijd groeit het tekort aan vakkrachten, waardoor bedrijven moeite hebben om nieuwe talenten aan te trekken en complexe projecten uit te voeren. Deze schaarste beperkt niet alleen de snelheid van innovatie, maar ook de kwaliteit en haalbaarheid van innovatieve oplossingen.
Overige genoemde bottlenecks: tekort aan fysieke ruimte & weerstand bij medewerkers Gebrek aan fysieke ruimte vormt een groeiende uitdaging voor innovatie in de maritieme maakindustrie. Nieuwe technologieën zoals robotisering en automatisering vereisen extra infrastructuur en opslagcapaciteit, die vaak niet binnen de bestaande faciliteiten kunnen worden gerealiseerd. Innovatieve processen moeten naast lopende productie plaatsvinden, waardoor bedrijven tegen ruimtelijke beperkingen aanlopen.
Verandering roept vaak onzekerheid en terughoudendheid op, vooral bij medewerkers die gewend zijn aan traditionele werkwijzen, zoals lassers en andere vakmensen in de productie. Deze weerstand kan leiden tot vertraging of zelfs blokkades bij de implementatie van nieuwe technologieën en processen. Het is daarom cruciaal om medewerkers vanaf het begin actief te betrekken bij innovatieprojecten, zodat zij zich gehoord voelen en begrijpen welke voordelen de veranderingen voor hun werk en de organisatie opleveren.
3.4 Innovatiebehoefte Werf van de Toekomst
Kostprijsreductie is een van de grootste uitdagingen én kansen voor de toekomst van de Nederlandse maritieme maakindustrie. Door toenemende internationale concurrentie, stijgende materiaalkosten en een krappe arbeidsmarkt is het noodzakelijk om structureel te werken aan efficiëntere processen en innovatieve oplossingen. Het doel van deze paragraaf is richting geven aan de noodzakelijke ontwikkelingen die kostprijsreductie mogelijk maken, en om de belangrijkste kansen, risico’s en randvoorwaarden te benoemen.
Tijdens de bureaustudie zijn de volgende onderwerpen naar voren gekomen om als multiple choice aan te bieden in de enquête:
Uitdagingen implementatie innovaties
• Verregaande digitalisering en data-integratie, zoals data-analyse en AI in de samenwerkingsketen om kwalitatief betere schepen te bouwen
• Regionale en nationale samenwerkingsverbanden en kennisdeling, bijvoorbeeld middels living labs, strategische partnerships, aansluiting (cross) sectorale platformen
• Modulair ontwerp en bouw ten behoeve van de levensduur verlenging van een schip
• Overheidssubsidies en financiële stimuleringsregelingen
• Grootschalige robotisering
• Robuuste en flexibele toeleveringsketen om risico's te beperken, zoals betrouwbaardere levering
Deze thema's zijn in de interviews gevalideerd, waarbij er ook titels zijn verscherpt en thema’s zijn toegevoegd. Dit zijn de volgende:
Digitalisering
Digitale tools bieden grote kansen om zowel procesoptimalisatie als beslissingen te onderbouwen en te verbeteren. Door data beter te benutten en AI toe te passen, kunnen organisaties hun processen slimmer inrichten en continu optimaliseren. Denk bijvoorbeeld aan het inzetten van een digitaal portaal waarin informatie op de juiste plek wordt weergegeven en gekoppeld aan relevante systemen. Hierdoor ontstaat een geïntegreerd overzicht dat niet alleen de operationele processen ondersteunt, maar ook het projectmanagement versterkt.
werking binnen de
• Nieuwe verdienmodellen en contracten, zoals pay-per-use en product-as-a-service
• Circulaire productieprocessen
In de enquête is uitgevraagd welk van deze thema's het meest kansrijk is op het gebied van kostprijsreductie. De resultaten hiervan zijn te zien in figuur 8.
Digitale en technische complexiteit; Gebrek aan technische kennis en vaardigheden Korte termijn focus Regulering en certificeringsvereisten Weerstand tegen verandering bij medewerkers Gebrek aan een heldere strategie
Logistieke keten Gebrek aan fysieke ruimte
Daarnaast helpt digitalisering om processen inzichtelijk te maken, waardoor besluitvorming beter onderbouwd kan worden. Digitale hulpmiddelen bieden managers en teams real-time inzicht in de voortgang, knelpunten en verwachtingen, wat leidt tot betere planning en efficiëntere samenwerking. Daarnaast kan het koppelen van data uit verschillende bronnen – motoren, uitlijning, conditiemetingen – om sneller en efficiënter schade en onderhoud te kunnen voorspellen.
Financiële stimulerings-
Grootschalige robotisering Robuuste en flexibele toeleveringsketen Nieuwe verdien- modellen en contracten Circulaire productie- processen
Figuur 8: Meest kansrijke ontwikkelingen t.b.v. kostprijsreductie
Kortom: digitale tools maken processen transparanter, ondersteunen menselijke beslissingen en dragen bij aan een professionelere en toekomstbestendige manier van werken.
Automatisering
Automatisering speelt een cruciale rol binnen engineering en productie, met name op het gebied van metaalbewerking en geautomatiseerde productielijnen. Om de concurrentiepositie te waarborgen en kostenbesparingen te realiseren, biedt automatisering aanzienlijke kansen. Het implementeren van gestandaardiseerde processen bevordert een efficiënter productieproces.
Regionale en nationale samenwerkingsverbanden en kennisdeling
Regionale en nationale samenwerkingsverbanden richten zich op de bundeling van kennis en ontwikkelkracht tussen werven, toeleveranciers, onderwijsinstellingen en de overheid. Zo kunnen organisaties nieuwe technologie sneller ontwikkelen en toepassen met behulp van living labs, strategische partnerschappen en aansluiting bij (cross)sectorale innovatieplatforms. Op die manier kunnen regionale en nationale samenwerkingsverbanden kansen bieden om de innovatiecapaciteit te versnellen, toegang te verkrijgen tot specifieke kennis en erva-
ring uit andere sectoren, en oplossingen al vroeg in de ontwikkeling te valideren. Hierdoor kunnen de kosten van miscommunicatie en de efficiëntie van de overdracht van werkzaamheden tussen ketenpartners beter worden afgestemd. Tijdens de interviews is ook genoemd dat er goede samenwerkingen zijn tussen leverancier en klant.
Dergelijke samenwerkingen zijn niet afhankelijk van de locatie maar meer van de keten.
Optimalisatie van het werfproces
Kostprijsreductie kan worden gerealiseerd door het versnellen en verkorten van de doorlooptijd van de bouw van een schip. Een doel dat werd genoemd was enerzijds het terugbrengen van de doorlooptijd en anderzijds het verbeteren van de kwaliteit.
Oftewel: betere producten aanbieden voor een lagere prijs. Door in het voortraject meer te investeren in engineering en optimalisatie, kunnen tijdens het bouwproces en het onderhoud aanzienlijke kosten worden bespaard. Daarbij is het van belang voor de optimalisatie dat plannen gesteund worden door het bestuur om de volgende stappen te kunnen zetten. Het inrichten van een efficiënter werfproces kan worden bereikt door middel van automatisering, robotisering, digitalisering, modulaire bouw en effectievere inzet van in- en outflows op een werf.
Robotisering
Robotica wordt vaak als kans genoemd om het werfproces te optimaliseren. Tijdens de interviews werd voornamelijk de inzet van robots bij panelenstraten benoemd, waarbij relatief ‘simpel’ laswerk door robots kan worden uitgevoerd en het ‘complexe’ laswerk door vakkrachten gebeurt. Het is van belang om robotlasprocessen op te zetten in gesloten secties en het lasproces voor de robot te ontwikkelen, oftewel de software om panelen te lassen. Robotisering heeft een fysieke impact op een werf en hiervoor is het van belang dat er capaciteiten beschikbaar zijn.
Optimalisatie samenwerking in de keten (hoogwaardige supply chain)
Betere samenwerking en vroegtijdige betrokkenheid van partners in de keten leiden tot minder fouten en een hogere efficiëntie. Door specifieker en doelgerichter af te stemmen met afnemers kunnen verwachtingen helder worden vastgelegd en misverstanden worden voorkomen. Ook het versterken van de samenwerking met co-makers en werven vermindert het risico op onnodige kosten, omdat werkzaamheden beter op elkaar worden afgestemd.
Daarnaast kan het uitbesteden van bepaalde bouwprocessen, zoals het casco laten bouwen in het buitenland, helpen om competitief te blijven. Tot slot draagt just-in-time levering van materialen bij aan een kortere doorlooptijd en een efficiënter bouwproces.
Optimalisatie business case
Businesscases en de bijbehorende beprijzingen heroverwegen en analyseren voor de maritieme maakindustrie. Niet alleen de focus op CAPEX, maar ook het verlagen van OPEX als meerwaarde voor de klant. Minder brandstofgebruik draagt bijvoorbeeld niet alleen bij aan duurzaamheid, maar zorgt ook voor lagere kosten voor de klant tijdens het gebruik van het schip.
Optimalisatie scheepsontwerp
Slimmer ontwerp door innovatie: De bouw- en onderhoudskosten kunnen worden verlaagd door optimalisatie van het ontwerp. Daarnaast zijn er mogelijkheden om productiviteit toe te laten nemen door efficiënter materiaalgebruik, ofwel minder materialen en producten installeren aan boord draagt bij aan een kortere doorlooptijd. In de enquête is modulair ontwerp en bouw genoemd. Dat kan wel de doorlooptijd verkorten maar resulteert over het
algemeen in meer materiaalgebruik en is daarom niet onder hetzelfde thema te vatten.
3.5 Capaciteitsbehoefte voor kostprijsreductie
In deze paragraaf wordt toegelicht welke capaciteiten nodig zijn om het werfproces efficiënter in te richten, waardoor uiteindelijk ook de kostprijs kan worden verlaagd. Tijdens een van de interviews werd benadrukt dat de sector niet langer moet denken in termen van groter – groots, maar in slimmer – slimst. De onderstaande capaciteitsbehoeften richten zich daarom vooral op het slimmer maken van het werfproces, in plaats van op schaalvergroting.
Kennis en kunde
In de sector is een duidelijke verschuiving zichtbaar in de benodigde kennis en vaardigheden. Waar voorheen mechanica en elektrotechniek centraal stonden, groeit nu de behoefte aan expertise op het gebied van informatica. Denk bijvoorbeeld aan AI-programmeurs die software ontwikkelen voor geautomatiseerde processen zoals een panelenstraat.
Daarnaast is er behoefte aan goed opgeleide vakmensen om onderhoud nauwkeurig uit te voeren en fouten te verminderen.
Ook specifieke thematische kennis – zoals op het gebied van circulariteit – wordt steeds belangrijker. Tot deze categorie behoort bovendien het vermogen om ‘proofs of concept’ te ontwikkelen, zodat innovaties getest en gevalideerd kunnen worden voordat wordt opgeschaald.
Financiële ondersteuning
Om capaciteiten op te bouwen, zijn gerichte investeringen noodzakelijk. Uit meerdere interviews kwam naar voren dat er wel middelen beschikbaar zijn voor softwareontwikkeling, maar niet voor hardware-investeringen. Zo is het ontwikkelen van software voor een robot wél subsidiabel, terwijl de bijbehorende fysieke aanpassingen op de werf niet financieel worden ondersteund.
Fysieke ruimte
In de sector is behoefte aan voldoende fysieke ruimte voor productie, logistiek en robotisering. Dit geldt zowel voor de infrastructuurzijde als voor opslag. Tijdens de interviews werd het voorbeeld gegeven met betrekking op logistieke capaciteit, waarbij werd verwijzen naar ruimte voor de overgang van sectiebouw naar het gebruik van prefab onderdelen.
Stabiele vraag
Een stabiele vraag is essentieel voor de levensvatbaarheid van een werf. Werven kijken op verschillende manieren naar hun orderportefeuille: een aantal werven combineren nieuwbouw en reparatie activiteiten, andere werven combineren nieuwbouw voor klanten en nieuwbouw voor hun eigen bedrijf.
Daarnaast wordt nagedacht over het onderling afstemmen van werfcapaciteit tussen werven, vergelijkbaar met de Feadship-structuur in de jachtbouw. Dit moet bijdragen aan een betere benutting en continuïteit binnen de sector.
Digitale tools
Slimme software en digitale systemen bieden kansen om processen te optimaliseren. Voorbeelden zijn zelflerende systemen die optimale kabelroutes berekenen, of een digitaal portaal waarmee informatie op de juiste plek en met de juiste koppelingen wordt ontsloten. Dit ondersteunt zowel operationele processen als projectmanagement.
Beschikbaarheid groene energie
In het kader van verduurzaming is ook de beschikbaarheid van groene elektriciteit aan de orde gekomen. Dit geldt zowel voor het energieverbruik van het werfproces als voor de schepen zelf. Hierbij werd benadrukt dat de haven een belangrijke rol speelt in het faciliteren van deze duurzame energievoorziening.
3.6 Invulling Werf van de Toekomst
In de afgelopen paragrafen is inzicht gegeven in de innovatiebehoeften om de doelen van Werf van de Toekomst te behalen en is omschreven welke capaciteiten daarbij nodig zijn. Deze paragraaf richt zich niet meer zozeer op de bouwstenen maar meer op het koploperproject als geheel. Het moet richting geven aan de ontwikkelingen die nodig zijn om de kostprijsreductie te bewerkstelligen, en om de belangrijkste kansen en risico’s te identificeren.
3.6.1 Kansen voor Werf van de Toekomst
De kansen voor de Werf van de Toekomst worden hieronder punt voor punt beschreven.
Integrale samenwerking en kennisdeling
Meerdere bedrijven benadrukken het belang van samenwerking, zowel binnen de supply chain als tussen regionale clusters en living labs. Kennisdeling, open boekhouding en gezamenlijke innovatie worden als kansen benoemd. Het is van belang dat de verbinding in de maritieme keten wordt gestimuleerd en versterkt met behulp van onafhankelijke partijen (zoals Maritime & Offshore NL). Daarnaast zorgt samenwerking ook voor een betere risicoverdeling in de keten (het ASML-model kan daarbij een voorbeeld zijn).
Digitalisering, automatisering en robotisering
Meerdere bedrijven noemen digitalisering van het scheepsbouwproces, AI-tooling en procesoptimalisatie als belangrijke kansen voor het verhogen van de efficiëntie. Digitalisering wordt als randvoorwaarde gezien. Door data effectiever te benutten en AI toe te passen, kunnen organisaties hun processen slimmer inrichten, optimaliseren en is er lagere kans op fouten (First time right). Automatisering kan ingezet worden zowel binnen engineering als productie; gestandaardiseerde processen dragen bij aan een efficiënter productieproces. Robotica wordt ook gezien als kans, echter (nog) niet voor reparatiewerven.
Internationale kennisdeling en positionering Er wordt een kans gezien voor internationale kennisdeling en het Europees positioneren van Nederland als kenniscentrum voor marinebouw. Omdat de Nederlandse maritieme maakindustrie opereert in een internationale markt waar zowel technologische ontwikkelingen als prijsdruk snel toenemen. Om concurrerend te blijven moeten bedrijven voortdurend investeren in vernieuwing, de technologie ontwikkelt snel.
Innovatie en schaalbaarheid
Ontwikkeling van onbemande systemen en oplossingen voor duurzaam varen, dus het onderscheiden middels productinnovatie, wordt ook als kans gezien. Daarnaast moet het leiden tot schaalbaarheid van innovaties. Het betrekken van kleine partijen kan hieraan bijdragen. In Seattle (U.S.A.) is een maritiem innovatiecentrum opgericht dat als voorbeeld kan dienen om innovaties te stimuleren en op te schalen. Het vinden van subsidie voor procesinnovatie wordt ook als kans gezien.
Daarnaast zijn versterking van de maakindustrie als geheel, mede middels stabiliteit en continuïteit, en professionalisering van initiatieven ook als kansen benoemd.
3.6.2 Risico’s voor Werf van de Toekomst
Er worden ook risico’s gezien bij de uitvoer van Werf van de Toekomst, deze komen soms overeen met het ontbreken van de kansen:
Onvoldoende financiering
Het organiseren van budgetten is een terugkerend probleem. Onvoldoende financiering belemmert innovatie en samenwerking.
Gebrek aan samenwerking en continuïteit
Het bestaan van regio’s kan ook tot versnippering leiden. Daarnaast zal het een uitdaging zijn om partijen bij elkaar te houden.
Ontbreken van regie en langetermijnvisie
Een gebrek aan Nationale regie en langetermijnvisie binnen de sector vormt een risico. Dit kan leiden tot versnippering en inefficiënt gebruik van betrokkenheid en geld.
Gebrek aan focus op innovatie
Te weinig aandacht voor innovatie in de dagelijkse operatie en onvoldoende doorpakken zorgen ervoor dat kansen niet worden benut. Er is het risico dat men te veel focust op één oplossing (zoals robotisering) en andere noodzakelijke ontwikkelingen over het hoofd ziet.
Complexe contractstructuren vormen een risico, omdat verantwoordelijkheden en risicoverdeling onduidelijk kunnen blijven, wat besluitvorming en investeringen vertraagt.
Administratieve lasten
Er is mogelijk te weinig aandacht tijdens dagelijkse operatie en te veel noodzaak tot administratieve lasten voor deelname. Funding komt, als die er is, vaak uit subsidies. De toegang daartoe is echter vaak complex en administratief belastend.
3.6.3 Potentie voor living labs
Omdat Werf van de Toekomst uitgaat van het opstarten van (regionale) living labs is getoetst of men hier mogelijkheden ziet. Met living labs een praktijkomgeving bedoeld waarin marktpartijen samen nieuwe vormen van samenwerking, organisatie, digitalisering, automatisering en robotisering ontwikkelen. De living labs zijn dus een fysieke plek om samen te werken en te innoveren.
- In algemene zin geeft men tijdens de interviews aan dat er brede bereidheid is tot deelname aan living labs. In veel gevallen vinden er al samenwerkingen plaats die als living lab aangemerkt zouden kunnen worden. Bedrijven bevestigen dat het opschalen van bestaande living labs interessant kan zijn. Voorkeur ligt wel vaak bij het ontwikkelen van een living lab op de eigen locatie. Men maakt graag gebruik van testfaciliteiten en fysieke ruimte om kennis te ontwikkelen.
- Bovenstaand is het geval mits er aan de eerdergenoemde randvoorwaarden voor samenwerkingen en innovatie voldaan wordt. De samenwerking moet evenwichtig zijn en transparant. Het moet een plaats zijn voor praktisch en toepasbaar gewerkt wordt aan innovatie en kennisdeling, mogelijk met open boekhouding.
- Ook nu kan er gekeken worden naar modellen zoals die in Seattle of bij ASML.
3.6.4 Circulariteit
In de sectoragenda is ook als doel gesteld om het scheepsbouwproces in 2050 volledig circulair in te richten. Om de een goed beeld te krijgen van de huidige status van de sector op het gebied van dit thema zijn de uitdagingen in de enquête uitgevraagd en is het thema tijdens de interviews verder uitgediept. De uitdagingen die uit de enquete naar voren zijn gekomen zijn genoemd in figuur 9.
Uit de interviews is gebleken dat het thema circulariteit in verschillende mate binnen maritieme organisaties leeft. Waar de ene partij circulariteit als rode draad door de visie heeft verweven, kiezen andere partijen ervoor om circulair denken toe te passen binnen specifieke processen of te wachten op regelgeving vanuit instanties als de International Maritime Organisation (IMO). Het maritieme cluster werkt van oudsher al deels circulair: zo wordt er gerecycled staal op schepen toegepast en draagt het Nederlandse maritieme cluster bij aan reparatie en onderhoud van schepen.
Circulariteit kan bijdragen aan de leveringszekerheid van materialen, maar ook aan een beter imago. Om de maritieme maakindustrie meer circulair te maken zijn er een aantal mogelijkheden. Zo komt uit de enquête naar voren dat samenwerking in de keten tussen toeleveranciers, co-makers en werven, duurzaam gebruik van materialen en componen-
ten en materiaalkunde belangrijke punten zijn voor verbetering van circulariteit.
In de interviews zijn circulaire toepassingen naar voren gekomen waar op dat moment aan gewerkt werd. Deze worden hieronder opgesomd.
Ontwerp
Zo oud als scheepsbouw zelf, maar ook zeker een onderdeel van circulariteit; reductie van materiaalverbruik tijdens de ontwerpfase. Daarnaast is er focus op modificatie, mede met als doel verduurzaming en levensduurverlenging van het schip. Het ontwerpen van een flexibele machinekamer is daar een onderdeel van. Ook werkt men aan innovatieve materialen. Er zijn mogelijkheden om in plaats van staal en aluminium composiet toe te passen, biologisch afbreekbare epoxy gebruikt en met (gerecyclede en dus zero-waste) kunststof High-Density Polyethylene (HDPE) gewerkt.
Bouw
Er wordt onderzocht of het mogelijk is om certificaten te ontwikkelen die de herkomst van het schip aantonen en erop toezien dat ze circulair en verantwoord ontmanteld worden. De kosten voor ontmanteling worden dan voldaan bij aanschaf. Ook wordt er ingezet op productie van circulaire producten en afvalreductie bij productie (afvalstromen).
Figuur 9: Grootste obstakels voor het realiseren van circulariteit
Operatie
Retrofitting wordt als kansrijk gezien vanuit het reparatieperspectief, denk aan her-motoriseren en naverbrandingssystemen. Er is aangegeven dat nu de focus voornamelijk ligt op onderhoud en in mindere mate op circulariteit. Er zijn ook businessmodellen die al gebruikt worden en die onder circulariteit vallen, zoals langjarige onderhoudsprojecten en leaseconstructies.
Scheepsontmanteling (end-of-life)
Voorheen werd slopen gezien als het meest laagwaardige onderdeel van scheepsbouw. Echter liggen er nu kansen met circulaire toepassingen. In samenwerking met buitenlandse werven zouden materialen teruggekocht kunnen worden. Om dit te laten slagen moet er wel een bepaald basisvolume zijn.
3.6.5 Strategische autonomie
Een van de doelen van Werf van de Toekomst is het verwerven van strategische autonomie. Ondanks dat er is genoemd dat er kansen liggen voor aanbestedingen en een stabiele vraag, is met deze studie niet aan te tonen dat de beoogde kostprijsreductie een direct verband heeft met de groei van de strategische autonomie. Vanwege die aanname is dit onderwerp niet apart onderzocht.
Nederlandse herkomst van componenten voor de schepen zou wel gestimuleerd kunnen worden door middel van het optimaliseren van de ketensamenwerking. Voor de scheepsconstructie zou dit het geval zijn bij goede en snelle bouw in bijvoorbeeld een geautomatiseerde panelenstraat. Omdat die beoogde faciliteiten momenteel nog ontbreken en de kostprijs dus nog niet is verlaagd, moet de bouw in Nederland op een andere manier gestimuleerd worden om de druk op de sector te verlagen en de strategische autonomie te behouden of zelfs te versterken.
Conclusie en aanbevelingen
In dit hoofdstuk worden de belangrijkste inzichten uit de verkenning samengebracht. De conclusie geeft antwoord op de onderzoeksvraag en duidt de bouwstenen die uit de studie naar voren zijn gekomen. Vervolgens worden aanbevelingen gedaan voor de verdere uitwerking van Werf van de Toekomst.
4.1 Conclusie
De verkennende studie naar de Werf van de Toekomst had als doel inzicht te bieden in de regio’s, netwerken en innovaties die de bouwstenen vormen voor een optimale inrichting van het koploperproject. De hoofdvraag is beantwoord op basis van bureaustudie, enquête, interviews en een workshop. Deze integrale aanpak geeft een consistent beeld van waar de sector staat, welke ontwikkelingen breed worden gedragen, aan welke ontwikkelingen behoefte is en welke randvoorwaarden nodig zijn voor een toekomstbestendige maritieme maakindustrie.
Regio’s en toepassingsgebieden
De geografische spreiding van de maritieme maakindustrie bevestigt de regio’s uit de Sectoragenda en laat daarnaast significante activiteit zien in Gelderland en Brabant. Relevante maritieme regio’s zijn: Noord-Nederland, Rotterdam/Drechtsteden, Vlissingen, Den Helder, Urk, Noordzeekanaalgebied, Overijssel, Goeree-Overflakkee/Stellendam, Gelderland en Brabant.
“Een grote uitdaging
is financiering. Er is grote behoefte aan aantrekkelijke financieringsinstrumenten voor investeringen in robotisering, maar ook aan bijvoorbeeld WBSO achtige steun voor procesinnovatie”
Emiel
Mocking, Royal T Shipyards.
De regionale samenwerkingen verschillen sterk in samenstelling (betrokkenheid ketenpartners) en volwassenheid. Sommige regio’s beschikken over robuuste structuren en aanwezigheid van een kartrekker; andere zijn losser georganiseerd waardoor afspraken en doelen gedateerd kunnen zijn. Ondanks deze variatie bestaat overal draagvlak en innovatiebehoefte, waardoor regionale samenwerking een belangrijke bouwsteen vormt voor de verdere ontwikkeling van Werf van de Toekomst. Regionale grenzen blijken niet strikt afgebakend: indien passend bij de regionale doelen en cultuur sluiten ook partijen van buiten de regio aan.
Uit de verkenning blijkt dat regio’s graag aan willen sluiten bij regio overstijgende initiatieven. Daarnaast is er behoefte aan onafhankelijke ondersteuning om continuïteit te waarborgen en te helpen om succesfactoren beter te benutten en barrières weg te nemen. Hiervoor zijn de volgende randvoorwaarden essentieel: gestructureerde samenwerking, vertrouwen en openheid (met aandacht voor concurrentiedruk en IP), standaardisering en digitale werkwijzen, gelijkwaardigheid, gezamenlijke strategie, synergie, en passende financiering met beperkte administratieve lasten.
De toepassingsgebieden uit de Sectoragenda zijn herkenbaar, maar minder regionaal gebonden dan verwacht doordat organisaties vaak in meerdere toepassingsgebieden werkzaam zijn. De spreiding van scheepstypen en activiteiten over regio’s onderstreept het belang van regio-overstijgende, ketenbrede samenwerking.
Innovatie en living labs
De sector is actief op het gebied van proces-, product- en circulariteitsinnovatie. Met daarbinnen de thema’s productieprocesoptimalisatie, robotisering en automatisering, digitalisering en IT, voortstuwing, duurzaamheid en circulariteit, veiligheid, logistiek, innovatie- en ontwikkelingsstrategie, autonoom varen en ontwerpoptimalisatie. De initiatieven lijken versnipperd over regio’s en ketens, maar voorzien duidelijk in een behoefte aan kostprijsreductie.
De enquête toont dat men de volgende thema’s het meest kansrijk acht voor kostprijsreductie: digitalisering, automatisering, (regionale en nationale) samenwerking en kennisdeling, optimalisatie van het werfproces, robotisering, ketensamenwerking, businesscase-optimalisatie, ontwerpoptimalisatie, modulair ontwerp en bouw, en financiële stimuleringsregelingen. Nieuwe verdienmodellen en circulaire businessmodellen worden minder vaak genoemd.
“Robotisering is essentieel, maar grootschalig robotiseren kan alleen als er op de langere termijn toezegging komt op een stabiele werkstroom.”
Stijn Festen, Léon Seijbel, Henk van Muijen –Royal IHC
Technische innovaties (harde doelen) en samenwerkingsvoorwaarden (zachtere middelen) lopen hier in elkaar over: digitalisering draagt bij aan ketensamenwerking, wat op zijn beurt doorlooptijdreductie mogelijk maakt. Om op de innovatiethema’s voort te bouwen zijn geld, stabiele vraag, fysieke ruimte, digitale tools en kennis en kunde noodzakelijk.
Koploperproject Werf van de Toekomst
De sector ziet kansen voor het project, met name voor samenwerking en het invullen van de innovatiethema’s. Het project moet integrale samenwerking, kennisdeling, internationale positionering en opschaling stimuleren. Nationale regie is nodig om budgetten te ontsluiten, langetermijnvisie te bevorderen en overlap te voorkomen.
Meerdere samenwerkingen functioneren al als mogelijke living labs en er is brede bereidheid om aan nieuwe initiatieven deel te nemen. De verkenning laat zien dat alle benodigde bouwstenen aanwezig zijn: regionale clusters, lopende innovatieprojecten, bereidheid tot samenwerking en een gedeeld besef van noodzakelijke innovatiethema’s voor kostprijsreductie.
Deze bouwstenen vormen echter slechts het fundament: zij vragen verdere ondersteuning om volledig tot hun recht te komen. Daarnaast moeten strategische autonomie, human capital en duurzaamheid en circulariteit niet vergeten worden.
Bij een te sterke focus op kostprijsreductie dreigen deze doelen onderbelicht te raken.
4.2 Aanbevelingen
Stimuleer en ontwikkel regionale samenwerkingen
Zoek in regio’s waar nog geen sterke structuur bestaat naar een regionale kartrekker (zoals een ROM). Ontwikkel samenwerkingen zó dat zij bijdragen aan de doelen van Werf van de Toekomst en een gezamenlijke regionale visie op innovatiethema’s formuleren. Voldoe daarbij aan de randvoorwaarden voor effectieve samenwerking. Regio’s met een ontwikkelde samenwerking kunnen, afhankelijk van hun regionale visie, aansluiten bij relevante programmalijnen.
Start programmalijnen en verdiep deze inhoudelijk
Er moeten vijf programmalijnen worden opgestart die gezamenlijk de doelen van Werf van de Toekomst dekken. Per programmalijn moet de scope worden bepaald, inclusief welke bestaande initiatieven al lopen en welk deel van de behoefte én keten zij bedienen. Lopende initiatieven leveren niet automatisch alle facetten van een thema en een sectorbreed resultaat op. De resultaten uit deze verkenning moeten worden gebruikt om innovatiethema’s onder de programmalijnen te plaatsen. Een daaropvolgende verdieping en GAP-analyse brengt noodzakelijke nieuwe projecten in kaart. De titels van de programmalijnen moet bij verdere definitie herzien worden. Tijdens de workshop zijn de volgende 5 lijnen onderschreven:
• Procesinnovatie & digitalisering
• Keten-, cluster- en living-lab samenwerking
• Duurzaamheid, circulariteit & nieuwe businessmodellen
• Arbeidsmarkt & toekomstig vakmanschap
• Strategische autonomie door vraagsturing & opdrachtgeverschap
Sluit aan bij bestaande initiatieven
Bij verdieping van de programmalijnen wordt duidelijk op welke thema’s al veel gebeurt. Een voorbeeld is het koploperproject Maritiem Masterplan waar, met de insteek van duurzaam varen, een paar vergelijkbare programmalijnen worden ingevoerd. Hier moet vanuit het perspectief van Werf van de Toekomst aansluiting gevonden worden.
Ontwikkel thematische netwerken om innovatie te stimuleren
Per innovatiethema moet een inhoudelijk netwerk worden ingericht zodat ook partijen buiten de regio’s kunnen aansluiten. De mensen die hierbij aansluiten hebben expertise op het gebied en behoefte aan kennisdeling. Wanneer nodig kunnen de in deze verkenning geformuleerde innovatiethema’s veder uitgesplitst en uitgediept worden. Deze thema’s vormen onderdeel van de programmalijnen en helpen om innovatie te stimuleren en orkestreren.
Versterk de landelijke regie op Werf van de Toekomst
Landelijke regie moet overlap in programmalijnen voorkomen, innovatie stimuleren en bewaken dat de doelen van Werf van de Toekomst worden gerealiseerd. De landelijke regisseur ondersteunt regionale samenwerkingen om een minimumsamenwerkingsniveau te bereiken en bevordert kennisdeling tussen regio’s, programmalijnen en innovatiethema’s. Ook ondersteunt deze rol bij het verwerven van funding en het aansluiten bij Europese projecten en programma’s (zoals de European Industrial Maritime Strategy). Innovatie vanuit wetenschappelijke methodieken moet actief worden gestimuleerd.
Benader het project als een complex verandertraject Innovaties leiden tot veranderingen die weerstand kunnen oproepen. Door de diversiteit aan bedrijven, belangen en partijen vraagt Werf van de Toekomst om een veranderkundige aanpak waarin het element "verandering" expliciet wordt erkend en gemanaged.
De sector beschikt over sterke bouwstenen voor Werf van de Toekomst; met gerichte samenwerking, regie en programmatische uitwerking kunnen deze worden benut voor een toekomstbestendige, concurrerende en strategisch autonome maritieme maakindustrie.
5
Bronnenlijst
5.1 Primaire bronnen:
Data enquête (2025)
Data interviews (2025)
Data workshop (2026)
Sectoragenda Maritieme Maakindustrie (2023). Ministerie van Economische Zaken en Klimaat, in samenwerking met Ministerie van Financiën, Ministerie van Infrastructuur en Waterstaat, Ministerie van Defensie en de maritieme sector.
5.2 Secundaire bronnen:
Butter, M., Guilloud, G., Karanikolova, K., van der Molen, S., Carracedo, M., Rocca, M., Huelsmann, T., & Edzard, C. (2024). Conceptual framework SP²IN – Introduction to the building blocks for a Strategic Public/Private Innovation Network. DIHNET Academy Primer Series.
Conoship International. (2023). Strategisch plan Fieldlab Shipbuilding 4.0 & Shared Facility micropanelenrobotlijn.
Fraaije, M., & de Schipper, K. (2025). Grondstoffentransitie is minstens zo urgent voor het bedrijfsleven als de energietransitie. Rabobank. https://www.rabobank.nl/kennis/d011367608-grondstoffentransitie-is-minstens-zo-urgent-voor-het-bedrijfsleven-als-de-energietransitie
Gaspar, H. M., Wolff, M. K., Ha, J., Yılmaz, G., & Nishimoto, C. (2024). SEUS – Smart European Shipbuilding (Year 2 Report). NTNU / Horizon Europe.
Haalbaarheidsstudie: Shared facility micropanelenlijn voor de Noord-Nederlandse Scheepsbouw. (z.d.).
Neves, A., Erikstad, S. O., & Godina, R. (2025). Enhancing efficiency and sustainability in shipbuilding: Insights from lean implementation and challenges. Journal of Marine Science and Technology, 30, 575–616. https:// doi.org/10.1007/s00773-025-01078-8
Peters, E., Bastiaans, J., & Scholten, M. (2025). Ruimte voor de maritieme maakindustrie: Nationaal vitaal belang in kaart. Maritime & Offshore NL.
STREAM-project. (z.d.).
Strategisch plan Fieldlab Shipbuilding 4.0 & Shared Facility micropanelen-robotlijn – Fieldlab Shipbuilding 4.0 & Shared Facility micropanelen-robotlijn. (z.d.).
Tienpont, S. (2026). Notitie Werf van de Toekomst – UNAS digitalisatie. De Goede Ree B.V.
Uithof, K., & de Bruijn, A. (2023). MIIP 2021-008 / MIIP 2022-008: Shipbuilding 4.0 – Stappenplan voor implementatie AI-technologieën in de Nederlandse maritieme maakindustrie (Rev. 1.1). Netherlands Maritime Technology Foundation.
Vierhout, J., & Geurts, A. (2025). Cooperation on control points is needed for strategic autonomy. In Industrial Open Strategic Autonomy in the Indo-Pacific (pp. 42–50). TNO Vector.
“Circulariteit is geen theorie bij ons: HDPE‑reststromen gaan direct terug de fabriek in.”
Walter van Harberden, Padmos
Brancheorganisatie Maritime & Offshore NL
Verbindt, versterkt en vertegenwoordigt de Nederlandse maritieme en offshore maakindustrie
Onze kracht is verbinding. We brengen bedrijven samen in een netwerk waar kennis, samenwerking en innovatie centraal staan. Met matchmaking, handelsmissies en beurzen helpen we leden nieuwe markten te bereiken en kansen te benutten, nationaal en internationaal.
Innovatie is de motor die ons bindt. Samen werken we aan de grote opgaven van de toekomst: energiezekerheid, droge voeten en veiligheid. Nederland moet zijn maritieme kennis, kunde en industrie behouden én versterken om vitale belangen als veiligheid, verdienvermogen en energieonafhankelijkheid te waarborgen.
Samen vormen we één krachtig collectief dat innovatie op en rond zee wereldwijd zichtbaar maakt.
Maritime & Offshore NL, Dutch Innovation at Sea.
Wij vertegenwoordigen 820 bedrijven, waarvan 85% mkb
Circa 150.000 banen.
Gezamenlijke omzet van ongeveer 40 miljard euro.
Circa 7% bijdrage aan BBP.
Hiervan wordt 55% in het buitenland verdiend.
COLOFON
Werf van de Toekomst, Verkennende studie is geschreven in opdracht van het Rijksregiebureau Maritieme Maakindustrie om richting te geven aan het koploperproject dat deel uitmaakt van de Sectoragenda Maritieme Maakindustrie.
CONTACT
info@maritimeoffshore.nl
+31 (0)88 44 51 000
Boompjes 40, 3011 XB Rotterdam
Postbus 23541, 3001 KM Rotterdam
ONDERZOEK, PRODUCTIE & REDACTIE
Lotte Monhemius
Storm de Groot
Martine Gastonides
Rosanne van Houwelingen
Rob Noorland
REDACTIONELE ONDERSTEUNING
Noor Dupont
GRAFISCHE VORMGEVING EN DRUK
Steenbergen Ontwerp Studio
FOTOGRAFIE
De foto’s zijn eigendom van Maritime & Offshore NL of aangeleverd door de organisaties die betrokken zijn bij dit rapport.
COPYRIGHT 2026
Na schriftelijke toestemming van Maritime & Offshore NL is het mogelijk delen uit deze publicatie over te nemen. Zet- en drukfouten voorbehouden.
GEBRUIK VAN AI-ONDERSTEUNING
Bij de totstandkoming van dit rapport is AI-ondersteuning gebruikt voor tekstredactie, structurering en het aanscherpen van formuleringen. Alle inhoudelijke keuzes, interpretaties en eindredactie zijn gedaan door de onderzoekers.