ZÁŽITEK Z ELEKTRICKÉ JÍZDY ZDOKONALENÝ JAPONSKÝM UMĚNÍM ŘEMESLA
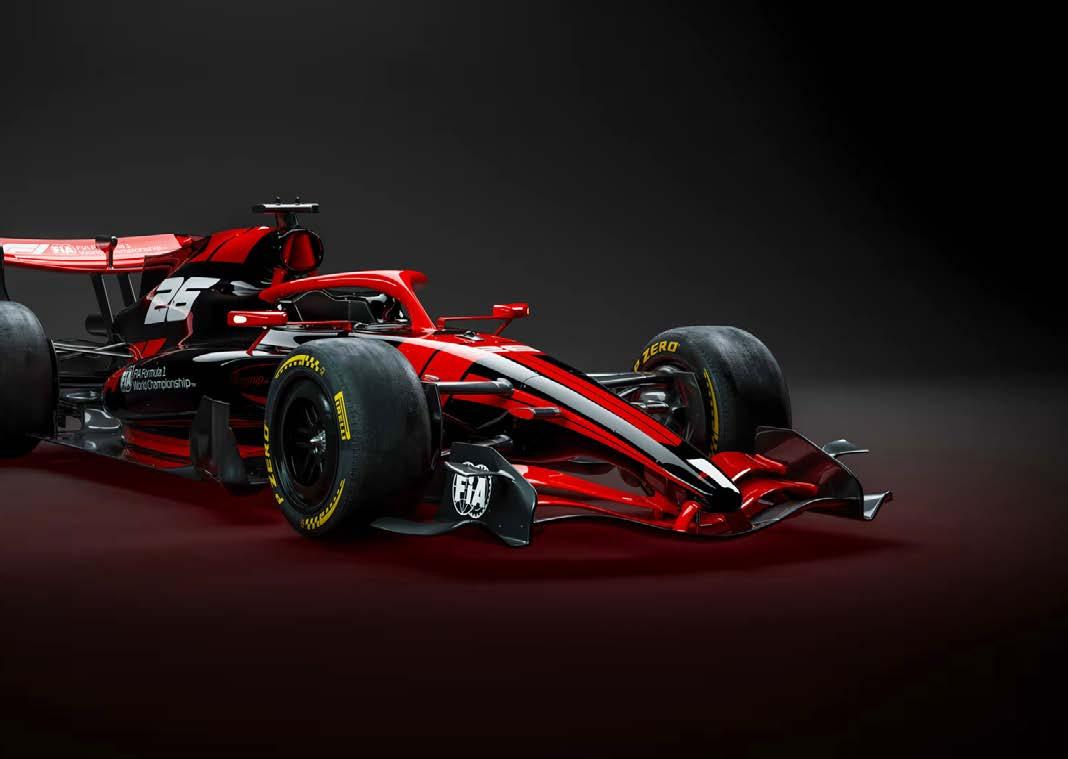
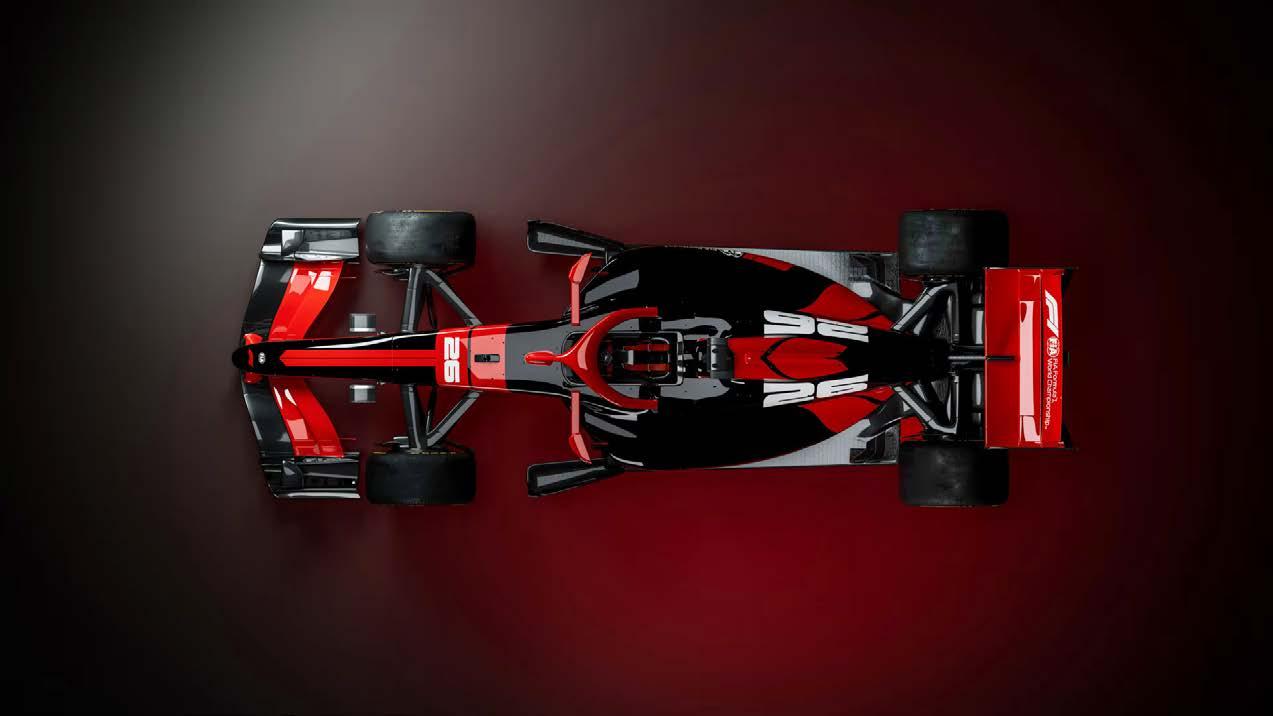
ZCELA NOVÁ, PLNĚ ELEKTRICKÁ MAZDA6e
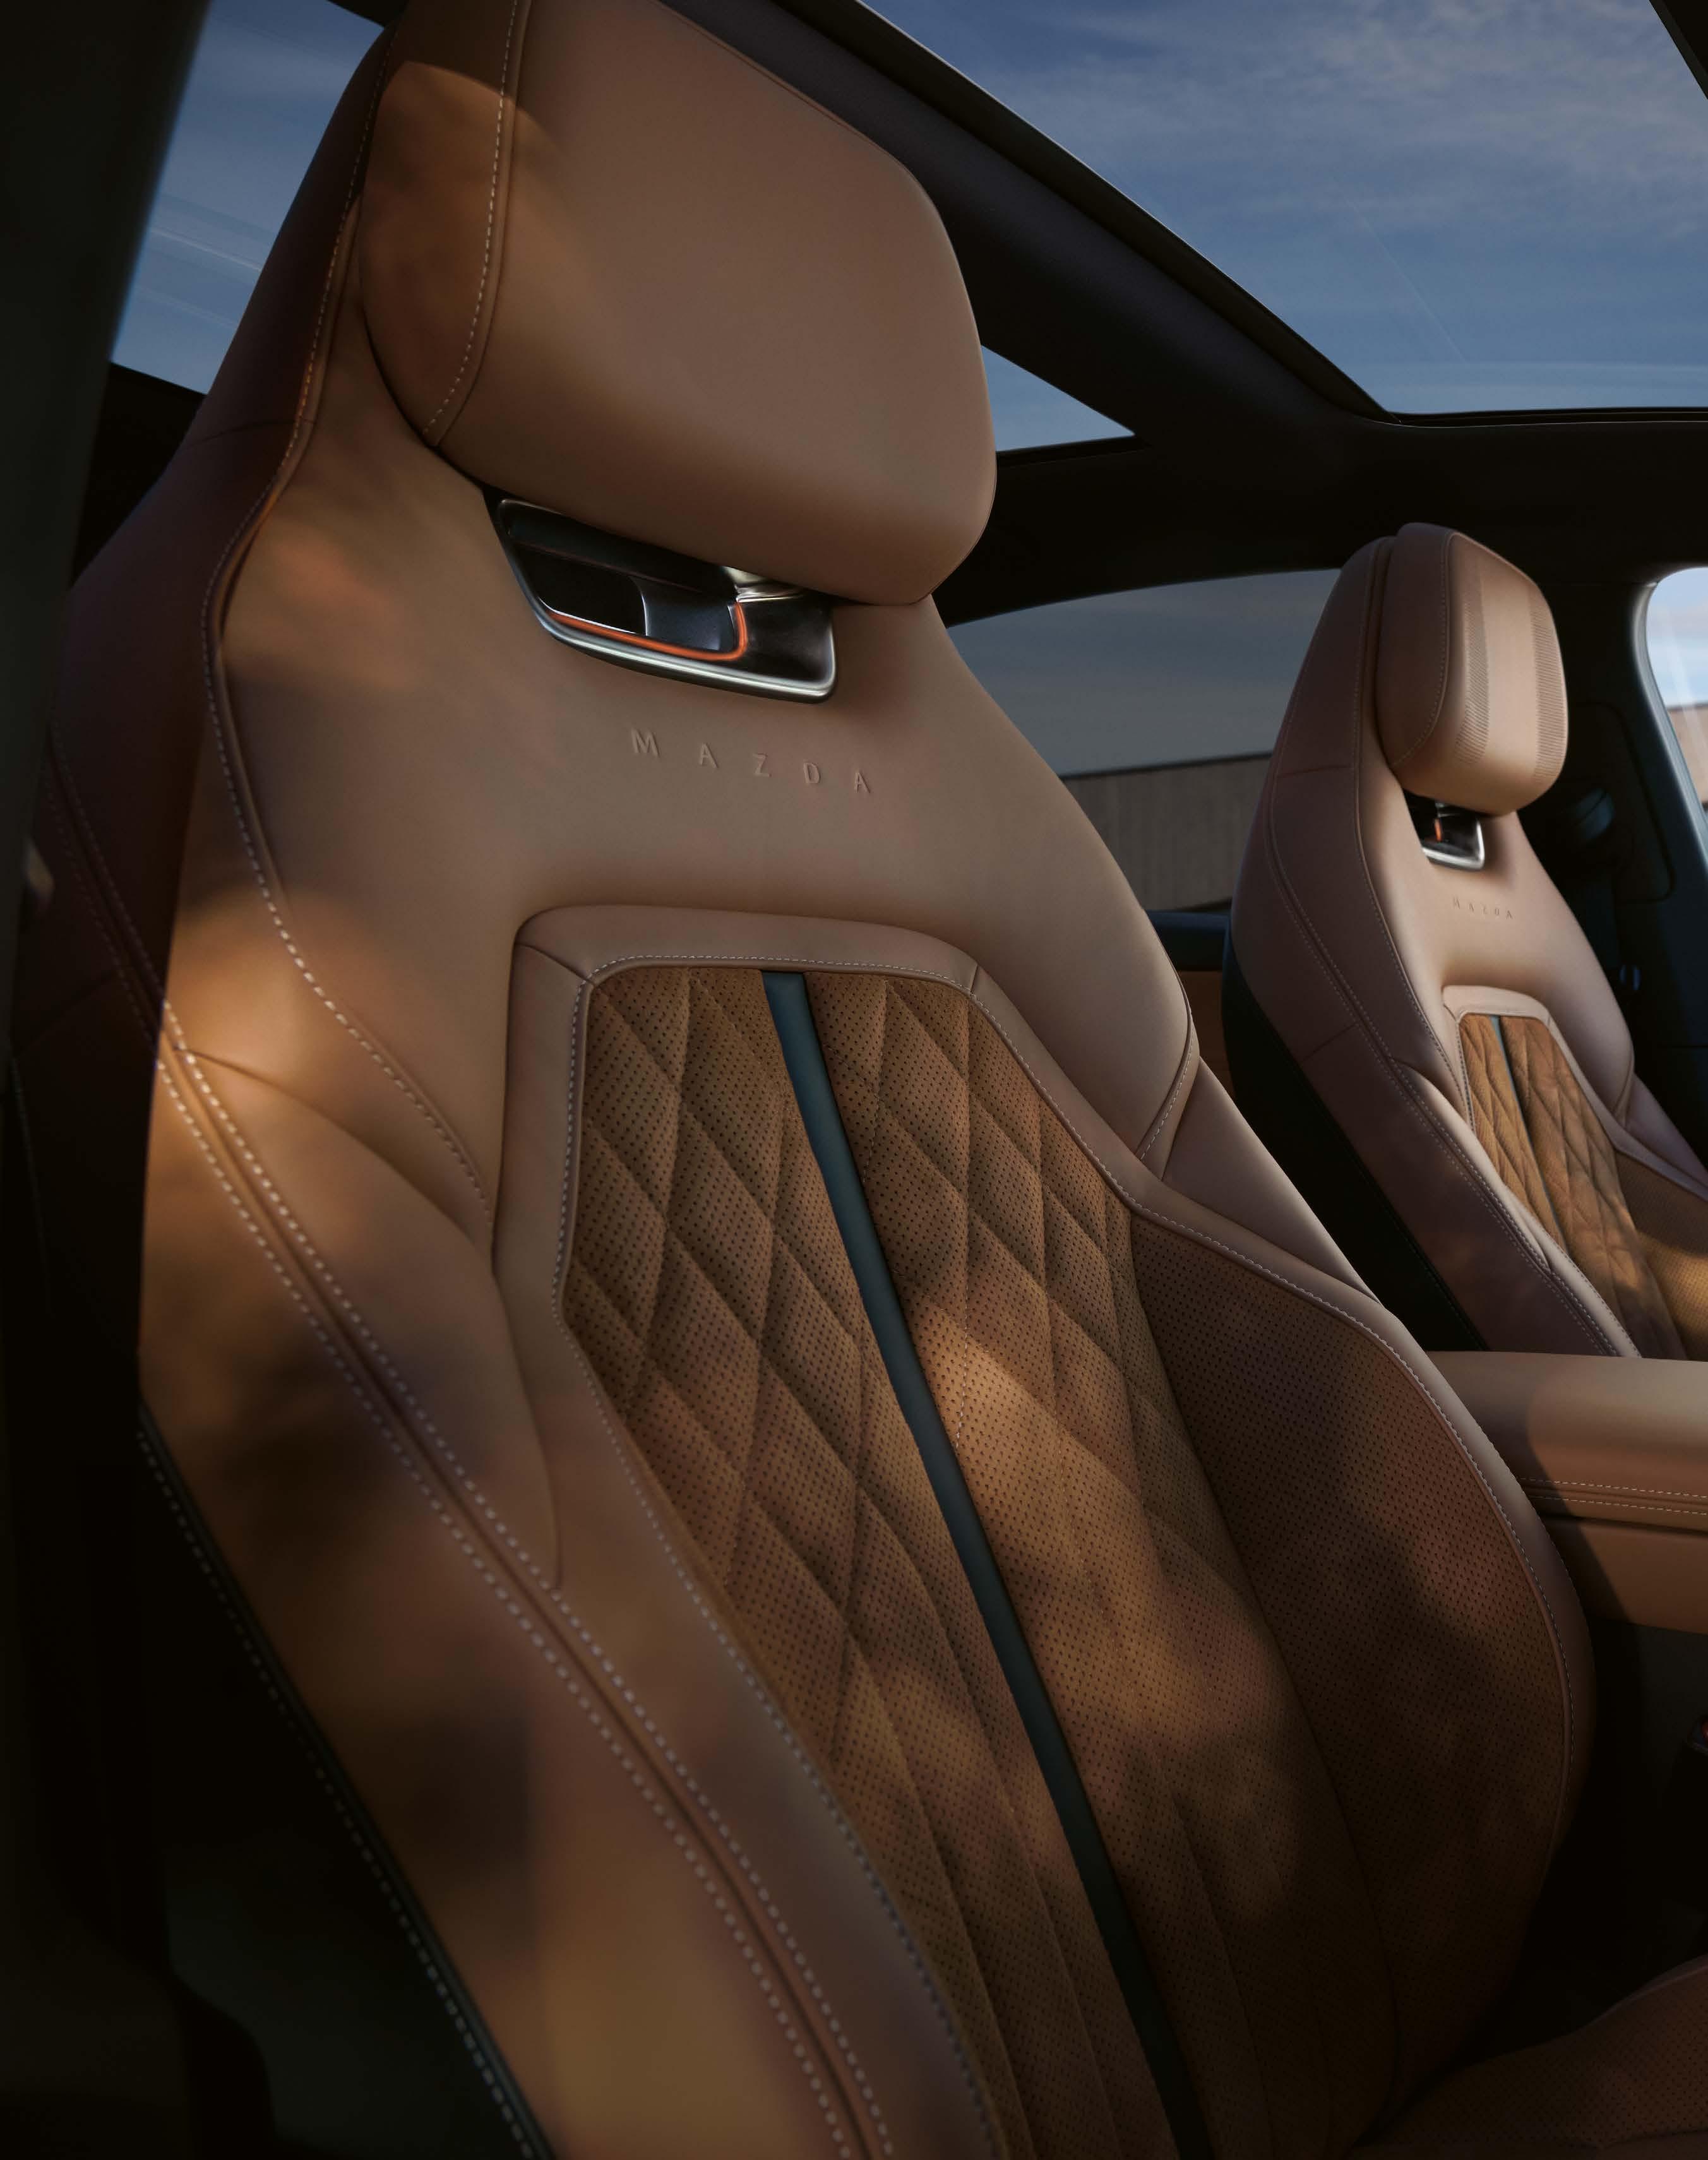
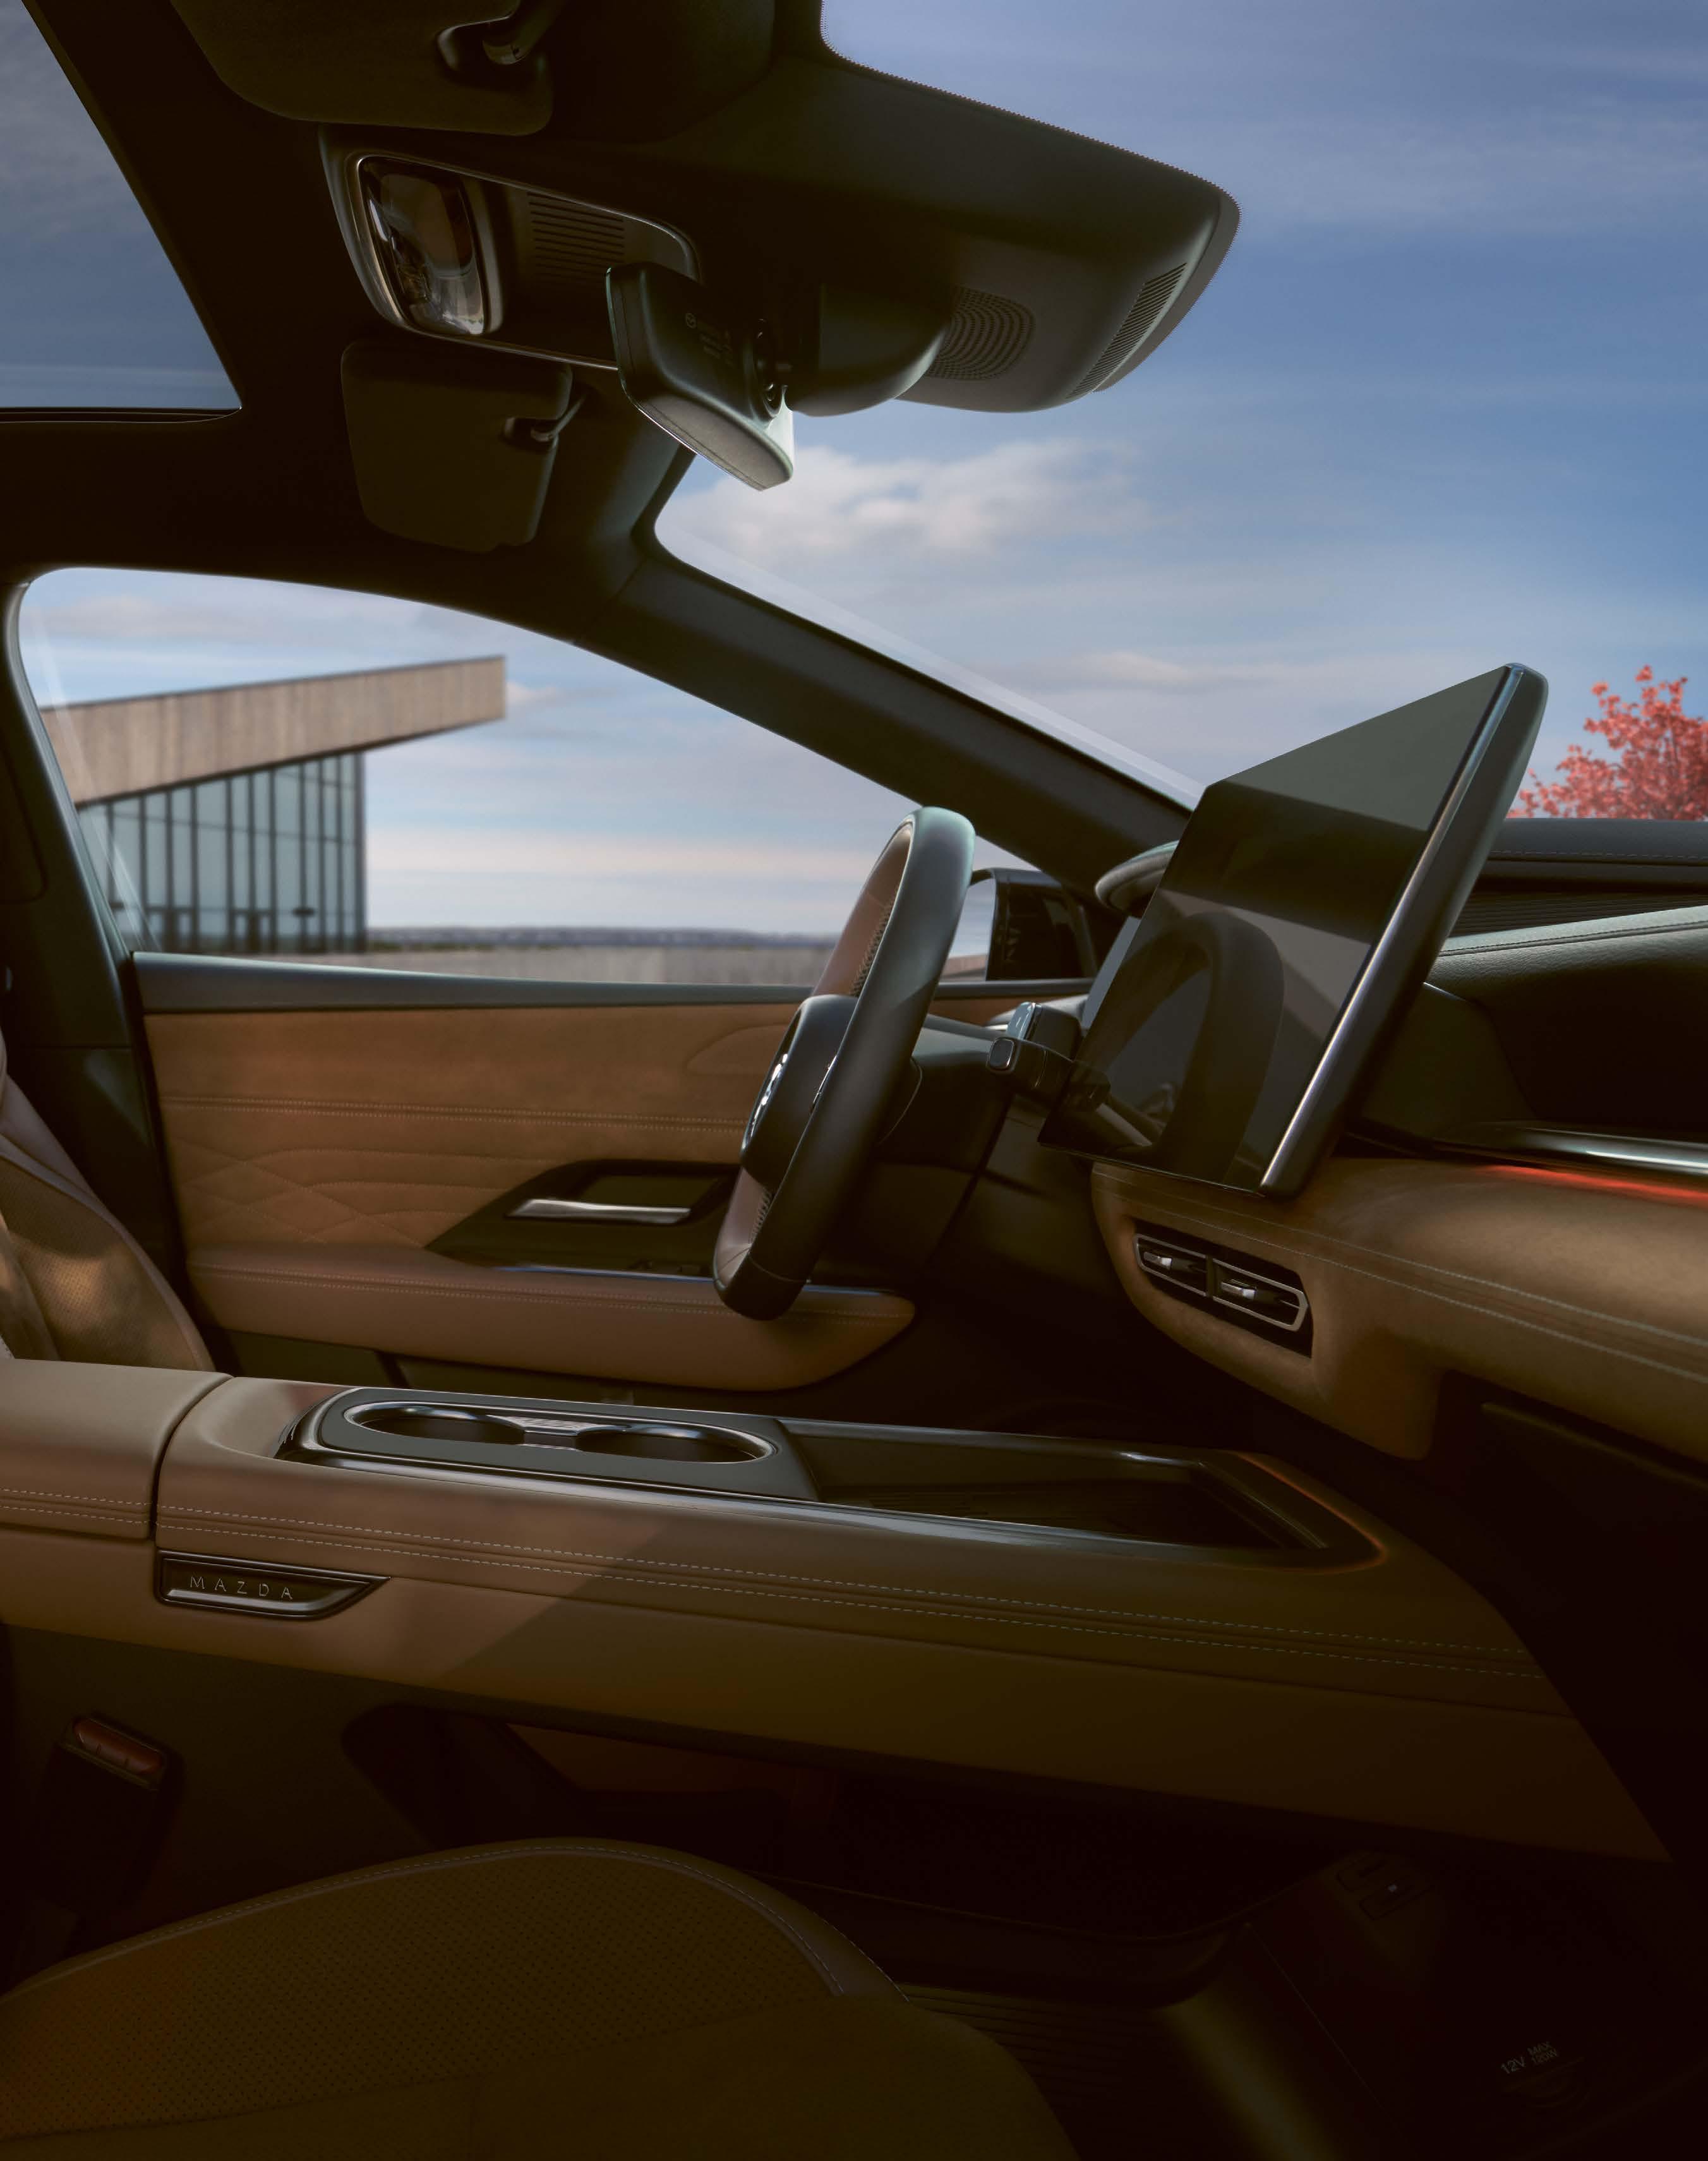
Inspirována japonským smyslem pro krásu. Zcela nová, plně elektrická Mazda6e s elegantní siluetou a prostorným interiérem, který vás ohromí precizností, s níž byl stvořen. Prostorem, nad jehož výjimečností zatajíte dech a budete vnímat jen to, co je skutečně důležité. Mazda6e vám nabízí volbu mezi menší baterií s rychlým nabíjením — pro dojezd až 235 km za pouhých 15 minut — a větší baterií s dojezdem až 552 km, abyste si mohli vychutnat ničím nerušenou jízdu na každé vaší cestě.
JEDINEČNÉ BYTY
JEDINEČNÉ BYTY
ADRESA S VÝHLEDEM, KTERÝ SE NEOPAKUJE.
ADRESA S VÝHLEDEM, KTERÝ SE NEOPAKUJE. 4
JEDINEČNÉ BYTY ADRESA S VÝHLEDEM, KTERÝ SE NEOPAKUJE.
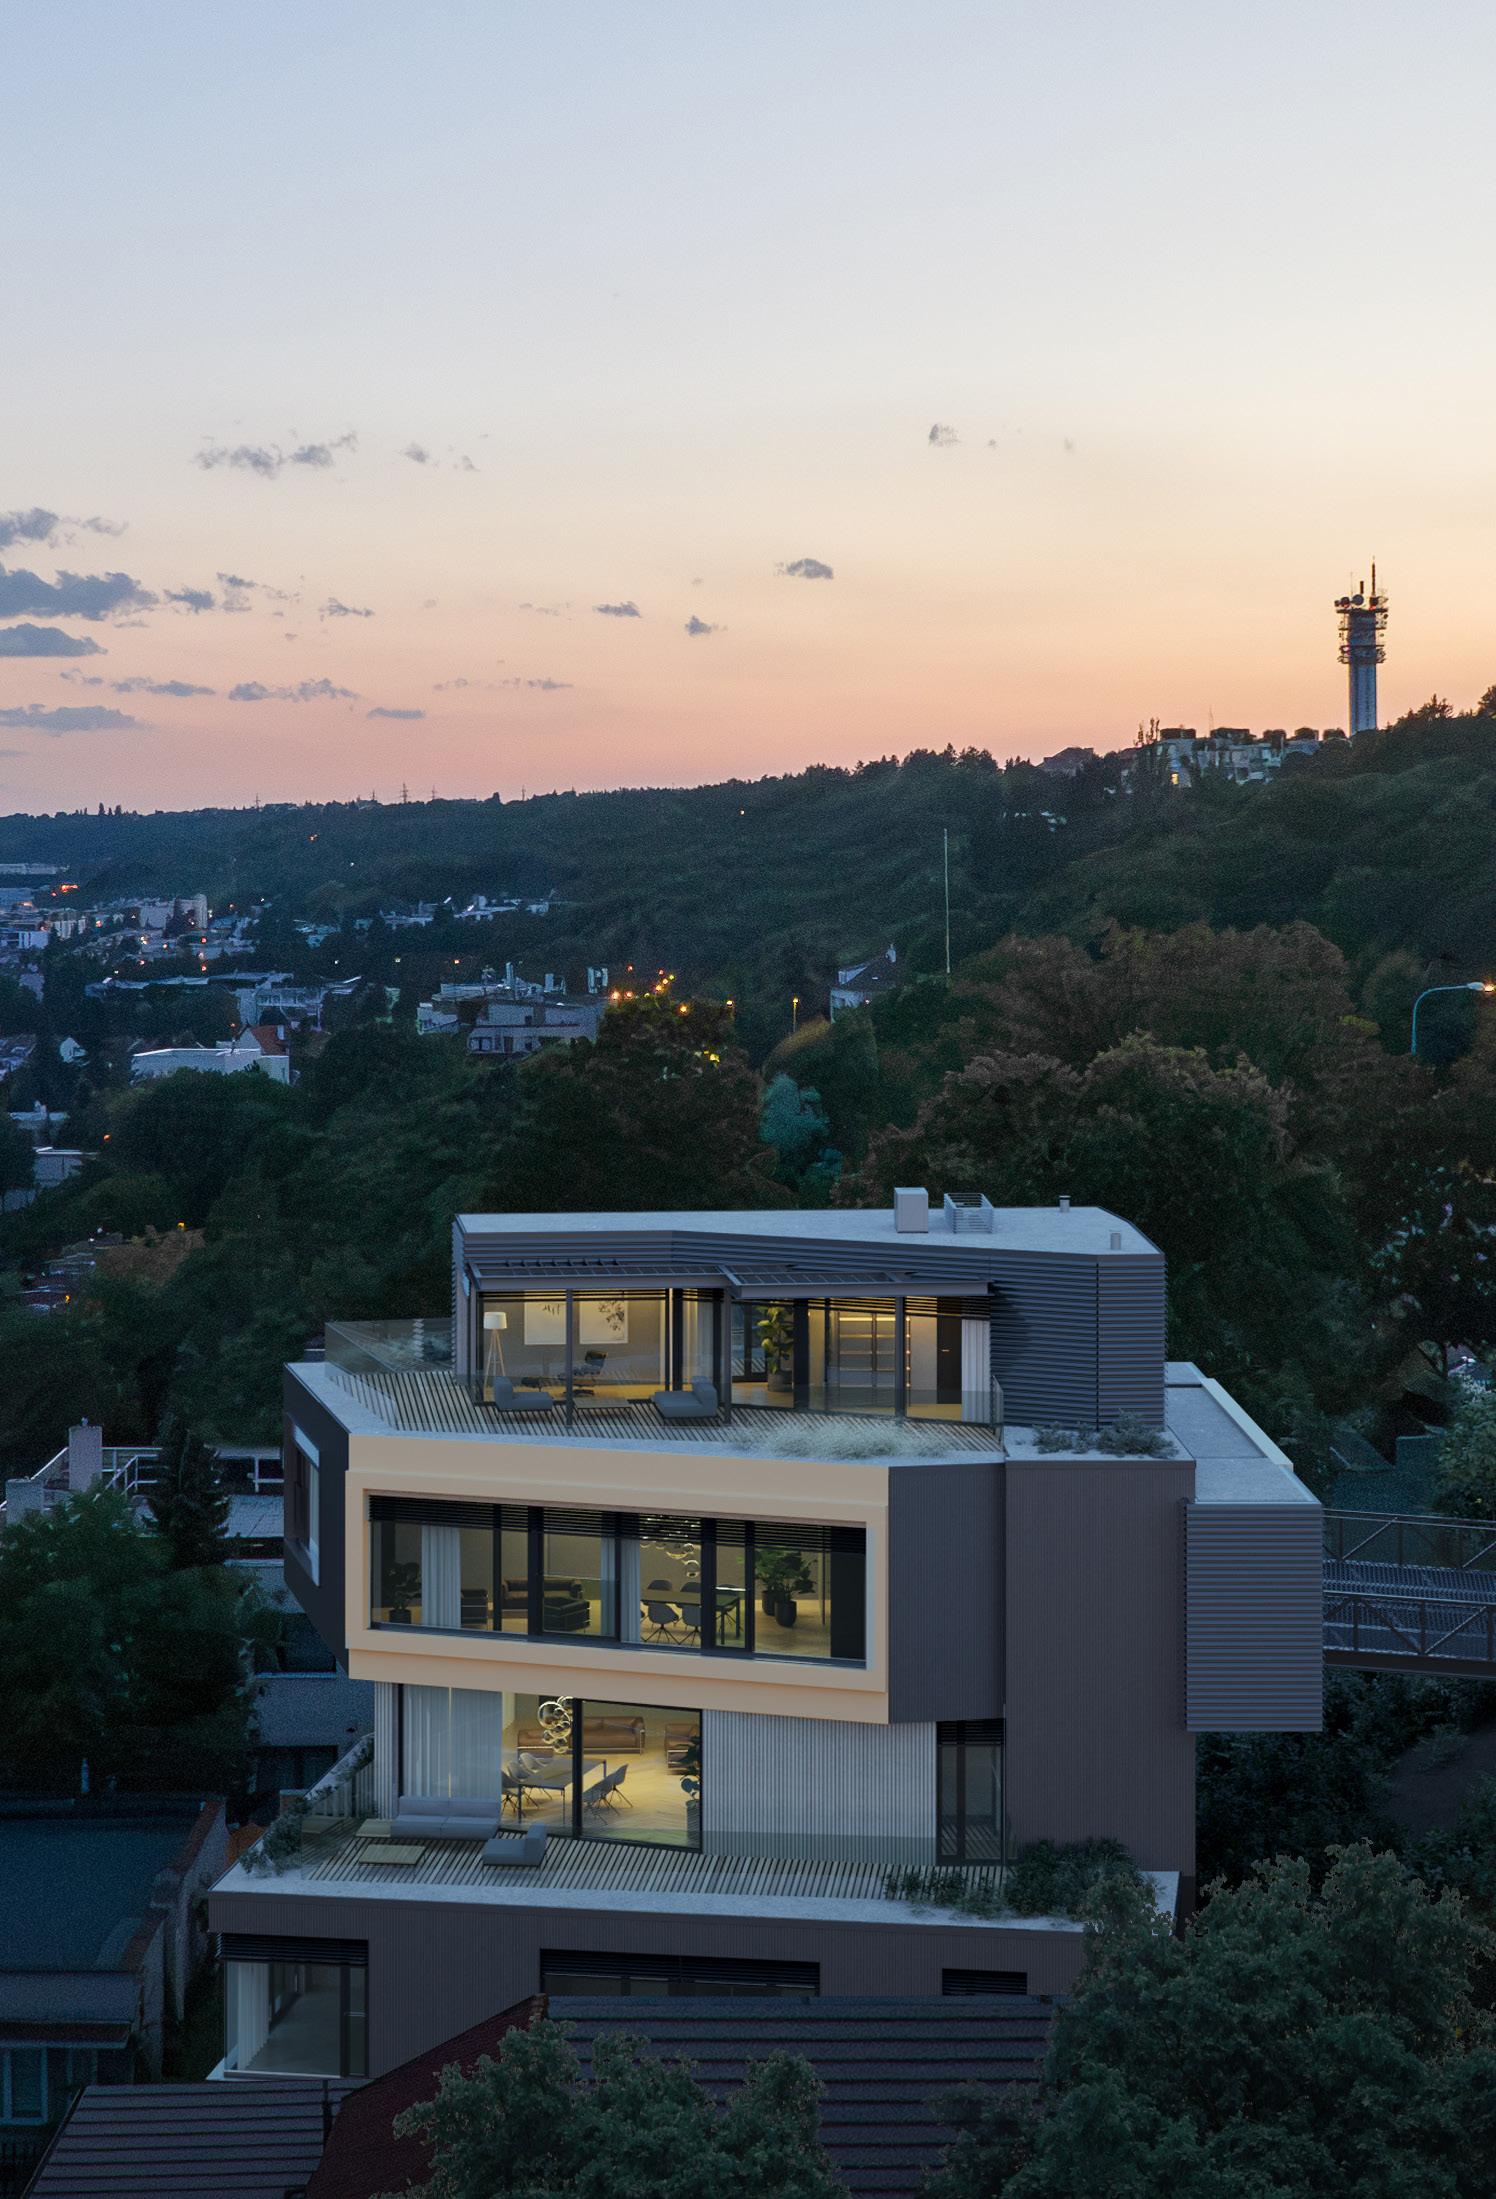
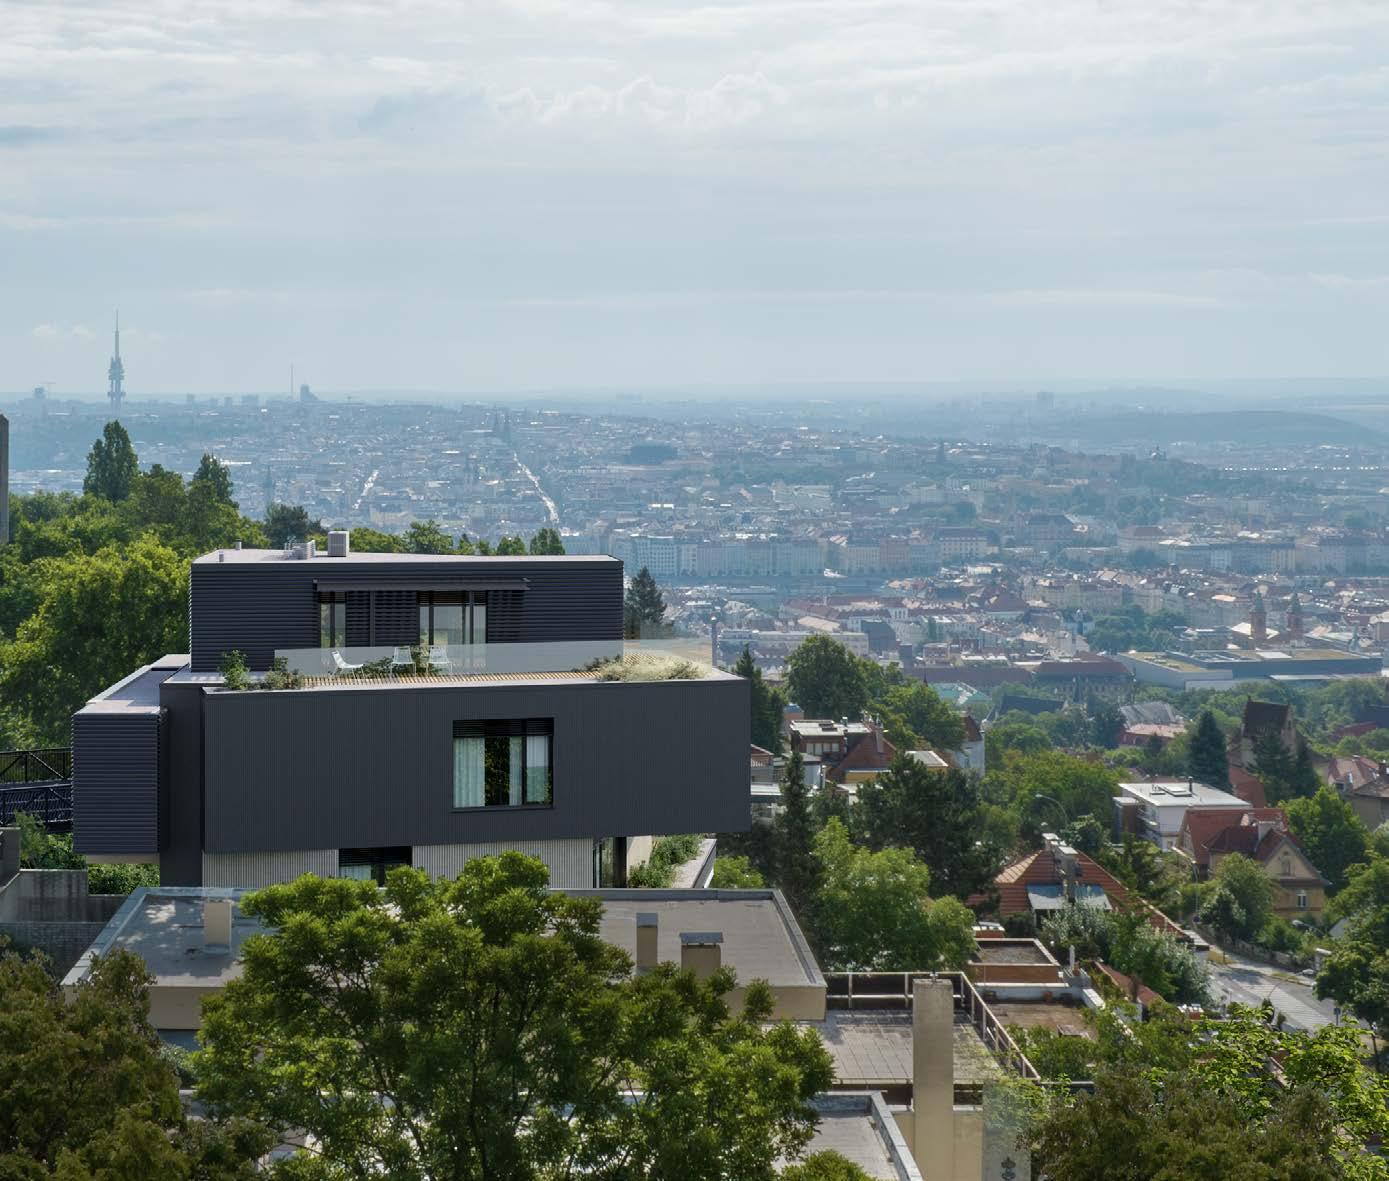
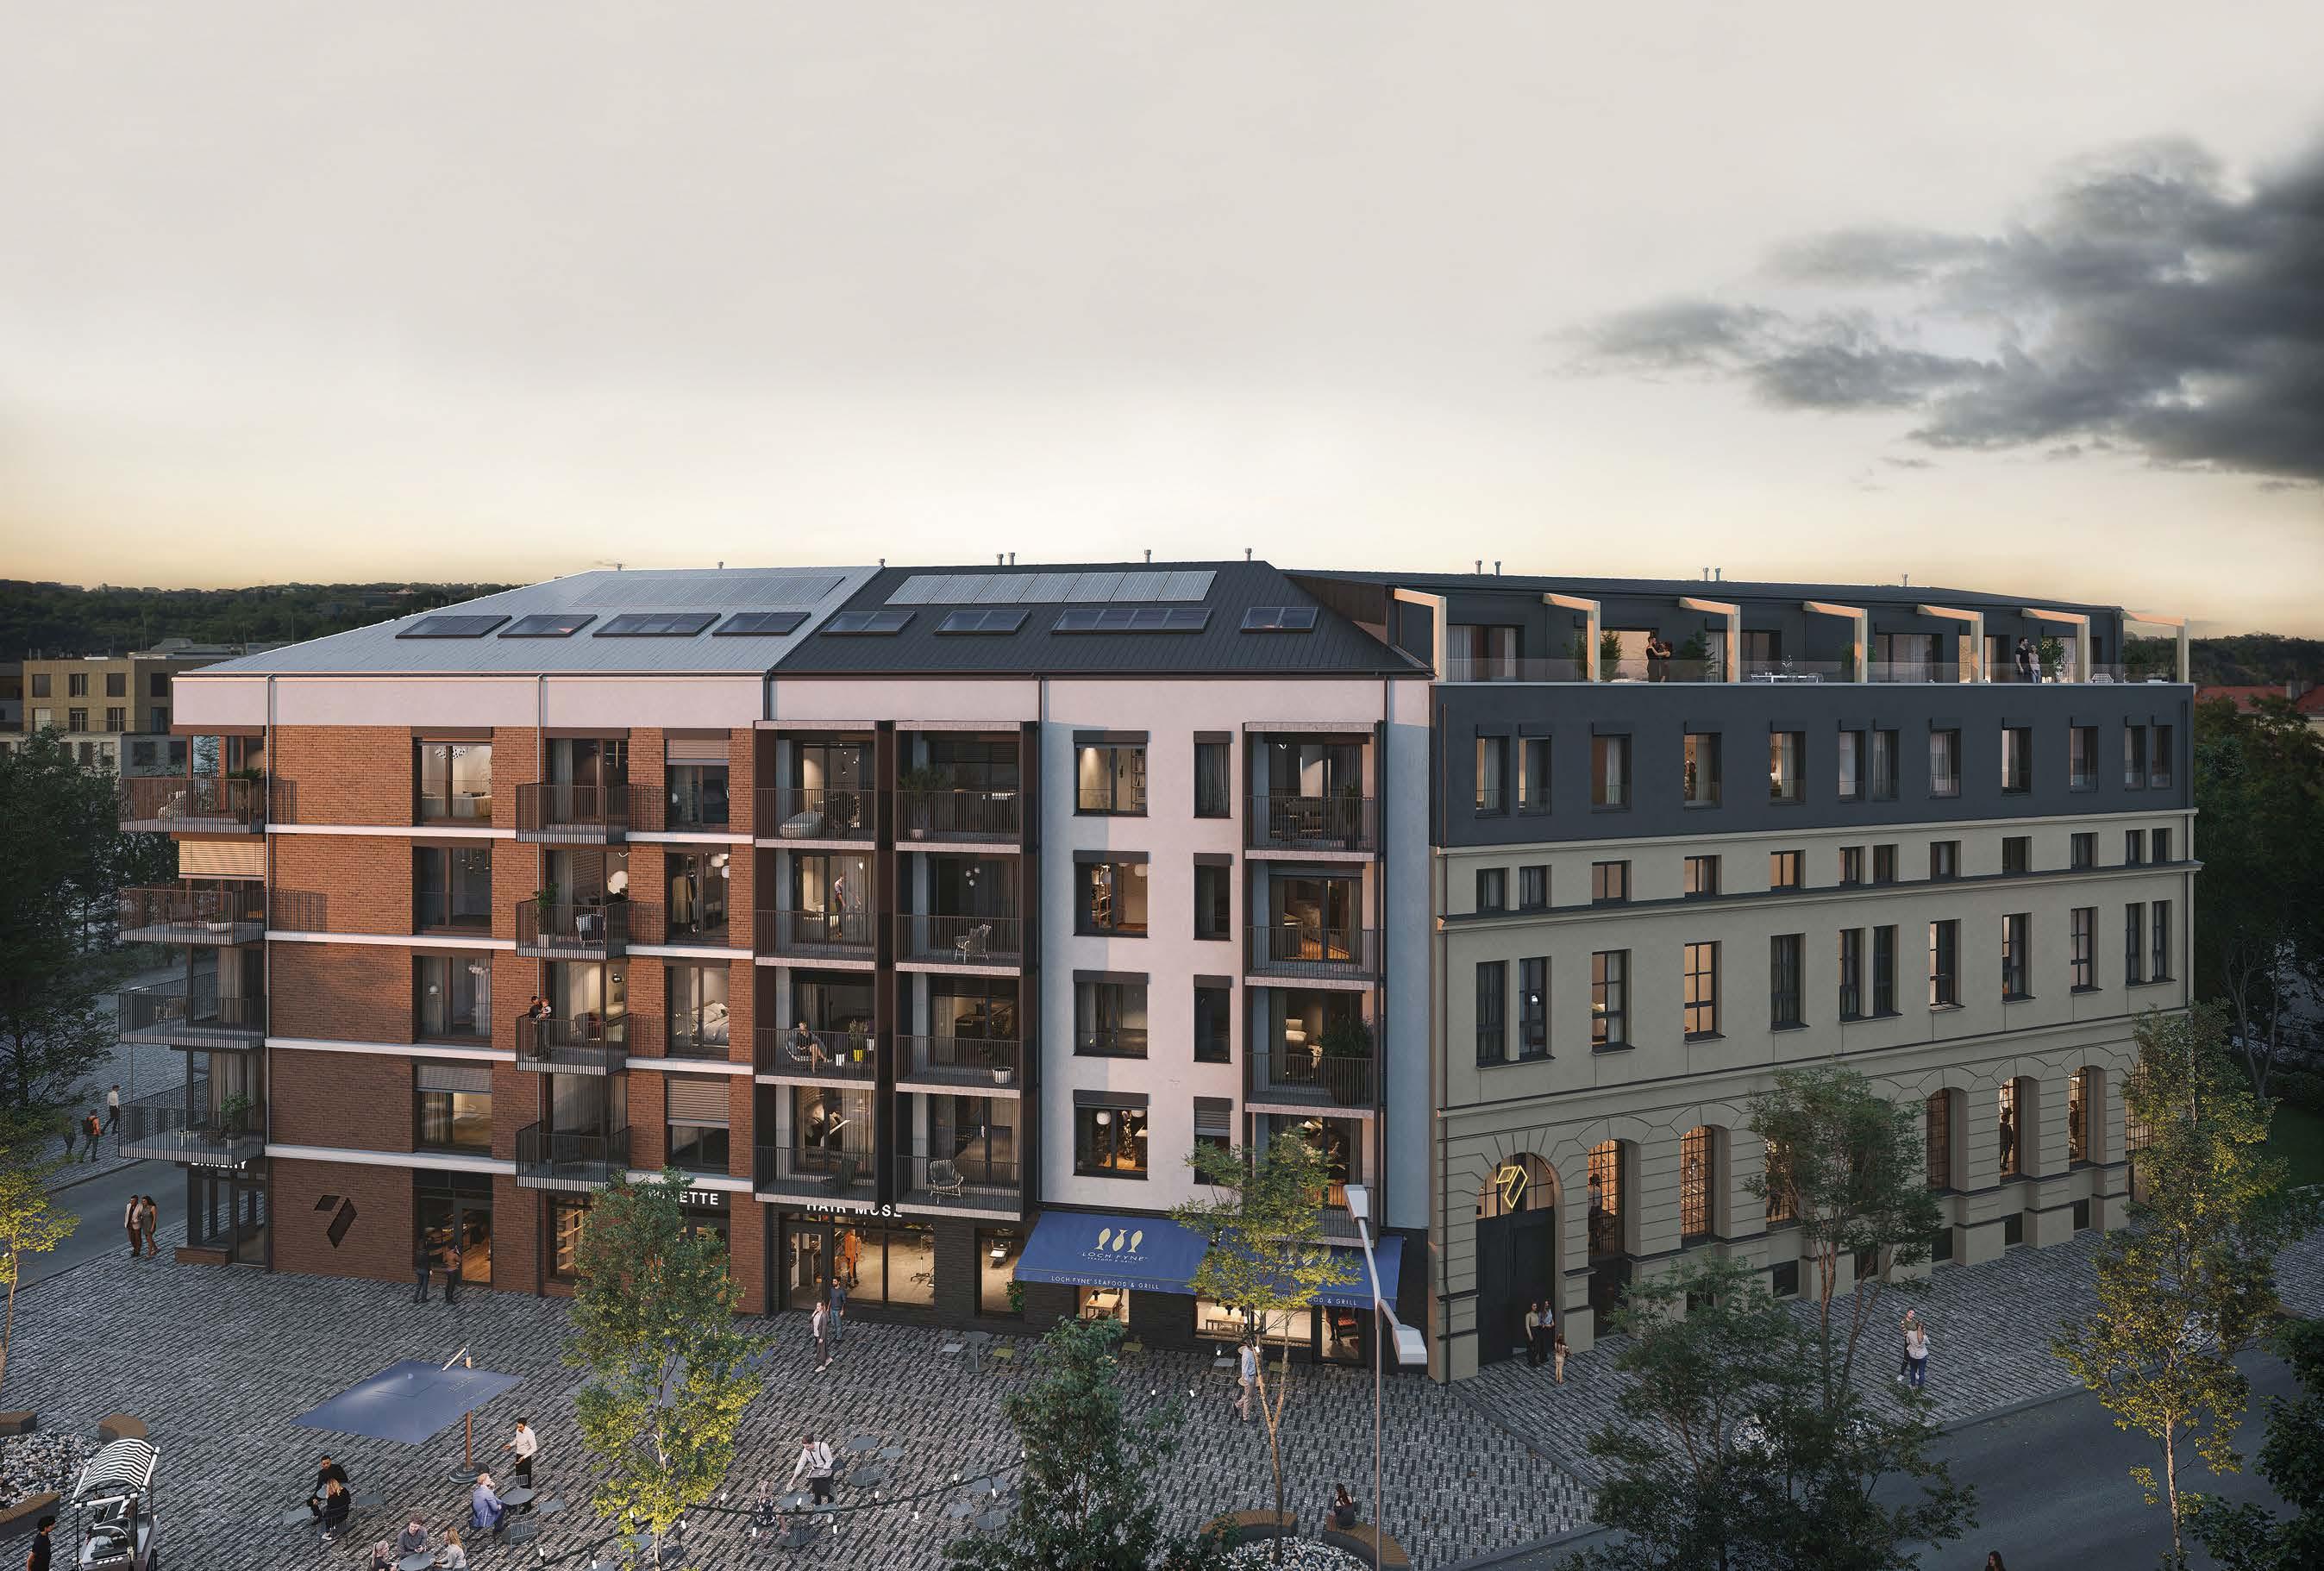
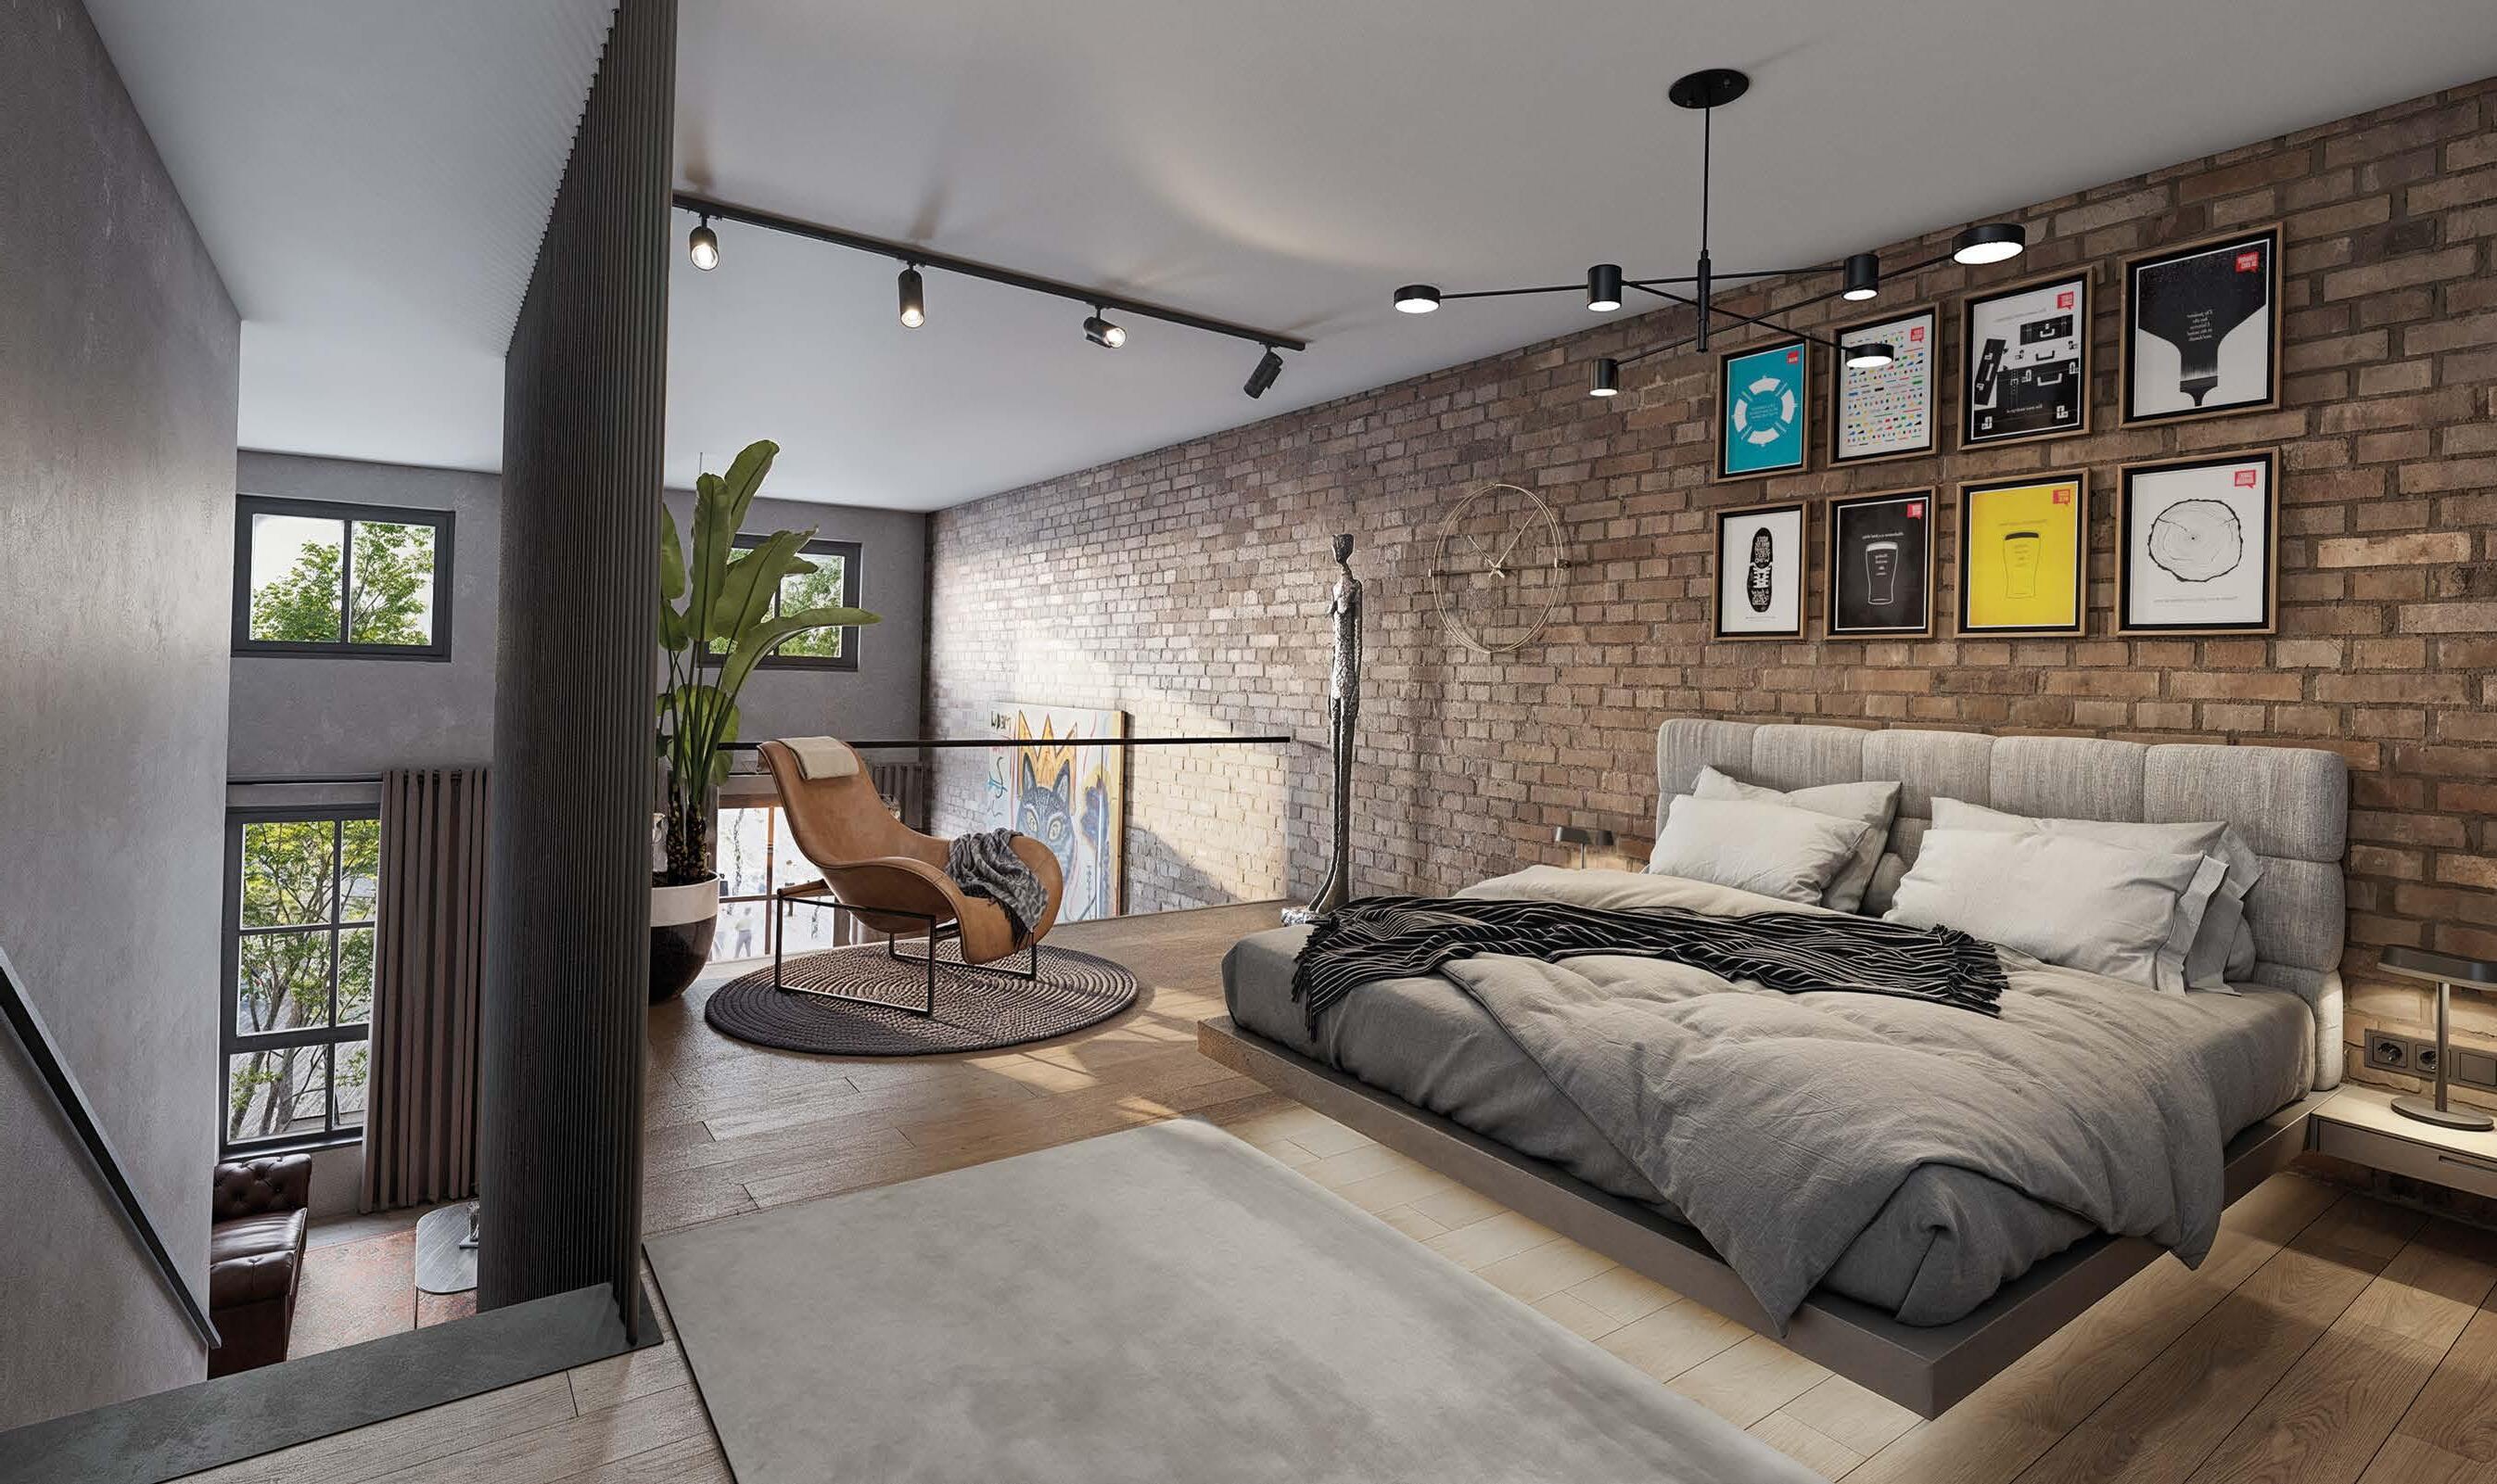
Splňte si sen o výjimečném bydlení. Nově vzniklý rezidenční projekt na hraně Strahova, mezi Ladronkou a Petřínem, nabízí výjimečnou architekturu, špičkovou kvalitu provedení, absolutní soukromí i panoramatické výhledy na město.
Splňte si sen o výjimečném bydlení. Nově vzniklý rezidenční projekt na hraně Strahova, mezi Ladronkou a Petřínem, nabízí výjimečnou architekturu, špičkovou kvalitu provedení, absolutní soukromí i panoramatické výhledy na město.
Splňte si sen o výjimečném bydlení. Nově vzniklý rezidenční projekt na hraně Strahova, mezi Ladronkou a Petřínem, nabízí výjimečnou architekturu, špičkovou kvalitu provedení, absolutní soukromí i panoramatické výhledy na město.
Čtyři jedinečné byty. Dva penthousy s terasou, dva mezonety se zahradou. Čtyři světy plné světla, prostoru a prvotřídních materiálů.
Čtyři jedinečné byty. Dva penthousy s terasou, dva mezonety se zahradou. Čtyři světy plné světla, prostoru a prvotřídních materiálů.
Splňte si sen o výjimečném bydlení. Nově vzniklý rezidenční projekt na hraně Strahova, mezi Ladronkou a Petřínem, nabízí výjimečnou architekturu, špičkovou kvalitu provedení, absolutní soukromí i panoramatické výhledy na město.
Čtyři jedinečné byty. Dva penthousy s terasou, dva mezonety se zahradou. Čtyři světy plné světla, prostoru a prvotřídních materiálů.
AERO, AQUA, IGNIS a TERRA – každý s vlastní duší a výhledem. Nad Prahou.
AERO, AQUA, IGNIS a TERRA — každý s vlastní duší a výhledem. Nad Prahou.
AERO, AQUA, IGNIS a TERRA – každý s vlastní duší a výhledem. Nad Prahou.
Nad očekávání. SKY DREAM Hřebenky.
Čtyři jedinečné byty. Dva penthousy s terasou, dva mezonety se zahradou. Čtyři světy plné světla, prostoru a prvotřídních materiálů.
Nad očekávání. SKY DREAM Hřebenky.
Nad očekávání. SKY DREAM Hřebenky.
AERO, AQUA, IGNIS a TERRA – každý s vlastní duší a výhledem. Nad Prahou.
Nad očekávání. SKY DREAM Hřebenky.
Buffettův příběh: Proč trhy odměňují trpělivé
Umělá inteligence
AI a práce: Realita za očekáváním
50 let Apple: Tajemství dokonalosti
AI revoluce: Proč se historie opakuje
Mrakodrapy
Americké věže: Ambice, která předběhla pád
Dinosauří trh: Rarity místo obrazů Géniové na burze: Talenti bez výnosu
Datová centra: Kolik stojí víra v AI
Architektura ega: Rekordy za každou cenu
FOND KVALIFIKOVANÝCH INVESTORŮ
CREDITAS ENERGY
Investujte s námi do energetiky s garancí minimálního výnosu 8,6 % p.a.*
Více po naskenování QR kódu nebo na www.creditas.cz
Součást skupiny
CREDITAS
* CREDITAS ENERGY podfond s garancí minimálního výnosu Premium plus investičních akcií (PPIA) ve výši 5,6 % p.a., a to i v případě nižšího zisku či dokonce ztráty fondu. Garance je formou redistribuce fondového kapitálu od držitelů Hedging investičních akcií (zakladatelé fondu) ve prospěch držitelů Premium plus investičních akcií (externí investoři), a to až do výše tohoto fondového kapitálu, který připadá na Hedging investiční akcie. V období od 1. 7. 2022 do 30. 6. 2026 je stanoven minimální výnos 8,2 % p.a. u Premium investičních akcií (PIA) a 8,6 % p.a. u Premium plus investičních akcií (PPIA) i u Premium plus investičních akcií B (PPIA-B).
CREDITAS investiční společnost a.s. je správcem fondů kvalifikovaných investorů dle zákona č. 240/2013 Sb., o investičních společnostech a investičních fondech, ve znění pozdějších předpisů, a jejich akcionářem nebo podílníkem se může stát kvalifikovaný investor dle § 272 tohoto zákona. Sdělení klíčových informací fondu (KID) je k dispozici na https://www.creditasis.cz. V listinné podobě lze uvedené informace získat v sídle společnosti CREDITAS investiční společnost a.s., Sokolovská 675/9, Karlín, 186 00 Praha 8. Další důležité informace pro investory na: https://www.creditasis.cz.
Velký přehled FKI: Který fond je nejlepší volbou v nejisté době?
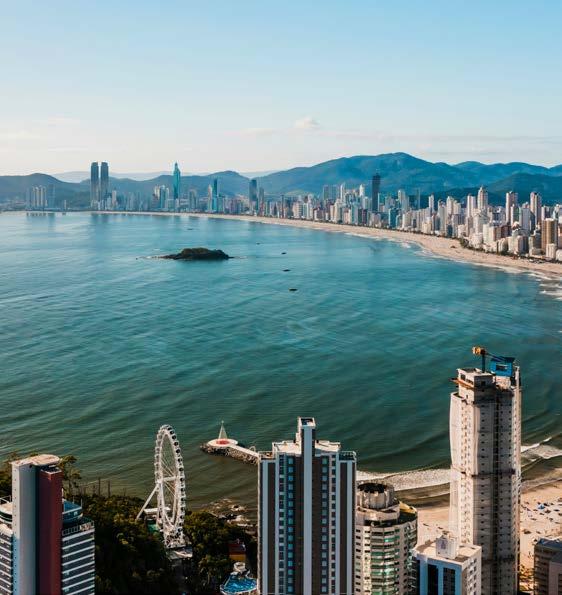
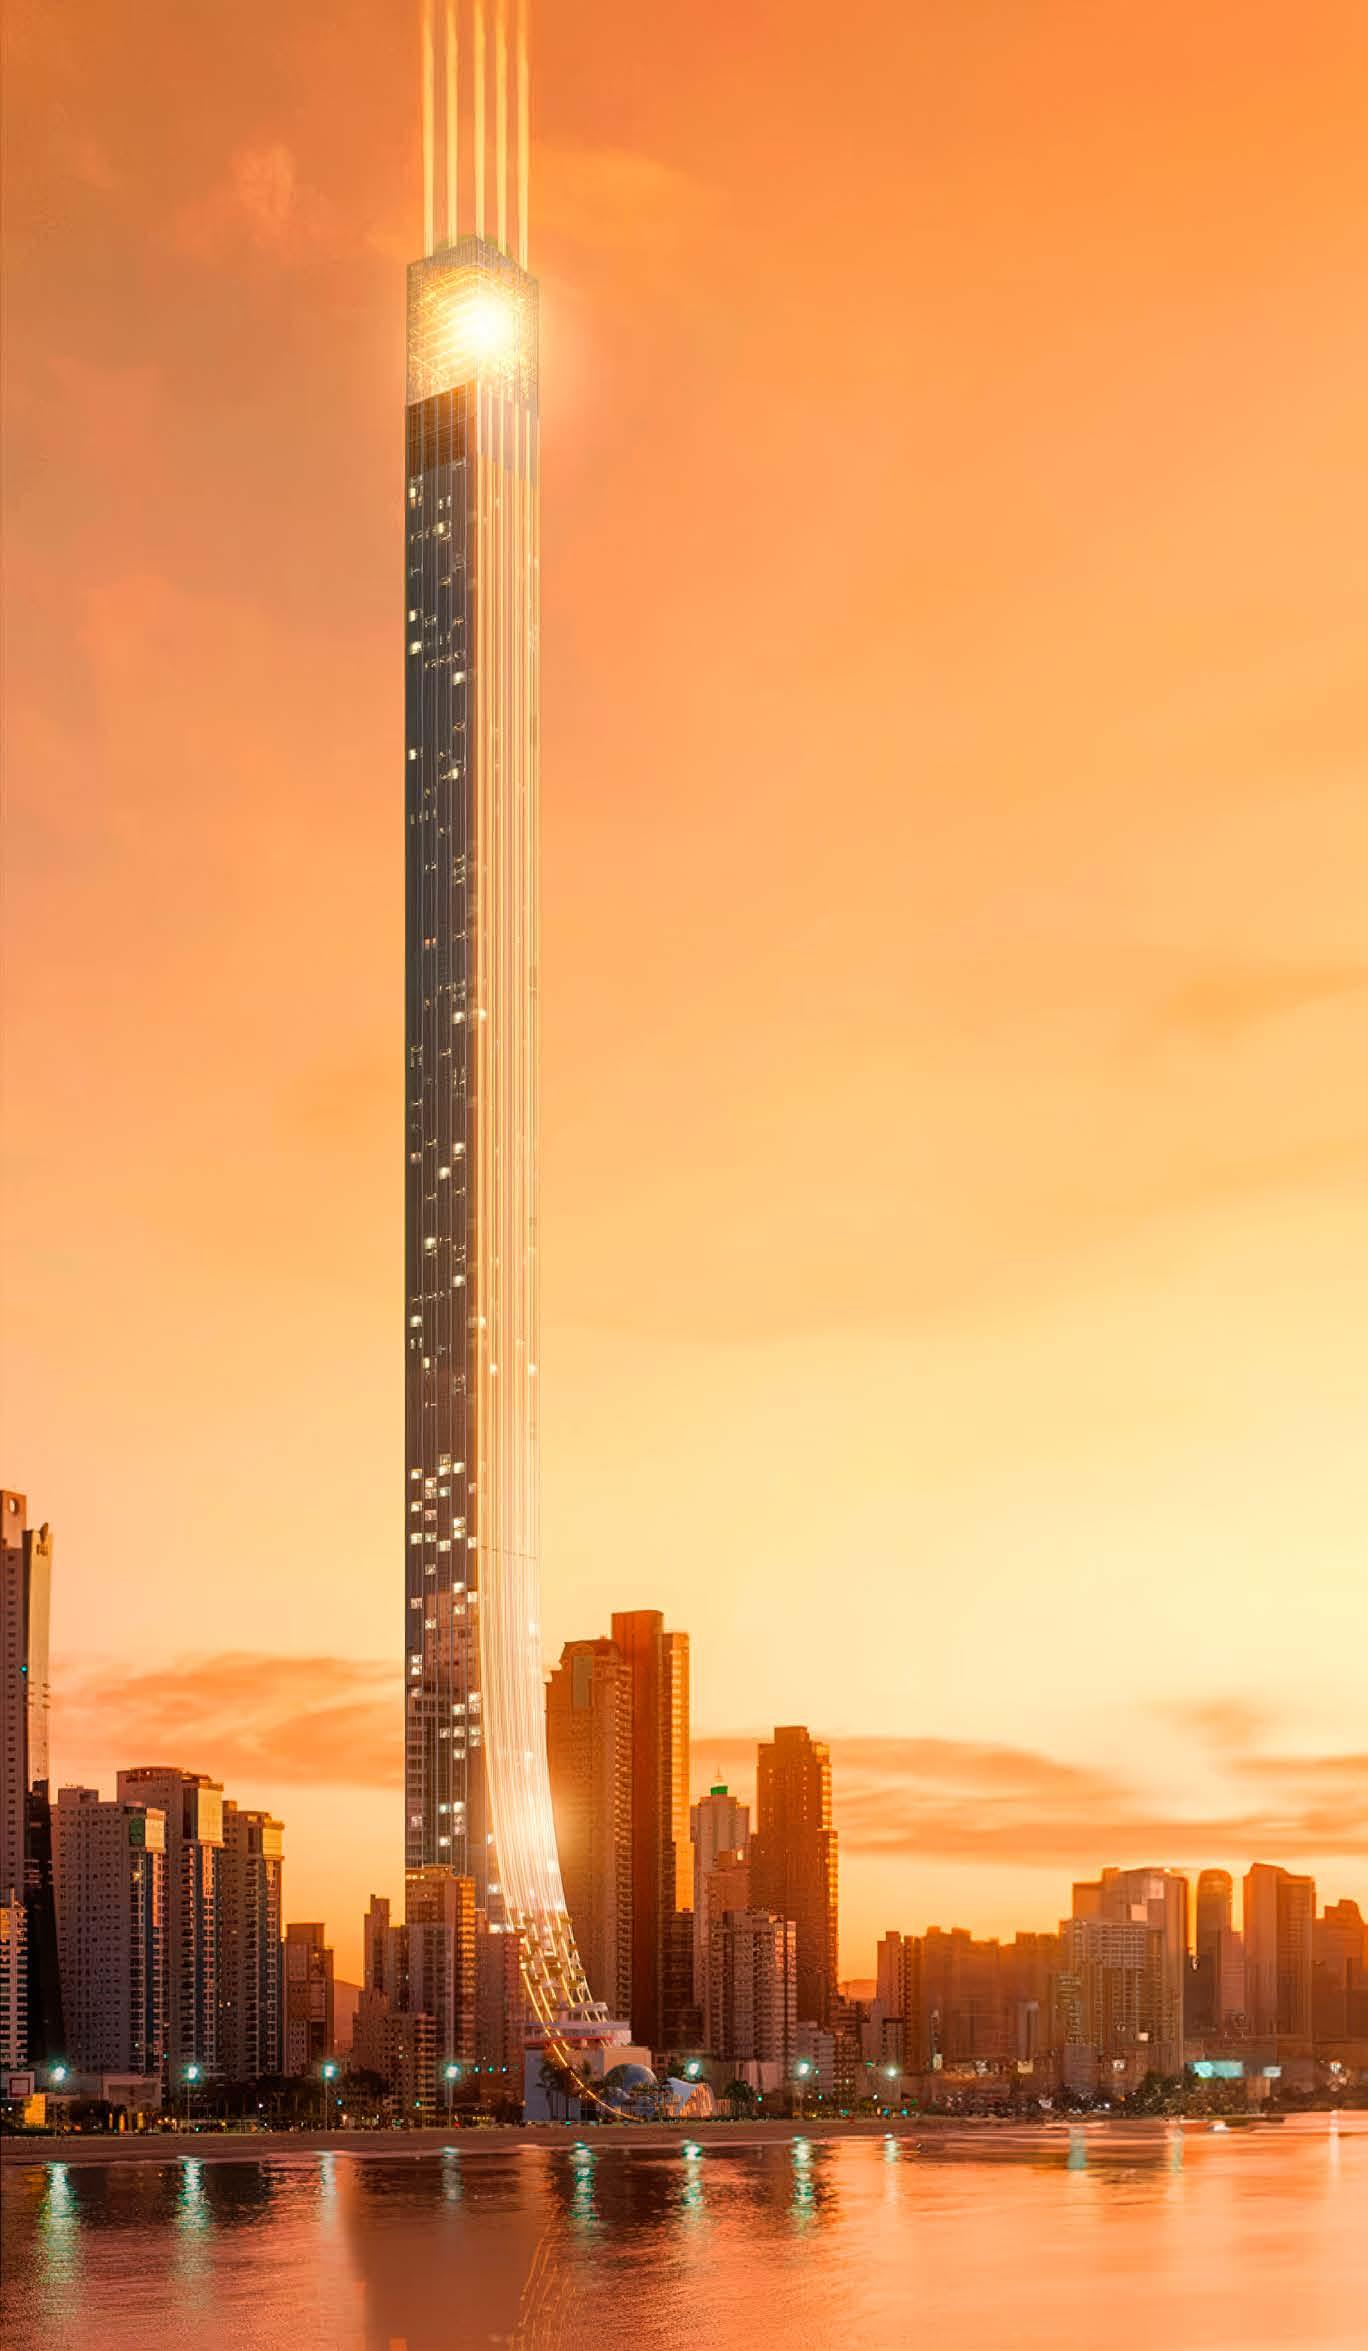
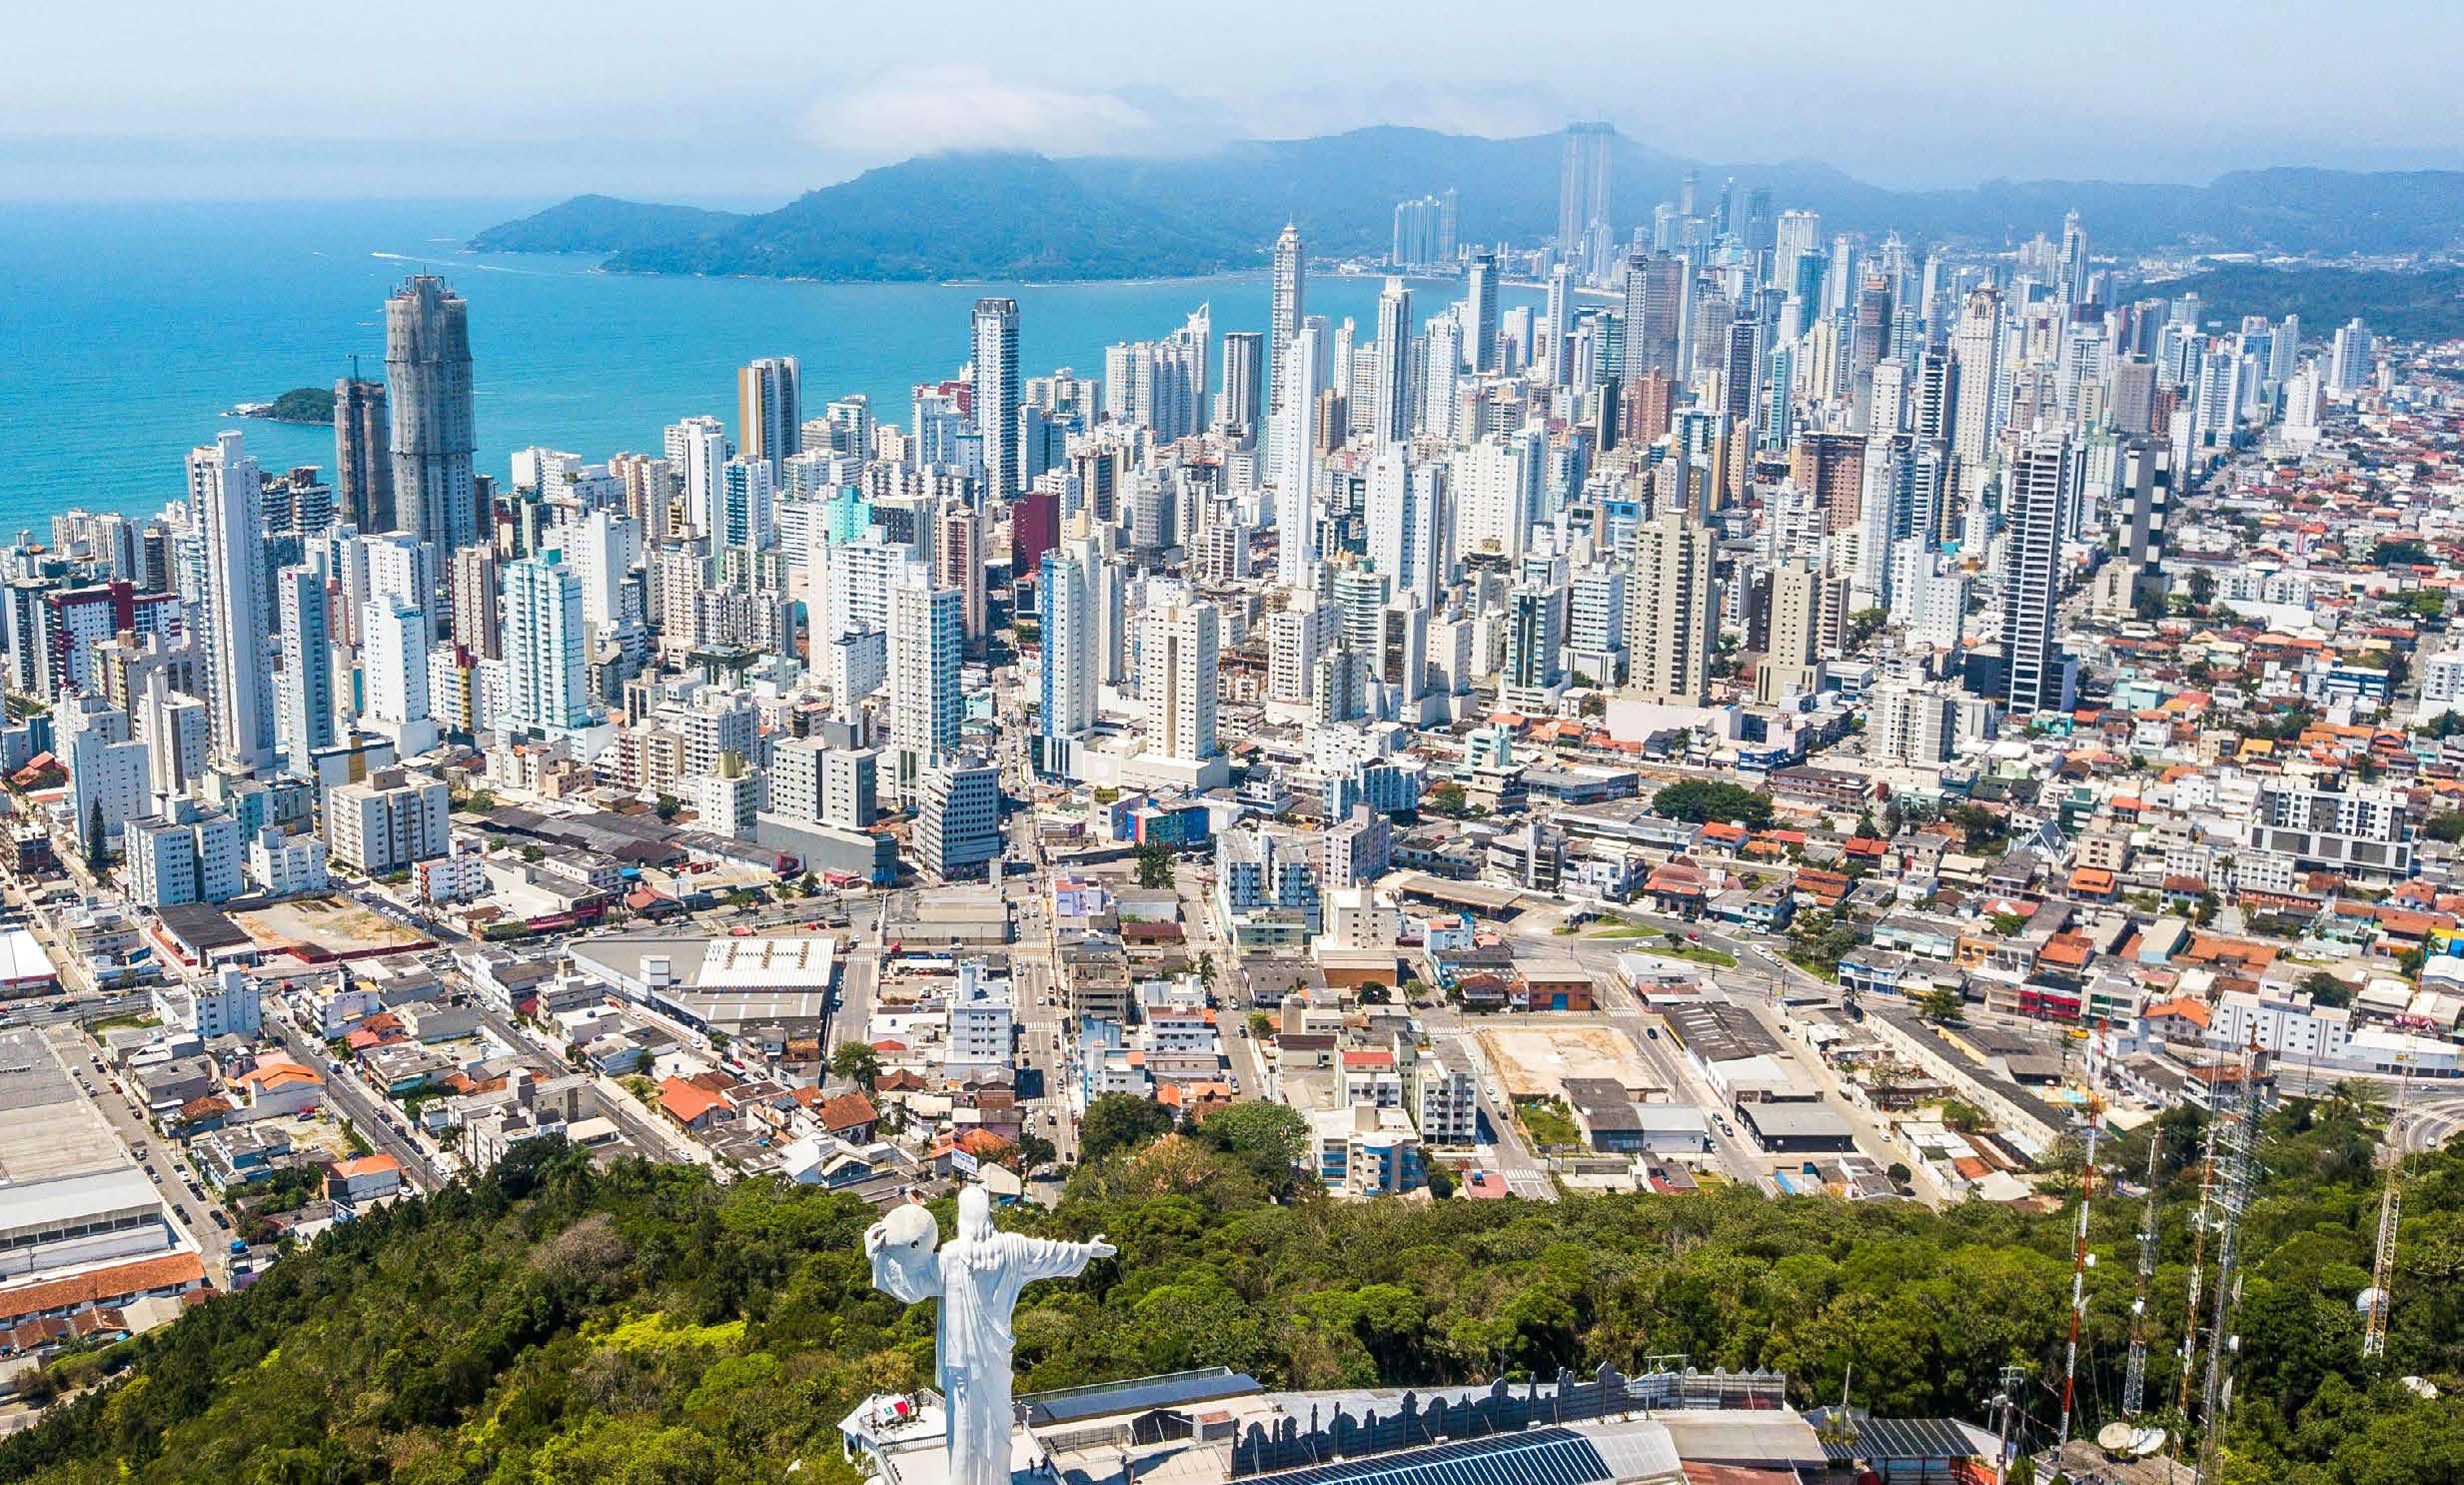
Brazilská Dubaj: Trh, který roste do nebe
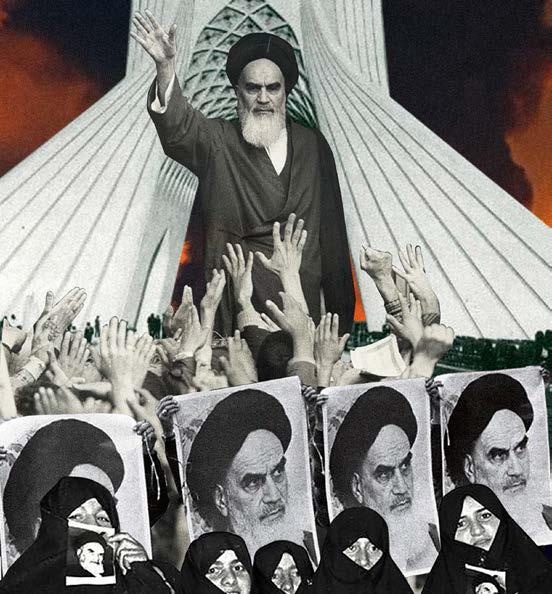
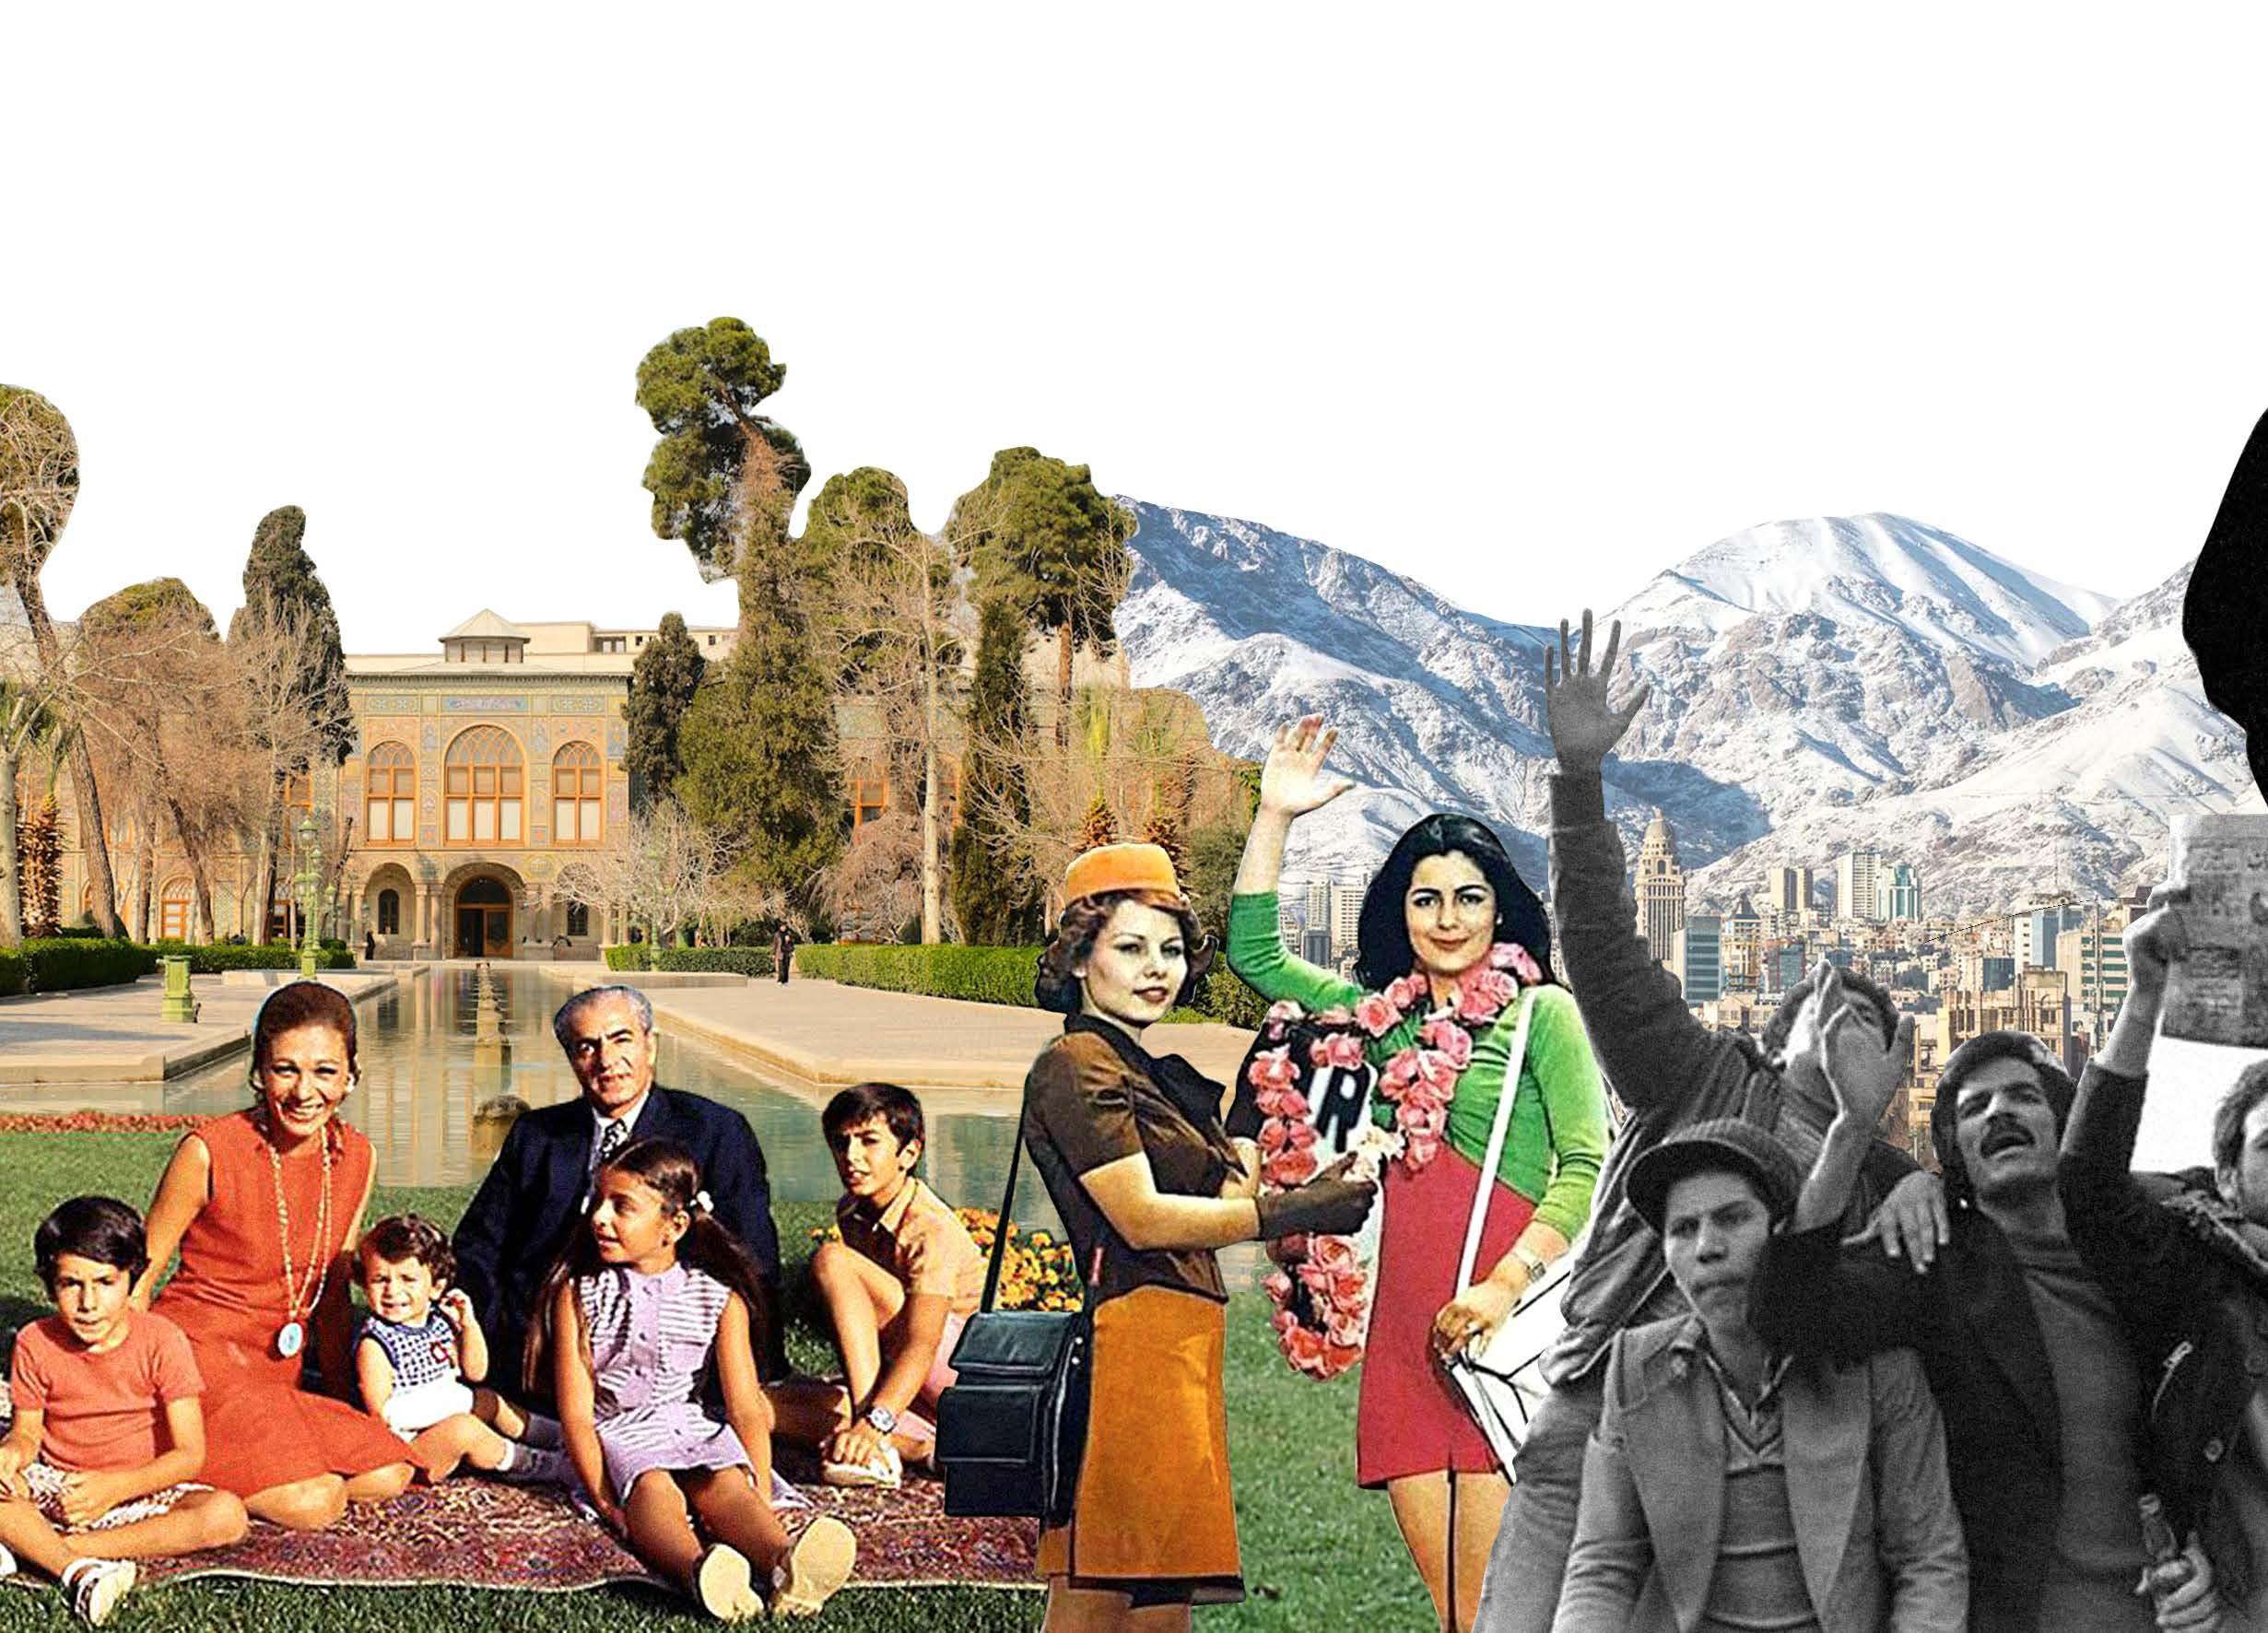
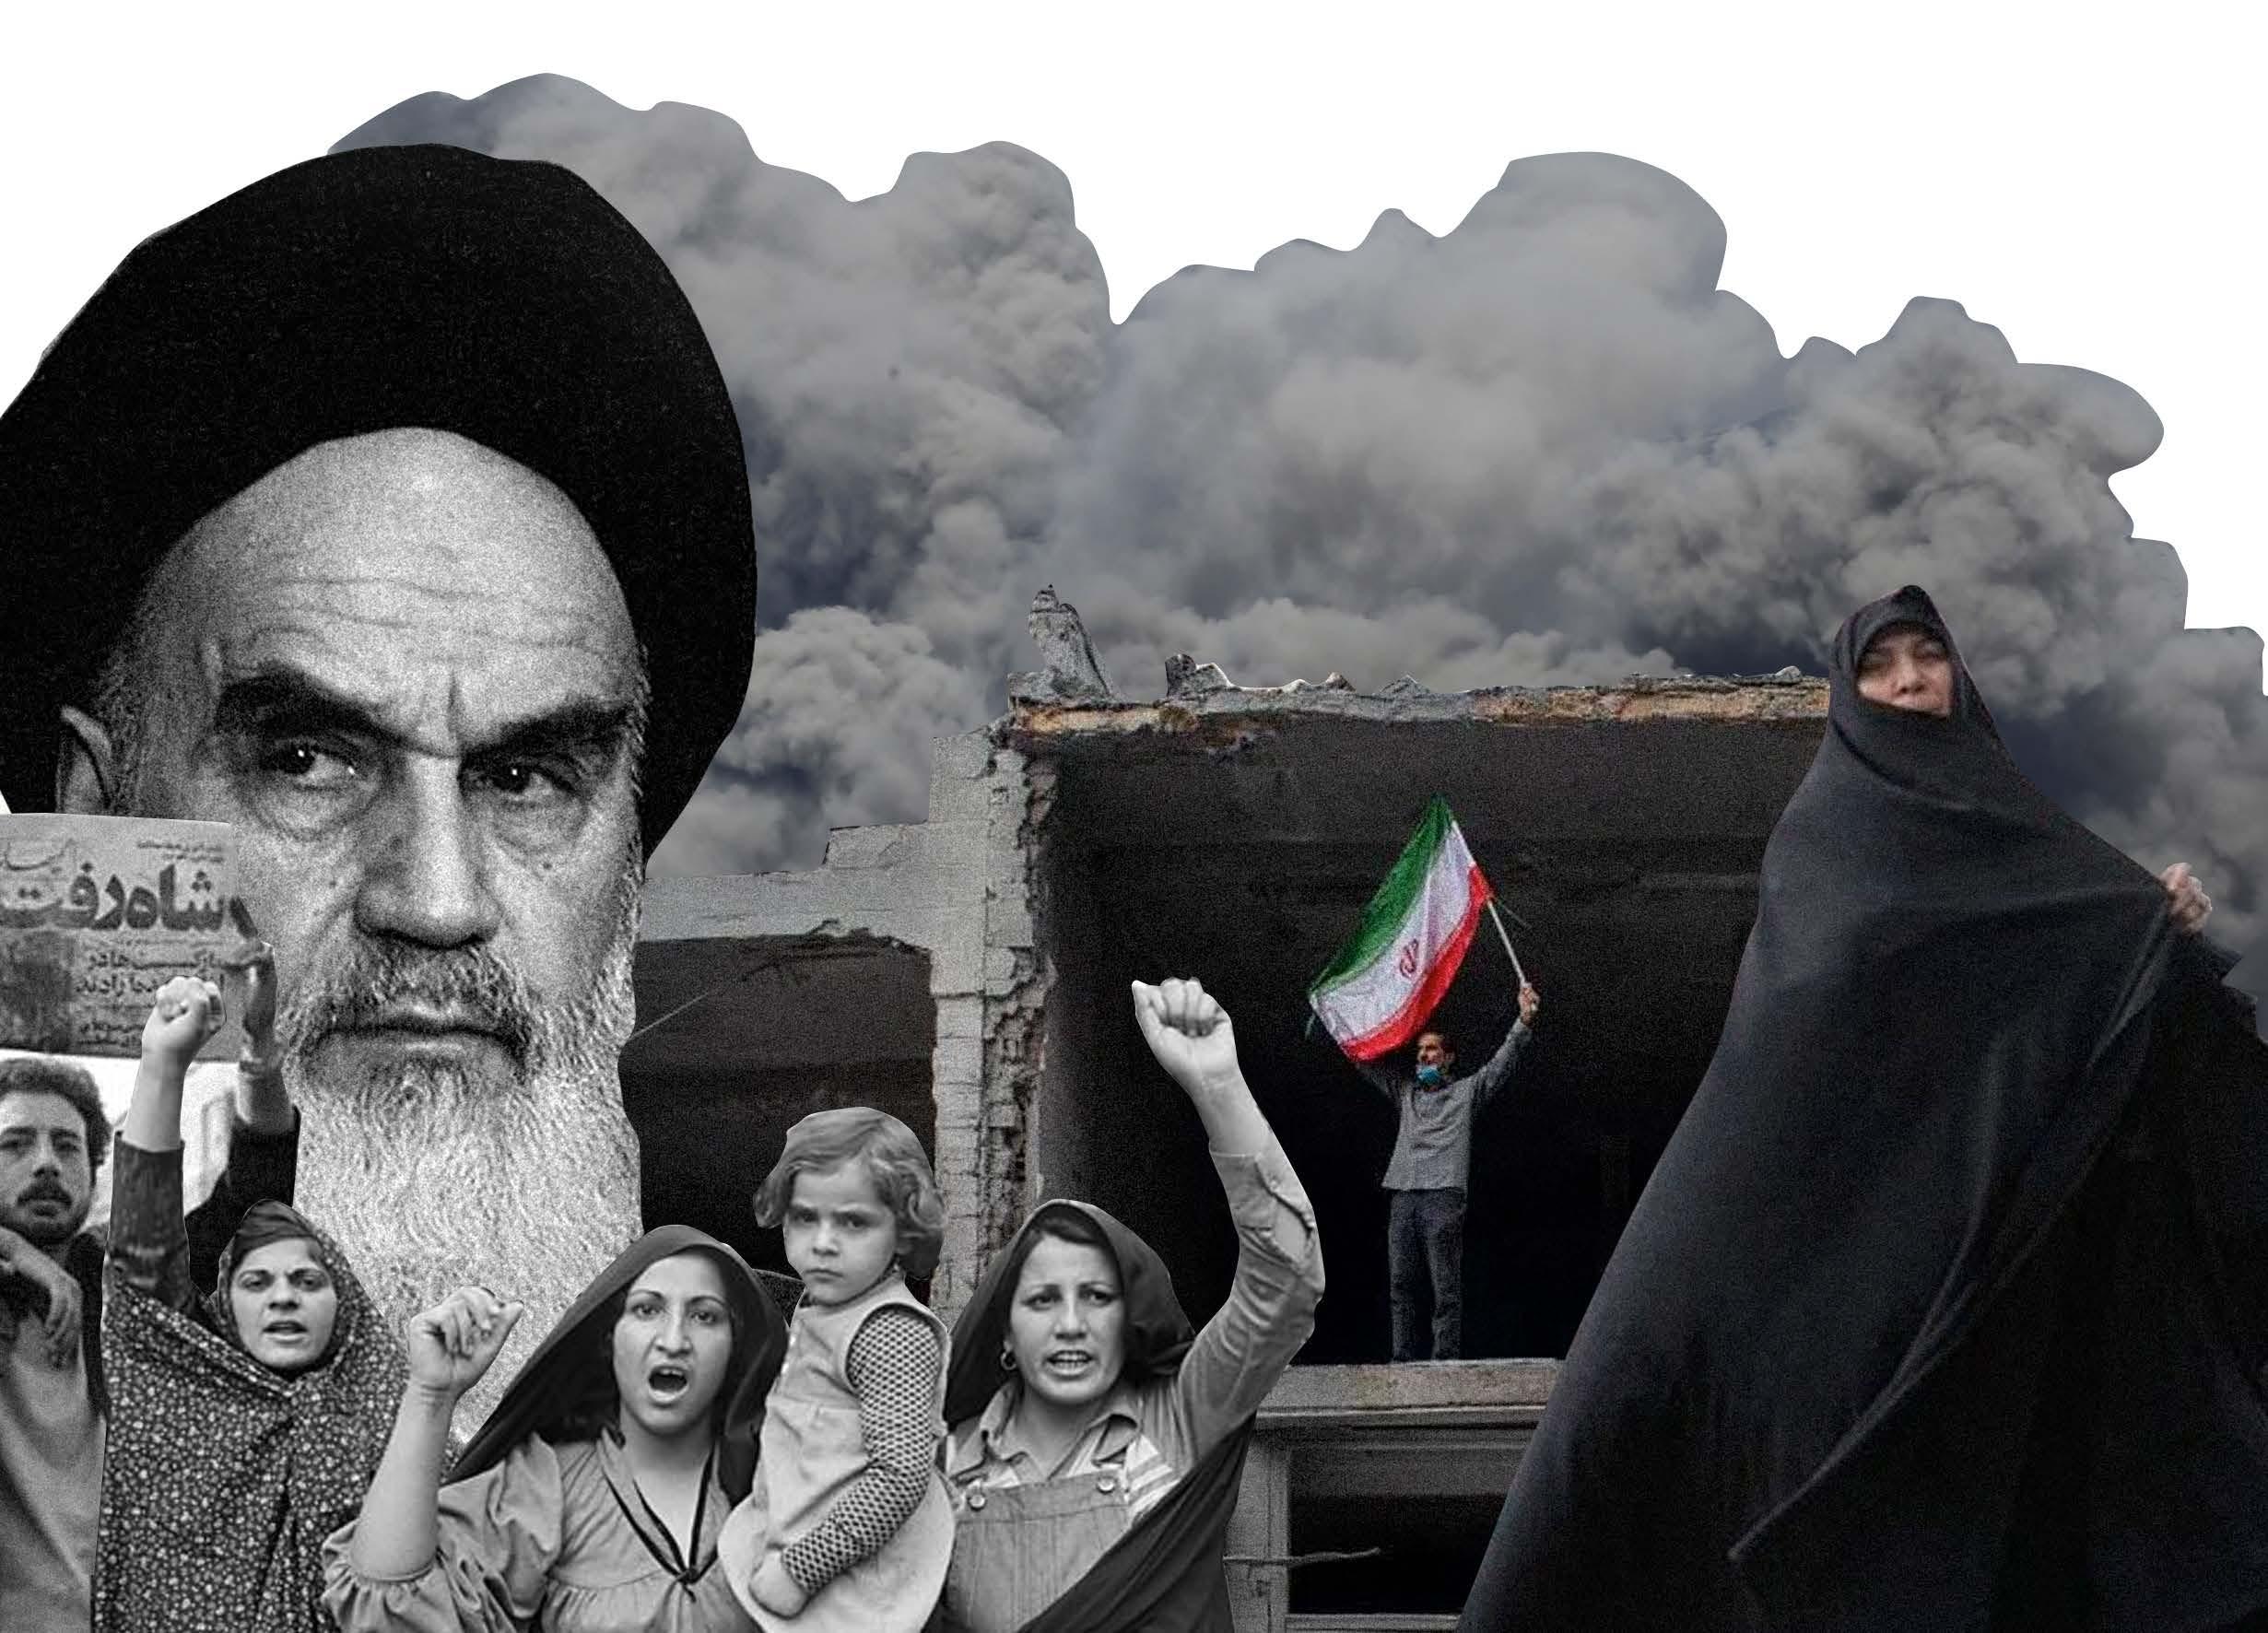
Írán: Mýtus ztraceného ráje
Private credit: Tichý risk mimo burzu
Formule 1: Hra o další publikum
David Rusňák: Disciplína místo honby za výnosem
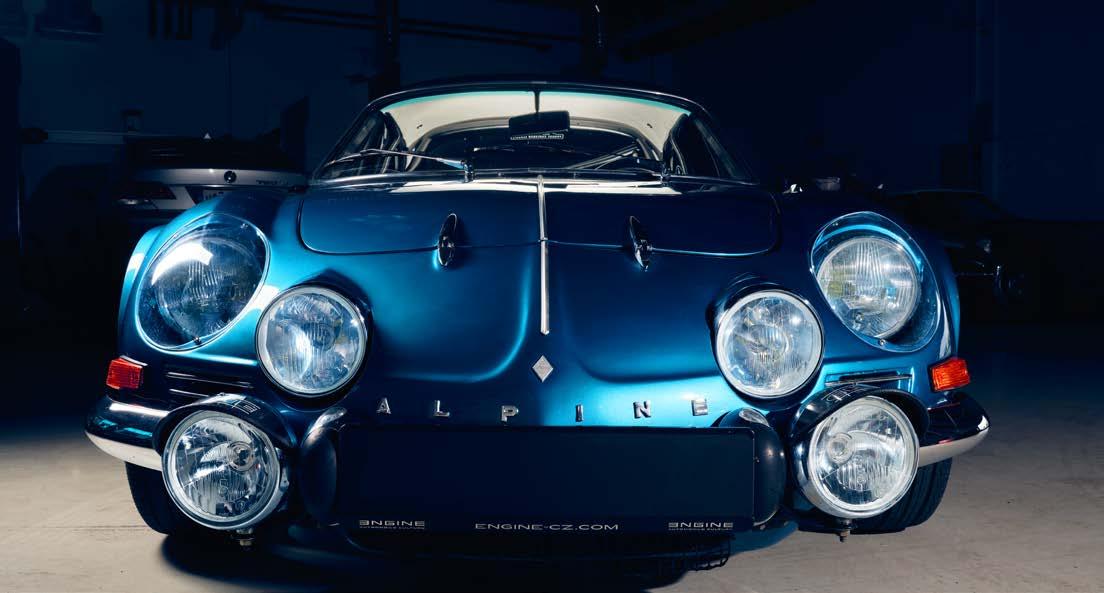
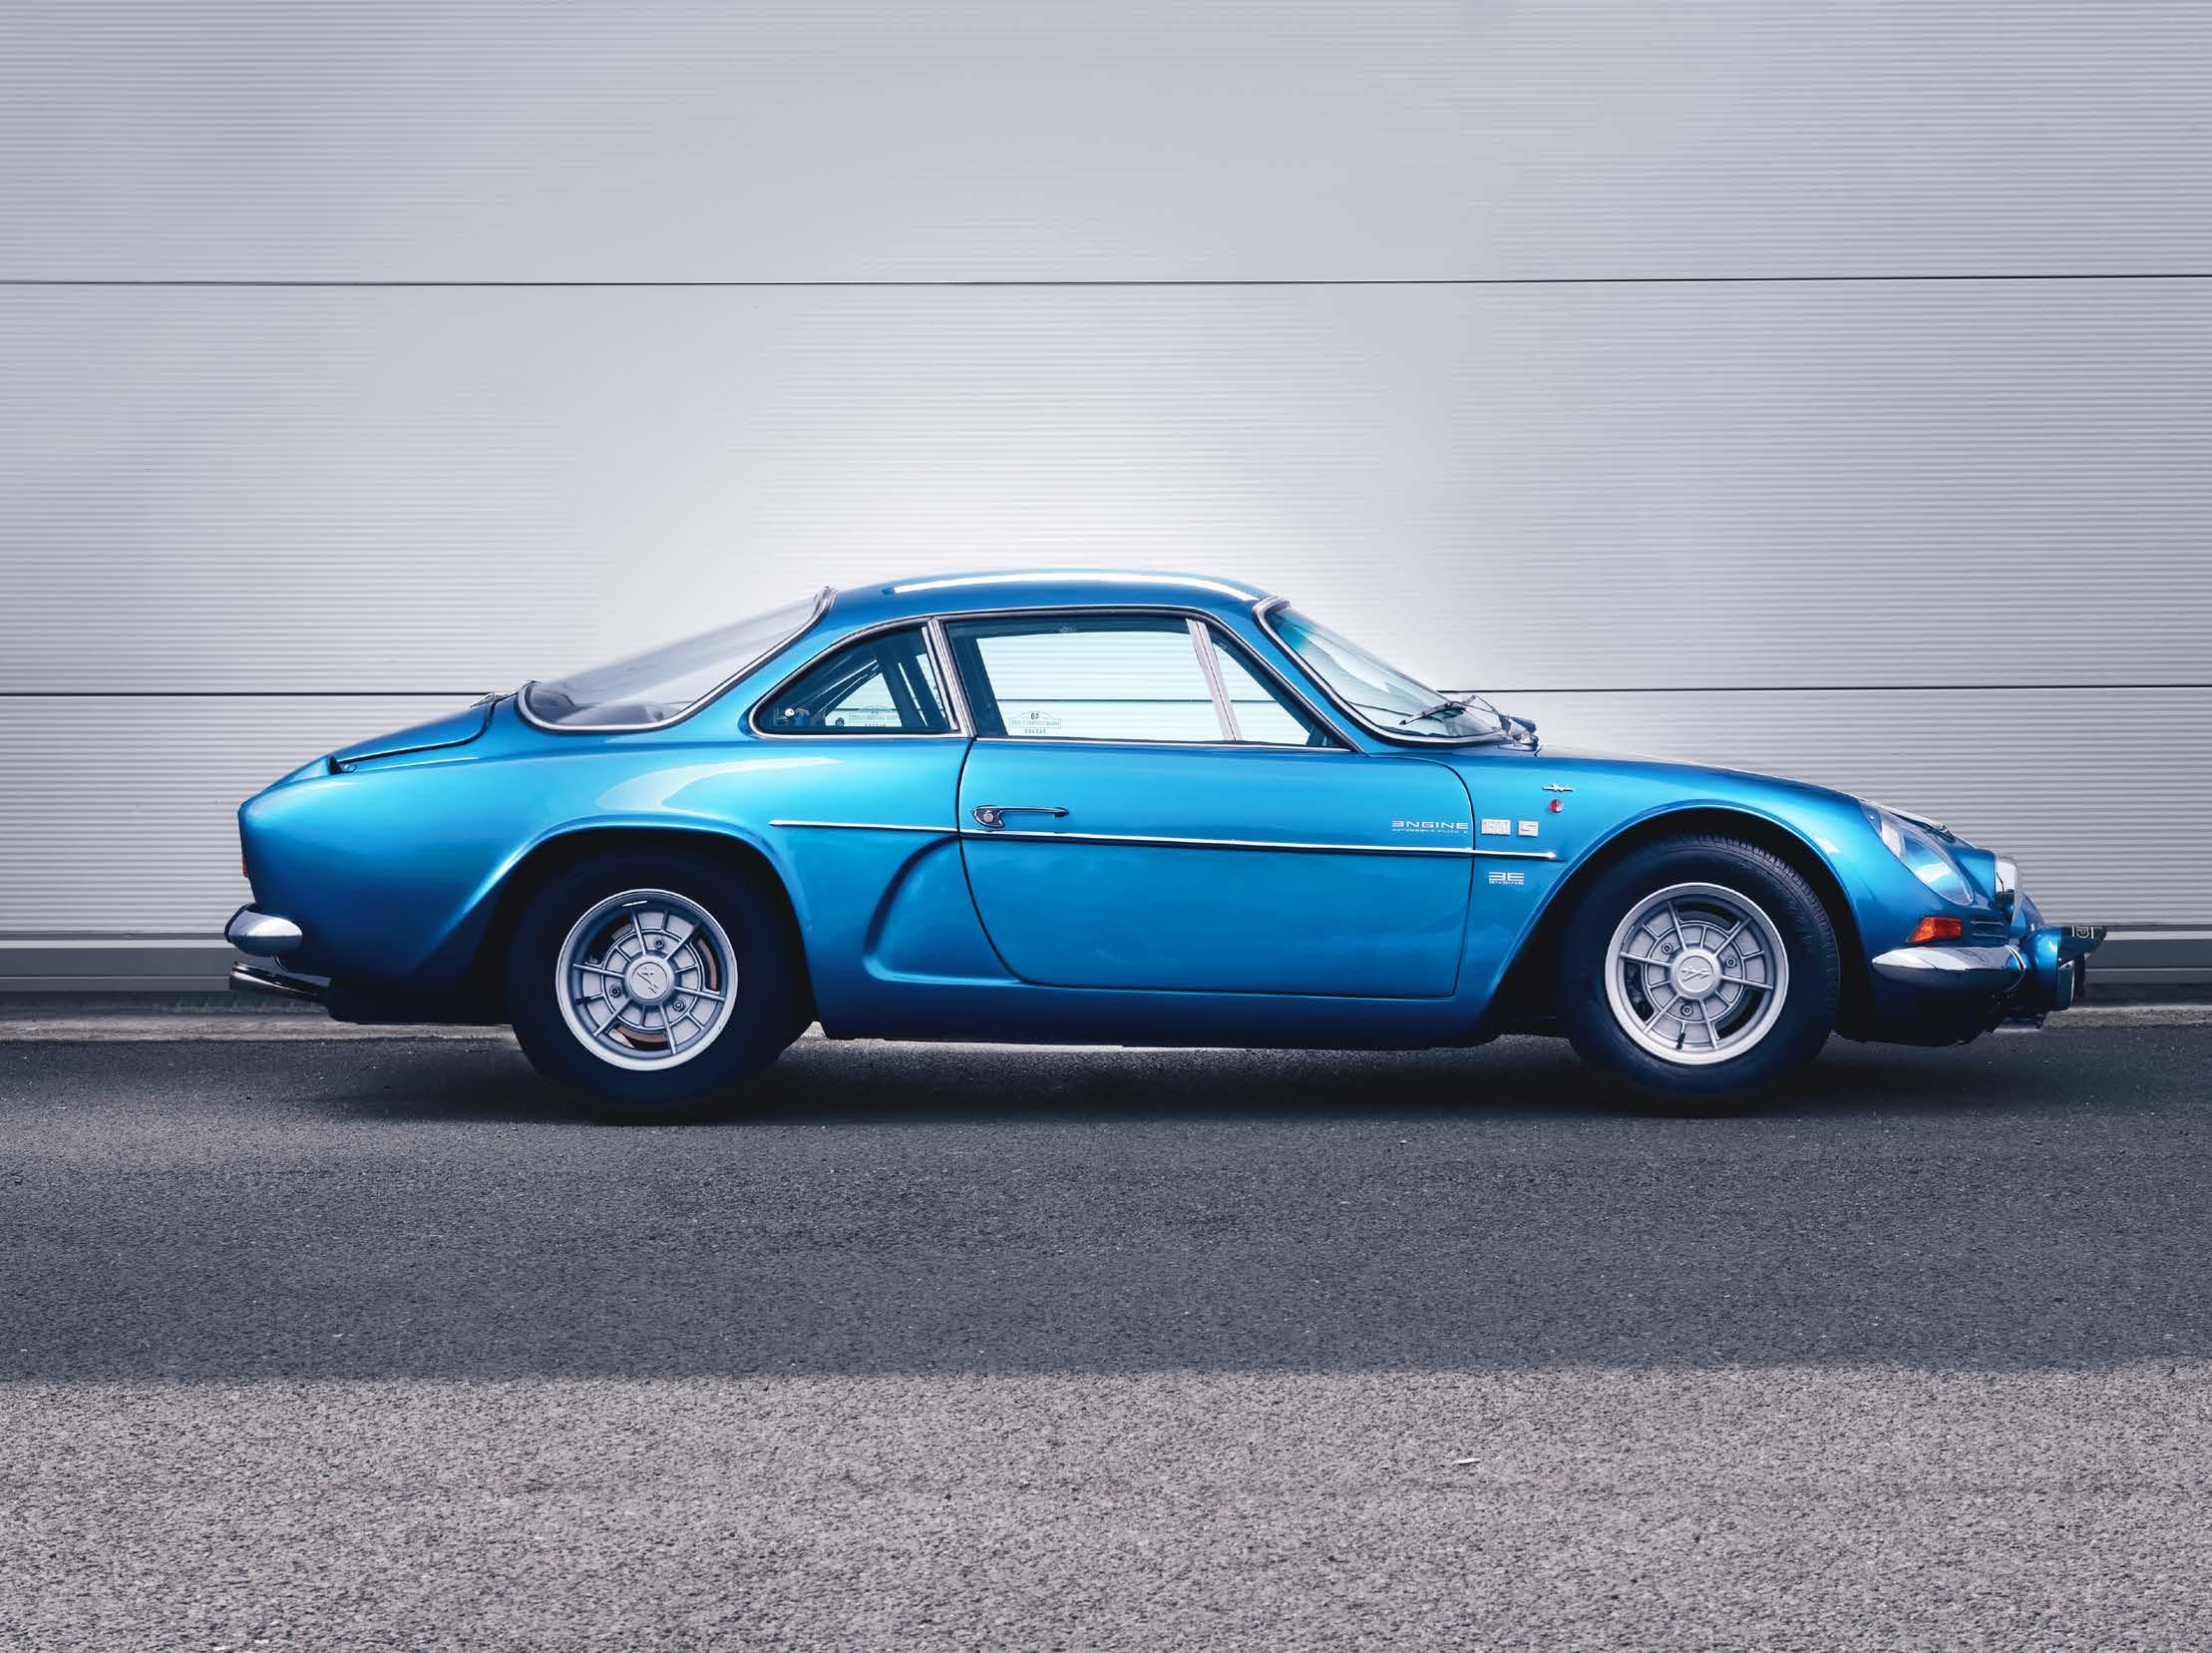
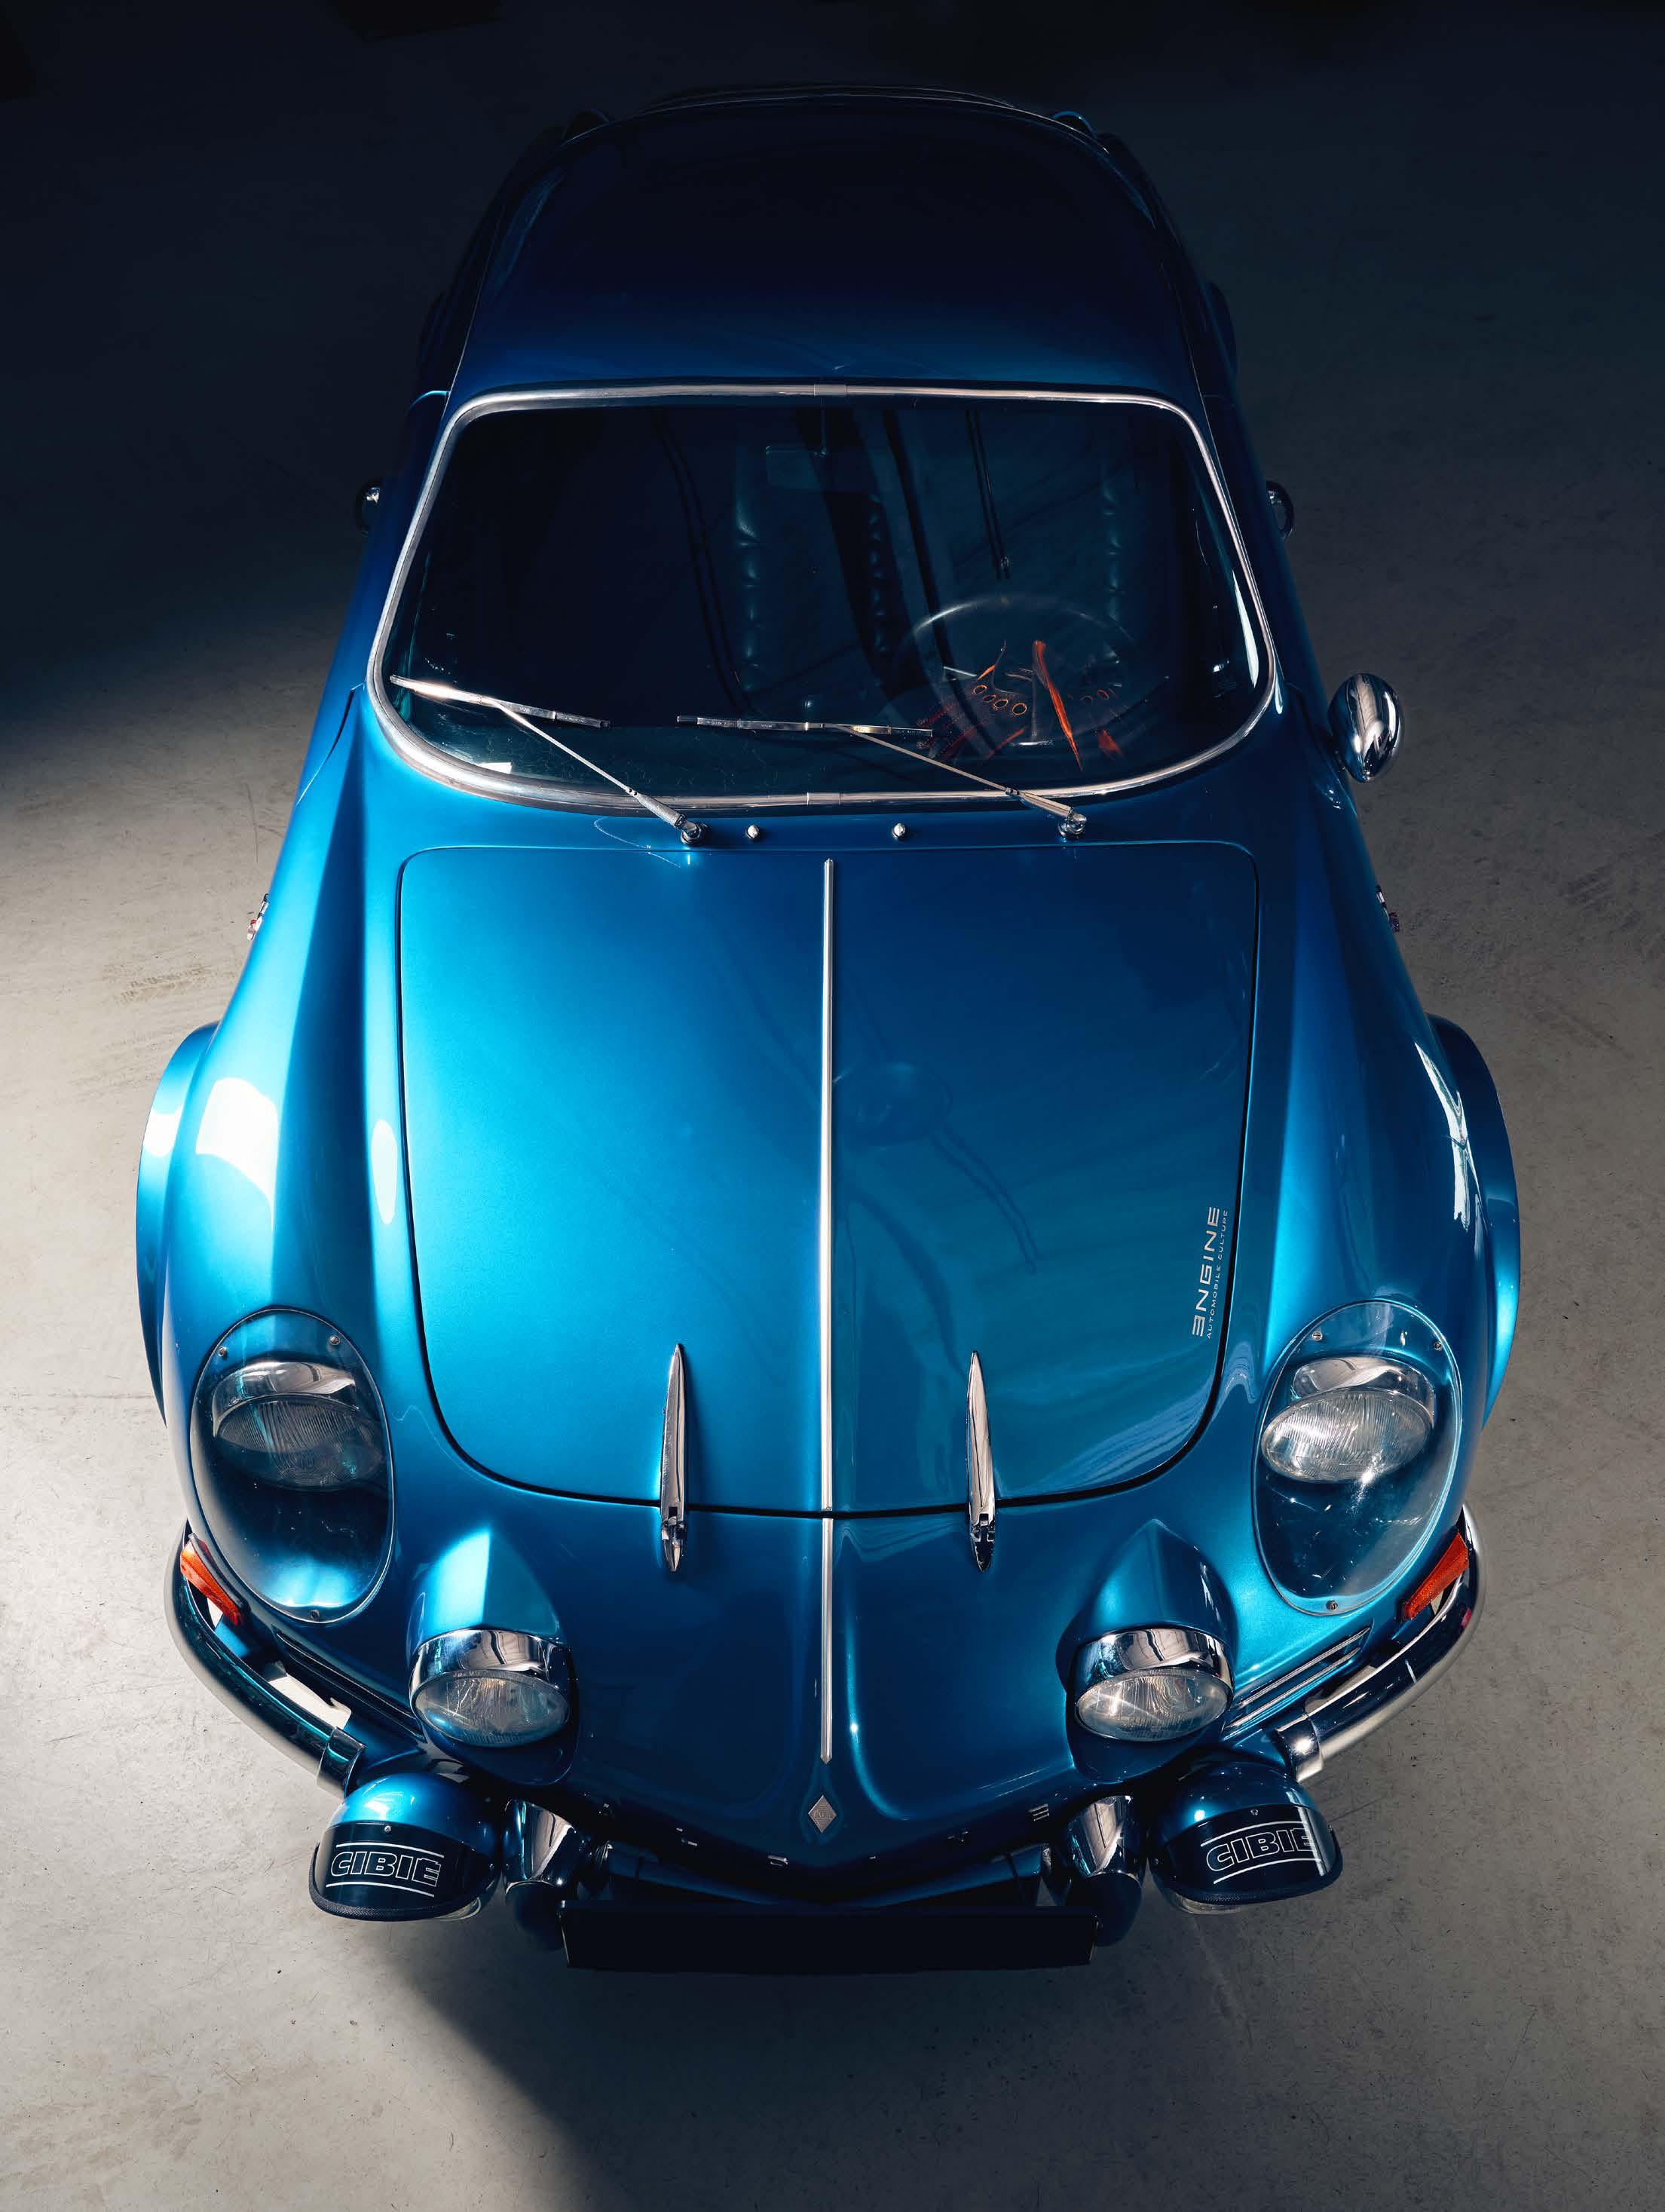
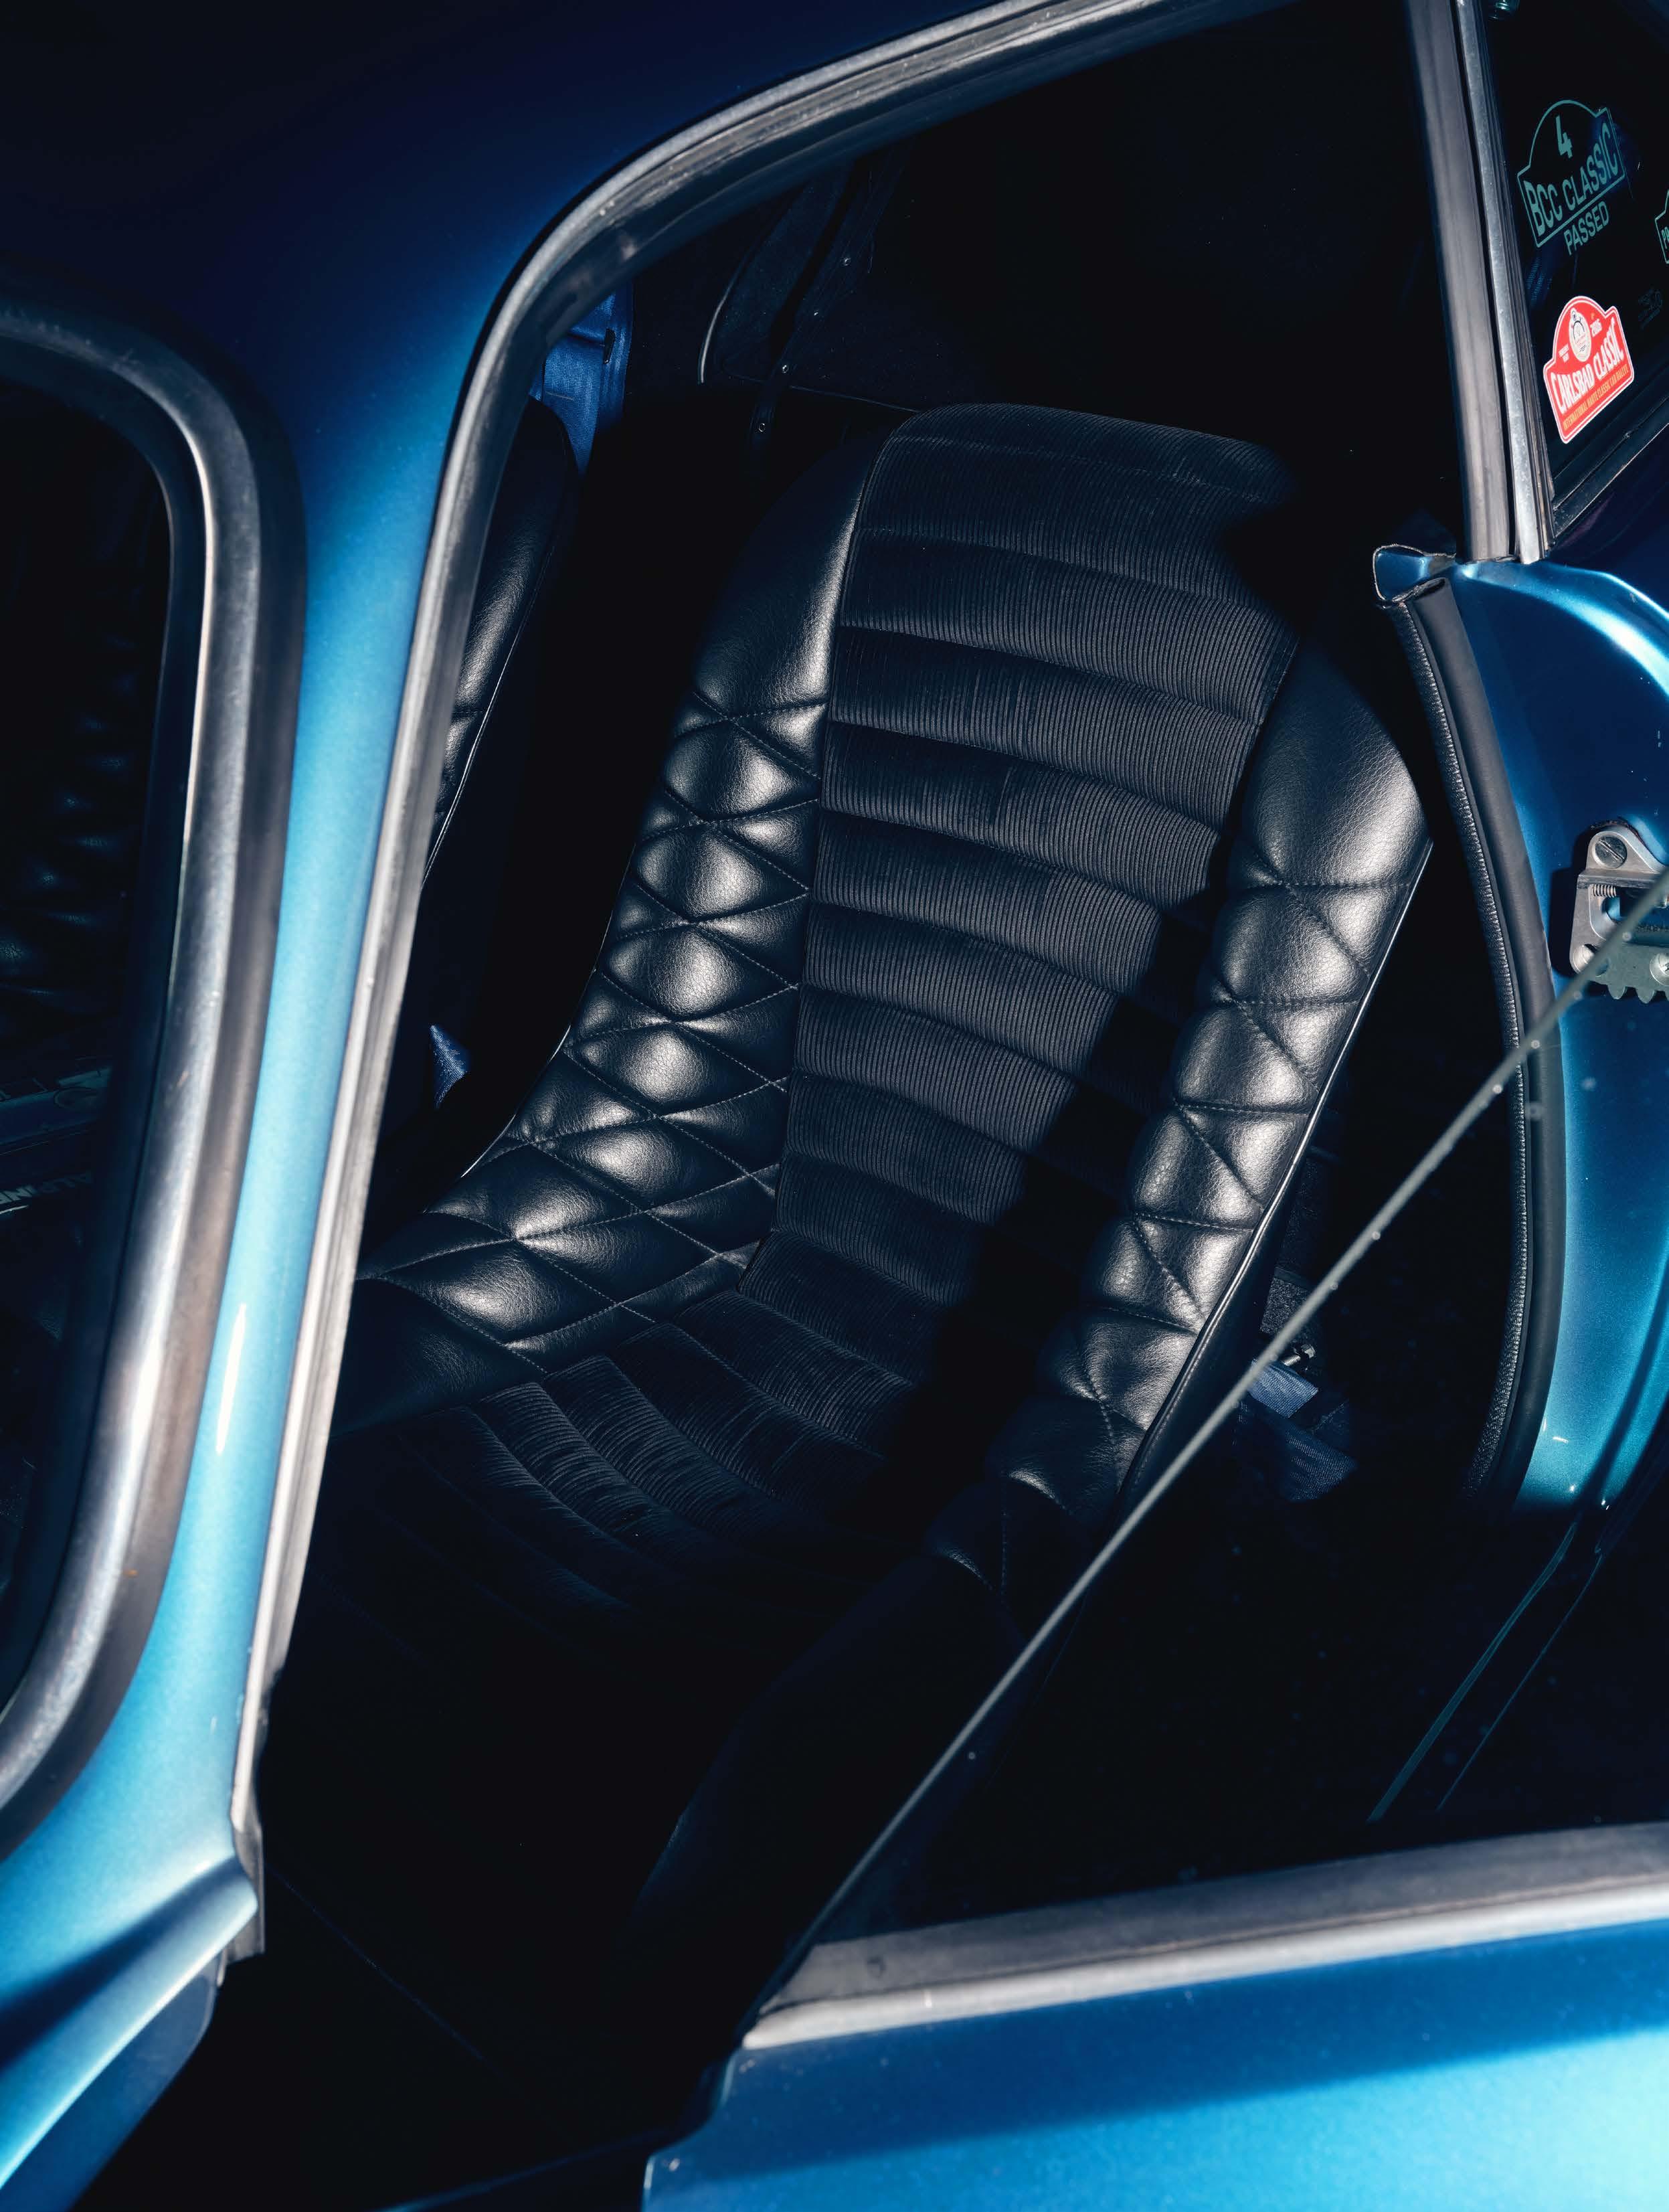
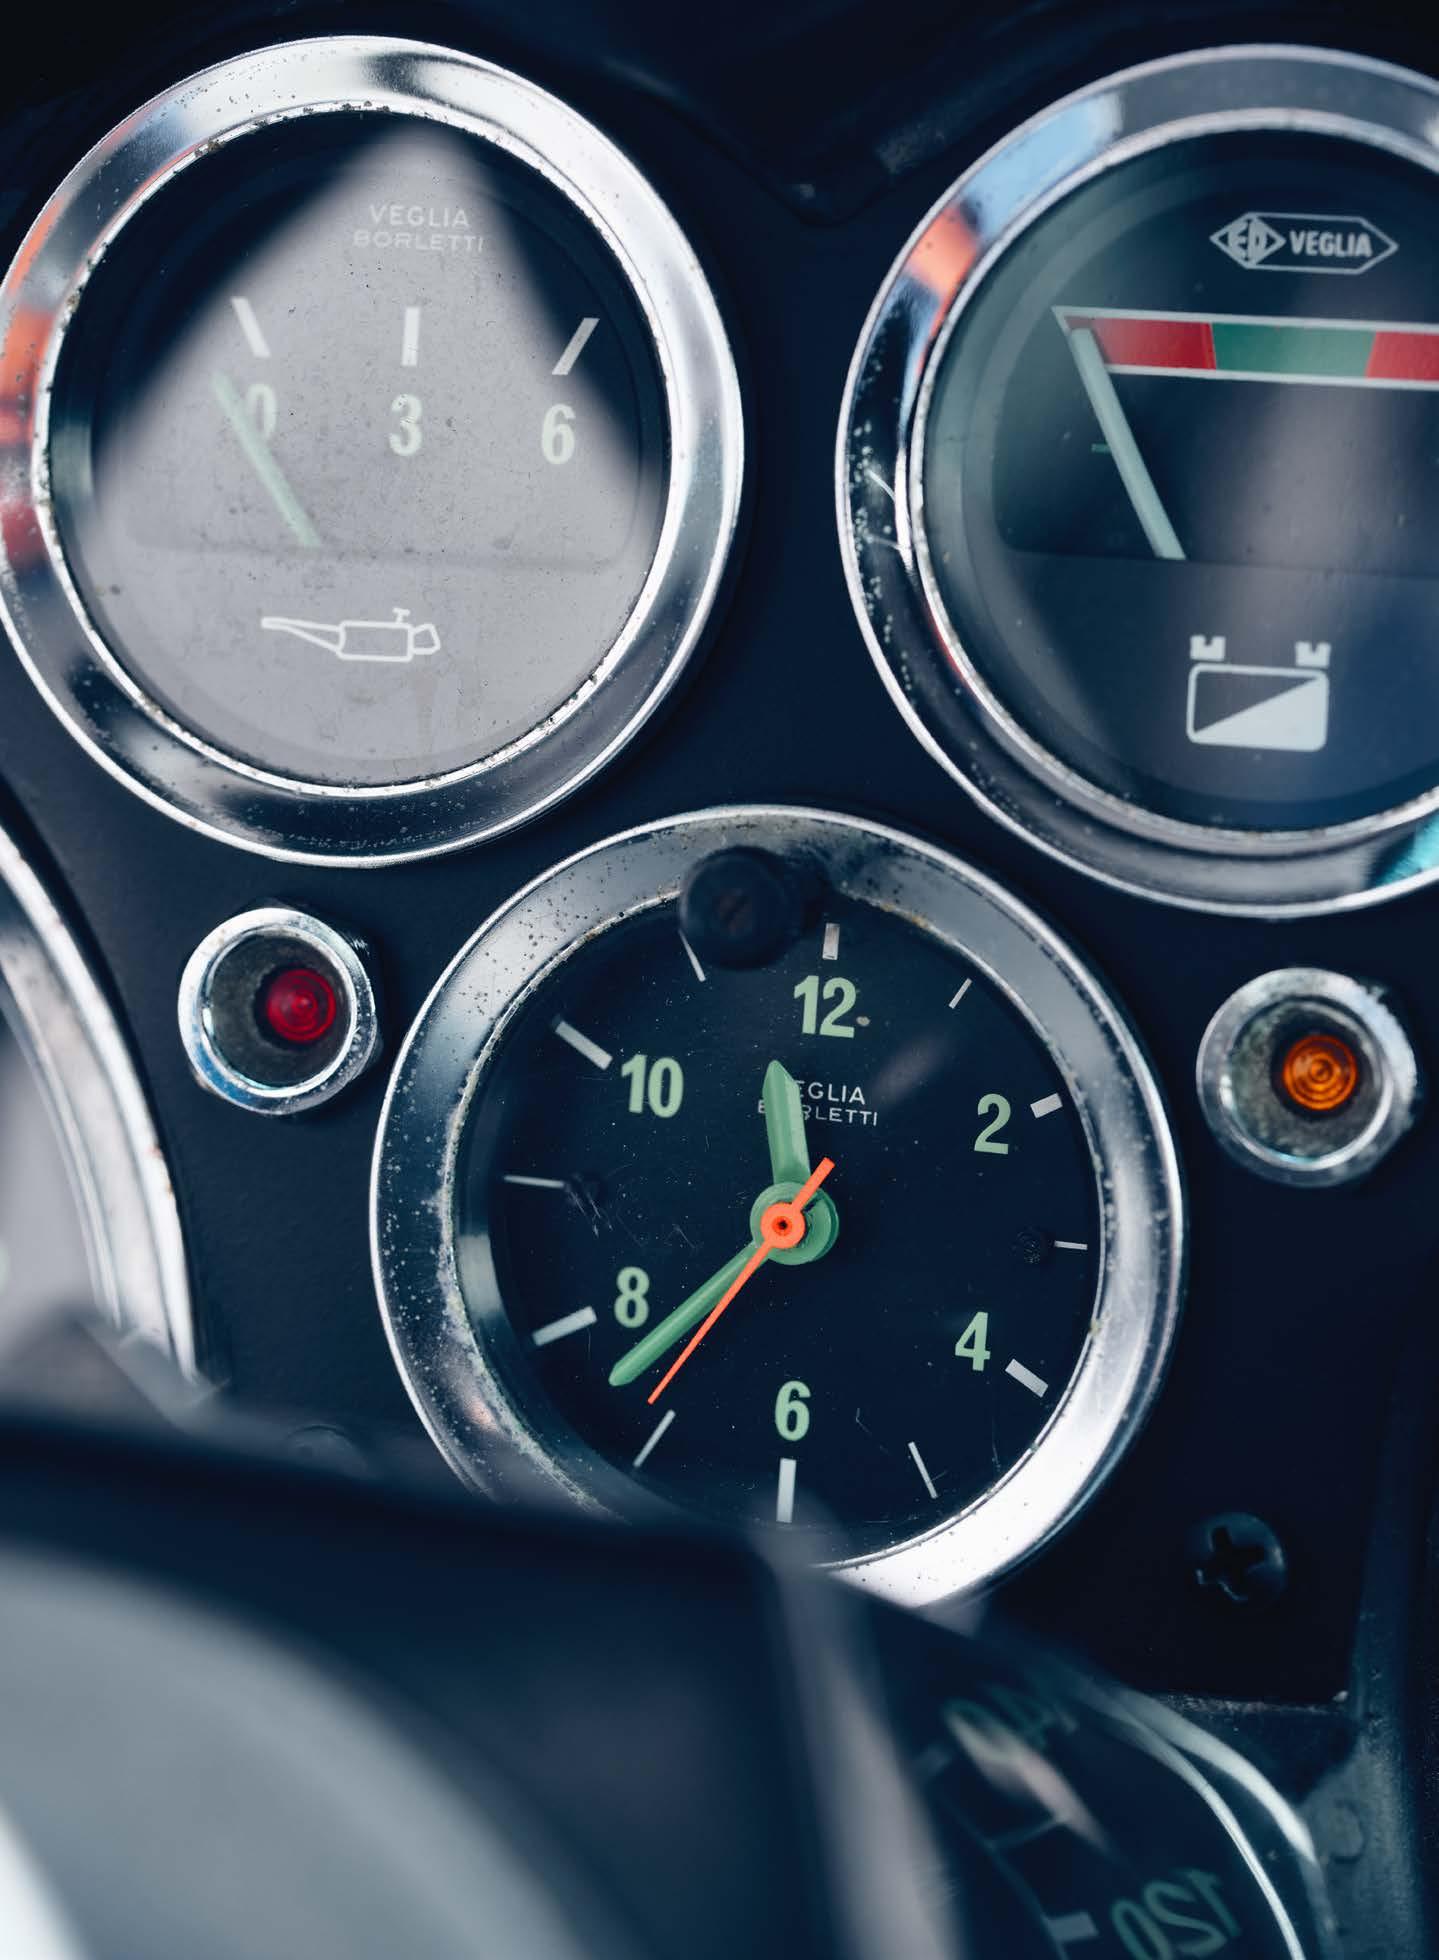
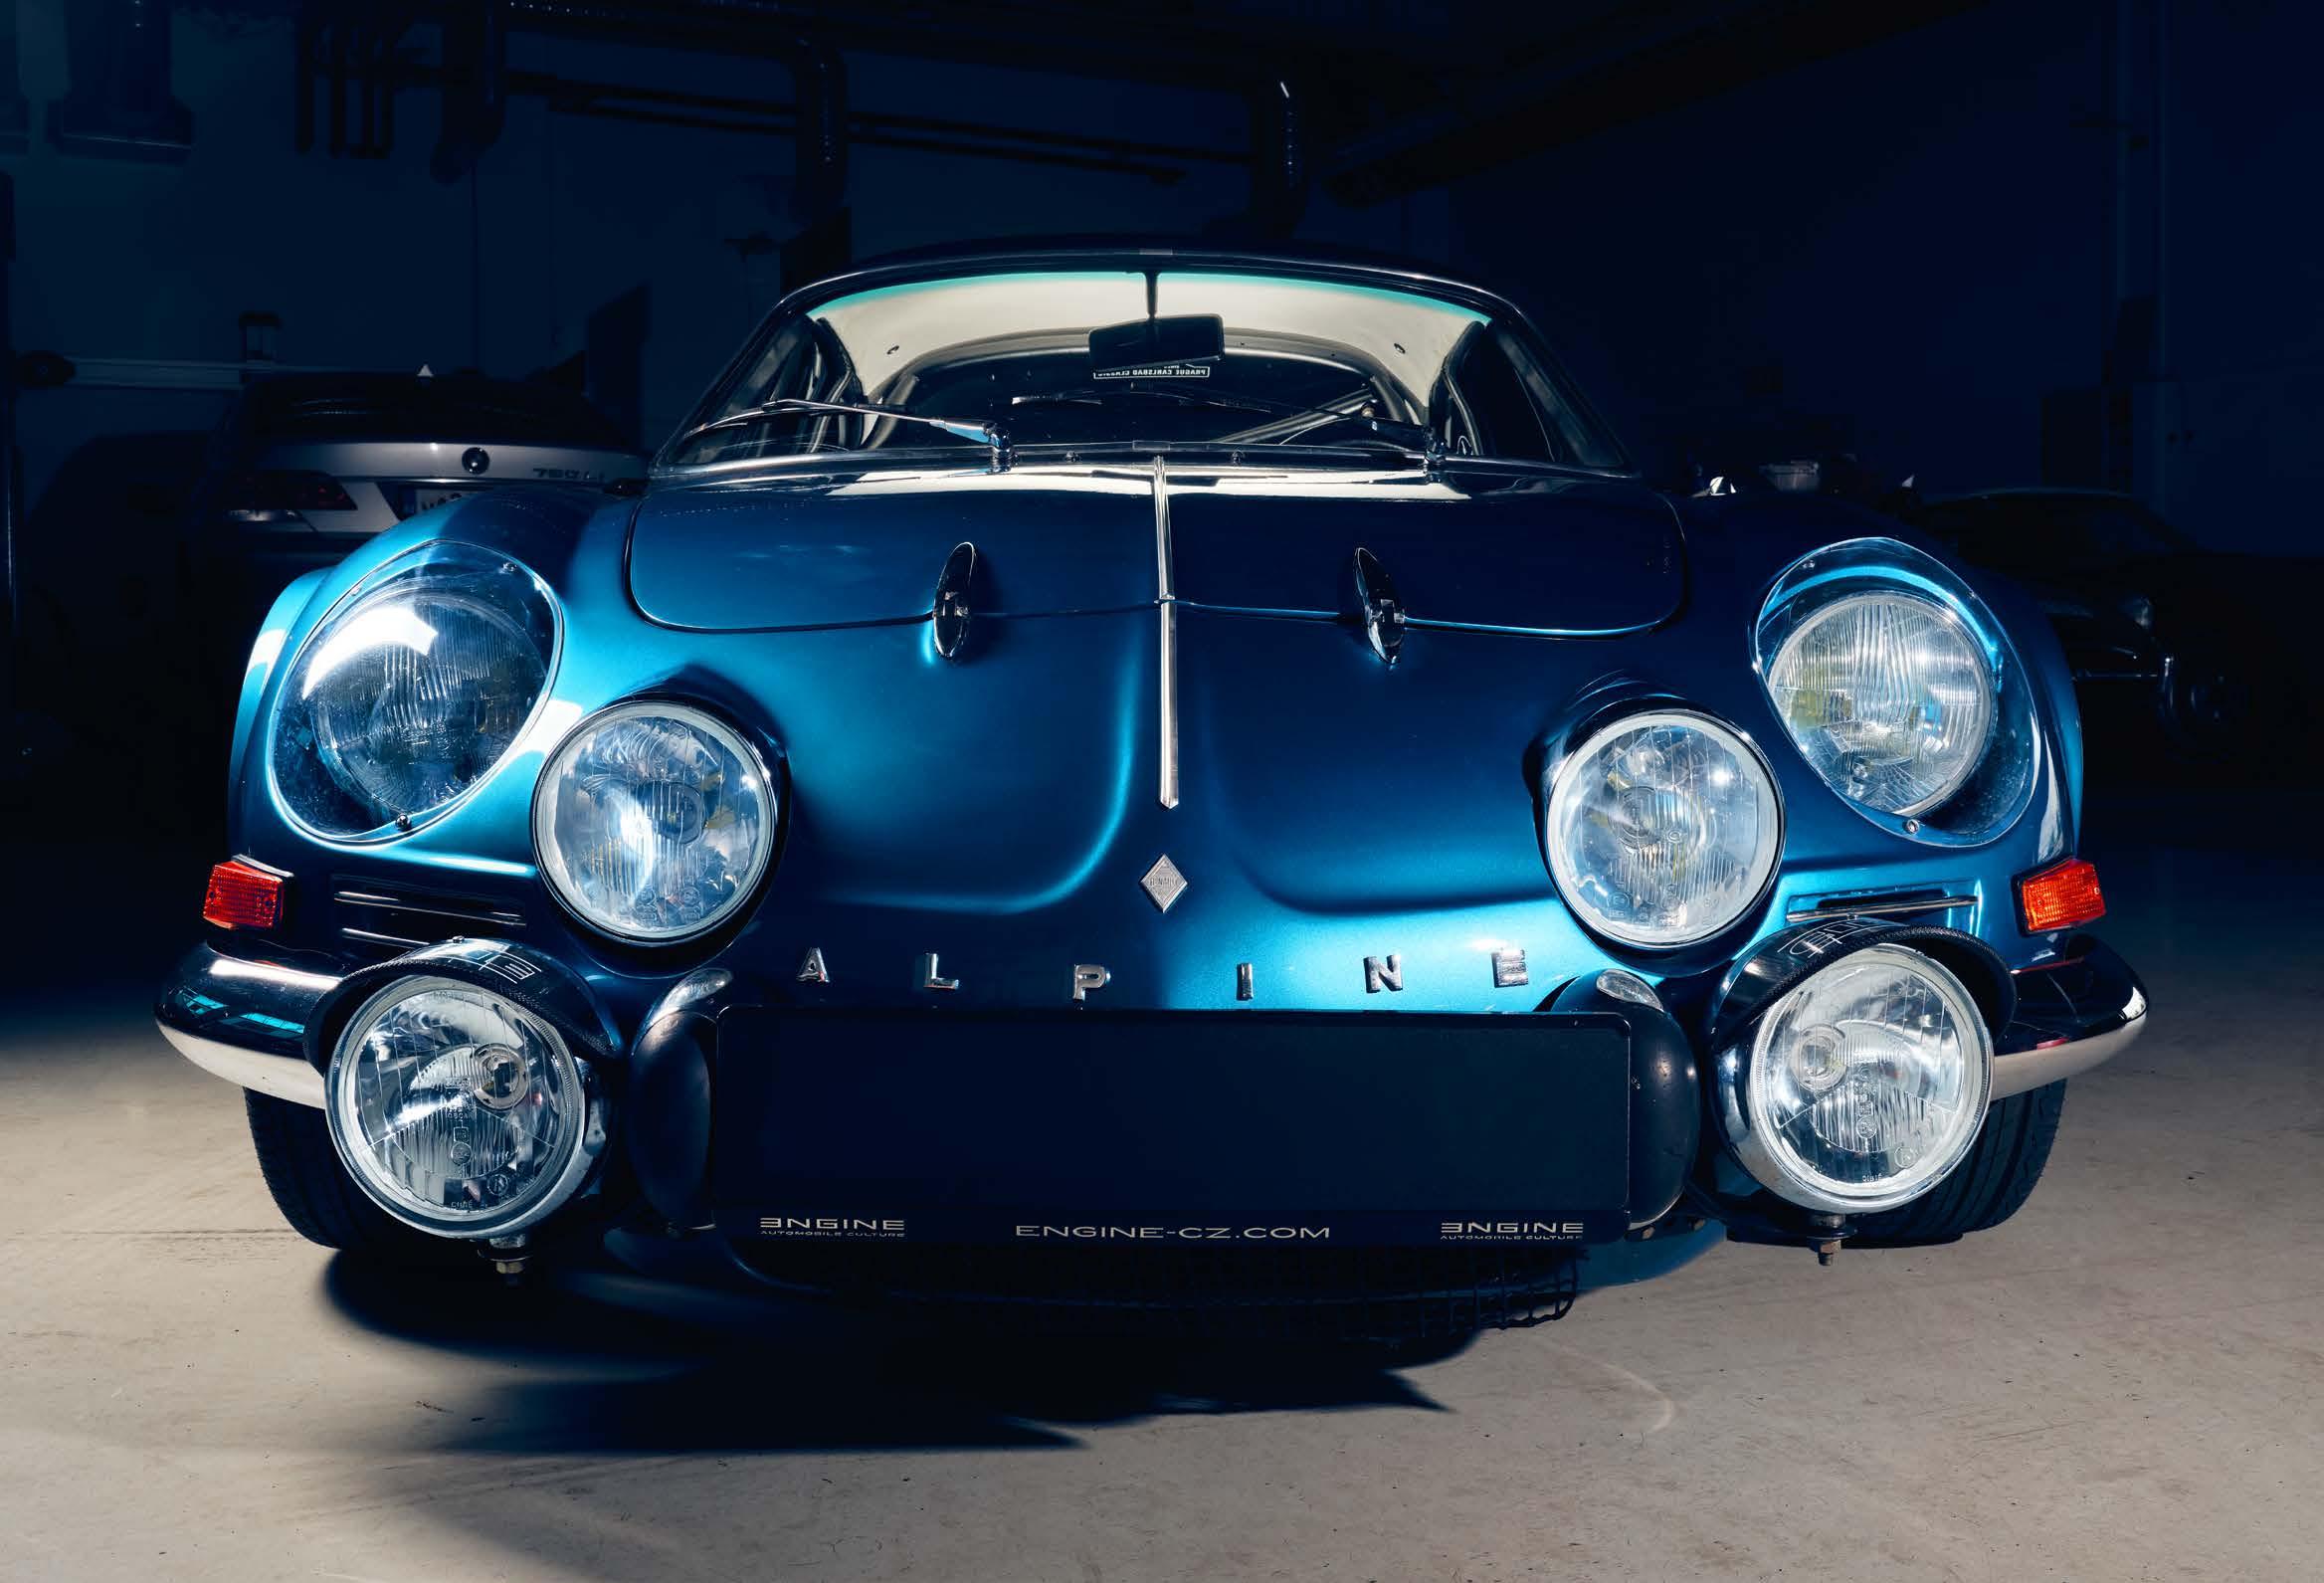
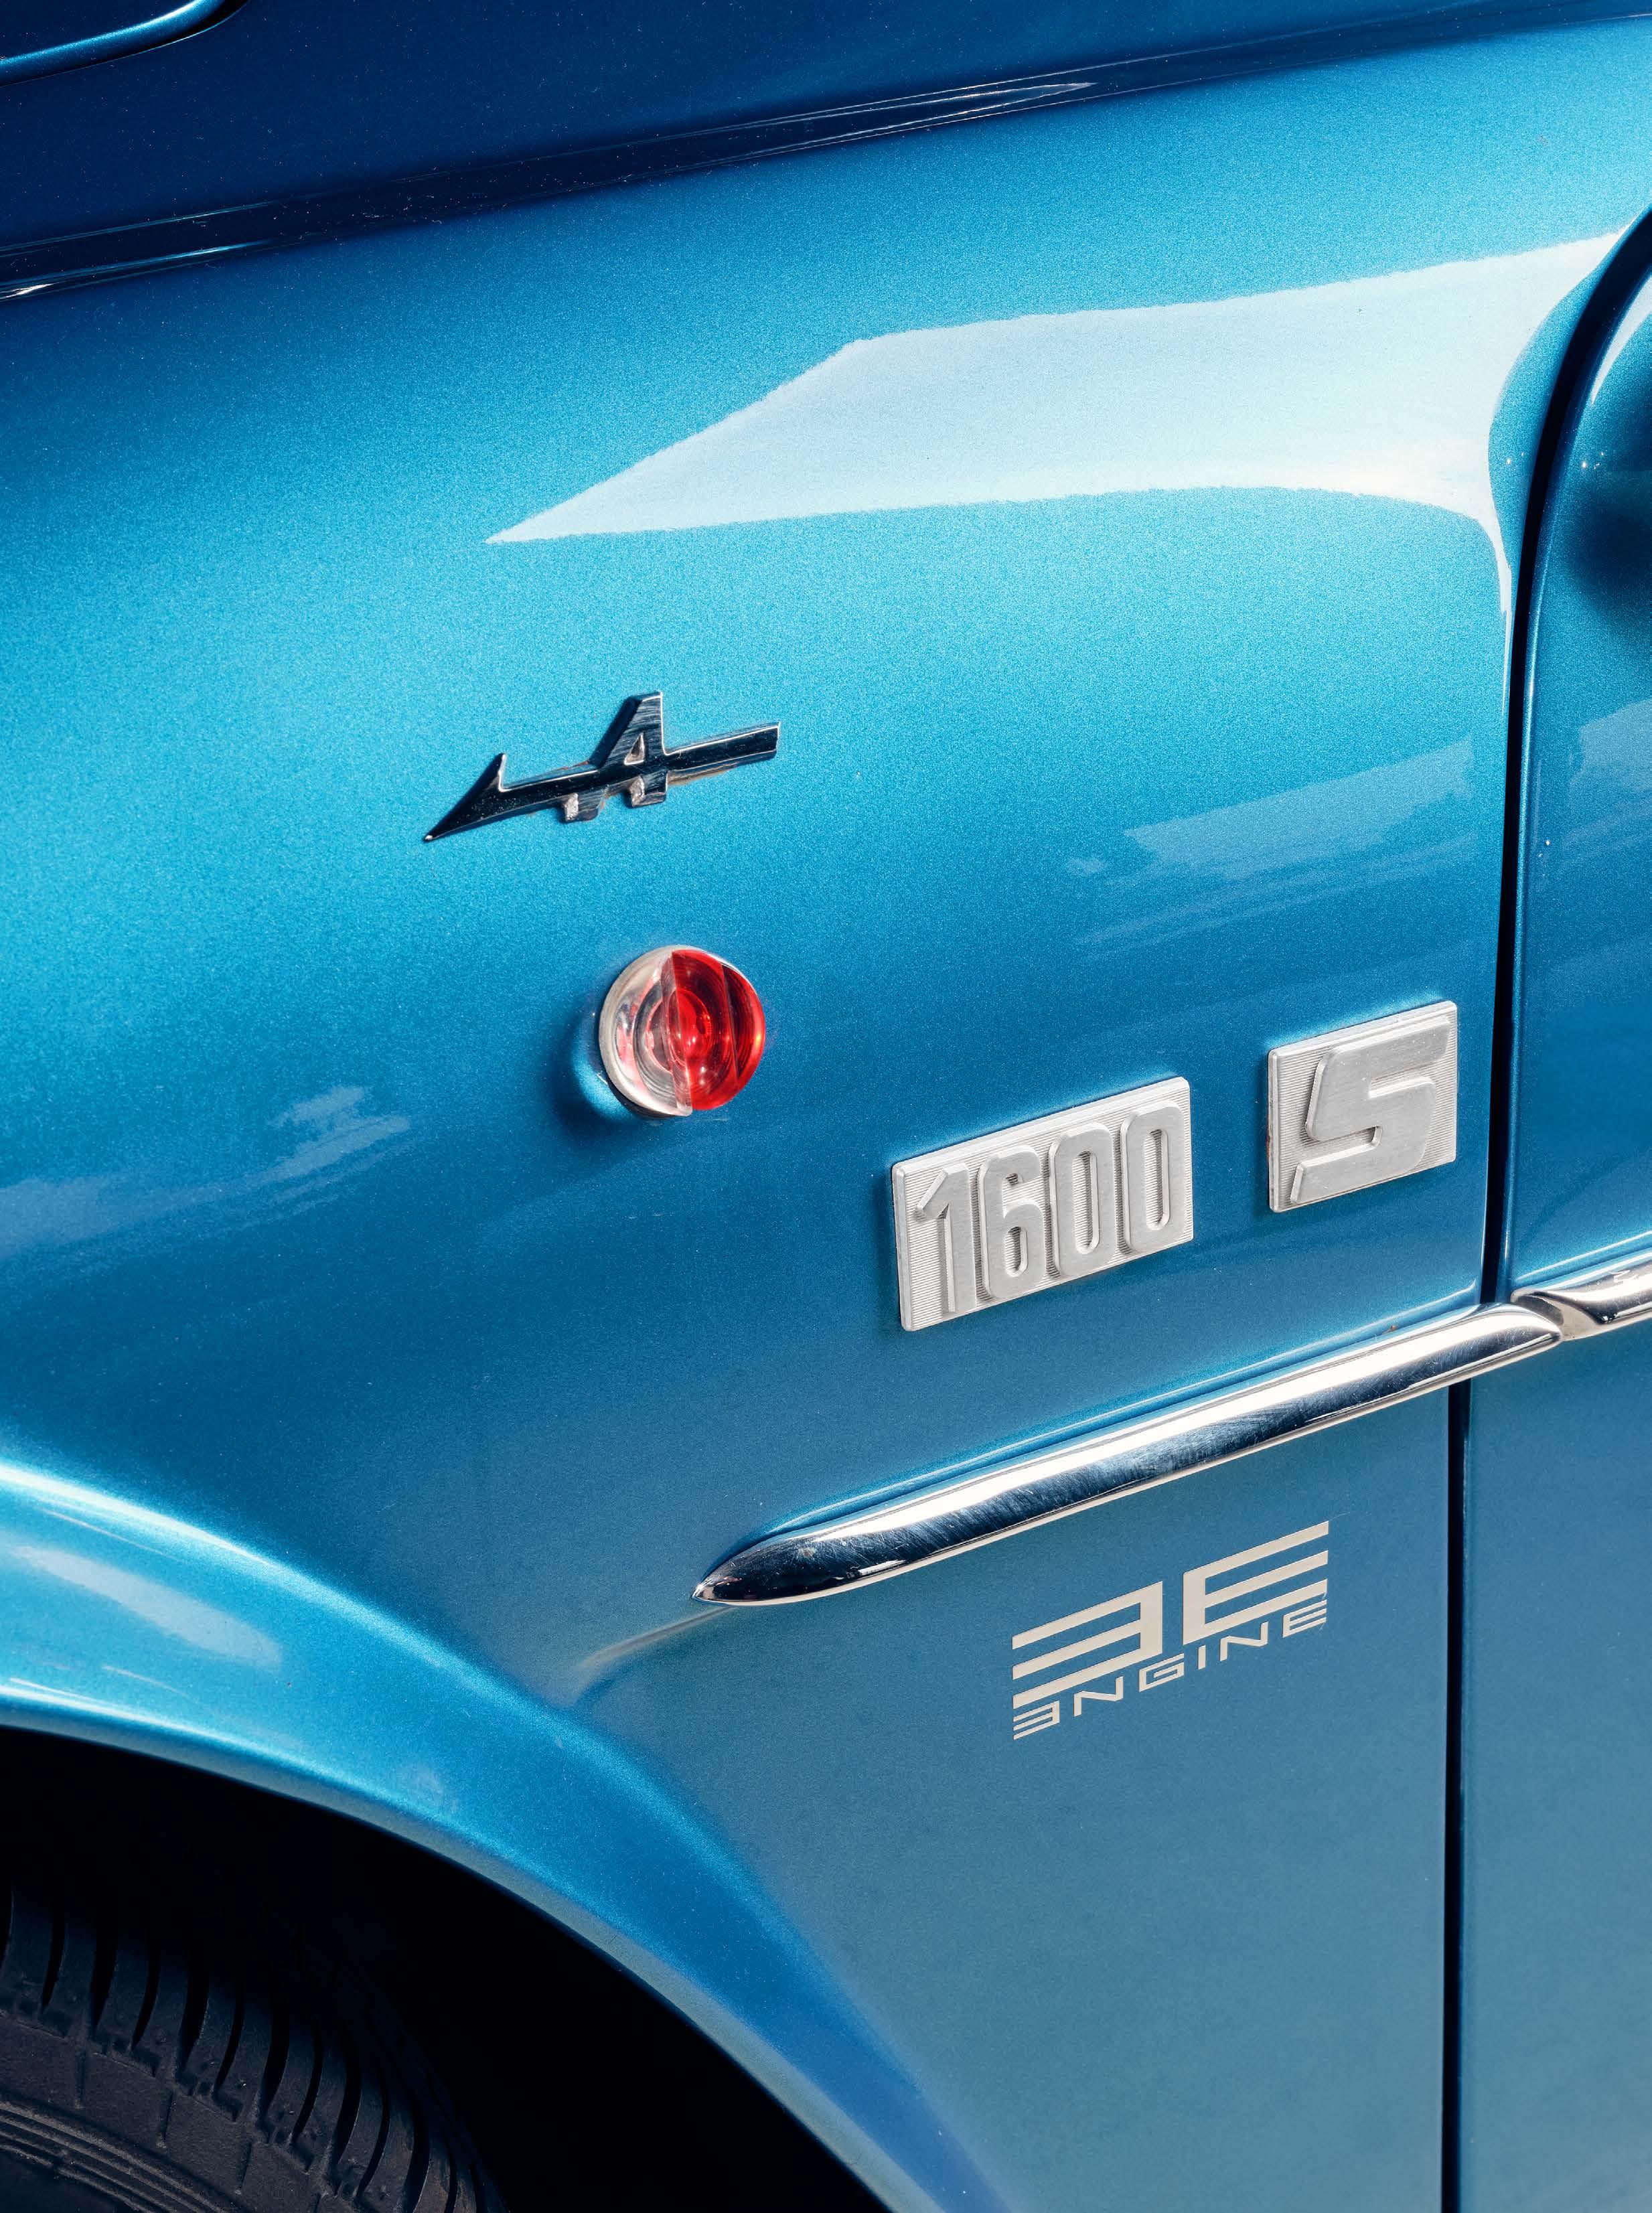
Oldtimer: Alpine A110
Platinum Crime: Helg Sgarbi
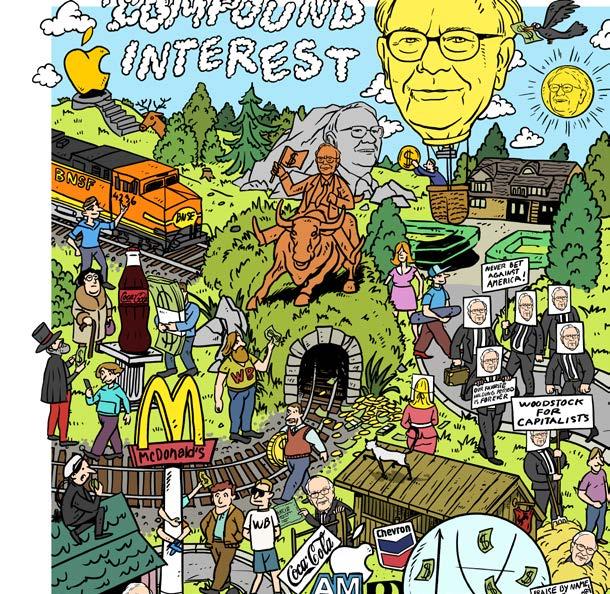
Najdi Warrena: Příliš Buffetů, spekulantova smrt
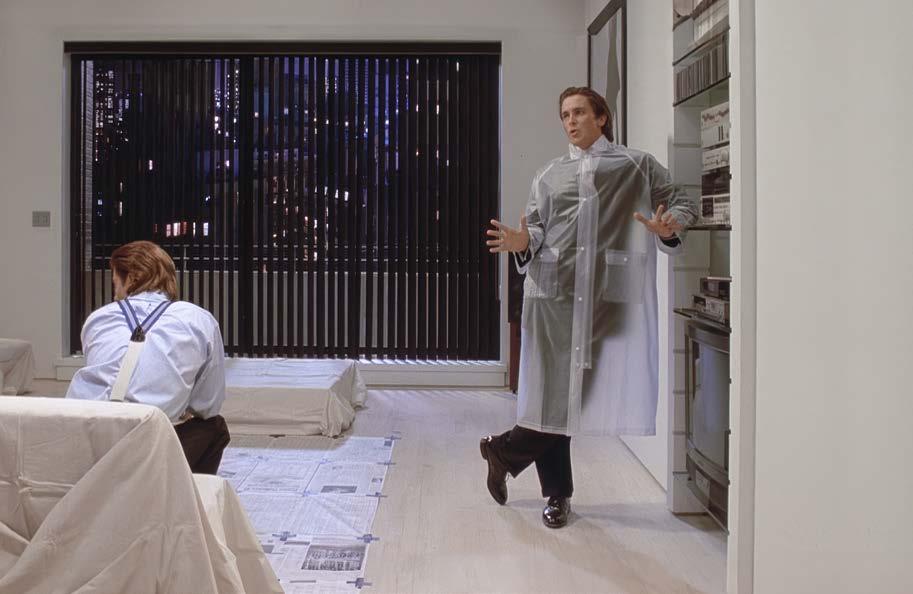
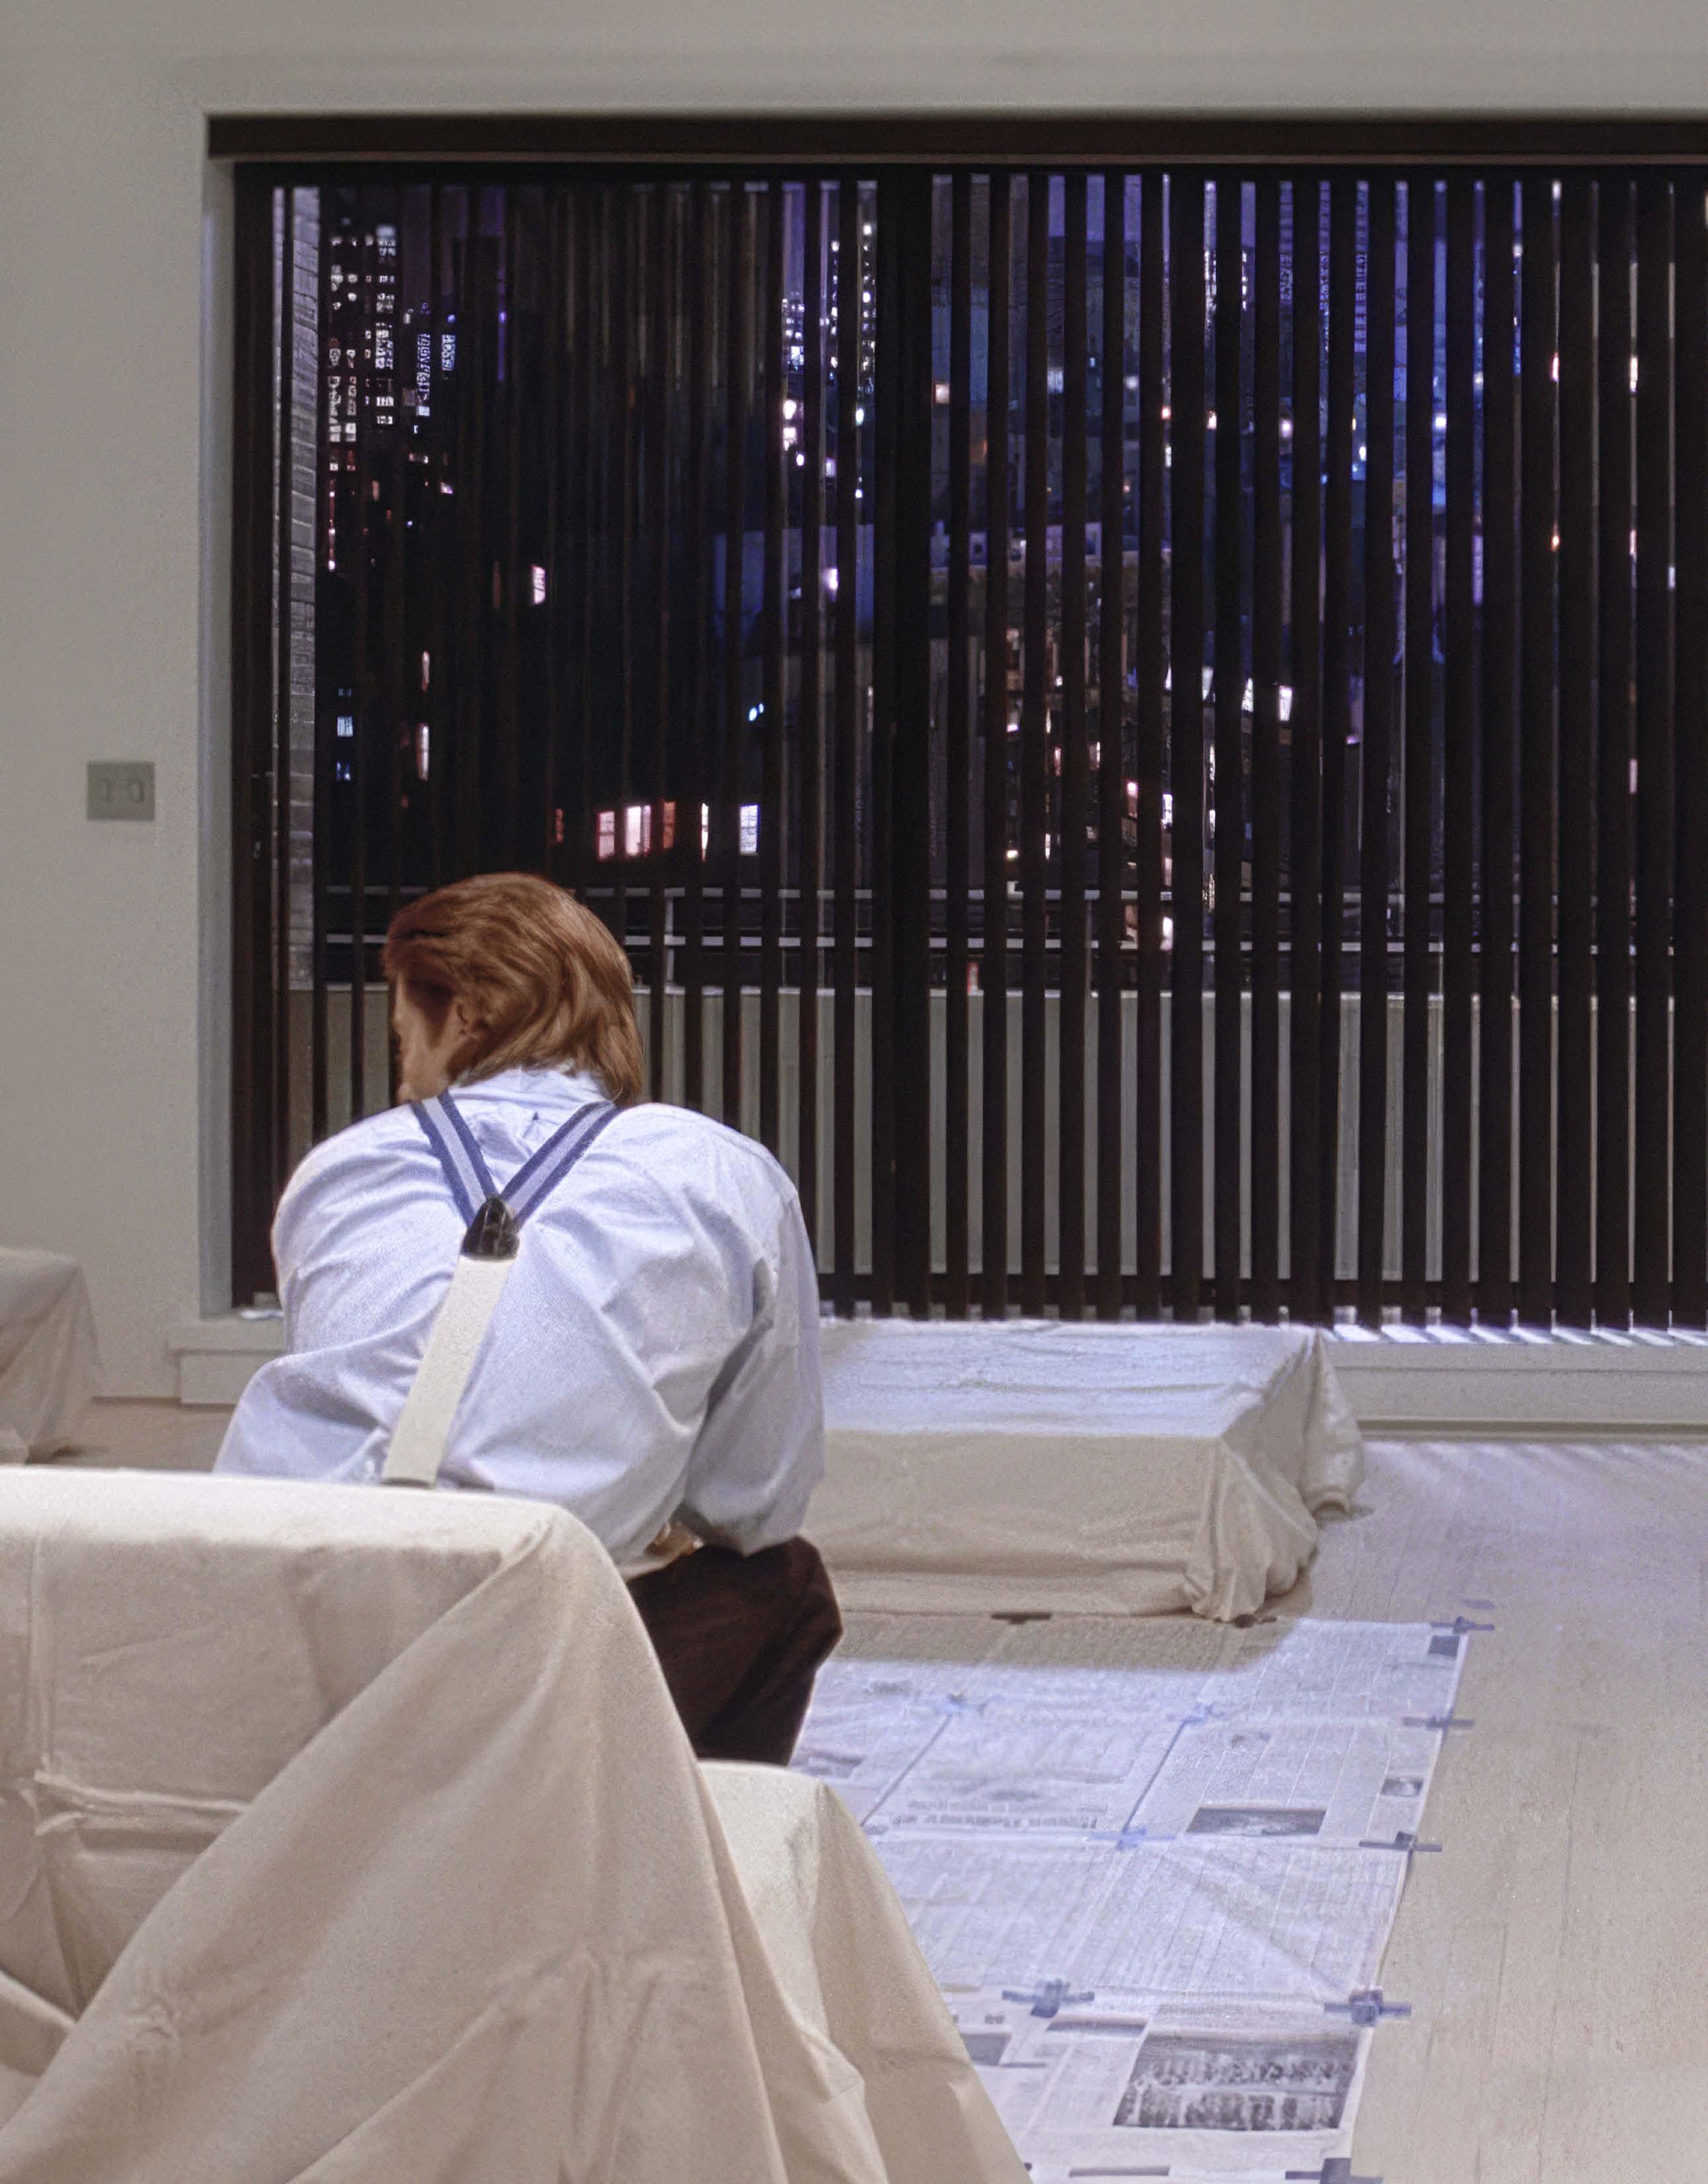
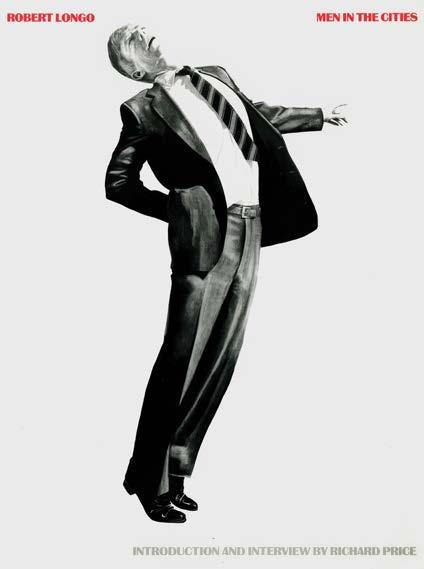
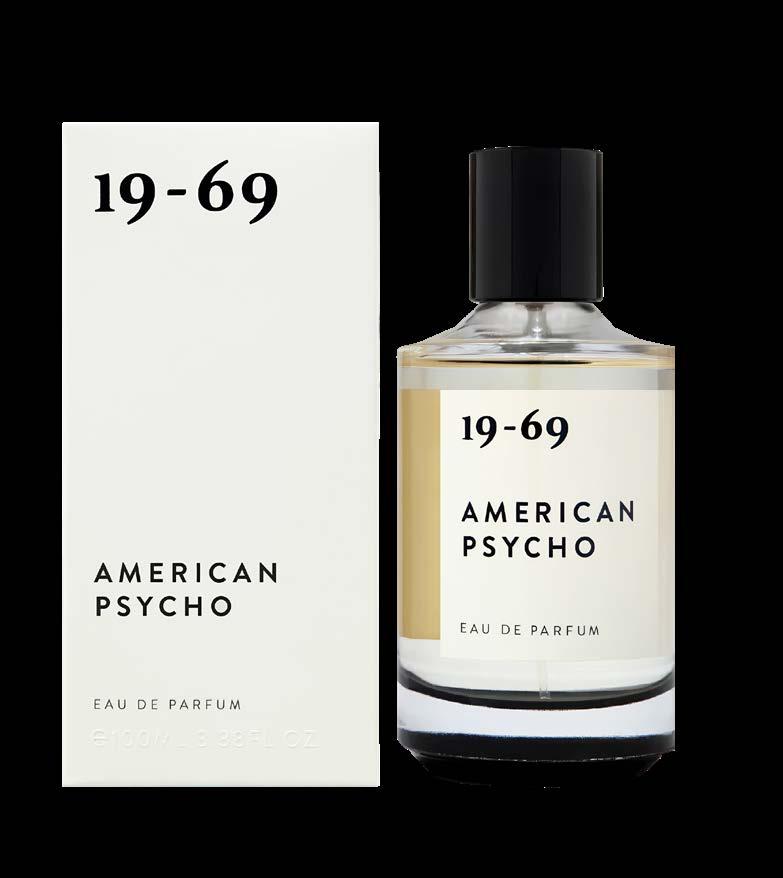
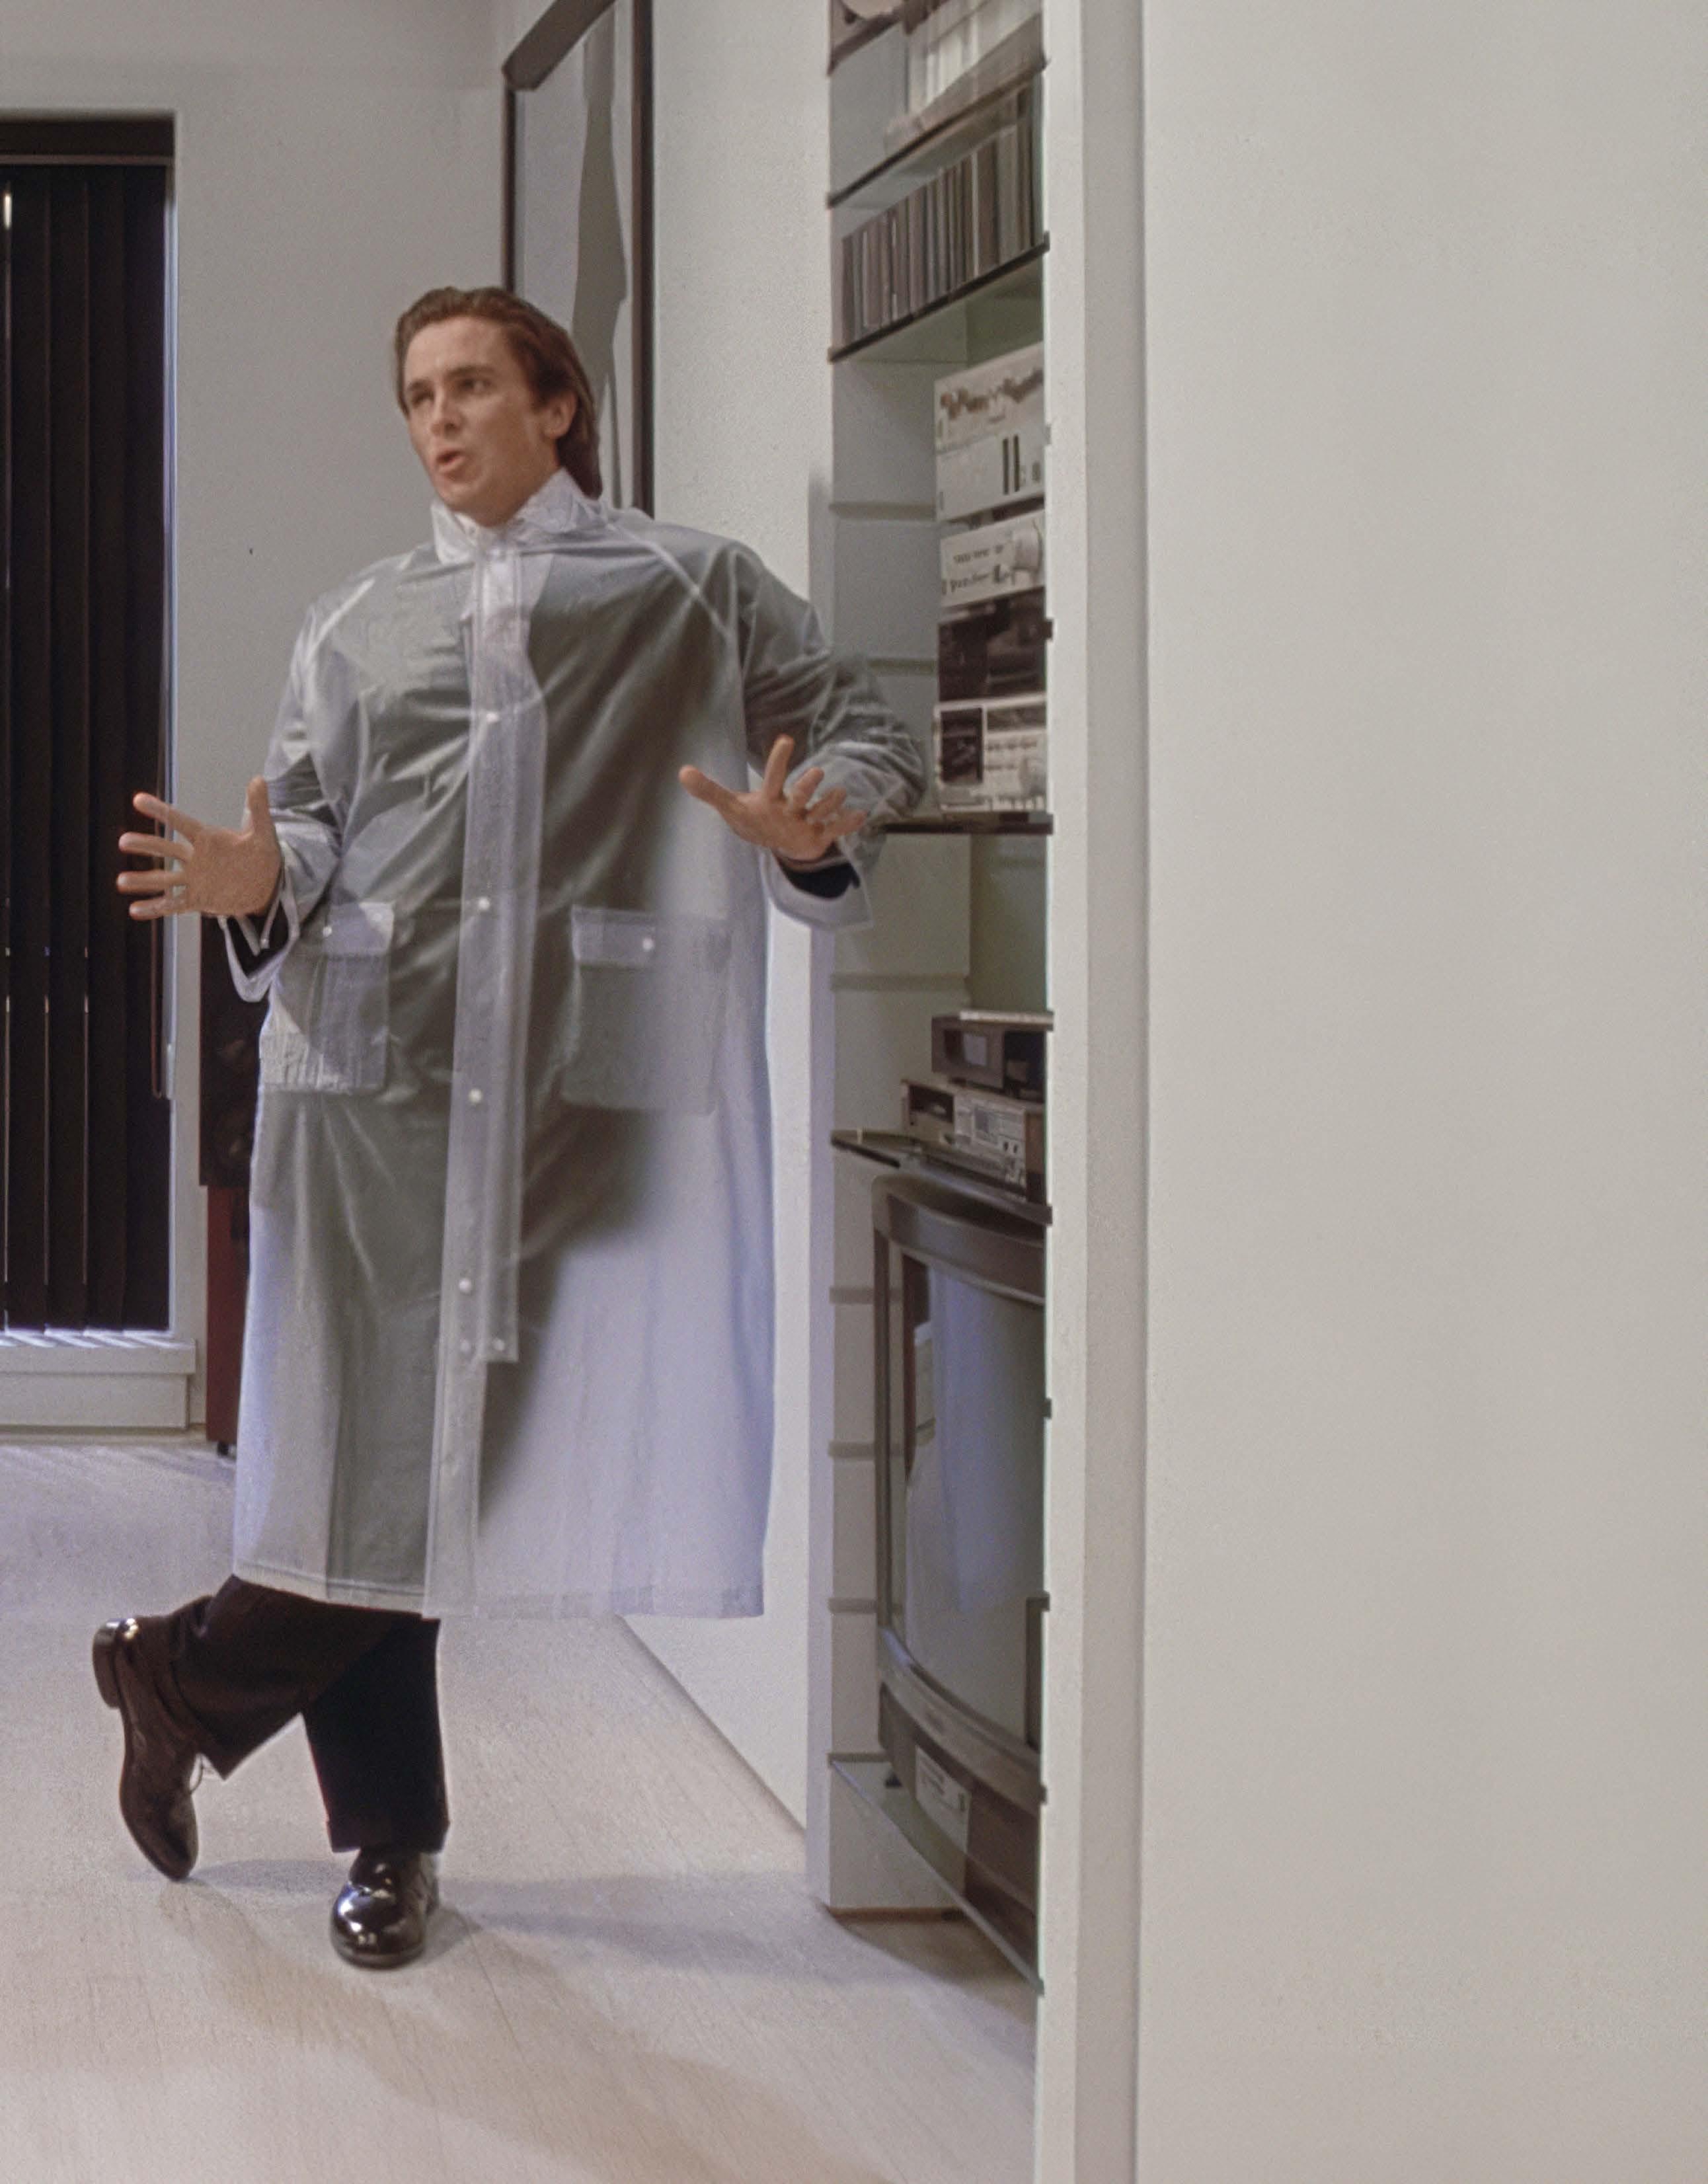
Průvodce stylem: American Psycho
ČASOPIS
MILOŠ ŠTĚPAŘ šéfredaktor
PETR STARÝ editor
MATĚJ HANAUER grafický design AUTOŘI
ONDŘEJ HERGESELL
MARTIN RYCHLÍK
VÁCLAV RYBÁŘ
MATĚJ ŠIROKÝ
BLAHOSLAV HRUŠKA
MARTIN KOVÁŘ
FOTOGRAFIE
MATÚŠ TÓTH
MICHAEL TOMEŠ
VOJTĚCH VEŠKRNA
MICHAELA HROMÁDKOVÁ obchodní ředitelka michaela.hromadkova@newlookmedia.cz
VYDAVATEL
MILOŠ ŠTĚPAŘ New Look Media, s. r. o. Apolinářská 3 milos.stepar@newlookmedia.cz
MONIKA MATĚJKOVÁ manažerka distribuce, výroby a logistiky monika.matejkova@newlookmedia.cz
Názory vyjádřené v časopise Euro Platinum odrážejí závazek redakce poskytovat čtenářům jedinečný obsah. Magazín Euro Platinum je registrován u MK ČR E 24683, ISSN 3029-7311. Podávání novinových zásilek povolila Česká pošta, s.p., odštěpný závod Praha, č. j. nov. 6144/96. Předplatné v ČR je zajištěno v SEND, spol. s. r. o., Ve Žlíbku 1800/77, Hala A3 193 00, Praha 9 Horní Počernice, 225 985 225, send@send.cz, www. send.cz. Tisk zajišťuje tiskárna Triangl, a. s., Beranových 65, 199 02 Praha 9 Letňany a distribuci PNS. a. s
Cílové roční zhodnocení
Investujte do realit. Chytře. Dlouhodobě.
do 31. 12. 2026 8,5 %
Více o fondu maxrealitni.cz
Od prvního vydání Cenných papírů třídy PIA CZK je Stanovený výnos pro třídu PIA CZK stanoven jako měsíčně složený úrok ve výši 8,186 % p.a. s cílem dosáhnout ročního zhodnocení 8,5 % p.a., který bude platit do 31.12.2026. Od 1. 1. 2027 do 31. 12. 2028 je Stanovený výnos pro třídu PIA CZK stanoven jako měsíčně složený úrok ve výši 7,721 % p.a. s cílem dosáhnout ročního zhodnocení 8,0 % p.a. Toto je propagační sdělení, nejde o nabídku ani výzvu k úpisu. Investorem se může stát pouze kvalifikovaný investor dle § 272 zákona č. 240/2013 Sb. Před investicí si prosím přečtěte statut a sdělení klíčových informací (KID) dostupné na www.maxrealitni.cz. Investice je spojena s rizikem, návratnost ani výnos nejsou zaručeny. Historická výkonnost není zárukou budoucí. Výnos může podléhat zdanění, jehož výše závisí na individuální situaci investora a může se měnit. Investice v cizí měně podléhá kurzovému riziku.
V roce
zástupci tokijských
šachisté.
Na programu ale
dětštější hra. Prezident firmy Maspro Denkoh Takashi Hashiyama jim oznámil,
kdo získá zakázku
na prodej sbírky obrazů
v hodnotě zhruba 20 milionů
tah: kámen-nůžky-papír .
dolarů , rozhodne jediný
Žádné smlouvání, žádné excelové kouzlení, jen tři možnosti.
V Sotheby’s došli k závěru, že v téhle hře rozhoduje náhoda.
A náhodě to proto také ponechali. Zástupci Christie’s oproti tomu o hře přemýšleli jako o psychologii hry a zeptala se jedenáctiletých dvojčat Flory a Alice, dcer globálního ředitele oddělení pro impresionismus a moderní umění, které hrály kámen-nůžky-papír pravidelně se spolužáky ve škole. Doporučení bylo prosté: začněte nůžkami, protože nezkušení hráči mají tendenci vyhýbat se „příliš zjevnému“ kameni a sahají spíš po papíru nebo nůžkách. V pondělí ležely na stole dva lístky. Na jednom „papír“, na druhém „nůžky“. Vítězství slavil tým Christie’s. Ten příběh se vypráví jako roztomilá historka z byznysu. Jedni věřili náhodě, druzí si představili člověka na druhé straně stolu. Mezi těmito dvěma postoji se odehrál celý rozdíl.
Teorie her by k tomu dodala, že ve hře kámen-nůžky-papír je racionální být nepředvídatelný. Problém je, že člověk má sklon k pravému opaku. Vidí vzorce tam, kde jsou jen série, a když se série natahuje, začne mluvit o osudu. Jev známý jako omyl hazardního hráče. Nemusíme kvůli tomu sedět v kasinu. Stačí otevřít telefon. FOMO dnes přichází v podobě notifikací, meme akcií a krypta, zítra v podobě čehokoli, co bude mít hezký graf. Regulátoři už otevřeně popisují, že design některých trading aplikací umí zvyšovat obchodní aktivitu i podstupované riziko, a marketing tomu říká „engagement“. Investování není IQ test. Je to disciplína a schopnost nevěřit vlastním emocím ve chvíli, kdy se tváří jako názor.
Investiční bible by proto mohla mít jedinou větu: rozhodnout „náhodně“ je také strategie. Jen bývá nejdražší
TEXT Miloš Štěpař
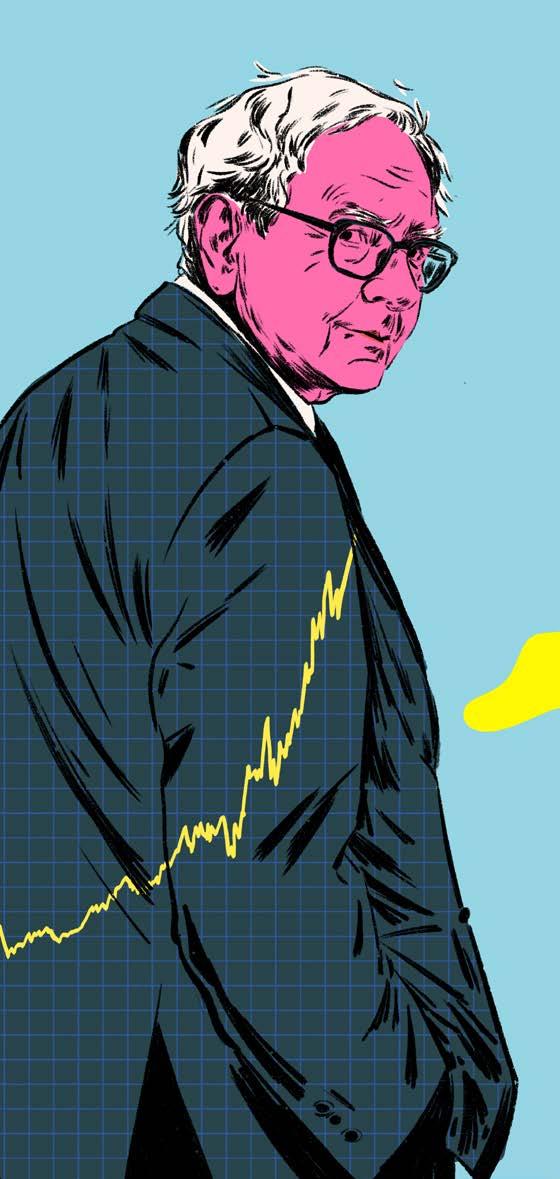
Pozoruhodný příběh věštce z Omahy
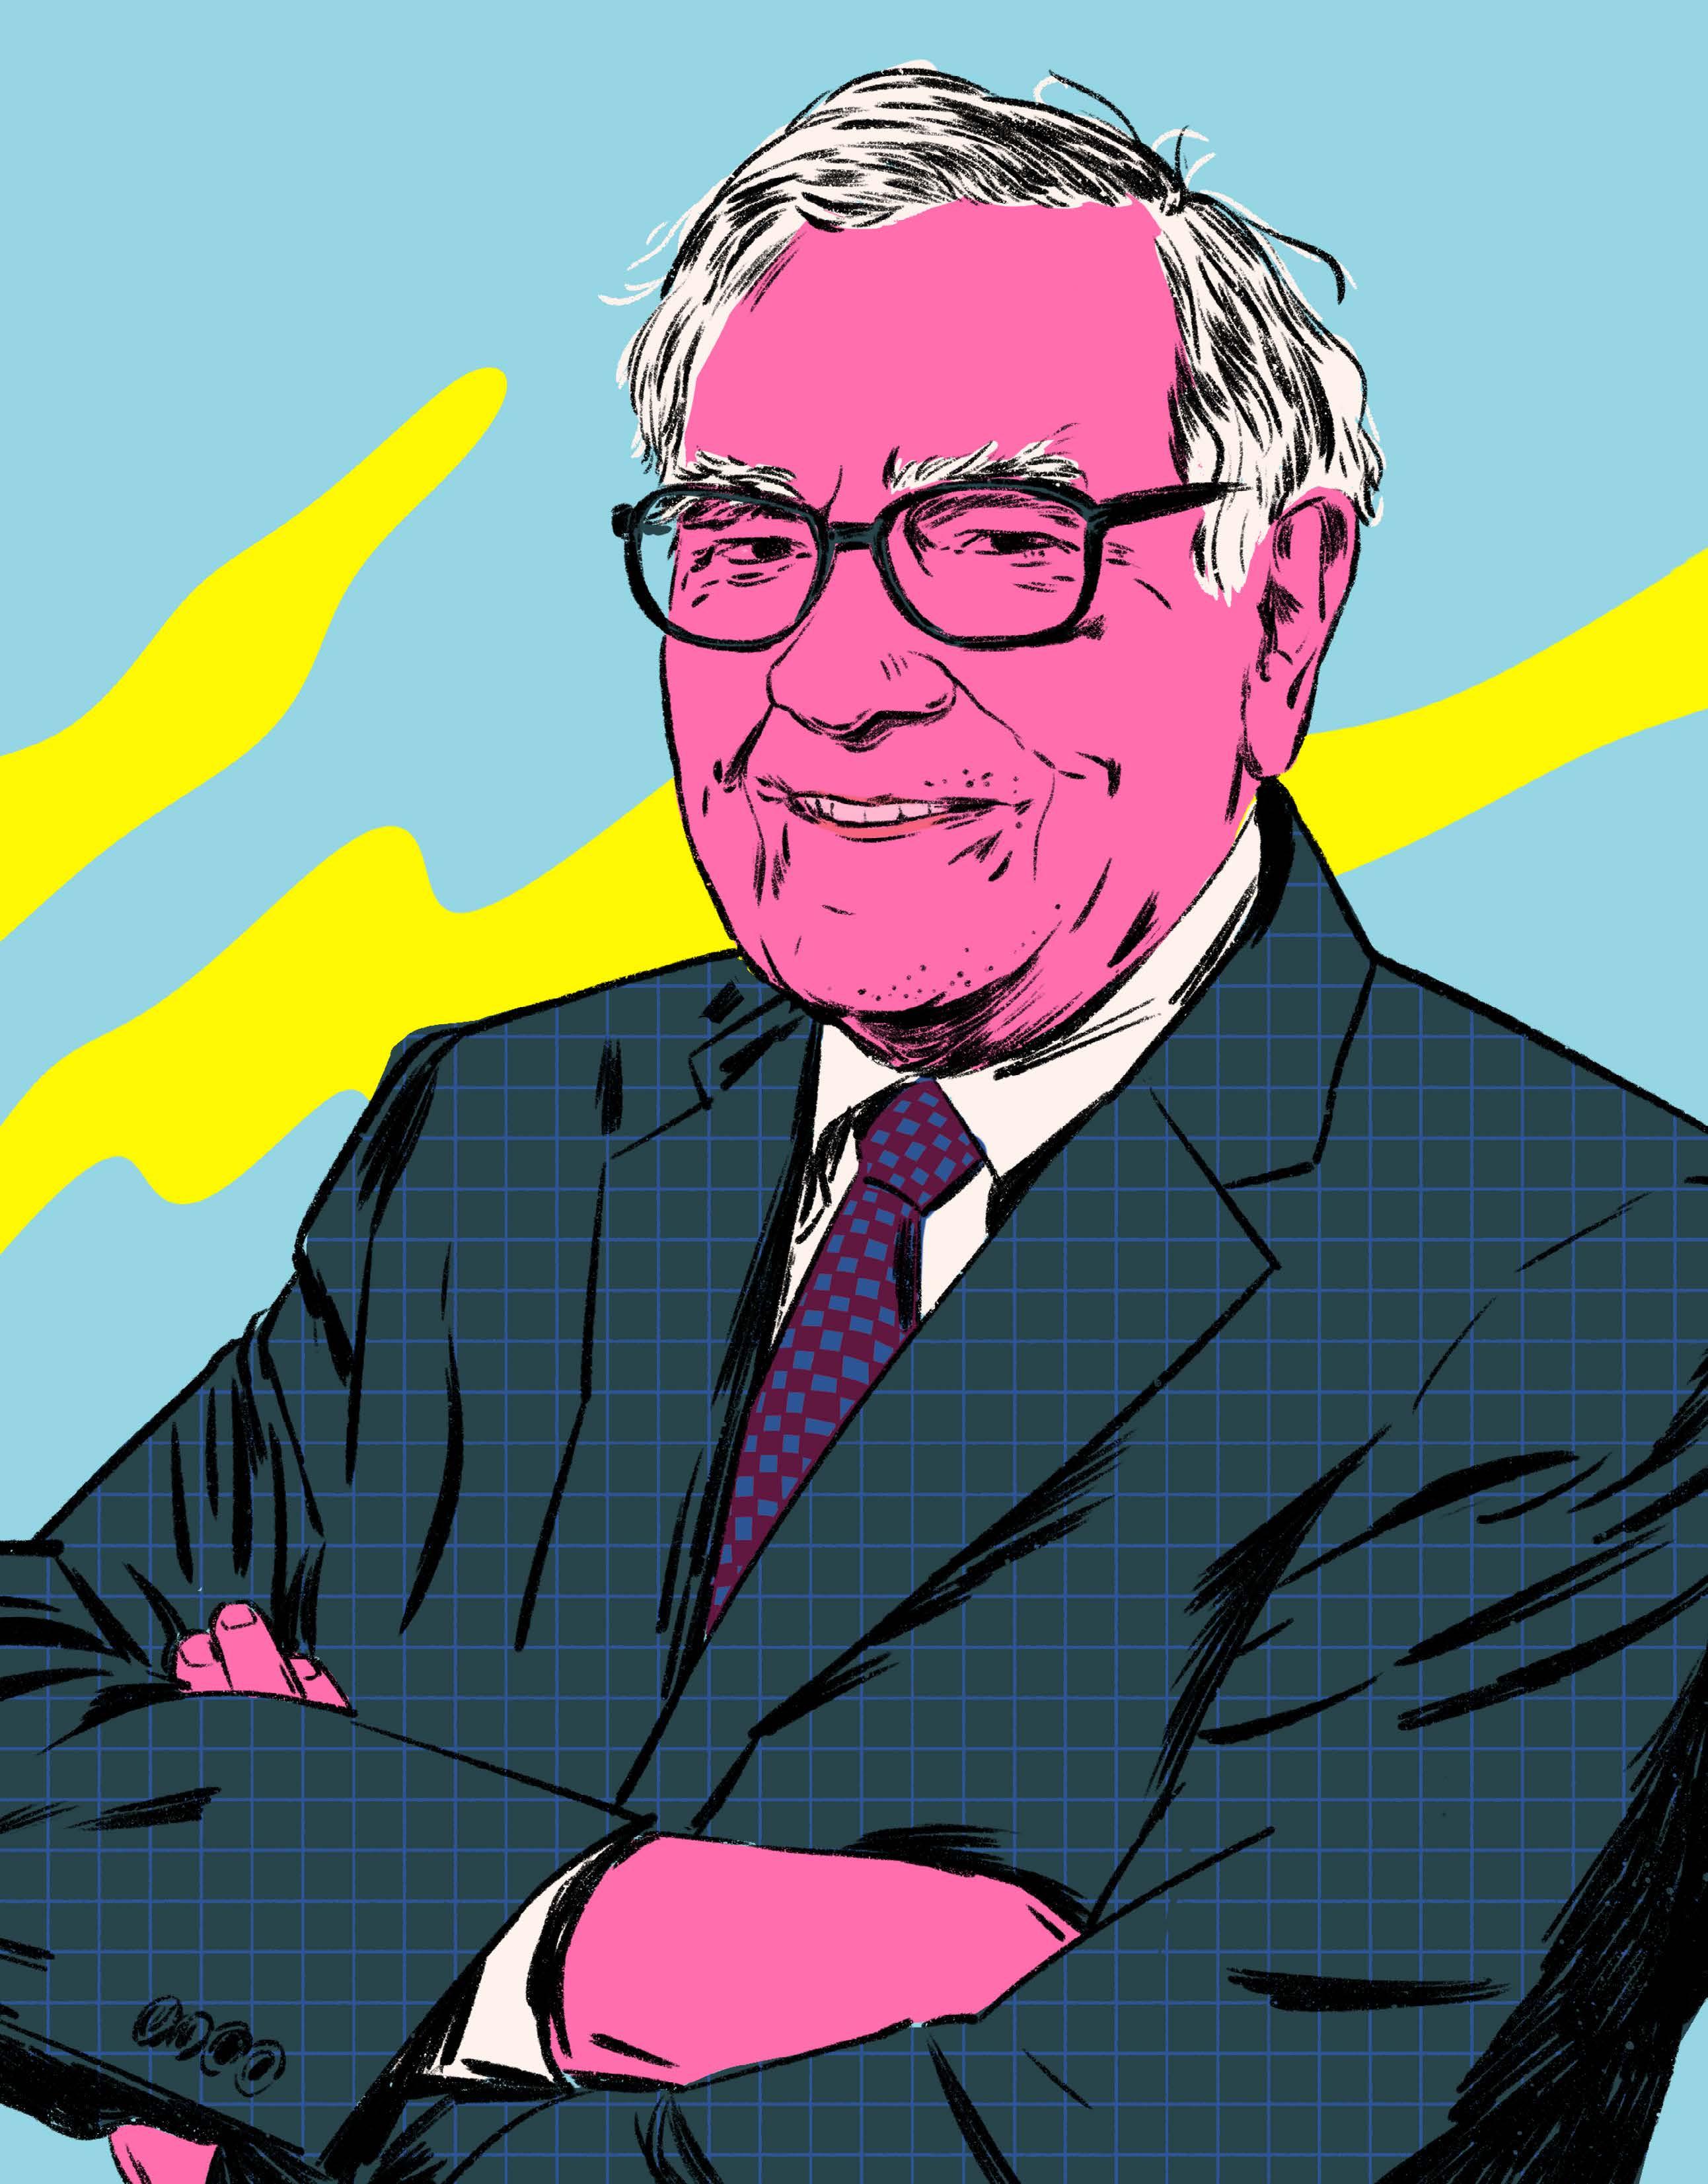
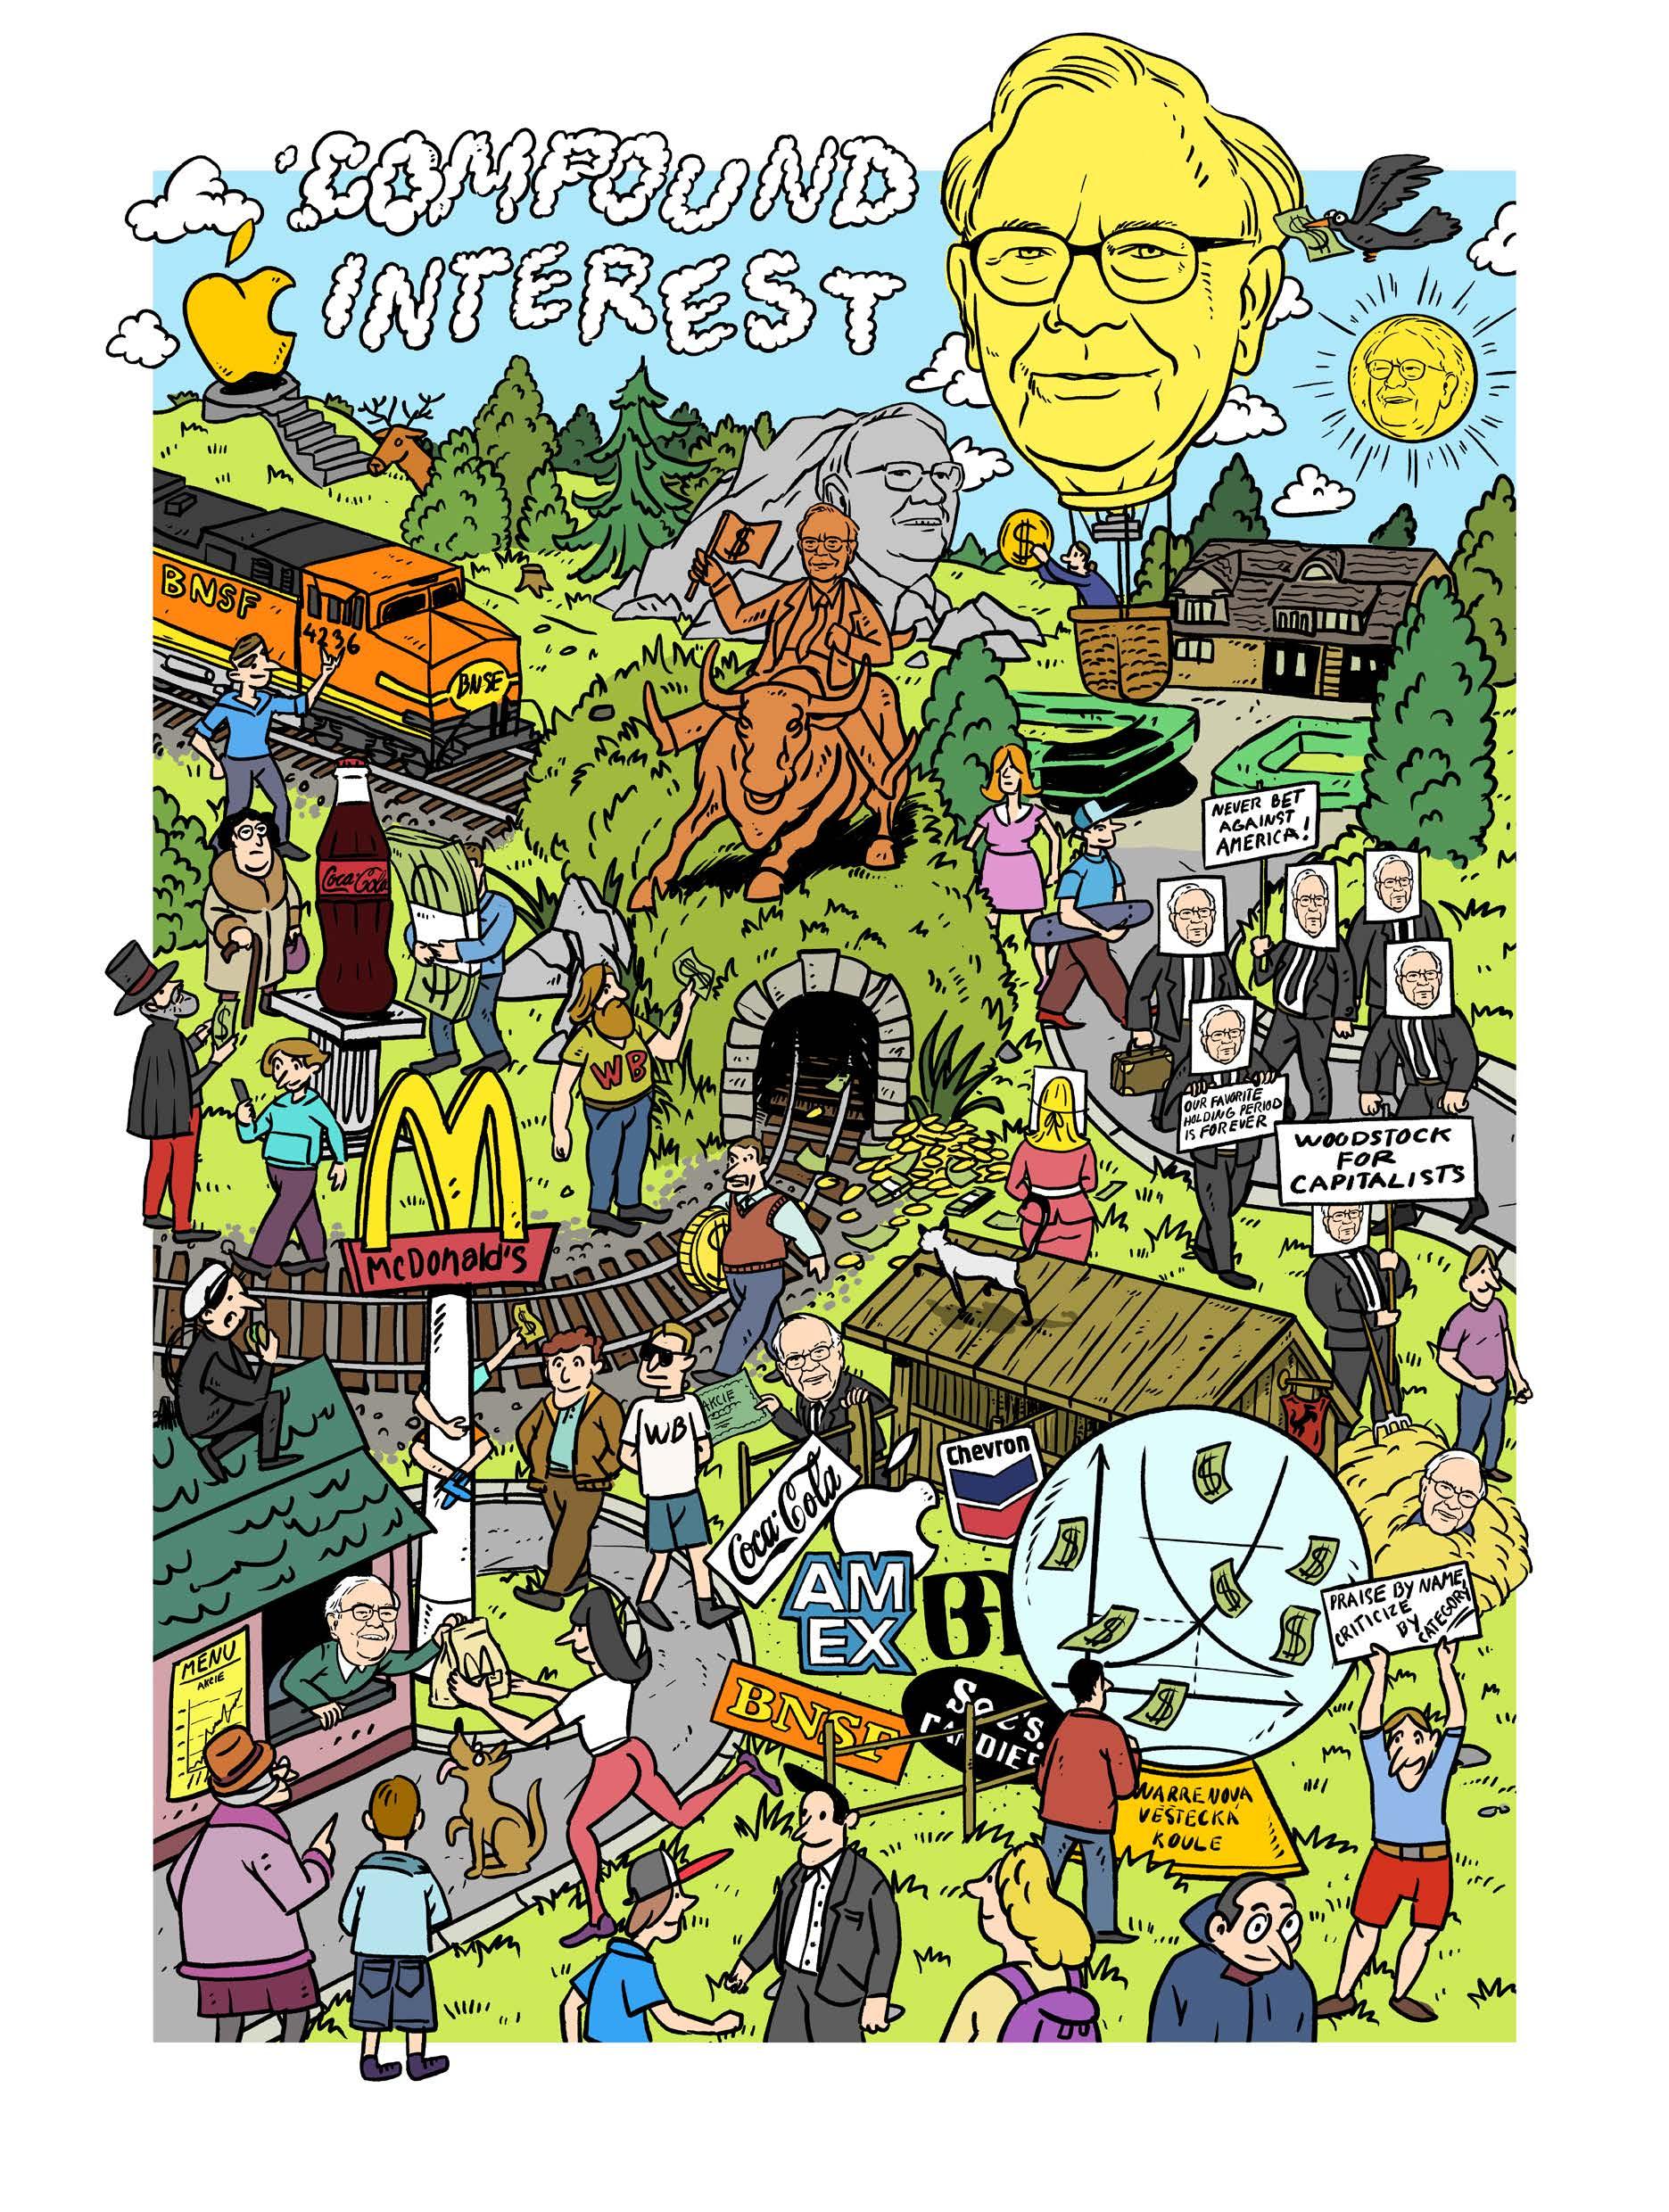
Warren Buffett působí v éře umělé inteligence jako zjevení. Ačkoliv se jeho hodnota zdá snadno napodobitelná, tento doyen Wall Street dává trhům naději, že lidský úsudek a kritické myšlení dokážou algoritmy stále porážet.
Chroupat obrovské množství dat z jeho historických obchodů a zaplnit si paměť
všemi jeho výročními dopisy dnes jazykové modely zvládají naprosto bez problémů. Přesto tyto stroje nedokážou s absolutní
jistotou předpovědět, co přesně konglomerát
Berkshire Hathaway v příštím kvartálu koupí nebo prodá.
e to vlastně záhada, obzvlášť když si uvědomíme, kolik stovek knih a analytických studií už bylo o Buffettovi napsáno. Ve své podstatě totiž celoživotně aplikuje „staré“ myšlení hodnotového přístupu k investicím. V době, kdy burzy postupně ovládly vysokofrekvenční algoritmy a složité modely technické analýzy, Buffett svůj úspěch postavil na něčem mnohem prostším: na lidském úsudku, selském rozumu a takřka nadlidské schopnosti čekat.
ŽIVOTOPIS JAKO INVESTIČNÍ MANUÁL
Buffettův investiční styl se dá chápat jako ztělesnění dějin moderního burzovního investování. Ačkoliv celý život klade extrémní důraz na studium účetnictví a pečlivou analýzu firemních fundamentů, protože čísla vnímá jako objektivní jazyk byznysu, ke kterému musí tržní cena dříve či později konvergovat, nezanechal nám žádnou magickou matematickou formuli. Neexistuje žádný přesný algoritmus, který by se dal zkopírovat. Tou nejlepší učebnicí je totiž především jeho vlastní život. Pochopit Buffettův přístup bez znalosti toho, kým vlastně je a čím si prošel, je prakticky nemožné. Vše začíná u samotného data jeho narození. Warren Edward Buffett přišel na svět v Omaze
v srpnu 1930, tedy necelý rok po krachu na newyorské burze, v době, kdy se svět propadal do hluboké Velké hospodářské krize. Vyrůstání v éře tvrdého nedostatku v něm zanechalo celoživotní otisk absolutní averze k dluhům a marnotratnosti. V tom si mimochodem velmi dobře rozuměl se svým budoucím partnerem a vrstevníkem Charliem Mungerem, který taktéž proslul mimořádně střídmým životním stylem. Luxus je oběma mužům cizí; Buffettovi dodnes stačí ke štěstí Cherry Coke a McDonald's. Vzniká tak paradox: kdyby celá společnost sdílela jeho averzi ke spotřebě na dluh, americký hospodářský zázrak by pravděpodobně zkolaboval.
Podnikatelský instinkt v sobě Buffett objevil už jako dítě. Zatímco si jeho vrstevníci hráli venku, on obcházel sousedy, prodával jim žvýkačky nebo lahve Coca-Coly a později roznášel deník The Washington Post. Každý ušetřený cent otevíral malému Warrenovi dveře do světa investic. Rychle totiž pochopil základní pravidlo: vydělaný dolar nesmí ležet ladem, musí pracovat a vydělávat další dolary.
LEKCE ZA 38 DOLARŮ
Své první akcie koupil v neuvěřitelných jedenácti letech. Byla to právě tato zkušenost, která mu uštědřila tu nejdůležitější lekci o trpělivosti. Na jaře 1942 pořídil tři akcie ropné společnosti Cities Service, každou za 38 dolarů. Cena se krátce po nákupu propadla na 27 dolarů. Mladý Warren byl nervózní, ale vyčkal. Jakmile akcie vystoupala na 40 dolarů, s úlevou je prodal, aby shrábl alespoň drobný zisk. O pár měsíců později se však cena téže akcie vyšplhala na 200 dolarů.
V ten moment si uvědomil zásadní věc: na burze nevyhrává ten nejchytřejší, ale ten, kdo dokáže unést krátkodobý stres. Akciové trhy jsou vlastně sofistikovaným mechanismem, kde se kapitál přemisťuje od netrpělivých k těm, kteří umějí čekat. Buffett na tento moment nikdy nezapomněl. A jestliže jsme zmínili, že si nepotrpěl na osobní luxus, je třeba dodat, za co vlastně „utrácel“. Svůj obrovský kapitál využíval primárně k tomu, aby si kupoval čas. Díky tomu, že na okamžitých výnosech nebyl existenčně závislý, mohl si dovolit obrovský přepych, tedy schopnost vysedět ztrátové pozice, ignorovat tržní paniku a nechat čas pracovat pro sebe.
ODMÍTNUTÍ Z HARVARDU
JAKO ŽIVOTNÍ VÝHRA
Odmítnutí na Harvardu se nakonec ukázalo jako Buffettova životní výhra. Nasměrovalo ho
totiž na Kolumbijskou univerzitu, kde přednášel
Benjamin Graham, otec hodnotového investování a autor jeho oblíbené knihy Inteligentní investor. Buffett se k němu okamžitě zapsal. Graham je dodnes uctívaný jako otec hodnotového investování a jeho myšlenky jsou dnes snad ještě platnější než v polovině minulého století. Stejně jako dnes i v Grahamově éře trhu dominovali spekulanti. Za pomoci rudimentární technické analýzy nakupovali akcie, které rostly, a ve strachu se zbavovali těch, které klesaly. Jednoduše surfovali na změnách trendů a náladách davu. V tom se vlastně do dnešních dnů nezměnilo vůbec nic, jen tu lidskou hamižnost a paniku z velké části převzaly vysokofrekvenční algoritmy.
LÉK JMÉNEM VNITŘNÍ HODNOTA
Podle Grahama však měla každá firma svou reálnou, matematicky vyčíslitelnou „vnitřní hodnotu“. Učil své studenty, že by si měli před každým kliknutím na tlačítko „koupit“ položit jedinou, absolutně zásadní otázku: Kolik ta firma skutečně stojí? Z rozdílu mezi touto skutečnou hodnotou a aktuální cenou na burze pak vzniká prostor pro zisk, takzvaný bezpečnostní polštář.
Zdá se to velmi jednoduché, ale úspěšná aplikace tohoto přístupu vyžaduje dvě věci.
Tou první je dokonalé porozumění byznys modelu konkrétního podniku, které jediné umožní správně ocenit jeho aktiva. Tento úkol v Buffettově mládí vyžadoval řeholní, takřka mnišskou práci. Znamenalo to trávit nekonečné hodiny shrbený v kanceláři a ručně se probírat tlustými stohy účetních a finančních reportů. Druhou výzvou je ignorovat tržní emoce. Graham to ilustroval na metafoře maniodepresivního „Pana Trhu“, který denně nabízí absurdně nadsazené či podstřelené ceny. Klíčem je nenechat se strhnout a zachovat si chladnou hlavu s jistotou, že tržní cena dříve či později konverguje k ekonomické realitě.
LEKCE Z POJIŠŤOVNY
A KOUZLO JMÉNEM „FLOAT“ Benjamin Graham ovšem Buffetta neinspiroval pouze na akademické půdě. Kromě přednášení se totiž sám aktivně věnoval byznysu a působil ve správní radě pojišťovny GEICO Zvědavý Buffett se tehdy o víkendu vypravil vlakem přímo do sídla firmy ve Washingtonu, aby pochopil, jak přesně tento podnik funguje. Odnesl si odtud dvě naprosto zásadní lekce. Tou první bylo pochopení síly unikátního byznys modelu. GEICO totiž dokázalo rozbít tehdy zarytou představu, že se pojištění musí
prodávat výhradně přes pojišťovacího agenta, který si z každého kontraktu ukrojí tučnou provizi. Pojišťovna začala uzavírat smlouvy se zákazníky napřímo. Byla výjimečná tím, že si marži nechávala a část úspor promítla do nižších cen. Buffett si zde upevnil jeden z pilířů své filozofie: před nákupem akcie je klíčové pochopit obchodní model, který definuje konkurenční výhodu dané firmy. Zásadní bylo odhalení takzvaného „floatu“ (volného kapitálu). Pojišťovny inkasují pojistné okamžitě, ale případné škody vyplácejí s velkým zpožděním. Buffett pochopil, že tento model negeneruje pouze ochranu, ale především obrovskou bezúročnou půjčku pro další investice.
Po dokončení studií Buffett velmi toužil nastoupit přímo do Grahamovy investiční firmy. Mělo to však háček, jelikož Graham ve snaze bojovat proti tehdejšímu antisemitismu na Wall Street zaměstnával výhradně Židy. Buffett se ale nevzdal a tři roky svému učiteli vytrvale a zdarma posílal vlastní finanční analýzy. Graham se neuvěřitelné píli svého žáka nakonec podvolil a zaměstnal ho jako svou první výjimku z pravidla.
Právě zde si mladý Warren v praxi osvojil metodu takzvaných „nedopalků doutníků“ (Cigar Butt Investing). Hledal firmy, nad kterými již celá Wall Street zlomila hůl, tedy podniky s hrozným vedením, čelící žalobám nebo balancující na hraně bankrotu. Nikdo je nechtěl, a proto jejich cena na burze spadla na absurdní dno.
Strategie takzvaných „net-net“ akcií (firem obchodovaných pod hodnotou čistého oběžného majetku očištěného o dluhy) byla tehdy čistě manuální prací. Kdo chtěl tyto účetní anomálie najít, musel dny listovat finančními manuály Moody’s. Dnes je tato metoda mrtvá; podobnou tržní diskrepanci by vysokofrekvenční algoritmy arbitrážně uzavřely v řádu milisekund. Tato strategie navíc narážela na problém škálovatelnosti. Na trhu neexistují tisíce krachujících firem, které by umožnily neustálý a obrovský růst. Aby mohlo bohatství investora exponenciálně stoupat, nemůže se spoléhat jen na to, že bude „ohlodávat kosti“ účetně levných, ale byznysově mrtvých společností.
KOPÍROVÁNÍ VĚŠTCE Z OMAHY
S tímto vědomím založil v roce 1956 svou vlastní firmu Buffett Partnership . Pro své klienty nastavil dvě nesmlouvavá pravidla. Peníze si mohli vybrat nebo vložit pouze jednou ročně, a to v prosinci. A co víc, Buffett jim nikdy nesděloval, do čeho jejich kapitál
„Akciové trhy jsou vlastně sofistikovaným mechanismem, kde se kapitál přemisťuje od netrpělivých k těm, kteří umějí čekat.“
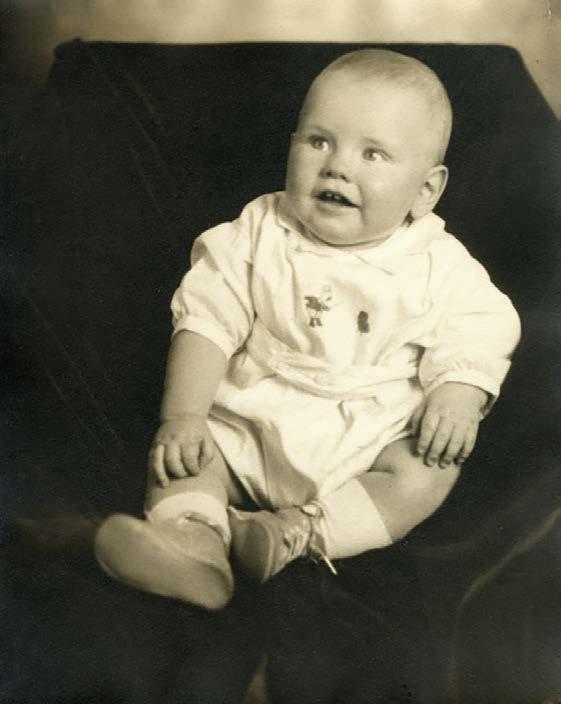
Warren Buffett se narodil v Omaze 30. srpna 1930 jako jediný syn Laily a Howard Buffetta, člena amerického Kongresu.
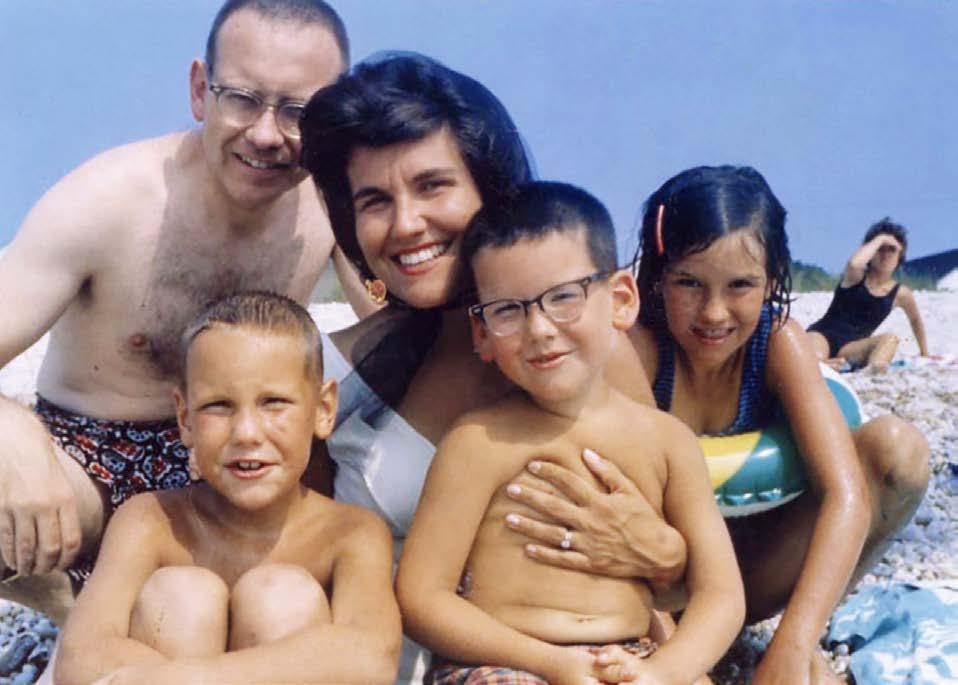
Na pláži se svou ženou a třemi dětmi.
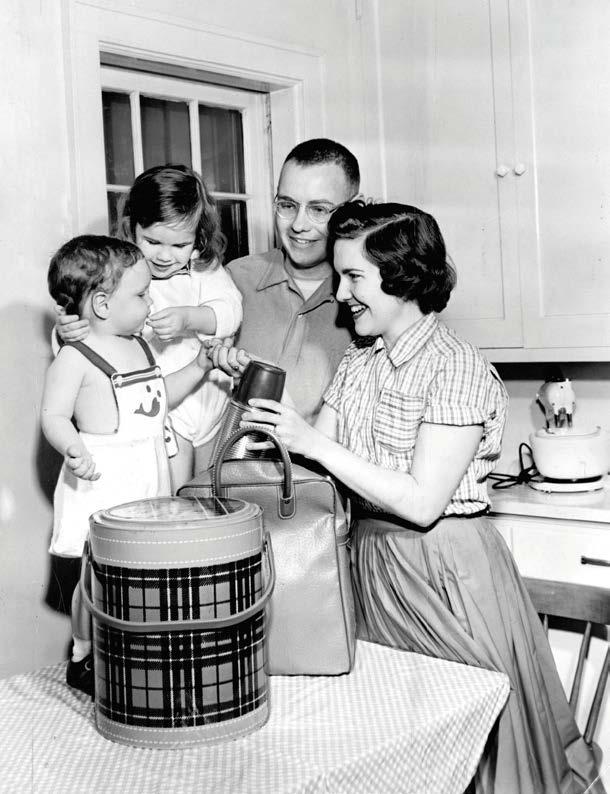
Na adrese 5202 Underwood Ave. v Omaze roku 1956, Warren Buffett se Susan Buffettovou jako vystřižení z amerického snu.
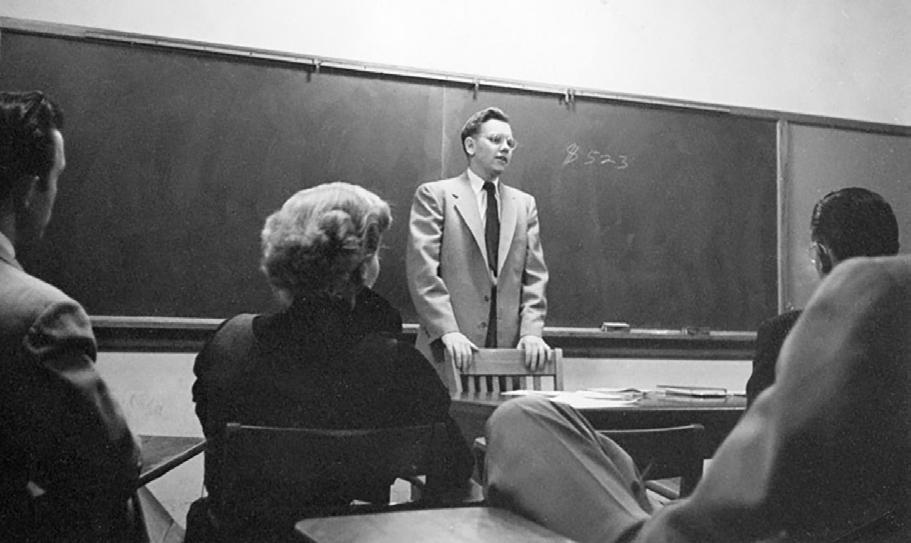
Při výuce na University of Nebraska Omaha.
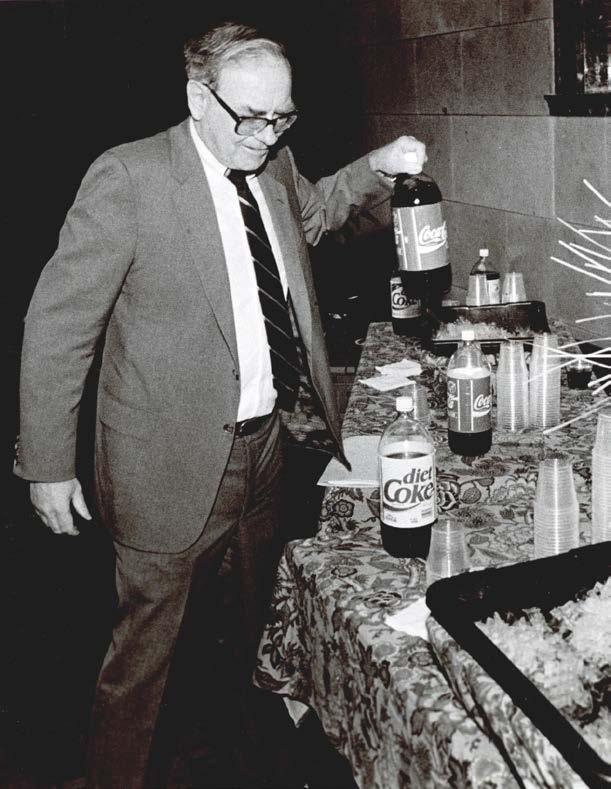
I na setkání Berkshire Hathaway v dubnu 1989 zůstává Warren Buffett věrný své Coca-Cole.
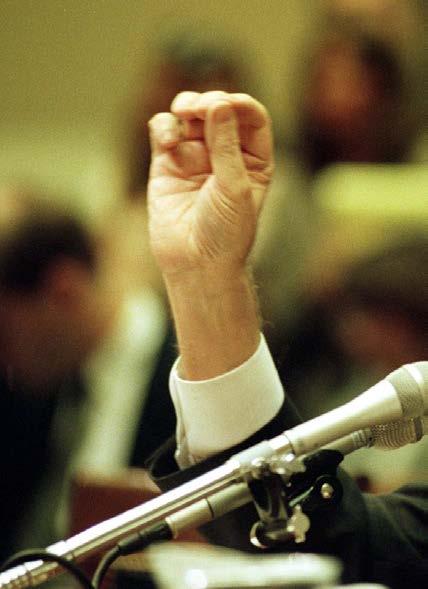
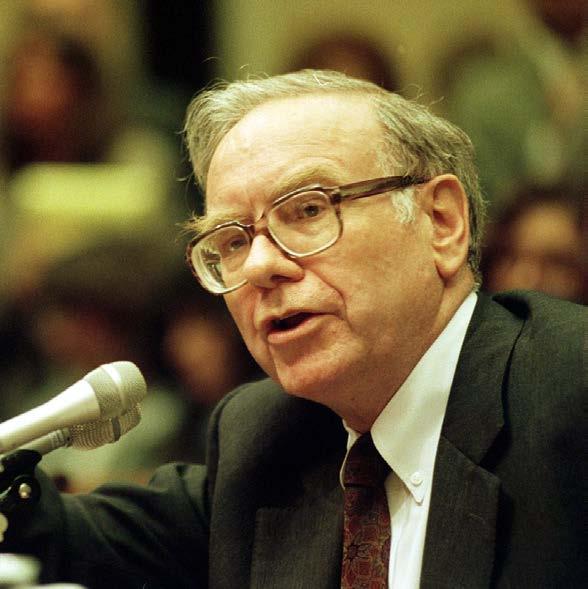
Warren Buffett vypovídá před podvýborem Sněmovny po skandálu banky Salomon Brothers z roku 1991. Následně se ujímá jejího vedení při řešení sporů s Federal Reserve System.
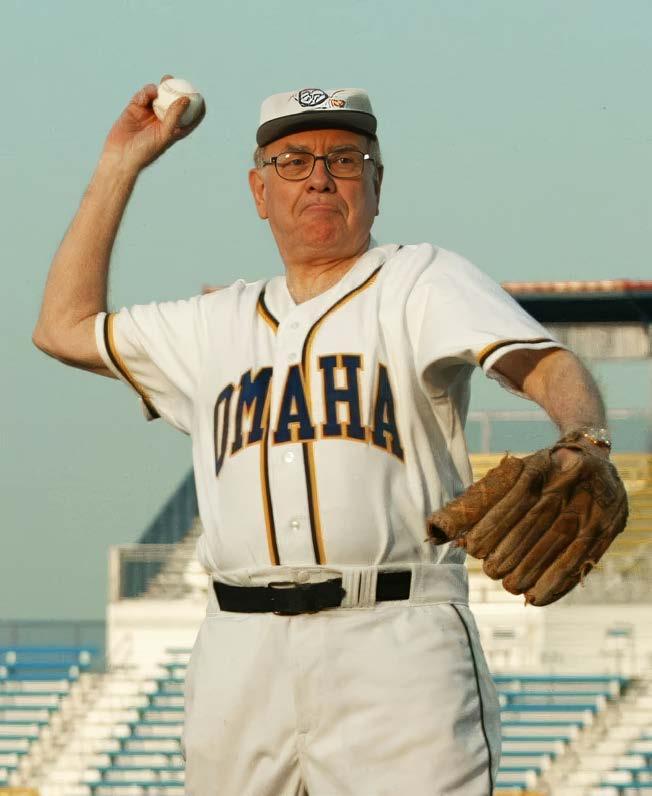
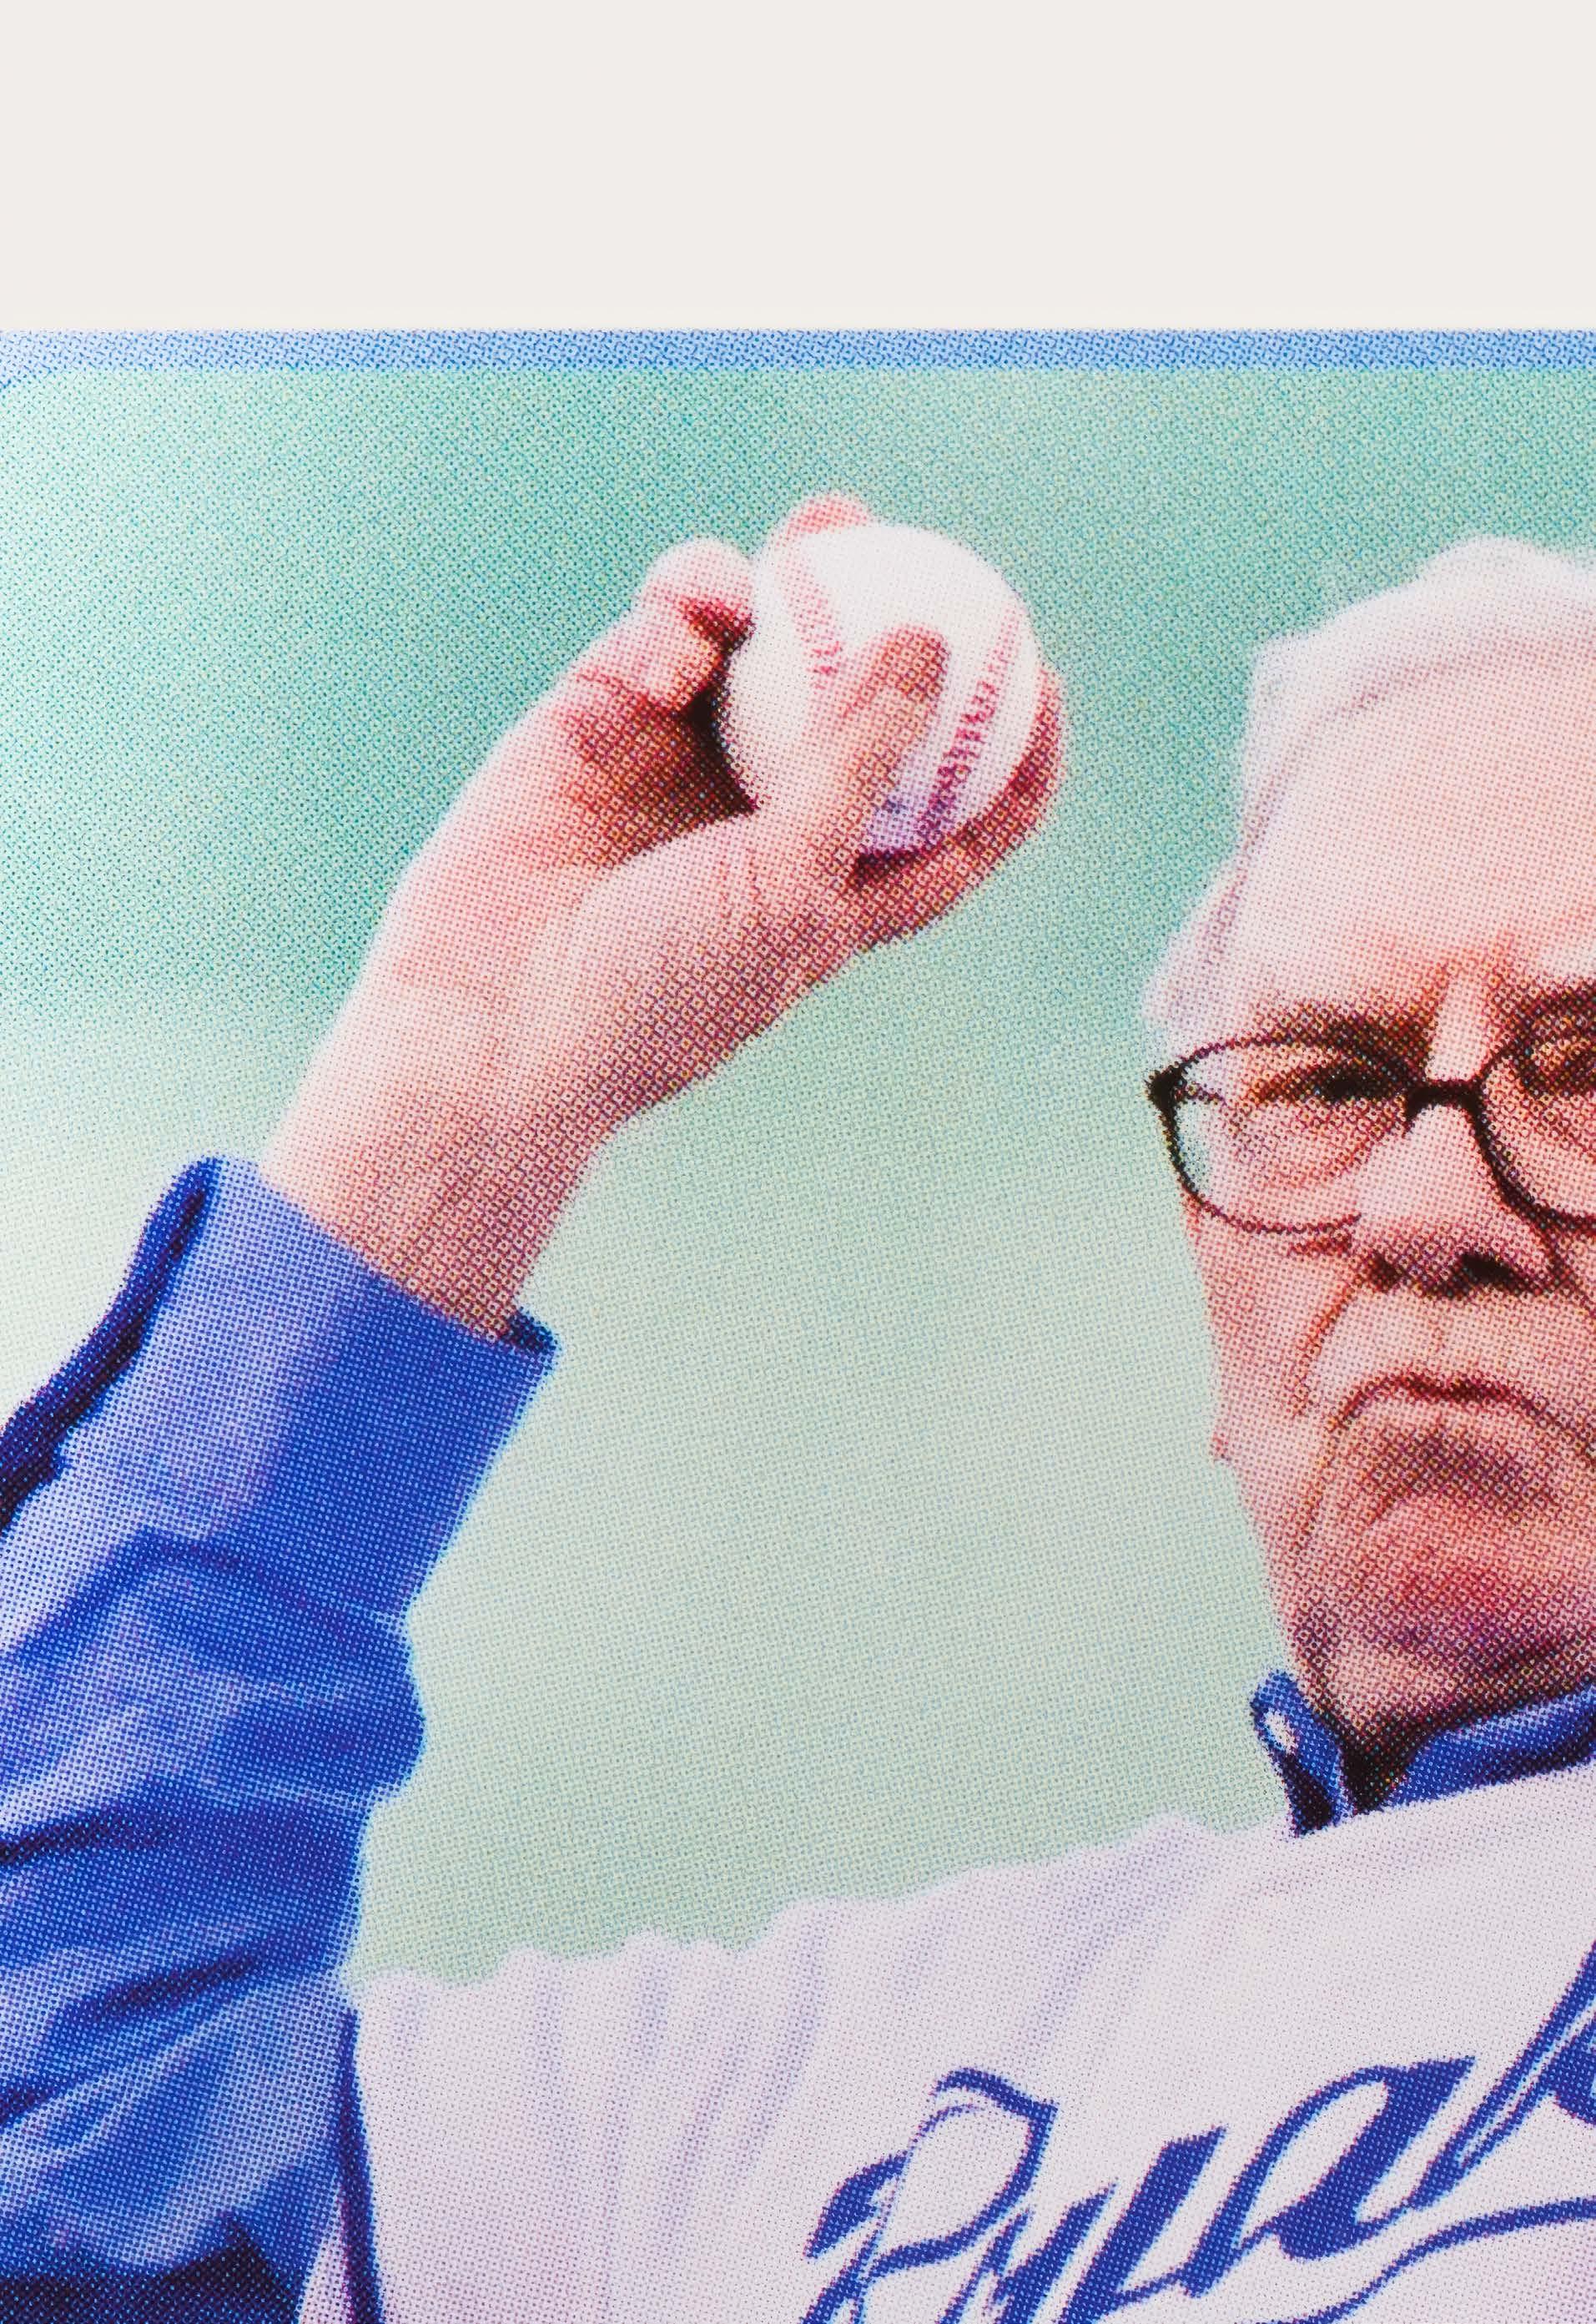
Před zahájením domácího otevření sezony týmu Omaha Royals na Rosenblatt Stadium 11. dubna 2003 hází Warren slavnostní nadhoz; jeho dres byl před zápasem slavnostně vyřazen.
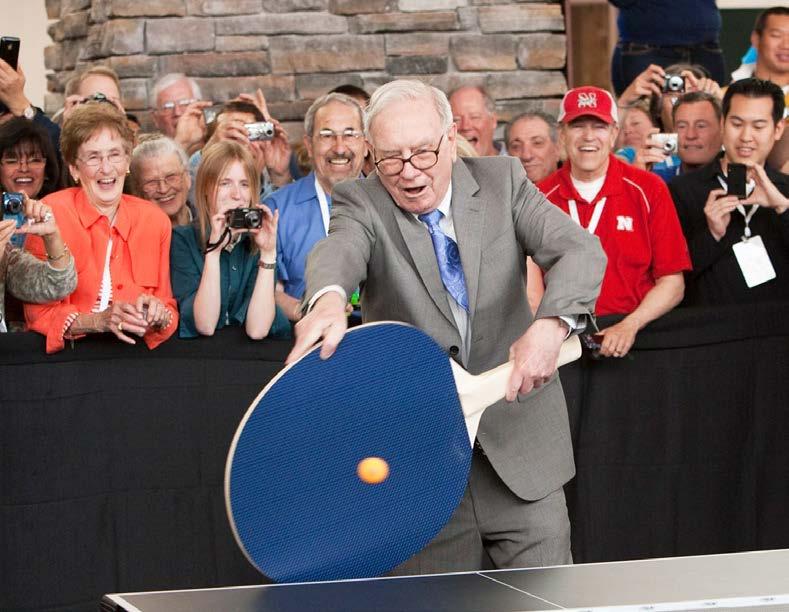
Při partii stolního tenisu v Regency Court vytahuje Warren Buffett proti olympioničce Ariel Hsing svoji obří pálku.
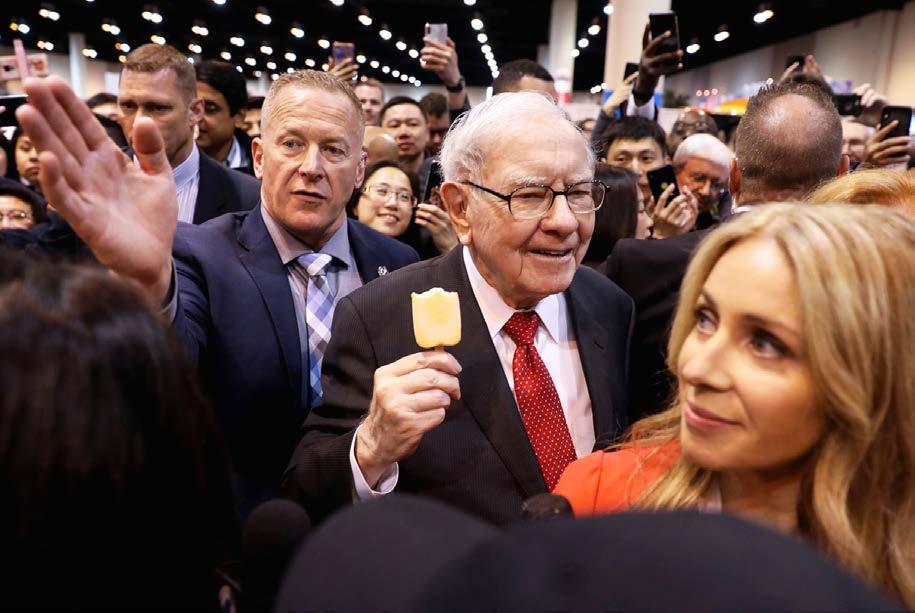
Na setkání akcionářů Berkshire Hathaway v roce 2019 proráží dav se zmrzlinou v ruce.
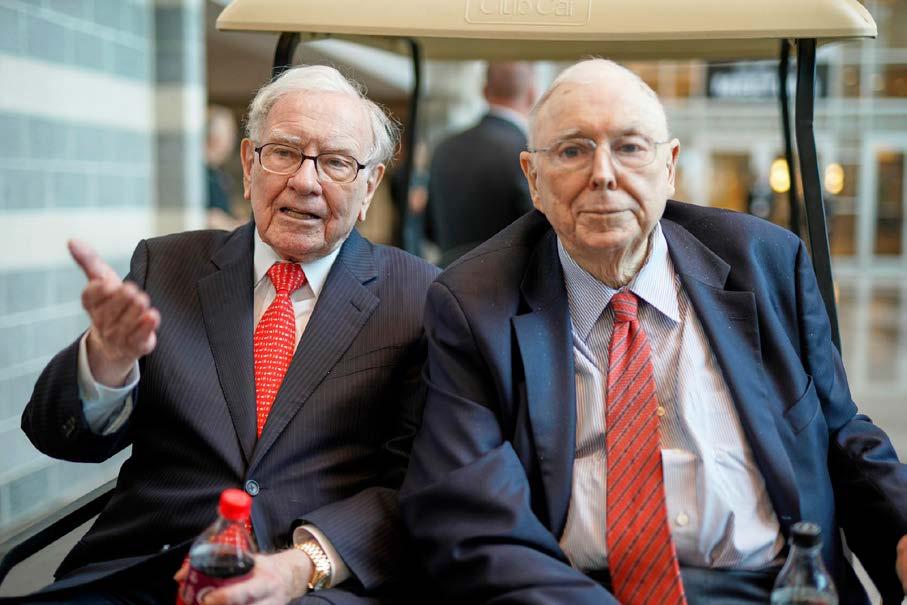
S místopředsedou Berkshire Hathaway Charlie Mungerem.
„Zpětné zrcátko je vždycky jasnější než čelní sklo.“
„Naše oblíbená doba držení investice je navždy.“
SHAREHOLDER LETTERS
Výroční dopisy akcionářům Berkshire Hathaway, které Warren Buffett osobně píše již od roku 1965, jsou v investičním světě považovány za neformální učebnici kapitalismu. Buffett v nich s odzbrojující upřímností rozebírá nejen úspěchy, ale i vlastní chyby. Namísto suchých korporátních frází používá vtip, metafory a selský rozum k vysvětlení komplexních tržních mechanismů. Pro každého, kdo chce pochopit principy hodnotového investování, psychologii trhu a sílu složeného úročení, představují tyto texty ten nejcennější studijní materiál, který je navíc k dispozici zcela zdarma.
„Tržní prognostici vám zaplní uši, ale nikdy vám nenaplní peněženku.“
„Předpovědi vám mohou říct hodně o tom, kdo je pronáší. O budoucnosti vám neřeknou nic.“
„Naši manažeři dosáhli mimořádných výsledků tím, že dělali spíše obyčejné věci — ale dělali je výjimečně dobře.“
„Už 240 let je sázet proti Americe strašná chyba — a teď rozhodně není čas s tím začínat.“
„Nic neuspává racionalitu tak jako velké dávky snadno vydělaných peněz.“
„Teprve když opadne příliv, zjistíte, kdo plaval nahý.“
„Rizika plynoucí z toho, že stojíte mimo hru, jsou obrovská ve srovnání s riziky, která přináší být ve hře.“
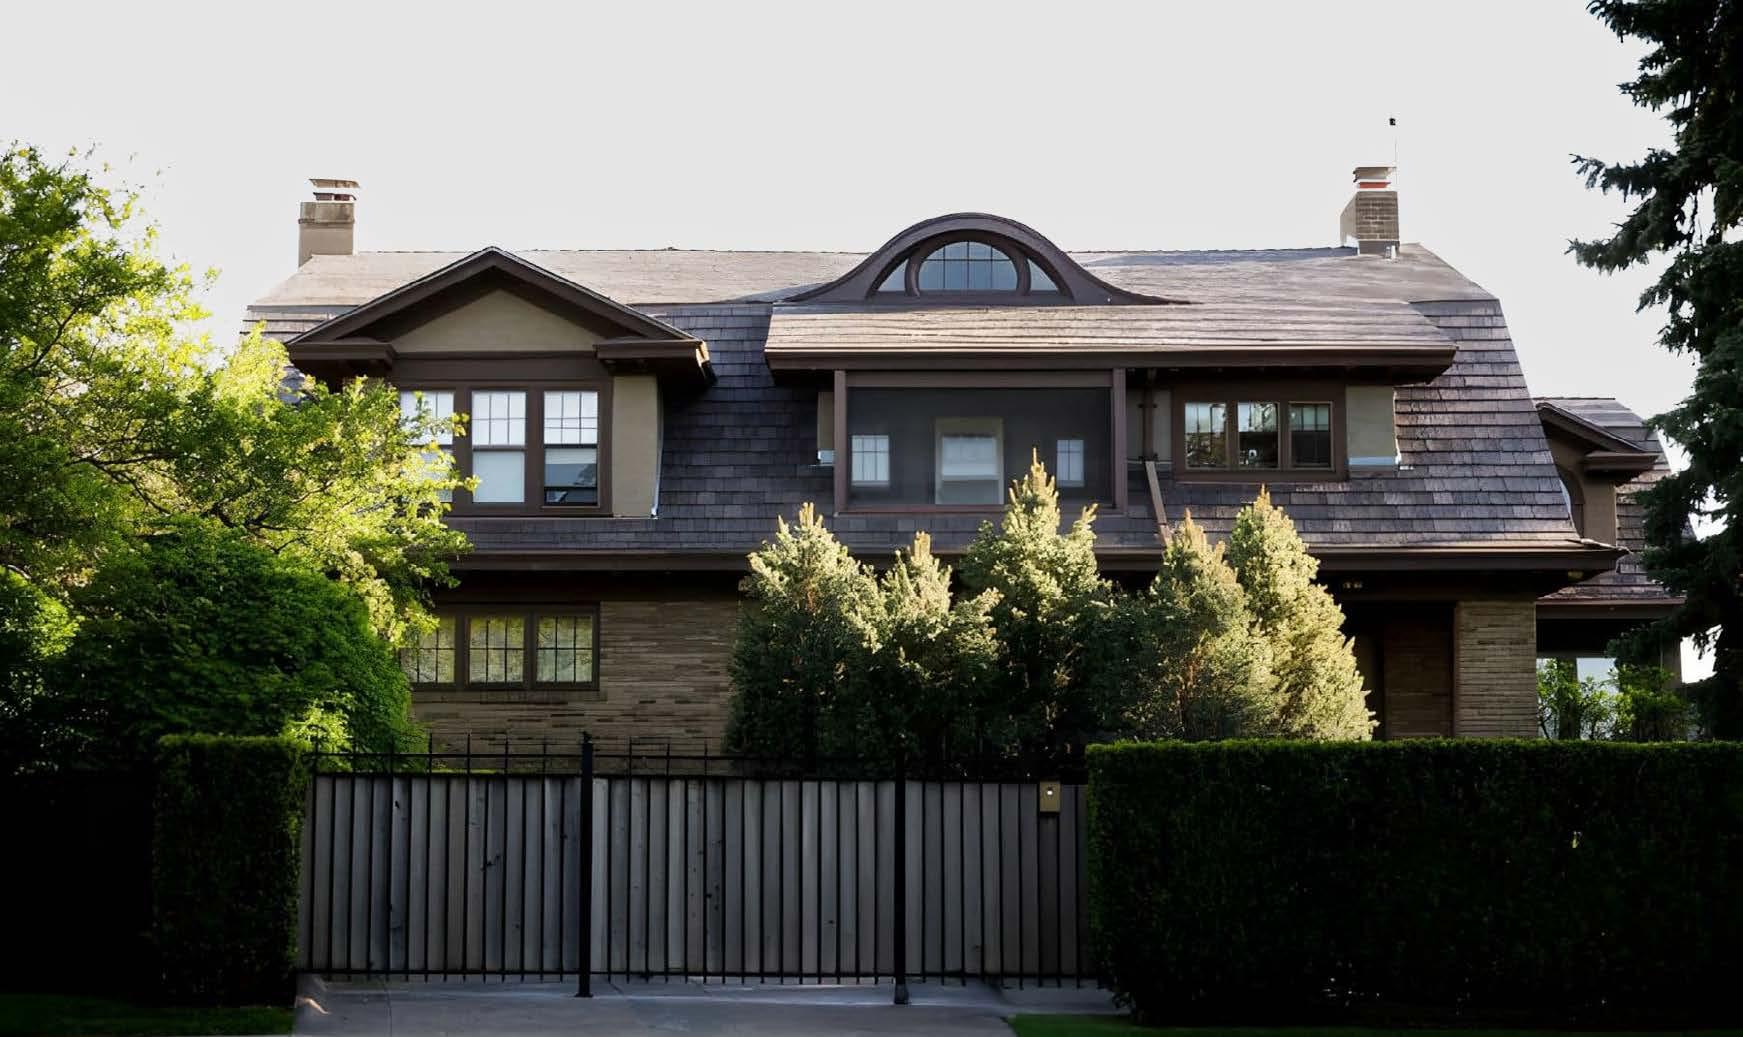
Dům věštce z Omahy
investuje. Důvodem byla absolutní diskrétnost. Nechtěl, aby konkurence věděla, jaké akcie kupuje, protože by mu tím na trhu úmyslně vyšroubovala ceny.
Tento fenomén mimochodem zůstává pro Buffetta velkým bolehlavem dodnes, kdy musí jeho konglomerát Berkshire Hathaway ze zákona zveřejňovat svá čtvrtletní hlášení (13F). Jakmile se na burze roznese zpráva, že do portfolia Věštce z Omahy přibyla konkrétní firma, cena jejích akcií díky jeho reputaci okamžitě a automaticky vyletí strmě vzhůru. Aby se Buffettův fond vyhnul tomuto efektu, musí dnes obří pozice budovat i rozprodávat velmi nenápadně a postupně v průběhu několika kvartálů či dokonce let.
OSUDOVÝCH DVANÁCT A PŮL CENTU
Skrze svůj fond narazil Buffett na začátku šedesátých let na svůj vůbec největší „nedopalek“, skomírající textilku Berkshire Hathaway Plán byl chladný a jednoduchý: potichu skoupit podhodnocené akcie a následně se nechat managementem s tučným ziskem vyplatit. Když se v roce 1964 ředitel skomírající textilky Berkshire Hathaway pokusil snížit dohodnutou odkupní cenu akcií o pouhých 12,5 centu, Buffett reagoval nečekaně emotivně. Z ješitnosti skoupil kontrolní balík jen proto, aby management osobně vyhodil. Zůstala mu však ztrátová firma, což dodnes označuje za nejdražší chybu své kariéry.
A právě v tomto zlomovém momentu zasáhl jeho dlouholetý partner Charlie Munger s radou, která navždy změnila dějiny kapitalismu a celý Buffettův přístup: „Už s těmi nedopalky přestaň. Je mnohem lepší koupit úžasnou společnost za férovou cenu, než kupovat průměrnou společnost za úžasnou cenu.“
ZAVŘENÝ KRÁM A SÁZKA NA JEDINOU KARTU
Koncem šedesátých let začala americká burza připomínat nezvladatelné kasino. Trh zachvátila spekulativní horečka a ceny akcií létaly do astronomických výšin bez jakéhokoliv reálného opodstatnění. Byla to doba, která se nápadně podobala nedávným technologickým bublinám hnaným slepými algoritmy a stádním chováním. Buffett, naprosto věrný svému hodnotovému
5505 Farnam St, Omaha, NE 68132, Spojené státy americké. Dům Warrena Buffetta, pořízený v roce 1958 za zhruba 31 500 dolarů, zůstává i po desetiletích jeho domovem, přestože jeho majetek mezitím narostl do desítek miliard.
kompasu, najednou na přehřátém trhu nedokázal najít žádné smysluplné příležitosti, které by splňovaly jeho přísná kritéria.
A tak v roce 1969 udělal něco, co by dnes drtivá většina manažerů z Wall Street nikdy nedokázala: na samém vrcholu slávy svůj mimořádně ziskový fond Buffett Partnership jednoduše rozpustil. Svým investorům tehdy poslal upřímný dopis, ve kterém přiznal, že současnému trhu nerozumí a odmítá riskovat jejich peníze ve hře, jejíž pravidla přestala dávat smysl. Klientům dal na výběr: buď si vezmou zpět hotovost, nebo výměnou přijmou akcie oné problematické textilky Berkshire Hathaway, kterou fond ovládal. Ti, kteří Věštci z Omahy věřili natolik, že si vybrali druhou možnost, udělali nejlepší finanční rozhodnutí svého života.
„Už nebudu psát výroční zprávu Berkshire ani nekonečně mluvit na valné hromadě. Jak by řekli Britové: ‚ztichnu‘. Tak nějak.“
WB, 10. listopadu, 2025
KONEC TEXTILU, ZROZENÍ
STROJE NA PENÍZE
Právě v tomto momentu se začal psát skutečný příběh Berkshire Hathaway tak, jak ho známe dnes. Buffett se přestal upínat k umírajícímu textilnímu byznysu a původní firmu přetvořil v gigantickou holdingovou společnost. Vzal levný kapitál (float) ze svých pojišťoven, spojil ho s Mungerovou radou o „nákupu skvělých firem“ a začal budovat neporazitelné portfolio.
Prvním velkým důkazem této proměny byl v roce 1972 nákup kalifornského výrobce luxusních bonbonů See’s Candies a následná masivní investice do prestižního deníku The Washington Post, který paradoxně jako chlapec sám roznášel.
Získali tak firmy s masivní cenovou silou (pricing power), schopností přenášet inflaci na loajální zákazníky bez ztráty tržního podílu. Zatímco algoritmus věrnost značce snadno přehlédne, lidský úsudek její hodnotu dokáže plně docenit.
Berkshire Hathaway se tak z nástroje pomsty proměnila v dokonalý stroj na peníze. Následně spolkla obří podíly v legendární investiční bance Salomon Brothers či globální ikoně Coca-Cola, čímž Buffett na několik dalších desetiletí naprosto deklasoval zbytek trhu a stal se investiční legendou.
VÍTĚZSTVÍ DINOSAURA NAD
HIGH-TECH BUBLINOU
Tato neoblomná věrnost vlastnímu úsudku se možná nejlépe projevila na přelomu tisíciletí během takzvané dot-com bubliny. Zatímco celá Wall Street propadla šílenství kolem nových „high-tech“ společností a hnala ceny internetových startupů bez jakýchkoliv zisků do astronomických výšin, Buffett rezolutně odmítl hrát jejich hru. Zarytě opakoval své další zlaté pravidlo: nikdy neinvestuje do byznysu, kterému do detailu nerozumí.
Konkurence se mu tehdy otevřeně posmívala a finanční tisk ho začal s gustem odepisovat jako starého dinosaura, kterému v éře internetu definitivně ujel vlak. Jenže když v roce 2000 technologická bublina s ohlušujícím rachotem splaskla a index Nasdaq se zřítil o propastných 78 procent, ukázalo se, kdo měl
pravdu. Zatímco moderní dravci z Wall Street počítali stamiliardové ztráty a krachovali, vysmívaný „dinosaurus“ z Omahy nepřišel prakticky ani o cent.
DÉJÀ VU V ÉŘE UMĚLÉ INTELIGENCE
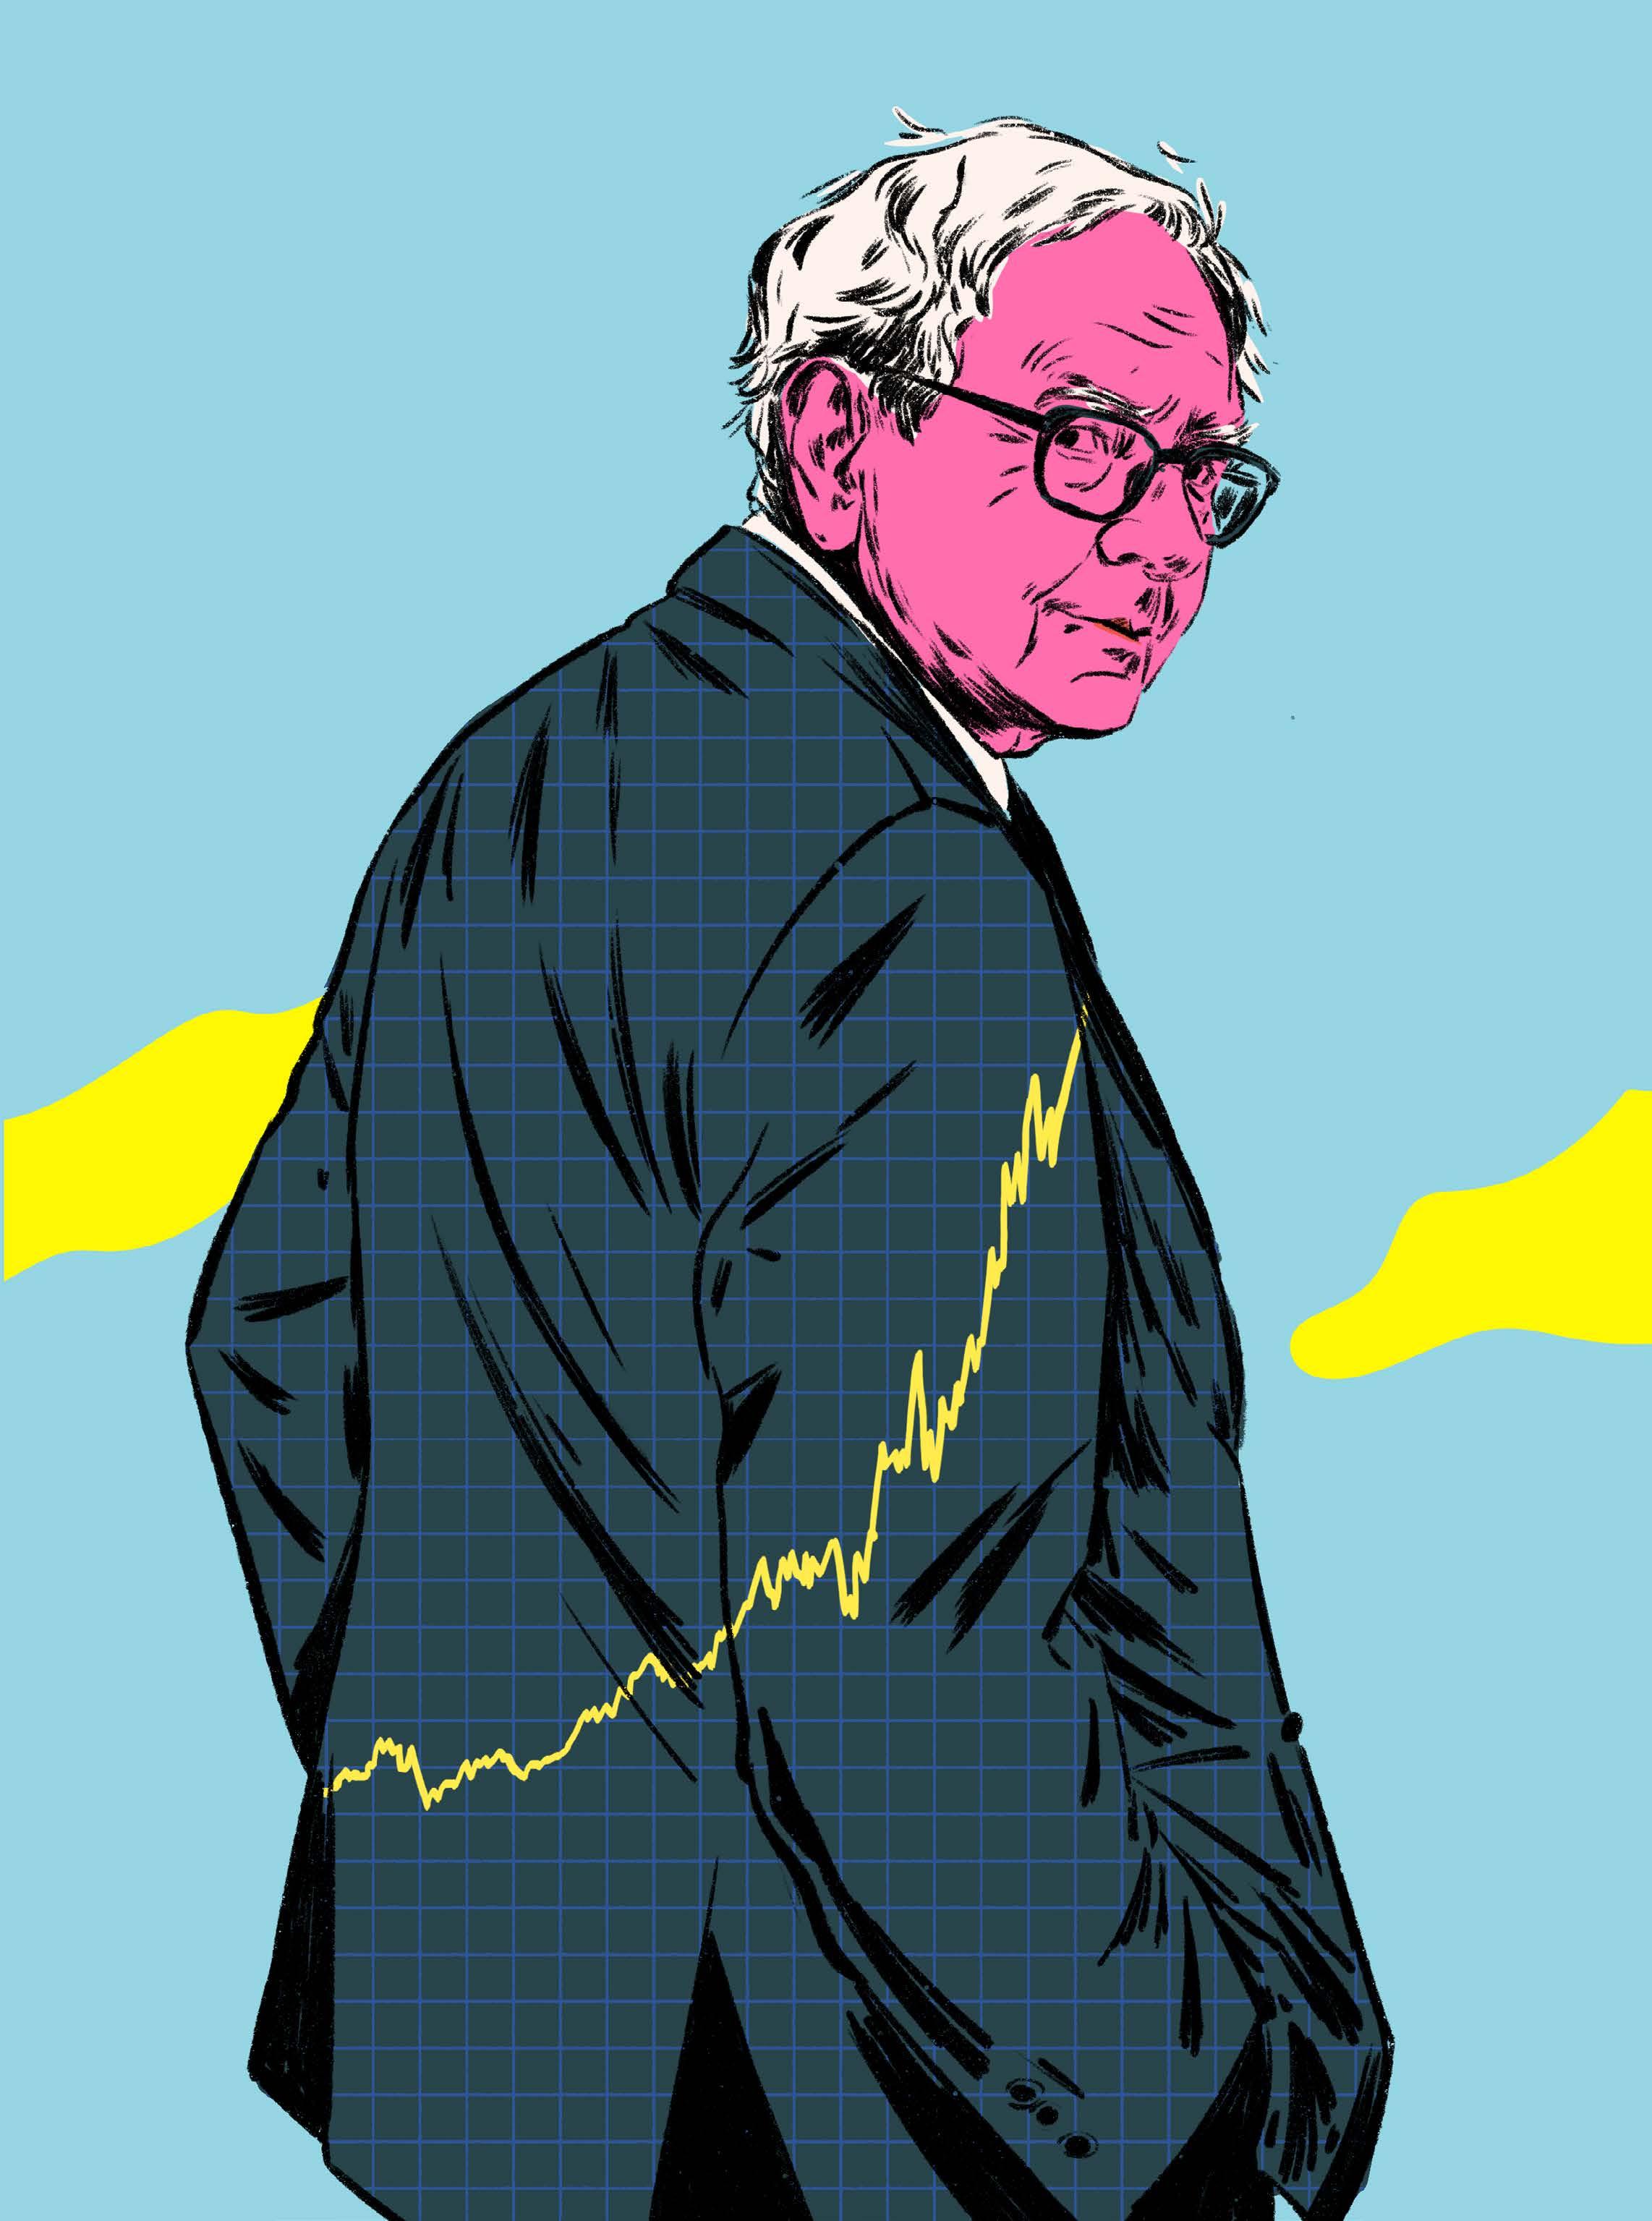
Právě historická zkušenost s internetovou horečkou nás elegantním obloukem vrací zpět na začátek našeho příběhu, k dnešnímu burzovnímu šílenství kolem umělé inteligence. A Buffett? Ten se zachoval naprosto stejně jako před čtvrt stoletím. Na aktuálním technologickém nadšení se zkrátka odmítá podílet. Místo nákupu předražených AI firem hromadí rekordní hotovost. Tu momentálně s oblibou parkuje v krátkodobých amerických státních dluhopisech, které mu v současném makroekonomickém prostředí přinášejí velmi atraktivní zhodnocení s prakticky nulovým rizikem. Jasným důkazem jeho nekompromisně chladného uvažování je i fakt, že se během posledních kvartálů bez sentimentu zbavil obrovské části akcií Applu Ty ještě nedávno tvořily přes polovinu celého akciového portfolia Berkshire Hathaway. I když tento technologický gigant dodnes zůstává největší položkou v jeho fondu, Buffett jeho váhu srazil na zhruba 22 procent, čímž dává trhům jasný defenzivní signál.
Zatímco se tedy dnešní svět žene za každým novým čipem a jazykovým modelem, Věštec z Omahy zůstává ledově klidný a čeká na svou další velkou příležitost. A právě zde leží odpověď na záhadu z úvodu našeho textu, proč ani ten nejpokročilejší algoritmus s nastudovanými výročními dopisy nedokáže jeho další krok s jistotou předpovědět. Je to ten nejlepší důkaz, že fundamenty trhu se ani za sto let nezměnily. Stroje sice umějí počítat milionkrát rychleji, ale selský rozum, schopnost nepodlehnout davové psychóze a ono nadlidské umění čekat se do křemíkových čipů naprogramovat nedají.
Warren Buffett tak i na sklonku své kariéry zůstává oním úkazem, který dává v éře umělé inteligence obrovskou naději, že lidský úsudek má nad stroji stále navrch.
44,6mil.$
10,2mil.$
12,4mil.$
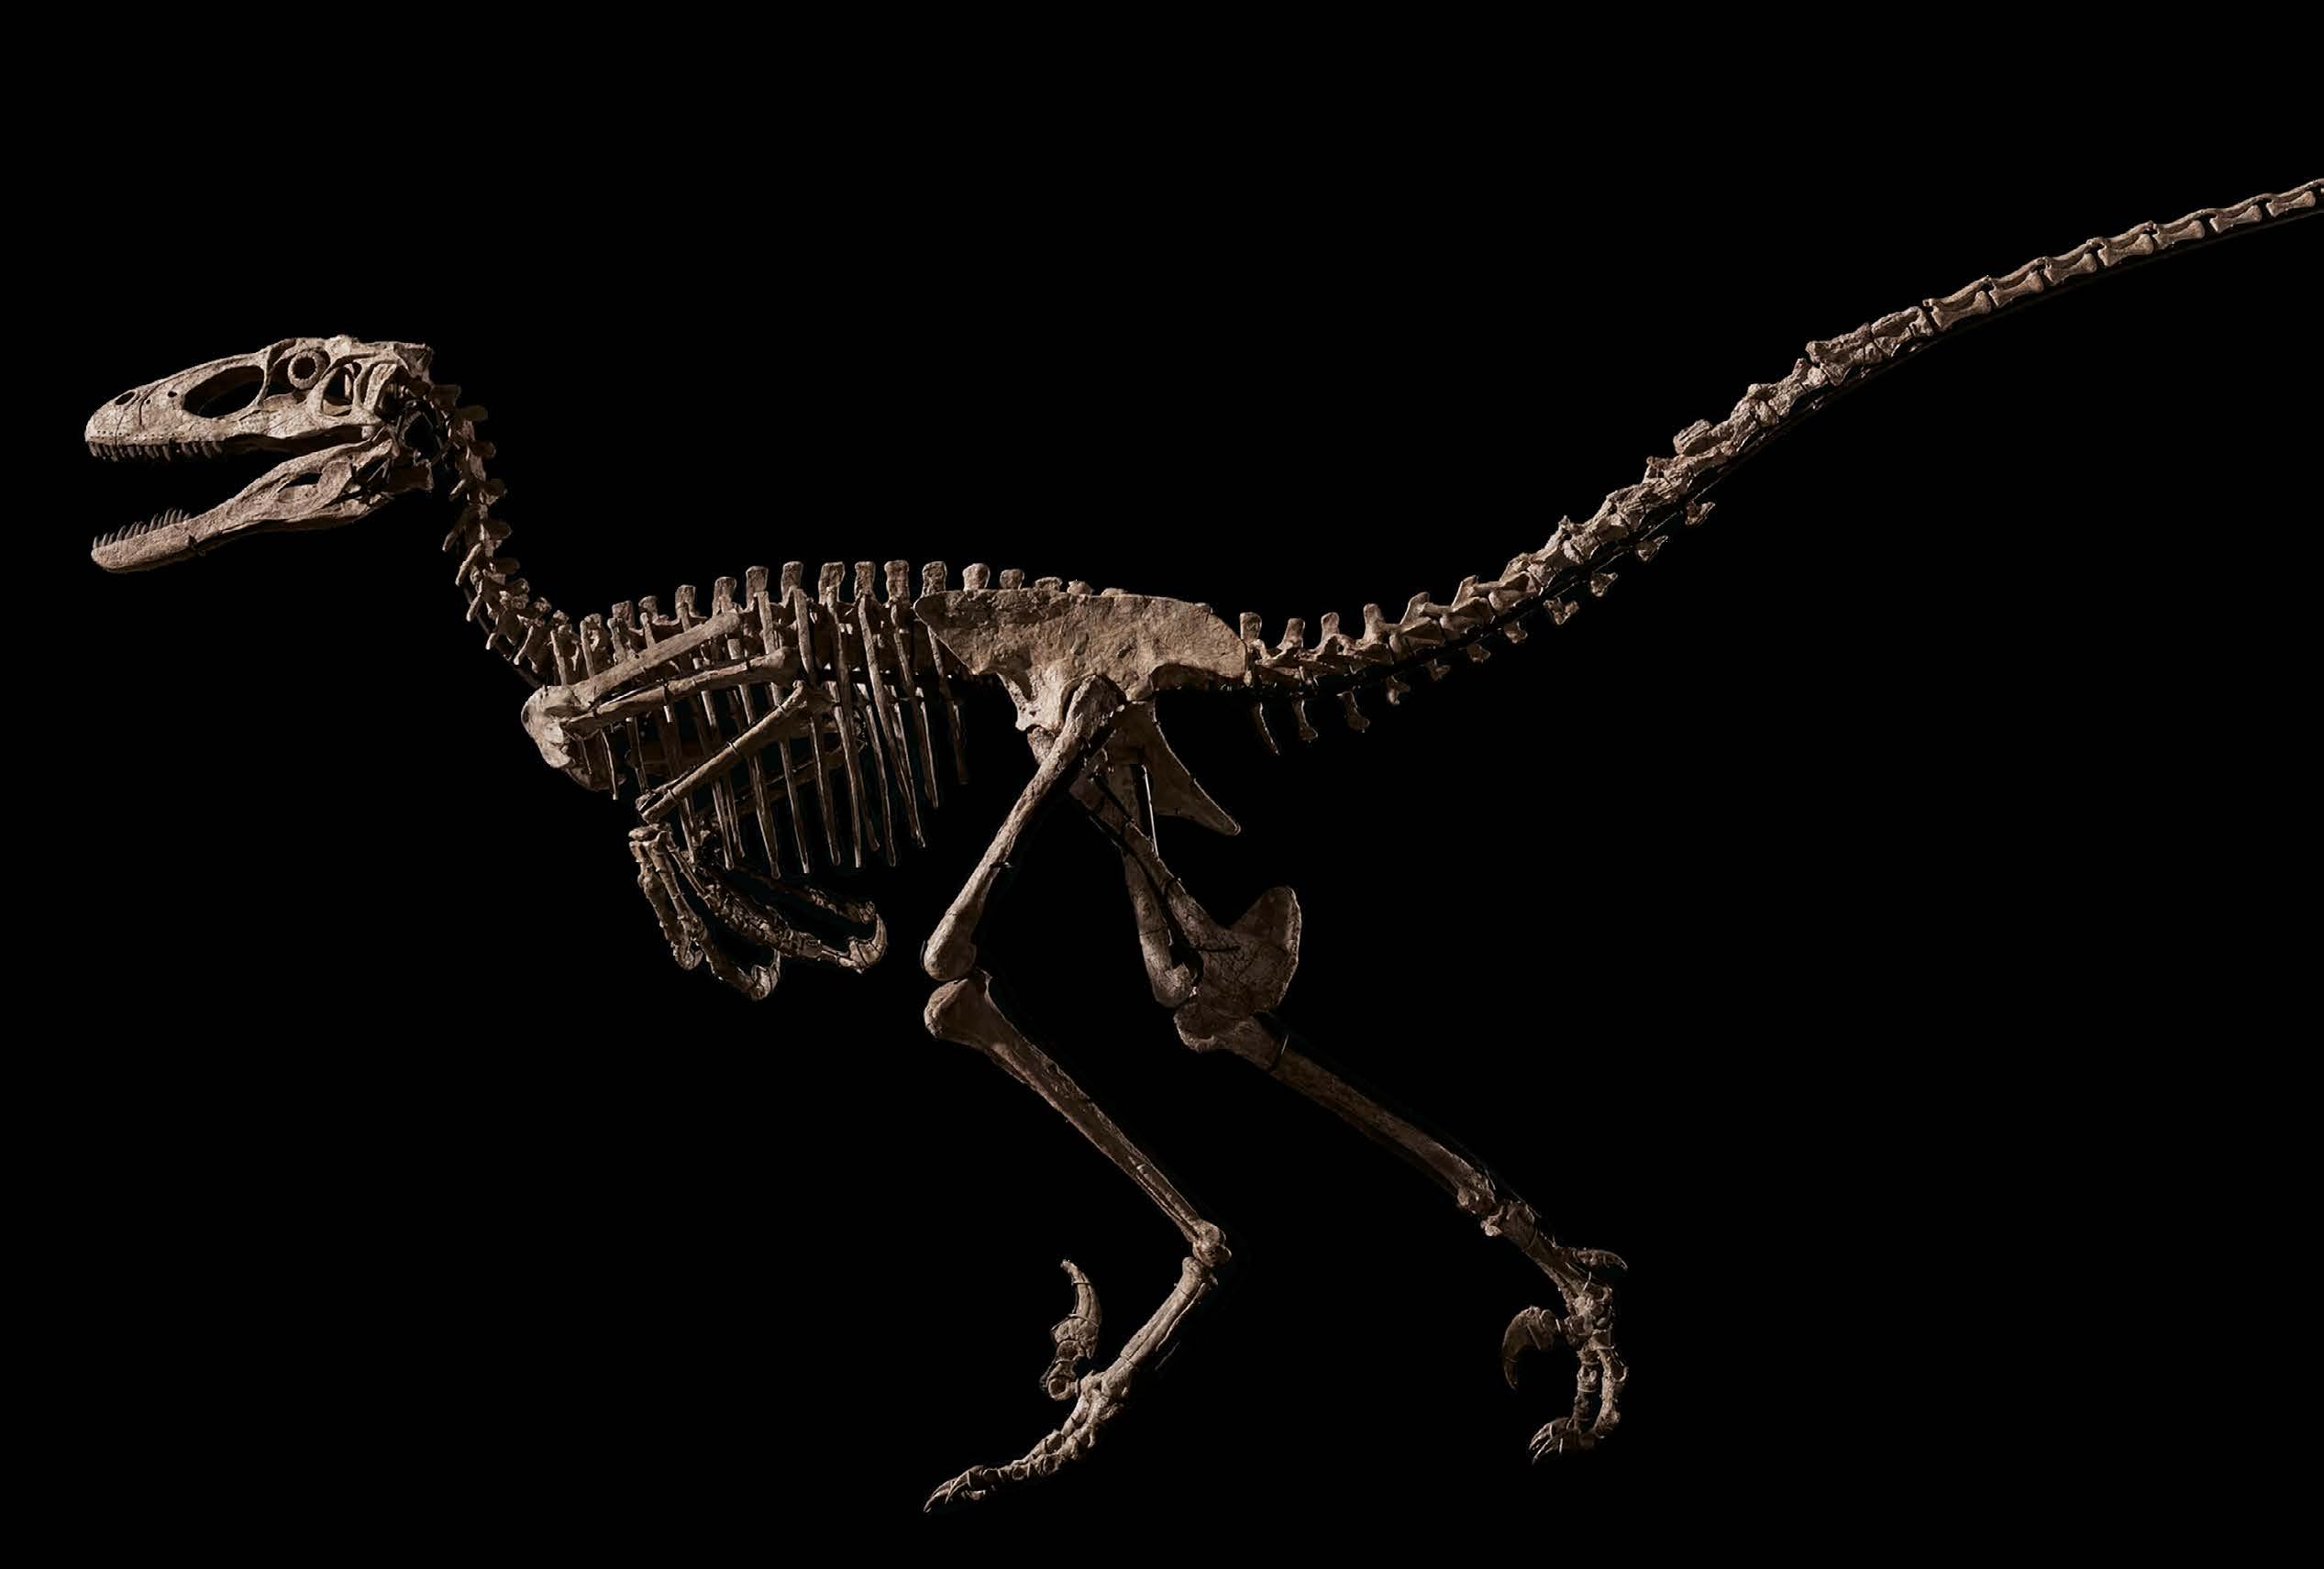
Hector
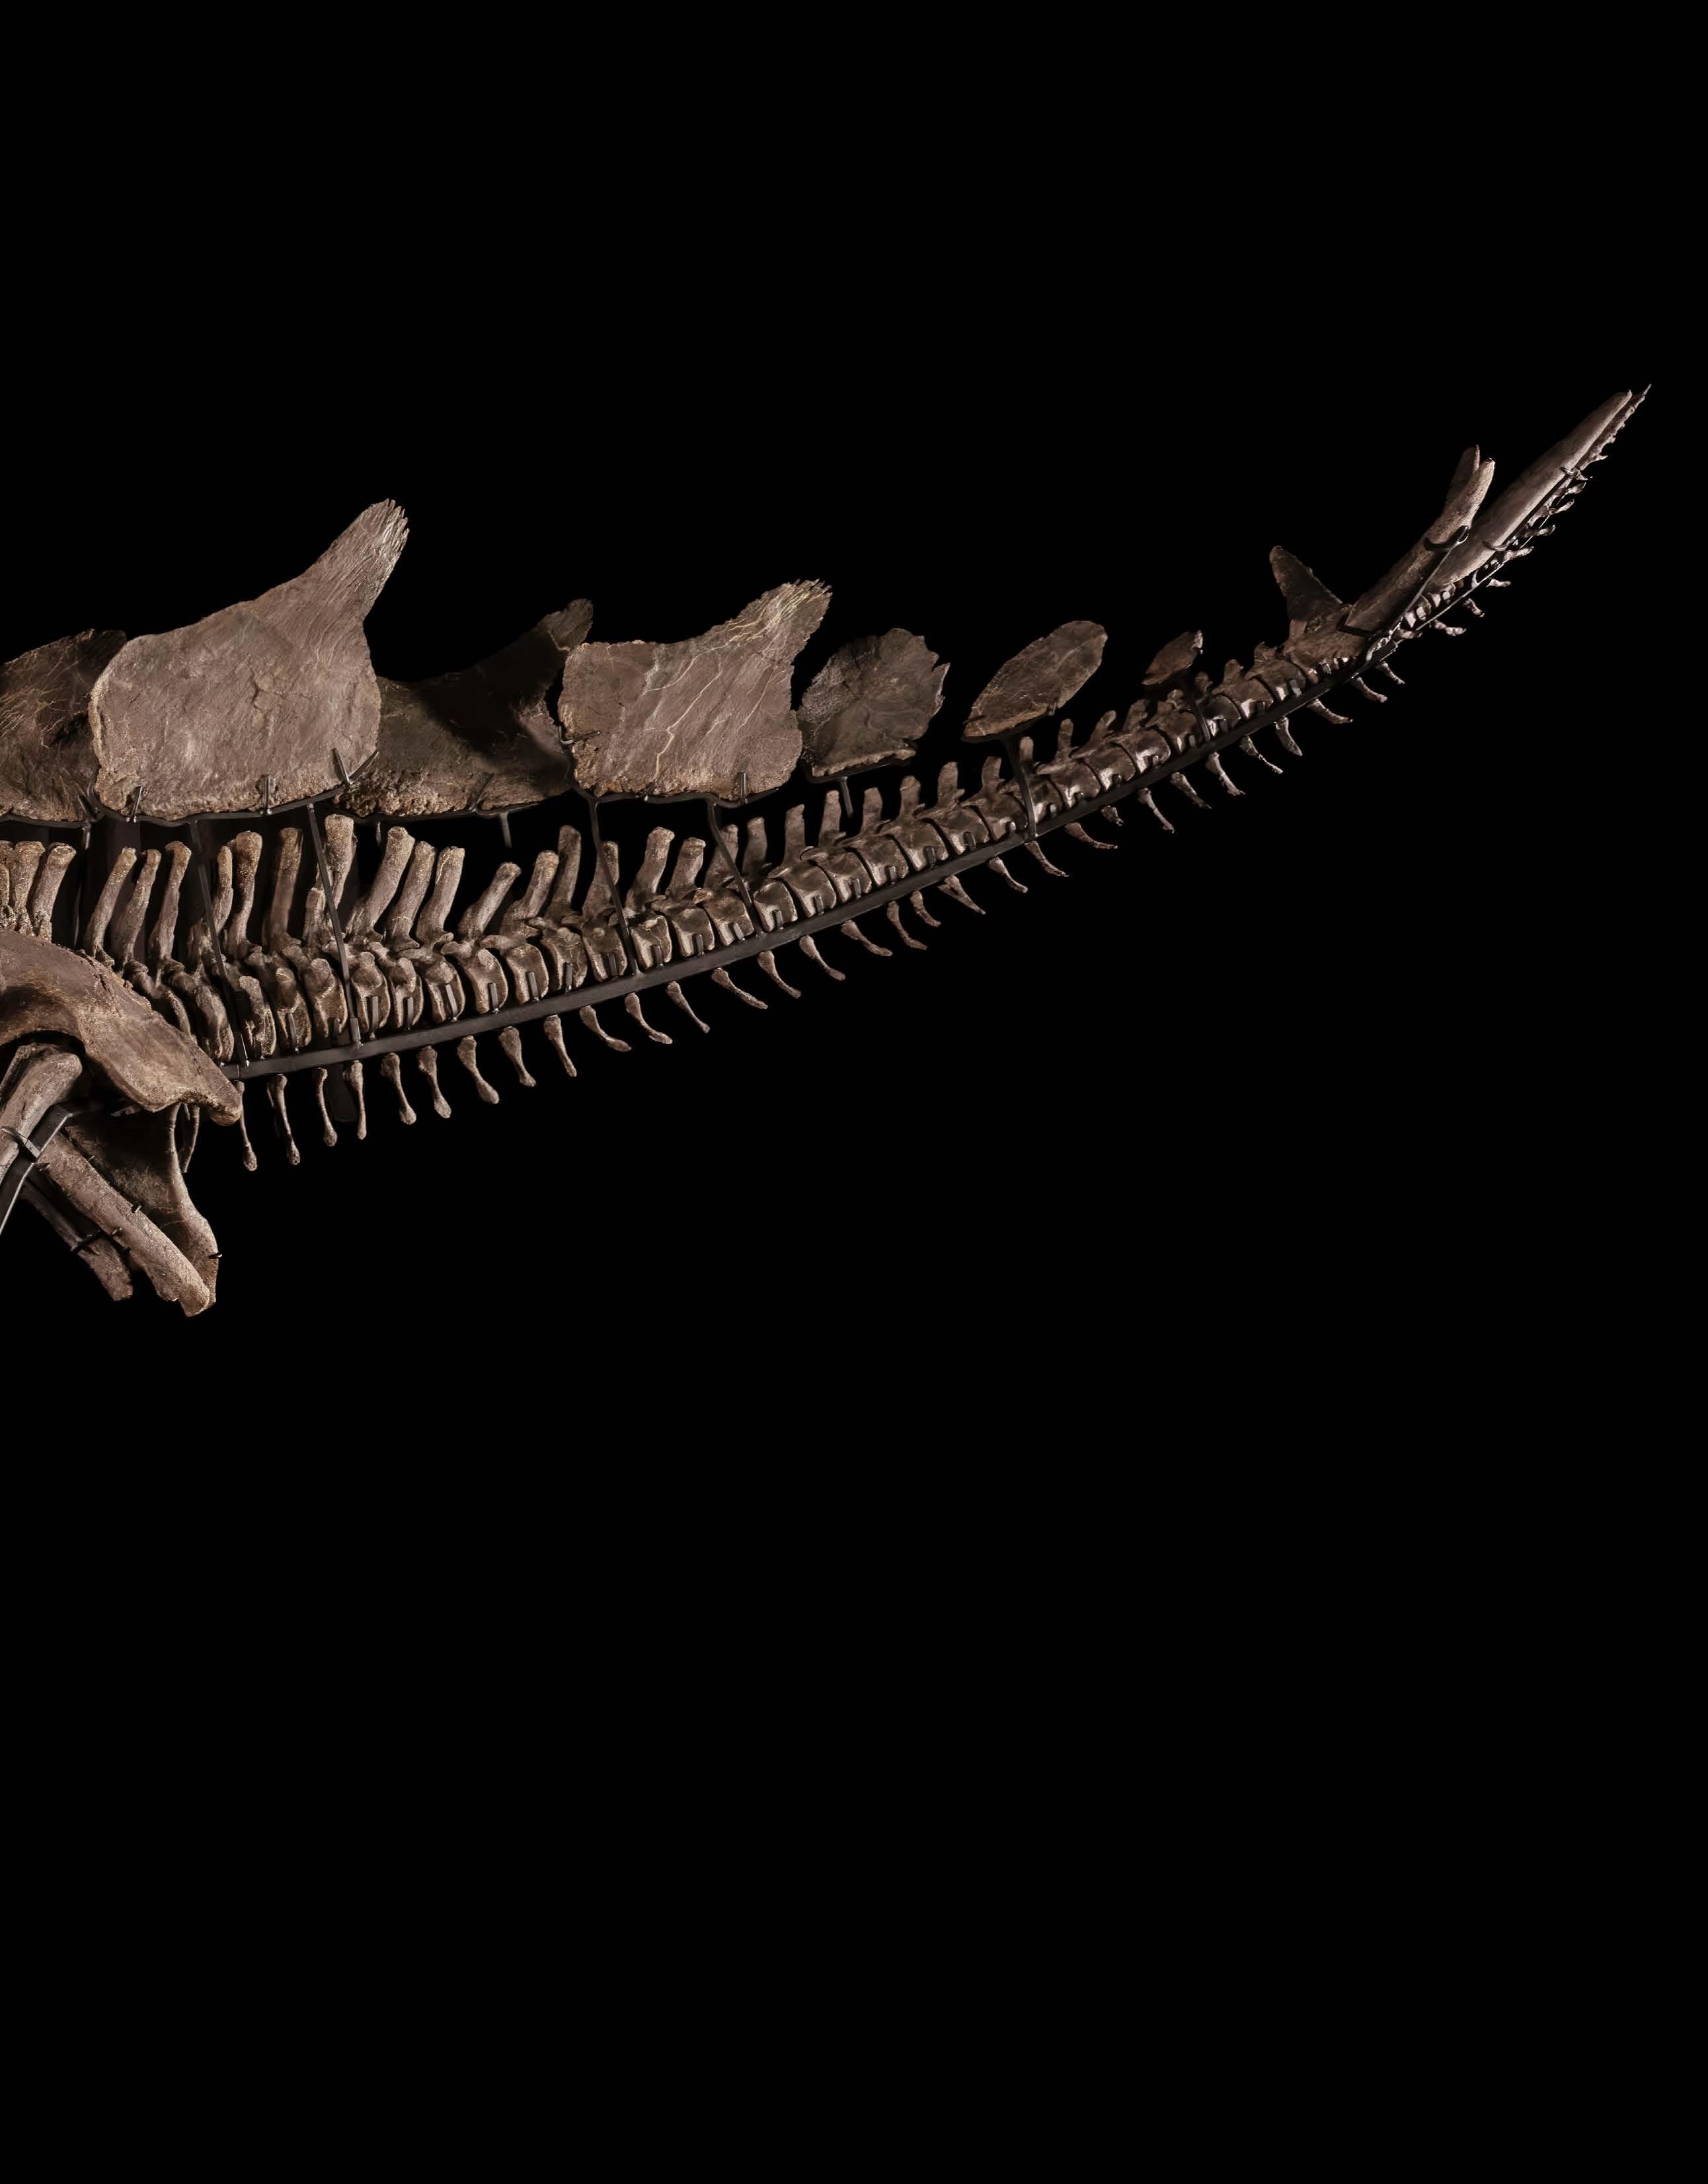
Nejkompletnější známá kostra deinonycha, nabídnutá v samostatné aukci „The Raptor“; cena výrazně překonala odhad.
Druh: Deinonychus antirrhopus
Aukční dům: Christie’s, New York
Datum: 12/5/2022
Malý a velký All
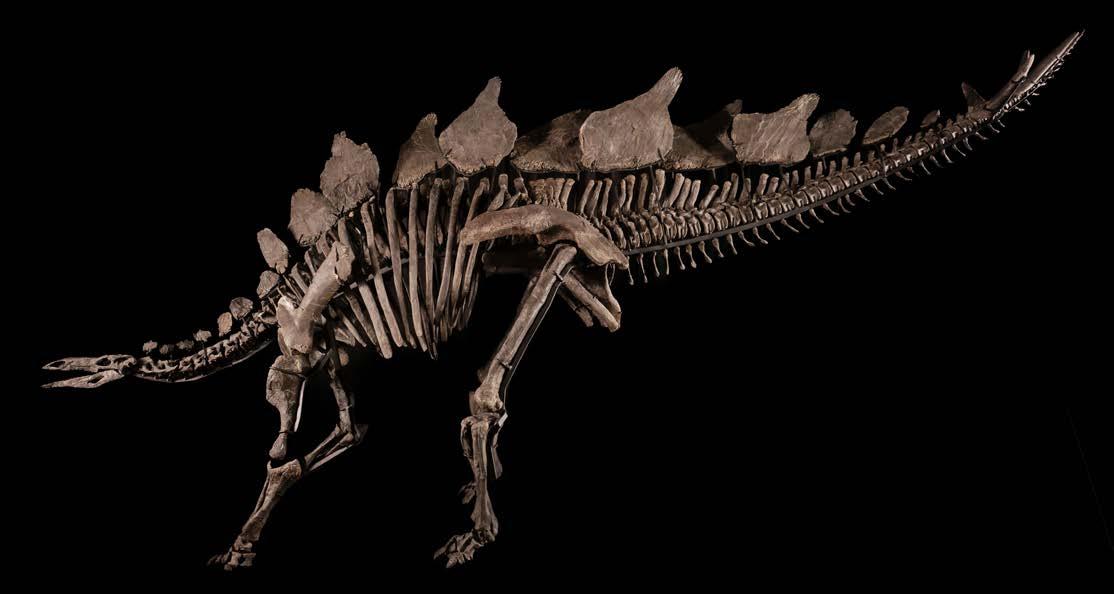
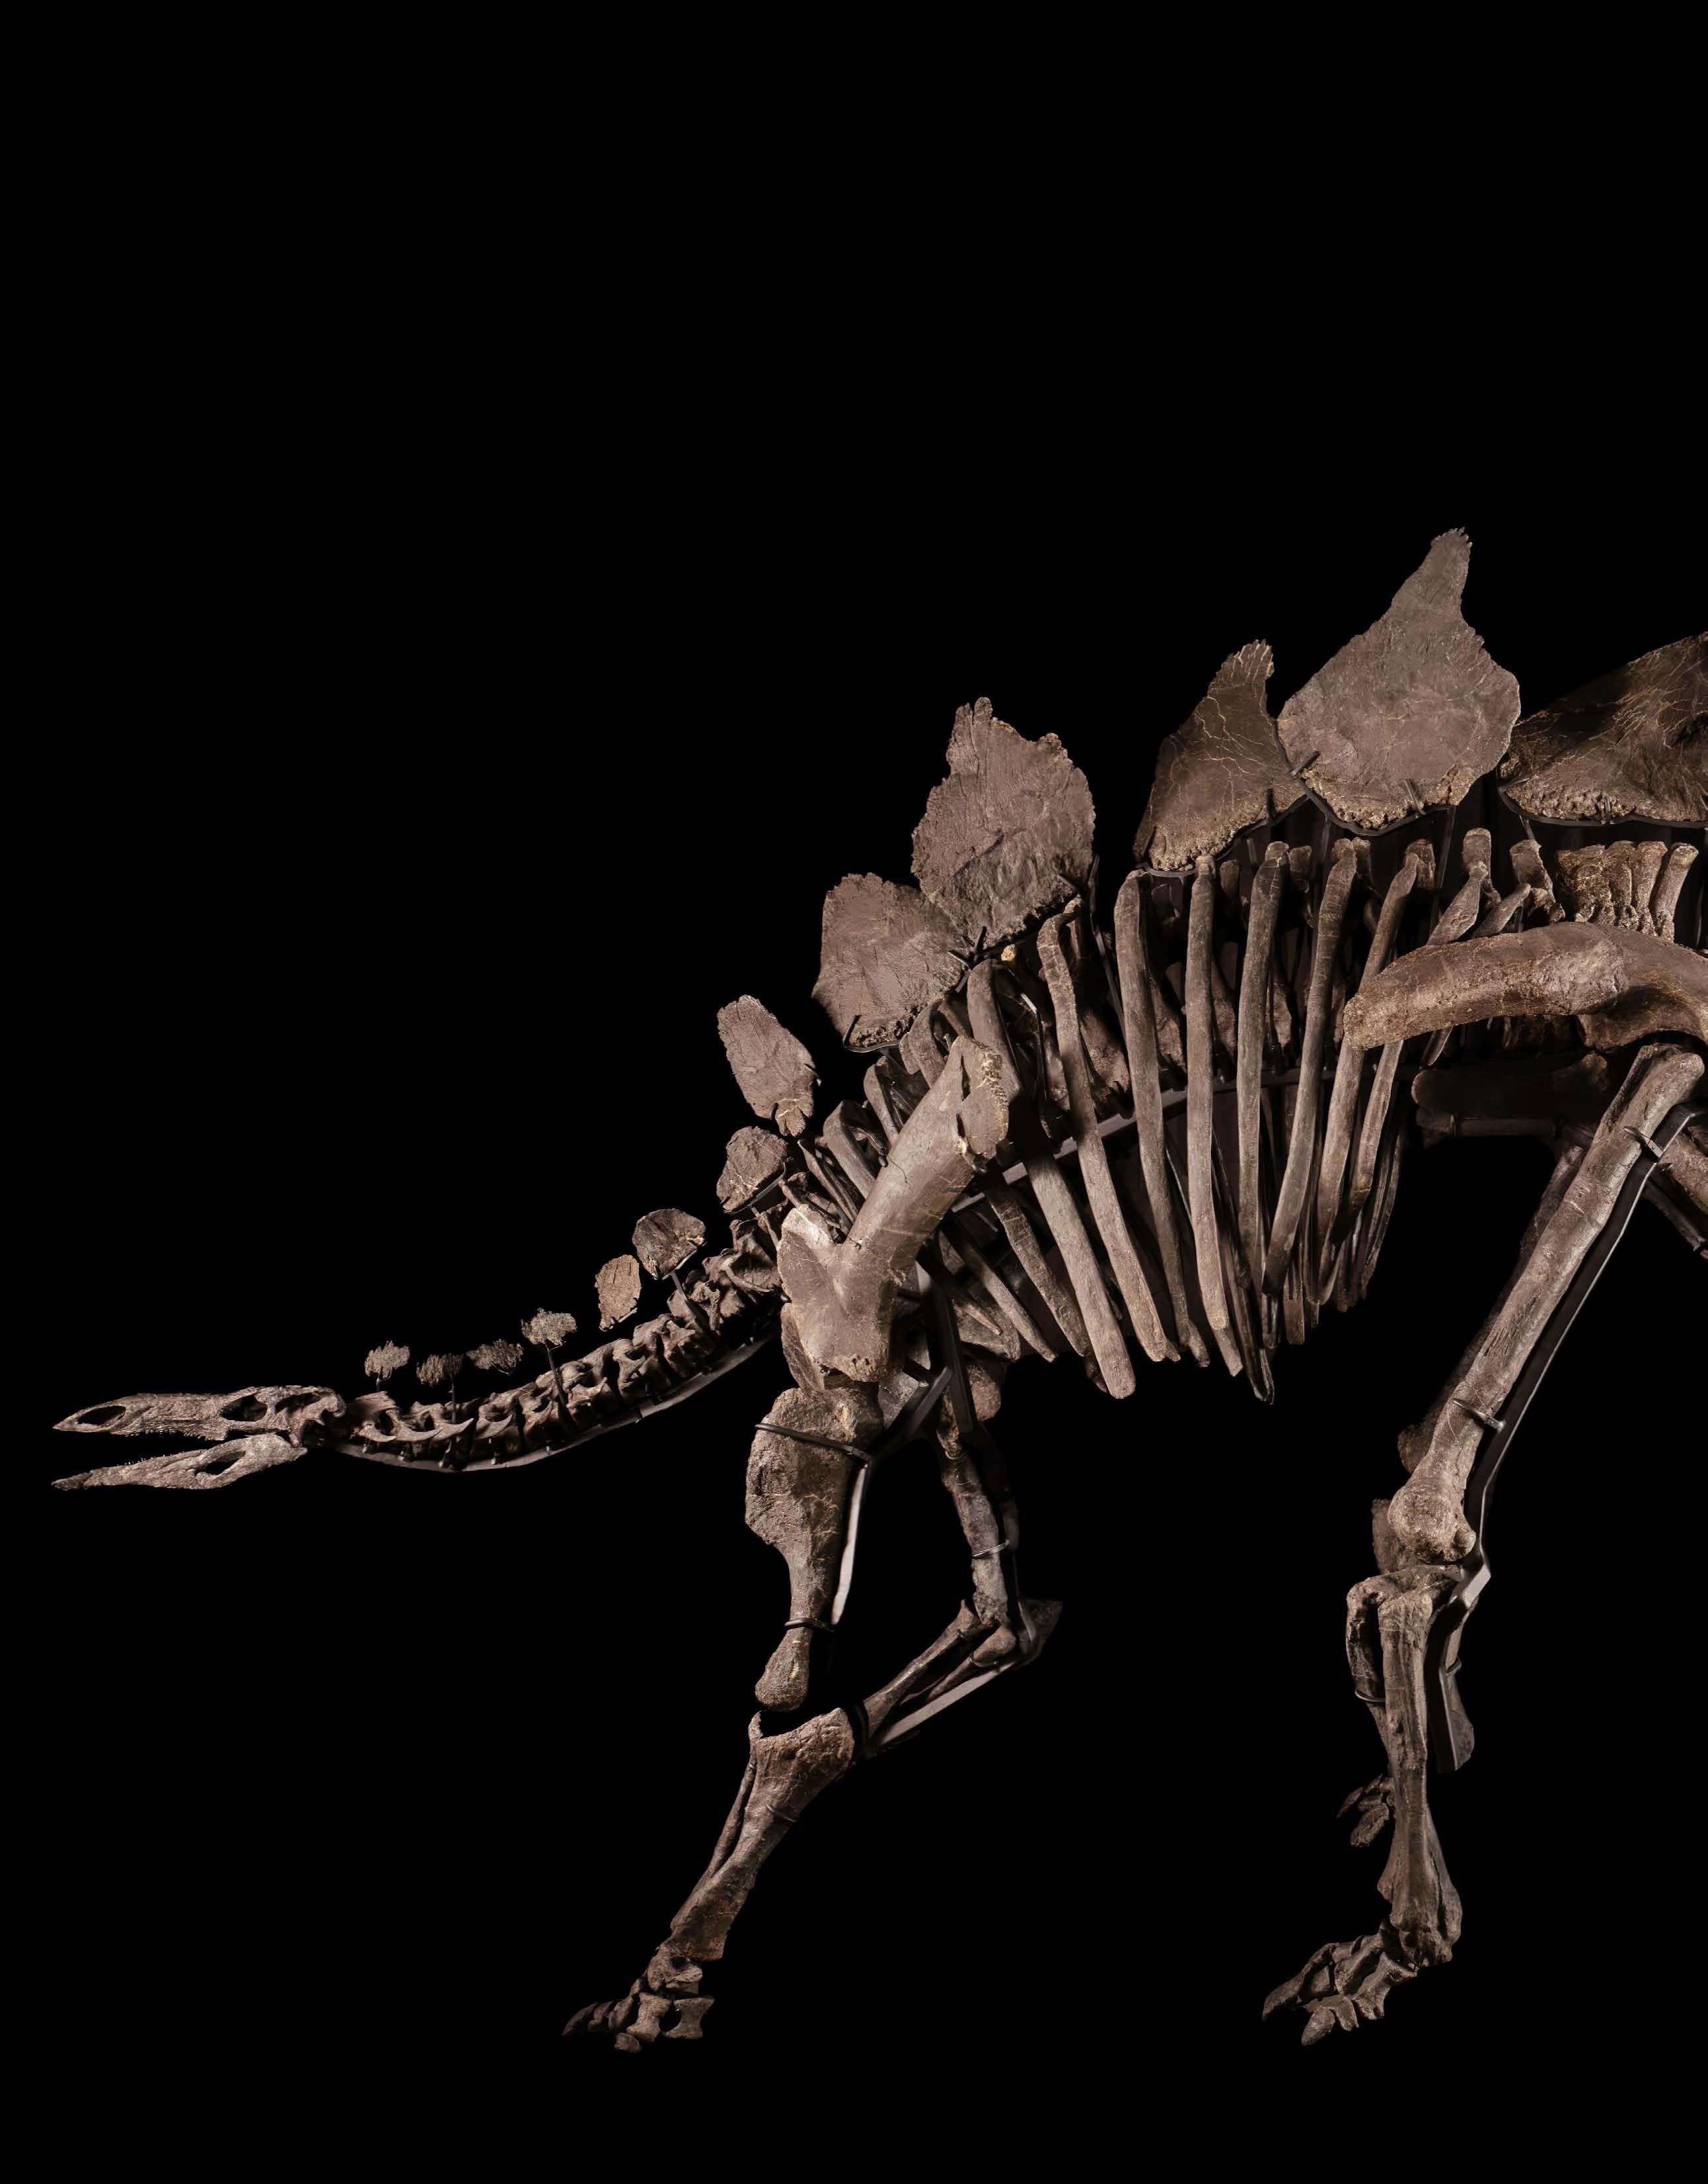
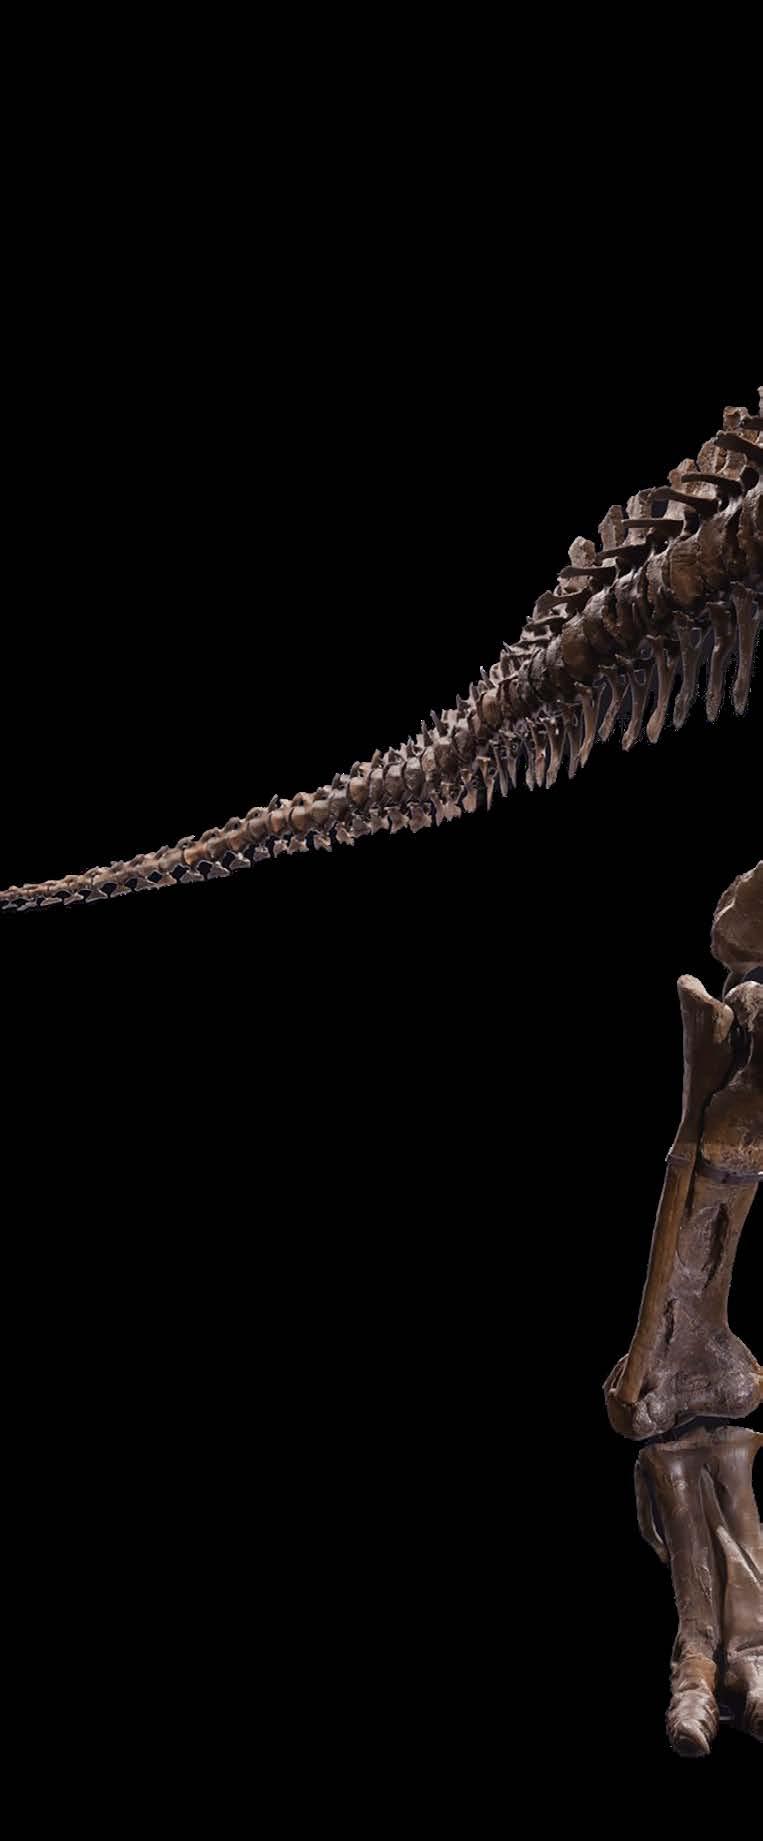
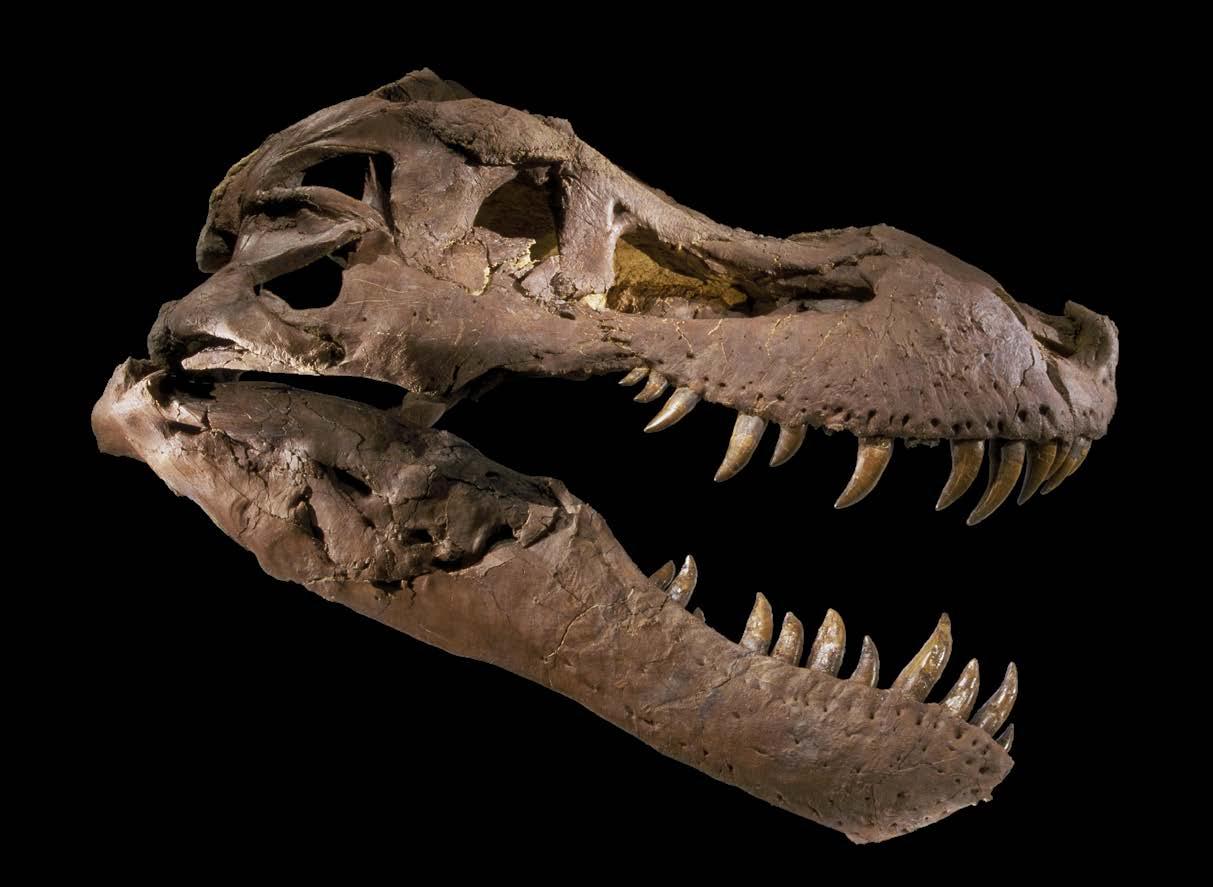
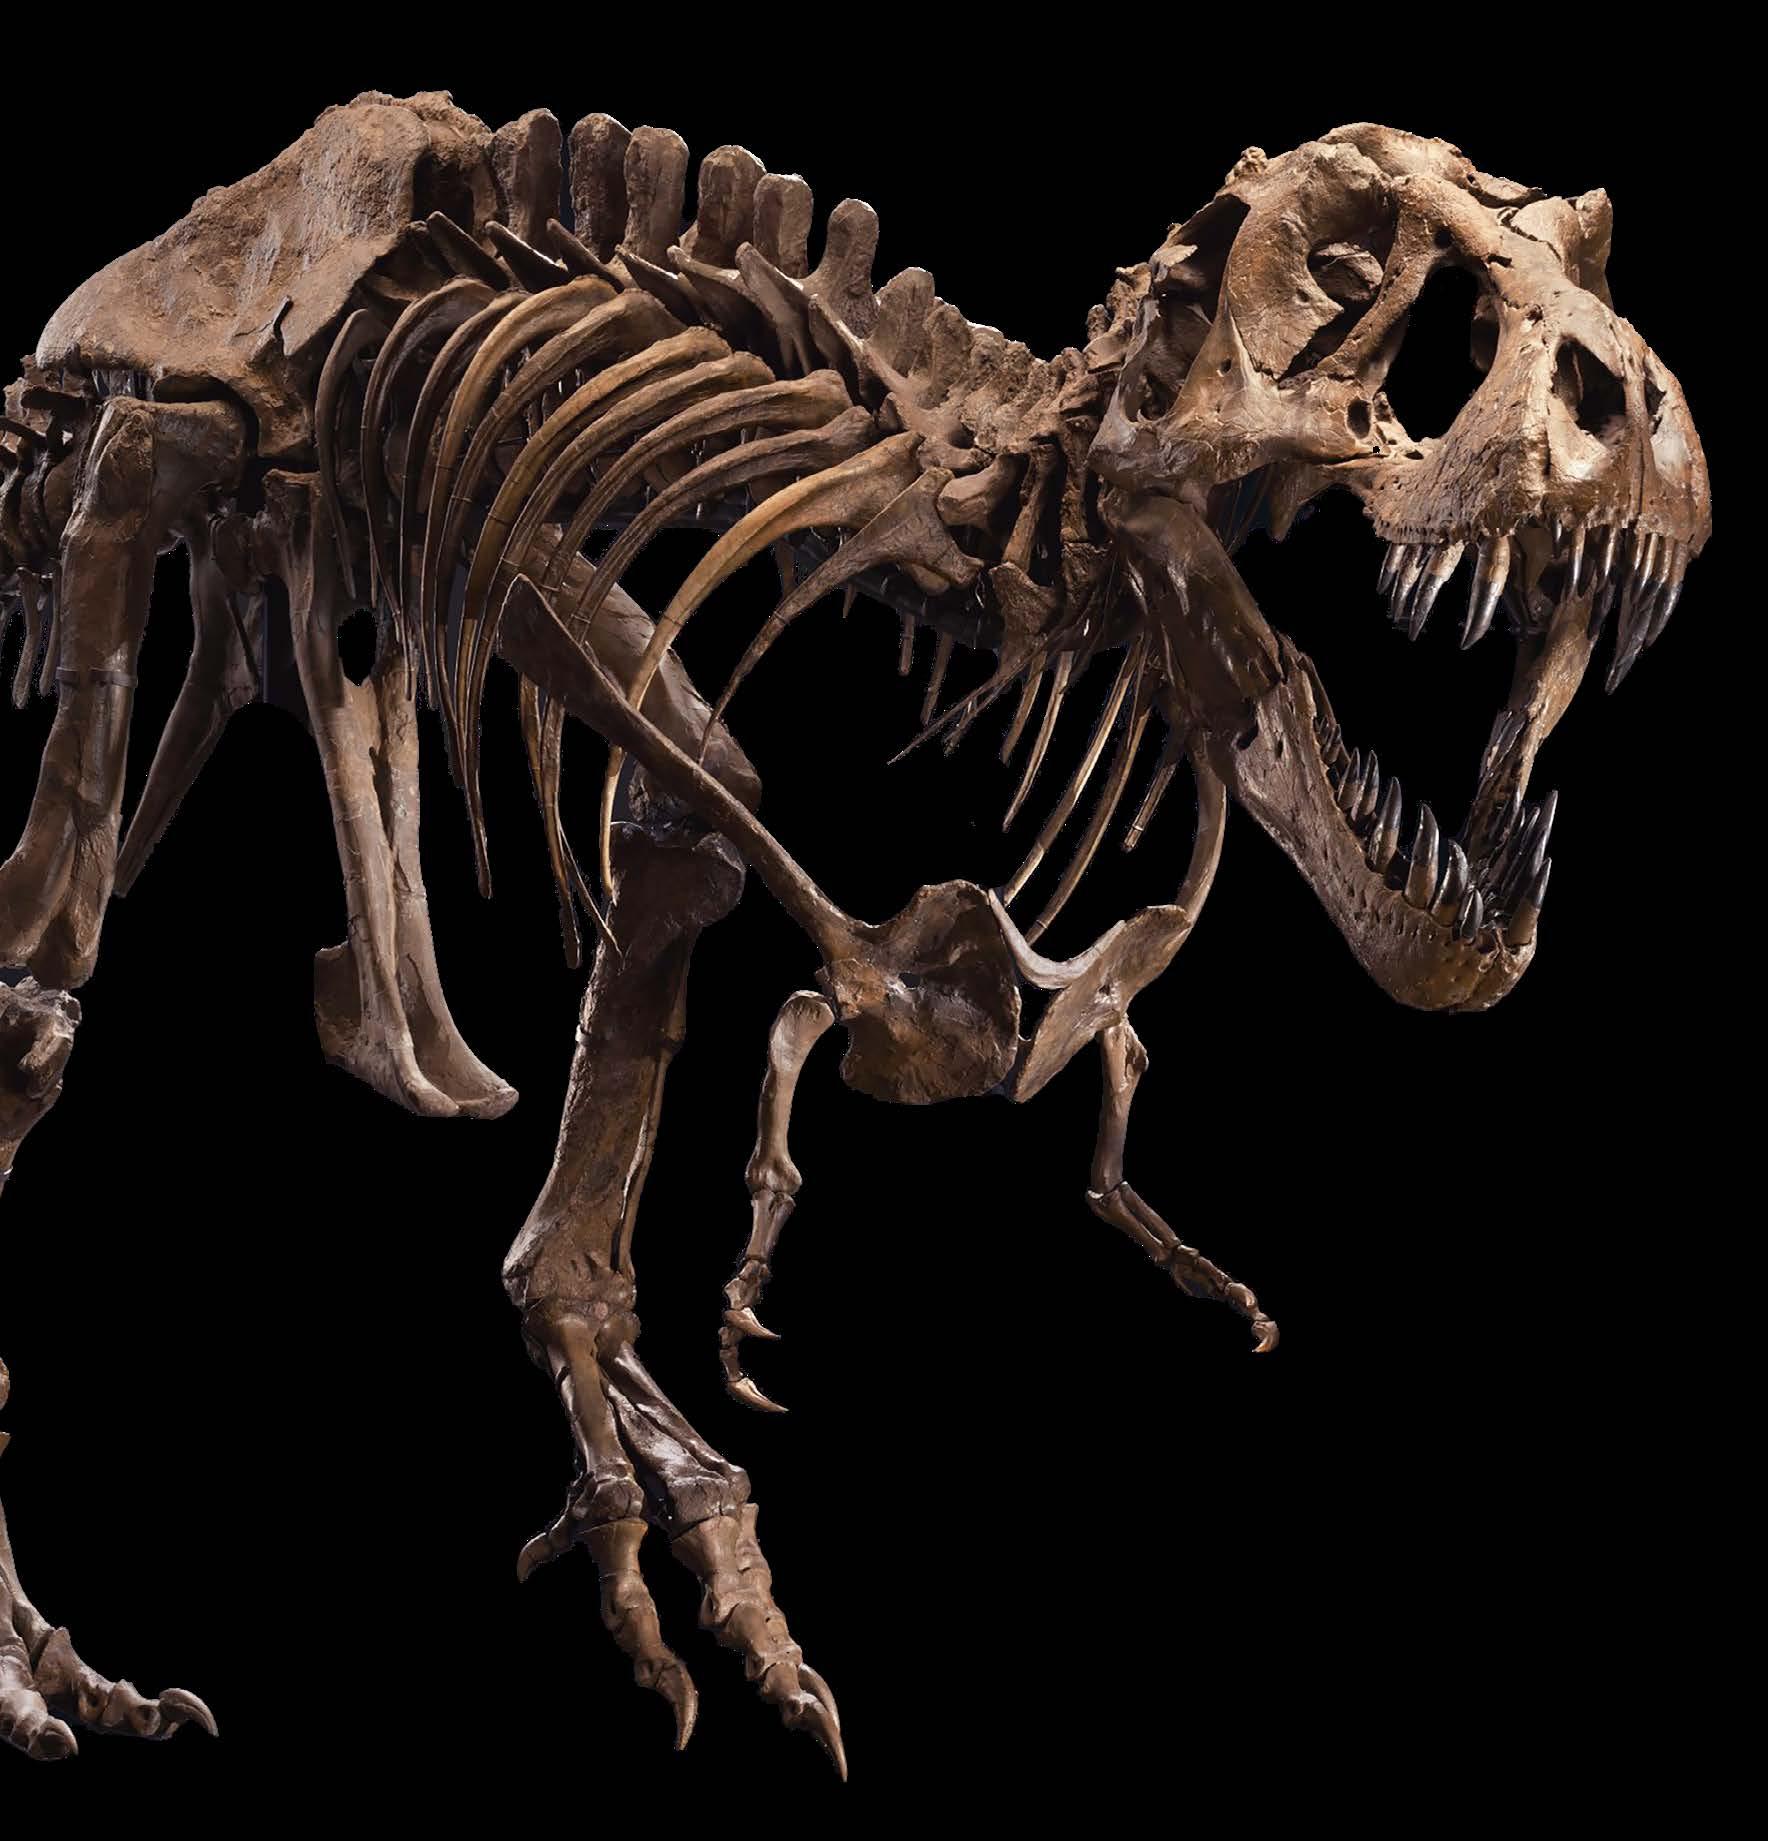
fantastickým stvořením anebo slavnou 3D kulisu, nýbrž o reálnou kostru predátora, který kdysi běhal — pradávno před bizony či jeleny — po kopcích dnešního státu Colorado v USA. Kupcem se stal americký investor a miliardář Ken Griffin, většinový majitel hedgeového fondu Citadel, jenž obrovskou fosilii o 254 dochovaných kostech z asi 319 původních zapůjčil k vystavení do American Museum of Natural History (AMNH). „Apex se vepsal do dějin,“ řekla Cassandra Hattonová ze Sotheby's. Vystihla tak posun posledních let: dinosauři už nejsou jen anonymní studijní objekty. Jsou to cenná aktiva, statusové symboly i kulturní artefakty naráz.
OD SUE K APEXOVI A DALŠÍM
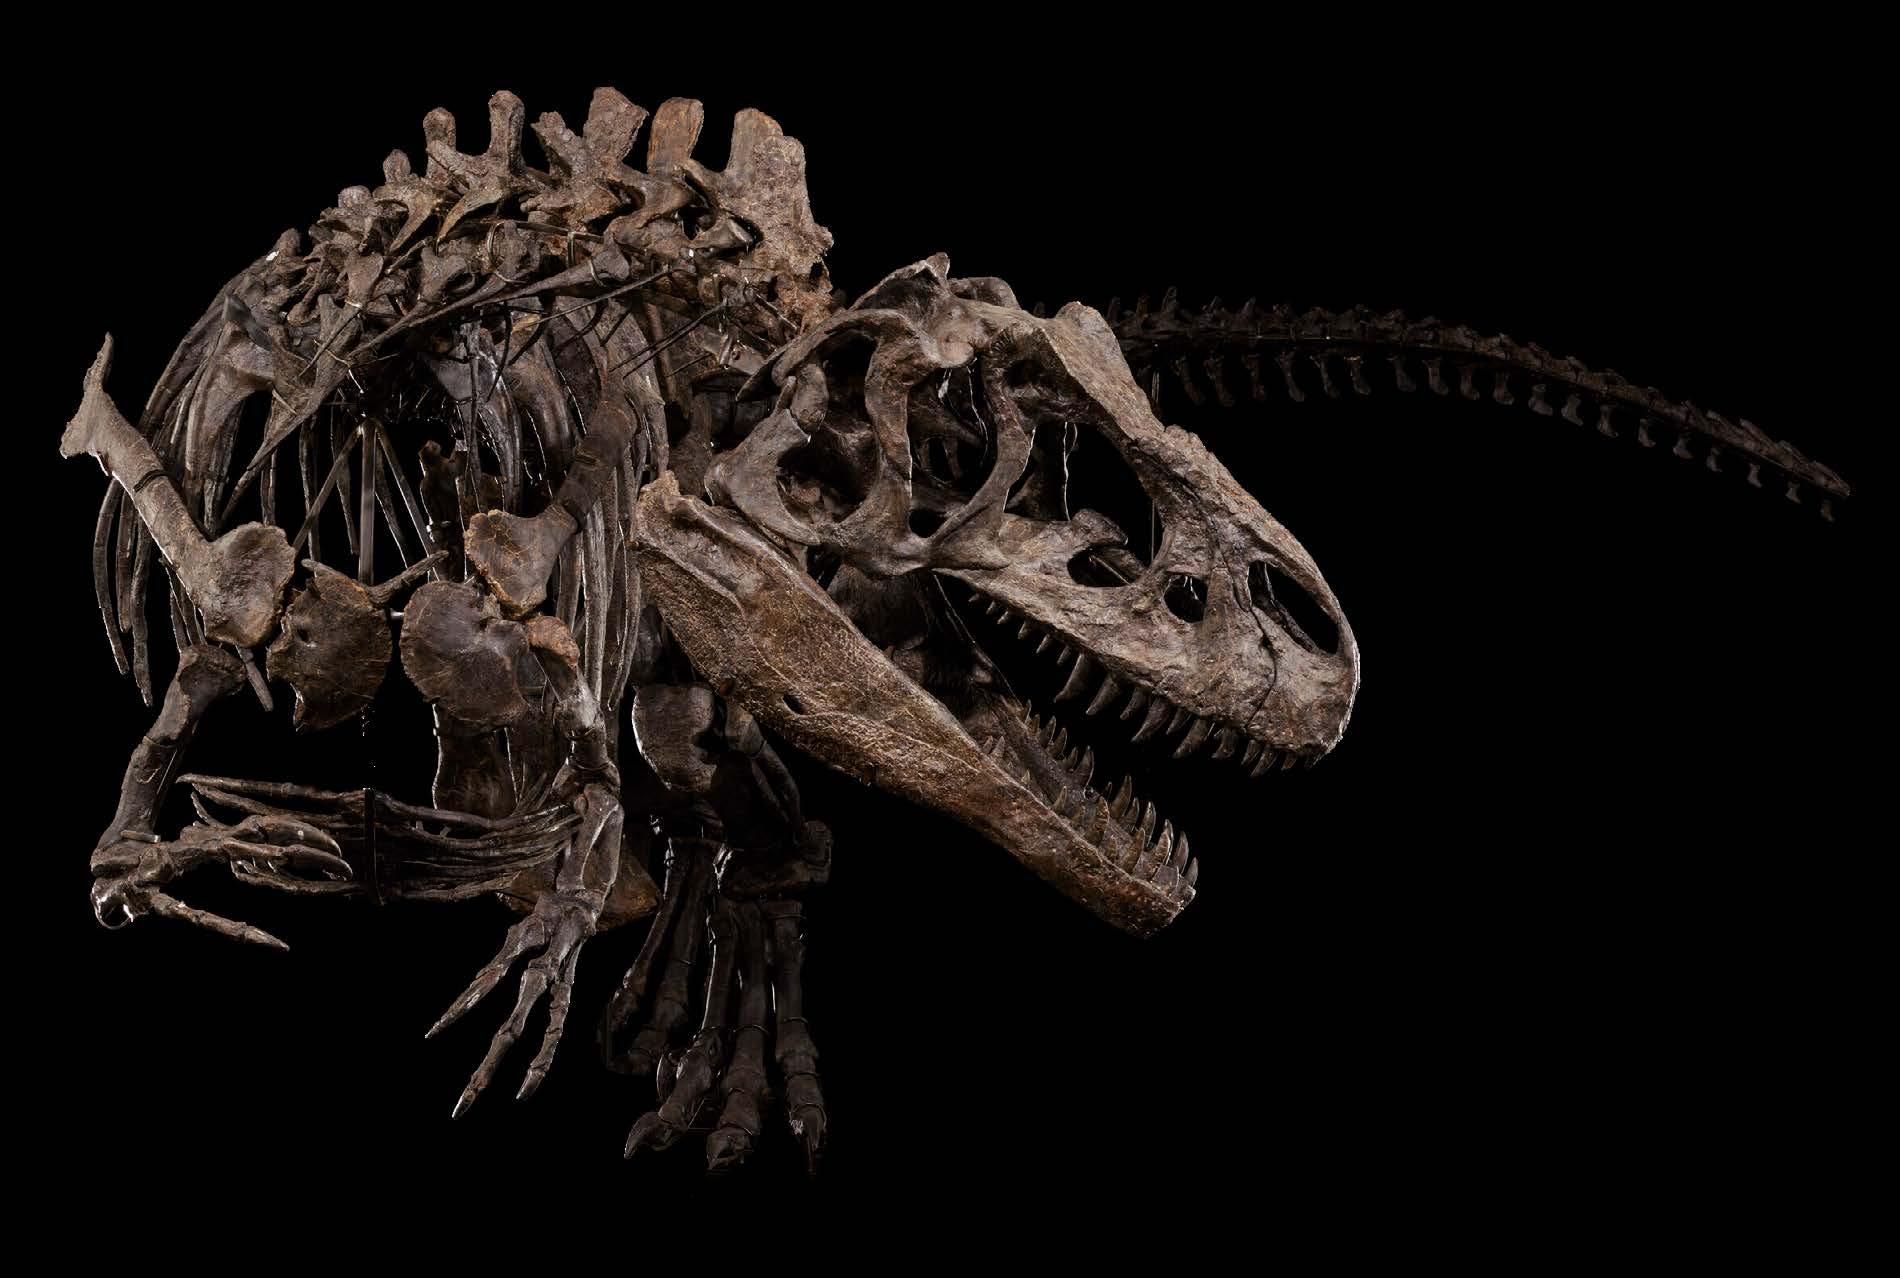
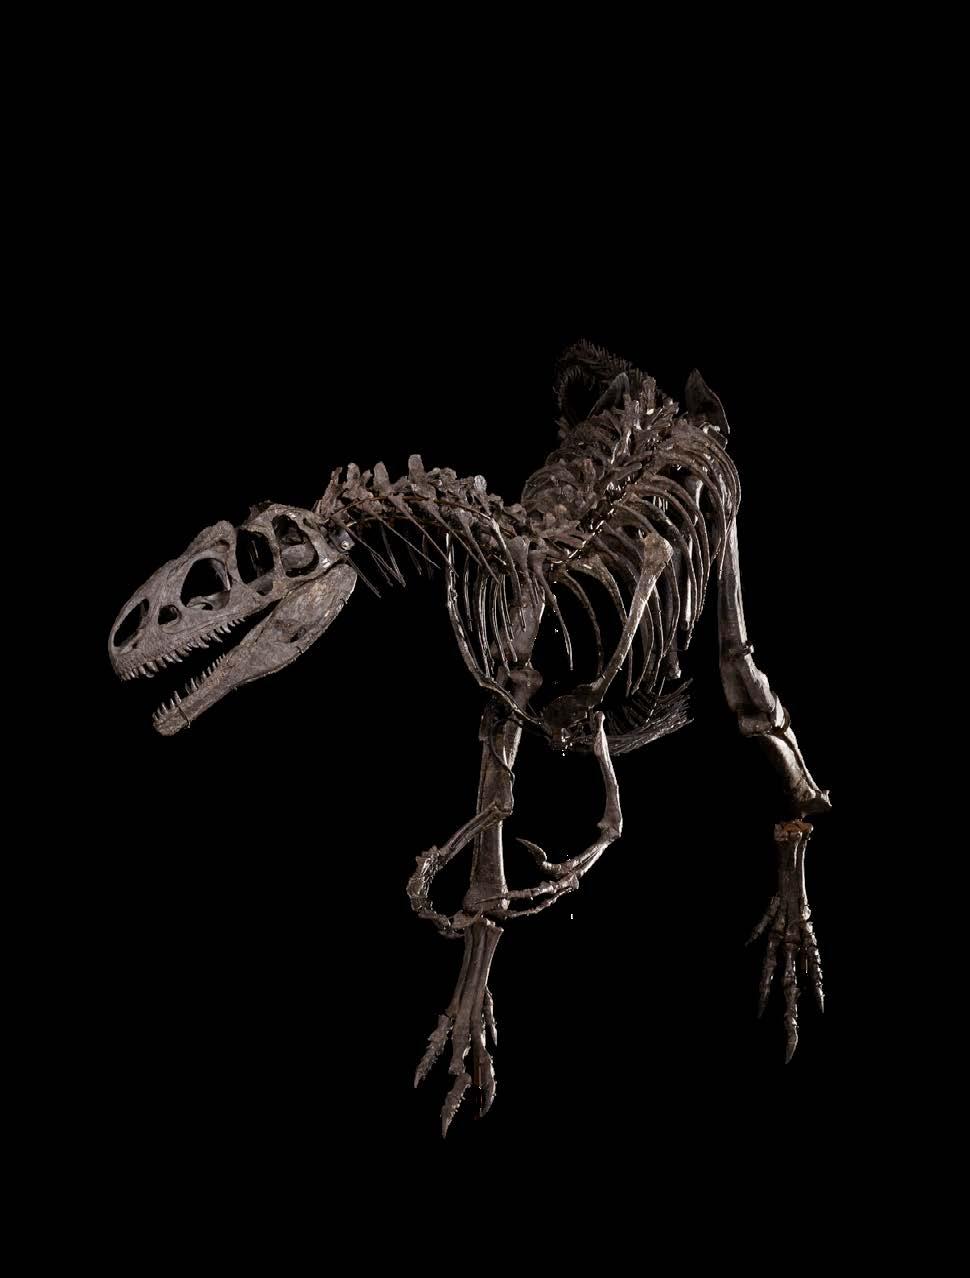
Výjimečný prodej dvojice — dospělého a juvenilního jedince — nalezených v blízkosti sebe; mimořádně atraktivní muzejní set.
DINOSAUŘÍ TRH Rarity místo obrazů
Druh: Allosaurus
Aukční dům: Christie’s, London
Datum: 12/12/2024
Moderní trh s dinosauřími fosiliemi má svůj začátek. Už je to skoro třicet let, co síň Sotheby's prodala legendární kostru Tyrannosaura rexe pojmenovaného Sue za 8,36 milionu dolarů (177 milionů korun). Tehdy šlo o rekord, jakoby oživlý „jurský park“, který komercí šokoval nejen světovou veřejnost, ale i odborníky. Bylo to však jen entrée. Pár kousků se prodalo i v další dekádě, akcelerace přišla po roce 2018. Všichni „dináci“ v Top 10 jsou již mladšího data. Světovou dvojkou je dravý Stan, jehož extrémně kompletní kostra (má přes 70 procent kostí) byla vydražena roku 2020 v Christie's za 31,8 milionu dolarů, tedy 675 milionů korun. Právě tento prodej definitivně přesunul dinosaury do téže cenové kategorie jako špičkové umění.
A rok 2022 pak ukázal, že boháče zaujmou nejen ikonické druhy. Hector, exemplář rodu Deinonychus a dnes světová trojka, dosáhl slušivé ceny 12,4 milionu dolarů (263 českých míčů), čili více než dvojnásobku původního odhadu. Přitom má jen z poloviny zachovalou kostru. Trh tím vyslal jasný signál: poptávka převyšuje nabídku, ročně se veřejně prodá tak pět až deset dinosaurů na světě, hlavně původem z USA, kde je prodej nálezů legální. Experti odhadují, že roční objem dinotrhu činí zhruba mezi 100 až 200 miliony dolarů. Výjimečným doplňkem prehistorické zoo se předloni stal páreček allosaurů, dospělého a juvenilního jedince, kteří byli objeveni v těsné blízkosti vedle sebe. Unikátní set pravěké rodinky určil i jeho cenu, vyhnanou
8,4mil.$
Nejdražší dinosauři
31,8mil.$
SUE
Historická aukce, která fakticky odstartovala moderní trh s dinosauřími fosiliemi; SUE je asi z 90 % kompletní.
Druh: Tyrannosaurus rex
Aukční dům: Sotheby’s, New York
Datum: 4/10/1997
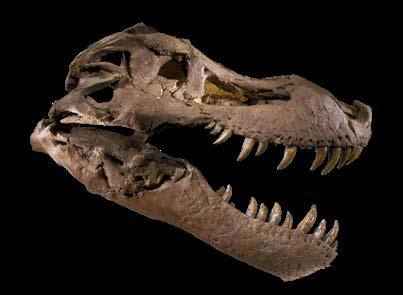
v sále Christie's k cifře 10,2 milionu dolarů neboli skoro ke čtvrtmiliardě korun. Tento „muzejní set“ prokázal, že hodnotu neurčuje jen atraktivní druh, ale i jedinečný kontext nálezu a jeho stav. V desítce nejdražších krasavců je jediný kusý nález: samotná lebka Tyrannosaura rexe, jemuž začali lidé po desítkách milionů let říkat domácky Maximus
NAPĚTÍ MEZI VĚDOU — A KAPITÁLEM
S růstem cen roste i napětí. Finančníci a společenská elita mají sice pěkné hračky, ovšem vědci (a paleontologové zvláště) varují, že komercializace může ohrozit výzkum. „Takové fosilie jsou pro vědu ztracené,“ pravil David Polly z americké paleontologické společnosti obratlovců. A jeho kolega Paul Barrett z londýnského Natural History Museum (NHM) dodal: „Když dinosauři zmizí v soukromých rukou, je to problém.“ Věda potřebuje unikátní exempláře studovat, porovnávat a reanalyzovat. Pokud obr skončí v privátní sbírce, může být výzkumný proces přerušen. Aukční síně se hájí, že mnoho kupců fosilie zapůjčuje muzeím (jako v případě Apexe a jeho páníčka Kena Griffina), kritici komerční praxe ovšem upozorňují, že jde o zcela dobrovolnou záležitost, nikoli systémové řešení.
Navzdory těmto výhradám trh roste. Přitahuje už i novou generaci sběratelů, technologické miliardáře, celebrity, investory či fondy, kteří experimentují s investičním mixem podílů a vlastnictví pravěkých příšer. Nově se dle magazínu Fortune zapojil do tohoto byznysu též umělec, rapper a producent Pharrell Williams, držitel deseti cen Grammy, když na své aukční platformě nabídl Triceratopse s přezdívkou Trey. Vyplatí se nákupy? Ceny rostou, dinosaurů není tolik. Možná nejde ani tak o návratnost, ale o úložku. Poklad starý až 150 milionů let.
Stan
Jeden z největších a nejstudovanějších exemplářů T. rexe; 188 originálních kostí a silný mediální i vědecký „příběh“.
Druh: Tyrannosaurus rex
Aukční dům: Christie’s, New York
Datum: 6/10/2020
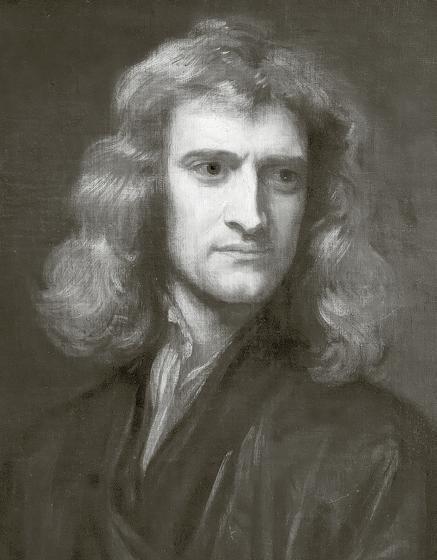
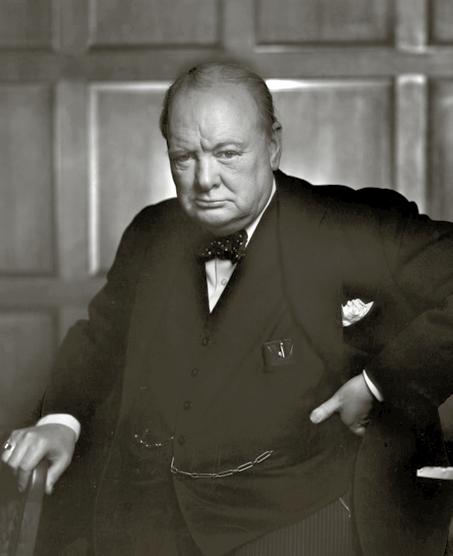
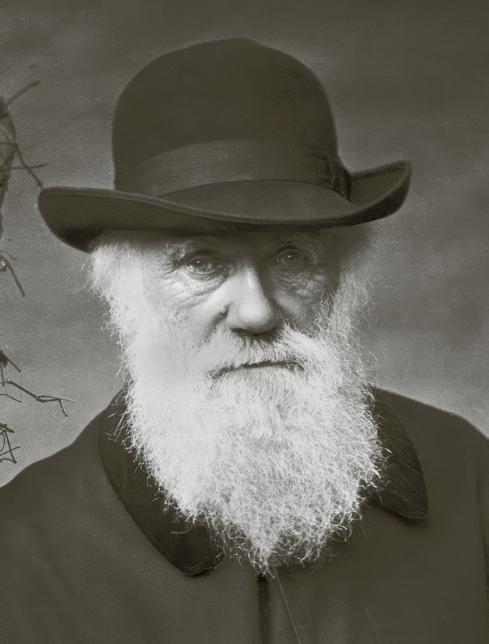
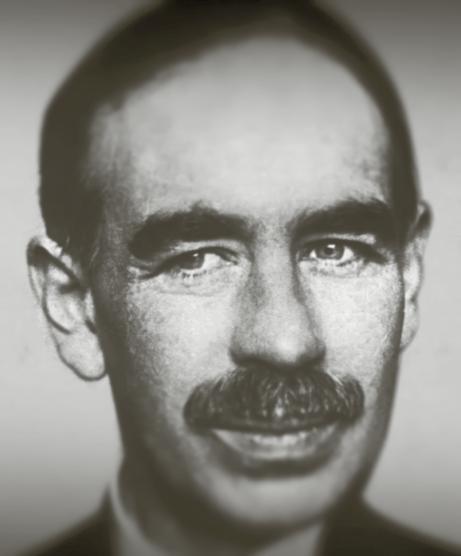
Vydali jsme se na „headhunterskou“ výpravu za velikány, kteří zkoušeli investovat. Komu se to dařilo nejlépe? A byli by Newton, Churchill, Darwin nebo Keynes hedgeovými esy?
ebříčky miliardářů bývají plné zakladatelů hedgeových fondů. Špičkoví obchodníci na finančních trzích si vydělávají kolem sta milionů dolarů (čili dvou miliard korun) ročně. A dokonce i stážisté v hedgeových fondech dnes dostávají nabídky na odměnu 35 tisíc dolarů měsíčně (takže plat zhruba 720 tisíc korun). Není proto divu, že si pak mnozí kritikové stěžují, jak bohaté hedgeové fondy vysávají talenty z celého zbytku ekonomiky... Jenže peníze jsou, pokud uvěříme všemu
tomu humbuku, pomyslně neutrálním měřítkem společenského přínosu. Možná by tedy ti nejchytřejší a nejnadanější měli vyměnit laboratorní pláště za byznysové vestičky, poznámkové bloky za obří tabulky v Excelu — a celkově se prostě přestat snažit měnit svět ve jménu takzvaného „dobra“. Nebo ne? To nás přivedlo k otázce, které hedgeové fondy by dokázaly přetáhnout velikány dob minulých. Skončil by skladatel Ludwig van Beethoven u Balyasny Asset Management, Wolfgang Amadeus Mozart u společnosti Millennium
Management a fyzik James Prescott Joule u Jane Street Capital? A to nás pak navedlo k další hypotetické otázce, zda se vědecká nebo umělecká genialita vůbec kdy promítla do investičních úspěchů. Kupodivu i to lze podložit špičkovými akademickými studiemi, jež vycházejí z důkladných záznamů o obchodování géniů. Naštěstí o takové studie není nouze — nicméně Zákon o majetku vdaných žen (Married Women’s Property Act) byl schválen až v roce 1870, takže náš výběr zahrnuje výhradně muže. Tak pojďme na to!
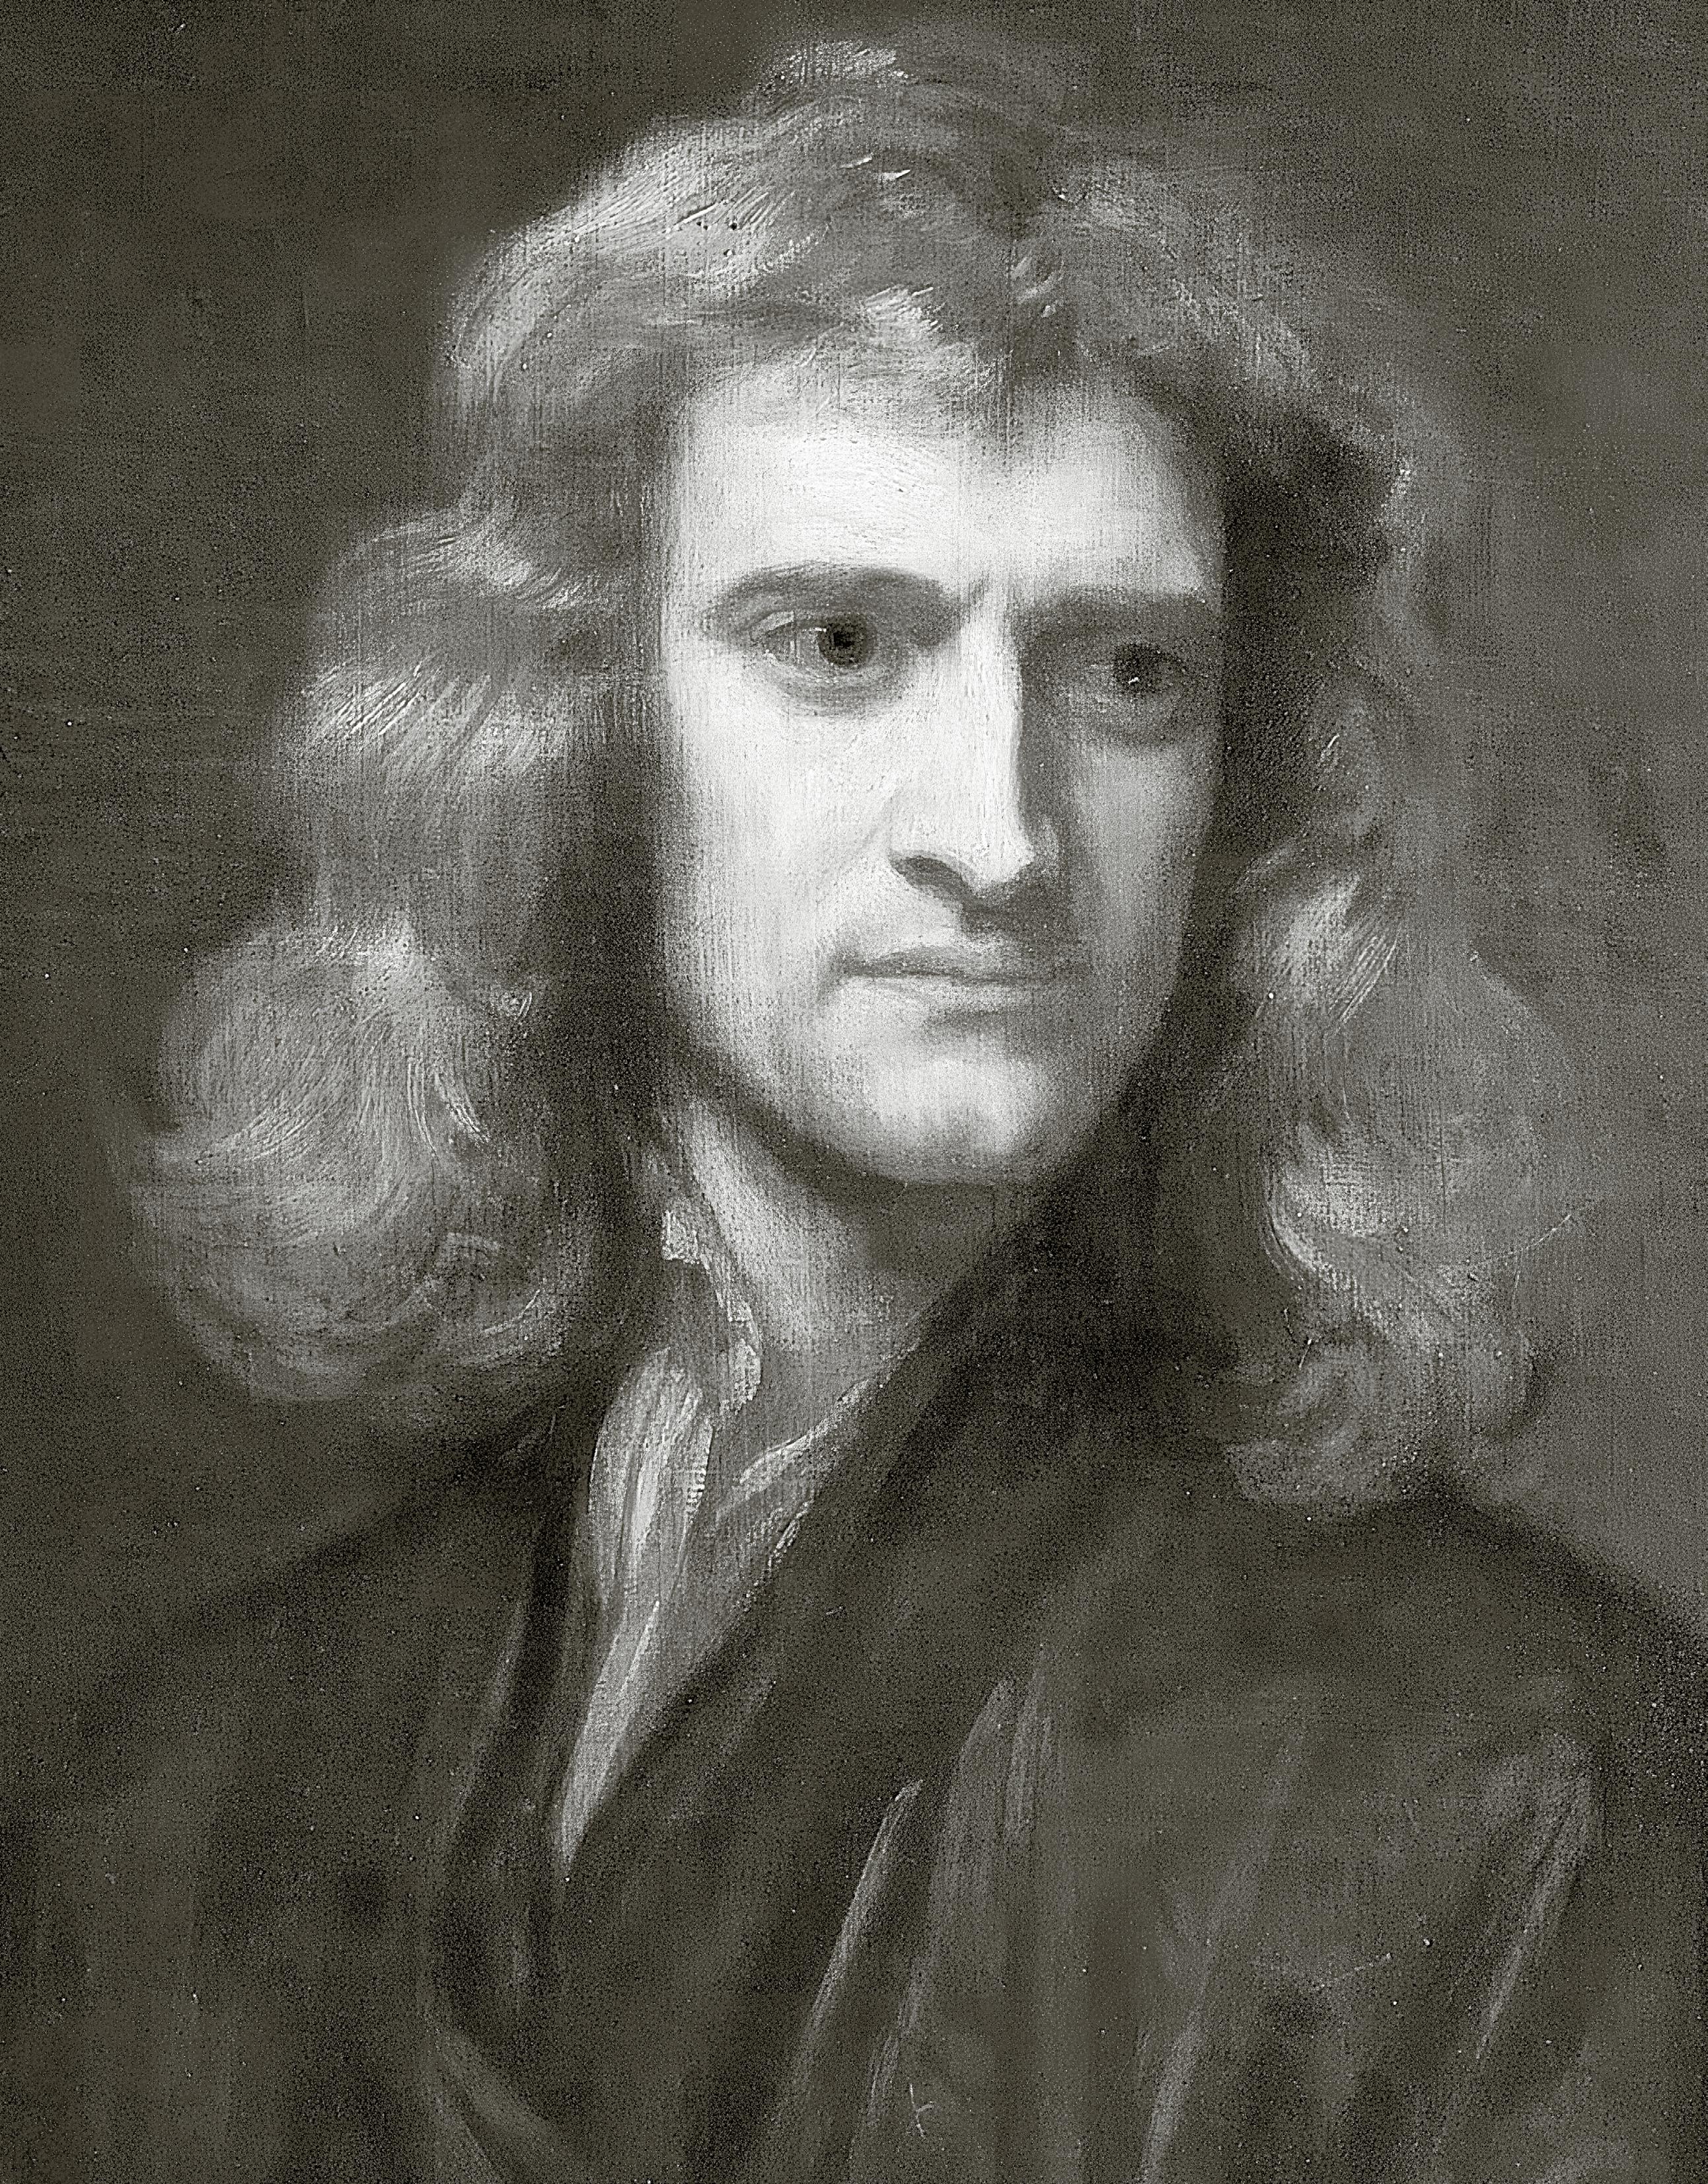
saac Newton se už ve 26 letech stal profesorem matematiky v Cambridge a ve svém díle Philosophiæ Naturalis Principia Mathematica (1687) ustanovil zákony pohybu a obecné gravitace, zformuloval infinitesimální počet a položil dominantní vědecký konsenzus platný po celá staletí. Není tedy pochyb, že dnes by ho některá z předních kvantitativních firem obchodujících na vlastní účet s přehledem přetáhla z akademické půdy.
Dokázal by se však Newtonův génius promítnout i do investičního umu? Nemusíme jen spekulovat. Newton totiž takzvanou „bublinu Jižních moří“ — jednu z nejproslulejších finančních mánií všech dob — nejen zažil, ale sám během ní aktivně investoval. A z pečlivé práce profesora Andrewa Odlyzka z Minnesotské univerzity můžeme vyčíst, jak špatně si vedl. Začátek přitom vypadal nadmíru slibně. Isaac Newton nakoupil akcie společnosti South Sea Company už v rané fázi bubliny a do začátku roku 1720 nashromáždil zhruba deset tisíc akcií — v hodnotě přibližně 300 milionů liber v dnešních cenách (přepočteno poměrem k HDP, nikoli podle inflace) — spolu s dodatečnými britskými státními dluhopisy, gilts, v nominální hodnotě 19 tisíc liber, což
Profese Fyzik, matematik, astronom, správce Královské mincovny
Sir Isaac Newton
by dnes odpovídalo asi 570 milionům liber. Navíc Newton zpeněžil převážnou část své pozice v South Sea Company v dubnu a květnu 1720, kdy se cena akcií společnosti blížila 400 librám za kus. To znamenalo zisk přes sto procent. Po realizaci zisku 20 tisíc liber (což by dnes činilo asi 600 milionů liber) se hodnota jeho portfolia vyšplhala někam lehce až nad 40 tisíc liber, výpočtem k dnešku kolem 1,2 miliardy liber, tedy 33,66 miliard korun. Alexi Gerko z XTX, to můžeš jen závidět! Jenže když se z mánie stalo delirium, Newton se nechal strhnout svým vnitřním hazardérem — a na samém vrcholu trhu v polovině roku 1720 nalil veškerou svoji hotovost i peníze z prodeje dluhopisů zpět do akcií South Sea Company. Vypadá to, že fyzik trochu i věděl, že obchoduje bublinu, ale myslel si, že ji obchoduje chytře. Newtonův slavný citát — „Dokážu spočítat pohyb hvězd, ale ne šílenství lidí“ — nebyl povzdechem nad splasknutím bubliny, nýbrž odpovědí pronesenou už na vrcholu mánie na otázku, kam až tahle finanční horečka může dojít: je třeba stále tančit dál. V roce 1721 už celé Newtonovo portfolio sestávalo pouze z akcií South Sea Company v celkové hodnotě kolem 20 tisíc liber. Opět podle Odlyzkových
propočtů: kdyby Newton na konci roku 1719 vložil všechny své peníze do akcií South Sea Company a pak na ně vůbec nesáhl, vedl by si skvěle. Jistě, cena takové akcie sice téměř zdesetinásobila a pak se zřítila, ovšem v srpnu 1723 se po zohlednění pozdějších splitů akcie společnosti South Sea Company obchodovaly zhruba o 35 procent výše oproti listopadu 1719. Každopádně Newtonovo jmění mezitím kleslo asi o 38 procent.
Navzdory všem těmto obřím ztrátám zemřel Newton jako nesmírně bohatý muž: hodnota jeho pozůstalosti činila okolo 30 tisíc tehdejších liber — což by v dnešních penězích odpovídalo téměř jedné miliardě liber (a 28 miliardám korun). Takže si můžeme představit, jak by se o tohoto legendárního génia strhla vyostřená přetahovaná mezi firmami jako XTX Markets, G-Research, Renaissance Technologies, Two Sigma anebo DE Shaw. Newtonova obrovská chuť riskovat by z něj ovšem možná dělala lepší posilu pro Andurand Capital
Hlavní zdroj peněz
Vysoký státní plat z Královské mincovny
Odhadovaná hodnota majetku Asi 32 000 liber při úmrtí
Zvláštní nadání Mimořádná matematická intuice
Newton prodává Newton nakupuje
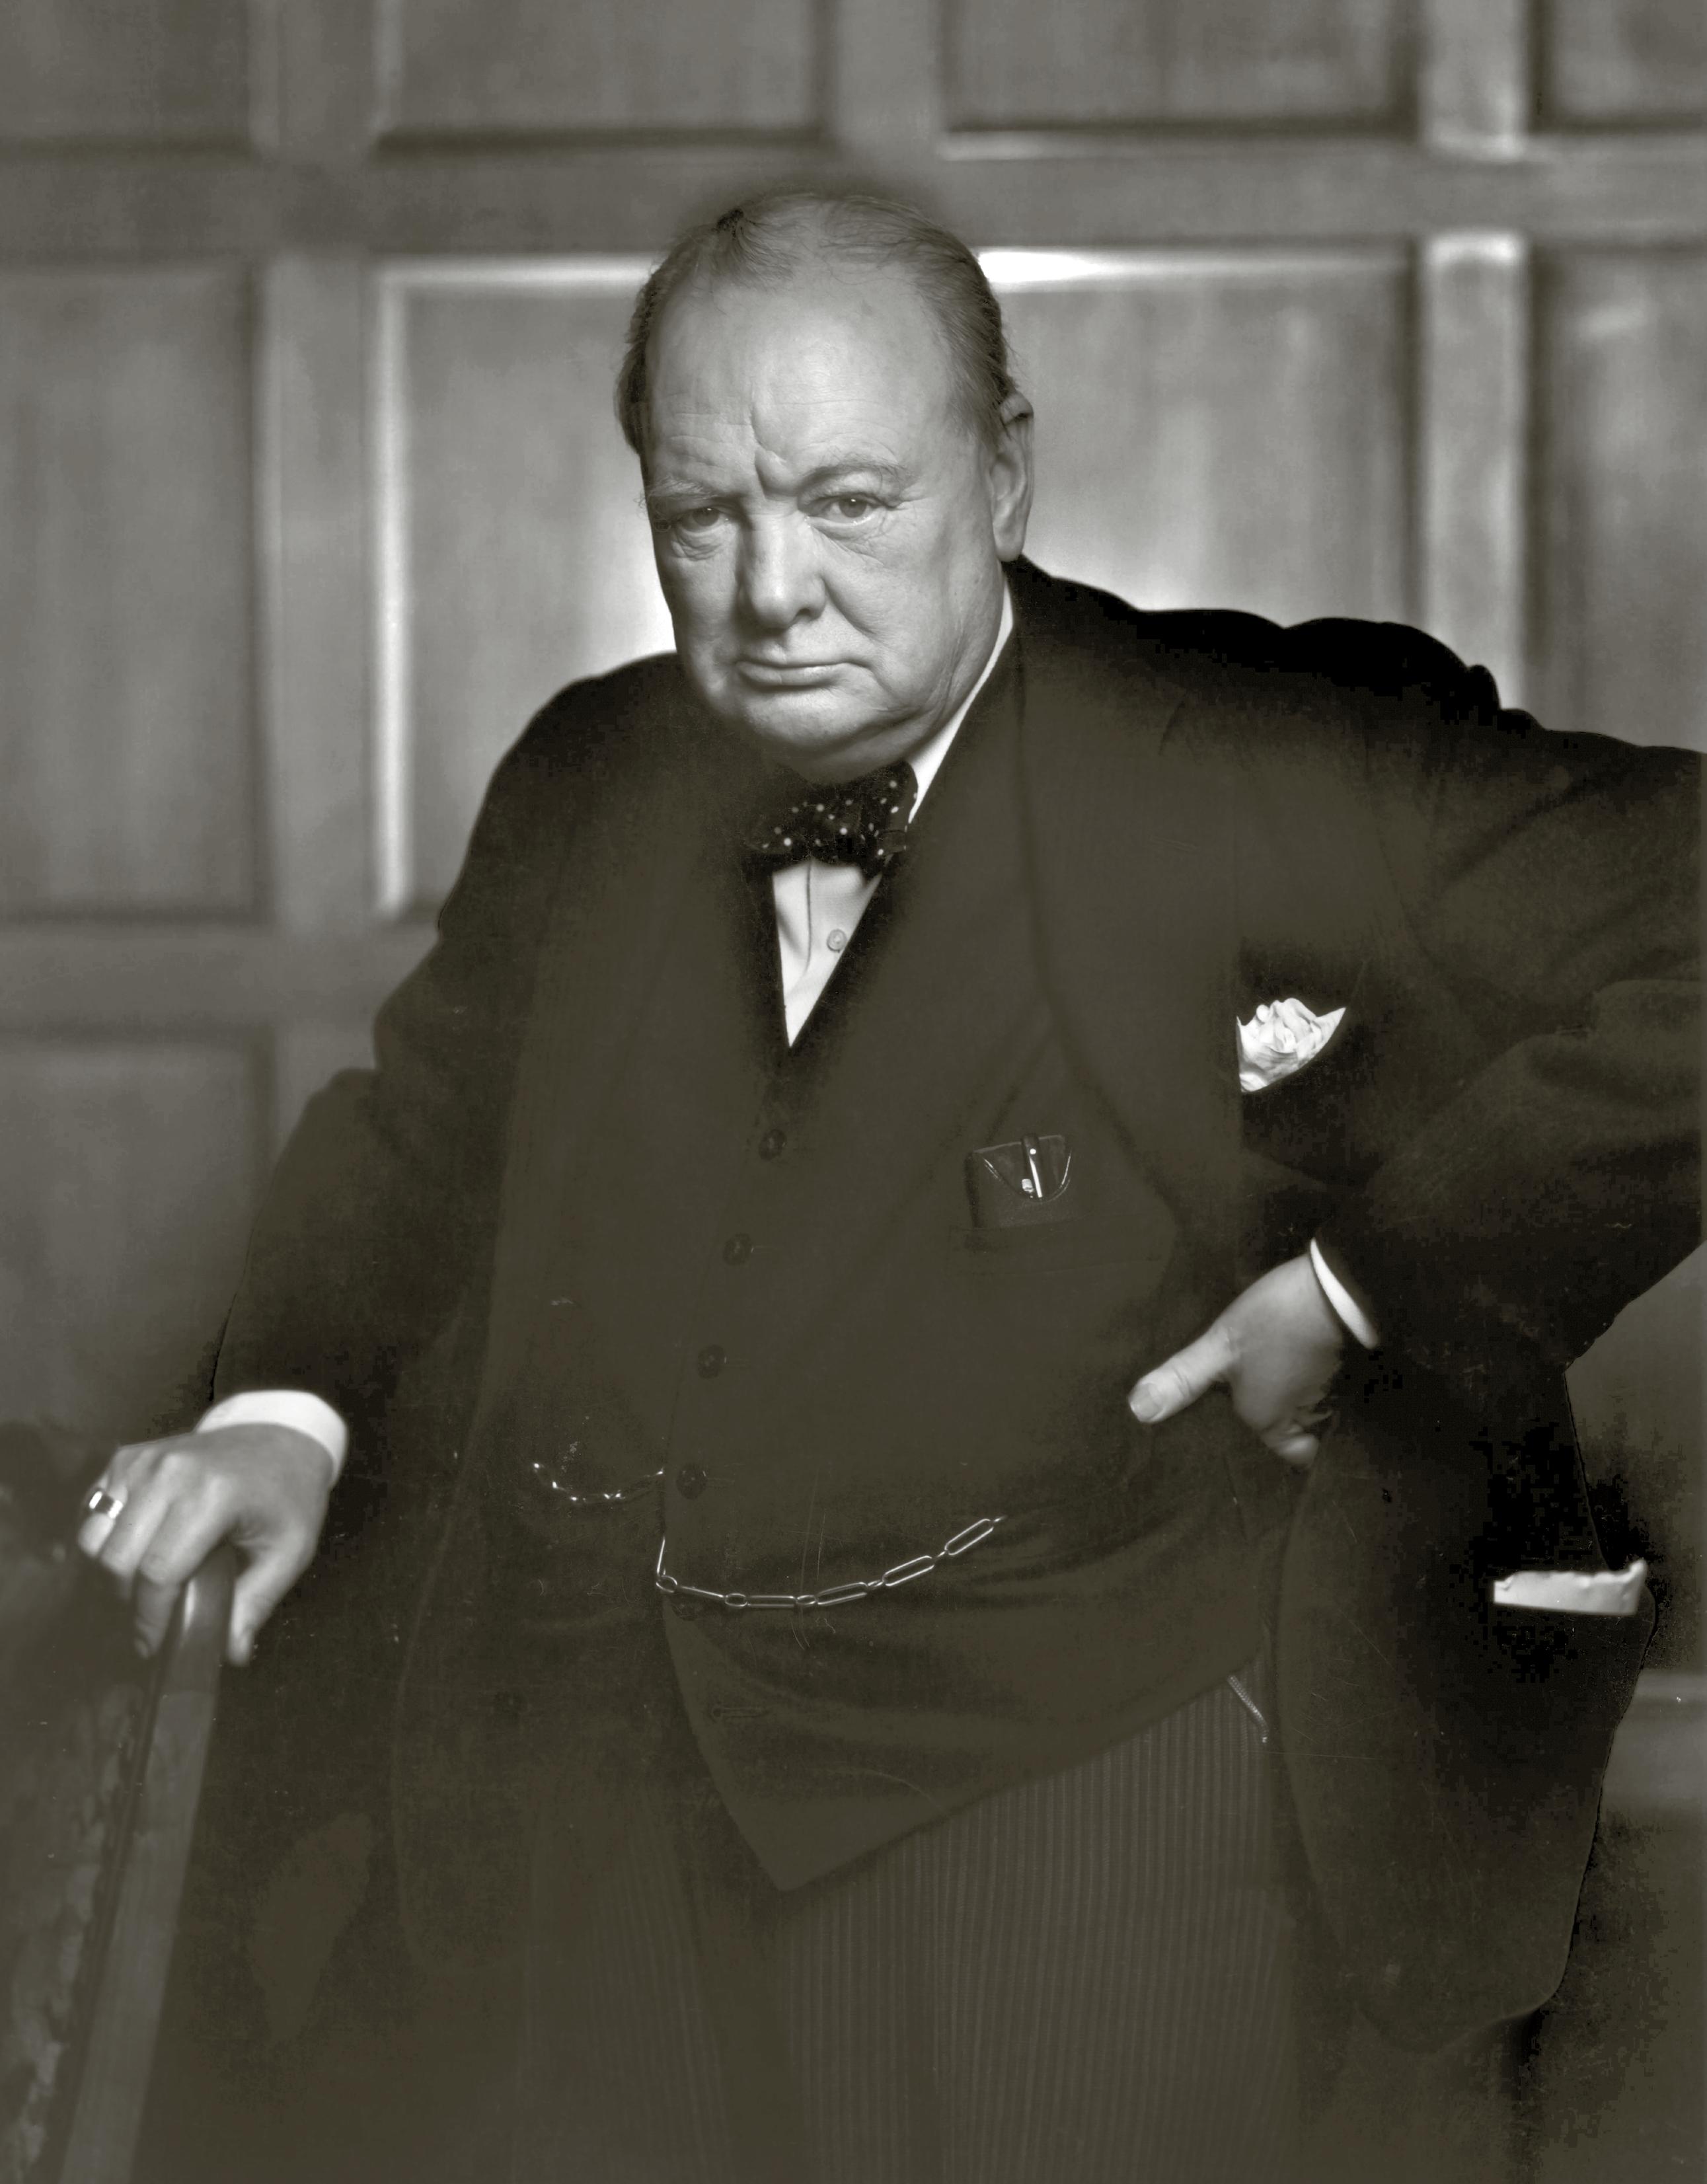
Churchill v Americe, aneb když obchodování na páku objevíte ve špatnou dobu
Profese Státník / spisovatel / řečník
GÉNIOVÉ NA BURZE Talenti bez výnosu
Hlavní zdroj peněz
Politika, dědictví, podnikání, honoráře
Odhadovaná hodnota majetku
Obtížně vyčíslitelná; často zadlužený
Zvláštní nadání
Charisma, vyjednávání, tah na branku
Winston Churchill
ritský premiér Winston Churchill sehrál klíčovou roli při záchraně Evropy před fašismem a získal později i Nobelovu cenu za literaturu (1953), ale jeho vztah k penězům byl o poznání méně chvályhodný. No dobře — byl přímo chaotický.
Churchill se narodil v Blenheimském paláci jako syn britského ministra financí a vnuk sedmého vévody z Marlborough — rozhodně tedy neprošel žádnou „školou života“. A přesto dokázal utrácet s takovou vervou, že byl takřka permanentně hluboce zadlužen. Proto se Churchill pustil do vydělávání peněz kombinací — podržte se — novinařiny a psaní knih. A jak si vedl jako investor? Když v květnu 1929 odcházel z ministerského úřadu, zanechal za sebou neuhrazené účty za 5 250 liber a na bankovních kontech měl obrovský přečerpaný debet, zároveň ale očekával honoráře ve výši 12 700 liber za své psaní — z velké části v podobě obří zálohy na biografii svého předka: prvního vévody z Marlborough. Místo aby však tyto dluhy vyrovnal, Churchill nakázal nakladateli poslat veškeré šeky za Marlboroughovskou biografii rovnou svému makléři, jenž obratem celou sumu investoval do akcií — a Churchill odcestoval do Severní Ameriky na své přednáškové turné.
Podle Davida Lougha, expremiérova finančního životopisce, Churchill v Americe úplně propadl kouzlu tamních příležitostí vydělat peníze a zachvátila ho investiční horečka. Skoupil podíly v menších těžařských společnostech, ropných polích, nábytkářských i maloobchodních firmách a v plynárenských a elektrárenských společnostech. Začal obchodovat na úvěr a už za čtyři měsíce si seděl na zisku 22 tisíc liber (dnes by to bylo asi 13,8 milionu liber). Jak trh pokračoval v jízdě, nabíral Churchillův obchodní obrat tempo, za které by se nemusel stydět ani dnešní investiční fond Citadel. Během devíti obchodních dnů končících 18. října v daném roce zobchodoval akcie za 620 tisíc dolarů (což po přepočtu dobovým kurzem a srovnání poměrem k HDP činí asi 78 milionů liber čili 2,2 miliardy korun). Vyplatilo se to?
Ne. Churchill počkal, až se po návratu do Velké Británie setká se svou ženou osobně, než jí prozradil, že na burze prohrál ekvivalent všech záloh na knihu o Marlboroughovi dříve, nežli napsal jediné slovo. Následující rok měl u Lloyds Bank kontokorent 13 700 liber — což už banku dosti znervózňovalo — a vedoucí partner jeho makléřské firmy mu dokonce musel důrazně poradit, aby už „laskavě přestal nakupovat bezcenné spekulační akcie“. Do poloviny roku 1930 pak Churchill
na finančních trzích prodělal dalších sedm tisíc liber (asi 4,5 milionu liber dnes). Na rozdíl od Nancy a Paula Pelosiových mu investiční štěstí evidentně nepřálo.
„Churchill nikdy neměl volné peníze, aby mohl být úspěšným investorem. Měl jen omezené množství amerických akcií, s nimiž dokola obchodoval v určitých cenových pásmech, často na úvěr. Musel je nakoupit a zase prodat během několika málo dní. Informace získával z International Herald Tribune, z novin, jež mu nechávali letecky posílat z Paříže do Croydonu, odtud vlakem do Westerhamu a následně taxíkem do Chartwellu (jeho domova). Sekretářky věděly, které akcie v něm hledat, a vypisovaly mu je na papír, který jeho komorník nosil na schůze na stříbrném podnose,“ dovysvětlil nám David Lough, autor fascinující biografie. Sám Churchill musel být během svého života nejednou finančně zachraňován — ve dvou případech to zařídil přímo Brendan Bracken z Financial Times. Těžko si představit hedgeový fond, který by byl schopen Churchilla odlákat od jeho kariéry v politice a žurnalistice. Ačkoli možná by Churchill dokázal okouzlit miliardáře Billa Hwanga, aby mu poskytl nějaký počáteční kapitál.
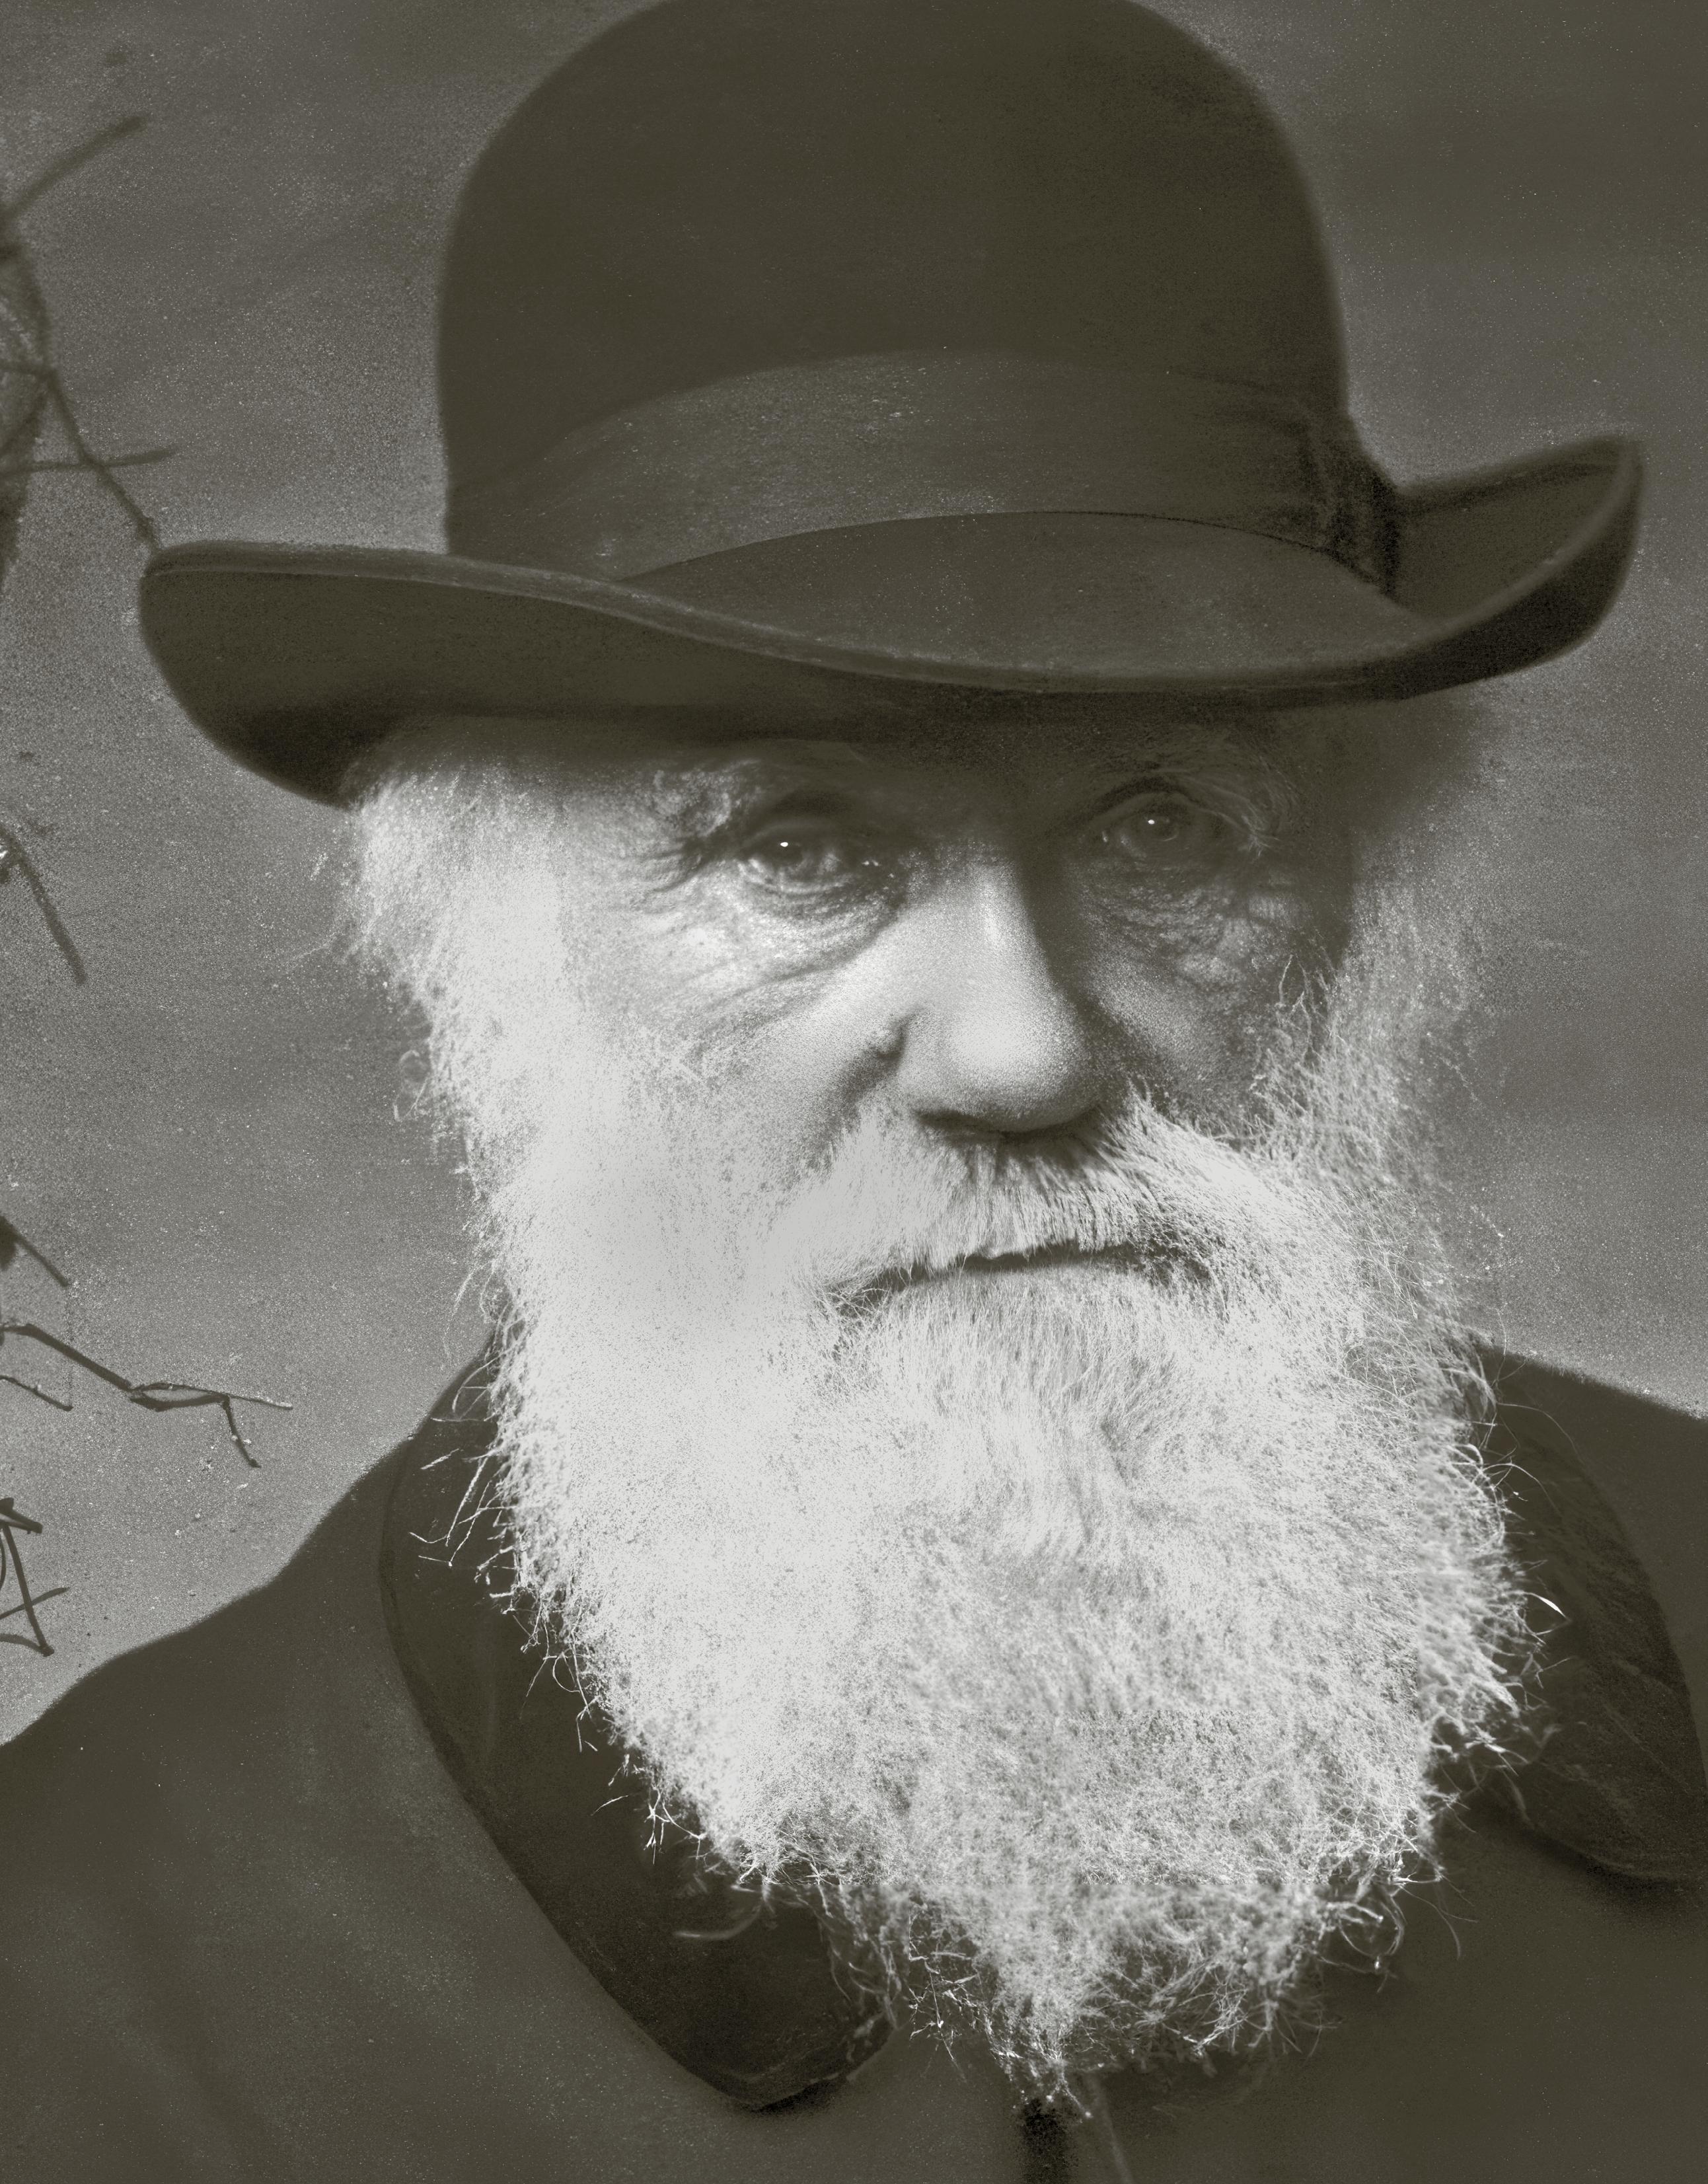
oku 1873 byl Charles Darwin proslulý coby přední přírodovědec, biolog a geolog své doby. Je mu připisováno otcovství evoluční biologie, sjednocující teorie věd o životě. Dokázal ale tento velikán obchodovat s akciemi a dluhopisy?
Když Darwin odpovídal na dotazník, který učená Royal Society rozeslala členům s žádostí o výčet duševních vlastností, jež přispěly k jejich úspěchu, uvedl, že nemá „žádné zvláštní nadání“. Respektive „žádné — kromě obchodního, jak dokládá vedení účtů, korespondence a velmi dobré investování peněz“. Profesorka Janet Browneová prošla reálná čísla a zjistila, že Darwin byl věru obezřetným a úspěšným investorem: vypisoval hypotéky na nemovitosti v Shropshire a vezl se na vlně rozvoje železničních společností, staveb kanálů a doků až do šedesátých let 19. století, než kolem poloviny těchto let moudře přesunul své portfolio jinam (což se ukázalo prozíravé, neboť roku 1873 přišel obrovský krach dopravního byznysu). Darwinovy účetní knihy ukazují, že když roku 1839 vstupoval do manželství, dostal od svého otce svatební obligaci v hodnotě deset tisíc liber, měl svých 573 liber v bance a 36 liber v kapse — celkem tedy
Profese Přírodovědec / biolog / geolog
Charles Darwin
kolem 55 milionů liber v dnešních penězích (asi 1,5 miliardy korun).
Jak vysvětluje Browneová, svatební obligace nebyla likvidním aktivem; jejím účelem bylo zajišťovat příjem držitele po dobu jeho života a po jeho smrti připadnout dětem. Do roku 1881 Darwin zvětšil svůj kapitál na 282 tisíc liber (když nepočítáme výdělky z jeho knih), což by dnes odpovídalo 652 milionům liber neboli astronomické sumě 18,2 miliardy českých korun). Dosáhnout za 42 let reálného růstu kapitálu 8,6 procenta ročně vypadá impozantně — byť si nejsme tak úplně jistí, o kolik jeho jmění navýšila dvě velká dědictví. Nepřipisujeme proto Darwinovi investiční um na úrovni Warrena Buffetta, nicméně jeho zásadní obchod — včasný úprk z železničních akcií do státních dluhopisů — mu zajistil vynikající výnosy a názorně předvedl přesně ten druh úspěšné makrospekulace, jaký v současnosti vyhledávají takové veličiny jako třeba George Soros anebo hedgeový fond
Brevan Howard
Hlavní zdroj peněz
Rodinné dědictví a honoráře z knih
Dědictví po otci
Odhadovaná hodnota majetku 146 911 liber při úmrtí
Zvláštní nadání Trpělivé pozorování, brilantní syntéza detailů
Dědictví po bratrovi
Několik klopýtnutí, ale jinak WOW. Roční investiční výnosy diskrečního portfolia King's College spravovaného J. M. Keynesem a britského akciového trhu v letech 1922—1946
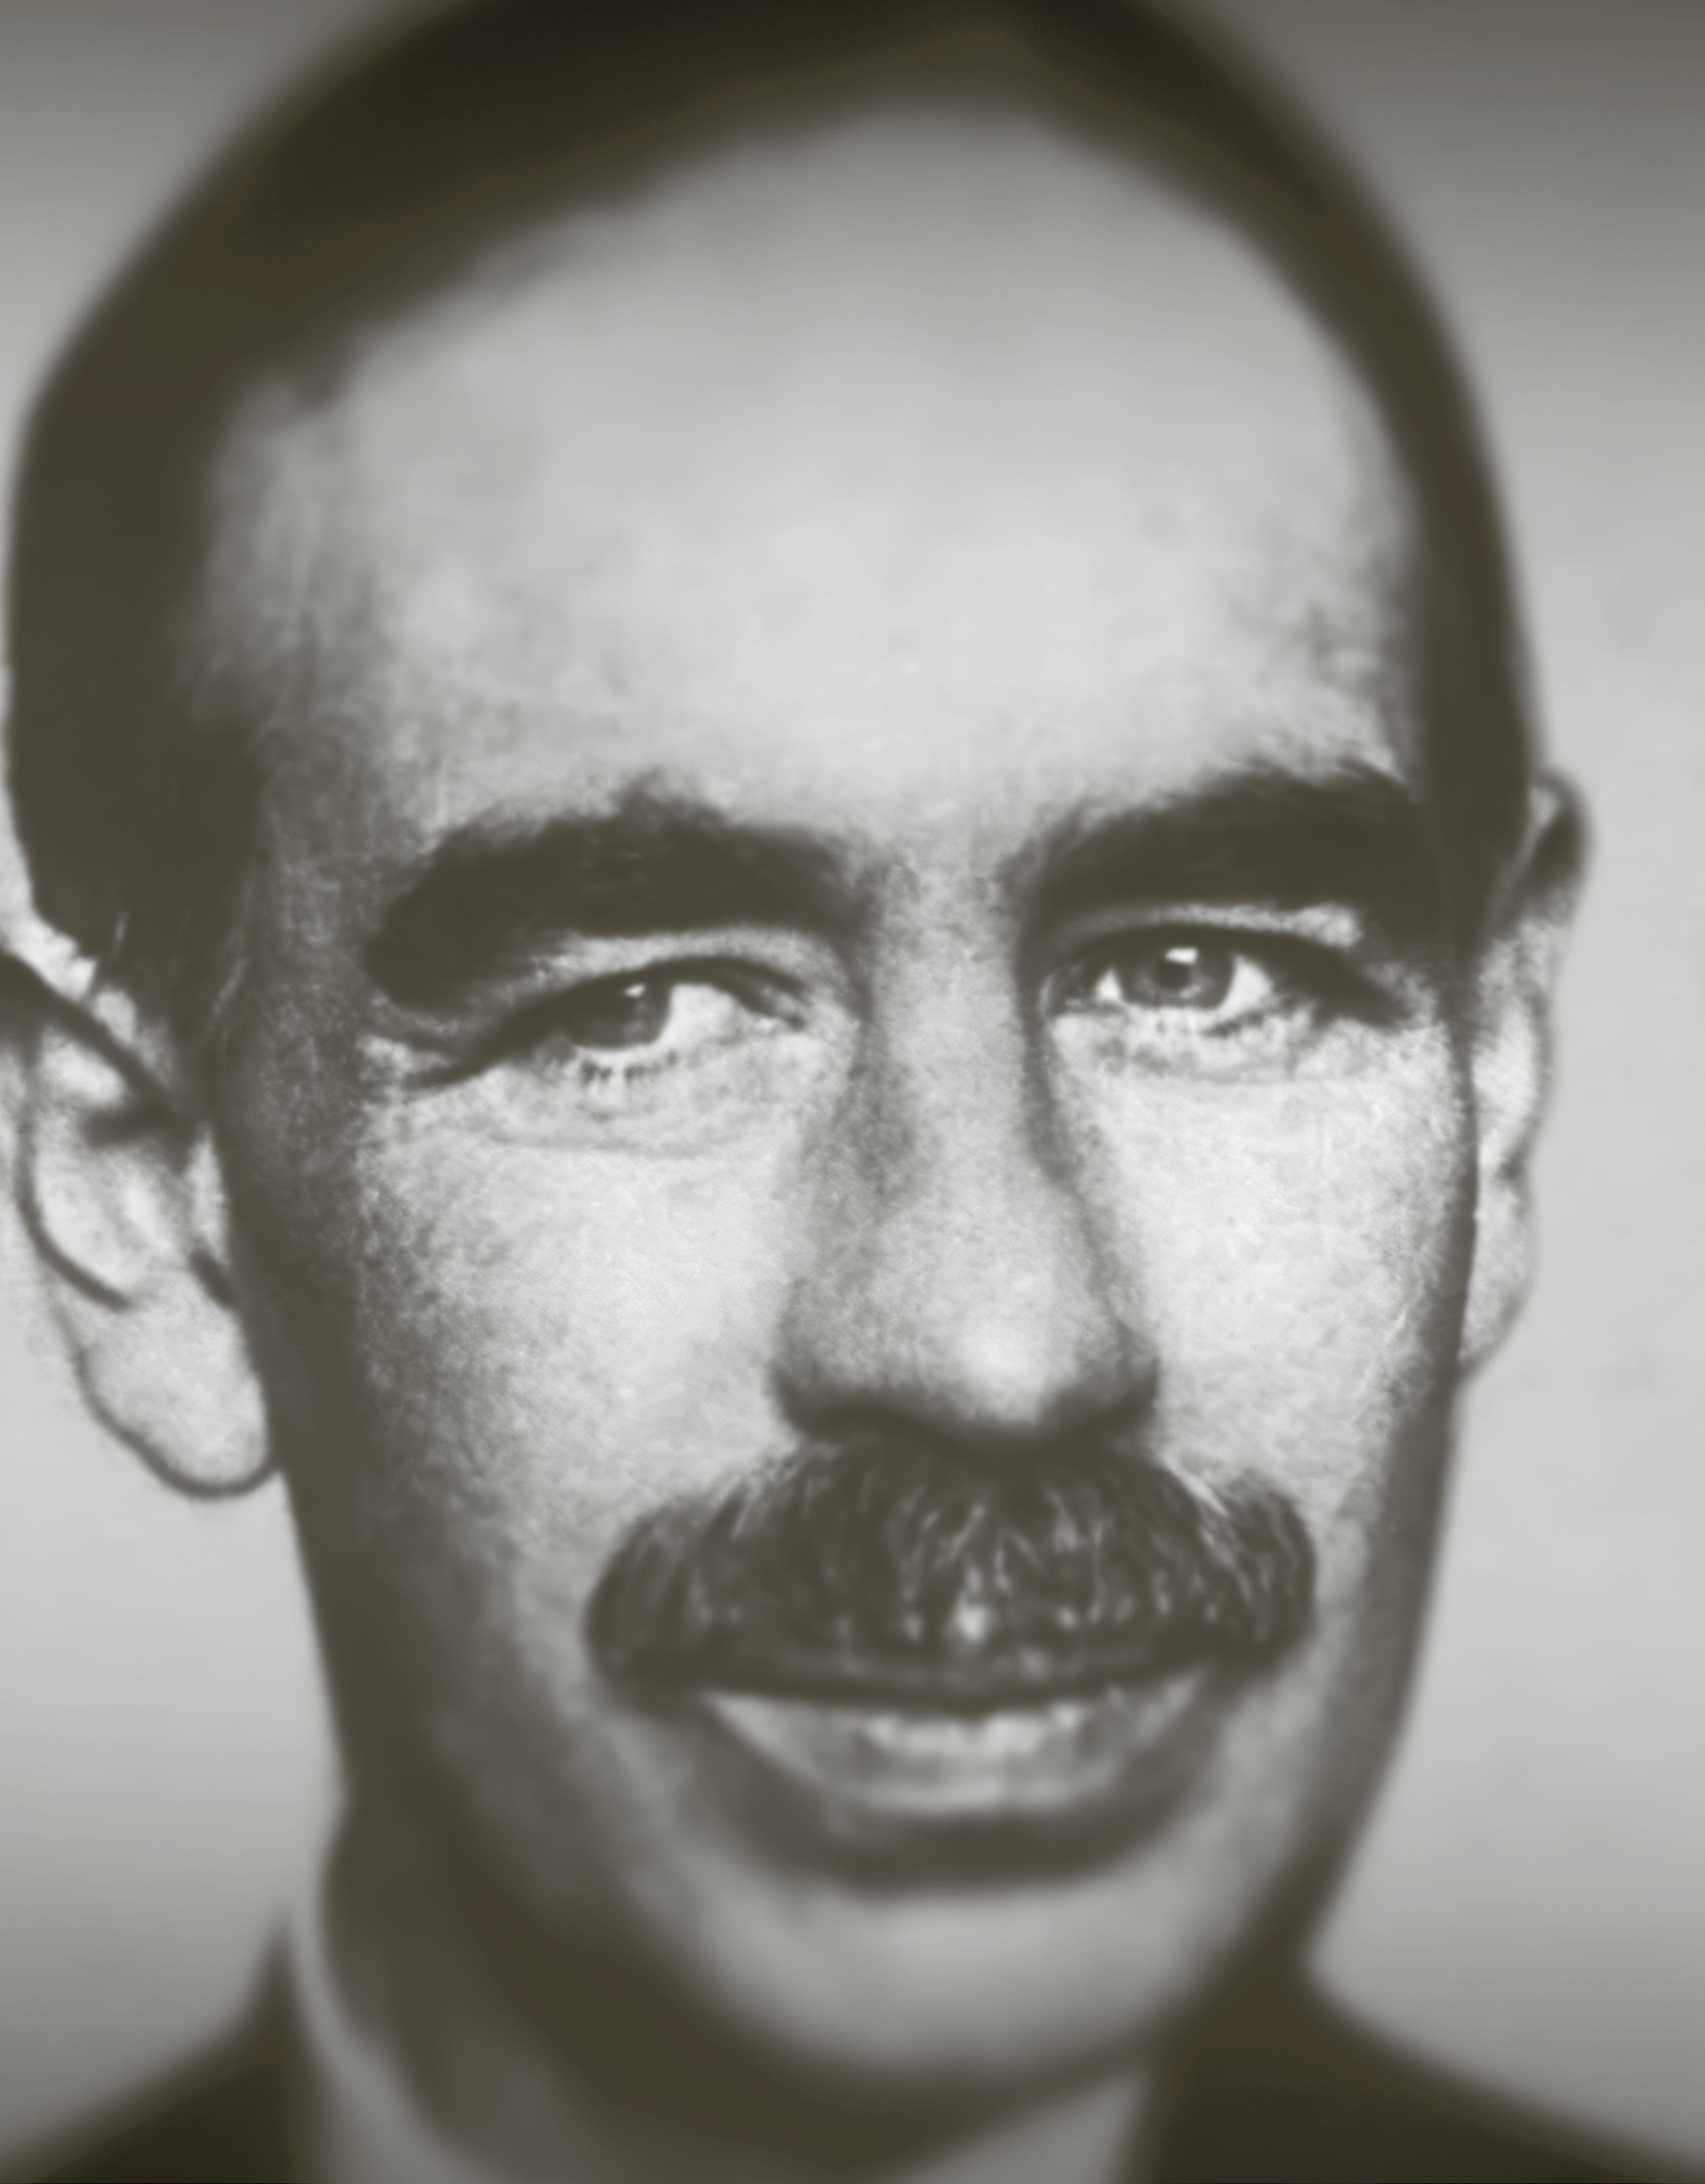
Profese Ekonom / publicista / finančník
GÉNIOVÉ NA BURZE Talenti bez výnosu
Hlavní zdroj peněz
Investice a správa kapitálu
Odhadovaná hodnota majetku
Asi 500 000 liber na vrcholu ve 30. letech
Zvláštní nadání
Schopnost spojit teorii s investiční praxí
John Maynard Keynes
atematik, geopolitický stratég, ekonomický poradce a v jistém smyslu otec makroekonomie John Maynard Keynes měl de facto všechno. A navíc nemusíme hádat, jestli jeho skutečné poslání tkvělo v high frequency tradingu, v makrosázení, ve dluhopisové arbitráži nebo long-short strategiích s akciemi. Od roku 1922 totiž spravoval nadační fond King’s College na University of Cambridge a záznamy o jeho hospodaření byly už pečlivě prozkoumány řadou akademiků. Finančníci jako Warren Buffett, George Soros či David Swensen uvádějí Keynese jako svůj vzor a životopisci nabízejí spoustu ohromně zajímavých historek. Ovšem David Chambers, Elroy Dimson a Justin Foo k nim navíc dodávají tvrdá data... Keynes převzal portfolio kompletně investované v dluhopisech a dopustil se hotového kacířství: téměř celé ho přesunul do akcií — což byla tehdy třída aktiv tradičně vyhrazená spíše individuálním investorům. Výsledkem pak bylo portfolio, které v průměru po dobu plných 25 let vynášelo přes patnáct procent ročně. Nešlo přitom jen o svezení se na tržní vlně. Keynes překonával výkon britského
akciového trhu o 521 bazických bodů ročně a za celé období zaznamenal jen šest let podvýkonnosti — z toho čtyři v prvních sedmi letech své správy. Pro srovnání: Berkshire Hathaway legendárního Warrena Buffetta překonala za posledních 25 let index S&P 500 stále imponujícím výsledkem plus 138 bazických bodů ročně. Síla složeného úročení během tak dlouhého období je ohromná. Pro vaši představu: sto liber investovaných na začátku Keynesova působení by do jeho smrti v roce 1946 narostlo na 506 liber, pokud by byly vloženy do státních dluhopisů, nebo na 855 liber v případě britských akcií. Ale pod Keynesovou správou by se tatáž částka vyšplhala na závratných 2 893 liber!
Dopouštěl se kvůli takto mimořádným výnosům i nepřiměřeného rizika? Podívali jsme se na průběh ročních výnosů a narychlo sestavili expost efektivní hranici. Ta naznačuje, že ano — Keynesovo portfolio bylo volatilnější než strategie sledující index. Tato dodatečná volatilita však byla více než bohatě vyvážena. A co jeho investiční styl? Ve dvacátých letech minulého století uplatňoval top-down přístup a autoři nenacházejí žádný důkaz, že by měl nějaké umění načasovat trh. Ale jak John M. Keynes napsal v roce 1934:
„Jak čas plyne, docházím stále více k přesvědčení, že správnou metodou investování je vložit dosti velké sumy do podniků, o nichž si člověk myslí, že o nich něco ví, a v jejichž vedení má velikou důvěru.“
Kvantitativní analýza autorského tria Chambers, Dimsona a Fooa (2013) dokládá, že od počátku třicátých let se Keynesův styl vyvinul směrem k bottom-up přístupu — stal se z něj pečlivý vybírač akcií „zdola“, který neváhal podstupovat značné aktivní riziko. Zdá se také, že Keynes postupem času polevil v obchodní aktivitě. Průměrná roční obratovost portfolia klesla z 55 procent ve dvacátých letech na 30 procent ve třicátých a už jen na 14 procent ve čtyřicátých letech (byť s dozvuky války). Takže: vysoká míra přesvědčení, kvalitativní bottom-up výběr akcií s relativně nízkou frekvencí obchodů a letité kumulování výrazných nadvýnosů? To vše by mu vyneslo prominentní místo přímo ve fondu TCI Chrise Hohna.
„Každá generace si myslí, že právě její technologie je jiná.
Tentokrát to působí přesvědčivěji.
Stroje nejen počítají, ale mluví — a občas i působí, jako by rozuměly. Kapitál reaguje rychleji
než porozumění. Technologie je dostatečně podmanivá, aby jí lidé věřili, ale stále příliš nedokonalá na to, aby byla spolehlivá. A to zatím stačí.“
Umělá inteligence
AI revoluce: Proč se historie opakuje
Datová centra: Kolik stojí víra v AI
AI a práce: Realita za očekáváním
Zkušenost s minulými technologickými revolucemi ukazuje, že prozíraví zavedení hráči se mohou nějak protlouct — a někdy dokonce prosperovat.
Investoři sází na chaos způsobený AI. Historie ale naznačuje opak
TEXT Richard Waters VIZUALIZACE DAT Ray Douglas
hcete-li si udělat obrázek o tom, jak si akciový trh láme hlavu s ničivou hrozbou, kterou představuje umělá inteligence, podívejte se na letošní vlnu výprodejů, již na začátku roku spustila floridská společnost Algorhythm . Tento výrobce karaoke přístrojů, který se v roce 2024 přeorientoval na AI, měl podle Brendana Hopkinse, jenž má ve firmě na starosti vztahy s investory, v lednu tržní kapitalizaci pouhé dva miliony dolarů a stal se tak nejméně hodnotnou společností obchodovanou na Nasdaqu
Když však její generální ředitel Gary Atkinson v únorové tiskové zprávě prohlásil, že jejich AI software dokáže vymýtit zbytečné jízdy, jež tvoří 30 procent cest v globálním odvětví nákladní dopravy, akcie amerických dopravních firem se prudce propadly.
Jak Atkinson říká dnes, onen výpočet měl sloužit jen jako ilustrace a představa, že by se kamioňáci z celého světa hrnuli svěřit svá nejcennější data titěrnému AI startupu, byla
absurdní. Přesto to podle něj jako ukázka krajní tržní nervozity stálo za pozornost: „Každý se ohlíží přes rameno: koho teď AI převálcuje?“
AI SE MŮŽE VYNOŘIT TÉMĚŘ KDEKOLI
Strach, že technologie stojící za ChatGPT brzy otřese širokou škálou průmyslových odvětví, se letos šíří překvapivě rychle — i když investoři často reagují hlavně na teoretické hrozby, včetně tak přitažených za vlasy, jakou představoval Algorythm. Nejcitelněji se dopad projevil ve světě softwaru, kde obavy narůstají už delší dobu: AI mění způsob, jak se píše kód. Rok 2026 se však rýsuje jako chvíle, kdy se tyto obavy přelijí i mnohem šířeji. Jedním ze spouštěčů byla zpráva, že AI společnost Anthropic přepracovala svého agenta pro psaní softwaru tak, aby zvládal široké spektrum kancelářské práce, což během jediného týdne ubralo akciím softwarových firem 830 miliard dolarů na tržní hodnotě.
Najednou — dáme-li za pravdu evangelistům AI — se umělá inteligence může vynořit téměř kdekoli a ujmout se práce, která dříve
vyžadovala člověka. Někteří investoři s prstem na spoušti pak prodávají při sebemenším náznaku, klidně po zveřejnění tiskové zprávy.
Další podobná epizoda přišla poté, co Altruist, soukromá společnost prodávající služby investičním poradcům, v únoru oznámila spuštění AI nástroje pro daňové plánování.
Generální ředitel Altruistu Jason Wenk byl zrovna na dovolené v Mexiku. Dal si pauzu, proběhl se brzy ráno po pláži a jakmile běh dokončil, mobil se mu rozsvítil záplavou zpráv. „Nejdřív jsem si myslel, že to musí být nějaký krutý žert,“ vypráví. Jenže když sledoval, jak se propadají akcie firem ze světa správy majetku, například společnosti Charles Schwab, došlo mu, že je to realita. „Říkal jsem si: ty jo. Trh na to opravdu reaguje až agresivně.“
Ten bolestivý otřes byl příznakem širších obav, že AI se chystá automatizovat celé služby i celé třídy práce, které firmám přinášejí stabilní zisky a zaměstnancům slušné příjmy. „Lidem dochází, že za spoustu věcí, za něž se dřív platily velké peníze, už brzy nebude stát tolik,“ říká Wenk.
Jak široce a v jaké podobě se dopad projeví, to je otázka, s níž zápasí manažeři v podnikové praxi stejně jako investoři. Generativní AI je obecná technologie – podobně jako osobní počítače nebo internet – a teoreticky se dá použít na velmi širokou paletu problémů.
Nejnápadněji by mohla nahradit lidskou „mozkovou práci“ třeba v právním výzkumu. Jenže dopady se nejspíš projeví mnohem dál, v každém odvětví, kde schopnost sbírat a zpracovávat velké objemy dat přinese konkurenční výhodu.
Zakladatel Amazonu Jeff Bezos například shání velký investiční fond na nákupy výrobních podniků – s nadějí, že je přestaví pomocí technologie z jeho AI projektu Prometheus a získá náskok před výrobci, kteří se přizpůsobují pomaleji.
Ve světě technologií všechny ty řeči o narušování zavedených pořádků oživily vzpomínky na 90. léta, kdy se startupy vezoucí na první vlně internetu jevily jako bezprostřední hrozba pro řadu zavedených byznysů a strach z toho, že vás „převálcují dotcomy“, byl téměř všudypřítomný.
Generativní AI může být už svou povahou ještě ničivější. Zkušenost z dřívější digitální revoluce může být přesto poučná. Mnohé tehdejší první vlaštovky, nezatížené starými způsoby práce, zbankrotovaly dřív, než širší trh jejich inovace vůbec začal přijímat; jen nepatrná menšina naopak vyrostla v největší korporace v dějinách. A řada nekrologů psaných tehdejším údajným „dinosaurům“ se ukázala jako předčasná. Přes všechny hektické tržní pohyby posledních několika měsíců tak mohou být vítězové a poražení této éry technologických otřesů stejně obtížně předvídatelní.
EXISTUJE UNIVERZÁLNÍ AI
ŘEŠENÍ NA VŠECHNO?
Rebecca Lynnová, jež na konci 90. let působila ve vedení NextCard, první online společnosti vydávající kreditní karty, popisuje příchod internetu jako „nový distribuční kanál“, díky
„95 procent toho, kvůli čemu dnes marketéři využívají agentury, stratégy a kreativní profesionály, bude AI snadno, téměř okamžitě a skoro zadarmo obsluhovat.“
němuž se startupy mohly dostat na trhy, kam dříve neměly šanci proniknout. „Jenže AI nám dala způsob, jak řešit problémy, které jsme chtěli řešit už dlouho, jen na to tehdy technologie nestačila,“ dodává Lynnová, dnes výkonná ředitelka venture kapitálové firmy Canvas Prime ze Silicon Valley.
Generální ředitel OpenAI Sam Altman například v roce 2024 poslal reklamním světem šokovou vlnu, když prohlásil, že „95 procent toho, kvůli čemu dnes marketéři využívají agentury, stratégy a kreativní profesionály, bude AI snadno, téměř okamžitě a skoro zadarmo obsluhovat“.
Ale to, že by nová technologie teoreticky zvládla převzít velkou část práce, kterou dnes dělají lidé, ještě neznamená, že se to skutečně stane. Reálný svět má tvrdohlavou schopnost změnám vzdorovat: někdy proto, že zájmové skupiny a kulturní návyky zpomalují přizpůsobení tržních struktur, jindy proto, že v cestě stojí regulace, a často také proto, že vybudování systémů, jež ekonomiku podpoří při širší změně, zkrátka zabere čas. Internetová bublina rychle splaskla, když většině startupů došla hotovost a narazily na fakt, že pro jejich služby zatím skoro neexistoval trh. „Je však zjevné, že to bylo méně disruptivní, než se čekalo, a že samotná disruptivní změna trvala déle,“ říká Bill Janeway, který byl
„Reklamní agentury se už léta snaží odvést klienty od modelů účtování založených na lidech s plnými úvazky, které jsou vůči AI disruptivnímu tlaku zranitelné“
v době dotcomového boomu místopředsedou investiční společnosti Warburg Pincus
Bylo snadné představit si, že nový sektor jako je e-commerce přes noc zničí tradiční maloobchod, podotýká. Jenže online obchod narazil na limity ve chvíli, kdy bylo třeba fyzicky zvládnout vysoké objemy transakcí. Aby se elektronické obchodování přiblížilo původním slibům, musela nejdřív vzniknout řada doplňkových technologií a služeb. „Jsem velmi skeptický k tomu, že existuje nějaké univerzální (AI) řešení na všechno,“ dodává Janeway. Podobně může zavádění AI výrazně zpomalit i nejistota, nakolik se umělá inteligence dokáže pohybovat v otevřených, nestrukturovaných prostředích, v nichž se odehrává většina kancelářské práce.
Přestože AI společnosti tvrdí, že programátorští agenti, dnes široce používaní při tvorbě softwaru, dokazují připravenost technologie k širšímu nasazení, Chris Bradley z McKinsey Global Institute namítá, že univerzální agenti připomínají spíše autonomní taxi, která provozuje Waymo. Ta se sice konečně objevila v ulicích několika málo měst, ale teprve po mnoha letech tréninku a ladění, a ani dnes si pořád neporadí se všemi situacemi, které lidský řidič zvládne.
Překážek pro AI agenty zůstává dost. Přetrvávající problém „halucinací“ – tedy projevy falešné jistoty, které doprovázejí nesprávné odpovědi – přiměl firmy budovat kolem technologie ochranné zábrany.
Daňový software společnosti Altruist například používá AI agenty k tomu, aby zmapovali daňovou situaci klienta; samotné daňové výpočty pak přenechává tradičnějšímu softwaru. „Nenecháváme velké jazykové modely počítat,“ říká Wenk. „Výsledek je, že (AI) nemůže halucinovat nad daty.“ To ale podle něj neznamená, že jsou agenti neomylní: „Může v procesu hlubšího průzkumu něco přehlédnout? To je vždycky možné.“
CHYTŘÍ LIDÉ BUDOU JEŠTĚ CHYTŘEJŠÍ
Ani to však nezastavilo bezhlavou honbu za tím udělat z generativní AI strategickou byznysovou zbraň – a některé její aspekty pravděpodobně výrazně nahrávají novým narušitelům více než velkým zavedeným společnostem.
Jedním z nich je schopnost provozovat firmu s radikálně menším počtem lidí, než bylo dřív myslitelné. Michael Moritz, bývalý předseda správní rady venture kapitálové firmy Sequoia, říká, že „v budoucnu bude ke startu a budování firem potřeba mnohem méně osob“, což dává výhodu novým podnikům, které začínají na čistém listu papíru (byť často opakovanou představu, že AI povede k firmám o jednom člověku, považuje za „bezuzdnou nadsázku“).
U zavedených hráčů působí riziko, že by přehodnocením celého obchodního modelu podkopali vlastní dosavadní zdroje příjmů, jako silná motivace držet se osvědčených způsobů, jak vydělávat.
Mnohé z nich jsou navíc přímo navázané na lidskou práci — od hodinových sazeb v profesionálních službách přes „platby za sedačku“ u softwarových předplatných až po „přepočtené plné úvazky“ (FTE), podle nichž reklamní agentury kalkulují honoráře. Jakmile se začnou prosazovat nové automatizované služby, může se to pro tyto modely stát zásadním problémem.
Bradley z McKinsey říká, že mnozí šéfové velkých firem se na AI dívají příliš úzce: uvažují jen o tom, jak nahradit stávající pracovní místa a jak změnit některé interní procesy. Měli by podle něj přemýšlet mnohem šířeji a vnímat technologii jako ekvivalent „datového centra plného géniů“, které může firmám pomoct znovu promyslet, jak doručovat zákazníkům hodnotu.
Venture kapitalistka Lynnová zmiňuje příklad právně-výzkumné firmy Casetext, která po tom, co získala předběžný přístup k chatbotu GPT-4 od OpenAI, „spálila celý svůj produktový plán“ a soustředila AI na psaní právních podání. Tím se otevřela cesta k jejímu prodeji společnosti Thomson Reuters za 650 milionů dolarů v roce 2023.
„U firmy financované venture kapitálem je tohle už samo o sobě dost těžké – ale u obří korporace je to prakticky nemožné,“ dodává. Větší společnosti se obvykle omezují na to, že s novou technologií „přidávají vrstvy“ a „optimalizují po okrajích“, místo aby se pustily do přestavby firmy od základu.
Jenže předchozí vlny narušení – například nástup internetu – obvykle nechávaly zavedeným firmám více prostoru, než by se
v největším varu technologické revoluce zdálo. Mnohé trhy se nemění tak rychle, jak disruptoři předvídají, a velkým firmám to dává čas přizpůsobit se: někdy i tím, že kupují disruptivní nováčky.
Walmart byl například dlouho považován za budoucí oběť vzestupu Amazonu. Ale Walmart tu pořád je – po letech investic do přestavby byznysu kolem e-commerce, včetně 3,3 miliardy dolarů vynaložených na koupi online prodejce Jet.com v roce 2016. Po zdvojnásobení hodnoty během posledních dvou let se jeho tržní kapitalizace nedávno poprvé přehoupla přes bilion dolarů.
Altmanovu předpověď, že AI rychle učiní reklamní agentury zbytečnými, někteří lidé z oboru odmítají jako příliš zjednodušující, i když připouštějí, že technologie promění třeba to, jak se generuje reklamní obsah nebo plánují kampaně.
„Reklamní agentury se už léta snaží odvést klienty od modelů účtování založených na lidech s plnými úvazky, které jsou vůči AI disruptivnímu tlaku zranitelné, a posunout je směrem k předplatným a ,softwarovým‘ příjmům,“ říká Brian Wieser, partner poradenské firmy Madison and Wall zaměřené na média a marketing. Změnám však podle něj nejvíce bránili právě samotní klienti.
A dodává, že nákup mediálního prostoru, který se stal hlavním chlebem agentur, už dávno přetvořily roky postupného zavádění AI. „Tohle je svět, v němž teď žijeme — postupně je čím dál víc postavený na AI,“ říká Wieser.
Pokud budou agentury dál investovat a přizpůsobovat se, řada z nich by podle něj měla tuhle vlnu změn zvládnout.
Naopak firmy, které se nepřizpůsobí, pravděpodobně odpadnou: konkurenti i zákazníci, vyzbrojení efektivitou AI, jim vymažou dosavadní zdroje zisku. „V ekonomice je spousta míst, kde firmy vydělávají jen proto, že spotřebitelé to neumí lépe, nebo jsou líní, případně jim infrastruktura neumožňuje dělat věci lépe,“ říká Wenk.
Mnohé z těchto chráněných, výnosných výklenků podle něj zmizí, jakmile AI agenti začnou neúnavně prohledávat digitální svět jménem spotřebitelů. „AI lidem nedovolí se schovat.“
Chris Varelas, spoluzakladatel investiční firmy Riverside Capital ze Silicon Valley, říká, že stejná síla bude v byznysu působit jako brutální srovnávač. „Udělá chytré lidi ještě chytřejší,“ říká. „Ti, kdo nedokážou vytvořit skutečně odlišný produkt, budou oběťmi.“ Pokud však lze soudit podle lekcí z minulých období drastických změn, velká část dnešního byznysového establishmentu to nějak ustojí, i když zároveň vyroste hrstka nových AI gigantů, kteří budou nejviditelnějšími vítězi technologie.
„Hospodářské dějiny ukazují, že většina průmyslových změn vzniká tak, že opravdu velké nové společnosti dělají velké věci,“ říká Bradley. „A zbytek ekonomiky tak nějak pokračuje dál.“ Za tím „pokračováním dál“ však nebude nouze o otřesy, rošády ani narušování.
Z DOTCOMOVÉ ÉRY UMĚJÍ PŘEŽÍT
INDEX NASDAQ WALMART
DINOSAUŘI
Splasknutí dotcom bubliny
Skončí horečka datových center pro AI krachem za
9 bilionů dolarů?
TEXT John Foley
Největší skupiny, které teď rozhazují peníze za umělou inteligenci, je možná nikdy neuvidí zpátky – téměř jistě se však dožijí toho, aby o tom mohly vyprávět
ednou za čas lidstvo postihne stavební horečka. Investorům stoupne teplota, velkolepé předpovědi poptávky se šíří jako lavina a výdaje nabobtnají. Když horečka poleví, přichází dlouhé a bolestivé zotavování.
Tímhle cyklem už prošly železnice, první automobily, telekomunikační sítě, břidlicové ropné vrty i čínské byty. Teď je řada na datových centrech, v nichž běží služby umělé inteligence. Dokáže se mnohabilionová investice do těchto klimatizovaných elektronických skladů – možná největší investiční projekt v dobách míru, jaký tu kdy byl – vymknout historickému pravidlu, podle něhož boom končí krachem? Někteří vlivní lidé si to alespoň myslí, přinejmenším v jejich případě.
Patří mezi ně šéf společnosti Meta Platforms Mark Zuckerberg a jeho protějšci v Alphabetu mateřské společnosti Googlu,
v Microsoftu, Amazonu a Oraclu. Podle odhadů analytiků shromážděných společností Visible Alpha by tato pětice měla během pěti let utratit na kapitálových výdajích čtyři biliony dolarů a většinu z toho za datová centra, od nichž si slibuje proměnu vlastních byznysů. Už teď tyto výdaje mění jejich rozvahy. Google, který býval vůči dluhu nezvykle zdrženlivý, si nedávno na dluhopisových trzích půjčil 32 miliard dolarů. Meta loni v listopadu vydala dluhopisy za 30 miliard dolarů a zároveň na sebe bere i mimorozvahové závazky spojené s obřími projekty datových center. Pokud se ukáže, že jde jen o další investiční delirium, bude co ztratit.
VELKÉ TECHNOLOGICKÉ FIRMY, JEŠTĚ VĚTŠÍ AMBICE
Přes všechen humbuk je překvapivě těžké zjistit, kolik datových center se vlastně staví a kolik to stojí. Výzkumníci ve společnosti McKinsey odhadli, že do roku 2030 se do výpočetních kapacit souvisejících s AI investuje 5,2 bilionu dolarů; vycházejí z celkového výkonu 125 gigawattů při ceně zhruba 40 miliard dolarů na gigawatt. U datových center se kapacita měří podle špičkového příkonu, nikoli podle množství dat, které zpracují. Pro srovnání: špičková spotřeba elektřiny ve Velké Británii byla v roce 2025 na úrovni 46 GW. Odhad od McKinsey už teď vypadá spíš střídmě. Ještě před rokem se dalo počítat s tím, že gigawatt kapacity datového centra vyjde na 25 miliard dolarů za čipy a hardware a na 15 miliard dolarů za pozemky, energii a další vstupy. Podle lidí obeznámených s výstavbou datových center jsou dnes tato čísla spíše 35 miliard a 20 miliard dolarů. To posouvá teoretický účet mezi dneškem a rokem 2030 na 6,9 bilionu dolarů.
Součet od McKinsey navíc možná plně neodráží obří budoucí investice takzvaných hyperscalerů, jako jsou Google, Meta či Amazon. Připočtěme ekvivalent poloviny ze čtyř bilionů dolarů, které podle analytiků tyto firmy vynaloží, a dostaneme se k monstrózním devíti bilionům dolarů.
V reálných penězích je to zhruba tolik, kolik Čína utratila za rezidenční nemovitosti mezi lety 2016 a 2021, než její realitní trh začal upadat. A podle dat federální rezervní banky v St. Louis je to více než dvojnásobek hodnoty investic ve Spojených státech do výpočetní techniky v pěti letech, které předcházely prasknutí dotcom bubliny na přelomu tisíciletí.
SNAHA O ZISK
Za předpokladu, že se tyto kolosální investice skutečně uskuteční, stojí za to udělat krok zpět a podívat se, jaké výnosy by musely přinést, aby se „uživily“. Jedním z přístupů je podívat se na minimální zisk potřebný k dosažení výnosnosti – neboli nákladů kapitálu –, kterou investoři považují za přijatelnou spodní hranici.
Jenže jaká ta hranice vlastně je? U infrastrukturních aktiv, jako jsou mýtné komunikace nebo elektrárny, bývají kombinované náklady dluhového i vlastního kapitálu poměrně nízké, možná sedm až osm procent ročně. Datová centra jsou rizikovější. Profesor Michael Roberts z Wharton School při University of Pennsylvania naznačuje, že u aktiva, jehož peněžní toky se pohybují v souladu s hospodářským cyklem, by požadovaný výnos mohl být 15 procent ročně i více.
Řekněme tedy, že souhrnná investice devět bilionů dolarů do datových center bude vyžadovat desetiprocentní výnos — tedy 900 miliard dolarů zisku ročně poté, co provozovatelé zohlední náklady, jako jsou energie a odpisy. Při předpokládané ziskové marži okolo jedné třetiny to znamená potřebu 2,7 bilionu dolarů tržeb. To je řádově zhruba stejné, jako kolik USA loni podle oficiálních dat utratily za software.
Pro hyperscalery existují dva zdroje, odkud takové tržby mohou přijít: prodej produktů a nástrojů, které vzniknou v jejich AI laboratořích, nebo pronájem jejich čipů a serverů ostatním. Microsoft dělá obojí. Amazon a Google spíše to druhé. Meta, která nemá cloudový byznys, nemá z datových center žádné přímé tržby: vše, co staví a zadává, je pro vlastní potřebu.
Jakmile se ale ponoříme hlouběji, obchodní modely se začnou rozplývat. Google i Meta tvrdí, že AI modely, které si vyvíjejí interně, posilují jejich reklamní byznys a udržují uživatele déle „přilepené“. Microsoft si nechá platit za kancelářské nástroje vylepšené o AI, zároveň však doufá, že spotřebitele i vývojáře softwaru přiláká i bezplatnými službami. Možností, jak odhadnout velikost tržní příležitosti, je víc. Analytici banky Wells Fargo například předpokládají, že pokud internetová reklama v celém odvětví roste o 15 procent, pak růst Mety o 25 procent naznačuje, že zhruba deset procentních bodů růstu — tedy asi 20 miliard dolarů za rok — lze připsat AI. Meta sama však o vlastních předpokládaných výnosech mlčí.
Důvěra investorů, nepřekvapivě, kolísá. Akcie Mety v říjnu propadly o 11 procent poté, co firma zvýšila odhad kapitálových výdajů, ale v lednu posílily o 10 procent, když to udělala znovu. Akcie Microsoftu po zveřejnění posledních kvartálních výsledků klesly o desetinu, přestože firma překonala odhady. Jasné je, že jak se hotovost přelévá do kapitálových výdajů, v nejbližší době jí mnohem méně zbývá pro akcionáře. Manažeři samozřejmě dělají maximum, aby vyzařovali sebedůvěru. Satya Nadella z Microsoftu tvrdí, že AI by měla „ohnout křivku produktivity“. Sam Altman z OpenAI předpovídá vznik „všeobecného extrémního bohatství“.
A Meta tento měsíc jako gesto vrcholné sebedůvěry přidělila nejvyšším manažerům opce na akcie, které lze uplatnit pouze tehdy, pokud akcie výrazně vystřelí; v některých případech až na šestinásobek současné ceny.
CO KDYŽ SE TO VŠECHNO POKAZÍ?
Z krátkodobého pohledu taková sebedůvěra vypadá obhajitelně. Součet jejich vlastních potřeb a potřeb zákazníků vytváří poptávku, která převyšuje vše, co dokážou postavit –a ještě něco navíc. Ti, kdo pronajímají cloudovou kapacitu, hlásí dramaticky rostoucí objednávky; podle analýzy Goldman Sachs se loni objem nasmlouvaných budoucích tržeb u Microsoftu, Googlu a Amazonu zdvojnásobil. To znamená, že kdyby přišlo náhlé vystřízlivění, „hyperscale“ firmy mohou jednoduše zpomalit tempo rozšiřování. Nejde o situaci typu „postavte to a oni přijdou“, na rozdíl od boomu a krachu telekomunikačních sítí koncem 90. let, po němž zůstala hromada nevyužité „temné optiky“ („dark fibre“), které trvalo deset let najít uživatele.
Neexistuje však záruka, že to, co fungovalo u loňských investic, bude fungovat i u těch letošních, ani že nabídka nezačne poptávku dohánět a nakonec ji nepřekoná. Mark Zuckerberg připouští, že utrácí tak, aby pokryl „ty nejoptimističtější scénáře“. Technologie se dokážou rychle změnit a s nimi i představy o tom, kolik kapacity je potřeba a kde. Není ani jasné, jak dlouho drahé čipy vydrží, než bude nutné je vyměnit.
Dalším rizikem je prostě to, že poptávka po AI produktech poroste pomaleji, než se čeká. Podle často citované zprávy MIT z loňského roku dnes v podnicích selhává zhruba 95 procent projektů v oblasti AI. V telekomunikační bublině byla fatální víra, že internetový provoz se zdvojnásobuje každých 90 dní. Ve skutečnosti se však zdvojnásoboval jednou ročně. Na načasování záleží pro finanční výnosy enormně, zvlášť když je třeba splácet dluh.
Někteří lidé z branže už varují před rizikem velkolepých projekcí. Dario Amodei, spoluzakladatel společnosti Anthropic, upozornil, že pokud se skutečná čísla vychýlí z kurzu, mohou se velcí utráceči dostat do bankrotu kvůli impulzivnímu chování trhu ve stylu „žiješ jen jednou“, které podle něj některé protějšky ovládá.
Největším divokým esem může být OpenAI. Altmanova firma, tvůrce ChatGPT, chtěla v jednu chvíli postupně objednat 250 GW kapacity datových center, což by potenciálně stálo přes deset bilionů dolarů. Protože OpenAI datová centra ve své rozvaze neuvádí, připadlo by to na společnosti, jež se specializují na výstavbu zařízení pro jiné jako CoreWeave a Crusoe a také na výrobce čipů, jako jsou Nvidia či Advanced Micro Devices
Altman své plány následně zkrotil. OpenAI hodlala utratit 1,4 bilionu dolarů vlastních peněz za pronájem datových center během osmi let; nyní utratí 600 miliard dolarů za čtyři. Altman také ukončuje energeticky náročný generátor videí Sora, který firma spustila teprve před několika měsíci, což naznačuje, že finanční disciplína může začít hrát větší roli. Podobný příběh vyprávějí i propouštění a škrty v bonusech ve společnosti Meta
Ještě podivnější proměnnou může být zakládající klauzule OpenAI o „sebeobětování“. Altman se zavázal zastavit pochod OpenAI směrem k nadlidské inteligenci, pokud se některý konkurent „přiblíží“ k dosažení téhož cíle, a místo toho přesměrovat úsilí firmy na to, aby mu pomohla. Co by to v praxi znamenalo, je zatím otevřené. Investoři do budoucích datových center, která by OpenAI mohla využívat, budou nejspíš doufat, že k tomu nedojde.
I bez toho je těžké vědět, kolik kapacity si hyperscalery samy myslí, že potřebují. Meta sice poskytuje výhled svých vlastních investičních plánů, zároveň však odděleně uzavírá dohody o pronájmu prostoru u jiných poskytovatelů cloudu, což její potenciální spotřebu znejasňuje. Vzhledem k ostré rivalitě mezi tvůrci AI modelů je tahle nejednoznačnost nejspíš záměrná.
Pokud se Zuckerbergovy plány změní poté, co už proinvestuje část z 620 miliard dolarů, které analytici očekávají v příštích čtyřech letech, nebo pokud Meta uzavře nájmy, o nichž později zjistí, že je nepotřebuje, investoři mu za spálení kapitálu nepoděkují. Jenže protože Zuckerberg firmu ovládá díky akciím s mimořádným hlasovacím právem, investoři toho kromě reptání mnoho nezmůžou.
Ani masivní ústup by však pro majitele Facebooku sotva představoval existenční hrozbu: společnost loni utržila na reklamě téměř 200 miliard dolarů. Google, Amazon i Microsoft mají také reálné byznysy, o které se mohou opřít. OpenAI na rozdíl od nich nikoli. To, společně s tím, že tak velká část investic je financována z provozních peněžních toků, staví zavedené giganty ze Silicon Valley do zcela jiné pozice než firmy v dřívějších mániích, kdy se obří výdaje platily z dluhů nebo emisí akcií a prasknutí bubliny zanechalo účastníky bez byznysu. Velké technologické firmy možná své peníze zpátky neuvidí, ale téměř jistě se dožijí toho, aby o tom mohly vyprávět.
APPLOVSKÉ NÁPADY S VYUŽITÍM AI
Technologickým gigantem, který se nápadně drží stranou mánie kolem datových center, je Apple. Ten si zachoval mimořádně štíhlou rozvahu, zatímco jeho konkurenti si začínají libovat ve velkých dluhopisových emisích a v hromadění dlouhodobých aktiv.
Ačkoli Apple uzavřel partnerství s Googlem, aby poháněl vlastní nabídku AI, a do „inteligentních“ funkcí se pustil spíše nevýrazně, firma stojící za iPhonem se vyhnula nejtěžší části práce: vývoji modelů od nuly.
Rozdíl je vidět na poněkud staromódním, ale výmluvném finančním ukazateli známém jako „obrátka dlouhodobých aktiv“ („fixed asset turnover“). Na každý dolar hmotného majetku v rozvaze Applu loni připadlo více než osm dolarů tržeb. U Amazonu to byly dva dolary a u Mety jen o něco víc než dolar. A u většiny hyperscalerů tento výnos rychle klesá.
Pro šéfa Applu Tima Cooka je nezájem pokrýt planetu servery buď geniálním tahem,
nebo osudovou chybou. Jason Thomas, šéf strategie ve skupině Carlyle, to přirovnává k „binární opci“. Kdyby Apple navíc ztratil pevnou pozici na trhu zařízení – OpenAI, Google i Meta pracují na vlastních gadgetech –, ocitl by se ve vážných potížích.
Jiný pohled na věc říká, že výrobce iPhonů může svou rozvahu využít k jiným účelům. Cook si může vybírat partnery pro AI podle toho, kdo zrovna nabízí nejlepší modely pro daný úkol. Anebo může uzavírat dohody úplně jiného druhu. Apple by teoreticky mohl koupit společnost Disney a vytvořit spotřebitelského mediálně-technologického giganta – za částku jen o něco vyšší, než je 185 miliard dolarů, které Google letos vyčlenil na kapitálové výdaje.
Navíc se všechna ta AI musí někde používat a Apple má pořád výhodu v zařízeních, na nichž stovky milionů uživatelů s velkými jazykovými modely skutečně interagují. Nejde jen o telefony: uvedení OpenClaw – přizpůsobitelného osobního asistenta s AI, který může běžet na domácím počítači – vyvolalo koncem loňského roku nápor domácích technologických nadšenců, kteří začali kupovat spolehlivé, uživatelsky přívětivé počítače Mac mini od Applu To ukazuje na další neznámou, která může Applu hrát do karet: rostoucí posun k „edge AI“, tedy k modelům běžícím na lokálních zařízeních. Zatímco Zuckerberg, Altman a jejich vrstevníci míří k téměř všemocné AI, která sedí v cloudu, řadě uživatelů mohou stačit jednodušší modely v notebooku či telefonu, které se datových center sotva dotknou. Pokud je tohle budoucnost, může být vynechání generační investiční jízdy velkých technologických firem chytrý tah.
Zaměstnavatelé čelí silnému tlaku, aby zaváděli umělou inteligenci a omezovali počty zaměstnanců. Investoři i generální ředitelé si malují představy o tom, jak sníží náklady a zvýší marže, zatímco každý CIO je nucen přijít s vlastní strategií využití AI, aby nezaostal za konkurencí. Vize revoluce poháněné autonomními agenty se mezitím šíří napříč byznysem.
Vedení firem by však nemělo propadat dojmu, že musí bez odkladu vyrazit vstříc budoucnosti, která dosud nenastala.
TEXT Gary Marcus FOTO Doug Chayka
Důvodů k opatrnosti
je přesto víc než dost.
Zde je devět z nich:
xperti“ se ve svých predikcích často dramaticky mýlili. Laureát Nobelovy ceny a průkopník AI Geoffrey Hinton v roce 2016 řekl: „Lidé by měli přestat školit radiology hned… Je úplně zřejmé, že do pěti let bude hluboké učení lepší než radiologové.“ O deset let později však radiology nahradily nanejvýš výjimky, pokud vůbec. Spoluzakladatel Googlu Sergey Brin v roce 2012 sliboval, že do roku 2017 budou auta bez řidiče všudypřítomná. Dnes, čtrnáct let po tomto slibu (a po mnoha dalších, které následovaly od Elona Muska), zůstávají plně autonomní vozidla omezeným experimentem, dostupným jen v hrstce měst s příznivým počasím.
9 důvodů, proč vám
PŘEHŘÁTÝ PŘÍBĚH AI
echnologičtí giganti vás chtějí přesvědčit, že už dosáhli obecné umělé inteligence. To ale ještě neznamená, že tomu tak skutečně je. Když šéfové těchto firem varují před armagedonem na trhu práce, mohou si tím jen krýt záda pro případ, že by k něčemu takovému opravdu došlo; stejně tak však mohou usilovat o to, abyste pomohli nafouknout valuace jejich společností. Podobné prognózy je proto namístě brát s výraznou rezervou.
okud jde o dopad na zaměstnanost, ani vlastní data technologických obrů jejich tvrzení nepodporují. Generální ředitel společnosti Anthropic sice varuje před apokalypsou pracovních míst, avšak nedávný výzkum samotné firmy odhalil výraznou propast mezi představami a realitou. Společnost poukazuje na značný potenciál využití AI v oborech, jako jsou finance či architektura, jenže to, co označuje jako „pozorované pokrytí AI“, tedy skutečné nasazení v praxi, tvoří jen nepatrný zlomek tohoto teoretického dosahu. Mezi tím, co si AI jednou může dovolit, a tím, co reálně zvládá dnes, zůstává propast takřka světelných let.
AI NENÍ UNIVERZÁLNÍ
oučasná umělá inteligence je nerovnoměrná, v některých úlohách vyniká, v jiných naopak selhává, a proto jen zřídka dokáže člověka plně nahradit. Může sice zvýšit produktivitu části pracovníků, jenže i tam, kde si vede dobře, se modely i agenti dopouštějí banálních chyb, z nichž některé navíc není snadné odhalit. A úkoly nejsou totéž co zaměstnání: to, že AI zvládne jen část práce, ještě neznamená, že dokáže převzít profesi jako celek.
AI NARÁŽÍ
NA REALITU
ktuální modely umělé inteligence stále narážejí na své limity ve chvíli, kdy mají překročit rámec jazyka. Některé kancelářské profese se sice odehrávají výhradně ve světě slov, mnohé jiné však vyžadují vizuální porozumění, schopnost interpretovat obrazy, grafy, schémata, technické výkresy či mapy. Je snadné podlehnout představě, že AI převezme jakoukoli práci, zvlášť pokud ji vnímáme jako jakousi formu magie. Jakmile si ale uvědomíme, že jde o nástroj s jasně vymezenými silnými i slabými stránkami, začne být zřejmé, že pracovní místa bude vytlačovat jen v některých oborech, zatímco jinde spíše rozšíří možnosti lidské práce. Dokonce i v oblastech, které se na první pohled zdají přímočaré, například v zákaznické podpoře, bývají výsledky často rozpačité. Projekt Remote Labor Index, zaměřený na práci vykonatelnou plně online, navíc ukázal, že AI agenti dokážou uspokojivě zvládnout méně než 4,5 procenta těchto činností.
nevezme
HRANICE
AUTOMATIZACE
ětšina fyzické práce zůstává daleko za hranicemi toho, co dnešní umělá inteligence dokáže. Nelze očekávat, že by v dohledné době nahradila instalatéry, tesaře, automechaniky, zdravotní sestry, uklízečky, lesní strážce, kuchaře, opraváře spotřebičů, zahradníky ani řadu dalších profesí.
ada propouštění, která se připisují umělé inteligenci, s ní ve skutečnosti přímo nesouvisí. Platit to mohlo i pro nedávnou vlnu škrtů ve fintechové společnosti Block; část komentátorů ji vykládala jako snahu generálního ředitele Jacka Dorseyho obnovit důvěru investorů poté, co akcie firmy prudce oslabily. V mnoha případech tak může AI sloužit spíše jako fíkový list zakrývající propouštění, jež pramení z horších finančních výsledků nebo z dřívějšího přehnaného náboru.
EFEKT KLARNA
ěkterá propouštění, která se připisují umělé inteligenci, mají jen krátké trvání. Označuji to jako efekt Klarna, podle společnosti Klarna z oblasti buy now, pay later. Na začátku roku 2024 se firma chlubila, že její agenti v zákaznickém servisu zastanou práci 700 lidí, a zároveň vyhlásila stop stav náboru. Už na jaře 2025 však obrátila a začala znovu přijímat zaměstnance, když dospěla k závěru, že alespoň v některých případech jsou přece jen nezbytní „opravdoví lidé“.
To všechno se může změnit; s velkou pravděpodobností se také jednou změní, nejspíš však až ve chvíli, kdy dojde k zásadnějším průlomům v oblasti umělé inteligence, na něž si můžeme počkat klidně deset i více let. Do té doby je rada prostá: nesoustřeďte se na nahrazování lidí, ale na to, jak využít AI k podpoře těch, které už máte.
elkový dopad na produktivitu i návratnost investic do umělé inteligence zůstává zatím omezený. Přestože do AI investuje prakticky každá firma, jen málokterá z těchto investic zatím přináší výraznější výnosy.
Gary Marcus je emeritní profesor psychologie a neurověd na Newyorské univerzitě (NYU) a autor šesti knih, mimo jiné Taming Silicon Valley.
Kořeny technologické revoluce. Jak málo známý, přesto mimořádně vlivný kurz managementu v poválečném Japonsku připravil půdu pro posedlost Steva Jobse kvalitou
inston Churchill to nazval „nejodvážnějším a nejstatečnějším skutkem celé války“. Dne 30. srpna 1945 přistál generál Douglas MacArthur v Acugi jihozápadně od Tokia. Na očích měl pilotní sluneční brýle, z úst mu visela dýmka z kukuřičného klasu a byl neozbrojený. Muž války přijížděl nastolit mír.
Během následujících šesti let spojenecké okupace Douglas MacArthur Japonsko demilitarizoval, dal ženám volební právo, dohlížel na sepsání nové ústavy a vyhlásil demokracii. Nejprve však narazil na prozaičtější problém: japonský komunikační průmysl byl v takovém rozkladu, že sotva dokázal vydávat rozkazy.
Vyřešení tohoto problému se ukázalo jako zlom s obrovskými důsledky: nejenže to ve 40. letech proměnilo Japonsko, ale v 80. letech obrátilo naruby světovou výrobu a v nultých letech zrevolucionizovalo i to, jak budou v Apple vznikat produkty.
Společnost Apple , jež 1. dubna oslavila padesátiny, je nejspíš nejikoničtější firmou světa. Je také proslulá neprůhledností a tajnůstkářstvím. V téměř všech verzích příběhu o tom, jak Steve Jobs proměnil Apple z firmy na pokraji bankrotu v roce 1997
v nejhodnotnější společnost světa, se veškerá zásluha připisuje produktové vizi a designu. Jenže to, co na globální úrovni umožňuje iPhone za 1 200 dolarů s mizivým počtem vad, je výrobní filozofie, jejíž kořeny nevedou do Silicon Valley ani do jižní Číny, nýbrž do válkou zdevastovaného Japonska.
Je to příběh o tom, jak cestují myšlenky přes oceány i podlahy továren a někdy dokonce skrze jediného člověka, který změní práci. Je to příběh o tom, jak Amerika vymyslela určitou výrobní filozofii, vyvezla ji do Japonska, pak na ni zapomněla, znovu se k jejím útržkům dopracovala skrze několik firem a nakonec vyvezla celou syntézu zpátky do Asie. Příběh nás dovádí až do současnosti: USA vynakládají obrovské sumy, aby to vše přitáhly zpět, jižní Indie investuje s ambicí stát se příštím globálním technologickým uzlem a Čína bojuje o udržení své výrobní dominance. Je to především připomínka toho, že to, co Apple začal před čtvrt stoletím budovat v Šen-čenu v Číně, není jen montážní linka. Je to koncový bod několik desetiletí dlouhého řetězce civilizačního přenosu know-how, výkon tak složitý, že jej nelze okopírovat ani daňovými úlevami v indické Karnátace, ani slavnostním stříháním pásky v americkém Texasu.
TEXT Patrick McGee
Celý řetězec začíná otázkou. V okupovaném Tokiu stál před skupinou japonských manažerů třiatřicetiletý inženýr Homer Sarasohn a zeptal se: Proč vlastně nějaká firma existuje?
KVALITA JE ZÁKLAD CELÉHO PODNIKU
Když dorazil telegram od generála MacArthura, Sarasohn si nejprve myslel, že jde o žert. Původně byl fyzikem; z výsadkáře se stal radarový inženýr a v době, kdy zpráva přišla, pracoval v USA na transkontinentálním mikrovlnném spojovacím systému. Telegram odmávl jako nesmysl a svůj omyl pochopil až o pár týdnů později, když mu rozzlobený plukovník znovu zavolal. Nato poslušně odletěl do Tokia na misi, která měla trvat devět měsíců. Sarasohnovým úkolem bylo „znovu vybudovat a obnovit komunikační průmysl“. Jenže zjistil, že vlastně není s kým pracovat. Americké bombardéry zničily průmyslovou základnu a MacArthur mezitím rozpustil zaibacu, obří předválečné firemní kartely.
„Museli jsme začít od nuly,“ vzpomínal Američan v roce 1988. „Když jsme se rozhlédli, nejenže jsme neviděli žádná zařízení, ale nenašli jsme ani manažery. Museli jsme sehnat lidi z nižších pater, druhou manažerskou linii… A já jim řekl: ‚Ode dneška tuhle novou firmu rozjedete a budete ji řídit.‘“
Výrobní kvalita byla v Japonsku mizerná už před válkou. Jenže když se Sarasohn začal učit jazyk a víc se nořil do japonské kultury, došlo mu, že kořen problému není technický, nýbrž manažerský. Když se skupiny zaměstnanců zeptal, jak by šlo kvalitu zlepšit, místo přímé odpovědi si mezi sebou šeptali, jaká reakce by ho asi potěšila. Usoudil, že byli vychováni k podřízenosti a k tomu, aby nezpochybňovali autoritu. A tak se pustil do toho, že je bude učit filozofii řízení. Navzdory počátečnímu odporu ze strany MacArthura nakonec potřeba hospodářské stabilizace převážila a Sarasohn dosáhl svého. Spolu s dalším inženýrem Charlesem Protzmanem odjeli na měsíc do hotelu v Ósace, aby sepsali učebnici
průmyslového řízení. Navrhli přísný osmitýdenní kurz a udělali z něj povinnou výbavu pro vrcholové manažery. Semináře otevíral důraz na význam kvality jako „směrodatného mentálního nastavení, oddanosti a nasazení“. Po otázce, proč vůbec některá firma existuje, Sarasohn své žáky vyzval, aby sepsali poslání podniku, a přitom se opřel o motto z loděnice v Newportu na Rhode Islandu: „Budeme tu stavět dobré lodě; se ziskem, pokud to půjde, se ztrátou,
pokud to bude nutné, ale vždy dobré lodě.“
Výrobu, učil, je třeba chápat jako „celkový systém“, jehož rozmanité části se řídí s takovou opakovanou přesností, že se počet vad může blížit nule.
Svým studentům vštípil, že kvalita je základ celého podniku: posiloval pracovníky přímo u výroby a manažerům říkal, že musejí rozumět detailům. „Kontrola kvality není žádná ‚náplast‘,“ vzpomínal Sarasohn později.
Designed by Apple in California
„Aby kontrola fungovala, musí být od začátku dobře navržen celý proces, na který se aplikuje.“
Když Sarasohn v roce 1950 odjížděl z Japonska, doporučil za svého nástupce akademika W. Edwards Deming, zastánce statistického řízení procesů. Ten se nakonec ukázal být natolik vlivný, že Svaz japonských vědců a inženýrů po
něm pojmenoval své vysoce ceněné každoroční ocenění za kvalitu, Demingovu cenu Sarasohn také doporučil práce Josepha Jurana, konzultanta, který za války řídil program zásobování spojeneckých zemí válečným materiálem. Juranova práce v Japonsku mu později vynesla nejvyšší poctu od císaře Hirohita. Deming a Juran jsou dnes dvěma nejoslavovanějšími jmény hnutí za kvalitu 20. století; Sarasohn se do značné míry vytratil z paměti. Přesto se jeho semináře v Japonsku vyučovaly ještě čtvrt století po jeho odjezdu a seznam studentů dnes působí jako čítanka nejlepších byznysových elit japonských korporací, manažeři z Fujitsu, Hitachi, NEC, Mitsubishi Electric, Toshiba, Sanyo a Sharp . Sarasohn dokonce vedl soukromé hodiny v japonštině pro Masaru Ibuku a Akia Moritu, zakladatele malého startupu, který později pojmenovali Sony Bunzaemon Inoue, manažer Sumitomo Electric, který později předsedal správním radám firem sdružených v japonském hnutí za kontrolu kvality, nazval semináře „světlem, které osvítilo všechno“.
V poválečné Americe se podobné myšlenky zdály nepodstatné. USA z války nevycházely s potřebou začít znovu od nuly; naopak se chlubily tím, že disponují polovinou světové výrobní kapacity. Jak rostla globální poptávka po autech, rádiích a dalším zboží, továrny je nestačily chrlit. Produktivita a ziskovost se staly vším, zatímco kvalita skončila uklizena v odděleních výstupní kontroly.
V Japonsku se naopak význam kvality rozlil napříč společností. Pořad Quality for Foremen se v 50. letech stal nejpopulárnějším japonským rozhlasovým programem. Kvalita nebyla nějaké oddělení; kvalita byla práce všech. Japonci tyto myšlenky převzali, vybrousili, systematizovali a pak je uplatnili ve velkém. Koncem 70. let už Japonsko budovalo firmy,
před nimiž americký průmysl vypadal bezmocně. Když se začalo žertovat, že Ford je zkratka pro „Fix Or Repair Daily“, systém Toyota Production System dokázal vyrábět kvalitní auta efektivně díky řízení zásob v režimu „just in time“. Sony se posunula od dobře navržených tranzistorových rádií v 50. letech až k tomu, že v roce 1979 uvedla walkman. A podstatné je, že pět z japonských firem, které Sarasohn učil, vstoupilo do malého, ale rychle rostoucího odvětví polovodičů. Sarasohn zemřel v září 2001, jen pár týdnů předtím, než Jobs představil iPod, zařízení, které jeho představy o tom, jak se má produkt stavět, dokonale ztělesnilo. Pár let před smrtí mluvil o tom, jak je hrdý na práci, kterou on a jeho vrstevníci v Japonsku odvedli. Nikdy si však nepředstavoval, že jeho krajané v USA zapomenou na lekce, jež považoval za zcela základní. „Někde po cestě jsme ztratili směr,“ říkal. „Zapomněli jsme na ty samé lekce, které jsme Japonce naučili.“ Americkým firmám vyčítal rychlokvašené recepty na zbohatnutí, povyšování absolventů MBA, obchodu, marketingu a financí, a především to, že znevažují inženýry a zapomínají na tovární halu. „Kde je dnes kvalita v americkém byznysu?“ lamentoval Sarasohn. „To přece nemůže být Donald Trump, nebo ano?“
JOBSOVA DLOUHÁ CESTA KE KVALITĚ Steve Jobs chtěl vědět, „co je to vlastně za povyk kolem kvality“. Začátkem 90. let měl Jobs za sebou pět let v čele NeXT, startupu, který založil poté, co ho z Applu vyhodili. První produkt NeXTu, pracovní stanice ve tvaru krychle za 6 500 dolarů, už mezitím stihl být široce vychvalovaný, a přesto propadl. Cílem týmu bylo postavit skvělý počítač, který si mohou dovolit i jejich přátelé; když se však začal prodávat, koloval vtip, že „jediní přátelé, kteří si ho mohli dovolit koupit, byli ti Steveovi“.
Už deset let byli všichni posedlí japonskými představami o kvalitě. Převaha japonské výroby se jasně ukázala v březnu 1980, kdy Richard W. Anderson, manažer Hewlett-Packardu, slavně zjistil, že nejlepší japonské paměťové čipy vykazovaly při vstupní kontrole o 1 000 procent lepší výsledky než jejich americké protějšky, a v čase dokonce o 500 procent. Takzvaná „Andersonova bomba“ přiměla HP k posedlosti kvalitou. Jeho japonský společný podnik, Yokogawa Hewlett-Packard, získal v roce 1982 Demingovu cenu a stal se základem přísných standardů, které se pak uplatnily napříč celou firmou. HP si dalo za
cíl zlepšit kvalitu během deseti let desetkrát; když se ukazovalo, že to nevychází, přijalo japonský postup krok za krokem známý jako Plan, Do, Check, Act
Je zřejmé, že Jobse okouzlily přístupy ke kvalitě, které Silicon Valley začínalo dovážet z Japonska. Když si předsevzal vybudovat počítačovou firmu, jež bude vyrábět lepší produkty, zadal vybudování automatizované továrny ve Fremontu inspirované závody japonského výrobce elektroniky Alps Electric
Do závodu ve Fremontu nalil miliony dolarů; pečlivě řešil dokonce i maličkosti typu, jakou barvou natřít stroje. Jak tehdy říkal novinářům, na NeXT Cubu se mu nejvíc líbilo, že „nevzniká v Ósace“. Aby závod vedl, obsadil NeXT lidmi z HP: mimo jiné Randym Heffnerem, viceprezidentem pro výrobu, a Jonem Rubinsteinem, kterého v roce 1990 získal do čela hardwarového vývoje poté, co na HP studoval techniky kontroly kvality.
Jobs však k těmhle řečem o procesech zůstával skeptický. Vicki Amon-Higaová, kterou si Jobs na začátku roku 1990 přetáhl z floridské energetické společnosti Florida Power & Light, popisuje jeho tehdejší přístup jako „hrubou sílu a skvělé lidi“.
Představa byla jednoduchá: najmete génie, zavřete je do místnosti a budete na ně tlačit, dokud nevypadnou brilantní produkty. „Proces“ naproti tomu zněl byrokraticky a ochromujícím způsobem. Nešlo jen o to, že by v Jobsově uvažování chyběl; byl s ním v přímém rozporu. Amon-Higaová říká, že Jobs rozuměl „kvalitě s malým k“, úzkému zaměření na produkt, ale nechápal „kvalitu s velkým K“, tedy to, jak prosadit standardy napříč celou organizací.
Amon-Higaová navštívila Japonsko poprvé už v patnácti letech, zemi pak intenzivně studovala a svou magisterskou práci dokonce napsala v japonštině. Následně začala kariéru tím, že vyhledávala a překládala vše, co se týkalo hnutí za kvalitu. Právě její práce ve floridské energetice pomohla tomu, že se podnik stal první nejaponskou firmou, která Demingovu cenu získala.
Jobs, hrdý na počítačové návrhy své firmy i na automatizovanou továrnu, která je vyráběla, usoudil, že když takové ocenění dokáže získat energetický podnik, může ho získat i NeXT. Amon-Higu proto najal, aby NeXTu pomohla přihlásit se do Baldrigeovy ceny, americké obdoby Demingovy ceny
Jobs jí říkal, že už „vidí dort“, tedy výsledek tlaku na kvalitu, ale chce ten „dort sníst“, zažít
to v praxi. Zorganizovala proto cestu pro nejvyšší manažery NeXTu do Millikenu, textilky, která Baldrigeovu cenu právě získala.
Ani to ho však nepřesvědčilo. Amon-Higaová vzpomíná, jak vešla do jeho kanceláře a řekla mu, že NeXT má skvělé lidi i skvělé produkty, ale aby firma dlouhodobě fungovala, potřebuje mezioborový tým, který vybuduje proces od začátku do konce, tak, jak to dělají Japonci. Jobs ji vyslechl, ale příliš ho to nezajímalo. Nakonec pronesl: „Tak si najdi někoho, komu na tom záleží.“
A ona to udělala. Pozvala svého mentora Noriakiho Kana, odborníka na kvalitu, který kladl důraz na spokojenost zákazníka, a také Jurana, takzvaného „architekta kvality“, jehož spisy Sarasohn propagoval, aby promluvili k lidem z NeXTu. Dopad byl ohromný.
Jobs měl sklon věřit, že talent je vrozený, jenže Kano ho naučil, že lidi je třeba vést a rozvíjet, aby ze sebe dostali to nejlepší. Juranovi, tehdy už mu bylo přes osmdesát, se podařilo Jobse přesvědčit, aby pravomoci k vylepšování dostali ti, kdo práci skutečně dělají, a ukázal mu hodnotu, jak Jobs později řekl, „vidět všechno jako opakující se proces, ten proces změřit a zjistit, jak běží“.
Obzvlášť se mu líbilo, že pro Jurana je kvalita jen jedním aspektem širšího systému, který nepůsobí svazujícím dojmem. „Doktor Juran byl jeden z mála lidí, které jsem potkal, kdo k tomu přistupoval opravdu nohama na zemi a nemyslel si, že kvalita je druhý příchod Krista,“ řekl Jobs do dokumentu o Juranovi koncem roku 1991. „Přistupoval k tomu mnohem vědečtěji.“
Jobs označil Juranovu filozofii za „radikálně odlišný přístup k podnikovým procesům než ten tradiční“, jenže pro NeXT už bylo pozdě. Jejich produktová řada nenašla tržní uplatnění a v roce 1993 byl Jobs nucen výrobu opustit.
Teprve o pár let později mu došlo, že jeho přístup „skvělí lidé, hrubá síla“ už nestačí, když potřeboval prosadit reformy v Pixaru, animačním startupu, který koupil od George Lucase.
Problém Pixaru spočíval v tom, že měl kulturu A-týmu: lidé pracovali do vyčerpání na jediném projektu. To sice přineslo Toy Story: Příběh hraček (1995), obrovský filmový hit, zároveň ale zanechalo tým vyhořelých superhvězd a „béčko“ bez zkušeností. Firma pak nedokázala pracovat na více filmech současně. „Mít v jednom studiu dva různé standardy kvality bylo špatné pro naši duši,“ napsal později spoluzakladatel Ed Catmull.
Jobs proto Amon-Higaové znovu zavolal a najal ji, aby japonské procesní přístupy převedla do výroby animovaných filmů. Vytvoření takového procesu, a možnost, aby kterýkoli zaměstnanec obrazně „zatáhl za šňůru“ na výrobní lince, se podle Catmulla stalo „definujícím okamžikem pro Pixar“.
ÚSILÍ APPLU MĚLO GLOBÁLNÍ DŮSLEDKY Úspěch byl pro mladého Jobse špatným učitelem, ale velké nezdary u NeXTu a problémy s kvalitou v Pixaru mu pomohly vyrůst ve vizionářského lídra.
Mezitím „výrobní DNA“ HP nesl dál Rubinstein, šéf hardwarového vývoje v NeXTu Jeho divize se vyčlenila do nové společnosti a tu pak koupila Motorola, sama významný zastánce přejímání japonských metod kontroly kvality už od počátku 80. let.
Poté, co se Jobs v roce 1997 vrátil do Applu jako generální ředitel, najal Rubinsteina a také lidi z Motoroly posedlé kvalitou; jejich těžce vydobyté lekce pak skládal dohromady s tím, co si odnesl z Pixaru a NeXTu. (Motorola mimochodem tyto zkušenosti v nultých letech využila i při rozjezdu výroby mobilních telefonů ve velkých objemech, přes málo známou firmu severně od Šen-čenu jménem Foxconn.)
Konečně měl Jobs opět pod kontrolou to, co miloval nejvíc, hardware, a mohl zavést japonské myšlenky o kvalitě, které už deset let vstřebával. Jenže tu byla nepříjemná skutečnost: Apple se ocitl téměř na mizině a nedokázal financovat ani vlastní výrobu. Místo toho školil pracovníky v Koreji a na Tchaj-wanu, v někdejších japonských císařských koloniích, kde podobné představy o kvalitě také dlouho probublávaly.
Revoluce kvality v Applu se rodila roky: týmy postupně syntetizovaly nepřeberné množství lekcí z konkurenčních přístupů a skládaly je do něčeho nového, co dokázalo propojit kvalitu s průlomovým designem. Úspěch tohoto úsilí měl globální důsledky: Apple Japoncům nejen konkuroval, on je pohltil. Za méně než deset let se nejvýraznější japonské značky orientované na spotřebitele, Sony, Panasonic a Sharp, proměnily v pouhé subdodavatele impéria Applu
Jenže to, co bylo zjevnou výhrou pro jednu firmu, už zdaleka nebylo tak jednoznačnou výhrou pro Ameriku, protože celý příběh se odehrál v Číně.
Akio Morita, spoluzakladatel společnosti Sony, patřil mezi elitu japonského byznysu, která převzala manažerské systémy prosazované Homerem Sarasohnem.
Steve Jobs v roce 1986. V té době byl ovlivněn koncepty kvality, které Silicon Valley přebíralo z Japonska.
Apple nevznikl jen z génia Steva Jobse, ale z americké filozofie kvality, kterou Japonsko zdokonalilo a Jobs znovu přenesl zpět.
„Touha stavět do výšky nevzniká z nouze.
Vzniká z přebytku. Z peněz, z ega, z potřeby zanechat stopu falického tvaru, kterou bude vidět z dálky a ideálně i z letadla. Mrakodrap proto není jen budova. Je to svisle uspořádaná ambice, často drahá, někdy působivá, občas zcela zbytečná. Právě proto se jí moderní svět nevzdává.“
Až do oblak
Americké věže: Ambice, která předběhla pád
Architektura ega: Rekordy za každou cenu
Brazilská Dubaj: Trh, který roste do nebe
Mrakodrap, věčný symbol Ameriky
TEXT Martin Kovář
Mrakodrapy patří k Americe, ke Spojeným státům americkým, neodmyslitelně už téměř sto let. Newyorské, losangeleské či sanfranciské panoráma, neboli skajlajna, jak se dnes říká, si bez nich lze jen stěží představit. Mám pro mrakodrapy velkou slabost, viděl jsem jich zblízka ve Státech i jinde desítky, stejně jako v Evropě a v Asii. Pro tento text jsem vybral tři, které pokládám za vpravdě ikonické a jejich příběhy za zajímavé natolik, aby zaujaly i vás.
AMERICKÉ VĚŽE Ambice, která předběhla pád
ačnu možná poněkud nečekaně. Jednou z prvních historických událostí velkého významu, které mě jako teenagera zaujaly, byla Velká hospodářská krize z přelomu dvacátých a třicátých let minulého století. Poprvé jsem se o ní zřejmě dozvěděl na základní škole, nepochybně jsem to ale rychle zapomněl. Na konci prvního ročníku na Lepařově gymnáziu v Jičíně se mi pak dostal do rukou román Johna Steinbecka Hrozny hněvu ( The Grapes of Wrath, 1939), ještě ve starém, trochu archaickém překladu Vladimíra Procházky, a také jeho moderní překlad z roku 1987 od Radoslava Nenadála. Jak kniha samotná, tak stejnojmenný film z roku 1940, který natočil režisér John Ford s Henrym Fondou v hlavní roli, mě uhranuly.
Bezprecedentní hospodářský propad a drastické sociální důsledky krize, kterým musely Spojené státy v letech 1929 až 1933 a v řadě ohledů i později čelit, stejně jako Evropa, kde se právě v důsledku krize dostal v Německu k moci Adolf Hitler, to všechno budilo můj zájem a ve finále mě to přivedlo ke studiu historie, což je obor, respektive profese, jemuž se věnuji dodnes.
…A FENOMÉN
JMÉNEM ART DECO
Druhým zásadním fenoménem, sice zcela odlišným od Velké hospodářské krize, ale přinejmenším v sociokulturní oblasti podobně důležitým, se pro mě v době dospívání stal umělecký styl zvaný art deco z druhé poloviny dvacátých a počátku třicátých let 20. století. Prosadil se na Mezinárodní výstavě moderní umělecko-průmyslové výroby, která se konala od jara do podzimu 1925 v Paříži a představovala ambiciózní projekt navazující na úspěšnou pařížskou Světovou výstavu z roku 1900, pro niž vznikly některé proslulé stavby, například most Alexandra III. či Musée d'Orsay. V Paříži tehdy zaznamenala úspěch i Československá republika, kterou zastupovali především umělci sdružení kolem pražské UMPRUM a družstva Artěl; největší pozornost získal Gočárův pavilon se sochou Vítězství Josefa Štursy, za který autor obdržel Řád čestné legie. Za velkou louží, ve Spojených státech amerických, se art deco prosadilo zejména v architektuře, v průmyslu včetně toho klíčového automobilového a v uměleckém řemesle, například v nábytku, skle či špercích, a navíc
neslo některé rysy dalších moderních uměleckých směrů, především futurismu, kubismu a secese. K jeho nejuznávanějším představitelům patřili William Van Alen, hlavní architekt newyorské Chrysler Building z let 1928 až 1930, William F. Lamb, jenž stál za projektem Empire State Building, realizovaným v letech 1930 až 1931 tamtéž, a také Arthur Brown Jr. a Henry T. Howard, architekti sanfranciské Coit Tower z let 1932 až 1933. Na tyto tři výjimečné muže a především na jejich stavby se nyní podívejme podrobněji.
SANFRANCISKÁ COIT TOWER
Nezačnu tentokrát v New Yorku, nýbrž na dalekém západě, na pacifickém pobřeží, v San Franciscu. Právě u tamního nejslavnějšího mrakodrapu, ikonické Coit Tower, jsem si totiž loni na podzim, kdy jsem byl na pár dní ve městě s několika přáteli, po letech uvědomil, že se v jejím případě, na rozdíl od mrakodrapů v New Yorku, oba výše zmíněné fascinující historické fenomény, Velká hospodářská krize a art deco, propojují.
Samotný Telegraph Hill, kde se Coit Tower nachází, je příjemné místo se senzačním výhledem na město. Na úpatí stoupání, nedaleko legendárního knihkupectví City Lights Booksellers na Columbus Avenue a poblíž Broadway, kde dnes sídlí Beat Museum, se však nachází Kearny Street, která vede příkře vzhůru k věži a která je jedním z nejšpinavějších a nejodpudivějších míst v celém městě. Válí se tu zdrogovaní a opilí bezdomovci a zápach je téměř nesnesitelný; s odstupem času mám pocit, že jsem v jinak poměrně příjemném San Franciscu nic horšího nezažil. První stavbou na Telegraph Hill byla na konci čtyřicátých let 19. století pozorovatelna, jejímž prostřednictvím byl s pomocí semaforů a později telegrafu řízen provoz v přístavu; v roce 1870 ji však zničila větrná bouře. Coit Tower byla postavena z dědictví Elizabeth „Lilli“ Hitchcock Coitové (1843 až 1929), dobrodružné a společensky velmi aktivní, výstřední ženy z vyšších vrstev, pro niž se v angličtině používá výraz socialite a která se mimo jiné významně zasloužila o vznik fungujícího hasičského sboru ve městě. Věž vznikla z jejího popudu, aby „přispěla ke kráse města, jež tolik milovala“, a zároveň jako pocta sanfranciským hasičům.
Jako hlavního architekta vybrala městská komise Arthura Browna Jr. (1874 až 1957), který měl za sebou vynikající školy, včetně University
AMERICKÉ VĚŽE Ambice, která předběhla pád
of California, Berkeley, i členství v prominentních architektonických a společenských klubech, o vlivných konexích nemluvě. Věž, postavená z litého betonu a bez použití jakýchkoli barev, je impozantní jak z dálky, tak z bezprostřední blízkosti a výhled z ní je, jak jsem již řekl, bez přehánění ohromující. K nezapomenutelnému zážitku z návštěvy mrakodrapu přispívá i to, že je uvnitř dekorována více než dvěma desítkami freskových nástěnných maleb, jež zachycují život pracujících v těžkých časech Velké hospodářské krize. Coit Tower byla navíc postavena i jako součást protikrizových opatření městské rady, její výstavba totiž dala v letech 1932 a 1933 práci mnoha nezaměstnaným. Kromě výše zmíněných fresek je pozoruhodný i betonový reliéf bájného ptáka fénixe, umístěný nad hlavním vchodem do budovy, který je dílem sochaře Roberta Boardmana Howarda (1896 až 1983).
Zavede-li vás někdy osud do San Francisca, nenechte si návštěvu ikonického mrakodrapu v žádném případě ujít.
NEWYORSKÁ CHRYSLER BUILDING…
Vrcholným dílem amerického stylu art deco se stal newyorský mrakodrap Chrysler Building, postavený v letech 1928 až 1930. Stejně jako v případě Coit Tower jde o impozantní a nesmírně působivou stavbu, a to nejen svou výškou, ale zejména originálním provedením.
Mrakodrap, který dominuje čtvrti zvané Turtle Bay ve střední části východního Manhattanu, byl navíc první stavbou, jež svou výškou přesahující 1000 stop, tedy 305 metrů, překonala pařížskou Eiffelovu věž.
Slavný mrakodrap, dnes spolu s New York Times Tower pátá nejvyšší stavba ve městě, se zrodil z americké touhy po výjimečnosti, soutěživosti a dominanci, tedy z ambice vybudovat nejkrásnější a především nejvyšší budovu na světě. Původně se mělo jednat o tzv. Reynolds Building, pojmenovanou po developerovi, obchodníkovi a republikánském politikovi, bývalém senátorovi státu New York Williamu Henrymu Reynoldsovi (1868 až 1931). Právě on si najal Williama Van Allena (1883 až 1954), avantgardního architekta, známého mimo jiné spoluprací s architektem a obchodníkem Haroldem Craigem Severancem (1879 až 1941) na stavbě zvané Albemarle Building, která se nachází na křižovatce Broadwaye a 24. ulice.
Postupem času se však, jak už to u ambiciózních osobností bývá, cesty Van Allena
„Samotná stavba probíhala od podzimu 1928 téměř překotným tempem; denně rostla až o čtyři poschodí.“
a Severance rozešly a ze stavby Reynolds Building v originálním, pro investora až příliš odvážném stylu nakonec sešlo. V polovině října 1928 proto Reynolds prodal projekt, včetně plánů, Walteru Chryslerovi (1875 až 1940), majiteli třetí největší automobilky v zemi po Ford Motor Company a General Motors, a stavba mohla pokračovat. Samotná výstavba probíhala od podzimu 1928 téměř překotným tempem; budova rostla denně až o čtyři poschodí, navíc bez jediné smrtelné nehody, což bylo v této době zcela unikátní. Historie stavby Chrysler Building byla navíc součástí ještě jednoho paralelního příběhu, a sice již naznačeného soupeření o to, kdo postaví nejvyšší mrakodrap na světě. Právě ve snaze překonat Eiffelovu věž byla uvnitř již prakticky hotové budovy vyrobena bezmála šedesát metrů vysoká ocelová špička, která mrakodrapu dodává jeho charakteristický vzhled, a následně, na konci října 1929, byla vysunuta, čímž budova Eiffelovu věž skutečně překonala.
Mrakodrap se skládá z ocelové kostry a cihlové vyzdívky, díky čemuž jde dodnes o nejvyšší stavbu na světě tohoto typu. Kromě výše zmíněné špičky je nejznámější osm ocelových orlů v jednašedesátém patře, kteří jsou zvětšenými kopiemi ozdob z předních masek automobilů značky Chrysler z roku 1929; na jednatřicátém patře jsou rohy budovy ozdobeny křídly orlice používané touto automobilkou. Impozantní je již vstup do budovy, a to jak díky dojmu z velkorysého prostoru, tak obložení stěn deskami z jantaru, mramoru a onyxu. Působivé jsou také některé technické údaje: v současné době je v budově 32 funkčních rychlovýtahů, na nichž si v době vzniku vybudovala pověst firma Otis Elevator Corporation, která jako první na světě propagovala bezpečné výtahy pro všechny typy budov; pozoruhodný je rovněž počet oken, dnes jich je přesně 3862, stejně jako osvětlení budovy, které zčásti vychází přímo z její ocelové špičky.
Slavnostní otevření budovy, k němuž došlo v květnu 1930, bylo sice pompézní událostí, ale nad všemi účastníky včetně majitele a hlavního architekta už visel stín konkurenčního projektu Empire State Building, který naznačoval, že se Chrysler Building nebude těšit z privilegia nejvyšší budovy na světě dlouho. Skutečně tomu tak bylo, Van Alenova stavba se na vrcholu pomyslného žebříčku udržela pouhých jedenáct měsíců a poté ji Empire State Building odsunula na druhé místo.
V současné době je většinovým vlastníkem mrakodrapu, abych nezapomněl, a nijak překvapivě, investiční firma z Abú Dhabí, Abu Dhabi Investment Council
…A EMPIRE STATE BUILDING
Hlavní konkurent Chrysler Building, rovněž newyorská Empire State Building, nacházející se na rohu Páté avenue a západní 34. ulice, je zajímavý už jen místem, kde stojí. Pozemek na počátku 19. století patřil Johnu Jacobu Astorovi (1763 až 1848), proslulému německo-americkému obchodníkovi a developerovi, a právě zde jeho pravnuk William Waldorf Astor (1848 až 1919) postavil v roce 1893 hotelový komplex, přesněji řečeno dvojhotel Waldorf-Astoria. Tento legendární hotel musel roku 1929 ustoupit novému mrakodrapu, označovanému v době vzniku za stavbu století či rovnou tisíciletí. Autoři sloganu příliš nepřeháněli; od roku 1931, kdy byla budova slavnostně otevřena, si udržela pozici nejvyšší stavby světa téměř čtyři desetiletí, než ji v roce 1970 překonala severní věž Světového obchodního centra
Autory tohoto projektu byli vizionářští architekti z firmy Shreve, Lamb & Harmon, založené v roce 1920, Richmond Harold Shreve (1877 až 1946) a William Frederick Lamb (1883 až 1952), k nimž se roku 1929 připojil Arthur Loomis Harmon (1878 až 1958), který do té doby působil převážně v Chicagu. Vycházeli částečně z nerealizovaných plánů na výstavbu Reynolds Building, postupně je však téměř úplně přepracovali a zároveň reagovali na stavbu Chrysler Building, vedeni od počátku záměrem postavit vyšší mrakodrap.
Stavba samotná začala v lednu 1930 v podobně překotném tempu jako v případě Chrysler Building , na rozdíl od ní ale stála pět lidských životů. Budova byla otevřena již v květnu následujícího roku. Otevření však přišlo v průběhu jednoho z nejhorších let Velké hospodářské krize, což mělo zásadní vliv na její obsazenost a vedlo k dočasné, avšak krajně nelichotivé přezdívce Empty State Building
Hlavními investory byli John Jacob Raskob (1879 až 1950), finančník a obchodník spojený s General Motors a s duPontovým impériem, tedy společností E. I. du Pont de Nemours and Company, známou jako duPont, Pierre S. du Pont (1870 až 1954), podnikatel a filantrop z téže rodiny, a další členové společnosti Empire State Inc. Abych neopomněl jednu důležitou věc, název konsorcia i budovy
„Od roku 1931, kdy byla budova slavnostně otevřena, si udržela pozici nejvyšší stavby světa téměř čtyři desetiletí.“
samotné vychází z jedné z přezdívek New Yorku, The Empire State, doložené od konce 19. století, která však sahá až do časů prvního amerického prezidenta George Washingtona, jenž byl v úřadu v letech 1789 až 1797. Výška budovy, 1454 stop, tedy 443,2 metru včetně 67 metrů vysoké antény, byla na svou dobu téměř neuvěřitelná, co do půvabu se však se svou konkurentkou mohla měřit jen stěží. Počet výtahů je naopak vyšší než u Chrysler Building, činí 73, oken má dokonce 6500. Na rozdíl od Chrysler Building navíc nabízela a dodnes nabízí veřejnosti z 86. a 102. patra úchvatný výhled na město, přičemž v roce 2019 byla otevřena další vyhlídka v 80. patře; v době svého vzniku šlo navíc o první budovu na světě s více než stovkou pater. Základem stavby je ocelová konstrukce, místo cihel je však obložena exkluzivním bedfordským vápencem; nesmírně působivá je i vstupní hala mrakodrapu, a to jednak svou výškou, sahající až do třetího podlaží, jednak mramorovou výzdobou s motivy sedmi divů světa. Zajímavostí je, že v budově jistou dobu sídlila redakce československého vysílání rozhlasové stanice Svobodná Evropa, v níž působil i Ferdinand Peroutka, který zde během tří let napsal přes patnáct set politických komentářů.
Současným majitelem Empire State Building je společnost Empire State Realty Trust vedená Tonym Malkinem, jejíž vedení si velmi dobře uvědomuje, jaký klenot ve svém majetkovém portfoliu má. Nejlepší reklamou je samotná budova i její pozoruhodná historie, k tomu přistupuje i skutečnost, že se objevila v řadě filmů a televizních pořadů, například ve slavném King Kongovi z roku 1933.
AMERICKÉ MRAKODRAPY — VĚČNÁ OZVĚNA NEZAPOMENUTELNÉ ÉRY
Všechny tři slavné stavby, o nichž byla řeč, mají ještě jednu výraznou vypovídací hodnotu. Jsou takřka dokonalým ztělesněním, respektive vyjádřením nálady a atmosféry z přelomu dvacátých a třicátých let minulého století, s jejich doznívající bezprecedentní prosperitou, s jejich olbřímím sebevědomím a s přesvědčením mnoha Američanů, že jsou pány a vládci světa. Právě toto sebevědomí mohlo přivést na svět něco tak úchvatného, velkolepého a zároveň drzého, jako jsou Coit Tower, Chrysler Building a také Empire State Building, svědky doby, jež byla ve všech ohledech nezapomenutelná.
COIT TOWER
Rok dokončení: 1933
Výška: 64 m
Počet podlaží: 13
Počet výtahů: 1
Konstrukční systém: železobetonová věž
Investor: financováno
z odkazu Lillie Hitchcock
Coit městu San Francisco
Architekt: Arthur Brown, Jr. (s asistencí Henryho Howarda)
Město: San Francisco
CHRYSLER BUILDING
Rok dokončení: 1930
Výška: 318,9 m
Počet podlaží: 77
Počet výtahů: 32
Konstrukční systém: ocelová konstrukce
Investor: Walter P. Chrysler
Architekt: William Van Alen
Město: New York
EMPIRE STATE BUILDING
Rok dokončení: 1931
Výška: 381 m (bez antény)
Počet podlaží: 102
Počet výtahů: 73
Konstrukční systém: ocelová konstrukce
Investor: Empire State, Inc
Architekt: Shreve, Lamb & Harmon Associates
Město: New York
Asijská exploze obřích domů, newyorská snaha ubytovat co nejvíc lidí na dohled od Central Parku a Evropa, která ctí název Starý kontinent. Mrakodrapová revoluce se nám velkým obloukem vyhýbá , do nejvyššího nebe se staví hlavně v Číně a v Emirátech.
Burj Khalifa
o ještě napsat o nejvyšším věžáku
Výška v metrech
Počet podlaží Rok dokončení
světa, abyste si to nepřečetli před šesti lety, kdy tahle turistická atrakce slavila první dekádu? Postavit tehdy 828 metrů vysokou „jehlu“ a překonat všechny rekordy se zdálo bláhové, ale z dnešního pohledu jsou náklady půldruhé miliardy dolarů vlastně docela vděčnou investicí, protože ani chystané tisícimetrové nebo dokonce mílové mrakodrapy se doposud nepodařilo dostavět nebo dokonce ani rozestavět. Burj Khalifa tak má své místo v knihách rekordů a turistických itinerářích předplacené na dlouho dopředu. Mrakodrap je tak vysoký a má tak rychlé výtahy, že když dole skončí západ slunce, můžete vyjet na střechu a sledovat ho tam ještě jednou. Architekt Adrian Smith si při návrhu pomohl starším projektem pro Melbourne, který se však nikdy nedostal z papíru. Stačilo ho trochu přifouknout a vznikla slavná budova, nejprve pojmenovaná po Dubaji, kde se nachází, ale těsně před ote -
Město
vřením překřtěná na počest panovníka, prezidenta Spojených arabských emirátů a vládce sousedního emirátu Abú Zabí. Deset tisíc lidí stavělo mrakodrap necelých pět let a nachází se v něm celkem 57 výtahů a 8 eskalátorů. Historku se dvěma západy slunce jsme si nevymysleli. A nemusíte ani lézt na anténu, díky níž má mrakodrap svou rekordní výšku. Vyhlídková plošina „At the Top“ je jen ve 124. patře, výtahem lze vyjet až do výšky 638 metrů. Burj Khalifa dodnes drží patnáct výškových rekordů, nejvyšší nekotvená stavba, nejvyšší obytná stavba, nejvyšší mrakodrap, ale třeba i nejvyšší vyhlídková plošina, bazén, mešita apod. Stejně jako další veliké budovy musí být Burj Khalifa odolná vůči větru. Špička se při velkých poryvech umí vychýlit až o dva metry, ale mrakodrap nemá obří stabilizátor v podobě pohyblivého závaží jako např. Taipei 101 , dřívější držitel rekordu nejvyšší existující budovy. Burj stojí na 192 masivních pilířích (1,5 metru širokých, 50 metrů vysokých), zapuštěných do měkkého podkladu. Ty s budovou o váze 500 tisíc tun neustále „tančí“. Odolnost vůči větru nebo písečným bouřím je podpořena i netradičním půdorysem ve tvaru písmene Y a tří křídel. Tvar připomíná tradiční cibulovitou květinu Hymenokalis. Mrakodrap tak symbolicky vyrůstá jako semínko uprostřed pouště do výšky, jakou svět neviděl. V původních plánech přitom nebylo jasné, jak vysoký nakonec bude. Spekulovalo se i o mytickém jednom kilometru, ale nakonec se developeři spokojili se stále rekordními 828 metry.
Spojené arabské emiráty
Země
Výška v metrech
Počet podlaží Rok dokončení
ymbolická vztyčená ruka malajské nezávislosti se tyčí do výšky 679 metrů a je druhou nejvyšší budovou na světě.
Taktéž se jmenuje po aktu malajského panovníka, který v roce 1957 na nedalekém sportovním stadionu (stejného jména) podepsal nezávislost (merdeka) Malajsie na britském impériu. Jihovýchodní stát o 35 milionech obyvatel má s výškovými stavbami své zkušenosti, ikonická dvouvěžička Petronas Towers byla mezi lety 1996 a 2004 nejvyšší stavbou světa a dodnes patří k nejkrásnějším. Stavbu nového stoosmnáctipatrového mrakodrapu však provázely protesty. Obyvatelé Kuala Lumpuru měli totiž pocit, že investice 1,5 miliardy amerických dolarů by přispěla ke zvýšení minimální mzdy nejen v regionu, ale v Malajsii jako takové, případně by taková částka slušela zdravotnictví nebo školství. Přesto se nakonec do země v roce 2014 koplo a po deseti letech bylo hotovo. Budova drží několik výškových rekordů v jihovýchodní Asii
a je charakteristická svým ostře řezaným tvarem. Fasáda má připomínat diamanty a zahr -
nuje bezmála 20 tisíc skleněných panelů, mezi nimiž je propleteno 8 kilometrů LED pásků, což umožňuje na fasádě vykouzlit velkolepou podívanou. Jako i v jiných podobně ambiciózních mrakodrapech jsou nájemníci z řad prestižních obchodů, kanceláří a hotelů. Horních 40 pater (75. až 114.) patří hotelovému řetězci Park Hyatt , nad nimi je už jen vyhlídková plošina ve 115. a 116. patře, zbytek je běžným smrtelníkům nedostupný, s výjimkou jednoho jediného dne v roce, kdy se v Merdece koná tzv. The Sky Race . Nejvyšší poschoďový závod, kdy si dobrovolníci vyšlápnou po 2845 schodech výškového půl kilometru. Slavné běhání po schodech v Empire State Building je proti tomu vlastně jen zahřívací kolečko, tohle je Mount Everest lidí, co nenávidí výtahy! Rekord relativně mladého závodu zatím drží místní rodák
Kuala Lumpur Malajsie
Město Země
Soh Wai
Ching s časem 15 minut a 36 sekund. Merdeka 118 překonala během výstavby poměrně výrazně konkurenční vietnamský Landmark 81 (461 metrů), takže její pozici nejvyššího mrakodrapu v regionu jen tak něco neohrozí. To s sebou bohužel přináší i pozornost nejrůznějších horolezců-influencerů, kteří se chtějí zvěčnit na vrcholu věžičky v 679 metrech. Málem se to povedlo partě Američanů, nakonec uspěla až dvojice ruských šplhounů, kteří však byli krátce poté dopadeni a potrestáni. Oficiálně mohly ze střechy skákat jen hollywoodské hvězdy, když si loni Merdeka 118 zahrála v úvodní scéně marvelovky Thunderbolts .
Shanghai Tower
Výška v metrech
Počet podlaží Rok dokončení
řetí z megastaveb, plánovaná v oblasti finanční čtvrti Lujiazui už od roku 1993, začala na pozemku bývalého golfového hřiště vznikat už v roce 2008. Čína se chtěla pochlubit tím, že jeden z nejdražších mrakodrapů na světě (2,4 miliardy dolarů) zvládne postavit během pěti let, ale Šanghajská věž se nakonec otevírala na etapy po sedmi, osmi a devíti letech, pokud počítáme i zprovoznění posledních vyhlídkových platforem a dalších exkluzivních prostor. Design budovy, která je jakoby zašroubovaná mezi ostatní prosklené věžáky, měla na starost kalifornská firma Gensler . Jde o jednu z nejzelenějších konstrukcí, držitele mnoha rekordů v udržitelnosti a zodpovědného přístupu k životnímu prostředí. Některé již byly překonány, ale před deseti lety, kdy byl mrakodrap uveden do provozu, šlo o milník v programu LEED-CS . Shanghai Tower je nejvyšší budovou v Číně a vypadá jako devět válců na sobě, které jsou vždy mírně
pootočeny, což vytváří na „spojích“ velkorysé venkovní terasy se zahradami, restauracemi a vyhlídkami. O to, abyste se na vrchol dostali co nejrychleji, se starají ultrarychlé výtahy od Mitsubishi , které jsou s rychlostí 74 km/h jedny z nejsvižnějších na světě (výtahy v Burj Khalifa jezdí polovičním tempem). O rychlost šlo u tohoto projektu především. Natolik, že krátce po otevření měli developeři problém s obsazením kanceláří, protože u stále nedokončené budovy chyběla certifikace od hasičů. To bránilo mnoha nájemníkům, aby se definitivně nastěhovali. Obsazenost kancelářských prostor byla v prvních dvou letech pouhých 30 %, pak navíc zasáhl Covid, takže se nedařilo investované prostředky získávat zpět. Až v roce 2022 dosáhla obsazenost budovy cca 98 %. Bylo to zároveň v době, kdy její asijský rekord překonal malajský mrakodrap Merdeka 118 . Investoři však o přípravě konkurenční budovy věděli, takže další prostředky putovaly na výstavbu nové vyhlídkové plošiny „ Top of Shanghai “ ve výšce 562 metrů. Tím získala budova rekord v podobě nejvyšší vyhlídkové plošiny na světě ( Burj ji má ve výšce 555 metrů, původní plošiny v Shanghai Tower byly ve výšce 546 a 552 metrů). Taktéž J Hotel , který po několika odkladech otevřel v roce 2021, je dodnes nejvýše položeným luxusním hotelem na světě. Občas prostě nejde o to, že na nějaký ten rekord nedosáhnete, stačí se trochu zamyslet a s nějakým velmi, velmi specifickým přijít na vlastní pěst.
Město Země
Makkah Royal Clock Tower
Výška v metrech
Počet podlaží Rok dokončení
omplex sedmi budov stojí pouhých 300 metrů od nejslavnějšího poutního místa na světě, takže jeho účel je nabíledni. Velká mešita v Mekce sama o sobě pojme skoro milion věřících, ale přespat chcete v pohodlí a luxusu. A právě od toho je tu Makkah Royal , sedm mrakodrapů, přičemž ten uprostřed má 600 metrů. Není to nejvyšší věžák na světě, ale protože má obří hodiny, jedná se o největší hodinovou věž na světě. Občas prostě musíte být vynalézaví.
Ostatně snaha byla i o nejvyšší vyhlídkovou plošinu (559 metrů), ale jak jste si mohli přečíst na předchozí stránce, Shanghai Tower si (zatím) tohle prvenství urvala pro sebe. Hlavní budova je primárně hotelem, takže ji lze vyhlásit za nejvyšší hotel na světě, zároveň má také hodiny s největším ciferníkem o průměru 43 metrů. Celý komplex je druhou nejdražší stavbou na světě s proinvestovanými
15 miliardami dolarů. Pokud chcete uhodnout, kdo si drží prvenství s velkým odstupem, stačí
Mekka Saúdská Arábie
se podívat o 300 metrů dál. Ano, do Velké mešity se už utopilo přes 100 miliard dolarů, ale její historie má přece jen oproti Makkah Royal náskok zhruba půldruhého tisíciletí.
Projekt nevyrostl na zelené louce, developeři kvůli němu museli zbourat osmanskou pevnost Ajyad , která na místě stála od roku 1780. Turecká vláda protestovala, ale nakonec to nebylo nic platné. Nejprve vyrostlo šest menších věží o výšce 220, 232 a 280 metrů, nakonec šestisetmetrová jehla uprostřed, v níž jsou především luxusní pokoje, muzeum islámu, měsíční observatoř a vyhlídková plošina. V sousedních „trpaslících“ si lze pronajmout apartmány, nakupovat, bavit se, modlit se či parkovat. Nepřehlédnutelné hodiny na všech čtyřech stranách budovy jsou v noci rozsvícené a lze je pozorovat ze vzdálenosti desítek kilometrů. Vyrobila je na zakázku německá firma PERROT GmbH & Co. KG Turmuhren und Läuteanlagen . Někteří její experti dokonce konvertovali k islámu, aby se na stavbě, resp. na dokončovacích pracích mohli osobně podílet. Protože Makkah Royal leží v Mekce, nemohou ji navštívit nevěřící. To instalaci některých specializovaných prvků zkomplikovalo a prodloužilo, než zasáhla vyšší moc v podobě nekonečných kapes plných dolarů. Tento komplex se primárně nesnažil zbourat rekordy, jde o gesto směrem ke zbytku planety a drahou ikonu, která shlíží na Nejvyšší mešitu. Připomínku toho, že Alláh je veliký a na ničem nešetří.
Město Země
Ping An Finance Center
Výška v metrech
2017
Počet podlaží Rok dokončení
rásná moderní budova, kterou si u kalifornských designérů z Kohn Pedersen Fox Associates objednali pojišťováci z Ping An Insurance (53. pozice ve Fortune 500 , nejúspěšnější pojišťovna na světě šest let v řadě) za jeden a půl miliardy dolarů. To je suma, která se v našem článku často opakuje. To jen kdybyste si taky chtěli postavit tzv. supervysoký mrakodrap (300 až 599 metrů výšky). Kdybyste chtěli megavysoký (600+ metrů), museli byste si už v dnešních cenách notně připlatit. Jenom pozemek uprostřed finanční čtvrti Šen-čenu stál firmu
Ping An cca 250 milionů dolarů, takže není divu, že budova je masivní, aby se do ní vešlo co nejvíc nájemních prostor. Dokonce má i velkorysé podzemní prostory, takže co do metrů čtverečních předhání Ping An jen tokijský trojmrakodrap Azabudai Hills . Dokonce to chvíli vypadalo, že Ping An svou výškou předstihne i Shanghai Tower . Stačilo jen přidat dostatečně velkou anténu na střechu budovy
(podobným trikem částečně předehnala kdysi Empire State Building konkurenční Chrysler ), ale od těchto plánů se upustilo, protože by to v oblasti komplikovalo čilý letový provoz a možná by to bylo i politicky neprozíravé. Paralel se Shanghai Tower je mimochodem celá řada. Oba mrakodrapy mají vyhlídkovou plošinu v rekordní výšce 562 metrů (v Ping An se jmenuje „ Free Sky “). Oba vás nechají nahlédnout na svůj seismický tlumič neboli harmonizér. V Ping An je k tomu okénko ve 114. patře, kterým dohlédnete na obří kouli, která chrání budovu před poryvy větru, ale také před hrozbou zemětřesení. Čína má v tomto ohledu jedny z nepřísnějších požadavků na světě. Není divu, že budovu proti nepříznivým vlivům počasí zajistila newyorská firma Thorton Tomasetti , která pracovala i na Taipei 101 , mrakodrapu, který dlouhá léta držel rekord ve velikosti použitého harmonizéru (728 tun těžká koule, zavěšená mezi 80. a 90. patrem, která před třemi lety ustála zemětřesení o síle 6,8 stupně Richterovy škály). A stejně jako Shanghai Tower i Ping An trochu bojoval s nízkou obsazeností. Většinu kanceláří sice obsadila pojišťovna, po níž je budova pojmenována, ale těsně před vypuknutím Covidu zbývalo 30 % volných kapacit. Zaplnit je se podařilo až před několika lety, kdy mimochodem budově vyrostl bratříček. Stojí v jejím stínu, protože měří jen 290 metrů. Tzv.
Jižní věž by kdekoliv v Evropě byla krásným mrakodrapem, ale obklopena dalšími velikány ze skla a oceli se v moři šen-čenského finančního distriktu tak trochu topí.
Čína
Město Země
Lotte World Tower
Výška v metrech
555 123 2017
Počet podlaží Rok dokončení
ejvyšší jihokorejská budova a nejvyšší budova v rámci Organizace pro hospodářskou spolupráci a rozvoj relativně nedávno vypadla z elitní pětky. Má snadno zapamatovatelných 555 metrů a 125 podlaží a pracovalo se na ní dlouhých třináct let. Vnější skelet střechy má diagonální mřížku, jejíž design je odvozen od tradic korejské keramiky, ale zároveň umožňuje dodržet mimořádnou strukturální tuhost. Podobnou techniku najdete např. u slavné londýnské „Okurky“. Díky tomuto architektonickému fíglu ustojí i charakteristicky špičatá střecha Lotte World Tower zemětřesení o síle 8 stupňů Richterovy stupnice nebo poryvy větru až 80 m/s. Věž je již desátým rokem ozdobou nejlidnatější čtvrti Soulu, na niž může návštěvník shlížet z vyhlídkové plošiny ve výšce 542 metrů (ve stejné výšce má platformu také newyorský One World Trade Center ). Lotte má oproti jiným mrakodrapům v obchodních čtvrtích nespornou výhodu.
Korea
Ční do nebeské výšky osaměle. V jejím okolí žádný podobný čahoun není ani náznakem.
V bezprostřední blízkosti jsou dvě „malá“ obchodní centra ve výrazném designu, která jsou s Lotte propojena nadchody. Zahrnují koncertní sál, velkorysý multiplex s mnoha kinosály, akvárium a další atrakce. Primárně jde však o obchodní uzel, který dal ostatně komplexu jméno Lotte . V samotném supermrakodrapu pak najdete další obchody, restaurace, kanceláře a ve vyšších patrech pak exkluzivní apartmány. Svou špičatostí budova připomíná londýnský The Shard , k její nepřehlédnutelnosti přispívá kromě samotné výšky i možnost rozzářit střešní konstrukci barevnými LED pásky. Zmíněný The Shard má mimochodem „jen“ 310 metrů. V Soulu by byl třetí, ve světovém žebříčku by se nedostal ani do první stovky a i v Evropě se musí spokojit až se sedmou příčkou. Nadvládu Asie v budování věžáků dokazuje i fakt, že první budova ze země, která dala mrakodrapům jejich jméno, je až sedm metrů za Lotte World Tower . Newyorský One World Trade Center měří 541 metrů (a 30 centimetrů) a je minimálně nejvyšší budovou, která stojí na ostrově (Manhattanu). Dalším newyorským rekordmanem je Central Park Tower , věž, která je se 472 metry výšky nejvyšší primárně rezidenční budovou na světě. Jak už jsem říkal, když nedosáhnete na očividné rekordy, musíte si nějaký vlastní vymyslet. Ne nadarmo stojí Central Park Tower spolu s One57 , útlou 432 Park Avenue nebo mrakodrapem na adrese 111 West 57th Street v tzv. uličce miliardářů ( Billionaire’s Row ), kde musíte mít na kontě opravdu hodně nul, abyste si mohli užít výhled na Central Park z výšky 400 metrů.
Město
Země
Nejvyšší budovy světa
Výška — 297 m Počet pater — 91 Rok dokončení — 2006
Austrálie
Výška — 290 m Počet pater — 70 Rok dokončení — 2022
Výška — 250 m Počet pater — 55 Rok dokončení — 2023
Výška — 317 m Počet pater — 100 Rok dokončení — 2020
Austrálie
YACHTHOUSE
PININFARINA TOWER
Výška — 294 m Počet pater — 80 Rok dokončení — 2023
Výška — 264 m Počet pater — 36 Rok dokončení — 2019
Výška — 322 m Počet pater — 78 Rok dokončení — 2005
Výška — 300 m Počet pater — 62 Rok dokončení — 2014
Výška — 394 m Počet pater — 77 Rok dokončení — 2024
Balneário Camboriú Brazílie
Balneário Camboriú Brazílie
BRAZILSKÁ DUBAJ Trh, který roste do nebe
Mrakodrapy a ceny nemovitostí v oblacích.
TEXT Michael Pooler FOTO Alex Caceres
Balneário Camboriú má nejdražší nemovitosti v zemi a některé z nejvyšších obytných věží v Jižní Americe. Dokáže přilákat kupce ze zahraničí?
Balneário Camboriú patří k nejdynamičtěji rostoucím městům Jižní Ameriky. Na úzkém pásu mezi oceánem a kopci zde vyrůstají stále vyšší rezidenční věže.
Vizualizace projektu
Senna Tower, budoucího nejvyššího rezidenčního mrakodrapu na světě, plánovaného v brazilském městě Balneário Camboriú. BRAZILSKÁ DUBAJ Trh, který roste do nebe
ady mrakodrapů se třpytí nad dlouhou zátokou, která se stáčí do oblouku a z obou stran ji rámují kopce porostlé subtropickým pralesem. Po pobřežní třídě se v proudu aut proplétá sportovní vůz, na pláži si lidé přihrávají při volejbalu a výletní loď se s hučením motorů dere do přístavu.
Balneário Camboriú je luxusní realitní hotspot známý jako „brazilská Dubaj“. Dříve poklidná pobřežní komunita prošla v posledních dekádách závratnou vertikální expanzí: proměnila se v blyštivé letovisko s nejdražšími nemovitostmi v Brazílii.
Magnetem pro fotbalisty a celebrity jsou zdejší lesk a pláže, které lákají turisty, zatímco pro bohaté představuje zdejší druhé bydlení zároveň aktivum, jehož hodnota roste. Developeři a realitní kanceláře nyní cílí také na klientelu v zahraničí, protože chtějí Balneário Camboriú zapsat na globální mapu luxusu. Jenže navzdory stále rostoucí siluetě města se nabízí otázka, zda je srovnání s městským státem v Perském zálivu skutečně na místě.
Letovisko v jižním brazilském státě Santa Catarina, které už dnes hostí pět ze sedmi nejvyšších mrakodrapů kontinentu, míří na mezinárodní uznání dosud nejodvážnějším gestem, a to nejvyšší obytnou budovou na světě.
Senna Tower , pojmenovaná na počest zesnulého brazilského jezdce Formule 1 Ayrtona Senny, má vyrůst do výšky přes půl kilometru, nabídnout 157 podlaží a na vizualizacích působí jako tmavý, prosklený, ultramoderní monolit. Dokončení je plánováno na rok 2033. Ceny bytů začínají na 30 milionech R$ (5,75 milionu dolarů) a u triplexových penthousů se očekává až 400 milionů R$.
Jean Graciola, prezident společnosti FG Empreendimentos , rodinné firmy stojící za projektem v hodnotě 3 miliardy R$ i za několika dalšími výraznými dominantami města, říká ze sídla podniku v Balneário Camboriú, že toto místo v sobě spojuje „inovace Dubaje a životní styl Miami“.
„Lidé sem jezdí kvůli kvalitě života, bezpečí a městu, které funguje 365 dní v roce,“ dodává. „V zahraničí si Brazílii lidé často spojují s korupcí a nebezpečím. Tady je to jiné.“
Podíl mezinárodních klientů ve skupině vzrostl zhruba na pět procent celkových prodejů, firma nedávno otevřela kanceláře v Miami a Portugalsku. Obvykle jde o Brazilce žijící v zahraničí nebo o cizince, především z Evropy a USA, kteří mají na zemi nějakou vazbu, ale FG se poohlíží i dál.
Pověst bezpečí v „BC“, jak místu říkají jeho obyvatelé, je silným prodejním argumentem v zemi, kde se násilná kriminalita vnímá jako všudypřítomný problém. Z původní prázdninové adresy pro bohaté rodiny z jihu Brazílie se stala celostátní destinace pro majetné, se zvláštní přitažlivostí pro obyvatele rychle bohatnoucího zemědělského pásu. Výstižně to zachytil i nedávný hit „Descer pra BC“ („Sjet dolů do BC“), který vypráví o tom, jak dědic z agrobyznysu chce opustit ranč a dát přednost zábavě u moře.
Podnikatel v agrobyznysu Carlos Mario Zani koupil nemovitost v oblasti v roce 2024 nejprve jako investici a následně se sem s manželkou a dvěma malými dětmi přestěhoval natrvalo. „Člověk se tu cítí přijatý,“ říká o místní komunitě. Devětatřicetiletý Zani zaplatil 4,7 milionu R$ za mezonetový penthouse o rozloze 192 m² se třemi apartmány a soukromým bazénem. Během roku a půl mu podle jeho slov přišla nabídka na 7 milionů R$. „Tady se vyplatí investovat,“ míní.
Je však fér říct, že obraz, který město vysílá do světa, není všem po chuti. Kritici považují okázalost za nevkusně křiklavou. Příznivci naopak takové postoje vysvětlují snobstvím tradičních elit v São Paulu a Riu de Janeiru, závistí nebo dokonce politikou. Balneário Camboriú je totiž, stejně jako zbytek Santa Catariny, baštou konzervativců. „Máme zdravotnictví, krásné a vzdělané lidi, bezpečí a plnou zaměstnanost. Ti, kdo jinde ztrácejí půdu pod nohama, musejí najít způsob, jak kritizovat, to je normální,“ odsekne Nathalia Mendes, obchodní ředitelka butikového developera Mendes Empreendimentos, která pochází ze São Paula. U jednoho z jejích nových rezidenčních projektů tvoří 20 procent kupců lidé ze zahraničí, mimo jiné ze Švýcarska, Belgie, Spojeného království a USA.
Camboriú Brasília Belo Horizonte průměr všech brazilských měst
Boom přináší výhody, zároveň ale město zatěžuje. V hlavní turistické sezoně kolem přelomu roku se silnice ucpávají, protože počet obyvatel se ze 150 tisíc zvýší na více než milion.
V minulosti se na pláže dostaly splašky, zatímco lidé pracující ve službách mluví o krizi dostupnosti bydlení. Kontroverze vyvolala i politika „tvrdé lásky“, kterou probyznysová radnice uplatňuje vůči lidem bez domova.
Zatímco do Dubaje lidé emigrují, Balneário Camboriú je především prázdninovou destinací a mnoho bytů zůstává část roku prázdných. Skeptici proto srovnání s velkými světovými centry zlehčují a upozorňují na slabiny. „Dubajská rezidenční transformace stála především na dvou věcech,“ říká Liam Bailey, šéf výzkumu ve společnosti Knight Frank „Zaprvé na prozíravém regulačním nastavení ze strany úřadů emirátu, zejména pokud jde o právní, daňová a podnikatelská pravidla, a zadruhé na geografickém štěstí. Jednoduše řečeno: v bezprostřední blízkosti je spousta peněz. Tyto faktory dohromady vytvořily mimořádně přesvědčivé prostředí pro majetné obyvatele z Blízkého východu, Evropy, Indie a Asie. Geografie hraje roli, a proto může mít Balneário Camboriú problém zopakovat dubajskou trajektorii.“
Skleněné a betonové věže Balneário Camboriú ostře kontrastují s okolní krajinou: sytě zeleným atlantickým pralesem, horským pásmem a řetězcem písečných pláží.
V úzkém pruhu země sevřeném mezi mořem a horským hřebenem využili developeři volnějších plánovacích pravidel, bez faktických výškových limitů, a začali stavět do výšky. Ve městě je zhruba 30 mrakodrapů vyšších než 150 metrů a řada z nich vyrostla během posledního desetiletí.
Stavební boom se dál zrychlil během pandemie covidu-19, kdy majetní hledali útočiště. Další impulz přidalo rozšíření hlavní, 5,8 kilometru dlouhé pláže, z 25 na 70 metrů, které mělo řešit jak pobřežní erozi, tak dlouhé stíny vrhané mrakodrapy.
Podle datové společnosti FipeZAP jsou dnes zdejší nemovitosti nejdražší v Brazílii, na druhém místě je sousední Itapema, kde se odehrává podobný příběh. Průměrná nabídková cena v BC se za posledních pět let téměř zdvojnásobila a přesáhla 15 000 R$ za metr čtvereční. V roce 2025 stoupla o sedm procent, navzdory tomu, že Brazílie měla nejvyšší základní úrokovou sazbu za posledních 20 let.
„Místní realitní boom změnil spoustě lidí život,“ říká Bruno Cassola. Když sem v roce 2012 přijel s autem a pracovní nabídkou, sotva tušil, že dnes provozuje vlastní luxusní makléřskou firmu. „Hodně makléřů, jako jsem já, bylo chudých a právě tady uspělo.“
Nejexkluzivnější část BC leží na jižním cípu hlavního pobřežního pásu. V jejím zázemí jsou jachtové mariny a vedle nich
i několik malých rybářských lodí na řece, což připomíná, odkud město vyrostlo.
Jen pár minut od staveniště Senna Tower oznamují reklamní plachty projekt s brandingem Armani. Nedaleko stojí dvojice věží Yachthouse Residence Club ; při výšce 294 metrů a 81 podlažích jde v tuto chvíli o nejvyšší budovy v zemi.
Cassola mě bere do One Tower od FG (290 metrů, 84 podlaží, z toho čtyři rekreační patra s bazény, saunami, posilovnou a barem), aby mi ukázal byt, který společně s přáteli koupil. Všude lesklá bílá a šedá; provoněná hala připomíná luxusní nákupní centrum. Podobně působí i samotný byt: zářivě bílý, s kuchyňskými plochami z mramoru z Paraná (těženého v Brazílii), porcelánovou dlažbou a okny od podlahy ke stropu s výhledem na modrou vodu. Nemovitost, která má čtyři apartmá a také pokoj pro hospodyni, pořídil před třemi lety za 7 milionů R$; věří, že ji vybavenou prodá za 12,8 milionu R$. Můj průvodce mi vyjmenovává místní „radosti“. „Drahé drinky, hezké ženy a elektronická muzika,“ říká. „A když chci něco
Balneário
Itapema São Paulo Rio de Janeiro
Socha Krista Světla je 33 metrů vysoký monument na vrchu Morro da Cruz, druhý nejvyšší v zemi, zasazený do turistického areálu s výhledem na město.
Projekt Tempo v Praia Brava, severně od Balneário Camboriú, je rezidenční a hotelový komplex navržený studiem Foster + Partners (vizualizace).
klidného, s kvalitní gastronomií, mořské plody, sushi, kaviár, mám to taky.“
Více než třetina bytů v BC slouží jen k občasnému užívání; podle brazilského statistického úřadu jde o nejvyšší podíl v celé zemi. Zatímco majitelé z okolí sem mohou jezdit pravidelně, řada bytů leží mimo hlavní sezonu ladem. „Někteří si koupí třetí, čtvrtý nebo pátý byt, aby bezpečně uložili peníze,“ říká Cassola. „Nechtějí se trápit s pronájmem.“
Luxusních hotelů je tu málo, ale Graciola z FG tvrdí, že se to má změnit v další fázi rozvoje, a že do města přijdou i nákupní centra se značkami jako Louis Vuitton a Hermès Okázalost má pokračování. Ve hře je plán na největší kryté lyžařské centrum v Latinské Americe s umělým sněhem. Koncept počítá se soukromým členským klubem na vrcholu, luxusním hotelem a denními vstupenkami. „Jde o zážitky a pocit sounáležitosti,“ říká Ricardo Batista, ředitel pro nové projekty ve společnosti Swiss Group, která nedaleko otevřela plážový klub. Když však taxikáři mluví o výnosech, které se tu dají vydělat na investicích do nemovitostí, člověka napadne otázka, zda se trh
nepřehřívá. Zdá se, že možnost bubliny developerům ani nepřijde na mysl. „Ani trochu,“ říká Graciola z FG. „Ještě jsme ani nedosáhli 15 procent trhu, který bychom mohli oslovit… máme před sebou dlouhou cestu.“
Roberto Patiño, ředitel portfoliových služeb v realitní poradenské firmě JLL, je opatrnější a tvrdí, že BC je „přesycené“. Očekává ochlazení poptávky: „Předpokládám, že ceny přestanou růst, ale neklesnou,“ říká s tím, že řada bohatých majitelů nakupovala za hotové, takže nebudou spěchat s prodejem. „Nečekal bych tempo růstu, jaké jsme zažili v posledních pěti letech.“ Podle něj se to následně projeví i ve stavebnictví.
Přes všechnu opulenci sem ale jezdí i skromnější rekreanti. V lednovém letním večeru se rodiny procházejí po promenádě kolem stánků se smaženými pochoutkami a studenými nápoji; míjejí restaurace s výhledem na příboj. Starší páry sedí na skládacích židlích, zatímco kolem prosviští mladí na kolech. Zní tu španělština návštěvníků z Argentiny, Paraguaye a Chile. A mimo sezonu sem stále víc míří penzisté.
Mezi turistické atrakce patří lanovka s panoramatickými výhledy, muzeum automobilových veteránů, akvárium, vyjížďky na pirátské lodi nebo obří vyhlídkové kolo. Zhruba hodinu cesty odtud leží město Blumenau, které se hlásí k silnému německému dědictví i architektuře.
Krátká cesta autem na jih přes hřeben vás zavede k divokým plážím, kde jsou stavební zásahy výrazně omezenější. Nízké domy a uzavřené rezidenční komplexy postupně vystřídají úseky neudržované zeleně, která přechází v písek.
O pár kilometrů severně leží Praia Brava v sousední obci Itajaí. Je uvolněnější než BC, na nábřeží stojí obytné domy do zhruba devíti pater a vyšší bloky vyrůstají spíš v druhé řadě.
Začínají sem přicházet i uznávaní světoví designéři. Foster + Partners, studio založené britským architektem Normanem Fosterem, pracuje na luxusním rezidenčním a hotelovém
komplexu na Praia Bravě s názvem Tempo, jehož součástí má být i hotel značky Emiliano Developer Müze míří na náročnější klientelu. V showroomech dostupných jen na pozvání ukazuje architektonický model se zvlněnými balkony s výhledem na moře, porostlé zelení, jako by se konstrukce napůl zanořila do lesa, nad bujnými zahradami a vodními prvky. „Nabízíme architekturu, která v regionu neexistovala, a odkláníme se od přístupu, který stojí hlavně na skle,“ říká ředitel Felipe Miguel. „Jedním z našich cílů bylo přitáhnout publikum, které se na Balneário nedívalo zrovna příznivě,“ dodává další ředitel Arthur Fischer Neto. Zamýšlená kulturní nabídka, komorní koncerty jazzu a blues, má podle něj tvořit protipól nočním klubům a sertaneju (brazilské country), jimiž je širší oblast proslulá. Stavět by se mělo začít letos a první rezidence, s cenami od 20 do 100 milionů R$, mají být hotové na konci roku 2030.
Mezi malou, ale rostoucí skupinu zahraničních kupců v regionu patří i Alexander (přeje si nezveřejňovat celé jméno). Když Santa Catarinu navštívil poprvé před více než deseti lety, připomněla mu místa, kde vyrůstal, v San Diegu a na Havaji. „Je tu dobrá surfařská kultura a spousta míst, kde se dá jíst a užívat si slunce,“ říká. „Má to všechno, co má jižní Kalifornie, například Los Angeles a Orange County.“ Šestatřicetiletý muž, který se živí online investicemi, se sem přestěhoval loni a složil zálohy na dvě plánované nemovitosti na Praia Bravě, každou za zhruba 2 miliony R$. První z nich je třípokojový byt o 100 m² ve 26. patře s výhledem na pláž i na velké kolo v BC a se střešním bazénem. Dokončení je naplánováno na konec příštího roku.
Navzdory kouzlu, které místo nabízí nově příchozím, může být každodenní život pro místní náročný. I přes nedostatek pracovních sil, říká řidič Uberu Marcelo de Morais, že astronomické nájmy nutí část lidí pracovat na dvě směny. „Životní náklady jsou tady hodně vysoké,“ říká. „Tihle lidé často bydlí v okolních městech.“ Na vině je podle něj nedostatek urbanistického plánování a politické vůle.
Juliana Pavan, starostka Balneário Camboriú, nesouhlasí s tím, že růst probíhal chaoticky, zároveň ale uznává, že město čelí problémům. K jejím prioritám patří modernizace systému odvádění odpadních vod, aby byla pláž „stoprocentně čistá“, i výstavba dostupného bydlení. „Město nemůže být jen pro jednu skupinu; musí být pro všechny,“ říká. Pavanová, dědička politického rodu, její otec tu kdysi také starostoval, hájí přístup obce k bezdomovectví, který zahrnuje povinnou hospitalizaci závislých i nabídku autobusové jízdenky zpět tam, odkud přišli. „Pracujeme na tom, aby se tito lidé dokázali postavit na vlastní nohy,“ říká Pavanová. Kritiku estetiky města odbývá s úsměvem: „Každý, kdo sem přijede, tu chce žít.“
Další infrastrukturní práce zahrnují rozšíření promenády a podzemní betonovou zeď, která má chránit pobřeží před vysokými přílivy a erozí.
Na rohu ulice, kde prodává čepice, plážové přehozy a vlastní kalíšky na maté, tradiční bylinný nápoj oblíbený na jihu Brazílie, vidí Marcelo Pereira rozpory tohoto příběhu jasně. Rodák z BC si koupil byt před patnácti lety, ale připouští, že dnes by to už možné nebylo. Tehdy za něj dal 225 tisíc R$; dnes má hodnotu 1 milion R$. Na vzestup města je přesto hrdý. „Jen se rozhlédněte. Roste to tady, je tu práce, žádná kriminalita a nevidíte lidi spát na ulici. Santa Catarina je budoucnost Brazílie.“
Nová mapa investic: energie, infrastruktura a konec staré diverzifikace
Proměna energetiky a rozvoj infrastruktury mění zdroje investičních výnosů. Lubor Svoboda, spoluzakladatel skupiny ARETE, ukazuje, proč dnes nestačí spoléhat na diverzifikaci a kde hledat skutečnou hodnotu.
Investiční prostředí vstupuje do nové fáze. Časté období zvýšené volatility a korekcí na trzích mění chování investorů. Jejich cílem dnes není pouze diverzifikace, ale především příležitosti, které mají dlouhodobý strukturální základ.
Jedním z nejvýraznějších trendů je proměna role reálných aktiv. Nemovitosti zůstávají a nadále zůstanou důležitou součástí portfolia, ale paralelně se stále výrazněji prosazuje infrastruktura – zejména v oblasti energetiky. V ARETE tyto změny dlouhodobě vnímáme a aktivně je promítáme do našich strategií, které postupně rozšiřujeme o nové investiční produkty reagující na vývoj trhu.
Evropa prochází zásadní transformací energetiky – dochází k postupnému uzavírání uhelných elektráren, roste podíl obnovitelných zdrojů a zároveň výrazně stoupá poptávka po elektřině. Nové technologie, digitalizace i rozvoj datových center kladou na energetickou infrastrukturu zcela nové nároky.
Právě v tomto prostředí vzniká prostor pro investice do flexibilních zdrojů a řešení, která pomáhají stabilizovat energetickou soustavu. Energetika tak přestává být pouze regulovaným odvětvím a stává se jedním z hlavních motorů investičních příležitostí příští dekády. Zároveň se ukazuje, že tradiční přístup založený pouze na diverzifikaci již nestačí. Diverzifikace zůstává důležitým nástrojem řízení rizika, ale sama o sobě negeneruje atraktivní výnos. Klíčové je správně identifikovat sektory, které budou dlouhodobě těžit z ekonomických a technologických změn.
Vedle energetiky sem patří také další oblasti spojené s moderní infrastrukturou –například logistika nebo datová centra. Společným jmenovatelem je stabilní poptávka, dlouhodobý charakter investic a schopnost generovat předvídatelné cash flow i v proměnlivém tržním prostředí.
Investoři se tak stále více vracejí k principům, které stojí na reálné hodnotě aktiv, nikoli pouze na krátkodobých tržních výkyvech. Důležitější, než načasování trhu je schopnost porozumět jeho dlouhodobému směru. Právě zaměření se na dlouhodobé trendy umožňuje investorům se vyhnout krátkodobým výkyvům generovaným nepředvídatelnými událostmi.
Energetická transformace, technologický pokrok a proměna ekonomiky vytvářejí nové investiční prostředí. Pro ty, kteří jsou schopni tyto změny číst včas, představuje současná situace jednu z nejzajímavějších investičních příležitostí posledních let.
„Kam dnes míří kapitál?
Do jistoty, která sotva kryje inflaci, nebo do příběhů, které slibují víc, než unesou? Někdo sleduje trhy, jiný hledá přístup, další vstupuje
tam, kam se většina nedostane.
Možností je víc než kdy dřív —
stejně jako důvodů k omylu. Otázka
zůstává stejná: kolik jste ochotni zaplatit. Cena je to, co zaplatíte.
Hodnota je to, co dostanete.“
Velký přehled FKI: Který fond je nejlepší volbou v nejisté době?
Fondy
Private credit: Tichý risk mimo burzu
Natland Funds
nvestiční skupina Natland se dlouhodobě zaměřuje na projekty, které dobře zná a dokáže aktivně řídit. Více než dvacet let rozvíjí investice zejména v oblastech real estate, private equity a finančních služeb. V rámci platformy Natland Funds propojuje vlastní kapitál se zdroji investorů a staví na principu partnerství, kdy spolu s nimi sdílí jak rizika, tak výnosy.
Klíčovým produktem je Natland Real Estate Fund — podfond Development, jeden z nejdéle působících fondů kvalifikovaných investorů na českém trhu. Zaměřuje se na rezidenční development především v Praze a středních Čechách. Portfolio zahrnuje zhruba dvacítku projektů v různých fázích přípravy a výstavby, přičemž celkový objem majetku se blíží dvěma miliardám korun, což znamená meziroční růst téměř +46 %. Jen v uplynulém roce fond rozšířil portfolio o šest nových projektů. Výhodou je orientace na reálná aktiva s dlouhodobým růstovým potenciálem, jejichž výstavbu zajišťuje vlastní developerská struktura.
Další strategií je ECFS Credit Fund SICAV, který investuje převážně do cenných papírů, majetkových účastí a úvěrů. Fond spravuje majetek v řádu stovek milionů korun a nabízí diverzifikovaný přístup napříč finančními nástroji.
Natland doplňuje nabídku i fondy, které kombinují různé třídy aktiv a usilují o vyvážený poměr výnosu, rizika a likvidity. Fond kombinuje aktiva v Česku i zahraničí, jde o podíly ve společnostech zejména v oblasti nemovitostí, energetice, průmyslu, technologií, zdravotnictví, s dlouhodobým růstovým potenciálem. Základní princip zůstává stejný: investovat do projektů s jasnou kontrolou, dlouhodobým horizontem a přímou kapitálovou účastí skupiny.
15 % 1
15 %
CÍLENÝ VÝNOS P.A.
MEZIROČNÍ RŮST MAJETKU VE FONDECH ROK ZALOŽENÍ *
CELKOVÝ OBJEM MAJETKU FONDŮ **
Accolade Industrial Fund
ccolade Industrial Fund má od svého vzniku v roce 2014 jasné zaměření: soustředí se na moderní průmyslové parky, bez nichž se dnešní ekonomika neobejde. Právě tato specializace a s ní spojená relativně vysoká odolnost i stabilita jsou pro jeho investory největšími devizami. V Evropě navíc v důsledku geopolitického dění posledních let roste důraz na přesouvání výroby blíže k zákazníkům a na větší hospodářskou soběstačnost. To znamená i vyšší poptávku po industriálních prostorech.
Fond staví na tom, že kvalitní průmyslové nemovitosti dnes nejsou jen „haly za městem“, ale klíčová infrastruktura pro lehkou výrobu, retail, e-commerce i logistiku. Ostatně, silnou stránkou Accolade Industrial Fund je už samotné měřítko jeho portfolia, které ho řadí k největším fondům svého druhu v Evropě. Na konci roku 2025 zahrnovalo 41 parků v šesti zemích, s více než stovkou nájemců, obsazeností 96,3 procenta a průměrnou zbývající dobou nájmu 6,5 roku.
K robustnosti fondu přispívá i skladba jeho nájemců. Mezi nimi se objevují jména jako Amazon , Faurecia , Allegro , InPost , DHL, Goodyear a další. Hodnota portfolia aktuálně přesahuje 2,2 miliardy eur a celková pronajímatelná plocha činí více než 2,2 milionu metrů čtverečních.
VÍCE INFORMACÍ
Důležitým parametrem Accolade Industrial Fund je i kvalita jeho nemovitostí. Jde o moderní průmyslové parky ve strategických lokalitách, jež musí splňovat přísná ESG kritéria a jsou certifikovány podle mezinárodních standardů udržitelné výstavby jako BREEAM nebo DGNB. Díky tomu se portfolio fondu řadí mezi nejzelenější v Evropě.
Pro investory fond představuje příležitost vstoupit do industriálního segmentu – s více než desetiletou historií, prvotřídním portfoliem a dlouhodobými nájemci z řad globálních firem, na nichž přímo závisí evropská výroba, logistika i obchod.
6,52 % 2
11,82 %
P.A. VÝNOSY OD ZALOŽENÍ V €
2,2 mld. € 2014
VÝNOSY V ROCE 2025 V € ROK ZALOŽENÍ VELIKOST FONDU
DOMOPLAN
VÍCE INFORMACÍ
dyž se o investicích mluví příliš složitě, zájem rychle opadá. DOMOPLAN SICAV proto staví na srozumitelném principu: investuje do toho, co je na první pohled uchopitelné. Do rezidenčních a rekreačních nemovitostí v atraktivních lokalitách, kde se potkává architektura, kvalita života i ekonomická logika. Fond vznikl v roce 2016 a opírá se o developerské know-how skupiny DOMOPLAN, která dlouhodobě proměňuje konkrétní projekty v reálnou hodnotu.
Za fondem stojí pevná institucionální struktura, která kombinuje investiční správu, administraci i nezávislou kontrolu. Produkt se přitom profiluje jako relativně konzervativní v rámci své kategorie, což ilustruje i ukazatel rizika SRI 3 ze 7. Výkonnost se v čase vyvíjí, ale dosavadní čísla ukazují stabilní trajektorii, podpořenou diverzifikovaným portfoliem projektů a redistribučním mechanismem ve prospěch prioritních investičních akcií (PIA).
Pro investora představuje fond především návrat k hmatatelnosti. Místo abstraktních finančních nástrojů stojí v pozadí konkrétní domy, čtvrti a destinace, které mají svou adresu i příběh. Nejde o krátkodobou spekulaci, ale o strategii postavenou na čase, disciplíně a schopnosti vytvářet hodnotu v reálném prostoru. Právě v tom spočívá jeho přitažlivost pro ty, kdo hledají vyvážený doplněk portfolia srozumitelný i mimo svět tabulek.
67 %
8,10 %
VÝNOS PIA (CÍLOVÝ ROČNÍ VÝNOS)
2,6 mld. Kč
DOSAVADNÍ ZHODNOCENÍ PIA (ZA 90 MĚSÍCŮ) ROK ZALOŽENÍ VELIKOST FONDU
ARETE Energy Transition Fund
VÍCE INFORMACÍ
ond ARETE Energy Transition se zaměřuje na investice do moderní energetické infrastruktury a flexibilních energetických řešení ve střední Evropě. Cílem fondu je využít příležitosti spojené s transformací energetiky, která je tažena dekarbonizací, rostoucí poptávkou po energii a potřebou stability energetických sítí. Investiční strategie stojí na třech pilířích: flexibilitě, efektivitě a dlouhodobé udržitelnosti. Fond se soustředí zejména na aktiva, jako jsou kombinace výroby elektřiny a tepla s vysokou účinností, doplněná o obnovitelné zdroje a nové technologie. Právě tato aktiva hrají klíčovou roli při vyrovnávání energetických sítí a zajištění stabilních dodávek v prostředí rostoucí volatility.
Energetická transformace v Evropě výrazně akceleruje. Je podpořena regulatorními změnami, postupným odstavováním uhelných elektráren a rostoucí spotřebou energie v nových odvětvích, jako jsou datová centra nebo pokročilé technologie. Tyto faktory vytvářejí silnou strukturální investiční příležitost v segmentech, které kombinují předvídatelné cash flow s dlouhodobým růstovým potenciálem.
ARETE navazuje na své dlouhodobé zkušenosti se správou reálných aktiv a uplatňuje disciplinovaný investiční přístup zaměřený na řízení rizik, provozní efektivitu a tvorbu hodnoty. Fond zároveň integruje ESG principy a zohledňuje environmentální i sociální aspekty investic.
Cílem fondu je generovat stabilní, dlouhodobé výnosy a zároveň aktivně přispívat k transformaci evropské energetiky.
P.A. VÝNOSY OD ZALOŽENÍ ROK ZALOŽENÍ VELIKOST
JRD Eco Fund
emovitostní fond kvalifikovaných investorů vznikl v září 2025 jako způsob, jak investorům zpřístupnit rezidenční development skupiny JRD a přenést do investování i její dlouhodobý důraz na zdravé a energeticky úsporné bydlení. Prostřednictvím podfondu zaměřeného na rezidenční projekty se orientuje na výstavbu bytových domů s vysokou přidanou hodnotou a jejich následný prodej, primárně v nejžádanějších lokalitách Prahy. Zázemí stojí na historii skupiny delší než 23 let, 33 dokončených projektech a více než 1 600 postavených bytech.
Logika fondu je z ekonomického hlediska srozumitelná. Pracuje s reálným aktivem, ale hodnotu nevytváří jen držením nemovitostí. Klíčový je celý developerský cyklus od přípravy projektu přes výstavbu až po prodej. Cílený čistý výnos je nastaven nad 10 % ročně a výnosová struktura kombinuje přednostní výnos až do 7 % p.a. se 70% podílem na dodatečném zisku nad tuto hranici. Fond zároveň dividendy nevyplácí a výnosy reinvestuje. Indikativní hodnota čistých aktiv byla k 31. 12. 2025 kolem 500 milionů Kč a doporučený investiční horizont je zhruba tři až pět let.
Vedle výnosu fond staví i na definovaném dopadu, což odráží jeho „světle zelené“ zařazení podle regulace SFDR. V praxi to znamená podporu vybraných environmentálních či sociálních charakteristik a také povinnost tyto informace transparentně popisovat a pravidelně zveřejňovat. Zakladatel zároveň deklaruje cílený dlouhodobý vlastní podíl na kapitálu fondu ve výši 30 % a portfolio je konstruováno diverzifikovaně, aby snižovalo typická rizika rezidenčního developmentu. Fond je určen výhradně kvalifikovaným investorům. Hodnota investice může klesat i růst a návratnost původně investované částky není zaručena.
VÝNOS OD SPUŠTĚNÍ* 6,10 %
10 %
CÍLOVÝ ROČNÍ VÝNOS
500 mil. Kč 2025
ESG SeniorCARE (CARE SICAV, a.s.)
VÍCE INFORMACÍ
odfond ESG SeniorCARE se specializuje na budování a provoz sítě moderních domovů seniorů pod značkou SeniorGarden
Model fondu CARE SICAV, a.s. a jeho podfondu ESG SeniorCARE propojuje vlastnictví nemovitostí, tedy jistotu „cihel“, se samotným provozem a v evropském měřítku je unikátní. Tento přístup umožňuje řídit kvalitu služeb i výkonnost projektů v celém jejich životním cyklu a současně poskytovat tyto služby přímo investorům. Jedná se tak o investici s výrazným sociálním přesahem.
Klíčovým driverem je demografie. Stárnutí populace patří mezi nejlépe předvídatelné megatrendy současnosti a podporuje kontinuální růst poptávky po zdravotní a sociální infrastruktuře. Dlouhodobý nedostatek kapacit tak vytváří segment s vysokou mírou stability a nízkou závislostí na ekonomickém cyklu.
Moderní zařízení budovaná napříč Českou republikou jsou navrhována s důrazem na architekturu, provozní efektivitu i nejvyšší standard kvality péče.
ESG SeniorCARE nabízí investici do reálných aktiv a služeb, jejichž hodnota je ukotvena v dlouhodobých strukturálních trendech, nikoli v krátkodobých výkyvech trhu. Výsledkem je investice, která díky demografickému vývoji nabízí stabilní a předvídatelný výnos a zároveň rozšiřuje tradiční portfolio o segment sociální infrastruktury.
Zcela unikátním benefitem je možnost zajištění místa v zařízení SeniorGarden pro investora nebo jeho blízké. Tento prvek nemá na trhu obdobu a posouvá investici z čistě finanční roviny do reálné a osobní hodnoty pro investora i jeho rodinu.
VÝNOSY V ROCE 2025
9,49 %
PRŮMĚRNÁ P.A. VÝKONNOST OD ZALOŽENÍ
ROK ZALOŽENÍ
8,73 % 1 mld. Kč 2023
VELIKOST FONDU
FIDUROCK Retail Parks Fund
rofil fondu vychází z více než desetileté zkušenosti investiční skupiny Fidurock s investicemi do rezidenčních nemovitostí a retail parků v Česku a na Slovensku. Fond se zaměřuje na komerční areály, které jsou nedílnou součástí každodenního života –místa, kam lidé pravidelně chodí nakupovat. S cílem dosahovat stabilního a udržitelného zhodnocování kapitálu vkládá prostředky do maloobchodních prostor s dlouhodobými nájemními smlouvami. Tyto areály, zastoupené silnými mezinárodními i lokálními značkami, poskytují nejen stabilitu, ale i odolnost vůči ekonomickým výkyvům, což činí tento fond atraktivní volbou pro investory hledající konzervativněji zaměřené investice.
Fond bude spravovat širokou síť retail parků včetně klíčových lokalit v Česku a na Slovensku, přičemž bude po vložení všech 14 retail parků ve vlastnictví skupiny Fidurock zahrnovat více než 130 000 m² pronajímatelných ploch. Díky 99% obsazenosti těchto parků a stabilním nájmům nabízí fond velmi nízkou míru rizika. Mezi nájemci se nachází známé značky jako Albert, OBI, Pepco nebo dm drogerie, což potvrzuje nejen vysokou návštěvnost, ale i růst tržeb. S očekávaným ročním výnosem mezi 7 až 10 % se FIDUROCK Retail Parks Fund SICAV profiluje jako stabilní investiční produkt, který spojuje bezpečnost s dlouhodobým růstem. Důraz je kladen na diverzifikaci a transparentnost investic. Minimální investice do fondu je 1 milion korun, což umožňuje široké spektrum kvalifikovaných investorů podílet se na růstu fondu. Podmínky zahrnují výstupní poplatky, ale s možností dlouhodobé reinvestice. S doporučeným investičním horizontem minimálně 5 let je tento fond ideální volbou pro investory, kteří hledají stabilitu a bezpečný přístup k rostoucím komerčním nemovitostem v regionu. VÍCE INFORMACÍ
OČEKÁVANÝ ROČNÍ VÝNOS
OBSAZENOST RETAIL PARKŮ
5,5 mld. Kč 2025
ROK ZALOŽENÍ
HODNOTA PORTFOLIA RETAIL PARKŮ SKUPINY 99 % 7—10 %
REALIA FUND SICAV
VÍCE INFORMACÍ
ond kvalifikovaných investorů REALIA FUND SICAV se soustředí na akvizice retail parků, které jsou již dokončené a plně pronajaté. Díky tomu začínají nemovitosti generovat příjem z nájemného bezprostředně po zařazení do portfolia, bez nutnosti čekat na výstavbu či obsazení. Nájemní strukturu tvoří především segmenty každodenní spotřeby, jako jsou supermarkety, drogerie, lékárny, prodejny chovatelských potřeb, módy nebo sportovního vybavení. Tyto typy nájemců vykazují obecně vyšší odolnost vůči ekonomickým výkyvům, což přispívá ke stabilitě výnosů. Mezi nimi nechybějí ani silné mezinárodní řetězce.
Portfolio fondu aktuálně zahrnuje 23 retail parků rozprostřených po celé České republice. Největší areál se nachází v lokalitě Kralupy nad Vltavou — Kozomín, disponuje plochou 14 tisíc metrů čtverečních a nabízí zázemí pro 24 obchodních jednotek. Nájemní smlouvy jsou standardně uzavírány minimálně na pět let, přičemž jejich průměrná délka dosahuje 6,2 roku, což umožňuje poměrně přesnou predikci budoucích příjmů.
Fond při financování akvizic využívá také bankovní úvěry, přičemž míra zadlužení se pohybuje okolo 55 procent hodnoty portfolia. Úrokové sazby jsou zpravidla fixovány na pětileté období, což přispívá ke stabilitě financování. REALIA klade důraz na pečlivý výběr investic a dlouhodobou udržitelnost výnosů. Investorům umožňuje vstup od jednoho milionu korun a opírá se o diverzifikovanou investorskou základnu, v níž převažují fyzické osoby doplněné institucemi a dalšími subjekty.
8,20 %
9,61 %
P.A. VÝNOSY OD ZALOŽENÍ
2,4 mld.
VÝNOSY V ROCE 2025 ROK ZALOŽENÍ HODNOTA MAJETKU FONDU (NAV)
Lázeňský fond SICAV
ond kvalifikovaných investorů zaměřený na komplexní rozvoj lázeňství a zdravotnictví spravuje aktiva v hodnotě přesahující 1,1 miliardy korun. Cílí na roční výnos mezi sedmi a deseti procenty. Třída A nabízí zajištěný prioritní výnos ve výši minimálně pět procent ročně, tedy výrazně více než jiné konzervativní investiční nástroje. Jádrem strategie je investice do provozních a nemovitostních společností napříč obory lázeňství a zdravotnictví, čímž se vytváří stabilní a ekonomicky zajímavý ekosystém s výraznými synergickými efekty jak pro klienty, tak pro investory.
Portfolio fondu zahrnuje osm lázeňských resortů, hotelů a zdravotnických zařízení s celkovou kapacitou více než 1 280 lůžek, které ročně obslouží přes 25 000 pacientů a hostů. Fond však nespravuje pouze specializované nemovitosti jako klasický nemovitostní SICAV, ale má přímé majetkové podíly ve společnostech, které poskytují lázeňské služby. Díky tomu má lázeňský fond výrazný prostor pro další růst, protože hodnota se tvoří na úrovni samotného provozu a péče o zdraví.
Investiční akcie třídy A s minimálním vstupem jeden milion korun a doporučeným horizontem čtyř let cílí na kvalifikované investory, kteří hledají kombinaci výnosu, předvídatelnosti a stability. Prioritní výnos pěti procent je plně zajištěn vlastním kapitálem zakladatelů. Fond je pod dohledem České národní banky, administruje jej Winstor investiční společnost a.s. a depozitářem je Československá obchodní banka, a.s. Investice do lázeňského fondu nabízí ještě jeden ojedinělý bonus pro investory, a to každoroční poukaz na lázeňskou péči v hodnotě 2 % z investované částky. Tento benefit, platný po celou dobu trvání investice, dává investorům jedinečnou možnost poznat podstatu svého portfolia a kvalitu poskytovaných služeb na vlastní kůži.
CÍLENÝ ROČNÍ VÝNOS 7—10 %
DOPORUČENÝ INVESTIČNÍ HORIZONT
1,1 mld. Kč 2022
ROK ZALOŽENÍ HODNOTA AKTIV 4 roky
BROKER CONSULTING
Nový investiční režim v praxi
Vyšší sazby, geopolitika i dominance technologických gigantů mění pravidla hry. Ing. Petr Šimčák, CFA, investiční ředitel Broker Consulting, popisuje, jak se v novém investičním režimu mění strategie, proč se vracejí dluhopisy a kde hledat příležitosti pro příští dekádu.
Mluví se o tom, že jsme vstoupili do nového investičního režimu: vyšší sazby, geopolitika, koncentrace kapitálu kolem technologických vítězů typu Nvidia. Co dnes musí investor dělat jinak než před pěti lety? Vidím tři posuny. První je širší mezinárodní diverzifikace – méně se upínat jen na Ameriku, která byla vítězem poslední dekády, a dávat větší prostor „zbytku světa“. Druhý je návrat dluhopisů a peněžního trhu: po období nulových sazeb se znovu vrací prostředí, kdy konzervativní výnos dává smysl. A třetí je aktivnější práce s měnovým rizikem, zejména přemýšlet o dolarové expozici a případném zajištění.
Objevuje se teze, že se část kapitálu začíná přesouvat z USA zpět do Evropy. Je to strukturální trend, nebo krátkodobý pohyb?
Je ještě brzy dělat velké závěry. Spíš než „odchod z amerických akcií“ vnímám globální debatu o americkém státním dluhu a zároveň rostoucí důraz investorů na otázku, jak držet americký trh, ale nemít dolarové riziko. Měnové zajištění je dnes téma napříč světem. Současně je tu i méně viditelný posun: změna v tom, jak jsou Spojené státy vnímány jako „automaticky nejlepší“ destinace pro špičkový výzkum. Nejde ani tak o odchod těch, kteří už v USA jsou, ale spíš o menší zájem těch, kteří by tam dřív mířili. Dopady se ukážou až s odstupem deseti a více let.
Pokud byste měl vybrat jedno dominantní globální téma příštích let — byla by to umělá inteligence, deglobalizace, energetika? Kdybych si měl vybrat jedno téma, je to energetika. Umělá inteligence je viditelná, ale zároveň znamená obrovskou poptávku po energii. Datacentra potřebují velké objemy i stabilní zdroje, takže klíčová bude kombinace nových zdrojů a infrastruktury od obnovitelných přes plyn až po jádro.
Zároveň platí, že „stará ekonomika“ jako průmysl nebo energetika je v indexech dlouhodobě podvážená. Kdo drží jen tržní portfolio, může tato témata přehlížet.
A když dnes někdo říká „chci investovat do AI“, velkou část už získává skrze index. To, co naopak index nedává, jsou infrastrukturní a „tvrdé“ projekty, které mohou v dalších letech nabývat na významu.
Jaká je podle vás nejdražší investiční chyba, kterou Češi systematicky opakují? První chyba je, že lidé nerozlišují investování a trading. Směšují dlouhodobé budování majetku s krátkodobým obchodováním. To bývá drahé, protože v tradingu musíte správně načasovat trh, zatímco v investování hraje ve váš prospěch čas.
Druhá je absence plánu. Místo aby stavěli portfolio podle cílů, hledají „co letos pojede“ nebo čekají na ideální okamžik. Přitom platí, že víc peněz se ztratilo čekáním na korekce než v samotných korekcích.
A pak je tu psychika. Portfolio je jedna věc, ale ustát ho v době kolísání věc druhá. V Česku často vidíme kombinaci peněz na účtech a vedle toho trading. U mladších investorů navíc platí, že si snadno spletou rostoucí trh s vlastní genialitou.
Dluhopisy bez burzy. A bez úniku
Jen málokdo si na začátku investování položí tu skutečně zásadní otázku: jak velké riziko jsem ochoten přijmout? Přitom právě ta rozhoduje o všem podstatném. Většina lidí si ji klade jen nepřímo, když zvažuje, zda je lepší investovat do akcií nebo do dluhopisů. Kdo požaduje nižší kolísání hodnoty portfolia a lepší postavení v kapitálové struktuře než akcionář, obvykle sáhne po dluhopisech.
Dluhopisy proto působí jako přirozená volba pro konzervativněji založené investory.
ím však problém nekončí. I mezi dluhopisy existují zásadní rozdíly v rizikovosti, přičemž hlavní nevýhoda těch bezpečnějších je všeobecně známá: nízký výnos. Nejbezpečnější státní dluhopisy zpravidla nabízejí jen omezenou prémii nad inflací. Kdo chtěl dosáhnout vyššího zhodnocení, ale nehodlal se plně vydat do světa akcií, tomu se postupně otevřel prostor pro investice do sektoru private credit
ZE STÍNU DO FINANČNÍHO MAINSTREAMU
Nejprve je ale třeba si ujasnit, co tento pojem vlastně znamená. Private credit označuje přímé úvěrování firem nebankovními institucemi, nejčastěji specializovanými investičními fondy. Firma si tedy nepůjčuje od tradiční banky a nevydává ani veřejně obchodované dluhopisy na burze. Na první pohled z tohoto modelu těží obě strany: investor získává vyšší úrok a dlužník přístup ke kapitálu, který by v bankovním sektoru získával obtížněji, pomaleji nebo za přísnějších podmínek.
Private credit přitom už dávno není okrajovou částí finančního světa. Podle amerického Fedu dosáhl jeho globální objem do poloviny roku 2024 téměř dvou bilionů dolarů, zatímco podle širší metodiky organizací ACC/AIMA činila aktiva pod správou na konci roku 2024 již zhruba 3,5 bilionu dolarů. Bez ohledu na metodiku však platí, že jde o trh, který z dávného výklenku vyrostl v segment přímo konkurující části tradičního úvěrového trhu.
Právě tady se objevuje první varovný signál. Pokud firma nedostane úvěr od banky, neznamená to automaticky, že jde o špatný byznys nebo neodvratný krach. Znamená to však, že bankovní sektor takové riziko z regulatorních, bilančních nebo cenových důvodů zkrátka nechtěl nést. Po finanční krizi v roce 2008 totiž začaly být banky svazovány přísnějšími pravidly a část úvěrového rizika se tak přirozeně přesunula mimo jejich rozvahy, do méně regulovaného světa fondů.
KATALYZÁTOR V PODOBĚ
VYŠŠÍCH ÚROKOVÝCH SAZEB
Tato proměna se začala rodit po roce 2008, avšak druhý velký impuls dostala po roce 2022, kdy definitivně skončila éra neobvykle levných peněz. Vyšší úrokové sazby měly dvojí efekt. Banky se staly při poskytování úvěrů opatrnějšími a private credit začal pro investory současně vypadat mimořádně atraktivně. Fondy nabízely výnos, který byl citelně vyšší než u bezpečnějších dluhopisů, a zároveň se prezentovaly jako méně volatilní alternativa k akciím.
Menší kolísání cen ale ještě neznamená menší riziko, zvláště pak u aktiv, která nejsou průběžně oceňována na veřejném trhu. Není proto divu, že kapitál do tohoto sektoru prudce přitékal. Podle Banky pro mezinárodní vypořádání (BIS) narostla aktiva private creditu zhruba z nulové základny na začátku tisíciletí na více než 2,5 bilionu dolarů. Asociace ACC navíc uvádí, že samotný objem nově alokovaného kapitálu v roce 2024 vyskočil na téměř 593 miliard dolarů, což představuje masivní meziroční nárůst o 78 procent.
Právě v tom spočívala přitažlivost celého příběhu: private credit nabízel něco, co vypadalo skoro ideálně. Přinášel totiž vyšší výnos než tradiční dluhopisy, menší cenové výkyvy než akcie a navíc pocit, že investor stojí v kapitálové struktuře mnohem blíž k jistotě než běžný akcionář. I proto se z něj během několika let stal jeden z nejrychleji rostoucích segmentů finančního trhu. Jenže právě tato kombinace výnosu, zdánlivé stability a omezené transparentnosti dnes vyvolává otázku, zda část investorů hrubě nepodcenila, kolik rizika ve skutečnosti kupovala.
ILUZE LIKVIDITY A ÚZKÉ DVEŘE K VÝCHODU
Popularita finančního produktu často vede k tomu, že do něj investoři vstupují dříve, než skutečně pochopí jeho vnitřní logiku.
U private creditu je to obzvlášť nebezpečné. Jakmile se změní nálada na trhu a větší počet investorů začne požadovat své peníze zpět, spustí se mechanismus nápadně podobný takzvanému runu na banku. Ne proto, že by fondy fungovaly jako banky, ale z toho důvodu, že i zde se v jednu chvíli obnaží stejný problém: příliš mnoho lidí míří ke dveřím, které jsou příliš úzké.
Přímé úvěry soukromým firmám totiž ze své podstaty nejsou likvidní. Na rozdíl od akcií nebo veřejně obchodovaných dluhopisů se s nimi denně neobchoduje na hlubokém trhu, kde lze aktiva rychle prodat za předem známou cenu. A právě tato slabina se od roku 2025 stává jednou z nejnebezpečnějších doutnajících trhlin ve finančním systému. Právě v tomto bodě se celý problém přestává odehrávat pouze v útrobách specializovaných fondů a začíná dopadat i na běžný akciový trh. Jakmile investoři pochopili, že část fondů private creditu nenabízí skutečnou likviditu, ale jen velmi omezenou možnost výběru, změnil se i pohled na firmy, které na tomto byznysu vyrostly. Najednou už nešlo pouze o příběh vysokých výnosů, ale také o palčivou otázku, co se stane, když větší množství klientů začne chtít své prostředky zpět.
PŘÍPAD BLUE OWL: ČEKÁNÍ NA VLASTNÍ PENÍZE
Nejviditelněji se tato slabina ukázala u společnosti Blue Owl. U jejího technologického fondu chtěli investoři v prvním čtvrtletí vybrat přes 40 procent kapitálu, u většího úvěrového fondu to bylo téměř 22 procent. Firma však mohla vyplatit jen malou část, protože pravidla produktu dovolují odkoupit maximálně pět procent podílů za čtvrtletí. Fond se tedy formálně neuzavřel, pouze se naplno ukázalo to, co bylo v jeho konstrukci přítomné od samotného začátku: že cesta ven je nesmírně úzká. Investor se ke svým penězům dostane jen tehdy, pokud se k odchodu nerozhodne příliš mnoho dalších lidí zároveň. Společnost Blue Owl se tak logicky rozhodla vyplatit pouze povolených pět procent kvartálně. To při současném požadavku na výběry znamená, že klienti mohou na své peníze čekat dva roky i déle. Fond sice ještě nezkrachoval, ale udržet si důvěru trhu bude velmi těžké. Celý vývoj krize tak můžeme snadno pozorovat na vývoji kurzu akcií Blue Owl. Pokud se cena těchto akcií propadne ještě hlouběji, směřujeme k velmi černému scénáři.
„Menší kolísání cen ale ještě neznamená menší riziko, zvláště pak u aktiv, která nejsou průběžně oceňována na veřejném trhu.“
NÁKAZA ZASAHUJE I HEGEMONY
WALL STREET
Ačkoliv Blue Owl patří k obřím hráčům v sektoru privátního úvěrování, její jméno není široké veřejnosti tolik známé. To však rozhodně neplatí u dvou firem, které zná prakticky každý, kdo se alespoň vzdáleně zajímá o finanční svět: BlackRock a Blackstone. Skutečnost, že problémy zasáhly i tyto dva hegemony, nejen umocňuje mediální zájem o celou krizi, ale zároveň ukazuje, že ve Spojených státech jde o závažný systémový problém.
Blackstone musel u svého obřího fondu BCRED čelit žádostem o výběr v řádu několika miliard dolarů. BlackRock u svého fondu HLEND jednoduše uplatnil stanovený limit a část investorů se tak ke svým penězům vůbec nedostala. Každý z těchto správců zvolil trochu jiný postup, avšak základní problém byl všude stejný: produkty, které v klidných časech působily téměř jako pohodlná výnosová alternativa k běžným dluhopisům, se ve stresových podmínkách ukázaly jako mnohem méně pružné, než si mnozí investoři původně představovali.
ČESKÁ STOPA
Samozřejmě to neznamená, že by Česko stálo úplně stranou. Pokud by se krize v americkém private creditu dál zhoršovala, dopadlo by to nepřímo na Evropu, a tedy i na české investory. Mnohem důležitější otázka ale zní, zda by se naprosto stejný scénář mohl odehrát přímo i v Česku.
Odpověď je poměrně uklidňující. Přenos paniky v rozsahu, jaký dnes sledujeme ve Spojených státech, je v českém prostředí málo pravděpodobný. Trh je zde totiž menší, konzervativnější a mnohem méně rozvinutý. Právě to, co je z pohledu růstové dynamiky obvykle nevýhodou, slouží v této chvíli jako ochrana.
HMATATELNÁ AKTIVA MÍSTO TECHNOLOGICKÝCH SÁZEK
První zásadní rozdíl spočívá v tom, komu a na co se vlastně půjčuje. V USA se private credit ve velkém rozrostl kolem agresivních pákových odkupů firem a byznysů, jejichž peněžní toky stojí na mimořádně optimistických předpokladech o budoucím růstu.
V Česku je struktura trhu výrazně střízlivější. Tuzemské fondy míří mnohem častěji do zajištěných úvěrů spojených s nemovitostmi, případně do seniorních úvěrů zavedeným firmám s hmatatelnými aktivy. Český private credit tak zpravidla stojí na srozumitelnějším kolaterálu a podstatně méně se opírá o víru v nekonečný růst technologických příběhů.
VYŠŠÍ BARIÉRY A FIXACE KAPITÁLU
Druhý rozdíl je možná ještě důležitější: ukazuje na to, kdo do těchto fondů vůbec investuje a za jakých podmínek. V USA se velká část napětí projevila u produktů určených i pro bohatší retail, který očekával pravidelnou možnost výběru. Jakmile se nálada zlomila, ukázalo se, že investoři chtějí ven rychleji, než to konstrukce daného fondu vůbec dovoluje.
V Česku je naproti tomu většina private creditu soustředěna ve fondech kvalifikovaných investorů. To samo o sobě znamená vyšší vstupní práh, užší okruh investorů a hlavně zcela jinou psychologii celého produktu. Tyto fondy navíc často pracují s pevným uzamčením kapitálu na několik let. Jinými slovy: investor do nich vstupuje s vědomím, že to nejsou peníze, které může hned příští měsíc vytáhnout zpět. Právě tím jsou české fondy do značné míry chráněny před americkým scénářem, kdy se nekontrolovatelné množství klientů najednou vrhne k úzkým dveřím.
MÉNĚ FINANČNÍ „VYNALÉZAVOSTI“
Třetí rozdíl se týká samotných firem a jejich zadlužení. České podniky nejsou financovány zdaleka tak agresivně. Bankovní sektor hraje v ekonomice stále klíčovou roli a kreativní nástroje extrémního přepákování se zde objevují spíše výjimečně. České prostředí je zkrátka méně „finančně vynalézavé“. To sice v dobrých časech znamená nižší dynamiku, ale ve špatných časech to přináší i nižší pravděpodobnost systémové exploze.
To všechno ovšem neznamená, že český trh nemá co řešit. Pokud by se globální důvěra v private credit začala lámat, dopadlo by to i na domácí investory. Nejspíše ne skrze náhlý run na fondy, ale spíše přes dražší financování, tlak na nové emise a obecné zhoršení nálady. Americká krize tak zdejším investorům především připomene starou pravdu: vyšší výnos téměř vždy znamená, že se někde v systému skrývá i vyšší riziko, které jen nemusí být na první pohled vidět.
Tichá evoluce financování.
Private credit nabírá sílu
O vývoji trhu private credit, rostoucím významu flexibilního financování a nutnosti disciplinovaného řízení rizika hovoří
David Manych z investiční skupiny Natland. Segment podle něj v posledních letech prošel výraznou proměnou a stále častěji doplňuje bankovní kapitál tam, kde tradiční financování naráží na své limity.
FOTO Michael Tomeš
O private credit se dnes hodně mluví i píše, jak byste ale popsal aktuální situaci na trhu v Česku a liší se proti období před pěti lety? Trh private credit v tuzemsku za posledních pět let výrazně dospěl. Zatímco dříve šlo spíše o ad hoc financování speciálních situací omezeným okruhem hráčů, dnes se segment profesionalizuje. Přibývá fondových struktur, roste důraz na reporting, transparentnost, jasná pravidla a práci s kovenanty. Vždy u těchto investic se zaměřuje trh na podkladové aktivum a zajištění včetně odhadu budoucího zpeněžení. Současně dochází k diferenciaci strategií. Vedle širších private debt přístupů se formují specializované segmenty – například asset-backed private credit nebo transitional financování. Private credit se etabluje vhodně právě tam, kde bankovní financování nemůže být buď dostatečně flexibilní, nebo jsou nepřekonatelné některé jejich limity či požadavky. My se pohybujeme právě v této oblasti: poskytujeme zajištěné, krátkodobé financování projektů a firem ve fázi, kdy banka zatím nemůže vstoupit, ale hodnota aktiva a struktura transakce dávají smysl. Roste také podíl bridge a mezzaninového financování, které doplňuje bankovní kapitál nebo překlenuje období do refinancování či exitu.
Co nejvíc táhne růst private creditu a zájmu o něj? Je to kombinace několika faktorů.
Na straně investorů jde o hledání výnosu při kontrolovaném riziku a vyšší strukturální ochraně kapitálu. Asset-backed private credit nabízí relativně předvídatelný výnosový profil, pokud je financování postaveno na kvalitním zajištění a konzervativním LTV. Na straně firem je klíčová selektivita bank. Banky dnes financují primárně projekty s hotovým a stabilním cash flow. Pokud je projekt ve fázi výstavby, restrukturalizace, akvizice nebo před refinancováním, vzniká mezera, kterou private credit vyplňuje. Pomáhá i při různých podnikových kombinacích.
Je důležité dodat, že private credit je přirozeně dražší než bankovní úvěr. Cena ale neodráží pouze riziko, ale i flexibilitu struktury. Umožňujeme individuálně nastavit splatnost, způsob úročení, čerpání i kovenanty podle konkrétní situace projektu. Klient si nekupuje standardizovaný produkt, ale řešení konkrétní situace.
Jaké typy financování ve vašem případě v rámci private creditu převažují? Na českém trhu
dominují zajištěné seniorní úvěry, mezzaninové financování jako doplněk bankovního kapitálu, bridge financování před refinancováním nebo exitem. V našem případě se primárně jedná o asset-backed bridge financování – tedy úvěry kryté reálným zajištěním, které slouží k překlenutí období do okamžiku, kdy projekt dosáhne stabilního cash flow nebo může být refinancován bankou. Každá transakce je strukturována individuálně. Každý projekt má jinou fázi vývoje, jiný exitový scénář a jinou kapitálovou potřebu. Nepracujeme s jedním typizovaným produktem – řešení stavíme případ od případu, což je zároveň důvod, proč je tento typ financování flexibilnější, ale i nákladově odlišný od banky.
Promítl se vám růst zájmu o private credit do objemu poskytnutého financování v uplynulých letech? Poptávka meziročně roste nejen počtem případů, ale i jejich velikostí. Vidíme více projektů v pásmu desítek až nižších stovek milionů korun. V našem případě se objem financování pohybuje ve vyšších stovkách milionů korun ročně. Záměrně však držíme disciplinovaný přístup, kdy preferujeme méně transakcí s jasnou strukturou a konzervativním LTV či LTC před expanzí za každou cenu. Naší výhodou je, že se nám často vracejí klienti, kde máme již nějakou zkušenost, kterou můžeme promítnout do cenových jednání, rizikového profilu či nutných podkladů.
Kdo je váš typický klient nebo projekt? Typicky jde o středně velkou českou firmu nebo developera. Vždy jde o to, že má kvalitní a adekvátní aktivum nebo projekt, potřebuje rychlé a flexibilní financování v řádu 30 až 300 milionů korun, nachází se ve fázi, kdy banka financování zatím neposkytne nebo by jej podmínila restriktivními požadavky. Často jde o situace, kdy je potřeba projekt dokončit, stabilizovat nebo doformovat do fáze, kdy bude mít předvídatelný cash flow a může být refinancován bankou.
Můžete popsat, jak vypadá standardně váš proces posouzení transakce a řízení rizik a jak rychle dokážete rozhodnout o financování? Indikaci jsme schopni dát v řádu několika dní. Náš interní cíl je mít transakci připravenou k čerpání v průměru do 10 pracovních dnů od dodání kompletních podkladů. Máme i případy, kdy bylo akviziční
financování čerpáno do 5 pracovních dnů –šlo o situaci, kdy se objevila časově omezená příležitost a bylo potřeba jednat rychle. To je však otázka času. Druhá, neméně důležitá, je znalost a valuace zajištění a práce s rizikem. Čím více se musíme soustředit na to, z čeho a jak bude splacen „credit“, tím se prodlužuje možnost čerpání. Vnímáme a analyzujeme i případný trh pro vypořádání dluhu, pokud je vázán na inkaso.
V čem spočívá největší konkurenční výhoda private creditu oproti bankovním subjektům? U nás je hlavní konkurenční výhodou výrazně kratší rozhodovací řetězec, schopnost individuálně strukturovat financování a samozřejmě realistický přístup k riziku založený na hodnotě zajištění. Nejsme rychlí za cenu snížení kontroly. Jsme rychlí díky tomu, že rozhodujeme interně a pracujeme se strukturou jako hlavním nástrojem řízení rizika.
Mluvíte o riziku. Vidíte nějaká pro samotný private credit v příštích například dvou letech? Hlavní riziko spočívá v možném ekonomickém zpomalení a nárůstu problémových úvěrů v některých sektorech. Obecně jakékoliv očekávané snížení hodnoty trhu v budoucnu je rizikovým faktorem. V případě fondových struktur jsou to právě i hodnoty znaleckých posudků – valuace, které jsou citlivé na řadu faktorů, které nelze předem odhadnout v době poskytnutí. Nikdo neprofituje z inflace, čili počítejme s rizikem i v ceně peněz a aktiv. Důvěra v soukromé podnikání a právní jistota jsou klíčové, což je zase navázáno i na prostředí, kde se pohybujeme. Pro asset-backed private credit je důležité nepodlehnout tlaku na uvolňování LTV, rozhodně zachovat disciplínu ve struktuře a pracovat s realistickou exitovou strategií. Segment celkově bude růst, ale pouze hráči s konzistentní investiční disciplínou si udrží dlouhodobou kvalitu portfolia.
Agresivně
Investice nejsou jen
o výnosech, ale o schopnosti včas zastavit ztrátu a řídit riziko.
S Davidem Rusňákem o tom, proč telekomunikace doplňují real estate, kdy se vyplatí neinvestovat a proč je největším rizikem vlastní ambice růstu.
ale disciplinovaně
ednou větou to podle něj říct nejde. David Rusňák, majoritní akcionář investiční skupiny DRFG, považuje jak vlastní profesní dráhu, tak investování samotné za příliš proměnlivé na jednoduché teze. Přesto se v jeho přístupu opakuje jeden princip: v některých momentech je potřeba být agresivnější než ostatní, ale právě tehdy musí přijít o to větší důraz na správu aktiv a ochranu investorů.
V jednom starším rozhovoru jste říkal, že není nic smysluplnějšího než vzít český kapitál a investovat ho v Česku. Jak se ta věta změnila po expanzi do zahraničí? Je to pořád vaše mantra? V době, kdy jsme říkali „investujeme české peníze v České republice“, nám to dávalo velký smysl a do určité míry to platí dodnes. Jenže jsme se výrazně posunuli za hranice Česka, působíme v Polsku, logicky i na Slovensku, v Maďarsku a aktuálně v Chorvatsku, a investujeme také ve Švýcarsku nebo v Německu.
Nejraději bychom investovali doma, máme to nejblíž a prostředí nejlépe známe. Zároveň ale hledáme investice s vyšším výnosem. A takových u nás ubývá, typicky na realitním trhu. Pokud chceme růst tempem, které považujeme za zdravé a zároveň ambiciózní, musíme se dívat i za hranice.
Když vás budu tlačit na čísla: jaký je dnes poměr Česko vs. zahraničí? Nemám to teď přesně spočítané, ale odhaduji zhruba 25 procent Česko a 75 procent okolní trhy, kde působíme. Když se doma objeví atraktivní příležitost, nakupujeme, naposledy například kancelářskou budovu v Praze 4, a díváme se i na další větší projekty, třeba na severní Moravě. Zároveň ale platí, že dnes se převážná část příležitostí jeví atraktivněji jinde.
Znamená to, že replikujete model? Ano. Pomalu replikujeme model, který jsme před zhruba patnácti lety začali budovat v Česku. Chceme aktivně růst ve všech zemích, kde už stojíme na vlastním portfoliu, a to se jen s českým kapitálem dlouhodobě udržet nedá. Proto je pro nás čím dál přirozenější uvažovat i v logice „polské peníze v Polsku“, „slovenské peníze na Slovensku“ a podobně. Proto rozvíjíme distribuci finančních produktů v těch zemích, kde vyvíjíme již déle investiční aktivitu; v těchto zemích mimo jiné klademe velký důraz na online kanály.
Pamatujete si moment, kdy jste si poprvé řekl: „Tady už nejde o peníze, tady jde o reputaci“? Reputační problém jsme zažili v rané fázi, zhruba před dvanácti lety. Jedním z našich cílů byly tehdy energetické projekty, jeden projekt v Česku se zpočátku jevil dobře, ale nakonec nedopadl. V relativně rané fázi jsme pochopili, že nemá smysl do něj posílat další peníze, investici jsme zastavili a odepsali. To je zásadní moment, protože jakmile vidíte, že se projekt nevyvíjí směrem, který jste si stanovili, je nutné umět včas zastavit další financování i ztrátu času, který je také velmi drahý.
A pamatujete si konkrétní red flag, který byl ten dělící okamžik? Konkrétní signál si po tolika letech už nevybavím. Pamatuji si ale logiku toho rozhodnutí: objevila se další komplikace a postupně vznikl soubor okolností, které nedávaly dobrý obraz. V takové chvíli je lepší projekt odepsat a soustředit se na příležitosti s perspektivou, než dál vkládat peníze i čas do něčeho, co se hroutí.
Vaše pilíře jsou nemovitosti, telekomunikace a finanční služby. Co ty tři věci spojuje? U nás finanční služby dlouho fungovaly především jako nástroj pro financování investic v realitách a telekomunikacích. Postupně jsme ale dospěli k závěru, že by byla škoda tuto oblast nerozvíjet samostatně, protože ve financích vidíme širší spektrum příležitostí, a dnes tak máme plnohodnotnou výdělečnou větev s licencovanými společnostmi, vlastními produkty i dalším rozvojovým potenciálem.
Nemovitosti patří do stabilní části portfolia, v našem regionu jde o mimořádně stabilní třídu aktiv a nepozorujeme tak výrazné výkyvy jako na západ od nás. A telekomunikace? Tam hraje roli i osobní příběh, můj společník Roman Řezníček v tomto oboru dlouhodobě podnikal. Vidíme v něm výrazný potenciál a také zajímavé propojení s finančními službami. Telekomunikace jsou odvětví ve vývoji a zároveň pod silným investičním tlakem, což vytváří dlouhodobý prostor pro firmy s podobným byznysovým modelem.
Který pilíř je dnes nejvíc „cash flow business“ a který je nejvíc sázka na budoucnost? Největší cash flow dnes generují nemovitosti. V těsném závěsu jsou telekomunikace, kde jsme výrazně investovali a rostli akvizičně,
trh není dlouhodobě výjimečný.
To, co dnes vypadá jako nejatraktivnější
destinace, může být zítra přeplněné kapitálem a bez výnosu. Klíčem je umět se včas přesouvat tam, kde se poměr rizika a výnosu znovu vyvažuje.“
takže efekt se neprojevuje okamžitě, ale ve střednědobém horizontu ho vnímáme jako velmi zajímavý. Finanční služby jsou nyní ve fázi vývoje produktů a platforem, což je nákladné; ziskovost je kladná, ale zatím ne vysoká. Přesto je považujeme za nedílnou součást naší budoucnosti, podobně jako jsme ji před lety viděli v telekomunikacích.
Říká se, že investiční skupiny se dělí na ty, které umí akvírovat, a ty, které umí dlouhodobě držet a spravovat. Kam patříte vy? Myslím, že jsme obojí a že to dnes platí pro řadu skupin. Jeden pohled je investorský, tedy řízení rizika, nákupy a prodeje. Druhý je správcovský, který znamená dlouhodobou práci s firmami a rozvoj aktiv. Aktiva nakoupíte, roky je rozvíjíte a pak přijde moment, kdy se znovu prosadí investorský pohled a přichází prodej. Já osobně přiznávám, že raději nakupuji než prodávám. Každý prodej pro mě znamená určitou nejistotu, aktiva odcházejí a vy stojíte před otázkou, kam kapitál nasměrovat dál. Zároveň ale věřím, že s kolegy dokážeme velmi dobře odhadnout, kdy je správný čas prodávat.
Pamatujete si, kdy jste naposledy neakvíroval, i když to vypadalo lákavě? Upřímně, když se potká volný kapitál se zajímavou příležitostí, snažíme se jednat rychle a aktivně. Neznamená to, že kupujeme vše, co se objeví, máme dlouhodobě prověřený proces, který vyřadí příliš rizikové věci i ty, které nezapadají do portfolia. Pokud se ale shodneme, že danou příležitost chceme, zpravidla ji také dotáhneme.
Pojďme na Polsko. V roce 2020 se psalo o první expanzi — jaká byla nejdražší chyba, kterou jste tam udělali, i kdyby nebyla vidět v účetnictví? V Polsku jsme v zásadě aktivní jen v real estate a zatím jsme se vyhnuli zásadním chybám. Naučilo nás to ale specifika tamního trhu, například v oblasti financování, kde polské banky nebývají tak vstřícné jako jinde v regionu, což může zhoršovat ekonomiku jednotlivých investic. Zároveň platí, že žádná země v regionu není investičním ideálem, vždy se to vyvažuje a něco funguje lépe tam, zatímco jiné příležitosti se nabízejí jinde. Polsko je obrovský vnitřní trh a jeho škálovatelnost je velmi lákavá. V posledních letech ale jeho atraktivitu snižuje i silný příliv investorů z okolních zemí, typicky české realitní . . .
„Když vidíte, že projekt nejde správným směrem, je nutné umět včas zastavit další investice i ztrátu času. Disciplína neinvestovat je stejně
.“
důležitá jako schopnost příležitost rozpoznat
ROZHOVOR David Rusňák
fondy jsou tam stále aktivnější. Když pak v tendru stojí proti sobě třeba tři české fondy, ceny se tlačí až nezdravě vysoko a to už není prostředí, které by nám vyhovovalo. Polské portfolio dál rozvíjíme, ale nové příležitosti dnes hledáme i jinde, například v Maďarsku, Chorvatsku a pravděpodobně brzy na dalším trhu, kterým je Itálie.
V souvislosti s Maďarskem bývá často zmiňováno politické riziko a nejistota práva. Jak tohle čtete jako investor? Je pravda, že řada velkých institucionálních investorů se do Maďarska nehrne. Má to své důvody. My se ale díváme na konkrétní segmenty: real estate — typicky retailové plochy a kancelářské budovy se stabilními globálními nájemci. V tom nevidíme vyšší riziko než jinde, pokud je aktivum dobře postavené a správně řízené. Navíc historicky tamní trh komerčních nemovitostí je v eurech, tudíž odpadají rizika z pohybu forintu, který přece jen není tak stabilní jako česká koruna.
Kdy je dluh chytrý a kdy je toxický? Kde je vaše hranice? Nevím, jestli se to dá popsat jednou linií. Když jsme začínali, pracovali jsme s poměrně vysokým podílem externího dluhu, možná vyšším, než by bylo ideální, ale bylo to v době nízkých sazeb a výrazného růstu cen nemovitostí. Od začátku jsme si ale uvědomovali, že takové prostředí nemůže trvat věčně, a proto bylo nutné postupně posilovat vlastní kapitál a omezovat závislost na externím financování, konkrétně na dluhopisech. Tento proces realizujeme už několik let. Deklaroval jsem závazek dostat podíl vlastního kapitálu nad 20 procent a tuto úroveň dlouhodobě udržet, přičemž k tomu dnes máme velmi blízko.
A co je toxické? Je to hlavně o stabilitě byznysu, který tím dluhem financujete: někde může být problém už 40–50 % dluhu, jinde může být zvládnutelných i 90 %.
Záleží na předvídatelnosti cash flow a ziskovosti. I proto se držíme oborů, které umíme číst a považujeme je za stabilní: nemovitosti a telekomunikace podle nás s přehledem unesou porci dluhu, kterou máme.
Kdybych vám na začátku vzal možnost financovat se dluhopisy, jak by vypadal příběh DRFG ve „verzi B“? Kdyby nám někdo dluhopisy sebral na začátku, DRFG v dnešní podobě by podle mě neexistovala. Bez kapitálu se to udělat nedá. Možná bychom šli cestou kapitálu od investorů, kteří podporují jednotlivé projekty, ale nedalo by nám to tu dynamiku a flexibilitu, kterou dluhopisy přinesly.
Současně jsme od začátku věděli, že dluhopisy nepředstavují dlouhodobé řešení. Udržitelnější variantou jsou fondové struktury, tedy investiční podílové fondy. S jejich zakládáním jsme začali poměrně brzy a postupně jsme na ně přesměrovali distribuci. Dnes získáváme kapitál zhruba z 20 procent prostřednictvím dluhopisů a z 80 procent přes fondové struktury, což je výsledek, který předčil naše původní očekávání.
Část veřejnosti vnímá firemní dluhopisy jako produkt „na hraně“. Je to fér nástroj pro retail? Záleží, co přesně myslíme „retail“. Každopádně jsme zastánci regulovaného prodeje těchto nástrojů. Dlouhodobě je distribuujeme prostřednictvím prospektu a přes licencované a regulované instituce. Pokud by se celý trh posunul od neregulovaného prodeje k regulovanému, tedy aby nákup probíhal výhradně přes licencované subjekty pod dohledem, podle mého názoru by to odstranilo velkou část problémů, které se na trhu objevují.
Z perspektivy drobného investora: jak poznám rozdíl mezi výnosem a slibem výnosu? Co mám udělat před nákupem? Buď investujete do něčeho, čemu rozumíte, a pak se dokážete zorientovat lépe než laik. Anebo tomu oboru nerozumíte; v takovém případě je dobrým vodítkem historie a transparentnost společnosti. Tedy to, zda plní zákonné povinnosti, zda máte přístup k informacím, například prostřednictvím veřejných rejstříků, a zda už v minulosti dokázala naplnit to, co deklarovala. Pokud nemám odbornou expertizu, držel bych se ověřeného track recordu a transparentního chování, protože nevím, co jiného by mi mělo pomoci udělat rozumné rozhodnutí.
Jak u vás vypadá „deal memo“ — jaké body musí sedět, abyste řekl ano? Někdy je těch kritérií pět, jindy pětadvacet, vždy záleží na konkrétním případě. U telekomunikací sledujeme například to, jak vyvažujeme poměr mezi fixními a mobilními sítěmi, vnímáme regionální poptávku operátorů, dlouhodobé výsledky firmy, cenu a samozřejmě i synergie. Jako strategický investor dokážeme část ceny obhájit právě synergiemi, ale jen do určité míry. Pořád platí, že čím lépe nakoupíte, tím větší prostor máte pro úspěšný exit.
Obecně preferujeme koupit funkční, kvalitní firmu za vyšší cenu, než levnou firmu, do které pak musíte investovat extrémní energii, čas a další peníze.
A který bod bývá nejčastějším důvodem „ne“?
Nízká výnosnost. Pracujeme s kapitálem, který není zadarmo, takže projekt musí vycházet od začátku: po započtení nákladů kapitálu a nákladů správy nám musí dávat smysl návratnost. Když nesplňuje naše výnosové procento, typicky do něj nejdeme.
U nemovitostí se říká „lokalita, lokalita, lokalita“. Platí to? V principu ano, ale ne vždy a ne všude. U kancelářských budov investujeme výhradně v hlavních městech, v portfoliu máme například Varšavu, Prahu nebo Budapešť a do budoucna se může objevit i Záhřeb. U retailových ploch ale „lokalita“ neznamená nutně centrum velkého města, klíčové je, zda dokážete nabídnout nákupní příležitost dostatečnému množství lidí, klidně i v demograficky silném nebo perspektivním regionu.
ROZHOVOR David Rusňák
„Dluh není sám o sobě problém, klíčové je, co jím financujete. V některých byznysech může být rizikový už při polovičním podílu, jinde je zvládnutelný i výrazně vyšší. Rozhodující je stabilita cash flow a schopnost aktiva dluh dlouhodobě unést.“
. . . Co vás na telekomunikacích láká víc než na realitách? Diverzifikace je pro nás klíčová. Pokud bychom kapitál směřovali jen tam, kde je právě nejvyšší výnos, byli bychom čistě realitní skupina. My ale věříme, že rozložení rizika napříč sektory je zásadní. Telekomunikační infrastruktura je navíc do určité míry podobná nemovitostem, zároveň ale může nabídnout vyšší ziskovost, i když je na začátku extrémně kapitálově náročná. My to vidíme i prakticky: jsme majiteli nejdelší a nejmodernější optické trasy na Slovensku, která spojuje Ukrajinu, Slovensko, Maďarsko a Rakousko. Kupovali jsme ji částečně rozestavěnou a víme, jak náročné bylo ji dobudovat. Na druhé straně, když takové aktivum dává strategickému investorovi smysl, umí být valuace v telekomunikacích velmi zajímavá.
mld.
Objem realitních aktiv spravovaných skupinou DRFG.
. .
Více než 20 tis.
Klientů ve fondech založených skupinou DRFG.
1,2 mld.
Roční EBITDA skupiny DRFG.
Proč bylo strategické stát se 100% vlastníkem FibreNet? Co vám to dalo? U FibreNet je to především o flexibilitě v rozhodování. Když se objevila příležitost vykoupit tehdejšího společníka, který už neměl prostředky na další investice, dávalo nám smysl ji využít. Stali jsme se majoritním akcionářem, projekt dokončili a dále ho rozvíjíme. Na Slovensku nyní konsolidujeme firmy poskytující datové připojení, tedy něco, co jsme už v minulosti realizovali i v Česku, kdy jsme vybudovali operátora Libli a následně ho prodali společnosti Nordic Telecom, která později přešla pod O2. Rozdíl je v tom, že na Slovensku disponujeme vlastní infrastrukturou, na kterou tyto operátory napojujeme.
V investování bývá často těžší prodat než koupit. Pamatujete si prodej, který vás mrzel lidsky, ale investorsky dával smysl? Máme štěstí, že drtivá většina našich prodejů dávala investorský smysl, projekty dlouhodobě generovaly výnos a při exitu jsme realizovali zisk. Z lidského pohledu mě ale mrzel vlastně každý prodej, protože mě baví sledovat, jak se aktiva postupně skládají, a při prodeji se znovu otevírá otázka, kam kapitál dál alokovat. Do budoucna bych si přál, abychom měli ještě větší a levnější kapitál, který by nám umožnil více a déle držet a méně často prodávat.
Kdo je pro vás v byznysu skutečný protivník: konkurence, stát, nebo vlastní pokušení růstu? Férovou konkurenci nevnímám jako protivníka, naopak může být inspirativní. Problém představuje neférová konkurence, ta už může být reálným ohrožením, ale věřím, že za patnáct let jsme se naučili se vůči ní bránit.
Stát vnímám jako toho, kdo nastavuje pravidla. Brát ho jako protivníka nedává smysl už jen proto, že ho nelze porazit, vždy disponuje silnějšími nástroji než soukromý sektor. Obecně platí, že čím menší zásah státu, tím lépe, zároveň jsou ale určitá pravidla nezbytná, jen ne vždy bývají optimálně vyvážená.
Největším rizikem je podle mě pokušení růstu. Neorganizovaný, nekoordinovaný a neřízený růst dokáže zničit i velmi dobrý nápad, proto volíme tempo tak, abychom ho byli schopni zvládnout. Měli jsme na stole i příležitosti, které by skupinu v daný moment posunuly třeba na dvojnásobek velikosti, ale rozhodli jsme se je nevyužít právě kvůli riziku. Koupit aktivum je relativně snadné, mnohem složitější je následně byznys kvalitně řídit tak, abyste ho jednou dokázali prodat se ziskem.
DAVID RUSŇÁK & ČÍSLA
Burzovní děda
TEXT Martin Rychlík
ašinka na peníze. Tak by se dal v nadsázce titulovat nenápadný strojek z mosazi a litiny, sotva třicet centimetrů široký, z nějž lezl nekonečný pásek dat. Přesto právě takový přístroj dokázal v roce 2024 zaskočit i zkušené aukční domy! Burzovní ticker, neboli telegrafní burzovní zapisovač, z dílny geniálního Thomase Alvy Edisona byl tehdy u Christie’s nabízen s aukčním odhadem 6 až 8 tisíc dolarů, jenže konečná cena naleštěného kousku z roku 1900 dosáhla 119 700 dolarů, tedy 2,6 milionu korun. Proč sběratelé nabídli dvacetinásobek?
Výsledek to nebyl náhodný. Edisonův „Universal Stock Printer“ představuje víc než jen artefakt či věc. Je symbolem okamžiku, kdy se informace stala klíčovou hodnotou. Přístroj přijímal data prostřednictvím telegrafní sítě, typicky přes Western Union, a v reálném čase je tiskl na úzký papírový pásek. Zkratky společností, ceny akcií, dluhopisů i komodit tak byly k dispozici takřka okamžitě, což zásadně proměnilo práci makléřů i fungování trhu.
Nápad sahá až do roku 1867, kdy Edward A. Calahan sestrojil první ticker pro Gold & Stock Telegraph Company. Edisonův přínos pár let nato byl však klíčový. Jeho systém totiž dokázal synchronizovat více zařízení na jedné lince, takže všechna tiskla naráz
totožná data. A to byl zásadní krok k důvěryhodnosti i efektivitě. O zbohatnutí (a zchudnutí) rozhodovaly vteřiny.
Cenu rekordního exempláře vyhnala nahoru kombinace více faktorů: byl kompletní, hezký a jasně signovaný „ T. A. Edison, Inc.“. Zároveň oslovoval dvě komunity současně, zájemce o dějiny technologií i finančních trhů, které v dynamické dražbě iracionálně vyšponovaly svůj interes. „Poprvé, podruhé... a prodáno!“ Navíc si kupující, kteří již místo rytmického cvakání tickeru poslouchají jen algoritmické notifikace z NYSE , mohli na luxusní těžítko vydělat ony tři míče za chviličku. A litinový „děda“ dosvědčuje, jak se z informací stal motor byznysu.
FOTO Christie's
Původní patentové kresby
Investování už není lov na vítězné akcie. Rozhoduje disciplína a schopnost vydržet
Éra stock pickingu ustupuje systematickému přístupu, kde hlavní roli hraje trpělivost, práce s pravděpodobností a schopnost ignorovat šum trhu. Vladimír Holovka, ředitel investiční platformy XTB pro Česko, Slovensko a Maďarsko, upozorňuje, že investoři se musí smířit s neúplnými informacemi, opustit iluzi „jiné doby“ a naučit se rozlišovat mezi krátkodobým poklesem a skutečnou změnou fundamentu. V prostředí roku 2026 navíc stále víc rozhodují reálné výsledky firem a geopolitické vlivy.
Co se podle vás v investování za poslední roky zásadně změnilo, aniž by si to většina investorů uvědomila? Dříve bylo běžné přemýšlet o investování jako o výběru konkrétních „vítězných“ akcií. Dnes se ale ukazuje, že velká část výnosu přichází prostě z toho, že jste na trhu jako celku. Tento posun je nenápadný, ale zásadní. Díky levným indexovým ETF se z investování stal mnohem systematičtější proces než hra na výběr akcií. Investor už nepotřebuje detailní přehled o jednotlivých firmách, ale spíš disciplínu a dlouhodobý horizont. Přesto mnoho lidí stále přemýšlí ve starém modelu a snaží se porazit trh výběrem jednotlivých titulů.
Jak vypadá dobré investiční rozhodnutí ve světě, kde nikdy nemáte dostatek dat? V investování nikdy nebudete mít všechny informace, a to je potřeba přijmout. Dobré rozhodnutí proto nestojí na „dokonalých datech“, ale na jasně nastaveném procesu. Investor by si měl ujasnit, kolik času chce analýze věnovat a jaký
výnos od ní očekává. Důležitá je práce s pravděpodobností. Nejde o to mít vždy pravdu, ale o to dělat rozhodnutí, která dávají smysl dlouhodobě. Klíčové je také mít plán pro situace, kdy se věci nevyvíjejí podle očekávání, a nejednat čistě na základě emocí.
Kde dnes vidíte největší chyby nebo iluze trhu? Z mé zkušenosti se stále opakuje jedna věc, a to, že investoři mají tendenci si myslet, že „tentokrát je to jiné“. Historie ale ukazuje, že základní principy trhu se nemění. Firmy inovují, lidé obchodují a ekonomika funguje v cyklech. Další iluzí je vnímání některých aktiv jako automaticky bezpečných přístavů. Často se říká, že v době nejistoty kapitál
odtéká do zlata nebo dluhopisů, ale pokud jsou tato aktiva drahá, nemusí plnit ochrannou funkci tak, jak investoři očekávají.
Jak poznáte, že má smysl v investici vytrvat, a kdy už je to chyba? Klíčové je vědět, proč jste do investice vstoupili, neboli jaké byly argumenty „pro“ a jaká rizika jste si uvědomovali. Pokud se fundamentálně nic nemění a cena pouze kolísá, není to samo o sobě důvod k odchodu. Důvod k přehodnocení přichází ve chvíli, kdy se změní původní předpoklady. Například se zhorší business model, změní se chování zákazníků nebo se objeví silná konkurence. Schopnost rozlišit mezi poklesem ceny a změnou fundamentu je podle mě jednou z nejdůležitějších dovedností investora.
Jak byste shrnul investiční myšlení roku 2026 do několika vět? Možná už nestačí jen silný příběh, ale stále větší roli hrají reálné finanční výsledky. To je vidět například u investic do AI, kde trh více řeší jejich dopad na ziskovost. Zároveň roste význam geopolitiky, která krátkodobě zvyšuje volatilitu. Pro dlouhodobého investora je ale klíčové tyto výkyvy odfiltrovat a držet se svého investičního horizontu.
FOTO Vladimír Holovka
Tenkrát za Jeho Veličenstva šáha..…
Írán se znovu stal kulisou velkých dějin, v nichž se mísí geopolitika, propaganda i nostalgie po ztraceném světě. Vzpomínka na éru šáha, často lakovaná do lesklých barev, přitom skrývá stejně tolik stínů jako dnešní režim.
...aneb Proč se Kýros Rezá Pahlaví neujme v Íránu vlády
TEXT Martin Kovář KOLÁŽE Michaela Karásek-Čejková
Místem, k němuž v posledních týdnech hledí bez nadsázky celý svět, je Írán. Válka, kterou proti němu zahájil Izrael s podporou Spojených států v obavách z toho, že perští ajatolláhové dovedou do zdárného konce vývoj jaderné zbraně, anebo alespoň takzvané špinavé bomby, nemluvě o výrobě dalekonosných raket a smrtících dronů, výrazně zdramatizovala situaci na Blízkém východě i v mezinárodních vztazích obecně. Tento text nicméně není primárně o válce rabínů s ajatolláhy, jak jí ironicky říkají někteří komentátoři, ale o tom, zda je reálný návrat rodiny Pahlaví do Íránu a hlavně jak se v této zemi žilo předtím, než ji v roce 1979 ovládli konzervativní duchovní v čele s Rúholláhem Chomejním. Je tomu tak proto, že tato minulost je nezřídka neadekvátně idealizována a dezinterpretována.
JAKÝ JE DNEŠNÍ TEHERÁN?
Jak mi při nedávné večeři vyprávěl zkušený diplomat, jehož pochopitelně nebudu
jmenovat, obraz dnešního Teheránu, tak jak jej známe z většiny médií a ze sociálních sítí, neodpovídá tak úplně skutečnosti. Novináři a lidé sdílející své fotografie a záběry na sociální síti X, vlastněné Elonem Muskem, i jinde podle něj většinou záměrně prezentují město příliš jednostranně. Jeden příklad za všechny: ne snad že by v teheránských ulicích nepřevažovaly ženy v hidžábech, zahalené od hlavy až k patě, jak to vyžaduje přísný režim. Vedle nich jsou tu však k vidění i ženy, které sice většinou mají předepsanou pokrývku hlavy, jinak jsou ale oblečené podobně jako na evropském Západě, připomínají třeba fotografku z filmu Drobná nehoda režiséra Džafara Panahího, jenž získal Zlatou palmu na festivalu v Cannes a jehož nelze podezírat ze sympatií k íránskému režimu. Tyto snímky ale podle mého přítele, není-li s lidmi na nich spojen skandál či forma perzekuce, novináře nezajímají, protože odporují tomu, jak íránský režim sami líčí a jak ho chtějí prezentovat; proto je téměř nikdy nevidíme.
Stejně tak novináři, kteří píší, že se Íránci po bezprecedentních lednových masakrech režimu zcela podřídili, že už nevěří v jeho změnu a že nenávidí Američany, protože bombardují jejich metropoli, nemají podle mého kamaráda úplně pravdu. Režim svou brutalitou samozřejmě lidi zastrašil, takže otevřené demonstrace proti němu přinejmenším na čas skončily, soukromé názory řady lidí ale protiamerické či protizápadní zdaleka nejsou. Příběh z malé kavárny na okraji Teheránu, kde se přítel, diplomat, dal do řeči s po motorkářsku oblečeným chlapíkem středního věku, to dobře ilustruje. „Když už jste takhle oblečený, kde máte Harleye?“ ptal se, poté co se ujistil, že jsou v kavárně sami. „Doma, v garáži,“ odpověděl dotyčný klidně. „A víte, že je to symbol Ameriky, vašeho úhlavního nepřítele,“ pokračoval diplomat. „Právě proto ho mám,“ zasmál se chlapík, mrknul na něj, zaplatil a odešel. Tento zdánlivě bezvýznamný mikropříběh ukazuje, že věci jsou nezřídka subtilnější
a složitější, než se nám zvenčí může zdát a než jak je prezentují média, o sociálních sítích nemluvě.
VELKÁ HRA
Moderní dějiny Persie, dnešního Íránu, začaly v 19. století, kdy o vliv v této pozoruhodné zemi soupeřily Velká Británie, jež Írán a Afghánistán vnímala jako bránu ke své Indii, a carské Rusko. Na počátku tzv. Velké hry (Great Game, Bolšaja igra) stála expanze Ruska na Střední východ, k hranicím Persie a Afghánistánu, což vyvolávalo velké obavy v Londýně. Tamní politikové propadali v souvislosti s ruským postupem téměř paranoií a už viděli Rusy, jak v jeho důsledku ohrožují perlu jejich impéria, Indii. Právě tyto obavy byly hlavním důvodem k zahájení první afghánské války v roce 1838, jejímž cílem bylo z pohledu Londýna vytvoření probritské vlády; válka ale očekávaným úspěchem neskončila. Rusové pokračovali v postupu na jih i nadále, ovládli Taškent, Samarkand a Bucharu, a poté, co se diplomaticky etablovali v Kábulu, dospěli v Downing Street k závěru, že je třeba zasáhnout znovu, a začala druhá afghánská válka v roce 1878. Tentokrát byli Britové úspěšnější, po skončení první světové války ale sovětská bolševická vláda odmítla předchozí dohody akceptovat, a proto v roce 1919 vypukla třetí afghánská válka. Výsledkem byl složitý kompromis, který sice potvrdil formální nezávislost Afghánistánu, ale velká hra, v níž šlo i o budoucnost Persie, pokračovala dál.
DYNASTIE PAHLAVÍ NA SCÉNĚ
A právě v této neobyčejně komplikované situaci pro sebe v Persii uchvátil moc první vládce z dynastie Pahlaví, konkrétně Rezá Šáh Pahlaví, původním jménem Rezá Savádkúhí, později Rezá Chán (1878 až 1944). Rezá byl mimořádně ambiciózní, po moci toužící mladý muž, snad i proto, že si tím chtěl kompenzovat chudobu a ústrky z dětství a dospívání. Otec zemřel jen několik měsíců po jeho narození, takže výchova zcela závisela na matce, pocházející z Jerevanu. Rezá se rozhodl pro vojenskou kariéru a zahájil ji v kozáckých jednotkách v ruských službách, což pro něj do budoucna znamenalo určité stigma. Touha po rychlém vzestupu jej ale brzy přivedla na stranu Britů, kteří v něm spatřovali člověka, jenž by mohl v budoucnu hájit jejich zájmy v zemi.
„Portréty šáhova syna, které se objevují na demonstracích proti režimu ajatolláhů v zahraničí, nemají o jeho domácí podpoře prakticky žádnou vypovídací hodnotu.“
Na podzim 1923 už byl Rezá ministerským předsedou vlády a po odchodu Ahmada Šáha do zahraničí jej parlament na konci roku 1925 povýšil na nového šáha. Jeho faktická diktatura, opírající se hlavně o armádu a trvající do roku 1941, se sice snažila zavádět reformy podle tureckého vzoru, kdy Mustafa Kemal Atatürk v letech 1923 až 1938 proměnil na troskách Osmanské říše Turecko v moderní sekulární stát, což imponovalo mnoha politikům v různých částech světa, reformy však uvízly v polovině cesty. Bylo tomu tak zejména proto, že byly vynucovány násilím, což vyvolávalo silný odpor konzervativních šíitských duchovních, potenciálních liberálních elit i obyčejných Peršanů.
V létě 1941, za mimořádně složité politické situace, vstoupila do Íránu britská a sovětská armáda. V Londýně se obávali, že by v zemi mohl posílit vliv Německa, zatímco Sověti sledovali vlastní strategické zájmy, byť v té době měli plné ruce práce s obranou proti útoku nacistického Německa. Šáh, vyčerpaný dlouholetým úsilím o udržení moci, proto rezignoval ve prospěch svého syna a odešel ze země; v roce 1944 zemřel v Johannesburgu.
NOVÝ ŠÁH A POKUS O MODERNIZACI ZEMĚ
Vláda nového íránského vládce, jímž se stal Muhammad Rezá Šáh Pahlaví (1919—1980), začala nadějně. Amnestie, kterou udělil politickým odpůrcům svého otce, mu získala sympatie napříč politickým spektrem, na čemž mohl do budoucna stavět. Také v mezinárodní politice si nový šáh vedl dobře, zpočátku dokonce tak říkajíc hrál nad své možnosti. Konference velké trojky, tedy britského premiéra Winstona S. Churchilla, amerického prezidenta Franklina D. Roosevelta a sovětského vůdce
Josifa V. Stalina, která se konala na konci roku 1943 v Teheránu, upoutala pozornost celého světa a šáh z ní obratně těžil. Když válka skončila, pokusil se šáh navázat na modernizační úsilí svého otce, a to tím spíš, že se stal již v mládí vášnivým obdivovatelem evropského Západu se vším, co k němu patřilo. Činil tak však, přinejmenším zpočátku, pozvolněji a obratněji, což mu dávalo jistou naději na úspěch. Navzdory tomu musel čelit četným politickým výzvám, zejména proto, že se, nejen podle svých kritiků, až nedůstojně podřizoval zahraničním, především britským zájmům. Bylo na tom hodně pravdy: objem peněz z těžby a prodeje ropy, jenž plynul do státní kasy, byl ve srovnání s tím, co připadalo Britům, vpravdě ponižující. Pokus reformistického či socialistického premiéra Muhammada Mosadeka, který stál v čele vlády v letech 1951 až 1953, převzít kontrolu nad zemí i nad výnosy z nerostného bohatství se navzdory počátečnímu úspěchu nezdařil a Britové a Američané, přesně řečeno jejich zpravodajské služby, nakonec Írán pro šáha, a hlavně pro sebe, udrželi.
SVĚTLA A STÍNY ŠÁHOVY VLÁDY
Jakkoli měl Muhammad Rezá Pahlaví v polovině padesátých let před sebou ještě téměř čtvrt století vlády, začaly se již tehdy pod povrchem formovat a soustřeďovat síly, které režim na konci sedmdesátých let svrhly. Bylo tomu tak z celé řady důvodů. Írán zůstával navzdory ekonomickým a sociálním reformám i nadále zemí, jejíž obyvatelé, zejména na venkově, nežili příliš dobře. Obyvatelé měst sice v rozsahu jako nikdy dříve profitovali z rozvoje ropného průmyslu a dalších hospodářských odvětví, z modernizace školství a zdravotnictví i některých sektorů státní správy, ženy
pak z emancipace, která byla v celém blízkovýchodním regionu do té doby nevídaná, na druhé straně ale střední vrstvy i ulice popuzoval životní styl elit na vysoké noze a někdy i nedostatek pochopení pro starosti obyčejných lidí, dávaný fanfarónsky a neobyčejně hloupě a neprozíravě na odiv.
Samostatnou kapitolou byla zprvu nenápadně a později stále zjevněji sílící perzekuce politické opozice, včetně jejích stoupenců z řad široké veřejnosti. Jakkoli tehdejší represe nelze srovnávat s brutalitou současné íránské vlády, neměli bychom si poměry panující v Íránu v padesátých, šedesátých a sedmdesátých letech minulého století nijak idealizovat. Upozorňuji na to proto, že právě to se, nejen v posledních měsících a týdnech, dlouhodobě děje.
Zejména na sociálních sítích najde každý, kdo se o Írán zajímá, obrovské množství kratších i delších dokumentů a fotografií, které ukazují prudký kontrast mezi životem v zemi v době šáhovy vlády a dnes. Bezstarostní, dobře oblečení muži na nich pokuřují na zahrádkách kaváren a šíšáren a čtou si zahraniční noviny a časopisy, ženy se procházejí po ulicích v pestrobarevných šatech i v odvážných, nezřídka krátkých sukních a užívají si volné chvíle na plážích, rozesmáté mladé učitelky převádějí děti, kluky i holčičky, přes přechody, kde jim dávají přednost elegantní západní automobily, dívky sportují po boku stejně starých chlapců na moderních sportovištích…
Ne snad, že by tyto fotografie a útržky ze soukromých i dokumentárních filmů nebyly pravdivé. Není tomu tak. Ukazovaly, respektive ukazují, ale jen jednu stránku života v šáhově Íránu. Tu druhou netvořila jen už na první pohled zcela jiná předměstí velkých i menších měst, o tvrdém životě na venkově nemluvě, ale také stále silnější vládní utahování šroubů ve snaze nedopustit ohrožení režimu, pro který byly charakteristické vysoká míra korupce, nepotismus, pokročilá kleptokracie a život nad poměry všech, kteří měli možnost těžit z podílu na moci. Šáhova státní i tajná policie se sice neuchylovaly k vraždění odpůrců režimu jako dnes, to nelze reálně srovnávat, příběhy z výslechů a z vězení se ale v řadě ohledů od těch dnešních lišily méně, než by lidé bez zkušenosti z tehdejšího Íránu řekli.
Dnes se o těchto stinných stránkách šáhova režimu téměř nepíše, v zahraničí už vůbec ne, což je logickou součástí propagandistické války proti ajatolláhům. Takový postup není
„Jeho faktická diktatura, opírající se hlavně o armádu a trvající do roku 1941, se sice snažila zavádět reformy podle tureckého vzoru, reformy však uvízly v polovině cesty.“
ničím novým. Podobně tomu koneckonců bylo i u nás doma, v Československu, v době komunistické vlády v letech 1948 až 1989, kdy ve snaze vymezit se proti odporné tyranii moskevských pohůnků v čele s Gustávem Husákem, Vasilem Biľakem, Milošem Jakešem a dalšími docházelo k adoraci tzv. první republiky, tedy Masarykovy a Benešovy, jakkoli i ona měla řadu stinných stránek a reálný život v ní pro většinu jejích obyvatel věru neukazovaly studiové filmy ze života pražské smetánky… Pokud jde o Írán, důležité bylo, že okázalý životní styl tamních elit a zčásti i vyšších liberálních společenských vrstev byl trnem v oku nejen již zmíněným obyčejným lidem, ale i stále vitálnější opozici ze strany konzervativních duchovních, jejímž předním představitelem a mluvčím se stal radikální ajatolláh Rúholláh Músaví Chomejní (1900 nebo 1902 až 1989), žijící od roku 1964 v exilu. Hlavně mladí lidé, často chlapci z dobrých, nezřídka prominentních rodin, byli svým způsobem podobní mladým americkým univerzitním studentům, takzvaným komoušům v cadillacích, kteří se ve své naivitě a pošetilosti nechávali strhnout charismatickými duchovními, přinášejícími jim vytržení z nudy a z, řečeno s Milanem Kunderou, nesnesitelné lehkosti bytí, a proto se nezřídka přidávali na jejich stranu.
Šáh, znechucený a později i deptaný stále složitější vnitropolitickou situací a stále horšími vyhlídkami do budoucna, unikal, jak jen mohl, do svých soukromých rezidencí a do zahraničí, kde se těšil úctě a užíval si života v exkluzivním stylu. Mimochodem, nedlouho před svým pádem, v létě 1977, navštívil i husákovské Československo, kde mu byl mimo jiné udělen Řád Bílého lva a čestný doktorát Univerzity Karlovy v Praze. Opozice jeho časté nepřítomnosti v zemi efektivně využívala ke kritice, vládce však působil dojmem, jako by mu to bylo jedno, což byl neklamný příznak blížícího se pádu.
ISLÁMSKÁ REVOLUCE A ŠÁHŮV PÁD
Na přelomu let 1978 a 1979 dlouhodobá vnitropolitická krize v celosvětově strategicky důležitém Íránu vyvrcholila. Radikální islámská revoluce vyústila v nástup nového režimu, v jehož čele stanul jako nejvyšší duchovní, tedy faktický vládce, výše zmíněný Chomejní, který se triumfálně vrátil do země z exilu a začal šáhův odkaz rychle a razantně likvidovat. Vážně nemocný šáh, který se nepříliš úspěšně léčil s leukémií už od poloviny sedmdesátých let,
uprchl do zahraničí. Nový teokratický režim během několika měsíců upevnil svou moc a Írán se postupně proměňoval v nemilosrdnou diktaturu vedenou konzervativními kleriky. Po někdejší zemi, jejíž velká města, zejména Teherán, připomínala metropole západního světa, nezůstalo v mnoha ohledech ani stopy. Na přelomu let 1978 a 1979 dlouhodobá vnitropolitická krize ve strategicky důležitém Íránu vyvrcholila. Radikální islámská revoluce vyústila v nástup nového režimu, v jehož čele stanul jako nejvyšší duchovní, tedy faktický vládce, výše zmíněný Chomejní, který se triumfálně vrátil do země z exilu a začal šáhův odkaz rychle likvidovat. Vážně nemocný šáh, který se léčil s leukémií už od poloviny sedmdesátých let, uprchl do zahraničí. Nový teokratický režim během několika měsíců upevnil svou moc a Írán se postupně proměňoval v nemilosrdnou diktaturu vedenou konzervativními kleriky. Po někdejší zemi, jejíž velká města, zejména Teherán, připomínala metropole západního světa, nezůstalo v mnoha ohledech ani stopy.
VRÁTÍ SE ŠÁHŮV SYN DO ÍRÁNU?
Íránci se po roce 1979 museli učit žít pod novými vládci, což nebylo pro většinu z nich, včetně stoupenců Chomejního, ani trochu snadné, a to tím spíš, že museli téměř deset let, v letech 1980 až 1988, čelit vyčerpávající
ÍRÁN Mýtus ztraceného ráje
„Po někdejší
zemi, jejíž velká města, zejména Teherán, připomínala metropole
západního světa, nezůstalo v mnoha ohledech ani stopy.“
válce se sousedním Irákem. Šáhův nejstarší syn Kýros Rezá Pahlaví (* 1960), jenž odešel prozíravě do amerického exilu už v roce 1978, žil dlouhá léta v představě, že se do rodné země za svého života již nikdy nebude moci vrátit, a smířil se s tím. V USA vystudoval na University of Southern California, sloužil u letectva, oženil se s bývalou íránskou političkou Yasmine Etemad Aminiovou (* 1968), která rovněž uprchla do exilu, a má s ní tři děti. Věnoval se umění, cestoval po světě, nejdéle pobýval v Egyptě a na Maltě, a fakticky, nikoli formálně, rezignoval na politiku, přestože zůstává titulárním íránským šáhem v exilu.
S nástupem vnitropolitické krize v rodné zemi začala média stále častěji psát a mluvit o možnosti, že by se Kýros Rezá Pahlaví mohl vrátit domů jako přinejmenším dočasný vládce Íránu. Z některých jeho prohlášení a veřejných vystoupení bylo zjevné, že mu tato myšlenka není nepříjemná, spíše naopak. Jedna věc jsou však plány, představy a sny, druhou bývá často odlišná politická realita.
Kýros Rezá Pahlaví není v Íránu znám tak, jak by bylo třeba, a už vůbec nelze říci, že by si většina Íránců přála jeho návrat k moci. Vzpomínky na vládu jeho otce jsou zčásti dávno pryč a ty, které zbývají, jsou, jak jsem naznačil výše, poněkud rozporuplné. Portréty šáhova syna, které se objevují na demonstracích proti režimu ajatolláhů v zahraničí, tudíž nemají o jeho domácí podpoře prakticky žádnou vypovídací hodnotu. Válka mezi Izraelem a Spojenými státy americkými na straně jedné a Íránem na straně druhé se navíc ve dnech, kdy píšu tento text, tedy od 19. až 23. března 2026, komplikuje a Írán v ní prokazuje větší odolnost a životaschopnost, než Benjamin Netanjahu v Jeruzalémě a Donald Trump ve Washingtonu předpokládali. Ještě nedávné úvahy Kýrose o tom, že zemře v dalekém exilu a nikoli doma, se tak mohou docela klidně naplnit.
Udržitelnost může být i zisková
Energetika prochází jednou z nejzásadnějších proměn za desítky let.
Zatímco ještě před deseti lety byla
ekologická opatření vnímána primárně jako regulatorní zátěž a nákladová položka vynucená legislativou Evropské unie, dnešní realita je jiná.
Hodnota energetické transformace pro investory nespočívá pouze v „dobrém pocitu“ z ochrany přírody, klimatu a odpovědného podnikání. Je ukotvena v několika pragmatických pilířích. Prvním je mitigace rizik. Společnosti, které ignorují trend dekarbonizace, čelí rostoucím nákladům na emisní povolenky, končícím aktivům v podobě uhelných elektráren a ztíženému přístupu k financování. Naopak firmy s jasnou strategií udržitelnosti získávají levnější kapitál.
Druhým pilířem je provozní efektivita a technologický náskok. Modernizace a diverzifikace stávajících zdrojů, digitalizace a decentralizace energetických sítí a přechod na bezemisní energetiku znamenají nižší variabilní náklady na výrobu elektřiny.
Třetím, a pro investory klíčovým faktorem, je stabilita a předvídatelnost. Většina investic do transformace je spojena s dlouhodobými kontrakty nebo regulovanými výnosy, což v době tržní volatility představuje bezpečný přístav.
„ESG musí být součástí byznysových strategií. Kdo chce uspět v podnikání, musí myslet i na udržitelnost. Skupina ČEZ je už dnes lídrem v udržitelnosti – a to i mezi jinými evropskými energetickými firmami,“ říká členka představenstva ČEZ Michaela Chaloupková.
DLUHOPISY VÁZANÉ NA
UDRŽITELNOST V ČEZ
Důležitou součástí VIZE2030 jsou cíle společnosti v ratingových hodnocení světových organizací. „Výroba čisté a dostupné energie šetrnější k životnímu prostředí i lidem je jedním z pilířů naší strategie. Jsem moc ráda, že renomované zahraniční organizace naše kroky oceňují. Skupina ČEZ pokračuje v postupném zlepšování svého ESG ratingu, na tento typ parametrů se v posledních letech zaměřují investoři, banky či pojišťovny, protože jsou důležitým indikátorem toho, zda je byznys dané společnosti smysluplně nastavený včetně popisu rizik a jejich mitigace. Lepší ESG skóre tak otevírá dveře například k výhodnějším podmínkám financování či pojistných smluv,“ uvedla Michaela Chaloupková. Například v roce 2025 si Skupina ČEZ polepšila v ESG hodnocení u CDP, jedné z nejvýznamnějších světových organizací zaměřených na posuzování z pohledu udržitelného rozvoje. V klíčové kategorii zaměřené na ochranu klimatu získala známku A-, tedy v českém kontextu za jedna minus. CDP sleduje dopady firem z pohledu klimatu, hospodaření s vodou a péči o lesy. Její nezávislé
hodnocení využívá přibližně 750 investorů po celém světě. Skupina ČEZ si loni také dobře vedla u S&P Global, která hodnotí přibližně 4 600 globálních firem. Zlepšila se o 9 bodů na celkových 62 ze 100. A mírné zlepšení zaznamenala i u agentury Morningstar Sustainalytics. Letos ČEZ také obstál v aktualizovaném hodnocení u agentury MSCI a obhájil vysokou úroveň ratingu AA. Podle společnosti CSRHub, která hodnotí téměř 46 000 společností agregací ratingů od desítek agentur a organizací do jediného parametru, spadá ČEZ aktuálně mezi 5 % nejlépe hodnocených společností na světě (hodnota publikovaná v březnu 2026).
Jedním z důkazů toho, jak úzce jsou finanční a nefinanční otázky (reporting) propojeny, je emise dluhopisů vázaných na udržitelnost (Sustainability-Linked Bonds – SLB). V dubnu 2022 ČEZ poprvé emitoval dluhopisy v objemu 600 milionů eur (cca 14,7 miliardy korun) a následně pokračoval v dalších emisích v rámci svého EMTN programu. Další emise ve výši 750 a 800 milionů eur přišly v roce 2024 a zatím poslední v roce 2025, kdy ČEZ emitoval dluhopisy za 750 milionů eur.
Na rozdíl od klasických „zelených dluhopisů“ (green bonds), kde jsou prostředky striktně vázány na konkrétní projekt (např. stavbu větrného parku), jsou SLB navázány na celkové ambice firmy. V případě ČEZ je klíčovým indikátorem (KPI) snížení emisní intenzity skleníkových plynů. Pokud ČEZ nesplní své přísné závazky v dekarbonizaci, úroková sazba (kupón) dluhopisu se zvýší. Tento mechanismus je revoluční z několika důvodů:
Sjednocení zájmů: Investor vydělává na stabilitě firmy, přičemž firma je finančně motivována k dosažení ekologických cílů. Transparentnost: Trh získává jasný nástroj, jak měřit pokrok ČEZ v transformaci v reálném čase.
Širší poptávka: Dluhopisy vázané na udržitelnost rozšiřují portfolio investorů ochotných si koupit dluhopis, čímž se samotné upsání dluhopisů stává rychlejším a může vést i k lepší ceně či nižšímu úroku oproti tradičním dluhopisům.
STRATEGIE VIZE2030 –ČISTÁ ENERGIE ZÍTŘKA
Základním kamenem udržitelnosti v ČEZ je strategie VIZE2030 – Čistá Energie Zítřka
Tato strategie definuje jasné a měřitelné cíle, které transformují celé portfolio skupiny. Nejde o vágní sliby, ale o plán s konkrétními milníky:
Dekarbonizace výroby: ČEZ se zavázal snížit emise skleníkových plynů vztažených na jednotku vyrobené elektřiny a tepla (t CO2e/MWh) do roku 2030 o 55 % oproti roku 2019. Klíčovým krokem je odklon od uhlí ve jak ve výrobě tepla, tak i elektřiny. Do roku 2025 bude podíl výroby z uhlí výrazně omezen a do roku 2030 bude uhlí tvořit jen minoritní část portfolia, přičemž cílem je úplná klimatická neutralita do roku 2040.
Jaderná energetika: ČEZ vnímá jádro jako nezbytný bezemisní stabilizační prvek. VIZE2030 počítá s dosažením minimálně 60leté provozní životnosti stávajících bloků s průměrnou roční výrobou 32 TWh, přípravou nových bloků v Dukovanech a rozvojem malých modulárních reaktorů (SMR).
Modernizace distribuce: Transformace energetiky vyžaduje chytrou síť schopnou pojmout tisíce nových decentrálních zdrojů. Proto VIZE2030 počítá s masivními investicemi do digitalizace a posílení distribuční soustavy.
NEJPERSPEKTIVNĚJŠÍ SEGMENTY PRO DLOUHODOBOU NÁVRATNOST
Při pohledu na současnou transformaci energetiky lze identifikovat oblasti, které lze považovat za nejdůležitější z hlediska dlouhodobé návratnosti. Energetické zdroje nyní prochází velkými proměnami, uhlí končí jako nejvýznamnější zdroj pro výrobu elektrické energie a tepla, jako transformační palivo se bude hojně využívat plyn. Rozvíjí se obnovitelné zdroje a Česko (i další evropské země) má silné ambice také v jaderné energetice. Připravuje výstavbu nových bloků Jaderné
elektrárny Dukovany i projekty malých modulárních reaktorů. Jaderné elektrárny se vyznačují dlouhou životností a stabilní výrobou, fungují v podstatě nepřetržitě. Pro investory do dluhopisů tak může být jaderná energie znakem stability.
Perspektivní jsou pro investory také investice do sítí a energetické infrastruktury. Opět patří mezi velmi stabilní segmenty a role distribuční sítě je nenahraditelná. Investice do smart grids a posilování kapacit mají charakter regulovaných aktiv, což investorům zajišťuje stabilní výnosy nezávislé na kolísání cen komodit na burze.
Lukrativní je také segment chytrých energetických řešení pro domácnosti i firmy ( ESCO ), který se zaměřuje na efektivitu u zákazníků. Modernizace osvětlení, energetické úspory, instalace střešních fotovoltaik a kogeneračních jednotek a energetický management jsou oblasti s vysokou přidanou hodnotou. V době vysokých cen energií je poptávka po úsporách vysoká, což z ESCO činí dynamicky rostoucí část byznysu.
OD TEORIE K PRAXI
Investoři dnes sledují i tzv. Taxonomii EU a ČEZ se daří zvyšovat podíl aktivit, které jsou v souladu. To znamená, že stále větší část příjmů a investic ČEZ pochází z činností, které jsou oficiálně uznány jako udržitelné. Pro velké institucionální investory (penzijní fondy, pojišťovny) je tento ukazatel klíčový pro to, aby mohli do akcií nebo dluhopisů ČEZ vůbec investovat.
Dokonalý oblek, ranní rutina, rezervace v Dorsii , perfektní vizitka s vodoznakem. Všechno sedí. Úsměv drží. Pod povrchem se něco tiše rozpadá.
PARFÉM AMERICAN PSYCHO Čistá vůně — pachová stopa na místě činu.
ROLEX DATEJUST Ocel a zlato — odpočítává čas, který nelze vrátit.
HARMAN KARDON HI-FI Sestava jako status — čistý zvuk, čistý byt, čistá fasáda.
OTOMAN BARCELONA Kožený otoman od Miese — modernistická ikona.
KOŠILE SAVILE ROW Precizní střih — čistota, která nesnese chybu.
SLUNEČNÍ BRÝLE Černé Wayfarerky — stín, za kterým není nic vidět.
ROBERTO LONGO Postavy v křeči — elegance, která ztratila klid.
American Psycho
Přelomový
Šampionát motoristických závodů má nová pravidla, nové týmy a v USA i nového držitele vysílacích práv, společnost Apple. Bude to recept na další růst?
F1
V únoru viděli diváci Super Bowlu minutovou reklamu americké automobilky Cadillac, která upozorňovala na její letošní vstup na startovní rošt F1. Později téhož měsíce snímek „F1: The Movie“ na oscarovém ceremoniálu soutěžil v kategorii nejlepšího filmu; šlo o jednu ze čtyř nominací, které tento fiktivní film získal a na jehož produkci se podílela samotná Formule 1 a Apple.
Formule 1 2026. Vůz, na němž se mění téměř všechno, od aerodynamiky přes pohonnou jednotku až po celkovou filozofii závodění.
yto dvě události, které rámují začátek sezony Formule 1 v Austrálii, ukazují, jak se sport, jenž býval v USA považován za okrajovou záležitost, pevně usadil v mainstreamu, téměř deset let poté, co jej koupil americký vlastník, společnost Liberty Media
Závodní seriál prožívá mimořádně silné období už více než pět let, od chvíle, kdy se dokumentární série Netflixu ze zákulisí „Drive to Survive“ stala během lockdownů obrovským hitem a přivedla ke sportu miliony nových mladých fanoušků. Následoval růst příjmů z televizních a sponzorských smluv, hodnoty týmů prudce rostou a závody se vyprodávají rekordní rychlostí.
Lidé přímo z prostředí F1 věří, že další fáze růstu letos přijde s přesunem amerického vysílání na streamovací službu společnosti Apple. Spolupráce s jednou z největších firem na světě podle nich otevírá nové možnosti, jak oslovit další publikum a zkoušet nové způsoby, jak závody prezentovat. Zároveň však F1 letos podniká několik kroků do neznáma. Na poli vysílání vyvolal odchod od dlouholetého amerického televizního partnera ESPN obavy, zda se v nejdůležitějším růstovém trhu, tedy v USA, v klíčový okamžik nesníží viditelnost soutěže. Nové regule přinutily týmy své vozy kompletně přepracovat, což vede k výtkám jezdců i komentátorů, že letošní závodění bude pro atraktivitu špatnou zprávou a odradí diváky. Nadšení kolem příchodu Cadillacu by navíc mohlo zastiňovat to, že první americký tým po deseti letech nebude na trati stíhat. I ti, kdo jsou z nové sezony nadšení, připouštějí, že součástí rovnice je příliš mnoho proměnných.
„Myslím, že je to změna astronomických rozměrů,“ říká James Vowles, šéf stáje Williams „To, co děláme a jak se prezentujeme, a patří do toho Apple, ale nejen Apple, to bude skok na úplně jinou úroveň.“
Sezona prověří růstový potenciál F1 v době, kdy z hlediska sledovanosti v USA stále výrazně zaostává za absolutní špičkou živých sportovních přenosů. Úvodní závod sezony NASCAR minulý měsíc sledovalo v průměru 7,5 milionu diváků, zatímco loňskou Velkou cenu v Miami 2,2 milionu. „Formule 1 v posledních letech pracovala mimořádně dobře: rozšířila své globální publikum, posílila
První část sezony 2026. Okruhy, na nichž se začne lámat nová éra Formule 1.
Velká cena Austrálie
Velká cena Číny
Velká cena Japonska
Velká cena Miami
Velká cena Kanady
Velká cena Monaka
Velká cena Španělska
Velká cena Rakouska
Velká cena Velké Británie
Velká cena Belgie
Velká cena Maďarska
Velká cena Nizozemska
Od pouště po městské ulice. Řadu současných okruhů navrhl jeden muž, Hermann Tilke.
Velká cena Maďarska
Velká cena Nizozemska
Velká cena Itálie
Velká cena Španělska
Velká cena Ázerbájdžánu
Velká cena Singapuru
Velká cena USA
Velká cena Mexico City
Velká cena São Paula
Velká cena Las Vegas
Velká cena Kataru
Velká cena Abú Zabí
svou pozici ve Spojených státech a získala skutečný kulturní vliv,“ uvedl Adam Kelly, prezident sportovní marketingové agentury IMG
„Teď se ukáže, zda se tento moment dokáže proměnit v dlouhodobé zapojení fanoušků v USA na úrovni, která bude stále více srovnatelná s NFL, NBA, UFC a Premier League.“
Účetní výsledky F1 za rok 2025 ukazují sport ve skvělé kondici. Provozní zisk vzrostl o 28 procent na 632 milionů dolarů, zatímco tržby, z mediálních práv, sponzoringu, poplatků od promotérů a firemního pohostinství, stouply o 14 procent na 3,9 miliardy dolarů. V roce 2017, kdy sport koupila společnost Liberty Media, vykazovala F1 provozní ztrátu 37 milionů dolarů při tržbách 1,8 miliardy dolarů.
Velké značky se do Formule 1 dál hrnou. Vedle partnerství se společnostmi, které dodávají produkty klíčové pro automobilový průmysl, například se saúdskoarabskou ropnou firmou Aramco, si díky rostoucí oblibě F1 našly ke sportu cestu i luxusní značky včetně francouzské skupiny LVMH, technologické firmy i výrobci spotřebního zboží.
KLÍČOVÉ ZMĚNY U VOZŮ F1 V ROCE 2026 Úspěch Formule 1 v mainstreamu je vidět i na regálech supermarketů a obchodů po celém světě, prostřednictvím dohod se značkami jako Doritos, KitKat či Lego. Letos se rozjíždějí nové produktové a obsahové spolupráce se společností Disney, včetně webkomiksu s Mickeym Mousem a Donaldem Duckem. Šéf F1 Stefano Domenicali vyzdvihl nárůst počtu globálních partnerů, tedy nejvyšší a nejlukrativnější kategorie sponzoringu. Formule 1 má dnes 10 globálních partnerů, zatímco před čtyřmi lety jen čtyři.
Sponzoři se zároveň ve velkém obracejí i na samotné týmy. Williams získal mezi klíčové partnery firmu Anthropic zaměřenou na umělou inteligenci, Mastercard se objevila v portfoliu McLarenu a Mercedes právě odstartoval sponzorskou spolupráci se třemi spotřebitelskými značkami ze skupiny PepsiCo Nejvydatnější partnerství dokážou týmům F1 přinést částky přesahující 100 milionů dolarů. Celosvětový hlad po návštěvě závodů je silnější než kdy dřív. Vstupenky na úvodní závod daného víkendu v Melbourne byly vyprodané během několika minut od okamžiku, kdy šly v září do prodeje, a nastavily tón pro zbytek sezony. Loni navštívilo závody 6,75 milionu fanoušků, meziročně o 4 procenta více. „Jsme na velmi dobré trajektorii,“ říká Toto Wolff, výkonný ředitel a spolumajitel stáje Mercedes
PŘÍJMY PLATBY TÝMŮM
Od převzetí Liberty Media v roce 2017 prochází Formule 1 výrazným růstem. Příjmy z vysílacích práv, sponzoringu i promotérských poplatků rostou a spolu s nimi i částky, které série rozděluje mezi jednotlivé týmy.
„Myslím, že motor F1 v mnoha trzích výrazně zesílil, včetně USA. Vyprodali jsme každou jednotlivou Velkou cenu po celém světě.“ Tento komerční úspěch, v kombinaci s limity výdajů pro týmy a uzavřeným startovním polem, v němž je nyní 11 stájí, vynesl hodnoty ve sportu prudce nahoru. Koncem loňska Wolff prodal část svého podílu v týmu Mercedes při ocenění přes 6 miliard dolarů.
Bankéři a finanční analytici se domnívají, že prostor pro další růst je stále značný. Podle dat sportovního zpravodajského serveru Sportico a investiční banky Houlihan Lokey byly týmy F1 loni oceňované zhruba na 6,1násobek tržeb, zatímco franšízy v NFL na 10,3násobek a v NBA na 11,9násobek.
„Všechno se to skládá dohromady a vytváří obrovský náboj, který náš sport teď má, a nevidím, že by měl skončit,“ říká Zak Brown, výkonný ředitel McLaren Racing. Stabilní růst dodal F1 sebevědomí k promyšlené sázce. V říjnu sport oznámil zásadní změnu v tom, jak se budou závody v USA vysílat: dohoda
za 700 milionů dolarů přesune živé přenosy na Apple a ukončí éru dlouholetého partnerství se stanicí ESPN Apple, který do živých sportů vstupoval pomaleji než někteří konkurenti, se k tomuto kroku odhodlal poté, co se podílel na vzniku filmu „F1: The Movie“. Tento kasovní trhák s Bradem Pittem v roli ostříleného jezdce fiktivního týmu byl výrazným úspěchem a v kinech utržil více než 600 milionů dolarů. Vedoucí pracovníci technologické firmy věří, že americký trh má kam růst.
Zároveň jsou lidé uvnitř Formule 1 nadšení z možnosti spojit síly s jednou z největších firem světa a zjistit, co všechno může vzejít z propojení F1 s aplikacemi, a dokonce i s hardwarem společnosti Apple. „Myslím, že Apple bude v Severní Americe skvělý, a kdo ví, co to nastartuje, protože bude schopný náš sport vysílat způsobem, jaký jsme podle mě ještě neviděli,“ říká Brown.
Přechod ale není bez rizik. Na konferenčním hovoru k ročním výsledkům minulý týden jeden z analytiků sdělil vedení F1, že někteří
investoři prý došli až k tomu, že dohodu se společností Apple označili za „katastrofu“, protože podle jejich vnímání znamená Apple v důležitém růstovém trhu, v USA, menší distribuci, než zajišťovala předchozí dohoda s ESPN Sportovní stanice ESPN, která patří společnosti Disney, přilákala v roce 2025 ve své poslední sezoně vysílání F1 v USA rekordní průměr 1,3 milionu diváků na závod. I to je ale stále hluboko pod sledovaností hlavních amerických sportů, kterým nahrává, že většinu akcí pořádají v domácím hlavním vysílacím čase, nikoli napříč časovými pásmy. Apple má ve srovnání s jinými streamovacími službami s živým sportem omezené zkušenosti: drží práva na zápasy Major League Soccer a na některé baseballové přenosy. Nedávno se také rozhodl ukončit smlouvu s MLS o více než tři roky dříve, než se původně plánovalo. Domenicali se vůči tvrzení, že by šlo o katastrofu, ostře ohradil. „Nemáme ani nejmenší pochybnost,“ řekl během hovoru. „Je to skvělý krok. Je to výborná věc, která nám na americkém trhu výrazně pomůže.“ Výkonný ředitel Liberty Media Derek Chang účastníky hovoru ujistil, že Apple je odhodlán zajistit, aby spolupráce fungovala. „Na Super Bowlu jsem mluvil s Timem Cookem, generálním ředitelem Applu, i s Eddym Cuem, šéfem služeb. A za tímhle projektem stojí celá váha organizace. Není to jen Apple TV, je to Apple Music, Apple News, Apple Store… je spousta cest, jak naše fanoušky oslovit a zapojit.“ Signálem, že Apple chce zajistit, aby se F1 dostala k fanouškům i mimo jeho vlastní platformy, je spolupráce s konkurenční streamovací službou Netflix Podle dohody bude Apple TV v USA nabízet „Drive to Survive“, zatímco Netflix bude v USA živě vysílat Velkou cenu Kanady. V hovoru s novináři Cue popsal spolupráci s Netflixem jako něco, co nikdo nečekal.
Samostatně se letos v kinech IMAX , a to v návaznosti na dohodu s Applem , bude promítat pět prestižních závodů F1 , Miami, Monako, Silverstone, Monza a Austin. „Tohle jde daleko za hranice běžné dohody o právech,“ řekl Cue. „Vnímáme Formuli 1 a Apple TV jako skutečné partnerství: budeme ten sport posilovat napříč všemi našimi službami a není to jen záležitost Apple TV .“ I kdyby Apple skutečně přivedl nové diváky, budou sledovat sport, který prochází radikálními změnami.
Kvůli novým pravidlům, která zavedl řídicí orgán šampionátu, budou letos všechny vozy kratší, užší a lehčí, křídla se zjednoduší
2026
AKTIVNÍ AERO
Přední a zadní spoiler jsou nově aktivní a lze s nimi hýbat během závodu pro lepší přítlak v zatáčkách a vyšší rychlost na rovinkách. Aktivní aerodynamika nahrazuje DRS a lze ji používat na vybraných částech trati.
ZÁVODNÍ VÍKEND
Standardní víkend zahrnuje dva volné tréninky, kvalifikaci a samotný závod (o délce minimálně 305 kilometrů).
ROZMĚRY VOZU
Formule jsou nově kompaktnější, jejich šířka je nově pouze 1,9 metru (o 100 mm užší), šířka spodku vozu je menší dokonce o 150 mm. Rozvor náprav se zkrátil o 200 mm na 3,4 metru.
BEZPEČNOST
Zatížení ochranného oblouku se zvyšuje ze 16 G na 20 G. Vyšší je také ochrana proti nárazům z boku a novinkou jsou světla v zrcátkách, která zajistí větší viditelnost vozu při zhoršených podmínkách.
Pravidla
STŘÍDAVÝ PROUD
Tlačítko „Boost“ umožní nakopnout pohon extra energií, zatímco režim Recharge umožní rekuperaci při prudkém brzdění či v ostrých zákrutách. Chvíli elektřinou plýtváte, chvíli ji zase dobíjíte.
ZELENÝ POHON
Nové monoposty jedou z půlky na spalovací motor a z půlky na elektřinu. Palivo je mimochodem syntetické, plně z obnovitelných zdrojů, na rozdíl od dřívějšího benzínu E10 (10 % bioetanolu).
GUMY
Osmnáctipalcové pneu zůstávají, ale přední jsou užší o 25 mm a zadní dokonce o 30 mm. Oproti loňsku však nesou o 32 kilogramů méně, přípustná hmotnost formulí se snížila z 800 na 768 kg. Samotné pneu z toho váží cca 46 kilogramů.
Pravidla Formule 1 pro rok 2026 představují jednu z největších technických a sportovních revolucí v historii tohoto sportu. Hlavním cílem je vytvořit lehčí a obratnější vozy, zvýšit podíl elektrické energie v pohonných jednotkách a dosáhnout plné udržitelnosti paliv.
a aerodynamické úpravy povedou k plošším podlahám. Podle F1 to má zvětšit prostor pro různé jízdní styly.
Přestože jsou motory hybridní už řadu let, výrazně se změnil poměr výkonu mezi spalovacím motorem a baterií: vozy se nyní budou zhruba polovinu času spoléhat na elektrickou energii. „Co se změnilo? Všechno. Ani jediný šroub z loňska u žádného z týmů nezůstal,“ říká Vowles. Změny mají dva hlavní důvody. Prvním je posun přístupu F1 k udržitelnosti: větší důraz na bateriový pohon a používání takzvaných e-paliv vyráběných ze zachyceného uhlíku, komunálního odpadu a nepotravinářské biomasy, případně z jejich kombinace.
Druhým cílem je přilákat do sportu další automobilky. F1 tvrdí, že nové motory budou „blíže silničnímu provozu“, a upozorňuje, že právě díky reformám se k výrobě motorů nechaly zlákat firmy Ford, Audi a od roku 2029 také General Motors. Wolff význam těchto změn pro divácký zážitek zlehčuje. „Pro nás jsou to všechno faktory, které představují seismickou změnu pravidel,“ říká. „Pro kohokoli, kdo nesleduje ty nejmenší detaily, to nebude hrát roli.“
Předsezonní testy ale vyvolaly vážné obavy, jak nové vozy a motory závodění ovlivní. Jedny z nejostřejších kritik zaznívají přímo zevnitř. Max Verstappen z Red Bullu řekl, že nová pravidla jsou „proti závodění“ a že letošní sezona bude vypadat jako „Formula E na steroidech“, s narážkou na čistě elektrický šampionát, v němž jsou rychlosti výrazně nižší. Sedminásobný mistr světa Lewis Hamilton označil
změny pravidel za „směšně složité“, zatímco úřadující šampion Lando Norris uvedl, že nové vozy nejsou „nejčistší formou závodění“, protože se nově klade důraz na řízení a využívání energie z baterií. Bernie Ecclestone, který F1 vedl více než 40 let a proměnil ji v miliardový kolos, varoval, že nová pravidla přejí inženýrům, ne jezdcům. „Je to méně o čistém závodění,“ řekl německému webu Sport.de. „Hrozí, že přijdeme o fanoušky. Upřímně doufám, že se mýlím.“
Na konferenčním hovoru s novináři před startem sezony Domenicali zvolil klidný tón, i když na něj padala jedna otázka za druhou, zejména jak by pořadatelé reagovali, kdyby byla kvalita závodění tak špatná, jak se někteří obávají. „Jsem přesvědčený, že to bude další neuvěřitelný rok,“ řekl novinářům Domenicali. „Necítím tuto úzkost. Musíme zůstat v klidu, protože pokaždé, když se zavádí nové pravidlo, existuje pochybnost, že je všechno špatně.“
Nemění se jen auta, letos do šampionátu vstupují dva nové týmy, Cadillac a Audi. Obě stáje přivádějí do F1 nové investory. Katarský státní investiční fond získal menšinový podíl v Audi F1 , zatímco Cadillac F1 podporuje Mark Walter, miliardář a majitel basketbalového týmu Los Angeles Lakers. Zatímco Audi převzalo existující infrastrukturu a provoz stáje Sauber, Cadillac musel tým vybudovat od nuly, jde o prvního nováčka po deseti letech. Lidé stojící za projektem nemají žádné iluze o tom, jak velký úkol je čeká. Veterán F1 Graeme Lowdon, dnes šéf týmu Cadillac, popisuje proces startu z ničeho jako „opravdu, opravdu, opravdu těžký“. „Neexistuje žádné místo, kam byste přišli a kde by vám řekli, jak
vstoupit do Formule 1,“ uvedl minulý měsíc na Autosport Business Exchange v Londýně. Debut Cadillacu v Melbourne proběhne necelých 12 měsíců poté, co od F1 získal finální souhlas ke vstupu do seriálu. Do té doby nemohl získat plný soubor technických pravidel pro tuto sezonu ani zveřejňovat pracovní inzeráty, v nichž by se F1 výslovně zmiňovala. Pak se firma pustila do náboru minimálně 525 lidí do konce roku 2025 a podle Lowdona ji zaplavilo více než 143 tisíc přihlášek. Pohovor absolvovalo přes 6 tisíc uchazečů. „Víte, jak trávím většinu času? S přilbou na hlavě a v pracovních botách, nebo v něčem podobném, protože stavíme továrny a nabíráme lidi,“ řekl Lowdon. „A mimochodem stavíme vůz Formule 1 a musíme jít závodit proti McLarenu a Ferrari.“ Očekávání ohledně výkonu Cadillacu na trati zůstávají poměrně nízká. Řada konkurentů čeká, že nový tým se bude většinu sezony trápit a mezeru začne postupně zmenšovat až s časem. Mnozí v F1 se navíc domnívají, že špičkový americký jezdec by byl pro marketing mnohem účinnější nástroj než jen tým s americkým jménem a logem, jakkoli prestižní značka to je. Vypuknutí války na Blízkém východě představuje pro vedení F1 další problém. Závody se mají konat příští měsíc v Bahrajnu i v Saúdské Arábii. Výrobce pneumatik Pirelli minulý víkend zrušil testovací akci v Bahrajnu. Formule 1 už má s nepokoji v regionu určité zkušenosti: v roce 2022 se závod v Džiddě jel, přestože jen pár kilometrů od okruhu zasáhly húsíjské střely saúdskoarabské ropné zařízení. F1 uvedla, že nynější situaci v regionu sleduje.Navzdory veškeré nejistotě a navzdory neklidu mezi jezdci i fanoušky zůstávají nejvlivnější lidé ve Formuli 1 do nové sezony naladěni sebevědomě. Řídicí orgán, týmy i samotná F1 jsou podle nich připraveny přizpůsobit se, pokud by se dění na trati vyvíjelo špatně. A nová generace fanoušků F1 si toho možná ani nevšimne.
Wolff přičítá stížnosti na nové vozy typickému souboji a třenicím v „politice“ F1 i tomu, jak týmy vnímají, na jakých příčkách se mohou ocitnout. Formule 1 se podle něj vždy vyvíjela, na trati i mimo ni, a většinou skončila v lepším stavu. „Když se podíváte na některé jiné závodní série, zkoušely vynalézt kolo znovu, a lidé pak vlastně nechápou, co udělaly,“ říká Wolff. „Formule 1 se citlivě a jemně snažila sport zlepšovat a ve většině případů se posunula správným směrem. Není to tak, že bychom to celé nechali na náhodě.“
Francouzská rallyová legenda
Alpine A110 dělá
radost i po šedesáti letech. Nejvíc jí chutnají zatáčky, ale nepohrdne ani kochací jízdou za městem.
ean Rédélé byl fanoušek do rallye. Takový, že upravoval malé Renaulty 4CV proslulé svým strmým řízením, měnil v nich převodovky, odlehčoval je karoserií vlastní výroby a samozřejmě s nimi závodil. Jeho úspěchy v technicky náročných alpských závodech nezůstaly bez odezvy a automobilka mu nabídla finanční podporu v dalším snažení, díky čemuž vznikla značka Alpine. Jejím prvním vozem byl model A106 — technika ze 4CV oděná do líbivé italské karoserie, ale pořád ještě s praktickými tvary hatchbacku. Až následující A108 s technikou z Renault Dauphine se začal blížit Rédélého vizi sexy sportovního vozu a do třetice se v roce 1963 trefil s A110, kde si podával ruku fantastický design i osvědčená technika vozu Renault R8, který ve své třídě na světových rallye také trápil konkurenci a byl velmi oblíben v ostré civilní verzi Gordini
Právě díky té zažil Alpine A110 prudkou evoluci, protože první vozy se nabízely s podměrečným motorem o výkonu 51 koní, zatímco na sklonku výroby už A110 nabízel 120 až 140 koní v závislosti na použitém motoru. Alpine A110 1600S dosahoval rychlosti až 210 km/h. Především pak ovladatelné a lehoučké vozítko s upraveným motorem od Renaultu dosahovalo velkých úspěchů v závodech. Po vítězství rallye Monte Carlo v roce 1971 se Renault rozhodl značku koupit a o dva roky později nasadil tři, teď již tovární vozy v prvním ročníku nově ustanoveného šampionátu World Rally Cup alias WRC. Alpiny braly první tři místa a dominovaly zbytku sezóny, než přišly příští generace vozů s pohonem všech kol, jimž nemohla zadokolka konkurovat. OLDTIMER
Přesto těch pár let na výsluní stačilo k tomu, aby se Alpinky staly oblíbeným nářadím fanoušků historických rallye, nebo i letních vyjížděk v běžném provozu. Ve Francii jich kolem vyhlášených jezer zahlédnete dost, i když se už míchají s moderní stejnojmennou verzí, která se snaží navázat na jejich odkaz a estetiku.
Originál je ale jenom jeden a své o tom ví i Radek Pokorný, úspěšný developer, nenapravitelný sběratel a především fanoušek, který sice spoluprovozuje investiční fond sběratelských vozů, ale sám pro sebe se při nákupu řídí hlavně emocemi. Cesta k jeho vlastní Alpině A110, resp. hned ke dvěma, nevedla jinudy: „Byl to můj první velký angličák, co jsem dostal od táty. Krásný oranžový Alpine A110 od firmy Majorette. Mám ho dodnes. Měl jsem z něj vždy pocit, že to opravdové auto bude o dost větší, ale když jsem pak A110 viděl naživo, tak jsem užasnul. Je hodně placatý. Já tomu svému říkám lentilka.“ Pan Pokorný zmiňuje i další inspiraci, která ho k Alpině přitahovala: „Táta odebíral Svět motorů, to byla pro mě tehdy povinná četba. A na začátku sedmdesátých let se Vladimír Hubáček přes závodní Renault R8 Gordini dostal i k ojeté Alpině A110 odněkud z Jugoslávie. To bylo ve startovním poli plném škodovek zjevení.“ Po fascinaci v dětství však Radek Pokorný na francouzskou krasavici pozapomněl a při sbírání prvních aut se inspiroval v jiných vozech, např. v parádním Fiatu svého tatínka a dalších stylových, ne nutně příliš drahých autech. Emoce a příběh vždy hrály hlavní roli. A pak se jednoho dne vypravil na lov do Francie na Rétromobile v Paříži. „Našli jsme si tam s kamarádem v jednom z těch hangárů vysněná auta. On Lamborghini Espadu, já silniční A110 1600S. Pokývali jsme hlavami a šli jsme do nedalekého stánku na víno. Ve dvou jsme vypili čtyři láhve a cestou zpátky už šly peněženky z kapsy. Já se pak ráno probudil v hotelu a teprve jsem si to uvědomil. Auto pak přijelo trajektem za další měsíc,“ vzpomíná. Peníze prý vůbec neřešil, protože to pro něj nebyla investice. „Měl jsem toho štěstí ještě víc, osud mi do cesty přihrál i závodní širokou Alpinu po německém závodníkovi, komplet s bezpečnostním rámem a homologací pro skupinu 4. A podařilo se mi pořídit si i Lancii Stratos, která tu Alpinu v půlce sedmdesátých let na rallyových stupních vítězů nahradila. To je moje vysněné duo rallyových šampionů, které jsem během dětství hltal. Bydleli jsme v Mostě, takže jsme to měli blízko na okruh a já těmi auty aktivně žil,“ glosuje Pokorný a uznává, že mít tolik nesplněných automobilových snů
Když se při návrhu karoserie sejde Ital s Francouzem, jsou výsledkem ladné křivky i drobné detaily, které lze donekonečna obdivovat.
Posaz ve staré Alpince je hodně nízký a nastoupit do kabiny s přibývajícím věkem řidiče vyžaduje trochu jógy.
Kožené rukavice k tenkým a kluzkým volantům starších vozů neodmyslitelně patří.
Na první pohled je podobná Porsche, ale charakteristické čtyřočko ji činí unikátní a nepřehlédnutelnou.
Dobové sedačky, ale hlavně klasická modrá, podobná obloze, kterou najdete jen nad Alpami.
Budíky, které se vyplatí sledovat. Ať už jde o stav oleje či baterky. Na obojím závisí, zda dojedete do cíle či nikoliv.
je občas náročné, protože člověk neví, za jaký volant sednout dřív. „Kdykoliv do toho auta lezu, vzpomínám na ta sedmdesátá léta a uroním slzu. A když si tak o tom povídáme, dochází mi, že s tou silniční A110 jsem toho najel méně než s tou závodní. Přitom si přímo říká o nějaký delší roadtrip, který chci v nejbližší době naplánovat,“ uzavírá Radek Pokorný předsevzetím náš rozhovor o jednom z klenotů své sbírky. Tu si můžete osobně a zadarmo prohlédnout v Tuchoměřicích, pár set metrů od letiště v prostorách Premium Outlet Prague, kde sídlí Engine, dílem galerie, dílem renovační dílna. Při procházce po širokých uličkách plných aut tu potkáte i obě Alpiny, pokud tedy zrovna nevyrazí na slíbený výlet.
Spojení s francouzským Renaultem prozrazuje hned několik odznáčků. Od roku 1971 byl Alpine pod Renaultem se vším všudy. Alpine A110 je tzv. berlinetta, což je italský výraz pro malý sedan, který od 50. let hojně v označování modelů využívali u Ferrari, Maserati nebo Alfy Romeo.
Esko s šestnáctistovkou
Cléon-Alu umělo 140 koní na váhu cca sedmi metráků. Na svou dobu krásná čísla.
L'Epée Time Fast II
Důmyslné hodiny inspirované liniemi závodního
vozu Grand Prix ze šedesátých let, se strojkem pro měření času i součástkami motoru
Jak napovídá její jméno, značka L’Epée 1839 působí už téměř 190 let jako výrobce kvalitních hodin, a dnes je ve Švýcarsku posledním výrobcem svého druhu. V roce 2008 ji koupila švýcarská společnost Swiza s více než stoletou tradicí, známá výrobou příborů a kapesních nožů. Akvizice pomohla L’Epée posunout do 21. století a nastartovala novou řadu nádherně zpracovaných „creative art line“ objektů, určených pro zámožné milovníky všeho mechanického.
Prvním z této řady byl model Starfleet Machine z roku 2014, který vznikl ve spolupráci s luxusní hodinářskou značkou MB&F u příležitosti 175. výročí L’Epée. Hodiny navržené jako „mezihvězdná kosmická loď“ dostaly L’Epée do hledáčku vážných sběratelů hodinek; mnohé z nich by si tradiční stolní hodiny nejspíš nikdy nekoupili, ale okouzlila je hravost Starfleet Machine i její avantgardní styl. Následovaly další spolupráce se značkou MB&F (dnes jich je už patnáct). Vedle toho přineslo partnerství se švýcarskou vysokou školou ECAL (École cantonale d’art de Lausanne) v roce 2019 model Time Fast D8, důmyslné hodiny, které navrhl Georg Foster, designér působící v Curychu. Vyvíjel je společně s generálním ředitelem L’Epée Arnaudem Nicolasem během magisterského studia zaměřeného na luxus a řemeslo.
Time Fast D8 se ukázal tak úspěšný, že L’Epée, které od roku 2024 patří koncernu LVMH, později uvedlo model Time Fast II v chromu, zde v rozebrané podobě. Stejně jako původní verzi i tento model inspirovaly linie závodního vozu Grand Prix ze šedesátých let. Označení „II“ však nese proto, že má dvě sedadla a dva mechanické strojky. První strojek je ukrytý v kokpitu vozu a pohání osmidení hodiny; jejich chod reguluje krokové ústrojí v „helmě řidiče“ a energii dodává hnací pružina umístěná v sedadle spolujezdce.
Strojek je propojen s dvojicí rotujících ocelových kotoučů nasazených na „vzduchových filtrech“ motoru: jeden kotouč ukazuje hodiny, druhý minuty.
Druhý strojek obstarává animaci, kterou spustíte otočením klíčku na palubní desce a „nastartováním motoru“; tím se osm pístů začnou v blocích pohybovat nahoru a dolů. K natažení hodinového strojku i mechanismu animace je třeba miniaturní řadicí páku přepnout do jedné ze dvou poloh a pak celý vůz potáhnout dozadu, čímž se natáhne příslušná hnací pružina. Stejně pečlivá práce s detaily je patrná i jinde: tříramenný volant tvoří tři samostatné obruče spojené tuctem titěrných nýtů, a pro nastavení času se otáčí proti směru hodinových ručiček.
Model má i hliníkový podvozek do tvaru písmene H a stojí na drátěných kolech s gumovými pneumatikami, vyplněnými speciální pěnou. Díky ní se v místě dotyku s podložkou lehce deformují, stejně jako u skutečného auta.
Time Fast II o délce 450 milimetrů kombinuje nerezovou ocel, hliník, mosaz, palladium, foukané sklo a gumu; váží výrazných 4,7 kilogramu a stojí 44 760 liber. Jinými slovy: zhruba stejně jako Range Rover Evoque nebo Mercedes-Benz třídy C.
ROMANTIKA K NEZAPLACENÍ
výcarský gigolo Helg Sgarbi byl jedním z posledních sňatkových podvodníků staré školy. To ale neznamená, že jeho řemeslo úplně zmizelo. Pojďme si na trable, co tíží srdce i peněženku, pěkně posvítit.
dyž se začtete do libovolného souboru detektivek z minulého století, jistě tam nějakého sňatkového podvodníka najdete. Mistr detektiv (nebo detektivka, viz třeba paní Marplová od Agathy Christie) většinou podobného floutka v davu lepší společnosti snadno odhalí a zachrání osud mladé slečny před dravcem, který chystá úkladný zločin srdce a má políčeno nikoliv na lásku, ale na tučné věno či spořitelní knížku. Jde o příslušníky starého řemesla (vysledovat ho lze coby „organizovaný zločin“ minimálně do šestnáctého století, jeho kořeny jsou pravděpodobně staré jako lidstvo samo), které se coby kumšt „dědí“ v podobě souboru zaručených rad a strategií, ne nepodobně jako žebrácké příběhy, nad nimiž má ustrnout srdce. Ostatně nelze nevzpomenout například cimrmanovskou parodii o přenošeném dítěti, která dovádí ad absurdum typické nádražácké žebrání o zlatku na jízdenku, kterou dotyčný doplatí poštou.
„Jsem přenošené dítě, milostpaní. Když jsem se narodil, bylo mi dvanáct let. Od prsu mě matka nemohla odtrhnout, měl jsem již druhé zuby. Do první třídy mě přijali, až když mě matka oholila. V šedesáti jsem šel poprvé do tanečních, v sedmdesáti do učení. Za první vydělané peníze jsem si koupil třetí zuby a žebráckou hůl. Krejcárkem nepohrdnu, rád bych si koupil urnu, než zdražej.“
LEŽ, CO MÁ DLOUHÉ NOHY
Sňatkovému podvodníkovi ovšem nejde o krejcárek, nýbrž o spoustu peněz, které ho často mohou zaopatřit na celý život. Jejich taktika se může lišit, ale na rozdíl od žebráků netráví se svou vytipovanou obětí sekundy či minuty, ale týdny až měsíce, někdy dokonce dlouhé roky. A někteří dokonce celý život, pokud se jim povede přisát na dostatečně velké jmění. Tady bych možná měl hledat nějaký zásadní rozdíl mezi tradičními
sňatkovými podvodníky a moderními zlatokopkami. Najdu ho velmi rychle. Zlatokopky loví mezi bohatými a slavnými. Jde o víceméně transparentní hru, kdy dotyčný vlastně přistupuje na pravidla a ví, co kupuje. Řadoví sňatkoví podvodníci si naopak často vybírají oběti v chudších vrstvách a vybírají si naivní mladá děvčata, která sní o ženichovi, ale už třeba mají něco ušetřeno. Alespoň to vyplývá z českých dobových soudniček Karla Poláčka, který prý za dvacet let praxe na podobných soudech nepotkal sňatkového podvodníka, jenž by na svém konání zbohatl. Jeho texty celý „scam“, jak se moderně říká, krásnou staročeštinou obrazně popisují:
„Sňatkový podvodník nebývá světák, švihák, vlasy brilantinou namazané, pán s krásnou kravatou a hůlkou se stříbrným kováním. Důvěru naopak vzbuzuje muž dosti neohrabaně oděný, neboť jak známo, pod drsnou korou bije srdce šlechetné. Vanout z tebe musí solidnost, tvoje řeč jest zdlouhavá, ale plynná: musíš mluvit, jako bys zlata ukrajoval. Důvěru budící sňatkový podvodník nedává najevo veselost a neoddává se šprýmům, dovede však přemýšlivě vzdychat.“
Kde podobné živly loví? Často na plese či bálu, ale nověji pak v inzertní rubrice novinového tisku. Dodnes v některých denících či magazínech najdete rubriky „on hledá ji“, „ona hledá jeho“. Citlivý postup namotání oběti je mnohem snazší pomocí korespondence či telefonního hovoru. Na první schůzku pak dotyčná přichází emočně zainvestovaná a je podstatně zranitelnější. Poláček dobové inzeráty, z nichž se mnohá klišé dochovala v podstatě dodnes i mezi lidmi, kteří to „myslí upřímně“, opět trefně popisuje:
„Jsem nevšední povaha, osamělá duše, zklamaný životem a hledám někoho ušlechtilého, kdo je ochoten se mnou kráčet ruku v ruce vstříc novým obzorům. Tělesná vada nerozhoduje, dítko vítáno.“ V dodatku je samozřejmě zmíněno věno či spořitelní knížka. Poláček zmiňuje i závěry, tzv. značky, které též přežívají: harmonie žití, splynutí duší, nový život, konečně spolu…
ZNAČKA: POŠLI DROBNÉ NA VLAK
Podobné vztahy měly většinou identický scénář. Jako příklad můžeme použít historky z archivu legendárního pražského podvodníka Oldy Pytla. Ten lovil ve spořitelně, protože tam je jistota, že narazí dříve či později na nějakou tu vdovu, která jde vybrat knížku po zesnulém manželovi. Pomoc s taškou, pár hřejivých slovíček a přesně mířených otázek. Jakmile Olda ví, že je na správné stopě, neváhá dotyčnou pozvat na kávu a projevit štědrost. Je přeci také zámožný a do spořitelny se nepřišel jenom ohřát. Dáma se necítí jako oběť, naopak je objektem zájmu bystrého a o poznání mladšího šarmantního muže, který se vyzná. Postupem času se vychytralý lapka k ženě nastěhuje nebo předstírá nečekaný výnos, se kterým mu zamilovaná osoba ráda pomůže. Tady to pro některé nedočkavce končí a po obdržení vyšší sumy se ztratí jako pára nad hrncem. Často odjedou lovit do jiné čtvrti nebo jiného města. Musí si vydělat nejen na živobytí, ale také na režii, kterou mají s námluvami dalších obětí. Řada z nich hraje delší hru a myslí si na věno nebo právě na onu spořitelní knížku. Pod záminkou vyřízení formalit ve spořitelně se snaží získat heslo, aby mohli obstarat svatbu, jak se patří. Takový Olda Pytel dokonce zvládne i následné zatčení a soud, protože stále zamilovaná vdova odmítá uvěřit, že ji chtěl skutečně okrást. Vždyť i zpoza mříží slibuje svatbu. Vše je odpuštěno a Olda utíká z policejního antonu rovnou na vlak. Takových hochštaplerů byla nejen Praha plná a našli se i vykukové, co si vystačili s ostrým brkem. Vězni z exotických zemí, nevěsty z východu, váleční veteráni. Hledali lásku v inzerátech, v prvním dopise se svěřili s hlubokým lidským příběhem (jak) z románu a zkoušeli najít k pisateli cestu. Kdyby tak měli těch pár drobných na cestu a další výdaje, aby se mohli sejít ve vřelém objetí a slíbit si lásku. Tady se tzv. romance scam schází s tradičním vylákáním peněz, které dobře známe i z online spamů. Cílem je ostatně vždy obohacení. Korespondenční podvodníci si uvědomili, že je mnohem rychlejší a méně nákladné řešit vše
jen přes poštu. Úspěšnost tím však prudce klesá, protože obětí, které se nechají přesvědčit mezi řádky, je mnohem méně než v případě osobního kontaktu.
LA DOLCE VITA
Tím se obloukem dostáváme ke švýcarskému bankéři Helgu Sgarbimu, na první pohled solidnímu pánovi. Dlouhán s dobře střiženým oblekem a brejličkami, za nimiž se nacházejí vnímavé oči. Žádný prvoplánový fešák, ale ani zvoník od Matky boží. Vypadá trochu jako učitel, ale místo třídní knihy s sebou nosí kufřík. Ta image není náhodná, Helg si svou persónu přibarvuje jen decentně. Jeho historie bankovního úředníka, který domlouval ve švýcarských bankách milionové obchody, je totiž opravdová. Je to cestička, jak v konverzaci upozornit na zkušenosti se světem velkých peněz a pečlivou správou majetku. Helg umí pohlídat existující peníze, ale také je zvládne rozmnožit. Zprvu mu vůbec nejde o lásku, chce jen pomoci, aby dotyčná nerozkutálela miliony.
Helg se přitom do světa narodil se stříbrnou lžičkou v puse, alespoň tedy na poměry českého čtenáře. Helg Russak se v roce 1965 rozkoukával v typické středostavovské rodině v Curychu. V dětství mu nic nechybělo, na radu otce a s notným přispěním jeho peněženky vystudoval práva na prestižní univerzitě a získal dobře placené místo v curyšské pobočce Credit Suisse poté, co si odsloužil povinné dva roky v armádě. Typická trajektorie dobře zajištěného obyvatele jednoho z nejdražších měst na světě, která vede k luxusnímu vozu, vilce na kopci a šťastnému manželství s kopou dětí. Jenže Helg chtěl víc.
V půlce devadesátek potkává svou budoucí manželku Francisku Sgarbi. Tu kromě ruky požádá i o příjmení, protože Russak může přeci jen některé lidi svést hned v úvodu na špatnou kolej. Helg Sgarbi zní exoticky a tajemně. Podobně se Helg cítí i při setkání s duchovním guru své nové známosti. Franciska ho zavede do kruhu příznivců italského ezoterika Ernaniho Barretty. Ten láká bohaté a vlivné ženy na ozdravné pobyty ve svých luxusních lázních. V podstatě jde o jeho soukromou vilu, kde opíjí movité zákaznice
levným vínem a sladkými řečičkami, respektive přednáškami o bolestech srdce a nástrahách lásky. Slibuje, že vyléčí každý vztah, zahojí každou ztrátu a skrze speciální cvičení pomůže zapomenout a následně znovu najít. Stoprocentní úspěšnost ve sňatku s absolutní absencí čehokoliv hmatatelného. A na konci vděčné paničky, které Ernanimu nechávají desetitisícová dýška v eurech, aby mohl ve své důležité misi pokračovat.
Helg si bere Francisku, kterou později opouští a jméno si ponechává. Barrettovu taktiku časem prokoukne a hlásí se jako žák u velkého mistra, jehož operace čím dál tím víc připomíná sektu. Ovšem takovou táborovou, kam ženy jednou za čas přijedou, aby získaly zpět ztracené sebevědomí a rozloučily se s dalším obnosem. Barretta naučí Sgarbiho číst v ženách jako v knihách. Pomocí jednoduchých, ale stoprocentně funkčních psychologických manipulací ho zasvětí do svého kumštu, který není nepodobný strategiím sňatkových podvodníků. Zároveň mu vysvětlí, že pokud chce skutečně přijít k penězům, musí některou z jeho žaček okouzlit se vším všudy.
JAKO JAMES BOND
Systém měli oba dokonale propracovaný. Jakmile se Helg odloučil a následně rozvedl, mohl do nové kariéry skočit rovnýma nohama. Skvěle padnoucí obleky už měl, jeden z mnoha luxusních vozů mu půjčil Barretta, který také na italské riviéře vlastnil několik hotelů, takže když Sgarbi někoho lákal do svých sítí, mohl mu slíbit prezidentské apartmá v některém z hotelů a neutratil za to ani ň. Předstíraný život na vysoké noze se mu zalíbil. Tím spíš, když mu Barretta maloval, že předstírání po nějakém tom velkém úlovku už ani nebude potřeba. Když Sgarbi váhal, přesvědčil ho ital ský guru, že mnohé z okradených žen jsou zaláskované i ve chvíli, kdy na podvod přijde jejich okolí, takže odmítají otevřít oči a nutí mu další a další peníze. Jiné se stydí přiznat, že naletěly nějakému vykukovi, a raději o všem poníženě mlčí.
Po prvotních úspěších získal Sgarbi dosta tek odvahy, aby se vydal do Monaka lovit mezi tu největší smetánku. Zaplatí si apartmá ve vyhlášeném Hôtel de Paris Monte-Carlo a v místním baru nahazuje udičku. Tenhle luxusní hotel je plný bohatých a báječných. Natolik, že před ním vždy smí parkovat jen jedno jediné auto –ten den ubytuje. Přijedete ve chvilku zatroubí u vchodu putuje do podzemní garáže, aby následně vedle něj zaparkovala i limuzína, to když při jede někdo s limitkou od dýlko plné dolarových milionářů sledují hlou čky turistů s prsty na spoušti foťáků a mobilů. Helg Sgarbi má spoušť na skleničce s vínem. Sedí na baru a skrz tenké obroučky svých brýlí skenuje okolí.
Největší partie mu však neskončí v zamě řovači, nýbrž mu nečekaně zaklepe na rameno. Hraběnka Verena Du Pasquier-Geubels patřila k tzv. starým penězům a odjakživa se kolem ní promenádovalo služebnictvo i bezpočet kamarádů jejího vlivného muže. Jenže se psal rok 2001, jí bylo 83 let a světu nových peněz rozuměla jen pramálo. Snažila se část svého majetku investovat, ale na burze přišla vinou
„Jeho historie bankovního úředníka, který domlouval ve švýcarských bankách
milionové obchody, je totiž opravdová. Je to cestička, jak v konverzaci upozornit na zkušenosti se světem velkých peněz a pečlivou správou majetku. Helg
umí pohlídat existující peníze, ale také je zvládne rozmnožit.“
vychytralých poradců o miliony a cítila se osamělá a zranitelná. Svůj žal z dávno ztraceného mládí přišla zapít tam, kde strávila mnoho krásných chvil. Do vyhlášeného baru ještě vyhlášenějšího hotelu, nejstaršího a nejslavnějšího v celém Monte Carlu. Právě tady její pozornost upoutal elegantní čahoun u barového pultu. Sgarbimu bylo 36 a jeho vzhled typického švýcarského bankéře z něj dělal solidní a zároveň přístupnou persónu. Hraběnka si chtěla především povídat a svěřit se. Byla v posledních letech tak osamělá, když na společenských akcích pozorovala zástupy mladší a perspektivní smetánky. Co ony mají a já ne. Odmítala to vše svádět jen na věk, vždyť ona má také miliony v bance, ona je také důležitá. Ani se nepřistihla, že řadu myšlenek vyslovuje nahlas při povídání s cizím mužem. Helg Sgarbi na ni působil důvěryhodně. Lichotilo jí, že uhodla jeho povolání. Navíc je to krajan. Švýcarský
Credit Suisse, toho času na tajné misi ve státních službách. Záhadný jako pověstná bankovní konta jejich společného kraje, ale také velmi šarmantní. V jednu chvíli odběhl, že prý musí zkontrolovat vzkazy na recepci, aby se o deset minut později vrátil se třemi rudými růžemi.
ROMANTICKÉ ŠESTINEDĚLÍ
Věci berou rychlý spád, když ho Verena pozve druhý den na oběd, který velkoryse zaplatí. Večer už se scházejí v jejím apartmá, kde ji Helg vášnivě políbí. Je mezi nimi víc než dvě generace věkového rozdílu, ale láska si cestu najde. Překvapený Sgarbi zjišťuje, že vlastně komplexně budovaný záchytný systém od Barretty vůbec nebude potřebovat, protože zamilovaná hraběnka hned další týden začne mluvit o svatbě a navrhuje, aby za ni nový milenec a brzy možná i snoubenec investoval nějaké peníze. Helg odjíždí na tajnou misi do Egypta, kde prý v konfliktní zóně řeší pro stát důležité věci. Ve skutečnosti spřádá plány, jak hraběnčino jmění co nejchytřeji rozfofrovat. Nakupuje dluhopisy a akcie, což ještě vypadá jako seriózní finanční plán. Pak na svůj vlastní
účet odklání 4 miliony švýcarských franků na spekulativní nákupy umění. A odjíždí do Itálie s 650 tisíci, které hodlá investovat do tamní továrny na zmrzlinu. Peníze ovšem končí v Barrettově trezoru. Ten si logicky žádá od svého učně tučné desátky a radí mu, aby kul železo, dokud je žhavé. Ona se totiž taková osmdesátiletá hraběnka s mnoha pozemky a vilou na břehu Ženevského jezera nepotkává každý den, týden nebo rok.
Během čtyř týdnů jsou oficiálně zasnoubeni a Helg má nyní absolutní kontrolu nad hraběnčiným majetkem. Zpráva o chystané svatbě se však dostává k jejím příbuzným, kteří si nově příchozího patřičně proklepnou. A tady se Sgarbimu jednoznačně vymstí, že za některými dřívějšími pletkami neobratně spálil mosty. Navíc lovil v domácích luzích a hájích, takže se švýcarští detektivové najatí obezřetnou šlechtou během pouhých několika dní dopídí, že Helgovi asi nejde o věčnou lásku, ale ve skutečnosti odpočítává franky na účtu své milované.
Hraběnka se obrátí na policii, kde vypoví, že se těch pár týdnů cítila zase jako dvacetiletá. Bez okolků se svěřila do náruče silného ochránce, který se jaksi naskytl. Ona o někom takovém už pár let snila, takže se nechala snadno uhranout a mávnutím ruky dovolila Sgarbimu cokoliv. Nakonec přiznala, že jí týden zpátky oznámil strašlivou zprávu. Na služební cestě v Itálii srazil svým vozem dítě rodiny, která patří k vlivné italsko-americké mafiánské klice. Musí zaplatit nákladnou operaci a odškodné, jinak si ho mafiáni najdou a zakroutí mu krkem. Vystrašená hraběnka mu okamžitě dala stovky tisíc franků, které Sgarbi odvezl neznámo kam. O dva dny později se vrátil a v slzách jí sdělil, že mafie už ví o tom, že má pletky se zámožnou hraběnkou. Chtějí teď rovnou 2 miliony. I tentokrát Verena Du Pasquier-Geubels podlehne. Plánuje přece s tím mužem svatbu a všem už to oznámila. Teď nemůže couvnout.
Než Sgarbiho švýcarská policie zatkla v Ženevě, stihl z hraběnky vymámit nebo ji potají připravit o neuvěřitelných 24 milionů franků. Za pouhých šest týdnů! Na stříbrném
plátně by to byl lup století a Sgarbi si chvilku musel říkat, že narazil na zlatou žílu. Klidně se ožení a pár let to vydrží, než ho hraběnka napíše do závěti a odejde na onen svět. On bude mít jako čtyřicátník život před sebou a konečně bude pohádkově bohatý.
A částečně mu to vlastně vychází. Po dvou týdnech ve vazbě totiž následuje soud, kde je hraběnka ochotná stáhnout obžalobu, pokud Sgarbi peníze vrátí. Její milenec obratem odesílá na její účty 20 milionů franků. Zbylé čtyři jsou ztraceny, část z nich v továrně na zmrzlinu, tedy ve skutečnosti v Barrettově trezoru. Sgarbi je odsouzen na 6 měsíců nepodmíněně, ale hrozil by mu mnohem přísnější trest, kdyby se zhrzená hraběnka rozhodla obrátit na soud kvůli nedokončenému vyrovnání. Stížnost bohužel podává na nesprávnou instanci a marně čeká na odpověď. Dva roky od prvního verdiktu umírá zklamaná a osamocená. Její závěť se dlouhé roky ne a ne vypořádat. Jediným vítězem je Sgarbi a právníci, kteří se kolem justičního nepořádku slétli jako hejno hladových holubů.
S JÍDLEM ROSTE CHUŤ
Ernani Barretta měl ze Sgarbiho radost, protože mu během těch šesti týdnů vydělal jmění. Manželka dostala k narozeninám zbrusu nový Mercedes, pan podnikatel postavil v Pescaře nový sportovní areál a přispěl radnici na novou silnici, aby si méně všímala jeho kultu, kde balamutí vdovy. Se Sgarbim se po průšvihu s hraběnkou přesunuli do vyhlášených rakouských lázní, kde sice troškařili, ale na pár set tisíc ročně to vždy stačilo. Obměňovali taktiku, využívali toho, že v lázních lidé dlouze povídají a pijí kávu, takže řeč plyne a plamínek vášně se pomalu rozhořívá. Všechny tyhle miniaturní podvůdky pod falešnými jmény a identitami se odehrávají na ploše několika dnů. První káva, první oběd, milostné vzplanutí, ovšem pak nenadálá situace, při níž je potřeba větší obnos nebo rovnou transfer, protože tajemný elegán má zrovna finance blokované kvůli tomu či onomu. Třetí, čtvrtý den pak důvěřivá stařenka marně klepe na
Sgarbi
dveře hotelového pokoje, v němž ještě předchozího večera zažila vzplanutí vášně.
Jejich úspěšnost byla slušná, ale zároveň si oba zvykli na pohodlný životní styl, který s sebou nesl určité náklady. V roce 2007 tak nad sklenkou červeného zvažovali, co a jak dál. Sgarbi měl ve finančním magazínu před sebou seznam nejbohatších Němců, kde ho upoutalo jedno jméno patřící pohledné čtyřicátnici. Susanne Klatten, jedna z nejbohatších Němek. Kdo to je a jak se k ní dostat?
Susanne Klatten, rozená Susanne Hanna Ursula Quandt, vystudovala několik prestižních škol zaměřených na business a reklamu, pracovala v prestižních agenturách jako McKinsey a byla známá svým kritickým uvažováním a obchodním talentem, s nímž rozmnožovala rodinné statky. Také byla fantasticky bohatá. Je nutno dodat, že jméno Quandt patří v německé historii k těm, která mají mimořádně temnou minulost. Susannin dědeček Günther dodával německé armádě uniformy a velmi z toho profitoval. O dekádu později byl známým továrníkem a jedním z hlavních sponzorů Adolfa Hitlera. Jeho továrny během druhé světové války dodávaly zbraně, munici, baterie a další materiály potřebné pro chod válečné mašinérie. V jednu chvíli v nich pracovalo na 50 tisíc otroků, z nichž mnozí v nelidských podmínkách zahynuli. Günther ani jeho syn Herbert, Susannin otec, však po válce potrestáni nebyli, protože zvěrstva páchaná v jejich továrnách se odhalila až s odstupem mnoha let. Herbert Quandt postavil na nohy automobilku BMW, z továrny na baterie AFA se stala VARTA, z níž pak vzešla úspěšná chemická firma ALTANA. Ve všech vlastnila rodina Quandtů velké akciové podíly, takže se v roce 1981 stala Susanne miliardářkou, když po smrti otce automaticky získala balík akcií v BMW i dalších firmách. O tři roky dříve se ji mimochodem snažili unést neznámí pachatelé za účelem vylákání milionového výkupného, ale policii se podařilo záměr zmařit.
Svého manžela potkala v devadesátých letech, kdy pod jménem Susanne Kant pracovala krátce v BMW, aby firmu poznala zevnitř.
Jan Klatten se do ní zamiloval, aby posléze zjistil, že nepracuje pro BMW, ale pracuje pro svou budoucí manželku, která vlastní 12,5 % akcií, po smrti matky dokonce bezmála 20 %. Vzali se, měli tři děti, ale jejich manželství, jak už to tak občas bývá, se propadlo do rutiny, v jejím případě spojené s množstvím byznysových rozhodnutí a nenadálých cest.
Zároveň se stalo v roce 2007 něco nemyslitelného. Světlo světa spatřil dokument Mlčení Quandtových, cenami ověnčená skandální sonda do nitra nacistické minulosti její rodiny. Měla sice už jiné příjmení, ale pro bulvár byla hračka dohledat její původ, zvlášť v době internetu. Proto se raději odebrala do lázeňského komplexu nad Innsbruckem, kde se chtěla před dotěrnými novináři schovat. A právě tady na ni už číhal Helg Sgarbi.
VĚRNÝ, ALE NE MOC TRPĚLIVÝ POSLUCHAČ
Je nutné si uvědomit, že Susanne Klatten nebyla stará hraběnka žijící v deziluzi. Měla daleko ke zklamané manželce, opuštěné vdově nebo naivní výherkyni v loterii. Barretta se Sgarbiho ambiciózního plánu obával. Chce si vyšlápnout na miliardářku, dnes mimochodem nejbohatší Němku vůbec, která je v byznysu dost možná zdatnější než on sám. Navíc matku tří dětí, která se pravděpodobně nebude hnát do románku se svým vrstevníkem někde v přestávce mezi bahenní zábalem a sirnou vířivkou. Helg Sgarbi měl ale minimálně zpočátku víc štěstí než rozumu. Jeho drzost se vyplatila, když Susanne v lázeňské jídelně oslovil a během několika vět z ní dostal, že studovala ve švýcarském Lausanne, také se pohybuje ve světě velkého businessu a moc ráda lyžuje. O svém majetku pomlčela, pamatovala si z mládí pokusy nejrůznějších podvodníků i aféru s únosem. Společné večery na baru, kde byl Sgarbi tzv. ideální vrbou, však její křehkou slupku oloupaly jako cibuli. Svěřila se mu, že o její rodině teď vyšla najevo nepříjemná pravda, takže hledá oporu, které se jí u vlastního manžela nedostává. Helg samozřejmě už všechny detaily věděl z médií, ale tvářil se bezelstně a nabízel hřejivou náruč i pochopení
člověka, který pracuje s velkými penězi. Už se viděl, jak do nich zahrne i ty Susanniny, ale přece jen ji po návratu z lázní ještě pozval na italskou riviéru, zjevil se inkognito na několika jejích benefičních akcích a následně i v mnichovském hotelu Holiday Inn, kde už jejich vztah přerostl naplno v intimní.
Uplynulo jen několik týdnů a Sgarbi vyrukoval s prvním, ale vlastně už osvědčeným trikem. Na služební cestě po USA prý srazil dítě vlivné tamní rodiny. Už se rozpomínáte? Ano, všehoschopná mafie mu nyní hrozí smrtí, pokud nedostane tučné výpalné. Hraběnka se musela rozloučit se dvěma miliony franků, po Susanne žádal Helg necelých devět milionů eur. Zní až neuvěřitelně, že mu je dala téměř bez váhání. Přivezla je ve dvou taškách, které byly po okraj napěchované pětiseteurovými bankovkami. Jde prý o půjčku, která Helgovi umožní, aby si dal do pořádku své osobní záležitosti. Jedině tak se mohou dál scházet. Tašky skončily ve Sgarbiho voze, oba milenci pak v hotelovém pokoji č. 629. Měli ho dlouhodobě předplacený tak, aby do něj mohli skočit kdykoli se jim to hodilo.
NĚKDO SE DÍVÁ
Tato rutina byla součástí plánu. Sgarbi nevěřil, že by s ním miliardářka utekla od rodiny a strávila s ním bezstarostné stáří někde v Karibiku. Byl pro ni flirtem, vítanou vlnkou v zatuchlém rybníčku každodenního kolečka mezi rodinou a prací. Proto musel jednat rychle. Vysvětlil Barrettovi, že jediným způsobem, jak ze Susanne vymámit další peníze, je staré dobré vydírání. On bude mít v pokoji č. 629 se Susanne sex, jako už mnohokrát předtím, zatímco Barretta udělá ve vedlejším pokoji č. 630 do zdi několik děr a vše natočí nenápadnými kamerami a mikrofony.
Barretta si to vzal na starosti osobně, protože tady nebylo v sázce nějaké všimné od členek jeho kultu, ale výplata ve výši jednotek nebo spíš desítek milionů. Sgarbi v létě roku 2007 ještě v Rakousku rozehrává další dvě aféry, jen tak pro jistotu. Hodí mu to necelý milion eur, ale proti výplatě od Susanne jsou
The Legend
Příliš Buffettů, spekulantova smrt! Warren Buffett je všude. Možná až znepokojivě. Kolikrát ho napočítáte, než začnete pochybovat o vlastním úsudku?
Ve lc í h r á č i . P r o m y šle n é s t r a t e g i e .
CO N S EQ PA N AT TO N I LO G I S T I C S D E V E LO PM E NT 1
Inve s tujte s ev rop sk ý m lídrem v ý s tav by průmy s lov ých nemov ito s tí
O čekáv aný v ý no s 11 % p a a v íce
L ik v idita fondu 3 - 4 rok y
CO N S EQ PR I VÁTN Í H O F I N A N COVÁ N Í
Stav íme na 3 0 lete ch zku š eno s tí s dluhov ý m fin ancov áním
O čekáv aný v ý no s 8 - 9 % p a
L ik v idita fondu 3 rok y
D al š í FKI fond y, s e k ter ý mi můžete kombinov at