MIRIAM ZAAKANE Gerade in Zeiten unsicherer Märkte ist es wichtig, die eigenen Investments kritisch zu hinterfragen und auf Stabilität zu prüfen. Dieser Investmentratgeber bietet Orientierung in einem anspruchsvollen Marktumfeld.
RUHE BEWAHREN IM STURM DER MÄRKTE
LANGFRISTIG, BREIT GESTREUT, REGELMÄSSIG: DER VERNÜNFTIGE WEG IN DEN AKTIENMARKT
Interview mit Henriette Peucker, Geschäftsführende Vorständin des Deutschen Aktieninstituts
Text Charlie Schröder
Frau Peucker, warum sind Aktien auch in unruhigen Zeiten ein sinnvoller Baustein für die Altersvorsorge und persönliche Sparziele?
Weil Unternehmen auch in diesen Zeiten wirtschaften, investieren und Innovationen hervorbringen. Wer Aktien kauft, erhält Anteile von Unternehmen und beteiligt sich an deren realer Wertschöpfung. Das unterscheidet Aktien von kurzfristigen Anlagetrends und niedrig verzinsten Sparkonten, die nicht einmal die Inflation ausgleichen. Unsere Rendite-Dreiecke für den DAX oder MSCI World zeigen, dass langfristig investierte Anleger allen Krisen zum Trotz zwischen sechs und neun Prozent Ertrag pro Jahr erzielen können.
Viele Anleger fragen sich: Ist jetzt ein guter Zeitpunkt zum Einstieg?
Wo liegen die größten Fehler beim Einstieg in die Aktienanlage?
Ein finanzieller Puffer für kurzfristige Ausgaben und eine Aktienanlage ohne geliehenes Geld sind die Grundlage, um in ungünstigen Marktphasen nicht handeln zu müssen. Kommt das Bewusstsein für eine langfristige, breit gestreute und regelmäßige Anlage dazu, steht dem Einstieg in den Aktienmarkt nichts entgegen.
Sind Aktien für jedes Sparziel gleichermaßen geeignet?
GUTES GEWISSEN BEI GUTER RENDITE
16
EIN VERMÄCHTNIS MIT WIRKUNG
Miriam Zaakane (Senior Project Manager), Henriette Schröder (Managing Director), Philipp Colaço (Director Business Development), Lea Hartmann (Head of Design), Cover: Shutterstock 2691224485
Mediaplanet-Kontakt: de.redaktion@mediaplanet.com
Alle Artikel, die mit “In Zusammenarbeit mit“ gekennzeichnet sind, sind keine neutrale Redaktion der Mediaplanet Verlag Deutschland GmbH.
Aus Gründen der besseren Lesbarkeit wird auf die gleichzeitige Verwendung der Sprachformen männlich, weiblich und divers (m/w/d) verzichtet. Alle Personenbezeichnungen gelten gleichermaßen für alle Geschlechter.
Die ehrliche Antwort lautet: Den perfekten Zeit punkt kennt niemand. Gerade deshalb empfeh len wir auch eine regelmäßige Anlage. Wenn die Kurse steigen, wächst der Depotwert. Wenn sie fallen, erhalten Sie für die gleiche Summe mehr Anteile. Wer Monat für Monat investiert, zum Beispiel über einen Sparplan, gleicht die Aufs und Abs über die Zeit aus. Das ist klüger, als auf den vermeintlich idealen Moment zu warten.
Welche weitere Empfehlung geben Sie Menschen, die wenig Erfahrung mit Aktien haben?
Dass sie es sich leichter machen können, als sie vielleicht denken. Niemand muss einzelne Unternehmen auswählen, um sinnvoll anzulegen. ETFs können ganze Indizes abbilden und ermöglichen eine breite Streuung über viele Branchen und Länder hinweg, kostengünstig und transparent. Dahinter stehen Firmen mit robusten Geschäftsmodellen, die über Jahrzehnte gezeigt haben, dass sie auch stürmische Zeiten bewältigen und wieder wachsen können. Natürlich entwickelt sich nicht jedes Unternehmen oder jede Branche gleich gut. Insofern: Wer breit gestreut anlegt, ist gut abgesichert.
Kursschwankungen lassen sich dennoch nicht vermeiden. Schwankungen gehören zur Marktwirtschaft dazu. Entscheidend ist, wie wir mit ihnen umgehen. Warren Buffett schrieb im Oktober 2025, der Kurs seiner legendären Beteiligungsgesellschaft Berkshire Hathaway sei in den vergangenen 60 Jahren dreimal um die Hälfte eingebrochen und habe dann immer wieder neue Höhen erreicht. In dieser Aussage steckt eine wichtige Botschaft auch für Kleinanleger: Wer hektisch agiert, macht sich das Anlegen unnötig schwer. Gelassenheit und langer Atem tun gut.
Dieser Artikel ist in Zusammenarbeit mit der Elsner Research GmbH entstanden.
TB-VERMÖGENSPYRAMIDE: ORDNUNG
STATT BAUCHGEFÜHL AN DER BÖRSE
Falk und Arne Elsner zeigen mit TradingBrothers (TB), wie strukturierter Vermögensaufbau funktionieren kann. Im Interview erklären sie ihren Ansatz der TB-Vermögenspyramide und warum Ordnung wichtiger ist als einzelne Anlageentscheidungen.
Wie gelingt Privatanlegern der Einstieg in den Aktienmarkt?
Falk: Viele starten mit einzelnen Aktienentscheidungen. Aus unserer Sicht fehlt oft vorher ein klarer Aufbau des Vermögens.
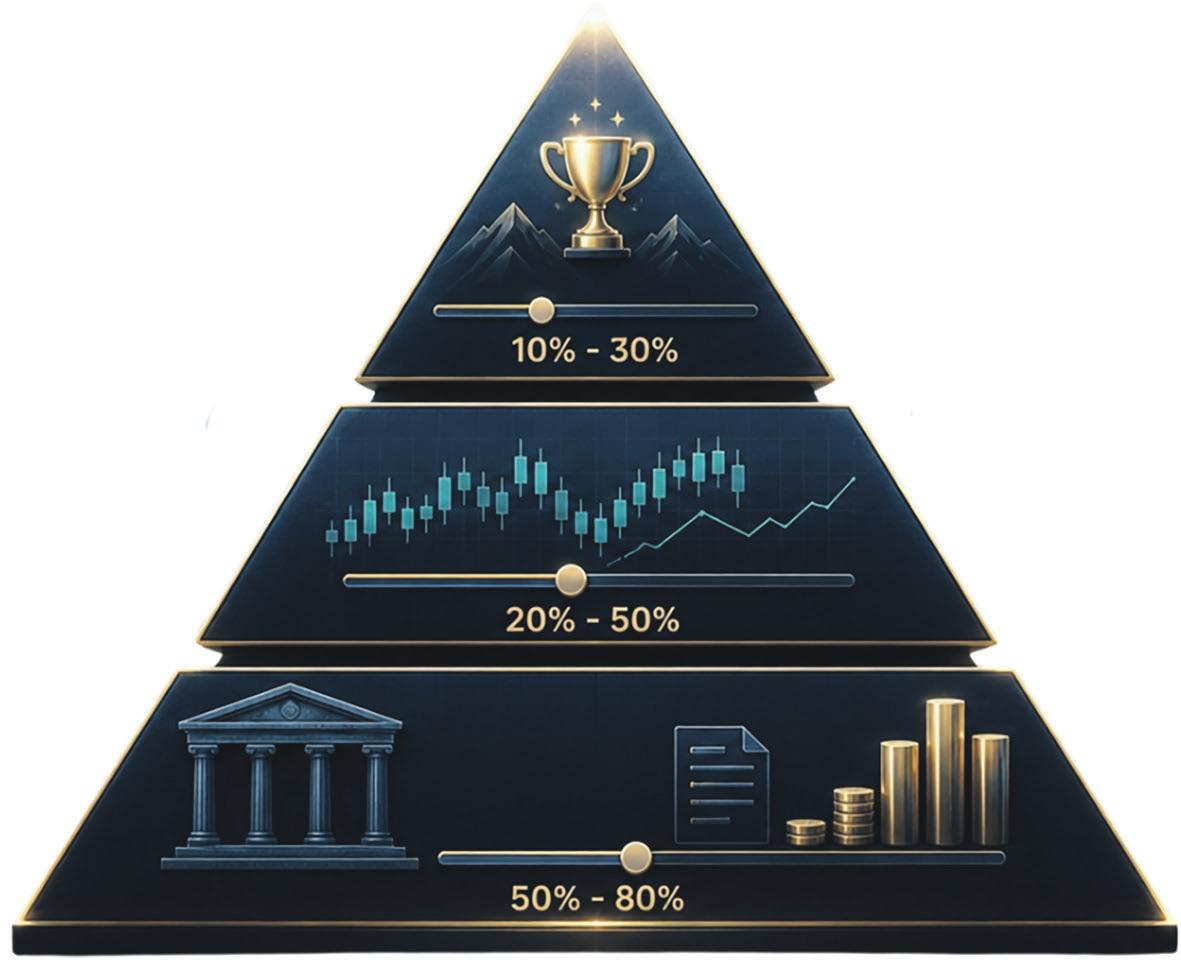
Arne: Dafür nutzen wir die TB-Vermögenspyramide. Unten steht das Fundament mit langfristigen, soliden Aktien. Darüber kommen aktivere Bausteine und ganz oben ein kleiner dynamischer Teil. Wichtig ist die Reihenfolge: erst Stabilität, dann Chancen.
Was gehört ins Fundament?
Arne: Das Fundament besteht aus guten, langfristigen Aktien mit stabilen Geschäftsmo dellen. Dazu gehört auch Streuung und ein klares Verständnis dessen, was man besitzt.
Die Aktienanlage ist umso attraktiver, je mehr Zeit zur Verfügung steht. Besonders gut eignen sich Aktien, Aktienfonds und AktienETFs deshalb für Sparziele, die einige Jahre in der Zukunft liegen, wie etwa den Kauf einer Immobilie oder die eigene Altersvorsorge. Dabei sieht die Rechnung oft anders aus, als es auf den ersten Blick scheint: Selbst wer erst mit 50 Jahren in die Aktienanlage einsteigt, hat noch eine Lebenserwartung von rund 30 Jahren. Das Depot muss also nicht auf einen Schlag zum Renteneintritt aufgelöst werden, sondern kann schrittweise abschmelzen. Auch im Alter bleiben damit noch einige Jahre Zeit, das angesparte Geld weiter arbeiten zu lassen.
“Schwankungen
gehören zur Marktwirtschaft dazu. Entscheidend ist,
wie wir mit ihnen umgehen.“
Henriette Peucker Geschäftsführende Vorständin des Deutschen Aktieninstituts
Was wünschen Sie sich mit Blick auf das Aktienland Deutschland?
Mehr Vertrauen in den Markt auch für diejenigen, die die Wahl zwischen einem Unternehmensverkauf und einem Börsengang haben. Darüber hinaus Vertrauen in langfristiges Investieren. Es wird oft unterschätzt, wie viel sich über die Jahre auch mit kleinen Beträgen aufbauen lässt, wenn man früh beginnt und regelmäßig spart. Aktienanlagen sind kein Instrument für schnelle Aufregung. Sie bieten Menschen eine Möglichkeit, am Erfolg der Wirtschaft teilzuhaben. Genau darum geht es.
handlungsfähig zu bleiben. Auch Gold kann stabilisieren. Ziel ist ein robustes Depot, das Schwankungen aushält.
Falk: Zusätzlich spielt Cash eine wichtige Rolle, um in Krisen
Warum fällt der Einstieg vielen schwer?
Arne: Meist fehlt nicht Wissen, sondern Struktur. Zu viele Informationen führen zur Überforderung.
Falk: Viele warten auf den perfekten Zeitpunkt. Der kommt an der Börse aber nie. Entscheidend ist ein klares Ziel, etwa Altersvorsorge oder Vermögensaufbau.
Ist der Finanzmarkt ein Risiko?
Falk: Der Markt ist für uns vor allem eine Chance. Risiken entstehen eher durch fehlende Vorbereitung. Wer ohne Plan investiert, reagiert emotional auf Schwankungen. Mit Struktur lassen sich diese besser einordnen.
Wie hilft die Pyramide in Krisen?
Falk: In Krisen zeigt sich, wie gut ein Depot aufgebaut ist. Arne: Die Pyramide verteilt Aufgaben klar: Fundament für Stabilität, Cash für Flexibilität und ein begrenzter dynamischer Teil. Entscheidend ist nicht die Vorhersage von Krisen, sondern Vorbereitung und Verhalten.
Jetzt kostenfrei zum Börsen-Grundkurs mit acht Kapiteln anmelden
Starte Börse frisch und ganz von vorne, endlich mit Struktur: www.tradingbrothers.com/tb-grundkurs
Weitere Informationen finden Sie unter: www.dai.de
Text Charlie Schröder
Gerade jüngere Anleger informieren sich intensiver über Kapitalmärkte als früher. Sie vergleichen Angebote, achten auf Kostenstrukturen und möchten Finanzthemen eigenständig verstehen. Gleichzeitig wünschen sich viele Menschen eine Plattform, die nicht nur den Handel ermöglicht, sondern auch bei der Einordnung von Marktbewegungen unterstützt.
“Investieren wird digitaler, individueller und stärker in den Alltag integriert sein.“
Deshalb sehen wir Information und Wissen als festen
Bestandteil moderner Brokerage-Angebote. Anlegerinnen und Anleger sollen die Möglichkeit haben, Marktgeschehen nachvollziehen und Investmententscheidungen fundiert treffen zu können.
Welche Entwicklungen beobachten Sie derzeit besonders stark?
Wir sehen vor allem drei Entwicklungen: Erstens beschäftigen sich Menschen deutlich früher mit Vermögensaufbau und Altersvorsorge. Zweitens wächst der Wunsch nach Eigenverantwortung und Transparenz. Und drittens steigt das Bedürfnis nach Orientierung.
Die Kapitalmärkte befinden sich im Wandel. Anlegerinnen und Anleger haben heute mehr Möglichkeiten denn je, gleichzeitig aber auch mehr Unsicherheit. Geopolitische Entwicklungen, volatile Märkte und Informationsgeschwindigkeit verändern die Art, wie Menschen investieren. Umso wichtiger werden Orientierung, Transparenz und ein klar strukturierter Zugang zum Kapitalmarkt.
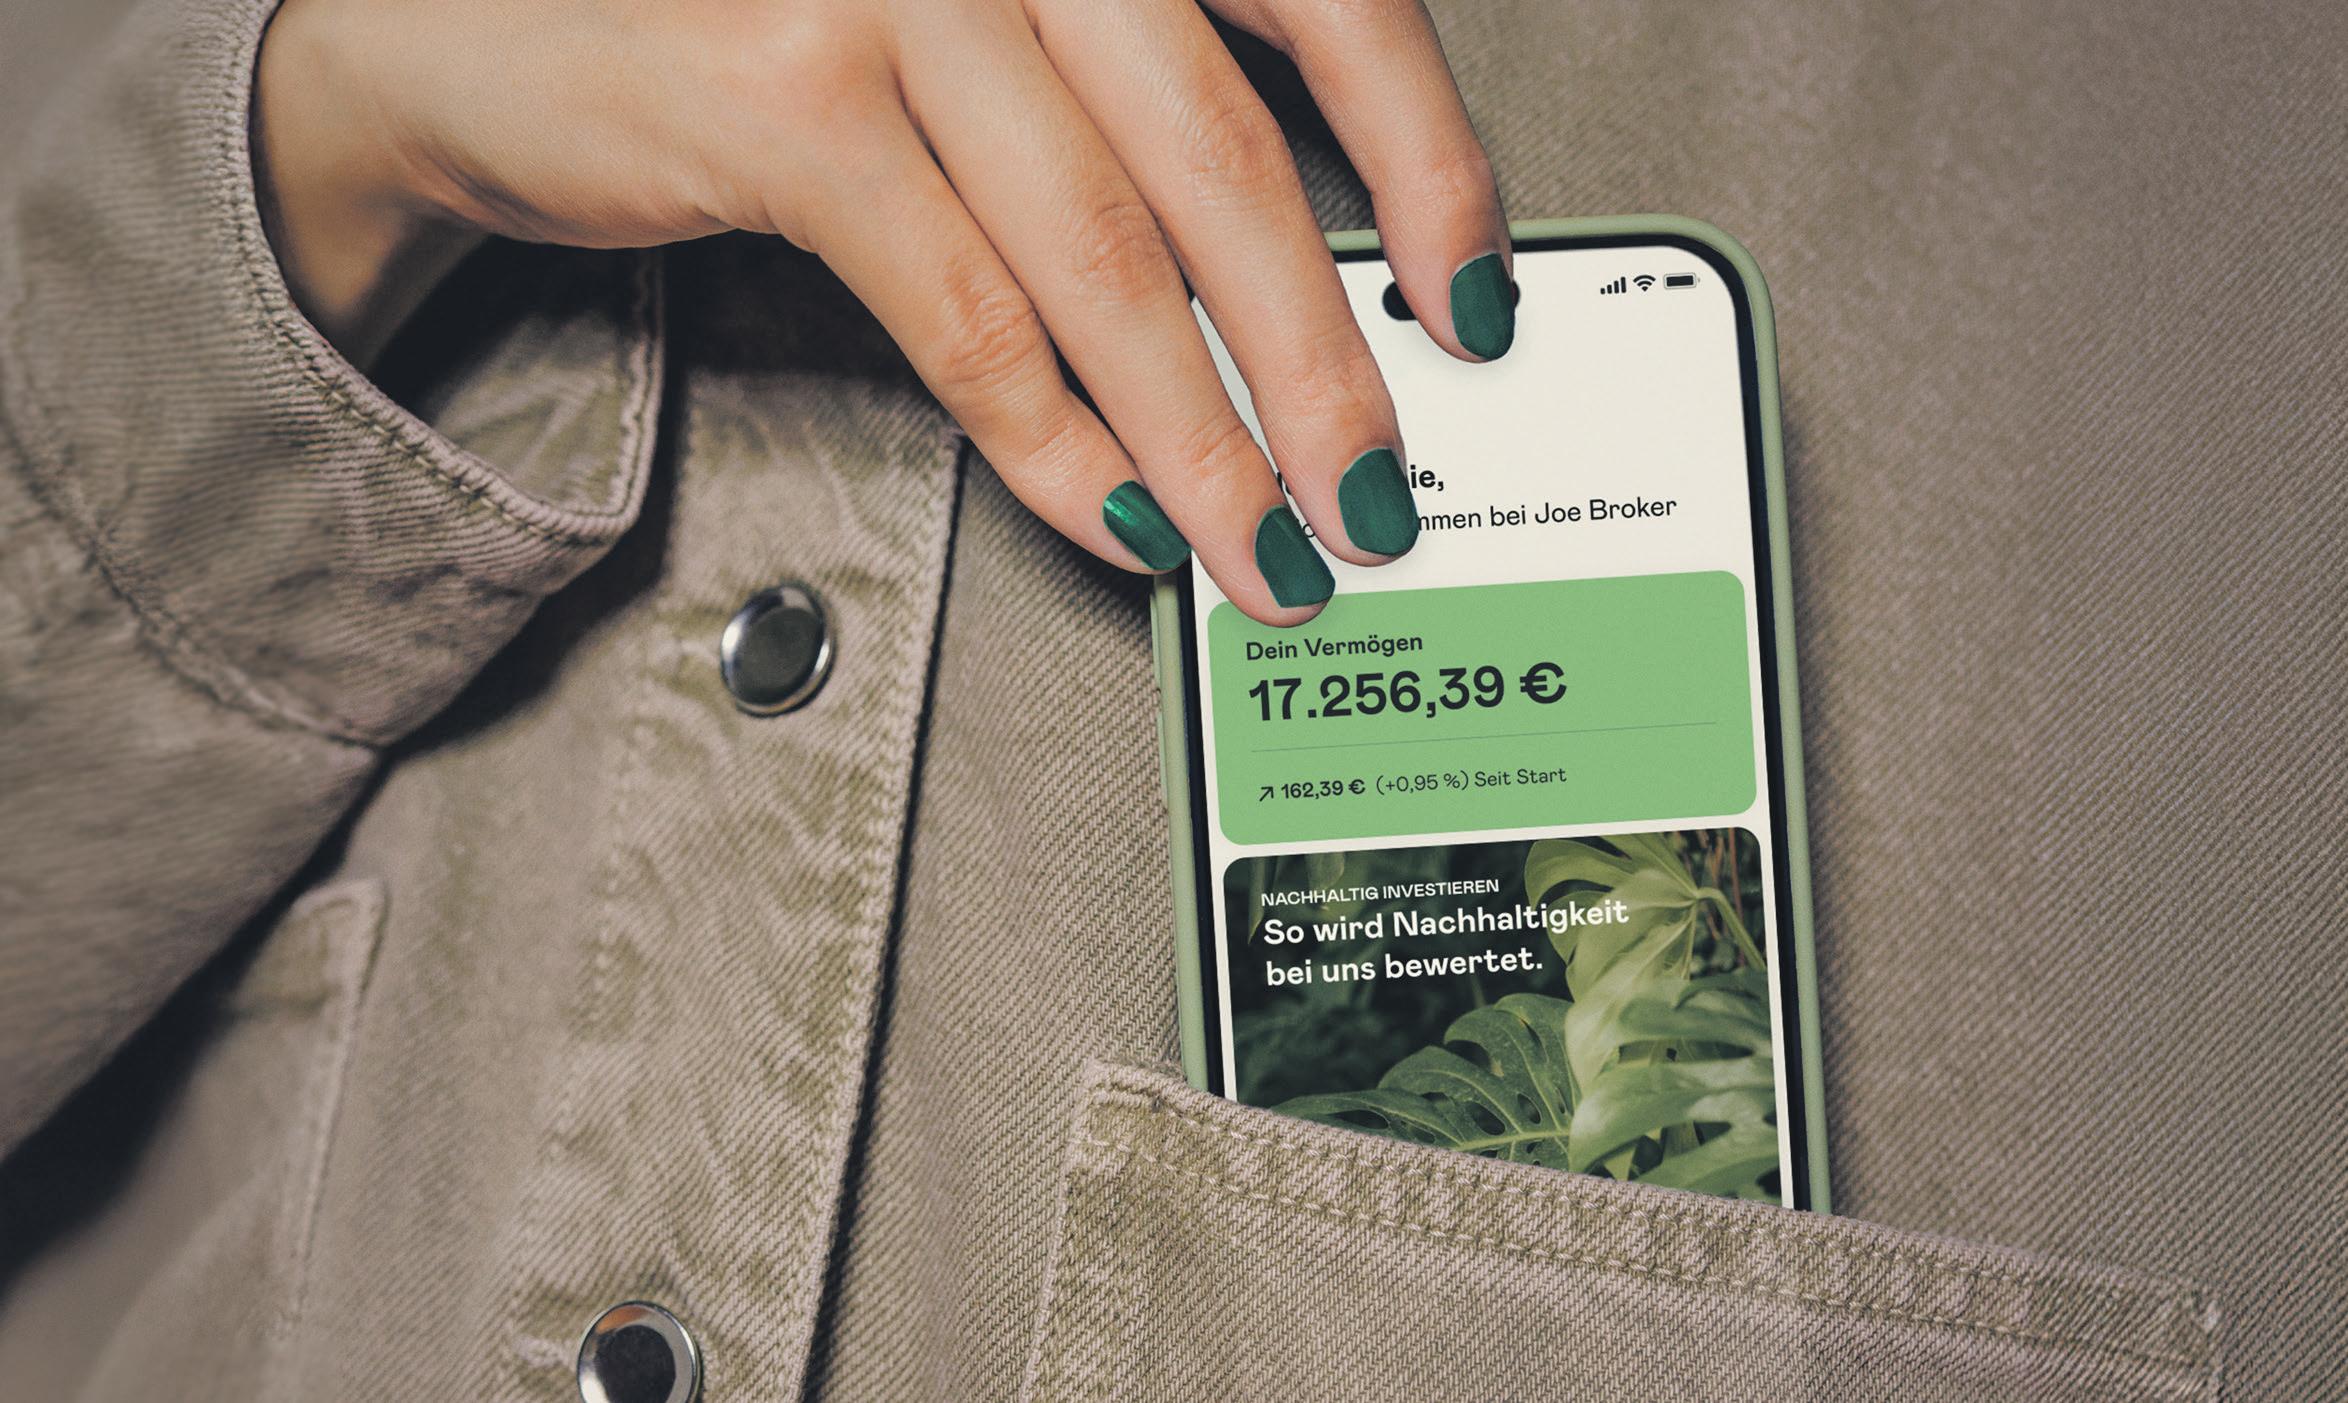
Die TARGOBANK verfolgt deshalb einen bewusst differenzierten Ansatz im Brokerage-Geschäft. Mit dem etablierten Brokerage-Angebot der TARGOBANK auf der einen Seite und der digitalen InvestmentApp Joe Broker auf der anderen Seite bietet sie zwei sich ergänzende Zugänge zum Wertpapiergeschäft – abgestimmt auf unter schiedliche Bedürfnisse und Anlagegewohnheiten. Während Joe Broker insbesondere digital affine Anleger adressiert, die mobil und eigenständig investieren möchten, richtet sich das Brokerage-Angebot der TARGOBANK seit vielen Jahren auch an erfahrene und aktive Anleger mit erweiterten Anforderungen an Handelsmöglichkeiten und Marktzugängen. Gerade für Daytrader und Swing Trader bietet das Brokerage der TARGOBANK ein leistungsfähiges Umfeld mit breitem Handelsangebot und einer Vielzahl an Handelsplätzen.
Verlässlichkeit achten. Die Menschen möchten nachvollziehen können, warum sich Märkte bewegen und welche Entwicklungen einzelne Asset-Klassen beeinflussen. Deshalb gewinnen fundierte Informationen und verständliche Einordnung zunehmend an Bedeutung.
Welche Rolle spielt modernes Brokerage in diesem Umfeld?
Der Zugang zum Kapitalmarkt ist heute deutlich einfacher geworden. Gleichzeitig ist der Informationsbedarf vieler Anleger gestiegen. Menschen möchten verstehen, wie Märkte funktionieren, welche Entwicklungen einzelne Asset-Klassen beeinflussen und wie sie Anlageentscheidungen sinnvoll einordnen können.
“Die Kapitalmärkte befinden sich im Wandel.“
Besonders ETFs und Sparpläne haben dazu beigetragen, dass Kapitalmarktinvestments für viele Menschen zugänglicher geworden sind. Gleichzeitig interessieren sich Anleger zunehmend auch wieder für unterschiedliche Anlageklassen und Marktsegmente – von internationalen Aktienmärkten bis hin zu Anleihen oder Rohstoffen.
Gerade in volatilen Marktphasen suchen Anleger nachvollziehbare Informationen und eine realistische Einordnung der Märkte. Vertrauen entsteht langfristig nicht durch kurzfristige Versprechen, sondern durch Verlässlichkeit und nachvollziehbare Begleitung.
Was bedeutet das für die Zukunft des Investierens? Investieren wird digitaler, individueller und stärker in den Alltag integriert sein. Gleichzeitig bleibt ein Grundprinzip unverändert: Erfolgreiche Geldanlage braucht Geduld, Disziplin und einen langfristigen Blick auf die Märkte. Technologie kann den Zugang vereinfachen. Entscheidend bleibt jedoch, Anlegerinnen und Anleger dabei zu unterstützen, informierte und zu ihrer persönlichen Situation passende Entscheidungen zu treffen.
Genau darin sehen wir unsere Aufgabe: Menschen einen verständlichen, transparenten und verlässlichen Zugang zum Kapitalmarkt zu ermöglichen – unabhängig davon, ob sie langfristig Vermögen aufbauen oder sich intensiver mit den Märkten beschäftigen möchten.
Beide Angebote verbindet jedoch derselbe Grundgedanke: Investieren sollte nicht von kurzfristiger Dynamik geprägt sein, sondern von informierten Entscheidungen und einem verantwortungsvollen Umgang mit Vermögen. Anlegerinnen und Anleger können sich deshalb darauf verlassen, regelmäßig auf aktuelle Einschätzungen zu den Finanzmärkten, Einordnungen verschiedener Asset-Klassen sowie relevante Marktanalysen zugreifen zu können. Denn nachhaltiger Vermögensaufbau beginnt mit Verständnis und Orientierung.
Herr Garces, viele Anleger sind aktuell verunsichert. Wie sollte ein gut aufgestelltes Portfolio 2026 aus Ihrer Sicht aussehen?
Ein robustes Portfolio entsteht nicht durch kurzfristige Trends, sondern durch klare Prinzipien. Diversifikation bleibt dabei der entscheidende Faktor. Unterschiedliche Anlageklassen entwickeln sich in verschiedenen Marktphasen unterschiedlich – genau darin liegt die Stabilität eines ausgewogenen Ansatzes.
Viele Anleger konzentrieren sich heute stärker auf langfristigen Vermögensaufbau mit ETFs, Fonds und Qualitätsaktien. Gleichzeitig spielen Liquidität, regelmäßiges Investieren und ein bewusster Umgang mit Risiken eine große Rolle. Entscheidend ist aus unserer Sicht nicht, jede Marktbewegung vorherzusagen, sondern eine Strategie zu verfolgen, die auch in wechselnden Marktphasen tragfähig bleibt. Gerade in Phasen höherer Unsicherheit beobachten wir zudem, dass Anleger stärker auf Qualität, Transparenz und
Modernes Brokerage bedeutet deshalb aus unserer Sicht mehr als reine Transaktionsabwicklung. Es geht darum, Technologie, Nutzerfreundlichkeit und fundierte Informationen sinnvoll miteinander zu verbinden.
Joe Broker steht dabei für einen besonders einfachen und mobilen Zugang zum Investieren. Die App richtet sich an Menschen, die ihre Finanzen digital organisieren und einen unkomplizierten Einstieg in den Kapitalmarkt suchen. Transparente Preise, intuitive Bedienung und eine klare Nutzerführung spielen dabei eine zentrale Rolle.
Das Brokerage-Angebot der TARGOBANK richtet sich zusätzlich an Anleger, die ein erweitertes Handelsuniversum, vielfältige Handelsplätze und tiefergehende Möglichkeiten für aktives Trading nutzen möchten. Besonders aktive Anleger wie Daytrader oder Swing Trader erwarten umfangreiche Ordermöglichkeiten und Marktanbindung. Beide Ansätze folgen derselben Überzeugung: Anleger sollten die Freiheit haben, den Zugang zu wählen, der am besten zu ihrer persönlichen Strategie und ihrem Anlageverhalten passt.
Viele Marktteilnehmer sprechen über Digitalisierung und Neobroker. Was erwarten Anleger heute tatsächlich?
Die Erwartungen haben sich in den vergangenen Jahren deutlich verändert. Nutzer möchten heute einfache digitale Prozesse, schnelle Zugänge und ein hohes Maß an Transparenz. Gleichzeitig beobachten wir aber auch, dass Vertrauen, Sicherheit und Orientierung wieder stärker an Bedeutung gewinnen.
Weitere Informationen finden Sie unter: www.targobank.de und www.joebroker.de
Text Charlie Schröder
Interview mit Alfredo Garces, Head of Digital Investing & Trading Channels der TARGOBANK & Joe Broker
Foto: Stocksy, Artem Podrez
Dieser Artikel ist in Zusammenarbeit mit der Wydler
RUHE BEWAHREN IM STURM DER MÄRKTE
Die Kapitalmärkte bleiben von geopolitischen Spannungen sowie anhaltender Inflation und Unsicherheit geprägt. Gleichzeitig verändern steigende Zinsen das Anlageumfeld grundlegend und schaffen neue Chancen - aber auch Risiken. Thomas Fischer und Walter Mittermüller von Wydler Asset Management erklären, wie sie in diesem Umfeld Stabilität und Flexibilität in ihren Portfolios verbinden.
Herr Fischer, die geopolitische Lage bleibt angespannt. Wie ordnen Sie das aktuelle Marktumfeld ein?
Thomas Fischer: Wir erleben eine Phase, in der geopolitische Ereignisse sehr direkt auf die Kapitalmärkte durchschlagen. Konflikte, insbesondere im Nahen Osten, führen zu plötzlichen Preisbewegungen bei Energie und Rohstoffen. Für Anleger bedeutet das vor allem eines: höhere Unsicherheit und kurzfristig schwer prognostizierbare Märkte.
Was bedeutet das konkret für die Struktur von Portfolios?
Thomas Fischer: In solchen Phasen zeigt sich der Wert einer breiten Diversifikation besonders deutlich. Ein gut aufgebautes Portfolio muss nicht nur Chancen nutzen, sondern vor allem Schwankungen aushalten können. Entscheidend ist die Qualität der Einzeltitel und ein konsequentes Risikomanagement.
Welche Rolle spielen aktuell Zinsen und Anleihen in Ihrer Strategie?
Walter Mittermüller: Die Zinsentwicklung hat die Kapitalmärkte fundamental verändert. Nach Jahren extrem niedriger Zinsen bieten Anleihen wieder eine echte Alternative. Unser Wydler Global Fund hat den Auftrag, eine überdurchschnittliche Rendite bei einem handelbaren Chance-Risiko-Profil zu erzielen. Viele Anleger fragen sich, ob Aktien in diesem Umfeld noch attraktiv sind.
Thomas Fischer: Aktien bleiben ein zentraler Bestandteil langfristiger Vermögensbildung, aber die Auswahl ist entscheidend. Wir sehen keine breite Markt-Euphorie mehr, sondern sehr selektive Entwicklungen. Gerade in technologiegetriebenen Segmenten sind Bewertungen teilweise ambitioniert, was das Rückschlagpotenzial erhöht.
“Konflikte, insbesondere im Nahen Osten, führen zu plötzlichen Preisbewegungen bei Energie und Rohstoffen. Für Anleger bedeutet das vor allem eines: höhere Unsicherheit und kurzfristig schwer prognostizierbare Märkte.“
Wie reagieren Sie in der Vermögensverwaltung auf diese Gemengelage?
Walter Mittermüller: Unser Ansatz ist bewusst defensiv und flexibel. Wir haben in den vergangenen Monaten Gewinne realisiert und Liquidität aufgebaut, um in volatilen Marktphasen handlungsfähig zu bleiben. Gleichzeitig arbeiten wir mit Absicherungsstrategien, um Portfolios gegen größere Marktausschläge zu schützen.
Dieser Artikel ist in Zusammenarbeit mit der Pegasos Capital GmbH entstanden.
WIE SIEHT EIN GUT AUFGESTELLTES PORTFOLIO IN
DER AKTUELLEN MARKTPHASE AUS?
Die Kapitalmärkte verlangen Anlegern derzeit viel ab. Geopolitische Spannungen, hartnäckige Inflationsrisiken, schwankende Energiepreise und die Frage nach dem weiteren Kurs der Notenbanken sorgen für Unsicherheit. Gleichzeitig entstehen durch Digitalisierung, Künstliche Intelligenz, Infrastrukturinvestitionen und den Umbau ganzer Wirtschaftsbereiche neue Chancen. Wer in einem solchen Umfeld erfolgreich investieren will, braucht weniger den perfekten Blick in die Glaskugel als vielmehr eine klare Strategie und die Disziplin, diese auch in unruhigen Phasen durchzuhalten.
Ein gut aufgestelltes Portfolio beginnt nicht mit der Frage nach dem nächsten Trend, sondern mit der Struktur. Welche Risiken kann und will ein Anleger tragen? Wie viel Liquidität wird benötigt? Welche Rolle sollen Aktien und Anleihen spielen? Wie breit soll über Regionen, Branchen und Währungen gestreut werden? Erst wenn diese Fragen beantwortet sind, lässt sich entscheiden, welche Investments sinnvoll zusammenpassen.
In der professionellen Vermögensverwaltung hat sich dafür häufig der Core-Satellite-Ansatz bewährt. Der Kern des Portfolios bildet das stabile Fundament. Er besteht aus breit gestreuten Fonds oder ETFs, die verschiedene Regionen, Branchen und Anlageklassen abdecken. Dieser Kern muss nicht spektakulär sein. Seine Aufgabe ist Robustheit. Er soll Klumpenrisiken reduzieren, Schwankungen abfedern und Anleger an der langfristigen Entwicklung der Weltwirtschaft beteiligen.
Um diesen Kern herum können gezielte Satelliten eingesetzt werden. Das können Themen wie Infrastruktur, Digitalisierung, Gesundheit oder innovative Geschäftsmodelle sein. Dort liegen zusätzliche Renditechancen, allerdings auch höhere Schwankungen. Deshalb sollten solche Satelliten bewusst dosiert, regelmäßig überprüft und bei veränderten
Rahmenbedingungen angepasst werden. Ein Portfolio ist kein starres Gebilde. Es braucht Pflege, Risikokontrolle und gelegentliches Rebalancing, ohne dass dabei der langfristige Plan aus dem Blick gerät. Gerade in der Praxis zeigt sich, wie anspruchsvoll diese Aufgabe ist. Zinsen, Währungen, Bewertungsniveaus, Branchenrotationen, steuerliche Fragen und politische Risiken müssen laufend eingeordnet werden. Hinzu kommt die emotionale Seite des Investierens. Steigende Kurse erzeugen schnell die Angst, etwas zu verpassen. Fallende Kurse lösen ebenso schnell den Wunsch aus, Risiken abzubauen. Beides kann zu prozyklischen Entscheidungen führen: kaufen, wenn die Euphorie groß ist, und verkaufen, wenn die Unsicherheit ihren Höhepunkt erreicht.
Professionelle Begleitung kann hier einen wichtigen Unterschied machen. Ein Vermögensverwalter ersetzt nicht die persönliche Zielsetzung des Kunden. Er hilft aber dabei, diese Zielsetzung in eine belastbare Anlagestrategie zu übersetzen, Risiken fortlaufend zu überwachen und notwendige Anpassungen diszipliniert umzusetzen.
In der aktuellen Marktphase ist deshalb nicht das Portfolio am besten aufgestellt, das besonders defensiv oder besonders offensiv ist. Entscheidend ist die Struktur. Liquidität sollte in erster Linie als Sicherheitspuffer verstanden werden. Der Aktienanteil muss so gewählt sein, dass der Anleger ihn auch in schwächeren Marktphasen aushält. Anleihen sollten nicht nur wegen ihrer Rendite betrachtet werden, sondern auch wegen ihrer stabilisierenden Funktion. Eine breite Streuung bleibt dabei eines der wirksamsten Mittel gegen die Gefahr, zu stark von einzelnen Märkten, Branchen oder Trends abhängig zu sein.
langfristig setzen sich Struktur, Qualität und Erfahrung durch.
Walter Mittermüller: Und die Fähigkeit, flexibel zu bleiben, ohne die Grundstrategie aus den Augen zu verlieren.
Weitere Informationen finden Sie unter: www.wydlerinvest.de
Am Ende schlägt Konsequenz oft den Versuch der Perfektion. Niemand findet dauerhaft den idealen Ein- und Ausstiegszeitpunkt. Wer aber regelmäßig investiert, Erträge reinvestiert, Risiken kontrolliert und in Korrekturen nicht panisch handelt, nutzt den wichtigsten Verbündeten des Anlegers: Zeit.
Ein gutes Portfolio muss nicht in jeder Marktphase gewinnen. Es muss so gebaut sein, dass der Anleger den Weg langfristig mitgehen kann.
Das Unternehmen
Pegasos Capital ist ein inhabergeführter, unabhängiger Vermögensverwalter mit Sitz in München. Das Unternehmen bietet individuelle Vermögensverwaltung ab einer Anlagesumme von 50.000 Euro an, die auf Basis von fünf unterschiedlichen Anlagestrategien erfolgt.
Die Expertin
Melanie Frasheri verfügt über langjährige Erfahrung bei großen Bankhäusern und verantwortet als Geschäftsführerin und Vermögensverwalterin der Pegasos Capital die Kundenbetreuung und wirkt im Anlageausschuss an der Portfoliostrategie mit.
Weitere Informationen finden Sie unter: www.pegasos-capital.com info@pegasos-capital.com
Text Charlie Schröder
Text Melanie Frasheri
Fotos:
Pegasos Capital GmbH
GROßE
Dieser Artikel ist in Zusammenarbeit mit der Liechtensteinische Landesbank AG entstanden.
VERMÖGEN SCHEITERN SELTEN AN DER BÖRSE
Torsten Leidig, Leiter LLB Deutschland Wealth Solutions, über resiliente Portfolios, unterschätzte Risiken und die eigentliche Kunst des Vermögenserhalts.
Text Elena Betz
Herr Leidig, wie sieht in der aktuellen Marktphase ein wirklich gut aufgestelltes Portfolio aus?
Ein gutes Portfolio muss heute vor allem widerstandsfähig sein. Geopolitische Spannungen, hohe Staatsverschuldung, zunehmende Regulierung sowie technologische und demografische Umbrüche verändern die Märkte dauerhaft. Deshalb reicht es nicht mehr aus, nur auf kurzfristige Renditen zu achten. Entscheidend ist, Vermögen so aufzustellen, dass es unterschiedliche Marktphasen übersteht und langfristig stabil bleibt.
Was bedeutet das konkret?
Diversifikation bleibt zentral, allerdings muss sie breiter gedacht werden als früher. Sie sollte nicht nur über Anlageklassen hinweg erfolgen, sondern auch über Währungen und Rechtsräume. Viele vermögende Familien stellen sich inzwischen nicht mehr die Frage nach maximaler Rendite, sondern danach, wie sich Vermögen dauerhaft widerstandsfähig strukturieren lässt.
Reicht dafür ein gutes Portfolio aus?
Nein, denn resiliente Portfolios sind zwar wichtig, doch substanzielle Vermögen gehen selten durch Marktgeschehen verloren. Sie gehen dort verloren, wo die Vermögensweitergabe ungeordnet verläuft, familiäre Konflikte entstehen oder Strukturen fehlen. Die eigentliche Gefahr liegt also oft nicht im Markt, sondern in der fehlenden Struktur des Vermögens und beim Generationenwechsel. Was erleben Sie in der Praxis? Viele Unternehmerfamilien haben über Jahrzehnte hinweg enorme Werte aufgebaut. Gleichzeitig fehlt es ihnen oft an einer übergreifenden Struktur. Familie, Unternehmen und Privatvermögen werden getrennt voneinander betrachtet, obwohl sie eng miteinander verbunden sind. Beim Generationenwechsel entstehen dann Spannungen. Gesellschafts-
verträge passen nicht zum Testament, Pflichtteilsansprüche treffen auf illiquide Vermögenswerte oder es fehlt die Liquidität, um Steuerzahlungen zu leisten, ohne Vermögenswerte verkaufen zu müssen.
Deshalb haben Sie bei der LLB die Abteilung Wealth Solutions aufgebaut?
Genau. Wir wollten bewusst über die klassische Vermögensverwaltung hinausgehen. Im Mittelpunkt steht nicht der reine Anlageerfolg, sondern die Gesamtarchitektur des Vermögens. Wir betrachten Familie, Unternehmen und Vermögen immer ganzheitlich. Erst wenn diese Bereiche harmonieren, entsteht langfristige Stabilität für den Vermögenserhalt und für Vermögenssteigerungen.
Sie sprechen oft von Struktur statt von Produkten. Warum?
Weil Struktur am Ende wichtiger ist als das einzelne Investment. Ein hervorragendes Portfolio hilft beispielsweise wenig, wenn die Vermögensübergabe ungeklärt ist oder im Ernstfall nicht über Vermögenswerte verfügt werden kann. Deshalb beginnen wir häufig mit der einfachen Frage: Was wäre, wenn gestern etwas passiert wäre?
Was meinen Sie damit?
Gibt es ein Testament? Passt es zu den bestehenden Gesellschaftsverträgen? Gibt es Vollmachten? Wer kann Entscheidungen treffen, wenn der Unternehmer plötzlich ausfällt? Reicht die Liquidität aus, um Steuern oder Pflichtteilsansprüche zu begleichen? Viele erfolgreiche Menschen verdrängen diese Fragen erstaunlich lange.
Die Debatte über die Erbschaftsteuer verschärft den Druck zusätzlich. Das beobachten wir deutlich.
Dieser Artikel ist in Zusammenarbeit mit der Incrementum AG entstanden.
WARUM GOLD MEHR IST ALS EIN KRISENINVESTMENT
Charlie Schröder
Text
Herr Stöferle, der Goldpreis konsolidiert seit Monaten. Warum geht es nicht weiter nach oben?
Die starke Konsolidierung ist vor allem eine gesunde Reaktion auf den außergewöhnlich dynamischen Anstieg zuvor. Gold hat 2025 mehr als 64 Prozent zugelegt – der stärkste Jahreszuwachs seit 1979 – und im Januar bei 5.595 USD ein Allzeithoch markiert. Denken Sie an eine EverestBesteigung: Wer direkt vom Basislager zum Gipfel sprintet, holt sich die Höhenkrankheit, nicht das Gipfelfoto. Selbst Profis legen Akklimatisierungspausen ein. Gold hat 2025 im Eiltempo mehrere Lager übersprungen. Die jetzige Verschnaufpause ist ganz normal. Die Korrektur hat eine messbare Überhitzung sauber herausgewaschen. Konsolidierung ja, Trendwende nein.
Welche Faktoren sprechen langfristig für Gold? Die strukturellen Treiber sind intakt: Rekordverschuldung, erhöhte Inflation, schwindendes Vertrauen in Papierwährungen – allen voran die Zentralbanken. Seit 2010 haben sie rund 9.700 Tonnen akkumuliert, allein 2025 waren es 863 Tonnen (~95 Mrd. USD) – vier Jahre in Folge über 850 Tonnen jährlich, knapp ein Viertel der globalen Neuproduktion. Die Quittung liefert die EZB selbst: Ende 2025 stellte Gold mit 27 Prozent der Währungsre serven erstmals sowohl den Euro (15 Prozent) als auch USStaatsanleihen (22 Prozent) in den Schatten. Wer Gold nur als Kriseninvestment sieht, unterschätzt den Ankereffekt zum Vermögenserhalt: Über 25 Jahre hat es rund 11 Prozent an nualisierte Rendite in USD erzielt.
Sie sprechen von einer neuen monetären Ära. Was meinen Sie damit?
Eine schrittweise Remonetarisierung von Gold – nicht per Beschluss, sondern allein über seine Funktion. Sechs Kräfte wirken dafür zusammen: Reservefunktion, private und institutionelle Nachfrage, Notenbankbilanzen, goldgedeckte Anleihen, die Käuferwelle westlicher Notenbanken und tokenisiertes Gold. Mit Hemingway: „Gradually, then suddenly." 54 Jahre reines Fiat-Geld sind die Anomalie der Geldgeschichte, nicht die 5.000 Jahre davor.
Viele Unternehmerfamilien sorgen sich, dass Vermögensübertragungen künftig teurer und komplexer werden. Deshalb wächst der Bedarf an Strukturierungslösungen – nicht zur steuerlichen Optimierung, sondern vor allem, um mehr Planbarkeit und Ordnung zu schaffen.
Welche Rolle spielt dabei Liechtenstein?
Liechtenstein bietet Stabilität, Kontinuität und einen klaren Rechtsrahmen. Gerade in unruhigen Zeiten gewinnt diese Verlässlichkeit enorm an Bedeutung. Für viele Unternehmerfamilien ist dies heute ein wichtiger Bestandteil einer resilienten Vermögensarchitektur.
Wie würden Sie die aktuelle Phase in einem Satz beschreiben?
Die eigentliche Herausforderung besteht heute nicht mehr nur darin, Vermögen aufzubauen, sondern es so zu strukturieren, dass es Übergänge übersteht und über Generationen hinweg Bestand hat.
Die Liechtensteinische Landesbank (LLB)
Die Liechtensteinische Landesbank wurde 1861 gegründet und zählt zu den traditionsreichsten Finanzinstituten im deutschsprachigen Raum. Die LLB verbindet Sicherheit und Stabilität mit ausgezeichneter Anlagekompetenz. Ein Profil, das gerade in Zeiten geopolitischer und wirtschaftlicher Umbrüche an Bedeutung gewinnt.
Zur Person
Torsten Leidig verfügt über 25 Jahre Erfahrung im Private Banking und Wealth Management sowie in der Beratung institutioneller Kunden. Seine Schwerpunkte liegen in den Bereichen Vermögensstrukturierung, Family Governance und Nachfolgeplanung.
Weitere Informationen finden Sie unter: www.llb-banking.de
Was unterscheidet den Fonds von herkömmlichen Goldbzw. Minenaktienfonds?
Der Incrementum Active Gold Fund hat Gold als Benchmark – nicht einen Minenaktien-Index. Unser klares Ziel ist es, besser als der reine Goldpreis zu performen.
Anders als passive Fonds steuern wir den Investitionsgrad sehr aktiv über unser proprietäres Incrementum Active Aurum Signal. Je nach Marktlage passen wir die Aktienquote dynamisch an, ergänzt durch Warrants, Optionen, weitere Edelmetalle und Cash. So verbinden wir das Aufwärtspotenzial des Sektors mit echter risikobewusster Flexibilität.
Incrementum Active Gold Fund (EUR-S), und Gold (EUR),
= 15.02.2024, 15.02.2024 –05.06.2026
Welche Rolle spielen die Zinsen?
Eine wichtige, aber überschätzte. Die einzige belastbare Korrelation ist die negative zum US-Dollar. 2025 bestätigt das: DXY –9,4 Prozent Gold +64,4 Prozent. Sobald Anleger merken, dass sie mit Anleihen real verlieren, steigt die Attraktivität eines Assets ohne Gegenpartei und Emittentenrisiko.
Viele Anleger möchten nicht ausschließlich physisches Gold halten. Welche Alternativen sehen Sie?
Sinnvoll ist zum Beispiel unser Incrementum Active Gold Fund, ein breiter, defensiver Edelmetall-Aktienfonds ohne Einzeltitel-Klumpenrisiko. 2025 war das profitabelste Jahr der Goldminen-Geschichte. Die Free-Cashflow-Marge des GDX sprang von 4,2 Prozent auf 24,5 Prozent, der Gewinn je Aktie vervierfachte sich und trotzdem sank das KGV von 30,8 auf 19,8. Operativ ein Musterschüler, börslich ein vergessener Sektor: nur rund 1 Prozent der globalen Aktienmarktkapitalisierung – der tiefste Stand seit 1900.
Die starke Konsolidierung ist eine gesunde Verschnaufpause nach dem dynamischen Anstieg. Der Incrementum Active Gold Fund hat sich seit Auflage klar bewährt und liegt mit deutlicher Outperformance gegenüber Gold vorne. Als aktiver Baustein für ein diversifiziertes Portfolio verbindet er strukturelles Aufwärtspotenzial mit risikobewusstem Management – ganz im Sinne von In Gold We Trust, dem führenden jährlichen Gold-Report. Gold bleibt der verlässliche Anker – in guten wie in unsicheren Zeiten.
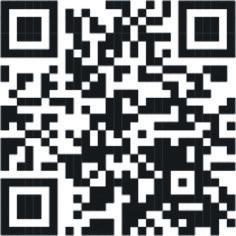
Zum Gold-Report , QR-Code scannen!
Mehr Informationen unter: www.incrementum.li
WIR SIND KEINE KLASSISCHE GESCHÄFTSBANK
Thomas Rosenfeld über den radikalen Wandel der Westend Bank hin zur spezialisierten Bank für Family Offices
Text Charlie Schröder
Herr Rosenfeld, die Westend Bank hat sich in den vergangenen Jahren stark verändert. Wie würden Sie die heutige Positionierung beschreiben?
Wir verstehen uns heute klar als Bank für Family Offices und vermögende Familien. Die Zeiten, in denen wir vor allem als Spezialinstitut für Kunst- und Oldtimerfinanzierungen wahrgenommen wurden, sind vorbei. Dieser Bereich hatte seine Berechtigung, aber unser Geschäftsmodell ist heute breiter, professioneller und stärker auf komplexe Vermögensstrukturen ausgerichtet.
Was war der Auslöser für diesen strategischen Wandel?
Im Kern war es eine Kombination aus Marktveränderung und Kundenbedarf. Vermögende Familien denken heute nicht mehr in einzelnen Assetklassen, sondern in Gesamtstrukturen. Gemeinsam mit unserem Eigentümer, dem Family Office der Familie Hopp, haben wir daher entschieden, die Bank konsequent in Richtung eines spezialisierten Finanzierungs- und Strukturierungsanbieters für Family Offices weiterzuentwickeln.
Was bedeutet „Bank für Family Offices“ konkret im Tagesgeschäft?
Wir stellen eine Bankinfrastruktur zur Verfügung, die es Family Offices ermöglicht, komplexe Kredit- und Finanzierungslösungen effizient umzusetzen. Dazu gehören etwa Kreditauftrags- und Frontinggeschäfte: Ein Family Office stellt Mittel bereit, wir übernehmen Strukturierung, Risikoanalyse, regulatorische Abwicklung und Auszahlung. Damit verbinden wir bankaufsichtsrechtliche Sicherheit mit Flexibilität im Investmentprozess.
Welche Rolle spielen klassische Sachwerte dabei noch?
Sachwerte bleiben relevant, aber nicht mehr als isolierter Geschäftsbereich. Immobilien, Beteiligungen oder
andere Vermögenswerte dienen heute vor allem als Teil strukturierter Finanzierungen oder als Sicherheit. Entscheidend ist nicht mehr die einzelne Anlageklasse, sondern die Qualität der Gesamtstruktur und des Risikoprofils.
“Wir stellen eine Bankinfrastruktur zur Verfügung, die es Family Offices ermöglicht, komplexe Kredit- und Finanzierungslösungen effizient umzusetzen.“
Ziel ist es, Vermögensstrukturen transparent zu machen, Risiken besser zu steuern und unterschiedliche Assetklassen integriert abzubilden.
Welche Rolle spielt Technologie dabei, etwa im Bereich Reporting oder ESG? Eine zunehmend wichtige. Gerade bei illiquiden Vermögenswerten wie Immobilien oder Beteiligungen ist Transparenz entscheidend. Digitale Plattformen und KI-gestützte Systeme helfen dabei, Daten zu strukturieren und Entscheidungsprozesse vorzubereiten. Am Ende bleibt die finale Entscheidung aber immer beim Menschen.
Wie grenzt sich die Westend Bank im Wettbewerb mit großen Geschäftsbanken ab?
Thomas Rosenfeld Sprecher des Vorstands der Westend Bank AG
Wie wichtig ist die Zusammenarbeit mit dem Eigentümer Family Office in diesem Modell?
Sie ist ein klarer Vorteil. Die Westend Bank ist selbst aus einem Family-Office-Umfeld heraus gewachsen. Diese Nähe zum unternehmerischen Denken prägt unser Verständnis von Risiko und Strukturierung. Gleichzeitig agieren wir als eigenständige Bank mit klaren regulatorischen Rahmenbedingungen und trennen zwischen eigenen und Drittmandaten.
Neben Finanzierung bieten Sie inzwischen auch ergänzende Services an. Was steckt dahinter? Family Offices benötigen heute ein Ökosystem an Lösungen. Deshalb haben wir Beteiligungen und Kooperationen aufgebaut – etwa im Bereich Versicherung, Reporting und ESG-Risikomanagement.
Dieser Artikel ist in Zusammenarbeit mit der Missionszentrale der Franziskaner GmbH entstanden.
NACHHALTIGE
GELDANLAGE MIT
FRANZISKANISCHEN WURZELN
Die Franziskaner setzen seit Jahrhunderten auf Gerechtigkeit, Frieden und die Bewahrung der Schöpfung. Mit den terrAssisi-Fonds übertragen sie diese Werte in die moderne Finanzwelt. David Reusch, Geschäftsführer der Missionszentrale der Franziskaner GmbH, erläutert, wie nachhaltige Geldanlagen Wirkung entfalten können und warum Europa für verantwortungsbewusste Anleger aktuell besonders interessant ist.
Herr Reusch, die terrAssisi-Fonds orientieren sich an den Werten des Franziskanerordens. Was bedeutet das konkret für die Geldanlage?
Die Grundwerte des Franziskanerordens sind Gerechtigkeit, Frieden und die Bewahrung der Schöpfung. Übertragen auf die Finanzwelt bedeutet das, wirtschaftlichen Erfolg mit sozialer Verantwortung, Umweltverträglichkeit und guter Un ternehmensführung zu verbinden. Unser Ziel ist es, Unternehmen zu identifizieren, die diese Werte glaubwürdig leben und langfristig erfolgreich wirtschaften. Nachhaltigkeit ist für uns kein Trend, sondern seit vielen Jahren ein zentraler Bestandteil unserer Identität.
Nachhaltige Investments gibt es mittlerweile viele. Was zeichnet die terrAssisi-Fonds besonders aus? Ein wesentliches Merkmal ist die konsequente Verbindung von Nachhaltigkeit und gesellschaftlichem Nutzen. Die Fonds stehen grundsätzlich allen Anlegern offen. Gleichzeitig fließt ein Teil der Erträge an Franziskaner Helfen und unterstützt weltweit Hilfsprojekte. Anleger investieren also nicht nur in Unternehmen mit nachhaltigem Profil, sondern tragen indirekt auch dazu bei, soziale Projekte in vielen Regionen der Welt zu fördern.
Mit dem terrAssisi Aktien Europa haben Sie Ihr Fondsangebot um einen europäischen Aktienfonds erweitert. Warum fiel die Entscheidung auf Europa? Europa verfügt über viele innovative und international erfolgreiche Unternehmen, die zugleich hohe Standards in den Bereichen Umwelt, Soziales und Unternehmensführung erfüllen. Genau das passt sehr gut zu unserem Anlageansatz. Mit dem terrAssisi Aktien Europa bieten wir Anlegern die Möglichkeit, gezielt von den Chancen europäischer Unternehmen zu profitieren und gleichzeitig unseren ethischen Grundsätzen treu zu bleiben.
“Die Fonds stehen grundsätzlich allen Anlegern offen.“
Welche Besonderheiten weist der Europa-Fonds auf? Der Fonds investiert in europäische Qualitätsaktien und verfolgt dabei einen sogenannten Best-in-Class-Ansatz. Das bedeutet, dass innerhalb einer Branche gezielt
Wir sehen uns nicht im direkten Wettbewerb mit Großbanken, sondern als spezialisierter Partner im Family-Office-Segment. Unsere Stärke liegt in der Kombination aus Strukturierung, regulatorischer Kompetenz und Nähe zum Kunden. Viele Mandate entstehen heute über Netzwerke und Kooperationen, nicht über klassische Produktvermarktung.
Wie sieht die langfristige Perspektive für die Bank aus?
Wir wollen weiter organisch wachsen und unsere Plattform für Family Offices ausbauen. Dabei steht nicht Volumen um jeden Preis im Vordergrund, sondern Qualität der Beziehungen und der Strukturen.
Unser Ziel ist es, ein verlässlicher Partner für komplexe Vermögensfragen zu bleiben – in Deutschland und perspektivisch auch darüber hinaus.
diejenigen Unternehmen ausgewählt werden, die bei den ESG-Kriterien besonders gut abschneiden. Dadurch fördern wir einen Wettbewerb um nachhaltigeres Wirtschaften. Ergänzend greifen unsere franziskanischen Ausschlusskriterien, sodass Unternehmen mit ethisch kontroversen Geschäftsfeldern von vornherein nicht berücksichtigt werden.
Für welche Anleger eignet sich der terrAssisi Aktien Europa besonders?
Der Fonds richtet sich an Anleger, die langfristig Vermögen aufbauen möchten und dabei bewusst auf Europa setzen. Viele Investoren schätzen die Transparenz, die Innovationskraft und die regulatorischen Rahmenbedingungen europäischer Unternehmen. Gleichzeitig erhalten sie Zugang zu einem Portfolio, das konsequent nach nachhaltigen und ethischen Kriterien zusammengestellt wird.
Welche weiteren Fonds stehen Anlegern aktuell zur Verfügung?
Neben dem Europa-Fonds bieten wir einen geldmarktnahen Rentenfonds mit kurzen Laufzeiten, einen Mischfonds mit einem ausgewogenen Verhältnis von Aktien und Anleihen sowie einen weltweit investierenden Aktienfonds an. Damit können Anleger je nach Risikoneigung und Anlageziel die passende Lösung finden.
Ein Teil der Einnahmen fließt in Hilfsprojekte der Franziskaner. Können Sie Beispiele nennen? Franziskaner Helfen unterstützt jedes Jahr über 800 Projekte in zahlreichen Ländern weltweit. Dazu gehören beispielsweise die medizinische Versorgung in strukturschwachen Regionen, Bildungsprojekte für Kinder und Jugendliche oder die schnelle Hilfe in Krisen- und Katastrophengebieten. Für viele unserer Anleger ist es ein wichtiger Gedanke, dass ihr Kapital nicht nur wirtschaftlich arbeitet, sondern zugleich einen positiven Beitrag für Menschen und Gesellschaft leisten kann.
Weitere Informationen finden Sie unter: www.terrassisi.de
Text Charlie Schröder
Dieser
ALTERSVORSORGEDEPOT: EINSTIEG STATT ENDPUNKT
Ein überfälliger Perspektivwechsel
Die Einführung des Altersvorsorgedepots ist nicht einfach eine weitere staatliche Subventionsmaßnahme, sondern ein Paradigmenwechsel. Über Jahrzehnte war die Haltung gegenüber Aktieninvestments von Vorsicht geprägt. Mit dem Altersvorsorgedepot sendet der Staat nun ein anderes Signal: weg vom reinen Risikohinweis, hin zur aktiven Ermutigung, am Kapitalmarkt teilzunehmen.
Was lange gefehlt hat, war ein einfacher, glaubwürdiger Einstieg in die kapitalmarktorientierte Altersvorsorge. Genau hier setzt das Altersvorsorgedepot an: Es schafft Zugang, ohne zu überfordern, und bietet einen Rahmen, dem Menschen vertrauen können.
Der eigentliche Wert liegt im System
Die Stärke dieses Instruments zeigt sich im Gesamtansatz. Langfristigkeit wird strukturell durch Zinseszinseffekte und nachgelagerte Besteuerung begünstigt. So abgedroschen diese Binse auch ist, sie ist und bleibt wahr: Vermögensaufbau entsteht nicht durch „timing the market“, sondern durch „time in the market“.
Das Altersvorsorgedepot hat das Potential ein Eingangstor zum langfristigen Vermögensaufbau zu werden. Wer investiert und die Funktionsweise der Märkte versteht, trifft langfristig andere finanzielle Entscheidungen. Mit Vorsorge steigt man ein, mit Vermögen geht man raus.
Für Einsteiger und für Fortgeschrittene Für jüngere Menschen schließt das Altersvorsorgedepot eine zentrale Lücke: Es reduziert Komplexität und schafft einen klaren, langfristigen Rahmen. Vor allem aber setzt es den entscheidenden Impuls, früh zu beginnen. Gleichzeitig bleibt es auch für erfahrene Anleger relevant. Viele
haben sich bereits eine individuelle Struktur aufgebaut. Das Altersvorsorgedepot ergänzt sie um eine standardisierte, langfristige Komponente.
Vom Sparbuch zum Portfolio Deutschland ist ein konservativer Sparmarkt. Private Haushalte verfügen über ein Geldvermögen von rund zehn Billionen Euro. Ein erheblicher Teil davon liegt jedoch weitgehend unproduktiv.
“Entscheidend ist, dass mehr Menschen beginnen, langfristig zu investieren. Mit der Teilnahme wachsen das Verständnis und Vertrauen.“
Oliver Behrens CEO der flatexDEGIRO SE
Mehr als ein Drittel, also über 3 Billionen Euro, steckt in Bargeld und kaum verzinsten Bankeinlagen. In einer Welt niedriger Realrenditen ist der Verzicht auf den Kapitalmarkt ein erhebliches Risiko und alles andere als eine Garantie für Stabilität des eigenen Vermögens. Wer ausschließlich auf klassische Sparformen setzt, verliert real Vermögen.
Das Altersvorsorgedepot setzt genau hier an. Es verbindet das Vertraute der Altersvorsorge mit dem Zugang zum Kapitalmarkt und senkt so die größte Eintrittsbarriere. Der Wandel erfolgt schrittweise. Entscheidend ist, dass mehr Menschen beginnen, langfristig zu investieren. Mit der Teilnahme wachsen das Verständnis und Vertrauen.
Kein Gamechanger aber wichtiger Schritt in die richtige Richtung
Die eigentliche Bedeutung des Altersvorsorgedepots liegt liegt darin, dass es das Potential hat eine breite Investmentkultur zu fördern in der Kapitalmarktteilnahme die Normalität ist und nicht die Ausnahme.
Gerade in einem traditionell unterinvestierten Land ist das entscheidend. Denn breitere Beteiligung am Kapitalmarkt bedeutet langfristig auch breiteren Vermögensaufbau.
Es geht nicht um Rente, es geht um Vermögen und darum, wie dieses durch einen kulturellen Wandel hin zu einer echten Aktienkultur geschaffen werden kann.
Weitere Informationen finden Sie unter: www.flatex.de
Vorsorgen statt sorgen:
Zum Rechner →
Ab dem 1. Januar 2027 kommt das staatlich geförderte Altersvorsorgedepot für die direkte und transparente private Altersvorsorge am Kapitalmarkt. Berechne deine mögliche private Rente und vergleiche sie mit anderen Vorsorge‑ und Anlageoptionen.
Investieren birgt Verlustrisiken. Keine Anlageberatung.
Text Oliver Behrens
Anzeige
TRADING-DEPOT FÜR’S ALTER
Ab dem 1. Januar 2027 verändert sich die private Altersvorsorge in Deutschland grundlegend. Mit dem Altersvorsorgedepot erhalten Anleger erstmals die Möglichkeit, staatliche Förderung von bis zu 540 Euro Grundzulage pro Jahr mit echter Produkt-Freiheit zu verbinden. Keine starren Garantieprodukte, kein eingeschränktes Fondsuniversum – sondern volle Kontrolle über die eigene Anlagestrategie – und das bis zur Auszahlphase völlig steuerfrei. Für mich ist klar: Dieses Produkt wird zum festen Bestandteil jedes gut strukturierten Portfolios.
Wer heute aktiv anlegt, denkt in Bausteinen: freies Depot, ETF-Sparplan, liquide Reserve. Der geförderte Altersvorsorgebaustein fehlte bislang – oder war mit inakzeptablen Kompromissen verbunden. Das ändert sich jetzt.
Das Altersvorsorgedepot fügt sich nahtlos in jede bestehende Depotstrategie ein. Aktive Anleger wählen ihre ETFs selbst, behalten die volle Kontrolle – und nehmen dabei staatliche Förderung mit. Kein Umdenken. Kein Produkt von der Stange.
Genau das bieten wir bei justTRADE: ein Trading-Depot für das Altersvorsorgedepot mit breiter ETF-Auswahl und Ordergebühren ab einem Euro. Für unsere Endkunden ist es der konsequente nächste Schritt in ihrer Anlagestrategie. Für B2B-Partner ist es mehr: Wer das Altersvorsorgedepot nicht im Angebot hat, liefert seinen Kunden künftig nur eine halbe Lösung.
“Wer heute aktiv anlegt, denkt in Bausteinen: freies Depot, ETFSparplan, liquide Reserve. Der geförderte Altersvorsorgebaustein fehlte bislang – oder war mit inakzeptablen Kompromissen verbunden. Das ändert sich jetzt.“
Michael B. Bußhaus Gründer und Geschäftsführer von justTRADE
Der eigenständige Aufbau dieser Infrastruktur dauert sechs bis neun Monate – die Zeit bis Januar 2027 ist knapp. Deshalb bieten wir das Altersvorsorgedepot auch als WhiteLabel-Produkt an: API-basiert, vollständig zertifiziert auf der bewährten Infrastruktur der Sutor Bank mit langjähriger Riester- und Rürup Erfahrung. Partner kümmern sich um die Kundenbeziehung und das Frontend – wir um alles andere. Auf Wunsch liefern wir auch das Frontend. Der Markt wird aufgeteilt. Die Frage ist nur, wer jetzt mit dabei ist.
Investieren birgt Risiken. Generell birgt jede Investition das Risiko eines Kapitalverlustes. Umfassendere Hinweise zu den Chancen und Risiken können dem aktuellen Verkaufsprospekt entnommen werden.
Diese Information stellt kein Angebot und keine Aufforderung zum Kauf von Investmentfondsanteilen dar. Hinweise zu Chancen und Risiken entnehmen Sie bitte dem aktuellen Verkaufsprospekt. Verbindliche Grundlage für den Kauf eines Fonds sind das Basisinformationsblatt, der jeweils gültige Verkaufsprospekt mit den Vertragsbedingungen bzw. dem Verwaltungsreglement bzw. den Anlagebedingungen, der zuletzt veröffentlichte und geprüfte Jahresbericht und der letzte veröffentlichte ungeprüfte Halbjahresbericht, die in deutscher Sprache kostenlos bei der Vertriebsstelle Sauren Fonds-Service AG, Postfach 10 28 54 in 50468 Köln (siehe auch www.sauren.de) und bei der Verwaltungsgesellschaft IPConcept (Luxemburg) S.A., société anonyme (siehe auch www.ipconcept.com) erhältlich sind. Die Verwaltungsgesellschaft IPConcept (Luxemburg) S.A kann beschließen, die Vorkehrungen, die sie für den Vertrieb der Fonds getroffen hat, gemäß Artikel 93a der Richtlinie 2009/65/EG aufzuheben. Weitere Informationen zu Anlegerrechten sind in deutscher Sprache auf der Homepage der Verwaltungsgesellschaft (https://www.ipconcept.com/ipc/de/anlegerinformation.html) einsehbar. Die steuerlichen Daten können sich zukünftig anders entwickeln als in der Vergangenheit. Die steuerliche Behandlung ist im Übrigen auch von den persönlichen Verhältnissen des jeweiligen Anlegers abhängig. Es kann keine Zusicherung gemacht werden, dass die Anlageziele erreicht werden. Stand: 18.06.2026; Quelle: Sauren Fonds-Service AG, Im Mediapark 8, 50670 Köln, gebührenfreie Telefonnumer: 0800/168 88 88. Der Sauren Ruhestandsfonds wurde von dem Wirtschaftsmagazin €uro als „Fondsinnovation des Jahres 2026“ ausgezeichnet. Nähere Informationen zur Auszeichnung, zur Methodik der Auszeichnung und der Anzahl der analysierten Unternehmen können dem €uro extra „Die Goldenen Bullen 2026“ oder der Internetseite www.sauren.de/auszeichnungen entnommen werden.
Text Charlie Schröder
REFORM MIT IRRWEG
Mit der Reform der privaten Altersvorsorge will die Politik neue Anreize zum Sparen schaffen.
Thomas Richter, Hauptgeschäftsführer des deutschen Fondsverbandes BVI, spricht in diesem Interview über die möglichen Folgen eines staatlichen Angebots im Wettbewerb mit privaten Anbietern.
Text Charlie Schröder
Herr Richter, die Reform der privaten Altersvorsorge ist beschlossen – inklusive eines staatlichen Standardprodukts. Wie bewerten Sie das?
Die Reform ist grundsätzlich zu begrüßen, weil sie Schluss macht mit dem Zwang zu Garantien und lebenslanger Verrentung und den Sparern damit höhere Renditechancen und mehr Flexibilität eröffnet. Jedoch ist ein staatliches Angebot in der privaten Säule ein Irrweg. Denn wenn der Staat nicht nur die Regeln setzt, sondern gleichzeitig auch als Anbieter im privaten Markt mitmischt, verzerrt er den Wettbewerb.
Die Politik verspricht, dass das staatliche Produkt denselben Bedingungen unterliegt wie private Angebote und der Wettbewerb somit fair sein wird. Halten Sie das für realistisch?
Die Botschaft hör ich wohl, allein mir fehlt der Glaube. Meines Erachtens ist das aus zwei Gründen nicht realistisch: Erstens genießt der Staat einen erheblichen Vertrauensvorschuss – den hat kein privater Anbieter. Viele Sparer werden das staatliche Produkt als sicherer empfinden, weil sie davon ausgehen, dass der Staat im Krisenfall Kursverluste ausgleicht. Denn immerhin hat er sie in das Produkt hineingelockt. Diesem politischen Druck wird sich der Staat kaum entziehen können, schließlich sind die Sparer Wähler. Zweitens hat der staatliche Anbieter einen Kostenvorteil, wenn die Verwaltung und der Vertrieb des Produktes mit Steuergeldern quersubventioniert werden.
Warum will der Staat überhaupt ein eigenes Produkt im privaten Markt anbieten?
Die eigentliche Absicht ist, eine Kostenbenchmark für die privaten Anbieter zu setzen. Das staatliche
Als die Einführung eines Staatsprodukts in der privaten Altersvorsorge publik wurde, waren Sie gerade mit einer Delegation des Bundesfinanzministeriums in Schweden, um sich über den Staatsfonds AP7 zu informieren. Gilt er nicht als erfolgreiches Vorbild?
Angebot wird wegen der genannten Kosten vorteile sehr günstig sein, daran werden die privaten Produkte gemessen. Damit sind die Kosten des staatlichen Angebots der faktische Kostendeckel – nicht die ein Prozent, die im Gesetz stehen.
“In der privaten Altersvorsorge lehnt Schweden einen staatlichen Anbieter ab, wie übrigens alle anderen Länder auch. Deutschland beschreitet hier mal wieder einen der berühmten deutschen Sonderwege.“
Thomas Richter
Hauptgeschäftsführer des deutschen Fondsverbandes BVI
Diese sind für die Verbraucherlobby und auf sie hörende Politiker zu hoch. Was sie dabei jedoch nicht bedenken: Das Altersvorsorgedepot ist ein komplexes reguliertes Produkt und kein einfacher ETF-Sparplan. Die Aufgabe der Anbieter umfasst weit mehr als die reine Kapitalanlage. Sie übernehmen zusätzlich umfangreiche administrative und beratende Leistungen, darunter das Management staatlicher Zulagen und die Berücksichtigung individueller Lebenssituationen wie Heirat, Geburt eines Kindes oder Scheidung. Hinzu kommt eine kontinuierliche Kundenberatung. Dafür sind Kosten von ein Prozent nicht hoch.
KAPITALMARKT STATT STILLSTAND: NEUE CHANCEN FÜR DIE PRIVATE VORSORGE
Die Reform der privaten Altersvorsorge gilt als eine der bedeutendsten Veränderungen der vergangenen Jahre. Im Interview spricht Dr. Hendrik Leber, Gründer und Geschäftsführer von Acatis, über Reformen, Renditechancen und die notwendigen nächsten Schritte.
Herr Dr. Leber, die Reform der privaten Altersvorsorge ist beschlossen. Sie werben seit Jahren für ein Altersvorsorgedepot. Haben Sie heute das Gefühl, dass die Politik nun dort angekommen ist, wo Sie schon vor Jahren hinwollten? Ja, und aus meiner Sicht ist die Politik sogar noch einen Schritt weiter gegangen. Dass der Staat die private Altersvorsorge künftig aktiv fördert, halte ich für einen großen Fortschritt. Mein ursprüngliches Konzept aus dem Jahr 2019 sah vor allem einen steuerlichen Schutz des Vermögens bis zum Renteneintritt vor.
“Die betriebliche Altersvorsorge ist im internationalen Vergleich noch immer zu kompliziert reguliert und insbesondere für viele mittelständische Unternehmen unnötig aufwendig.“
Dr. Hendrik Leber
Geschäftsführer der ACATIS Investment Kapitalverwaltungsgesellschaft mbH
Die nun geplante Förderung geht deutlich darüber hinaus und unterstützt den Vermögensaufbau direkt. Natürlich verursacht das Kosten, man darf aber nicht vergessen:
Der AP7 ist ein Vorbild, jedoch nicht für die private Altersvorsorge. Er ist Bestandteil der gesetzlichen Rentenversicherung. Das wird häufig verwechselt. In Schweden fließt ein Teil der gesetzlichen Rentenbeiträge nicht in das Umlagesystem, sondern in ein kapitalgedecktes System. Bemerkenswert ist, dass der schwedische Staat in der gesetzlichen Säule nicht nur den Staatsfonds AP7 zulässt, sondern auch private Anbieter. Zudem will Schweden den Marktanteil des AP7 von derzeit etwa 50 Prozent senken. Ziel ist es, durch die aktive Wahl der privaten Fonds die Finanzbildung der Menschen zu stärken. In der privaten Altersvorsorge lehnt Schweden einen staatlichen Anbieter ab, wie übrigens alle anderen Länder auch. Deutschland beschreitet hier mal wieder einen der berühmten deutschen Sonderwege.
Fot o B V
Wenn Menschen nicht privat vorsorgen, muss der Staat langfristig noch höhere Zuschüsse zur gesetzlichen Rente leisten. Deshalb halte ich diese Förderung für sinnvoll investiertes Geld.
Was ist aus Ihrer Sicht die wichtigste Verbesserung gegenüber der bisherigen Riester-Rente?
Der entscheidende Unterschied ist der Wegfall der Garantieverpflichtung. Genau diese Garantie hat die Riester-Rente zunehmend unattraktiv gemacht. Hinzu kamen hohe Kosten, die den Vermögensaufbau erschwerten.
Das neue Modell bietet mehr Freiheiten bei der Anlage und begrenzt gleichzeitig die Kosten. Dadurch entstehen deutlich bessere Voraussetzungen für langfristigen Vermögensaufbau.
Die Reform sieht ein staatliches Standardprodukt vor. Ist das aus Ihrer Sicht ein sinnvoller Ansatz oder sollte der Staat sich aus der Produktgestaltung heraushalten?
Zunächst muss man abwarten, wie dieses Standardprodukt konkret ausgestaltet wird. Entscheidend wird sein, wie unabhängig die Anlageentscheidungen getroffen werden. Grundsätzlich halte ich die Idee aber für sinnvoll.
Gegen einen Staatsfonds in der gesetzlichen Rentenversicherung wie in Schweden hätten Sie aber nichts?
Nein, im Gegenteil. Die Reform der privaten Altersvorsorge ist ein wichtiger Schritt, sie reicht angesichts des demografischen Wandels aber nicht aus. Auch in der gesetzlichen Rente ist der Einstieg in die Kapitaldeckung notwendig, um die wachsende Abhängigkeit des Rentensystems von Steuerzuschüssen mittelfristig zu verringern. Wie in Schweden könnten Teile der Beitragszahlungen in einen staatlich organisierten Fonds oder in Fonds privater Anbieter fließen.
Das Prinzip ist einfach: In jungen Jahren liegt der Schwerpunkt auf Aktien, später steigt der Anteil sicherheitsorientierter Anlagen. Mit wenigen breit gestreuten Fonds lässt sich bereits ein solides Vorsorgeportfolio aufbauen. Als privater Anbieter sehe ich darin keinen Nachteil. Gute Produkte werden sich weiterhin am Markt behaupten.
Die gesetzliche Rente gerät durch den demografischen Wandel zunehmend unter Druck. Ist die Reform groß genug, um einen echten Unterschied zu machen?
Für Menschen, die früh beginnen und das neue Instrument konsequent nutzen, kann die Reform einen erheblichen Unterschied machen. Allerdings braucht Vermögensaufbau Zeit – die großen Effekte entstehen über Jahrzehnte.
Gleichzeitig wird die gesetzliche Rente die Herausforderungen des demografischen Wandels allein nicht bewältigen können. Deshalb wird private Vorsorge immer wichtiger. Viele Menschen überschätzen ihre finanzielle Situation im Alter. Ersparnisse, Immobilien oder erwartete Erbschaften vermitteln oft eine Sicherheit, die sich später als trügerisch erweisen kann. Umso wichtiger ist es, frühzeitig zusätzliches Vermögen aufzubauen.
Welchen Rat würden Sie den Entscheidungsträgern aus der Politik mit auf den Weg geben?
Mein Rat wäre: Packen Sie als nächstes die betriebliche Altersvorsorge an. Deutschland braucht langfristig ein stabiles Drei-Säulen-Modell aus gesetzlicher, betrieblicher und privater Altersvorsorge. Die betriebliche Altersvorsorge ist im internationalen Vergleich noch immer zu kompliziert reguliert und insbesondere für viele mittelständische Unternehmen unnötig aufwendig. Hier liegt enormes Potenzial. Gleichzeitig müssen wir uns ehrlich mit den Herausforderungen der gesetzlichen Rente auseinandersetzen. Die aktuelle Konstruktion wird unter den Bedingungen des demografischen Wandels langfristig nicht tragfähig sein. Das ist keine politische Meinung, sondern letztlich eine mathematische Realität.
Mehr Informationen unter: www.acatis.de
Text Christine Thaler
Dieser Artikel ist in Zusammenarbeit mit der ACATIS Investment entstanden.
NEUE WEGE JENSEITS KLASSISCHER MÄRKTE
Frank Dornseifer, Geschäftsführer des Bundesverbands Alternative Investments (BAI), erläutert im Interview, warum Anlageklassen wie Infrastruktur, Private Debt oder Liquid Alternatives in einem Umfeld aus geopolitischer Unsicherheit und strukturellem Kapitalbedarf an Bedeutung gewinnen, welche Chancen sich dadurch auch für private Investoren ergeben und weshalb Europa als Investitionsstandort wieder stärker in den Fokus rückt.
Herr Dornseifer, Krisenphasen gelten häufig auch als Chancenphasen. Gilt das aktuell auch für private Anleger an den Kapitalmärkten? Krisenzeiten bieten bekanntlich immer auch Opportunitäten. Das gilt nicht nur für institutionelle Investoren, sondern zunehmend auch für private Anleger, die ihr Vermögen aktiv strukturieren. Aktuell sehen wir einen immensen Bedarf an privatem Kapital zur Finanzierung von Wachstum, Transformation und Innovation in Europa. Alternative Investments spielen dabei eine immer wichtigere Rolle, weil sie Zugang zu Anlageklassen ermöglichen, die über klassische Aktien- und Rentenportfolios hinausgehen. Gleichzeitig führen geopolitische Spannungen dazu, dass Europa auch aus Sicht privater Investoren wieder stärker als stabiler Investitionsraum wahrgenommen wird.
lichen Diversifikation über klassische Märkte hinaus und eröffnen Zugang zu realwirtschaftsnahen Investments. Unser Investor Survey zeigt zwar weiterhin den Schwerpunkt im institutionellen Bereich, aber die Mechanismen und Produkte werden zunehmend auch für Private geöffnet – etwa über Fondsstrukturen oder semi-professionelle Angebote. Damit entsteht ein breiterer Zugang zu Infrastruktur, Private Equity oder Private Debt, der früher kaum möglich war.
„Alternative Investments sind ein zentraler Baustein für Wachstum, Transformation und die Finanzierung der Realwirtschaft.“
Frank
Dornseifer Geschäftsführer
Bundesverband Alternative Investments (BAI)
Auch Private Debt bleibt in Europa stark gefragt, unabhängig von der teils überhöhten öffentlichen Wahrnehmung dieser Assetklasse. Für private Anleger ist zudem wichtig, dass diese Märkte zunehmend über Fondsstrukturen zugänglich werden. Liquid Alternatives sollten ebenfalls stärker berücksichtigt werden, da sie im Rahmen einer breiteren Diversifikation einen sinnvollen Baustein darstellen können.
Wo sehen Sie die größten Risiken für Anleger?
Die Risikoeinschätzungen sind insgesamt sehr differenziert – von Kreditrisiken über Marktverwerfungen bis hin zu geopolitischen Unsicherheiten. Für private Anleger ist jedoch entscheidend, diese Risiken im Kontext eines langfristigen Anlagehorizonts zu betrachten.
Oft wird das größte Risiko unterschätzt: nämlich gar nicht oder zu wenig diversifiziert investiert zu sein. Gerade Alternative Investments können hier helfen, Portfolios breiter aufzustellen und stärker an der Realwirtschaft zu partizipieren.
Welche Rahmenbedingungen sind notwendig, damit private Investoren stärker von Alternativen profitieren können?
Welche Bedeutung haben Alternative Investments heute für private Anleger im Vergleich zu klassischen Anlagen?
Alternative Investments sind längst kein reines Institutionenthema mehr, sondern zunehmend auch für vermögende Privatanleger relevant geworden. Sie ermög-
Welche Anlageklassen bieten aus Ihrer Sicht derzeit die größten Chancen?
Besonders interessant bleibt der Infrastrukturbereich, da hier der größte strukturelle Investitionsbedarf besteht insbesondere in Energie, Digitalisierung und Transformation.
Dieser Artikel ist in Zusammenarbeit mit der Paribus Holding GmbH & Co. KG entstanden.
SACHWERTE IM WANDEL
Die Immobilienmärkte haben sich durch die Zinswende und die geopolitisch unsichere Lage spürbar verändert. Während viele Segmente unter Neubewertungen leiden, rücken Qualität, Lage und langfristige Nutzungskonzepte stärker in den Fokus der Investoren. Hans-Henning Brand, Geschäftsführer der Paribus, erklärt, warum gerade in diesem Umfeld ausgewählte Sachwertinvestments wieder an Bedeutung gewinnen.
Herr Brand, viele Anleger fragen sich derzeit, welche Rolle Immobilien in einem von Unsicherheit geprägten Marktumfeld noch spielen. Wie sehen Sie das?
Sachwertanlagen wie Immobilien stellen in einem unsicheren Marktumfeld nach wie vor einen wichtigen Portfoliobaustein dar. Die Immobilienkrise der vergangenen Jahre war weniger eine Immobilien- als vielmehr eine Zinskrise. Wir sehen heute weniger einen Nachfrageeinbruch nach guten Immobilien, sondern eine deutlich stärkere Qualitätsselektion. Der Markt differenziert hier klar zwischen guten und schlechten Objekten. Für langfristig orientierte Anleger entstehen gerade in solchen Marktphasen häufig die interessantesten Einstiegsgelegenheiten.
Paribus hat aktuell den Publikumsfonds „Paribus Technologiezentrum Berlin“ in Platzierung. Warum steht dieses Investment so im Fokus?
Das Spannende an diesem Investment ist, dass es gleich mehrere aktuelle Markttrends miteinander verbindet: Technologie, Forschung, bonitätsstarke Nutzer und eine dynamische Lage in Deutschland. Die Immobilie entspricht modernsten Standards und ESG-Anforderungen und ist langfristig inflationsindexiert vermietet. Gleichzeitig handelt es sich um ein modernes Technologie- und Forschungszentrum an einem der bedeutendsten Innovationsstandorte Deutschlands. Für mich ein Vorzeigeprojekt, das man in dieser Form nur selten findet.
Büroimmobilien gelten aktuell nicht unbedingt als Favorit vieler Investoren.
Das ist richtig, da oft die Frage diskutiert wird, ob man Büros noch braucht. Die Frage ist doch vielmehr: Welche Büros werden künftig gebraucht? Forschung, Entwicklung und
Innovation beispielsweise funktionieren nur sehr eingeschränkt im Homeoffice.
“Die besten Kaufgelegenheiten entstehen selten dann, wenn die Stimmung am besten ist.“
Entscheidend sind investierbare, transparente und verständliche Strukturen, die auch für private Anleger zugänglich sind. Dazu gehören klare Produktstandards, bessere Vergleichbarkeit und ein effizientes Reporting. Gleichzeitig braucht es wettbewerbsfähige Rendite-Risiko-Profile und Planungssicherheit. Deutschland hat zwar regulatorisch aufgeholt, dennoch werden viele Fondsstrukturen weiterhin international aufgelegt. Wichtig ist daher, dass private Anleger stärker in bestehende Strukturen eingebunden werden, statt neue Hürden zu schaffen. Für Infrastruktur und Energiewende bleibt zudem ein stabiler politischer Rahmen entscheidend, um privates Kapital gezielt zu mobilisieren.
Welche Bedeutung hat der Standort selbst für Ihre Investmententscheidung?
Mit einer Immobilie investiert man immer auch in die Zukunft des Standortes. Das Technologiezentrum Berlin profitiert dabei von einem außergewöhnlichen Umfeld: In unmittelbarer Nachbarschaft entsteht mit Siemensstadt Square eines der bedeutendsten Innovationsökosysteme Europas: Das Stadtentwicklungsprojekt umfasst ein neues Innovationsquartier mit Forschung, Technologie, moderner Arbeitswelt, Wohnraum und Infrastruktur. Solche Entwicklungen wirken über Jahrzehnte und schaffen zusätzliche Nachfrage nach Arbeitsplätzen, Infrastruktur und Dienstleistungen. Davon profitieren etablierte Bestandsimmobilien.
Paribus und zahlreiche Bestandsanleger aus dem Vorgängerfonds sind selbst investiert. Welche Signalwirkung hat das?
Eine starke. Mehr als 80 Prozent der Bestandsanleger haben sich entschieden, investiert zu bleiben. Diese Anleger kennen das Objekt seit Jahren. Ebenso wie wir, die das Objekt seit dem Bau managen. Durch unser eigenes Investment besteht eine hohe Interessensgleichheit, die für Neuinvestoren ein positives Signal ist. Sie haben die Chance, sich an einem bewährten Fondskonzept zu beteiligen.
Hans-Henning Brand Geschäftsführer Paribus
Grundsätzlich beobachten wir einen „Flight to Quality“: Während Objekte mit veralteten Konzepten, hohem Modernisierungsbedarf oder schwächeren Lagen unter Druck stehen, bleibt die Nachfrage nach hochwertigen und flexibel nutzbaren Immobilien an infrastrukturstarken Standorten hoch.
Das Technologiezentrum Berlin gehört genau zu dieser Kategorie. Es ist kein klassischer Verwaltungsstandort, sondern ein Forschungs- und Entwicklungszentrum mit hoher strategischer Bedeutung für den Nutzer. Zudem kann die Immobilie bei Bedarf modular an Marktanforderungen angepasst werden. Solche Immobilien folgen häufig anderen Marktmechanismen als der breite Büroimmobilienmarkt, was ein stabiler Verkehrswert unserer Immobilie belegt.
Wofür steht Paribus heute insgesamt?
Als unternehmergeführte und mittelständisch geprägte Investmentplattform identifizieren wir lukrative Investitionsmöglichkeiten und ermöglichen den Zugang zu diesen. Dabei investieren wir stets selbst und bieten Investoren die Möglichkeit, gemeinsam mit uns zu investieren.
Seit 2003 konnten wir so Kapitalanlagen von über acht Milliarden Euro managen und mehr als 200 Fonds und Mandate betreuen. Über die Jahre haben wir eine große Kompetenz aufgebaut, bei komplexen Fondsübernahmen und Restrukturierungen nachhaltig Werte zu erhalten und zu schaffen. Insofern stehen wir für unternehmerischen Mut, Gemeinschaft, Leistung und Exzellenz in Fonds.
Mehr Informationen unter: www.paribus.de
Text Charlie Schröder
Text Charlie Schröder
MEHR DIVERSIFIKATION FÜR DAS MODERNE DEPOT:
Mehr Diversifikation für das moderne Depot: Sammlerobjekte als Anlageklasse
Text Charlie Schröder
Spektakuläre Rekordverkäufe, eine seltene Uhr, ein bedeutendes Gemälde, ein klassischer Sportwagen, machen immer wieder Schlagzeilen, nur selten in den Finanznachrichten. Von vielen wird diese Anlageklasse noch nicht als klassisches Investment betrachtet, obwohl sich der Markt entwickelt und längst an Reife gewonnen hat. Vor allem aber war sie für die meisten Menschen bislang kaum als ernsthaftes Investment zugänglich.
Wer solche Stücke als Kapitalanlage erwerben wollte, stand vor hohen Hürden: sechs- bis siebenstellige Einstiegspreise, Fragen nach Echtheit und Provenienz, Lagerung, Versicherung und ein oft langwieriger Wiederverkauf.
Spektakuläre Rekordverkäufe eine seltene Uhr, ein bedeutendes Gemälde, ein klassischer Sportwagen machen immer wieder Schlagzeilen, nur selten in den Finanznachrichten Von vielen wird diese Anlageklasse noch nicht als klassisches Investment betrachtet, obwohl sich der Markt entwickelt und längst an Reife gewonnen hat Vor allem aber war sie für die meisten Menschen bislang kaum als ernsthaftes Investment zugänglich
Timeless von Investoren wie Porsche Ventures, EQT Ventures und C3 EOS VC.
sichere Verwahrung und Verkauf übernimmt die Plattform, die seit 2021 über 900 Objekte begleitet und mit mehr als 50 spezialisierten Partnern arbeitet Getragen wird Timeless von Investoren wie Porsche Ventures EQT Ventures und C3 EOS VC
Wer solche Stücke als Kapitalanlage erwerben wollte stand vor hohen Hürden: sechs- bis siebenstellige Einstiegspreise, Fragen nach Echtheit und Provenienz Lagerung, Versicherung und ein oft langwieriger Wiederverkauf
Malte Häusler Geschäftsführer Timeless
„Wer in Sammlerobjekte investieren wollte, scheiterte bisher an Preis, Echtheit und Lagerung. Genau diese Hürden haben wir mit unserer Plattform abgebaut.“
„Wer in Sammlerobjekte investieren wollte, scheiterte bisher an Preis, Echtheit und Lagerung Genau diese Hürden haben wir mit unserer Plattform abgebaut
Damit rückt eine Anlageklasse in Reichweite, die mehrere überzeugende Eigenschaften vereint. Ihr Wert entsteht aus eigenen Treibern, aus Seltenheit, Qualität, Pro venienz, Markenprestige und einer wachsenden Sammlernachfrage, und damit weitgehend unkorreliert zu den Finanzmärkten. Über 20 Jahre legte der Knight Frank Luxury Investment Index (KFLII), der diesen Markt abbildet, um rund 250 Prozent zu, im Mittel etwa 7 Prozent pro Jahr über rollierende Fünfjahreszeiträume, bei deutlich geringeren Ausschlägen als an den Ak tienmärkten.
Damit rückt eine Anlageklasse in R mehrere überzeugende Eigenschaften v entsteht aus eigenen Treibern, aus Selte Provenienz, Markenprestige und einer Sammlernachfrage und damit weitgehe zu den Finanzmärkten Über 20 Jahre le Frank Luxury Investment Index (KFLII), de abbildet, um rund 250 % zu, im Mittel etw über rollierende Fünfjahreszeiträume, geringeren Ausschlägen als an den Aktienmärkten
Wer nicht einzelne Objekte auswählen, sondern in die gesamte Anlageklasse investieren möchte, für den entsteht der nächste Schritt: Mit Collectible Invst entsteht ein depotfähiges Wertpapier, dessen Wertentwicklung von einem breit gestreuten Portfolio aus mehreren Sammlerkategorien abhängt. Das Produkt ist in Vorbereitung; eine unverbindliche Vormerkung ist bereits möglich.
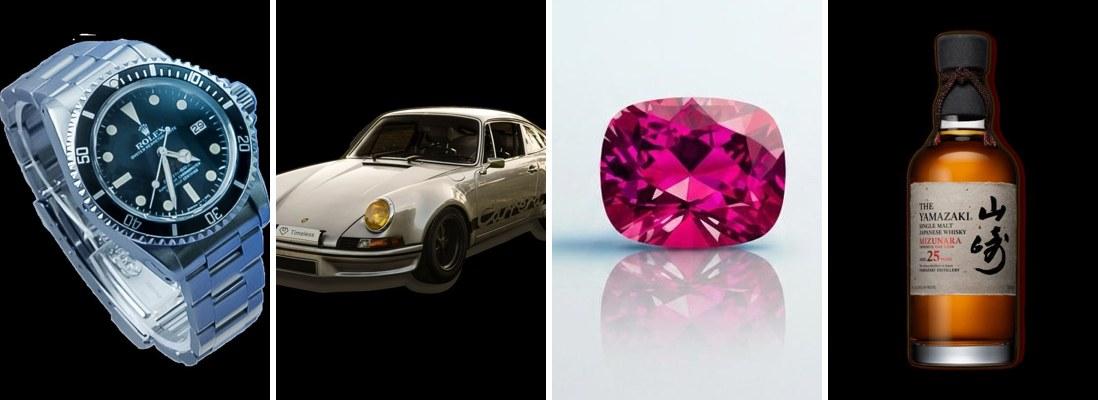
(Deloitte Private, 2025) Die Bandbreite reicht von Uhren von Rolex und Patek Philippe über klassische Ferrari bis zu Spitzenweinen, raren Whiskys und Farbedelsteinen jede Kategorie mit eigener Dynamik
Besonders in Stressphasen zeigt sich die Stärke: In den 22 Quartalen, in denen der S&P 500 zwischen 2005 und 2025 nachgab, entwickelte sich der KFLII in 21 Fällen besser; in den elf schwächsten Quartalen hielt er mit +0,2 Prozent praktisch seinen Wert, während der S&P 500 um 12,9 Prozent fiel.
Über Timeless investieren heute mehr als 80 000 Nutzer ab kleinen Beträgen in Anteile sorgfältig kuratierter
Malte Häusler
Geschäftsführer, Timeless Investments
Einzelobjekte Anleger wählen dabei selbst aus, welche Stücke sie ins Depot nehmen; Ankauf Authentifizierung,
Über Timeless Investments investieren heute mehr als 80.000 Nutzer ab kleinen Beträgen in Anteile sorgfältig kuratierter Einzelobjekte. Anleger wählen dabei selbst aus, welche Stücke sie ins Depot nehmen; Ankauf, Authentifizierung, sichere Verwahrung und Verkauf übernimmt die Plattform, die seit 2021 über 900 Objekte begleitet und mit mehr als 50 spezialisierten Partnern arbeitet. Getragen wird
Besonders in Stressphasen zeigt sich die Stärke: In den 22 Quartalen in denen der S&P 500 zwischen 2005 und 2025 nachgab, entwickelte sich der KFLII in 21 Fällen besser; in den elf schwersten hielt er mit +0,2 % praktisch seinen Wert, während der S&P 500 um 12,9 % fiel
Auch die Nachfrage wächst strukturell: Das weltweite Vermögen vermögender Anleger in Kunst und Sammlerobjekten lag 2024 bei rund 2,6 Billionen US Dollar und dürfte bis 2030 auf etwa 3,5 Billionen steigen (Deloitte Private, 2025). Die Bandbreite reicht von Uhren von Rolex und Patek Philippe über klassische Ferrari bis zu Spitzenweinen, raren Whiskys und Farbedelsteinen, jede Kategorie mit eigener Dynamik. Als Portfoliobaustein verstanden, ersetzen Sammlerobjekte keine klassischen Finanzanlagen. Und ihre Stärke liegt in der Beimischung, die ein Depot breiter aufstellt und weniger abhängig von den Kapitalmärkten macht.
Auch die Nachfrage wächst strukturell: Das weltweite Vermögen vermögender Anleger in Kunst und Sammlerobjekten lag 2024 bei rund 2,6 Billionen USDollar und dürfte bis 2030 auf etwa 3 5 Billionen steigen
Dieser Artikel ist in Zusammenarbeit mit Marina Wendtorf INVEST V GmbH & Co. KG entstanden.
SLOWDOWN – WENN ENTSCHLEUNIGUNG ZUM INVESTMENT WIRD
Hochwertige Hotelimmobilien an der Ostsee gewinnen neue Aufmerksamkeit
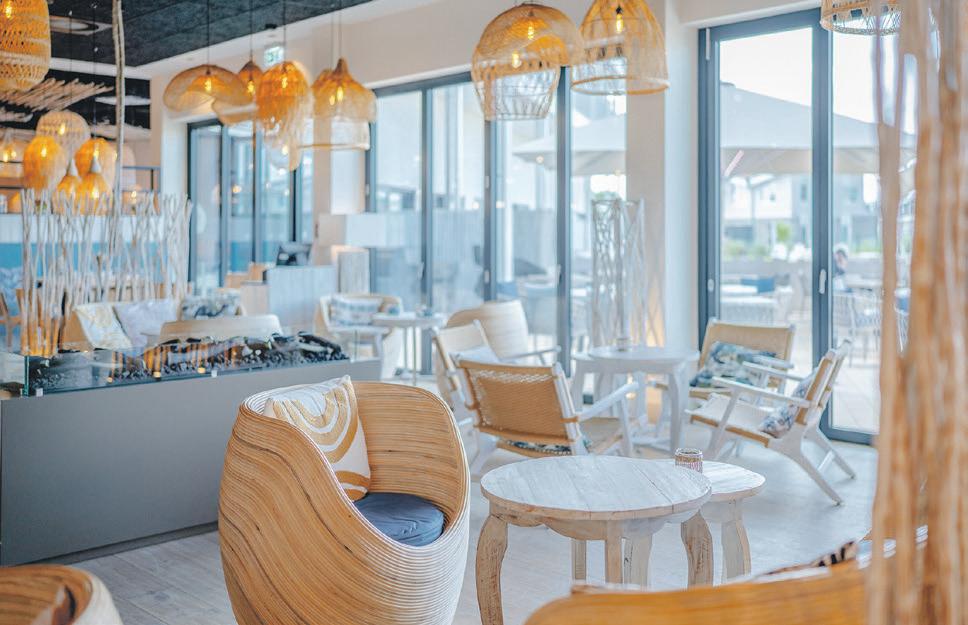
Lange galt ein einfaches Prinzip: Rendite maximieren, Risiken kalkulieren, Vermögen sichern. Heute gewinnt eine breitere Perspektive an Bedeutung. Gefragt sind Investments, die wirtschaftliche Stabilität mit langfristiger Tragfähigkeit und Zukunftsfähigkeit verbinden. Reale Werte gewinnen wieder an Bedeutung – allerdings mit neuen Maßstäben. Gerade Immobilien werden nicht mehr allein nach Lage bewertet, sondern zunehmend nach Konzeptqualität, Nachfragepotenzial und langfristiger Standortentwicklung. Genau hier setzen SlowDown Investment und das SlowDown Bottsand | Hotel & Spa an.
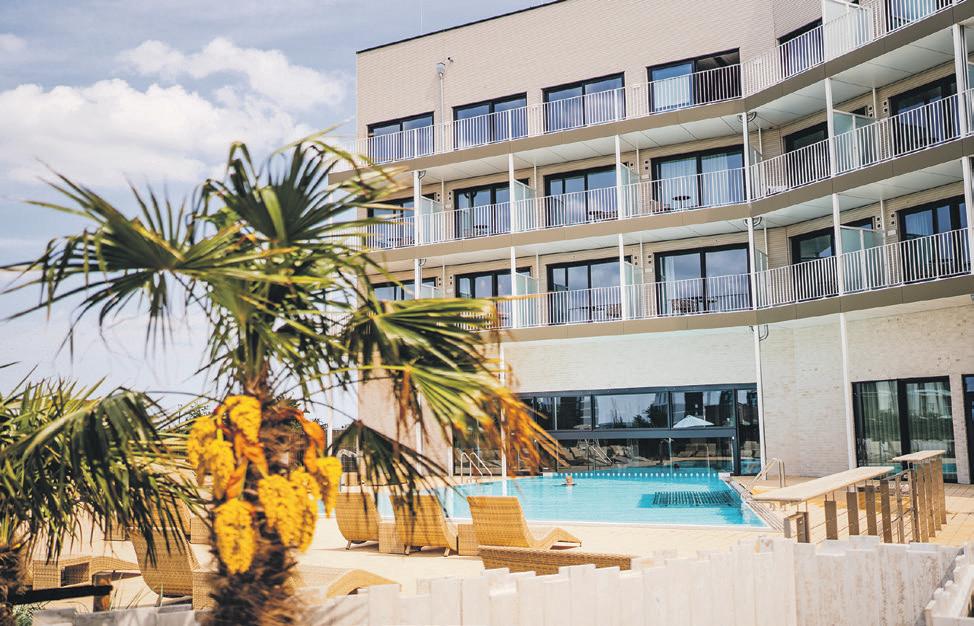
Ein Hotelinvestment für eine neue Reisekultur Direkt an der Ostsee bei Kiel folgt das SlowDown Bottsand | Hotel & Spa seit Ende 2025 einem starken gesellschaftlichen Trend: bewusste Erholung statt permanenter Beschleunigung. Menschen reisen heute anders. Sie suchen weniger Masse, mehr Qualität. Weniger Tempo, mehr Ruhe. Wellness, Gesundheit und kurze Auszeiten gehören zu den Wachstumstreibern im Tourismus – besonders an der deutschen Ostseeküste. Das Naturschutzgebiet Bottsand vereint dafür wesentliche Faktoren: direkte Wasserlage, Natur, gute Erreichbarkeit und ein Umfeld fernab vom Massentourismus. SlowDown Investment eröffnet Anlegern den Zugang zu diesem Markt – über hochwertige Hotel
Studio Apartments in einem professionell betriebenen Hotel- und Spa-Konzept.
Was Anleger konkret erwerben
Investoren erwerben Hotel Studio Apartments im Sondereigentum – jedes ausgestattet mit privater Dampfsauna, Kamin und Balkon – eingebettet in das SlowDown Bottsand | Hotel & Spa. Das Modell verbindet reale Substanz mit einer professionellen Betreiberstruktur: Eigentümer profitieren von einer monatlichen Festpacht, ergänzt um eine jährliche Gewinnbeteiligung, mögliche Steuervorteile sowie Selbstnutzung mit Hotelservice. Bis zu 20 kostenfreie Tage Selbstnutzung pro Jahr ermöglichen es Investoren, den Standort selbst zu erleben – inklusive Nutzung des 20 Stories Sauna & Spa, Pool und Wellnessangeboten.
Beteiligung bereits ab 57.000 €
Neben dem Erwerb eines gesamten Apartments sind auch 1/2- oder 1/4-Anteile möglich. Damit eröffnet SlowDown Investment einen erleichterten Zugang zu hochwertigen touristischen Immobilien. Kurz gesagt: kein klassisches Vermietungsmodell, sondern ein professionell betriebenes Hospitality-Investment – mit realem Sachwert und langfristiger Perspektive.
Nachhaltigkeit wird zur Invest mentfrage Immobilien müssen heute mehr leisten als früher. Energieeffizienz, Werthaltigkeit und regulatorische Zukunftsfähigkeit gewinnen an Bedeutung.
Das SlowDown Bottsand | Hotel & Spa hat bereits die DGNB-GoldVorzertifizierung erhalten – ein Signal für nachhaltige Bauqualität und langfristige Perspektive. Gerade in einem veränderten Marktumfeld gewinnen Konzepte an Bedeutung, die nicht nur kurzfristig funktionieren, sondern langfristig relevant bleiben.
tfoliobaustein verstanden ersetzen jekte keine klassischen Finanzanlagen; ihre in der Beimischung, die ein Depot breiter d weniger abhängig von den Kapitalmärkten
„Sammlerobjekte streuen ein Portfolio breiter und haben sich gerade in schwachen Börsenphasen behauptet. Mit Collectible Invst machen wir diese Anlageklasse als depotfähiges Wertpapier einer breiten Investorenbasis zugänglich.“
einzelne Objekte auswählen sondern in die nlageklasse investieren möchte für den er nächste Schritt: Mit Collectible Invst ein depotfähiges Wertpapier dessen Wertentwicklung an ein breit gestreutes Portfolio aus mehreren Sammlerkategorien gekoppelt ist Das Produkt ist in Vorbereitung; eine unverbindliche Vormerkung ist bereits möglich
Michael Drexelius Externer Berater, Timeless Investments
Michael Drexelius Externer Berater Timeless
HEUTE · EINZELOBJEKTE Bei Timeless investieren timeless-investments.de/timeless-socials
lerobjekte sind eine außerordentlich ante Anlageklasse mit einem klaren kationsvorteil von dem Anleger in ihrem Portfolio profitieren können “
Auszeichnung mit dem Deutschen Beteiligungspreis 2025
Dass neue Beteiligungsmodelle zunehmend Aufmerksamkeit erhalten, zeigt eine besondere Anerkennung: SlowDown Investment wurde von der Stiftung Finanzbildung mit dem Deutschen Beteiligungspreis 2025 ausgezeichnet. Gewürdigt wurde der Ansatz, hochwertige Hotelimmobilien, nachhaltige Entwicklung und moderne Beteiligungsmodelle neu zu verbinden. Für Anleger ist eine solche Auszeichnung vor allem eines: ein Qualitätssignal.
Ein Investment, das man erleben muss Wer sich für SlowDown Investment interessiert, lernt das Konzept nicht nur aus Exposés kennen. Bei den InvestorenWochenenden inklusive Probewohnen zum Sonderpreis erleben Interessenten Hotel, Spa, Atmosphäre und Standort – und lernen die Gründer-Investoren persönlich kennen. Denn gerade bei touristischen Immobilien gilt: Ein Wochenende vor Ort sagt oft mehr als hundert Seiten Verkaufsunterlagen. Ob ein Investment Zukunft hat, entscheidet sich selten allein an Zahlen. Sondern oft daran, ob ein Konzept Vertrauen schafft und auch morgen noch relevant bleibt. SlowDown Investment setzt genau auf diese Perspektive –mit realen Werten, professionellem Betrieb und einem Markt, der von einem klaren Trend profitiert: der Sehnsucht nach bewusster Erholung.
Verkäuferin :Marina Wendtorf Invest V GmbH & Co. KG Ostseepromenade 30, 24235 Marina Wendtorf Mehr Informationen unter: slowdown-investment.de
Text Sybill Kolander
EDELMETALLE ALS STABILITÄTSANKER: WARUM GOLD UND SILBER IN ZEITEN VON INFLATION UND KRISEN AN BEDEUTUNG GEWINNEN
Text Dr. Bernhard Fuchs
Geopolitische Konflikte, anhaltende Inflation, Staatsverschuldung und volatile Kapitalmärkte beschäftigen viele Anleger. In diesem Umfeld rücken klassische Sachwerte immer stärker in den Fokus strategischer Vermögensplanung. Gold und Silber gelten seit Jahrhunderten als Instrumente zur Absicherung in Krisenzeiten. Welche Rolle Edelmetalle in einem modernen Portfolio spielen können und worauf Anleger achten sollten, erläutert Dr. Bernhard Fuchs, Vorsitzender des Branchenverbandes Fachvereinigung Edelmetalle e.V. und Senior Vice President Precious Metals Management bei Umicore im Gespräch über Stabilität, Diversifikation und langfristigen Vermögensschutz.
Warum investieren Anleger in Krisenzeiten in Edelmetalle?
Edelmetalle erfüllen seit Jahrhunderten eine besondere Funktion als Wertspeicher. Gerade in Phasen wirtschaftlicher und geopolitischer Unsicherheit wächst bei vielen Menschen das Bedürfnis nach Stabilität und Werthaltigkeit. Gold, Silber und andere Edelmetalle unterscheiden sich deutlich von Papiergeld oder digitalen Vermögenswerten: Ihre Verfügbarkeit ist naturgemäß begrenzt, während Geldmengen durch staatliche und geldpolitische Maßnahmen ausgeweitet werden können.
Das macht Edelmetalle in Zeiten hoher Inflation oder wachsender Verschuldung für viele Anleger attraktiv. Aus Sicht der deutschen Edelmetallindustrie ist dabei wichtig zu betonen: Edelmetalle sollten nicht als kurzfristiges Spekulationsinstrument verstanden werden. Sie zahlen keine Zinsen und keine Dividenden. Wer Gold oder Silber nur unter Renditeaspekten betrachtet, greift zu kurz. Im Mittelpunkt steht der Vermögensschutz über längere Zeiträume hinweg.
Welche Rolle sollten Edelmetalle aus Ihrer Sicht heute in einem ausgewogenen Portfolio spielen und wie unterscheiden sich dabei Gold und Silber? Diversifikation bleibt einer der zentralen Grundsätze moderner Vermögensanlage. Gerade in einem Umfeld zunehmender wirtschaftlicher Unsicherheit ist es sinnvoll, unterschiedliche Anlageklassen bewusst miteinander zu kombinieren. Edelmetalle können dabei eine wichtige stabilisierende Rolle im Portfolio übernehmen.
Gold gilt als „sicherer Hafen“, insbesondere in Zeiten wirtschaftlicher oder geopolitischer Friktionen. Seine Wertentwicklung ist meist weniger schwankungsintensiv und stärker auf den langfristigen Werterhalt ausgerichtet. Deshalb betrachten viele Anleger Gold als strategische Beimischung zur Vermögenssicherung.
Viele Vermögensverwalter und Family Offices bewegen sich bei Goldquoten häufig in einer Größenordnung von 5-15 Prozent des liquiden Vermögens. Entscheidend ist aber immer die individuelle Gesamtausrichtung des Portfolios. In letzter Zeit beobachten wir aber auch ein steigendes Interesse an Silber als Investment. Treiber sind die starke industrielle Nachfrage und ein strukturelles Angebotsdefizit. Zugleich schätzen viele Anleger Silber als Stabilitätsanker.
Was raten Sie Anlegerinnen und Anlegern angesichts anhaltender Inflation, geopolitischer Spannungen und wachsender Unsicherheit im Finanzsystem?
Silber ist dagegen deutlich hybrider geprägt. Der weitaus überwiegende Teil der weltweiten Silbernachfrage stammt aus industriellen Anwendungen wie Photovoltaik, Elektromobilität, Medizintechnik und Elektronik. Gerade die Energiewende erhöht die strukturelle Nachfrage. Dadurch entstehen zusätzliche Nachfrageimpulse, gleichzeitig ist der Silberpreis aber historisch betrachtet volatiler als Gold.
Deutsche Privatanleger sollten auch die ggf. unterschiedliche mehrwertsteuerliche Behandlung beachten. Reines Gold als Anlage ist in Deutschland grundsätzlich von der Mehrwertsteuer befreit, was für Silber nicht gilt. Schon deshalb ist Gold für die Geldanlage in Deutschland deutlich beliebter als Silber.
Dieser Artikel ist in Zusammenarbeit mit der Heimerle + Meule GmbH entstanden.
Ein Investment so zeitlos wie sein Ursprung
Die MALTA CoinBars verbinden auf einzigartige Weise physisches Edelmetall mit offiziellem Währungsstatus. Inspiriert von der historischen Hauptstadt Valletta stehen sie für Beständigkeit, Wert und Erinnerung – und sind damit weit mehr als klassische Goldbarren.
Ob als Investment, Zahlungsmittel oder außergewöhnliches „Souvenir mit Wert“: MALTA CoinBars sind Münzbarren (CoinBars) mit Euro-Nennwert, herausgegeben mit Autorisierung der Central Bank of Malta – und damit offizielles Euro-Zahlungsmittel.
Was macht MALTA CoinBars so besonders? Offizieller Euro-Nennwert – gesetzliches Zahlungsmittel MALTA CoinBars verfügen über einen festgelegten EuroNennwert und sind gesetzliches Zahlungsmittel. Das macht sie zu einer international anerkannten und handelbaren Anlageform, die Sicherheit und Liquidität verbindet.
Mehrwertsteuerbefreit – ideal für Investoren
Die CoinBars erfüllen die Kriterien für Anlagengold gemäß Art. 334 der MwSt-Systemrichtlinie. Sie sind im offiziellen Verzeichnis der steuerbefreiten Goldprodukte der EU/EZB gelistet – ein klarer Vorteil für Anleger.
Münzbarren-Konzept: Münze trifft Barren Als CoinBars vereinen sie das Beste aus zwei Welten:
Flexible Stückelung und Prägequalität einer Münze Substanz, Wertorientierung und Stabilität eines Goldbarrens
Ein innovatives Format für Groß- und Kleinstinvestments mit maximaler Fungibilität.
Exklusive Kooperation – Qualität auf höchstem Niveau Die MALTA CoinBars sind ein Gemeinschaftsprojekt von HM Precious Metals. Lizenziert durch die Royal Dutch Mint Gefertigt von Heimerle + Meule
“ Inspiriert von der historischen Hauptstadt Valletta stehen sie für Beständigkeit, Wert und Erinnerung – und sind damit weit mehr als klassische Goldbarren.“
HM Precious Metals ist ein international agierender Verbund von 14 Unternehmen in 9 Ländern und hat sich als starker und fairer Partner in der Welt der Edelmetalle und des Metallrecyclings etabliert.
Zunächst einmal: Ruhe bewahren. Gerade in unsicheren Marktphasen verleiht kurzfristiger Aktionismus zu unüberlegten Entscheidungen. Strategische Vermögensplanung sollte sich aber nicht an täglichen Schlagzeilen orientieren, sondern an langfristigen Entwicklungen. Wir sehen derzeit eine Welt im Wandel: geopolitische Machtverschiebungen, hohe Staatsverschuldung und langfristig steigender Investitionsbedarf etwa für Infrastruktur, Verteidigung oder Transformation. Das spricht dafür, Anlagestrategien robuster und breiter aufzustellen.
Edelmetalle können Teil einer solchen robusteren Struktur sein, nicht als Allheilmittel, sondern als stabilisierender Baustein neben Aktien oder Immobilien. Entscheidend ist ein ausgewogenes Portfolio, das verschiedene Anlageklassen kombiniert und Risiken streut. Für uns als Fachvereinigung Edelmetalle spielen zudem Vertrauen, Transparenz und physische Werthaltigkeit eine zentrale Rolle. Denn die Anleger schätzen an Edelmetallen gerade die Tatsache, dass sie reale, greifbare Werte darstellen.
CoinBars – ein Investment für Jedermann!
Privatkunden
Sachwert-Investments und Vermögenssicherung Edelmetall als Vorsorge Hochwertige Geschenke mit bleibendem Wert Ideal für Reisende, Sammler und Anleger
Geschäftskunden
Edelmetallhandel und Investmentanbieter Unternehmen (Mitarbeiter- und Kundengeschenke) Tourismus, Duty-Free und Premium-Retail Internationale Vertriebspartner
Kontakt investement@hm-pm.com
Weitere Informationen: www.heimerle-meule.com
Text Andrea Grosse
MALTA
Fotos: Heimerle & Meule
Dieser Artikel ist in Zusammenarbeit mit der Münze Österreich AG entstanden.
GOLD ALS ANKER IN TURBULENTEN MÄRKTEN
Wenn das Vertrauen in klassische Anlageformen schwindet, rücken Edelmetalle in den Fokus. Gerhard Starsich, Generaldirektor der Münze Österreich AG, erläutert, welche Rolle Gold heute als Krisenschutz und Vermögensspeicher spielt.
Herr Starsich, die Münze Österreich ist eine der traditionsreichsten Prägeanstalten Europas. Wofür steht das Unternehmen im internationalen Edelmetallmarkt?
Die Münze Österreich steht international für globale Leitprodukte, höchste Prägekunst und kontinuierliche Innovation. Unser Anspruch ist es, Edelmetallprodukte von herausragender Qualität zu schaffen – und das gelingt uns seit vielen Jahren erfolgreich. Dieses Qualitätsversprechen wird uns regelmäßig von Kundinnen und Kunden weltweit bestätigt. Zudem werden unsere Sonderund Sammlermünzen Jahr für Jahr mit internationalen Auszeichnungen prämiert. Qualität verstehen wir jedoch nicht als Selbstverständlichkeit. Deshalb entwickeln wir unsere Produkte kontinuierlich weiter und treiben technische wie gestalterische Innovationen voran.
Beobachten Sie aktuell ein verändertes Anlegerverhalten? Mit welchen Fragen und Bedürfnissen kommen Menschen derzeit zur Münze Österreich? Ja, durchaus. Besonders auffällig ist die steigende Nachfrage nach kleineren Stückelungen. Angesichts des hohen Goldpreises ist der Kauf einer ganzen Unze für viele Menschen zu einer größeren Investition geworden. Deshalb gewinnen halbe Unzen oder kleinere Einheiten zunehmend an Bedeutung.
Was macht Edelmetalle aus Ihrer Sicht so besonders, wenn das Vertrauen in andere Anlageklassen zeitweise schwindet?
Der entscheidende Unterschied ist ihr intrinsischer, physischer Wert. Eine Aktie kann wertlos werden, wenn ein Unternehmen insolvent wird. Auch Anleihen verlieren ihren Wert, wenn Schuldner ihren Verpflichtungen nicht mehr nachkommen können. Gold hingegen bleibt bestehen.
Hinzu kommt seine Knappheit. Die bekannten Reserven sind begrenzt, während die Förderung zunehmend aufwendiger und kostenintensiver wird. Auch das stützt die Attraktivität von Gold als langfristige Anlage.
Grundsätzlich empfehle ich Anlegerinnen und Anlegern, nicht den gesamten Betrag auf einmal zu investieren, sondern schrittweise vorzugehen. So lassen sich Kursschwankungen besser ausgleichen und Risiken reduzieren. Dieses Durchschnittskostenprinzip wird zunehmend angenommen.
“Feine Gestaltungselemente dienen zugleich als Sicherheitsmerkmale und erschweren Fälschungen erheblich.“
Wie ordnen Sie eine sinnvolle Gewichtung im Gesamtvermögen ein? Gibt es aus Ihrer Sicht eine Faustregel, wie hoch der Anteil von Edelmetallen im Portfolio sein sollte?
Als grobe Orientierung halte ich einen Edelmetallanteil von etwa zehn bis fünfzehn Prozent des Gesamtvermögens für sinnvoll. Edelmetalle erwirtschaften zwar keine laufenden Erträge, erfüllen aber eine wichtige Funktion im Portfolio. Sie können Schwankungen abfedern und insbesondere in schwachen Börsenphasen zur Stabilität und Risikostreuung beitragen.
Die Goldmünze Wiener Philharmoniker zählt weltweit zu den bekanntesten und erfolgreichsten Anlagemünzen. Was macht ihren besonderen Stellenwert, sowohl für Anleger als auch für Sammler, aus? Österreich genießt weltweit einen hervorragenden Ruf als Qualitätsstandort und genau diesen Anspruch spiegeln auch unsere Münzen wider. Dabei spielen technische Qualität und Design gleichermaßen eine Rolle. Ein wesentlicher Erfolgsfaktor des Wiener Philharmonikers ist das Motiv selbst. Musik ist ein universelles Kulturgut, das Menschen weltweit verbindet. Anders als viele andere Anlagemünzen trägt der Wiener Philharmoniker kein nationales Symbol im engeren Sinne, sondern ein Thema mit internationaler Strahlkraft. Hinzu kommt die außergewöhnliche technische Qualität der Münze. Feine Gestaltungselemente dienen zugleich als Sicherheitsmerkmale und erschweren Fälschungen erheblich. Dazu zählen etwa die filigranen Saiten der Harfe oder die charakteristische seidenmatte Oberfläche. Die Kombination aus ikonischem Design, höchster Prägequalität und ausgefeilten Sicherheitsmerkmalen macht den Wiener Philharmoniker seit Jahrzehnten zu einer der erfolgreichsten und beliebtesten Anlagemünzen der Welt.
Anzeige
Text Christine Thaler
WENN NICHT HIER, WO DANN: FINANZEN ERLEBEN IN FRANKFURT
Text Oliver Behrens
Mit dem Läuten der Börsenglocke startete Mitte März : „Finanzen erleben in Frankfurt“ (FeiF), das Finanzbildungsprojekt des Landes Hessen. Initiiert und maßgeblich vorangetrieben vom hessischen Finanzministerium mit Unterstützung der Deutschen Börse, der DZ BANK und der Finanzplatzinitiative Frankfurt Main Finance. Ein Start dort, wo Finanzmärkte sichtbar werden – auf dem Frankfurter Börsenparkett.
Fi nanzbildung ist kein Selbstzweck. Ihr Nutzen entfaltet sich bei der Anwendung: beim Sparen, in der Altersvorsorge, bei der Haushaltsplanung und bei Investi tionsentscheidungen, im Umgang mit Risiken, Krediten, bei der Vermei dung von Überschuldung, der Teilhabe am Finanz- und Kapitalmarkt und nicht zuletzt auch bei der Gründung eines Unternehmens. Bei all dem ist es wichtig, die finanziellen Zusammenhänge zu verstehen. Denn wer die kennt, trifft die besseren Entscheidungen.
Das war der Grund, warum die Bundesregierung bereits 2024 eine nationale Finanzbildungsstrategie entwickelt hatte. Ziel war es, bestehende Bildungsangebote zu bündeln, Lücken zu schließen, mehr Menschen zu erreichen und Finanzkompetenz breiter zu verankern. Die Frankfurter Bildungsinitiative versteht sich als engagierter Umsetzer dieser Strategie.
“Wer sich mit Kapitalanlagen beschäftigt, lernt, wie Chancen identifiziert und Risiken beherrscht werden.“
Oliver Behrens Präsident der Finanzplatzinitiative Frankfurt Main Finance
Ob in der Schule, in Ausbildung und Studium, bei der Familien- oder Unternehmensgründung, dem Haus- oder Vermögensaufbau, der Erfüllung großer Wünsche oder der Absicherung im Alter: Wer bei Finanzierung oder Investment richtig rechnet, hat mehr vom Leben. Strukturiert wird das Angebot anhand fester Themenmodule, von ökonomischem Grundwissen bis hin zu digitalen Innovationen. Sie schaffen Orientierung bei der Auswahl nach den konkreten Fragestellungen, ohne die Vielfalt einzuschränken. Die beteiligten Institutionen setzen eigene Schwerpunkte, je nach ihrer Expertise. So entsteht ein umfassendes Bild der Finanzwelt. Eine zentrale Plattform auf der Internetseite von Frankfurt Main Finance unter der Rubrik Bildung bündelt die Angebote und erleichtert die Auswahl.
Im internationalen Vergleich steht es nicht schlecht um das Finanzwissen der Deutschen. Laut einer Studie der OECD kennen viele Deutsche so zentrale Begriffe wie Inflation, Zinsen oder Diversifikation. Dennoch besteht Nachholbedarf bei zahlreichen Themen und breiten Bevölkerungsgruppen, um weitere Potenziale für Teilhabe, Wachstum und Wohlstand zu heben.
Bei FeiF geht es darum, Menschen aus allen Berufs- und Bevölkerungsgruppen ein Bildungsangebot im Bereich Finanzen zu unterbreiten. Hierzu bieten aktuell zwölf am Finanzplatz Frankfurt tätige Unternehmen und Institutionen Informationsveranstaltungen an. So soll grundlegendes Finanzwissen vermittelt und darüber hinaus der Finanzplatz selbst erlebbar werden. Adressiert werden nicht nur Schülerinnen und Schüler, und die Anlässe können breit gestreut sein: Klassen- oder Vereinsausflüge, Studienfahrten, Fachexkursionen, flankierende Begleitprogramme zu Veranstaltungen aller Arten. Die richtigen finanziellen Entscheidungen helfen in allen Lebensphasen.
SPAR- UND INVESTMENT UNION/AKTIENKULTUR
Viel politische Begeisterung, doch im Gebälk knirscht es – ein Gesamtkonzept fehlt
Seit mehr als fünfzehn Jahren hat sich bei der Entwicklung einer Kapitalmarktunion in Europa wenig bewegt. Der Fokus der Europäischen Kommission und bei den europäischen und nationalen Regulierern lag seit der Finanzkrise 2008/2009 auf dem Investorenschutz. Damit einhergehend wurde eine Warnungskultur mit enormen Dokumentationspflichten für Aktiengeschäfte implementiert. Von Aktienkultur in Europa konnte keine Rede sein.
Das scheint sich seit 2025 zu ändern. In den von der EU-Kommission beauftragten Berichten von Mario Draghi und Enrico Letta wurde herausgearbeitet, dass Europa nur dann wieder auf einen Wachstumspfad zurück kehren kann, wenn es die strategische Bedeutung von Aktienmärkten erkennt.
Steuern an. Die Handelsliquidität steigt und die Tiefe und Breite der Märkte wird gefördert. Der Staat profitiert von einer breiten Besteuerungsbasis (Marktwert des Gesamtportfolios) und lässt die Anleger ansonsten in Ruhe. Diese einfache Besteuerung fördert die Aktienkultur!
In Europa liegen rund 14 Billionen Euro auf Giro-, Termin- und Spargeldkonten. Europa hat eine ansehnliche Sparquote, jedoch keine Investment- und insbesondere Aktienkultur. Ein wichtiger Indikator für die Aktienkultur eines Landes ist die Relation der Marktkapitalisierung zum Bruttoinlandsprodukt. In den USA liegt diese bei gut 200 Prozent, in der EU-27 bei 55 Prozent und in Deutschland bei rund 45 Prozent. Schweden gilt mit einer Quote von gut 180 Prozent in Europa als positive Ausnahmeerscheinung.
Ein zentrales Element, das die Entwicklung einer Aktienkultur in Schweden gefördert hat, ist die sogenannte FlatTax-(Pauschal-) Besteuerung für Anlagekonten. Dabei wird ein Wertpapierdepot per annum mit einem Prozent des jeweiligen Marktwertes besteuert. Bei Dividendenzahlungen bzw. realisierten Kursgewinnen fallen keine zusätzlichen
“Seit mehr als fünfzehn Jahren hat sich bei der Entwicklung einer Kapitalmarktunion in Europa wenig bewegt.“
Thorsten
Müller Vorstandsvorsitzender der DVFA Deutschen Vereinigung für Finanzanalyse und Asset Management e. V.
In Deutschland besteht für die Aktie als breites Vorsorgeinstrument dagegen weiterhin großer Nachholbedarf. Während nach 10 Jahren Haltedauer ein Gewinn aus einem Immobilienverkauf sowie aus der Veräußerung von physischem Gold oder von Bitcoin bereits nach einem Jahr Haltezeit steuerfrei sind, fällt auf Aktien immer eine Kapitalertragssteuer von 25 Prozent plus Solidaritätszuschlag – und gegebenenfalls Kirchensteuer – an.
Für eine heute als strategisch eingestufte Aktienkultur, die weite Teile der Bevölkerung an Aktieninvestments heranführen soll, ist diese Ungleichbehandlung nicht nachvollziehbar. Hier sollten Anpassungen im Sinne von Aktieninvestments vorgenommen werden.
Wichtig ist die inhaltliche Unabhängigkeit der Angebote. Die beteiligten Institutionen verpflichten sich, ihre Beiträge ohne werbliche Zielsetzung zu gestalten. Das ist mehr als ein formaler Aspekt. Es ist die Voraussetzung dafür, akzeptiert zu werden. Möglichst viele Menschen zu erreichen, gelingt, wo Abstraktes greifbar und erlebbar wird. Hier setzt FeiF an. Die Initiative bringt Menschen dorthin, wo Finanzmärkte wirken. Banken, Börsen und weitere Akteure öffnen ihre Türen. Finanzthemen werden im Kontext realer Prozesse erklärt. Wer sich mit Kapitalanlagen beschäftigt, lernt, wie Chancen identifiziert und Risiken beherrscht werden. Wer Finanzierung verstehen will, bekommt den Einblick, wie Kreditwürdigkeit, Beleihungsgrenzen und mehr ermittelt werden. Theorie und Praxis greifen ineinander.
Wer finanzielle Bildung für breitere Schichten ernst nimmt, muss sie näher an die konkreten Fragestellung der Menschen bringen. Nicht als theoretisches Zusatzwissen, sondern als Orientierungshilfe für konkrete Entscheidungen. Initiativen wie „Finanzen erleben in Frankfurt“ zeigen, wie das aussehen kann.
Weitere Informationen finden Sie unter: www.frankfurt-main-finance.com
Die kürzlich angestoßenen Reformen für die Frühstartrente und das Altersvorsorgedepot sind wichtige Signale, doch eine wirkliche Unterstützung für eine neue Kapitalmarktkultur sieht anders aus.
Ein weiteres Beispiel für nicht förderliche Rahmenbedingungen für Aktieninvestments ist die überaus restriktive Regulierung nach Solvabilität II im Versicherungssektor. Lebensversicherer haben in den letzten fünfundzwanzig Jahren ihre Aktienquote von über 20 Prozent auf weniger als 5 Prozent ihres Gesamtinvestmentvolumens zurückgefahren.
Dabei ist diese Investorengruppe von hoher Bedeutung für funktionsfähige Aktienmärkte. Durch die lange Laufzeit ihrer Verbindlichkeiten sind sie ideale Langfristinvestoren. Gleichzeitig ermöglichen die gebündelten kontinuierlichen Prämieneinzahlungen der Versicherten stetige Kapitalflüsse in die Aktienmärkte.
Das wiederum erhöht die Finanzierungssicherheit für Emittenten bei Börsengängen oder anstehenden Kapitalerhöhungen und macht Kapitalmärkte attraktiv für Emittenten. Die Realität sieht jedoch anders aus: eine nicht börsennotierte Beteiligung eines Versicherungsunternehmens, die an die Börse geht, muss anschließend nicht mit weniger Eigenkapital, sondern mit mehr Eigenkapital beim Versicherer unterlegt werden. Das Beispiel zeigt, dass die zusätzliche Transparenz und Handelbarkeit von Unternehmensanteilen durch einen Börsengang regulativ nicht unterstützt, sondern im Gegenteil bestraft wird. Hier widerspricht die Regulierung jeglicher Kapitalmarkttheorie.
Zusammenfassend lässt sich sagen, dass eine breite Aktienkultur nur möglich ist, wenn unterschiedliche Stellschrauben wirklich ineinander fassen und in ein Gesamtkonzept eingebunden werden. Davon sind wir weit entfernt. In Schweden gibt es seit 2002 ein Ministerium für Finanzmärkte – das einzige in Europa. Die Etablierung solcher Ministerien für Finanzmärkte wäre ein sehr positives Signal für die strategische Bedeutung von Kapitalmärkten und die Aktienkultur – nicht nur in Deutschland, sondern in der ganzen EU.
Mehr Informationen unter: www.dvfa.de
Text Thorsten Müller
Weil wir wissen, dass Wissen den Unterschied macht.
Darum vertrauen wir auf die Expertise einer Bank, die uns und unseren Alltag versteht. Die Bank mit Expertise für Menschen, die Heilberufe leben. Mehr erfahren auf apobank.de
Die beste Wahl für gesunde Finanzen.
EIN VERMÄCHTNIS FÜR KOMMENDE GENERATIONEN
Wie Testamentsspenden Kinder und Familien weltweit unterstützen können, die Folgen der Klimakrise zu bewältigen
Alles ist miteinander verbunden – niemand weiß das besser als Alison, Mutter von sechs Kindern auf Malaita, einer der Salomon-Inseln. Ihr Land ist ein Spiegelbild der Klimakrise: Stürme und steigende Fluten zerstören Mangrovenwälder, die früher als natürlicher Schutz dienten, und überschwemmen Gärten, auf die viele Familien angewiesen sind.
Vor einiger Zeit zerstörte ein starker Wind alle Häuser in der Gegend. „Unser eigenes Haus wurde ebenfalls umgeweht“, erinnert sich Alison. „Wir entkamen nur mit Kleidern, die wir am Leib trugen.“ Für Alison, ihre Kinder und die Zukunft ihrer Insel ist das eine existenzielle Bedrohung – eine, die kurzfristige Hilfen wie Essenslieferungen allein nicht lösen können. „Ich möchte nicht, dass meine Kinder das noch einmal erleben. Ich will sie davor schützen“, sagt sie.
sagt Nicole Santiana Jansen, Ansprechpartnerin für Erben & Vererben bei Save the Children in Deutschland. Im Interview mit ihr und ihrer Kollegin Jasna Lohr erklären die beiden, wie das funktioniert. Denn die Menschen, die sich bei ihnen melden, wünschen sich auch nach ihrem eigenen Leben eine lebenswerte Zukunft für Kinder in Not.
Frau Santiana Jansen, warum setzen sich viele Menschen gerade heute mit dem Thema Vererben auseinander?
Immer mehr Menschen beschäftigen sich mit der Frage, was sie langfristig bewirken und weitergeben möchten. Dabei geht es nicht nur um die eigene Familie, sondern auch um Verantwortung in einer sich verändernden Welt. Viele möchten dazu beitragen, dass Kinder – gerade angesichts globaler Herausforderungen wie der Klimakrise – geschützt sind und eine lebenswerte Zukunft haben.
Save the Children arbeitet gemeinsam mit lokalen Partnerorganisationen vor Ort, um Familien zu helfen, sich anzupassen und ihre Lebensgrundlagen zu sichern. Im Rahmen eines Projekts lernen Alison und andere Familien, Bienen zu züchten. Diese bestäuben die Mangroven, die wiederum Schutz vor Stürmen bieten und Ökosysteme wie Fisch- und Krebsbestände sichern. Gleichzeitig produzieren sie Honig, den Familien verkaufen können. Mit diesem Einkommen kann Alison die Schulgebühren für ihre Kinder bezahlen und ihnen so Chancen auf eine gute Zukunft ermöglichen. Sie kann auch dafür sorgen, dass sie gut ernährt sind – selbst wenn starker Regen in Zukunft unvermeidlich ihren Garten beeinträchtigt.
Solche langfristigen Projekte sind entscheidend, um den Folgen der Klimakrise zu begegnen – und sie brauchen verlässliche Unterstützung. Diese ist nicht nur durch Spenden zu Lebzeiten möglich, sondern auch durch die Berücksichtigung von Save the Children im Testament. Die sogenannten Testamentsspenden sind ein Weg, die eigenen Werte weiterzugeben und damit sowohl mit schneller und effektiver Nothilfe als auch über langfristige ProjekteKinder in Not zu unterstützen. So wird Mitgefühl zu etwas Dauerhaftem.
„Viele Menschen wünschen sich, etwas Bleibendes zu hinterlassen als Ausdruck ihrer Werte, ihrer Fürsorge und ihrer Beziehung zu den Menschen, die ihnen wichtig sind“,
Mit einem Testament wird festgehalten, was genau mit dem Nachlass passieren soll und schafft damit Klarheit über die eigenen Wünsche. Das gibt auch nächsten Angehörigen Sicherheit und kann Streitigkeiten verhindern.
Was passiert, wenn kein Testament vorhanden ist? Wird kein Testament hinterlassen, tritt in Deutschland die gesetzliche Erbfolge in Kraft. Diese ist im Bürgerlichen Gesetzbuch geregelt und in sogenannte Ordnungen unterteilt.
Erbberechtigt sind danach sowohl die Person, mit der eine Ehe oder Lebenspartnerschaft besteht als auch Verwandte. Lebensgefährten, Stiefkinder oder Patenkinder werden demnach aber nicht bedacht. Gibt es keine Verwandten dieser Ordnungen oder sind diese nicht auffindbar, erbt der Staat das gesamte Vermögen.
Welchen Unterschied kann eine Testamentsspende machen?
Testamentsspenden eröffnen die Möglichkeit, über das eigene Leben hinaus Wirkung zu entfalten – und Kinder langfristig zum Beispiel vor den Folgen der Klimakrise zu schützen.
Dabei kommt jeder Cent bei uns an, da wir als gemeinnützige Organisation von der Erbschaftssteuer befreit sind. Als älteste und größte unabhängige Kinderrechtsorganisation der Welt haben wir ein Ziel: Eine Welt, die die Rechte aller Kinder achtet. Wir setzen uns mit aller Kraft dafür ein, dass Kinder sicher und gesund aufwachsen und lernen können – unabhängig davon, wo sie geboren werden.
Frau Lohr, welche Anliegen haben Menschen, die sich an Sie wenden?
Oft geht es um ganz persönliche Fragen: Wie beginne ich überhaupt damit, ein Testament zu schreiben? Was muss ich regeln? Kann ich mein Testament noch einmal ändern? Manche möchten Angehörige bedenken und gleichzeitig etwas Gutes bewirken. Andere haben keine nahen Verwandten und wünschen sich, dass ihr Vermögen sinnvoll eingesetzt wird. Unser Ziel ist es, auf all diese Fragen ruhig, vertraulich und ohne Zeitdruck einzugehen.
Wie unterstützt Save the Children Menschen, die ein gemeinnütziges Testament erstellen möchten?
Wir bieten kostenlose und unverbindliche Beratung an – persönlich, telefonisch, per E-Mail oder auch per Brief. Außerdem gibt es unseren kostenlosen Testamentsratgeber mit hilfreichen Informationen zum Thema Erben & Vererben, Formulierungshilfen sowie Mustertestamenten, der bestellt werden kann.
Worauf sollte man bei der Auswahl einer Organisation achten?
Grundsätzlich gilt: Wer auf der Suche nach einer passenden Organisation für eine Testamentsspende ist, sollte sie anhand von drei Kriterien prüfen: Transparenz, Wirkung und Vertrauen. Dabei hilft das DZI-Spendensiegel, das einen nachprüfbaren Umgang mit Geldern bescheinigt. Bestenfalls sollte jede spendende Person schon zu Lebzeiten Kontakt zur Organisation suchen, sich informieren und im Gespräch die eigenen Wünsche äußern.
“Wer auf der Suche nach einer passenden Organisation für eine Testamentsspende ist, sollte sie anhand von drei Kriterien prüfen: Transparenz, Wirkung und Vertrauen. Dabei hilft das DZI-Spendensiegel, das einen nachprüfbaren Umgang mit Geldern bescheinigt.“
Save the Children wurde 1919 gegründet und ist heute die größte unabhängige Kinderrechtsorganisation der Welt. Im internationalen Verbund setzt die Organisation sich dafür ein, dass Kinder gesund aufwachsen, eine gute Grundbildung erhalten und vor Gewalt geschützt sind. Hand in Hand mit lokalen Mitarbeitenden und Partnerorganisationen kann durch die umgesetzten Projekte das Leben von Kindern in rund 110 Ländern nachweislich verbessert werden – ohne Wenn und Aber.
Ihr Vermächtnis für Kinder in Not. QR-Code scannen und mehr mehr über Nachlass Spenden erfahren! Ihr Testament für Kinder.
Weitere Informationen unter: www.savethechildren.de/testamente Dieser
Zusätzlich zur eigenen Familie ist es auch möglich, gemeinnützige Organisationen im Testament zu berücksichtigen – sei es als Erbe, Miterbe oder mit einem Vermächtnis.
Text Jasna Lohr
Die Klimakrise wirkt sich massiv auf das Leben von Josephine und das ihrer Schwester Lucy aus. Sie leben auf den Salomonen, einem Inselstaat im Südpazifik.
@ Conor Ashleigh / Save the Children
Mehr Infos und aktuelle
Produkte:
Investieren Sie in reale Werte mit langfristigem Ertragspotenzial.
Profitieren Sie von den Chancen eines wachsenden Zukunftsmarktes.
Verbinden Sie wirtschaftlichen Erfolg mit ökologischem Nutzen.
Unterstützen Sie den Ausbau Erneuerbarer Energien und gestalten Sie die Energiewende aktiv mit.
Ihre Partner für ökologische Investments
Information & Betreuung: Grüne Sachwerte GmbH
+49 421 / 59 64 79 – 60
info@gruene-sachwerte.de
Initiator & Asset Manager: CAV Partners AG
+49 941 / 30 79 49 - 0
info@cav-partners.de
Risikohinweis gem. § 12 Abs. 2 Vermögensanlagengesetz: Der Erwerb dieser Vermögensanlage ist mit erheblichen Risiken verbunden und kann zum vollständigen Verlust des eingesetzten Vermögens führen.