BILANCIO D'ESERCIZIO
Fatti di Rilievo Intervenuti dopo la chiusura dell’esercizio ed Evoluzione Prevedibile della Gestione
Informazioni ai Sensi dell’Art. 2428 C.C., Comma 3, N. 6 Bis
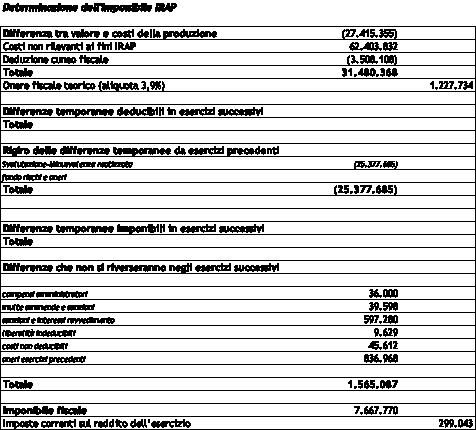
Imposte sul reddito d’esercizio, correnti, differite e anticipate
SOCIETA’ DI REVISIONE
Pionieri Aviatori d’Italia, Snc, 16154,
Via dell’Acciaio 139, 16153, Genova (GE)
Capitale sociale deliberato: € €
GENOA C.F.C. S.p.A.
Capitale Sociale 51.827.616,60
Sede Legale: Genova Via Ronchi, 67
Iscritta nel Registro delle Imprese di Genova al numero 250918
Codice Fiscale 80033270101
Bilancio d'Esercizio 30/06/2025
STATO PATRIMONIALE
ATTIVO
A) CREDITI VERSO SOCI PER VERSAMENTI ANCORA DOVUTI
I)Capitalesottoscrittononrichiamato
II)Capitalerichiamatononversato10.000.000
TOTALE A10.000.000
B. IMMOBILIZZAZIONI con separata indicazione di quelle concesse in locazione finanziaria
I. Immobilizzazioni immateriali
1)Costidiimpiantoediampliamento356.391
2)Costidiricerca,disviluppoedipubblicità
3)DirittidibrevettoIndustrialeedirittidiutilizz.operedell'ingegno
4)Concessioni,licenze,marchiedirittisimili32.043.227
5)Avviamento
6)Immobilizzazioniincorsoeacconti
7)Capitalizzazionecostivivaio5.209.558
8)Dirittipluriennalialleprestazionideicalciatori67.8 17.623
8bis)Dirittipluriennalicalciatorisett.Giov.626.679
9)Oneriplur.darettifichedivalore ex art.18 bis leggen.91/1981 10)Altre17.548.985
TOTALE (I)123.602.463176.957.991
II. Immobilizzazioni materiali
1)Terreniefabbricati
2)Impiantiemacchinario100.943
3)Attrezzatureindustrialiecommerciali
4)Altribeni373.587
5)Immobilizzazioniincorsoeacconti4.615.497
TOTALE (II)5.090.027554.151
III. Immobilizzazioni finanziarie
1)Partecipazioniin
a)impresecontrollate22.473.000 .00022.473
b)impresecollegate10.000
c)impresecontrollanti
d)altreimprese
e)Compartecipazioni ex art.102 bis N.O.I.F.
2)Crediticonseparataindicazione,perciascunavoce,degliimporti esigibilioltrel'eserciziosuccessivo
a)versoimpresecontrollate850.000
b)versoimpresecollegate c)versoimpresecontrollanti d)versoaltri176.592
3)Altrititoli900.000
4)Azioniproprie
(divalorenominalecomplessivopariadEuro………)
TOTALE (III)24.409.59224.399.057
TOTALE
C. ATTIVO CIRCOLANTE
I. Rimanenze
1)Materialediconsumo328.627 11 0.609
2)Prodottiincorsodilavorazioneesemilavorati
3)Lavoriincorsosuordinazione
4)Prodottifinitiemerci
5)Acconti
TOTALE (I)328.627110.609
II. Crediti con separata indicazione, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo
1)Versoclienti2.322.718
2)Versoimpresecontrollate12.175.947
3)Versoimpresecollegate
4)Versoimpresecontrollanti6.467.261
5)Versoimpresesottopostealcontrollodellecontrollanti
5-bis )Credititributari660.007
5-bis )Credititributarioltrel'eserciziosuccessivo
5-ter )Imposteanticipate
5-ter )Imposteanticipateoltrel'eserciziosuccessivo13.900.0 00
5quater)Versoaltri53.364.419
5quater)Versoaltrioltrel'eserciziosuccessivo
6)Creditiversoenti-settorespecifico40.942.417
6bis)Creditiversoenti-settorespecificooltrei12mesi24.050.768
TOTALE (II)147.416.276137.772.005
III. Attività finanziarie che non costituiscono immobilizzazioni
1)Partecipazioniinimpresecontrollate
2)Partecipazioniinimpresecollegate
3)Partecipazioniinimpresecontrollanti
4)Altrepartecipazioni
5)Azioniproprie
(divalorenominalecomplessivopariadEuro……)
6)Altrititoli
TOTALE (III)
IV. Disponibilità liquide 1)Depositibancariepostali2.276.362
I)Rateiattivi
A.
II.Riservadasovrapprezzoazioni
III.Riservedarivalutazione
IV.Riservalegale530.622
V.Riservestatutarie
VI.Altreriserve,distintamenteindicate
1)Riservadirivalutazione ex art.2426,n.4,c.c.
2)Riservaperderoghe ex art.2423,comma4,c.c.
3)Riservaammortamentianticipati
4)Riservastraordinaria
5)Riserva ex art.4leggen.586/96(scuolegiovanili)
6)Riservaperversamentiinc/futuroaumentodicapitale
7)Riservapercoperturaperditeeserciziprecedenti
a)RiservaStraordinaria
b)Riservaexart.4legge586/96150.476
c)Riservavers.contocapitale5.000.000
d)Riservapercoperturaperditeesercizioincorso
VIII.Utili(perdite)portatianuovo(6.101.565)(32.541.765)
IX.Utile(perdita)dell'esercizio
TOTALE (A) (I+II+III+IV+V+VI+VII+VIII+IX)17.955.4921.050.887
B. FONDI PER RISCHI E ONERI
1)Pertrattamentodiquiescenzaeobblighisimili
2)perimposte,anchedifferite
4)Altri1.837.444
TOTALE FONDI RISCHI (B)1.837.444794 .110
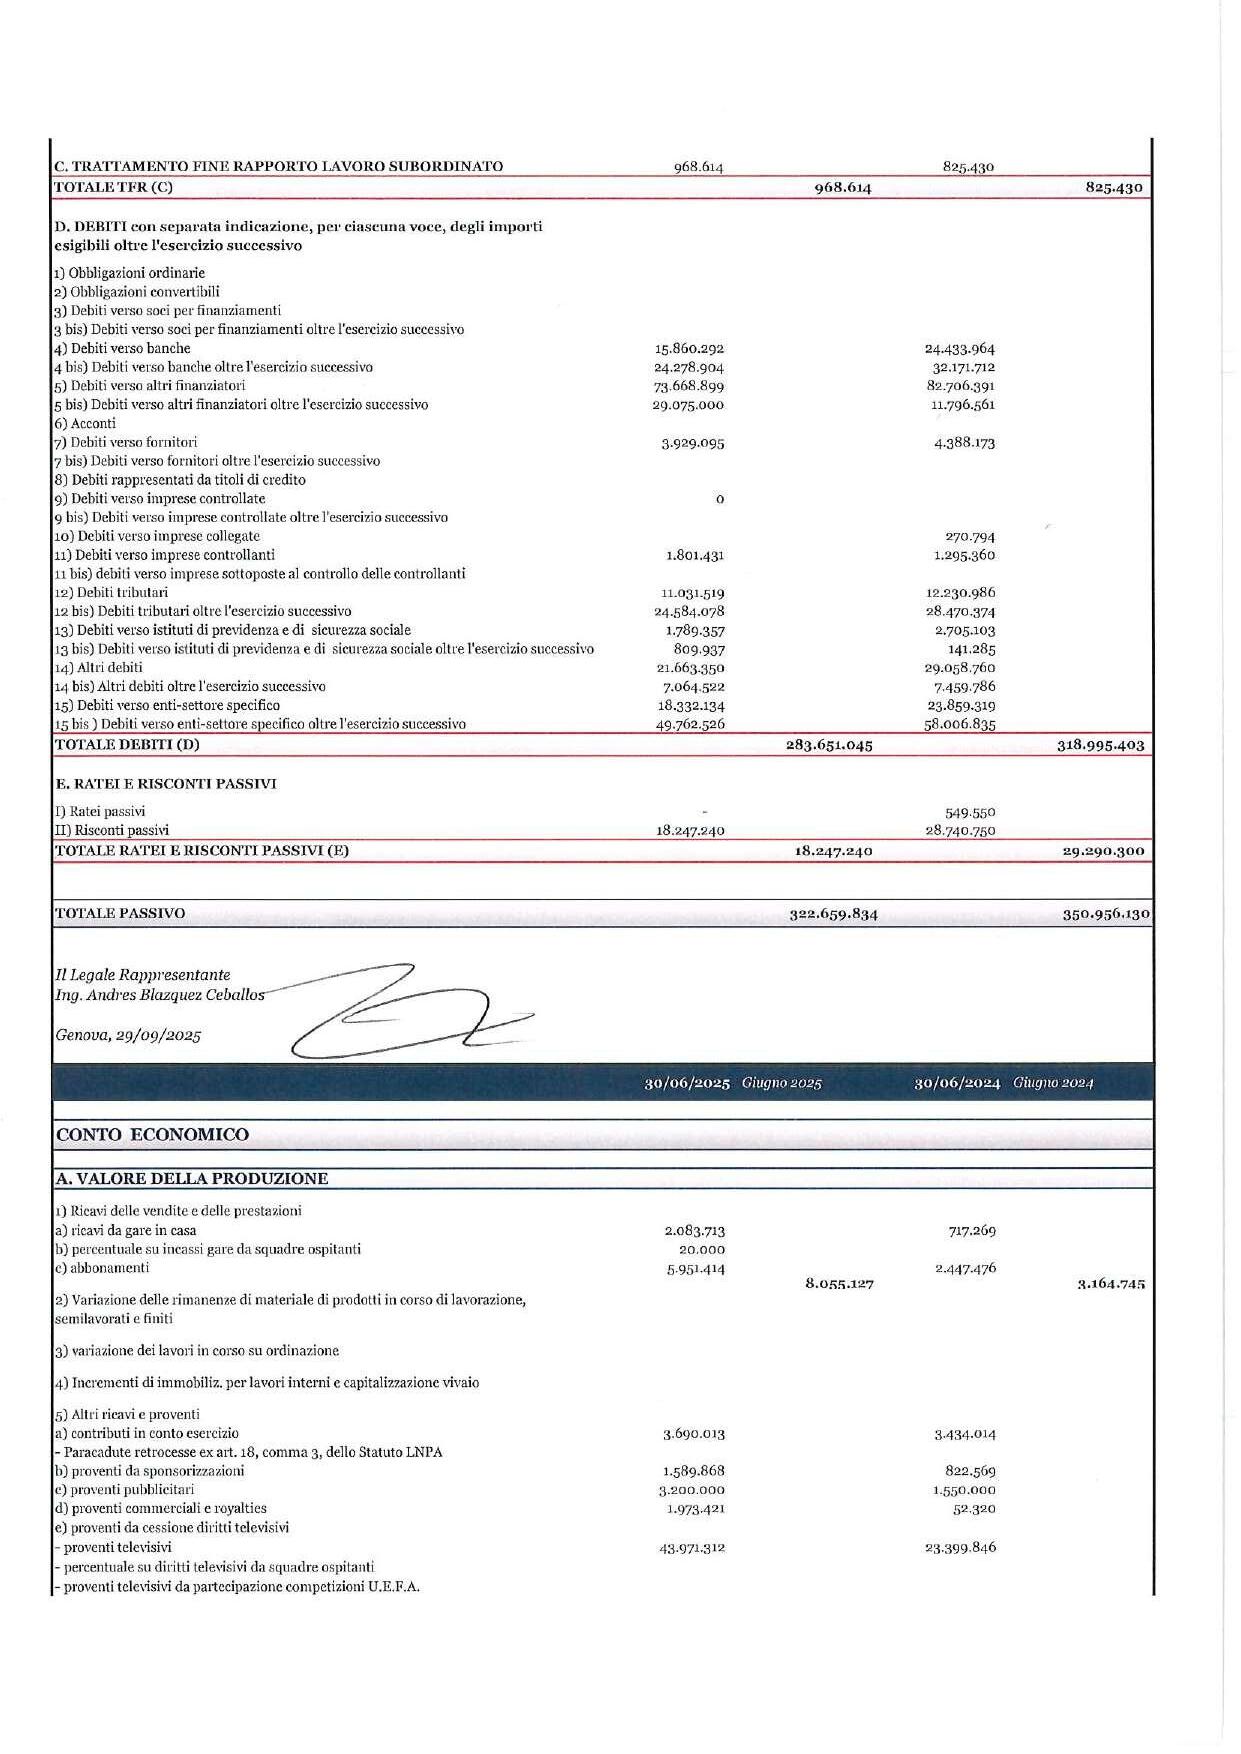
f)proventivari
g)ricavidacessionetemporaneaprestazionicalciatori7.1 09.250
h)plusvalenzedacessionedirittipluriennaliprestazionicalciatori20.783.273
i)altriproventidagestionecalciatori27.550.635
l)ricavieproventidiversi2.555.824
m)plusvalenzedaalienazioni
TOTALE VALORE DELLA PRODUZIONE (A)120.478.72485.073.614
B. COSTI DELLA PRODUZIONE
6)Peracquistimaterialediconsumoedimerci639.653
7)Perservizi19.616.740
8)Pergodimentodibeniditerzi2.164.129
9)Perilpersonale
a)salariestipendi57.169.719
b)onerisociali
c)trattamentodifinerapporto670.351
d)trattamentodiquiescenzaesimili e)altricosti
10)Ammortamentiesvalutazioni
62.403.83233.790.290
a)ammortamentiimmobilizzazioniimmateriali52.967.39637.027 .654 b)ammortamentiimmobilizzazionimateriali137.598100.066 c)altresvalutazionidelleimmobilizzazioni25.377.685 d)svalutazionideicreditinell'attivocircolanteenelledisponib.liquide
53.104.99462.505.405
11)Variazionidellerimanenzedimaterialediconsumoedimerci235.646
12)Accantonamentiperrischi1.350.000
13)Altriaccantonamenti
14)Oneridiversidigestione a)spesevarieorganizzazionegare655.144284.820 b)tasseiscrizionegare4.000 c)onerispecificiversosquadreospitate -percentualesuincassigareasquadreospitate325.994 -percentualesudirittitelevisiviasquadreospitate d)costiperacquisizionetemporaneaprestazionicalciatori2.943.6005.120.382 e)minusvalenzedacessionedirittipluriennaliprestazionicalciatori478.715 f)altrioneridagestionecalciatori120.1274.031.748 g)altrioneridiversidigestione3.851.5061.441.965 8.379.08610.878.914
15)Proventidapartecipazioni a)inimpresecontrollate b)inimpresecollegate d)inaltreimprese
16)Altriproventifinanziari
a)dacreditiiscrittinelleimmobilizzazioni -impresecontrollate -impresecollegate -impresecontrollanti -altri
b)datitoliiscrittinelleimmobilizzazionichenoncostituisconopartecipazioni
c)datitoliiscrittinell'attivocircolantechenoncostituisconopartecipazioni 13.119 d)proventidiversidaiprecedenti1.551.240712.272 -impresecontrollate 17.609 -impresecollegate -impresecontrollanti
-impresesottopostealcontrollodellecontrollanti e)proventidacompartecipazioni ex art.102 bis NOIF
17)Interessiedaltrionerifinanziari
a)versoimpresecontrollate b)versoimpresecollegate c)versoimpresecontrollanti
d)versoimpresesottopostealcontrollodellecontrollanti e)altrionerifinanziari(7.194.827)(5.642.901) f)oneridacompartecipazioni ex art.102 bis NOIF 17bis)Utileeperditesucambi
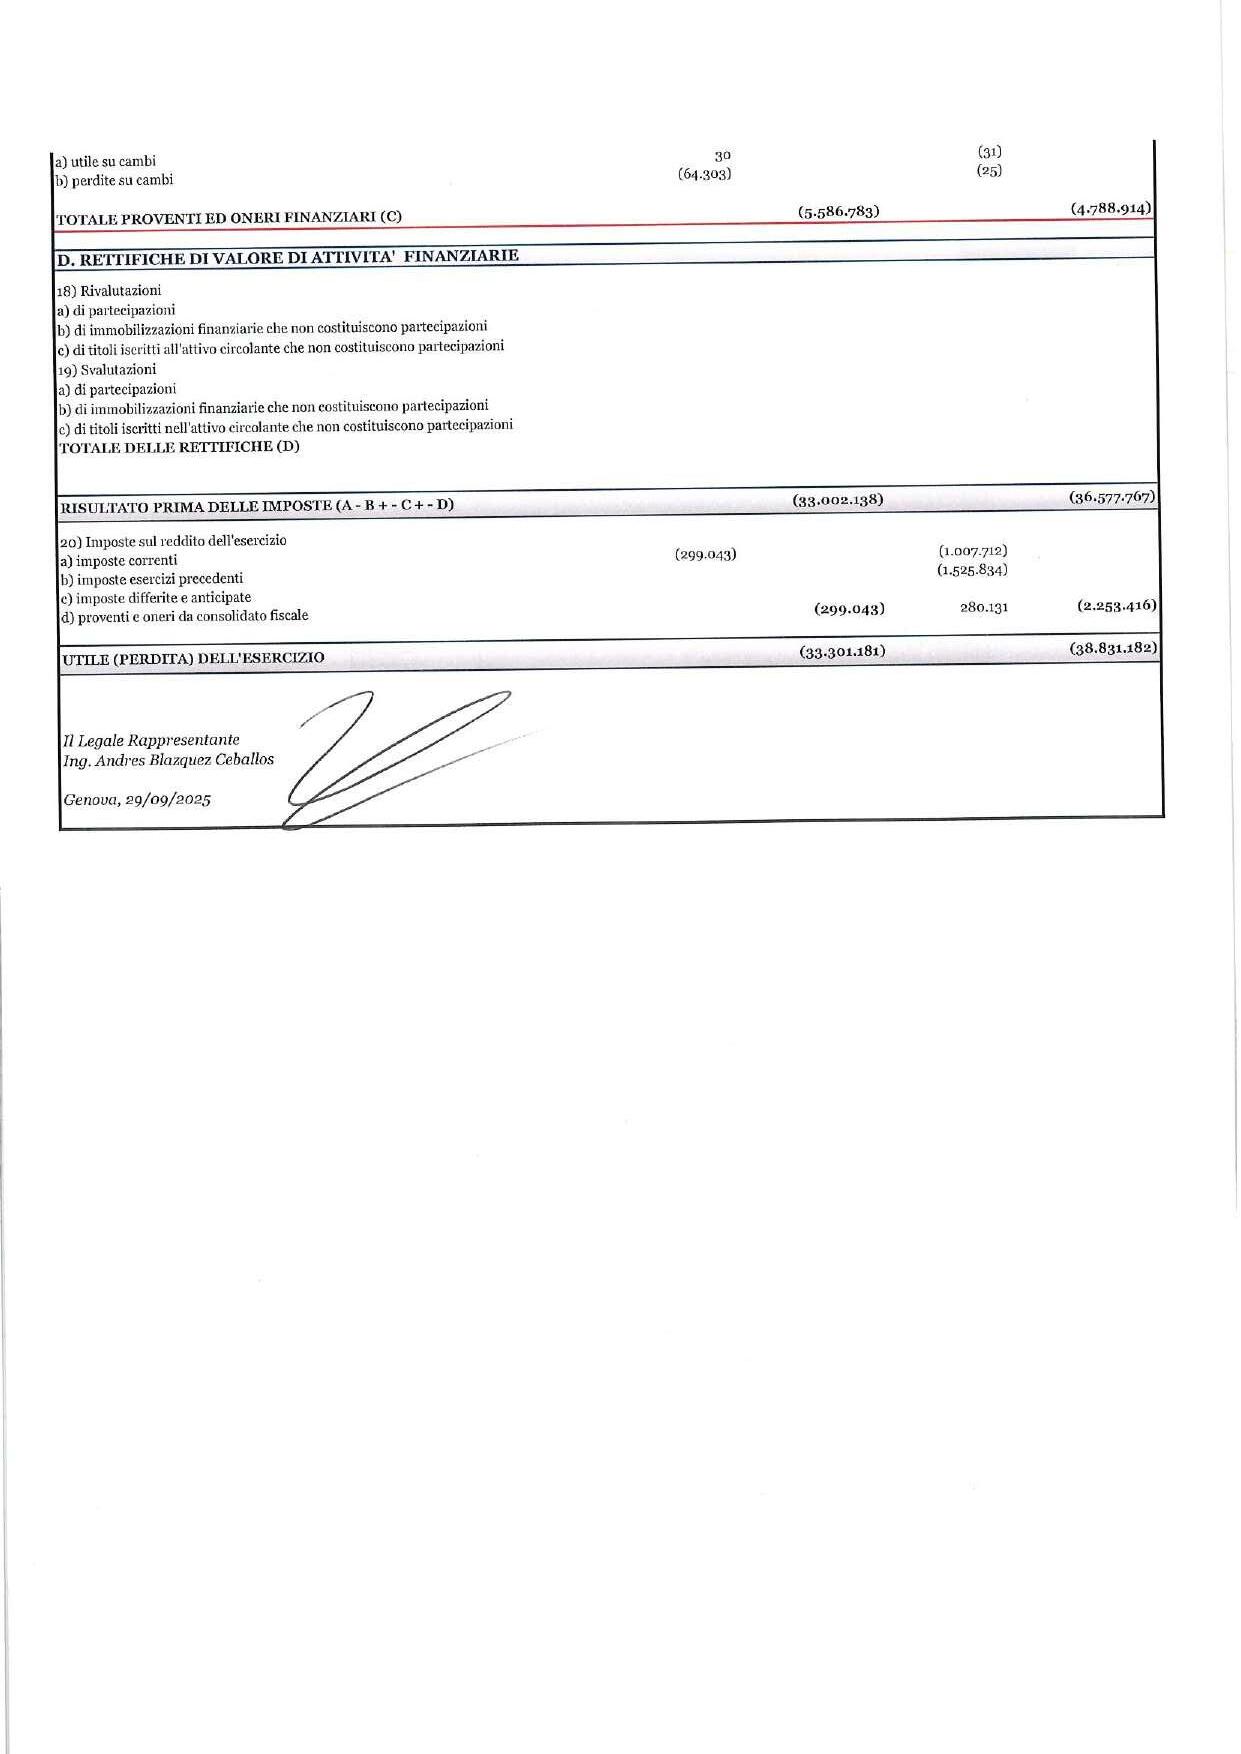
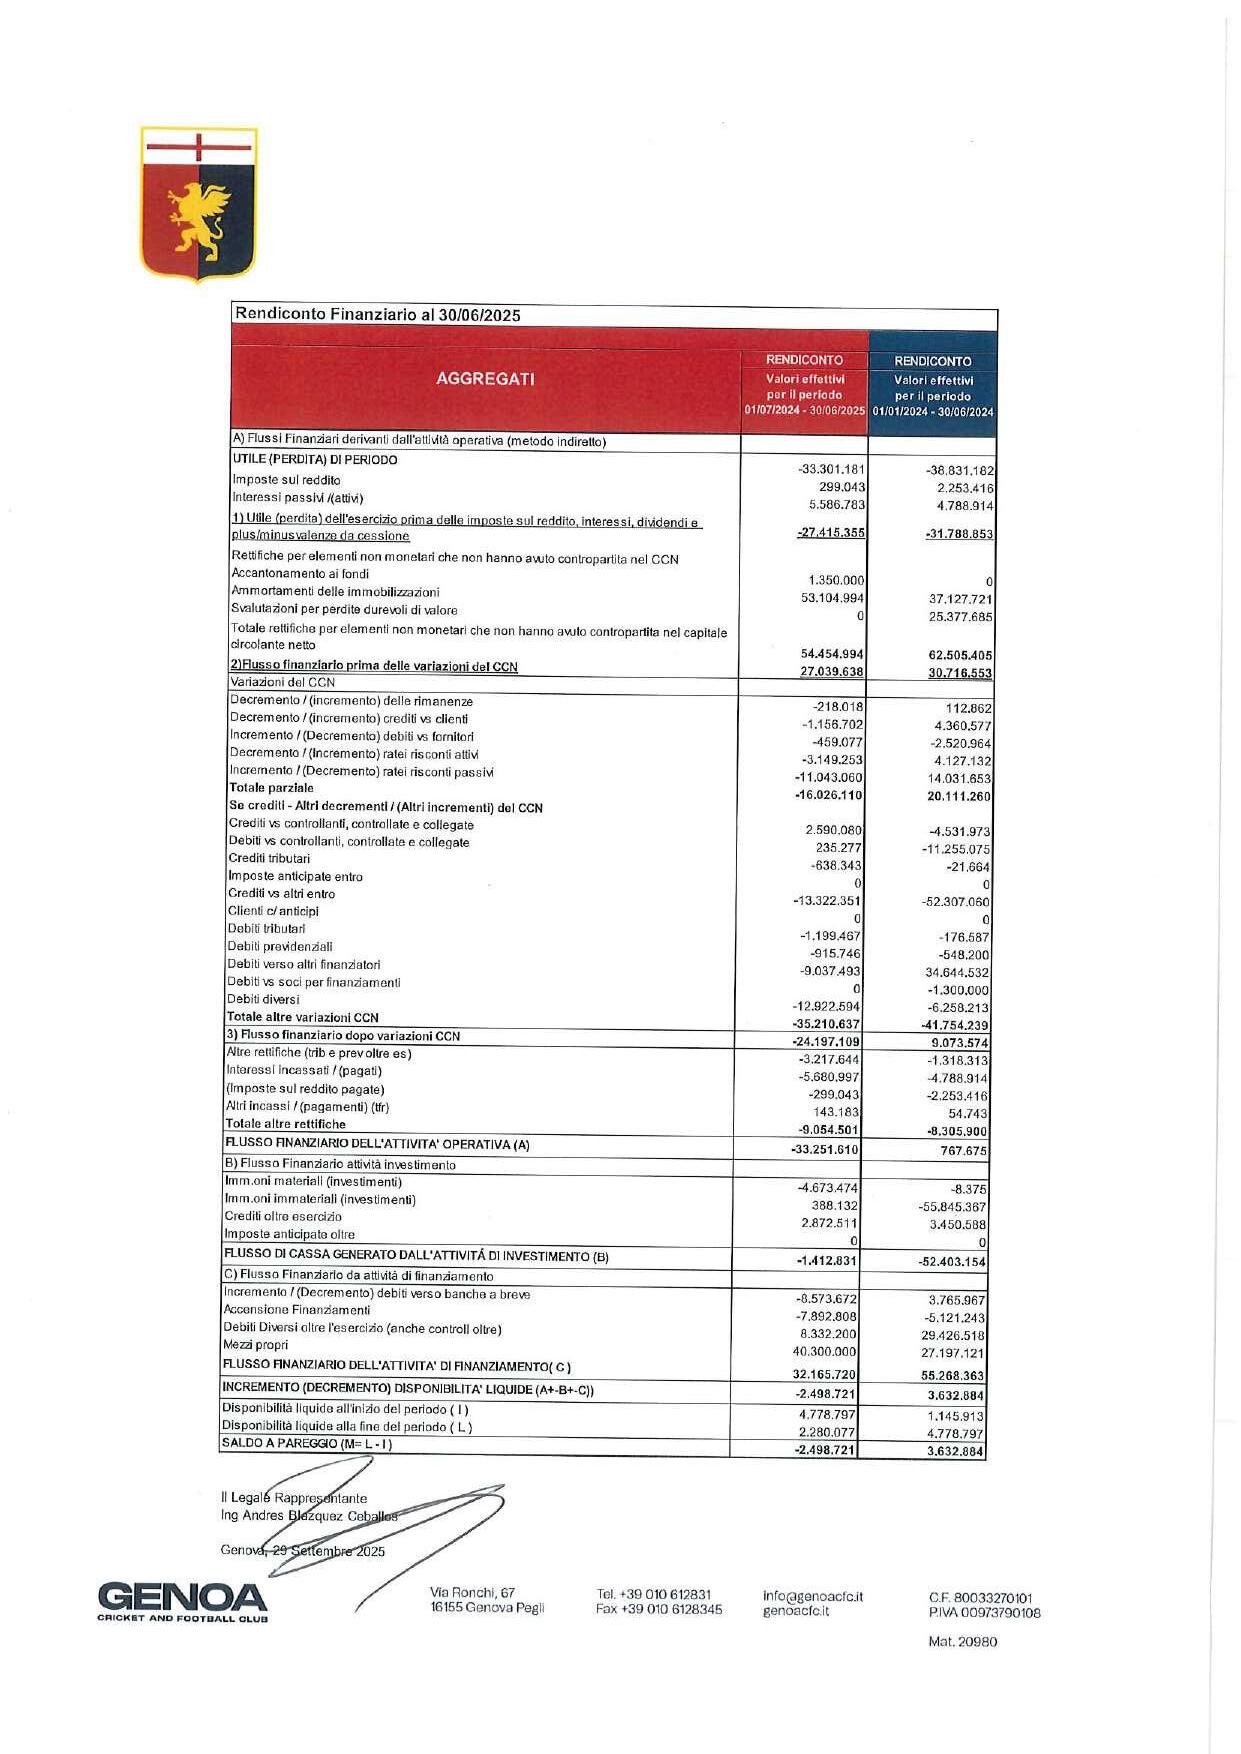
D’ESERCIZIO
del Genoa Cricket and Football Club S.p.A. (“la Società”), rileva un risultato di periodo negativo per Euro
Si segnala che, stante la perdita di esercizio, la Società versa nelle previsioni di cui all’ art. 2446 C.C.,
sul risultato d’esercizio del presente bilancio dall’Assemblea dei Soci
Tali aumenti di capitale, effettuati in un’ottica di
l’ultimate beneficiary owner, è stata da lui Società ne è diventata quindi l’azionista di maggioranza.
Genoa Cricket and Football Club S.p.A., club più antico d’Italia, opera nel settore del calcio professionistico. L’attività caratteristica della Società si estrinseca nell’organizzazione e gestione di prestazioni sportive, nell’ambito delle norme e delle direttive della Federazione Italiana Giuoco
Nella Nota integrativa sono state fornite le notizie attinenti all’illustrazione del bilancio al 3
È opportuno ricordare che con l’Assemblea straordinaria dei Soci, la Società aveva modificato ’ ’ ’ ’ quindi un esercizio di durata semestrale; a partire dall’esercizio
i contenuti dell’
giugno2024, in quanto relativi all’ultimo bilancio di esercizio approvato e depositato
Rapporti con imprese controllate, controllanti e sottoposte al controllo di quest’ultime;
Fatti di rilievo intervenuti dopo la chiusura dell’esercizio ed evoluzione prevedibile della
Informazioni circa l’utilizzo di strumenti finanziari;
L’attività caratteristica della Società si estrinseca nell’organizzazione e gestione
prestazioni sportive, nell’ambito delle norme e delle direttive della Federazione Italiana Giuoco Calcio
milioni; nell’esercizio chiuso al ; l’EBIT negativo pari a Euro
l’esercizio
Nelle pagine successive si illustra l’evoluzione della situazione patrimoniale ed economica della
L’organico medio
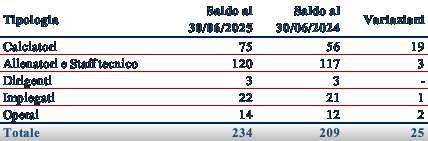
Ai sensi dell’art. 2428 c.c. comma 2 riportiamo di seguito le informazioni circa il personale e l’ambiente:
• nel corso dell’esercizio non vi sono stati infortuni gravi sul lavoro relativamente a personale
• nel corso dell’esercizio non vi sono stati addebiti nei confronti della Società in ordine a malattie
Informazioni sull’ambiente
• nel corso dell’esercizio non vi sono stati danni causati all’ambiente
• nel corso dell’esercizio alla Società non è stata inflitta alcuna sanzione o pena per reati o danni
ATTIVITA’ PASSIVITA’
RISULTATO D’ESERCIZIO
A livello patrimoniale l’esercizio al
al 30 giugno 2024, si è incrementato per 40 milioni di euro per l’operazione di aumento di capitale a
ATTIVITA’
PASSIVITA’
RISULTATO D’ESERCIZIO
“Altri ricavi ”
Ai sensi dell’art. 2428, c
Come evidente dalla tabella sottostante l’EBITDA di periodo ha risentito molto positivamente dai ricavi
commercializzati ai network televisivi “collettivamente” dalla Lega Nazionale Professionisti Serie A – “Legge Melandri” –
I ricavi da gare sono iscritti con riferimento all’effettivo momento della prest manifestarsi dell’evento sportivo a cui sono conness
quasi esclusivamente originate nell’estate e sono riassunte nell’apposita sezione della Nota Integrativa.
l’attivitàdi ricercaesvilupporealizzatanell’esercizio per la promozione e l’organizzazione dell’attività sportiva giovanile. Essi
• l premio di formazione e di preparazione corrisposto per l’ingaggio di giovani calciatori;
La Società ha deciso, a partire dal secondo semestre dell’esercizio 2020, di non consuntivare ulteriori
Genoa Image SpA e al 50% da U.C. Sampdoria, ha in corso avanzata negoziazione con l’Istituto che ha verso l’Istituto pari a Euro 3,2 milioni
Sul punto, giova evidenziare come, tuttavia, a partire dall’esercizio in commento 1° luglio 2024
CFC, in qualità di “consolidante”, e la società control
d.P.R. 22 dicembre 1986, n. 917 e del relativo decreto del Ministero dell’Economia e delle Finanze del
• Genoa Cricket and Football Club S.p.A. (i.e. “consolidante”)
• Genoa Image S.p.A. Store Museum & Marketing (i.e, “consolidata”) sivi netti, decurtandolo, in conformità all’art. 118 del TUIR, delle eventuali perdite fiscali pregresse maturate in periodi d’imposta in riferimento ai quali è stata esercitata l’Opzione.
originato le perdite, sulla base di quanto regolamentato nell’accordo di consolidamento. In particolare, l’accordo di consolidamento prevede:
relative alle perdite “eccedenti”; ove sussistano i presupposti per l’iscrizione delle imposte anticipate a livello di gruppo. Infatti, l’accordo di consolidamento, nel regolamentare i criteri di ripartizione delle perdite eccedenti
più requisiti rispetto a cui è condizionata l’a l’Opzione è esercitata, le perdite fiscali riportabili maturate dalle Parti nei periodi d’imposta in riferimento ai quali è esercitata l’Opzione risultanti, in quanto non compensate con redditi, da dichiarazione dei redditi del consolidato di cui all’art. 122 del TUIR, siano riattribuite alla società li esercizi successivi di un reddito imponibile che possa beneficiare dell’utilizzo delle perdite fiscali pregresse e generate nell’anno.
documento. Euro 10 milioni sono stati versati contestualmente alla sottoscrizione dell’aumento di AII dell’att
Obblighi di cui all’art 25 del D.Lgs. 127/91
Si evidenzia preliminarmente che l’articolo 25 del D.lgs. 127/91 prevede che
“1.
Omissis … ”.
specifico ricavi etotaledegli attivi),così comeprevisti sempredall’art.27 (comma1)del DLgs.
“non sono soggette all’obbligo previsto dal citato art. 25 le imprese controllanti che, unitamente alle imprese
250 dipendenti occupati in media durante l’esercizio”; soggetta all’obbligo di pubblicazione ’art. 27 del DLgs. 127/1991.
Ai sensi e per gli effetti dell’art. 2428, comma 3, numeri 3 e 4 del Codice Civile si ’
Fatti di rilievo intervenuti dopo la chiusura dell’esercizio
di “players trading”
il quale è stata impugnata la delibera di aumento di capitale nella parte relativa all’aumento di Euro 40
Il perseguimento dell’equilibrio finanziario dei debiti fiscali attraverso l’ accordo di ristrutturazione del debito con l’Agenzia delle Entrate
’E
lasottoscrizionedell’incrementodicapitale effettuatodall’attuale
al quale il Genoa CFC si attiene, originato dalle dinamiche finanziarie dell’industry di appartenenza, à in modo strutturale e, dell’altro, il ricorso all’indebitamento finanziario fondamentale per sostenere la concentrano solo in alcuni momenti dell’anno (al momento della fatturazione dei diritti TV, o al rilevanti in ordine all’andamento finanziario
sottostante all’accordo omologato di ristrutturazione del debito fiscale
’Ebitda prima della gestione dei calciatori, ovvero non tenendo conto delle operazioni
’Ebitda dopo la gestione dei calciatori, ovvero tenendo conto delle operazioni straordinarie
diviene positivo a partire dall’anno 2026
nell’arco temporale previsto dal piano; tale
e disponibilità liquide, per effetto dell’apporto di nuova finanza e di anticipazioni del factor,
• • Documento Banca d’Italia, CONSOB e Isvap, documento n. 2 del 6 febbraio 2009
• • • • aziendale e, qualora riscontrino incertezze che possano comportare dubbi sulla capacità dell’impresa
Nel determinare se il presupposto della prospettiva di continuazione dell’attività sia applicabile, l’organo amministrativo ha tenuto conto di tutte le informazioni disponibili sul futuro che è relativo,
l’esecuzione dell’accordo di ristrutturazione agevolato omologato, costituita dalla è stata ulteriormente assicurata dall’incremento di capitale a pagamento per Euro 40 milioni sottoscritto da “Passion for Green Srl”.
Nell’ambito dei rischi d’impresa, i principali rischi identificati, monitorati e attivamente gestiti sono: il rischio di mercato e connessi alle condizioni generali dell’economia; rischi legati all’es
Il rischio tassi di interesse rappresenta l’esposizione dell’impresa alle oscillazioni di tassi di interesse
Con riferimento all’indebitamento finanziario si segnala che “autoliquidante”
Un’altracomponentedidebitofinanziario èrappresentata
Il rischio di credito rappresenta l’esposizione dell’impresa e quindi, delle potenziali perdite derivanti
Rischi connessi alle condizioni generali dell’economia
L’influenza sulla situazione economica, patrimoniale e finanziaria della Società dei vari fattori che
Si segnala che la Società utilizza quale fattore produttivo principale per lo svolgimento dell’attività
Rischi legati all’esito delle controversie in corso La Società, con l’assistenza dei propri legali e fiscalisti, gestisce e monitora costantemente tutte le d’esercizio 2024
L’evoluzione delle minacce digitali, tra cui attacchi informatici, accessi non autorizzati ai sistemi, furti personale e l’esecuzione di penetration test.
nominando anche l’Organismo di Vigilanza in forma collegiale, per un periodo di tre anni a decorrere i segnala che l'attività non viene svolta in alcuna sede secondaria, fatta salva l’esistenza de Sant’Andrea in località Erzelli (Genova) che funge principalmente da sede per la propria Academy.



Il presente bilancio d’esercizio è sottoposto alla revisione di società iscritta nel registro dei revisori legali istituito presso il Ministero dell’Economia e delle Finanze
dell’informazione di bilancio.
opportuno ricordare che con l’Assemblea straordina a partire dall’esercizio
i contenuti dell’
, in quanto relativi all’ultimo bilancio di esercizio approvato e depositato
Nel periodo compreso tra la metà del 2024 e la metà del 2025 l’economia globale ha continuato a del mondo. L’Italia ha confermato un percorso di espansione contenuta, con un aumento del PIL pari emestredel 2024 eunacrescitacomplessivastimataintornoall’1,2%perl’intero
L’inflazione, pur in calo rispetto al 2023, si è mantenuta su livelli elevati: in Italia il tasso medio si è
italiano è sceso al 7,6% nella prima metà del 2024 (Banca d’Itali
per l’Italia dovrebbe collocarsi intorno all’1,1 aprile 2025), con un’inflazione destinata a convergere vers Proiezioni macroeconomiche, dicembre 2024). L’occupazione, pur con elementi di fragilità
Guardando al futuro, l’evoluzione dello scenario economico e sportivo dipenderà dall’andamento dell’inflazione, dalle decisioni di politica monetaria, dall’attuazione degli investimenti pubblici e crescita sia per l’economia italiana sia per l’industria del calcio nel medio
Conformemente al disposto dell’art. 2423
• prospettiva della continuazione dell’attività, nonché tenendo conto della sostanza
• sono stati indicati esclusivamente gli utili effettivamente realizzati nell’esercizio;
• sono stati indicati i proventi e gli oneri di competenza dell’esercizio, indipendentemente dalla
• si è tenuto conto dei rischi e delle perdite di competenza dell’esercizio, anche se conosciuti
•
l’articolo 3 comma 8 del DL 198/2022, il cosiddetto decreto all’esercizio chiuso al 31.12.23
dall’articolo 60, comma 7
quindi avvalsa anche nel corso dell’esercizio
Gli ammortamenti sono ripresi con l’esercizio
nell’esercizio che nell’esercizio del 2022
possibilità di rivalutare i beni d'impresa, nell’esercizio chiuso al 31.12.2020 la Società ha proceduto
La Società si è avvalsa anche nell’esercizio nell’esercizio nell’ esercizio
nell’esercizio chiuso al 31.12.2020 alla facoltà prevista dell'art. 110, D.L. 104/2020 ("Decreto beni d'impresa.Nel bilancio relativo all’esercizio
Anche per le altre immobilizzazioni immateriali la Società si è avvalsa nel corso dell’esercizio
Il valore totale della sospensione nell’esercizio
nell’esercizio chiuso al 31.12.
Il valore totale della sospensione per l’esercizio
dell’attivo circolante
eventualmente desumibile dall’andamento del mercato, se minore.
voce “Crediti tributari”.
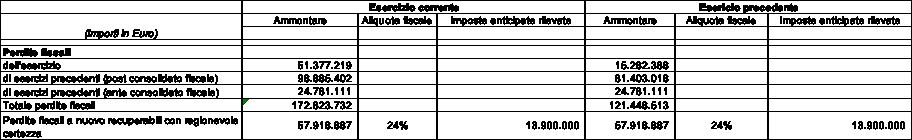
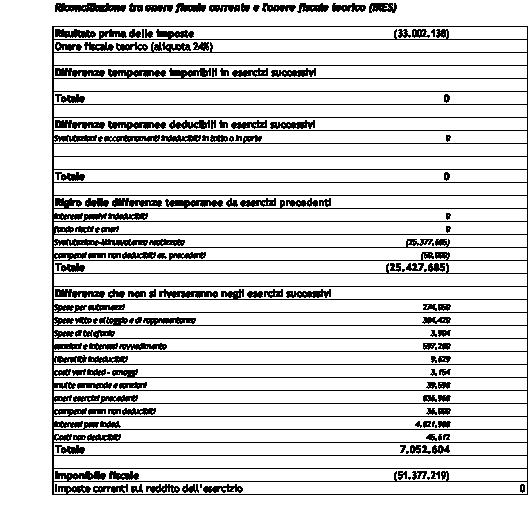
perdita fiscale dell’esercizio corrente nel ragionevole convincimento di conseguire adeguati
Sul punto, giova evidenziare come, tuttavia, a partire dall’esercizio in commento 1° luglio 2024
CFC, in qualità di “consolidante”, e la società control
d.P.R. 22 dicembre 1986, n. 917 e del relativo decreto del Ministero dell’Economia e delle Finanze
• Genoa Cricket and Football Club S.p.A. (i.e. “consolidante”)
• Genoa Image S.p.A. Store Museum & Marketing (i.e, “consolidata”)
e125 del TUIR allasommaalgebricadei redditi complessivi netti, decurtandolo, in conformitàall’art. 118 del TUIR, delle eventuali perdite fiscali pregresse maturate in periodi d’imposta in riferimento ta l’Opzione.
originato le perdite, sulla base di quanto regolamentato nell’accordo di consolidamento.
In particolare, l’accordo di consolidamento prevede:
relative alle perdite “eccedenti”; ove sussistano i presupposti per l’iscrizione delle imposte anticipate a livello di gruppo. Infatti, l’accordo di consolidamento, nel regolamentare i criteri di ripartizione delle perdite eccedenti
o più requisiti rispetto a cui è condizionata l’a cui l’Opzione è esercitata, le perdite fiscali riportabili maturate dalle Parti nei periodi d’imposta in riferimento ai quali è esercitata l’Opzione risultanti, in quanto non compensate con redditi, da dichiarazione dei redditi del consolidato di cui all’art. 122 del TUIR, siano riattribuite alla società
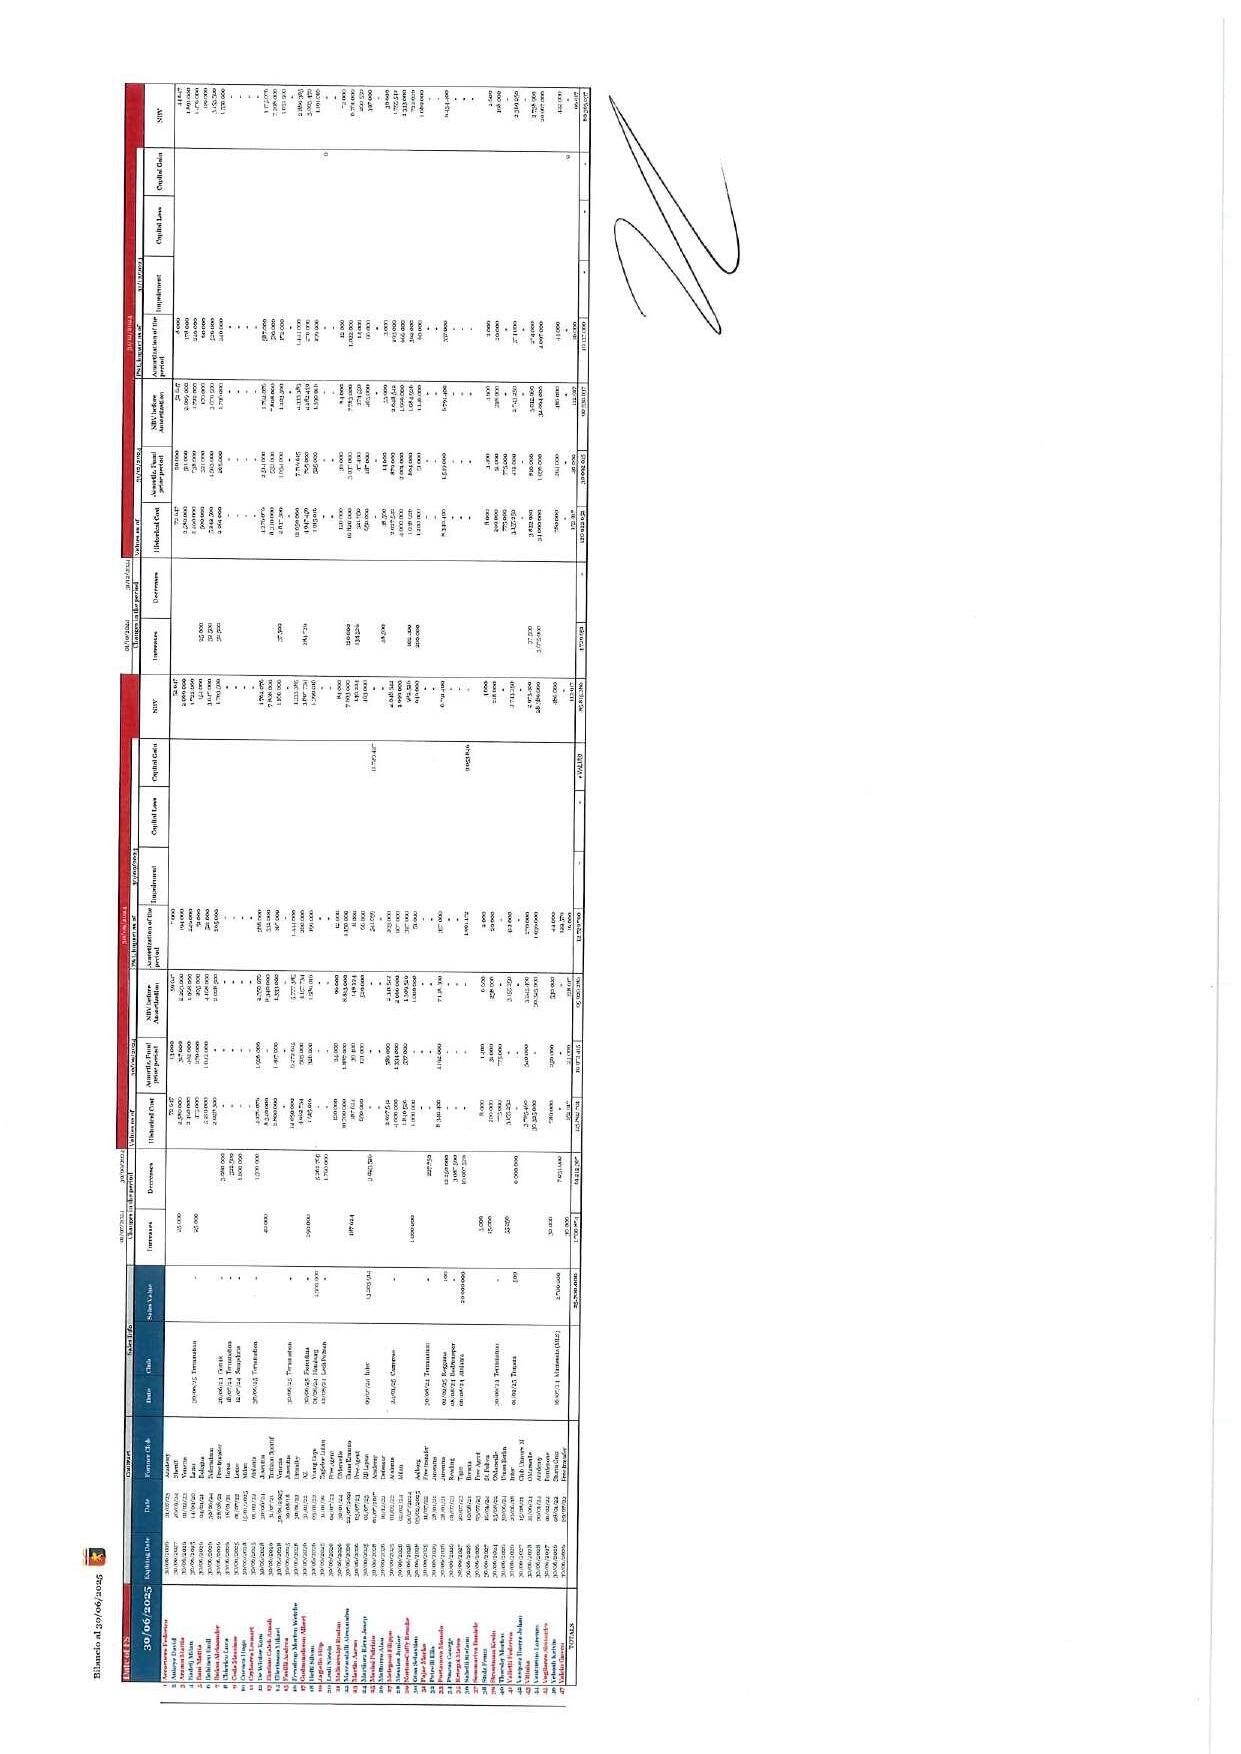
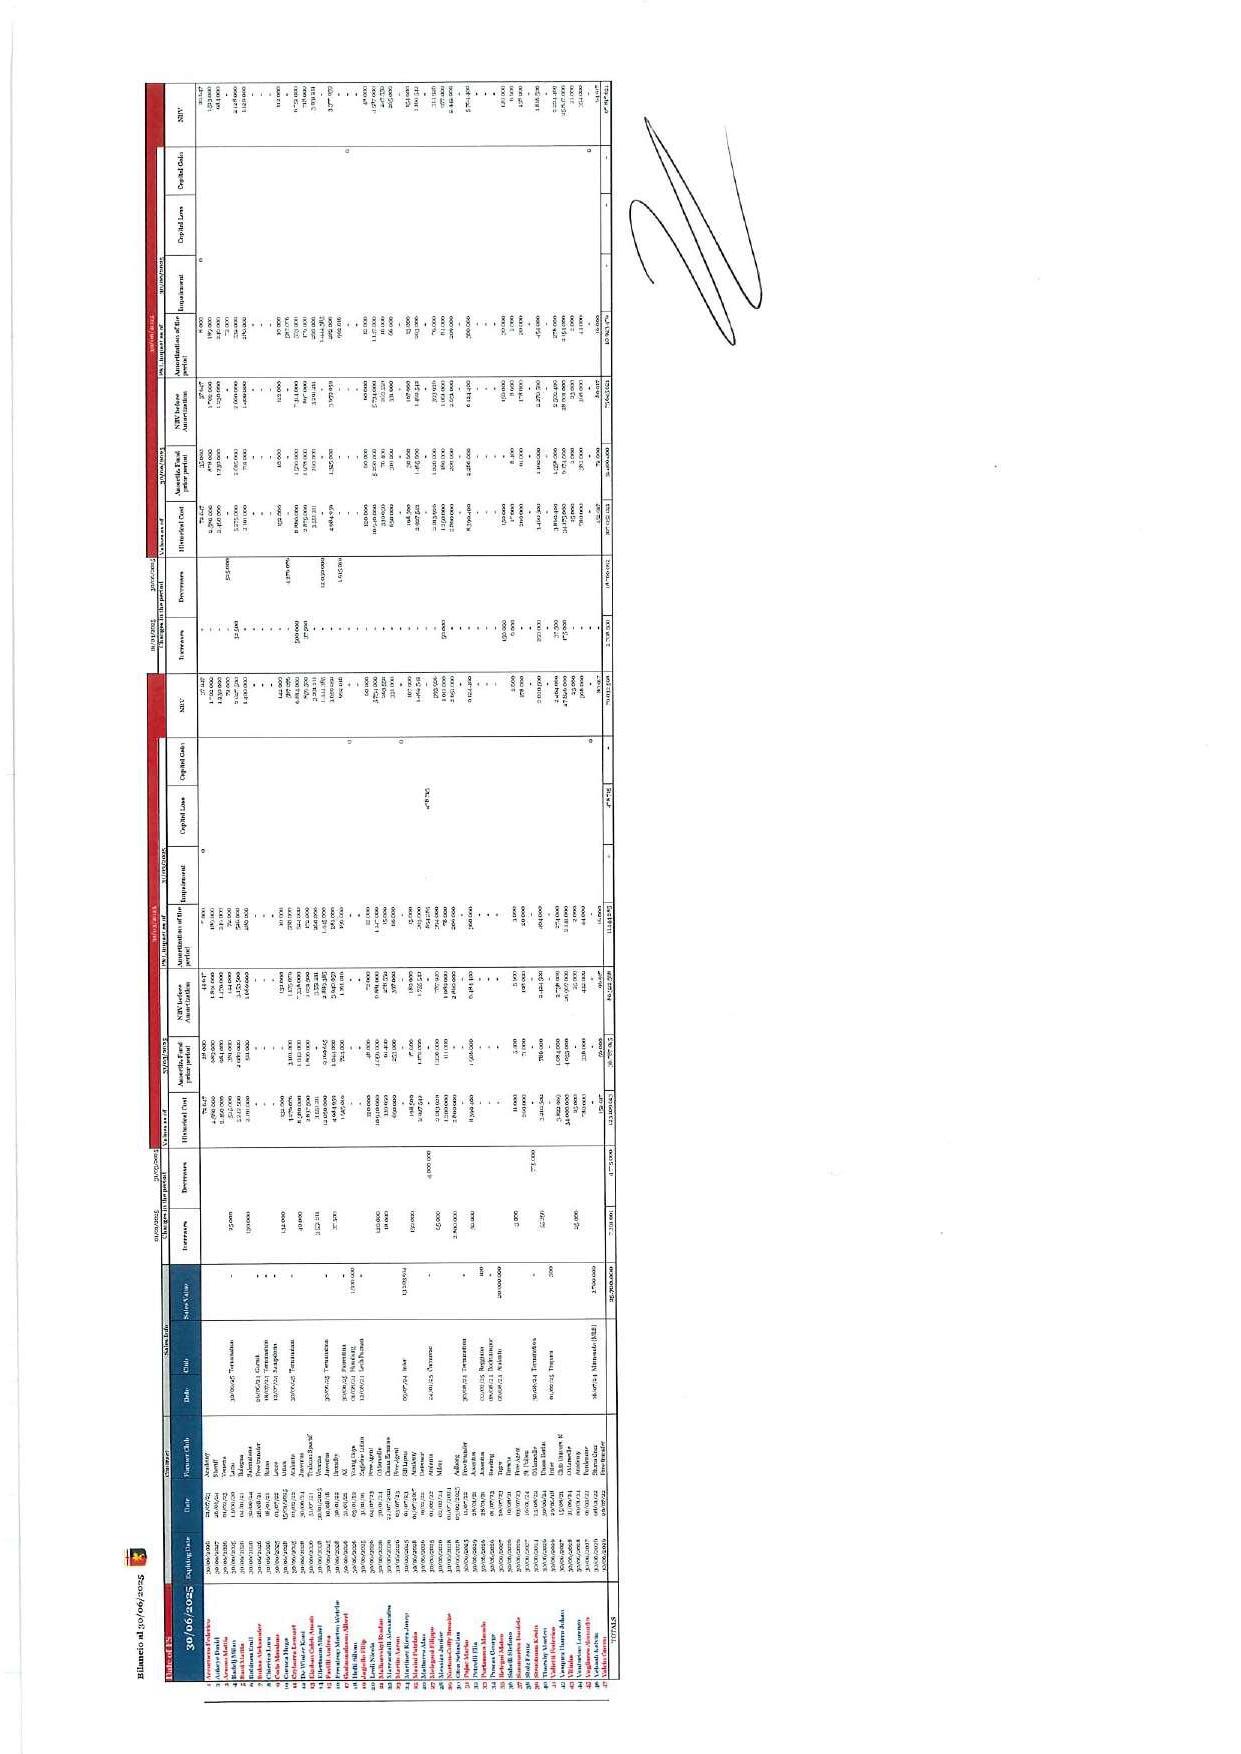
nell’esercizio, è stato analiticamente riportato, nell’apposito allegato che costituisce parte integrante calciatore che abbia fatto parte della “rosa” sospensioni “Covid” richiamate in apertura. • Valori in €
• per addivenire all’incremento di capitale “disclosure”
Valori in €
L’incremento delle immobilizzazioni materiali è riconducibile all’acquisizione della Sant’Andrea, centro di riferimento dell’Academy del Genoa CFC, effettuata nel corso della stagione
Valori in €
Valori in €
Valori in €
ufficialmente inaugurata nell’estate 2025.
Ai sensi dell’Art. 10 della Legge n. 72 del 19 marzo 1983, si precisa che non sono state effettuate
in €
Valori
relativi all’acquisto di titoli
Tali voci non si sono movimentate rispetto all’esercizio
Valori in €
Valori in €
Valori in €
, si ricorda che a partire dall’esercizio in commento è in “consolidante”, e la controllata Genoa Image, come “consolidata”. Al Consolidato fiscale nazionale, decreto del Ministero dell’Economia e delle Finanze del 1° marzo 2018, aderiscono, quindi:
• Genoa Cricket and Football Club S.p.A. (i.e. “consolidante”)
• Genoa Image S.p.A. Store Museum & Marketing (i.e, “consolidata”)
originato le perdite, sulla base di quanto regolamentato nell’accordo di consolidamento
particolare, l’accordo di consolidamento prevede:
•
• ripartizione proporzionale, delle imposte anticipate relative alle perdite “eccedenti”;
• ove sussistano i presupposti per l’iscrizione delle imposte anticipate a livello di gruppo; Infatti, l’accordo di consolidamento, nel regolamentare i criteri di ripartizione delle perdite eccedenti
o più requisiti rispetto a cui è condizionata l’applicabilità del regime della tassazione di gruppo per cui l’Opzione è esercitata, le perdite fiscali riportabili maturate dalle Parti nei periodi d’imposta in riferimento ai quali è esercitata l’Opzione ri dichiarazione dei redditi del consolidato di cui all’art. 122 del TUIR, sono riattribuite alla stessa Parte
I Crediti diversi riflettono principalmente i crediti da consolidato fiscale verso la ex “consolidante” a riclassifica dei crediti verso l’ex socio di
Valori in €
Valori in €
Tali aumenti di capitale, effettuati in un’ottica di notevole rafforzamento patrimoniale della Società
L’esercizio
Si segnala, ancora, che, stante la perdita di esercizio, la Società versa nelle previsioni di cui all’ art.
Valori in €
sul risultato d’esercizio del presente bilancio
Vengono di seguito sintetizzate le variazioni delle poste del patrimonio netto dell’ultimo triennio con
Legenda colonna “Origine / natura”: C = Riserva di capitale; U = Riserva di utili.
Valori in €
disposto dell’ (“…fino a che l’ammortamento dei costi di distribuiti dividendi solo se residuano riserve disponibili sufficienti a coprire l’ammontare dei costi
Valori in €
Valori in €
, principalmente a causa dell’ammortamento dei
dell’8 aprile misure urgenti per favorire l’accesso al credito alle imprese), ottenuti con Banca Sistema S.p.A., , principalmente dovuto all’aumento delle posizioni di factoring relative all’anticipo sui diritti audiovisivi e all’anticipo degli incassi derivanti milioni di Euro di debiti “pro soluto” sono stati iscritti a fonte dello stesso importo di crediti per i quali non si è ancora proceduto
operazioni di factoring per anticipo crediti “autoliquidanti” concluse , in continuità con l’esercizio precedente, grazie
I debiti verso l’erario si riducono ha superato l’accantonamento sui debiti correnti. Un discorso simile vale per i debiti verso risultano in linea con l’anno scorso: la diminuzione
dell’Agenzia delle Entrate una proposta di transazione fiscale, allo scopo di ridurre del 65% l’importo
La proposta è stata corredata dei documenti previsti dall’art. 39 del Codice della crisi, i principali dei quali sono costituiti dal relativo piano di risanamento e dall’attestazione, resa da un professionista
i e dall’incremento della stessa di circa 1,3 milioni nel corso dell’esercizio a causa di una e la dilazione decennale di pagamento dell’importo residuo,
Ai fini del perfezionamento dell’accordo raggiunto, nella medesima data del 31 ottobre 2023, la società ha iscritto l’atto di transazione fiscale nel registro delle imprese e ha presentato al competente
L’omologazione dell’atto è giunta con sentenza del 7 Dicembre 2023.
Si segnala che nel corso dell’esercizio sono state pagate tutte le rate scadenti nel periodo e previste
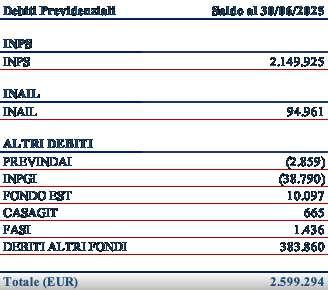
debiti verso l’
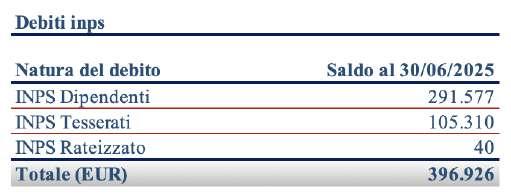
Valori in €
Valori in €
per il primo semestre dell’anno
riferimento all’intera stagione
Valori in €
Valori in €
Valori in €
Valori in €
e si riferiscono essenzialmente all’acquisto di materiale e indumenti sportivi per l’allenamento e per l’acquisto di medicinali.
Valori in €
Valori in €
Valori in €
Valori in €
Valori in €
milioni relativiadaltreimmobilizzazioni immateriali,tracui il marchio ei diritti d’archivio
Valori in €
Valori in €
Valori in €
Valori in €
Valori in €
Ai sensi dell’art. 2427 n. 13 del Codice Civile si segnala che non sono presenti elementi di ricavo
all’interno della procedura di ristrutturazione del debito, che ha ricevuto la sentenza di omologa da
Valori in €
Valori in €
dell’utilizzo delle perdite fiscali pregresse e generate nell’anno.
Si riporta di seguito l’indicazione dei compensi relativi all’esercizio chiuso al
Valori in €
Ai sensi dell’art. 2427 punto 16
in €
Ai sensi dell’art. 2427 n. 9 del Codice Civile al fine di garantire all’Agenzia delle
marchio “Genoa” ull’archivio storico della società
Valori
Ai sensi dell’art. 2427 punto 22
Ai sensi dell’art. 2427 n. 22 quater) c.c. si segnala quanto di seguito.
tra le altre, alcune transazioni attive di “players trading” particolarmente significative.
Ai sensi dell’art. 2427 c.c. n. 22
Ai sensi dell’art. 2427 n. 22
SOCIETA’ DI
indipendente ai sensi dell’art. 14 del
Bilancio d’esercizio al
ai sensi dell’art. 14 del D.Lgs. 27 gennaio 2010, n. 39
d’esercizio
Abbiamo svolto la revisione contabile del bilancio d’esercizio del finanziario per l’esercizio chiuso a tale data e dalla nota integrativa. A nostro giudizio, il bilancio d’esercizio fornisce una rappresentazione veritiera e corretta della situazione l’esercizio chiuso a tale data in conformità alle norme italiane che ne disciplinano i criteri di redazione. ne contabile del bilancio d’esercizio della presente relazione. Siamo applicabili nell’ordinamento italiano alla revisione contabile del bilanci
Richiamiamo l’attenzione a quanto descritto nella Nota Integrativa e nella Relazione sulla Gestione al paragrafo “Continuità Aziendale”, nel quale sono descritte le valutazioni effettuate dagli amministratori circa l’utilizzo del presupposto della continuità aziendale per la redazione del bilancio d’esercizio chiuso al considerato i) il rispetto delle condizioni previste dall’accordo di ristrutturazione ag l’incremento di capitale a pagamento per Euro 40 milioni sottoscritto dalla società Passion for Green S.r.l. e Richiamiamo, inoltre, l’attenzione su quanto esposto dagli amministratori in nota integrativa, al paragrafo “Struttura e contenuto del Bilancio di esercizio”,
indacale per il bilancio d’esercizio mministratori sono responsabili per la redazione del bilancio d’esercizio che fornisca una
come un’entità in funzionamento e, nella redazione del bilancio d’esercizio, per l’appropriatezza dell’utilizzo del presupposto della continuità aziend amministratori utilizzano il presupposto della continuità aziendale nella redazione del bilancio d’esercizio a cietà o per l’interruzione dell’attività o non abbiano alternative realistiche a tali scelte.
predisposizione dell’informativa finanziaria della Società.
revisione per la revisione contabile del bilancio d’esercizio
I nostri obiettivi sono l’acquisizione di una ragionevole sicurezza che il bilancio d’esercizio nel suo complesso non contenga errori significativi, dovuti a frodi o a comportamenti o eventi non intenzionali, e l’emissione di influenzare le decisioni economiche prese dagli utilizzatori sulla base del bilancio d’esercizio.
Nell’ambito della revisione contabile svolta in conformità ai principi di revisione internazionali (ISA Italia),
▪ abbiamo identificato e valutato i rischi di errori significativi nel bilancio d’esercizio, dovuti a frodi o a ntenzionali, poiché la frode può implicare l’esistenza di collusioni, falsificazioni, omissioni
▪ giudizio sull’efficacia del controllo interno della Soci
▪
▪ presupposto della continuità aziendale e, in base agli elementi probativi acquisiti, sull’eventuale significativi sulla capacità della Società di continuare ad operare come un’entità in funzionamento. In circostanze successivi possono comportare che la Società cessi di operare come un’entità in
▪ abbiamo valutato la presentazione, la struttura e il contenuto del bilancio d’esercizio nel suo complesso, inclusa l'informativa, e se il bilancio d’esercizio rappresenti le operazioni e gli eventi
ai sensi dell’art.
con il relativo bilancio d’esercizio e la sua conformità alle norme di legge.
• esprimere un giudizio sulla coerenza della relazione sulla gestione con il bilancio d’esercizio
•
• d’esercizio del
Con riferimento alla dichiarazione di cui all’art. 14, co base delle conoscenze e della comprensione dell’impresa e del relativo contesto acquisite nel corso dell’attività di revisione, non abbiamo nulla da riportare.