Range Rover SE P460e Plug-in Hybrid 26MY hinnat alkaen 162 726 € (sis alv 25,5%) +toimituskulut 600 €. CO2-päästöt on laskettu valmistajan ilmoittamista testituloksesta. Kuvan auto erikoisvarustein. Hinnasto 26MY, pidätämme oikeudet
g/km. EU-kulutus
ja lisätiedot www.landrover.fi
62-72
yhdistetty 2,7-3,2 l/100 km. Sähköinen toimintamatka 121 km (WLTP). Arvioitu todellinen toiminta matka (WLTP) 94 km. Annetut arvot hinnanmuutoksiin. Jälleenmyyjät
ESIPUHE Lisäarvo on vaikutus, kirjoittaa päätoimittaja Niina Riihelä.
MUUTOKSENTEKIJÄ Äksy musta mehiläinen kasvoi supersankariksi.
LISÄÄ SÄVYJÄ Toimitusjohtaja Petri
Niemisvirran mukaan varallisuuden kumuloituminen luo talouteen yrittämisen dynamiikkaa, joka luo kasvua.
PROSENTTI, SPREADI, DERIVAATTA – JA
TUNTEET Kun on käytössä pätevät mittarit ja kyky löytää olennainen, epävarmuudesta voi jalostaa lisäarvoa.
OMALLA ESIMERKILLÄ Ensto Investin toimitusjohtaja Tero Luoma arvostaa enemmän verkostoja kuin exceleitä.
TIETOKIRJA Vaikuttava palkitseminen on kuin kolmijalkainen jakkara.
AVAINLUKU Yrittäjän eläketurva täydentää kuvan tulevasta.
VAKAA OMISTAJA Oras Investin hallituksen puheenjohtaja Annika Paasikivi johtaa perinteikästä perheyritystä kädet savessa.
SITOUTTAMINEN Henkilövakuutus on vaikuttava työntekijäetu.
AHNAS KASVU VAATII OSAAVAA PÄÄOMAA Lähes kaiken paitsi skaalautuvan liiketoimintamallin voi ulkoistaa, sanoo professori Erkko Autio.
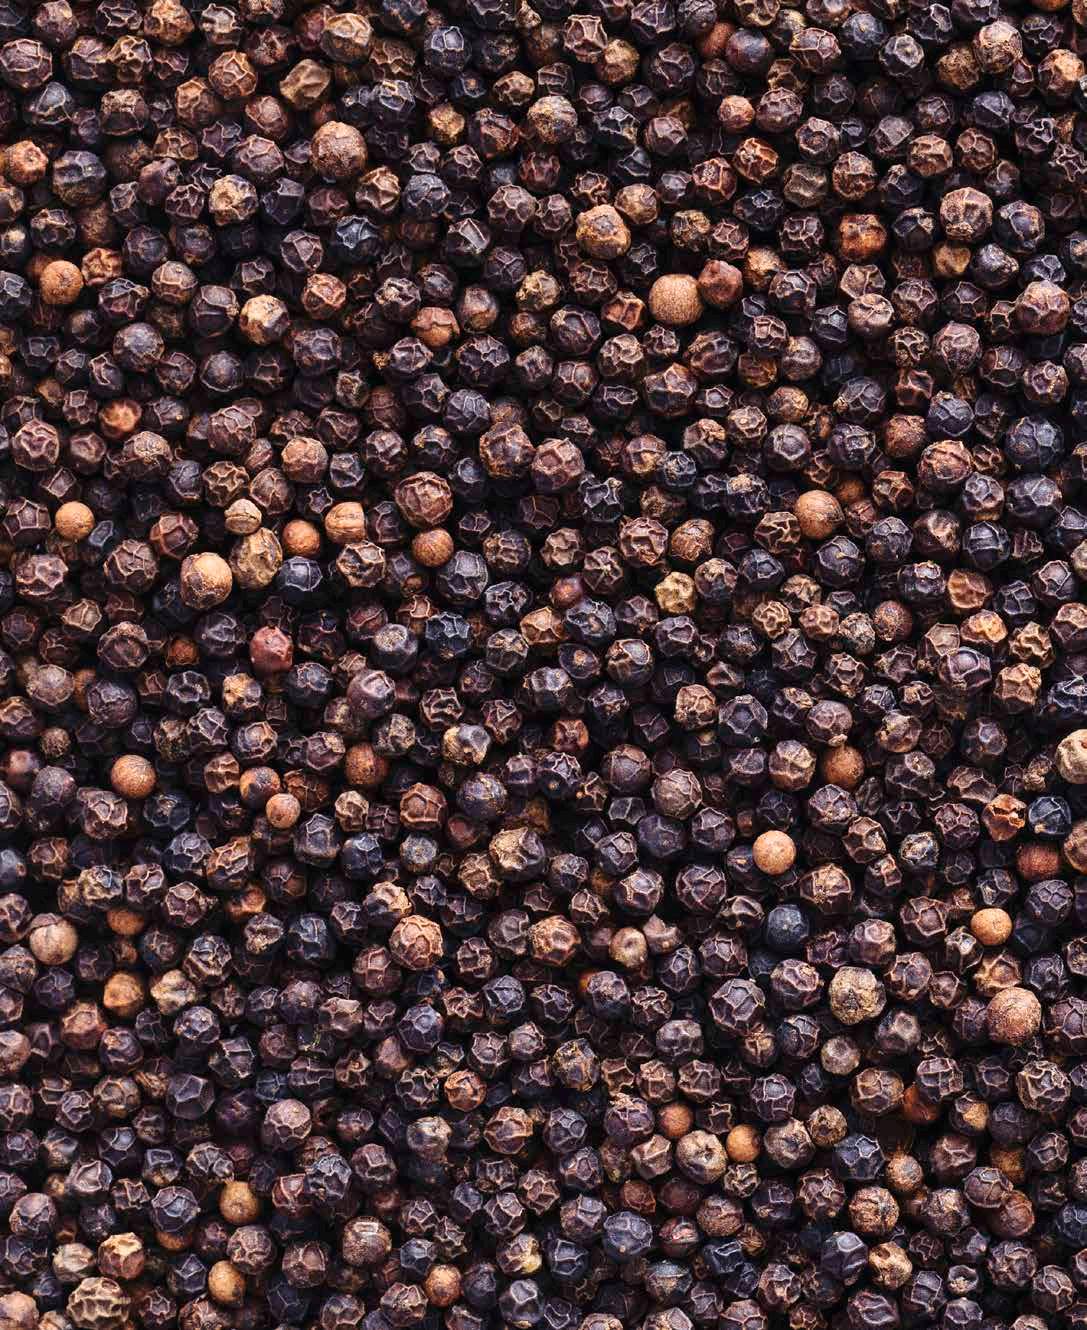
ILMIÖ Trendikkäät pippurit säväyttävät keittiössä ja pörssissä.
KOLME NÄKEMYSTÄ Mitä olen oppinut exitistä? Kasvuyrittäjä, sijoittaja ja yrityskauppojen ammattilainen vastaavat.
TALOUSKUVA Hufvudstadsbladetin päätoimittaja Kalle Silfverberg tulkitsee hohtavia helminauhoja.
FAKTAT SITTEN
VAIKUTTAVAT PÄÄTÖKSIIMME, JA SIKSI DATAN
LAADULLA ON ÄLYTTÖMÄSTI VÄLIÄ.
Lisää ravitsevaa luettavaa löytyy Mandatumin digisisällöistä.
Lue, miten golfmailoja valmistava Takomo on onnistunut valloittamaan maailmaa.
2026
Mandatum
Bulevardi 56, 00120 Helsinki p. 010 515 225 mandatum.fi
Päätoimittaja
Niina Riihelä
Toimituspäällikkö
Krista Seraidaris 050 322 8742 krista.seraidaris@mandatum.fi
Toimitus & ulkoasu
Annukka Oksanen, Satu Rämö, Iina Thieulon, AD Marjo Saarela Linnuntie iina@linnuntie.fi linnuntie.fi
Tämän numeron tekijät
Tommi Hannula, Bosse Hellsten, Laura Pörsti, Heli Sorjonen, Heidi Strengell, Hanna Säntti
Kannen kuvitus
Marjo Saarela, kuvaoriginaali Istockphoto
Reprografi Anu Kuikka
Paino
PunaMusta Oy
Paperi
Kansi: UPM Finesse Silk 250 g/m2
Sisus: Galerie Fine Silk 80 g/m2
Julkaisija
Mandatum Oyj
Käyntiosoite:
Bulevardi 56, 00120 Helsinki
Postiosoite: PL 627, 00101 Helsinki p. 010 515 225
Y-tunnus: 3355142-3
Asiakaspalvelu p. 0200 31100 (pvm/mpm) ma–pe 9–17 (toistaiseksi)
Mahdolliset poikkeusaikataulut: mandatum.fi
ISSN 2984-3847 / ISSN 2984-3855
Aikakausmedia ry:n jäsen
ISO PALA OMENAA
Traderissa poimittavaa riittää. Ota haltuun globaalit markkinat ja sijoita pörssien kiinnostavimpiin kohteisiin.
SE PIENI SUURI ERO
MAAILMA ON KIEHTOVAN monisyinen kokonaisuus. Sen laajalle ulottuvien rihmastojen keskellä on houkuttelevaa uskoa, että menestys on kiinni osuvasta ajoituksesta, hyvästä onnesta tai siitä, että sattuu olemaan oikeassa paikassa oikeaan aikaan.
Menestys vaatii karttojen lukemista, tuulten kuuntelemista, horisonttiin tuijottelua. Se on kykyä tunnistaa, milloin intuitio puhuu kertyneen tiedon kirkkaudella eikä kuiskaile mutua. Faktat ilman tulkintaa ovat pelkkä edestakaisin vellova meri. Vasta kun osaa kysyä oikeat kysymykset, data muuttuu vauhtia antavaksi voimakkaaksi virraksi.
LUODUN ARVON VOI mitata mekaanisesti, mutta lisäarvo on aina suhteellista. Lisäarvo on ero sen välillä, mitä odotimme saavamme ja mitä saimme – ja miten vähän tai paljon menestystä saavutimme. Siksi kumppanivalinnalla on väliä.
Lisäarvo vie meidät paikkoihin, joihin emme ehkä olisi yksin osanneet navigoida.
Maailman monimutkaisuus ei ole este päätöksenteolle, vaan sen arvokas raakaaine, eteenpäin vievä tuulispää. Kun tavoite kulkee vuosien jykevän kokemuksen, tarkoituksen kautta osoitetun suunnan ja taidolla määritellyn kysymyksenasettelun läpi, syntyy lisäarvon ydin. Lisäarvo on vaikutus, josta muodostuu se pieni suuri ero.
Lisäarvon luominen vaatii kykyä nähdä epävarmuutta syvemmälle, lukea dataa hukkumatta siihen,
tunnistaa olennainen ja ymmärtää tavoitteet. Siihen tarvitaan näkemystä, joka on karttunut syväluotaavasta työstä.
MENESTYKSEKÄS TULEVAISUUS MUOTOUTUU osaavissa käsissä. Mandatum on mukana rakentamassa vauraampaa tulevaisuutta, jossa hyvinvointi ja menestys ovat yhä useampien saavutettavissa. Sen ajatuksen voimasta syntyi myös tämä lehti. Toivon, että saat näiltä sivuilta inspiraatiota. Toivon myös, että näkemyksemme saa aikaan uusia, väkeviä oivalluksia. Arvo kun ei synny sattumalta, lisäarvosta puhumattakaan. Niina Riihelä päätoimittaja, Mandatumin viestintä, brändija vastuullisuusjohtaja
Anna palautetta. Kuulemme mielellämme, mitä mieltä olit tästä numerosta. Palautelomakkeen löydät QR-koodin takaa.
Rahat & Henki
MUUTOKSENTEKIJÄ
POHJOLAN siivekäs sankari
Pesään pujahtavan pörriäisen hiilenharmaa karvatakki on muhkeampi kuin sen etelässä surraavilla serkuilla. Kyseessä on musta mehiläinen (Apis mellifera mellifera), Pohjolan oma alkuperäisrotu, joka saapui Suomeen 1700-luvulla. Ajan kuluessa pohjoisen mehiläishoitajat alkoivat suosia keltaisia italialaisia ja leppoisia krainilaisia mehiläisiä, jotka tuottivat hunajaa kuin liukuhihnalta. Tumma alkuperäisrotu sai maineen äksynä erakkona. 1960-luvulla sen kanta oli Suomesta lähes kadonnut.
Nyt ilmastonmuutos ja luontokato ovat kuitenkin tehneet mustasta pörriäisestä biodiversiteetin supersankarin. Siinä missä tuontirodut hytisevät Suomen koleassa keväässä, musta mehiläinen singahtaa lennolle jo alle kymmenen asteen lämpötilassa. Se takaa mustikan ja puolukan pölytyksen myös oikukkaina keväinä.
Maailman mehiläispäivää (World Bee Day) vietetään 20. toukokuuta.
YK:n lanseeraaman teemapäivän tavoite on vahvistaa keinoja mehiläisten ja muiden pölyttäjien suojelemiseksi. Mehiläisten työtä
Mehiläisten arvokkainta työtä on pölyttäminen, joka ylläpitää luonnon monimuotoisuuden ja ekosysteemin lisäksi ravintoverkkoja. 75 prosenttia maailman ruokakasveista tarvitsee pölyttäjiä. MTK:n mukaan onnistunut pölytys ei vain lisää sadon määrää, vaan kasvattaa marjoista ja hedelmistä kookkaampia, tasalaatuisempia ja maukkaampia.
tarvitaan, jotta YK:n kestävän kehityksen tavoite nälän poistamisesta toteutuu.
Pölyttämisellä on myös merkittävä taloudellinen arvo. Luonnonvarakeskuksen laskelmien mukaan mehiläisten pölytyshyöty pelkästään Suomen luonnonmarjoille on 150 miljoonaa euroa vuodessa.
Pohjolan uhanalaista alkuperäisrotua pörrää myös Ruotsissa ja Norjassa. Suomen mehiläistarhaajista vain prosentti on erikoistunut mustiin mehiläisiin.
Yksi heistä on Nora Mäntysaari, joka kasvattaa mustia mehiläisiä Ilkka Herlinin ja Saara Kankaanrinnan omistamalla Qvidja-koetilalla. Varsinaissuomalainen tila kehittää hiiltä sitovaa ja Itämeri-ystävällistä viljelyä pelloillaan sekä edistää metsälaitumillaan luonnon monimuotoisuutta.
Mäntysaarella on tiluksilla noin 80 mehiläispesää, joissa jokaisessa voi majailla jopa satatuhatta pörriäistä. Yksi mehiläisyhdyskunta saattaa vierailla päivän aikana miljoonissa kukissa. Näiden värikkäiden seikkailujen hedelmistä Mäntysaari purkittaa mustan mehiläisen monikukkahunajaa.
Varallisuuden kumuloituminen luo talouteen yrittämisen dynamiikkaa, joka luo kasvua.
Lisää sävyjä
”SIJOITTAMINEN ON TEHOKASTA yhteiskuntaoppia”, Mandatumkonsernin toimitusjohtaja Petri Niemisvirta sanoo. Finanssialan ammattilaisena hän kannustaa kaikkia hankkimaan perustietoa aktiivisesta taloudenpidosta. Taloudellisesta yleissivistyksestä hyötyy koko yhteiskunta.
”Jos suomalaisten pitäisi sijoittaa eläkesäästöistään pieni osa itse, se pakottaisi perehtymään sijoittamiseen.”
NIEMISVIRRAN IDEA ON peräisin Ruotsista. Siellä tulevilla eläkkeensaajilla on ollut mahdollisuus vuodesta 2000 lähtien itse päättää, miten sijoittaa pienen osuuden eläkesäästöistä. Summa on noin 2,5 prosenttia vuosiansioista.
Sijoittaminen on ruotsalaisille mitä arkisin asia, se kuuluu elämään yhtä lailla kuin hampaiden pesu tai ruokaostoksilla käynti.
Niemisvirta kaipaa sävyjä suomalaiseen eläkekeskusteluun varsinkin nyt, kun eläkejärjestelmää uudistetaan. Hän näkee eläkkeissä myös ison legitimiteettikysymyksen.
”Nuorten sukupolvien on ehkä vaikeaa ylipäänsä uskoa eläkejärjestelmään, kun jokaisessa eläkeuudistuksessa leikataan tulevaisuuden eläkkeitä.”
YHDELLÄ VOI
OLLA
KAKSI
VUOTTA
ELÄKEIKÄÄN, TOISELLA 20.
YKSI ARVOSTAA
KORKEAA
RISKIÄ, TOINEN
MATALAA.
SILLOIN
TARVITAAN
ERILAISIA
STRATEGIOITA.”
Niemisvirran ehdotuksessa itsenäisesti sijoitettava osuus olisi sataprosenttisesti eli täysin rahastoitu eläkkeensaajalle, joten hän saisi myös tämän täysin rahastoidun osuuden tuoton sataprosenttisesti itselleen. Nykyeläkkeistä noin neljännes tulee rahastoidusta pääomasta ja noin kolme neljäsosaa työssäkäyvien maksuista eli työssäkäyvät maksavat nykyisten eläkeläisten eläkkeitä.
”Se hajauttaisi eläkejärjestelmän riskejä. Lisäksi tuleva eläkkeensaaja voisi ottaa halutessaan sataprosenttisesti osakeriskiä. Parikymppisille se olisi fiksua.”
KUN ITSE SAA päättää, miten eläkettä tai esimerkiksi yritysten palkkiorahastojen osuuksia sijoittaa, alkaa yritysten toiminta kiinnostaa uudella tavalla.
Niemisvirta painottaa, että palkkiorahastojen täytyy koskea yrityksen koko henkilöstöä.
”Se on oikeudenmukaista, ja silloin kaikilla yrityksessä on intressi taloudelliseen menestykseen.”
Niemisvirrasta on hienoa, että henkilöstörahastojen osalta rahaston jäsenten on mahdollista päättää itse sijoitusstrategiasta rahaston tarjonnan puitteissa.
”Yhdellä voi olla kaksi vuotta eläkeikään, toisella 20. Yksi arvostaa korkeaa riskiä, toinen matalaa. Silloin tarvitaan erilaisia strategioita.”
”Kun palkitseminen liittyy yrityksen menestykseen, kannustaa tämä henkilöstöä yrityksen tavoitteiden saavuttamiseen. Toisaalta muuttuva palkitseminen helpottaa yrityksen sopeutumista haastavampina aikoina ja tuo yritykselle joustavuutta kulujen hallintaan.”
Henkilökunnan riskivakuuttamista Niemisvirta kutsuu syväksi vaikuttamiseksi. On moraalisesti tärkeää yritysvastuuta, että riskivakuutuksen avulla yritys voi huolehtia työntekijän lisäksi hänen perheestään esimerkiksi työkyvyttömyystilanteessa. Samaan ryhmään kuuluvat yrityksen henkilöstölleen tarjoamat lisäeläkkeet.
”Ne ovat tehokas keino sitouttaa ja kannustaa henkilöstöä.”
Muuttuvan palkitsemisen ammattilaisena Mandatum on huomannut lisäeläkkeiden ja palkkiorahastojen suosion. Se tarkoittaa toimeksiantoja yhtiölle, ”
MENESTYS
LÄHTEE
jonka tavoitteena on olla Pohjoismaiden nopeimmin kasvava varainhoitotalo.
NIEMISVIRRAN MUKAAN VARALLISUUDEN kumulaatio dynaamisine vaikutuksineen on avain talouden vauhdittumiseen. Se auttaisi löytämään pääomasijoituksiinkin nykyistä isompia kertasummia. Niille on kysyntää, jotta kasvuyritykset pysyvät suomalaisomistuksessa.
Yksi keino edistää varallisuuden kumuloitumista olisi vaihtaa perintövero Ruotsin mallin mukaiseen luovutusvoittoveroon. Ruotsi luopui perintöverosta vuonna 2005. Päätös valtiopäivillä oli yksimielinen, ja perustelu oli veron haitallisuus sukupolvenvaihdoksille sekä ruotsalaisyritysten omistuksen ja pääoman valuminen ulkomaille.
”Jos vero pitäisi maksaa vasta, kun kiinteistö tai muu perintö on myyty, niin perinnön saaneella olisi rahaa maksaa se vero.”
Luovutusvoittovero olisi lisäksi perintöveroa tuottoisampi yhteiskunnalle, onhan se 34 prosenttia eli korkeampi kuin lähiomaisten 7–19 prosentin perintövero.
Luovutusvoittoveroon siirtyminen helpottaa länsinaapurin kokemusten mukaan sukupolvenvaihdoksia.
”Meidän pitää tehdä kaikkemme, jotta suomalaisten yritysten ei tarvitsisi edes miettiä muuttoa Ruotsiin sen takia, ettei heillä ole varaa perintöveron takia pyörittää yritystään Suomessa itsenäisesti. Moni joutuu myös myymään yrityksensä kansainvälisille pääomarahastoille tässä tilanteessa. Meillä ei ole varaa menettää yhtään yritystä, meidän pitää
MENESTYVIÄ
YRITYKSIÄ.”
päinvastoin suojella tätä pientä pääomapottia, kun se meillä täällä vielä on.”
Varallisuuden kumulaatiosta on sekin etu, että sitten kun pääomaa on paljon, sitä voi verottaa vähemmän. Se motivoisi yrittämään.
SUOMESSA YLIN MARGINAALIVERO laski tänä vuonna runsaaseen 52 prosenttiin. Se on siis vieläkin yli puolet ansiosta.
”On ihmisen työn aliarvioimista, jos hän joutuu maksamaan yhdestäkään ansaitsemastaan eurosta yli puolet jollekin toiselle.”
Niemisvirta painottaa, että hän maksaa mielellään veroja.
”Haluan asua yhteiskunnassa, jossa huolehditaan yhteisistä asioista. Mutta olisi reilua, jos työstä ja eläkkeistä maksettaisiin maksimissaan veroja 40–45 prosenttia. Ei tarvitse pyrkiä nollaan tai 20 prosenttiin.”
”Menestys lähtee innovatiivisuudesta ja yrittämisen halusta. Meidän pitää arvostaa ja juhlia menestyviä yrityksiä. Täytyy
olla mahdollisuuksia onnistua, mutta myös oikeus epäonnistua. Se on olennainen ja opettavainen osa toimivaa taloutta.”
Isot uudistukset vievät tunnetusti aikaa. Kynnystä muutoksiin voisi laskea se, että lähtisi liikkeelle pienesti, esimerkiksi eläkkeiden pienen murto-osan itsenäisestä sijoittamisesta.
”Ei ole mitään hopealuotia. Tavoitteisiin pääsy vaatii määrätietoista projektijohtamista ja yhteistyötä yli puoluerajojen. Nyt pitää katsoa eteenpäin.”
Mandatum valittiin Suomen parhaaksi yksityisvarainhoitajaksi Kantar Prosperan Private Banking 2025 Finland asiakastutkimuksessa. Tutkimuksesta käy ilmi, että asiakkaat arvostavat Mandatumissa erityisesti palveluasennetta, vahvaa brändiä sekä onnistunutta sijoitustoimintaa.
Syksyllä 2025 toteutettuun tutkimukseen osallistui 503 yksityishenkilöä ja yritysomistajaa.
”Ainoa järkevästi käyttäytyvä ihminen oli räätälini: hän mittasi minut aina uudestaan, kun näki minut. Muut käyttivät vanhoja mittoja ja olettivat niiden edelleen sopivan minulle.”
/ Näytelmäkirjailija, nobelisti GEORGE BERNARD SHAW (1856–1950)
PROSEN
TEKSTI Annukka Oksanen
KUVITUS
Marjo Saarela
KUVAMATERIAALI Istockphoto
Sijoittaminen on määritelmällisesti epävarmaa, sillä maailma muuttuu koko ajan. Lisäksi ihmiset tunteineen eivät ymmärrä käyttäytyä teoriamallien mukaan. Kun on käytössä pätevät mittarit ja kyky löytää olennainen, epävarmuudesta voi jalostaa lisäarvoa.
”O TT I, SPREADI, DERIVAATTA – JA TUNTEET
letus rationaalisesta sijoittajasta on hemmetin vahva. Tosielämässä sen joutuu heittämään heti roskikseen”, Mandatumin sijoitusjohtaja Juhani Lehtonen sanoo.
Lehtosen ja hänen tiiminsä tehtävä on selvittää, kuinka paljon ihmisten käytös ja sen myötä markkinoiden liikkeet poikkeavat teoreettisista ihannemalleista. Siinä auttaa mittaaminen.
”Tarvitsemme käsityksen siitä, miten maailma oikeasti toimii.”
Mittaaminen ja laskeminen ovat kiinteä osa taloutta. Siten kansalaiset, yritykset ja julkisyhteisöt pyrkivät tekemään mahdollisimman valistuneita päätöksiä.
Kansalainen laskee, kuinka paljon hänen reaalinen nettopalkankorotuksensa onkaan inflaation ja verojen jälkeen. Yritys selvittää ottamansa lainan kokonaiskustannuksia suhteessa harkitun investoinnin tuotto-odotuksiin. P/E-luku kertoo, kuinka monta vuotta yrityksen nykyisellä tuloksella kestää maksaa osakkeen hinta takaisin sijoittajalle. Valtion velkasuhteen voi
laskea jakamalla valtionvelan bruttokansantuotteella. Ja niin edelleen.
Mittausten tulokset toimivat päätöksenteon työkaluina.
”Taloustieteessä on vahva teoriapohja, mutta se on hyvin käyttäytymistieteellinen tieteenala”, Lehtonen huomauttaa.
Kyse on siis ihmisten käyttäytymisestä, ja siihen vaikuttavat tunteet, vaikka ihmiset yrittäisivät olla kuinka rationaalisia.
Tunnuslukujen merkitys ja analyysipainotukset vaihtelevat talouskehityksen mukana: välillä on väliä inflaatiolla, välillä öljyn hinnalla ja välillä taas yritysten velan määrällä. Milloin milläkin.
”Tämä työ on ajassa oppimista”, Lehtonen sanoo.
Kun maailma muuttuu, muuttuu myös tapa hahmottaa riskin ja tuoton suhdetta.
Onneksi epävarmuutta voi analysoida.
Lehtonen tiimeineen kerää dataa ja aikasarjoja datapankkiin. Sieltä he ammentavat materiaalia analyyseihin, esimerkiksi sensitointiin eli herkkyysanalyysiin . Siinä testataan vaikkapa, miten yrityksen myynti reagoi erilaisissa kysyntätilanteissa tai miten korkojen nousu vaikuttaa yrityksen kannattavuuteen.
”Yritämme luoda omaa dataa ja omissa analyysimalleissamme skenaarioita. Sitä se perusanalyysi on. Validoimme epävarmuutta faktoiksi. Nämä faktat sitten vaikuttavat päätöksiimme, ja siksi datan laadulla on älyttömästi väliä.”
DATAA ON TARJOLLA tuhottomasti. Miten siitä osaa valita?
Kun Finnveran pääekonomisti Mauri Kotamäki haluaa päästä selville jostain, hän kääntää usein katseensa vakiintuneisiin tilastoihin. Avain kuranttiin analyysiin on, että tietää, mitä mittarit oikeasti mittaavat. Muuten mittarin perusteella tehty päätelmä voi hoiperrella harhaan.
Työttömyysaste on hyvä esimerkki.
”Työttömyysaste Suomessa on noussut todella voimakkaasti moneen muuhun maahan verrattuna. Se ei ole mennyt ihan yksiin työllisyyden laskun kanssa. Aloin funtsia.”
Työttömyysaste perustuu kyselytutkimukseen, jossa ihmiset kertovat, ovatko he valmiita ottamaan vastaan töitä ja ovatko he hakeneet töitä. ”Kyllä” vastanneet luokitellaan työttömiksi.
Kotamäki katsoi verottajan tilastoista, kuinka paljon työttömyysturvasta on kerätty veroja. Verokehityksen perusteella hän pääsi jäljille siitä, että merkittävä osa työttömyyden noususta selittyy työvoiman tarjonnan kasvulla. Eli kyselytutkimukseen vastanneet ovat sanoneet aiempaa innokkaammin etsivänsä töitä.
TALOUSTIETEESSÄ ON VAHVA TEORIAPOHJA, MUTTA SE ON HYVIN KÄYTTÄYTYMISTIETEELLINEN TIETEENALA.”
Kotamäki arvelee, että se saattaa johtua hallituksen aktiivisesta työvoimapolitiikasta, joka velvoittaa työttömät hakemaan töitä aiempaa aktiivisemmin.
”Tietysti mukana on myös suhdannekomponentteja. Aika on nyt huono.”
Yritysten tilinpäätösten tunnusluvut ovat Lehtoselle perusmateriaalia, esimerkiksi oikaistu käyttökate. Itse luku ei kerro vielä juuri mitään, vaan se pitää analysoida ja suhteuttaa.
”
Validoimme epävarmuutta faktoiksi.
Nämä faktat sitten vaikuttavat päätöksiimme, ja siksi
datan laadulla on älyttömästi
väliä.”
Yritän nivoa asiat
yhteen ja kertoa jonkinlaisen tarinan.
Siitä tulee se lisäarvo.
Oikeaan osuminen ei ole sattumaa.”
”Miten sitä on oikaistu ja miksi? Miten ja mihin oikaisu vaikuttaa?”
Käyttökate kertoo, kuinka paljon liikevaihdosta jää rahaa jäljelle, kun siitä vähennetään yrityksen toimintakulut. Oikaistu käyttökate ottaa huomioon kertaluonteiset kulut. Sellaisia ovat esimerkiksi yrityskaupat tai muut poikkeuksellisen isot järjestelyt yrityksessä.
Oli kyseessä makro- tai mikrotalous, tärkeintä siis on, että analysoija on perinpohjaisesti perillä mittarista.
KAIKKEA EI VOI mitata. Moni yllättävän yksinkertaiseltakin vaikuttava asia voi olla hankalaa puristaa metriikaksi. Yksi ongelmallinen mitattava Kotamäen mukaan on rahoituksen pullonkaulat eli rahoitusrajoitteet.
”Yksinkertaisimmillaan kuluttaja tai yrittäjä ei saa lainaa pankista. Siitä ei ole saatavilla kunnollista rekisteridataa. Vaihtoehtona on kyselytutkimus, mutta se aukaisee matopurkin, joka on täynnä uusia kysymyksiä. Vastaavatko ihmiset todenmukaisesti? Se riippuu kontekstista. Ymmärtävätkö he kysymykset oikein?”
Lopputulos on, että tavallaan päädytään metsästämään satuolentoa.
”On syitä, miksei pankki anna rahoitusta. Toisaalta iso osa lainaa tarvitsevista voi jättää hakematta lainaa. Se vaikeuttaa paitsi nykytilan kuvausta myös monimutkaisten syy–seuraussuhteiden arviointia.”
Tekoälyä voi käyttää datan murskaamiseen, mutta jos se ei saa luotettavaa dataa käyttöönsä, se alkaa hallusinoida.
”Tekoäly itse asiassa korostaa luotettavan datan roolia. Kun supercomputing -voimat tulevat käyttöön, tekoälyn kapasiteetti rationaalisiin impulsseihin saattaa muuttaa niin kutsutun älykkyyden bulkiksi”, Lehtonen pohtii.
”Mutta ei viisautta”, hän jatkaa. Ratkaisevaksi tulee, että joku osaa kysyä ne juuri oikeat kysymykset, joihin vastaamalla tekoäly pystyy jäsentämään ongelman tarkasti.
”Vain mittaamisen kohta siirtyy. Yhä tärkeämpää on myös se, että on pääsy niihin mittauspisteisiin, joista olennainen data tulee.”
KOKEMUS AUTTAA MITTAREIDEN luoman datan suodattamisessa.
”Se tulee jostain selkärangasta, että tuossa on jotain kummallista. Sen jälkeen ryhdyn lapiotöihin eli selvittämään, oliko intuitioni oikea vai väärä”, Kotamäki sanoo.
Nykyisessä työssä Kotamäki analysoi tietoa, joka liittyy vientiin, viennin rahoitukseen ja yritysten kansainvälistymiseen. Hän sanoo, että on vaikeaa kuvailla, miten käsitys relevantista syntyy.
”Luen paljon, keskustelen kollegoiden ja muiden ekonomistien kanssa. Siellä taustalla muodostuu sellainen möhkäle”, hän kuvailee.
”
JOS TEKOÄLY EI SAA LUOTETTAVAA
DATAA KÄYT
TÖÖNSÄ, SE ALKAA
HALLUSINOIDA.
Möhkäleeseen voi livahtaa havaintoja alitajuisesti.
”Ne menevät analysoimatta pään tietopankkiin. Tietoa sekin on, sitä ei vain pysty pukemaan sanoiksi.”
Itseensä tietoa ja kokemuksia imenyt möhkäle on Kotamäen apuna, kun hän hahmottaa analysoimistaan mittareista talousympäristöä eli kontekstia taloudellisiin päätöksiin.
”Yritän nivoa asiat yhteen ja kertoa jonkinlaisen tarinan. Siitä tulee se lisäarvo. Oikeaan osuminen ei ole sattumaa.” >
Juuri kokonaiskuvilla on kysyntää, mutta nopeutta korostavassa nykymaailmassa katsotaan Kotamäen mukaan ”hirveästi, mitä tapahtuu juuri tässä hetkessä”. Hetkessä eläminen vie ruutia pysähtymiseltä, keskittymiseltä ja syvemmältä analyysiltä.
”Tämän vuoden ennuste on tietysti tärkeä. Mutta jos haluamme olla kymmenen tai 20 vuoden kuluttua paremmassa paikassa, tämän vuoden ennuste ei edistä sitä ollenkaan. Se voi olla talouspolitiikan näkökulmasta jopa haitallinen.”
Näkemys voi tulla myös intuitiivisesti, mutta se edellyttää valtavaa tietopohjaa.
”Silloin pitää olla perustutkimus tehtynä”, Lehtonen sanoo.
Kotamäen tavoin hän lukee paljon ”kaikenlaista”, etenkin omia ja muiden analyysejä sekä makrotaloudesta että mikrotaloudesta eli yritysten tilanteesta.
”Meteliä on aika paljon. Kokemus tuo varmuutta”, hän sanoo.
AMMATTISIJOITTAJILLA ON KÄYTÖSSÄÄN mitä jalostetuinta dataa, mutta Lehtosen suosikkimittari on hinta.
”Siitä saa jäätävästi informaatiota.”
Pelkästään itse hinta paljastaa paljon ja lisää tietoa saa, kun tutkii nykyiseen hin-
taan johtaneen polun. Kun päälle lisää kysynnän ja tarjonnan volyymin hinnan muuttuessa, tietoa suorastaan vyöryy.
”Hinta on puhtain mittari arvostuksesta. Ei tarvitse aprikoida.”
”Toteutuneet kaupat, toteutumattomat kaupat. Jos kysyntä ja tarjonta eivät kohtaa, miksi ne eivät kohtaa? Onko joku valmis kävelemään spreadin yli? Millä volyymilla hinta liikkuu? Joskus hinta nousee, vaikkei kauppaa käydä oikeastaan ollenkaan, miksi niin käy? Hinnoista saa valtavasti tietoa ostajien ja myyjien tasapainosta.”
Pitää olla malttia seurata yhtä aikaa rauhallisesti kokonaistilannetta ja tehdä tarvittaessa nopeita päätöksiä. Silloin voi esimerkiksi päätellä, että jokin, jota kaikki muut haluavat myydä, onkin ostamisen arvoista.
”Kriisitilanteissa ostajat ja myyjät toistavat usein samaa kaavaa. Ensin ylireagoidaan, sijoittajat lunastavat itsensä pois rahastoista epäoptimaalisessa kohdassa ja sitten tilanne korjaantuu. Nämä reaktiot voivat käynnistyä eri syistä, mutta kuvio on aika lailla sama.”
Kun muut pelkäävät, kokenut, kotiläksynsä tehnyt sijoittaja näkee hyvän ostohetken.
Sijoituspäätös on aina prosessin tulos. Se etenee vaiheesta toiseen, kunnes tulee kaupantekohetki.
”Työni on prosessin hoitamista ja ohjaamista. Pitää treenata, että se toimii.”
Lehtonen kuvailee, miten koko ison työkalupakin pitää olla koko ajan täysin käyttövalmis tilanteeseen kuin tilanteeseen. Ammattitaitoon kuuluu arvioida, kuinka isoja tai pieniä toimia tarvitaan.
OIKOTIETÄ
EI
OLE, SILLÄ RISKIN
JA TUOTON
SUHDETTA
TÄYTYY
YMMÄRTÄÄ MAHDOLLI
SIMMAN HYVIN.
”Luonnontieteissä tehdään perustutkimusta banaanikärpäsistä. Ei siellä välttämättä tiedetä, mihin perustutkimus lopulta johtaa, mutta siitä saatua dataa voi käyttää joskus yllättävässä yhteydessä. Mekin yritämme validoida perususkomuksia, jotta meillä on riittävä määrä tietoa epävarmuuden vallitessa tehtäviin sijoituspäätöksiin.”
Lehtosen ja muiden salkunhoitajien työ on poikkeuksellisen läpivalaistua.
”Performanssimme on mitattavissa koko ajan. Tätä työtä on hankalaa tehdä, jos et ole sinut sen kanssa,
KORKO KUROTTAA KAIKKIALLE
Korko eli rahan hinta vaikuttaa taloudessa ja yhteiskunnassa laajasti. On vaikeaa keksiä yhtäkkiä asiaa, joka olisi sille kokonaan immuuni.
”Sijoitustenkin arvo määräytyy pitkälti korkojen kautta. Jos kiinteistösijoituksesta on tulossa kassavirtaa kymmenen vuoden kuluttua, sen nykyarvo tietysti laskee, kun korot nousevat”, Mandatumin korkosijoitusjohtaja Nicholas Fellman konkretisoi.
Korko mittaa riskiä. Mitä isompaa korkoa rahan lainaaja eli korkosijoittaja vaatii, sitä isompana hän pitää riskiä, ettei saakaan rahojaan takaisin.
Fellman on osa Mandatumin korkotiimiä ja vastaa yhtiön omista suorista korkosijoituksista sekä useista varainhoidon korkostrategioista. Asiakkaille on tarjolla lukuisia rahastoja eri korkoalaomaisuusluokissa.
Omaisuusluokkana korot on suurempi kuin osakkeet, mutta osakesijoittaminen on monelle tutumpaa. Fellman arvelee, että se saattaa johtua osittain muutaman vuoden takaisesta pitkästä nollakorkojen ajasta. Korot eivät olleet pitkään aikaan houkutteleva sijoituskohde yksityissijoittajille. Nyt tilanne on toinen.
Korot ovat ehkä myös osakkeita vaikeampi instrumentti ymmärtää jo siitä lähtien, että korkojen noustessa velkakirjojen arvo pääasiassa laskee ja päinvastoin. Lisäksi velkakirjojen arvon vaihtelu on monisyisempää kuin osakkeiden halpeneminen ja kallistuminen.
Mutta kuten kaikki sijoittaminen, korkosijoittaminenkin palautuu riskin ja tuoton yhtälöön.
”Saatko tarpeeksi tuottoa ottamallesi riskille? Sehän heiluu markkinan mukana. Onko nyt se hetki, jolloin kannattaa sijoittaa paljon vai kannattaisiko ottaa hieman voittoja kotiin? Tämä on sitä päivittäistä mittailua ja harkintaa mittailun perusteella”, Fellman kuvailee työtään.
”Millainen tuottotaso on pienempi ja isompiriskisillä joukkovelkakirjoilla? Sitä pystyy aika hyvin mittaamaan ja katsomaan läpi historian.”
Velkasijoittajana Fellmanin työ on yritysten perinpohjaista penkomista. Käytössä on vimmattu määrä mittareita. Pohjoismaisiin korkeariskisiin highyieldvelkakirjoihin sijoittaessaan Fellman tiimeineen käy vielä tavallistakin perusteellisemmin läpi lainaa hakevan yrityksen.
Kassavirtamallinnus voi esimerkiksi selvittää, miten käy, jos yhtiön liikevaihto laskisi kahdessa vuodessa 20 prosenttia.
”Mitä tapahtuu kulupohjalle, paljonko jää kassavirtaa, pystyykö yritys maksamaan korot, pystyykö se maksamaan lainan takaisin, kun se erääntyy? Miltä uudelleenrahoitus näyttää, jos liikevaihtoon tulee iso notkahdus?”
Kaikki ei ole pelkistettävissä numeroiksi. Siksi Fellman hankkii tietoa verkostojensa kautta ja tapaamisissa.
”Tunnemme usein jonkun, joka on ollut tekemisissä yhtiön kanssa tai joka on ollut tekemisissä yhtiötä omistavan pääomasijoitusyhtiön kanssa.”
Fellman sanoo, että ihmisistä saa ”aika paljon irti ihan kehonkielestä” ja siitä, miten he kommentoivat.
On todellakin väliä, vastaako yrityksen edustaja potentiaalisen rahoittajan kysymykseen napakasti vai välttelevästi.
”Mehän yritämme kysyä mahdollisimman hankalia kysymyksiä. Velkasijoittajina olemme pessimistejä. Meillä on aina lasi puoliksi tyhjä, kun se osakesijoittajilla on puoliksi täynnä.”
Velkasijoittajaa ei niinkään kiinnosta, aikooko yritys tuplata liikevaihtonsa. Velkasijoittaja katsoo menneisyyteen.
”Mikä on pahin mahdollinen skenaario, joka yritykselle on tapahtunut ja miten se on pärjännyt aikaisemmissa sykleissä, miten sillä meni esimerkiksi finanssikriisissä? Covidin aikana näki, millainen pankkisuhde yrityksellä oli.”
Listaamattomissa yhtiöissä on tärkeää ymmärtää omistajan insentiivejä.
”Haluaako pääomasijoittaja esimerkiksi vain maksimoida velan, jotta saa vivutettua oman sijoitustuottonsa maksimiin? Ja onko pääomasijoittaja taipaleensa alussa vai loppuvaiheessa? Vai onko omistaja pitkäaikainen ja voiko hän laittaa yritykseen lisää rahaa, jos sattuu tulemaan ongelmia?”
Viime aikoina Fellman on ollut tavallista kiinnostuneempi markkinasentimentistä: onko se ahne vai pelokas? Sitäkin mitataan lukuisilla tavoilla. Pelkoindeksiksi kutsuttu VIX mittaa osakemarkkinoiden volatiliteettia.
Tähän kaikkeen kuluu aikaa. Oikotietä ei ole, sillä riskin ja tuoton suhdetta täytyy ymmärtää mahdollisimman hyvin. Velkasijoittaminen on pitkäjänteistä.
”Yksi hyvä vuosi voi olla onnenkantamoinen, mutta vuosi toisensa jälkeen ei voi onnistua sattumalta. Se vaatii ymmärrystä markkinasta ja yrityksistä. Lisäarvo tulee siitä, jos rahastomme päihittävät vertailuindeksin läpi syklien.”
että työtäsi arvioidaan mittaamalla. Meillä on kisa päällä 24 tuntia viitenä päivänä viikossa.”
SEKÄ LEHTONEN ETTÄ Finnveran Kotamäki seuraavat juuri nyt tekoälyä. Meneillään on massiivinen ja nopea teknologinen kehitys, joka todennäköisesti vaikuttaa kansantalouksien tuottavuuskehitykseen ja työllisyyteen.
”Yritän saada otetta siitä, ketkä voittavat ja ketkä häviävät”, Lehtonen kertoo.
”Pystyykö nopea älykkyys tekemään tieteellisiä läpimurtoja? Tieteellinen kehityshän on aina lähtenyt uteliaisuudesta. On jokin ongelma, jota on lähdetty ratkaisemaan. On viritetty teoria, jota on validoitu kokeilla ja testattu, vastaako reaalimaailma hypoteesia. Pystyykö tekoäly muotoilemaan uusia kysymyksiä ja sitten tekemään niin läpimurtavaa tutkimusta, että se voisi voittaa vaikka Nobel-palkinnon? Tällä hetkellä se murskaa olemassa olevaa dataa”, hän jatkaa.
Kotamäki sanoo mallien kehittyvän niin nopeasti, että on vaikeaa pysyä ajan tasalla siitä, mikä kaikki on mahdollista.
Geopoliittista epävarmuuttakin mittaavia indeksejä on. Ne indikoivat, että
olemme matkalla epävarmoihin aikoihin. Mutta oli tilanne mikä tahansa, asiakkaan ja omia varoja täytyy hoitaa, Lehtonen muistuttaa.
”Se on vain sitten sellainen tilanne. Epävarmuus korostaa analyysityötä ja asiantuntemusta. Pitää yrittää saada mahdollisimman hyvä grippi epävarmuudesta.”
Reaalimaailmasta saadun datan avulla voi skenaarioida tulevaisuutta.
”Voi ajaa nykypositiolle vuoden 2000 it-kuplan, 1970-luvun öljykriisin tai finanssikriisin”, Lehtonen kuvailee.
Yllätyksiin eli tavallaan tuttuun tuntemattomaan voi yrittää varautua historiatiedon perusteella. Haaste on siinä, että tapahtuu jotain, jota ei ole tapahtunut aiemmin. Sellaista, jota ei voi mallintaa olemassa olevan datan pohjalta. Tekoälyn tuomiin muutoksiin ei ole olemassa valmiita analyysityökaluja eikä sabluunoita.
”Tuntematon tuntematon liikuttaa markkinoita kaikkein eniten.”
KYLMÄT VÄREET, AJATUKSENHÄIVÄHDYS, muljahdus mahassa. Intuitiota ei voi noin vain mitata, mutta sen kyllä tuntee. Intuitiotutkija, tietokirjailija ja taiteen tohtori Asta Raami sanoo, että hyvä hetki seurata intuitiota on, kun on seesteinen ja rauhallinen olo, sellainen, jossa mikään ei vedä eikä työnnä.
”Usein mennään eniten pieleen siinä, että intuitiota pidetään järjettömänä ajatuksena, joka on oikeasti nerokas. Välillä se on oikeasti vain järjetön ajatus. Intuitiota ei voi oikein arvioida rationaalisesti, koska se toimii rationaalisen ajattelun ulottumattomissa ja symbolisen prosessoinnin ulkopuolella.”
Hän on haastatellut ihmisiä, jotka ovat käyttäneet intuitiota onnistuneesti ja tutkinut myös tilanteita, joissa intuitiota on hyödynnetty.
RAAMI ERITTELEE KOLME erilaista intuitiota.
INTUITIOTA
EI VOI NOIN
VAIN MITATA, MUTTA
SEN
Vaistointuitio on evolutiivista älyä, joka saa ihmisen esimerkiksi reagoimaan paineisessa tilanteessa. Siihen liittyy laumana toimiminen, yhdessä selviäminen ja toisaalta alistaminen ja hallitseminen.
”Tällaiset primitiivireaktiot näkyvät tässä ajassa todella paljon. Isojen murrosten aika kaventaa meitä toimimaan primitiivireaktioista, vaikka tämä on juuri se > ”
KYLLÄ TUNTEE.
kohta, jossa kannattaisi katsoa, mihin olen menossa,
Asiantuntijan intuitio on alitajuinen tietopankki.
”Aivokirurgi hyödyntää intuitiota, mutta ei hän
Kokeneet yritysjohtajat uskaltavat kuunnella tätä intuitiota, koska heillä on käytössään paljon data-
”Vastaus vain pulpahtaa mieleen. Heillä on kyky tunnistaa, mikä toimii ja miksi jokin päräyttää
Sitten on kolmas, Raamin superintuitioksi kut-
tunnisti, että kyseessä oli jotain, johon piti päästä mukaan. Hän ei vain osannut vielä selittää ja perustella hyppyjä.”
Juuri tällaiset kohdat, joissa luodaan jotain uutta, kiinnostavat Raamia. Hän mainitsee Amazonin.
”Eihän se ole mitään rakettitiedettä, mutta kuka näki sen 30 vuotta sitten?”
Raamin mukaan kaikki kolme intuitiota löytyvät kaikista ihmisistä, ja usein ne nivoutuvat yhteen.
TUTKIJAT OVAT LÖYTÄNEET superintuitiota hyödyntäviltä kokoelman mielen ominaisuuksia, jotka ovat kaikille mahdollisia.
Superintuitiivisesti ajattelevilla on resilienssiä ja kyky sietää yksinäisyyttä, he pystyvät olemaan välittämättä muiden mielipiteistä. He kykenevät myös yhdistämään ristiriitaisia havaintoja toisiinsa.
”Nämä ihmiset ovat avoimia maailmalle. He etsivät havaintoja, joilla voisivat murskata omia lempiolettamuksiaan. Se vaatii valtavaa mielen koherenssia.”
Raami on hahmotellut intuitioon perustuvaa luokittelua yritysten strategioista ja toimintakulttuureista. Hän puhuu kovasta ja pehmeästä rahasta, jotka hän yhdistää kahdenlaiseen voimaan eli kilpailun energiaan (force) ja yhdessä rakentavaan energiaan (power).
”Itse rahahan ei ole kovaa tai pehmeää, mutta sen liike on.”
Vaistointuitioon liittyy kilpailun energia. Siinä yksi voittaa ja toinen häviää, etsitään vastapuolen heikkouksia ja manipuloidaan neuvotteluissa. Yritys voi kasvaa nopeasti, mutta lyhyen tähtäimen voitot muuttuvat pitkällä aikavälillä häviöiksi.
Yhdessä rakentavan intuition yrityksissä strategia perustuu siihen, että kaikki osapuolet voivat kasvaa ja vaihtosuhde on tasapainoinen. Tällaiset yritykset kasvavat hitaasti mutta kestävästi. Niissä raha on ikään kuin instrumentti kohottavalle tarkoitukselle. Pehmeä raha on pitkällä aikavälillä kova tuloksentekijä.
PEHMEÄ
RAHA ON PITKÄLLÄ
AIKAVÄLILLÄ
KOVA
TULOKSENTEKIJÄ.
Näiden välissä olevan asiantuntijaintuition aluetta Raami kuvailee demokratiaksi, jossa energia on rentoa ja selkeää ja strateginen suunnittelu ja järjestelmään investointi ovat kunniassa.
Aivan kuten ihmisissäkin, nämä kolme intuition tapaa voivat sekoittua yrityksissä.
”Millaisia toimintamalleja, logiikkaa ja intuitiota löytyy yrityksen taustalta?”
Mitä Tero Luoma on ammattiomistajavuosiensa aikana oppinut? Lue juttu Mandatumin verkkosivuilta.
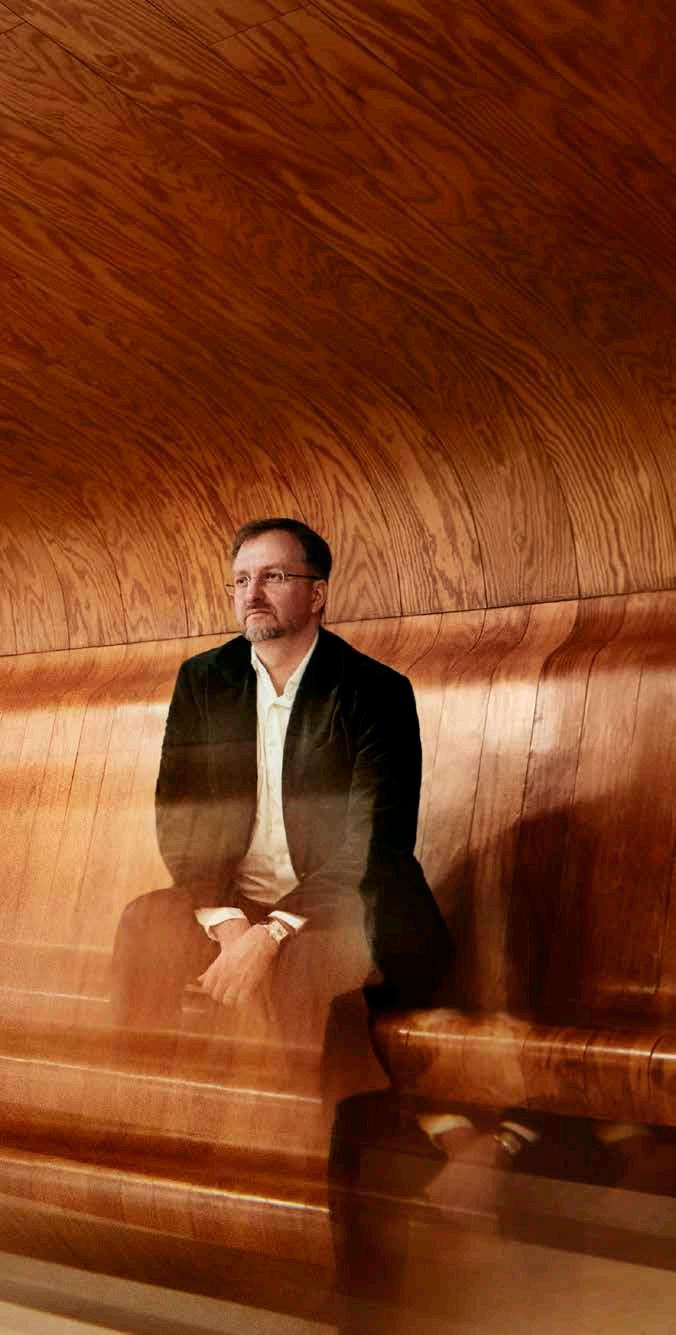
Tärkein työkaluni omistajana on puhelin. Verkoston avulla saa hiljaista tietoa, joka voi olla ratkaisevaa ja auttaa tekemään omaa analyysia tilanteista. Vaikka excelit kertovat numeroista, lopulta asiat tapahtuvat ihmisten kautta.”
TERO LUOMA
Tero Luoma on Ensto Investin toimitusjohtaja. Hän määrittelee olevansa ammatiltaan omistaja, vaikkei usko, että se olisi kelvannut yläasteen opintoohjaajalle urasuunnitelmaksi. Luoma hurahti omistamisen filosofiaan ja käytäntöön kauppakorkeakoulusta valmistuttuaan, koska opinnoissa aiheesta ei ollut tarjolla yhtään kurssia.
TEKSTI Laura Pörsti
KUVA Heidi Strengell
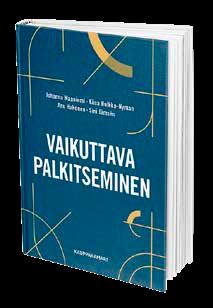
1. PALKITSEMISEEN TÄYTYY suhtautua kuin kolmijalkaiseen jakkaraan. Jos yksi jaloista notkahtaa, tuoli kaatuu. Palkitseminen voi tuntua hyvältä, mutta jos se ei tue yrityksen tavoitteita, se ei toimi. Palkitseminen voi tukea yrityksen tavoitteita, mutta jos henkilöstö ei ymmärrä palkitsemisen logiikkaa, palkitsemisesta ei ole hyötyä. Jos palkitseminen ei kestä katsetta, sen toimivuus vaarantuu ja voi tulla jopa mainehaittoja.
Palkitsemisratkaisut ovat juuri nyt erittäin ajankohtaisia. Palkka-avoimuusdirektiivin tulo muuttaa myös Suomen lainsäädäntöä, ja tuleva laki koskee kaikkia yrityksiä Suomessa. Laki velvoittaa, että yrityksillä on palkkausjärjestelmä kriteereineen. Vaikuttava palkitseminen kertoo, miten sellainen tehdään.
Tällä käytännönläheisellä teoksella on kaikille lukijoille lupaus: kirja kertoo päätöksentekijöille sen, mikä heidän ainakin pitää palkitsemisesta tietää, jotta oikeat valinnat palkitsemisen suunnittelun tueksi on mahdollista tehdä.
1
2. KIRJA KESKITTYY rahalliseen palkitsemiseen eli peruspalkkaan, henkilöstöetuihin ja täydentävään palkitsemiseen. Kirja avaa näkökulmia siihen, mistä vaikuttava palkitseminen syntyy. Henkilöstön palkitseminen hyvästä tuloksesta lisää työmotivaatiota. Palkitsemisella tuetaan yrityksen menestystä. Teos kertoo, millainen palkitseminen on fiksua ja vaikuttavaa kun ottaa huomioon yhtiön nykyhetken sekä sen, mitä yritys tavoittelee tulevaisuudessa. Se kattaa myös erikoisemmat hetket, kuten yritysjärjestelytilanteet.
TIETOKIRJA 3
KOLMEN JALAN jakkara
Teos avaa palkitsemisen periaatteita käytännönläheisesti.
Johanna Maaniemi, Kiisa Hulkko-Nyman, Anu Hakonen ja Sini Jämsén. Vaikuttava palkitseminen . Kauppakamari 2026.
Johanna Maaniemi (TkT, VTM) on tutkinut, konsultoinut ja kehittänyt henkilöstöjohtamisen käytäntöjä yli 20 vuoden ajan. Hänen erityisosaamistaan on suorituksen johtaminen ja palkitseminen. Maaniemi on aikaisemmin työskennellyt muun muassa palkitsemisen tutkijana Aalto-yliopistossa. Tällä hetkellä hän toimii Haaga-Helia ammattikorkeakoulun Master-opintojen Strateginen henkilöstöjohtaminen -suuntautumisen vetäjänä ja yliopettajana.
Kiisa Hulkko-Nyman (TkT, PsM) on tehnyt yli 20 vuoden uran palkkauksen ja palkitsemisen konsultoinnin ja tutkimuksen parissa sekä kehittänyt satojen yritysten ja organisaatioiden palkitsemisjärjestelmiä. Aikaisemmin HulkkoNyman johti Aalto-yliopistossa palkitsemisen tutkimusohjelmaa. Nykyään hän on Mandatumin palkitsemispalveluiden liiketoimintajohtaja.
3. PALKITSEMISTA PITÄÄ tarkastella kokonaisvaltaisesti ja siihen tarvitaan eri alojen ihmisten yhteistä viisautta. Syksyllä 2026 ilmestyvän kirjan neljällä kirjoittajalla on vuosikymmenten kokemus sekä palkitsemisen tutkimuksesta että vaikuttavien palkitsemisjärjestelmien rakentamisesta erilaisissa organisaatioissa. Kirja pureutuu käytännönläheisesti palkitsemisen ajankohtaisiin kysymyksiin.
Kirja auttaa lukijaa kiinnittämään huomiota kolmeen tärkeään kysymykseen: Mitä yritys tavoittelee ja saa aikaan ja miten palkitseminen auttaa siinä? Ymmärtääkö henkilöstö, mistä ja miten palkitaan? Onko palkitseminen katseen kestävää eli luoko se myönteisiä mielikuvia yrityksestä?
Anu Hakonen (FT, VTM) on tutkinut, kehittänyt ja opettanut henkilöstöjohtamista yli 20 vuoden ajan. Hän on toiminut tutkijana sekä Vaasan yliopistossa että Aalto-yliopistossa palkitsemisen tutkimusohjelmassa. Tällä hetkellä Hakonen toimii Haaga-Helia ammattikorkeakoulussa Masteropintojen tutkintojohtajana.
Sini Jämsénillä (TkT, VTM) on yli 20 vuoden kokemus palkkausjärjestelmäja palkitsemiskonsultoinnin parissa. Hän on työskennellyt palkkausjärjestelmä- ja palkitsemistutkijana Aalto-yliopistossa. Jämsén työskentelee Mandatumin palkitsemispalveluissa johtajana, vastuualueenaan palkkausjärjestelmät ja palkkavertailut.
Kuvat: Mandatum ja Anton Lindström / Artisan Photography
”Sattuisiko, jos hän lähtisi?”
Ruotsissa Lundin yliopistosta ekonomiksi valmistunut
MBA Sanna Suvanto-Harsaae on nykyään Postin, Finnairin, BoConceptin, Orthexin, N’Agen ja Nordic Pet Care Groupin hallitusten puheenjohtaja. Hän on ollut aikaisemmin mukana myös muun muassa Broman Groupin, Clas Ohlsonin, Awarditin, Harvian, Pauligin ja SAS Groupin hallituksissa. Yritysjohtaja on valittu kahdeksan kertaa peräkkäin Suomen elinkeinoelämän vaikutusvaltaisimmaksi naiseksi. Suvanto-Harsaae on myös esimerkiksi Aalto-yliopiston kansainvälisen ohjausryhmän ja tanskalaisen CEPOS-ajatushautomon neuvoston jäsen. Hän asuu Tanskassa.
Suvanto-Harsaaella on vahva näkemys siitä, mihin yhtiön hallituksen on kiinnitettävä huomiota palkitsemisessa silloin, kun yritys vie osakkeensa pörssiin julkiseen kaupankäyntiin ensimmäistä kertaa.
Sanna Suvanto-Harsaae, mitä hallituksen on huomioitava listautumisessa palkitsemisen näkökulmasta?
On hyvä muistaa, että tilanteet listautumisanneissa ovat hyvin erilaisia. Jos esimerkiksi yhtiö on valtion omistama, kuten lokakuussa 2025 listautunut Posti, johtajilla ei ole ennen listautumista lainkaan omistajuutta. Jos taas yhtiö on yksityisessä omistuksessa, listautuessa laskennalliset arvot muuttuvat yritystä omistaville johtajille konkreettiseksi rahaksi. Silloin pitää varoa, että yhtäkkiä saadut suuret rahasummat eivät luo vääränlaisia kannustimia.
Kaikille listautumisanneille on palkitsemisen näkökulmasta yhteistä se, että yrityksen avainhenkilöillä, kuten esimerkiksi johdolla, säilyy motivaatio tehdä tulosta sekä pitkällä että lyhyellä tähtäimellä. Näin omistajien ja johdon päämäärä on sama. Hallituksen tehtävä on pitää huoli, että palkitsemisjärjestelmä toimii tämän tavoitteen eteen.
Muuttuuko palkitsemisjärjestelmä yrityksen listautuessa? Kyllä. Listautumisannin myötä yhtiöön tulee uusia omistajia. Palkitsemisen täytyy muuttua, koska omistajuus muuttuu. Olisi erittäin huono juttu, jos palkitsemisjärjestelmiä ei muutettaisi listautumisen yhteydessä. Se olisi negatiivinen signaali markkinoille. Palkitsemisjärjestelmät vaikuttavat pörssilistautuvan yhtiön arvoon. Uusille omistajille pitää tehdä selväksi, että omistajilla ja johdolla on yhteiset intressit tehdä tulosta.
Mihin sijoittajat kiinnittävät palkitsemisessa huomiota pörssilistautumisen yhteydessä? Sijoittajat arvioivat yrityksen taloudellista tilaa ja tuottopotentiaalia tunnusluvuilla. Tunnuslukujen seuraamisessa on perinteisesti ollut kaksi koulukuntaa. Jotkut painottavat osakekohtaista tulosta (Earnings Per Share, EPS) toiset osakkeen kokonaistuottoa (Total Shareholder Return, TSR). EPS kertoo, kuinka tehokkaasti yritys tekee voittoa toiminnallaan. TSR näyttää, kuinka paljon arvoa yritys on luonut omistajilleen. Sijoittajan on tärkeää seurata näitä molempia lukuja, mutta se ei tietenkään yksistään riitä.
Otetaan esimerkiksi työntekijöiden hyvinvoinnin mittaaminen. Kaikki yrityksen toiminta lähtee henkilöstöstä. Ilman osaavaa henkilöstöä ei synny tulosta tai tuottoa.
Sijoittajat saattavat purkaa palkitsemisjärjestelmän hyvin pieniin osiin saadakseen kuvan siitä, miten yritys palkitsee
tuloksentekijöitään. Esimerkiksi vastuullisessa sijoittamisessa otetaan huomioon ESG-tekijät eli ympäristö, sosiaalinen vastuu ja hyvä hallintotapa. Henkilöstön hyvinvointi on osa sosiaalista vastuuta. Jos osa johtajien tulospalkkiosta määräytyy yrityksen työntekijöiden hyvinvointia mittaamalla, yhtiön kasvu on sijoittajan näkökulmasta varmemmin kestävällä pohjalla. Syy tähän on yksinkertainen. Jos työntekijät eivät voi hyvin, he vaihtavat herkemmin kilpailijalle. Vilkas avainhenkilöstön vaihtuvuus voi olla suuri riski yhtiön kyvykkyydelle tehdä tulosta lyhyellä tai pitkällä aikavälillä.
Mitä oppeja haluaisit antaa hallituksille? Korostan osaavan henkilöstön tärkeyttä. Palkitsemisjärjestelmän kuuluu toimia niin, että tärkeät henkilöt eivät halua lähteä toisen työnantajan palvelukseen. Kuka sitten on tärkeä ihminen? Sitä voi testata jokaisen työntekijän kohdalla kysymällä: sattuisiko, jos hän lähtisi? Jos työntekijän lähteminen sattuu huomattavasti, hän on avaintekijä. Toimiva palkitsemisjärjestelmä varmistaa, etteivät yhtiön avaintekijät ole houkuteltavissa muualle töihin vain rahalla.
Tulospalkkiota ei saa myöskään ajatella vain johdon palkitsemisena. Kannatan tulospalkkiota mahdollisimman monelle työntekijälle. Bonus vaikuttaa motivaatioon. Kun mahdollisimman moni tekee oman työnsä hyvin ja vähän päälle, yrityksellä menee paremmin. Ponnistelusta pitää palkita yksilöä. En juuri koskaan puolla ryhmäpalkitsemista, esimerkiksi jonkin tietyn osaston kaikille työntekijöille kuuluvaa bonusta. Bonukset kuuluvat niille, jotka ponnistelevat enemmän.
Mandatum toimi palkitsemiskonsulttina Postin listautuessa. Lue juttu Postin ja Mandatumin yhteistyöstä.
Henkilöstön
hyvinvointi on osa sosiaalista vastuuta.
Jos osa johtajien
850
AVAINLUKU
8 500 euroa
Yrittäjä, mistä unelmoit työurasi jälkeen? Kysymystä kannattaa miettiä jo nyt, vaikka eläkevuosiin olisi vielä pitkä aika. Oli suunnitelmissa sitten mökkeilyä perheen kanssa, puutarhanhoitoa, viinimatkailua tai vaikka kulttuurielämyksistä nauttimista, haaveet on helpompi toteuttaa, jos niihin on varaa.
Mitä aikaisemmin varautumisen eläkeikään aloittaa, sitä helpompaa eläkevuosien toivottu tulotaso on saavuttaa. Yrittäjän yksilöllinen eläkevakuutus turvaa yrittäjän tulotasoa eläkevuosina ja täydentää lakisääteistä yrittäjän eläkevakuutusta (YEL).
Mistä siis on kyse? Eläketurva rakennetaan toiveiden ja tavoitteiden mukaan ja maksusuunnitelma joustaa tarvittaessa. Hyvä nyrkkisääntö on 8 500 euroa. Siihen summaan asti yksilöllisen eläkevakuutuksen eläkemaksut ovat verovähennyskelpoinen kulu yritykselle.
Yritys voi ottaa yrittäjälle yksilöllisen eläkevakuutuksen, kunhan yritys maksaa yrittäjälle ansaintaa työpanoksen mukaisesti eikä yritystoimintaa harjoiteta yksityisenä elinkeinonharjoittajana, kuten toiminimenä.
Yritys voi tarjota lisäeläkettä myös työntekijöilleen esimerkiksi johtoryhmälle tai koko henkilökunnalle. Ryhmäeläkevakuutuksessa maksut joustavat tarvittaessa, mutta koko henkilöryhmää on kohdeltava samalla tavalla.
Lue lisää yrittäjän täydentävästä eläketurvasta.
Annika Paasikivi on perheyhtiön perillinen, joka on halunnut upottaa
kädet saveen ihan itse. Sen seurauksena hän on seilannut monenlaisessa aallokossa.
VAKAA OMISTAJA
TEKSTI Laura Pörsti / KUVAT Heli Sorjonen
ORAS INVESTIN TOIMISTO ARVOKIINTEISTÖSSÄ Helsingin keskustassa hivelee silmää rauhallisella estetiikallaan. Neuvotteluhuoneen hyllyssä on esillä kauniita kirjoja: yhtiön 20vuotisen taipaleen kunniaksi teetetty Omistaja – Oras Investin tarina , Kemiran historiikki Muodonmuutos – Kertomus Kemirasta ja Suomesta 1975–2010 ja valokuvateos Vanhasta Raumasta.
>
Hallituksen puheenjohtaja Annika Paasikivi on juuri saapunut pitkältä reissulta. Hänellä on takana ensimmäinen Atlantinylityksensä kaksinpurjehduksena. Kokemus oli odotettu ja ikimuistoinen.
”Välillä kymmenmetriset aallot hakkasivat kymmenmetristä venettä niin, että omalla vapaavuorolla oli vaikea nukkua”, Paasikivi kertoo.
Silti merellä oleminen on parasta mitä hän tietää. Siellä pää tyhjenee kaikesta muusta. Yllätykset ovat taattuja, kuten elämässä muutenkin.
”Purjehtimisessa on elementtejä, joita voi hallita, ja sitten toisia, joita ei voi. Valmistaudun hyvin, mutta silti voi tulla tosi paha keli”, Paasikivi sanoo.
Hänestä siinä on homman suola.
LAPSUUS RAUMALLA OLI ANNIKA Paasikiven mielestä tavallinen. Luokkakavereiden vanhemmista iso osa oli töissä Oraksen hanayrityksessä. Niin myös Annikan isä Pekka.
Vasta teiniikäisenä Paasikivelle valkeni, että isä ja isän kaksi veljeä olivat myös hanayrityksen omistajia. Heidän isänsä Erkki oli toisen maailmansodan jälkeen perustanut Oraksen, joka oli hyötynyt suomalaisten kotien modernisoimisbuumista.
Kolmas polvi oli seuraavana omistajavuorossa, mutta Annikaa, hänen siskoaan ja serkkujaan ei kasvatettu kruununperillisiksi.
”Olimme kesätöissä Oraksella, mutta vasta sitten kun täytimme 18. Alaikäisiä ei tehtaalle otettu”, Paasikivi muistaa.
”MAAILMAN
HEITTELYT
EIVÄT MEITÄ
KAADA.”
Hän itse aloitti suihkupäiden pussittamisesta, eteni kokoonpanon eri vaiheisiin ja lopulta varastoon, missä tuotteet kerättiin ja postitettiin. Siinä tuli teollisen toiminnan perusta tutuksi.
Paasikivi ajattelee, että juuri tämä on auttanut häntä ymmärtämään liiketoimintaa paremmin kuin mikään kurssi tai edes kansainvälisen bisneksen ja kansainvälisen politiikan opinnot Lontoossa.
”Ehkä olen jotenkin yksinkertainen ihminen, mutta minun täytyy päästä tekemään, että ymmärrän asiat loppuun asti”, Paasikivi sanoo.
Kun hän oli kolmekymppinen, perheen teolliset omistukset olivat lisääntyneet, ja niitä hallinnoimaan perustettiin Oras Invest. Hän lähti silloin ensimmäistä kertaa mukaan yhtiön hallitukseen. Päivätyö oli muualla.
Se olisi monelle omistajalle riittänyt, mutta Paasikivi kaipasi yrityksen päivittäiseen tekemiseen osallistumista. Hän halusi ymmärtää kokonaisuuden paremmin.
Askel ei ollut selvä tai helppo: perheeltä oli saatava sille hyväksyntä. Asiaa mietittiin muutama vuosi puolin ja toisin. Erityisesti Paasikiven isä epäröi, olisiko tyttärestä yrityksen johtoon. Se ei tytärtä hätkäyttänyt.
”Tunnen isäni ja koin, että se kuului pelikirjaan. Kyllä hänkin on nyt huomannut, että hommat hoituvat”, Paasikivi toteaa.
Hänestä tuli Oras Investin operatiivinen johtaja vuonna 2011 ja toimitusjohtaja seitsemän vuotta myöhemmin. Vuonna 2025 hän siirtyi hallituksen puheenjohtajaksi.
omistaja. Annika Paasikiven toimitusjohtajakaudella yhtiö uudistui monella saralla: se myi ensimmäistä kertaa omistuksiaan, laajensi toimialojaan ja kansainvälisti omistussalkkuaan.
Päälinja on kuitenkin läpi vuosien pysynyt vakaana. Liikaa riskiä ei oteta.
MAAILMA ON MUUTTUNUT 80 vuodessa nopeammaksi ja Oras Invest jättiläiseksi lähtökohtiinsa verrattuna. Nykyään se on paitsi Oras Groupin – sen hanafirman – yksinomistaja myös Kemiran, Valmetin ja Lindabin suurin omistaja, Georg Fischerin suurin teollinen omistaja ja Konecranesin toiseksi suurin
”Pidämme oman taseemme niin hyvässä kunnossa, että maailman heittelyt eivät meitä kaada. Näin ei tarvitse miettiä, miten selviämme seuraavan pehmeän jakson yli”, Paasikivi sanoo.
Yhtiö sitoutuu omistuksiinsa pitkäjänteisesti ja katsoo eteenpäin sadan vuoden perspektiivillä. Siksi esimerkiksi ilmastonmuutos ja vesipula ovat liiketoiminnalle enemmän mahdollisuuksia kuin uhkia, Paasikivi hahmottaa.
”Pyrimme olemaan mukana sellaisilla toimialoilla ja sellaisissa tuotteissa, jotka ratkaisevat ongelmia eivätkä tuota niitä lisää”, hän linjaa.
Jotta tämä olisi mahdollista, omistajan täytyy paitsi tuntea megatrendit myös oikeasti ymmärtää yritystensä toimialoja. Sen eteen on nähtävä vaivaa.
”Joku helppoheikki sanoi minulle parikymmentä vuotta sitten, että toimialan oppii muutamassa kuukaudessa. Ei opi. Menee ikuisuus, että ymmärtää syvällisesti eri toimialojen logiikkaa ja jatkuvaa uusiutumista”, Paasikivi painottaa.
KUN ANNIKA PAASIKIVI TULI mukaan Oras Investiin, se toimi vielä pienen perheyrityksen tavoin. Asiat päätettiin hänen isänsä ja tämän veljien kesken, usein ilman sen kummempia kirjauksia.
”Meillä ei ollut julkilausuttua tai kirjattua omistajastrategiaa, tahtotilaa eikä arvoja”, Paasikivi sanoo.
Tähän hän halusi muutoksen. Toiminnan ihminen kun on, hän kutsui jo ennen operatiiviseen johtoon liittymistään kokoon seitsemän serkuksen porukan – Paasikivien uuden omistajasukupolven – ja pani heidät miettimään, mikä eläin Oras Investiä kunkin mielestä kuvasi. Näiden mielikuvien ja tulevaisuuden toiveiden yhdistelmästä ryhmä loi yrityksen arvot.
”Emme me mitään mullistavaa keksineet, mutta oli tärkeää miettiä, mikä sopii tälle sukupolvelle”, Paasikivi sanoo.
Porukka teki hyvää työtä, hän kehuu, ja arvot pätevät yhä. Niistä omistajuus edellyttää avoimesti toimimista ja kaikkien ihmisten työn kunnioittamista. Kestävyys tarkoittaa pitkäjänteistä omistamista ja aikaa kestäviä ratkaisuja. Arvoista elinvoimaisuus kannustaa yrityksiä kehittämään uusia liiketoimintoja ja parempia ratkaisuja. Sitoutuminen yrityksiin, sidosryhmiin ja omaan perheeseen on kaiken perusta.
”Meidän pitää perheenä koko ajan miettiä, miten kehitämme omistajuuttamme eteenpäin. Emme voi elää historiassa, mutta otamme siitä opiksemme”, Paasikivi lisää.
on Kemiran hallituksen puheenjohtaja, Valmetin hallituksen varapuheenjohtaja ja Georg Fischerin hallituksen jäsen. Lisäksi hän kuuluu Pörssisäätiön hallitukseen.
”ON OLTAVA
Hänen tavoitteensa hallituksen puheenjohtajana on rakentaa porukalle toimivaa dynamiikkaa. Se edellyttää kykyä keskustella, kuunnella – ja erityisesti olla kärsivällinen. Siinä Paasikivi sanoo tarvinneensa paljon harjoitusta.
Yksi hyvä toimintatapa on hänestä käydä jokaisen kokouksen päätteeksi palautekeskustelu hallituksen kesken.
RIITTÄVÄSTI
AIKAA
TUIJOTELLA
SEINÄÄ.”
Yhteisesti auki puhuttuihin arvoihin on hänestä ollut turvallista nojata, kun on täytynyt päättää isoista asioista. Sellaisia hetkiä on ollut esimerkiksi myyntitilanteissa, kun vastapuolelta on tullut prosessin avoimuutta uhkaavia ehdotuksia myynnin toteutustavasta.
”Silloin olen sanonut, että me ei voida toimia näin, koska tämä ei ole meidän arvojen mukaista. Ja sitten ollaan jätetty tekemättä”, Paasikivi sanoo.
ANNIKA PAASIKIVI ON PITKÄÄN toiminut myös usean Oras Investin omistaman yhtiön hallituksessa. Tällä hetkellä hän
”Silloin mitään ei jää hampaankoloon.”
Paasikivi ajattelee, että kun dynamiikka toimii, hallituksella on edellytykset tehdä päätöksiä. Se ei tässä informaatiotulvan ajassa ole itsestään selvää. Juuri päätöksentekokyky erottaa hänestä hyvät hallitukset, hyvät työntekijät ja hyvät omistajat muista.
”Täytyy olla kykyä hakea olennaista dataa. Sitten täytyy pystyä päättämään, että nyt tiedän tarpeeksi – vaikka aina jossain olisi jokin datapiste lisää. Muuten asiat jäävät seisomaan”, Paasikivi sanoo.
Toisaalta myös neuvottelutaitoja tarvitaan. Kun Paasikivi nuorena lähti opiskelemaan kansainvälistä bisnestä Lontooseen, hän havahtui siihen, ettei osaa neuvotella lainkaan.
”Siellä oli amerikkalaisia, jotka olivat opetelleet neuvottelua ja väittelyä koko ikänsä. Olin heihin verrattuna ihan surkea”, Paasikivi muistaa.
Havainnon seurauksena hän päätti vältellä neuvottelutilanteita. Se ei ihan onnistunut. Paasikiven mukaan asiaa on kuitenkin helpottanut se, että tilanteet ovat tulleet töissä vastaan luonnostaan.
”Olen ollut hyvin perillä asioista, joista on pitänyt neuvotella. Se auttaa.”
Hän on myös kehittänyt vuosien varrella omia neuvotteluaseitaan. Pohjana ovat olleet hänen introvertti luonteensa ja suomalaisuutensa.
Hän demonstroi, miten hän vain istuu paikallaan, hymyttömänä, pöydän yli rauhassa katsellen. Se hämmentää erityisesti ulkomaalaisen vastapuolen.
”Siinä alkaa puheliaampi johtaja täyttämään tilaa, ja silloin saattaa hänen suustaan tulla jotakin sellaista, mitä hän ei välttämättä ajatellut”, Paasikivi tietää.
ANNIKA PAASIKIVELLÄ ON RANTEESSAAN ja sormissaan koruja, mutta ei Ouraa tai älykelloa. Hän kyllä omistaa Ouran, mutta se on ollut lataamatta monta kuukautta. Ei oikein kiinnosta.
”En ole ajokoirajohtaja, joka nukkuu muutaman tunnin, herää viideltä, tekee rankan treenin ja päälle pitkän työpäivän”, hän sanoo.
Oikeastaan päinvastoin. Paasikivi haluaa tulla tilanteisiin ilman kiirettä. Hän panostaa uneen: mieluiten kymmenen tuntia yössä.
”Olen neuvonut joskus aloittavia toimitusjohtajia pitämään huolta, että heillä on riittävästi aikaa tuijotella seinää. Jos koko ajan hosuu, on vaarana, ettei ehdi pysähtyä ja miettiä”, Paasikivi sanoo.
Hän ei ylipäätään ota itselleen turhia suorituspaineita. Hommat ovat hänestä harvoin rakettitiedettä, ja haasteita kasautuu ulkopuolelta joka tapauksessa.
”Miksi ihmeessä kasaisin niitä ehdoin tahdoin itselleni lisää?” hän ihmettelee.
Toisaalta hän miettii, onko paineettomuuden mahdollisuus perua hänen omasta historiastaan. Hän ei ole joutunut kilpailemaan asemastaan.
”Minähän olen saanut tämän kaiken perintönä. Kun joutuu taistelemaan itsensä läpi, se ehkä jää päälle”, hän pohtii.
Toisaalta: perijällä on omat taistelunsa. Ne ovat jossain vaiheessa edessä Paasikivien seuraavalla sukupolvella. 51vuotiaalla Annika Paasikivellä ei ole lapsia eikä hän ole valmis antamaan ohjeita uusien omistajien kasvattamisessa.
”Emme me tiedä, millaisia mahdollisuuksia maailmassa on silloin, kun he ovat puikoissa. Seuraavalle sukupolvelle on annettava riittävästi liikkumatilaa rakentaa oma kokonaisuutensa.”
NELJÄ NOPEAA
Saat yllättäen vapaan tunnin. Mihin käytät sen?
”Todennäköisesti johonkin juttuun, joka olisi pitänyt tehdä eilen.”
Tietokirja, joka on tehnyt viimeksi vaikutuksen?
”Purjehtija ja toimittaja Pip Haren In My Element: Life lessons from the world’s toughest solo ocean race. Kiinnostustani lisää se, että olen saanut tutustua häneen.”
Paras keino palautua töistä?
”Laiskottelu. Olen myös tosi mielelläni yksin. Asun kahdestaan mieheni kanssa ja minun on helppo vetäytyä omiin oloihini.”
Unelmapäiväsi?
”Irrotan köydet heti aamulla ja lähden koko päiväksi merelle.”
Kuva: Istockphoto
SITOUTTAMINEN
LISÄTURVAA henkilöstölle
Yhä useammat yritykset tarjoavat työntekijöilleen vapaaehtoisia henkilövakuutuksia. Vakuutusedut ovat jo niin yleisiä, että niitä voi kutsua vakiintuneeksi markkinakäytännöksi. Vakuutuseduista on tullut osa vastuullista palkitsemista. Onko Suomen kaltaisessa hyvinvointivaltiossa tarve lisäturvaa tarjoaville henkilövakuutuksille, saattaa joku miettiä. Ne hyödyttävät kuitenkin sekä työnantajia että työntekijöitä. Henkilövakuutukset lisäävät tutkitusti työntekijöiden kokemaa turvallisuutta ja hyvinvointia, mikä heijastuu suoraan tuottavuuteen. Mekaniikka on yksinkertainen: elämässä tapahtuu kaikenlaista, mutta vakuutusten avulla töyssyt voivat hoitua pienemmin häiriöin. Esimerkiksi vakavan sairauden turva auttaa, ettei poikkeuksellisen stressaavana aikana tarvitse kantaa huolta rahojen riittämisestä.
Suomalaiset ovat yhä vakuuttaneet itsensä puutteellisesti muihin länsimaihin verrattuna, mutta henkilövakuutukset ovat selvässä kasvussa. Riskivakuutusmarkkina on kasvanut yritysasiakkaiden henkilöriskivakuutuksissa vuosina 2021–2025 keskimäärin vajaat kahdeksan prosenttia ja henkilöasiakkaiden riskivakuutuksissa vajaat neljä prosenttia vuodessa.*
Syy kasvuun lienee se, että vahva usko sosiaaliturvan kattavuuteen on heikentynyt. Perusturvan tarjoama tuki elämän yllättävissä tilanteissa laskee usein merkittävästi tulotasoa. Henkilövakuutukset tuovat tilanteeseen helpotusta.
Yritykset tarjoavat työntekijöilleen henkilöstöetuna henkivakuutuksia, pysyvän ja lyhytaikaisen työkyvyttömyyden turvaa sekä vakavan sairauden turvaa.
Yrityksille nämä ovat paitsi tärkeää sosiaalista vastuullisuutta myös keino sitouttaa työntekijöitä.
Kaikenikäiset työntekijät arvostavat tutkitusti** vakuutuksia ja lisäeläkkeitä palkitsemisen keinoina. Vastuullinen palkitseminen myös vahvistaa myönteistä yrityskuvaa ja parantaa työntekijöiden luottamusta työnantajaansa kohtaan.
Vain vahva kassa mahdollistaa yrityksille uusien tuotekategorioiden luomisen ja toimialojen vanhojen normien haastamisen, sanoo kasvuyrityksiä koko uransa tutkinut Erkko Autio. Siksi Suomi tarvitsee lisää ison mittakaavan pääomasijoituksia. Maailmalla Imperial College Londonin professori tunnetaan yhtenä alansa kirkkaimmista tähdistä.
Professori Erkko Autio vastaa WhatsApp-puheluun Sydneyn illasta. Työ Imperial College Londonin Business Schoolissa on lennättänyt hänet keynotepuhujaksi Australiaan.
Viesti yleisölle on ollut selvä. Yrittäjyyttä pitäisi tutkia nykyistä useammin insinööritieteiden menetelmillä eli esittää selkeä kysymys, johon pyritään löytämään eteenpäin katsova vastaus.
”Yrittäjyyttä tutkitaan usein sosiaalitieteiden tapaan ja lähinnä kuvaillaan, miten asiat ovat menneet. Se ei ole paras tapa tuottaa tietoa siitä, mihin yritysten menestys perustuu.”
Omassa tutkimustyössään professori etsii nyt vastauksia erityisesti siihen, millaisia yrityksiä innovaatioiden ympärille pitäisi rakentaa, jotta ne pystyvät kasvamaan mahdollisimman nopeasti.
Se, jos mikä, on kohtalon kysymys myös Suomelle.
TEOLLISESSA MAAILMASSA YRITYSTEN kasvua ruokkivat mittakaavaedut, mutta digitaalisessa maailmassa tärkein ajuri on kysyntä. Siksi kasvu ja skaalautuminen eivät Aution mukaan enää ole synonyymejä.
Tuotanto voi nykymaailmassa kasvaa jopa silmänräpäyksessä merkittävästi panoksia enemmän, jos liiketoimintamalli on fiksu. Skaalautumisen kerroin on tällöin paljon ykköstä suurempi.
”Yritysten pitää miettiä, mitä ne tekevät itse ja mitä hankkivat muilta. Toiminnan ydin ovat digitaaliset resurssit. Kaiken muun voi ulkoistaa tai hoitaa franchising-malleilla, jolloin tuotantoa voidaan skaalata tehokkaasti.”
Omaan tuotantoon kannattaa satsata enää vain erityistapauksissa. Niin tekee esimerkiksi satelliittiyhtiö Iceye, jonka teknologia on täysin uraauurtavaa.
YRITTÄJYYTTÄ
TUTKITAAN
USEIN SOSIAALITIETEIDEN
TAPAAN. SE EI
OLE PARAS
TAPA TUOTTAA
TIETOA SIITÄ, MIHIN YRITYSTEN
MENESTYS
PERUSTUU.”
Aution näkemyksiä kannattaa kuunnella herkällä korvalla. Teknillisestä korkeakoulusta alkanut ura on lennättänyt Aution muun muassa Euroopan hiukkastutkimuskeskus Cernin ja Lausannen yliopiston kautta Imperial College Londoniin, jossa hän on hoitanut professuuria vuodesta 2006.
Autio on alansa siteeratuimpia tutkijoita, ja hänet on arvioitu yhdeksi maailman 50 vaikutusvaltaisimmasta johtamisen tutkijasta. Stanfordin yliopisto on nostanut hänet niihin 0,2 prosenttiin huippututkijoista, joiden vaikutus on omalla alallaan merkittävin.
Mittavat meriitit ovat viime vuosina tuoneet Autiolle kutsun sekä The British Academyn että Suomen Akatemian jäseneksi.
SUOMEN TALOUS ON NILKUTTANUT pian liki parikymmentä vuotta. Näin on siitä huolimatta, että tilastojen valossa Suomi onnistuu Aution mukaan tuottamaan paljon juuri sellaisia start-up -yrityksiä, joilla olisi eväitä kasvaa skaalautuvasti.
” SUOMEN MERKITTÄVIN PULLONKAULA
ON SE, ETTEI
TARJOLLA OLE
RIITTÄVÄSTI
KASVURAHAA SIINÄ
VAIHEESSA, KUN
TARVITTAISIIN
50 MILJOONAN SIJOITUKSIA.”
Mind the Bridge -innovaatioalustan mukaan Suomi oli viime vuosikymmenellä Euroopan ykkönen, kun vähintään miljoona euroa kasvurahaa keränneiden yhtiöiden määrä suhteutetaan väkilukuun. Tällöin scale-up-yritysten määrässä taakse jäivät kirkkaasti niin Saksa, Ranska kuin Britanniakin. Kymmeniä erilaisia muuttujia sisältävässä Global Innovation Indexissä Suomi oli vuonna 2025 maailman seitsemänneksi paras, kun innovaatioiden määrää suhteutetaan myös henkeä kohden laskettuun bruttokansantuotteeseen.
Potentiaalia kunnon kasvu-uralle ampaisemiseen on siis olemassa, kuten myös tutkimuslaitos Laborea johtava Mika Maliranta ja Elinkeinoelämän tutkimuslaitoksen (ETLA) tutkimusneuvonantaja Petri Rouvinen muistuttavat helmikuussa 2026 julkaistussa Kansantalouden ja yritysten kasvuharppaus: Innovoinnissa ja rahoituksessa aihetta rationaaliseen optimismiin -kirjassaan.
Kasvun perusedellytykset ovatkin Aution mukaan Suomessa pääosin hyvin kuosissaan: yhteiskunta on
vakaa ja kasvua tukevat julkiset rakenteet ovat kunnossa, instituutiot toimivat hyvin, luottamuspääomaa on paljon ja koulutusjärjestelmä tuottaa osaavaa työvoimaa.
KUVA KUITENKIN SYNKKENEE SELVÄSTI, kun katseen kääntää pääomasijoituksiin. Siemen- ja varhaisvaiheen kasvurahoitus toimii vielä kelvollisesti, mutta kun oman pääoman ehtoista rahoitusta pitäisi saada kymmeniä miljoonia euroja, tulee tenkkapoo.
”Suomen merkittävin pullonkaula on se, ettei tarjolla ole riittävästi kasvurahaa siinä vaiheessa, kun tarvittaisiin 50 miljoonan sijoituksia”, Autio sanoo.
Lopputulos tunnetaan. Kansainvälistyminen nuupahtaa alkumetreille, demolaitoksia ei saada pystyyn, globaaleiden brändien rakentaminen on vaikeaa ja kilpailu parhaista osaajista voi olla hankalaa.
”Koska isoja rahoituspotteja ei ole saatavilla riittävästi, lupaavat yritykset myydään ulkomaille usein aika varhain.”
Siinä missä Ruotsi kahmii Pohjoismaissa tehdyistä pääomasijoituksista noin 60 prosenttia, Suomi joutuu tyytymään 15 prosenttiin, muistuttaa Autio.
MYÖHÄISEMMÄN KASVUVAIHEEN ISOT PÄÄOMAPOTIT ovat Aution mukaan kriittisiä, koska vain ne mahdollistavat riskin ottamisen isosti. Kassassa pitää olla riittävästi pelimerkkejä, jotta yritykset pystyvät tekemään tavallista rohkeampia strategisia päätöksiä ja haastamaan näin toimialan normeja ja
luomaan kokonaan uusia markkinakategorioita.
Jos rohkeaan etunojaan on mahdollisuus, pienestä Suomestakin pystyy ponnistamaan kansainvälisen kilpailun eturintamaan.
Esimerkeiksi sopivat tilaus- ja toimitusalustoja rakentava Wolt, hittipeleistään tunnettu Supercell, vähittäiskaupoille toimitusketjujen optimointiohjelmistoja tarjoava Relex ja älysormuksillaan maailmaa valloittava Oura. Ne kaikki ovat riittävällä rahoituksella ja kovalla itseluottamuksella onnistuneet luomaan ja valtaamaan markkinoita globaalisti.
KOSKA ISOJA
RAHOITUS
POTTEJA
EI OLE
SAATAVILLA
RIITTÄVÄSTI, LUPAAVAT
YRITYKSET
MYYDÄÄN
ULKOMAILLE
USEIN AIKA
VARHAIN.”
Kasvumatkan varrella näiden superkasvajien omistus on kuitenkin siirtynyt valtaosin ulkomaisiin käsiin. Miten menestystarinoita saadaan lisää niin, että suurempi osa omistuksesta säilyisi Suomessa?
TYÖMARKKINAJÄRJESTÖJEN TAMMIKUUSSA 2025 SOPIMA eläkeuudistus on Aution mielestä iso askel eteenpäin, koska eläkeyhtiöt voivat nyt ottaa sijoitustoiminnassaan aiempaa enemmän riskiä.
”Isoin ero Yhdysvaltojen ja Euroopan välillä on yksinkertaisesti se, että Yhdysvalloissa eläkerahastot saavat ottaa paljon enemmän riskiä. Eläkerahaa on niin valtavasti, että silloin myös pääomasijoituksiin ohjautuu paljon rahaa.”
Suomessa eläkeyhtiöt rukkaavat salkkujaan parhaillaan uuteen asentoon.
Kirittävää kuitenkin riittää, sillä Suomessa vain muutama prosentti eläkerahoista on mennyt aiemmin pääomasijoituksiin. Kanadassa luku on Aution mukaan noin 10–15 prosenttia.
KOSKA TAKAMATKAA ON PALJON, myös yksityistä rahaa olisi hyvä saada pääomarahastoihin nykyistä enemmän. Pelkkä raha ei silti riitä, vaan pääoman pitää olla myös osaavaa.
”Pääomasijoittajat voivat tuoda yrityksiin paljon osaamista, jos heillä on hyvät verkostot ja yhteyksiä toimialan todellisiin state-of-the-art -toimijoihin. Silloin he pystyvät tuomaan arvokkaita kontakteja ja välittämään tärkeitä näkemyksiä.”
Tärkeitä ovat myös roolimalleiksi ja ovien avaajiksi sopivat menestyneet yrittäjät. Myös näitä mårtenmickoksia ja mikikuusia Suomi tarvitsisi lisää.
Eturivin kontaktit Suomessa ovat erityisen kriittisiä, koska pienen kotimarkkinan takia kasvuhakuisten yritysten pitää lähteä maailmalle jo varhain.
”Se vaatii tietysti resursseja ja onnistuneita kansainvälisiä rekrytointeja, mikä väistämättä syö yritysjohdon kaistan leveyttä muissa asioissa.”
KANSAINVÄLISEN TASON STRATEGISTA NÄKEMYSTÄ disruptiivisista kasvubisneksistä tarvittaisiin kuitenkin myös monissa perinteisemmissä yrityksissä.
Suomessa on perinteisesti annettu paljon painoarvoa
erityisesti teknologiselle osaamiselle.
Nykymaailmassa se ei kuitenkaan riitä – eikä välttämättä ole edes kovin oleellista menestyksen kannalta, sanoo Autio ja nostaa esimerkiksi Elon Muskin
HORISONTAALISET YHTEYDET OVAT
DIGITAALISESSA
MAAILMASSA
AUTION
MUKAAN
USEIN TOIMITUS
Yritysjohtajana hän on kiistaton nero, vaikka miehen poliittisista toikkaroinneista voikin olla montaa mieltä. Sähköautovalmistaja Teslan, avaruusyhtiö SpaceX:n ja satelliittiyhtiö Starlinkin perustaja on luonut visioillaan parissa vuosikymmenessä maailman arvokkaimpiin kuuluvan yritysryppään.
KETJUJA
TÄRKEÄMPIÄ.
Se on vaatinut ennen kaikkea poikkeuksellista näkemystä ja strategista visionäärisyyttä. Ei niinkään teknistä osaamista, koska sitä voi Aution mukaan aina rekrytoida ulkoakin. Ja näin sanoo siis professori, joka on aikoinaan itse väitellyt tekniikan tohtoriksi Otaniemessä.
Muskin visioihin perustuvat Teslan gigafactoryt rikkoivat autoteollisuuden vanhan polkuriippuvuuden, koska ne perustuvat ihan toisenlaiseen arkkitehtuuriin kuin aikaisemmin.
”Perinteiset autovalmistajat ajattelivat, että me olemme sata vuotta hallinneet nämä toimitusketjut, eivätkä he ymmärtäneet, että polttomoottori- ja sähköautojen valmistaminen ovat ihan eri pelejä.”
NOPEASTI MUUTTUVASSA TEKNOLOGISESSA YMPÄRISTÖSSÄ yritykset tarvitsevat kykyä nähdä, miten toimialat kehittyvät ja miten ne voivat proaktiivisesti sopeutua muutokseen.
Horisontaaliset yhteydet ovat digitaalisessa maailmassa Aution mukaan usein toimitusketjuja tärkeämpiä. Tesla on esimerkiksi hakenut synergioita autojen ja akkujen väliltä ja rakentanut näin energiavarastoista uuden liiketoiminnan itselleen.
”Suomessa myös hallituksissa on painotettu paljon teknistä osaamista. Tulevaisuudessa oleellisempaa on strateginen näkemys siitä, miten yritys voi muokata toimialaansa ja miten tuotannon pullonkaulat hallitaan.”
Opetustyössään Autio hoitaa teoriaosuudet nykyään pitkälti lyhyillä videoilla. Tunneilla opiskelijat ratkovat professorin luoman skaalaustyöpohjan avulla esimerkkitapauksia ja miettivät yritysten liiketoiminta- ja kumppanuusmalleja ja arvolupausten ydintä.
Empiiristen tulosten perusteella Aution opetusmenetelmät näyttävät toimivan hyvin. Professorin kursseilla ovat jossain vaiheessa istuneet esimerkiksi Supercellin, tietoturvayhtiö F-Securen, tietokantayritys MySQL:n ja lääketieteen potilasohjelmistoja suunnittelevan CRF Boxin perustajat.
Ei yhtään pöllömpi saavutus pesunkestävälle akateemikolle.
Professori Erkko Autio kuuluu alansa siteeratuimpiin tutkijoihin. Meriitit ovat tuoneet hänelle kutsun
The British Academyn ja Suomen Akatemian jäseneksi.
+
ILMIÖ
PIPPURIEN pauloissa
Côte de Beaunen herkkä pinot noir. Santorinin mineraalinen assyrtiko. Nebbiololajikkeesta tehty ryhdikäs rosee. Viinimaailmassa terroirit ja rypälelajikkeet ratkaisevat, ja niistä syntyvät nyanssit tarjoavat mauista kiinnostuneille loputtomasti tutkittavaa.
%
Sama pätee trendikkäisiin pippureihin. Maanläheinen ja elegantisti savustettu kambodžalainen Kampot-valkopippuri tuo ruokaan erilaisia sävyjä kuin vietnamilainen Phu-Quoc, josta löytyy jännittävää suolaista myskisyyttä. Madagaskarilaisessa Antalaha-mustapippurissa on pihkamaisia ja kukkamaisia piirteitä, intialaisessa Tellicherry-mustapippurissa kiehtovaa happamuutta. Japanilainen vihreä sanshopippuri hurmaa verbenamaisella raikkaudellaan, kiinalainen vihreä sichuaninpippuri hennolla sitruksisuudellaan.
Aromaattinen erikoispippuri säväyttää tutunkin ruoan uudeksi.
Yksi kuumista pippuriterroireista on Intian Keralassa sijaitseva Wayanad, jonka olosuhteet ovat ihanteelliset pippurinkasvatukseen: kostea, trooppinen ilmasto, hiekkainen savimaa ja jopa 1 500 metriä maanpinnan yläpuolelle kohoavat kukkulat, jotka punertavat rautapitoisuutensa takia. Voimakas, sitruksinen Wayanad-pippuri on esimerkki siitä, että pippurinkasvattajat hakevat yhä useammin lisäarvoa laadusta ja erikoistumisesta volyymituotannon lisäksi. Investointi tuotantoon kannattaa, sillä pippurikauppa käy kuumana. Pippurista on suorastaan pulaa, ja hintojen ennustetaan nousevan 10–15 prosenttia vuonna 2026 kansainvälisessä Kochin pippuripörssissä Intiassa.
Maailman suurimman pippurintuottajan Vietnamin pippuriviennin arvo kasvoi vuonna 2025 edellisvuoteen verrattuna 26 prosenttia. Viennin arvo oli 1,7 miljardia Yhdysvaltojen dollaria. Vietnamilaisen pippuritonnin keskimääräinen vientihinta nousi vuonna 2025 runsaat 36 prosenttia 6 600 Yhdysvaltojen dollariin.
Kansainvälinen pippurialan yhteistyöelin IPC ennustaa, että vuonna 2026 maailmassa tuotetaan 530 000 tonnia pippuria. Vietnamin lisäksi muita suuria pippurintuottajia ovat Intia, Indonesia ja Brasilia.
Pippuri on suhdannekonkari. Se on maailman ensimmäinen satokasvi, jota kasvatettiin varta vasten kansainväliseen kauppaan. Pippurilastissa seilanneet laivat ovat kyntäneet kansainvälisen kaupan väyliä Aasiasta Eurooppaan jo vuosisatoja, ja pippurikauppa kävi keskiajalla kuumana Genovan ja Venetsian satamakaupungeissa. Noina aikoina pippuri oli niin suosittu ja merkittävä tuote, että sitä käytettiin jopa vuokranmaksuun.
Nyt pippurin kysyntää kasvattaa paitsi sen kulinaarinen nousukiito myös maustekasvin hyödyntäminen lääke- ja kosmetiikkateollisuudessa.
YULOS ON PITKÄ MATKA
Konkarit neuvovat valmistautumaan yrityskauppoihin pitkäjänteisesti. Onnistunut exit ei synny jalka oven välissä, vaan maltilla ja ydintekemiseen keskittyen.
TEKSTI Tommi Hannula / KUVAT Heidi Strengell
rityksen myynti on helppo mieltää yhdeksi hetkeksi. Kauppakirjat allekirjoitetaan, raha ja yritys vaihtavat omistajaa. Sillä selvä.
Todellisuudessa exit on kuitenkin matka, joka alkaa usein vuosia ennen kaupantekoa ja saattaa jatkua sen jälkeenkin. Yrittäjälle myyminen voi merkitä vapautta, mutta yleensä myös luopumista. Monelle se on päätepisteen sijaan siirtymä, joka antaa tilaa uusille rooleille. Samalla se saattaa olla ainutlaatuisen suuri taloudellinen päätös, joka vaikuttaa omaan varallisuuteen ja elämänlaatuun pitkälle tulevaisuuteen.
MONELLE
EXIT ON PÄÄTEPISTEEN
SIJAAN
SIIRTYMÄ, JOKA ANTAA
TILAA UUSILLE
ROOLEILLE.
Onnistunut exit syntyy tuskin koskaan viime hetken kirillä. Yleensä siihen tarvitaan pitkäjänteistä työtä. Oli yrityskauppamarkkina millainen tahansa, vakaa harkinta on myös riskienhallintaa.
Myynnin alustamisessa tärkeää on, miten yritystä johdetaan jokapäiväisessä arjessa, millaisia valintoja siellä tehdään ja miten riippumaton yritys on perustajastaan. Samalla kyse on luottamuksesta – siitä, miltä yritys näyttää ulkopuolisten silmissä.
Tässä jutussa kolme kokenutta tekijää avaa yrityskauppojen eri puolia. Miten exitiin kannattaa valmistautua? Mitä sudenkuoppia tulee välttää? Millaisia päätöksiä on tehtävä jo kauan ennen myyntiä?
Kasvuyrittäjä Heidi Hietala rakensi Balmuirista kansainvälisen brändin ja myi sen kasvuvaiheessa. Hän puhuu siitä, miten tie kohti exitiä alkoi ennen kuin hän edes tiesi haluavansa myydä – ja kuinka perusteet päätöksen takana voivat olla paitsi taloudellisia myös hyvin henkilökohtaisia.
Sarjayrittäjä, sijoittaja ja hallitusammattilainen Kim Väisänen on ollut mukana useissa exiteissä erilaisissa rooleissa. Hän kertoo, mikä yrittäjät useimmin yllättää, kun myynnin hetki lähestyy.
Yrityskauppojen ammattilainen Timo Lappalainen puolestaan painottaa exitvalmiutta, jonka rakentaminen vie yleensä aikaa. Hän varoittaa, että myynnin alustaminen ei saisi viedä yrittäjän huomiota liiketoiminnan pyörittämisestä kaikkein kriittisimmällä hetkellä.
Eri näkökulmista huolimatta asiantuntijoilla on jaettu viesti: exit ei ole pelkkä päätös vaan tähtäin, johon kannattaa valmistautua ajoissa ja mielellään neuvonantajien tuella.
Heidi Hietala on lifestyle-yhtiö Balmuirin perustaja ja entinen omistaja. Rakensi kansainvälisen muotitalon ja myi sen vuonna 2019 kotimaiselle ostajalle. Hänen nykyinen yrityksensä Original Story pyrkii tuomaan tekoälyn osaksi vaatteiden verkkokauppaa.
Kim Väisänen on entinen yrittäjä, nykyinen sijoittaja, hallitusammattilainen, tietokirjailija ja puhuja. Vaurastunut muun muassa myymällä perustamansa tiedonhävitysyhtiö Blanccon vuonna 2014 ja äänieristettyjä työtiloja valmistavan Frameryn vuonna 2018.
Timo Lappalainen on yrityskauppojen ja rahoitusjärjestelyjen asiantuntija Clearwaterneuvonantoyhtiössä. Valmistanut yrityksiä exitiin vuodesta 1999. Hänellä on yli 25 vuoden kokemus yritysjärjestelyistä erityisesti kuluttaja- ja terveydenhuoltosektoreilla.
YRITYKSEN SUUNTA ON KIRKASTETTAVA
HEIDI HIETALA NEUVOO SUUNTAAMAAN KATSEEN SINNE, MISTÄ KASVU ON PARHAITEN HAETTAVISSA. YHTÄ TÄRKEÄÄ ON LÖYTÄÄ OSTAJAN KANSSA YHTEINEN NÄKEMYS TULEVAISUUDESTA.
KANSAINVÄLISTYNYT LIFESTYLE-YHTIÖ BALMUIR OLI perustajalleen Heidi Hietalalle alusta loppuun intohimohanke. Hän arvelee, että tuskin olisi myynytkään luomustaan, ellei olisi kokenut tarvetta asettaa perhettä etusijalle silloisessa elämäntilanteessaan.
Hietala oli perustanut Balmuirin luullessaan, ettei koskaan saisi lapsia, ja ammensi yritykseen kaiken tarmonsa. Sitten hän kuitenkin sai kaksi lasta ja ennen pitkää päätti omistaa näille kunnolla aikaa. Se johti Balmuirin myymiseen vuonna 2019 Luhtabrändin kotimaiselle emoyhtiölle.
”Se oli minulle tosi kipeä päätös, koska myös Balmuir oli minun synnyttämäni. Mutta jälkikäteen olen onnellinen, että asetin lapset etusijalle elämässä.”
”
PITÄÄ OLLA SELKEÄ
JAETTU
TULEVAISUUDENVISIO: MIHIN
SUUNTAAN YRITYS ON JATKAMASSA?”
Näistä taustatekijöistä huolimatta Hietalan taival kohti exitiä ei alkanut myyntipäätöksestä vaan jo muutamaa vuotta aiemmin, jolloin pääomasijoittajat alkoivat osoittaa kiinnostusta vahvasti kasvaneeseen yritykseen. Alun perin hän ajatteli, että sijoittaja löytyisi ulkomailta.
”Aloimme miettiä jokaista päätöstä kasvun näkökulmasta.”
Muutos ajattelussa näkyi nopeasti käytännössä. Valintoja tehtiin kansainvälisyys edellä, mallistoa selkeytettiin ja myös karsittiin.
”Yrittäjä helposti rakastuu tuotteisiinsa. Myimme esimerkiksi lohennahka ja poronmokkatuotteita. Sellaiset jäävät aika nopeasti pois, kun alkaa miettiä kokonaisuutta, brändistrategian vahvistamista.”
Toisaalta Balmuir panosti jakelustrategiaansa perustamalla uusia liikkeitä, pysyviä ja pop up mallisia.
Hietalan mukaan erityisesti keskustelut sijoittajien kanssa pakottivat kirkastamaan yrityksen suuntaa. Hän kehottaa yrittäjiä pohtimaan, mistä kasvu on parhaiten haettavissa, esimerkiksi uudelta markkinaalueelta vai uusista tuotteista.
Balmuir tunnettiin asusteista, kodin tekstiileistä ja sisustustuotteista, mutta Hietala näki kasvun mahdollisuuksia erityisesti vaatepuolella. Se johti BMuiralabrändin luomiseen.
Myynnin jälkeen Hietala ei jäänyt yritykseen mihinkään rooliin, mikä hänen mukaansa herätti huolta taakse jäävissä työntekijöissä, vaikka näillä oli vahva käsitys Balmuirin punaisesta langasta. Hän kuvailee, että uusi omistaja sopeutti tiimin nopeasti omaan työkulttuuriinsa.
Irrottautuminen oli Hietalalle henkilökohtaisesti raju kokemus. Meni vuosi, että hän koki pystyvänsä astumaan uudelleen Balmuirin liikkeeseen. Osa entisistä työkavereista on siirtynyt hänen uuteen Original Story naistenvaateyritykseensä, joka pyrkii tuomaan tekoälyn osaksi verkkokaupan vaatteidensovitusta.
Hietala korostaa, että valmistautumisessa exitiin on muutama käytännön asia, joista ei pidä tinkiä. Hän neuvoo hankkimaan hyvät neuvonantajat ja keskustelemaan mahdollisimman paljon ostajaehdokkaiden kanssa.
”Pitää olla selkeä jaettu tulevaisuudenvisio: Mihin suuntaan yritys on jatkamassa?”
Jälkimmäisen seikan valmistelussa hän toivoisi jälkikäteen onnistuneensa paremmin.
OSTAJA ETSII HEIKKOJA KOHTIASI
KIM VÄISÄNEN MUISTUTTAA, ETTÄ EXITIN VAATIMAA TYÖMÄÄRÄÄ EI PIDÄ
ALIARVIOIDA. KÄY KOKOPÄIVÄTYÖSTÄ VAKUUTELLA OSTAJAEHDOKKAILLE, ETTÄ
ASIAT OVAT NIIN KUIN ON KERROTTU.
KIM VÄISÄNEN KUTSUU ITSEÄÄN sarjaepäonnistujaksi. Olennaista on, että välillä hän on onnistunut isosti.
Väisänen on tehnyt menestyksekkäimmät exitinsä Blancco tiedonhävitysyhtiöstään ja Framerystä, joka valmistaa äänieristettyjä työtiloja. Samalla hän on käynyt läpi siirtymän yrittäjästä startup sijoittajaksi ja hallitusammattilaiseksi, ja niissä rooleissa onnistuneita exitejä on kertynyt pari lisääkin.
Suurin mullistus Väisäsen elämälle ei kuitenkaan ollut ensimmäinen suurkauppa, Blanccon myynti vuonna 2014 brittiläiselle Regenersisille. Työt jatkuivat samassa firmassa suunnilleen entisellään. Suurempi muutos oli, kun hän runsaan vuoden päästä jätti yrityksen.
”Jäin kotiisäksi. Se oli aikamoinen elämänmuutos, vuosi ja kaksi kuukautta lasten kanssa, hiekkalaatikolla ja joka tiistai seurakuntakerhossa.”
”
LAKITOIMISTOSTA OTETAAN LAUMA IHMISIÄ, JOIDEN AINOA
TEHTÄVÄ ON LÖYTÄÄ
AUKKOJA
TARINASTASI.”
Väisänen puhuu muutenkin inhimillisten seikkojen roolista yrityskaupoissa, joita moni ajattelee ensisijaisesti rahaasiana.
”Kouriintuntuvimpia juttuja oli, kun minulta otettiin pois Blanccon sähköpostiosoite. Olin rekisteröitynyt sillä kaikkiin maailman palveluihin. Se tuotti oikeasti paljon käytännön haasteita.”
Tätä nykyä Väisänen istuu 13 yrityksen hallituksessa ja on sijoittanut matkan varrella 49 yritykseen.
”Aina välillä saan ajatuksen, että olisipa kiva kun olisi taas oma yritys”, hän toteaa. ”Onneksi kohtaus menee aina ohi.”
Näkökulma muuttui siirtyessä pöydän toiselle puolelle, mutta kokemukset kulkevat mukana. Väisänen uskoo, että hänellä riittää ymmärrystä yrittäjän arjelle ja ongelmille enemmän kuin rahastopuolen kasvateilla, ja siksi hän saattaa uskoa haasteiden selättämiseen näitä vakaammin.
”Vastapainona pystyn kuitenkin tunnustamaan, milloin on parempi lyödä firma nippuun, turha taistella enää yhtään pidemmin. Kokemuksen myötä tulee se tunne, kannattaako laittaa vielä kerran kaikki likoon.”
Oppina yrityskauppoihin Väisänen mainitsee ensimmäisenä prosessin raskauden. Hän pitää yleisimpänä virheenä siihen liittyvän työmäärän aliarvioimista. Toimitusjohtaja ajautuu herkästi painamaan tuplapäivää kovissa paineissa, kun ostajaehdokkaille pitää vakuuttaa, että yrityksen asiat ovat juuri niin hyvin kuin on kerrottukin.
”Lakitoimistosta otetaan lauma ihmisiä, joiden ainoa tehtävä on löytää aukkoja tarinastasi, ja he ovat hyviä siinä.”
Avainasia on siis valmistautuminen. Yrityksen pitää olla uskottava, ymmärrettävä ja läpinäkyvä. Se tarkoittaa paitsi sanavalmiutta haastatteluissa myös sitä, että kaikki yrityksen tiedot ovat paperilla, ajan tasalla ja valmiina tarkasteltaviksi.
Toiseksi tyypilliseksi virheeksi Väisänen mainitsee yrityksen myynnin suosiolla ensimmäiselle ostajaehdokkaalle. Useamman kiinnostuneen välille syntyy parhaimmillaan huutokauppamainen kilpailu.
”Sillä yrityksestä saadaan paras hinta.”
TÄYDELLISTÄ HETKEÄ
EI OLE
TIMO LAPPALAINEN KANNUSTAA HANKKIMAAN NEUVONANTAJAN, JONKA
AVULLA YRITYSKAUPPAMARKKINAN, YRITYKSEN TILANTEEN JA YRITTÄJÄN OMAN
MIELENMAISEMAN SAA SOPIVAAN JIIRIIN.
TUSKIN KOSKAAN KOITTAA TÄYDELLISTÄ hetkeä myydä yritys, sanoo Clearwaterneuvonantotalon Timo Lappalainen, joka on opastanut yritysten myynnissä jo yli neljännesvuosisadan.
”Jossain kohtaa hetki on riittävän hyvä, niin että on epävarmaa olettaa olosuhteiden merkittävästi paranevan”, hän sanoo.
Tämä aikataulutuksen vaikeus johtuu siitä, että yrityskauppamarkkina, yrityksen tilanne ja yrittäjän oma mielenmaisema eivät kehity suoraviivaisesti vaan omissa sykleissään.
”Oikea aika toimia on, kun ne ovat riittävän sopivasti jiirissä.”
”
KAUPPA ON MUUTAKIN
KUIN TEKNINEN SUORITUS.
SEN PITÄÄ
TUNTUA
OIKEALTA.”
Suomessa tehdään vuosittain 400–500 yrityskauppaa, ja vain noin viidesosassa yrittäjä palkkaa avukseen neuvonantajia, harvemmin kuin esimerkiksi muissa Pohjoismaissa. Lappalainen korostaa – omasta näkökulmastaan totta kai – että tee se itse malli ei välttämättä johda parhaaseen mahdolliseen lopputulokseen.
”Monesti exitiä ollaan tekemässä ensimmäistä ja samalla viimeistä kertaa, eli kaupan onnistumiseen vaikuttavista asioista ei oikein tiedetä eikä niihin osata vaikuttaa.”
Hän varoittaa, että jos yrityksen ydintoiminta on vahvasti omistajan varassa ja tämän oma huomio siirtyy kauppojen alustamiseen, yrityksen suorituskyky voi kärsiä pahimmalla mahdollisella hetkellä.
Lappalainen kuuluttaa yrittäjältä myös malttia ostotarjouksen edessä. Tilanne ruokkii helposti pelkoa siitä, että jos tarjousta ei heti hyväksy, mahdollisuus on menetetty. Todellisuudessa olisi poikkeuksellista, että tarjoajan kiinnostus osoittautuisi hetkessä ohimeneväksi.
”Kiiretunnelmaan ei pidä lähteä mukaan. Ostajalle voi sanoa suoraan, että se vaikuttaa mainiolta kandidaatilta, mutta omistajat selvittävät asian huolellisesti.”
Lappalainen korostaa, että kyse ei ole vain myyntihinnan hilaamisesta mahdollisimman ylös vaan myös myyjän jatkopolusta.
”Mikä on yrittäjäomistajan tuleva rooli ja panos, jos hän jää yritykseen? Kauppa on muutakin kuin tekninen suoritus. Sen pitää tuntua oikealta ja viedä elämää oikeaan suuntaan.”
Sekin kannattaa harkita tarkasti, onko järkevin seuraava askel sittenkään myynti vai kannattaako yritystä ensin vielä kasvattaa kumppanoitumalla kotimaisen tai ulkomaisen pääomasijoittajan kanssa.
Lappalainen kertoo, että yllättävän usein yrittäjällä menevät jauhot suuhun, kun kysytään, miten tämä kehittäisi yritystään, jos rahaa ja resursseja olisi rajattomasti. Se kertoo, että yrityksen visio ei ole kirkas eikä potentiaalia ole mietitty loppuun saakka.
Avainsana on exitvalmius, ja sen rakentaminen voi viedä aikaa. Lappalainen harmittelee, että joskus yrittäjäomistaja alkaa miettiä myymistä vasta siinä vaiheessa, kun tämän oma motivaatio ja jaksaminen ovat päässeet hiipumaan tai eläkeikä on jo ovella.
”Suurin riski ostajallle on usein henkilöriski myyjästä, ja siksi ostaja haluaa sitouttaa myyjän yritykseen esimerkiksi 1–3 vuodeksi. Lopullisessa irrottautumisessa voi siis kestää pitkään.”
Toisaalta yritys on hiottava ennalta koneistoksi, jonka ostaja voi olettaa pyörivän aikanaan yhtä hyvin ilman entistä omistajaansa.
Kaikki tämä yhdistyy luottamukseksi yrityksen tulevaisuuteen. Kun se löytyy, kaupat voivat syntyä.
Tällä palstalla asiantuntijat pohtivat, mitä ajankohtaista kuvassa tapahtuu talouden näkökulmasta.
PÄRLOR AV LJUS
Jag tänker på stjärnhimlen i norr – den nordliga dimensionen i en ekonomi som annars ofta är inriktad på Helsingfors. Norrsken är unika ljusfenomen som lockar människor från hela världen. Det finns potential för ekonomisk tillväxt i norr, till exempel i form av turism. Bilden föreställer en undervattensvärld men påminner också om världsrymden. Det finns ett stort mörker i båda världarna, med enstaka ljusglimtar mot den svarta bakgrunden. Men ett pärlband av ljus löper genom mörkret, det får mig att tänka på den globala handeln, som på senaste tiden varit hotad till exempel av tullar och av konkreta hot mot oljetransporter. Det är ganska komplicerade strukturer som är svåra att begripa. Jag hoppas att pärlbandet inte kapas av. Jag ser ljuset som ett hopp för den nordliga dimensionen.”
KALLE SILFVERBERG är chefredaktör för Hufvudstadsbladet och lantbrukare på deltid. Journalistik är bäst eftersom verkligheten alltid överträffar dikten. På fritiden håller han släktgården i skick.
Erikoisia elämyksiä
Varaa oma seikkailusi
Mystiset Jaava ja Bali
Indonesian historiallisia temppelialueita ja trooppista kauneutta 30.10.-10.11.2026
alk. 3 490 €
Patikointimatka
Kroatiassa
Patikointia saarilla, kansallispuistossa ja vuoristossa
Vaativuustaso 2/5 haastava 19.-25.9.2026
alk. 2 580 €
Seuraa meitä somessa
Matka Granadasta Valenciaan
Eteläisen Espanjan kulttuuriaarteita, paellaa ja tapaksia 28.8.-5.9.2026
alk. 3 680 €
Vivahteikas Vietnam ja Kambodža
Hanoi, Ho Chi Minh City, Halonginlahti ja Angkorin temppelit 29.10.-8.11.2026, 21.-31.1.2027
alk. 3 780 €
Ikoninen Australian kiertomatka Melbourne, Sydney, Ayers Rock ja Iso valliriutta samalla matkalla 9.-24.10.2026, 13.-28.11.2026, 12.-27.2.2027
alk. 7 690 €
Ainutlaatuisia kiertomatkoja ympäri maailmaa – myös patikoiden, pyöräillen ja vaeltaen. Matkustamme pienryhmissä ja matkojemme hintaan sisältyy runsaasti aterioita, retkiä sekä suomenkielinen matkanjohto. Pidätämme oikeuden mahdollisiin muutoksiin. p. 09 6962 770 • olympia.fi