Inwestycje budują odporność na wahania rynku
Magdalena
Rosiak Biomasa Partner Group
11. FORUM PELLETU
TECHNOLOGIE | PRODUKCJA |
15-16 CZERWCA 2026
HOTEL MERCURE
GDAŃSK POSEJDON
Dowiedz się więcej:
PRZYSZŁOŚĆ ZALEŻY OD NAS
Mijający sezon grzewczy pokazał, że rynek pelletu w Polsce znalazł się na zupełnie nowym poziomie rozwoju. Z jednej strony nie brakowało wyzwań – wysokie ceny surowca do produkcji, ograniczona dostępność i momenty, gdy pellet po prostu znikał z rynku – to wszystko dało się we znaki zarówno producentom, jak i użytkownikom drzewnego granulatu. Z drugiej strony to właśnie te sytuacje najlepiej pokazały, jak ważnym paliwem stał się pellet w kontekście codziennego ogrzewania polskich domów.
A jego użytkowników przybywa z roku na rok. Coraz więcej gospodarstw decyduje się na kotły pelletowe widząc w nich wygodę, ekologię i realną alternatywę dla innych źródeł ciepła.
Dynamiczny wzrost popytu sprawił jednak, że zmieniły się także kierunki handlu – jeszcze niedawno Polska była eksporterem pelletu, dziś – by nadążyć za rosnącym zapotrzebowaniem – coraz częściej mówi się o potrzebie jego importu. To wszystko pokazuje jedno: branża rozwija się szybko i ma przed sobą bardzo dobre perspektywy.
Właśnie dlatego czerwcowe 11. Forum Pelletu to wydarzenie, którego nie można przegapić. To miejsce spotkań ludzi, którzy tworzą ten rynek – od producentów i dystrybutorów pelletu przez dostawców technologii, po instalatorów i rynkowych ekspertów. Zapraszamy do rozmów, wymiany doświadczeń i wspólnego spojrzenia w przyszłość. Zależy ona tylko od nas.
Maciej Roik
magazynbiomasa.pl
+48 507 786 173
maciej.roik@magazynbiomasa.pl
Magazyn Zielona Gmina to miejsce, w którym wójtowie, burmistrzowie i prezydenci miast znajdują najlepsze praktyki i inspiracje do działań na rzecz środowiska.
• Jak wybierać ekologiczne źródła ogrzewania dla jednostek samorządu terytorialnego?
• Które technologie przynoszą najwięcej korzyści?
• Dlaczego gminy stawiają na pellet? KONTAKT: lech.bojarski@zielonagmina.pl, tel. 507 094 679
Kolejne wyzwania, nowe otwarcie?
Ostatni sezon grzewczy był dla branży pelletu czymś więcej niż tylko rynkowym epizodem. Pokazał, jak wrażliwy jest sektor, który przez lata rozwijał się dynamicznie, ale nie zawsze w sposób wystarczająco uporządkowany. Przed nim kolejne wyzwania, a wraz z nimi strukturalne zmiany, które mogą na nowo zdefiniować sposób funkcjonowania tego rynku w Polsce.
Coraz częściej w tej dyskusji pojawia się wątek importu jako elementu, który może stabilizować rynek, ale też zmieniać układ sił. Czy będzie to impuls do konsolidacji? Czy wymusi na branży większą współpracę i budowę wspólnego frontu wobec wyzwań regulacyjnych i surowcowych? To pytania, na które nie ma dziś prostych odpowiedzi. Spójrzmy jednak na tę branżę szerzej. W produkcji pelletu nie chodzi już wyłącznie o dostęp do surowca i poziom podaży. Rynek dojrzewa i coraz wyraźniej widać, że jest to biznes jak każdy inny – wymagający przemyślanych strategii, długoterminowych planów zakupowych, inwestycji i realnych biznesplanów rozpisanych na lata, a nie tylko od sezonu do sezonu. Podkreśla to m.in. Magdalena Rosiak z Biomasa Partner Group –właśnie zdolność do myślenia w dłuższej perspektywie będzie decydować o stabilności firm w nadchodzących latach (czyt. str. 12-15). Równolegle rośnie znaczenie operacyjnej strony działalności. Sprawne zarządzanie zakładem produkcyjnym, utrzymanie ruchu, regularny serwis maszyn, a także decyzje o modernizacji i nowych inwestycjach technologicznych przestają być jedynie zapleczem produkcji – stają się jej fundamentem.
Dlatego właśnie dziś potrzebujemy rozmowy o przyszłości branży w szerszym ujęciu – nie tylko o tym, ile pelletu mamy, ale jak budujemy stabilny i nowoczesny sektor. Do tej dyskusji zapraszam podczas Forum Pelletu – już 15-16 czerwca w Gdańsku.
Jolanta Kamińska REDAKTORKA NACZELNA

n FORUM BRANŻY
5 Jakie czynniki mają dziś największy wpływ na kształtowanie cen pelletu – surowiec, energia, logistyka czy popyt konsumencki?
n RYNEK PELLETU
8 Sezon grzewczy inny niż wszystkie
16 Rząd zapowiedział działania w branży pelletu. Co dalej?
20 Importowany pellet wkroczył do Polski
32 Polski rynek będzie się dywersyfikował – rozmowa
z Zygmuntem Stanulą ze Stelmet
n WYWIAD NUMERU
12 Inwestycje budują odporność na wahania rynku –rozmowa z Magdaleną Rosiak z Biomasa Partner Group
n CERTYFIKACJA PELLETU
24 ,Dobry pellet”– polski standard certyfikacji!
n FABRYKA PELLETU
26 Nowoczesna granulacja: efektywność, surowiec i integracja procesu
n PELLET NA ŚWIECIE
36 Europa hamuje, Azja przyspiesza – zmiany strukturalne na światowym rynku pelletu
n PELLET W EUROPIE
39 Koniec włoskiego Eldorado
n PROGETTO FUOCO
42 Pellet gorącym tematem w całej Europie. Relacja z targów
46 Ta sama marka, dwa rynki – Progetto Fuoco zadebiutuje w Poznaniu
n KATALOG BRANŻY
48 Katalog firm pelletowych 2026
Zarząd/Board: Robert Rogosz – Członek Zarządu
Maciej Kosiński – Prokurent, Co-owner maciej.kosinski@magazynbiomasa.pl
Maciej Roik – Prokurent, Co-owner maciej.roik@magazynbiomasa.pl
Biuro Zarządu/Management office: biuro@magazynbiomasa.pl, +48 791 44 33 22
Wydawca/Publisher:
Biomass Media Group Sp. z o.o. ul. Mielżyńskiego 21/12, 61-725 Poznań
NIP: 777 326 38 86, REGON: 3644 9792 6, KRS: 0000626900 biuro@magazynbiomasa.pl, +48 791 44 33 22
Dział finansowy/Finance:
Marta Kosińska – Co-owner marta.kosinska@magazynbiomasa.pl, +48 512 321 956
Aleksandra Urbańska – Manager ds. rozliczeń aleksandra.urbanska@magazynbiomasa.pl, +48 730 291 100
Redakcja/Editorial team:
Jolanta Kamińska – Redaktorka naczelna/Editor-in-chief jolanta.kaminska@magazynbiomasa.pl, +48 790 439 216
Lech Bojarski – Redaktor/Editor lech.bojarski@magazynbiomasa.pl, +48 507 094 679
Daria Lisiecka – Dziennikarka/Journalist daria.lisiecka@magazynbiomasa.pl, +48 570 885 641
Anna Królikowska-Lenartowska Wydawczyni internetowa/Online and social media wydawca@magazynbiomasa.pl, +48 536 100 111
Izabela Królik – Social Media Manager izabela.krolik@magazynbiomasa.pl, +48 572 486 900 Współpraca: Beata Klimczak, beata.klimczak@magazynbiomasa.pl Korekta/Proofreader: Maria Kosińska
Skład/Design: Studio DoDo
Dział sprzedaży reklam/Sales department: Beata Szczepaniak
Pełnomocnik Zarządu ds. operacyjnych i handlowych beata.szczepaniak@magazynbiomasa.pl, +48 791 44 33 22
Paweł Zygmanowski – Manager ds. marketingu i sprzedaży pawel.zygmanowski@magazynbiomasa.pl, +48 731 522 600
Honorata Janusz – Manager ds. marketingu i sprzedaży honorata.janusz@magazynbiomasa.pl, +48 535 277 025
Tetiana Vasylenko – Project Manager tetiana.vasylenko@magazynbiomasa.pl, +48 789 760 720
Dział prenumeraty/Subscription: Marzena Zygmanowska prenumerata@magazynbiomasa.pl
+48 570 029 306
Adres redakcji/Address: Magazyn Biomasa
ul. Mielżyńskiego 21/12, 61-725 Poznań redakcja@magazynbiomasa.pl www.magazynbiomasa.pl fb.com/magbiomasa
Nakład/Circulation: 2500
Redakcja nie bierze odpowiedzialności za treści reklam i nie zwraca tekstów niezamówionych. Zastrzegamy sobie prawo do skracania i adiustacji tekstów, zmiany ich tytułów i doboru zdjęć.
Jakie czynniki mają dziś największy wpływ na kształtowanie cen pelletu
–
surowiec, energia, logistyka czy popyt konsumencki?
Igor Kurta
Prezes zarządu
Grupa Karpowicz Sp. z o.o.
Obecnie na cenę pelletu największy wpływ ma kombinacja kilku czynników. Kluczowy pozostaje koszt surowca, który jest ograniczony dostępnością dobrej jakości trocin oraz konkurencją ze strony innych branż drzewnych. Istotnym elementem jest również energia – zarówno koszt produkcji, jak i suszenia surowca znacząco wpływają na finalną cenę. Duże znaczenie ma także logistyka. Transport, szczególnie na dłuższe dystanse oraz koszty paliwa, stanowią istotną część ceny końcowej. W kontekście sezonu grzewczego 2026/2027 duży wpływ może mieć również sytuacja geopolityczna, w szczególności wojna w Iranie, która wpływa na ceny gazu i ropy, a tym samym na koszty produkcji, dostępność surowca oraz logistykę i dystrybucję pelletu. Obecnie, po zakończeniu sezonu grzewczego, ceny pelletu są relatywnie niskie. Z praktycznego punktu widzenia jest to dobry moment na zaopatrzenie się w paliwo na kolejny sezon – szczególnie w okresie wiosennym, gdy popyt jest niższy, a dostępność towaru większa.
PRENUMERATA MAGAZYNU BIOMASA


REKLAMA
Artem Layer
Przedstawiciel handlowy
Terra Pellet Sp. z o.o.
Jednoznaczne wskazanie jednego, dominującego czynnika kształtującego ceny pelletu jest trudne, ponieważ rynek nadal zależy od kilku współdziałających elementów. Obecnie, według naszych obserwacji, kluczową rolę odgrywa dostępność surowca, która w największym stopniu determinuje poziom cen. Wysoki popyt przy jednocześnie ograniczonej podaży prowadzi do deficytu, co bezpośrednio przekłada się na wzrost cen oraz ich większą zmienność. Istotne znaczenie mają również koszty energii i logistyki, gdzie obserwujemy dużą zmienność oraz utrzymującą się presję kosztową. Nie można także pomijać wpływu sytuacji geopolitycznej. Wojna w Ukrainie nadal oddziałuje na rynek, a funkcjonujące tam duże zakłady produkcyjne oferują pellet wysokiej jakości, potwierdzonej europejskimi certyfikatami. Dodatkowo napięcia na Bliskim Wschodzie wpływają na ceny paliw, co bezpośrednio przekłada się na koszty transportu i produkcji. W efekcie cena pelletu jest wypadkową wszystkich tych czynników, a nie wynikiem jednego elementu czy celowego działania uczestników rynku.
Szymon Karwowski
Dyrektor handlowy
Sylva Sp. z o.o.
Na cenę pelletu wpływa dziś kombinacja wielu czynników, jednak kluczowe znaczenie ma koszt surowca i energii. W ostatnich sezonach obserwowaliśmy dużą zmienność cen trocin i zrębków, wynikającą z konkurencji z przemysłem płytowym, papierniczym oraz ograniczonej podaży ze względu na ogólny spadek przetarcia w Polsce. Równie istotna jest energia – zarówno elektryczna, jak i cieplna – która bezpośrednio wpływa na koszty produkcji i suszenia surowca. Logistyka, choć stabilniejsza w ostatnim czasie, obecnie ze względu na koszt paliwa będzie odgrywała kluczową rolę, szczególnie przy dystrybucji na większe odległości.
Z kolei popyt konsumencki w 2025 r. działał bardziej stabilizująco niż spekulacyjnie. Niestety ostatnia zima zaskoczyła wszystkich, ale przede wszystkim konsumentów, który nie zabezpieczyli zapasów. Ekstremalnie niskie temperatury ograniczyły pozyskanie drewna z lasów, proces przetarcia został znacznie ograniczony, a koszty energii cieplnej znacznie wzrosły przy jednoczesnym znacznie zwiększonym popycie. Efekt widzieliśmy niedawno. Generalnie cena pelletu to wypadkowa głównie kosztów produkcji, a nie wyłącznie reakcji na popyt.
Sezon grzewczy inny niż wszystkie
Nawet 3000 zł za tonę i tygodniowe kolejki po kilka worków pelletu. Zima 2025/2026 okazała się dużym wyzwaniem dla całej branży, a granulat drzewny w lutym był medialnym tematem numer jeden.
zdj. Shutterstock
Tej zimy w Polsce brakowało pelletu. Sytuacja odbiła się szerokim echem i doprowadziła do przeprowadzenia przez Urząd Ochrony Konkurencji i Konsumentów (UOKiK) kontroli pod kątem zmowy cenowej na rynku.
Popyt jakiego dotąd nie było Dziś rynek jest ustabilizowany i pellet kosztuje średnio 1400-1700 zł/t, ale jeszcze na początku roku ceny przekraczały nawet 2500 zł/t. W 2025 r. kotły na biomasę były najchętniej wybieranymi urządzeniami w programie „Czyste Powietrze”. Rosnąca liczba odbiorców paliwa i niskie – na tle poprzednich zim – temperatury doprowadziły do wysokiego zapotrzebowania na pellet.
– Według Centralnej Ewidencji Budynków na terenie Polski działa ok. 480 tys. instalacji domowych spalających biomasę, czyli w większości pellet. Jedno takie urządzenie w ciągu roku zużyje średnio 4 tys. t biopaliwa. To oznacza, że roczne zapotrzebowanie gospodarstw domowych na pellet wynosi 1,5-1,6 mln t – mówił Adam Sarnaszek, prezes Polskiej Rady Pelletu, podczas marcowego posiedzenia Parlamentarnego Zespołu ds. Ciepłownictwa.
Wielu dystrybutorów i producentów wskazuje na brak przygotowania do zimy wśród konsumentów. Klienci kupują pojedyncze worki na bieżąco, zamiast dokonywać zakupów z wyprzedzeniem, gdy ceny są niskie.
– Wielu klientów przestało robić zapasy latem, ponieważ przyzwyczaili się do tego, że w ostatnich latach zimy były łagodne, a towar dostępny „od ręki”. Dodatkowo same składy hurtowe, markety i sieci handlowe nie zatowarowały się. Tymczasem na przełomie roku pojawiły się mrozy, jakich nie obserwowaliśmy od kilkunastu lat, co gwałtownie zwiększyło zapotrzebowanie i natychmiast przełożyło się na skumulowany popyt w środku sezonu – stwierdził
Maciej Wiliński, właściciel firmy Ałtaj.
Ponadto część producentów w I i II kwartale 2025 r. zdecydowała się sprzedawać pellet energetyce zawodowej.
W ten sposób próbowali utrzymać płynność finansową, odzyskując przynajmniej część pieniędzy zamrożonych w towarze.
Na Zachodzie Europy udało się już stworzyć system, który ogranicza problem braku stabilnego odbioru pelletu.
– Polska jest organizacyjnie młodym rynkiem biomasy. Jeszcze do niedawna produkowany pellet był eksportowany i dopiero budujemy pewne wewnętrzne mechanizmy.
Wciąż brakuje dużych, profesjonalnych traderów, którzy zabezpieczaliby dostęp do paliw na zimę. Takie podmioty
skupują pellet w sezonie wiosennym i magazynują go do momentu, gdy wzrośnie zapotrzebowanie. Po ich stronie leży też logistyka dystrybucji. W ten sposób działa rynek niemiecki czy skandynawski i niedługo w Polsce także pojawią się tacy traderzy – twierdzi Maciej Czerkas, dyrektor operacyjny w HSW Group.
Brak surowca blokuje producentów
Największym problemem pozostaje jednak brak surowca do produkcji pelletu. – Wynika to z kilku czynników. Po pierwsze – część stolarni i tartaków wykorzystuje trociny do ogrzewania własnych zakładów. W związku z tym przy temperaturach sięgających w niektórych częściach Polski nawet -30°C, do dalszej sprzedaży pozostawało bardzo niewiele materiału. Z drugiej strony pojawił się problem z pozyskiwaniem drewna. Do oblodzonych lasów praktycznie nie dało się wjechać ciężkim sprzętem – komentuje Kazimierz Frischke, właściciel marki Mako Pellets. – Problemem pozostaje także ograniczanie pozyskania drewna przez rząd, co przekłada się na braki surowca –dodaje. Zimą tartaki i firmy przetwarzające okrągłe drewno pracują mniej efektywnie. A jak wiadomo – pellet może powstawać wyłącznie z odpadów poprodukcyjnych.
Jak informował w swoim artykule Szymon Karwowski, dyrektor handlowy w firmie Sylva, ceny trociny tej zimy wzrosły z 65 do 120 zł za m3. – Materiał, który już dotrze do zakładu przetwórczego, jest zmrożony jak bryła lodu. Z tego powodu przetarcie trwa o wiele dłużej i konsumuje znacznie większe ilości energii. Spadek przetarcia może wynosić od 20 do nawet 50% – pisał Karwowski w artykule „Co się dzieje z tym pelletem? A.D. 2026”.
Ograniczone przetarcie to jedno, ale problem z odpadami tartacznymi wiąże się także z kryzysem branży drzewnej. Według raportu Banku Pekao z września ubiegłego roku, firmy drzewne i meblarskie w 2024 r. wygenerowały 3,4 mld zł zysku netto. Jest to kwota o 57% niższa w porównaniu z 2022 r., który był rekordowy dla tej branży.
Spadek rentowności dotyczy całej europejskiej branży drzewnej, ale w Polsce został on dodatkowo spotęgowany przez decyzje rządu. W styczniu 2024 r. bez wcześniejszych konsultacji z przemysłem wprowadzono moratorium na wycinkę lasów, które
wyłączyło część obszarów z pozyskania surowca. To także przekłada się na mniejszą dostępność odpadów do produkcji pelletu.
– Nie pomógł także import z krajów takich jak
Estonia, Litwa i Łotwa, które również mierzyły się z silnymi mrozami i ograniczeniami produkcyjnymi, podobnymi do tych obserwowanych w Polsce. Z kolei dostawy z Ukrainy były ograniczone nie tylko przez niskie temperatury i zmniejszone moce wytwórcze, ale również przez rosnące zapotrzebowanie na rynku wewnętrznym – ocenił Maciej Wiliński.
Rząd wkroczył do akcji Braki pelletu doprowadziły do interwencji polskiego rządu. UOKiK – na wniosek Ministra Energii – przeprowadził kontrolę. Sprawdzano, czy nie doszło do zmowy cenowej. – Prezes UOKiK w lutym br. wysłał pismo do Ministra Energii na temat sytuacji dotyczącej rynku sprzedaży pelletu. Wskazał w nim, że wysokie ceny lub podwyżki cen danego towaru nie oznaczają automatycznie, że doszło do naruszenia prawa, ale mogą wynikać z czynników rynkowych, w tym krótkoterminowych zaburzeń popytu i podaży – informuje Agnieszka Orlińska, starsza specjalistka w Departamencie Komunikacji UOKiK. W swoim stanowisku instytucja wskazuje, że warunki pogodowe i niskie temperatury były główną przyczyną braku pelletu. Dostrzeżono także problem spadku produkcji w sektorze meblarskim, co ma przełożenie na dostęp do surowca. UOKiK wskazał też na konsekwencje decyzji politycznych. – We wrześniu 2025 r. weszło w życie rozporządzenie Ministra Klimatu i Środowiska z 30 maja 2025 r. w sprawie szczegółowych cech jakościowo-wymiarowych drewna energetycznego, zakazujące spalania drewna w energetyce zawodowej. Spowodowało ono zmniejszenie podaży odpadów drzewnych, z których wytwarzany jest również pellet – wyjaśniła Agnieszka Orlińska. Oprócz tej interwencji, ME przygotowało konferencję prasową, podczas której minister Miłosz Motyka mówił, że resort rozważa magazynowanie pelletu w celu zabezpieczenia dostaw. Na razie nie podjęto żadnej decyzji w tej sprawie.
Takie są efekty
Wobec niskiej dostępności pelletu, konsumenci zaczęli ratować się wszelkimi sposobami. Jedną
z popularniejszych praktyk stało się spalanie zbóż –owsa i żyta. Powszechność tego zjawiska można było zobaczyć na podstawie artykułów na internetowych grupach dla użytkowników pieców pelletowych. O sprawie pisały nawet ogólnopolskie media. – Jeśli ma (klient – przyp. red.) sprzedać owies za 500 zł/t, a kupić pellet za 2500 zł/t, to ekonomia mówi sama za siebie – komentował dla Gazety Wyborczej prof. Krzysztof Mudryk z Uniwersytetu Rolniczego w Krakowie.
Jak wskazywał naukowiec – wartość opałowa pelletu to 17-18 MJ, a owsa około 15-16 MJ. Spalanie zboża pozostawia więcej popiołu, ale w momencie kryzysowym dla wielu wydaje się atrakcyjnym rozwiązaniem. W ocenie prof. Mudryka pellet agro z odpadów po produkcji żywności będzie poważną alternatywą, gdy liczba kotłów na biomasę wzrośnie. Kryzys z początku roku może mieć poważne konsekwencje dla rynku. – Na ceny pelletu w tym sezonie wpłynęły wzorce zakupowe i brak zapasów – mówił Manolis Karampinis z Bioenergy Europe komentując sprawę. Przypomniał on jednocześnie, że sytuacja cenowa z 2022 r. wciąż rzuca cień na rynek pelletu
i pozyskiwanie nowej bazy klientów. Tegoroczne trudności z dostępem do pelletu i lutowe wzrosty cen mogą mieć podobne skutki.
– Mam wrażenie, że część klientów nie jest zadowolona z obecnego poziomu cen z okresu zimowego. Ten temat stał się bardzo medialny i nie da się go uniknąć – mówił Karampinis.
Im dalej w las
Popularność pelletu nadal rośnie. Kotły na biomasę są kupowane w ramach programu „Czyste Powietrze” oraz przez indywidualnych odbiorców. Według PRP w ciągu 5 lat liczba tego typu urządzeń może się podwoić. – Jeśli to tempo wzrostu się utrzyma, to według naszych szacunków do 2030 r. będziemy potrzebowali około 4 mln t pelletu – szacował Adam Sarnaszek. Obecnie w Polsce – wg różnych wyliczeń spala się 2-2,2 mln certyfikowanego pelletu rocznie. Powstaje pytanie: co dalej? Czy Polska jest w stanie pokryć zwiększony popyt, czy jednak potrzebne będzie otwarcie na nowych dostawców? A może to pellet agro będzie odpowiedzią na niedobory biopaliw?
Daria Lisiecka
odzyskiem ciepła dla maksymalnej oszczędności energii cieplnej
Inwestycje budują odporność na wahania rynku
Sezon grzewczy 2025/2026 pokazał, jak kluczowe stają się elastyczność działania, inwestycje i stabilne zaplecze produkcyjne. O wyzwaniach branży, wnioskach na przyszłość oraz strategii rozwoju w zmieniającym się otoczeniu rynkowym mówi Magdalena Rosiak, dyrektor zarządzający w Biomasa Partner Group.
Jaka jest pani ocena sezonu 2025/2026?
Sezon grzewczy 2025/2026 można bez wahania uznać za moment przełomowy dla rynku pelletu drzewnego w Polsce. Jedna z najzimniejszych zim ostatnich lat uruchomiła efekt domina – zapotrzebowanie na pellet gwałtownie wzrosło, a rynek nie był w stanie nadążyć za rosnącym popytem. W krótkim czasie pojawiły się niedobory, limity sprzedaży, a ceny zaczęły rosnąć w tempie wcześniej niespotykanym.
To, co dla użytkowników było szokiem, dla branży jest sygnałem głębszego problemu. Ostatnie miesiące pokazały bowiem, jak krucha jest równowaga między podażą a popytem oraz jak bardzo pellet – mimo że postrzegany jako paliwo ekologiczne i nowoczesne – pozostaje uzależniony od kondycji całej branży drzewnej. Sezon ten ujawnił strukturalne ograniczenia rynku i pokazał, że nawet dynamicznie rozwijający się sektor może bardzo szybko wejść w fazę kryzysu.
Ostatni sezon pokazał, że wielu klientów nie kupowało pelletu z wyprzedzeniem, zakładając jego stałą dostępność. Jak się okazało, takie podejście było błędne. Jakie wnioski z tej sytuacji powinni wyciągnąć konsumenci, a jakie producenci pelletu?
Dla konsumentów najważniejsza lekcja jest dość prosta – nawet „zielona energia” nie jest wolna od mechanizmów rynkowych. Dostępność pelletu nie jest dana raz na zawsze, dlatego planowanie zakupów z wyprzedzeniem powinno stać się standardem.
Dla producentów to natomiast wyraźny sygnał, że dalszy rozwój rynku wymaga inwestycji, lepszej organizacji oraz budowania stabilnych fundamentów operacyjnych. W obecnych realiach kluczowa jest elastyczność działania, zdolność szybkiej reakcji oraz planowanie w warunkach dużej niepewności. Bez tego trudno będzie skutecznie odpowiadać na nagłe skoki popytu i ograniczać ryzyko podobnych sytuacji w przyszłości.
Popyt na pellet rośnie – co stoi za tym trendem i czy ma on charakter trwały?
Jest on wynikiem kilku nakładających się czynników – rosnących cen węgla i gazu, programów wsparcia dla gospodarstw domowych oraz polityki antysmogowej. Coraz więcej użytkowników decyduje się na kotły na biomasę, a pellet staje się realną alternatywą – czystszą, wygodniejszą i często bardziej przewidywalną kosztowo.
Wszystko wskazuje na to, że jest to trend trwały. Coraz większa świadomość ekologiczna
konsumentów i rosnące zapotrzebowanie na niskoemisyjne źródła ciepła sprawiają, że pellet należy do najbardziej perspektywicznych paliw odnawialnych. Potwierdzają to m.in. dane z programu „Czyste Powietrze”, gdzie liczba wniosków o wymianę źródeł ciepła na kotły biomasowe systematycznie rośnie. Pellet staje się ważnym elementem miksu energetycznego, szczególnie w sektorze ogrzewania indywidualnego.
Jak pogodzić rosnące zapotrzebowanie na pellet z ograniczeniami surowcowymi?
To jedno z najważniejszych wyzwań stojących dziś przed branżą. Produkcja pelletu opiera się głównie na produktach ubocznych z przemysłu drzewnego – trocinach i wiórach. Oznacza to, że jego dostępność jest bezpośrednio uzależniona od kondycji całego sektora drzewnego.
Obecnie branża ta znajduje się w trudnej sytuacji – tartaki od dłuższego czasu ograniczają produkcję, a w okresie silnych mrozów została ona dodatkowo zmniejszona. To natychmiast przełożyło się na dostępność surowca, a w konsekwencji na podaż pelletu. Jednocześnie rosnąca konkurencja o biomasę sprawia, że trociny przestają być odpadem, a stają się pełnoprawnym, deficytowym towarem rynkowym.
W efekcie pogodzenie rosnącego popytu z ograniczoną dostępnością surowca staje się coraz trudniejsze i wymaga zarówno inwestycji, jak i lepszej koordynacji całego rynku.
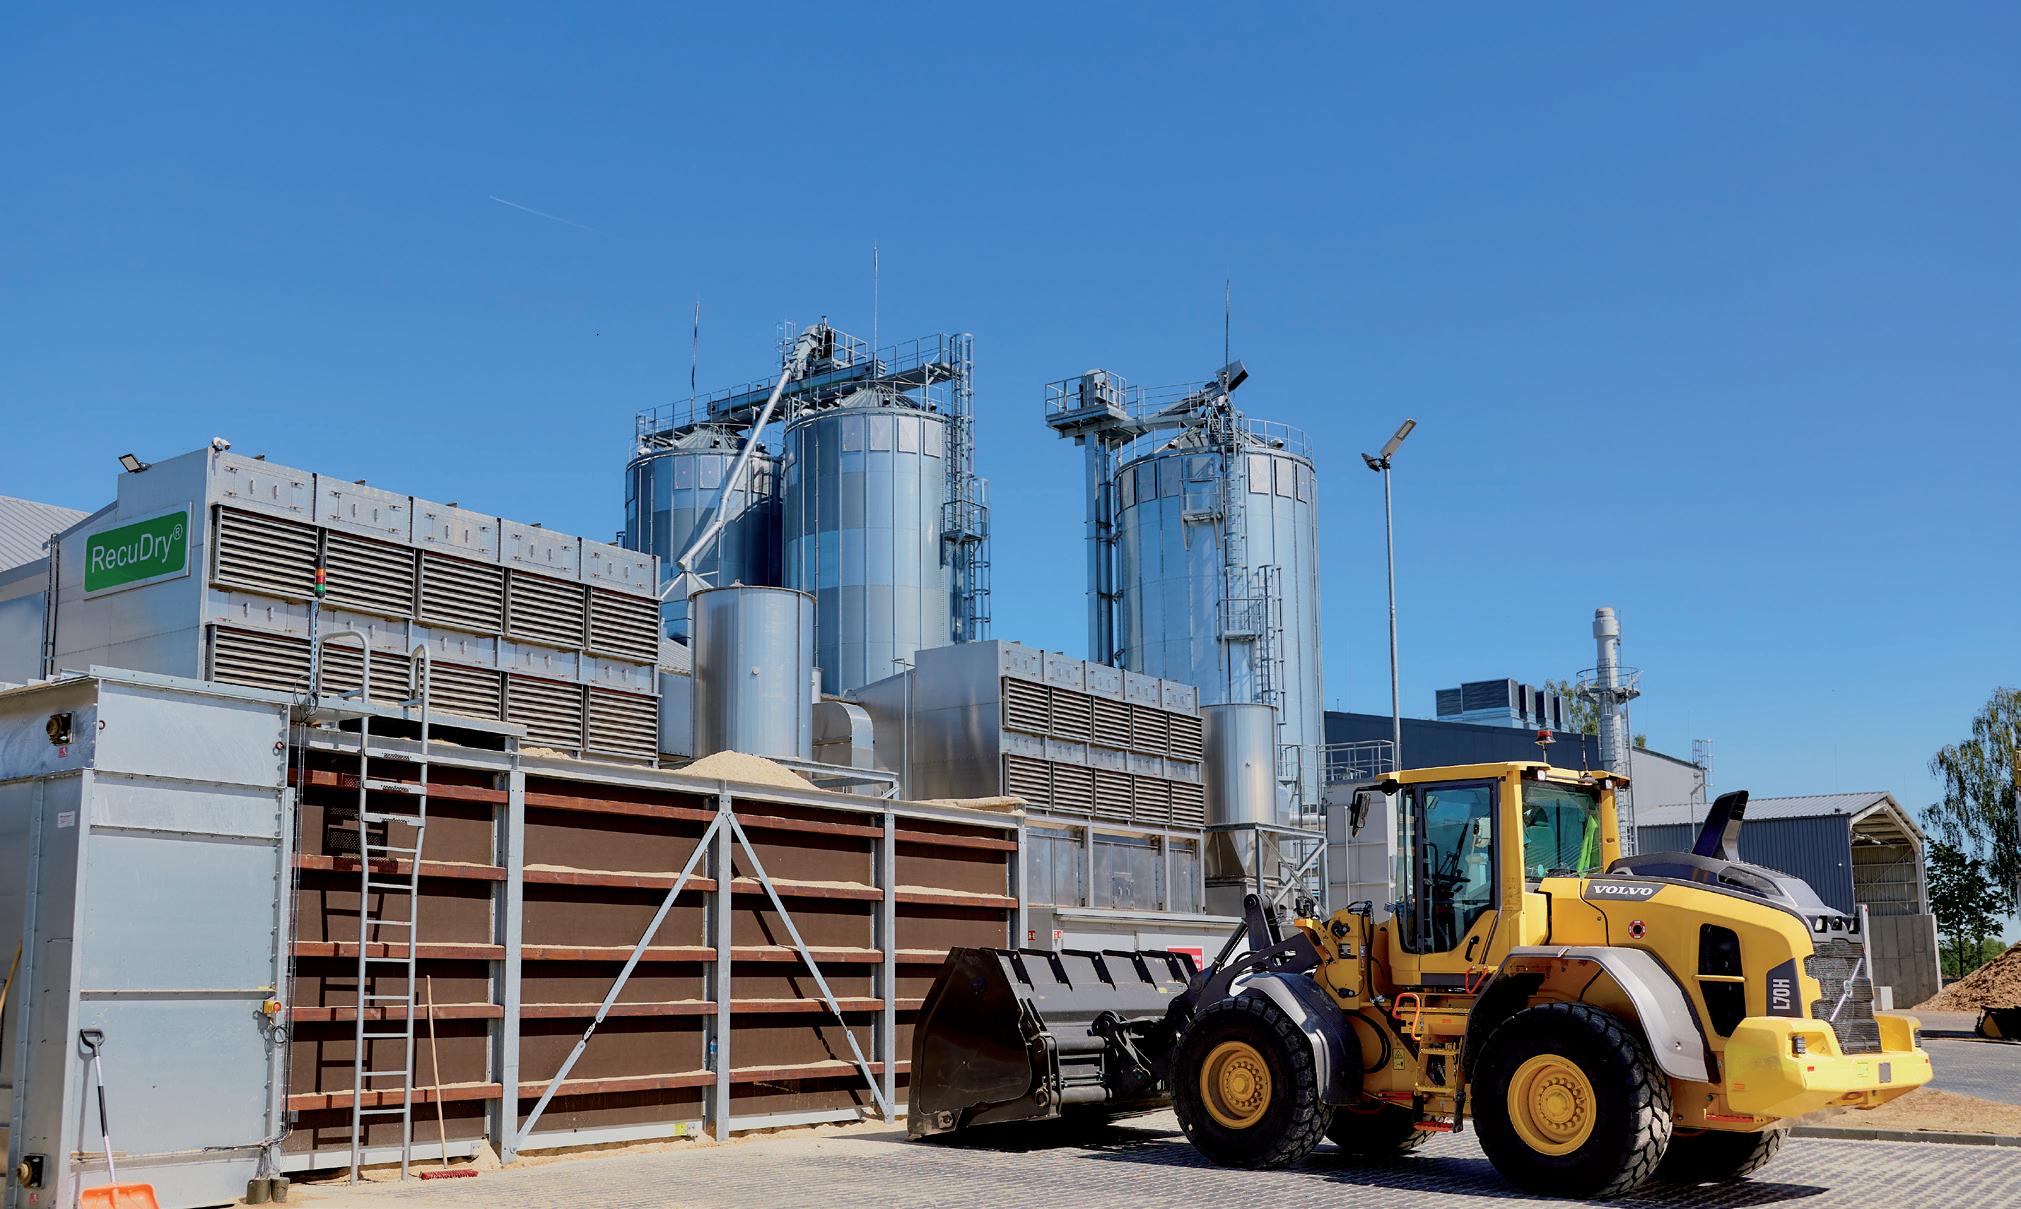
Biomasa Partner Group ma tę przewagę, że posiada własne źródło surowca – tartak w Chociwlu przejęty od IKEA Industry. W jaki sposób ta inwestycja wpływa na bezpieczeństwo dostaw i niezależność produkcji?
Budowanie własnego zaplecza surowcowego to dziś jeden z kluczowych elementów stabilnego funkcjonowania w branży. Dzięki posiadaniu własnego tartaku nie tylko rozwijamy rynek sprzedaży tarcicy, ale także zapewniamy sobie bezpieczeństwo surowcowe w produkcji pelletu. W praktyce oznacza to większą niezależność od zewnętrznych dostawców oraz możliwość stabilnego planowania produkcji. W warunkach rosnącej konkurencji o biomasę i ograniczonej
dostępności surowca jest to przewaga, która przekłada się bezpośrednio na bezpieczeństwo operacyjne i ciągłość produkcji.
Uruchomienie nowej fabryki w Runowie Pomorskim zwiększyło moce produkcyjne firmy –jak przekłada się to na możliwości odpowiedzi na rosnący popyt?
Nowa, w pełni zautomatyzowana linia produkcyjna w Runowie Pomorskim pozwoliła nam znacząco
Fotorealizacje/Janusz Świdurski
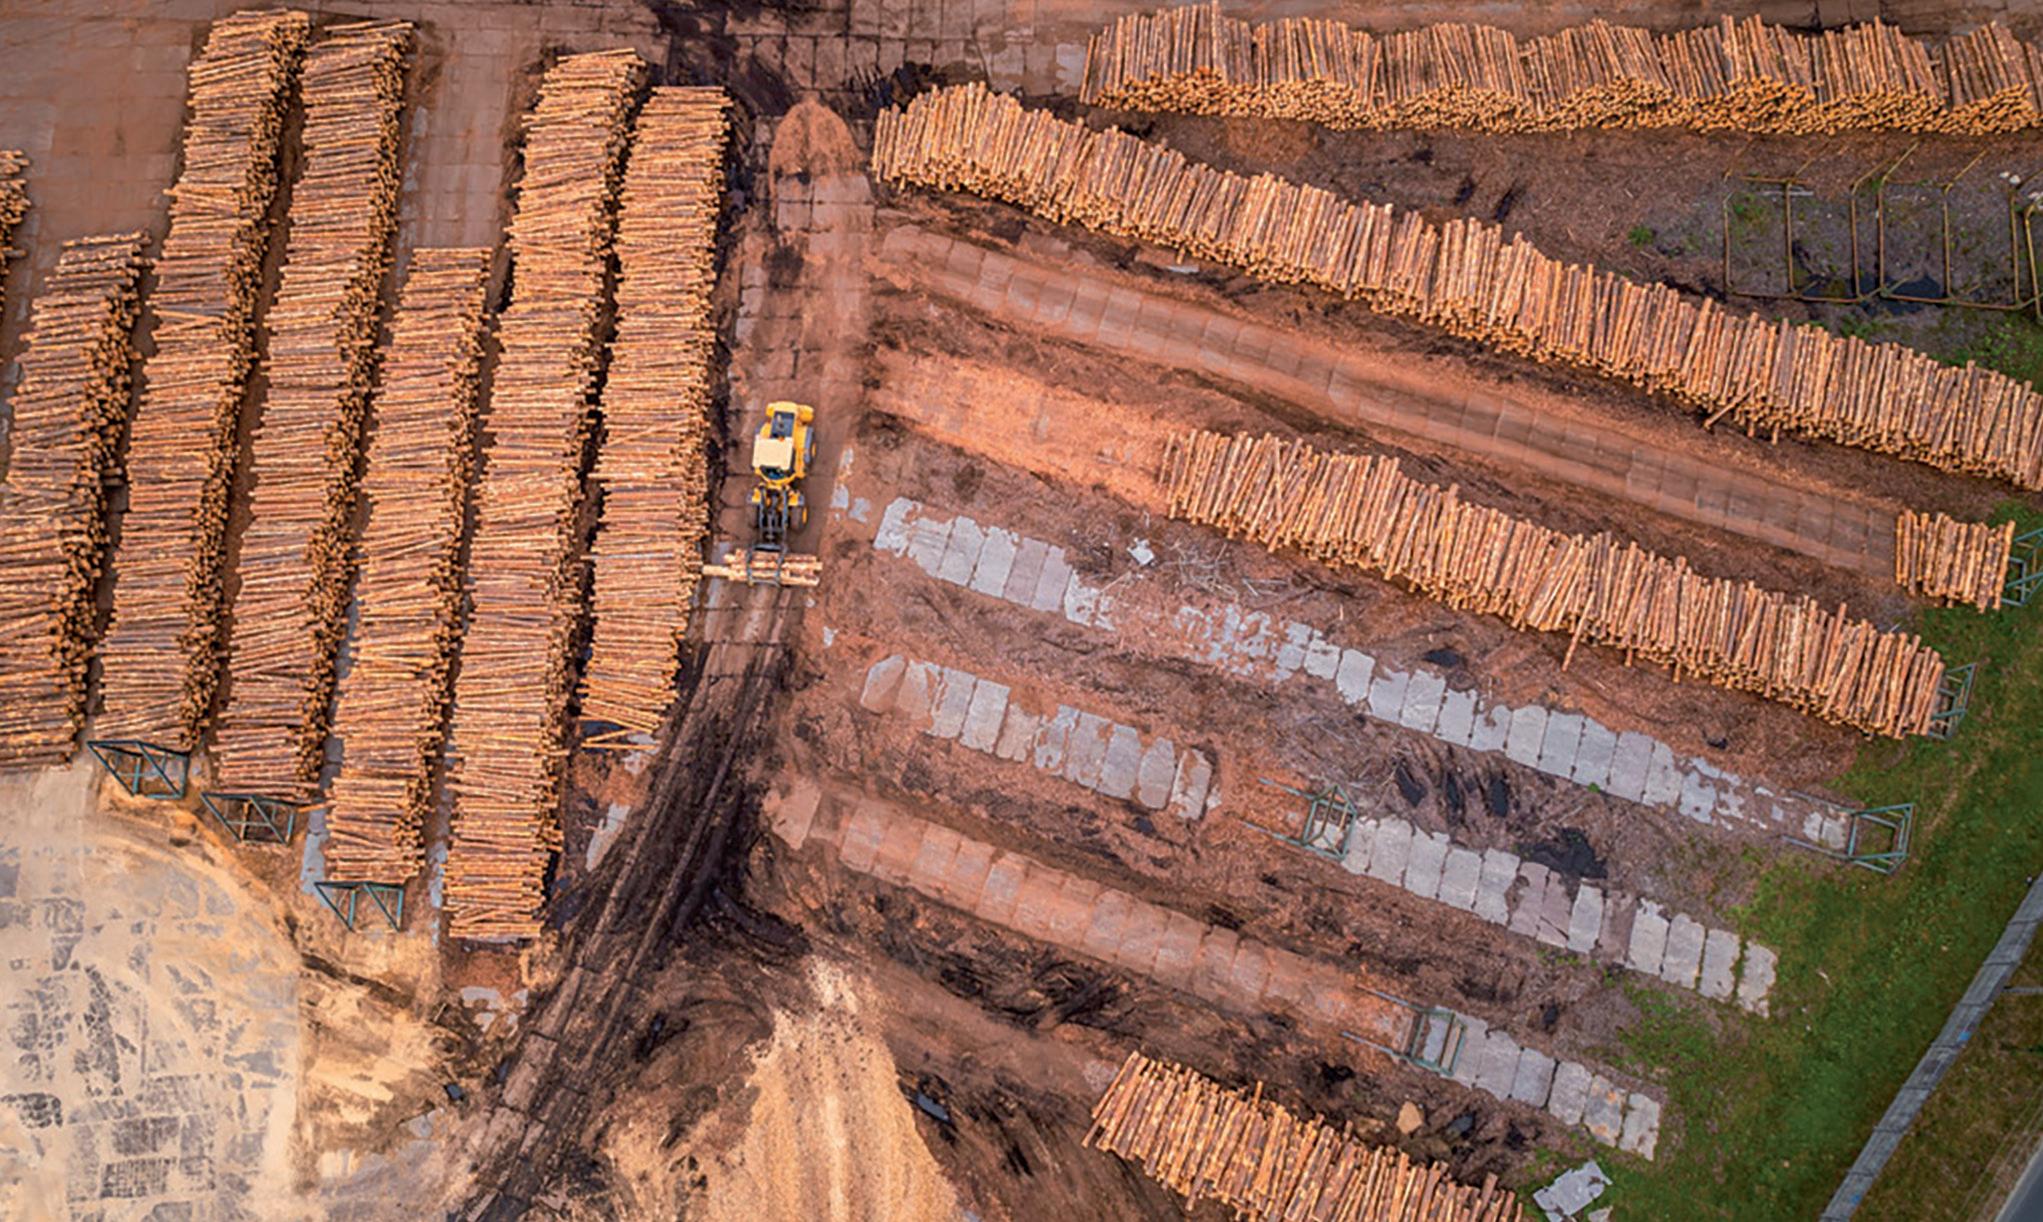
zwiększyć moce i efektywność produkcji oraz zapewnić najwyższą jakość pelletu. Dzięki zastosowaniu nowoczesnych technologii jesteśmy w stanie lepiej odpowiadać na rosnący popyt i jednocześnie optymalizować procesy wytwórcze.
To inwestycja, która wzmacnia naszą pozycję rynkową i pozwala funkcjonować bardziej elastycznie w warunkach dynamicznych zmian popytu.
Jakie działania optymalizacyjne podjęła firma w odpowiedzi na rosnące koszty? To jeden z głównych problemów branży, podnoszony przez wielu producentów
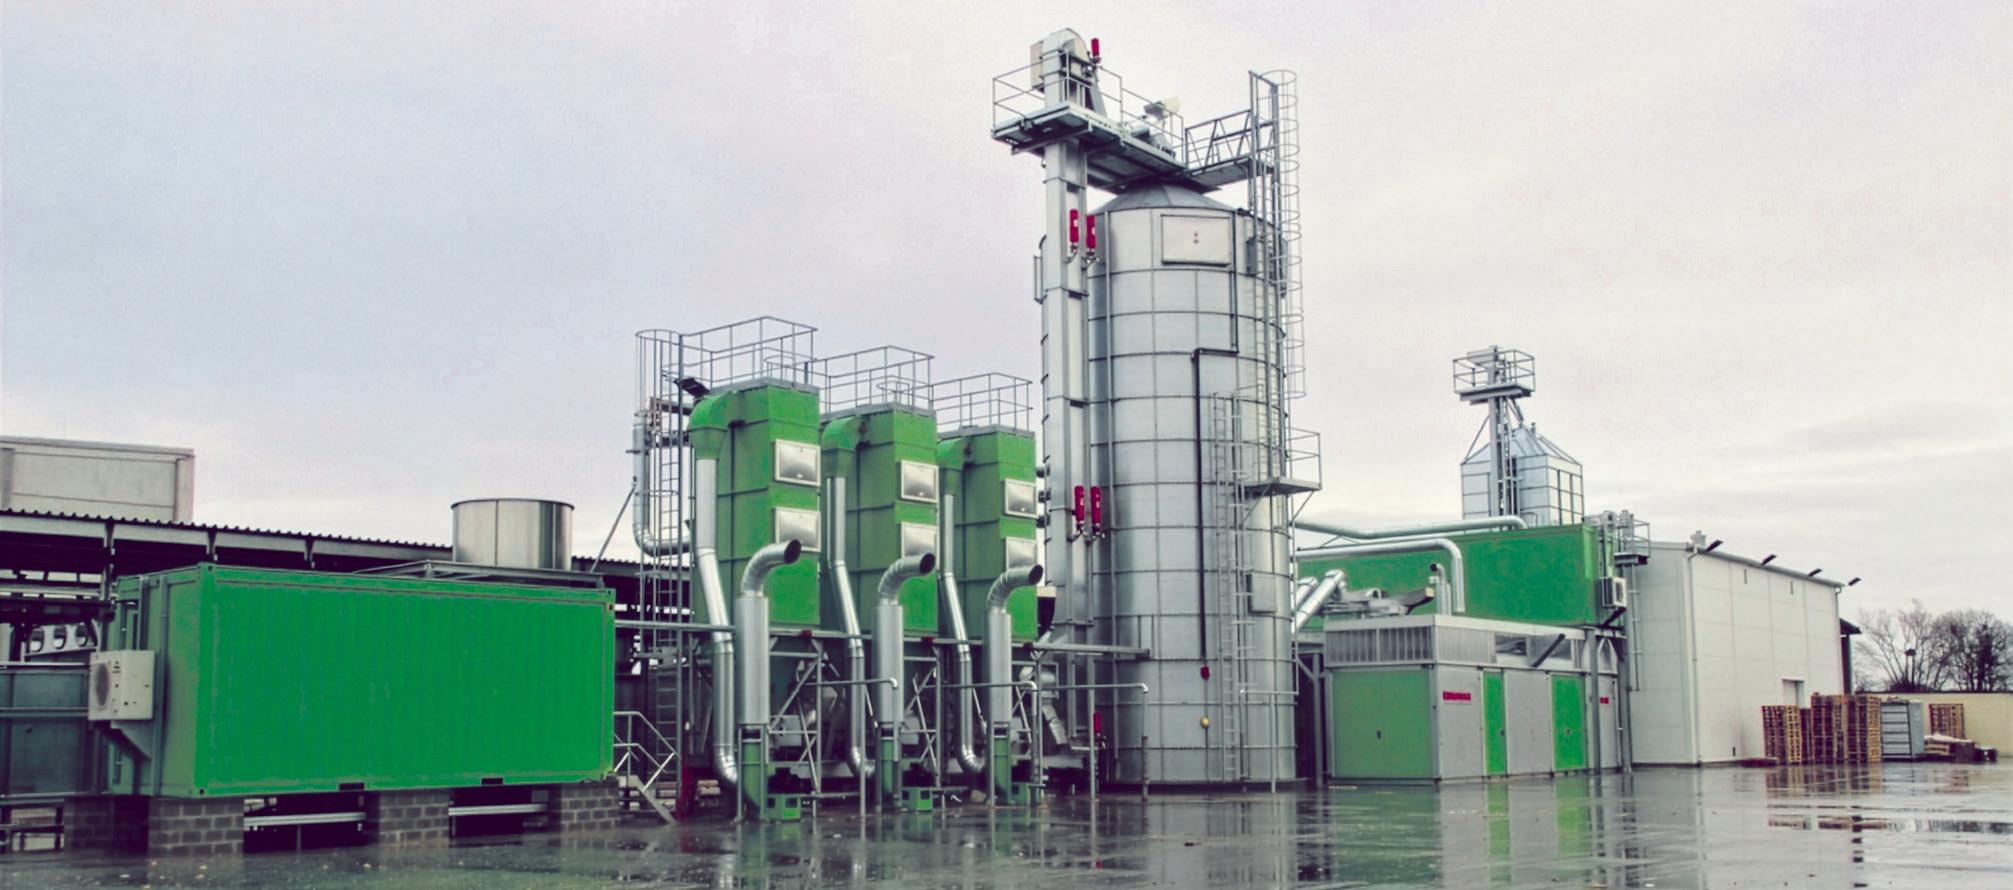
Produkcja pelletu jest procesem energochłonnym – obejmuje suszenie, rozdrabnianie i prasowanie surowca pod wysokim ciśnieniem. W ostatnich latach rosnące ceny energii, transportu oraz pracy znacząco podniosły koszty produkcji. Dlatego kluczowym kierunkiem działań jest zwiększanie efektywności operacyjnej i energetycznej. W naszym przypadku ważnymi elementami są: automatyzacja procesu produkcji oraz instalacja wysokosprawnej kogeneracji, zapewniająca własną zieloną energię i ciepło wykorzystywane do produkcji pelletu drzewnego. Jednocześnie chcę podkreślić, że branża mierzy się dziś z poważnym problemem rentowności. W cieniu dyskusji o dostępności pelletu i jego roli
Biomasa Partner Group zabezpiecza produkcję
dzięki własnemu tartakowi. Jednocześnie stawia na automatyzację
i efektywność, by utrzymać rentowność i lepiej reagować na wahania popytu na pellet
w transformacji energetycznej coraz wyraźniej rysuje się inny, mniej widoczny problem – opłacalność produkcji. Dla wielu firm działających w branży drzewnej ostatnie miesiące nie były okresem nadzwyczajnych zysków, lecz walki o utrzymanie rentowności w warunkach rosnących kosztów i niestabilnych cen sprzedaży. Koszty produkcji rosną szybciej niż ceny akceptowalne przez rynek. O ile w szczycie zimowego kryzysu ceny pelletu gwałtownie wzrosły, o tyle był to wzrost krótkotrwały i wynikający z niedoborów. Rynek pelletu charakteryzuje się
WYWIAD NUMERU
/ Tartak Biomasa Partner Group w Chociwlu
dużą wrażliwością i zmiennością cenową. To prowadzi do fundamentalnego napięcia. Z jednej strony producenci muszą pokryć coraz wyższe koszty surowca, energii, transportu, z drugiej – utrzymać cenę końcową na poziomie akceptowalnym dla odbiorców. Prowadzi to do spadku marż i zwiększa ryzyko działalności, czyniąc produkcję pelletu coraz bardziej wymagającą ekonomicznie. Kluczowe staje się ograniczenie gwałtownych wahań cen pelletu oraz zwiększenie dostępności biomasy drzewnej. W przeciwnym razie produkcja pelletu może stać się działalnością obarczoną wysokim ryzykiem, zależną od krótkoterminowych wahań rynku.
Pomimo licznych wyzwań rynkowych firma konsekwentnie działa w oparciu o filozofię „W zgodzie z naturą”, która wiąże się także z dodatkowymi nakładami na zrównoważoną produkcję. Zapytam przewrotnie – czy w obecnych realiach rynkowych strategia ta nie ustępuje miejsca priorytetowi, jakim jest utrzymanie ciągłości produkcji?
Konsekwentnie realizujemy strategię opartą na zrównoważonym rozwoju. Działamy w branży ekologicznej i oferujemy produkty, które same w sobie wspierają transformację energetyczną, dlatego troska o środowisko jest integralną częścią naszej
działalności. Wdrażamy politykę ESG, dbając o odpowiedzialność środowiskową, relacje społeczne oraz etykę biznesową. W naszym przekonaniu utrzymanie ciągłości produkcji i działanie „w zgodzie z naturą” nie są sprzeczne – przeciwnie, wzajemnie się uzupełniają i stanowią fundament długofalowego rozwoju firmy.
Jakie są według pani perspektywy dla polskiego rynku w najbliższym czasie?
Obecnie sytuacja na rynku pelletu wyraźnie się uspokoiła – dostępność paliwa wróciła do normy, a ceny spadły. Nie oznacza to jednak pełnej stabilizacji. Doświadczenia ostatniego sezonu pokazują, że podobne kryzysy mogą się powtórzyć. Perspektywy rynku są jednocześnie obiecujące i wymagające. Z jednej strony rośnie liczba instalacji i zapotrzebowanie na pellet jako paliwo odnawialne. Z drugiej – pojawiają się wyraźne ograniczenia surowcowe, rosnąca konkurencja o biomasę oraz presja regulacyjna. Kluczowym wyzwaniem na najbliższe lata będzie znalezienie równowagi między kosztami produkcji a ceną akceptowalną dla odbiorców. Bez stabilizacji rynku surowca i ograniczenia gwałtownych wahań cen utrzymanie tej równowagi może być coraz trudniejsze.
Rozmawiała Jolanta Kamińska
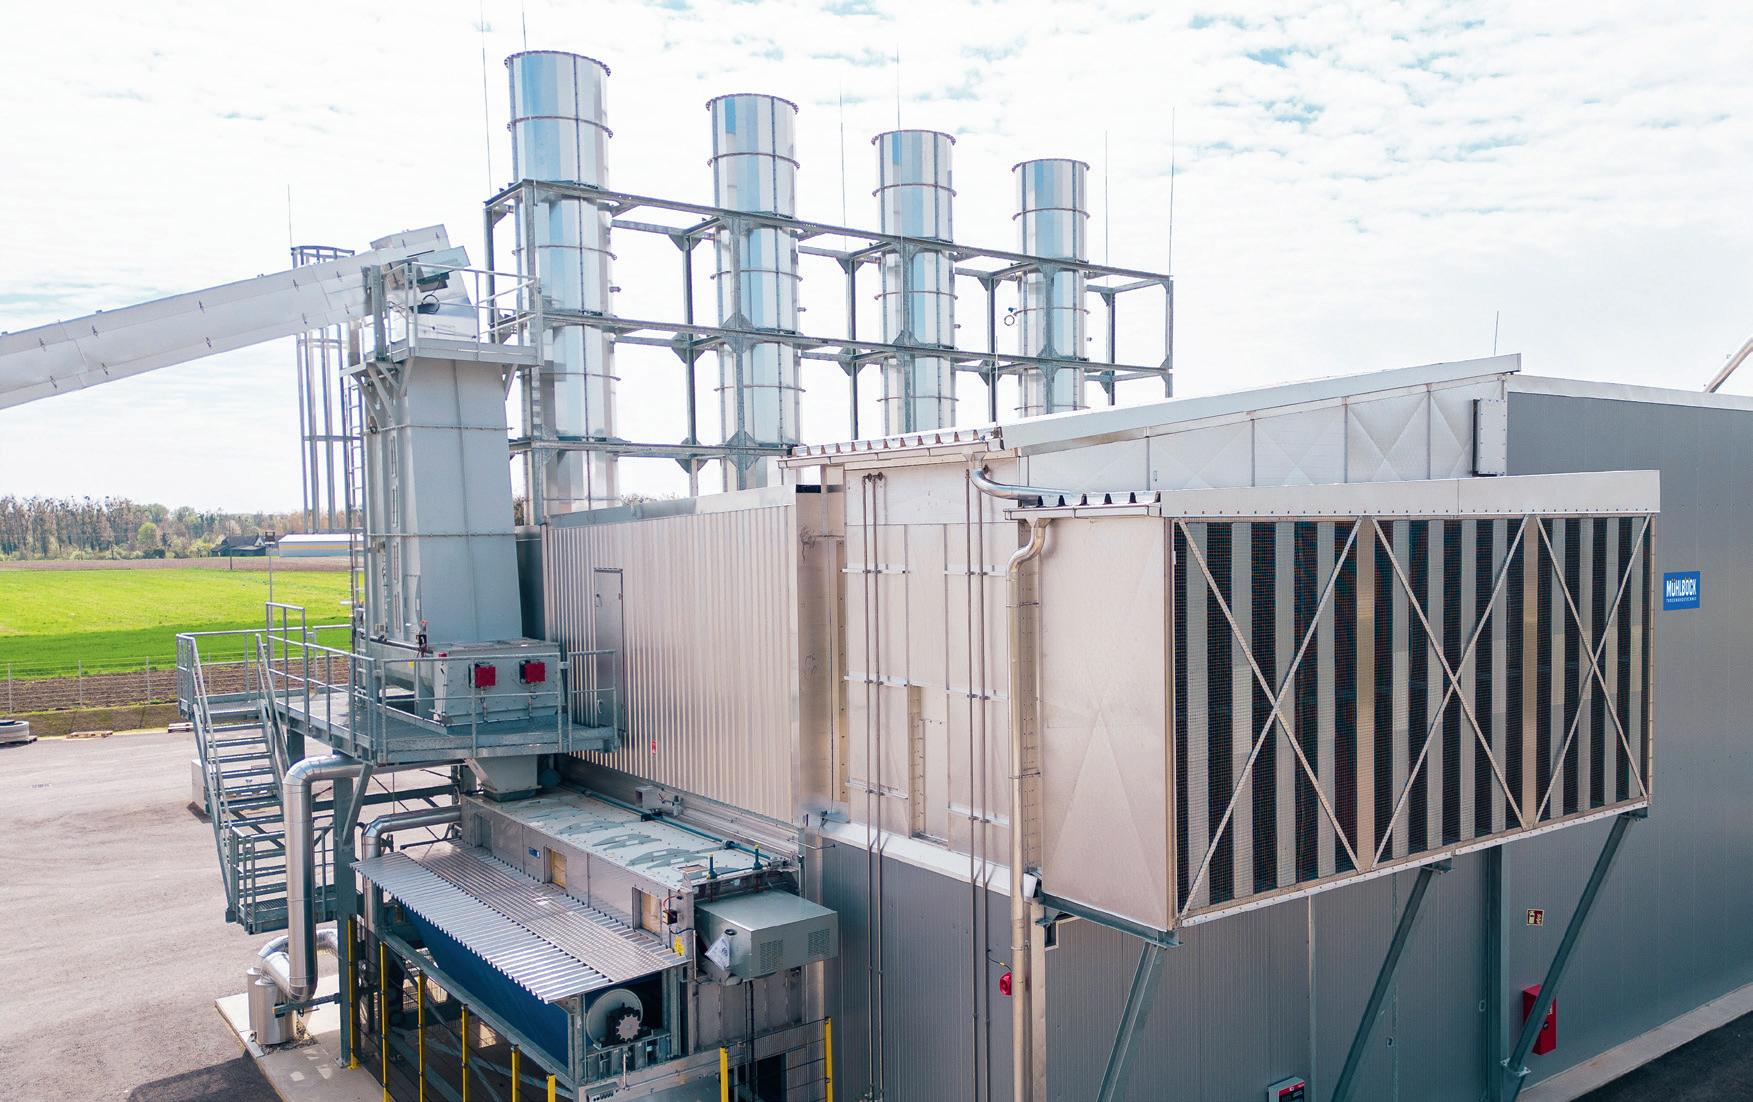
/ Zakład produkcji pelletu w Runowie Pomorskim
Rząd zapowiedział
działania w branży pelletu.
Co dalej?
Medialna burza wokół pelletu z początku 2026 r. obnażyła jak w soczewce źródło problemu – trudną sytuację całej branży drzewnej, która kolejny już rok tkwi w kryzysie spowodowanym głównie brakiem surowca na rynku. Po raz pierwszy też wymusiła na ministerstwach zajęcie stanowiska wobec sytuacji sektora pelletowego. Co pozostało po lutowych zapowiedziach rządu?
Zimastulecia czyści składy. Pellet po 3000 zł”, „Kryzys pelletowy w Polsce”, „Rekordowe ceny pelletu” – w styczniu i lutym portale internetowe i media ogólnopolskie niemal prześcigały się w materiałach na temat kryzysu z dostępnością granulatu w Polsce. Choć w naszym kraju działa już ponad 480 tys. kotłów pelletowych, a udział tego biopaliwa w rynku ogrzewnictwa indywidualnego rośnie rok do roku, dopiero fala alarmujących publikacji medialnych sprawiła, że pellet trafił na rządową agendę. Czy na długo?
– Rynek nie było gotowy na tak mroźną zimę, a import wymaga czasu – odniosła się do sytuacji minister klimatu Paulina Henning-Kloska na początku lutego, w momencie największej presji na branżę. I dodała: – Widać też, że zaburzenie relacji popytu i podaży zostało przez rynek wykorzystane do podbicia cen. Warto, aby UOKiK się temu przyjrzał.
Wypowiedź Henning-Kloski upraszcza jednak złożoność problemu, sprowadzając go głównie do kwestii rynkowych zachowań producentów. Pomija przy tym czynniki kluczowe, takie jak ograniczona dostępność surowca do produkcji i niemal dwukrotny wzrost ceny trociny.
Rząd nie planuje interwencji
Według komunikatów Polskiej Izby Gospodarczej Przemysłu Drzewnego (PIGPD) podaż drewna wynosiła na początku lutego br. o ok. 4 mln m3 mniej niż zapotrzebowanie przemysłu. To, jak oszacowała Koalicja na Rzecz polskiego Drewna, oznacza o ok. 900 tys. m3 mniej surowca do produkcji pelletu, czyli ok. 450 tys. t biopaliwa mniej na rynku. A taka skala, w połączeniu z wyjątkowo mroźną zimą i zwiększonym popytem na pellet, doprowadziła do okresowych – jak widać dziś – trudności z dostępem do granulatu.
Medialna presja z początku roku odniosła skutek, bo na temat pelletu zaczęli wypowiadać się przedstawiciele rządu. Do sprawy odniósł się Miłosz Motyka, szef resortu energii, który poinformował w Sejmie, że nie wyklucza działań interwencyjnych państwa, których celem byłoby zwiększenie ilości pelletu dostępnego na rynku. Minister dodał, że ewentualna interwencja mogłaby zostać przeprowadzona we współpracy z Rządową Agencją Rezerw Strategicznych, o ile Urząd Ochrony Konkurencji i Konsumentów stwierdzi, że na rynku występują nieprawidłowości – badano m.in. możliwość zmowy cenowej. Jak jednak informuje ME w odpowiedzi na pytania „Magazynu Biomasa” – niedozwolonych praktyk nie stwierdzono. Czy na tym zakończyły się działania ministerstwa? – Kwestie zgłaszane przez sektor pelletu pozostają przedmiotem bieżącej analizy w ramach dialogu prowadzonego z udziałem właściwych resortów oraz przedstawicieli rynku (…). W ostatnim czasie, z inicjatywy Ministerstwa Energii, odbyły się spotkania robocze z udziałem administracji państwowej (m.in. Ministerstwa Rozwoju i Technologii, Ministerstwa Klimatu i Środowiska, Lasów Państwowych) oraz przedstawicieli branży. Spotkania te służyły wymianie informacji oraz identyfikacji kluczowych obszarów wymagających uwagi, w tym związanych
z równoważeniem rynku, kontekstem międzynarodowym oraz otoczeniem regulacyjnym – komunikuje resort energii. Nie znamy jednak szczegółów rozmów. Czy analiza sytuacji ze stycznia i lutego zaowocuje konkretnymi rozwiązaniami na przyszłość, postulowanymi przez przedstawicieli sektora?
Resort klimatu i środowiska na pytania ,,Magazynu Biomasa” odpowiada: – Na zlecenie MKiŚ Dyrekcja Generalna Lasów Państwowych przygotowała dokument strategiczny określający prognozy pozyskania drewna w perspektywach krótko-, średnio– i długoterminowej, obejmujący lata do 2030, 2035 i 2050. Dokument ten ma kluczowe znaczenie dla zapewnienia przejrzystości i stabilności rynku biomasy, co w dłuższej perspektywie sprzyja przewidywalności inwestycji w sektorze pelletu.
Ministerstwo podkreśla, że uczestniczy w pracach Rady ds. Przemysłu Drzewnego i Meblarskiego wspólnie ze wszystkimi stronami zaangażowanymi w dyskusję na temat zasobów leśnych, ale w swoim komunikacje zastrzega: – Komplementarnie, wrażliwość rynku pelletu analizowana jest także w odniesieniu do prognoz zawartych w scenariuszu WAM aKPEiK (tzw. scenariusz ambitny – przyp. red.). Scenariusz WAM zakłada wzrost wykorzystania biogazu, biometanu oraz innych form bioenergii, co
Piotr Garstka
Dyrektor Biura, Polska Izba Gospodarczej Przemysłu Drzewnego
Niedobór pelletu na rynku był w dużej mierze konsekwencją ograniczonej dostępności surowca drzewnego. Mechanizm jest w tym przypadku prosty: im mniejszy wolumen drewna trafia do przetarcia w tartakach, tym mniejsza ilość produktów ubocznych (trociny, zrębki) dostępna jest dla producentów pelletu. W ostatnim czasie obserwujemy wyraźne ograniczenia w pozyskaniu surowca zarówno w wyniku głośnego moratorium z lutego 2024 r., jak i szeregu innych działań, takich jak rozszerzanie obszarów lasów społecznych, rezerwatów, lasów miejskich czy tzw. starolasów. Te mniej nagłośnione decyzje można określić mianem „cichego moratorium”, ponieważ ich łączny efekt istotnie ogranicza podaż drewna na rynku. W naszej ocenie brak korekty obecnej polityki surowcowej może prowadzić do powtórzenia się analogicznej sytuacji w kolejnych sezonach grzewczych, w tym już zimą 2026/2027.
w dłuższym horyzoncie pozwoli na dywersyfikację podaży paliw odnawialnych i ograniczenie nadmiernej presji na rynek pelletu. MKiŚ podkreślając, że pellet ma być jednym z wielu paliw, a nie filarem transformacji OZE informuje, że branża nie powinna liczyć na silne wsparcie systemowe, a problemy prawdopodobnie pozostaną po stronie rynku. Inwestycje biogazowe i biometanowe to duże i złożone projekty o wysokich nakładach inwestycyjnych, ale bardziej strategiczne z punktu widzenia np. polityki unijnej, niż rozproszony sektor pelletu. Podsumowując: producenci nie powinni liczyć na wsparcie ,,tu i teraz”, a krajowa polityka energetyczna zmierza w stronę ograniczenia roli biomasy stałej.
Producenci chcą strategii
– Branża nie oczekuje działań doraźnych, tylko strategii i długoterminowego planu zapewnienia gospodarce oraz obywatelom bezpieczeństwa w zakresie dostępu do źródeł pelletowych. Zamiast działań w rodzaju zakupów interwencyjnych ze strony rządu potrzebna jest poważna rozmowa o strategii: o surowcu, kosztach energii, kosztach produkcji i wsparciu dla producentów. Jeżeli ten rynek będzie nadal tak rósł to mamy szansę, by dużą jego część obsługiwali polscy producenci, a nie import – komentuje Adam Sarnaszek z Polskiej Rady Pelletu. Prezes PRP przypomina postulaty, które przedsiębiorstwa związane z pelletem podnosiły wielokrotnie w ciągu lat, m.in. program dla biomasy
Pakiet rozwiązań zaproponowany przez Polską Radę Pelletu:
4 wypracowanie długofalowej polityki państwa dla pelletu drzewnego, adekwatnej do jego obecnej roli paliwa o znaczeniu strategicznym (analogicznie do wieloletnich planów w innych sektorach, np. gospodarki leśnej),
4 ukończenie prac nad normami jakościowymi i aktami wykonawczymi do ustawy,
4 rozwój i uregulowanie rynku pelletów niedrzewnych (agropelletu) i stworzenie jasnych parametrów jakościowych dla pelletów i brykietów agro,
4 kampania informacyjna dla obywateli, zachęcająca do wcześniejszego zabezpieczania paliwa na sezon grzewczy, realizowana wspólnie przez Ministerstwo Energii oraz Ministerstwo Klimatu i Środowiska we współpracy merytorycznej z Polską Radą Pelletu,
4 obniżenie stawki VAT na pellet drzewny do 8%, analogicznie do pelletu agro – rozwiązanie to pozwoliłoby ograniczyć szarą strefę, ustabilizować rynek i utrzymać wpływy budżetowe. Obecnie Polska ma jedną z najwyższych stawek VAT na pellet w Europie, podczas gdy inne kraje np. Niemcy stosują stawkę VAT na pellet drzewny w wysokości 7%.
agro czy obniżenie stawki VAT na pellet – z 23% do poziomu obowiązującego w innych krajach UE, ok. 7-8%.
O biomasie agro jako sposobie na zwiększenie puli surowca do produkcji pelletu mówił także podczas lutowego spotkania interwencyjnego w Ministerstwie Energii Piotr Poziomski z PIGPD. Natomiast Adam Nocoń z Izby Gospodarczej Urządzeń OZE (IGU OZE) podkreślił, że producenci kotłów są technicznie przygotowani do spalania agropelletu, który mógłby stanowić uzupełnienie podaży. Zwrócił jednak uwagę, na brak systemowego wsparcia dla rolnictwa w zakresie upraw energetycznych, np. miskanta, topoli czy wierzby energetycznej.
Od spotkania minęły już 2 miesiące, ale jego efektów na razie nie widać. Pellet znowu wrócił do składów opału, a jego cena spadła o ok. 30% w porównaniu do stycznia/lutego br. Kończy się okres grzewczy, a z nim problem z zakupem opału, zniknęła więc (przynajmniej w mediach) presja na producentów pelletu odnośnie zapewnienia ciągłości dostaw.
Kryzys zimowy pokazał, że rząd podjął próbę analizy problemu i ogłosił konieczność regulacji rynku, jednocześnie jednak utrzymał politykę zwiększającą popyt na pellet – program „Czyste Powietrze” nadal masowo finansuje kotły biomasowe. Nie zaoferowano więc producentom silnego, bezpośredniego wsparcia finansowego ani mechanizmów, które w przyszłości zabezpieczyłyby odpowiednią do produkcji pulę surowca. A dostępność drewna będzie maleć, bo MKiŚ zapowiada kolejne ograniczenia w jego pozyskaniu w ramach ochrony tzw. starolasów. – Jako branża oczekujemy, że będziemy traktowani jak poważny partner dla państwa i strony rządowej. Chodzi o przygotowanie wielowymiarowej strategii rozwoju tej branży w oparciu o polskich producentów, polski surowiec, polskie technologie i polskich pracowników – apeluje Adam Sarnaszek z PRP. Czy da się połączyć politykę walki z niską emisją przez promowanie ekologicznych urządzeń grzewczych na biopaliwa z systemowym ograniczaniem dostępu do surowca? Lekcja z ostatnich miesięcy jest taka, że nie da się mieć ciastka i zjeść ciastko.
Jolanta Kamińska
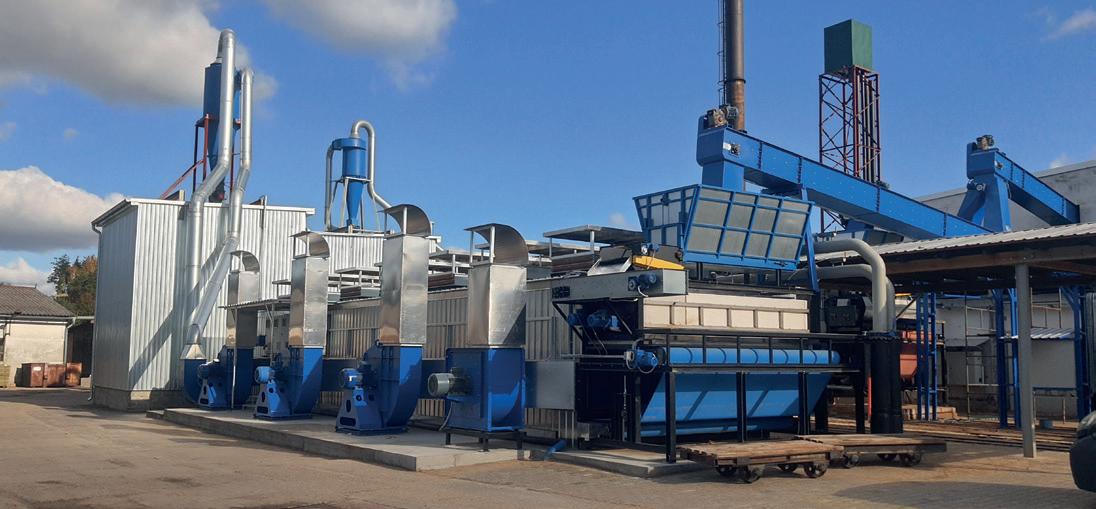
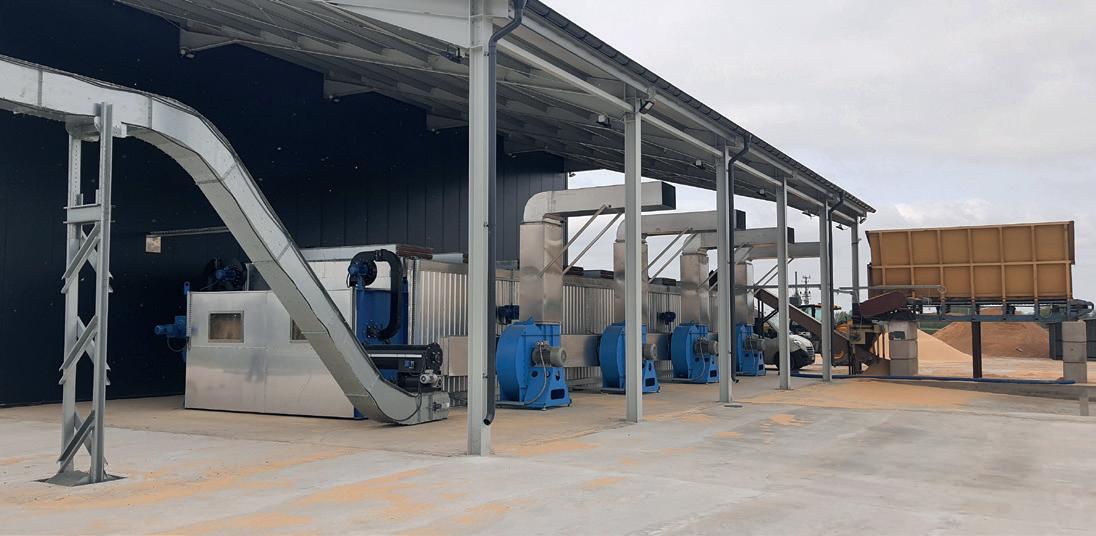
Suszarnie dla biogazu:
- zestawy suszące dobrane do jednostek o mocy cieplnej od 0,5 do 3 MW
- taśmowa suszarnia do pofermentu
- taśmowe suszarnie do produktów sypkich: wysłodki buraczane, lucerna, kukurydza, wytłoki warzyw i owoców
Suszarnie taśmowe do biomasy:
- trocina do 5 t/h - zrębki - paliwa alternatywnego RDF
AMS elektronik 66-225 Szczaniec, ul. Lipowa 31 tel. 604 461 595, e-mail: biuro@ams-elektronik.pl
REKLAMA
Importowany pellet wkroczył do Polski
Polska przez lata była dużym eksporterem pelletu na rynki zagraniczne – szczególnie do Włoch, Austrii czy Niemiec. To się jednak zmienia. Coraz więcej firm handlowych buduje kanały zakupowe poza krajem, a w branży mówi się nie tylko o dostawach od naszych najbliższych sąsiadów, lecz także z bardziej odległych kierunków.
Zmianę
trendu widać w danych Głównego Urzędu Statystycznego. Wartość importu towarów o kodzie CN 44013100 (granulki drzewne) do Polski wyniosła w 2023 r. 269,5 mln zł, spadła do 190,7 mln zł w 2024 r., by w 2025 r. wzrosnąć do 288,5 mln zł. W euro było to odpowiednio 59,3 mln, 44,3 mln i 68,0 mln. Oznacza to, że po słabszym 2024 r. import odbił w 2025 r. o ponad 51% w złotówkach i o blisko 54% w euro rok do roku. Co ważne, wartość importu w 2025 r. była już wyższa także od poziomu z 2023 r.
Przyglądając się bliżej krajom bałtyckim: Litwie, Łotwie i Estonii widać, że w latach 2023-2025 import do Polski z tych państw znacząco wzrósł: w 2023 całkowita wartość pelletu drzewnego sprowadzonego z tych krajów wyniosła 2,63 mln zł, a w 2025 już 63,12 mln zł! O ile w 2023 r. w dostawach dominowały Litwa i Łotwa, to 2025 należał do Estonii
– wg danych GUS wartość importu pelletu stamtąd wyniosła 37,31 mln zł. I choć te dane należy interpretować ostrożnie, bo wartości są podane w złotówkach, a nie tonach i dotyczą krajów wysyłki, a nie produkcji, to region bałtycki zyskał na znaczeniu jako kierunek zaopatrzenia w pellet. Wniosek? To nie jest jeszcze dowód na trwałą zmianę strukturalną, ale na pewno jest to sygnał, że import pelletu przestał być zjawiskiem marginalnym.
Polska jako rynek globalny
Łukasz Horbacz z Sam-Bud-Rol tłumaczy wzrost importu m.in. specyfiką ostatnich miesięcy w branży. Jego zdaniem sezon 2025/2026 przyniósł przede wszystkim silne, ale przejściowe napięcie rynkowe: mroźną zimę, wzrost zużycia
pelletu w gospodarstwach domowych i ograniczoną pracę tartaków. Jak jednak podkreśla ekspert:
Łukasz Horbacz Prezes zarządu
Sam-Bud-Rol Sp. z o.o.
Jeśli chodzi o potencjalne kierunki dalszego importu, najbardziej prawdopodobny wydaje się wzrost roli krajów bałtyckich, które mają istotną produkcję i potencjał eksportowy. Znacznie ostrożniej podchodziłbym natomiast do tezy o trwałym, dużym imporcie z Niemiec. Niemcy nie są dla Polski naturalnym zapleczem eksportowym, a Austria – choć pozostaje eksporterem netto – kieruje sprzedaż przede wszystkim na inne rynki. Z dużą rezerwą podchodziłbym też do pojedynczych informacji o „tanich ofertach pelletu z Niemiec na OLX”. Takie ogłoszenia mogą dotyczyć innej klasy jakości, innych warunków dostawy, końcówek partii albo produktów nie w pełni porównywalnych z pelletem krajowym. Sama cena z ogłoszenia, bez parametrów jakościowych i pełnego kosztu dostawy, niewiele mówi o realnej konkurencyjności importu.
– Sezonowy niedobór nie oznacza jeszcze trwałej zmiany modelu rynku. Trwałą zmianą jest natomiast coś innego: firmy handlowe zbudowały w tym sezonie szeroką siatkę kontaktów importowych. Obok Ukrainy i krajów bałtyckich pojawiły się także kierunki zachodnie – Niemcy, Belgia, Holandia, Francja, a także południowe: Czechy, Austria czy Rumunia. Te relacje nie znikną z dnia na dzień, ale ich znaczenie będzie zależało przede wszystkim od tego, czy różnice cenowe nadal będą rekompensować koszty logistyki – komentuje Horbacz.
Dywersyfikacja dostaw rośnie Rynek detaliczny pokazał, dlaczego importerzy zaczęli być potrzebni. Na początku 2026 r. ceny pelletu w Polsce gwałtownie wzrosły, a w części regionów pojawiły się problemy z dostępnością biopaliwa. Presja konsumentów sprawiła, że dyskusja o biomasie coraz mocniej zaczęła wchodzić do głównego nurtu debaty energetycznej, a polscy
traderzy zaczęli sprowadzać więcej granulatu z zagranicy.
Jeszcze niedawno import pelletu do Polski kojarzył się głównie z Ukrainą albo z okazjonalnymi dostawami z krajów bałtyckich. Dziś Litwa, Łotwa i Estonia są postrzegane jako naturalne zaplecze uzupełniające dla polskiego rynku, bo mają relatywnie bliską logistykę, doświadczenie eksportowe i rozpoznawalne standardy jakości. W ocenie Łukasza Horbacza to właśnie kraje bałtyckie mają największy potencjał, by umacniać pozycję na naszym rynku.
Trend dostrzegają sami producenci. Marcin Podsiadło z Bioenergy Group zauważa: – Jesteśmy częścią globalnego rynku i musimy być gotowi na coraz większy wolumen pelletu z innych krajów. Produkty z Litwy, Łotwy i Estonii, które mają lepszy dostęp do surowca niż Polska, będą coraz bardziej konkurencyjne wobec naszego pelletu –komentuje. Inny, chcący zachować anonimowość przedsiębiorca wskazuje kierunki importu, które już rozwija: Austria, Czarnogóra, Cypr, Estonia. Dodaje, że wobec malejących zasobów biomasy w kraju planuje sprowadzać także granulat z odległej Brazylii. Ciekawym sygnałem nastrojów są też grupy pelletowe i branżowe dyskusje w mediach społecznościowych. Coraz częściej przewijają się tam nie tylko oferty z Austrii, Niemiec czy państw bałtyckich, ale również wzmianki o pellecie z Ameryki Południowej. Na razie bardziej pokazuje to wyobraźnię rynku i gotowość do szukania paliwa z różnych kierunków, niż potwierdza istnienie dużego, stabilnego strumienia dostaw do Polski. Jedno jest pewne – wobec prognozowanego zapotrzebowania na pellet w 2030 r., większego o 1,5-2 mln/t rocznie od dzisiejszych możliwości produkcyjnych, import będzie odgrywał coraz większą rolę jako wentyl bezpieczeństwa dla rynku.
– Nie widzę dziś twardych podstaw, by twierdzić, że Polska w najbliższych latach stanie się dużym importerem pelletu opałowego w sensie strukturalnym. Widzę natomiast trwałą dywersyfikację źródeł dostaw – i to jest najważniejsza zmiana, jaką przyniósł ten sezon – podsumowuje Łukasz Horbacz.
Jolanta Kamińska
8.KONFERENCJA BIOMASA I PALIWA ALTERNATYWNE
5-6 PAŹDZIERNIKA 2026 GRUDZIĄDZ
DOWIEDZ SIE WIĘCEJ:
,,Dobry pellet” – polski standard certyfikacji!
W ostatnich latach rynek pelletu dynamicznie się rozwija, co wymusiło konieczność jego uporządkowania. Nowelizacje przepisów, w tym regulacje dotyczące jakości paliw stałych, jasno wskazują kierunek: większa transparentność, kontrola jakości oraz odpowiedzialność producentów.
System „Dobry Pellet” powstał jako odpowiedź na te zmiany. Co istotne, funkcjonuje on przy wsparciu merytorycznym Stowarzyszenia branżowego Polska Rada Pelletu co dodatkowo podkreśla jego wiarygodność oraz zgodność z najlepszymi praktykami branżowymi.
Rzetelna kontrola jakości
Jednym z kluczowych elementów systemu jest niezależna weryfikacja jakości produktu. Pellet objęty certyfikacją podlega regularnym kontrolom – próbki pelletu są pobierane bezpośrednio z produkcji, a następnie analizowane w akredytowanym laboratorium. Dzięki temu zarówno producenci, jak i konsumenci mają pewność, że certyfikat nie jest jedynie formalnością, lecz realnym potwierdzeniem jakości.
Co to oznacza dla zwykłego ,,Kowalskiego”?
Dla przeciętnego użytkownika pelletu certyfikat „Dobry Pellet” to przede wszystkim prosty komunikat: kupujesz produkt sprawdzony i bezpieczny!
W praktyce oznacza to:
4 stabilne spalanie i wyższą efektywność ogrzewania, 4 mniejsze zużycie paliwa, 4 mniej popiołu i rzadsze czyszczenie kotła, 4 ograniczenie ryzyka uszkodzenia urządzenia grzewczego.
W świecie, gdzie jakość pelletu bywa bardzo zróżnicowana, taki znak jakości pozwala uniknąć kosztownych pomyłek zakupowych.
Wartość dla firm i producentów
Dla podmiotów działających w branży system ,,Dobry Pellet” to narzędzie budowania przewagi konkurencyjnej.
Certyfikacja:
4 potwierdza spełnienie aktualnych wymagań prawnych rozporządzenia ds. jakości pelletu, 4 zwiększa wiarygodność marki, 4 ułatwia współpracę z dystrybutorami i sieciami sprzedaży, 4 stanowi argument w rozmowach z wymagającymi klientami i partnerami biznesowymi.
W kontekście zaostrzających się norm, transparentność jakościowa staje się jednym z kluczowych elementów strategii firm działających w sektorze biopaliw.
Kierunek: jakość i zaufanie
„Dobry Pellet” wpisuje się w szerszy trend profesjonalizacji rynku paliw odnawialnych w Polsce.
To przykład inicjatywy, która łączy interesy konsumentów, producentów oraz regulatorów podnosząc jednocześnie ogólny poziom jakości dostępnych produktów. Dziś certyfikacja przestaje być dodatkiem – staje się standardem. A systemy takie jak „Dobry Pellet” pokazują, że można go wdrażać w sposób rzetelny, przejrzysty i korzystny dla całego rynku.
Filip Kulesza
Audytor Biocontrol Więcej: https://dobry-pellet.com/
Nowoczesna granulacja: efektywność, surowiec i integracja procesu
Wybór granulatora to jedna z najważniejszych decyzji przy budowie lub modernizacji zakładu pelletowego. Inwestorzy bardzo często stają przed dylematem: postawić na rozwiązania krajowe czy zagraniczne? Odpowiedź nie jest jednoznaczna, bo rynek dynamicznie się zmienia, a przewagi konkurencyjne coraz częściej wynikają nie z miejsca produkcji maszyny, lecz z jej dopasowania do konkretnego procesu i surowca.
Ekspercipodkreślają, że jednym z najczęstszych
błędów inwestorów jest traktowanie granulatora jako centralnego i niemal jedynego elementu instalacji. Tymczasem to tylko część większego układu technologicznego.
Jak zauważa Zbigniew Golik z Technomaszbud, producent granulatorów i linii do produkcji pelletu: – Wybór technologii granulowania to decyzja strategiczna, która powinna być podejmowana w oparciu o analizę całego procesu, a nie tylko pojedynczych urządzeń. Oznacza to konieczność uwzględnienia takich elementów jak przygotowanie surowca, suszenie, rozdrabnianie, chłodzenie czy magazynowanie. W praktyce przekłada się to również na zmianę podejścia inwestorów – od myślenia „jaka prasa?” do bardziej strategicznego, dotyczącego działania całej linii produkcyjnej.
Efektywność energetyczna i stabilność procesu Jednym z kluczowych trendów w technologii granulacji jest rosnące znaczenie efektywności energetycznej. W warunkach rosnących cen energii to właśnie ten parametr w największym stopniu wpływa na opłacalność produkcji. Według Markusa Lukaszczuka z Amandus Kahl najważniejszymi parametrami nowoczesnej prasy do pelletu są wydajność energetyczna i produkcyjna produkcyjna, stabilność procesu oraz zdolność do bezpiecznego przetwarzania różnych surowców. Coraz większy nacisk kładzie się również na ograniczanie strat mechanicznych oraz optymalizację pracy rolek i matryc. W tym kontekście wyraźnie widać odejście od prostego porównywania mocy urządzeń na rzecz analizy zużycia energii na tonę produktu oraz całkowitych kosztów eksploatacyjnych w cyklu życia instalacji. Część producentów inwestuje we własne źródła energii, np. w kotły kogeneracyjne, ale należy pamiętać, że to rozwiązanie skrojone przede wszystkim pod duże zakłady, z ciągłą produkcją, odbiorem ciepła i stabilnym dostępem do biomasy jako paliwa.
Matryca – serce granulatora
Kluczowym elementem każdej prasy pozostaje matryca. To od niej w dużej mierze zależy zarówno jakość pelletu, jak i wydajność całego procesu.
– Trwałość matrycy zależy głównie od przerabianej trociny – im materiał czystszy, tym czas pracy wydłuża
/ Nie tylko sprawdzona technologia, ale też dobry biznesplan mają ogromne znaczenie przy inwestycji w linie do pelletowania
się – komentuje Dariusz Jońca z HSW Group. W praktyce oznacza to, że nawet najlepsza technologia nie zrekompensuje słabej jakości surowca, lub surowca zanieczyszczonego, zwykle piaskiem. Istotnym parametrem jest także kompresja matrycy, która musi być indywidualnie dobrana do rodzaju materiału. – Dobór kompresji ma wpływ na jakość pelletu oraz wydajność granulatora – podkreśla ekspert HSW Group. Coraz większą rolę odgrywa również jakość wykonania, w tym dobór stali, obróbka cieplna oraz odpowiednie przygotowanie powierzchni otworów.
Z kolei Paweł Nawrocki ze spółki Nawrocki, producent maszyn i linii do pelletowania twierdzi, że problemem bywa nieprawidłowy dobór matrycy do surowca: – Częsty błąd, nawet przy najpopularniejszej biomasie leśnej, niezależnie czy z drzew iglastych czy liściastych. Stosujemy pewne techniki, które pozwalają na uzyskanie optymalnej wydajności i masy usypowej granulatu (gęstości) zgodnej
– W zakładach produkujących kilka tysięcy ton pelletu miesięcznie bez automatyzacji trudno byłoby zrealizować cele produkcyjne – wskazuje Dariusz Jońca. Nowoczesne instalacje wyposażone są w systemy monitoringu, które pozwalają śledzić parametry pracy w czasie rzeczywistym i reagować na odchylenia. FABRYKA
z normami. Jednak często kontaktują się z nami producenci, którzy otrzymują ciemny, a nawet momentami przypalony pellet. Problem często pojawia się w instalacjach z suszarnią, kiedy trocina jest przesuszona poniżej 8%, a linia produkcyjna nie jest wyposażona w miernik wilgotności i dozownik wody. Wtedy matryca stworzy opór i temperaturę. To spowoduje obniżenie wydajności – pisze P. Nawrocki.
Automatyzacja i monitoring – nowy standard Jeszcze kilka lat temu automatyzacja była przewagą konkurencyjną. Dziś staje się standardem, szczególnie w większych fabrykach.
FABRYKA PELLETU zdj. Shutterstock
Trend ten obejmuje również integrację danych – od suszarni po granulator – co umożliwia optymalizację całego procesu, a nie tylko pojedynczych etapów.
Od drewna do surowców alternatywnych
Jednym z najbardziej widocznych kierunków rozwoju jest rozszerzanie zakresu surowców wykorzystywanych do produkcji pelletu. Trocina drzewna nadal dominuje, ale dziś coraz częściej mówi się o słomie, odpadach rolniczych czy biomasie pochodzenia przemysłowego.
Poszukiwanie alternatyw dla biomasy drzewnej to globalny trend. Badania naukowe i zdobyte już doświadczenia rynkowe pokazują duży potencjał pelletu wytwarzanego np. z odpadów roślinnych, RDF czy upraw energetycznych. – W warunkach klimatycznych Polski, wśród wieloletnich roślin drzewiastych uprawianych w krótkich rotacjach zbioru, szczególnie interesujące są wierzba, topola i robinia akacjowa
Cena energii jest jednym z głównych czynników kosztowych i problemów z rentownością biznesu pelletowego
– pisze w materiale na temat pelletu z mieszaniny biomasy leśnej i rolniczej prof. dr hab. Mariusz Stolarski z UWM w Olsztynie. Granulacja trudnych materiałów wymaga jednak dużego doświadczenia. – Słoma to trudny temat wymagający ciągłego szukania odpowiednich rozwiązań w zakresie rozdrabniania, rolek czy matryc – mówi Dariusz Jońca. To właśnie w tym obszarze rozgrywa się dziś duża część innowacji technologicznych. Rozwiązania na rynku są, przypomina Markus Lukaszczuk: – Prasy z płaską matrycą Amandus Kahl są odpowiednie zwłaszcza do pelletowania ciężkich i włóknistych materiałów. Duża komora pelletująca zapobiega zatorom i umożliwia stabilny proces nawet przy surowcach o dużej długości włókien lub zmiennej wilgotności – podkreśla ekspert.
Elastyczność surowcowa staje się jednym z kluczowych kryteriów wyboru granulatora – szczególnie w kontekście coraz częstszych niedoborów biomasy do produkcji pelletu.
Suszarnia – niedoceniany element optymalizacji
Choć granulator przyciąga najwięcej uwagi, to właśnie suszarnia często decyduje o realnej wydajności całej instalacji. Jej rola rośnie szczególnie w warunkach zmiennej wilgotności surowca.
– Kluczowe jest bezpieczeństwo pracy, które osiągamy poprzez stosowanie niskich temperatur suszenia. Równie istotna jest wysoka sprawność energetyczna – mówi Mikołaj Marciniak, prezes zarządu firmy Proeko. I dodaje, że nowoczesne instalacje osiągają zużycie energii elektrycznej poniżej 20 kWh na tonę surowca. To poziom, który jeszcze niedawno był trudny do osiągnięcia. Istotnym trendem są także nowe technologie suszenia, takie jak systemy dwufazowe, które pozwalają obniżyć koszty nawet o ok. 30%. Równocześnie rośnie znaczenie automatyzacji i zdalnego
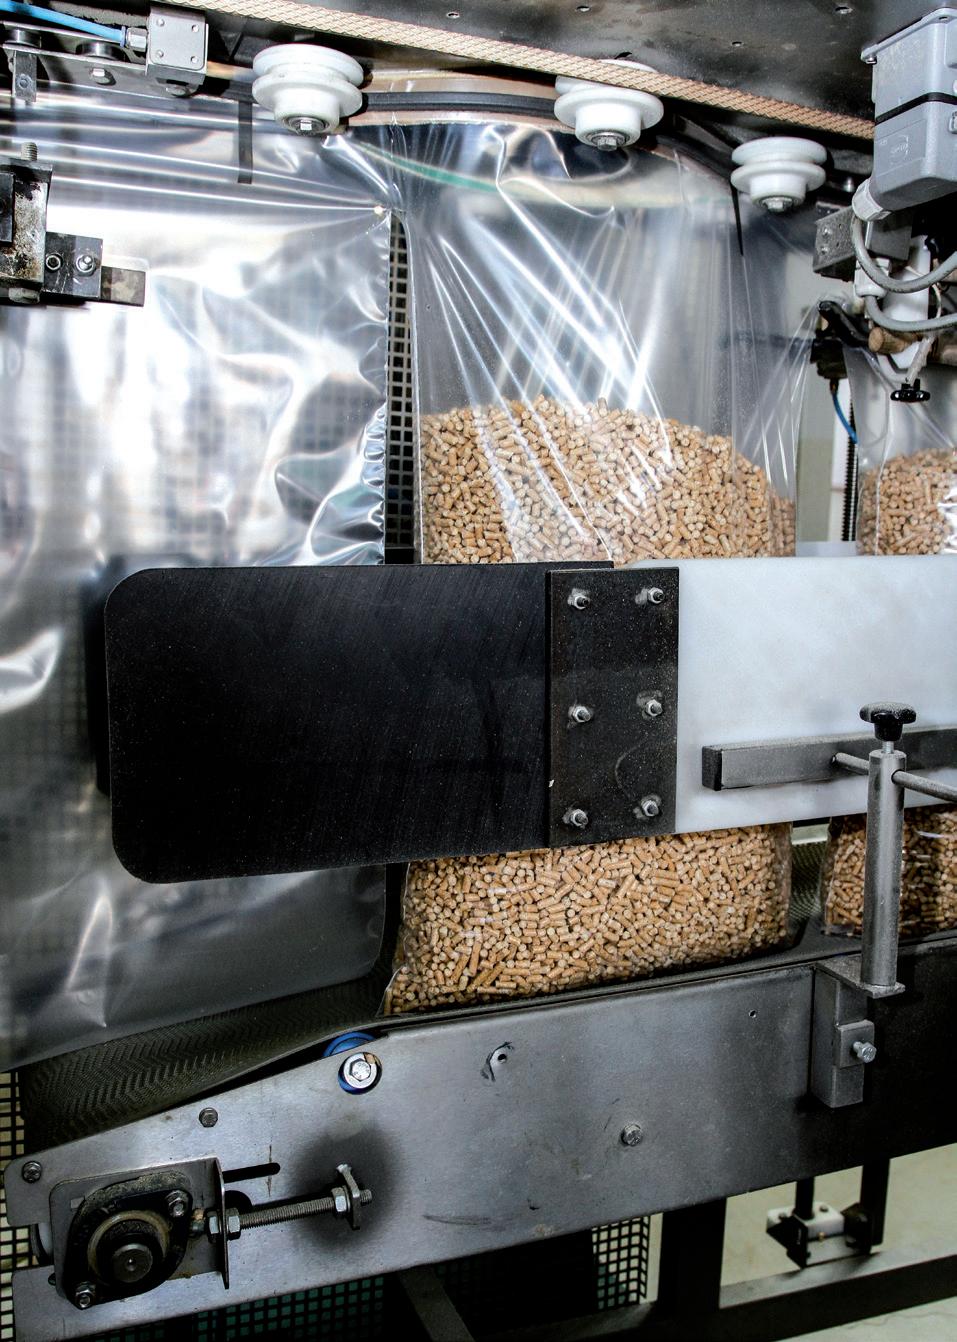
monitoringu, które umożliwiają bieżącą optymalizację procesu.
Eksperci zwracają uwagę na częsty błąd inwestorów: niedoszacowanie wpływu wilgotności surowca. – Często brakuje odpowiedniego zadaszenia dla mokrej trociny, co wystawia ją na działanie deszczu i śniegu. Należy pamiętać, że gdy wilgotność surowca przekracza 50%, drastycznie rośnie zapotrzebowanie na moc cieplną instalacji. Jeśli inwestor nie uwzględni w biznesplanie spadku wydajności w okresie zimowym lub przy skrajnie mokrym surowcu, założone cele ekonomiczne mogą nie zostać osiągnięte – ostrzega Mikołaj Marciniak. Tu rozwiązanie podpowiada Andrzej Czarnecki z firmy
Skavska Hale: – Hale łukowe oferują znacznie większą wytrzymałość, stabilność i funkcjonalność, a dodatkowo można je montować na boksach z prefabrykowanych bloków typu „lego”. Konstrukcja hali chroni materiały przed wilgocią, wiatrem i opadami, co jest szczególnie istotne w przypadku pelletu i innych surowców wrażliwych na warunki atmosferyczne.
Najczęstsze błędy inwestycyjne
Analizując rynek, można wskazać kilka powtarzających się błędów. Po pierwsze – nadmierne skupienie na koszcie zakupu urządzeń zamiast na kosztach
zdj. Shutterstock
eksploatacyjnych. Po drugie – niedopasowanie technologii do surowca. Po trzecie – pomijanie kluczowych etapów procesu, takich jak suszenie czy chłodzenie. Jak tłumaczy Zbigniew Golik z Technomaszbud: – Problemy pojawiają się przy niewłaściwym doborze surowca, matrycy oraz parametrów pracy, a także przy niedoszacowaniu wydajności urządzeń.
Również wyjątkowo atrakcyjna na tle innych rynkowych ofert cena powinna zapalić czerwoną lampkę inwestorowi. – Często trafiają do nas firmy z prośbą o naprawę instalacji wykonanych przez przypadkowe podmioty, gdzie zawiódł dobór urządzeń lub poprawność wykonania instalacji – komentuje M. Marciniak z Proeko. Z kolei Paweł Nawrocki zwraca uwagę, że przedsiębiorcy zbyt często skupiają się na cenie zakupu linii technologicznej, zapominając o innych kosztach: – Inwestorzy zwykle nie biorą pod uwagę TCO – Total Cost of Ownership czyli całkowitego kosztu posiadania: CAPEX + OPEX. Widzą tylko cenę zakupu. TCO to suma kosztów, na które składają się koszty przestojów spowodowanych awariami, remontami, czasem oczekiwania na części, na serwisantów itd. Profesjonalna i przemysłowa fabryka pelletu to dziesiątki maszyn i urządzeń, które muszą pracować nawet 8 tys. godzin rocznie. Lekceważenie kosztów operacyjnych prowadzi do ogromnych strat – ostrzega Nawrocki. Według niego grzechem inwestorów, szczególnie tych mniejszych, jest także brak profesjonalnego biznesplanu, który uwzględniałby wszystkie czynniki wpływające na czas zwrotu inwestycji. – Kończy się to zawsze tak samo: linia po kilkunastu miesiącach jest wystawiana na Allegro czy OLX – mówi Paweł Nawrocki.
Kierunki rozwoju rynku
Rynek granulatorów w sektorze pelletu wchodzi dziś w fazę dojrzałości, w której o przewadze decydują szczegóły: efektywność energetyczna, automatyzacja, elastyczność surowcowa oraz integracja procesów. Coraz większe znaczenie mają również dane – ich zbieranie, analiza i wykorzystanie w optymalizacji produkcji. Jednocześnie rośnie świadomość inwestorów, którzy coraz częściej patrzą na instalację jako całość, a nie zbiór pojedynczych maszyn. W tym kontekście wybór granulatora pozostaje decyzją kluczową – ale tylko wtedy, gdy jest częścią przemyślanej, kompleksowej strategii technologicznej.
Jolanta Kamińska
• Folie do ręcznego oraz automatycznego pakowania
• Nadruk fleksograficzny do 8 kolorów
• Folia z surowców pierwotnych i PCR
• Do produkcji folii wykorzystywana jest energia z instalacji fotowoltaicznej co wpływa na zmniejszenie emisji CO2
• Folia produkowana w naszym zakładzie nadaje się w 100% do recyklingu
• Dzięki zastosowaniu najwyższej jakości tworzyw sztucznych o niezmiennym składzie produkowane przez nas folie do pakowania pelletu są jednorodne i powtarzalne
• Firma w trakcie wdrażania certyfikatu RecyClass
ul. Podborek 4a
87-410 Kowalewo-Pomorskie
tel. 56 684 01 10, faks 56 684 01 12
e-mail: handlowy@mal-pak.pl
Polski rynek będzie się dywersyfikował
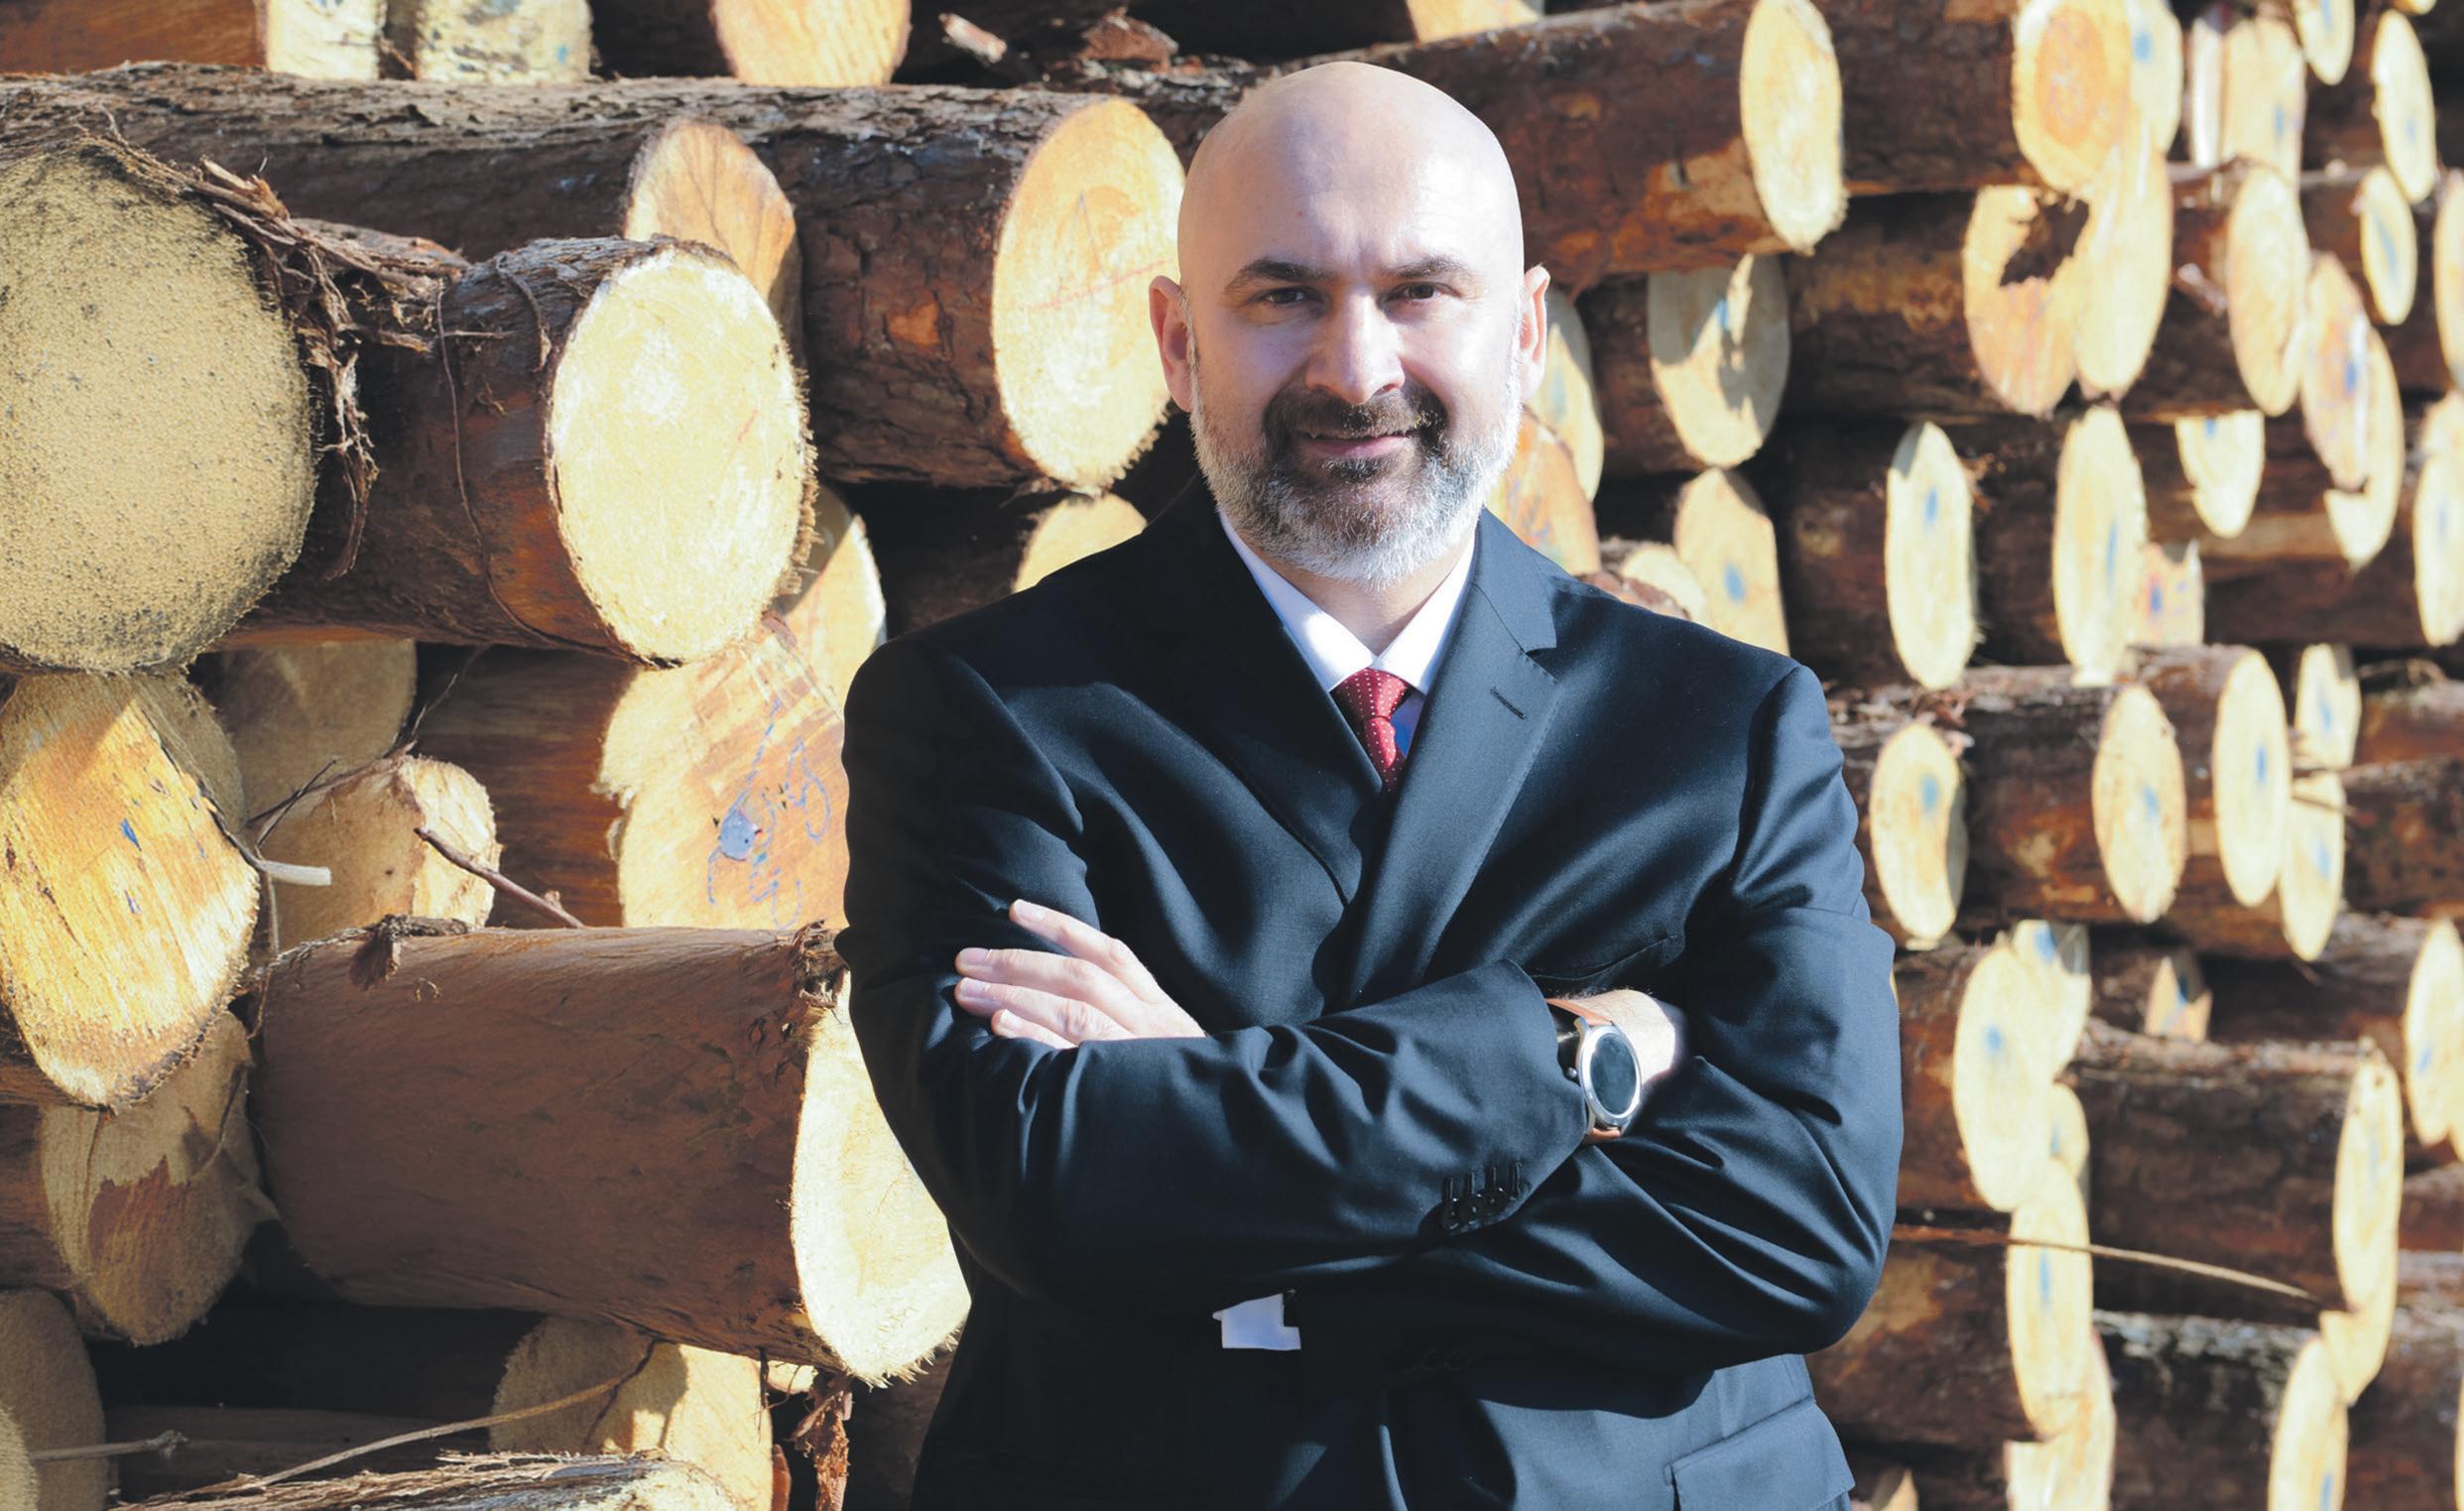
– Popyt na pellet będzie rósł zarówno w gospodarstwach domowych, jak i w ciepłownictwie systemowym – prognozuje
Zygmunt Stanula z firmy Stelmet. W rozmowie z Jolantą
Kamińską dyrektor operacyjny jednego z największych krajowych producentów pelletu ocenia sytuację rynkową oraz sezon 2025/2026.
Stelmet od lat rozwija produkcję pelletu równolegle z działalnością w branży drzewnej. Na ile ta integracja – dostęp do własnego surowca i zaplecza tartacznego – jest dziś przewagą konkurencyjną na rynku pelletu?
Integracja z podstawową działalnością drzewną jest jedną z kluczowych przewag Stelmetu. Produkcja pelletu opiera się na surowcu powstającym jako produkt uboczny w procesach tartacznych i przetwórczych, takich jak trociny czy zrębki. Dzięki temu mamy stabilny dostęp do surowca, większą kontrolę nad jego jakością oraz większą odporność na wahania rynku. W obecnych realiach, gdy dostępność biomasy nie jest stała, a ceny surowca potrafią dynamicznie się zmieniać, taka integracja daje nam wyraźną przewagę w podejmowaniu decyzji operacyjnych. Do tego trzeba dodać jeszcze jeden bardzo istotny czynnik – produkcja naszego pelletu odbywa się na miejscu, zatem nie mamy kosztów transportu surowca, co z pewnością także jest naszym atutem.
W ostatnich latach w Polsce pojawiło się wielu nowych producentów pelletu. Czy z perspektywy tak dużej firmy jak Stelmet rynek zaczyna się już konsolidować, czy nadal jest miejsce dla kolejnych inwestycji?
W ostatnich latach rzeczywiście obserwowaliśmy bardzo dynamiczny wzrost liczby producentów pelletu w Polsce. Było to w dużej mierze efektem wysokiego popytu w czasie kryzysu energetycznego w Europie. Obecnie rynek stopniowo się stabilizuje i można zauważyć pierwsze oznaki konsolidacji –szczególnie wśród mniejszych podmiotów, które nie mają własnego zaplecza surowcowego lub stabilnych kanałów sprzedaży. Jednocześnie długoterminowe fundamenty rynku pozostają dobre – między innymi dzięki temu, że ubiegłoroczna ustawa wprowadzająca definicję drewna energetycznego została w porę zmodyfikowana, umożliwiając dalszą produkcję pelletu z produktów ubocznych mechanicznego przerobu drewna. Inwestycje w efektywną i dobrze zintegrowaną produkcję nadal mają zatem sens.
Duża część produkcji z Polski trafiała od zawsze na eksport. Czy ten trend się utrzymał także w państwa firmie, czy raczej dziś głównymi odbiorcami są klienci krajowi?
Nasz pellet trafia przede wszystkim na rynek krajowy. Eksport to zaledwie niecałe 2% produkcji, choć w przeszłości wielkość ta była znacznie większa. Obecnie jednak rynek krajowy jest coraz lepiej rozwinięty i chłonny. Pellet stał się pełnoprawnym źródłem ciepła. W ramach programu „Czyste Powietrze” wymieniane są setki tysięcy tzw. kopciuchów, a my jako producent pelletu wpisujemy się w ten trend i dostarczamy go krajowym odbiorcom, bo właśnie tutaj popyt rośnie. Choć na pewno są także w Polsce producenci, którzy nadal sporo eksportują, co może wynikać np. z długoterminowych umów, jakie zawierali w przeszłości. Nas to akurat nie dotyczy i dzięki temu nasz pellet jest cały czas dostępny i rozpoznawalny w Polsce.
Produkcja pelletu jest mocno powiązana z sytuacją całej branży drzewnej. Jak zmiany w dostępności surowca drzewnego w Polsce wpływają na
Stelmet to jeden z największych producentów pelletu w Polsce. Zdolności produkcyjne obu fabryk spółki wynoszą ok. 150 tys. t pelletu rocznie
planowanie produkcji i inwestycji w tym segmencie?
Dostępność surowca drzewnego jest jednym z kluczowych czynników wpływających na rozwój produkcji pelletu. W Polsce surowiec do produkcji pelletu stanowią produkty uboczne z przetwórstwa drewna, dlatego kondycja całej branży drzewnej bezpośrednio przekłada się na rynek pelletu. Obecnie przemysł drzewny boryka się z wieloma problemami. Ograniczenie podaży drewna przez
Lasy Państwowe stało się dziś jednym z głównych czynników destabilizujących ten sektor gospodarki.
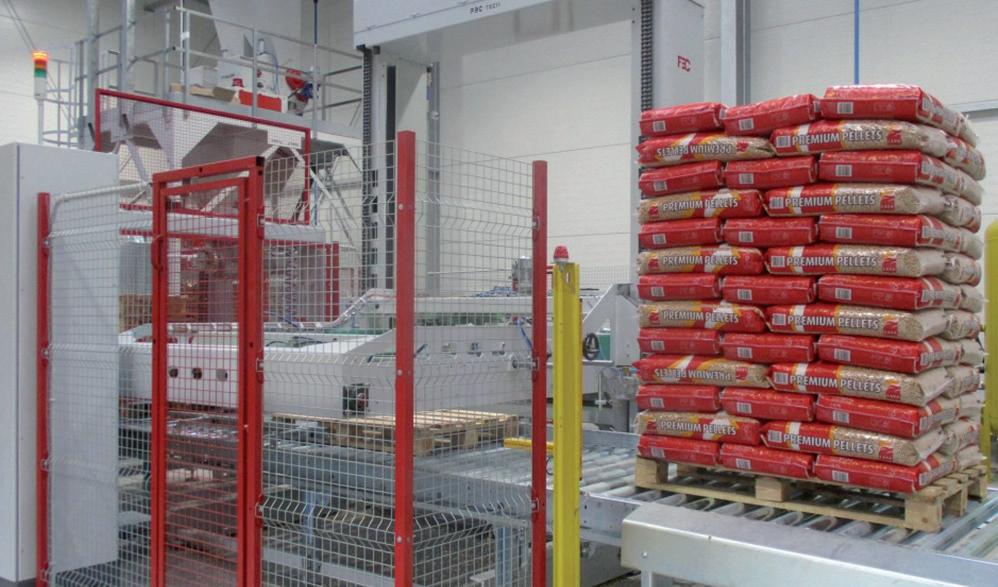
/ Fabryka Stelmet w Grudziądzu, gdzie produkowany jest pellet
marki Lava i Olimp
Nawet jeśli działania te są uzasadnione środowiskowo – co też jest kwestią sporną – to ich skala i tempo powodują realne napięcia gospodarcze – od spadku produkcji po ryzyko utraty miejsc pracy. Kluczowym wyzwaniem nie jest już poziom cen, lecz przewidywalność i dostępność surowca, bez których trudno mówić o stabilnym rozwoju sektora.
W planowaniu produkcji i inwestycji musimy uwzględniać zarówno zmiany w podaży surowca, jak i jego ceny. Dlatego tak istotne jest budowanie efektywnych, zintegrowanych łańcuchów produkcyjnych oraz maksymalne wykorzystanie surowca w ramach gospodarki obiegu zamkniętego.
W Europie rośnie znaczenie pelletu w systemach ciepłowniczych i energetyce przemysłowej. Czy według pana przyszłość rynku będzie bardziej związana z dużą energetyką, czy nadal z ogrzewaniem indywidualnym?
Oba segmenty będą się rozwijać, choć w różnym tempie w zależności od regionu. Ogrzewanie indywidualne pozostaje bardzo ważnym segmentem rynku pelletu, szczególnie w krajach takich jak Polska, Niemcy czy Włochy, gdzie dynamicznie rozwija się
rynek nowoczesnych kotłów na biomasę. Jednocześnie w Europie rośnie rola pelletu – i to niekoniecznie tylko pochodzenia drzewnego – w większych instalacjach: w ciepłownictwie systemowym czy w przemyśle. W naszej ocenie rynek będzie się coraz bardziej dywersyfikował, a popyt będzie pochodził zarówno od gospodarstw domowych, jak i od większych odbiorców instytucjonalnych.
Jak ocenia pan sezon 2025–2026 w odniesieniu do krajowego rynku?
Produkujemy na podobnym poziomie jak rok wcześniej, przez przez cały sezon grzewczy zachowaliśmy taki sam poziom cenowy. Sytuacja na rynku była jednak dość złożona. Dużo bardziej mroźna zima przy jednoczesnym ograniczeniu napływu pelletu z kierunków wschodnich doprowadziła w tym sezonie do zachwiania rynku. Dochodziło do sytuacji, w których tańszy pellet można było kupić w Niemczech niż w Polsce.
Gdybym miał prognozować przyszłość, to sądzę, że ogólna tendencja na krajowym rynku powinna być mimo wszystko wzrostowa. Poziom życia społeczeństwa w Polsce ciągle rośnie, zmieniają się zachowania konsumentów. Ludzie coraz rzadziej chodzą do lasu po drewno na opał, a coraz częściej kupują kotły na pellet i sięgają po gotowe paliwo. Myślę zatem, że czeka nas pewna stabilizacja, choć z pewnością dla wszystkich, a zwłaszcza dla konsumentów, korzystna byłaby przede wszystkim obniżka VAT na pellet do poziomu, jaki jest w Europie Zachodniej – czyli do 8%. To mogłoby zapobiec w przyszłości takim skokom cen, z jakimi mieliśmy do czynienia tej zimy.
Europa hamuje, Azja przyspiesza – zmiany strukturalne na światowym rynku pelletu
Sektor pelletowy w Europie znajduje się obecnie w fazie wyraźnych zmian strukturalnych, wynikających zarówno z czynników rynkowych, jak i regulacyjnych. Z jednej strony obserwowany jest względnie stabilny, lecz umiarkowany wzrost popytu na pellet drzewny, z drugiej – rosnąca niepewność dotycząca przyszłości segmentu pelletu przemysłowego, który przez ostatnie lata był głównym motorem rozwoju rynku.
Globalny
rynek pelletu osiągnął w 2025 r. poziom ok. 52 mln t, notując wzrost o 8% rok do roku. Jednak dynamika wzrostu jest silnie zróżnicowana regionalnie – podczas gdy w Europie średnioroczne tempo wzrostu (CAGR) w latach 2020–2025 wynosiło ok. 3%, w Azji sięgało aż 21%. Oznacza to stopniowe przesuwanie się centrum wzrostu poza Europę, która pozostaje rynkiem dojrzałym.
Segment residential osłabiony
Kluczowym elementem europejskiego rynku pelletu jest podział na segment gospodarstw domowych
Europa pozostaje dojrzałym rynkiem pelletowym, ale to Azja będzie napędzać w najbliższych latach rozwój branży
(residential) oraz przemysłowy (industrial). Segment residential jest silnie uzależniony od czynników pogodowych oraz liczby zainstalowanych urządzeń.
Z tego względu głównymi mechanizmami generującymi popyt są wzrost liczby instalacji oraz stopień ich wykorzystania. Sezon grzewczy 2025/2026 charakteryzował się niższymi niż przez kilka ostatnich lat temperaturami, co przełożyło się na wyższe zapotrzebowanie na pellet – np. w Niemczech liczba dni grzewczych wzrosła o 10% rok do roku.
Jednocześnie rynek urządzeń grzewczych wykazuje oznaki osłabienia. Sprzedaż kotłów biomasowych spada w wielu krajach, a choć segment pieców notuje częściowe odbicie, konkurencja ze strony pomp ciepła rośnie. Dodatkowo, zmiany w systemach wsparcia publicznego –np. ograniczenia dotacji we Francji
5,6 mln europejskich gospodarstw domowych korzysta z pelletu drzewnego do ogrzewania. Liczba ta jest większa, jeśli uwzględni się wszystkie rodzaje biomasy: drewno kawałkowe, brykiet czy zrębki
czy problemy programu „Czyste Powietrze” w Polsce – wpływają negatywnie na tempo nowych instalacji. Po stronie podaży sytuacja jest napięta. Wysokie koszty surowca, wynikające m.in. ze stagnacji sektora budowlanego i ograniczonej produkcji tartacznej, prowadzą do wzrostu cen trocin – kluczowego komponentu produkcji pelletu. W efekcie wielu producentów ograniczało produkcję, co przełożyło się na niskie poziomy zapasów przed sezonem grzewczym i trudną sytuację rynkową na początku 2026 r. W wielu krajach odnotowano wydłużone terminy dostaw, a w Polsce i krajach bałtyckich nawet niedobory pelletu. To z kolei doprowadziło do wzrostu cen detalicznych, które np. w Niemczech przekroczyły 420 EUR/t.
Pellet przemysłowy – niepewna przyszłość Znacznie większe zmiany zachodzą jednak w segmencie pelletu przemysłowego. Europa, która przez lata była głównym odbiorcą pelletu wykorzystywanego w energetyce, stoi przed spadkiem popytu. Prognozy wskazują na redukcję zapotrzebowania o ok. 5 mln t w latach 2026–2028. Główną przyczyną są kończące się systemy wsparcia, szczególnie w Wielkiej Brytanii i Holandii. W UK obecne subsydia wygasają w marcu 2027 r., a przyszłe warunki wsparcia są bardziej restrykcyjne, m.in. poprzez ograniczenie współczynnika wykorzystania instalacji. W Holandii nie ma planów dalszego wsparcia dla dużych instalacji biomasy, co dodatkowo ogranicza perspektywy rynku. W rezultacie sektor pelletu
przemysłowego w Europie wchodzi w fazę schyłkową, przynajmniej w krótkim i średnim okresie. Jednocześnie wzrost popytu w Azji – szczególnie w Korei i Japonii – częściowo kompensuje spadki europejskie, choć i tam tempo wzrostu zaczyna hamować.
Zmiany w segmencie przemysłowym mają bezpośredni wpływ na cały sektor pelletowy. Spadek popytu prowadzi do ograniczenia wykorzystania mocy produkcyjnych, a w niektórych przypadkach do zamykania zakładów. Część producentów próbuje przekierować produkcję na inne rynki, w tym segment grzewczy lub nowe zastosowania, takie jak produkcja paliw lotniczych (SAF) czy metanolu. Jednak możliwości takiego przesunięcia są ograniczone ze względu na różnice w specyfikacji produktu, logistykę oraz brak stabilnych kontraktów odbiorczych.
Rosnąca rola pelletu przemysłowego polega więc obecnie nie tyle na wzroście jego zużycia w Europie, co na jego wpływie na strukturę całego rynku. Decyzje dotyczące wsparcia dla energetyki biomasowej determinują poziom inwestycji, kierunki handlu międzynarodowego oraz dostępność surowca dla segmentu grzewczego. W sytuacji spadku popytu przemysłowego może dojść do zwiększenia podaży pelletu na rynku lokalnym, co potencjalnie wywiera presję na ceny w segmencie detalicznym.
Podsumowując, europejski sektor pelletowy znajduje się w punkcie zwrotnym. Segment grzewczy pozostaje relatywnie stabilny, choć pod presją konkurencji technologicznej i zmian regulacyjnych. Z kolei pellet przemysłowy traci znaczenie w Europie, ale nadal odgrywa kluczową rolę w kształtowaniu globalnych przepływów handlowych i strategii producentów.
Przyszłość rynku będzie w dużej mierze zależeć od polityki klimatycznej, dostępności surowca oraz zdolności sektora do adaptacji do nowych zastosowań biomasy.
Oprac. Jolanta Kamińska
na podstawie: „Pellet market outlook and trends” oraz „Impact of industrial pellet market dynamics on the domestic sector”, Gilles Gauthier, Hawkins & Wright, Europejskie Forum Pelletu 2026
Koniec włoskiego Eldorado
Przez ponad dekadę Włochy były ważnym odbiorcą polskiego pelletu. W szczytowym okresie przypadającym na lata
2018-2020 krajowi producenci wyeksportowali tam blisko 680 tys. t certyfikowanego biopaliwa. Dane z ostatnich lat pokazują jednak odwrócenie trendu – pellet z Polski trafia do coraz mniejszej liczby włoskich piecyków i kominków. Dlaczego?
Czynników jest kilka, ale ostatecznie wszystko sprowadza się do jednego – ceny.
30tys. t – tylko tyle, według szacunków stowarzyszenia Italian Agroforestry Energy Association (AIEL), wyniósł import polskiego pelletu do Włoch w 2024 r. Dane za 2025 r. nie są jeszcze dostępne, ale eksperci AIEL przypuszczają, że będą zbliżone. Te liczby pokazują, że znaczenie Włoch jako ważnego rynku-odbiorcy krajowej produkcji drastycznie spadło na przestrzeni ostatnich 4 lat. Pytanie brzmi: dlaczego? Przecież Włosi nadal są jednym z największych konsumentów pelletu w Europie, z zapotrzebowaniem sięgającym ok. 3,2 mln t rocznie, a kluczową cechą włoskiego rynku jest jego
zależność od importu – krajowa produkcja pokrywa zaledwie ok. 15% zapotrzebowania.
Zmiany na włoskim rynku
Na włoskim rynku dominuje pellet workowany, który stanowi blisko 85% sprzedaży, co potwierdza silną orientację na segment gospodarstw domowych. Kanały dystrybucji pozostają tradycyjne – ponad połowa sprzedaży realizowana jest przez detalistów, ale istotną rolę odgrywają też sieci handlowe. Jednocześnie modele biznesowe zmieniają się, a część podmiotów z sektora pelletowego nadal funkcjonuje jako typowi dystrybutorzy bez własnej produkcji.
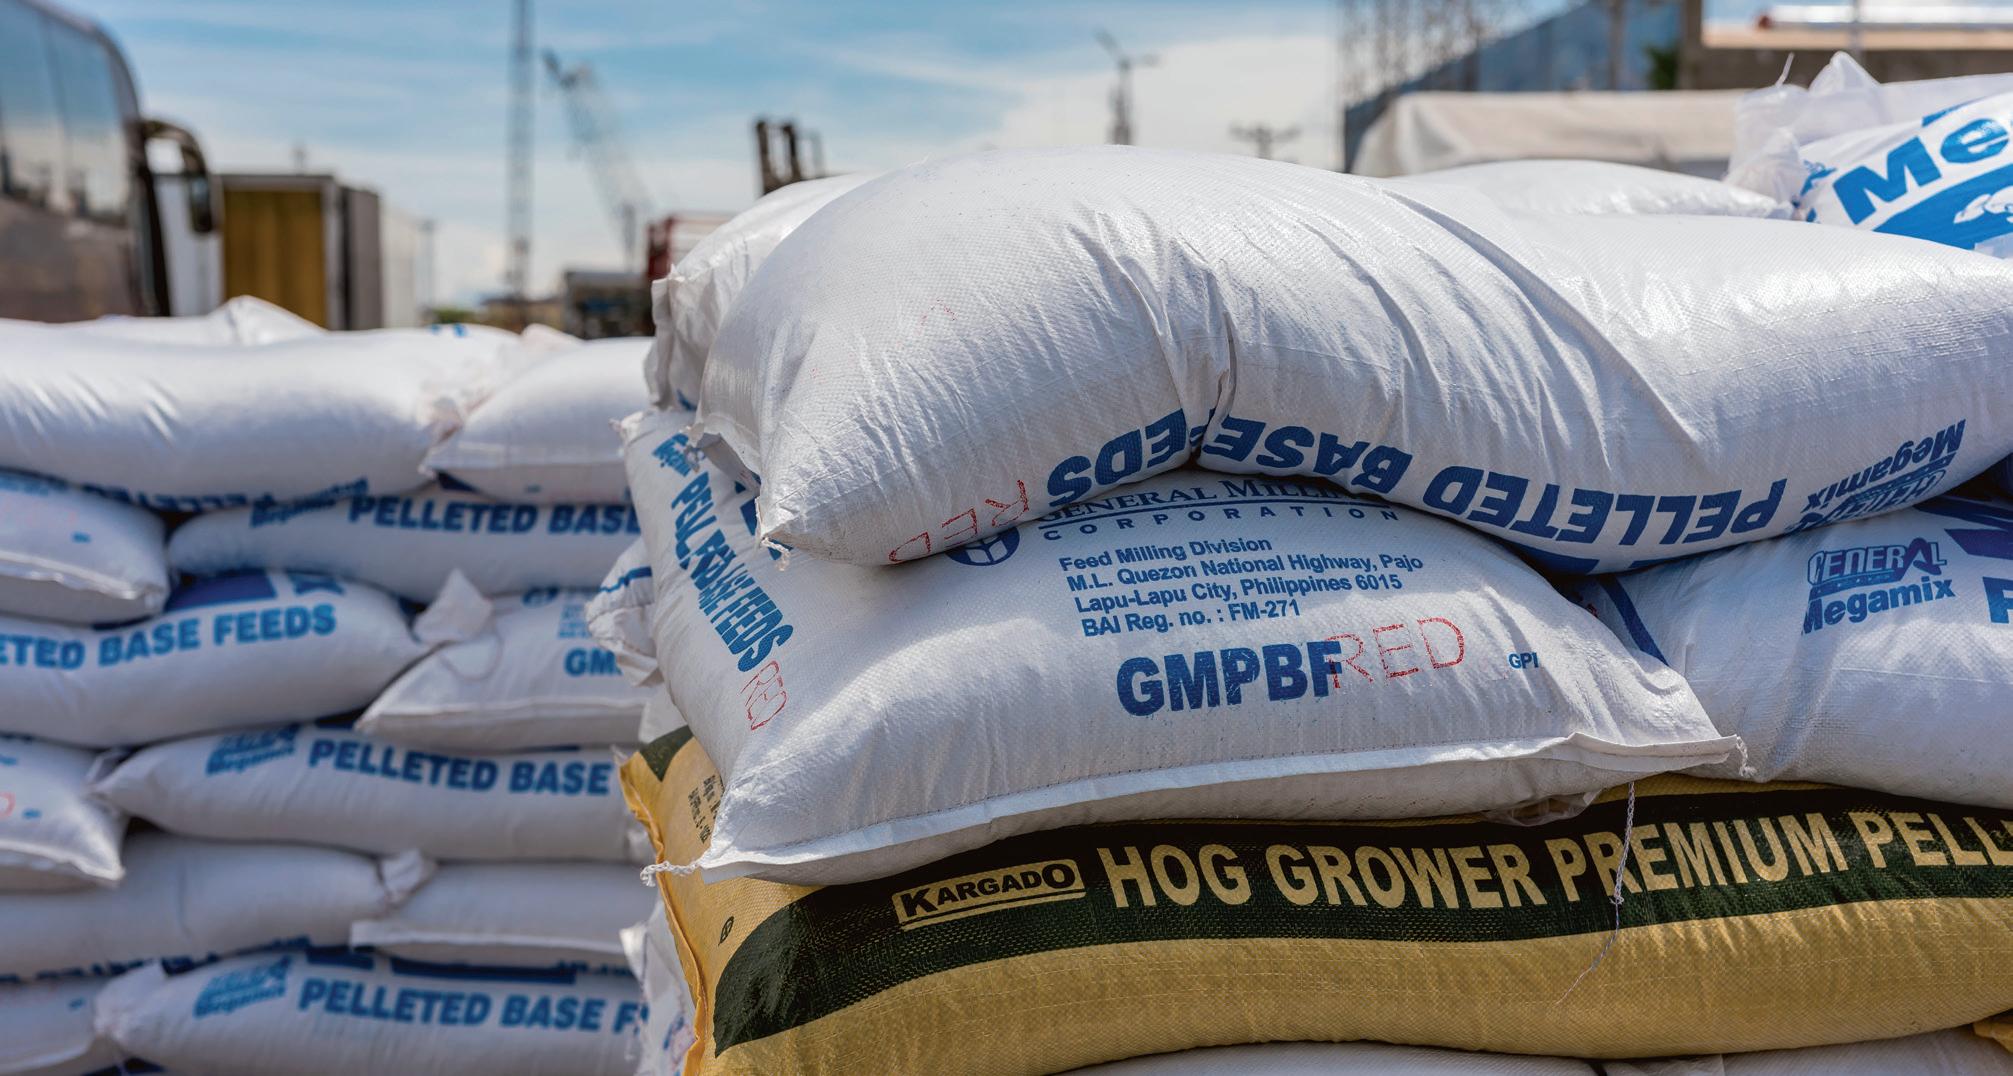
/ Chorwacja, Serbia, Litwa i Łotwa, ale też Brazylia i Wietnam – Włochy otworzyły się na nowe kierunki dostaw
Stałą cechą rynku włoskiego jest wysoki poziom jakości – zdecydowana większość pelletu należy do klasy ENplus A1. Polskie firmy, które były zainteresowane nawiązaniem współpracy z tamtejszymi odbiorcami granulatu wiedziały, że dostarczane biopaliwo musi posiadać certyfikat i najlepiej być wyprodukowane z trociny sosnowej, gwarantującej pożądany przez Włochów jasny, kremowy kolor. Nie będzie przesadą stwierdzenie, że dla wielu producentów pelletu z Polski przystąpienie kilka lat temu do systemu certyfikacji ENplus czy DINplus było motywowane m.in. chęcią nawiązania relacji biznesowej z Włochami. Tamtejszy rynek był przez długi okres bezpiecznym i stałym odbiorcą naszego pelletu. Szczyt współpracy przypadł na 2020 r., kiedy na targach Progetto Fuoco powstała Polska Strefa z udziałem 10 krajowych firm związanych z sektorem pelletowym. Od tego czasu eksport krajowego biopaliwa do Włoch sukcesywnie spada: pandemia COVID-19 w latach 2020-2021 spowodowała przejściowe ograniczenia w dostawach, a kryzys surowcowy i energetyczny związany m.in. z wybuchem wojny w Ukrainie zapoczątkował trend wzrostowy cen pelletu, który z przerwami trwa do dziś. Kluczowym czynnikiem jest jednak postępująca globalizacja branży.
Nowi pelletowi gracze w Europie
Europa nie jest już odrębnym, samowystarczalnym rynkiem pelletu i coraz silniej podlega globalnym
przepływom surowca. Granice państw, jeśli chodzi o handel pelletem zacierają się – rośnie udział importu granulatu spoza kontynentu. We Włoszech widać ten trend bardzo wyraźnie.
– Włoski rynek jest bardzo powiązany z globalnymi przepływami biomasy – mówił Mateo Favero z AIEL podczas Europejskiego Forum Pelletu 2026. Ekspert podkreślił, że mimo dynamicznego wzrostu krajowej produkcji (z ok. 238 tys. t w 2020 r. do ponad 430 tys. t w 2025 r.), Włochy pozostają rynkiem wyraźnie importowym, zaopatrywanym przez bardzo szeroką sieć dostawców aż z 29 krajów, obejmujących zarówno Europę, jak i Amerykę Północną i Południową.
Polska przestaje być „dostawcą pierwszego wyboru” bo konkurencja w branży pelletowej rośnie. Dostawcy z Kanady, Brazylii czy Wietnamu zwiększają wolumeny dostarczanego do Europy pelletu i to ich produkty coraz częściej można spotkać w punktach handlowych czy u dystrybutorów. Duzi producenci są w stanie zaproponować niższe ceny, a klienci włoscy, kupujący zwykle sezonowo, wybierają tańszy pellet zamiast polskiego czy austriackiego produktu premium. Potwierdza to Andrzej Kostyk z ToscanaPellet – wieloletni importer i dystrybutor pelletu we Włoszech i innych krajach UE. – W ostatnich 3 latach obserwujemy znaczące zmiany na rynku pelletu w Europie, szczególnie w kontekście dostępności i źródeł zaopatrzenia. W rezultacie na rynku
pojawiają się produkty z krajów, które wcześniej nie były znaczącymi graczami w tej branży, co wpływa na różnorodność oraz konkurencyjność oferty. Od pamiętnego, rekordowego pod względem cen 2022 r., duże włoskie firmy i czołowi dystrybutorzy zaczęli poszukiwać możliwości importowania pelletu z Brazylii, Kanady i USA. Także Chorwacja znacznie zwiększyła swój udział na tamtejszym rynku. Pojawiły się też produkty z Hiszpanii i Portugalii – i co ciekawe z Turcji – komentuje sytuację Andrzej Kostyk.
CCC – cena czyni cuda
Spadek udziału polskiego pelletu na rynku włoskim jest konsekwencją postępującej globalizacji rynku oraz rosnącej konkurencji ze strony dostawców spoza Europy, wspieranej przez relatywnie niski koszt transportu morskiego. – Cenowo pellet z tych kierunków jest oferowany średnio o ok. 15% taniej niż produkt pochodzący z Polski czy Austrii – mówi Andrzej Kostyk.
Choć ceny pelletu w Polsce pod koniec marca 2026 r. kształtują się na poziomie 1150–1300 zł/t (hurt), to po uwzględnieniu kosztów transportu –sięgających obecnie nawet 30% wartości zamówienia – a także pakowania, dystrybucji i marż handlowych, cena dla odbiorcy końcowego we Włoszech rośnie do poziomu ok. 400–500 EUR/t. W efekcie kilkunastoprocentowa różnica cenowa na poziomie importu przekłada się na realną przewagę konkurencyjną producentów spoza Europy. – Obecnie dostarczamy do Włoch marginalne ilości – przyznaje Maciej Wiliński z firmy Ałtaj i podobnie jak inni moi rozmówcy zauważa, że kraje spoza kontynentu europejskiego coraz wyraźniej zaznaczają swoją obecność na Półwyspie Apenińskim. W podobnym tonie komentuje sprawę Izabela Jędraszek-Drzazga z Wirex: – Regularnie otrzymujemy zapytania od włoskich dystrybutorów w sprawie pelletu, ale przesyłane przez nas propozycje cenowe, będące realnym odbiciem aktualnej ceny pelletu, nie są dla nich atrakcyjne. Jednak nie zamknęliśmy się na współpracę z Włochami – dodaje. – Jest kilka czynników, które się składają na coraz niższy eksport polskiego pelletu do Włoch. Rosnący popyt w kraju, coraz niższy kurs euro, który oznacza mniejszą konkurencyjność towarów z Polski, wysokie
Zauważalnym trendem w globalnej branży biomasy jest przebudowa łańcucha dostaw. Włochy są tego doskonałym przykładem – na tamtejszym rynku rośnie znaczenie importerów spoza UE
koszty transportu – mówi Marcin Podsiadło z Bioenergy Group – producent od lat związany z włoskim rynkiem. – Nowi gracze to Brazylia, Wietnam, ale też Serbia czy Chorwacja. Te państwa nie mierzą się z brakiem surowca, którego cena u nas rośnie, a dostępność maleje. To ich przewaga – podsumowuje. Rozmowy z producentami i dystrybutorami pelletu pokazują, że problem z niedoborem surowca drzewnego, z którym sektor pelletu zmaga się od kilku lat przekłada się bezpośrednio na konkurencyjność krajowych przedsiębiorstw. Niestabilność cen pelletu w Polsce (spadek od stycznia br. o 28-35%) utrudniają kontraktowanie i planowanie współpracy z krajami, które przez lata były ważnymi kierunkami biznesowymi – nie tylko Włochami, ale i Francją czy Niemcami. Dla krajowych producentów granulatu, którzy często dywersyfikowali sobie działalność dzieląc ją między rynek krajowy i zagraniczny, nadchodzą więc niepewne czasy. Polska konsumuje coraz więcej pelletu i prognozy wskazują, że ten trend się utrzyma w najbliższych latach. Jesteśmy jednak częścią globalnego łańcucha dostaw i musimy być gotowi na rosnący udział pelletu z innych krajów – Litwy, Łotwy, Estonii, a nawet Ameryk czy Azji, których produkty jakościowo coraz częściej odpowiadają oczekiwaniom Europy, a przy tym są tańsze. – Koszty produkcji cały czas rosną, a my nie możemy podnosić cen w nieskończoność – stwierdza Marcin Podsiadło z Bioenergy Group. Przyszłość polskiego pelletu we Włoszech pozostaje niepewna i coraz silniej uzależniona od czynników globalnych. Jedno jest pewne – rynek, który kiedyś dawał stabilność, dziś stawia znacznie wyższe wymagania. Jolanta Kamińska
Pellet gorącym tematem w całej Europie
Tegoroczna edycja Progetto Fuoco – największych w Europie targów zrównoważonej techniki grzewczej – była wyjątkowa. Nie tylko dlatego, że wydarzenie odbywało się w czasie największego od lat zapotrzebowania na pellet w UE, ale także dlatego, że towarzyszyło mu Europejskie Forum Pelletu.
Choć
znakomita część Progetto Fuoco dedykowana jest kominkom i innym urządzeniom grzewczym, to co roku pellet znajduje na nich specjalne miejsce. Polskie firmy z tego sektora także zaprezentowały się na targach.
Nowości w Weronie
Progetto Fuoco odbywają się w Weronie, ale w 2027 r. to wyjątkowe dla całej europejskiej branży pelletowej wydarzenie będzie miało debiut na Międzynarodowych Targach Poznańskich. To duża nowość, a poznański format włoskich targów odzwierciedla rynkowy potencjał naszego kraju w zakresie rozwoju sektora ekologicznych rozwiązań grzewczych i zrównoważonego budownictwa. Progetto Fuoco Poznań będzie odbywać się co dwa lata, naprzemiennie –w latach nieparzystych – z edycją w Weronie. Kolejna ich włoska edycja została już zaplanowana na 2029 r. – Targi powiększają swój międzynarodowy wymiar. W tym roku 42% wystawców pochodziło z 38 państw z całego świata – pisał we wstępie do „PF Magazine” Federico Bricolo, prezes Veronafiere SpA.
Tegoroczną nowością na Progetto Fuoco była strefa poświęcona AI. Można było na niej spotkać start’upy oferujące rozwiązania implementujące sztuczną inteligencję do wytwarzania energii z drewna. Na stoiskach prezentowano oprogramowanie wspierające prace wielkoskalowych instalacji i automatycznie
zdj. Archiwum Magazynu Biomasa (3)
/ Zróżnicowana oferta pelletu na Progetto Fuoco 2026
/ Stoisko Costruzioni Nazzareno, włoskiego dostawcy technologii do produkcji pelletu
bilansujące zapotrzebowanie energetyczne czy systemy optymalizujące wykorzystywanie paliw i ułatwiające użytkownikom obsługę urządzeń grzewczych.
Rynek pelletu po trudnym sezonie
W trakcie wydarzenia redakcja Magazynu Biomasa – patron medialny targów – pytała przedstawicieli sektora pelletu, jak oceniają tegoroczny sezon grzewczy. Dla Polski był on wyjątkowo trudny. – Tej zimy miał miejsce skok popytu wynikający z niskich temperatur, który zderzył się ze spadkiem podaży, wynikającym z braku możliwości przerobu drewna i wielu innych czynników. Import pelletu do Polski zaczął się upowszechniać. Biopaliwo przyjeżdża zarówno z krajów sąsiednich – Niemcy, Czechy, Słowacja – jak i tych bardziej odległych – Belgia, Francja czy Rumunia. W mojej ocenie ten import zostanie z nami już na dłużej – komentował Łukasz Horbacz, prezes Izby Sprzedawców Polskiego Węgla oraz firmy SAMBUDROL.
Temat importu pelletu do Europy został poruszony także podczas Europejskiego Forum Pelletu (EPF) –konferencji cyklicznie organizowanej przez European Pellet Council. Jak poinformował Matteo Favero, manager ds. biopaliw i certyfikacji jakościowej
Dzidzis Palejs, prezes LATbio – Łotewskiego
/
Stowarzyszenia Biomasowego oraz Daria Lisiecka, dziennikarka Magazynu Biomasa podczas Europejskiego Forum Pelletu
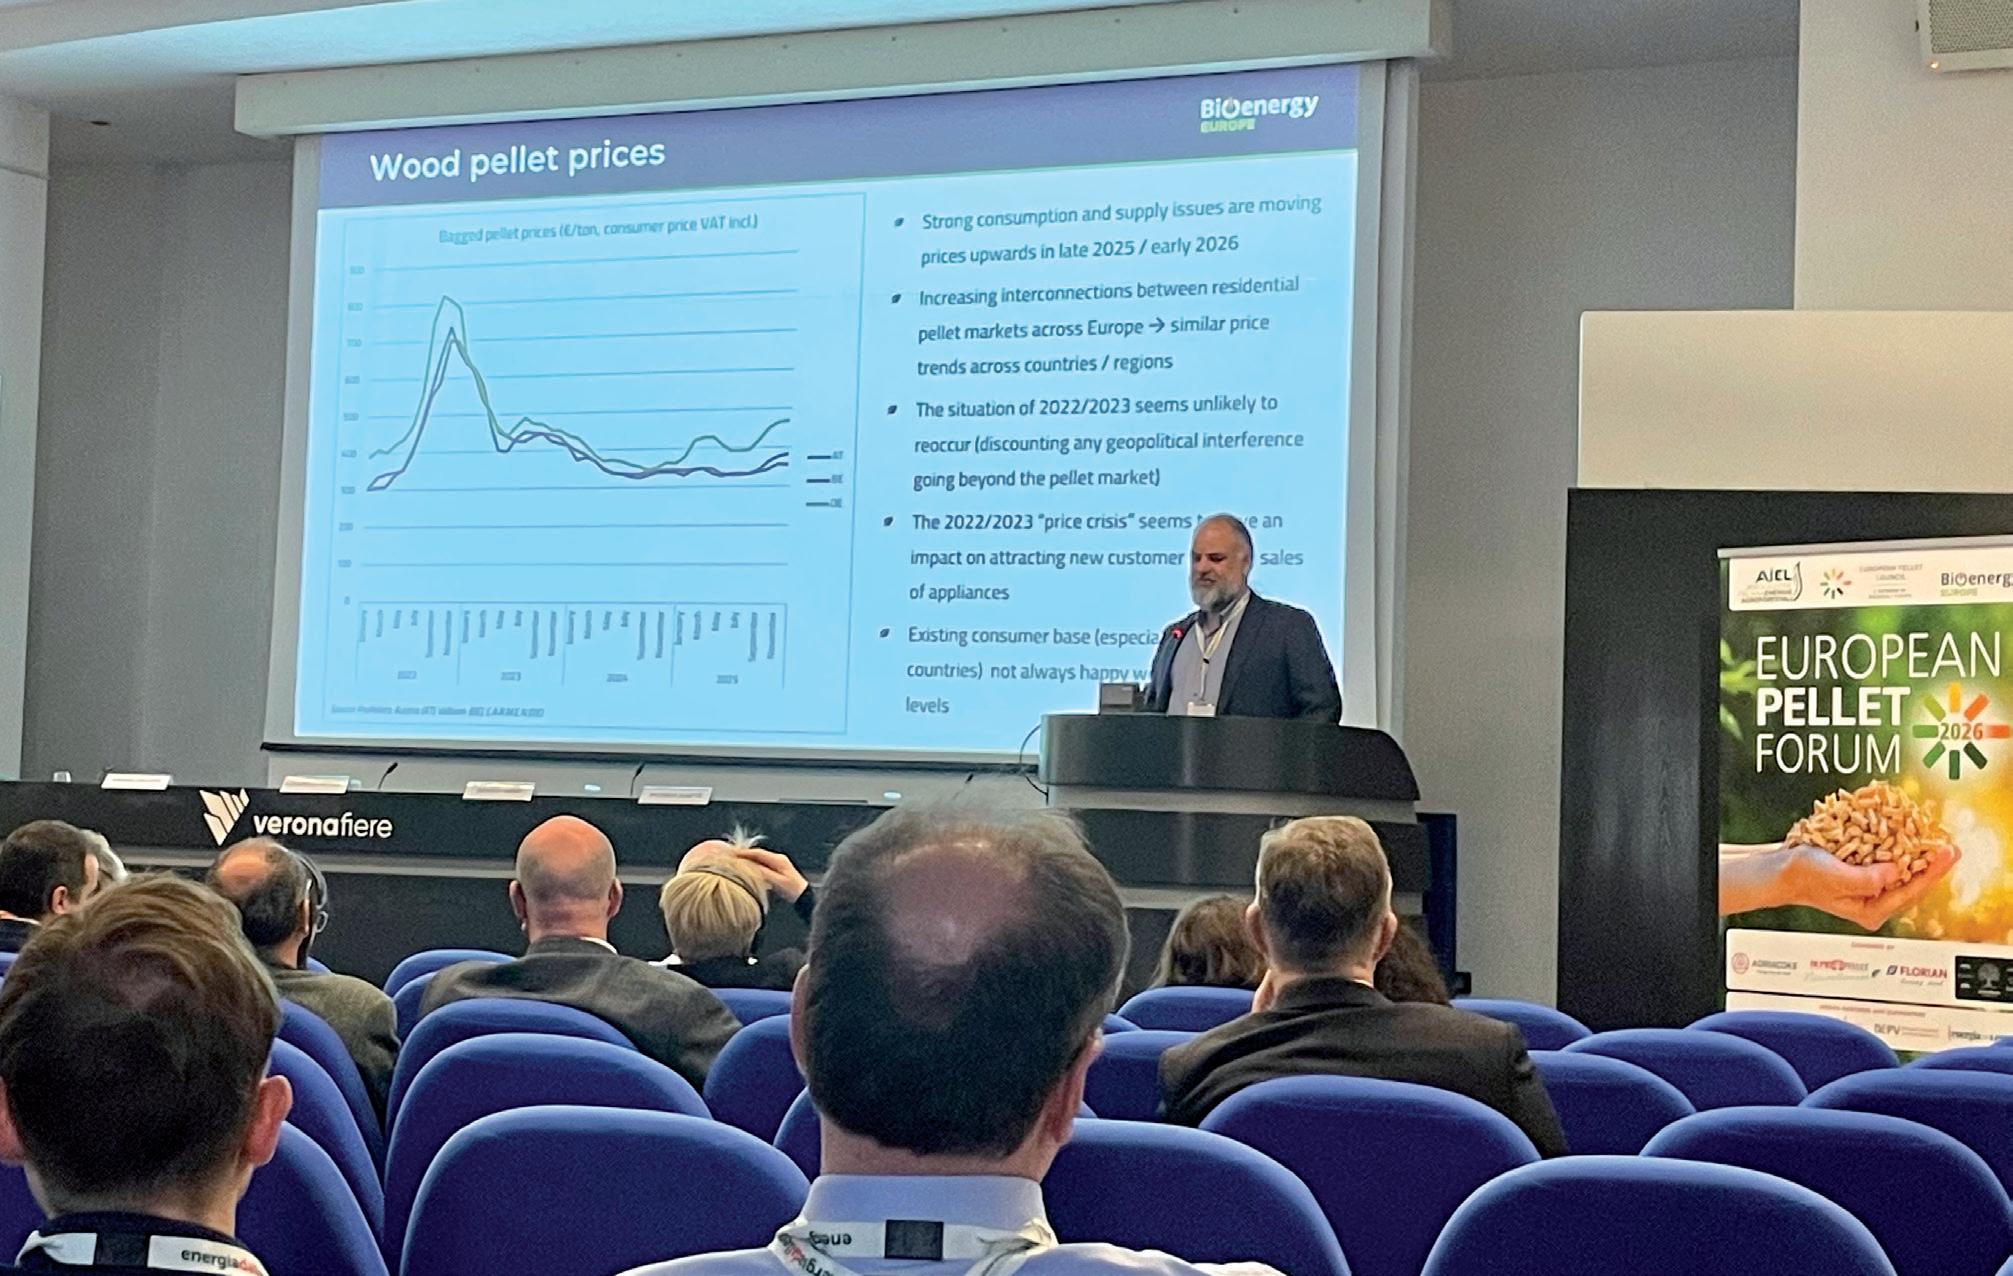
/ Manolis Karampinis, dyrektor w Bioenergy Europe, w trakcie prezentacji na Europejskim Forum Pelletu
w Associazione Italiana Energie Agroforestali (AIEL), obecnie największymi eksporterami pelletu na rynek europejski są Austria, Niemcy, Chorwacja oraz Brazylia. Ekspert wskazywał też na znaczny wzrost cen pelletu, jaki miał miejsce na włoskim rynku. Jeszcze we wrześniu 2025 r. kosztował on 79 EUR/MWh, a już w styczniu 2026 r. konsument musiał zapłacić 96 EUR/MWh.
– Od dawna nie mierzyliśmy się z taką zimą, jak tegoroczna. Po kilku latach ograniczonego popytu nastąpił jego nagły wzrost. To z jednej strony dobry prognostyk dla branży, z drugiej jednak poznaliśmy ograniczenia w zakresie dostaw. Z tego powodu podniosły się ceny pelletu – wskazał Manolis Karampinis, dyrektor w Bioenergy Europe.
Idziemy naprzód?
Ostatnie lata odmieniły rynki pelletu w całej Europie. – W efekcie wojny na Ukrainie, rynki pelletu stały się ściślej powiązane ze sobą. Trendy, które obserwujemy we Włoszech, znajdują odzwierciedlenie w Grecji czy Polsce, niekoniecznie bezpośrednio przekładają się na liczby, ale ich schemat jest w pełni zbieżny – mówił Manolis Karampinis podczas konferencji EPF. Bioenergy Europe wskazuje, że to popyt na kotły pelletowe dyktuje rozwój rynku.
/ Targi Progetto Fuoco odbywają się od 1999 r. Edycja 2026 była 14 w historii wydarzenia
Obecnie liczba sprzedawanych urządzeń nie osiąga szczytowych wyników, jakie pojawiały się przed rozpoczęciem agresji Rosji na Ukrainę. Bardzo ważnymi krajami zbytu pozostają Austria i Polska – w dużej mierze z powodu programów dotacyjnych na zakup kotłów pelletowych. Karampinis wskazuje jednak, że część konsumentów wciąż wybiera te urządzenia i w długiej perspektywie będą pojawiać się kolejni odbiorcy.
Ten trend potwierdza przeprowadzona wśród uczestników targów ankieta. Na pytanie czy pellet jest
zdj. Archiwum Magazynu Biomasa (4)
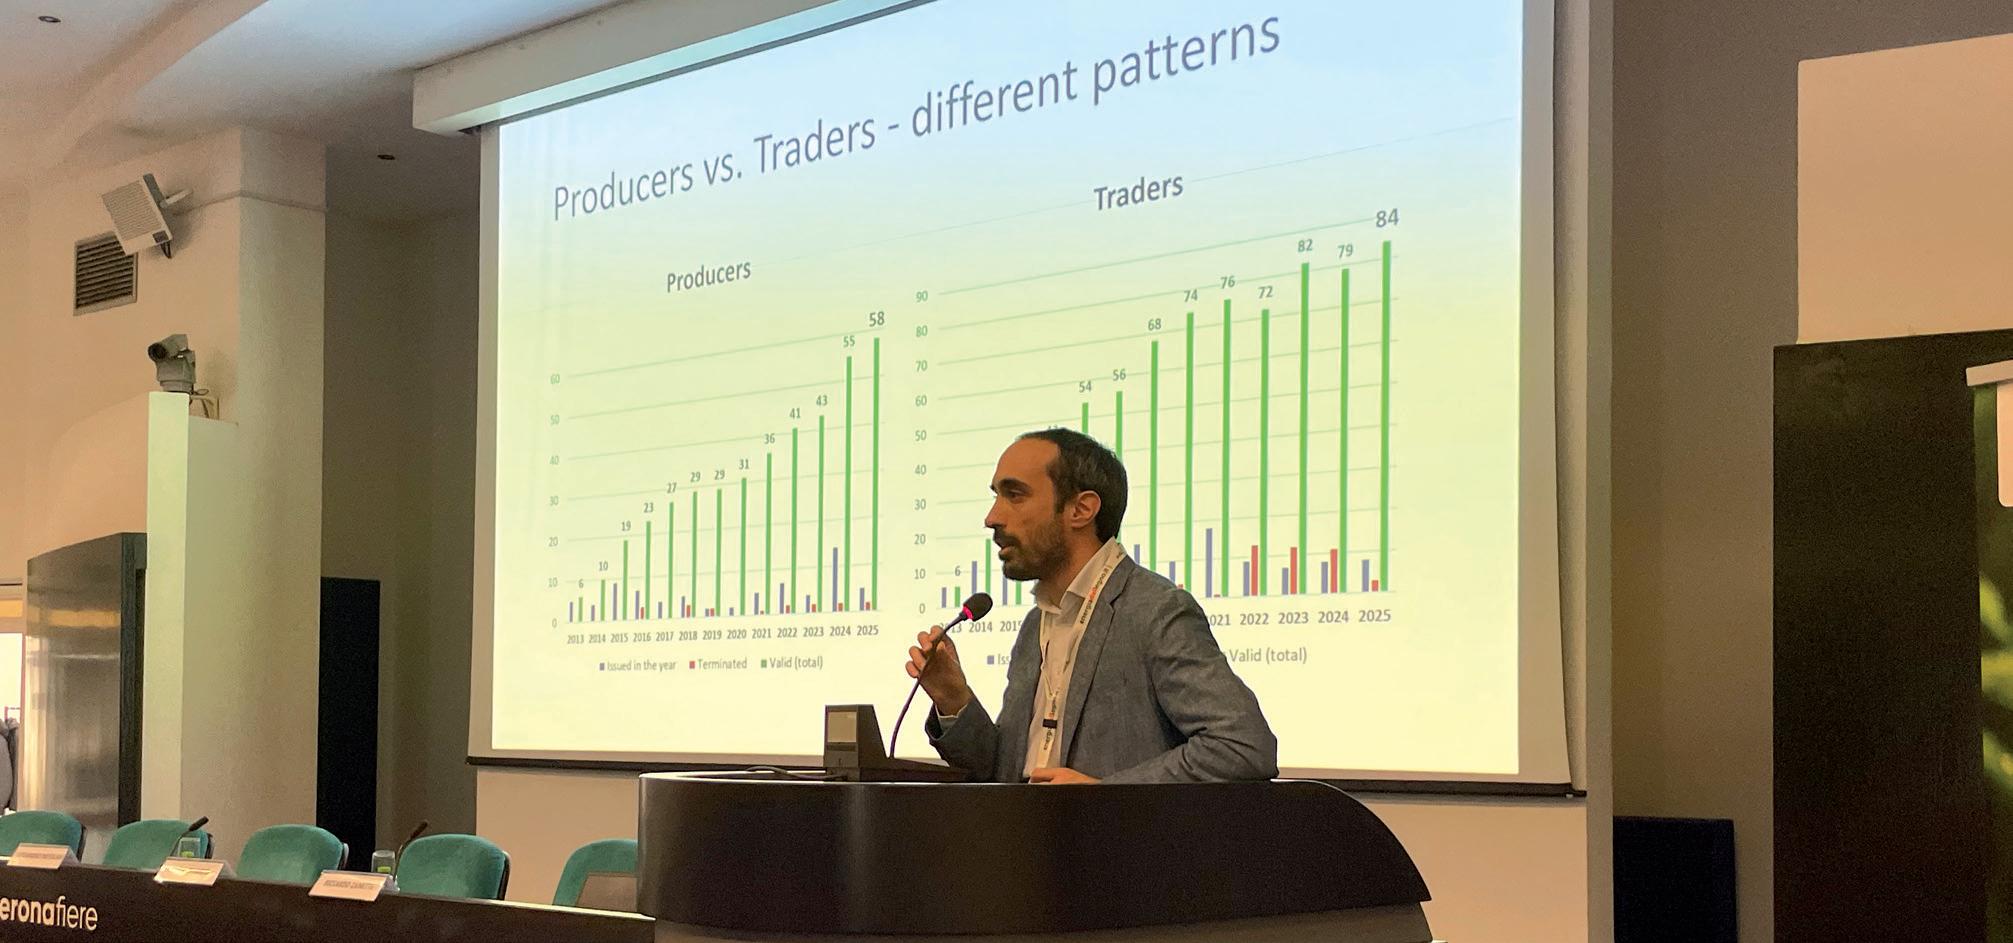
Agroleśnej podczas Europejskiego Forum Pelletu
atrakcyjnym rozwiązaniem grzewczym 50% respondentów odpowiedziało, że rozważa instalację kotła pelletowego, z kolei 70% posiadaczy kotła pelletowego stwierdziło, że dokonałoby jego zakupu ponownie. – To dobre rozwiązanie jako element systemu grzewczego, w którym równocześnie używa się pomp ciepła lub innych zelektryfikowanych źródeł. Kotły pelletowe są też stosunkowo tanie na tle innych rozwiązań grzewczych – powiedział dyrektor Bioenergy Europe. – Europa jest rynkiem rozwijającym się, chłonnym. Liczba odbiorców pelletu będzie rosnąć w najbliższych latach – stwierdził podczas Progetto
Fuoco 2026 Marcin Podsiadło, prezes Bioenergy Group.
Targi zebrały blisko 79 wystawców w hali pelletowej, co pokazuje ich skalę jako największego wydarzenia w branży ogrzewania indywidualnego. Równocześnie reprezentacja polskich przedstawicieli była stosunkowo niewielka względem ubiegłych edycji. Wydaje się, że przestali oni postrzegać Włochy jako kluczowy kierunek eksportu, a krajowe zapotrzebowanie urosło do rozmiarów, które pozwalają w pełni skupić się na wewnętrznym rynku zbytu.
Daria Lisiecka
/ Stoiska na włoskich targach Progetto Fuoco 2026
/ Matteo Favero, manager Sektora Biopaliw i Certyfikacji Jakości w AIEL – Włoskie Stowarzyszenie Energetyki
Ta sama marka, dwa rynki –Progetto Fuoco zadebiutuje w Poznaniu
W styczniu 2027 Progetto Fuoco – największe targi biomasowych systemów grzewczych – odbędą się w Poznaniu. Wybór naszego kraju przez włoskiego organizatora – działającego w centrum jednego z najbardziej rozwiniętych rynków pelletu – nie jest przypadkowy i wpisuje się w szersze zmiany zachodzące w europejskim ogrzewnictwie.
Wostatnich latach pellet drzewny zyskał znaczenie jako stabilne, przewidywalne paliwo odnawialne, szczególnie w kontekście odchodzenia od paliw kopalnych i ograniczania emisji w sektorze komunalno-bytowym. Polska, będąca jednym z największych producentów pelletu w Europie, pełni dziś podwójną rolę – zarówno zaplecza produkcyjnego, jak i coraz bardziej chłonnego rynku wewnętrznego. Wzrost liczby instalacji grzewczych opartych na biomasie oraz rozwój segmentu kotłów i pieców na pellet sprawiają, że nasz kraj staje się naturalnym miejscem koncentracji uwagi producentów technologii grzewczych.
Na tym tle pojawienie się formatu Progetto Fuoco Poznań można oznaczać próbę bliższego „zakotwiczenia” europejskiego rynku biomasy w Europie Środkowo-Wschodniej. Dotychczas główne centra decyzyjne i wydarzenia branżowe koncentrowały się w Europie Zachodniej, przede wszystkim we Włoszech, Niemczech czy Austrii.
Targi Progetto Fuoco to ok. 70 tys. odwiedzających, w tym blisko 45 tys. profesjonalistów, 560 marek i kilkadziesiąt wydarzeń towarzyszących. Czy poznańska edycja zbliży się do tej skali? Pierwsza odsłona w 2027 ma objąć 2 hale targowe i z czasem rozwijać swój potencjał
Tymczasem to właśnie w naszej części kontynentu obserwuje się dziś dynamiczne zmiany –zarówno po stronie produkcji paliw, jak i modernizacji źródeł ciepła. – 42% wystawców biorących udział w targach w Weronie pochodzi z zagranicy i reprezentuje 38 krajów. Co czwarty odwiedzający to gość międzynarodowy. Progetto Fuoco Poznań będzie opierać się na tych fundamentach i ma na celu przeniesienie sprawdzonego w europejskim otoczeniu formatu o wysokim potencjale do Polski. To krok spójny z naszą wizją przemysłową – rozwijać się międzynarodowo w sposób przemyślany, wybierając rynki strategiczne i budując silne partnerstwa z wiodącymi organizatorami, takimi jak MTP – mówił Federico Bricolo, prezes Veronafiere, organizator włoskich targów.
Zainteresowanie projektem ze strony partnera włoskiego wskazuje, że zachodnioeuropejscy producenci i dostawcy widzą w Polsce nie tylko
rynek zbytu, ale także przestrzeń do budowania relacji biznesowych w regionie. – To partnerstwo łączy kompetencje i doświadczenie Veronafiere – organizatora z niemal 130-letnią historią w kreowaniu międzynarodowych wydarzeń i globalnych platform biznesowych – z doświadczeniem Grupy MTP, która od dekad wspiera rozwój przemysłu i innowacji w Polsce oraz Europie Środkowo-Wschodniej – skomentował współpracę Filip Bittner, wiceprezes zarządu Grupy MTP.
Targi będą odbywać się cyklicznie, co dwa lata. W praktyce może to sprzyjać stabilizacji kontaktów handlowych i lepszemu przepływowi informacji pomiędzy rynkami zachodnimi a Europą Środkowo-Wschodnią. Dla branży pelletu oznacza to większą widoczność, ale też większą konkurencję – zarówno w obszarze technologii, jak i jakości oferowanych produktów.
Oprac. Jolanta Kamińska na podstawie materiałów MTP oraz Piemmeti SpA
K A T A L O
PRODUCENCI I DYSTRYBUTORZY PELLETU
535pellet Bartosz Godziszewski ul. Zgierska 33, 95-100 Emilia tel.: +48 535 735 538 e-mail: biuro@535pellet.pl www.535pellet.pl
535pellet to dystrybutor ekologicznych paliw drzewnych z ponad 10-letnim doświadczeniem, działający na terenie województwa łódzkiego i całej Polski. Firma oferuje jeden z największych wyborów pelletu i brykietu na rynku – produkty renomowanych producentów, w tym marki własne 535pellet EKO i Premium A1. Bezpłatna dostawa samochodem z windą w promieniu do 65 km, fachowe doradztwo w doborze opału do kotła oraz błyskawiczny rozładunek to znaki rozpoznawcze marki. Zamów telefonicznie lub przez sklep na 535pellet.pl.
Przedsiębiorstwo Wielobranżowe ANPOL Rajmund Andrych Biskupice 88, 98-200 Sieradz tel.: +48 43 822 65 01 e-mail: kontakt@anpol-biskupice.pl www.pelletanpol.pl
Pellet produkcji ANPOL to produkt najwyższej jakości. Produkowany jest w nowoczesnej fabryce pelletu zlokalizowanej w centrum Polski, w pobliżu Sieradza. Pellet zgodny z normą ENplus A1, charakteryzuje się najlepszymi parametrami: wysoką kalorycznością oraz niską ilością popiołu, a produkcja jest przyjazna dla środowiska.
Biomasa Partner Group S.A. Modła Królewska, ul. Bursztynowa 37 62-571 Stare Miasto tel.: +48 63 245 59 29 e-mail: biuro@biomasapartner.pl www.biomasapartner.pl
Lider w produkcji i dystrybucji certyfikowanego pelletu drzewnego ENplus A1 marek Excellent i Premium Selection, pelletu ściółkowego OnDry, pelletu ze słomy na cele energetyczne, tarcicy sosnowej, brykietu i biomasy drzewnej. To również preferowany dostawca dla klientów z całej Europy, obsługujący sektor przemysłowy, energetyczny i rolniczy. Działalność firmy opiera się na zrównoważonym rozwoju i trosce o środowisko. Wszystkie produkty powstają z odpowiedzialnie zarządzanych surowców i spełniają rygorystyczne normy. Dzięki nowoczesnym technologiom i ścisłej kontroli jakości, BPG oferuje wydajne, ekologiczne i certyfikowane produkty, spełniające najwyższe wymagania klientów.
Bio-Technik Adam Łada ul. Łabędzia 7 15-539 Białystok
Oddział Śniadowo: ul. Kolejowa 27A 18-411 Śniadowo tel.: +48 501 873 019
e-mail: adam.lada@bio-technik.pl www.bio-technik.pl
Firma Bio-Technik, założona w 2010 r., specjalizuje się w produkcji wysokiej jakości pelletu, co potwierdza certyfikat ENplus A1 uzyskany w 2017 r. Oprócz produkcji biopaliw takich jak pellet, brykiet i ekogroszek, BioTechnik oferuje sprzedaż oraz montaż linii technologicznych do produkcji pelletu i brykietu. W asortymencie firmy znajdują się urządzenia takie jak granulatory, młyny bijakowe, brykieciarki, suszarnie bębnowe oraz rozdrabniacze do słomy, siana i drewna. Firma zapewnia kompleksowe wsparcie, dostarczając rozwiązania o wydajności od 500 kg/h do 9 t/h, dostosowane do indywidualnych potrzeb klientów.
Ecokatrina Sp. z o.o. Późna 28B 66-620 Gubin tel.: +48 667 959 056, tel.: +48 607 929 689 e-mail: biuro@ecokatrina.pl www.ecokatrina.pl
Ecokatrina Sp. z o.o. specjalizuje się w czyszczeniu i konserwacji maszyn papierniczych oraz produkcji pelletu drzewnego KATRINA. Jest on produkowany z czystej trociny oraz kawałków drewna pochodzących z lokalnych tartaków oraz zakładów stolarskich. Dzięki zastosowaniu nowoczesnej linii produkcyjnej, uruchomionej w 2022 r., pellet spełnia wymagania parametrów dla klasy jakości A1 wg normy EN ISO 17225-2. Jego jakość potwierdzona jest certyfikatem „DOBRY PELLET”.
ENVUN
Mateusz Hyra
tel.: + 48 34 327 30 69
e-mail: info@envun.com www.envun.com
Firma ENVUN działa na rynku od ponad 13 lat. Przez ten czas zdobyliśmy cenne doświadczenie, stale rozwijając naszą działalność i poszerzając ofertę. Rozumiemy potrzeby firm, jak również indywidualnych klientów co pozwala nam dostarczać rozwiązania precyzyjnie dopasowane do ich specyfiki.
Jako doświadczony producent pelletu sosnowego oferujemy ekologiczne paliwo opałowe najwyższej jakości, spełniające normy ENplus A1. Nasz pellet wyróżnia się wysoką kalorycznością, niską zawartością popiołu oraz czystym spalaniem.
For Nature Solutions Sp. z o.o. Ostaszewo 57L 87-148 Łysomice tel.: +48 887 043 090 e-mail: biuro@for-nature.pl www.for-nature.pl
Producent ekologicznego pelletu drzewnego CLEAR ENERGY oraz certyfikowanych europalet EPAL. Nowoczesny zakład produkcyjny, ekologiczne produkty, współpraca ze sprawdzonymi dostawcami gwarantują powtarzalną jakość oferowanych produktów i stanowią solidne fundamenty, na których zbudowana jest marka For Nature Solutions. Sprecyzowane plany rozwoju oraz najwyższa jakość produktów w pełni zaspokajają potrzeby nawet najbardziej wymagających kontrahentów. Cechuje nas rzetelność i wiarygodność, a oferowane produkty pochodzą w 100% z polskich surowców. Zakład produkcyjny oraz siedziba firmy znajdują się w Pomorskiej Specjalnej Strefie Ekonomicznej w Ostaszewie k/Torunia, w pobliży autostrady A1. Dostawy dla klientów na terenie całej UE.
Mardom
Lipniki Stare 27 06-100 Pułtusk tel.: +48 693 564 665 e-mail: marcin.kowalczyk@mardom. com.pl www.mardomgrupa.pl
Jako producent mebli z litego drewna dbamy o jakość i ekologię, dlatego trociny powstałe w procesie produkcji mebli przetwarzamy na pellet opałowy HITON. Tworzony z najwyższej jakości czystego surowca sosnowego spełnia rygorystyczne normy i posiada certyfikaty ENplus oraz DINplus, zgodne z ISO 17225. Pellet od Mardom PRO wyróżnia się wysoką wartością opałową 18,63 MJ/kg oraz niską zawartością popiołu – 0,28%, co zapewnia czyste spalanie i dłuższą żywotność kotłów. Jako odnawialne źródło energii redukuje emisję CO2, wspierając ochronę środowiska. To jedno z najbardziej efektywnych paliw dostępnych na rynku.
Maximer Sp. z o.o. ul. Gen. Franciszka Żymirskiego 53 05-230 Kobyłka Zakład produkcyjny: Nowa Ruskołęka 49A 07-305 Andrzejewo tel.: +48 694 401 990 e-mail: biuro@maximer.pl www.maximer.pl
Maximer to renomowany producent certyfikowanego pelletu z 15-letnim doświadczeniem w branży. Dzięki naszej wiedzy oraz zaawansowanej technologii oferujemy pellet najwyższej jakości. Maximer posiada dwa systemy certyfikacji: ENplus A1 PL049 oraz DINplus 7A325. Pellet produkujemy wyłącznie z wyselekcjonowanych surowców, co gwarantuje efektywność i powtarzalną jakość.
Współpracujemy zarówno z dużymi odbiorcami, jak i detalistami, dostarczając produkt bezpośrednio do naszych klientów.
Mako Pellets Sp. z o.o. Makowiska 13
86-050 Solec Kujawski tel.: + 48 725 227 777 e-mail: esklep@makopellets.pl www.makopellets.pl
Mako Pellets Sp. z.o.o zajmuje się produkcją granulatu pelletu drzewnego oraz słomianego od 10 lat. W swojej ofercie posiadamy pellet drzewny w certyfikacie A1 (PREMIUM, POLANO), spełniający wymogi klasy A2 (CLASSIC) oraz pellet przeznaczony pod energetykę zawodową, produkujemy również pellet agro ze słomy z własnych upraw. Posiadamy certyfikat zrównoważonej biomasy KZR oraz certyfikat jakości A1.
OPEC-BIO Sp. z o.o. ul. Budowlanych 7 86-300 Grudziądz tel.: +48 507 058 212 e-mail: bio@opec.pl www.opec.pl/bio/
OPEC-BIO zajmuje się zbiorem i dostawą surowca oraz produkcją wysokiej jakości pelletu agro. Skupujemy i kontraktujemy słomę zbóż, rzepaku oraz siano oferując usługę zbioru i prasowania. Obsługujemy teren w promieniu 100 km od Grudziądza lub przyjmujemy surowiec w naszej siedzibie. Posiadamy nowoczesny park maszynowy, gwarantujący efektywny zbiór surowca oraz wysokie standardy jakości usług. Jesteśmy rzetelnym parterem z wieloletnim doświadczeniem w sektorze biomasy. Zapraszamy do współpracy.
PALEKO
Ekologiczne Materiały Opałowe s.c. ul. Podmiejska 4 85-453 Bydgoszcz tel.: +48 509 159 738 e-mail: paleko@paleko.com.pl www.paleko.com.pl, www.wolebio.pl
Nasza firma, działająca na rynku od 2007 r., specjalizuje się w dostarczaniu ekologicznych materiałów opałowych najwyższej jakości. Oferujemy szeroki wybór pelletów oraz brykietów drzewnych, które sprzedajemy zarówno detalicznie, jak i hurtowo w ilościach całopojazdowych. Prowadzimy sprzedaż stacjonarną w naszej siedzibie w Bydgoszczy oraz wysyłkowo w całej Polsce pod brandem Wolebio.pl. Jesteśmy obecnie jednym z największych w Polsce sprzedawców detalicznych, oferujących szeroką gamę produktów w klasach ENplus A1 oraz DINplus. Dzięki własnej flocie pojazdów oraz współpracy ze sprawdzoną firmą kurierską zapewniamy dostawy naszych produktów w całej Polsce.
PPHU RADOX s.c.
Artur Radomski, Łukasz Radomski
Stary Dwór 22A 11-040 Dobre Miasto tel.: +48 89 615 12 46 e-mail: radox@radox.com.pl www.radox.com.pl
RADOX oferuje wysokiej jakości opał, w tym pellet klasy A1 z certyfikatem ENplus, brykiet oraz drewno opałowe produkowane z czystych surowców drzewnych. Zapewniamy rozwiązania spełniające rygorystyczne normy jakościowe i dopasowane do różnych systemów grzewczych. Do każdego klienta podchodzimy indywidualnie, dobierając produkty do jego potrzeb. Działamy na rynku od 2000 r., stale rozwijając ofertę. Dzięki doświadczeniu i własnej produkcji gwarantujemy niezawodność dostaw.


Sylva Sp. z o.o. ul. Kościerska 2 83-441 Wiele tel.: +48 58 687 38 26 e-mail: zamowienia.pellet@sylva.pl www.sylva.pl
Pellet Sylva wykonany jest zgodnie z przyjętymi normami i jest polecany przez producentów pieców oraz kotłów na pellet drzewny za jego spójność i uznaną jakość premium. Pellet Sylva otrzymał certyfikat DOBRY PELLET PREMIUM GOLD, z klasą właściwości DINplus A1. Certyfikat FSC gwarantuje, że nasze surowce pochodzą z lasów zarządzanych zgodnie z wymogami systemu FSC. Pellet cechuje się wysoką wartością opałową przekraczającą 4,9 kWh/ kg, co gwarantuje efektywne spalanie i oszczędność energii. Niska wilgotność oraz minimalna zawartość popiołu sprawiają, że spalanie jest czyste i nie generuje dużej ilości odpadów.
Terra Pellet sp. z o.o.
Siedziba: al. Piłsudskiego 81/106 05-070 Sulejówek
Magazyn: ul. Drobiarska 60 05-070 Sulejówek tel.: +48 739 103 150 e-mail: biuro@pellet-terra.com
Terra Pellet – komfort zaczyna się od Terra.
Maksymalna przejrzystość, zero ukrytych kosztów, pełne wsparcie.
– ENplusA1 – najwyższa jakość potwierdzona certyfikatem.
– Bez zaliczek – płatność przy dostawie.
– Od 1 worka do 24 ton – dla każdego.
– Dostawa w całej Polsce + magazyn stacjonarny.
– Najwyższa wartość opałowa na rynku: ~ 18,4 MJ
– Bez pośredników = najlepsza cena.
– Stała dostępność towaru.
Terra Pellet, Terra Premium – produkty własne o sprawdzonej jakości.
TJ Mobile Sp. z o. o. ul. Puławska 63 24-100 Klikawa tel.: +48 506 077 077 e-mail: tjmobile@tjmobile.pl www.tjmobile.pl
TJ Mobile to dynamicznie rozwijająca się firma specjalizująca się w imporcie i dystrybucji produktów drzewnych. Oferujemy pellet, brykiet i drewno kominkowe dla klientów hurtowych i indywidualnych. Nasza lokalizacja w woj. lubelskim zapewnia logistyczne atuty – nowoczesny magazyn z bocznicą kolejową oraz bazę przeładunkową ułatwiające dystrybucję. Sprzedajemy pellet polskiej produkcji, gwarantując wysoką jakość i konkurencyjne ceny. Stawiamy na profesjonalizm, rzetelność i stały rozwój, dostosowując ofertę do potrzeb klientów.
TMD TRAK Sp. z o.o. Garbatka Długa 1 26-930 Garbatka Letnisko tel.: +48 62 11 111 e-mail: pellet@trak-garbatka.pl www.pelletzgarbatki.pl www.trak-garbatka.pl
Firma TMD TRAK działa w GarbatceLetnisko od 1993 r. Nasz Eko Pellet produkujemy od ponad 15 lat z własnej biomasy, co pozwala nam kontrolować cały proces – to czyste drewno, bez dodatków. Posiadamy certyfikat ENplus A1 (nr PL039). Nasz pellet charakteryzuje się wysoką kalorycznością oraz niską zawartością popiołu. Parametry stale kontrolujemy we własnym laboratorium. Dbamy o jakość, bo wiemy, że nasze domy ogrzewają nim nasi sąsiedzi.
KREATOR INNOWACJI W DREWNIE
Warmeston OÜ
tel.: +372 5 219 795
e-mail: elena.holster@warmeston.ee www.warmeston.ee www.apellet.ee www.apellet.lv
Warmeston Group to producent pelletu drzewnego z regionu bałtyckiego, posiadający pięć zakładów (cztery w Estonii, jeden na Łotwie). Firma wytwarza pellet wysokiej jakości do zastosowań domowych i przemysłowych, w tym ENplus A1 oraz pellet dostępny luzem. Zarządzając całym łańcuchem – od produkcji po dostawę – zapewnia stabilne dostawy, powtarzalną jakość i sprawną obsługę w całej Europie. Oferuje pellet przemysłowy (dla elektrowni i CHP, klasy I1, I2, ENplus A2) oraz premium (dla gospodarstw i firm, ENplus A1), spełniające najwyższe normy jakości i zrównoważonego rozwoju.
DOSTAWCY BIOMASY
TECHNOLOGIE,
BEUMER Group Poland Sp. z o.o. ul. Anny Jagiellonki 26 44-109 Gliwice
Michał Sienkiewicz tel.: +48 696 267 540
e-mail: michal.sienkiewicz@beumer.com
BEUMER Group jest światowym producentem rozwiązań do transportu i obsługi materiałów. Jako firma rodzinna trzeciego pokolenia oferujemy wysokiej jakości rozwiązania systemowe oraz kompleksowe wsparcie dla klientów w branżach górniczej, cementowej, materiałów budowlanych, petrochemicznej, dóbr konsumpcyjnych, pocztowej, e-commerce, modowej oraz obsługi bagażu na całym świecie. Zgodnie z mottem firmy „made different”, BEUMER zobowiązuje się do utrzymywania najwyższych standardów jakości, innowacyjności i zrównoważonego rozwoju.
Carmex Expert Sp. z o.o. ul. 3 Maja 10/2 40-096 Katowice tel.: +48 789 989 914 e-mail: sprzedaz@carmexexpert.com www.carmexexpert.com
Carmex Expert Sp. z o.o. specjalizuje się w handlu, imporcie i dostawach biomasy dla odbiorców przemysłowych oraz energetycznych. Firma wspiera klientów w obszarze międzynarodowego sourcingu, oceny jakości, logistyki, certyfikacji i dokumentacji dostaw. Łączy doświadczenie handlowe z praktycznym rozumieniem wymagań rynku energetycznego, pomagając ograniczać ryzyka po stronie odbiorcy i budować stabilne, powtarzalne łańcuchy dostaw biomasy do Polski.
CEDRUS Sp. z o.o. sp. k. Łążyn II 97A 87-123 Dobrzejewice tel.: +48 501 334 923 e-mail: biuro@cedrus.org.pl www.cedrus.org.pl
CEDRUS specjalizuje się w produkcji urządzeń do rozdrabniania, składowania, suszenia i transportu biomasy oraz pasz, nawozów, odpadów (RDF, biogazowni, komunalnych) i innych materiałów sypkich. Projektuje i realizuje kompleksowo produkcyjne linie technologiczne do suszenia, granulacji, rozdrabniania oraz aspiracji. Dostosowuje technologie uwzględniając indywidualne potrzeby klienta. Oferta firmy CEDRUS kierowana jest zarówno do dużych zakładów, jak i małych firm.
Jesma Technology Group
Helsingørvej 18, DK-7100 Vejle, Dania Oddział w Polsce: Jesma Sp. z o.o. ul. Firmowa 18 62-023 Robakowo tel.: +48 722 011 022, +48 618 383 787 e-mail: mtr@jesma.com www.jesma.com
Jesma Weighing Solutions to duński producent z ponad stuletnią tradycją, ekspert w projektowaniu i budowie zaawansowanych systemów do ważenia i dozowania. Dla branży pelletowej dostarczamy rozwiązania gwarantujące najwyższą precyzję, optymalizację kosztów i niezawodność procesów. Nasze systemy monitorują przepływ biomasy i dbają o powtarzalność produkcji, co przekłada się na maksymalną wydajność i wykorzystanie surowca. Oferujemy podajniki wagowe i wagi taśmowe z możliwością legalizacji, przeznaczone do pracy w strefach ATEX. Zapewniamy kompleksowe wsparcie: od projektu i kalibracji, po lokalny serwis realizowany przez polski oddział.
Mühlböck Holztrocknungsanlagen GmbH
Antiesen 24
4906 Eberschwang, Austria tel.: +43 77 53 22 96-0 e-mail: office@muehlboeck.com www.muehlboeck.com
Firma Mühlböck
Holztrocknungsanlagen zrewolucjonizowała technologię suszenia taśmowego dzięki energooszczędnym systemom odzysku ciepła. Dzięki innowacyjnej technologii firmy Mühlböck suszenie trocin i wiórów drzewnych wymaga znacznie mniej energii, co pozwala fabrykom pelletu osiągnąć znaczną redukcję kosztów produkcji swoich wyrobów. Dzięki wydajnemu systemowi odzysku ciepła 1003 PREMIUM możliwe są oszczędności energii do 50% w porównaniu z konwencjonalnymi systemami suszenia, w zależności od konstrukcji systemu.
PROEKO Mikołaj Marciniak ul. Strzelce 3 88-300 Mogilno tel.: +48 52 355 01 01 e-mail: bok@proeko.biz www.proeko.biz
Jesteśmy polskim producentem przemysłowych suszarni taśmowych i bębnowych z 25-letnim doświadczeniem. Do tej pory uruchomiliśmy ponad 150 obiektów. Oferujemy suszarnie taśmowe o wydajności 1-10 t/h oraz bębnowe do 10 t/h, do suszenia m.in. odpadów drzewnych, RDF, wytłoków. Posiadamy własne biuro konstrukcyjne, co pozwala na pełną kontrolę nad procesem produkcji, a także niestandardowe realizacje. Zapewniamy pełne wsparcie techniczne przez cały okres użytkowania. Nasze rozwiązania są energooszczędne, bezpieczne i dostosowane do indywidualnych potrzeb. Zapraszamy do współpracy!
MAL-PAK
ul. Podborek 4A
87-410 Kowalewo Pomorskie tel.: +48 56 684 01 10 e-mail: handlowy@mal-pak.pl www.mal-pak.pl
Mal-Pak specjalizuje się w produkcji wysokiej jakości folii i opakowań dla branży pelletowej. W ofercie znajdują się m.in. worki i rękawy przeznaczone do pakowania pelletu oraz innych materiałów opałowych. Produkty wyróżniają się dużą wytrzymałością, możliwością wykonania nadruku fleksograficznego oraz dostosowaniem zarówno do pakowania ręcznego, jak i automatycznego. Firma korzysta z nowoczesnych technologii, a oferowane folie są w pełni przystosowane do recyklingu, co wspiera rozwiązania przyjazne dla środowiska.
Skavska Hale Sp. z o.o. Nowy Ochędzyn 25A 98-420 Sokolniki tel.: +48 532 821 750 e-mail: biuro@skavska.pl www.skavska.pl
Skavska Hale to polski producent nowoczesnych hal namiotowych oraz powłok PCV, który od lat dostarcza rozwiązania dopasowane do potrzeb branż przemysłowych, rolniczych i energetycznych. Firma stawia na indywidualne podejście – wystarczy opowiedzieć o swoich potrzebach magazynowych, a zespół specjalistów dobierze konstrukcję idealnie odpowiadającą specyfice działalności. Możliwość montowania obiektów na boksach z prefabrykowanych bloków „lego” pozwala na wygodne magazynowanie materiałów sypkich, substratów i surowców pofermentacyjnych.
BADANIA I CERTYFIKACJA
BIOCONTROL Sp. z o.o. ul. Waszyngtona 34/36 81-342 Gdynia
tel.: +48 533 505 083
e-mail: biuro@bio-control.pl www.bio-control.pl
Niezależna firma specjalizująca się w audytach, wdrożeniach i certyfikacji w sektorze energetyki odnawialnej, przemysłu i handlu. Od 2014 r. wspiera klientów w spełnianiu wymagań dotyczących jakości, odpowiedzialności społecznej oraz ochrony środowiska. Firma jest liderem w doradztwie i wdrożeniach systemów zrównoważonego rozwoju i jakości dla paliw z biomasy w całym łańcuchu dostaw. W sektorze pelletu oferuje m.in. doradztwo w uzyskaniu certyfikatów dla pelletu drzewnego, organizację laboratoriów zakładowych oraz szkolenia techniczne. Właściciel i administrator systemu certyfikacji dla pelletu drzewnego i niedrzewnego na cele grzewcze - Dobry Pellet.
Sieć Badawcza Łukasiewicz – Poznański Instytut Technologiczny ul. Ewarysta Estkowskiego 6 61-755 Poznań tel.: +48 887 800 053 e-mail: malgorzata.walkowiak@pit. lukasiewicz.gov.pl www.pit.lukasiewicz.gov.pl
Oferujemy usługi związane z badaniem i certyfikacją biomasy i biopaliw stałych. Program Certyfikacji Wyrobów Przemysłu Drzewnego, realizowany przez PIT Certification (AC098), obejmuje certyfikację pelletów i brykietów drzewnych oraz agro, a także zrębków drzewnych i drewna kominkowego.
PIT Certification Sp. z o.o. ul. Warszawska 181
61-055 Poznań
tel.: +48 693 091 375
e-mail: henryk.slominski@ pitcertification.pl www.pitcertification.pl
Akredytowane Laboratorium Łukasiewicz – PIT (AB053) prowadzi kompleksowe badania na cele certyfikacji biopaliw stałych. Jest jedyną jednostką w Polsce posiadającą uprawnienia w zakresie testowania pelletów w procesach certyfikacji ENplus oraz DINplus.
STOWARZYSZENIA I INSTYTUCJE BRANŻOWE
European Pellet Council c/o Bioenergy Europe Avenue des Arts 56 1000 Bruksela, Belgia e-mail: info@pelletcouncil.eu www.pelletcouncil.eu
European Pellet Council (EPC) to europejska organizacja branżowa działająca w strukturach Bioenergy Europe, skupiająca uczestników rynku pelletu z całej Europy. Jej głównym celem jest rozwój przejrzystego, stabilnego i wysokiej jakości rynku pelletu poprzez tworzenie standardów, wspieranie certyfikacji oraz reprezentowanie interesów branży na poziomie unijnym. EPC odpowiada m.in. za system certyfikacji ENplus®. Organizacja aktywnie współpracuje z instytucjami UE, administracją publiczną oraz partnerami rynkowymi, angażując się w procesy legislacyjne i działania na rzecz transformacji energetycznej. EPC wspiera rozwój rynku poprzez analizy, edukację oraz wymianę wiedzy, integrując producentów, dystrybutorów i interesariuszy sektora bioenergii.
Polska Rada Pelletu
ul. Waszyngtona 34-36 81-342 Gdynia
tel.: +48 574 927 053 e-mail: info@polskaradapelletu.org www.polskaradapelletu.org
Polska Rada Pelletu (PRP) jako Krajowe Stowarzyszenie Branżowe mające na celu promocję pelletu powstało w 2017 r. Koncentrujemy się na działaniach przyczyniających się do poprawy jakości powietrza i ograniczenia emisji CO2 poprzez stałą współpracę z ustawodawcą w zakresie regulacji krajowych, promowanie pelletu jako ekologicznego biopaliwa, a także prowadzenie działalności badawczorozwojowej i edukacyjnej. Aktywnie wspieramy producentów, firmy handlowe, usługowe i użytkowników końcowych. Reprezentujemy również branżę pelletu w kontaktach z organami administracji publicznej i samorządowej.
9. Kongres Biometanu Conference & Expo
18-19 maja 2026
DoubleTree by Hilton Hotel & Conference Centre, Warszawa Zarejestruj
DOŁĄCZ DO KATALOGU!
REKLAMA
I BĘBNOWYCH
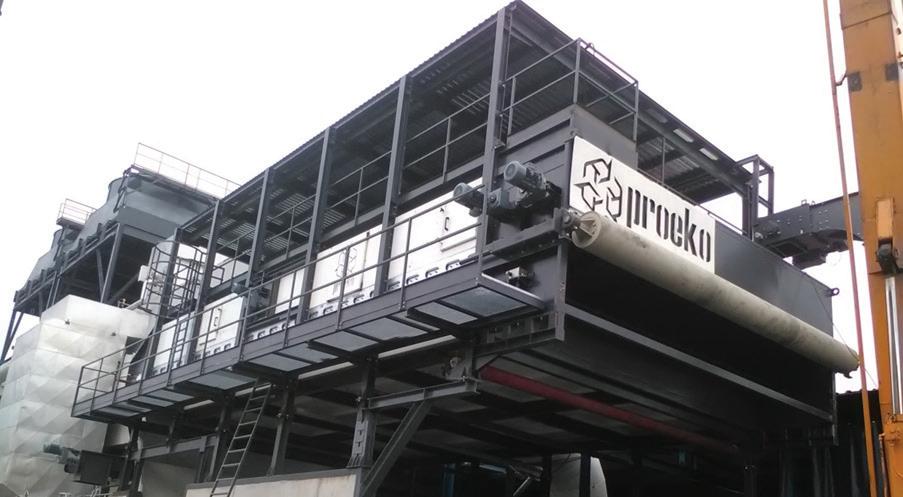
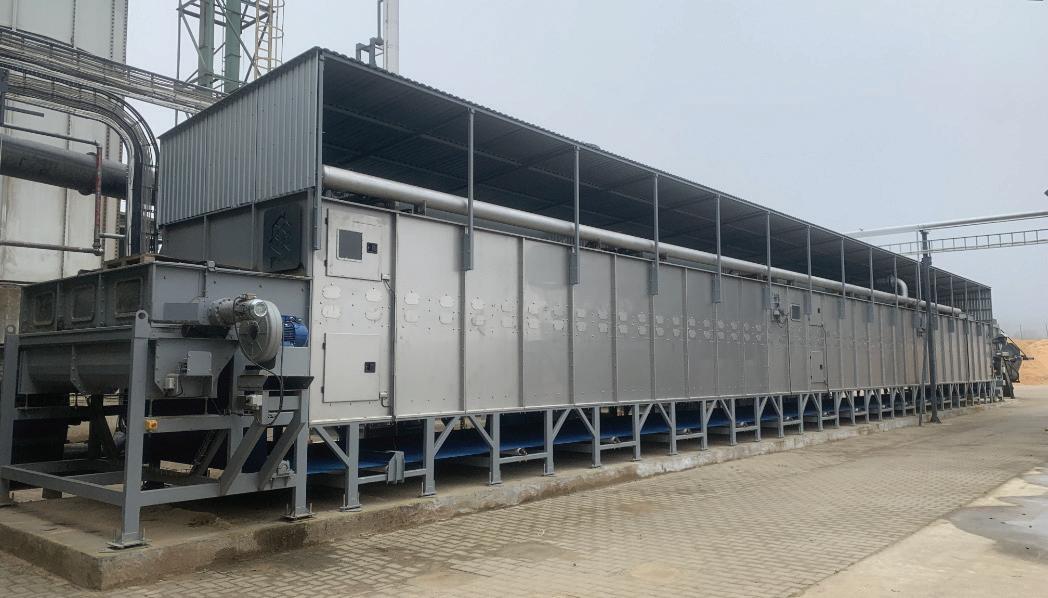
– 25 lat doświadczenia
– suszarnie przemysłowe do pracy ciągłej
– własne biuro konstrukcyjne
– energooszczędne i bezpieczne
– kompleksowe i niestandardowe realizacje – ponad 150 uruchomionych obiektów – pełne wsparcie techniczne
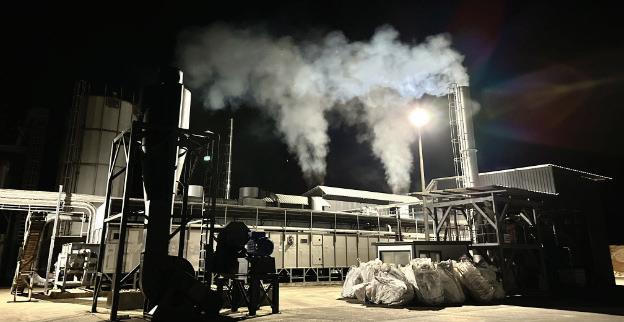
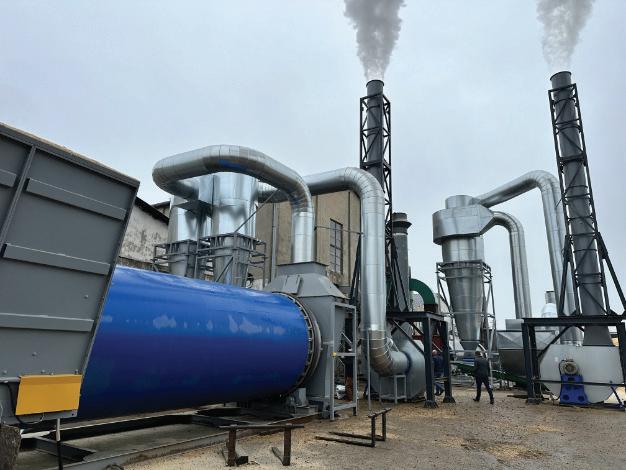
SUSZARNIE TAŚMOWE STP
– wydajność 1-10 t/h
– klasyczne i z rekuperacją
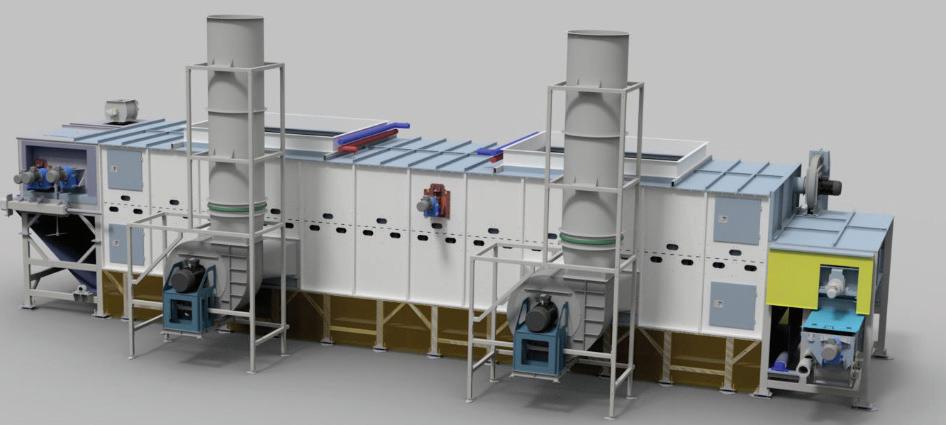
– zasilanie wodne lub powietrzne
– odpady drzewne, RDF, wytłoki
SUSZARNIE BĘBNOWE
– wydajność do 10 t/h
– piece na trociny, zrębki, pył drzewny
– niskoemisyjne z filtrem
– niskotemperaturowe dwufazowe
– odpady drzewne, wytłoki
PROEKO Mikołaj Marciniak
52 355 01 01
bok@proeko.biz