Bendlinger

Bendlinger


in der Praxis des internationalen Steuerrechts
3. Auflage
3., neu bearbeitete Auflage von Prof. Dr. Stefan Bendlinger
LexisNexis® Österreich vereint das Erbe der österreichischen Traditionsverlage Orac und ARD mit der internationalen Technologiekompetenz eines der weltweit größten Medienkonzerne, RELX Group. Als führender juristischer Fachverlag deckt LexisNexis® mit einer vielfältigen Produktpalette die Bedürfnisse der Rechts-, Steuer- und Wirtschaftspraxis ebenso ab wie die der Lehre. Bücher, Zeitschriften, Loseblattwerke, Skripten, die Kodex-Gesetzestexte und die Datenbank LexisNexis® Online garantieren nicht nur die rasche Information über neueste Rechtsentwicklungen, sondern eröffnen den Kunden auch die Möglichkeit der eingehenden Vertiefung in ein gewünschtes Rechtsgebiet. Nähere Informationen unter www.lexisnexis.at
Bibliografische Information der Deutschen Bibliothek
Die Deutsche Bibliothek verzeichnet diese Publikation in der Deutschen Nationalbibliografie; detaillierte bibliografische Daten sind im Internet über http://dnb.ddb.de abrufbar.
ISBN 978-3-7007-5931-7
LexisNexis Verlag ARD Orac GmbH & Co KG, Wien http://www.lexisnexis.at Wien 2016
Best.-Nr. 80.071.003
Alle Rechte, insbesondere das Recht der Vervielfältigung und Verbreitung sowie der Übersetzung, vorbehalten. Kein Teil des Werkes darf in irgendeiner Form (durch Fotokopie, Mikrofilm oder anderes Verfahren) ohne schriftliche Genehmigung des Verlags reproduziert oder unter Verwendung elektronischer Systeme gespeichert, verarbeitet, vervielfältigt oder verbreitet werden.
Es wird darauf verwiesen, dass alle Angaben in diesem Werk trotz sorgfältiger Bearbeitung ohne Gewähr erfolgen und eine Haftung des Verlags, der Herausgeber und der Autoren ausgeschlossen ist.
Foto Bendlinger: Hermann Schmid
Druckerei: Prime Rate GmbH, Budapest
DieBesteuerungvonBetriebsstättenhatseitdemErscheinenderletztenAuflagedieses BucheswesentlichanKomplexitätgewonnen.DerBegriffderBetriebsstätteistnach wievordieMindestanforderungdafür,dasseinemStaatdieMöglichkeitgegebenwird, einenTeildervoneinemausländischenUnternehmenerwirtschaftetenGewinnezubesteuern.DieAnforderungenandenBestandeinerBetriebsstättewerdensowohlnach innerstaatlichemalsauchnachDBA-Rechtimmergeringer.VieleStaaten,vorallemEntwicklungs-undSchwellenländer,versuchendurchextensiveAuslegungdesBetriebsstättenbegriffsmehrSteuersubstratinsLandzubringen.EinGrunddafür,dassdie OECDihreHaltungindenletztenJahrenänderte,warsicherlichderUmstand,dass dieOECDeineReihekapitalimportierenderStaatenaufnahmundsichbesondersum dieBeziehungenzuden „BRIC-Staaten“,alsoBrasilien,Russland,IndienundChina,bemühte.AberauchanderenEntwicklungs-undSchwellenländerngewährtderOECDSteuerausschuss „Beobachterstatus“ undversucht,auchderensteuerpolitischeInteressenimMusterabkommenderOECDumzusetzen.
DieseEntwicklungwirddurchdasvondenG-20-StaatenbeiderOECDinAuftraggegebene „BaseErosionandProfitShifting“-Projekt(BEPS)weiterverschärft.ImRahmendiesesProjektshabenOECDundG-20imOktober2015einen15Punkteumfassenden „ActionPlan“ veröffentlicht,derMaßnahmenvorzuschlägt,dieGewinnverlagerungen insAuslandverhindernsollen.DievorgeschlagenenMaßnahmenwirkensowohlaufinnerstaatlichesSteuerrechtalsauchaufdasRechtderDoppelbesteuerungsabkommen. EinesderMaßnahmenpakete,nämlichdie „Action7“ („PreventingtheArtificialAvoidanceofPermanentEstablishmentStatus“),hatsichzumZielgesetzt,durchAnpassungdes BetriebsstättenbegriffsinArt5OECD-MAdiekünstlicheVermeidungvonBetriebsstättenzuverhindern.SosollenunteranderemvorbereitendeundHilfstätigkeitennurdann vomBetriebsstättenbegriffausgenommenwerden,wenndieeinzelnenAktivitätenaus derSichtdergesamtenUnternehmenstätigkeitvonuntergeordneterBedeutungsind, derBegriffderVertreterbetriebsstättesollweitergefasstwerdenundaußerdemsollverhindertwerden,dassdurchdieAufteilungvonVerträgenzwischenverschiedenenKonzerngesellschaftendiesteuerlicheSchonfristfürBauausführungenundMontagenunterlaufenwird.DurchneueAnknüpfungsmerkmaledesBetriebsstättenbegriffssollenauch Möglichkeitengeschaffenwerden,digitaleGeschäftedortbesteuernzukönnen,wodie Wertschöpfungtatsächlichrealisiertwordenist(BEPSAction1).1
Esistunverkennbar,dassderBetriebsstättenbegriffständigaufgeweichtwirdunddavonausgegangenwerdenmuss,dasssichkünftigdiesteuerlicheAnknüpfungmöglicherweiseaneinerbloßen „significantpresence“ orientierenwird.2 VonderOECD wurdesogarinErwägunggezogen,beimÜberschreitenbestimmterUmsatzgrenzen denBestandeinerBetriebsstättezuunterstellen.3
1 OECDPublicDiscussionDraft:BEPSAction1:AddressingtheTaxChallengesoftheDigitalEconomy, 24March2014 – 14April2014.
2 OECD,Action1,AddressingtheTaxChallengesoftheDigitalEconomy,158.
3 Piltz,IStR2013,681.
DievonderWissenschaftvertreteneThese,dassderBetriebsstättenbegriffwegender sichimZeitablaufveränderndenFormeninternationalerGeschäftstätigkeitkeintauglichesAnknüpfungsmerkmalzurAufteilungvonBesteuerungsrechtenmehrsei,istverständlich.4 Esdarfabernichtübersehenwerden,dassauchalternativeAnsätze,wiezB globaleGewinnaufteilungsmethoden,ihreSchwächenhaben,derenUmsetzungeine umfassendeAnpassungdernationalenSteuerrechtsordnungenunddesDBA-Rechs zurFolgehätte.AusheutigerSichtistdahernichtzuerwarten,dassdasBetriebsstättenprinzipalsGrundlagederErgebnisaufteilungzwischendenverschiedenenBetriebeneinesUnternehmensinnächsterZeitaufgegebenwird.
BereitsimUpdate2010wurdeeinneuerArt7OECD-MAindasOECD-Musterabkommen(OECD-MA)übernommen,derdieBetriebsstättefürZweckedersteuerlichenErgebnisabgrenzungalsfiktivesrechtlichselbständigesUnternehmenqualifizierenwill.Bislanghatdieserals „AuthorizedOECDApproach“ (AOA)bezeichneteAnsatzweltweit allerdingsnurinwenigeDBAEinganggefunden.Nichtzuletztdeshalb,weilderAOA nichtindasUN-MusterabkommenübernommenwordenistundeinzelneStaatendie reinsteuerrechtlicheFiktionderuneingeschränktenSelbständigkeitderBetriebsstätte ablehnen.DievonderOECDangedachteVereinfachungderErgebnisabgrenzungzwischenStammhausundseinenBetriebsstättendurchAnpassungderRegelungenandie OECD-Verrechnungspreisgrundsätze,diefürrechtlichselbständige,verbundeneUnternehmengelten,istjedenfallsnichtwirklichgelungen.
DaszeigtdieinnerstaatlicheUmsetzungdesvonderOECDfavorisierten „authorized OECD-approach“ (AOA)durchDeutschland.DerwichtigsteösterreichischeHandelspartnerwareinerdererstenStaaten,derdurchAnpassungdesAußensteuergesetzesund denErlasseinerBetriebsstätten-Gewinnaufteilungsverordnungsamt150-seitigemAnwendungsschreiben,dessenEntwurfam18.3.2016veröffentlichtwordenist,denAOA inseinMissbrauchs-Abwehrrechttransformierthat.DeutschlandwollteeineRechtsgrundlagedafürschaffen,einseitigeKorrekturenderGewinne(bzwVerluste)ausländischerBetriebsstättendeutscherUnternehmenbzwdeutscherBetriebsstättenausländischerUnternehmenvornehmenzukönnen.DiePraxiszeigt,dasssolchenationalen AlleingängeDoppelbesteuerungauslösenunddieAnzahlderzuführendenVerständigungsverfahrenerhöhen.DieNeuauflagedesBuchesberücksichtigtdieseitdemErscheinenderzweitenAuflagedesBuchesimJänner2013eingetretenenEntwicklungen, dierelevanteRechtsprechungnationalerGerichteunddesEuGHsowiediesichseither entwickelteVerwaltungspraxis.IchhabedabeinichtnurdieösterreichischeJudikatur zurBetriebsstättenbesteuerungverarbeitet,sondernauchUrteileausländischerGerichte. Nichtzuletztdeshalb,weilauchderOECD-SteuerausschussdieinternationaleRechtsprechungregelmäßigzumAnlassdafürnimmt,OECD-MAundOECD-MKanzupassen. AuchdieinBEPSAction7vonOECD/G-20imOktober2015präsentiertenVorschläge zurÄnderungdesArt5OECD-MAsindausführlichdargestellt,wobei – mangelsauthentischerdeutscherFassung – dieÜbersetzungdesneuenAbkommenswortlautsvonmir selbstvorgenommenwordenist.VerweiseaufOECD-MAundOECD-MKbeziehensich
4 Schön,StUW2012,213ff.
aufderenFassungaus2014.DieimZugedesBetriebsstättenberichtsvorgeschlagenen ÄnderungendesOECD-MKwerdenzitiert,indemderjeweiligenRandzifferderZusatz „idF „OECD-BS-Bericht“ beigefügtwird.DieinBEPSAction7zurVerhinderungder künstlichenBetriebsstättenvermeidungvorgeschlagenenÄnderungenvonOECD-MA undOECD-MKsinddurchdenZusatz „idFBEPSAction7“ gekennzeichnet.
DerbereitsinderletztenAuflageenthalteneAnhangwurdeaktualisiert.DieDBAÜbersichtenentsprechendemStandper1.1.2016,dieListederfürdieBesteuerung vonBetriebsstättenundPersonengesellschaftenrelevantenAnfragebeantwortungen desBMF(„ExpressAntwortService“– EAS)habeichkomplettiertunddasStichwortverzeichnisverfeinert.
IndasvorliegendeWerksindmeinelangjährigepraktischeArbeitalsfürinternationales SteuerrechtzuständigerPartnerderICONWirtschaftstreuhandGmbHebensoeingeflossenwiedieErkenntnisse,dieichalsReferentbeiSeminaren,Konferenzen,KongressenundTagungenimIn-undAuslandgewonnenhabe.DieimZugederpraktischen ArbeitvonmeinenKollegenundmirgesammeltenErfahrungensind(inanonymisierter Form)ebensoindasBucheingeflossen.Ichhabemichbemüht,dieRechtsgrundlagen derBetriebsstättenbesteuerung,insbesonderedasDBA-Recht,kommentiertanhand desOECD-MKumfassenddarzustellenunddierelevantedeutsch-undteilweiseauch englischsprachigeLiteraturweitestgehendzuverarbeiten,umdemRechtsanwender eineinÖsterreichundimAusland belastbareinternationaleAuslegungshilfe zuallenFragenrundumdieBetriebsstätt enbesteuerungzubieten.MancheAspektedes ThemassindallerdingseinerinternationalakkordiertenAuslegungnichtzugänglich, weshalbauchpersönlicheMeinungendesVerfassersdazuEinganggefundenhaben. DeshalbsindauchAnregungen,Anmerkungenund KritikdesLesersunterstefan. bendlinger@icon.atherzlichwillkommen.
MMag.JohannesSchultze,demLeiterderRedaktionfürPersonal&Steuerrechtbei LexisNexis,gebührtmeinbesondererDank.SeineHartnäckigkeitundseineGabe, michzurAktualisierungdesBucheszumotivieren,habenwesentlichdazubeigetragen, dassdiedritteAuflagedesBetriebsstättenbuchesindemgeplantenZeitrahmenerscheinenkonnte.Frau Mag.ViktoriaSafer-Eckert undFrau RegineBauer gebührt meinDankfürihreLektoratstätigkeit,ihreGeduld und dieVerarbeitungdesManuskriptsineinlesbaresBuch.
Linz,imApril2016
Prof.Dr.StefanBendlinger
DerBegriffderBetriebsstätteisteinezentraleBestimmungdesinternationalenSteuerrechts.Unternehmer,derenBerater,FinanzverwaltungenundGerichtehabensichimmer häufigerdamitauseinanderzusetzen,unterwelchenVoraussetzungeneinSachverhalteineBetriebsstättebegründetundwelchesteuerlichenFolgensichinAnsässigkeits-und Quellenstaatdarausergeben.
WährendsichderBetriebsstättenbegriffnachdemVorbilddesArt5desOECDMusterabkommenszurVermeidungvonDoppelbesteuerungseitJahrzehntennicht veränderthat,habensichdieFormeninternationalerGeschäftstätigkeitdramatischgewandelt.TrotzderBemühungendesOECD-Steuerausschusses,durchFortentwicklung desKommentarszumOECD-MusterabkommenmitderGlobalisierungSchrittzuhalten undderBetriebsstätteeininternationalanerkanntesBegriffsverständnisbeizumessen, bleibtnationalenSteuerrechtsordnungenimmernochgenügendRaumfüreigenständigeInterpretationen.DenWelthandelbehinderndeDoppel-undÜberbesteuerungsind dieFolge.
IchbeschäftigemichinmeinertäglichenPraxisseitfast30Jahrenmitinternationalem SteuerrechtimAllgemeinenundmitderBesteuerungvonBetriebsstättenimBesonderen.Bereitsinmeiner – berufsbegleitendnebenmeinerTätigkeitinderSteuerabteilungeinesgroßenösterreichischenKonzerns – indenJahren1982bis1984verfassten DissertationamInstitutfürRevisions-,Treuhand-undRechnungswesenderJohannesKepler-UniversitätLinzhabeichmichmitderBetriebsstättenbesteuerungauseinandergesetzt.DasThemahatmichbisheutenichtlosgelassen.ZwölfJahrelangdurfteich michineinemweltweittätigenösterreichischenIndustrieunternehmenmitderBegründung,AbwicklungundVermeidungvonBetriebsstätteninvielenLändernderWeltbeschäftigen,undzwarvorwiegendmitsolchen,dieinZusammenhangmitAnlagenerrichtungenbegründetwordensind.Undseit1993macheichdasalsPartnereiner Steuerberatungs-undWirtschaftsprüfungsgesellschaft,diedurchihreKompetenzim internationalenSteuerrechtausgezeichnetist.DieinmeinerBerufslaufbahngesammeltenErfahrungenhabeichindiesemalsLeitfadenkonzipiertenBuchzusammengefasst.
BeiderAusarbeitungjedeseinzelnenKapitelshabeichmichbemüht,allefürdieBesteuerungvonBetriebsstättenrelevantenRechtsgrundlagensorgfältigzuverarbeiten unddieaktuellen,demOECD-MusterabkommenunddemKommentarinderFassung vom17.7.2008dazuentstammendenInterpretationenwiederzugeben,diefürdieBearbeitunggrenzüberschreitenderSteuerfällerelevantsind.DieRechtsprechungvoninundausländischenHöchstgerichten(insbesonderedesdeutschenBFH)habeichgenausoberücksichtigtwiedieösterreichischeVerwaltungspraxis,ergänztumBerichte zurBetriebsstättenbesteuerungausallerWelt.
DerAnhangsolleinenraschenÜberblickbetriebsstättenrelevanterNormenderinzwischenmehrals80österreichischenDBAverschaffen,die2009wirksamsindbzwab 1.1.2010wirksamwerden.EineAuflistungderseitdemJahr1991vomBMFimRahmendes „ExpressAntwortService“ geäußertenRechtsansichtenrundumdieBetriebsstättefindetsichebensoimAnhang.Ein Glossar definiertrelevanteBegrifferundum
dieBetriebsstätte.UndanhandeinerChecklistkanngeprüftwerden,obeinbestimmter Sachverhaltein „Betriebsstätten-Risiko“ insichbirgt.Einumfassendes Stichwortverzeichnis sollvorallemdemSteuerpraktikerdabeihelfen,diefürseinenBetriebsstättenfallrelevantensteuerlichenRahmenbedingungenraschnachzuschlagen.Dennochsoll unddarfdiesesBuchdenRechtsanwendernichtdavonabhalten,seinenSteuerfallnach sorgfältigerSachverhaltsanalyseaufGrundlagederkonkretenBestimmungendesösterreichischen,zwischenstaatlichenundausländischenSteuerrechtszubeurteilenundzulösen.DieserLeitfadensolldabeihelfen.
DenAnstoßzudiesemBuchprojektgabHerr MMag.SchultzevonLexisNexisARD Orac,demauchobseinerHartnäckigkeitundderprofessionellenundunkomplizierten AbwicklungandieserStellegedanktsei.MeinerFrau Elisabeth undmeinemSohn Valentin,denenichdiesesBuchwidme,gebührenmeineLiebeundgroßerDankdafür, dassichdienebenmeinemausgefülltenBerufslebennochverbleibendeFreizeitauch diesemBuchwidmendurfte.MeineFrauundmeinSohnhabenmirdienötigeKraft unddenRückhaltgegeben,dieesmirmöglichmachten,ProjektewiediesenLeitfaden nichtnurzuplanen,sondernauchumzusetzen.LeiderwaresmeinerElisabethnicht mehrvergönnt,dasErscheinendiesesBucheszuerleben.Siemusstenachschwerer Krankheitam6.Oktober2009dieseWeltverlassen.SiewirdmichundmeinenSohn künftigvonderanderenSeiteunseresWegesbegleiten.
Lastbutnotleastbedankeichmichbei Mag.FlorianRosenberger,dersichspontan, trotzengerTerminvorgaben,dazubereiterklärthat,michbeiderKorrekturderDruckfahnenzuunterstützenundderobseinerProfessionalitätiminternationalenSteuerrechtwichtigeAnregungeneingebrachthat.
Linz,imNovember2009
Dr.StefanBendlinger
VorwortzurdrittenAuflage(2016) ..........................................................................V
VorwortzurerstenAuflage(2009) ..........................................................................IX
Abkürzungsverzeichnis
1.Einführung
2.DieUrsachendoppelterBesteuerung ................................................................4
3.DiesystematischeLösunginternationalerSteuerfälle
4.Doppelbesteuerungsabkommen ........................................................................8
4.1.DerNutzenvonDoppelbesteuerungsabkommen .......................................8
4.2.DasVerhältnisderRechtsordnungen..... ...................................................10
4.2.1.KollisionnationalerSteuerrechtsordnungen...
4.2.2.DieStellungderDBAimösterreichischenRecht
4.2.3.EU-RechtundnationalesSteuerrecht..
4.2.4.EU-RechtundDoppelbesteuerungsabkommen..
4.2.5.DasösterreichischeDoppelbesteuerungsgesetz. .........................18
4.3.InternationaleVertragsschablonenfürDoppelbesteuerungsabkommen..............................................................................................19
4.3.1.DasMusterabkommenderOECD ...............................................19
4.3.2.DasMusterabkommenderVereintenNationen. .........................23
4.3.3.MultilateraleAbkommen.. ..........................................................24
4.3.4.MultilateralesInstrumentzurAnpassung vonDoppelbesteuerungsabkommen(BEPSAction15). ..............25
4.3.5.VermeidungvonDoppelbesteuerungimVerhältniszuStaaten ohneVölkerrechtssubjektivität. ...................................................26
4.4.AnwendungundAuslegungvonDoppelbesteuerungsabkommen.. ..........26
4.4.1.VölkerrechtlicheAuslegungsgrundsätze.. ....................................26
4.4.2.DieOECDalsInterpretvonDoppelbesteuerungsabkommen......28
4.4.3.StatischeoderdynamischeDBA-Auslegung... .............................31
4.4.4.DieRelevanzvonOECD-Berichten..... ........................................34
4.4.5.BedeutungdesOECD-MKfürNicht-OECD-Staaten...... ..............35
4.4.6.KonstitutiveunddeklaratorischeÄnderungendesOECD-MK.....36
4.4.7.Die „lexfori“-Klausel ..................................................................37
4.4.8.DerpersönlicheAnwendungsbereichvon Doppelbesteuerungsabkommen..
4.4.9.DieRelevanzderDBA-Vertragssprache..
5.DieBetriebsstätteimUnternehmensrecht
6.DieBetriebsstätteimösterreichischenSteuerrecht
6.1.DieBetriebsstätteimösterreichischenErtragsteuerrecht.
6.2.BetriebsstättenvonSteuerausländerninÖsterreich.....
6.2.1.BeschränkteSteuerpflichtinÖsterreich..
6.2.2.Betriebsausgaben,Werbungskosten,Verluste
6.2.3.SteuererklärungtrotzDBA-rechtlicherSteuerfreistellung?.
6.3.DieBetriebsstätteimösterreichischenUmsatzsteuerrecht
7.DieBetriebsstätteiminternationalenSteuerrecht
7.1.DieBetriebsstätteiminnerstaatlichenundimDBA-Recht
7.2.HistorischeEntwicklungdesBetriebsstättenbegriffs.....
7.3.DieAuslegungdesDBA-rechtlichenBetriebsstättenbegriffs
7.4.TerritorialeAbgrenzungnationalerBesteuerungsansprüche.
7.5.DauerbetriebsstättenundtemporäreBetriebsstätten...
8.DieBetriebsstätteimOECD-Musterabkommen ...............................................67
8.1.DieBetriebsstätten-TatbeständeimÜberblick..
8.2.Die „festeGeschäftseinrichtung“
8.2.1.DieeinzelnenTatbestandsmerkmale...
8.2.2.Die „Einrichtung“ alsTatbestandsmerkmal....
8.2.3.GeschäftlicheTätigkeitalsVoraussetzung......
8.2.4.Die „feste“ Geschäftseinrichtung. ...............................................73
8.2.5.AnlagenundEinrichtungenalsBetriebsstätte .............................75
8.2.6.VerfügungsmachtüberGeschäftseinrichtungen. .........................76
8.2.6.1.AusschließlicheNutzungoderMitbenutzung... ..........76
8.2.6.2.DasMitbenutzenvonEinrichtungen. .........................80
8.2.6.3.VerfügungsmachtüberfremdeEinrichtungen.. ..........85
8.2.7.SubjektbezogeneBetrachtungsweise.. ........................................89
8.2.8.PhysischverfestigtePräsenz..... ...................................................90
8.2.8.1.DieWohnungdesArbeitnehmersalsBetriebsstätte ......90
8.2.8.2.DerHeimarbeitsplatzalsBetriebsstätte. .....................93
8.2.9.Betriebsstättenbegründungdurch „Tätigwerden“ .......................94
8.2.10.DiezeitlicheVerfestigung. ..........................................................95
8.2.11.UnternehmenstätigkeitinderGeschäftseinrichtung...... ..............99
8.2.12.KeineUnternehmenstätigkeitbeiVermögensverwaltung... ..........99
8.2.13.ÜberlassenvonWirtschaftsgütern. ............................................100
8.2.14.DieÜberlassungvonArbeitskräften..... .....................................100
8.2.14.1.Abgrenzungvon „Aktiv-undPassivleistungen“ ........100
8.2.14.2.ArbeitskräfteüberlassungversusWerkvertrag ...........102
8.2.14.3.Arbeitskräfteüberlassungals Dienstleistungsbetriebsstätte.. .................................104
8.2.15.LohnfertigungalsBetriebsstätte... ............................................105
8.2.16.DasObjektderTätigkeitalsBetriebsstätte..
8.2.17.VerschiedeneAktivitätenineinemDBA-Staat.....
8.2.18.WiederkehrendeTätigkeitenalsBetriebsstätte...
8.2.18.1.DerOECDzu „activitiesofarecurrentnature“ ........110
8.2.18.2.DieösterreichischeVerwaltungspraxis
8.2.19.OneShotProjects..
8.2.20.TätigkeitausschließlichimQuellenstaat...
8.2.21.BeginnundEndeeinerfestenGeschäftseinrichtung...... ...........120
8.2.22.GrenzdurchschneidendeBetriebsstätten.. .................................120
8.3.BegründungvonBetriebsstättendurchDienstleistungen.. ......................120
8.3.1.DieDienstleistungsbetriebsstätteiminnerstaatlichen Steuerrecht..... ..........................................................................120
8.3.2.DieDienstleistungsbetriebsstättenachArt5OECD-MA ...........122
8.3.3.DoppelbesteuerungdurchnationaleAlleingänge beiderAuslegungdesBetriebsstättenbegriffs.... ......................124
8.3.4.VorschlageinerDienstleistungsbetriebsstätteimOECD-MK.....125
8.3.4.1.DieBetriebsstättenfiktionimOECD-MK ..................125
8.3.4.2.DienstleistungeninZusammenhang mitBauausführungenundMontagen. ......................127
8.3.4.3.PhysischeAnwesenheitimQuellenstaat alsGrundvoraussetzung...... .....................................129
8.3.4.4.DieBesteuerungvonEinzelunternehmern..... ...........130
8.3.4.5.ProjektbezogeneBetrachtungsweise.. ......................131
8.3.4.6.UnternehmenstätigkeitalsTatbestandsmerkmal .......131
8.3.4.7.MissbrauchderSchonfrist... .....................................131
8.3.4.8.GebotderNettobesteuerung. .................................132
8.3.4.9.Dienstleistungalsvorbereitendeoder Hilfstätigkeit. ...........................................................133
8.3.5.DieDienstleistungsbetriebsstätteimUN-Musterabkommen......133
8.3.6.Bauausführungen,MontagenoderDienstleistungen...... ...........135
8.4.Server-Betriebsstätten,E-Commerceunddie „Cloud“ ............................135
8.4.1.InternetaktivitäteniminternationalenSteuerrecht... ..................135
8.4.2.DerServeralsBetriebsstätte..... ................................................137
8.4.3.Betriebsstättenbegründungdurchdie „Cloud“ .........................139
8.4.3.1.Formendes „CloudComputing“ .............................139
8.4.3.2.DBA-rechtlicheEinkünftequalifikation ......................140
8.4.3.3.DieHardwarealsBetriebsstätte..
8.5.BesteuerungderdigitalenWirtschaft(„BEPSAction1“
8.5.1.SignifikantedigitalePräsenzalsAnknüpfungsmerkmal...
8.5.2.DievirtuelleBetriebsstätte. .......................................................144
8.5.3.OECD/G-20-VorschlägeimEndbericht „BEPSAction1“ ...........145
8.6.BetriebsstättenimTransportgewerbe.....
8.6.1.Seefahrt,BinnenschifffahrtundLuftfahrt.. .................................146
8.6.2.Transportanlagen ......................................................................147
8.7.AufsuchenundGewinnenvonBodenschätzen...
8.7.1.InternationaleExploration.. .......................................................148
8.7.2.SuchenundGewinnenvonBodenschätzenininternationalen Gewässern...... ..........................................................................149
8.7.3.UnternehmenstätigkeitaufSchiffen..... .....................................150
8.8. „Primafacie“-Betriebsstätten ..................................................................150
8.9.BauausführungenundMontagen. ...........................................................152
8.9.1.Fiktions-versusErläuterungstheorie..... .....................................152
8.9.2.BetriebsstättekraftVerantwortung...... .....................................156
8.9.3.DieBegriffe „Bauausführung“ und „Montage“ .........................161
8.9.4.Beginnder12-Monats-Frist .......................................................164
8.9.5.UnterbrechungundHemmungdesFristenlaufes. ......................169
8.9.6.AuftragsvergabeinBaulosen.... ................................................171
8.9.7.Endeder12-Monats-Frist.. .......................................................172
8.9.8.WirksamwerdeneinesDBAbeilaufendenBau-und Montageausführungen... ...........................................................175
8.9.9.Nachbesserung,Garantie,Mängelbehebung...... ......................176
8.9.10.AfterSalesServices ..................................................................177
8.9.11.Bauausführungenneben-odernacheinander...... ......................177
8.9.11.1.MissbrauchvonSchonfristen... .................................177
8.9.11.2.Wirtschaftlicherundgeografischer Zusammenhang .......................................................180
8.9.12.LeistungsvergabeanSubunternehmer. .....................................185
8.9.12.1.SubvergabenimOECD-MK .....................................185
8.9.12.2.BetriebsstättedesGeneralunternehmersohne physischePräsenz?.. ................................................188
8.9.13.VermeidungvonBau-undMontagebetriebsstätten ..................190
8.9.14.MaßnahmengegendiekünstlicheVermeidung vonBau-undMontagebetriebsstätten. .....................................190
8.9.14.1.BEPSAction7.. .......................................................190
8.9.14.2.SteuersubjektübergreifendeFristberechnung ...........191
8.9.14.3.KritischeWürdigungderBEPSAction7. ..................193
8.9.14.4.MultilateralesInstrumentzur „globalen“ Änderung vonDBA..................................................................194
8.10.KooperationsformeniminternationalenProjektgeschäft...
8.10.1.DerAnlagenbauvertrag.
8.10.2.GeneralunternehmerundSubunternehmer..
8.10.3.DasKonsortiumimHandelsrecht..
8.10.3.1.DasAußenkonsortium..
8.10.3.2.DasInnenkonsortium... ............................................197
8.10.4.DasKonsortiumiminternationalenSteuerrecht... ......................197
8.10.5.DieArbeitsgemeinschaft ...........................................................198
8.10.5.1.DieARGEimUnternehmensrecht...... ......................198
8.10.5.2.Bau-undMontageausführungendurch Mitunternehmerschaften..... .....................................199
8.10.5.3.Bau-undMontageausführungendurcheine ARGE ......................................................................200
8.10.5.4.LeistungsbeziehungenzwischenARGE-Partnern .......203
8.10.6.Das „JointVenture“ ..................................................................204
8.10.7.Build-Operate-Transfer(B.O.T.)-Modelle.. .................................204
8.10.8.KeineBetriebsstättedurchdieÜbernahmevonHaftungen .......205
8.11.VertragstypeniminternationalenProjektgeschäft.. .................................206
8.11.1.Der „Turn-Key“-Vertrag. ...........................................................206
8.11.2.Lieferverträge. ..........................................................................207
8.11.3.Dienstleistungen(„Services“)....................................................207
8.12.Planungs-undÜberwachungsleistungen. ................................................207
8.12.1. „On-siteplanningandsupervision“ imOECD-MK.. ..................207
8.12.2.Planungs-undÜberwachungsleistungenimUN-MK ..................209
8.12.3.MontageundMontageüberwachungamgleichenProjekt. .......210
8.12.4.BetriebsstättedurchFertigungsüberwachung..... ......................210
8.13.DerLohnfertigeralsBetriebsstätte.. .......................................................212
8.14.VorbereitendeTätigkeitenundHilfstätigkeiten.. .....................................213
8.14.1.Der „Negativkatalog“ ...............................................................213
8.14.2.Lagerung,AusstellungundAuslieferung.. .................................215
8.14.3.Warenbestände.. ......................................................................217
8.14.4.Einkaufsstellen ..........................................................................218
8.14.5.Informationsbeschaffung ...........................................................218
8.14.6.TätigkeitenvorbereitenderArtundHilfstätigkeiten ..................219
8.14.7.KombinationverschiedenerHilfstätigkeiten. .............................221
8.14.8.VorbereitendeTätigkeitenundHilfstätigkeitennurfüreigene Zwecke .....................................................................................222
8.14.9.VerhinderungderkünstlichenInanspruchnahmedesArt5 Abs4OECD-MA(BEPSAction7). ............................................223
8.14.9.1.VorbereitendeTätigkeitenoderHilfstätigkeitals GrundvoraussetzungfürdenAusnahmetatbestand. ......................................................................223
8.14.9.2.Warenlager... ...........................................................225
8.14.9.3.Warenbestände .......................................................225
8.14.9.4.WarenbeständezurBe-oderVerarbeitung... ...........226
8.14.9.5.EinkaufundInformationsbeschaffung. ......................226
8.14.9.6.AlternativvorschlagzuArt5Abs4OECD-MA.. .......228
8.14.9.7.AufteilungvonAktivitätenzwischenverbundenen Unternehmen ...........................................................228
8.15.DieVertreterbetriebsstätte... ..................................................................230
8.15.1.DerabhängigeVertreter ...........................................................230
8.15.1.1.DieTatbestandsmerkmaleder „Abhängigkeit“ ........230
8.15.1.2.AbschlussimNamendesUnternehmens ..................233
8.15.1.3.AbschlussvollmachtfürLieferungenund Leistungen.... ...........................................................236
8.15.1.4.NachhaltigeTätigkeitdesVertreters.. ......................236
8.15.1.5.HilfstätigkeitendesVertreters. .................................237
8.15.2.DieRechtssache „Zimmer“ .......................................................238
8.15.3.DieRechtssache Dell inNorwegen......
8.15.3.1.DerSachverhalt .......................................................239
8.15.3.2.DieEntscheidungdesBerufungsgerichtes....
8.15.3.3.DerObersteGerichtshofzu internationalenAuslegungshilfen .............................242
8.15.3.4.DerObersteGerichtshof zurrechtlichenBindungdesKommittenten...
8.15.3.5.AuslegunganhanddesKommentarszum OECD-MA.... ...........................................................243
8.15.3.6.BedeutungausländischerRechtsprechung....
8.15.4.DieRechtssache Dell inSpanien... ............................................245
8.15.5.DieRechtssache RocheVitaminsEuropeLtd
8.15.6.ÖsterreichischeVerwaltungspraxiszu Vertreterbetriebsstätten. ...........................................................249
8.15.7.VerhinderungderBetriebsstättenvermeidung durchKommissionärsstrukturen(BEPSAction7). ......................251
8.15.7.1.NeufassungdesArt5Abs5OECD-MA. ..................251
8.15.7.2.HandelnimeigenenNamen...
8.15.7.3.Betriebsstätten-Ergebniszuordnung beiVertreterbetriebsstätten .....................................257
8.15.7.4.UmsetzungderBEPS-Vorschläge .............................257
8.15.8.TippszurVermeidungvonVertreterbetriebsstätten ..................258
8.15.9.DerunabhängigeVertreter .......................................................258
8.15.9.1. „Unabhängigkeit“ alsTatbestandsmerkmal... ...........258
8.15.9.2.DerRahmenderordentlichenGeschäftstätigkeit.....259
8.15.10.NeufassungdesArt5Abs6OECD-MA(BEPSAction7)... .......260
8.15.11.VerbundeneUnternehmenalsBetriebsstätte...... ......................263
8.16.DieKommissionärsbetriebsstätte. ...........................................................263
8.16.1.Kommissionärsstrukturen... .......................................................263
8.16.2.Österreichisch-deutscheVerständigung... .................................264
8.16.3.KritischeAnmerkungenzurVertreterbetriebsstätte. ..................265
8.17.Die „festeEinrichtung“ beifreienBerufenundsonstigerselbständiger Arbeit. ....................................................................................................266
8.17.1.Art14OECD-MAidFvordemUpdate2000...... ......................266
8.17.2.Einkünfteaus „sonstigerselbständigerTätigkeit“ .....................266
8.17.3.EinheitlicheEinkunftsartbeisachlichemundwirtschaftlichem Zusammenhang.. ......................................................................269
8.18.BetriebsstättenvonVersicherungen. .......................................................270
8.19.AlternativeBetriebsstättentatbestände... ................................................271
8.20.KonfliktebeiderAuslegungdesBetriebsstättenbegriffs... ......................271
8.20.1.AnwendungdesOECD-MK......
8.20.2.Verständigungs-undSchiedsverfahren. .....................................272
8.20.2.1.VerständigungsverfahrennachDBA-Recht.... ...........272
8.20.2.2.SchiedsverfahrennachDBA-Recht..... ......................274
8.20.2.3.AnrufungdesEuGHgemäßArt25Abs5 DBA-Deutschland....
8.20.2.4.Verständigungs-undSchiedsverfahrennachdem EU-Schiedsübereinkommen .....................................275
8.21.VerhältnisderDBA-Verteilungsnormen...
8.22.NachweisderBetriebsstätteneigenschaft ................................................277
8.23.Nachträglicher „Aufgriff“ vonBetriebsstätten....
9.DieAufteilungvonUnternehmensgewinnenzwischenStammhausund Betriebsstätte .................................................................................................279
9.1.GewinnermittlungundGewinnabgrenzung. ............................................279
9.2.RechtsgrundlagenderGewinnabgrenzung imösterreichischenSteuerrecht... ...........................................................280
9.2.1.SteuerlicheEntstrickung beiderÜberführungvonWirtschaftsgütern. .............................280
9.2.2.RatenzahlungstattNichtfestsetzung.... .....................................282
9.2.3.ÜberführungvonWirtschaftsgüterndesAnlagevermögens .......284
9.2.4.DurchbrechungderabsolutenVerjährung .................................285
9.2.5.ÜberführungvonWirtschaftsgüterndesUmlaufvermögens .......285
9.2.6.RückführungvonWirtschaftsgüterninsInland..... ......................285
9.2.7.EuroparechtlicheVorgabennationalerGewinnabgrenzung .......286
9.3.UnternehmensgewinneimOECD-MAidFvordemUpdate2010. ...........288
9.3.1.DasZurechnungsprinzip. ...........................................................288
9.3.2.VorlaufkostenundgescheiterteBetriebsstätten. ......................290
9.3.3.Ergebnisaufteilungnachder „direktenMethode“ .....................293
9.3.3.1.DerFremdverhaltensgrundsatzbei Betriebsstätten. .......................................................293
9.3.3.2.ZuordnungvonErträgenundAufwendungen... .......296
9.3.3.3.ZuordnungvonWirtschaftsgütern...... ......................297
9.3.3.4.DotationskapitalderBetriebsstätte....
9.3.3.5.GrenzenderdirektenMethode.. .............................298
9.3.4.Gewinnabgrenzungnachder „indirektenMethode“ .................300
9.3.5.KontinuitätderGewinnabgrenzungsmethodik.....
9.3.6.EliminierungvonZukaufsgewinnen......
9.3.7.VerbotderLiefergewinnbesteuerung... .....................................302
9.3.8.SubsidiaritätsklauselundBetriebsstättenvorbehalte ..................305
9.3.9.AbgrenzungzuanderenVerteilungsnormen .............................308
9.3.9.1.EinkünfteausunbeweglichemVermögen...... ...........308
9.3.9.2.DerBauernhofalsBetriebsstätte. .............................309
9.3.9.3.AndereVerteilungsnormen. .....................................310
9.3.9.4.Verteilungsnormfür „Lizenzgebühren“
9.3.10.GemischteVerträgeimDBA-Recht......
9.3.11.Nachlaufkosten... ......................................................................316
9.4.UnternehmensgewinneimOECD-MA2010
9.4.1.Der „AuthorizedOECD-Approach“ (AOA)... .............................318
9.4.2.UmsetzungdesAOAimDBA-Recht....
9.4.3.GewinnabgrenzunginzweiSchritten...
9.4.4.AnwendungdesAOAaufArt7OECD-MA inder „Altfassung“ ...................................................................323
9.4.4.1.DieFunktionsanalyse...
9.4.4.2.DieRisikoanalyse.....
9.4.4.3.DieZuordnungvonWirtschaftsgütern
9.4.4.4.DotationskapitalderBetriebsstätte....
9.4.4.5.FremdkapitalderBetriebsstätte..
9.4.4.6. „Geschäfte“ zwischenStammhausund Betriebsstätte...
9.4.4.7.VorrangderdirektenMethode... .............................330
9.4.4.8.DierechtlicheRelevanzdesAOA......
9.4.4.9.DieGrenzendesAOA.
9.4.5.AnwendungdesAOAaufArt7idFdesOECD-MA2010..
9.4.5.1.EineneueVerteilungsnormfür Unternehmensgewinne
9.4.5.2.GegenüberstellungArt7OECD-MA „alt“ und „neu “ ...............................................................334
9.4.5.3.FremdverhaltenstattZurechnungsprinzip......
9.4.5.4.Zulässigkeiteiner „Durchgriffsbesteuerung “ ............338
9.4.5.5.Postulatdesuneingeschränkten Fremdverhaltens...... ................................................338
9.4.5.6.Schritt1:Funktions-undRisikoanalyse... ..................340
9.4.5.7.Schritt2:Anwendungdesuneingeschränkten Fremdverhaltensgrundsatzes... .................................341
9.4.5.8.FiktiveGeschäftsvorfälle(„Dealings“).......................342
9.4.5.9.FremdvergleichstattErtrags-und Aufwandszuordnung ................................................343
9.4.5.10.Aufgabeder „indirektenMethode“ .........................344
9.4.5.11.Zukaufsgewinne .......................................................344
9.4.5.12.Subsidiaritätsklausel. ................................................345
9.4.5.13.BesonderheitenbeiBauausführungenund Montagen..... ...........................................................346
9.4.6.KorrespondierendeGegenberichtigungbeiderKorrektur vonBetriebsstättenergebnissen ................................................347
9.4.6.1.Gegenberichtigung „aufkurzemWege“ ..................347
9.4.6.2.Alternativvorschlagzur korrespondierendenGegenberichtigung ..................348
9.5.DBA-VerteilungsnormenimVerhältniszudenEinkunftsartenim innerstaatlichenSteuerrecht.. ..................................................................349
9.6.Umsetzungdes „AOA“ innationalesSteuerrecht.. .................................350
9.6.1.EinBlicküberdieGrenze:DerAOAimdeutschenAStG... .......350
9.6.1.1.UnilateraleKorrekturnormimAStG.... ......................350
9.6.1.2.DieBetriebsstättengewinnaufteilungsverordnung (BsGaV).. ..................................................................353
9.6.1.3.AnalysevonFunktionenundRisiken.. ......................356
9.6.1.4.AnzunehmendeschuldrechtlicheBeziehung.. ...........359
9.6.1.5.DerAOAbeiBauausführungenundMontagen. .......361
9.6.1.6.PraxistauglichkeitdesdeutschenAnsatzes.... ...........361
9.6.2.DerAOAimösterreichischenSteuerrecht .................................362
9.7.DieGrenzendes „AuthorizedOECD-Approach“ ....................................363
9.7.1.ErgebnisabgrenzungbeitemporärenBetriebsstätten..... ...........363
9.7.2.Der „AOA“ unddieKostenschlüsselmethode..... ......................364
9.7.3.KritischeWürdigungdesAOA.. ................................................366
9.8.BetriebsstättengewinnermittlungnachinnerstaatlichemSteuerrecht .......367
9.9.BesonderheitenderErgebnisabgrenzungiminternationalen Projektgeschäft.. .....................................................................................370
9.9.1.PorträteinerBranche.....
9.9.2.LeistungsspektrumdesMaschinen-undAnlagenbaus....
9.9.3.DerAnlagenbau:EinSteuerfalldereigenenArt. ......................372
9.9.4.GrenzendesAOAbeitemporärenBetriebsstätten. ..................373
9.9.5. „Dealingatarm’slength“ zwischenStammhausund Montagebetriebsstätte.. ...........................................................374
9.9.6.Ergebnisabgrenzungnachder „Subunternehmertheorie“ .........376
9.9.7.ZulässigkeitgemischterMethodennachMaßgabedes
9.9.8.DieKostenschlüsselmethode..... ................................................378
9.9.8.1.DasAuftragsgesamtergebnisals Verteilungsmasse..... ................................................378
9.9.8.2.AuftragserfolgsrechnungalsGrundlage. ..................379
9.9.8.3.VerursachungsgerechteSchlüsselungdes Projektergebnisses...
9.9.8.4.DieKostenschlüsselmethodeinderAnlagenbauPraxis. ......................................................................383
9.9.8.5.KritikanKostenschlüsselmethoden.... ......................386
9.9.9.DieKostenaufschlagsmethodeimAnlagenbau.... ......................387
9.9.9.1.VerprobungderKostenschlüsselmethode..... ...........387
9.9.9.2.Betriebsstättenergebnisabgrenzung nachderKostenaufschlagsmethode... ......................387
9.9.9.3.Abgrenzungzwischen „einfachen“ und „komplexen“ Projekten... .................................389
9.10.Gewinnabgrenzungbei „Freiberufler-Betriebsstätten “ ............................389
9.11.GewinnabgrenzungbeiVertreterbetriebsstätten .....................................391
9.11.1.Die „Nullsummentheorie“ .........................................................391
9.11.2.Kritikander „Nullsummentheorie“ ...........................................392
9.11.3.DerAOAbeiVertreterbetriebsstätten. .....................................393
9.12.AuskunftsbescheidderösterreichischenFinanzverwaltungzur GewinnabgrenzungbeiBetriebsstätten.. ................................................394
9.13.BranchProfitsTax. .................................................................................395
10. AusländischeEinkünfteinderösterreichischenSteuererklärung ...................398
10.1.KollisionnationalerBesteuerungsansprüche ............................................398
10.2.VermeidungvonDoppelbesteuerungimDBA-Recht. .............................399
10.2.1.MaßnahmenzurVermeidung internationalerDoppelbesteuerung...... .....................................399
10.2.2.AnrechnungausländischerSteuerninÖsterreich ......................400
10.2.2.1.SystematikderAnrechnungsmethode ......................400
10.2.2.2.DieErmittlungdesAnrechnungshöchstbetrages......405
10.2.2.3.VortragnichtanrechenbarerAuslandssteuern... .......408
10.2.2.4.VorrangdeshorizontalenVerlustausgleichs... ...........413
10.2.2.5.KeineAnrechnungaufdieMindest-KöSt ..................414
10.2.2.6.Anrechnungshöchstbetragund Gruppenbesteuerung... ............................................414
10.2.2.7.Gleichheitswidrigkeitder Anrechnungsmethode? ............................................416
10.2.3.DieBefreiungsmethode. ...........................................................416
10.2.3.1.DieSystematikderBefreiungsmethode. ..................416
10.2.3.2.DerProgressionsvorbehalt.. .....................................418
10.2.3.3.VirtuelleDoppelbesteuerung..
10.2.3.4.Besteuerungsrückfallnachdeutscher Rechtsprechung .......................................................420
10.2.3.5.NotwendigkeitvonBesteuerungsnachweisen ...........423
10.2.3.6.KombinierteAnwendungvonAnrechnungsundBefreiungsmethode..... .....................................426
10.2.4.VermeidungdoppelterNichtbesteuerung .................................427
10.2.4.1.AuslegungdesMethodenartikels
10.2.4.2.Subject-to-tax-Klauseln („Besteuerungsklauseln“).........................................428
10.2.4.3.Switch-over-Klauseln(„Umschaltklauseln“)...............429
10.2.4.4.Remittance-base-Klauseln („Überweisungsklauseln“).........................................430
10.2.4.5.Aktivitätsklauseln.....
10.2.5.VermeidungvonDoppelbesteuerungundEG-Recht......
10.3.BetriebsstättenergebnisermittlungfürsteuerlicheZwecke imInland ................................................................................................432
10.3.1.Betriebsstättenergebnisermittlungnachnationalem Steuerrecht..... ..........................................................................432
10.3.2.VerlusteausländischerBetriebsstätten. .....................................433
10.3.2.1.AuslandsverlustebeiderEinkommensermittlung inÖsterreich. ...........................................................433
10.3.2.2.GewinnermittlungnachdenBestimmungendes EStG.. ......................................................................434
10.3.2.3.DieBerücksichtigungvonAuslandsverlusten. ...........437
10.3.2.4.DerVerlustdeckel.... ................................................437
10.3.2.5.VerlustverwertungbeiPauschalbesteuerung imAusland............................................................439
10.3.2.6.AusschlussderVerlustberücksichtigungbei ausländischen „TaxHolidays“ ..................................440
10.3.2.7.NachversteuerunggedeckelterAuslandsverluste......441
10.3.2.8.ZwingendeNachversteuerungbeifehlender umfassenderAmtshilfe. ............................................442
10.3.2.9.Verlustverwertungbei Umgründungsmaßnahmen.. .....................................443
10.3.2.10.VerlustdeckelbeiderAnrechnungsmethode. ...........443
10.3.2.11.Auslandsverluste beibeantragterunbeschränkterSteuerpflicht...
10.3.2.12.Verlustverwertungbeiunterschiedlichen ZeitpunktenderGewinnrealisierung..
10.3.3.BetriebsstättenverlusteauseuroparechtlicherSicht. ..................447
10.3.3.1.DieRechtsprechungdesEUGH..
10.3.3.2.VerwertungfinalerBetriebsstättenverluste....
10.3.4.DiedeutscheVerwaltungspraxis...
10.4.KorrespondierendeGegenberichtigungen..
10.5.VermeidungvonDoppelbesteuerungimösterreichischen Steuerrecht.
10.6.Betriebsstätten-Diskriminierungsverbot...
11.UnterbetriebsstättenimDBA-Recht
12.StrategienzurVermeidungvonAuslandsbetriebsstätten
13.DiesteueroptimaleAuslandsbetriebsstätte
13.1.NiedrigbesteuerteDBA-Betriebsstätten.
13.2.FinanzierungsbetriebsstätteninNiedrigsteuerländern
14. PersonengesellschafteniminternationalenSteuerrecht ................................474
14.1.DasinternationaleUmfeld ......................................................................474
14.2.PersonengesellschaftenimösterreichischenSteuerrecht... ......................474
14.3.PersonengesellschaftenimDBA-Recht....
14.3.1.PersonundGesellschaftimAbkommensrecht.....
14.3.2.KeineAnsässigkeitderPersonengesellschaft......
14.3.3.PartielleDBA-Berechtigung......
14.3.4.DieQualifikationausländischerPersonengesellschaften. ...........478
14.3.5.DreieckssachverhaltebeihybridenPersonengesellschaften .......481
14.3.6.AnwendungdesArt7OECD-MAauf Personengesellschaften.. ...........................................................482
14.3.7.VermögensverwaltendePersonengesellschaften. ......................483
14.3.8.GeprägetheorieinDeutschland ................................................484
14.3.9.DiedoppelstöckigePersonengesellschaft .................................486
14.3.10.DieatypischstilleBeteiligung...
14.3.11.MittelbareBeteiligungenanKapitalgesellschaften.. ..................487
14.3.12.BilateraleQualifikationskonflikte...
14.4.SondervergütungenimDBA-Recht.. .......................................................494
14.5.VeräußerungvonPersonengesellschaftsanteilen .....................................496
15.HybrideGesellschafteniminternationalenSteuerrecht .................................498
15.1.Beispiel:Dieslowakische „komanditnáspolocnost“ ................................498
15.1.1.DerTypenvergleich ..................................................................498
15.1.2.EntlastungvonösterreichischerKESt... .....................................499
15.1.3.BesteuerungsaufschubbeiEinlageeinerinländischen BeteiligungineineEU-Personengesellschaft .............................502
15.1.4.UnternehmenstätigkeitderPersonengesellschaft ......................503
15.1.5.ZuordnungvonBeteiligungenzuausländischen Personengesellschaften.. ...........................................................504
15.1.6.VeräußerungeinerhybridenGesellschaft. .................................508
15.1.7.Ergebnis.. .................................................................................509
15.2.HybridePersonengesellschaftenimDBA-Recht(BEPSAction2).. ...........510
Anhang2.....
Anhang3.....
ÜberblickzumösterreichischenDBA-Netz...
Tabelle1
Die „festeGeschäftseinrichtung “ .............................518
Tabelle2 „Primafacie“-Betriebsstätten..
Tabelle3
BauausführungenundMontagen
Tabelle4
Dienstleistungsbetriebsstätten
Tabelle5
Hilfsbetriebsstätten..
Tabelle6
Derabhängige/unabhängigeVertreterunddie „Anti-Organ“-Klausel...
Tabelle7
VerteilungsnormfürUnternehmensgewinne..
EAS-AnfragebeantwortungendesBMFzurBetriebsstättenbesteuerung (inchronologischerReihenfolge)..
ChecklistezurBeurteilungvonBetriebsstättenrisiken.
6.1.DieBetriebsstätteimösterreichischenErtragsteuerrecht
DerinnerstaatlicheBetriebsstättenbegriffistin§29BAOdefiniertundfürjeneNormen desösterreichischenSteuerrechtsrelevant,dieandasBesteheneinerBetriebsstätte steuerlicheFolgenknüpft.205 §29BAOfindetdurch§1BAOaufallebundesrechtlich geregeltenAbgabenAnwendung.FürEisenbahnunternehmen,Bergbauunternehmen undUnternehmen,diederVersorgungmitWasser,Gas,Elektrizität,Wärme,Erdöloder dessenDerivatendienen,istderBetriebsstättenbegriffin§30BAOdefiniert.
Für inÖsterreichunbeschränkteinkommen-oderkörperschaftsteuerpflichtige Unternehmen,dienurimInlandtätigsind,entfaltetseitderAbschaffungderGewerbesteuermit1.1.1994206 derBetriebsstättenbegriffausertragsteuerlicherSichtkeinebesondereWirkung.Denngemäߧ1Abs2EStGund§1Abs2KStGsindnatürlicheund juristischePersonen,dieWohnsitz(§26Abs1BAO),gewöhnlichenAufenthalt(§26 Abs2BAO),Sitz(§27Abs1BAO)oderOrtderGeschäftsleitung(§27Abs2BAO) imInlandhaben,mitihren Welteinkommen unbeschränktsteuerpflichtig,gleichgültig, obdieEinkünfteinihrenin-und/oderausländischenBetriebsstättenerzieltworden sind.Gemäߧ1Abs2Satz2EStGund§1Abs2letzterSatzKStGerstrecktsichdie unbeschränkteSteuerpflichtaufallein-undausländischenEinkünfteundhatdamit auchausländischeVerlustezuberücksichtigen.207 Wievorzugehenist,wennausländischeEinkünfteimEinkommenoderbeiderBerechnungderSteuerzuberücksichtigensind,regelt§2Abs8EStG.
FürausländischeUnternehmeristderBetriebsstättenbegriffdes§29BAOalsAnknüpfungsmerkmalder beschränktenEinkommen-undKörperschaftsteuerpflicht bedeutsam.DennbeschränkteinkommensteuerpflichtigsindunterandereminländischeEinkünfteausGewerbebetrieb,fürdie imInlandeineBetriebsstätte unterhaltenwird (§98Abs1Z3EStG)oderfürdieimInlandein ständigerVertreter bestelltist.208 Seit 2006erstrecktsichdieinländischeSteuerpflicht auchdann aufausländischeGewerbebetriebe,wenndieseimInland nurunbeweglichesVermögen unterhalten(§98Abs1 Z3dritterTS).DamitistbeiimAuslandansässigengewerblichtätigenUnternehmen derWertzuwachsinösterreichischenImmobilienjedenfallssteuerlicherfassbar.DBArechtlichistdieVeräußerungsgewinnbesteuerungdurchArt13Abs1OECD-MAabgesichert.209
FürEinkünfteausVermietungundVerpachtungbestehtbeschränkteSteuerpflicht,wenn dasunbeweglicheVermögen,dieSachinbegriffeoderRechteineinerinländischenBetriebsstätte(desVergütungsschuldners)verwertetwerden(§98Abs1Z6EStG).GleichesgiltdurchdenVerweisin§21Abs1Z1KStGfürbeschränktkörperschaftsteuer-
205 AusführlichzumBetriebsstättenbegriffgemäߧ29BAO: Bachner,DerBetriebsstättenbegriffnachdeminnerstaatlichenAbgabenrecht,SWI2002,284ff.
206 BGBl1993/18.
207 VwGH25.9.2012,2008/13/0201.
208 DasdeutscheSteuerrechtstelltdenständigenVertreterin§13dAOnebendieBetriebsstätte,diein§12 dAOgeregeltist.
209 EAS3130v15.3.2010.
pflichtigePersonen.§102Abs2Z2EStGregeltuadieVeranlagunginländischerBetriebsstättenvonSteuerausländernundgemäߧ21Abs1Z2litaKStGistdasinternationaleSchachtelprivilegnuraufBeteiligungenanwendbar,dieeinerimInlandunterhaltenenBetriebsstätteeinerEU/EWR-Kapitalgesellschaftzuzurechnensind.
ImBereichder Gewinnermittlung findetsichderBetriebsstättenbegriffzBin§6Z6 EStGiZmderÜberführungvonWirtschaftsgüternoderBetrieben(Betriebsstätten)vom In-insAusland(§6Z6litaffEStG)undumgekehrt(§6Z6litfundgEStGidFAbgÄG 2015210).DieBestimmungisteinerseitsdieinnerstaatlicheGrundlagezurUmsetzungdes beiGeschäftenzwischenverbundenenUnternehmengebotenenFremdverhaltensgrundsatzes,andererseitsderMaßstabfürdieErgebnisabgrenzungzwischen(in-undausländischen)BetriebsteileneinesUnternehmens.
InUmsetzungder Zins-undLizenzgebührenrichtlinie entfälltderSteuerabzugvon ZinsenundLizenzgebühren,wennderSchuldnerentwedereineunbeschränktsteuerpflichtigeKörperschaftodereine Betriebsstätte einesUnternehmenseinesanderen MitgliedstaatesistundwennderNutzungsberechtigteeinverbundenesUnternehmen einesanderenMitgliedstaatesodereineineinemanderenMitgliedstaatgelegeneBetriebsstätteeinesverbundenenUnternehmenseinesanderenMitgliedstaatesist(§99a Abs1ersterSatzEStG).IndiesemZusammenhangdefiniert§99aAbs1letzterSatz EStGalsBetriebsstätte „...einefesteGeschäftseinrichtungineinemMitgliedstaat,in derdieTätigkeiteinesUnternehmenseinesanderenMitgliedstaatesganzoderteilweiseausgeführtwird.“
Bis1993warderBetriebsstättenbegrifffürdieterritorialeAnknüpfungundAbgrenzung desBesteuerungsanspruchesimBereichder Gewerbesteuer maßgeblich,fürdieHebeberechtigungderGemeinden(§1und§3GewStG)unddieZerlegungdesMessbetrages(§30ffGewStG).Der Kommunalsteuer (Nachfolgesteuerderbis1.1.1994erhobenen „Lohnsummensteuer“)unterliegennurjeneArbeitslöhne,dieanDienstnehmereiner imInland(Bundesgebiet)gelegenenBetriebsstättedesUnternehmersgewährtworden sind(§1KommStG),wobei§4KommStGeinenvon§29BAOabweichendenBetriebsstättenbegriffdefiniert.AlsBetriebsstättegiltdemnachunteranderemjedefesteörtlicheAnlageoderEinrichtung,die mittelbaroderunmittelbar derAusübungderunternehmerischenTätigkeitdient.
Im Lohnsteuerrecht verpflichtetderBestandeinerinländischenBetriebsstättezumEinbehaltundzurAbfuhrvonLohnsteuer(§47Abs1EStG),wobeidafürin§81EStG eine – dem§29BAOvorrangige211 – erweiterteDefinition desBetriebsstättenbegriffs vorgesehenist.AlsBetriebsstättegiltfürlohnsteuerlicheZweckedemnachjedevom ArbeitgeberimInlandfürdieDauervon mehralseinemMonat unterhaltenefesteörtlicheAnlageoderEinrichtung,wennsiederAusübungderdurchdenArbeitgeberausgeführtenTätigkeitdient(§81Abs1EStG).Als „Lohnsteuerbetriebsstätte“ giltauch derHeimathafenösterreichischerHandelsschiffe,wenndieReedereiimInlandihre Niederlassunghat.
210 BGBlI163/2015.
211 VwGH12.6.1990,87/14/0022. 6.DieBetriebsstätteimösterreichischenSteuerrecht
6.2.BetriebsstättenvonSteuerausländerninÖsterreich
Diein§3Abs1Z10EStGidFvordemBBG2011bzwAbgÄG2011vorgeseheneBefreiungfürsog „begünstigteAuslandstätigkeiten“ fordertedieZugehörigkeitderArbeitnehmerzuinländischenBetriebsstätten.DieNeufassungdurchdasAbgÄG2011 hatdieseVoraussetzungaufgrundderEU-WidrigkeitderVorgängerbestimmungauf BetriebsstätteninEU-/EWR-StaatenundaufEU/EWR-BetriebsstättenvoninDrittstaatenansässigenArbeitgebernausgedehnt(§3Abs1Z10litaEStG(idFAbgÄG2011). AuchfürdieBemessungvonReisekostenvergütungen(§26Z4EStG)istderBetriebsstättenbegriffvonBedeutung.
6.2.BetriebsstättenvonSteuerausländerninÖsterreich
Gemäߧ98Abs1Z3TS1bis3EStGunterliegenEinkünfteausGewerbebetriebiSd §23EStG,fürdenimInlandeine Betriebsstätte unterhaltenwird,fürdenimInlandein ständigerVertreter bestelltistoderfürdenimInland unbeweglichesVermögen vorliegt,derbeschränktenSteuerpflicht.DieseTatbestandsmerkmaledienendazu,dem TerritorialprinzipentsprechendeineZuordnungzumInlandherzustellenunddieTätigkeiteinesausländischenGewerbebetriebesnichtzuletztausWettbewerbsgründender inländischenBesteuerungzuunterwerfen.DerinländischeBesteuerungsanspruchwird damitaufFälleeingeschränkt,indeneneine intensivesachliche oder persönlicheBeziehungzumInland besteht.212 DieBegriffe „Betriebsstätte“ und „ständigerVertreter“ sindin§29BAOdefiniert.DereinkommensteuerlicheBegriffdes „unbeweglichen Vermögens“ istnachderVerkehrsauffassungundunabhängigvomZivil-undBewertungsrechtzuverstehen.EristweiteralsderBegriff „Grundstücke“ in§30EStG.Der BegriffumfasstunbebauteGrundstücke,GebäudeallerArt,Superädifikate,aberauch Wirtschaftsgüter,denenzwarkeintypischerGebäudecharakterbeizumessenist,die abernurunterwesentlicherBeeinträchtigungihrerSubstanzvoneinemandenanderen Ortverbrachtwerdenkönnen(Gleisanlagen,Leitungssysteme).213 DiebeschränkteSteuerpflichtiSd§98Abs1Z3TS3EStGvonEinkünftenausGewerbebetrieb,beidemim InlandunbeweglichesVermögenvorliegt,setztjedenfallseinen ausländischenGewerbebetrieb voraus.214 NurdasVorhandenseinvonunbeweglichemVermögenimInland führtnochnichtzuEinkünftenausGewerbebetrieb.
Einkünfteaus kaufmännischerodertechnischerBeratung imInland,ausder GestellungvonArbeitskräften zurinländischenArbeitsausübungundausdergewerblichen Tätigkeitals Sportler,ArtistoderMitwi rkenderanUnterhaltungsdarbietungen im Inlandsindjedochauchdannsteuerpflichtig,wennkeineinländischeBetriebsstätte unterhaltenwirdundkeinständigerVertreterimInlandbestelltist.InletzterenFällen istesausreichend,dassdieTätigkeitenimInlandausgeübtwerden (Arbeitsort- bzw Tätigkeitsortprinzip) .EinkünfteausimInlandausgeübterkaufmännischerodertech-
212 Bendlinger/Kanduth-Kristen/Kofler/Rosenberger ,InternationalesSteuerrecht(2015),VII/50.
213 EAS2422v3.2.2004.
214 EStR2000,Rz7936a.
nischerBeratungundEinkünfteausderGestellungvonArbeitskräftenzurinländischenArbeitsausübungunterliegengemäߧ99Abs1Z5EStGundEinkünfteals Sportler,ArtistoderMitwirkenderanUnterhaltungsdarbietungengemäߧ99Abs1 Z1EStGeinembesonderenSteuerabzugvon20%.215
BeschränktsteuerpflichtigsindnurdieaufdieinländischeBetriebsstätte,denständigenVertreteroderaufdasunbeweglicheVermögenentfallendenEinkünfte.Esbesteht keine „ Betriebsstätten-Attraktivkraft“ ,dasheißt,dassnichtalleinderBestandeinerBetriebsstättebeschränkteSteuerpflichtauslöst,sonderndasErzielen vonEinkünften,dieaufgrundeinerFunktions-undRisikoanalysedieserBetriebsstätte zugeordnetwerdenkönnen.NurjeneEinkünfte,dieineinemVeranlassungszusammenhangmitdengenannteninländischenAnknüpfungspunktenstehen,dürfenim RahmenderbeschränktenSteuerpflichterfasstwerden.Aufgrunddes Territorialprinzips dürfenauchGewinneausausländischen Unterbetriebsstätten inÖsterreichnichtbesteuertwerden.216 AuchArt21Abs1Z2litbKStGoder§21Abs1Z3KStGbegründenkeineBetriebsstätten-Attraktivkraft.
DieGewinnermittlungösterreichischerBetriebsstättenvonSteuerausländernerfolgtauch nachösterreichischemSteuerrechtnachdemimDBA-RechtbekanntenGrundsätzendes Fremdverhaltens(§6Z6EStG).LiegenkeinefürdieBetriebsstätten-Gewinnermittlung ausreichendenUnterlagenvor,sokannderGewinnderinländischenBetriebsstätte vondenFinanzbehördengeschätztwerden(§184BAO).217 DieFinanzverwaltungfavorisiertalsMethodederErgebnisabgrenzungdie direkteMethode aufGrundlage einerBetriebsstättenbuchführung,wobeiausösterreichischerSichtaucheine indirekteMethode zulässigist,wonachderaufStammhausundBetriebsstätteentfallende Gewinn-bzwVerlustanteilanhandeinesSchlüssels,wieUmsatz,Lohnsummeoder Materialaufwand,aufzuteilenwäre,wobeider aufzuteilendeGewinn alsAusgangsgrößestetsnach österreichischenGewinnermittlungsvorschriften zuermittelnist.218 BeiengerVerflechtungderimStammhausundanderBetriebsstätteausgeübtenTätigkeiten(zBbeiBau-undMontageausführungen)wirdauchdie Kostenschlüsselmethode alszulässigangesehen. 219
DasBMFbetont,dasszurVermeidungungerechtfertigterDoppel-bzwDoppel-NichtbesteuerungaufeinekorrespondierendeVorgangsweiseimAuslandzuachtenist,220 wassichallerdingswederausdeminnerstaatlichenSteuerrechtnochausdemDBARechtableitenlässt.
DieinBezugaufinländischeBetriebsstättendargestelltenGrundsätzegeltenauchfür den ständigenVertreter
215 Ausführlichdazu: Bendlinger/Kanduth-Kristen/Kofler/Rosenberger ,InternationalesSteuerrecht(2015),VII/ 193ff.
216 Gassner/Hofbauer,DieUnterbetriebsstättein Gassneretal (Hrsg),DiebeschränkteSteuerpflichtimEinkommen-undKörperschaftsteuerrecht(2004),87;BFH24.2.1988,IR95/84,BStBlI1998II,663.
217 UFS31.1.2006,RV/0034-W/05;EStR2000,Rz7992.
218 EStR2000,Rz7993.
219 EAS3185v21.10.2010.
220 EStR2000,Rz7991. 6.DieBetriebsstätteimösterreichischenSteuerrecht
,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
6.2.BetriebsstättenvonSteuerausländerninÖsterreich
Werdeninländische Betriebsstättenveräußertoderaufgegeben,dieTätigkeiteines ständigenVertreterseingestellt oderunbeweglichesVermögenveräußert,unterliegendieGewinnederbeschränktenSteuerpflicht(§98Abs1Z3EStG).Gleichesgilt, wennMitunternehmeranteileveräußertwerden.Seitdem1.StabG2012221 sindauch Gewinneausder VeräußerungvonbetriebszugehörigemGrundundBoden unabhängigvonderGewinnermittlungsartstetssteuerpflichtig(§98Abs1Z3TS3EStG).
BeschränktsteuerpflichtigeEinkünfteausGewerbebetriebiSd§98Abs1Z3EStGliegenauchdannvor,wenneinSteuerausländeraneiner gewerblichtätigenPersonengesellschaft (Mitunternehmerschaft)beteiligtist,dieimInlandeinenBetriebbzweine Betriebsstätteunterhält,einenständigenVertreterbestellthatoderüberunbeweglichesVermögenverfügt.222 GleichesgiltfürdieBeteiligungeinesbeschränktsteuerpflichtigenatypischstillenGesellschaftersamUnternehmeneinesUnternehmers,der eineinländischeBetriebsstätteunterhält.223 HingegensindEinkünfteeinerinländischen Personengesellschaftausihren ausländischenBetriebsstätten fürihrebeschränktsteuerpflichtigenGesellschafter nichtsteuerbar 224 DieselbenGrundsätzegeltenauchfür beschränktsteuerpflichtigeGesellschaftervon doppelstöckigenPersonengesellschaften,soweitdieUntergesellschafteineinländischePersonengesellschaftist.225
ZudengewerblichenInlandseinkünfteniSd§98Z3EStGzählenauch Sondervergütungen wiezBGesellschafterbezüge,EinkünfteausderÜberlassungvonWirtschaftsgütern oderZinsenfürdieHingabevonDarlehen(§23Z2EStG),soferndiesemiteinerinländischenBetriebsstätteodereineminländischenständigenVertreterinwirtschaftlichem Zusammenhangstehen.226
UnbeschränktSteuerpflichtigenstehtgemäߧ18Abs6undAbs7EStGdieMöglichkeitoffen,VerlustealsSonderausgabenabzuziehen,dieineinemvorangegangenen Jahrentstandensind(Verlustabzug).BeiBuchführungspflichtbestehtunbegrenzteVortragsmöglichkeit,Einnahmen-Ausgaben-Rechnerkönnendieindenvergangenendrei JahrenentstandenenVerlusteinAbzugbringen.Die75%igeVerlustvortragsgrenze wurdefüreinkommensteuerpflichtigePersonenimZugedesAbgÄG2014227 aufgehoben,fürKapitalgesellschaftenjedochin§8Abs4Z2litabeibehalten.Demnachsteht KapitalgesellschaftenderVerlustabzugnurimAusmaßvon75%desGesamtbetrages derEinkünftezu.InsoweitdieVerlusteimlaufendenJahrnichtabgezogenwerden können,sindsieindenfolgendenJahrenunterBeachtungdieserGrenzeabzuziehen.
Gemäߧ102Abs2Z2EStGstehtbeschränktSteuerpflichtigenderVerlustabzugnur fürVerlustezu,die ininländischenBetriebsstätten entstandensind,diederErzielung
221 BGBlI2012/22.
222 EStR2000,Rz7907.
223 EStR2000,Rz7908;UFS19.4.2005,RV/0780-W/04.
224 BFH24.2.1988,IR95/84,BStBlII1988,663.
225 EStR2000,Rz5803und7908.
226 EAS106v24.3.1992.
227 BGBlI2014/13.
vonEinkünfteniSv§2Abs3Z1bis3EStGdienen.228 TrittderSteuerpflichtigeindie unbeschränkteSteuerpflichtein,sindVerluste,die vorEintrittderunbeschränkten Steuerpflicht inÖsterreichauseinerdieserzeitlichvorgelagertenTätigkeitimAusland erzieltwurden,nichtvortragsfähig.EinederartigeRegelung,diedemsteuerlichenTerritorialitätsprinzipentspricht,enthältwedereineoffenenocheineverdeckteDiskriminierung.EineBerücksichtigungdieserVerlusteistdaherausgemeinschaftsrechtlicher Sichtnichtgeboten.229
Verlustvorträgekönnenauchnurinsoweitberücksichtigtwerden,alsdiesedie nicht derbeschränktenSteuerpflicht unterliegendenEinkünfteüberstiegenhaben.Diese BeschränkungdarfaberdannnichtzurAnwendungkommen,wennineinemDBA ein Betriebsstätten-Diskriminierungsverbot nachdemVorbilddesArt24Abs3 OECD-MAvorgesehenist.AberauchindiesenFällendarfeszukeinerdoppeltenVerlustverwertungkommen.Einesolchewäredanngegeben,wenndieinÖsterreichzur VerrechnungbeantragtenVerlusteimAnsässigkeitsstaatbereitsimVerlustentstehungsjahrberücksichtigtwordenwären.SiehtderAnsässigkeitsstaatindiesenFällenabereineNachversteuerungvor,sodassdamiteineDoppelverwertungderVerlusteausgeschlossenist,darfderVerlustvortragaufGrundlagedesArt24Abs3OECD-MA nichtversagtwerden.230
DBAteilendieBesteuerungsrechtezwischenzweiDBA-Staatenauf.IndieserHinsicht derogierensieals „lexspecialis“ denentgegenstehendeninnerstaatlichenSteuerrechtsnormen.231 ÜberdieseAbgrenzungderSteuerhoheitdurchZuteilungderSteuergütergehendiedurcheinDBAbewirktenEinschränkungendernationalenSteuerrechtegrundsätzlichnichthinaus.232 DBAgreifendaherauchnichtindasVerfahrensrechtein, wiezBdieFrage,unterwelchenGegebenheitenderSteuerpflichtigezurAbgabeeiner Steuererklärungverpflichtetist.DasrichtetsichnurnachinländischemSteuerrecht.Das giltsowohlfürbeschränktalsauchfürunbeschränktSteuerpflichtige.233
Gemäߧ42Abs2EStGhabenbeschränktSteuerpflichtigeeineSteuererklärungüber dieimVeranlagungszeitraumbezogeneninländischenEinkünfteabzugeben,wennsie vomFinanzamtdazuaufgefordertwerdenoderwenndiegesamteninländischenEinkünfte,diegemäߧ102EStGzurEinkommensteuerzuveranlagensind,mehrals EURO2.000,00betragen.GesetzlichistkeineAusnahmevorgesehen,wenndienach §102EStGveranlagungspflichtigenEinkünftedurcheinDBAvonderBesteuerung freigestelltsind.DenndieFinanzverwaltungwillEigenbeurteilungenderRechtsfolgen einesDBAdurchdenSteuerpflichtigennichtschlechthinderKontrolledurchdieAbgabenbehördeentziehen.
228 Kofler,DerVerlustvortragfürbeschränktSteuerpflichtigenach§102Abs2Z2EStG,SWI2009,477ff.
229 VwGH28.5.2009,2008/15/0034,unterVerweisaufEuGH15.5.1997,C-250/95, FuturaParticipations SA; Wiesner,VerlustevorBegründungderunbeschränktenSteuerpflicht,RWZ2009,205.
230 VwGH28.11.2007,2007/14/0048.
231 VwGH28.6.1963,2312/61;VwGH17.12.1975,1037/75;BFH18.9.1968,IR56/67.
232 VfGH11.3.1965,B210,211/1964.
233 EAS3329v2.7.2013.
6.3.DieBetriebsstätteimösterreichischenUmsatzsteuerrecht
AllerdingsstelltdasBMFausadministrativenGründenandieAbgabeeinerSteuererklärungkeineüberspitztenAnforderungen,wenn mitanSicherheitgrenzenderWahrscheinlichkeiterkennbar ist,dasseinerErklärungsabgabeimHinblickaufdieAuswirkungeneinesDBAkeinefiskalischsinnvolleBedeutungmehrzukommt.Dasistnach AnsichtdesBMFdannderFall,wenn
• dieSteuerfreistellungsverpflichtunginÖsterreichausdemDBA unmittelbarableitbar ist,
• dieseRechtsfolge korrespondierendvonbeidenVertragsstaaten angenommen wirdund
• diesdurcheinen Besteuerungsnachweis imanderenStaatbeiBedarfdokumentierbarist.
InFällendoppelterNichtbesteuerungsolljedocheineabgabenbehördlicheNachprüfungsmöglichkeitbestehen.DassollauchinFällengelten,indenendieRechtsfolgen einesDBAnichtzweifelsfreigegebensind.234 DahermüsstenSteuerausländer,diezB eineBetriebsstätteiSd§29BAOunterhalten,nichtjedochaufDBA-rechtlicherGrundlage,gemäߧ102EStGeineösterreichischeSteuererklärungabgeben.DennDBAteilenlediglichBesteuerungsrechteauf,greifenabernichtinVerfahrensvorschriftendes inländischenRechtsein.235
Im Umsatzsteuerrecht istderBetriebsstättenbegrifffürdieBestimmungdes Ortes sonstigerLeistungen vonBedeutung.Gemäߧ3aAbs6UStGgilteinesonstige Leistung,dieaneinenUnternehmeriSd§3aAbs5Z1und2UStGausgeführtwird, vorbehaltlichder§3aAbs8bis16undArt3aUStGandemOrtausgeführt,vondem ausderEmpfängerseinUnternehmenbetreibt.WirddiesonstigeLeistunganeinen NichtunternehmeriSd§3aAbs5Z3UStGausgeführt,wirddiesegemäߧ3aAbs7 vorbehaltlichderAbs8bis16des§3aundArt3aUStGandemOrtausgeführt,von demausderUnternehmerseinUnternehmenbetreibt.WirddiesevoneinerBetriebsstätteausgeführt,giltdieBetriebsstättealsOrtdersonstigenLeistung.
AuchiZmderVermietungvonBeförderungsmitteln(§3aAbs12UStG)istderBetriebsstättenbegriffvonBedeutung.Das „ReverseCharge“-Verfahren istnuranwendbar,wennderleistendeUnternehmerimInlandwederseinUnternehmenbetreibt, nocheineanderLeistungserbringungbeteiligteBetriebsstättehat(§19Abs1UStG). DieVerpflichtungdesLeistungsempfängerszumUmsatzsteuereinbehaltgemäߧ27 Abs4UStGbestehtnurfürsteuerpflichtigeLeistungenvonUnternehmern,dieim InlandkeineBetriebsstätteunterhalten.Drittlandsunternehmer,dieimInlandweder WohnsitznochSitzoderBetriebsstättehaben,müssenunterdenin§27Abs7UStG genanntenVoraussetzungeneinenFiskalvertreterbestellen.DieisolierteVorst euererstattung236 istnurmöglich,wennderSteuerausländerkeineinländischeBetriebsstät-
234 EAS3322v8.4.2013.
235 EAS3322v8.4.2013.
236 BGBl1995/279.
8.DieBetriebsstätteimOECD-Musterabkommen
UmgekehrtkannauchbeiwirtschaftlichzusammengehörendenTätigkeitenkeineeinheitlicheBetriebsstätteunterstelltwerden,wennder geografischeZusammenhang fehlt.WennzBein Unternehmensberater aufGrundlageeineseinzelnenProjektes in verschiedenenFilialeneinerBank Beratungsleistungenerbringt,fehltesnachAnsicht desOECD-CFAamgeografischenZusammenhang.Dieserseijedochdanngegeben, wennsichderBerater innerhalbeinerBankfiliale bewege.616 DennauchdieNutzung verschiedenerRäumlichkeitenineinemBürogebäudelässtDBA-rechtlicheineBetriebsstätteentstehen,undauchwenigeralssechsMonateandauerndeRaumnutzungen könnenbeiwiederkehrenderInanspruchnahmezueinerBetriebsstätteführen.617
AuchzudiesemBeispielhatDeutschlandinden „Observations“ zumOECD-MKangemerkt,dassausdeutscherSichtdieBegründungeinerBetriebsstättevoraussetzenwürde,dassdemBerater – überdiereineAnwesenheithinaus – Verfügungsmachthätte eingeräumtwerdenmüssen.618
8.2.18.WiederkehrendeTätigkeitenalsBetriebsstätte
8.2.18.1.DerOECDzu „activitiesofarecurrentnature“
VomBestandeiner „festenGeschäftseinrichtung“ alsVoraussetzungfürdieBegründungeinerBetriebsstätteiSdArt5Abs1OECD-MAkannnurdannausgegangenwerden,wenneinedauerndeVerbindungzueinembestimmtenPunktderErdoberfläche besteht(geografischesElement)unddieGeschäftseinrichtungeine gewisseBeständigkeit hat,dasheißt,wennsienichtnurvonvorübergehendemCharakterist,wenn alsonebendemörtlichenElementauchdaszeitlicheElementgegebenist.619
Art5Abs1OECD-MAenthältallerdings,andersalsderTatbestandfürBauausführungenundMontageninArt5Abs3OECD-MA, keineKonkretisierungdeszeitlichenElements,sondernverweistnuraufdiebereitsobengenannte6-Monats-Regel.620 Vondieser „Daumenregel“ gibtesjedochzweiAusnahmen:
a) WiederkehrendeTätigkeiten ,diesichübermehrereJahreerstreckenkönnen („activitiesofarecurrentnature“), 621 und
b)Geschäftstätigkeiten,die ausschließlichimQuellenstaatausgeübt werden („businessthatwascarriedonexclusivelyinthatcountry“). 622
DerOECD-MKgehtdavonaus,dassbei wiederkehrendenTätigkeiten dieZeitspanne,überdiedieEinrichtunggenutztwird,inVerbindungmitderZahlderNutzung(die
616 Rz5.4.OECD-MKzuArt5Abs1OECD-MA.
617 Rz6fünfterSatzOECD-MKzuArt5OECD-MA;EAS3322v.8.4.2013.
618 Rz45.7.OECD-MKzuArt5OECD-MA.
619 Rz6ersterSatzOECD-MKzuArt5Abs1OECD-MA.
620 Rz6vierterSatzOECD-MKzuArt5Abs1OECD-MA.
621 Rz6fünfterSatzOECD-MKzuArt5Abs1OECD-MA;Rz6.1.ersterSatzOECD-MKzuArt5Abs1 OECD-MAidFOECD-BS-Bericht.
622 Rz6sechsterSatzOECD-MKzuArt5Abs1OECD-MA;Rz6.2.ersterSatzOECD-MKzuArt5Abs1 OECD-MAidFOECD-BS-Bericht.
110 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
sichübermehrereJahreerstreckenkann)inBetrachtgezogenwerdenmuss. 623 EineabsolutezeitlicheUntergrenzeistderaktuellenFassungdesOECD-MKjedoch nichtzuentnehmen.VoraussetzungfürdieAnnahmeeinerBetriebsstättebeisich wiederholendenTätigkeitenwirdjedoch seinmüssen,dasstatsächlicheinewiederkehrendedauerhafteNutzungsmöglichkeitvonGeschäftseinrichtungengegebenist. 624
DeshalbfindetsichinderEinleitung („Descriptionoftheissue“) desOECD-BetriebsstättenberichtsderHinweisaufdieForderungdesBusinessandIndustryAdvisory CommitteetotheOECD(BIAC)625,dassesdiebeigrenzüberschreitenderGeschäftstätigkeitnotwendigeRechtssicherheitgebietenwürde,analogzuderimBereichder Arbeitnehmerbesteuerungrelevanten183-Tage-Regel(Art15Abs2litaOECD-MA) bzwder12-Monats-FristfürBauausführungenundMontageninArt5Abs3OECD-MA, diesichbislangalszweckmäßigerwiesenhaben,auchdieFragederBetriebsstättenbegründunganeinem Mindestzeitraum festzumachen.Dennessei – Sonderfällewie jenerderunerwartetenvorzeitigenEinstellungeinerursprünglichauflängereDauerangelegtenGeschäftstätigkeitausgenommen – nichtzurechtfertigen,kurzfristigeAktivitäten ohnewesentlicheVerwurzelung imQuellenstaatals „permanent“ zubeurteilen, selbstwennsichdiesewiederholenwürden.DerimOECD-MKverwendeteVerweisauf die „ihrerArtnach“ kurzfristigeTätigkeiten („thenatureofthebusiness“)626 seiwenig hilfreich.
LeiderhabendieVerfasserdesOECD-BetriebsstättenberichtsaufdieAnregungender WirtschaftnurmitdemfolgendenBeispielreagiert,dassichinRz6.1.zuArt5Abs1 idFdesOECD-Betriebsstättenberichtsfindet:
Beispiel:627
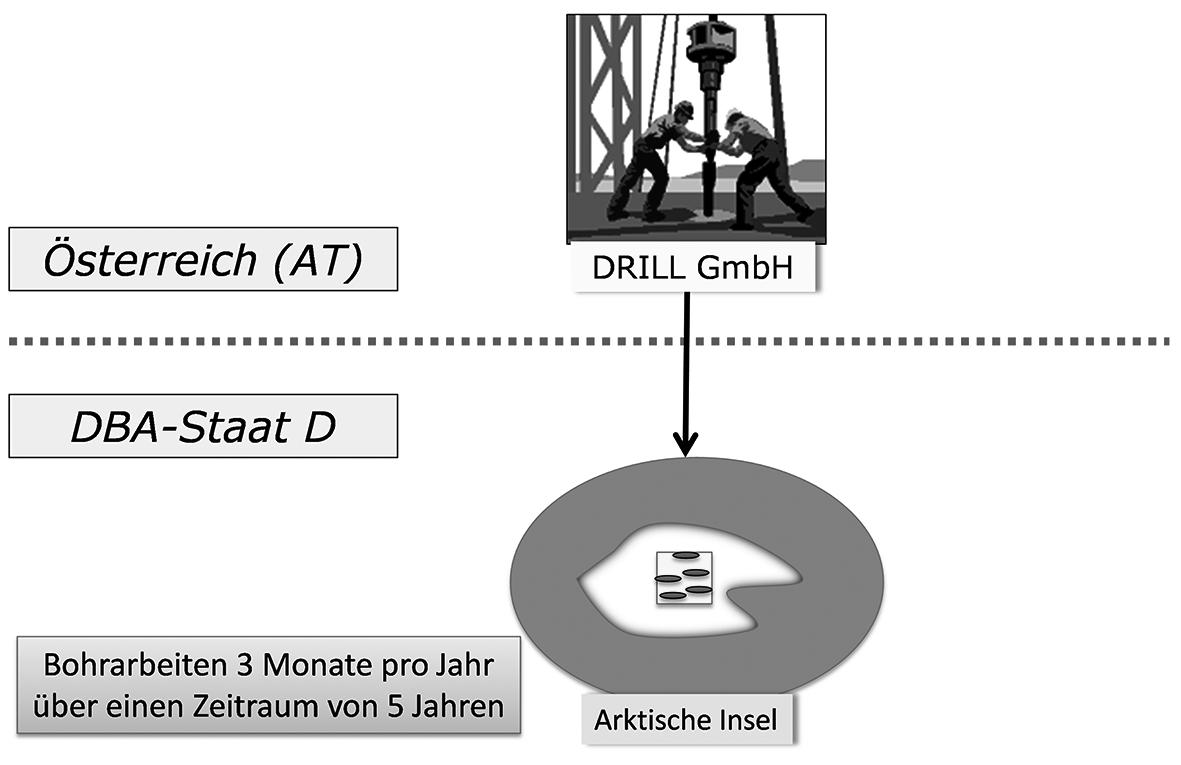
DieinÖsterreichansässigeEXPLORERAGhatexklusiveÖl-undGasförderrechteauf einem10km2 großenTerritoriumeinerterritorialeinemDBA-Staatzuzuordnenden arktischenInselerworben.DieEXPLORERAGhatmitderebenfallsinÖsterreichansässigenDRILLGmbHeinenVertragüberdiedortdurchzuführendenBohrarbeiten abgeschlossen.AufgrundderrauenklimatischenBedingungenkannnurwährendeinermaximaldreimonatigenDauergebohrtwerden.Manrechnetdamit,dassdie BohrarbeiteninsgesamtfünfJahredauernwerden.DieinÖsterreichansässigeDRILL GmbHbegründetaufgrundderArtihrerGeschäftstätigkeit,trotzdesUmstandes, dasssienurdreiMonate „amStück“ aufderInselanwesendist,eineBetriebsstätte. DiezeitlichenVoraussetzungen(3Monatex5Jahre)geltenaufgrundderwiederkeh-
623 Rz6fünfterSatzOECD-MKzuArt5Abs1OECD-MA;Rz6.1.ersterSatzOECD-MKzuArt5Abs1 OECD-MAidFOECD-BS-Bericht.
624 EAS3356v21.11.2014.
625 BIAC,PermanentEstablishmentDefinition,DocumentfordiscussionwithOECDCFAWP1submittedby theBusinessandIndustryAdvisoryCommittetotheOECD(BIAC),February23,2005.
626 Rz6zweiterSatzOECD-MKzuArt5Abs1OECD-MA2010undOECD-MA2014.
627 Bendlinger,Istdaeineoderistdakeine?,ÖStZ2012,566ff.
8.DieBetriebsstätteimOECD-Musterabkommen
rendenArtderTätigkeitenalserfüllt,ungeachtetdessen,dassdiekontinuierlicheAnwesenheitderDRILLGmbHdie6-Monats-Fristunterschreitet. 628
DieersteFassungdesOECD-BetriebsstättenberichtsvomOktober2011versuchtedie BetriebsstättenbegründungdurchwiederkehrendeLeistungendurcheinBeispielzuuntermauern,beidemeineinStaatRansässigePersonübereinenZeitraumvon15Jahren fürjeweilsfünfWocheneinenMessestandimStaatSgemietethatte.Angesichtsder massivenEinwendungenderWirtschaftunddervonderOECDerkanntenSchwierigkeitenbeiderpraktischenUmsetzungderdemBeispielentsprechendenSteuerfälle(zBregelmäßige,aberkurzfristigeEntsendungvonKonzernmitarbeitern)wurdedasBeispiel durchdasobenbeschriebeneFallbeispielersetzt.629 DieVerfasserdesBeispielsdürften denvomTaxCourtofCanadaentschiedenenFallvorAugengehabthaben,beidem vomkanadischenFiskusdeshalbeineBetriebsstätteeinesindenUSAansässigenSteuerpflichtigenunterstelltwordenist,weilderdortansässigeHändler(zwarjeweilsnureinmalimJahrfürzweiWochen,allerdingsübereinenZeitraumvon15Jahren)voneinem AnhängerundeinemzusammenklappbarenVerkaufsstandausaufeinerMesseWaren verkaufthat(dabeihatteerinzweiJahrenAnhängerundStand,nachseinenAngaben zuderenReparatur,inKanadabelassen).630
VonVertreterndesOECD-CFAwurdeauchdieMeinungvertreten,dasseinjährlichfür dieDauervonjeweilsvierWochenaufeinem Weihnachtsmarkt betriebenerMarktstand(zB Christbaumverkauf)eineBetriebsstättebegründet,ebensowieder Gemüsehändler aufdemwöchentlichstattfindendenStraßenmarkt.631 DieseBeispielezeigen auch,dassdieAuslegungdesArt5Abs1OECD-MAamOECD-MKzuArt5Abs3 OECD-MAausgerichtetwird.DennauchbeiBauausführungenundMontagensind temporäreUnterbrechungenbeiderBerechnungder12-Monats-Fristzuberücksichti-
628 Rz6.1.vierterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
629 Rz6.1.dritterSatzOECD-NKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
630 Görl in Vogel/Lehner,Rz20zuArt5Abs1OECD-MA.
631 Rz5.3.OECD-MKzuArt5Abs1OECD-MA.
112 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
gen. 632 Dasverdeutlicht,dassdasOECD-CFAbeiAuslegungdesArt5Abs3 OECD-MAder „ Erläuterungstheorie “ folgt.
SchonvorJahrenwurdeanlässlicheinerSitzungdesOECDGlobalForum633 (demauch MitgliederausNicht-OECD-Staatenangehören)dasfolgendeBeispielalseinbetriebsstättenbegründenderSachverhaltqualifiziert:
Beispiel:
DasimDBA-StaatAansässigeUnternehmenhatmiteinemUnternehmen,dasinDBAStaatBansässigist,einenVertragüberdieWartungvonMaschinenabgeschlossen.Der WartungsvertraghateineLaufzeitvonmehrerenJahren.EinWartungsteamreistalledrei Monatefürjeweils20TagezudemKunden,derdieMaschinebetreibt.Dasmitder WartungbeauftragteUnternehmenhatimStaatBkeinefesteGeschäftseinrichtungzur Verfügung.NachEndederWartungsintervallewerdenalledazunötigenWerkzeuge undMaterialenwiederindasStammhauszurückgebracht.DennochbegründetdiewiederkehrendeTätigkeitimStaatBeineBetriebsstättedesimStaatAansässigenUnternehmens.
Wernunmeint,durchdasBeispieleinerdreimonatigenjährlichenPräsenzdesBohrunternehmensimQuellenstaateinenAnhaltspunktfürdienotwendigeMindestpräsenzalsVoraussetzungfürdenBestandeinerfestenGeschäftseinrichtungzuhaben, derirrt.DennderOECD-MKführtweiteraus,dassdieVoraussetzungen ebenso inFällenkürzererwiederkehrenderAnwesenheitszeiten erfülltseinkönnen,wenn dasdurchdiebesondereArtderjeweiligenGeschäftstätigkeitvorgegebenist. 634 Im BegutachtungsverfahrendesOECD-Betriebsstättenberichtswurdeberechtigtdarauf hingewiesen,dasseswesentlichzweckmäßigerwäre,dieFragederBegründungeinerBetriebsstättebeiwiederkehrendenLeistungenaneiner zeitlichenMindestpräsenz (analogder183-tägigenSchonfristinArt15Abs2OECD-MA)festzumachen. DieOECDentschiedsichabervorallemdeshalbgegeneinendieRechtssicherheit desSteuerpflichtigenverbesserndenzeitlichenRahmen,weilvondenVertreternim OECD-CFAbefürchtetwurde,dassein „bright-line-test “ denSteuerpflichtigenSteuerplanungs-undUmgehungsmöglichkeiteneröffnethätte.
Unklarbleibt,abwelchemZeitpunktbeikurzfristigen,wiederkehrendenTätigkeiten dieBetriebsstättebesteht.ImBeispieldesBohrunternehmenswärejedenfallsabdem drittenEinsatzdie6-Monats-Frist(3x3Monate)überschritten.DadieBetriebsstätte dann(rückwirkend)abdemerstenBohreinsatzbestehenwürde,müsstederUnternehmerseineBetriebsstättebereitsimJahr1imQuellenstaatanmelden,obwohlerindiesemJahrwahrscheinlichnochgarnichtwissenkann,obertatsächlichauchindenFolgejahrenimQuellenstaattätigseinwird.
Manchesdeutetdaraufhin,dassdieOECDbeiwiederkehrendenLeistungenvomBestandeinerBetriebsstätteausgehenwill,wennderUnternehmervonAnbeginnan weißbzwgeplanthat,dassseinewiederkehrendenLeistungenkumuliertdiesechs-
632 Rz19OECD-MKzuArt5Abs3OECD-MA.
633 9th AnnualInternationalTaxMeetingonTaxTreaties,September2004,Paris.
634 Rz6.1.vierterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
8.DieBetriebsstätteimOECD-Musterabkommen
monatigeBetriebsstättenfristiSdArt5Abs1OECD-MAüberschreiten.Fraglichist auch,waszutunwäre,wenndieBohrarbeiten – auswelchenGründenauchimmer –vorzeitigeingestelltwürdenoderwennsichnacheinergeplantenPräsenzvonjährlich nurzweiMonatenfürdieDauervonzweiJahrenherausstellt,dassdochnocheindrittesundviertesJahrgebohrtwerdenmuss.Konsequentwärees,dannimQuellenstaat rückwirkend Betriebsstätten-SteuererklärungenfürdieJahre1und2abzugeben.In diesemFallmüssteauchimAnsässigkeitsstaatgeprüftwerden,obdieserkorrespondierenddazubereitwäre,zurückliegendeVeranlagungszeiträumeaufzurollenundrückwirkendEntlastungsmaßnahmenzusetzen,selbstwennVerjährungsfristenbereitsabgelaufensind.Fraglichistauch,obeineBetriebsstättezuunterstellenwäre,wennder UnternehmertatsächlichnurindenJahren1und2Bohrarbeitendurchführt,inden Jahren3und4pausiertundimJahr5seineArbeitenfortsetzt.InvielenFällenkönnte jedenfallserst(mitsteuerlicherRückwirkung)nachJahrenderBestandeinerBetriebsstättefestgestelltwerden,wasfürdenSteuerpflichtigenmitRisiken,Versäumnisfolgen undauchfürdieSteuerbehördenmit nichtzurechtfertigendemVerwaltungsaufwand verbundenwäre.635
ImÜbrigenisteseinWiderspruchinsich,wennesimerstenSatzderRz6OECD-MK zuArt5Abs1OECD-MAheißt,dasseineBetriebsstättenurdannunterstelltwerden kann, „...iftheplaceofbusinesshasacertaindegreeofpermanence“,undderzweite Satzeinschränkt, „...aplaceofbusinessmay,however,constituteapermanentestablishmenteventhoughitexists,inpractice,onlyforaveryshortperiodoftime“.Viele BegutachterdesOECD-BetriebsstättenberichtshabeninihrenStellungnahmendarauf hingewiesen,dasseswesentlichzweckmäßigerwäre,dieFragederBetriebsstättenbegründungbeiwiederkehrendenTätigkeitenaneinerklaren zeitlicheMindestpräsenz (zBzweibisdreiMonateim12-Monats-Zeitraum)festzumachen.Die183-tägige SchonfristimBereichderArbeitnehmerbesteuerung(Art15Abs2litaOECD-MA) unddie12-Monats-FristfürBauausführungenundMontagen(Art5Abs3OECD-MA) habensichinderPraxisdurchausbewährt.AuchdasErforderniseinerVerfügungsmachtübereinefesteGeschäftseinrichtung,wiesiederBestandeiner „festen“ GeschäftseinrichtungiSdArt5Abs1OECD-MAvoraussetzt,darfnichtaußerAchtgelassenwerden,diebeiwiederkehrendenLeistungenmeistgarnichtgegebenist.
InEinzelfällenhatdasBMFschonvorderVeröffentlichungdesOECD-BetriebsstättenberichtsunterBezugnahmeaufdenOECD-MKdieRechtsansichtvertreten,dassauch regelmäßigwiederkehrende(kurzfristige)TätigkeiteneineBetriebsstättebegründen können.636 ÄhnlichderVwGH,derbeijährlichwiederkehrendenTätigkeiten,diepro JahrwenigeralssechsMonateangedauerthaben,eineBetriebsstätteunterstellthat.637
635 Bendlinger,BetriebsstättenbegründungbeiwiederkehrendenLeistungen,AFS2012,164.
636 Kofler, „Mitbenutzung“ einesBürocontainerskanneineBetriebsstättebegründen!ecolex2004,73f.IneinemUrteildesUFS24.10.2003,RV/0606-S/02,wurdejedochklargestellt,dasseineEinrichtung,dieeinemSteuerausländerfüreineeinmalige,30TagedauerndeVortragstätigkeitzurVerfügungsteht,vondiesemnurvorübergehendbenutztwirdunddaherkeinefeste(Geschäfts-)Einrichtungbegründet.
637 VwGH18.3.2004,2000/15/0118.
114 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
bestandbzw „Beispielsfall“ desArt5Abs1OECD-MA sieht,kommtauchdarinzum Ausdruck,dasssichdieeigentlichdemArt5Abs3OECD-MAzuzuordnendenBeispielezurInterpretationdesBetriebsstättenbegriffesindenKommentierungenzuArt5 Abs1OECD-MAfinden.ImUN-MAistdieBau-undMontagebetriebsstätteabereindeutigalsFiktionzubeurteilen.808
DieRelevanzderunterschiedlichenAuffassungenüberdieQualitätdesArt5Abs3 OECD-MAzeigtdieRz19OECD-MKachterSatzzuArt5Abs3OECD-MAidFdes OECD-Betriebsstättenberichts.InRz19OECD-MAdesOECD-MKheißtesnoch,dass dann,wenneinUnternehmendie ErrichtungeinerGesamtanlage übernommenhat und Teile desAuftragesanSubunternehmervergibt,die Zeiten,andenenderSubunternehmeraufderBaustellearbeitet,dem Generalunternehmerzugerechnet werden. EinUnternehmenkannseineGeschäftstätigkeitauchdurchSubunternehmerausüben, diealleineoderzusammenmitArbeitnehmerndesUnternehmenstätigsind.809 InsolchenFällenbestehteineBetriebsstättedesUnternehmensnurdann,wenndieübrigen VoraussetzungendesArt5OECD-MAerfülltsind.810 ImKontextdesAbs1setztdas voraus,dassdieseSubunternehmerdieTätigkeitdesUnternehmensaneinerfesten Geschäftseinrichtungausüben,diedemUnternehmenzurVerfügungsteht,wasanhand derinRz4.2.OECD-MKzuArt5OECD-MAidFdesOECD-Betriebsstättenberichts dargelegtenKriterienzubeurteilenist.811 UnterhältdasUnternehmenkeineigenesPersonalvorOrt,mussnachgewiesenwerden,dassdieEinrichtungdemUnternehmen aufgrundvonUmständenzurVerfügungsteht,diedenSchlusszulassen,dassdasUnternehmenzweifelsfrei dieMachthat,dieEinrichtungzunutzen,zBweildieEinrichtungdemUnternehmengehörtoderdasUnternehmendiesesrechtlichbesitztund denZugangunddieVerwendungderEinrichtungkontrollierenkann.812 AlsBeispiel nenntderEntwurfderRz10.1.OECD-MKzuArt5OECD-MAidFdesOECD-BetriebsstättenberichtseinenUnternehmer,dereinkleinesHotelbesitzt,Hotelzimmerüber dasInternetvermietetunddenBetriebdesHotelsaneineGesellschaftvergibt,die aufCost-plus-Basisentlohntwird.813 DerHotelbesitzerübtseineAktivitäten „durchseinenSubunternehmer“ ausundbegründetdamitimLagestaatdesHotelseineBetriebsstätte.
Rz10.1.OECD-MKzuArt5OECD-MAidFdesOECD-Betriebsstättenberichtsverweist indiesemZusammenhangaufdiefürBauausführungenundMontagenrelevanteKommentierunginRz19.1.OECD-MKzuArt5OECD-MAidFdesOECD-Betriebsstätten808 Art5Abs3litaUN-MA: „Theterm ‚permanentestablishment‘ likewiseencompassesa)abuildingsiteor constructionorassemblyproject...“
809 Rz10.1.ersterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
810 Rz10.1.zweiterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
811 Rz10.1.dritterundvierterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
812 Rz10.1.vierterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
813 Rz10.1.sechsterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-Bericht.
berichts.814 Darinheißtes,dassdann,wennvoneinemUnternehmen (Generalunternehmer),dasdieErstellungeinerGesamtanlageübernommenhat,der gesamteAuftragoderTeiledesAuftrages („...allorparts...“) anandereUnternehmen(Subunternehmer)vergebenwerden,dieZeiten,andenendieSubunternehmeraufderBaustelle arbeiten,demGeneralunternehmerzugerechnetwerden.815 IndiesemFallseinämlich davonauszugehen,dassdieBaustellewährendderAnwesenheitsdauerderSubunternehmer alsdemGeneralunternehmerzurVerfügungstehendzugeltenhat,sofern sichausdemSachverhaltergibt,dasswährenddieserZeitderGeneralunternehmer zweifelsfreiüberdieBaustelleverfügenkann,weilerdieserechtlichinBesitznimmt, denZugangundderenNutzungkontrolliertunddieumfassendeVerantwortungdafürhat,waswährendderBauzeitanderBaustellepassiert. 816 DerSubunternehmer selbsthateineBetriebsstätteanderBaustelle,wennseineTätigkeitzwölfMonate überschreitet.817
ImErstentwurfdesOECD-BetriebsstättenberichtsfandsichimVorschlagderNeufassungdieserBestimmungdesOECD-MKalsBegründungfürdenBestandeinerBetriebsstättenochdasWort „weil“ („becausethegeneralcontractorhasoverallresponsibility“).Dasheißt,nurdann,wennderGeneralunternehmer tatsächlichüberdie Baustelleverfügenkann,solltedieTätigkeitvonSubunternehmernihmzugerechnet werden.818 InderPraxisistdieseUnterscheidungbedeutungslos.DennwenneinGeneralunternehmerdieGesamtverantwortungfürdieErrichtungeinesBauwerkesodereinerAnlageübernimmt,wirdihmseinAuftraggeberwohlimmerdieVerfügungsmacht überdenBauplatzeinräumenmüssen.
Beispiel:819
DieinÖsterreichansässigeGUGmbHhatmitderimStaatCansässigenCLIENTAG einenVertragüberdieErrichtungeineskalorischenKraftwerkesaufBasis „TurnKey“ abgeschlossen.DieCLIENTAGgewährtwährendderBaustellendauerZugangzum Bauplatz.DieGUGmbHistfürdieAnlagenerrichtungverantwortlichundhaftetgegenüberderCLIENTAGfürdievonihrenArbeitnehmern,Subunternehmernundderen ArbeitnehmerngesetztenHandlungen.DieinÖsterreichdurchzuführendenTätigkeiten (zBEngineering,FertigungvonKernkomponenten,ZukaufvonAusrüstungsteilen)wer-
814 Rz10.1.fünfterSatzOECD-MKzuArt5Abs1OECD-MAidFOECD-BS-BerichtisteinHinweisdarauf, dassderOECD-SteuerausschussdieBau-undMontageausführungeniSdArt5Abs3OECD-MAnichtals Sondertatbestandsieht,sondernalsdenBeispielsfalleiner „festenGeschäftseinrichtung“,dersichvon Art5Abs1OECD-MAnurdurchdiePräzisierungdeszeitlichenElementsunterscheidet.AllerdingskönntedieserRechtsansichtentgegengehaltenwerden,dassanlässlichderRevisiondesOECD-MA1963durch dieNeufassungimJahre1977dieinderbeispielhaftenAufzählungvonBetriebsstätteninArt5Abs2litg) OECD-MA1963enthaltenenBauausführungenundMontagenineineneigenenAbsatz3übernommen wordensind.VertreterderOECDnennenalsGrunddafürjedoch,dasseinebeispielhafteNennungvon BauausführungenoderMontagenmiteinerDauervonmehrals12MonateninArt5Abs2OECD-MAeineAuslegungzugelassenhätte,wonachimEinzelfallauchBaustellenmiteinerdie12-Monats-FristunterschreitendenDaueralsBetriebsstättehättenqualifiziertwerdenkönnen.EinSondertatbestand,sodieAnsichteinzelnerVertreterdesOECD-Steuerausschusses,solltedamitnichtgeschaffenwerden.
815 Rz19zweiterSatzOECD-MKzuArt5Abs3OECD-MAidFOECD-BS-Bericht.
816 Rz19dritterSatzOECD-MKzuArt5Abs3OECD-MAidFOECD-BS-Bericht.
817 Rz19vierterSatzOECD-MKzuArt5Abs3OECD-MAidFOECD-BS-Bericht.
818 EAS2882v17.9.2007.
819 Bendlinger,Istdaeineoderistdakeine?DasschwerfassbareBetriebsstättenkonzept,ÖStZ2012,562ff.
denvonderGUGmbHinÖsterreichdurchgeführt.DieBau-undMontagearbeiten werdenanimStaatCansässigeSubunternehmervergeben,dieaufGrundlageder vonderGUGmbHerstelltenPlanungdieAnlageerrichten.MitZustimmungder CLIENTAGwirdauchdieMontageüberwachungandieinÖsterreichansässigeSUB GmbH – eineTochtergesellschaftderCLIENTAG – vergeben.MitderMontageüberwachungsind20ArbeitnehmerderSUBGmbHübereinenZeitraumvon23Monaten beschäftigt.
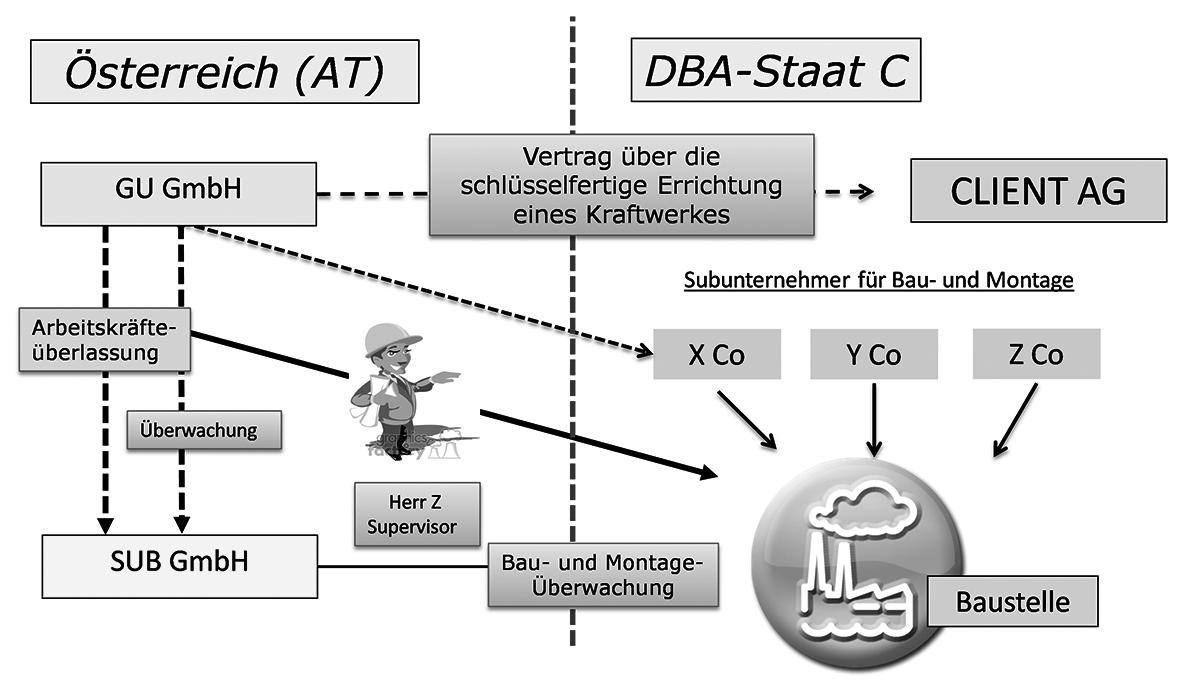
WenngleichesinderPraxisderBauindustrie,desMaschinen-undAnlagenbauswohl seltenvorkommenwird,dasseinfürdieErrichtungeinerAnlageverantwortlicherGeneralunternehmertatsächlichkeinenFußaufdieBaustellesetzt,istdieFragedesBestandeseinerBetriebsstättedesGeneralunternehmersimExtrembeispieleinerTotaldelegationanSubunternehmer vongrundsätzlicherBedeutung fürdieBeantwortung derFrage,wasesheißt, „...dieGeschäftstätigkeiteinesUnternehmensganzoderteilweiseauszuüben“.DerOECD-MKzuArt5Abs1und3OECD-MAidFdesOECDBetriebsstättenberichtsgehtjedenfallsdavonaus,dassderGeneralunternehmerauch ohnephysischePräsenzimQuellenstaateineBetriebsstättebegründet,weiler seine GeschäftstätigkeitdurchSubunternehmer ausübt.DieTätigkeitdesSubunternehmerswirdalsonichtnurzwecksBerechnungderzwölfmonatigenSchonfristfürBauausführungundMontagen(Art5Abs3OECD-MA)herangezogen,sondernfunktional demGeneralunternehmerzugerechnet.ImmerunterderVoraussetzung,dassderGeneralunternehmerrechtlich überdenBauplatzverfügen kannundfürdieGeschehnisseamBauplatzdieVerantwortungzutragenhat.DaswirdinderPraxiswohlimmer derFallsein,wasauchdieimOECD-CFAvertretenenRepräsentantenderFinanzverwaltungsosehen.820 DieMehrheitderOECD-StaatenteiltjedenfallsdieRechtsansicht, dassinobigemBeispieldieGU-GmbHinStaatCeineBetriebsstättebegründet.821
820 Wiechmann,SeminarF:Kommtnachdem „Anstreicher-Beispiel“ die „Subunternehmer-Betriebsstätte“? IStR2012,712.
821 DasBeispielfolgtdervomnorwegischenHöchstgerichtentschiedenenRechtssache OffshoreAccomodationServiceAB (imSchrifttumzitiertalsderFall „Safe“,3.3.2001,327/2001),beidemesumdieTotalvergabevonCatering-LeistungenaufeinerBohrplattformineinemNorwegenzuzurechnendenTeilderNordseedurcheinschwedischesUnternehmenaneinennorwegischenSubunternehmerging.UnterHinweis
Deutschland,ÖsterreichunddieSchweizstehendieserAuslegungjedochmitguten GründenmitZurückhaltunggegenüber.DennwenneinGeneralunternehmerseinegesamteTätigkeitaufSubunternehmerauslagert,könnenichtvomBestandeinerBetriebsstättedesGeneralunternehmersausgegangenwerden.822
DaArt5OECD-MA(nur)eineVorfragezuderinArt7OECD-MAgeregelten Gewinnabgrenzung zwischenAnsässigkeitsstaatundQuellenstaatist,wirftdasBeispiel dieFrageauf,welcherAnteilamProjektergebnisimFallderTotaldelegationdem Quellenstaatzugeordnetwerdenkann.GemäßArt7Abs1OECD-MAdürfendie GewinneeinesUnternehmensnurinsoweitimQuellenstaatbesteuertwerden,als sie dieserBetriebsstättezugerechnetwerden können.NachdemvonderOECD favorisierten „AuthorizedOECD-Approach“ (AOA),derfürZweckederErgebnisabgrenzungdieBetriebsstättewieeine igenständigesundunabhängigesUnternehmenbehandelt ( „functionallyseparateentityapproach “) ,sollsichderAnteilderBetriebsstätteamUnternehmensergebnisandendortausgeübtenPersonalfunktionen („significantpeoplefunctions “) orientieren.Gehtmandavonaus,dass,wieiminternationalenProjektgeschäftüblich,dieBestellu ngvonSubunternehmernstetsvom StammhausabgewickeltwirdundnachEnde der(temporären)Betriebsstättealle ProjektrisikenbeimStammhausverbleiben, wirdnachFremdverhaltensgrundsätzen einerdurchSubunternehmer-AktivitätenfürdenGeneralunternehmerbegründetenBetriebsstättekeinGewinnanteilzuzuordnensein.823 AndersderOECD-CFA,der(mehrheitlich)davonausgeht,dassentsprechenddenGrundsätzenzurGewinnabgrenzungbei VertreterbetriebsstättenauchbeiZahlungeinesfremdüblichenEntgeltsdurchdenGeneral-andenSubunternehmerderGeneralunternehmer-BetriebsstätteeinGewinnanteil zuzurechnensei.824
DieSchwierigkeit,einerfestenGeschäftseinrichtungeinenGewinnzuzurechnen,war letztlichauchGrunddafür,dasseinKatalognichtbetriebsstättenbegründender Hilfseinrichtungen inArt5Abs4OECD-MAaufgenommenwurde.825 Esistauchzubedenken,dassdieUnterstellungeinerGeneralunternehmer-BetriebsstättedasRisikoeiner Mehrfachbesteuerungbirgt,wennQuellenstaatenBau-undMontagebetriebsstätten pauschalbesteuern unddieVorleistungenvonSubunternehmernnichtvonderBemessungsgrundlageinAbzugbringen.DeshalbhabensichVertreterderWirtschaftdafüreingesetzt,beiTotaldelegationdenGeneralunternehmervordenFolgeneinerBe-
aufden(nochnichtverabschiedeten)EntwurfdesOECD-BetriebsstättenberichtsgingdasHöchstgericht voneinernorwegischenBetriebsstättedesschwedischenGeneralunternehmersaus,dadieserletztlichfür dieordnungsgemäßeVersorgungdesaufderPlattformtätigenPersonalsverantwortlichwar. Bendlinger, DieBetriebsstätteimOECD-Musterabkommen2010,SWI2011.
822 Geißler/Coburg/Lehner/Sunde,D-A-CHSteuer-Kongress2013:ProblemeausderaktuellenDBA-Praxis, IStR2013,642.
823 Bendlinger,InternationaleRechtsprechungzumBetriebsstättenbegriff,SWI2012,256mwN; Wiechmann, IStR2012,713.
824 Wiechmann,IStR2012,713.
825 Rz23OECD-MKzuArt5Abs4OECD-MAidFOECD-BS-Berichtweistausdrücklichdaraufhin,dassverschiedeneGestaltungsformenunternehmerischerTätigkeitvonderAusnahmebestimmungdesArt5Abs4 OECD-MAumfasstsind,obwohlsiedurcheinefesteGeschäftseinrichtungausgeübtwerdenundzurProduktivitäteinesUnternehmensbeitragenkönnen.DadieseEinrichtungenaberTätigkeitenausüben,die soweitvondertatsächlichenErzielungvonUnternehmensgewinnenentferntsind,sollensienichtalsBetriebsstättengelten.
triebsstättezuverschonenundesinRz19beiderMissbräuchevermeidenden Teildelegation („...subcontractspartsofsuchaproject...“) zubelassen.826
Aus österreichischerSicht würdebeiTotaldelegationderArbeitenanSubunternehmer ohnephysischePräsenzdesGeneralunternehmerskeineBetriebsstätteunterstellt.DeshalbhatÖsterreicheinenVorbehalt („Observation“) zurNeukommentierungangekündigt,soferndieimOECD-BetriebsstättenberichtvorgeschlageneFormulierungtatsächlichindenWortlautdesOECD-MKübernommenwerdensollte,wennnichtgleichzeitig klargestelltwird,dass beiAnwendungderKostenaufschlagsmethode zurErmittlung desBetriebsstättenergebnissesdieKostenvonSubunternehmerndemStammhausund nichtderBetriebsstättezugerechnetwerden,wennnurdasStammhausdieFunktion derVertragsverhandlungenmitdenSubunternehmernausgeübthat.827 Obangesichts derimOECD-CFAindieserFrageoffenbarbestehendenMehrheitÖsterreichseinePositionauchweiterhinaufrechterhaltenwird,istzubezweifeln.Deutschlandhatbereitsangekündigt,beiseinerHaltungzubleiben,nichteinemgeändertenOECD-MKzufolgen, undeine „Bemerkung“ zumOECD-MKanzubringen.828
DieseNeukommentierunghatzurFolge,dassdie abstrakteZeitzurechnungderAnwesenheitszeiten vonSubunternehmernzwecksBerechnungder12-Monats-Fristaufeine konkrete Zurechnung dervonSubunternehmererbrachten TätigkeitenundFunktionen zumHauptauftragnehmererweitertwird.DasHandelnunabhängigerDrittersollfunktionaldemGeneralunternehmerkraftseinerVerantwortungüberdenBauplatzzugerechnet werden.DaswidersprichtaberdemselbstimOECD-MKzumAusdruckgebrachten Grundsatz,dassdemUnternehmerfürdieFragederBetriebsstättenbegründung nicht dasHandelnunabhängigerUnternehmerzugerechnetwerdenkann. 829
SollnunArt5Abs3OECD-MA – wieobenausgeführt – nureinSonderfalldesArt5 Abs1OECD-MAsein,wäredie funktionaleZurechnungunternehmerischenHandelnsdritterPersonen auchfürdieInterpretationdesArt5Abs1OECD-MArelevant.DerBestandeinerfestenGeschäftseinrichtungwärealleinanhandderjeweils vomUnternehmerübernommenen zivilrechtlichenVerantwortung zubemessen.Eineeigenefunktionale,örtlicheundzeitlichePräsenzdesGeneralunternehmersim Quellenstaatwärenichtmehrnötig,weilnachAnsichtdesOECD-CFA seine Geschäftstätigkeitals „ durch “ denSubunternehmer ausgeübtgilt.Daswiderspricht aberdemArt5OECD-MAimmanentenGrundsatz,dassUnternehmensgewinneerst abeinerintensivengeschäftlichenBindungdesUnternehmerszumQuellenstaatdort besteuertwerdensollen.830
FallsdieOECDdiesenAnsatzindenOECD-MKübernimmt,wirdzubefürchtensein, dasseinzelneDBA-StaatendarausdieBerechtigungableiten,auchGewinneausTätigkeitenzubesteuern,dievomGeneralunternehmerinseinemAnsässigkeitsstaater-
826 BIAC-CommentsontheOECDDiscussionDraftontheInterpretationandApplicationofArt5(Permanent Establishment)oftheOECDModelTaxConvention,February2012,Rz64,abrufbarunter:http://www. oecd.org/ctp/taxtreaties.
827 Bendlinger,NeuerOECD-BerichtzurBetriebsstättenbesteuerung,SWI2011,535.
828 Kippenberg,Vorstellungderneuen „Verhandlungsgrundlage“ fürdeutscheDBA,IStR2013,III.
829 Rz42OECD-MKzuArt5Abs7OECD-MK.
830 BFH21.3.1999,IR99/97,BStBlII1999,694ff.
160 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
brachtwerden.Auchdann,wennBau-oderMontageausführungenpauschal(ohne MöglichkeitdesBetriebsausgabenabzugs)besteuertwerden,sindexzessiveBesteuerungsfolgenzubefürchten.831 DeutschlandundÖsterreichhabenjedenfallsangekündigt,eine „Observation“ zurRz19OECD-MKanzubringen,solltedieobendargestellte Neukommentierungtatsächlichumgesetztwerden.DennauchdiedeutschenBetriebsstätten-Verwaltungsgrundsätzegehen(noch)davonaus,dassdann,wenndieBau-und Montagetätigkeit,einschließlichPlanungundÜberwachung, vollständigaufSubunternehmerübertragen wird,oder – innerhalbeinesKonsortiums – dieVerantwortungfür dieordnungsgemäßeFertigstellungüberwiegendvoneinemanderenPartnergetragen wird,derGeneralunternehmermitdenverbleibendenKoordinierungsaufgabenweder nachdeutschemSteuerrechtnochgemäßArt5Abs3OECD-MAeineBetriebsstättebegründet.832 AuchderBFHhatbestätigt,dassderGeneralunternehmerohneständige physischePräsenzmiteigenemPersonalvorOrtkeineBetriebsstättebegründet.833 Eine nurein-biszweimaligejährlicheKontrollederBaustelledesGeneralunternehmersdurch denSubunternehmersaherfüreineBetriebsstättenbegründungdurchdenGeneralunternehmeralsnichtfürausreichendan.
DemAusdruck „Bauausführung“ isteinweitesBegriffsverständnisbeizumessen.834 Er beziehtsichnichtnuraufdieErrichtungvonBauwerkenjeglicherArt,dieanOrtund Stelledurchgeführtwerden(Hoch-oderTiefbau),vonAnlagenoderTeileneinerAnlage,835 sondernauchaufdenBauvonStraßen,Bahn-undBrückenanlagen,vonKanälen, Renovierungsarbeiten(dieüberbloßeReparatur-undInstandsetzungsarbeitenhinausgehen),dasLegenvonRohrleitungen,836 Erd-undBaggerarbeiten,Grabungsarbeiten, denAbtransportvonErdaushub,837 TiefbohrarbeitenzurzwecksAuffindungvonGasbzwÖlvorkommen838 sowiesonstigerArbeiten,wiedasEinsetzenvonFenstern,839 die MontagevonHeizungs-,elektrischenundsanitärenAnlagen840 oderGerüstarbeiten.841 DasszBdieBauarbeitenbeimVerlegeneinerPipelineanverschiedenenStellenvorgenommenwerden,nimmtdemRohrleitungsbaunichtdenCharaktereineseinheitlichenBauvorhabensundkannnichtbewirken,dassdieBauzeitenandenverschiedenen StellendesBauvorhabensnichtzusammenzurechnenwären.842 ImZweifelsinddieBe-
831 Bendlinger,DieertragsteuerlicheErgebnisaufteilungzwischeninländischemStammhausundausländischer Betriebsstätte,BesonderheitenbeiinternationalenAnlagenerrichtungen,in Lang/Jirousek (Hrsg),Praxis desInternationalenSteuerrechts(2005),67f.
832 Betriebsstätten-Verwaltungsgrundsätze,Pkt4.3.2.
833 BFH10.12.1998,VR49/97,DB1999,617.
834 Wilke,BauausführungundMontageiminternationalenSteuerrecht,PraxisInternationaleSteuerberatung 2000,188;EAS3282v20.4.2012.
835 BFH22.9.1977,BStBl1978II,140.
836 EAS2002v27.2.2002unterVerweisaufRz20OECD-MkzuArt5Abs3OECD-MA.
837 BFH7.3.1979,IR145/76,BStBlII1979,527.
838 VwGH26.10.1962,1022/62;EAS1213v19.1.1998;EAS3200v24.1.2011,EAS3251v25.11.2011; EAS3354v14.10.2014.
839 BFH21.10.1981IR21/78,BStBlII1982,241.
840 BFH7.3.1979,IR145/76,BStBlII1979,527.
841 BFH22.9.1977,BStBlII1978,140.
842 Rz20OECD-MKzuArt5OECD-MA;EAS2002v27.2.2002.
Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
Australien,Großbritannien,dieNiederlandeoderdieUSAwendendenAOAbereits weitgehendan.AndereLänderwieChile,Griechenland,Mexiko,Neuseeland,Portugal unddieTürkeihabensichvorbehalten,auchweiterhinArt7idFvorderFassungim OECD-MA2010inihrenDBAzuverwenden.1631 Art7OECD-MA2010wurdeauch nichtindasimJahr2011überarbeiteteMusterabkommenderVereintenNationen (UN-MA)übernommen.1632
9.4.5.2.GegenüberstellungArt7OECD-MA „alt“ und „neu“
DiefolgendeTabellestelltdenArt7OECD-MAinder „Altfassung“ derNeufassung desArt7OECD-MA2010gegenüber.1633
Art7
Absatz
OECD-MAidF2008unddavorOECD-MA20101634
1GewinneeinesUnternehmenseines Vertragsstaatskönnennurindiesem Staatbesteuertwerden,esseidenn, dasUnternehmenübtseineGeschäftstätigkeitimanderenVertragsstaatdurcheinedortgelegene Betriebsstätteaus.ÜbtdasUnternehmenseineGeschäftstätigkeit aufdieseWeiseaus,sokönnendie GewinnedesUnternehmensimanderenStaatbesteuertwerden,jedochnurinsoweit,alssiedieserBetriebsstättezugerechnetwerden können.
staatsseineGeschäftstätigkeitimanderenVertragsstaatdurcheinedort gelegeneBetriebsstätteaus,sowerdenvorbehaltlichdesAbsatzes3in jedemVertragsstaatdieserBetriebsstättedieGewinnezugerechnet,die siehätteerzielenkönnen,wennsie einegleicheoderähnlicheGeschäftstätigkeituntergleichenoderähnlichenBedingungenalsselbständigesUnternehmenausgeübthätte
1631 Rz95,96OECD-MKzuArt7OECD-MA2010.
GewinneeinesUnternehmenseines Vertragsstaatskönnennurindiesem Staatbesteuertwerden,esseidenn, dasUnternehmenübtseineGeschäftstätigkeitimanderenVertragsstaatdurcheinedortgelegene Betriebsstätteaus.ÜbtdasUnternehmenseineGeschäftstätigkeit aufdieseWeiseaus, sokönnendie Gewinne,diederBetriebsstättein ÜbereinstimmungmitAbs2zugerechnetwerdenkönnen,imanderen Staatbesteuertwerden.
ISdArtikels[23A]unddesArtikels [23B]handeltessichbeiGewinnen, dieinjedemVertragsstaateinerin Abs1genanntenBetriebsstättezugerechnetwerdenkönnen,umdie Gewinne,diedieBetriebsstätte, insbesondereinihrenwirtschaftlichenBeziehungenmitanderenTeilendesUnternehmens,voraussichtlicherzielenwürde,wennsieein selbständigesundunabhängigesUnternehmenwäre,dasdiegleichen
1632 Bayer,DasneueUpdatezumUN-Musterabkommen,SWI2011,542.
1633 BeidemTextderNeufassunghandeltessichumeinenichtamtlicheÜbersetzungdesVerfassers.
1634 Kursiv geschriebeneTextstellenweichenvomOECD-MAidFdesUpdate2008ab. 9.DieAufteilungvonUnternehmensgewinnenzwischenStammhausundBetriebsstätte
Art7
Absatz
9.4.UnternehmensgewinneimOECD-MA2010
OECD-MAidF2008unddavorOECD-MA2010
undimVerkehrmitdemUnternehmen,dessenBetriebsstättesieist, völligunabhängiggewesenwäre.
3BeiderErmittlungderGewinneeiner Betriebsstättewerdendiefürdiese BetriebsstätteentstandenenAufwendungen,einschließlichderGeschäftsführungs-undallgemeinenVerwaltungskosten,zumAbzugzugelassen, gleichgültig,obsieindemStaat,in demdieBetriebsstätteliegt,oderanderswoentstandensind.
oderähnlichenTätigkeitenunter dengleichenoderähnlichenBedingungenausübt,unterBerücksichtigungderdurchdieBetriebsstätte unddurchdieanderenTeiledesUnternehmensausgeübtenFunktionen, dergenutztenVermögenswerteund derübernommenenRisiken.
WerdenineinemVertragsstaatdie Gewinne,diederBetriebsstätteeinesUnternehmenseinesVertragsstaateszugerechnetwerdenkönnen, gemäßAbsatz2berichtigtundwerdendementsprechendGewinnedes Unternehmensbesteuert,diebereits imanderenStaatbesteuertworden sind,nimmtderandereVertragsstaat,soweitdieszurBeseitigungeinerDoppelbesteuerungerforderlich ist,eineentsprechendeÄnderung vor.ZurErmittlungdieserBerichtigungkonsultierensichbeiBedarf diezuständigenBehörden.
4SoweitesineinemVertragsstaatüblichist,dieeinerBetriebsstättezuzurechnendenGewinnedurchAufteilungderGesamtgewinnedes Unternehmensaufseineeinzelnen Teilezuermitteln,schließtAbsatz2 nichtaus,dassdieserVertragsstaat diezubesteuerndenGewinnenach derüblichenAufteilungermittelt;die gewählteGewinnaufteilungmussjedochderartsein,dassdasErgebnis mitdenGrundsätzendiesesArtikels übereinstimmt.
5AufgrunddesbloßenEinkaufsvon GüternoderWarenfürdasUnternehmenwirdeinerBetriebsstätte keinGewinnzugerechnet.
Gestrichen!
Gestrichen!
9.DieAufteilungvonUnternehmensgewinnenzwischenStammhausundBetriebsstätte
Art7
Absatz OECD-MAidF2008unddavorOECD-MA2010
6BeiderAnwendungdervorstehenden AbsätzesinddiederBetriebsstättezuzurechnendenGewinnejedesJahrauf dieselbeArtzuermitteln,esseidenn, dassausreichendeGründedafürbestehen,anderszuverfahren.
7GehörenzudenGewinnenEinkünfte,dieinanderenArtikelndiesesAbkommensbehandeltwerden,sowerdendieBestimmungenjenerArtikel durchdieBestimmungendiesesArtikelsnichtberührt.
Gestrichen!
GehörenzudenGewinnenEinkünfte,dieinanderenArtikelndiesesAbkommensbehandeltwerden,so werdendieBestimmungenjenerArtikeldurchdieBestimmungendieses Artikelsnichtberührt.
(alsAbs4indieNeufassungübernommen)
EineKurzfassungderGegenüberstellungdesArt7idFvorderRevisiondesOECD-MA 2010mitjenerinderFassungOECD-MA2010zeigtalsofolgendesBild:
Art7OECD-MAidF2008unddavorOECD-MA2010
1Betriebsstättenprinzip („relevantbusinessactivityapproach“) Fremdverhaltensgrundsatz („separateentityapproach“)
2EingeschränkteSelbständigkeitsfiktionUneingeschränkteSelbständigkeitsfiktion
3AufwandszuordnungKorrespondierende Gegenberichtigung
4IndirekteMethodeEntfallen
5KeineZurechnung vonEinkaufsgewinnen
Entfallen
6MethodenkontinuitätEntfallen
7SubsidiaritätsklauselIneinenneuenAbs4übernommen Art7OECD-MAwurdealsovoninsgesamtsiebenAbsätzenaufvierAbsätzegekürzt. Währenddas Zurechnungsprinzip inArt7Abs1OECD-MAunverändertgebliebenist, wurdeinAbs2fürZweckederAnwendungdesArt7OECD-MAunddesMethodenartikels(Art23A/BOECD-MA)der uneingeschränkteFremdverhaltensgrundsatz postuliertundinAbs3 – analogzuArt9Abs2OECD-MA – dasGebotder korrespondierendenGegenberichtigung beiderKorrekturvonBetriebsstättengewinnendurchden Quellenstaatfestgeschrieben.DieSubsidiaritätsklausel,wonachdann,wennzudenBetriebsstättengewinnenEinkünftegehören,dieinanderenArtikelndesAbkommensbehandeltwerden,dieBestimmungenjenerArtikeldurchArt7OECD-MA2010nichtberührtwerden,istunverändertinArt7Abs4OECD-MA2010aufgenommenworden.
9.4.UnternehmensgewinneimOECD-MA2010
9.4.5.3.FremdverhaltenstattZurechnungsprinzip
Art7Abs1OECD-MA2010ersterSatzregelt(unverändert)denfürdieBesteuerung vonBetriebsstättenbestimmendenGrundsatz,wonachGewinneeinesUnternehmens nurdannimQuellenstaatbesteuertwerdendürfen,wenndasUnternehmenseineGeschäftstätigkeitdurcheinedortgelegeneBetriebsstätteausübt.Esentsprichteinem ehernenPrinzipdesDBA-Rechts,dasseinUnternehmennurdannineinemdieBesteuerungvonUnternehmensgewinnenrechtfertigendenhinreichendenAusmaßamWirtschaftslebendesQuellenstaatesteilnimmt,wennesdorteineBetriebsstätteunterhält.1635
Art7Abs2OECD-MA2010verweistdarauf,dassindiesemFall(nur)dieGewinne,die derBetriebsstätteinÜbereinstimmungmitdeminArt7Abs2OECD-MA2010geregeltenFremdverhaltensgrundsatzzugerechnetwerdenkönnen,imQuellenstaatbesteuertwerdendürfen.DeminderVergangenheitvonmanchenStaatenangewandten Prinzipder „AttraktivkraftderBetriebsstätte“,wonachEinkünfteeinesausländischen UnternehmensimQuellenstaatnurdeshalbbesteuertwerdendürfen,weilesalsNutzungsberechtigterderEinkünftedortirgendeineBetriebsstätteunterhaltenhat,erteilt derOECD-MKeineklareAbsage.1636 DieSteuerbehördenwerdenangehalten,aufjede einzelneEinkunftsquelleden „Betriebsstättentest “ anzuwenden1637 undzuentscheiden,obdieEinkünftealsUnternehmensgewinnedemArt7OECD-MA2010zuzurechnensindodereineranderenVerteilungsnorm.
Beispiel:1638
EinimStaatAansässigesUnternehmenunterhältimStaatBeineZweigniederlassung (=Betriebsstätte),dieProduktefertigt.DasUnternehmenbeschäftigtimStaatBaußerdemeinenunabhängigenVertreter(keineBetriebsstätte,Art5Abs6OECD-MA),der vondengefertigtenProduktenverschiedeneProduktedesimStaatAansässigenUnternehmensvertreibt.EineBesteuerungderVertriebsgewinnedurchderenZurechnungzurZweigniederlassungwürdedenGrundsätzenundZielendesArt7OECD-MA 2010widersprechen.
Unternehmensgewinne,dienichtderBetriebsstättezurechenbarsind,dürfenalso –solltenichtaufGrundlagedesArt7Abs7OECD-MAeineandereDBA-Verteilungsnormanwendbarsein – imQuellenstaatnichtbesteuertwerden.1639
1635 Rz11OECD-MKzuArt5Abs1OECD-MA2010.
1636 Mexiko hatsichjedochdurcheine „Reservation“ zuArt7OECD-MA2010vorbehalten,zurVermeidung vonMissbräucheninihrenDBAeineeingeschränkte „Betriebsstätten-Attraktivkraft “ aufzunehmen.Soist auchinPunkt8desProtokollszuArt7desösterreichisch-mexikanischenDBA(BGBlIII2004/142idF BGBlIII2010/45)vorgesehen,dassGewinneausdemVerkaufvonGüternoderWarenderselbenoder ähnlicherArt,wiesiedurchdieBetriebsstätteverkauftwerden,derBetriebsstättezugerechnetwerden dürfen,wennnachgewiesenwird,dassdieBetriebsstätteinirgendeinerWeiseandieserTransaktionbeteiligtwar.
1637 Rz12OECD-MKzuArt5Abs1OECD-MA2010.
1638 InAnlehnungandasBeispielinRz12OECD-MKzuArt5Abs1OECD-MA.
1639 Rz13OECD-MKzuArt5Abs1OECD-MA2010.
9.DieAufteilungvonUnternehmensgewinnenzwischenStammhausundBetriebsstätte
9.4.5.4.Zulässigkeiteiner „Durchgriffsbesteuerung “
MancheStaatensehenzurVerhinderungmissbräuchlicher“ GestaltungenundzurVermeidungderVerlagerungvonEinkünfteninNiedrigsteuerländereinensteuerlichen DurchgriffdurchAuslandsgesellschaften vor.Dievonder(üblicherweisegarnicht oderniedrigbesteuerten)KapitalgesellschafterwirtschaftetenEinkünftewerdendann demGesellschafterzugerechnet.SolchenationalenRegelungenzurDurchbrechung derAbschirmwirkungausländischerRechtsgebildewerdenauchals „ControlledForeignCompaniesRegulations“ („CFC-Rules“) bezeichnet.
AufdenerstenBlickkönntemandieRechtsansichtvertreten,dassdasBetriebsstättenprinzipinArt7Abs1ersterSatzOECD-MA2010einensolchensteuerlichenDurchgriff verhindert.AndersjedochderOECD-MKzuArt7Abs1OECD-MA2010,derdavon ausgeht,dassdieDBA-StaatendurchArt7Abs1ersterSatzOECD-MA2010aneiner solchen „Durchgriffsbesteuerung“ nichtgehindert werden,auchdannnicht,wennbei derBerechnungderimAnsässigkeitsstaatgeschuldetenSteuerdievoneinemUnternehmenimQuellenstaaterwirtschaftetenEinkünftebeteiligungsproportionalzugerechnetwerden.DerQuellenstaatseinachdenAusführungenimOECD-MKzuArt7Abs1 OECD-MA2010auchnichtverpflichtet,dievomAnsässigkeitsstaatbesteuertenEinkünfteausseinerBesteuerungauszunehmen.1640
Belgien und Luxemburg habenjedochdurcheine „ObservationontheCommentary“ zuRz14OECD-MKzuArt7OECD-MA2010einenVorbehaltangemeldetundvertretendieRechtsansicht,dasseinesolcheDurchgriffsbesteuerung,beidereinStaatEinkünftebesteuert,dieeinimanderenStaatansässigesUnternehmenerwirtschaftethat, deminArt7Abs1OECD-MA2010zumAusdruckkommendenBetriebsstättenprinzip widerspricht. 1641 Irland verweistaufseinendiesbezüglichenVorbehaltzuRz27.5 OECD-MKzuArt1OECD-MA2010. 1642
9.4.5.5.PostulatdesuneingeschränktenFremdverhaltens
Art7Abs2OECD-MA2010regelt,inwelchemAusmaßGewinneeinerBetriebsstätte zugerechnetwerdenkönnen.DemnachhandeltessichdabeiumGewinne,welchedie Betriebsstätte,insbesondere inihrenwirtschaftlichenBeziehungen mitanderenTeilendesUnternehmens,voraussichtlicherzielenwürde,wennsieeineigenständiges undunabhängigesUnternehmenwäreunddiegleichenoderähnlichenTätigkeitenunterdengleichenoderähnlichenBedingungenausgeübthätte,unterBerücksichtigung derdurchdieBetriebsstätteunddurchdieanderenTeiledesUnternehmensausgeübtenFunktionen,dergenutztenVermögenswerteundderübernommenenRisiken.
Art7Abs2OECD-MA2010 fingiert alsoimerstenSchritt,dassdieBetriebsstätteein selbständigesundvondenanderenUnternehmensteilen völligunabhängigesUnternehmen ist.ImzweitenSchrittwirdfingiert,dassdiefürverbundeneUnternehmen
1640 Rz14OECD-MKzuArt7Abs1OECD-MAmitVerweisaufRz23OECD-MKzuArt1OECD-MA2010, Rz37bis39OECD-MKzuArt10OECD-MA. 1641 Rz79OECD-MKzuArt7OECD-MA2010. 1642 Rz81OECD-MKzuArt7OECD-MA2010.
anwendbareErmächtigungsnormzurKorrekturfremdunüblicherVerrechnungspreise (Art9Abs1OECD-MA2010)korrespondierendauchauf(rechtlichunselbständige)BetriebsstättenAnwendungfindensoll.1643 EssollalsonichtderUnternehmensGesamtgewinndeneinzelnenUnternehmensteilenzugeordnetwerden,sondernsoermitteltwerden,alswäredieBetriebsstätteeinselbständigesUnternehmen.Aufgrund deramuneingeschränktenGrundsatzdesFremdvergleichsorientiertenBetriebsstätten-Ergebnisermittlungistesmöglich,dass trotzeinessteuerlichenVerlustesdes Gesamtunternehmens die BetriebsstätteGewinnezuversteuern hatundumgekehrt.1644
DieinArt7Abs2OECD-MA2010getroffeneAnordnunggiltsowohlfürdenQuellenalsauchfürdenAnsässigkeitsstaat,dersichaufGrundlagederArt23Aoder23B OECD-MA2010verpflichtet,dieDoppelbesteuerungdereinerBetriebsstättezuzuordnendenGewinnezuvermeiden.1645 SolltederQuellenstaatGewinnebesteuern,die nachMaßgabedesArt7OECD-MA2010nichtderBetriebsstättezuzuordnensind, istderAnsässigkeitsstaatnichtzurSteuerfreistellungoder-anrechnungverpflichtet,sodasszwecksVermeidungvonDoppelbesteuerungeinVerständigungsverfahreniSd Art25OECD-MA2010zuführenist.
KerndesinArt7OECD-MA2010unddesOECD-MKdazuumgesetztenAOAistdie nurfürsteuerlicheZweckerelevanteFiktionderrechtlichenSelbständigkeitundwirtschaftlichenUnabhängigkeitvonStammhausundBetriebsstätte.DieGewinnabgrenzunghatdabei inzweiSchritten zuerfolgen.1646
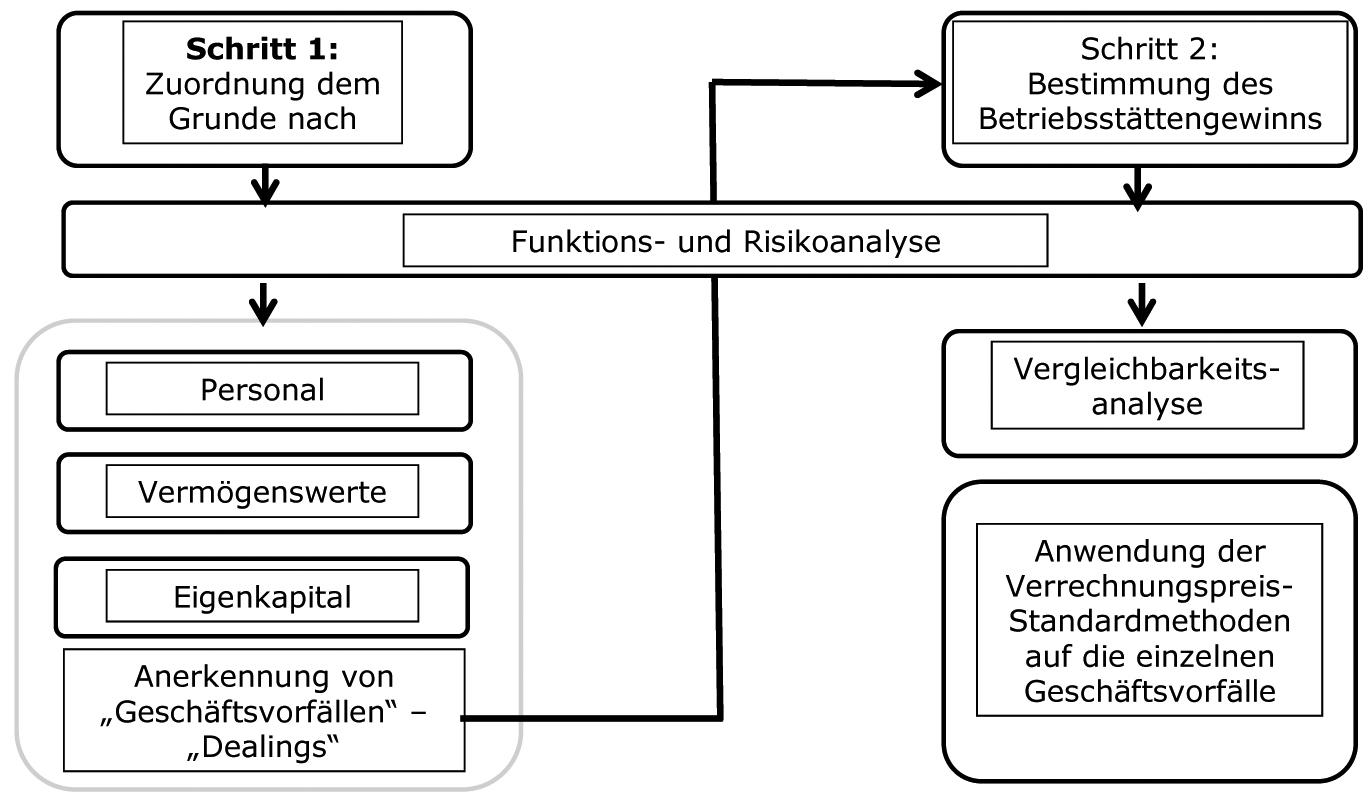
1643 Rz16OECD-MKzuArt7Abs2OECD-MA.
1644 Rz17OECD-MKzuArt7Abs2OECD-MA.
1645 Rz27OECD-MKzuArt7Abs2OECD-MA.
1646 EntnommenausdenPräsentationsunterlageneinesVortragesbeimVDMASteuerausschussv23.3.2012 von: Roth,KonsequenzenausderÄnderungdesArt7OECD-MAzurBetriebsstätten-Gewinnermittlung.
10.AusländischeEinkünfteinderösterreichischenSteuererklärung
steuerung.AuchausdenUrteileninderRs FIIGroupLitigation1838 undindenRs Haribo und ÖsterreichischeSalinenAG1839 wirdabgeleitet,dassauseinemgemeinschaftsrechtlichenBlickwinkelAnrechnungs-undBefreiungsmethodezugleichwertigenErgebnissenführen.EineinderFachweltallerdingsumstritteneRechtsansicht.1840
10.2.2.1.SystematikderAnrechnungsmethode
DasösterreichischeEStGbzwKStGenthältkeinee xplizitenVorschr iften,dieeine AnrechnungausländischerSteu ernzulassenwürden.NurimVerhältniszuNichtDBA-StaatenbestehtaufGrundlagederVOBGBlII2002/474unterdendaringenanntenVoraussetzungendieMöglichkeit,ausländischeSteuernanzurechnen.1841 DieBerechtigungzurAnrechnungausländischerSteuernergibtsichdaherinerster LinieausdenvonÖsterreichabgeschlossenenDBA.
WenngleichdieösterreichischeDBA-PraxisdoppelteBesteuerunggrundsätzlichdurch AnwendungderBefreiungsmethoderegelt,findetsichineinigenDBAaberauchdie AnrechnungausländischerSteuernalsgenerelleMethodezurVermeidungderDoppelbesteuerungAnwendung.1842 AberauchinjenenAbkommen,dienachderBefreiungsmethodeaufgebautsind,kommtdieAnrechnungsmethodefürjeneEinkünftezurAnwendung,hinsichtlichdererdasAbkommenbeidenStaatenBesteuerungsrechtezuteilt. DasgiltvorallemfürDividenden,ZinsenundLizenzgebühren.SoweitdemQuellenstaat(auch)einBesteuerungsrechtandiesenEinkünftenzugestandenwird – wiezB fürZinseninArt11Abs2OECD-MA –,darfdieserbeiderBesteuerunganden „Bruttobetrag“ vorAbzugderQuellensteueranknüpfen.DerQuellenstaatmussdahernicht aufBetriebsausgabenoderWerbungskostenRücksichtnehmen,diemitdiesenEinkünfteninZusammenhangstehen.
DieAnrechnungsmethodekanninfolgendenAusprägungsformeninErscheinungtreten:
a) VolleAnrechnung(„fullcredit“)
AlleimAuslandangefallenenSteuern,egalauswelchemStaatsiestammen,werdenineinemTopferfasstundaufdieSteuerschulddesAnsässigkeitsstaatesangerechnet.
b) Proportionalanrechnung
DieanrechenbareSteuerdesQuellenstaateswirdaufjenenBetragbegrenzt,der aufdieAuslandseinkünfteentfällt (Anrechnungshöchstbetrag) .WiedieAuslands-
1838 EuGH12.12.2006,C-466/04, TestClaimantsintheFIIGroupLitigation 1839 EuGH10.2.2011,verbRsC-436/08undC-437/08, HariboLakritzenHansRiegelBetriebsgmbH und ÖsterreichischeSalinenAG
1840 Massoner/Stürzlinger,GleichwertigkeitvonAnrechnungs-undBefreiungsmethodeausgemeinschaftsrechtlicherSicht:(An-)RechnungohnedenWirt?SWI2009,281. 1841 EStR2000,Rz7583. 1842 SozBindenDBAmitBarbados,Belize,Großbritannien,Irland,Italien,Japan,Kanada,Liechtenstein, SchwedenunddenUSA.
400 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
10.2.VermeidungvonDoppelbesteuerungimDBA-Recht
einkünftezuberechnensind,wirdindenDBAnichtgeregelt,sodassinländische Gewinnermittlungsvorschriftenanzuwendensind.1843 DieBerechnungderAuslandseinkünfteerfolgtvölligunabhängigvonderEinkunftsermittlungdesausländischen StaatesnachösterreichischemRecht,wobeialleimwirtschaftlichenZusammenhang mitdenausländischenEinkünftenstehendenBetriebsausgaben,BetriebsvermögensminderungenoderWerbungskostenzuberücksichtigensind.1844 Dasösterreichische BMFhatjedochfestgehalten,dassbeiErmittlungderanrechnungsbegünstigtenAuslandseinkünftenurdieineinem „erkennbarenwirtschaftlichenZusammenhang“ stehendenAufwendungenkürzendanzusetzensind.1845 BeiderErmittlungderAnrechnungshöchstbeträgekannessein,dassentwederalleausländischenEinkünfte gemeinsamberücksichtigtwerdenkönnen („overalllimitation“) odereswerden nurdieausdemjeweiligenDBA-StaatstammendenEinkünfteberücksichtigt („per countrylimitation“).InletzteremFallkönnennichtausgenützteAnrechnungshöchstbeträgenichtaufdasAnrechnungssubstratauseinemanderenDBA-Staatübertragenwerden.OdereswirdderAnrechnungshöchstbetragfürjedeeinzelneEinkunftsartgesondertberechnet („peritemlimitation“).Entwederquerüberalle Quellenstaaten(zBUSA „overallbasketlimitation“)oderfürjedenQuellenstaatseparat („peritemlimitationandpercountrylimitation“).
c) FiktiveAnrechnung
MancheDBAmitEntwicklungs-undSchwellenländernlasseneszu,dassimAnsässigkeitsstaatSteuernangerechnetwerdendürfen,dieimQuellenstaatgarnichtbezahltwordensind.DurchdiesefiktiveSteueranrechnungsollsichergestelltwerden, dassinvestitionsförderndeSteuererleichterungendesQuellenstaatesnichtdurch diederAnrechnungsmethodeimmanenteSteuernachholungimAnsässigkeitsstaat aufgesogenwerden.IstineinemDBAein „matchingcredit“ vorgesehen,sorechnetderAnsässigkeitsstaateinehöhere(fiktive)Steueran,alssieimQuellenstaat erhobenwird.DieHöhederfiktivanrechenbarenSteueristimMethodenartikelgenaufestgelegt. „Matchingcredits“ sindidRfürDividenden,ZinsenundLizenzgebührenvorgesehen.1846 Beim „taxsparingcredit“,dersichzBindenDBAmit Israel1847 undVietnam1848 findet,rechnetderAnsässigkeitsstaatjeneSteueran,die derQuellenstaatnachseineminnerstaatlichenSteuerrechtohneeineSondermaßnahmeerhobenhätte.SoheißtesinArt23Abs3DBA-Vietnam:
1843 BFH22.6.2011,IR103/10,BStBlII,2012,115.
1844 Pohl,DerAnrechnungshöchstbetragiSdes§34cAbs1Satz2EStG,IWB2013,365.
1845 EAS257v9.4.1993;EAS2512v16.8.2004.
1846 Ein „matchingcredit“ fürZinsenund/oderDividendenund/oderLizenzgebührenfindetsichunteranderemindenfolgendenösterreichischenDBA:Brasilien(Art23Abs4DBA-BR);China(Art24Abs2DBAROC);Indonesien(Art24Abs3DBA-IND);Korea(Art23Abs2DBA-ROK);Malaysia(Art22Abs2DBAMY);Malta(Art23Abs4DBA-MT);Mongolei(Art24Abs1litbDBA-MNL);Philippinen(Art23Abs2 DBA-PH);Portugal(Art23Abs2DBA-P,durchinnerstaatlicheRechtsänderungeninPortugalistdieAnwendungsgrundlagefürden „matchingcredit“ allerdingsentzogenworden,sieheAÖF1995/118);Thailand(Art24Abs3DBA-TH);Tunesien(Art23Abs4DBA-TN);Türkei(Art23Abs3DBA-TR);Zypern (Art23Abs2DBA-ZY).
1847 BGBl85/1971idFBGBlIII31/2008;EAS2468v19.7.2004.
1848 BGBlIII2009/135.
„FürZweckedesAbs1litaundbdiesesArtikelswerdenEinkünfteeinerinÖsterreichansässigenPerson,dieausvietnamesischenQuellenstammenundinVietnam steuerpflichtigsind,abervondervietnamesischenSteuerganzoderteilweisegemäßdervietnamesischenGesetzgebungüberInvestitions-oderEntwicklungsanreizebefreitsind,alsganzoderteilweiseinVietnambesteuertangesehen.“ Auch „tax sparingcredits“ sollenbewirken,dasssteuerlicheAnreizeeinesEntwicklungslandes demausländischenInvestorzugutekommenundnichtdurchdieBesteuerungim AnsässigkeitsstaatdesInvestorswiederverlorengehen.
DieimösterreichischenDBA-Netzvorgesehenen „MatchingTaxCredits“ und „Tax SparingCredits“ sindinderfolgendenTabelleaufgelistet:1849
DBA-StaatNormFiktiveAnrechnung1850
BrasilienArt23Abs425%MCfürD,Z,L
ChinaArt24Abs210%MCfürD,Z;20%fürL
IndonesienArt24Abs315%MCfürD,Z,L
IsraelArt23Abs2TSC25%fürD;15%fürZ;10%fürL; 15%fürVeräußerungsgewinnegemäßArt13Abs3
KoreaArt23Abs215%MCfürD,Z,LundV
MalaysiaArt22Abs2TSCfürD40%;15%MCfürZ
MaltaArt23Abs45%MCfürZ,10%fürL;32,5%fürD
MongoleiArt2310%MCfürD,Z,L
PhilippinenArt23Abs225%MCfürL
PortugalArt23Abs315%MCfürD;10%fürZ;5%fürL(na)
ThailandArt24Abs325%MCfürD,Z,L
TunesienArt23Abs410/20%MCfürD;10%fürZ;10/15%fürL
TürkeiArt23Abs310%MCfürZ,L
VietnamArt23Abs3TSCfürD,Z,L,VeräußerungsgewinneanImmobiliengesellschaftenundmindestens25%igeBeteiligungenundimDBAnichtgenannteEinkünfte
ZypernArt23Abs215%MCfürD
DieAnrechnungsmethodeistinArt23BOECD-MAgeregelt.Demnachbesteuertder AnsässigkeitsstaatnachdemUniversalprinzipdasWelteinkommen,verpflichtetsichaber imDBA,dieimQuellenstaatentrichteteSteueraufseine(vergleichbare)Steuerzur Anrechnungzuzulassen.DieAnrechnungsmethodesollinihrerReinformderUmsetzungder Kapitalexportneutralität dienen,wonachdasGesamtsteuerniveau,daseinenSteuerpflichtigenbelastet,durchdasSteuerniveaudesAnsässigkeitsstaatesbe-
1849 Kollruss/Braukmüller/Janssen/Sonntag,DoppelteAnrechnungfiktiverausländischerSteuernnachDBAbei DoppelansässigkeitderausschüttendenausländischenKapitalgesellschaft?RIW2011,848ff.
1850 D=Dividenden,Z=Zinsen,L=Lizenzgebühren.
10.2.VermeidungvonDoppelbesteuerungimDBA-Recht
stimmtseinsoll.DerUnternehmersollmitseinenin-undausländischenInvestitionen derselbenBesteuerungunterliegen(GleichbehandlungimAnsässigkeitsstaat).Aufgrundvon Anrechnungsbeschränkungen ergibtsichjedochdanneinhöheresSteuerniveau,wenndieEinkünfteausHochsteuerländernstammen,sodassderSteuerpflichtige stetsderSteuerbelastungdesStaatesmitdemhöherenSteuerniveauunterliegt.StammendieEinkünftejedochausStaaten,derenSteuerniveauunterdemösterreichischen liegt,werdendieEinkünfteaufösterreichischesNiveau hochgeschleust.Deswegenist dieAnrechnungsmethoderesistentergegenSteuerumgehungen.
FürdieErmittlungderinÖsterreichanrechenbarenAuslandssteuerngeltenfolgende Grundsätze:
• NurdietatsächlichimAuslandbezahlteSteueristanrechenbar(Ausnahme: „matchingtaxcredits“ und „taxsparingcredits“).
• EsdarfnurjenerBetraganausländischenSteuernangerechnetwerden,der –nach AusnutzungallerSteuervorteileimQuellenstaat – tatsächlichbezahltwerdenmusste.ImQuellenstaatmüssensonachalleinnerstaatlichenundDBA-rechtlichenVorteileausgenutztwerden.ErhebtzBdasAuslandAbzugssteuernohne BerücksichtigungDBA-rechtlicherBegrenzungen,darfderüberdasimDBAvorgeseheneAusmaßhinausgehendeBetraginÖsterreichnichtangerechnetwerden,sondernmuss imQuellenstaatzurRückerstattungbeantragt werden.Denn anrechenbarsindausländischeSteuernstets nurinsoweit,alsdemausländischen StaataufgrundvonDBAein Quellenbesteuerungsrecht zukommt.
• IneinerEinzelerledigunghatdasBMFfestgehalten,dasssichdieAnrechnungsverpflichtungauchauf Verzugszinsen erstreckt,danachösterreichischemRechtssystem(§3Abs2BAO)beiAbgabenundihrenNebenansprücheneineeinheitliche Betrachtunganzustellensei.1851
• DieSteueranrechnungsetztnichtdieIdentitätderSteuersubjekte,sondernnur dieIdentitätderimQuellen-undimAnsässigkeitsstaatbesteuertenEinkünftevoraus. 1852 DieSteueranrechnunghat imJahrdersteuerlichenErfassung derAuslandseinkünfteinderinländischenSteuererklärungzuerfolgen.DerZeitpunktder Steuerzahlungistnichtrelevant.1853 Dasgiltauchdann,wennimAuslandSteuern rückwirkenderhobenwerden.DiesedürfennichtindemVeranlagungszeitraumangerechnetwerden,indemsiebezahltwordensind,sondernsindinjenemVeranlagungszeitraumanzurechnen,indemdienachträglichbesteuertenAuslandseinkünfte derösterreichischenBesteuerungunterzogenwordensind.IndiesemFallliegtein rückwirkendesEreignis iSv§295aBAOvor.
1851 EAS3021v18.12.2008. 1852 Beiser,ÖStZ2011,456ff. 1853 EAS888v29.5.1996.
10.AusländischeEinkünfteinderösterreichischenSteuererklärung
• NachderzeitigerösterreichischerVerwaltungspraxisundRechtsprechung1854 istder VortragnichtanrechenbarerausländischerSteuern (Anrechnungsvortrag) nichtmöglich,obwohldassachgerechtwäre.1855
• DieanrechenbareSteuerdarfjenenBetra gnichtübersteigen,mitdemdieausländischenEinkünfteimAnsässigkeitsstaatanteiligmitSteuerbelastetsind( Anrechnungshöchstbetrag ). 1856 DeshalbdürfenbeiderBerechnungdesAnrechnungshöchstbetragesausländischeEinkünftenichtberücksichtigtwerden,dieinÖsterreich steuerbefreitsind(zBSchachteldividenden).
• Die BerechnungderausländischenEinkünfte hatnachdenGrundsätzendesösterreichischenSteuerrechtszuerfolgen.DabeisindallemitdenAuslandseinkünftenin ZusammenhangstehendenAufwendungeninAbzugzubringen.EineanteiligeZuordnungvonAufwendungen,diemitausländischenEinkünftennichtinZusammenhangstehen,würdegegendieeuroparechtlicheNiederlassungsfreiheitverstoßen.1857
• BeiderErmittlungdesAnrechnungshöchstbetragesdürfennurjeneAuslandseinkünfteberücksichtigtwerden,dietatsächlichimQuellenstaatbesteuertwerden.
Beispiel:1858
EineinÖsterreichansässigeGmbHbeziehtvoneinerineinemNicht-EU-StaatansässigenTochtergesellschaftZinsenundDividenden.DieZinseinkünftedürfenaufgrunddesmitdiesemStaatbestehendenDBAnurinÖsterreichbesteuertwerden, aufDividendendarfeine10%igeungarischeQuellensteuererhobenwerden.Da dieZinseinkünfteaufgrunddesmitdemNicht-EU-StaatbestehendenDBAnicht besteuertwerdendürfen,dürfendieseEinkünfteauchbeiErmittlungdesAnrechnungshöchstbetragesnichtberücksichtigtwerden.DadieDividendeneinkünfte ausdemNicht-EU-StaatalsSchachteldividendeninÖsterreichsteuerfreisindund demnachaufdiesekeineösterreichischeSteuerentfällt,kannkeineAnrechnung aufdieDividendenerfolgen.DieausländischeDividenden-KEStwirddamitzum Kostenfaktor.
DieösterreichischeVerwaltungspraxis,wonachinÖsterreich nachinnerstaatlichem RechtsteuerfreieEinkünfte (zBgemäߧ10KStGinÖsterreichsteuerfreieDividenden)nichtzudenanrechnungsbegünstigtenEinkünftenzählenunddaher –derbisherigenVerwaltungspraxisentsprechend – nichtinden „percountry“-Topf Eingangfindendürfen,stößtaufKritik.DennRechtsgrundlagefürdieAnrechnung ausländischerSteuernistdasjeweiligeDBA1859 undfolglichistauchder „percountry“-TopfanrechnungsbegünstigterEinkünftenachDBA-rechtlichenMaßstäbenzu dotieren.DasentsprichtauchdemAnsatzdesVwGH1860 unddenErkenntnissen
1854 VwGH20.4.1999,99/14/0012.
1855 UFS29.9.2008,RV/0493-L/08; Prechtl,SteuerpflichtvonPortfoliodividendenerneutaufdemPrüfstand, SWI2008,503f;EAS3065v22.5.2009.
1856 EStR2000,Rz7583.
1857 Kessler/Dietrich,Praxis-undZweifelsfragenbeiderAnrechnungausländischerSteuern,IWB2012,544ff.
1858 VwGH26.5.2010,2005/13/0031;SalzburgerSteuerdialog2011,Diskussionsunterlage „Internationales Steuerrecht“,Pkt5.
1859 EStR2000,Rz7583.
1860 VwGH26.5.2010,2005/13/0031.
10.2.VermeidungvonDoppelbesteuerungimDBA-Recht
derFachliteratur.1861 Aufgrunddergebotenen abkommensautonomenAuslegung desEinkünftebegriffs,welchersichinderBezugnahmedesMethodenartikels(Art23 BAbs1litbOECD-MA)aufdiedavonerfasstenVerteilungsnormen(zBArt10 OECD-MA)bezieht,wärenauchDividenden,unabhängigvonihrerinnerstaatlichen BehandlungimQuellen-undAnsässigkeitsstaat,indemnachder „percountrylimitation“ ermitteltenAnrechnungshöchstbetragzuberücksichtigen.Demnachsollteeine QuellensteueraufDividendenanrechenbarsein,soweitsieim länderweisedefiniertenAnrechnungshöchstbetrag fürdieanrechnungsbegünstigtenEinkünfte(zBLizenzgebühren,Zinsen) Deckungfindet.Etwasandereswürdenurgelten,wenndie DividendenauchaufderEbenedesDBAselbst,zBwegeneinesabkommensrechtlichenSchachtelprivilegs,steuerfreizustellenwären.DieösterreichischeFinanzverwaltungvertrittdiesbezüglichallerdingseineandereRechtsauffassung.
• BeimVerlustausgleichundVerlustvortraghatdieErmittlungderbeiderHöchstbetragsberechnunganzusetzendenAuslandseinkünftesozuerfolgen,dassbegünstigteAuslandseinkünftemöglichsterhaltenbleiben.1862
• DieHöhederimAuslandbezahltenSteueristdurch Steuerzahlungsnachweise zubelegen(zBZahlungsbelege,Bestä tigungdeszumSteuerabzugverpflichteten SchuldnersderEinkünfte).
• EsmusssichumendgültigeSteuerzahlungenhandeln,hinsichtlichdererimanderen StaatkeinRückerstattungsanspruchbesteht.
DieösterreichischeVerwaltungspraxislässteineAnrechnungausländischerSteuernnach demKonzeptderProportionalanrechnungzu:Der Anrechnungshöchstbetrag istdabei nachderfolgendenFormelzuermitteln:
ÖsterreichischeEStxAuslandseinkünfte
Gesamteinkommen oder
DurchschnittssteuersatzxAuslandseinkünfte
DieHöhederausländischen,anrechnungsbegünstigtenEinkünfteist nachösterreichischemSteuerrecht zuermitteln,wobeibeiBerechnungderanrechnungsbegünstigtenEinkünftediedamitinerkennbaremwirtschaftlichemZusammenhangstehenden BetriebsausgabenbzwWerbungskosteninAbzugzubringensind.1863
Dasheißt,dassdieanzurechnendeausländischeSteuerdieAuslandseinkünftenicht kürzendarf(§20Abs1Z6EStG).GemäßArtikel23BOECD-MAdarfderanzurechnendeBetragdenTeildervorderAnrechnungermitteltenSteuernichtübersteigen,
1861 Schuch,DerAnrechnungshöchstbetrag,in Gassner/Lang/Lechner (Hrsg),DieMethodenzurVermeidung derDoppelbesteuerung(1995)21f; Schuch,VerlusteimRechtderDoppelbesteuerungsabkommen(1998) 105f.
1862 VwGH15.4.1997,93/14/0135.
1863 BMF-Erlassv27.12.1990,0401012/96-IV/4/90,AÖF1991/49.
10.AusländischeEinkünfteinderösterreichischenSteuererklärung
deraufdieEinkünfteentfällt,dieimQuellenstaatbesteuertwerdendürfen.DieAuslandssteuerdarfsonachmaximal jenenösterreichischenSteuerteil aufzehren,derauf dieausländischenEinkünfteentfällt,unddarfdahernichtzueinemgünstigerenErgebnisführenalsjenem,dasbeieinervollständigenSteuerbefreiungderAuslandseinkünfteeintretenwürde.1864
DerAnsässigkeitsstaatistsonachverpflichtet,dieSteuerdesQuellenstaatesmindestens injenerHöhezurAnrechnungzuzulassen,dieinjenemTeilderösterreichischenEinkommensteuerDeckungfindet,deraufsämtlicheEinkünfteentfällt,diegemäßDBAim Quellenstaatbesteuertwerdendürfen.DiegesamtenEinkünfteeinesSteuerpflichtigen ausdemQuellenstaatwerdendabeiineinerländerweisenBetrachtungzusammengerechnet („percountrylimitation“) 1865 NachAnsichtdesBMFstehteinDBAjedocheiner fürdenSteuerpflichtigengünstigerenHöchstbetragsberechnungnachder „peritemlimitation“ nichtentgegen;nachdieserMethodikwird fürjede „Einkunftsquelle“ eine gesonderteHöchstbetragsberechnungvorgenommen.1866
DerBegriff „Einkunftsquelle“ kannindiesemZusammenhangnichtsoengverstanden werden,dassersichnuraufeinenBetriebalsGanzesbezieht.Denndieswürdedie Optionsmöglichkeitzur „peritemlimitation“ fürKapitalgesellschaftenbedeutungslos machen.ÖsterreichischeKapitalgesellschaften(zBBanken)solltendieMöglichkeiterhalten,durchWahlder „peritemlimitation“ EinbußenbeiderAnrechnungausländischerQuellensteuernaufZinsenzuvermeiden,wennsieimgleichenStaateineverlustbringendeFilialeführen.IndiesemFallwerdendieKreditvergabeneinerseitsund dieBetriebsstätteandererseitsalszweigetrennteEinkunftsquellenangesehen.
Beispiel:1867
DieinÖsterreichansässigeBankAGunterhältinItalieneineBetriebsstätteiSdArt5 Abs1DBA-Italien,dieeinenVerlustvonEuro500.000erwirtschaftet.DieBankAG erzieltaberaußerdemausItalienZinserträgeinHöhevonEuro100.000,dienichtder italienischenBetriebsstättezuzurechnensind.LetzterewerdeninItalieneinemKEStAbzugunterworfen,dergemäßArt11Abs2DBA-Italienauf10%begrenztist.Gemäß Art23Abs3litaDBA-ItalienwäredieQuellensteueraufdieösterreichischeKöStanrechenbar.BeiAnwendungder „percountrylimitation“ wäreaufgrundderinsgesamt negativenAuslandseinkünfteeineAnrechnungderitalienischenSteuervoninsgesamt Euro10.000nichtmöglich.BeiAnwendungder „peritemlimitation“ bleibtdieQuellensteueranrechenbar,wennaufgrundeinespositivenWelteinkommensderinÖsterreichansässigenBankAGösterreichischeKöStanfällt.
DieseAuslegungindenEStRberuhtaufder InterpretationdesBegriffsder „Einkunftsquelle“.EserfolgtsomiteineTrennungderEinkunftsquelleohnehorizontalen Verlustausgleich.NachAnsichtdesBMFstehtdie „peritemlimitation“ auchimEinklangmitdemWortlautdesArt23BOECD-MA.DasBMFgehtsogarsoweit,zwecks
1864 EAS2962v30.4.2008.
1865 EStR2000,Rz7584.
1866 EStR2000,Rz7585; Loidl/Moshammer/Rosenberger,Anrechnungsmethode(n),SKW2013,758.
1867 Simader,SWI-Jahrestagung:Per-item-Limitation,SWI2009,238.
10.2.VermeidungvonDoppelbesteuerungimDBA-Recht
ErmöglichungeinerSteueranrechnungeineTrennungderEinkunftsquelleninnerhalb dereinzelnenEinkunftsartenzuzulassen.1868
Beispiel:1869
ItalienerhebteinederehemaligenösterreichischenGewerbesteuerähnlicheAbgabe mitderBezeichnungIRAP(„impostaregionalesulleattivitàproduttive“).Eshandelt sichdabeiumeineObjektsteuer,dieauchimVerlustfallAnwendungfindetundin densachlichenAnwendungsbereichdesDBA-Italienfällt.EineinÖsterreichansässige GesellschaftunterhältinItalienzweiBetriebsstätten.Einedavonerwirtschaftetim VeranlagungszeitraumeinenGewinnvonEURO7,9Mio,woraufIRAPinHöhevon EURO1,8Mioentfällt.DiezweiteBetriebsstätteerwirtschafteteinenVerlustvon EURO15,5MioundhatIRAPinHöhevonEURO5,7Miozuentrichten.
BringtmanbeiderErmittlungdesAnrechnungshöchstbetragesdie „percountrylimitation“ zumEinsatz,wärendiebeidenBetriebsstättenergebnissezusaldieren(Verlust EURO7,6Mio).EineSteueranrechnunggingeinsLeere.BeiAnwendungder „peritem limitation“ entfälltaufdieersteBetriebsstätteeineösterreichischeKöStinHöhevon EURO1.975Mio,worindieitalienischeIRAPinHöhevonEURO1,8MioDeckungfindenwürde.DievonderzweitenBetriebsstätteerhobeneIRAPistmangelseinespositivenAnrechnungshöchstbetragesinÖsterreichnichtanrechenbar.
IndembeimEuGHentschiedenenVerfahrenC-168/11, BekerundBeker, 1870 ginges umdieFragederEuroparechtskonformitätderErmittlungdesAnrechnungshöchstbetragesgemäߧ34cAbs1dEStG.NachdieserBerechnungsformelerrechnetsich derAnrechnungshöchstbetragdurchMultiplikationdesBetragesderfiktivendeutschenSteuer aufdieAuslandseinkünfte mitdemBruch,derinseinemZählerdieausländischenEinkünfteundinseinemNennerdie SummederEinkünfte enthält.Der BFHwiesinseinemVorlagebeschlussdaraufhin,dassdieVerwendungder Summe derEinkünfteimNenner derBerechnungsformel anstelledeszuversteuerndenEinkommens dazuführe,dassbestimmte,derBerücksichtigungderpersönlichenundfamilienbezogenenEinkommenssituationdesSteuerpflichtigendienendeAbzugsbeträge wieSonderausgabenundaußergewöhnlicheBelastungenausdemNennerderFormel ausgeklammertwürden.MitderFolge,dassderaufdiedeutscheSteueranrechenbare HöchstbetraganausländischerSteuer niedrigerausfallen würdealsbeiBerücksichtigungderpersönlichenundfamilienbezogenenAbsetzbeträge.
InseinenSchlussanträgenschlugderGeneralanwaltdemEuGHvor,aufdenVorlagebeschlussdesBFHdahingehendzuantworten,dassdieKapitalverkehrsfreiheit derVorschriftdes§34cAbs1EStGinsoweitentgegenstehe,alsnachderinderVorschriftverwendetenFormelzurErmittlungdesAnrechnungshöchstbetragesbestimmte,derpersönlichenundfamiliärenSituationdesSteuerpflichtigenRechnungtragende AbzugsbeträgezulastendesSteuerpflichtigennichtzumAnsatzkämen.DerEuGHist denSchlussanträgendesGeneralanwaltsgefolgtundhatentschieden,dassdieMethodezurBerechnungdesHöchstbetragsfürdieAnrechnungausländischerSteueraufdie
1868 Simader,SWI2009,238. 1869 EAS2968v26.5.2008. 1870 EuGH28.2.2013,C-168/11.
10.AusländischeEinkünfteinderösterreichischenSteuererklärung
deutscheEinkommensteuernach§34cAbs1Satz2EStGgegendieKapitalverkehrsfreiheit(Art63AEUV)verstößt.DennbeiderBerechnungsmethodenach§34cAbs1 EStGwürdenSonderausgabenundaußergewöhnlicheBelastungenalsKostenderpersönlichenLebensführungsowiederpersonen-undfamilienbezogenenUmständedes Steuerpflichtigennichtvollständigberücksichtigt,dafürdieErmittlungdesAnrechnungshöchstbetragsderausländischenSteuerdieSummederEinkünftezugrunde gelegtwerde.DerBFHistdemEuGHgefolgtundhatdasfortgeführteRevisionsverfahrenindiesemSinneentschiedenundfestgehalten,dassdieBerechnungdesAnrechnungshöchstbetragesnachMaßgabedes§34cAbs1Satz2EStGimHinblickauf dasunionsrechtlicheGebot,dassubjektiveNettoprinzipvorrangigimWohnsitzstaatzu verwirklichen,gegendieKapitalverkehrsfreiheitverstößt.DerHöchstbetragseidaherso zuerrechnen,dassderBetragderSteuer,dieaufdasinDeutschlandzuversteuernde Einkommen(einschließlichderausländischenEinkünfte)zuentrichtenist,mitdemQuotientenmultipliziertwird,dersichausdenausländischenEinkünftenundderSummeder Einkünfteergibt,wobeiderletztgenannteBetragumallesteuerrechtlichabzugsfähigen personen-undfamilienbezogenenPositionen(Sonderausgaben,außergewöhnlicheBelastungen,Altersentlastungsbetrag,Grundfreibetrag)zuvermindernist.NachdenAusführungendesBFHgiltdasfürEinkünfteaus EU-Mitgliedstaaten gleichermaßenwie für EinkünfteausDrittstaaten.DerBFHhatauchfestgehalten,dassdieländerbezogene BegrenzungderAnrechnungausländischerErtragsteueraufdiedeutscheEinkommensteuer („percountrylimitation“) nichtgegenUnionsrechtverstößt.
BeziehteinUnternehmenmitausländischenSteuernbelasteteAuslandseinkünfteund befindetessichimInlandineinerVerlustsituation,scheitertdieAnrechnungmangels inländischenSteuersubstrats.Esbleibtein „Anrechnungsüberhang “ bestehen.Dadie ausländischenEinkünfteaberindenFolgejahrendenVerlustvortragkürzen,trittbei periodenübergreifenderBetrachtungeine wirtschaftlicheDoppelbesteuerung ein. DiesekönntedurchdieGewährungeinesAnrechnungsvortragesbeseitigtwerden. InderRechtsprechungwurdedieVerpflichtungzurGewährungeinesAnrechnungsvortragesmitdemArgumentder unzulässigenPeriodenverschiebung zumindestin BezugaufausländischeQuellensteuerndurchwegsverneint.1871 Fraglichist,obdieseAuffassungauchvoreuroparechtlichemHintergrundnochBestandhabenkann.1872 InRichtungeinesAnrechnungsvortragesdeutetenjedenfalls dieSchlussanträgedesEuGHinderRS Cobelfret , 1873 inwelchendieGeneralanwältin diebeimehrperiodischerBetrachtungeintretendewirtschaftlicheDoppelbelastung vonBeteiligungserträgenalsnichtmitderMutter-Tochter-RichtlinieinEinklangstehendqualifizierte.AuchderUFS1874 stellteineinemVorlageersuchenandenEuGHdie Frage,obdann,wennbeiausländischenPortfoliobeteiligungen – wievomVwGHbestä-
1871 VwGH20.4.1999,99/14/0012;UFS5.1.2007,RV/010-L/04;VwGH28.2.2007,2003/13/0064. 1872 Prechtl,SteuerpflichtvonPortfoliodividendenerneutaufdemPrüfstand,SWI2008,503f. 1873 Schlussanträge8.5.2008,C-138/07, Cobelfret
1874 UFS29.9.2008,RV/0611-L/05undRV/0493-L/08.
408 Bendlinger,DieBetriebsstätteinderPraxisdesinternationalenSteuerrechts3,LexisNexis
Das internationale Steuerrecht hat sich erheblich verändert. Die von multinationalen Konzernen praktizierten Strategien, Gewinne dort anfallen zu lassen, wo sie eine möglichst geringe Steuerbelastung auslösen, hat die Staaten der Welt dazu veranlasst, sich im Rahmen des „BEPS-Projektes“ miteinander abzustimmen, um sicherzustellen, dass Gewinne tatsächlich dort besteuert werden, wo sie erwirtschaftet worden sind. Dabei wurde von der OECD im Auftrag der G-20-Staaten unter anderem der DBA-rechtliche Begriff der Betriebsstätte ins Visier genommen, und vorgeschlagen, im OECD-MA die Betriebsstätten begründenden Tatbestände erheblich zu erweitern. Im Bereich der Gewinnermittlung wurde der 2014 in das OECD-Musterabkommen übernommene „AOA“ von manchen Staaten dazu genutzt, die Betriebsstätten-Gewinnermittlung selektiv in innerstaatliches Recht zu transformieren.
Alles, was sich seit der 2. Auflage des Buches (Jänner 2013) im Bereich der Betriebsstättenbesteuerung getan hat, wurde in die Neuauflage eingearbeitet. So werden zB die von der OECD vorgeschlagenen Maßnahmen zur Verhinderung der künstlichen Betriebsstätten-Vermeidung ausführlich kommentiert, ebenso wie deren Überlegungen zur Besteuerung der „Digital Economy“. Rechtsprechung und Verwaltungspraxis aus dem In- und Ausland werden ebenso berücksichtigt wie die Erkenntnisse, die der Autor aus seiner praktischen Tätigkeit in Zusammenhang mit der Besteuerung ausländischer Betriebsstätten österreichischer Unternehmen und inländischer Betriebsstätten von Steuerausländern sammeln konnte.
Prof. Dr. Stefan Bendlinger ist Steuerberater und der für internationales Steuerrecht zuständige Partner der ICON Wirtschaftstreuhand GmbH, Linz. Er ist Fachautor, Vortragender im In- und Ausland und Lektor an Universitäten und Fachhochschulen. Zuvor leitete er die internationale Steuerabteilung eines Industriekonzerns und war für dessen Auslandsbetriebsstätten steuerlich verantwortlich. Er ist Mitglied des Fachsenats für Steuerrecht der Kammer der Wirtschaftstreuhänder und aktives Mitglied verschiedener, mit internationalen Steuerfragen befasster Gremien im In- und Ausland.
ISBN 978-3-7007-5931-7