
Présentation du Groupe LDC
Résultats annuels 2019-2020
27 mai 2020
Un leader de l’agroalimentaire en France et en Europe
Volaille : le 1er Groupe français
• Chiffre d’affaires de plus de 3,3 milliards d’euros
• 40% du marché en France
• Croissance annuelle de 5% sur les cinq dernières années
• Des marques nationales et des marques régionales

Traiteur : numéro 2 en France
• 645 millions d’euros de chiffre d’affaires
• Une présence sur plus de 50% du rayon Traiteur frais
• 1er sur les plats cuisinés et asiatique
• Une marque leader : Marie
4,4 milliards d’euros de chiffre d’affaires en 20192020

• Pologne, Hongrie et Belgique
• Des savoir-faire sur des spécialités
• Plus de 470 millions d’euros de chiffre d’affaires
• Des ambitions fortes International : un relais de croissance
930 millions d’euros réalisés à l’International (Pologne, Hongrie, Belgique et Export) soit 21% du chiffre d’affaires total 1,4 milliard d’euros de capitaux propres Plus de 200 millions d’euros d’investissements
Face au COVID, un Groupe au cœur des enjeux de sécurité alimentaire
pour le
consommateur
En France, au mois d’avril…
• Une mobilisation exceptionnelle des 20 000 collaborateurs du Groupe
• 125 millions de produits vendus soit 5 millions par jour
• Une logistique intégrée qui a répondu aux fortes demandes de la grande distribution
• Un approvisionnement de 22 000 points de vente sur le territoire
Toujours dans le respect de nos valeurs….
Sommaire
1. 2019-2020 : Une activité en croissance portée par la restauration et les relais de croissance
• Volaille France : Bon niveau de performances en RHD, réussite des fêtes de fin d’année
• International : Activité satisfaisante, contribution des croissances externes
• Traiteur : Bonnes performances, marge opérationnelle courante de 4%
2. Finance : cap des 200 M€ de résultat opérationnel courant
3. Covid-19 : un modèle résilient, une mobilisation forte en faveur du consommateur
4. Une confiance réaffirmée dans l’avenir
Volaille France

Volaille
Bon niveau de performances en RHD, Réussite des fêtes de fin d’année
Bonne résistance de l’activité
(M€)

Poursuite de la diversification du mix-clients
Evolution des ventes par canaux de distribution*
En M€ & progression en %
Répartition du mix-clients en valeur (en %)
GMS
• Des fêtes de fin d’année réussies
• Bonnes performances des élaborés de volaille RHD / PAI
• Poursuite de la reconquête des importations Export
• Contribution des croissances externes
*Périmètre actuel hors co-produits
GMS : Résistance en valeur
Sources : Kantar/IRI et LDC
Bonne performance des élaborés cuits en GMS
Des fêtes de fin d’année réussies
Répartition des parts de marché en produits élaborés cuits en % des volumes



Elaborés cuits LDC : Croissance annuelle > 5% par an / sur 5 ans
Des fêtes de fin d’année réussies
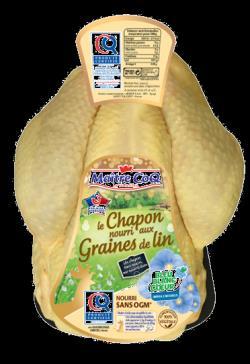
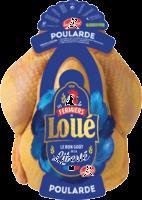
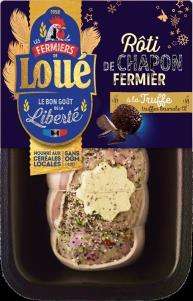
70 M€ de chiffre d’affaires supplémentaires
25 millions d’UVC
1 consommateur sur 2
Renforcer notre stratégie de reconquête
Intégration au 1er décembre
Chiffre d’affaires : 39 M€
Salariés : 131 personnes
Un nouveau projet à destination de la restauration
de 3 M€ à 4 M€ en produits élaborés GMS et produits élaborés
International
Activité satisfaisante, contribution des croissances externes
Activité satisfaisante et contribution des croissances externes
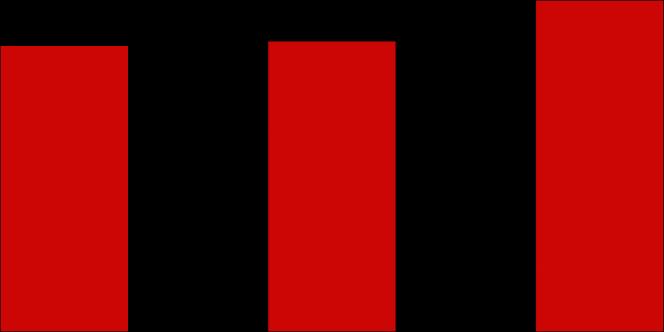
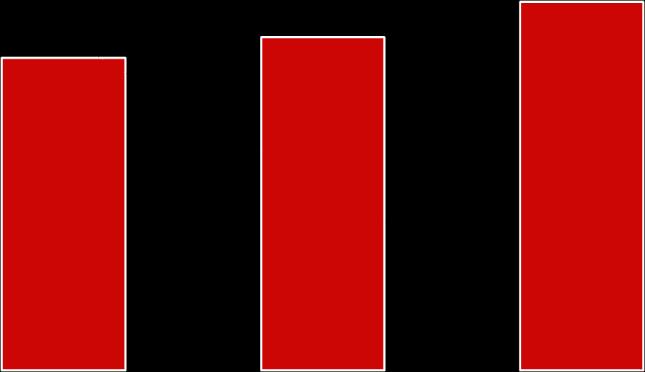
Evolution des tonnages commercialisés (KT)
Evolution du chiffre d’affaires (M€)
Acquisition de Kiplama : Intégration au 1er juillet 2019
un renforcement de la capacité logistique européenne du Groupe
Chiffres clés
• Chiffre d’affaires proforma : 40 M€
• Volume proforma : 9 000 t
• Capitaux propres : 4,3 M€
• Résultat opérationnel courant proforma : 0,5 M€
• Effectifs : 21 personnes
• Entrepôt : 4 500 m²
• Flotte de 11 camions en propre
• Mix-produits : Frais 85% - Surgelés 15%
Une plateforme logistique au cœur de l’Europe
• Importateur – distributeur aux grossistes du BENELUX de spécialités françaises
• Client historique du Groupe (environ 40% des achats issus du Groupe)
Le projet
• Elargissement des gammes de produits commercialisés
• Renforcement des moyens commerciaux
• Un point d’entrée pour le développement au Bénélux
Benelux
Mix-produits : progression des ventes malgré un repli en canard et oie
Evolution du mix-produits
Répartition en valeur & variation vs N-1
Faits marquants 2019
✓ Poulet : une croissance portée par le développement de la restauration commerciale
✓ Dinde : intégration de Kiplama
✓ Spécialités : surproduction européenne conjoncturelle en canard et oie partiellement compensée par la croissance des poulets certifiés et free range
✓ Elaborés : forte croissance sur les produits élaborés (panés et rôtis)
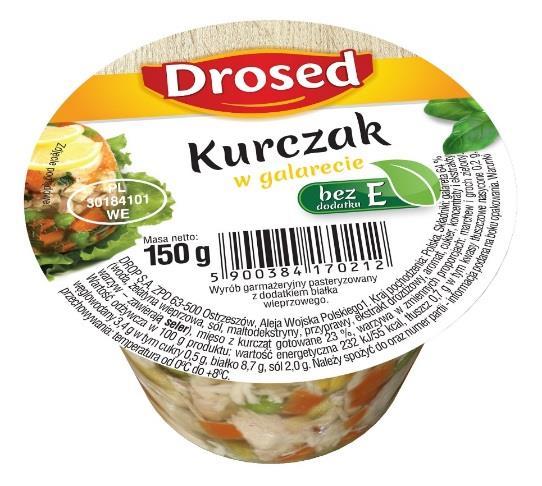
✓ Conserves : bonne croissance en terrines de volaille en gelée
Autres
Mix-clients : progression sur tous les canaux de distribution
Répartition en valeur &
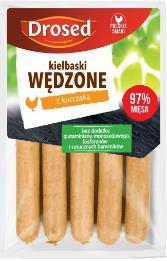
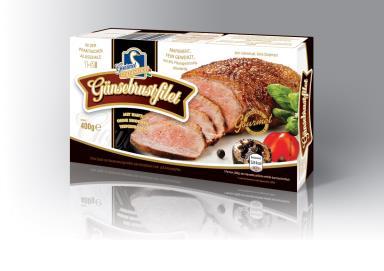
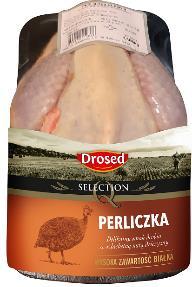
Faits marquants 2019
✓ GMS : bonne dynamique grâce aux spécialités et aux produits élaborés cuits et poulet
✓ RHD et professionnels : des performances soutenues par les produits élaborés cuits (rôtis, panés) frais et surgelés
✓ Export : bénéfice des ventes auprès de la restauration commerciale
Export : une contribution croissante
Par pays d’origine
Répartition en valeur
650 M€


* Dont 14 M€ de chiffre d’affaires issus du pôle
Traiteur
Par destination
Répartition en valeur
Dans l’UE En valeur +
Hors UE En valeur
133 M€ 517 M€
Accélérer le développement de l’export avec nos produits au travers de 3 gammes


Reste du monde hors UE
• les volailles alternatives free range et label
• les spécialités de volaille (canard, oies, poulet jaune, pintade, cailles, pigeons, etc…)
• les produits élaborés (produits rôtis, panés, conserves…)
✓ 80% du chiffre d’affaires Export réalisé en Europe continentale
Traiteur
Bonnes performances, marge opérationnelle courante de 4%
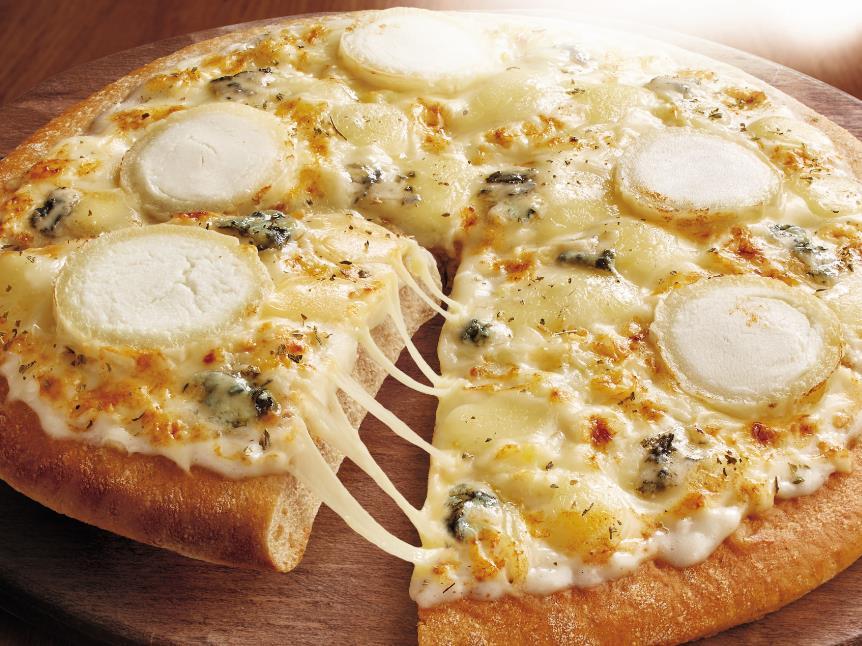
Traiteur : performances solides
Evolution des tonnages commercialisés (KT)
Evolution du chiffre d’affaires (M€)







Progression soutenue en GMS sur le frais et le surgelé

Répartition des ventes et évolution en volume
Traiteur frais et surgelés par réseaux (2019-2020)
Traiteur Frais en valeur (2019-2020)
75% du CA du pôle
en valeur (en %) en GMS

Traiteur Surgelé en valeur (2019-2020) 25% du CA du pôle
Evolution en valeur (en %) en GMS

Source : IRI 2020 - HMSM


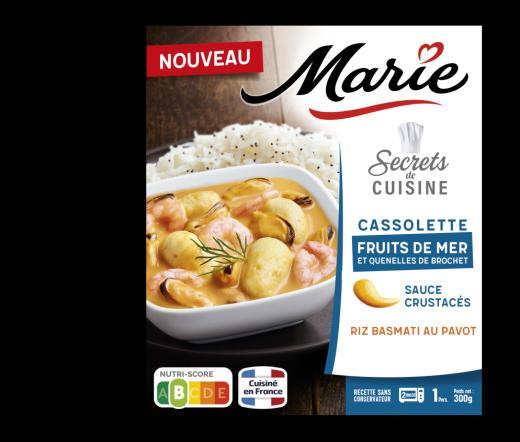
Une croissance portée par les plats cuisinés et le snacking
Évolution des ventes de produits
Traiteur frais par familles en GMS
(Valeur pour la période mars 2019 à février 2020)
Pâte à dérouler : une relance réussie
Octobre 2019, lancement
pâtes épaisses Pur Beurre
Pâtes à Dérouler
Marie, la seule marque sans huile de palme
Une opération de reconquête qui répond aux exigences du consommateur
1. Une rénovation efficace
Evolution semestrielle des ventes de pâtes à dérouler CA valeur en M€ 40% des ventes
des ventes + 1er semestre 2ème semestre Année 100% des ventes
2. Une innovation performante
Traiteur : un premier objectif atteint
Evolution du chiffre d’affaires et du taux de marge opérationnelle courante
De 2014-2015 à 2019-2020
Chiffre d'affaires Taux de marge opérationnelle courante
Résultats financiers
Cap des 200 M€ de résultat
opérationnel courant
Progression en volume et en valeur






Evolution du chiffre d’affaires par pôle
Impacts IFRS 16 - contrats de location
Impact favorable grâce à la baisse des loyers
Amortissements Part des loyers versés comptabilisés en amortissements
Résultat opérationnel courant Pas d’impact significatif
Résultat financier Part des loyers comptabilisée en tant que charge financière
immobilisé Droits d'utilisation comptabilisés en tant qu'actifs immobilisés
Dettes financières à court et à long terme Comptabilisation des paiements futurs actualisés au titre de la location en tant que dette financière
Evolution du Résultat Opérationnel Courant par pôle
Présentation LDC - SFAF – 31 mai 2017
Evolution du résultat opérationnel* courant du pôle volaille
2018-2019 Marge brute Emballages Energie Ports sur ventes Maintenance Autres* Frais de personnel Dotation aux amortissements* ROC 2019-2020 *Sans IFRS 16
ROC
Compte de résultat simplifié
Présentation LDC - SFAF – 31 mai 2017
Bilan simplifié au 29 février 2020
Intérêts minoritaires
Dettes financières*
Dettes fournisseurs
Autres Dettes
Tableau de flux de trésorerie
Présentation LDC - SFAF – 31 mai 2017
Investissement industriel et CAF
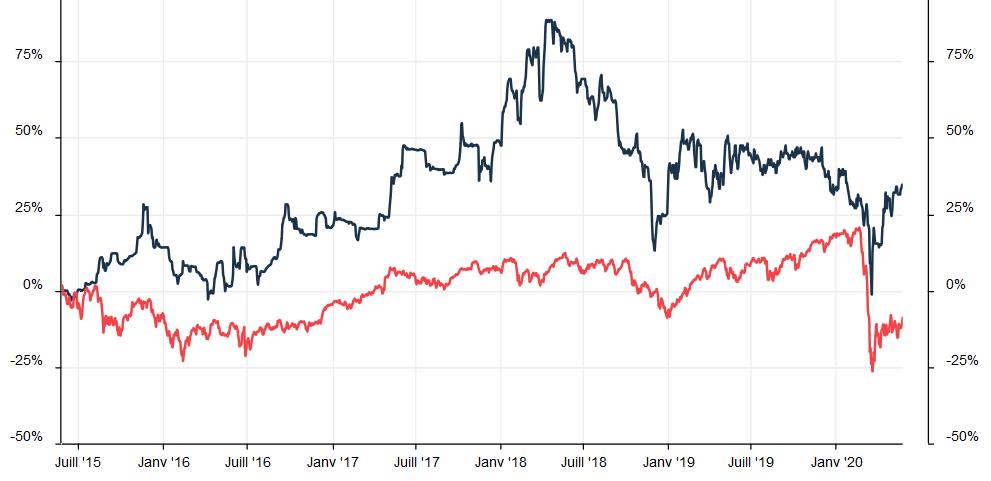
Comparaison cours vs SBF 120
Cours LDC sur 5 ans
(cours au 26 mai 2020 : 104,5 € )
Dividendes
Proposition de distribution d’un dividende à l’Assemblée
Générale du 20 août 2020 de 1,20€ par action
Perspectives
Covid-19 : un modèle résilient, une mobilisation forte en faveur du consommateur
Mobilisation face au COVID-19 : les grands principes d’action du Groupe
Priorité à la santé et à la sécurité de nos collaborateurs et de nos partenaires x x
Assurer la continuité d’exploitation dans un contexte de forte consommation à domicile
Au cœur des enjeux de sécurité alimentaire : continuer à bien nourrir le consommateur
Résistance face à la crise : des mesures immédiates
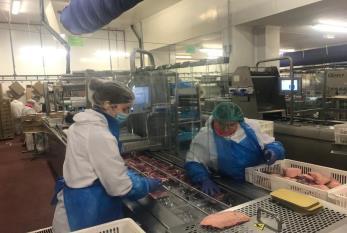
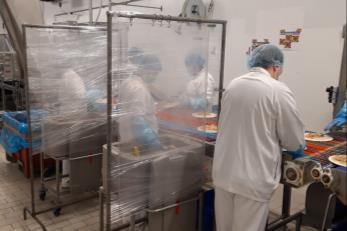
Une entreprise et ses 20 000 collaborateurs mobilisés pour la sécurité de tous Mesures de santé, sécurité et règles sanitaires
• Aménagement des postes de travail
• 1 000 collaborateurs en télétravail
• Les Essarts (Arrivé) : 1er site testé par l’ARS - 700 salariés testés avec seulement 11 cas positifs
• Une prime de mobilisation : 10€ par jour pendant la période de confinement
Continuité d’exploitation et changement de mix-clients
Forte demande en GMS
• 50 sites avec des volumes en forte augmentation (Une demande accrue en GMS +30% ; des livraisons qui augmentent de +10 à 20%)
• 15 sites en retrait de 50 à 80% ; 4 sites en activité partielle en raison de la forte réduction d’activité en restauration et à l’export sur les spécialités
Un schéma industriel réaménagé
• Cellules de crise quotidienne pour vérification des contrôles de sécurité et mise en œuvre des mesures de transfert d’activités
• Décalage de certains investissements
• Un impact sur toute la chaîne de production
Continuer à bien nourrir le consommateur
Efficacité de la supply-chain et préparation de commande pour la GMS
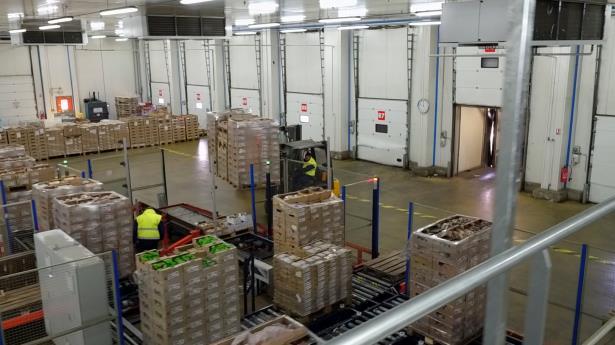
• Logistique : un défi logistique permanent
• 200 000 colis supplémentaires par jour!
• 22 000 points de vente approvisionnés quotidiennement
• Forte réactivité : une capacité de livraison de 10 à 20% de volumes supplémentaires
Des évolutions contrastées en fonction des circuits et des produits
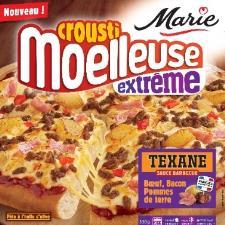
Par produits
Snacking chaud/ froid
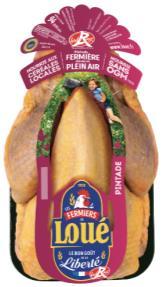
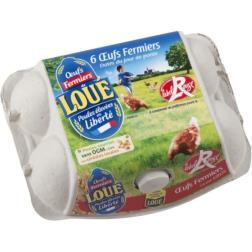

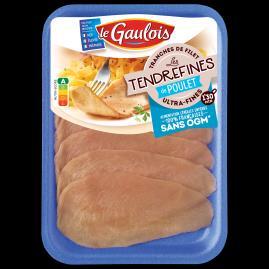
Par circuits
Une baisse globale du chiffre d’affaires de 7% sur la période du confinement (mi-mars à fin avril)
Dans ce contexte, des incertitudes pour 2020
1. Des surcoûts liés à la crise sanitaire avec notamment les mesures de précaution
2. Impacts des fermetures partielles de sites
3. Des stocks importants en spécialités
4. Un retour très progressif de la restauration
5. Ralentissement économique et problématique de pouvoir d’achat
1. Une forte activité en GMS
2. Une réduction des gammes pour augmenter nos capacités de production
3. Maintien de l’activité avec transfert d’affectation de la production RHD vers GMS
4. Bonne activité des produits à valeur ajoutée (labels et élaborés) et à marques
5. Renforcement des tendances consommateurs (Local / Origine France)
Des objectifs qui seront communiqués à l’occasion de la publication des résultats semestriels 2020-2021
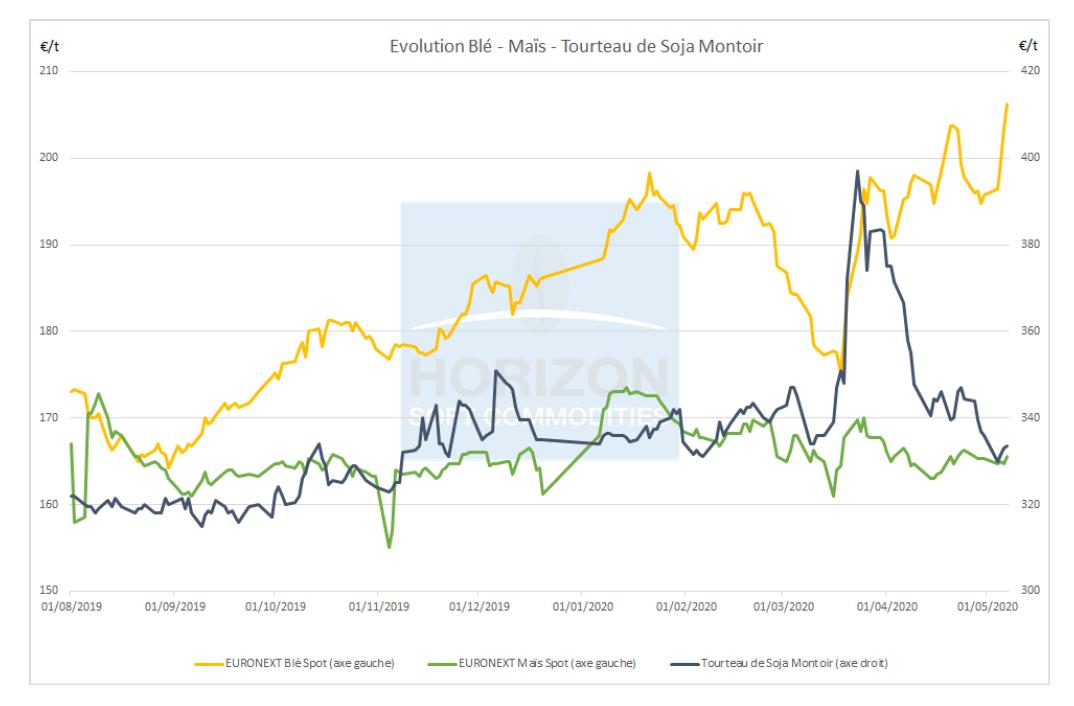
Vigilance sur l’évolution du prix des matières premières
Perspectives
Une confiance réaffirmée
2 facteurs clés de relance pour le Groupe
Croissance organique :
Poursuite d’une politique d’innovation volontaire
Des moyens toujours importants alloués à la communication et aux investissements
Croissance externe :
La poursuite de la stratégie d’acquisition volontaire en France et à l’International
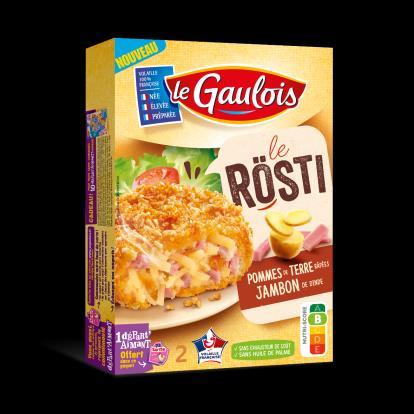
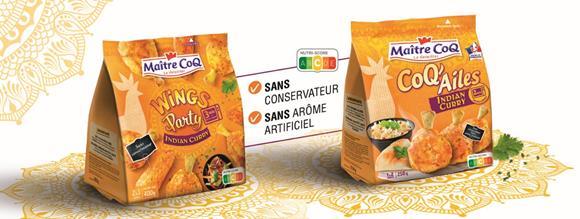
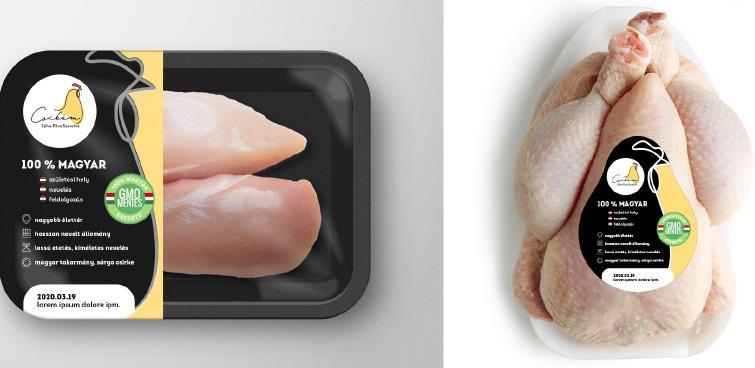
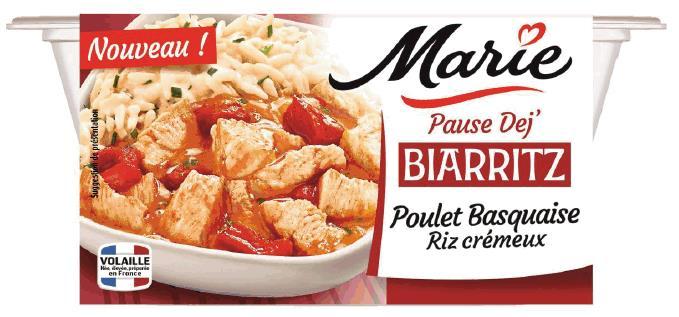
Croissance interne : poursuite d’une politique d’innovation volontaire
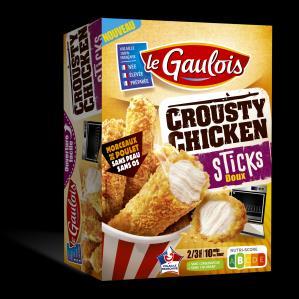
VOLAILLE FRANCE
TRAITEUR
On est tous des Gaulois
Croissance externe : acquisition de Marnevall
Hongrie
Date d’intégration : 1er mars 2020
Chiffres clés 2019
• Chiffre d’affaires consolidé : 20 M€
• EBITDA : 3 M€
• Capitaux propres de 1,8 M€
• 10 500 tonnes de panés de volaille
La Société
• Des outils récents de très bonne facture spécialisés dans les panés surgelés
• Des marques leader en Hongrie :
o RIPP-ROPP & DIXI en GMS
o MARNEVALL en RHD
• Destinations Export 43% : Roumanie et Royaume-Uni
Des références de 1er plan
Le projet
• Faire de Marnevall, l’outil de produits élaborés de Tranzit Food au service de la valeur
• Un complément de gamme indispensable à notre stratégie hongroise pour accélérer sur la GMS
Croissance externe : entrée en négociation exclusive avec le Groupe Ronsard
• N°4 français
• 160 M€ de chiffre d’affaires
• Plus de 750 salariés
• 700 éleveurs partenaires
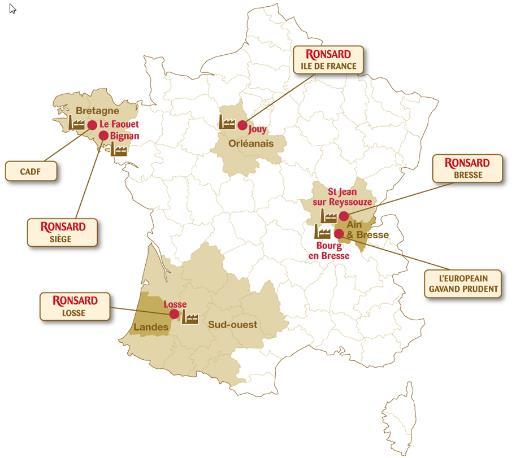
• 7 sites
• Filiale de la coopérative Eureden
Les atouts de Ronsard
• Une présence au sein des bassins régionaux historiques de production favorisant des approvisionnements en qualité et en volumes
• De belles marques régionales
Cette opération est soumise à la consultation des représentants du personnel et à la signature d’un accord définitif après audit des sites ainsi qu’à l’autorisation préalable de l’Autorité de la Concurrence
Croissance externe : entrée en négociation exclusive avec le Groupe Ronsard
Les objectifs
• Renforcer les offres régionales « nouvelle tendance des consommateurs »
• Augmenter les capacités de transformation des activités élaborées
• Renforcer la stratégie de reconquête des volumes de volailles import à destination de la restauration et de la PAI
Le projet envisagé
Reprise des actifs volailles du Groupe Ronsard en Bretagne, Aquitaine, Bresse et en Ile-de-France
• Conclusion d’un contrat d’approvisionnement avec la Coopérative Eureden
• Investissement en faveur de la spécialisation des sites en produits élaborés de volaille
• Reprise de l’intégralité des équipes salariées de Ronsard qui adhèreront au projet
• Construction d’un nouvel outil à Bignan (56), qui devient prioritaire sur le projet de Châteaulin
Un projet au service du renforcement de la filière, de la sécurisation des emplois dans les territoires et de la reconquête des importations
Cette opération est soumise à la consultation des représentants du personnel et à la signature d’un accord définitif après audit des sites ainsi qu’à l’autorisation préalable de l’Autorité de la Concurrence
Une confiance réaffirmée dans l’avenir
Une offre ancrée dans les nouvelles attentes des consommateurs (origine locale, naturalité, praticité…)
Un partenaire solide et fiable pour nos clients
Un modèle résilient, des outils industriels modernes et compétitifs sur un marché de première
nécessité
Un rôle moteur dans la consolidation d’une filière forte en France comme à l’international