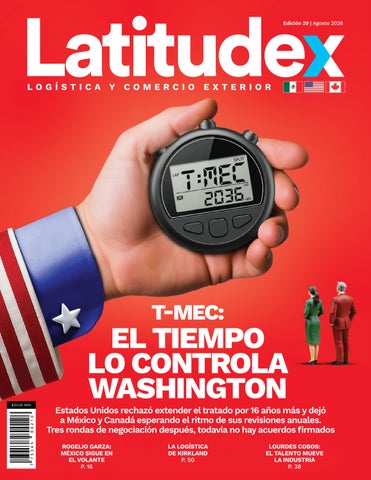
Edición 29 | Agosto 2026
LOGÍSTICA Y COMERCIO EXTERIOR
T-MEC:
EL TIEMPO LO CONTROLA WASHINGTON
Estados Unidos rechazó extender el tratado por 16 años más y dejó a México y Canadá esperando el ritmo de sus revisiones anuales. Tres rondas de negociación después, todavía no hay acuerdos firmados ROGELIO GARZA: MÉXICO SIGUE EN EL VOLANTE P. 16
LA LOGÍSTICA DE KIRKLAND P. 50
LOURDES COBOS: EL TALENTO MUEVE LA INDUSTRIA P. 38
Nosotros
PRESIDENTE Hernán Saldívar
DIRECTOR GENERAL Eduardo Cantú
DIRECTOR EJECUTIVO Javier Cendejas
DIRECTOR EDITORIAL Jorge Müller
EDICIÓN Y DISEÑO Cyan Media Lab
Latitudex. Año 4 No. 29 Fecha de publicación: Agosto de 2026 . Revista bimestral. Editor responsable: Jorge Müller. Reserva de derechos: 04-2022-070812053500-102. Reserva de título INDAUTOR: 04-2022-010511245900-203. Reserva de Registro de Marca: 2362712. Cada uno de los colaboradores es responsable directo de la información que facilita para ser publicada. Todos los colaboradores reciben corrección de estilo. Prohibida su reproducción parcial o total. Impresa en México por Búho Media Shop S.A. de C.V. TODOS LOS DERECHOS RESERVADOS. El contenido expresado en las columnas de opinión, es total responsabilidad de quienes las escriben. Esta edición incluye publireportajes pagados.
A nuestros lectores: gosto marca el inicio de una etapa decisiva para el comercio internacional. En los próximos meses comenzarán a definirse negociaciones, inversiones y decisiones que influirán en el rumbo económico de Norteamérica y, particularmente, de México. En esta edición 29 de Latitudex analizamos precisamente ese momento de transición que enfrenta México. Un escenario donde las ventajas competitivas ya no pueden darse por sentadas y donde el liderazgo manufacturero deberá sostenerse con mucho más que una ubicación geográfica privilegiada. Nuestra historia de portada aborda uno de los acontecimientos más relevantes para la economía de Norteamérica: la revisión del T-MEC. La decisión de Estados Unidos de rechazar una extensión automática de 16 años y mantener revisiones anuales cambia el horizonte de certidumbre para inversionistas y empresas. Tres rondas de negociación después, los acuerdos definitivos siguen sin llegar y la estabilidad dependerá menos del calendario y más de la capacidad política y económica de los tres países para construir consensos. Este contexto encuentra a la industria automotriz en uno de los momentos más complejos de su historia reciente. La transformación hacia la electromovilidad, la presión de nuevos competidores, los cambios regulatorios y los aranceles obligan al sector a reinventarse sin perder competitividad. En entrevista, Rogelio Garza, presidente ejecutivo de la Asociación Mexicana de la Industria Automotriz (AMIA), comparte su visión sobre los retos que enfrenta el país y explica por qué México mantiene las condiciones para seguir siendo una potencia manufacturera en Norteamérica. La conversación continúa con Lourdes Cobos, presidenta del Clúster de la Industria Automotriz de Coahuila, quien ofrece una perspectiva distinta, pero complementaria. En un escenario marcado por la inteligencia artificial, la reorganización de las cadenas globales de suministro y la revisión del T-MEC, sostiene que la principal ventaja competitiva del país sigue siendo su talento. Porque, al final, la tecnología puede acelerar procesos, pero son las personas quienes construyen industrias.
Esta edición también explora cómo el comercio está cambiando en sectores que hace apenas unos años parecían impensables. La creciente humanización de las mascotas ha transformado la logística de alimentos premium para animales de compañía, multiplicando referencias, modificando patrones de consumo y llevando la última milla a un nuevo nivel de especialización. También analizamos la evolución de la piratería. Lo que antes ocupaba banquetas y mercados informales hoy opera desde marketplaces y redes sociales con estructuras cada vez más sofisticadas. El comercio ilegal se digitalizó, aprendió a utilizar las herramientas del comercio electrónico y plantea nuevos desafíos para fabricantes, plataformas y autoridades. Una reflexión que nos dejó esta edición es: reconocer que las oportunidades a veces pueden perderse. Analizamos cómo el nearshoring dejó de depender únicamente de la cercanía con Estados Unidos. Países como Brasil y El Salvador avanzaron ofreciendo condiciones que hoy pesan tanto como la ubicación: energía confiable, incentivos e infraestructura. Mientras tanto, inversiones emblemáticas tomaron otros destinos y recordaron que competir exige mucho más que una frontera compartida. También descubrimos la sofisticación logística de Kirkland que cuenta con uno de los modelos de retail más eficientes del mundo, donde la rotación de inventarios y la gestión de liquidaciones explican buena parte de su éxito; además mostramos cómo el auge de las casas prefabricadas revela una realidad poco visible: comprar una vivienda puede tomar unos cuantos clics, pero entregarla implica una compleja cadena logística que incluye transporte internacional, aduanas, maniobras especializadas e instalación. Cada artículo de esta edición comparte una misma idea: el comercio internacional ya no se explica únicamente por los productos que cruzan las fronteras, sino por las decisiones que permiten que esos productos lleguen a su destino. ¡Nos leemos!
Director Ejecutivo javier.cendejas@latitudex.com.mx
Contenidos 16
ROGELIO GARZA
MÉXICO SIGUE AL VOLANTE
OPINIÓN
Nearshoring sin garantía
12
IA: la nueva frontera de las exportaciones mexicanas
20
Del nearshoring al forcedshoring: la hora del sur-sureste
24
La planeación: la ventaja competitiva que estamos perdiendo
32
La ventaja está en la milésima
36
Nuevo León: del liderazgo industrial al reto logístico
42
México en el T-MEC: ni víctima ni espectador
54
Logística mexicana como eslabón maestro del siglo XXI
64
T-MEC: EL TIEMPO LO CONTROLA WASHINGTON
26 4
L AT I T U D E X
|
2 0 2 6
LOGÍSTICA: EL VERDADERO CAMPEÓN
10
LA LOGÍSTICA DEL CAOS
LA CADENA QUE PROTEGE TU SALUD
14
22
LOURDES COBOS
EL TALENTO MUEVE LA INDUSTRIA
LA RUTA DE LA CROQUETA
44
34
38
PIRATERÍA: DE LAS CALLES AL E-COMMERCE Los cinco retos logísticos para el cierre de 2026
HECHO EN MÉXICO QUERIDO EN 46 EL MUNDO
48
MISMO SELLO, DIFERENTE SIGNIFICADO
50
LO QUE UN DÍA FUE NO SERÁ
58
LA VACANTE QUE MUEVE A MÉXICO
56 52
LA INMOLOGÍSTICA MUEVE AL COMERCIO EN NUEVO LEÓN
LA LOGÍSTICA DE KIRKLAND
60
AÑADIR CASA AL CARRITO
62
L AT I T U D E X
|
2 0 2 6
5
Entrada
KIA APUESTA POR NUEVO LEÓN
Mientras varias armadoras han replanteado sus inversiones en Norteamérica, Kia decidió reforzar su presencia en México. La automotriz surcoreana anunció una inversión de 649 millones de dólares para modernizar su complejo de Pesquería, Nuevo León, donde iniciará la producción del Kia EV3, el primer vehículo 100% eléctrico de la marca ensamblado fuera de Corea del Sur. La nueva línea comenzará operaciones durante agosto y forma parte de una estrategia para convertir a México en un centro de manufactura para vehículos eléctricos destinados principalmente a América Latina. El proyecto contempla además infraestructura para movilidad eléctrica, paneles solares, sistemas de tratamiento de agua y nuevas tecnologías de producción.
La decisión llega en un momento clave para la industria automotriz. Mientras Estados Unidos endurece sus políticas comerciales y plantea reglas de origen más estrictas para la próxima revisión del T-MEC, Kia mantiene su apuesta por la manufactura mexicana, aprovechando la infraestructura logística, la experiencia de la cadena de suministro y la cercanía con los principales mercados del continente. Para Nuevo León, la inversión representa un nuevo impulso a su liderazgo industrial y fortalece el ecosistema de electromovilidad que durante los últimos años ha atraído fabricantes de autopartes, baterías y componentes electrónicos. Se estima que el proyecto generará cientos de empleos directos y consolidará a la planta de Pesquería como uno de sus centros estratégicos a nivel mundial.
CENTROS DE DATOS LLEGAN A MÉXICO Los anuncios de inversión en data centers se han convertido en uno de los nuevos motores de la inversión extranjera. Empresas tecnológicas y de infraestructura están destinando miles de millones de dólares para desarrollar centros de datos impulsados por la inteligencia artificial, el cómputo en la nube y los servicios digitales.
6
L AT I T U D E X
|
2 0 2 6
Nuevo León, Querétaro y el Bajío concentran buena parte de estos proyectos, que demandarán mayor capacidad eléctrica, telecomunicaciones y logística especializada. Es un tema muy vigente que todavía no está tan explotado en medios de comercio exterior y que anticipa una nueva etapa de inversión industrial en México.
EL PIB MEXICANO SORPRENDE Y VUELVE A CRECER Después de un inicio de año complicado, la economía mexicana recuperó impulso. Durante el segundo trimestre de 2026 el Producto Interno Bruto registró un crecimiento de 1.5% respecto al trimestre anterior, superando las expectativas del mercado y alejando, por ahora, los temores de una desaceleración prolongada. El desempeño estuvo impulsado por una recuperación de las actividades agropecuarias, el crecimiento del sector servicios y un mayor dinamismo en el consumo interno, favorecido también por la actividad económica generada durante el Mundial de Futbol. En términos anuales, la economía avanzó alrededor de 2.1%. Para el sector logístico, el dato representa una señal positiva. Un mayor crecimiento económico suele traducirse en mayor movimiento de mercancías, incremento en las importaciones de insumos y un mayor dinamismo en las cadenas de suministro nacionales. El reto será mantener ese ritmo conforme evolucionen las negociaciones comerciales con Estados Unidos.
EL PUERTO DE LAREDO ROMPE RÉCORDS El puerto terrestre de Laredo, Texas, volvió a consolidarse como el principal punto de comercio entre ambos países al registrar 35 mil 300 millones de dólares en intercambio comercial durante mayo de 2026, la cifra mensual más alta entre todos los puertos de entrada estadounidenses. Los datos del Departamento de Transporte de Estados Unidos muestran que el comercio bilateral entre México y Estados Unidos alcanzó 87 mil 200 millones de dólares en ese mismo mes, un incremento anual del 17.1%. De ese total, casi cuatro de cada diez dólares cruzaron por Laredo, una ciudad que desde hace varios años se ha convertido en el principal termó-
metro del comercio de Norteamérica. El predominio del autotransporte continúa siendo evidente. Del valor total movilizado en Laredo, 87% de las mercancías cruzó por carretera, equivalente a 30 mil 700 millones de dólares, mientras que el ferrocarril representó poco más de 4mil 200 millones. Entre los productos con mayor movimiento destacan computadoras y equipo electrónico, vehículos, autopartes y maquinaria industrial, reflejando la estrecha integración de las cadenas manufactureras entre países vecinos. La magnitud del flujo comercial ha convertido al puerto en una infraestructura estratégica para la economía norteamericana.
CHINA ACELERA EXPORTACIONES Los fabricantes chinos viven una carrera contra el tiempo. Ante la posibilidad de nuevas restricciones comerciales por parte de Estados Unidos, numerosas empresas han incrementado sus exportaciones para adelantar envíos antes de que entren en vigor nuevos impuestos o reglas comerciales. Esta estrategia ha provocado una mayor demanda de espacios marítimos, presión sobre puertos asiáticos y ajustes en las tarifas de transporte internacional. Al mismo tiempo, fabricantes de distintos
sectores buscan fortalecer operaciones en países como Vietnam, Malasia, Tailandia y México para reducir riesgos geopolíticos. El fenómeno vuelve a demostrar cómo las decisiones comerciales entre las dos mayores economías del mundo continúan redefiniendo las cadenas globales de suministro. Para México, este contexto representa tanto una oportunidad para atraer manufactura como un reto para incrementar su capacidad logística y responder con mayor rapidez a las nuevas inversiones.
L AT I T U D E X
|
2 0 2 6
7
Columnistas GUILLERMO MALPICA Director Ejecutivo de Alianza In México
La promesa del nearshoring se diluye: México enfrenta una competencia feroz y una globalización que no desaparece, solo cambia de forma. Hace apenas unos años parecía que se resolvería buena parte de los desafíos económicos del país. Los eventos geopolíticos, la pandemia y las disrupciones en las cadenas de suministro nos hicieron concluir que nuestro país sería el gran ganador de la relocalización de inversiones, pero la realidad ha sido compleja.
ITZIAR GÓMEZ
Directora General de Agencia de Comunicación Plasmar La inteligencia artificial está redefiniendo el comercio exterior: ayuda a las empresas mexicanas a detectar mercados, anticipar riesgos y convertir información en oportunidades de exportación reales. Durante décadas el camino era asistir a ferias comerciales, contratar estudios de mercado o visitar distribuidores y confiar en que, después de meses, apareciera una oportunidad de negocio. Hoy esa lógica cambió.
ALFREDO NOLASCO CEO y Socio Fundador en Spyral Consulting
El nearshoring terminó. El mundo se regionalizó y el sur-sureste de México tiene una ventana de oportunidad para sustituir importaciones y agregar valor. Durante años el nearshoring fue una elección, pero la pandemia, las reglas del T-MEC, la guerra comercial y un Estados Unidos que usa el comercio como instrumento de presión política nos trajeron algo distinto: el forcedshoring. Ya no se trata de dónde queremos producir, sino de dónde sí se puede llegar al mercado.
LIZBETH TRONCOSO CEO de STRONVO
En un entorno de incertidumbre, las empresas buscan nuevas ventajas competitivas. Una de las más valiosas sigue siendo una de las menos apreciadas: la planeación. Durante años hemos asociado la competitividad con factores como tecnología, innovación o infraestructura, sin embargo, pocas veces reconocemos que una de las ventajas competitivas más poderosas de una organización es también una de las más sencillas de perder: la capacidad de planear.
8
L AT I T U D E X
|
2 0 2 6
RODRIGO PESTANA Director de Cadena de Suministro
En logística y comercio exterior, la diferencia entre liderar o quedarse atrás ya no se mide en años ni meses, sino en segundos, decisiones y mejoras continuas. Vivimos en una época donde la velocidad del cambio supera cualquier referencia histórica. La digitalización, la inteligencia artificial, las tensiones geopolíticas, la relocalización de cadenas de suministro, las nuevas regulaciones y la aparición constante de competidores están redefiniendo las reglas del juego todos los días.
JESÚS FRANCISCO LÓPEZ Director de Relaciones Institucionales de CAINTRA
Son muchas las visitas de las delegaciones extranjeras, tanto de empresarios como de representantes del gobierno, buscando conocer el ecosistema empresarial de Nuevo León. Lo primero: por la curiosidad de entender lo que sucede en el estado que resuena cada vez más como el centro de manufactura del país. La segunda parte: al entender como se pueden construir alianzas comerciales desde ese territorio muy cercano al principal mercado del planeta.
SAMUEL CAMPOS
Executive Managing Director en Newmark Latin America La reconfiguración comercial global no es una amenaza; es una oportunidad estructural para México. Lo que vivimos hoy no es una crisis coyuntural provocada por aranceles o por la retórica de una administración en Washington. Es la culminación de un proceso acelerado por la pandemia, profundizado por la guerra en Ucrania y radicalizado por una doctrina comercial estadounidense que utiliza el comercio como instrumento de presión geopolítica.
JAVIER GONZÁLEZ
Profesor del área de Negocios en el Tec de Monterrey México ha dejado de ser un espectador para convertirse en el protagonista de un cambio de paradigma comercial. El nearshoring es hoy una realidad operativa que exige una reflexión profunda sobre nuestra infraestructura. Actualmente, el sector logístico representa más del 7% del PIB nacional y sostiene a más de dos millones de personas, pero su potencial apenas comienza a vislumbrarse.
L AT I T U D E X
|
2 0 2 6
9
LOGÍSTICA: EL VERDADERO CAMPEÓN
Durante la Copa Mundial millones de personas, mercancías y datos cruzaron fronteras en una cadena de suministro que convirtió al torneo en uno de los mayores ejercicios de comercio internacional de la historia P O R S TA F F L AT I T U D E X
10
L AT I T U D E X
|
2 0 2 6
E
l silbatazo final de la Copa Mundial de la FIFA 2026 no sólo definió a un campeón. También marcó el cierre de una de las operaciones logísticas más complejas jamás ejecutadas en un evento deportivo. Durante poco más de un mes, tres países coordinaron el movimiento de millones de aficionados, cientos de miles de toneladas de mercancías, equipos deportivos, tecnología de transmisión, alimentos, productos oficiales y personal operativo a través de una red integrada de carreteras, aeropuertos, aduanas y centros logísticos. Con 48 selecciones, 104 partidos y 16 ciudades sede distribuidas entre México, Estados Unidos y Canadá, la edición 2026 representó el mayor reto operativo en la historia de la FIFA, obligando a sincronizar cadenas de suministro internacionales prácticamente en tiempo real.
LOGÍSTICA DE ESCALA MUNDIAL
Los estadios registraron una ocupación promedio del 99.7%, con más de 6.25 millones de asistentes durante el torneo, cifras que obligaron a mantener un flujo constante de abastecimiento para alimentos, bebidas, mercancía oficial y servicios dentro de cada sede. Detrás de cada partido existió una operación silenciosa que incluyó transporte internacional de equipamiento deportivo, sistemas de televisión, mobiliario, infraestructura temporal, tecnología de seguridad y miles de toneladas de materiales que cruzaron fronteras mediante procesos aduaneros coordinados entre los tres países anfitriones. El torneo generó verdaderas “economías temporales” alrededor de las ciudades sede. De acuerdo con datos de Visa, las transacciones internacionales realizadas con tarjetas crecieron cerca de 20% durante el Mundial respecto al mismo periodo del año anterior, impulsadas principalmente por visitantes provenientes de Colombia, Reino Unido, Argentina y Brasil. Los mayores incrementos en consumo se concentraron en transporte, entretenimiento, hospedaje, restaurantes y comercio minorista. Para México, Deloitte estimó un impacto económico de 2 mil 543 millones de dólares, equivalente al 0.12% del PIB nacional, además de la generación de 101 mil 255 empleos temporales y la llegada de aproximadamente 494 mil turistas relacionados directamente con el torneo. Ciudad de México concentró la mayor derrama económica, seguida por Jalisco y Nuevo León.
EL MERCHANDISING ROMPIÓ RÉCORDS
La cadena global de suministro también quedó reflejada en las ventas de productos oficiales. Durante el torneo se comercializaron más de 103 mil bufandas oficiales, convirtiéndose en el artículo más ven-
2,543
MILLONES DE DÓLARES
fue el impacto económico que recibió México como una de las sedes del Mundial 2026.
dido de la competencia. Entre las camisetas con mayor demanda destacaron las de Estados Unidos, México, Canadá, Argentina, Brasil, España, Francia, Alemania, Inglaterra y Portugal. Atlanta, Dallas, Los Ángeles, Houston y Boston encabezaron las ventas de mercancía oficial. En la fase de grupos, adidas reportó ventas relacionadas con el Mundial superiores a 1,130 millones de dólares, impulsadas principalmente por la alta demanda de uniformes nacionales. En temas de logística mundial la infraestructura tecnológica desplegada durante la competencia incluyó 161 mil kilómetros de fibra óptica y el transporte de aproximadamente 13 millones de gigabytes de información entre estadios, centros de transmisión y plataformas digitales. En paralelo, FIFA registró alrededor de 20 mil millones de reproducciones de video, 30 mil millones de impresiones en redes sociales y más de 187 millones de visitantes únicos en FIFA.com, consolidando la edición 2026 como la más conectada en la historia del torneo.
EL LEGADO PARA LA CADENA DE SUMINISTRO
La coordinación entre aduanas de tres países, el intercambio de información en tiempo real, la digitalización documental, la gestión multinacional de inventarios y la integración de operadores logísticos demostraron que los grandes eventos deportivos funcionan como laboratorios para nuevas prácticas en comercio exterior. Cada balón, uniforme, pantalla, equipo de transmisión o alimento que llegó a un estadio recorrió previamente una compleja cadena global de suministro. La Copa Mundial confirmó que, en el deporte moderno, el éxito ya no depende únicamente de lo que sucede dentro de la cancha, sino también de la capacidad de mover mercancías, personas e información con precisión absoluta. Al final, el mayor campeón del torneo no sólo fue el fútbol: también lo fue la logística global, que convirtió un evento de seis semanas en una operación internacional que movilizó millones de consumidores, fortaleció el comercio transfronterizo y demostró que las cadenas de suministro son hoy tan estratégicas como cualquier selección que aspire a levantar la copa.
L AT I T U D E X
|
2 0 2 6
11
Nearshoring sin garantía Por Guillermo Malpica Soto Director Ejecutivo de Alianza In México
La promesa del nearshoring se diluye: México enfrenta una competencia feroz y una globalización que no desaparece, solo cambia de forma.
H
ace apenas unos años parecía que el nearshoring resolvería buena parte de los desafíos económicos de México. Los eventos geopolíticos como el deterioro de la relación comercial entre Estados Unidos y China a partir de 2018, que rápidamente desembocó en una guerra comercial, así como la pandemia y las disrupciones en las cadenas de suministro nos hicieron concluir que nuestro país sería el gran ganador de la relocalización de inversiones. La realidad, sin embargo, ha sido bastante más compleja. No estamos presenciando el fin de la globalización, sino su transformación. Durante décadas las empresas distribuyeron su producción por todo el mundo con un objetivo de eficiencia operativa muy claro: reducir costos. Hoy las decisiones responden a una lógica distinta. La seguridad económica, la resiliencia de las cadenas de suministro y la confianza entre socios comerciales pesan tanto o más que la eficiencia. Este cambio explica la popularidad reciente de conceptos como reshoring, friendshoring y nearshoring. También explica por qué América del Norte mantiene una relevancia estratégica para México. México cuenta con ventajas difíciles de igualar: su vecindad con Estados Unidos, 30 años de relación comercial preferente con el TLCAN y ahora el T-MEC, una plataforma manufacturera consolidada y una amplia red de tratados comerciales. Sin embargo, estas fortalezas, por sí solas, ya no garantizan la llegada de inversiones. Aunque la inversión extranjera directa ha registrado niveles récord, buena parte de esos recursos corresponde a reinversiones de empresas ya establecidas, lo cual es una señal de confianza, pero no indica un aprovechamiento de las tendencias globales en flujos de inversión. Mientras tanto, países
12
L AT I T U D E X
|
2 0 2 6
como Vietnam, Malasia e Indonesia han logrado atraer una parte importante de las nuevas inversiones que antes se dirigían a China. La competencia internacional cambió. Hoy las empresas evalúan la disponibilidad de energía y agua, la calidad de la infraestructura logística y digital, la existencia de talento especializado, la seguridad pública, el Estado de derecho y la capacidad de los gobiernos para facilitar, en lugar de obstaculizar, la inversión. Paradójicamente, la política comercial proteccionista de Donald Trump abre una nueva ventana de oportunidad para México. La prioridad de fortalecer las cadenas regionales de suministro y reducir la dependencia de Asia puede convertir nuevamente a nuestro país en un socio estratégico. La próxima revisión del T-MEC será una prueba decisiva para consolidar esa integración. Pero sería un error medir el éxito únicamente por el monto de la inversión que llegue al país. El verdadero reto consiste en capturar una mayor proporción del valor que generan las cadenas productivas. Las mayores ganancias ya no provienen de la maquila o incluso de la manufactura por sí misma, sino del diseño, la ingeniería, el desarrollo de software, la inteligencia artificial, el análisis de datos, la logística avanzada, la investigación y la propiedad intelectual. Ahí es donde se concentra la competitividad del siglo XXI. Por ello, México necesita una agenda que vaya mucho más allá de atraer fábricas. Debe fortalecer a sus proveedores nacionales, impulsar la innovación, formar capital humano altamente especializado, desarrollar infraestructura moderna y ofrecer la certeza jurídica que exige cualquier proyecto de largo plazo. En otras palabras, necesita construir un ecosistema capaz de generar conocimiento y no únicamente manufactura. Durante muchos años la pregunta fue dónde producir. Hoy la pregunta realmente importante es quién captura el valor de esa producción. Si México entiende esa diferencia, el nearshoring dejará de ser una moda para convertirse en una verdadera estrategia de desarrollo. Si no lo hace, habrá dejado pasar una de las mayores oportunidades económicas de las últimas décadas.
DICEX Logística
es una de las 6 unidades de negocio de Grupo DICEX. • Desde hace 24 años damos soluciones de transporte, almacenaje y distribución • Somos más de 80 ejecutivos ubicados en 10 ciudades en México y Estados Unidos • Tan solo en 2025 movimos más de 80 mil embarques • Contamos con almacenes en Monterrey, Guadalajara, Toluca y Querétaro
Conoce algunas de las soluciones que ofrecemos a nuestros clientes: Transporte Doméstico y Cross Border
Embarques Expeditados
Transporte Especializado
Transporte Intermodal
Almacenaje y Distribución
Monitoreo y Seguridad de Carga vía GPS
Bryan Ibarra (55) 5967-8713
Marcelo Cantú (81) 1617-3519
Eugenio Viera +1 (956) 237-9537
L AT I T U D E X dicex.com
|
2 0 2 6
13
LA LOGÍSTICA DEL CAOS
Detrás de cada siniestro en tránsito existe un ecosistema operativo complejo que combina seguros, peritaje, tecnología y gestión de riesgos POR ENRIQUE LÓPEZ
C
ada año, millones de toneladas de mercancía recorren las carreteras, ferrovías, puertos y aeropuertos del mundo expuestas a un universo de riesgos que van mucho más allá de lo que cualquier carta porte puede anticipar. Un accidente en el tramo más transitado de la autopista México-Querétaro, un contenedor extraviado en el Puerto de Manzanillo, o simplemente una mala estiba que destroza miles de unidades de producto terminado, comparten el mismo desenlace para la cadena de suministro: la carga no llega. Pero la historia no termina ahí. Cuando una mercancía sufre un incidente durante su transporte, almacenamiento o distribución, se activa un conjunto especializado de procesos que pocos conocen a profundidad: la logística de siniestros. Esta disciplina combina transporte, gestión de riesgos, seguros, peritaje técnico y recuperación de activos en una cadena de respuesta que puede definir la sobrevivencia financiera de una empresa.
EL ECOSISTEMA DEL RIESGO
La logística de siniestros no es un fenómeno monolítico. Cada tipo de incidente genera una cadena de consecuencias particular, activa diferentes coberturas de póliza y exige protocolos de respuesta distintos. Los siniestros en la cadena de suministro pueden generar importantes afectaciones operativas y económicas. Entre los más comunes se encuentra el robo de carga, que puede provocar la pérdida total de la mercancía, faltantes en los pedidos y la necesidad de reponer embarques completos. Por otro lado, los accidentes carreteros o volcaduras suelen causar daños físicos a los productos, interrupciones en las rutas de transporte y retrasos en las entregas. De igual forma, las inundaciones y fenómenos meteorológicos pueden deteriorar mercancías por humedad, dañar
14
L AT I T U D E X
|
2 0 2 6
empaques y bloquear rutas estratégicas para la distribución. Asimismo, la pérdida de mercancía en puertos o terminales puede traducirse en contenedores extraviados, retrasos aduanales y pérdida de trazabilidad. Finalmente, una mala estiba o los golpes durante el manejo de la carga pueden generar daños parciales, mermas y rechazos de los productos al llegar a su destino.
LA ANATOMÍA DEL PROTOCOLO DE SINIESTROS
Cuando una carga sufre un incidente, el tiempo es el activo más valioso. Cada minuto que transcurre sin activar el protocolo correcto puede significar la pérdida definitiva de mercancía recuperable, la invalidación de coberturas de seguro o la contaminación de evidencia que imposibilite la determinación de responsabilidades. La logística de siniestros opera bajo una secuencia de fases interconectadas que involucra a múltiples actores: el operador de la unidad, el transportista, la empresa cargadora, el bróker de seguros, el ajustador, autoridades de seguridad y, en casos de robo, empresas especializadas en rastreo y recuperación de activos. La figura del perito o ajustador de siniestros es central en este ecosistema. Este profesional tiene la responsabilidad de reconstruir la causa raíz del incidente, estimar el valor del daño y determinar la responsabilidad entre las partes involucradas. Su informe pericial es la pieza documental que soporta o niega la indemnización y, en contextos litigiosos, se convierte en prueba jurídica determinante. Una vez liquidado el siniestro, entra en operación la subrogación: la aseguradora, habiendo indemnizado al cliente, ejerce su derecho de reclamar contra el tercero responsable del daño. Finalmente, la aseguradora realiza la liquidación del siniestro y, si existe un tercero responsable, inicia el proceso de subrogación para recuperar los costos indemnizados.
LA TECNOLOGÍA COMO DEFENSA La gestión reactiva del siniestro, por eficiente que sea, siempre llega tarde. La verdadera frontera de la logística de siniestros se está desplazando hacia la prevención inteligente: el uso de tecnología GPS y análisis de datos para detectar anomalías antes de que el incidente escale a pérdida total. Los sistemas de rastreo satelital modernos van mucho más allá de la geolocalización básica. Mediante sensores integrados en los vehículos y en la propia carga, es posible monitorear en tiempo real variables como temperatura, humedad, vibraciones y aceleración brusca, generando alertas automáticas ante cualquier desviación de los parámetros.
Sin embargo, los criminales también evolucionan. El uso de inhibidores de señal GPS, conocidos en México como jammers, se ha convertido en una táctica estándar del crimen organizado para interrumpir el rastreo de unidades en rutas de alto riesgo. Incluso, la inteligencia artificial está comenzando a integrarse en este ecosistema para anticipar el riesgo antes del siniestro: Algoritmos que cruzan datos históricos, patrones temporales, condiciones meteorológicas y niveles de incidencia delictiva para calcular probabilidades de riesgo en tiempo real. En un entorno cada vez más expuesto a riesgos, la gestión de siniestros es en un elemento clave en la cadena de suministro. Prevención y tecnología permiten a las empresas no solo mitigar pérdidas, sino también fortalecer su capacidad de respuesta y mantener la confianza de sus clientes.
L AT I T U D E X
|
2 0 2 6
15
ROGELIO GARZA
MÉXICO SIGUE EN EL VOLANTE La industria automotriz enfrenta uno de sus mayores desafíos en décadas. Entre aranceles, competencia y electromovilidad, la AMIA sostiene que México conserva las fortalezas para mantenerse como líder manufacturero en Norteamérica
L
P O R J AV I E R C E N D E J A S
a industria automotriz mexicana enfrenta uno de los momentos más complejos de las últimas décadas. A la revisión del T-MEC se suman los nuevos aranceles de Estados Unidos, la llegada de fabricantes asiáticos, la transición hacia la electromovilidad y el avance de la inteligencia artificial. En entrevista con Latitudex, José Rogelio Garza Garza, presidente ejecutivo de la Asociación Mexicana de la Industria Automotriz (AMIA), asegura que, pese al entorno de incertidumbre, México mantiene las fortalezas para seguir siendo una potencia mundial en producción y exportación de vehículos.
ASUMES LA PRESIDENCIA DE LA AMIA EN UN MOMENTO MARCADO POR EL T-MEC, EL NEARSHORING Y LA ELECTROMOVILIDAD. ¿QUÉ TE MOTIVÓ A ACEPTAR ESTE RETO? Es un momento muy interesante, pero también muy complejo para la industria automotriz. Conozco bien al sector desde mi etapa como subsecretario de Industria y Comercio en la Secretaría de Economía, donde tuve una relación muy cercana con la AMIA y participé en la negociación que dio origen al T-MEC. Cuando surgió la oportunidad de encabezar la asociación, la asumí con mucho entusiasmo porque se trata de una industria estratégica para México. Hoy enfrentamos desafíos importantes: la revisión del tratado comercial, los nuevos aranceles que Estados Unidos ha impuesto al sector automotriz, la llegada de nuevas marcas asiáticas y la necesidad de fortalecer nuestra competitividad. Sin embargo, representamos a empresas que generan miles de empleos, realizan inversiones, pagan impuestos y aportan un enorme dinamismo económico. Nuestra responsabilidad es trabajar siempre con una visión de país para mantener el liderazgo de México.
16
L AT I T U D E X
|
2 0 2 6
MÉXICO SE MANTIENE ENTRE LOS PRINCIPALES PRODUCTORES DE VEHÍCULOS DEL MUNDO. ¿QUÉ DEBE HACER EL PAÍS PARA CONSERVAR ESA POSICIÓN FRENTE A UN ESCENARIO INTERNACIONAL CADA VEZ MÁS COMPETITIVO? México es una potencia automotriz. Fabricamos cerca de cuatro millones de vehículos al año y exportamos alrededor de tres millones y medio a distintos mercados del mundo. Esa posición no es casualidad; es resultado de políticas públicas que comenzaron hace más de tres décadas con el primer decreto automotriz y posteriormente con la firma del Tratado de Libre Comercio de América del Norte. Lo más importante ahora es conservar esa competitividad. México cuenta con una mano de obra altamente calificada, eficiente y comprometida, además de una ubicación geográfica privilegiada. Debemos seguir fortaleciendo esas ventajas para consolidarnos como un país productor y exportador de clase mundial. LA LLEGADA DE FABRICANTES ASIÁTICOS ESTÁ TRANSFORMANDO EL MERCADO MEXICANO. ¿REPRESENTAN UNA AMENAZA O UNA OPORTUNIDAD PARA LA INDUSTRIA NACIONAL? Sin duda están modificando el mercado. Actualmente estas marcas ya concentran alrededor del 15% de las ventas nacionales. Como industria siempre hemos estado abiertos a la competencia, pero debe tratarse de una competencia justa y equilibrada. El problema es que hoy ninguna marca china fabrica vehículos en México. Importan las unidades terminadas, por lo que el valor agregado que generan para el país es muy limitado. No crean cadenas de suministro locales, no desarrollan proveedores nacionales ni generan el mismo impacto económico que una planta instalada en territorio mexicano.
L AT I T U D E X
|
2 0 2 6
17
“Las turbulencias son inevitables, pero México tiene la capacidad industrial, el talento y la experiencia para mantener el rumbo de la industria automotriz" Por ello consideramos acertada la decisión de la Secretaría de Economía de aplicar aranceles a los vehículos provenientes de países con los que México no tiene tratados de libre comercio. Es una medida que busca equilibrar las condiciones de competencia y evitar distorsiones provocadas por subsidios o políticas industriales que otros países aplican a sus fabricantes. Nosotros siempre competiremos, pero bajo reglas parejas para todos. LOS ARANCELES IMPUESTOS POR ESTADOS UNIDOS BAJO LA SECCIÓN 232, AFECTAN DIRECTAMENTE A LA INDUSTRIA. ¿CÓMO ESTÁ ENFRENTANDO LA AMIA ESTE ESCENARIO? Hoy es, sin duda, el tema que más preocupa a la industria automotriz mexicana. De los casi cuatro millones de vehículos que producimos al año, alrededor de 3.5 millones se exportan y, de ellos, aproximadamente 2.8 millones tienen como destino Estados Unidos. Cualquier medida que afecte ese mercado tiene un impacto inmediato para las empresas instaladas en México. El arancel del 25% impuesto por Estados Unidos permite descontar el contenido de origen estadounidense incorporado en los vehículos, pero aun con ese mecanismo sigue siendo una medida muy severa. El impacto económico para las armadoras es enorme y reduce la competitividad de las plantas mexicanas. Por ello trabajamos de manera permanente con el Gobierno de México para encontrar mecanismos que permitan eliminar o reducir esta medida. La Sección 232 se justifica bajo argumentos de seguridad nacional y seguridad económica, señalando que las exportaciones mexicanas afectan a la industria estadounidense. Nuestra prioridad es recuperar las condiciones de competitividad que hicieron de México uno de los principales centros manufactureros del mundo. ANTE ESTA INCERTIDUMBRE, ¿LA DIVERSIFICACIÓN DE MERCADOS SE HA CONVERTIDO EN UNA ESTRATEGIA PARA DISMINUIR LA DEPENDENCIA DE ESTADOS UNIDOS?
18
L AT I T U D E X
|
2 0 2 6
Definitivamente sí. Diversificar siempre representa una oportunidad para abrir nuevos mercados. Los datos más recientes muestran que, mientras las exportaciones hacia Estados Unidos disminuyeron ligeramente durante el primer semestre, crecieron los envíos hacia Canadá y algunos países europeos, particularmente Alemania. Eso permitió que, en términos generales, las exportaciones mexicanas mantuvieran un crecimiento cercano al 1.4% respecto al mismo periodo del año anterior. Es una señal positiva porque demuestra que la industria tiene capacidad para responder a otros mercados. Sin embargo, también debemos ser realistas. No existe un mercado que pueda sustituir el tamaño de Estados Unidos. De los 3.5 millones de vehículos que exporta México, cerca de 2.8 millones se destinan a ese país. Por eso la revisión del T-MEC y la resolución del tema de la Sección 232 siguen siendo fundamentales para el futuro de la industria. LA ELECTROMOVILIDAD HA CAMBIADO EL RUMBO DE LA INDUSTRIA MUNDIAL. SIN EMBARGO, ESTADOS UNIDOS REDUJO RECIENTEMENTE VARIOS INCENTIVOS PARA LA COMPRA DE VEHÍCULOS ELÉCTRICOS. ¿CÓMO IMPACTA ESTO A LA PRODUCCIÓN INSTALADA EN MÉXICO? El efecto ha sido directo. Actualmente en México se producen cinco modelos de vehículos de nuevas tecnologías: cuatro completamente eléctricos y un híbrido. Esa oferta seguirá creciendo porque próximamente se anunciará un nuevo proyecto que fortalecerá el portafolio de vehículos eléctricos fabricados en el país. No obstante, la disminución de incentivos en Estados Unidos desaceleró la demanda de vehículos eléctricos y, naturalmente, eso también influye en los niveles de producción. Nosotros fabricamos lo que el mercado demanda y, si el principal consumidor reduce sus compras, la producción también se ajusta. A pesar de ello, el mercado mexicano está mostrando un comportamiento muy positivo. Tan solo en junio, las ventas de vehículos eléctricos, híbridos e híbridos conectables crecieron más de 50% respecto al mismo mes del año
anterior. Si analizamos el acumulado del primer semestre, el crecimiento ronda el 44%. Esto confirma que el consumidor mexicano cada vez reconoce más las ventajas de estas tecnologías. Son vehículos más eficientes, con menores emisiones y costos de operación más bajos. La transición hacia la movilidad eléctrica continúa y México seguirá formando parte de ella. ¿CONSIDERAS QUE MÉXICO TIENE LA CAPACIDAD PARA CONVERTIRSE EN UN JUGADOR RELEVANTE DENTRO DE LA NUEVA CADENA DE SUMINISTRO DE VEHÍCULOS ELÉCTRICOS? Sin duda. México cuenta con experiencia manufacturera, proveedores altamente especializados y una cadena de suministro consolidada. Conforme aumente la demanda global de vehículos eléctricos, el país tendrá oportunidades para atraer nuevos proyectos y ampliar su capacidad de producción. La clave será mantener condiciones de certidumbre, competitividad e inversión para que las armadoras continúen apostando por México como una plataforma estratégica de manufactura para Norteamérica y otros mercados. LA INDUSTRIA AUTOMOTRIZ HA ACELERADO SUS PROCESOS DE AUTOMATIZACIÓN Y ROBOTIZACIÓN. EN ESTE ESCENARIO, ¿MÉXICO SIGUE FORMANDO EL TALENTO QUE DEMANDARÁN LAS ARMADORAS DURANTE LOS PRÓXIMOS AÑOS? Definitivamente sí. Una de las principales fortalezas de México sigue siendo su capital humano. Contamos con una fuerza laboral altamente capacitada y con una gran capacidad para adaptarse a las nuevas tecnologías que demanda la industria. Las armadoras trabajan de manera permanente con universidades, institutos tecnológicos y centros de investigación para desarrollar programas de formación especializados. Existe una estrecha colaboración entre la academia y la industria para preparar a los profesionistas que requerirá la siguiente generación de manufactura automotriz. Conforme avancen tecnologías como la electrificación, la digitalización y la inteligencia artificial, también crecerá la demanda de perfiles especializados. México tiene la capacidad para responder a ese reto y seguir formando el talento que las empresas necesitan. PRECISAMENTE LA INTELIGENCIA ARTIFICIAL ESTÁ REVOLUCIONANDO TODOS LOS SECTORES PRODUCTIVOS. ¿CÓMO ESTÁ TRANSFORMANDO A LA INDUSTRIA AUTOMOTRIZ INSTALADA EN MÉXICO? La inteligencia artificial ya forma parte del presente de la industria. Hoy tiene aplicaciones prácticamente en toda la cadena de valor: desde los procesos de manufactura, la automatización de líneas de producción y la detección preventiva de errores, hasta la calidad, la logística y la eficiencia operativa de las plantas. Pero quizá donde veremos la mayor transformación será en el propio vehículo. La interacción entre el conductor y el automóvil cambiará radicalmente durante los próximos años. Los sistemas inteligentes de asistencia al manejo,
el frenado autónomo, la detección de peatones, la permanencia en carril y muchas otras funciones seguirán evolucionando gracias a la inteligencia artificial. La experiencia de conducir será completamente distinta. Los vehículos incorporarán cada vez más herramientas capaces de anticiparse a situaciones de riesgo, asistir al conductor y ofrecer una movilidad más segura, eficiente y conectada. Estamos viviendo una transformación tecnológica sin precedentes y México participa activamente en ella. A PESAR DEL ENTORNO INTERNACIONAL, ¿SIGUEN EXISTIENDO PROYECTOS PARA INSTALAR NUEVAS INVERSIONES AUTOMOTRICES EN MÉXICO? Sí los hay. Es evidente que la revisión del T-MEC y la aplicación de la Sección 232 han generado un ambiente de mayor cautela entre los inversionistas, pero continúan existiendo proyectos importantes para México. Incluso en las próximas semanas habrá anuncios relevantes que confirman que el país sigue siendo atractivo para la industria automotriz global. Estoy convencido de que, una vez superada esta etapa de incertidumbre, México mantendrá su posición como uno de los principales destinos de inversión manufacturera del mundo. DESDE LA PERSPECTIVA DE LA AMIA, ¿CÓMO EVALÚAN LA INFRAESTRUCTURA LOGÍSTICA Y ADUANERA QUE SOSTIENE LAS EXPORTACIONES DE VEHÍCULOS? En términos generales la operación funciona bien y existe una buena coordinación con las autoridades. Naturalmente siempre hay aspectos susceptibles de mejorar, especialmente en materia de infraestructura portuaria, donde todavía existen oportunidades para incrementar la capacidad y hacer más eficientes los procesos. Lo importante es que existe diálogo permanente con las autoridades y una disposición para seguir fortaleciendo la infraestructura logística que demanda una industria exportadora del tamaño de la automotriz. FINALMENTE, ¿QUÉ MENSAJE LE ENVIARÍAS A LA COMUNIDAD DE LATITUDEX? México seguirá siendo una potencia automotriz. Tenemos la experiencia, el talento, la infraestructura industrial y una cadena de suministro consolidada que nos permite competir con los principales productores del mundo. Me gusta explicar el momento que vivimos con una analogía muy sencilla: hoy viajamos en un avión que atraviesa una fuerte zona de turbulencia. Hay movimientos bruscos y momentos de incertidumbre, pero el avión sigue su ruta. Lo importante es mantener la calma, ajustarnos el cinturón y continuar avanzando. Estoy convencido de que vamos a aterrizar bien. Habrá retos durante el trayecto, pero la industria automotriz mexicana tiene la fortaleza necesaria para superar este periodo y seguir consolidándose como uno de los motores económicos más importantes del país.
L AT I T U D E X
|
2 0 2 6
19
IA: la nueva frontera de las exportaciones mexicanas Por Itziar Gómez Jiménez Directora General de Agencia de Comunicación Plasmar
La inteligencia artificial está redefiniendo el comercio exterior: ayuda a las empresas mexicanas a detectar mercados, anticipar riesgos y convertir información en oportunidades de exportación reales.
L
a nueva frontera de las exportaciones mexicanas no está en la aduana, sino en la inteligencia artificial. Durante décadas, cuando una empresa mexicana quería conquistar un mercado internacional, el camino era más o menos el mismo: asistir a ferias comerciales, contratar estudios de mercado, visitar distribuidores y confiar en que, después de meses —o incluso años—, apareciera una oportunidad de negocio. Hoy esa lógica cambió. La inteligencia artificial está transformando el comercio exterior con la misma profundidad con la que el contenedor revolucionó la logística hace medio siglo. No porque sustituya la experiencia de los exportadores, sino porque reduce drásticamente el tiempo entre identificar una oportunidad y convertirla en una venta. México llega a 2026 como una potencia exportadora, pero también con un desafío evidente: más del 80% de nuestras exportaciones continúa concentrándose en Estados Unidos. En un contexto marcado por la revisión del T-MEC, tensiones geopolíticas y nuevas barreras regulatorias, diversificar mercados dejó de ser un objetivo deseable para convertirse en una necesidad estratégica. La buena noticia es que nunca había sido tan accesible hacerlo. Antes, encontrar un nuevo mercado implicaba analizar cientos de documentos, revisar estadísticas comerciales, interpretar regulaciones y contratar investigaciones que podrían tener un costo inaccesible para algunas empresas. Hoy un agente de inteligencia artificial puede monitorear bases de datos aduaneras, licitaciones internacionales, movimientos de competidores, tendencias de consumo y noticias en decenas de idiomas, las 24 horas del día. La diferencia no está únicamente en la velocidad. La IA permite descubrir lo que los especialistas llaman “señales débiles”: pequeños cambios en pre-
20
L AT I T U D E X
|
2 0 2 6
cios, modificaciones regulatorias, nuevas demandas de importación o movimientos de competidores que anticipan oportunidades antes de que sean evidentes para el resto del mercado. Imaginemos una empresa mexicana que fabrica componentes para la industria médica. Mientras el equipo comercial continúa atendiendo a sus clientes actuales, la IA puede detectar que un país europeo modificó recientemente sus requisitos de abastecimiento, que un proveedor asiático enfrenta restricciones comerciales o que determinado distribuidor está buscando nuevos fabricantes certificados. Esa información, que antes podía tardar meses en llegar, hoy puede conocerse prácticamente en tiempo real. Probablemente la transformación más importante ocurre en el marketing internacional. Los compradores ya no comienzan su búsqueda recorriendo directorios o visitando páginas web una por una. Cada vez con mayor frecuencia consultan herramientas de inteligencia artificial como ChatGPT, Gemini o Perplexity para preguntar algo tan específico como: “¿Qué fabricantes mexicanos producen autopartes certificadas para Europa?” o “¿Qué proveedor latinoamericano cumple con estándares ESG para la industria alimentaria?”. Sin embargo, conviene evitar una tentación frecuente. La IA no sustituye ni la estrategia ni la experiencia. Los estudios más recientes muestran que incrementa significativamente la productividad en tareas como investigación de mercados, elaboración de propuestas comerciales, análisis de información y generación de contenidos. Pero también evidencian que pierde precisión cuando se trata de decisiones regulatorias, documentación crítica o mensajes que requieren sensibilidad cultural. Por eso las empresas más exitosas están adoptando un modelo mucho más inteligente: inteligencia artificial para acelerar el trabajo; inteligencia humana para tomar las decisiones y fortalecer las interacciones uno a uno. En otras palabras, la ventaja competitiva ya no será quién tenga acceso a ChatGPT o Claude. Eso prácticamente todos lo tienen. La diferencia estará en quién haga las mejores preguntas, quién conecte la IA con información confiable, quién entienda los mercados internacionales y quién sea capaz de convertir miles de datos en buenas decisiones comerciales.
L AT I T U D E X
|
2 0 2 6
21
LA CADENA QUE PROTEGE TU SALUD La importación y distribución de medicamentos en México depende de una red logística, donde el cumplimiento regulatorio, la cadena de frío y la coordinación entre múltiples actores son esenciales para proteger la salud de la población
P O R G I O VA N N A R O J A S
C
ada año, millones de medicamentos cruzan puertos marítimos, aeropuertos y fronteras terrestres para abastecer hospitales, clínicas, farmacias y centros de distribución en todo México. Detrás de cada caja de antibióticos, vacuna o tratamiento especializado existe una compleja red logística que combina regulación sanitaria, comercio exterior, transporte especializado y monitoreo permanente de calidad. Se trata de una de las cadenas de suministro más exigentes del país, donde un error de temperatura, documentación o almacenamiento puede comprometer la eficacia de un producto destinado a salvar vidas. La relevancia económica del sector es considerable. La industria farmacéutica manufacturera representa entre 1% y 1.5% del Producto Interno Bruto (PIB) nacional, mientras que las actividades reguladas por la Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS), entre ellas la industria farmacéutica y de dispositivos médicos, abarcan entre 10% y 14% del PIB mexicano, según información presentada por autoridades federales en 2026 durante un evento de la Secretaría de Economía y COFEPRIS. Además, el Gobierno federal ha señalado que el gasto en importación de medicamentos ronda los 300 mil millones de pesos cada dos años, reflejando la magnitud de esta operación logística. México continúa dependiendo en gran medida del suministro internacional. Datos de comercio exterior muestran que en 2024 las importaciones de productos farmacéuticos alcanzaron 8,799 millones de dólares, equivalentes a un pro-
22
L AT I T U D E X
|
2 0 2 6
medio cercano a 733 millones de dólares mensuales. Estados Unidos, Alemania, Suiza, India y China figuran entre los principales países proveedores de medicamentos, ingredientes farmacéuticos activos y productos terminados. De acuerdo con la industria farmacéutica, aproximadamente 60% de los medicamentos consumidos en México dependen de insumos, principios activos o productos terminados importados, principalmente de Estados Unidos, Alemania, Suiza, India y China. El recorrido de un medicamento importado comienza incluso antes de llegar al territorio nacional. Los laboratorios deben contar con registros sanitarios autorizados por COFEPRIS y cumplir requisitos de trazabilidad, etiquetado, certificación de buenas prácticas de manufactura y documentación aduanera. Una vez que la mercancía ingresa por una aduana, las autoridades sanitarias y aduaneras verifican que los productos cumplan con la normatividad aplicable. Tras su liberación, los medicamentos son trasladados a centros de distribución especializados desde donde se abastecen a cadenas farmacéuticas, hospitales públicos y privados, así como distribuidores regionales. Uno de los mayores desafíos de esta operación es la denominada cadena de frío. Vacunas, biológicos, medicamentos oncológicos, insulinas y otros productos especializados requieren mantenerse dentro de rangos de temperatura estrictamente controlados durante todo el trayecto. Dependiendo del producto, las condiciones pueden oscilar entre 2 y 8 grados Celsius, temperaturas de congelación o incluso rangos ultrafríos. Una desviación mínima puede
+7 MIL
MILLONES DE DÓLARES es lo que importa México anualmente en productos farmacéuticos, según estadísticas de comercio exterior.
alterar la estabilidad química del medicamento y reducir su efectividad terapéutica. Para enfrentar este reto, las empresas utilizan contenedores refrigerados, embalajes térmicos certificados, sensores IoT, registradores de temperatura en tiempo real y plataformas digitales que permiten monitorear cada envío desde su origen hasta el punto de entrega. Estas tecnologías generan alertas inmediatas ante cualquier variación y facilitan la trazabilidad completa del producto, un aspecto cada vez más
relevante para prevenir pérdidas económicas, combatir la falsificación y garantizar la seguridad del paciente. La importancia estratégica de esta cadena ha llevado al gobierno y a la iniciativa privada a impulsar nuevas inversiones. En 2026 se anunciaron proyectos por más de 21 mil millones de pesos destinados a fortalecer la producción farmacéutica nacional, ampliar capacidades manufactureras y reducir la dependencia de medicamentos importados. El objetivo es construir una cadena de suministro más resiliente frente a interrupciones globales, como las experimentadas durante la pandemia. En un entorno donde la disponibilidad de medicamentos impacta directamente en la salud pública, la logística farmacéutica se ha convertido en un componente estratégico de la competitividad nacional. Más allá de los laboratorios y las farmacias, existe una infraestructura silenciosa que opera las 24 horas para asegurar que cada medicamento llegue en condiciones óptimas al paciente. En esa cadena, la eficiencia logística no solo representa un ahorro económico: puede marcar la diferencia entre la efectividad de un tratamiento y el riesgo para millones de personas.
L AT I T U D E X
|
2 0 2 6
23
Del nearshoring al forcedshoring: la hora del sur-sureste Por Alfredo Nolasco Meza CEO y Socio Fundador en Spyral Consulting
El nearshoring terminó: llegó el forcedshoring. El mundo se regionalizó y el sur-sureste de México tiene una ventana de oportunidad para sustituir importaciones y agregar valor.
D
urante años discutimos el nearshoring como si fuera una elección. Ya no lo es. La pandemia, las reglas de origen del T-MEC, la guerra comercial y un Estados Unidos que usa el comercio como instrumento de presión política nos trajeron algo distinto: el forcedshoring. Ya no se trata de dónde queremos producir, sino de dónde sí se puede llegar al mercado. El dato que pocos vimos es que el mundo ya se había regionalizado. En 2024, Europa concentró el 67% de su comercio en su propia región y en Asia, el 59%; Norteamérica, apenas el 42%; y América Latina, el 13%. Traducción: los bloques maduros comercian entre sí, y a Norteamérica —sobre todo a México y Canadá— le queda muchísimo espacio para crecer hacia adentro. Ahí está la oportunidad. De fondo hay una disputa por la hegemonía. China juega con su Iniciativa de la Franja y la Ruta, el control del 70% al 90% de las reservas de tierras raras y la ambición de proveer el 60% de los insumos del mundo. Estados Unidos responde con aranceles, el Proyecto VAULT y una doctrina “Donroe” de seguridad económica hemisférica. México está literalmente en medio —y tal vez, del lado correcto del mapa. Pero entrar a ese mercado tiene una condición. Para venderle a Estados Unidos necesitamos técnicos e ingenieros; para venderle a China, no necesariamente, ya que solo compran materias primas. La diferencia define qué inversión nos conviene atraer: la que transfiere tecnología, fortalece las cadenas y desarrolla a la gente. No todo aliado suma igual, y por eso México exporta valor agregado: casi el doble que toda Latinoamérica combinada, incluido Brasil. ¿Dónde se puede volver concreto? En el sur-sureste del país. Estados Unidos importó 534.9 mil millones de dólares de México y arrastra déficits enormes en mariscos, miel, café, muebles, dispositivos médicos y más. El sur-sureste ya produce buena parte de esa
24
L AT I T U D E X
|
2 0 2 6
materia prima —camarón y pulpo de Campeche, cacao de Tabasco, café de altura de Chiapas, miel maya de Yucatán—, pero exporta el grano, no el producto terminado. La oportunidad no está en producir más, sino en agregar valor aquí: tostar, filetear, certificar, envasar y ponerle marca. Si bien el sur-sureste no aspira hoy a convertirse en un polo manufacturero mayor, sí tiene el potencial de aportar mayor valor agregado a los insumos tradicionalmente primarios. No descartemos tampoco el potencial de la innovación y el desarrollo del joven talento de la región. Las señales son mixtas, pero no malas: tipo de cambio estable, inflación controlada (en junio, incluso menor que la reportada en Estados Unidos), cifras récord en la atracción de IED, construcción industrial al alza y un Plan México que apuesta por algunos incentivos interesantes. Conviene leerlas con cabeza fría y un plan por horizontes: escalar ya lo competitivo (camarón, café, miel, confección), madurar a mediano plazo el procesamiento y los dispositivos médicos, y construir a largo plazo la electrónica de ensamble y los componentes para la energía renovable. Reducir nuestras importaciones en solo un 10% abre un enorme nicho para los proveedores nacionales. Eso es sustitución de importaciones bien entendida: negocio antes que consigna. El reto es de logística y comercio exterior, no de discurso: convivir con aranceles del 10% al 15%, diversificar mercados (hoy el 84% va a Estados Unidos), destrabar infraestructura, energía y agua, y apoyar de verdad a las PyMES. Los flujos de inversión que no alcancen a llegar a Estados Unidos buscarán cercanía y afinidad; los corredores logísticos —el Corredor (Industrial) Transístmico recalibrado o una mayor vinculación con las cadenas de valor de Mesoamérica—, entre ellos, capturarán esa inversión o la dejarán ir. Y es integración, no competencia: Centroamérica es socio, no rival —el sur-sureste como bisagra que ensambla y exporta, y Mesoamérica aportando talento y componentes. El forcedshoring no es una amenaza: es un empujón hacia donde de todos modos teníamos que ir. La pregunta que nos hacemos en Spyral ya no es si habrá turbulencia, sino con qué estrategia —y con qué aliados— la atravesaremos. El sur-sureste tiene la materia prima, la geografía y, por primera vez en mucho tiempo, la ventana abierta para dar el salto hacia el futuro. Falta decidir bien. Y decidir ya.
L AT I T U D E X
|
2 0 2 5
25
T-MEC:
EL TIEMPO LO CONTROLA WASHINGTON 26
L AT I T U D E X
|
2 0 2 6
ESTADOS UNIDOS RECHAZÓ EXTENDER EL TRATADO POR 16 AÑOS MÁS Y DEJÓ A MÉXICO Y CANADÁ ESPERANDO EL RITMO DE SUS REVISIONES ANUALES. TRES RONDAS DE NEGOCIACIÓN DESPUÉS, TODAVÍA NO HAY ACUERDOS FIRMADOS
E
P O R S TA F F L AT I T U D E X
l T-MEC entró en su momento más delicado desde que sustituyó al TLCAN el 1 de julio de 2020. El pasado 1 de julio, la Comisión de Libre Comercio del tratado se reunió de forma virtual para realizar la primera revisión conjunta obligatoria prevista por el propio acuerdo. El representante comercial de Estados Unidos confirmó que Washington no apoyaría una extensión automática por 16 años más, pese a que México y Canadá sí respaldaban esa postura y llegaron con una carta conjunta solicitándola. El resultado no fue la salida de Estados Unidos del tratado, sino la activación de su mecanismo alterno: el T-MEC permanece vigente hasta 2036, pero bajo revisiones anuales en lugar de una extensión de largo plazo. Conviene subrayarlo porque, en las semanas posteriores, buena parte de la cobertura en redes simplificó la noticia como si el tratado estuviera por desaparecer, cuando lo que en realidad se activó fue su propio mecanismo de continuidad. La cláusula que lo hace posible es el Artículo 34.7: el T-MEC termina 16 años después de su entrada en vigor, salvo que los tres países confirmen por escrito su voluntad de extenderlo. Si uno de ellos no lo confirma, la Comisión debe reunirse cada año para revisarlo, aunque los tres gobiernos conservan la posibilidad de extenderlo en cualquier momento antes de que se cumpla el plazo. Existe además una salida más drástica prevista en el Artículo 34.6: cualquier país puede
retirarse mediante aviso por escrito, con efecto seis meses después. Ninguna de las tres partes ha activado esa cláusula, y nada indica que vaya a hacerlo.
¿DÓNDE QUEDARON LAS NEGOCIACIONES?
El proceso bilateral entre México y Estados Unidos no arrancó el 1 de julio: venía avanzando desde antes por la vía de rondas de negociación independientes de la revisión conjunta. La primera se realizó en mayo en Ciudad de México y la segunda tuvo lugar del 15 al 17 de junio en Washington, donde ambos equipos avanzaron en reglas de origen para bienes industriales y seguridad económica, además de abrir discusiones conceptuales sobre agricultura, trabajo, medio ambiente, y el comercio de acero, aluminio y automóviles. Días después de la revisión conjunta del 1 de julio, la Secretaría de Economía informó al Congreso mexicano que los temas pendientes con Estados Unidos se habían reducido de 54 a 14. La tercera ronda, ya prevista bajo el nuevo esquema de revisión anual, se llevó a cabo del 21 al 23 de julio en Ciudad de México —esta vez solo entre México y Estados Unidos, sin Canadá— y cerró sin acuerdos concretos, aunque ambas delegaciones la calificaron de "constructiva". Hubo avances puntuales en acero, aluminio, sus derivados, cadenas de valor y la sustitución de importaciones provenientes de Asia, con los equipos negociadores de ambos gobiernos al frente de sus respectivas delegaciones. México, por su parte, llevó a la mesa trece preocupacio-
L AT I T U D E X
|
2 0 2 6
27
FOTO: CORTESÍA SECRETARIA DE ECONOMÍA
nes propias, entre ellas los aumentos arancelarios bajo la Sección 232 y la Sección 122, restricciones sectoriales y el uso del Mecanismo Laboral de Respuesta Rápida. Ambos gobiernos acordaron una cuarta ronda para la primera quincena de septiembre. La conversación se complicó además por el contexto: días antes de la ronda, Washington anunció un arancel de 50% a productos canadienses y gravámenes de entre 10% y 12.5% a 60 países, recordatorio de que la política arancelaria de la administración estadounidense avanza en paralelo a la mesa de negociación y puede endurecerse sin previo aviso. A eso se sumó una declaración del representante comercial de Estados Unidos ante el Capitolio, donde advirtió que la renovación del T-MEC será difícil si Washington considera que México no coopera en toda la relación bilateral, incluyendo seguridad fronteriza y agua; el gobierno mexicano respondió el mismo día negando que esos asuntos formen parte de la revisión formal del tratado. Ese desacuerdo sobre qué debe o no entrar en la mesa —comercio puro, o comercio más seguridad y agua— es hoy uno de los puntos más delicados de cara a septiembre. Lo que sí es un hecho es que Estados Unidos ya impuso aranceles de 25% a autos y autopartes provenientes de México y Canadá, y de 50% a las importaciones de acero y aluminio de ambos países, medidas que en la práctica ero-
28
L AT I T U D E X
|
2 0 2 6
sionan el trato libre de aranceles que en teoría garantiza el acuerdo. A esto se suman disputas que venían arrastrándose desde antes de esta revisión: las consultas iniciadas en 2022 sobre la política energética mexicana siguen sobre la mesa, y el diferendo por el maíz genéticamente modificado sigue siendo referencia de lo que puede repetirse si no se afinan los criterios sanitarios entre los tres países.
LO QUE SE DIJO EN LA RONDA
Detrás de los comunicados oficiales, la ronda del 21 al 23 de julio dejó también algunas frases que retratan el tono de cada delegación. Del lado mexicano, la Secretaría de Economía insistió en que el objetivo de fondo es reducir la incertidumbre para ambos países, no imponer condiciones unilaterales; según sus propias palabras, los resultados de esta etapa "van a ser muy importantes para reducir la incertidumbre" que ninguna de las dos economías busca. Al cierre de la ronda, ante el anuncio de un nuevo arancel del 10% por trabajo forzoso, la dependencia aclaró que la gran mayoría de las exportaciones mexicanas no se ven afectadas, porque “más del 80% cumple con el T-MEC” y ese trato no cambia. Del lado estadounidense, el tono público osciló entre la cordialidad y la advertencia. Semanas antes de la ronda, el representante comercial de Estados Unidos había descrito la relación con su contraparte mexicana en tér-
“Que México tenga la posibilidad de exportar sin aranceles la mayor parte de lo que está exportando, es una gran ventaja. Lo que queremos es que México tenga una posición preferencial respecto a los demás países” “Estados Unidos esta rediseñando un cambio mayor respecto a su comercio exterior. Hay una serie de temas que tiene que ver con la seguridad económica de ambos países” MARCELO EBRARD
Secretario de Economía de México
LAS PREOCUPACIONES DE MÉXICO • ARANCELES BAJO LA SECCIÓN 232 (ACERO, ALUMINIO, AUTOS)
• ARANCELES BAJO LA SECCIÓN 122
(A PRODUCTOS NO ORIGINARIOS DEL TRATADO)
• RESTRICCIONES SECTORIALES ESPECÍFICAS • USO DEL MECANISMO LABORAL DE RESPUESTA RÁPIDA • BARRERAS COMERCIALES A NIVEL ESTATAL EN ESTADOS UNIDOS minos favorables —“son bastante pragmáticos” dijo en un foro en Colorado— y ya durante la semana de negociaciones, ante el Senado, se mostró optimista sobre los tiempos: “confío en que antes de que termine el año podamos tener opciones” para que los tres líderes evalúen. Sobre el ritmo mismo de las conversaciones fue igual de directo: “estamos avanzando con la debida celeridad", declaró ante el mismo comité. Pero el mismo funcionario fue quien introdujo la nota de tensión más citada de la semana, al advertir que la renovación del tratado será más difícil si Washington considera que México no coopera en toda la relación bilateral, más allá de lo estrictamente comercial —una idea que el gobierno mexicano rechazó de inmediato como parte de la mesa de negociación formal. Ese contraste —cordialidad técnica en la mesa, condiciones políticas fuera de ella— resume bastante bien el estado actual de la relación: ambos gobiernos insisten en que las conversaciones avanzan, pero ninguno ha logrado todavía traducir ese avance en un documento firmado.
¿POR QUÉ IMPORTA?
El T-MEC es el marco institucional que ordena la integración productiva de América del Norte, una región que en 2025 movió más de 3 billones de dólares en comercio trilateral, cerca del 16% del total mundial. El punto verdaderamente crítico de esta revisión no es procedimental, es político: Washington busca reglas de origen más estrictas, mayor contenido estadounidense en la industria automotriz y controles más duros para evitar que productos de origen chino se beneficien del tratado mediante triangulación.
L AT I T U D E X
|
2 0 2 6
29
LAS NEGOCIACIONES A LO LARGO DEL 2026 2026
MAYO 2026
Gobiernos de los tres países se preparan para la revisión sexenal.
Primera ronda de negociación en Ciudad de México.
JUNIO 2026
Segunda ronda en Washington.
1 JULIO 2026
EE. UU. rechaza extender el tratado 16 años más.
Detrás de esa exigencia hay una preocupación concreta que el propio gobierno mexicano reconoció ante el Congreso: la pérdida de empleos manufactureros en Estados Unidos, la dependencia de cadenas de suministro provenientes de terceros países y el déficit comercial que Washington mantiene con sus dos socios. La postura mexicana, en cambio, sostiene que esos desafíos se resuelven fortaleciendo la producción regional y reduciendo la dependencia de insumos asiáticos, no imponiendo condiciones adicionales. Para México, el dilema es concreto: preservar el acceso preferencial a su principal comprador frente a la posibilidad de aceptar condiciones que reconfiguren buena parte de su operación industrial, desde la manufactura automotriz hasta la proveeduría electrónica.
¿QUÉ PODRÍA PASAR DE AQUÍ A FIN DE AÑO?
Con la cuarta ronda ya agendada para la primera quincena de septiembre, hay al menos tres escenarios que vale la pena vigilar para lo que resta de 2026. El primero, el más favorable para México, es que septiembre traiga por fin acuerdos concretos en los temas donde ya hubo avance técnico —acero, aluminio y cadenas de valor— y que eso destrabe gradualmente el resto de los trece puntos que México puso sobre la mesa. La Secretaría de Economía ha mantenido un tono de cautela optimista, hablando de "aproximar posiciones" más que de cerrar el proceso, lo que sugiere que el gobierno mexicano no espera una resolución total en una sola ronda, sino avances incrementales ronda tras ronda. El segundo es un escenario de estancamiento, ya no hipotético sino confirmado por lo ocurrido en julio: tres rondas bilaterales y ninguna ha cerrado con un acuerdo firmado. Si septiembre repite el patrón de "avances sin acuerdos", la revisión anual corre el riesgo de convertirse en un ejercicio permanente de gestión de expectativas, donde la incertidumbre —no un arancel puntual— sigue siendo el verdadero costo para la inversión en manufactura y energía. El tercero es el que más cambió en las últimas sema-
30
L AT I T U D E X
|
2 0 2 6
8 JULIO 2026
Temas pendientes bajan de 54 a 14 solamente.
21 JULIO 2026
23 JULIO 2026
Tercera ronda en CDMX cierra sin acuerdos concretos.
Disputa por incluir seguridad fronteriza y agua.
SEPTIEMBRE 2026
Cuarta ronda de negociación programada.
25% FOTO: CORTESÍA SECRETARIA DE ECONOMÍA
ARANCELES A AUTOS Y AUTOPARTES
nas: la disputa sobre si seguridad fronteriza y agua deben o no formar parte de la negociación comercial. Que Washington lo plantee como condición y el gobierno mexicano lo niegue como parte del proceso formal no es un desacuerdo menor —es la señal de que Estados Unidos podría intentar ampliar el alcance de la revisión más allá de lo estrictamente comercial, algo que México ha rechazado hasta ahora. Cómo se resuelva esa tensión en septiembre dirá mucho sobre si el T-MEC seguirá siendo, en la práctica, un tratado exclusivamente comercial. Para el sector exportador mexicano, la recomendación de firmas como PwC ha sido consistente desde julio: revisar la exposición de sus cadenas de suministro a cambios en reglas de origen, evaluar el contenido regional de sus productos y mantener vigilancia cercana sobre cada ronda, en lugar de esperar a que se resuelva el proceso completo. En paralelo, México ya mueve otras piezas de su tablero comercial: el
50%
ARANCELES EN ACERO Y ALUMINIO
10%
NUEVA TASA ARANCELARIA POR TRABAJO FORZOSO
Parlamento Europeo aprobó la modernización del acuerdo con la Unión Europea, una vía de diversificación para el sector agropecuario, automotriz y de autopartes justo cuando la relación con Washington se vuelve menos predecible. Ninguna de estas piezas sustituye al mercado estadounidense —que concentra alrededor del 80% del comercio exterior mexicano—, pero sí da un margen de maniobra que no existía en los primeros años del tratado. La certeza jurídica que caracterizó a la región durante sus primeros seis años de vigencia dio paso a un nuevo ciclo, donde el cumplimiento normativo, la trazabilidad de origen y la capacidad de anticipar escenarios —no solo reaccionar a ellos— se convirtieron en la ventaja competitiva real para quienes exportan desde México. La revisión del T-MEC ya no es una noticia de un solo día: es un proceso que se irá resolviendo, ronda tras ronda, durante el resto de la década.
L AT I T U D E X
|
2 0 2 6
31
La planeación: la ventaja competitiva que estamos perdiendo Por Lizbeth Troncoso Trejo CEO de STRONVO
En un entorno marcado por la incertidumbre, las empresas buscan nuevas ventajas competitivas. Sin embargo, una de las más valiosas sigue siendo una de las menos apreciadas: la planeación.
D
urante años hemos asociado la competitividad con factores como tecnología, innovación, infraestructura, costos laborales o acceso a mercados. Todos son importantes. Sin embargo, pocas veces reconocemos que una de las ventajas competitivas más poderosas de una organización es también una de las más sencillas de perder: la capacidad de planear. Lo afirmo después de más de tres décadas vinculada al comercio exterior, participando y acompañando a empresas en procesos de inversión, expansión, cumplimiento y operación internacional. He comprobado que las organizaciones más exitosas no necesariamente son las que cuentan con mayores recursos, sino aquellas que han desarrollado la capacidad de ver más allá de la operación inmediata. Son empresas que identifican cambios regulatorios, evalúan riesgos logísticos, preparan oportunamente sus requerimientos documentales y atienden posibles contingencias antes de que éstas impacten sus resultados. En contraste, también he observado organizaciones que operan permanentemente bajo esquemas de urgencia. Empresas que reaccionan en lugar de planear, que corrigen en lugar de prevenir y que destinan una parte importante de sus recursos a resolver problemas que pudieron haberse evitado desde el origen. Hoy las empresas enfrentan un entorno caracterizado por cambios regulatorios constantes, tensiones geopolíticas, cadenas de suministro cada vez más complejas y mayores exigencias de cumplimiento. Conceptos como legalidad, materialidad y trazabilidad han dejado de ser términos reservados para especialistas y se han convertido en elementos esenciales para la continuidad y competitividad de los negocios. Ya no basta con realizar una operación correcta-
32
L AT I T U D E X
|
2 0 2 6
mente. Es necesario demostrar que existe una razón económica que la sustenta, que la información es consistente a lo largo de todo el proceso y que la evidencia documental permite reconstruir cada decisión tomada. La autoridad, los socios comerciales y las propias organizaciones demandan cada vez más certeza sobre la forma en que se desarrollan las operaciones. En este contexto, la planeación deja de ser una actividad administrativa para convertirse en una herramienta estratégica. Es el espacio en el que las empresas pueden evaluar riesgos, identificar oportunidades, estimar impactos y construir certidumbre antes de comprometer recursos. En muchas ocasiones las empresas toman decisiones sobre operaciones internacionales considerando únicamente una parte de las variables involucradas. El precio, los aranceles, la logística o los requisitos regulatorios suelen concentrar la atención. Sin embargo, los años me han enseñado algo diferente: los costos más altos suelen originarse en decisiones que no se analizaron oportunamente. Una planeación insuficiente rara vez aparece en una factura; sin embargo, puede traducirse en retrasos operativos, contingencias, costos extraordinarios, pérdida de oportunidades, afectaciones a la cadena de suministro o incluso pérdida de competitividad. La planeación también exige una visión integral. Ninguna área por sí sola cuenta con todos los elementos necesarios para evaluar una operación internacional. Se requiere la participación coordinada de compras, logística, finanzas, operaciones, legal y comercio exterior, así como, en muchos casos, la colaboración de especialistas que aporten una perspectiva externa e independiente. Tal vez por ello, en una época dominada por la velocidad, la digitalización y la inteligencia artificial, la pregunta más importante para las organizaciones no sea qué tecnología deben incorporar o qué nueva obligación deberán cumplir. Tal vez la pregunta correcta sea si están dedicando suficiente tiempo a pensar antes de actuar. Porque, al final, la competitividad no se construye cuando las organizaciones reaccionan ante los problemas. Se construye cuando cuentan con la capacidad de anticiparse a ellos. Y esa capacidad comienza, invariablemente, con una buena planeación.
L AT I T U D E X
|
2 0 2 5
33
LA RUTA DE LA CROQUETA La transición de los animales de compañía al núcleo familiar reconfigura las operaciones de última milla y desata una explosión de SKUs premium POR DANIEL RODRÍGUEZ
34
L AT I T U D E X
|
2 0 2 6
L
a transformación de las mascotas en miembros centrales del hogar mexicano ha dejado de ser una simple tendencia de consumo para convertirse en un complejo desafío de ingeniería logística. Detrás de cada plato de alimento o producto de cuidado especializado opera una maquinaria transfronteriza que involucra transporte multimodal, gestión de aduanas y una coordinación entre los proveedores de materias primas internacionales y la capacidad de maquila nacional. El mercado pet care en México se traduce en un ecosistema de más de 200 empresas que proyectan un crecimiento sostenido del 2.5% anual hacia 2030. Sin embargo, para los directores de operaciones y supply chain, el verdadero reto radica en balancear la producción local con las importaciones masivas y acelerar los flujos de exportación hacia el resto del continente.
¿DE DÓNDE VIENE LO QUE CONSUMEN LAS MASCOTAS MEXICANAS?
A diferencia de otros sectores de consumo masivo que dependen casi en su totalidad de la importación terminada, el mercado de mascotas en México opera bajo un modelo híbrido fuertemente anclado en la manufactura nacional, pero con una dependencia crítica del exterior en aproximadamente el 75% del volumen de alimento seco (croquetas tradicionales) que se consume en el país es producido en territorio nacional. A pesar de la fuerte manufactura local, México es un importador neto en valor de productos terminados de alta gama de alimentos para mascotas. El segmento premium, las dietas terapéuticas, los snacks especializados y los aditamentos tecnológicos provienen más del extranjero. En el terreno de las importaciones de alimento para perros y gatos, Estados Unidos es el proveedor indiscutible de México, concentrando más del 85% de las compras internacionales. Marcas especializadas e ingredientes críticos cruzan diariamente las fronteras en operaciones de carga terrestre de ritmo continuo. El resto del mercado de importación se atomiza entre proveedores europeos y Canadá. Ya en el terreno local, México es un gran productor de alimento para mascota, sin embargo las más de 200 plantas procesadoras en el país requieren millones de toneladas de granos forrajeros (maíz amarillo, sorgo) y pastas oleaginosas que el campo mexicano no genera en suficiencia. Por ello, la industria del pet care depende de una “arteria ferroviaria transfronteriza”. Millones de toneladas de materias primas viajan por tren desde el Corn Belt de Estados Unidos a través de operadores como CPKC y Ferromex, conectando directamente con las espuelas ferroviarias de los grandes centros de producción del país.
MÉXICO EN LAS GRANDES LIGAS
En el mapa global de la nutrición animal, México ya no es un jugador periférico. El país compite directamente con los líderes de la producción manufacturera. El mercado global está encabezado por Estados Unidos
EL BAJÍO COMO HUB ESTRATÉGICO La inversión estratégica de 100 millones de dólares anunciada por Nestlé Purina para el periodo 20262027 en Silao, Guanajuato, ejemplifica a la perfección este enfoque comercial. Al elevar las líneas de alimentos secos y húmedos en la planta más grande de Latinoamérica, la firma no solo busca abastecer el retail mexicano; busca optimizar el nodo que representa el 45% de sus ventas en toda América Latina. Guanajuato opera aquí como un puerto seco industrial que permite despachar contenedores tanto a puertos marítimos como a rutas carreteras transfronterizas. Al otro extremo de la cadena, la logística de última milla enfrenta la presión de la omnicanalidad digital. Datos de la Asociación Mexicana de Venta Online (AMVO) destacan que un tercio de las transacciones electrónicas del país corresponden a este sector. Gigantes como Amazon y Petco coordinan inventarios globales donde el Cross-Border E-Commerce exige almacenes de transferencia ágiles.
y China, gigantes que dominan tanto por volumen de consumo interno como por desarrollo de patentes biotecnológicas en nutrición. En América Latina, Brasil se mantiene como el líder absoluto de la región debido a su autosuficiencia total en granos y proteínas cárnicas. De acuerdo con el Consejo Nacional de Fabricantes de Alimentos Balanceados (CONAFAB), México se consolida como el sexto productor mundial de alimento balanceado para animales y el segundo en América Latina. La posición donde se encuentra México le otorga una ventaja competitiva única. Mientras que Estados Unidos produce para su gigantesco mercado interno y exporta alta gama, México se ha especializado en ser el centro logístico y manufacturero de alta eficiencia de bajo costo para exportar hacia Centroamérica, el Caribe y la región Andina (con mercados clave como Guatemala, Costa Rica y Colombia a la cabeza de sus ventas internacionales). El reto operativo ya no es solo fabricar la croqueta o importarla; es garantizar que un portafolio de miles de SKUs especializados mantenga una rotación de inventario perfecta para evitar caducidades antes de llegar a la última milla.
L AT I T U D E X
|
2 0 2 6
35
La ventaja está en la milésima Por Rodrigo Pestana Roe Director de Cadena de Suministro
En Logística y Comercio Exterior, la diferencia entre liderar o quedarse atrás ya no se mide en años ni meses, sino en segundos, decisiones y mejoras continuas.
V
ivimos en una época donde la velocidad del cambio supera cualquier referencia histórica. Los avances tecnológicos, la digitalización, la inteligencia artificial, las tensiones geopolíticas, la relocalización de cadenas de suministro, las nuevas regulaciones y la aparición constante de competidores están redefiniendo las reglas del juego prácticamente todos los días. En este entorno, las empresas ya no pueden conformarse con ser eficientes. Deben ser flexibles, resilientes y, sobre todo, estar en una búsqueda permanente de mejora. Porque hoy la ventaja competitiva rara vez proviene de una transformación monumental; muchas veces nace de pequeños ajustes que, acumulados, generan grandes diferencias. La Fórmula 1 es un extraordinario ejemplo de esta realidad. En la máxima categoría del automovilismo, una carrera puede definirse por milésimas de segundo. Los equipos invierten millones de dólares para reducir apenas unas décimas en una parada de pits, optimizar una trayectoria o mejorar un componente aparentemente insignificante. Saben que, en una competencia tan cerrada, esa mínima diferencia puede significar la victoria. Lo mismo sucede en las cadenas de suministro modernas. Durante muchos años, las organizaciones competían principalmente por precio o calidad. Hoy compiten también por velocidad, capacidad de respuesta y experiencia del cliente. Quien identifica antes un riesgo, adapta más rápido su operación o elimina una pequeña ineficiencia, obtiene una ventaja que puede ser determinante. Quizá el ejemplo más visible se encuentra en el comercio electrónico. Empresas como Amazon y Mercado Libre mantienen una auténtica carrera por reducir los tiempos de entrega. Hace menos de un mes realicé una compra en Amazon y recibí el producto en menos de seis horas. Lo que hace apenas
36
L AT I T U D E X
|
2 0 2 6
algunos años parecía imposible, hoy comienza a convertirse en un estándar esperado por muchos consumidores. Detrás de esa entrega existe una enorme maquinaria logística: centros de distribución estratégicamente ubicados, sistemas de inteligencia artificial, inventarios mejor posicionados, redes de transporte sincronizadas y miles de decisiones ejecutadas en tiempo real. El cliente únicamente observa la rapidez; sin embargo, la verdadera ventaja está en la capacidad de coordinar toda una cadena de suministro con precisión casi quirúrgica. Esta realidad también impacta al comercio exterior. Las organizaciones que participan en mercados globales enfrentan constantemente cambios arancelarios, nuevas regulaciones, fluctuaciones cambiarias, conflictos geopolíticos y modificaciones en las rutas de transporte. En consecuencia, las cadenas de suministro ya no pueden diseñarse para un solo escenario. Deben estar preparadas para responder a múltiples escenarios de manera simultánea. La flexibilidad se ha convertido en un activo estratégico. Tener proveedores alternos, diversificar riesgos, digitalizar procesos, fortalecer la visibilidad de extremo a extremo y desarrollar capacidades analíticas ya no son ventajas opcionales; son requisitos para competir. Sin embargo, existe una lección aún más importante: la mejora continua nunca termina. En un mundo donde todo cambia rápidamente, quedarse quieto equivale a retroceder. Las empresas que hoy lideran sus industrias son aquellas que cuestionan permanentemente sus procesos y buscan mejorar incluso cuando los resultados son positivos. Al igual que en la Fórmula 1, no siempre gana quien hace el cambio más espectacular. Con frecuencia gana quien encuentra esa pequeña mejora que nadie más vio. Esa milésima de segundo que parece insignificante, pero que al final marca la diferencia entre cruzar la meta en primer lugar o ver pasar a la competencia. En la Logística y el Comercio Exterior del futuro, la ventaja estará precisamente ahí: en la capacidad de evolucionar todos los días, reaccionar con rapidez y nunca dejar de buscar la siguiente milésima.
38
LOURDES COBOS
EL TALENTO MUEVE LA INDUSTRIA
Entre la revisión del T-MEC, la IA y la reorganización de las cadenas de suministro, Lourdes Cobos, presidenta del Clúster de la Industria Automotriz de Coahuila, afirma que el mayor activo de México sigue siendo su capital humano
L
P O R J AV I E R C E N D E J A S
a industria automotriz atraviesa una etapa de transformación impulsada por la relocalización de cadenas de suministro, la inteligencia artificial, la electrificación y la revisión del T-MEC. En este contexto, Coahuila se mantiene como uno de los polos manufactureros más importantes de Norteamérica gracias a una fórmula basada en seguridad, talento e integración entre empresas, gobierno y academia. En entrevista con Latitudex, Lourdes Cobos Cabrera, presidenta del Clúster de la Industria Automotriz de Coahuila, comparte la visión de un estado que busca fortalecer su liderazgo frente a un entorno global cada vez más competitivo. LLEGAR A LA PRESIDENCIA DEL CLÚSTER AUTOMOTRIZ DE COAHUILA IMPLICA UNA TRAYECTORIA IMPORTANTE DENTRO DE LA INDUSTRIA. ¿CÓMO HA SIDO ESE CAMINO PROFESIONAL? Mi carrera comenzó hace casi 25 años, cuando todavía estudiaba Ingeniería Mecánico Administrador en la Universidad Autónoma de Nuevo León. Ingresé a la industria automotriz como practicante y, apenas seis meses después, recibí la oportunidad de participar en un proyecto para desarrollar una nueva planta en Ramos Arizpe. Ese proyecto marcó mi carrera. Me enviaron a Michigan para coordinar parte del desarrollo y diseño de la planta y, cuando llegó el momento de arrancar operaciones, me trasladé definitivamente a Coahuila para liderar la implementación.
Fue una experiencia que me permitió conocer desde muy joven cómo se construye una operación automotriz desde cero. Posteriormente desarrollé la mayor parte de mi trayectoria en Johnson Controls, empresa que más tarde evolucionó a Yanfeng. Durante cerca de dos décadas participé en áreas como ingeniería, manufactura, lanzamiento de proyectos, nuevos negocios y operaciones. Comencé administrando una planta con alrededor de 300 colaboradores y años después entregué una operación con más de 1,200 empleados. Más adelante asumí la dirección de operaciones para varias plantas en México, pasando de coordinar tres instalaciones a siete plantas bajo mi responsabilidad. Toda esa experiencia me permitió conocer la industria desde prácticamente todas sus áreas: desarrollo de proyectos, ingeniería, producción, talento y estrategia de negocios. ¿CÓMO SURGE ENTONCES LA OPORTUNIDAD DE ENCABEZAR EL CLÚSTER DE LA INDUSTRIA AUTOMOTRIZ DE COAHUILA? Primero ingresé al Clúster como representante de una de las empresas asociadas. Más adelante fui invitada a formar parte del Consejo Directivo y posteriormente presidí el Comité de Responsabilidad Social. Cuando concluyó el periodo del entonces presidente, Alberto Piñones, el propio Consejo me propuso asumir la presidencia del Clúster. Fue una sorpresa porque históricamente el Consejo había estado conformado principalmente por hombres, pero recibí un respaldo absoluto por parte de todos ellos.
L AT I T U D E X
|
2 0 2 6
39
Asumí la presidencia en noviembre de 2024 con la responsabilidad de representar a una de las regiones automotrices más importantes del país y al estado que hoy lidera las exportaciones mexicanas de autopartes. Es un reto enorme porque la industria cambia todos los días, pero también representa una gran oportunidad para impulsar la competitividad de Coahuila. ¿CUÁL ES HOY LA MISIÓN DEL CLÚSTER AUTOMOTRIZ DE COAHUILA Y QUÉ PAPEL DESEMPEÑA DENTRO DEL ECOSISTEMA INDUSTRIAL DEL ESTADO? Actualmente contamos con cerca de 60 empresas asociadas entre proveedores Tier 1 y Tier 2, y estamos incorporando cada vez más proveedores especializados para fortalecer toda la cadena de suministro. En conjunto representamos alrededor de 110 mil empleos, principalmente en la región sureste del estado. Nuestro objetivo es fortalecer la vinculación entre industria, gobierno e instituciones educativas bajo el modelo de la triple hélice. Trabajamos para atraer inversión, desarrollar proveedores locales, generar empleo y, sobre todo, formar el talento que demandará la industria en los próximos años. La colaboración con universidades y centros tecnológicos es permanente porque sabemos que la competitividad de la región dependerá de la calidad del capital humano. LA INDUSTRIA AUTOMOTRIZ SUELE CONSIDERARSE UN TERMÓMETRO DE LA ECONOMÍA MEXICANA. ¿CÓMO DESCRIBIRÍAS EL MOMENTO QUE VIVE ACTUALMENTE EL SECTOR? Estamos viviendo un periodo de resiliencia. También de adaptación e incertidumbre. Hoy los líderes de la industria debemos tomar decisiones prácticamente todos los días en un entorno donde las condiciones cambian constantemente. Una nueva regulación, un anuncio comercial, una inversión que llega o un proyecto que cambia de destino pueden modificar la estrategia de una empresa. Eso obliga a reaccionar con rapidez y a replantear continuamente las decisiones de inversión, de producción y de crecimiento. La incertidumbre forma parte del entorno actual, pero también abre oportunidades para quienes logran adaptarse con mayor velocidad. ¿QUÉ HACE DIFERENTE A COAHUILA FRENTE A OTRAS REGIONES INDUSTRIALES Y AUTOMOTRICES DEL PAÍS? Existen varios factores que hacen de Coahuila un destino muy competitivo para la inversión. El primero es la seguridad. Las empresas encuentran un entorno estable para operar y desarrollar proyectos de largo plazo. El segundo es el talento. La mano de obra coahuilense tiene una sólida preparación técnica y existe una cultura de capacitación continua dentro de las empresas. A eso se suma una estrecha relación con universidades e instituciones educativas. Muchas compañías participan directamente en la definición de programas académicos para asegurar que los estudiantes desarrollen las habilidades que realmente requiere la industria.
40
L AT I T U D E X
|
2 0 2 6
ALGUNAS ARMADORAS HAN AJUSTADO SUS ESTRATEGIAS DE PRODUCCIÓN ENTRE MÉXICO Y ESTADOS UNIDOS. ¿CÓMO INTERPRETA ESTOS MOVIMIENTOS? Cada empresa toma decisiones distintas dependiendo de su estrategia global. Es importante entender que los movimientos de producción no necesariamente representan una pérdida para México. Las armadoras redistribuyen plataformas, ajustan capacidades o especializan determinadas plantas de acuerdo con la demanda del mercado. Lo hemos visto durante muchos años. Lo verdaderamente relevante es que gran parte de la proveeduría continúa instalada en México. Independientemente de dónde se ensamble el vehículo, buena parte de los componentes siguen fabricándose aquí, y eso mantiene vigente la importancia de nuestra industria dentro de la región. La cadena de suministro de Norteamérica está profundamente integrada y seguirá funcionando de esa manera. ADEMÁS DE LA CERCANÍA CON ESTADOS UNIDOS, ¿QUÉ VENTAJAS COMPETITIVAS MANTIENEN A MÉXICO COMO UN DESTINO ATRACTIVO PARA LA INVERSIÓN AUTOMOTRIZ? Yo las resumiría en tres grandes fortalezas. La primera es el talento. México cuenta con personal técnico altamente capacitado y con una enorme capacidad para adaptarse a nuevas tecnologías. La segunda es nuestra ubicación geográfica. Compartimos frontera con el mercado más importante del mundo y eso representa una ventaja logística difícil de igualar. Y la tercera sigue siendo la competitividad de nuestros costos de manufactura. A pesar del incremento en salarios y de los cambios regulatorios recientes, México continúa ofreciendo una combinación muy atractiva entre calidad, productividad y costos frente a otros países. Esas tres variables siguen siendo nuestra mejor carta de presentación para atraer inversión. ¿CUÁLES SON HOY LOS PRINCIPALES RETOS EN MATERIA DE COMERCIO EXTERIOR PARA LA INDUSTRIA AUTOMOTRIZ? El principal desafío es adaptarnos a una operación cada vez más compleja. Hoy las empresas deben cumplir con nuevos requisitos regulatorios, controles aduaneros, manifestaciones de valor, reglas de origen y procesos documentales mucho más robustos que hace algunos años. Eso exige capacitación permanente para los equipos de comercio exterior y también una mayor coordinación entre empresas, agentes aduanales, operadores logísticos y autoridades. Además del costo, existe otro factor igual de importante: el tiempo. Cada retraso en una aduana o en la liberación de un embarque puede afectar directamente la continuidad de una línea de producción. Por eso necesitamos procesos más ágiles, mayor intercambio de información y una digitalización mucho más profunda.
“Hoy ninguna empresa puede enfrentar sola los desafíos de la industria; la colaboración será la clave para construir cadenas de suministro más resilientes" DURANTE LOS ÚLTIMOS AÑOS EL NEARSHORING DOMINÓ LA CONVERSACIÓN ECONÓMICA EN MÉXICO. ¿CONSIDERAS QUE ESE FENÓMENO SIGUE VIGENTE? Creo que el nearshoring evolucionó. Hace apenas un par de años hablábamos de una estrategia global para atraer proveedores de Asia hacia Norteamérica. Incluso muchas empresas viajamos a China para invitar a nuestros proveedores a instalar operaciones en México. Hoy el escenario cambió. Las nuevas políticas comerciales, los incentivos que existen en Estados Unidos y las condiciones del mercado han modificado la estrategia. Más que hablar únicamente de nearshoring, hoy estamos entrando a una etapa de regionalización. El objetivo es fortalecer las cadenas de suministro dentro de Norteamérica, integrar verticalmente a los proveedores y construir una red más sólida entre México, Estados Unidos y Canadá. Sigue existiendo interés por parte de empresas asiáticas para instalarse en México, pero ahora las decisiones dependen mucho más de contar con proyectos de largo plazo y con suficiente certidumbre para justificar las inversiones. La prioridad ya no es solamente traer proveedores al país; ahora buscamos consolidar una cadena regional mucho más integrada, resiliente y competitiva. ¿CÓMO SE ESTÁ PREPARANDO LA INDUSTRIA AUTOMOTRIZ DE COAHUILA PARA LA TRANSFORMACIÓN DEL USO DE IA? La inteligencia artificial ya dejó de ser una tendencia para convertirse en una herramienta cotidiana dentro de las plantas. Hoy la utilizamos para optimizar procesos, mejorar la planeación, fortalecer los controles de calidad y hacer más eficiente la toma de decisiones. Sin embargo, es importante entender que la tecnología no sustituye al talento humano; lo complementa. Seguiremos
necesitando ingenieros, técnicos y especialistas capaces de interpretar la información, resolver problemas y desarrollar nuevas soluciones. Por eso la capacitación continua es más importante que nunca. La velocidad con la que evolucionan las tecnologías nos obliga a actualizar conocimientos de manera permanente. Las empresas que inviertan en el desarrollo de su gente serán las que logren mantener su competitividad durante los próximos años. ¿QUÉ REPRESENTA PARA TI SER LA PRIMER MUJER AL FRENTE DEL CLÚSTER AUTOMOTRIZ DE COAHUILA? Lo asumo con mucho orgullo, pero también con una enorme responsabilidad. Más que verlo como un logro personal, creo que refleja la evolución que ha tenido la industria. Hoy existe una mayor apertura para reconocer el talento y el liderazgo, independientemente del género. Durante muchos años la industria automotriz fue percibida como un sector predominantemente masculino. Afortunadamente eso está cambiando. Cada vez vemos más mujeres ocupando posiciones estratégicas en ingeniería, manufactura, operaciones, calidad, logística y dirección general. Lo importante es seguir generando oportunidades para que más mujeres puedan desarrollarse profesionalmente dentro del sector. ¿CUÁL SERÁ EL PRINCIPAL DESAFÍO PARA LA INDUSTRIA AUTOMOTRIZ MEXICANA DURANTE LOS PRÓXIMOS CINCO AÑOS? Mantener la competitividad. Vivimos en un entorno donde las condiciones cambian con enorme rapidez. Los avances tecnológicos, la transición hacia la movilidad eléctrica, las nuevas políticas comerciales y la reorganización de las cadenas de suministro obligarán a las empresas a reinventarse constantemente. Quienes logren adaptarse con mayor velocidad serán quienes lideren esta nueva etapa. México tiene todas las condiciones para seguir siendo protagonista: una ubicación estratégica, experiencia manufacturera, una cadena de suministro consolidada y un talento altamente especializado. El reto será seguir fortaleciendo esas ventajas para mantenernos como uno de los principales centros automotrices del mundo. FINALMENTE, ¿QUÉ MENSAJE COMPARTIRÍAS CON LOS LECTORES DE LATITUDEX? Hoy ninguna empresa puede enfrentar sola los desafíos que plantea la industria. Necesitamos fortalecer la comunicación entre fabricantes, proveedores, universidades, organismos empresariales y autoridades para construir una cadena de suministro cada vez más integrada y resiliente. México ha demostrado durante décadas que puede competir con los mejores del mundo. Estoy convencida de que Coahuila seguirá siendo un referente de innovación, manufactura y desarrollo industrial.
L AT I T U D E X
|
2 0 2 6
41
Nuevo León: del liderazgo industrial al reto logístico Por Jesús Francisco López Director de Relaciones Institucionales de CAINTRA
Impulsar infraestructura para consolidar al estado como la plataforma industrial más competitiva de Norteamérica.
S
on muchas las visitas de las delegaciones extranjeras, tanto de empresarios como de representantes del gobierno, que nos visitan buscando conocer el ecosistema empresarial de Nuevo León a la par de explorar negocios en conjunto. Lo primero por la curiosidad de entender lo que sucede en el estado que resuena cada más como el centro de manufactura del país, el epicentro de los negocios industriales y la ruta de las principales exportaciones de México. La segunda parte, al entender, entonces como se pueden construir alianzas comerciales desde ese territorio, muy cercano al principal mercado del planeta. No es solo por la cercanía a los Estados Unidos, sino por el desarrollo de sus capacidades competitivas en personal capacitado, un robusto grupo de empresas PyMEs, una cultura de negocios similar a los principales socios de occidente y disponibilidad de recursos. No podemos ignorar que Nuevo León es un estado con el 96% de la población urbana concentrada en solo un área metropolitana: Monterrey. Inmensos retos a la par de grandes oportunidades generan esta concentración de población en un solo punto, pero nos centramos por ahora en las ventajas. Estas incluyen una población educada con casi cien por cierto de alfabetización, graduando alrededor de 25 mil ingenieros o carreras afines de universidad tanto públicas como privadas con amplio reconocimiento nacional e internacional. Pasando de la gente a las empresas, muchas veces sobre la mesa de esas visitas de grupos de extranjeros surge la pregunta: ¿Qué hace diferente a Nuevo León de otros lugares industriales de México? La respuesta: un robusto y muy preparado ecosistema de empresarios MiPyMEs en el sector industrial y de manufactura. Empresas que ya han adoptado procesos de trabajo y tecnologías de avanzada, así como indicadores y calidades que los hacen parte de las cadenas de exportación y les permiten sumar eficiencias en pro-
42
L AT I T U D E X
|
2 0 2 6
ductos y servicios de alta calidad nacional. En la parte nacional México resalta por el crecimiento en las exportaciones, así logra ser el principal socio comercial de Estados Unidos. De hecho, cerca del 17% de las importaciones de Estados Unidos provienen de México, representando el 83% de las exportaciones de nuestro país, por lo que existen todavía sectores y capacidades para crecer estas cantidades. La base exportadora del estado incluye sectores de alta valor agregado, en el pódium ganador está equipo de transporte, casi una tercera parte con casi 5 mil millones de dólares, seguido por aparatos y accesorios eléctricos con casi 2,500 mil millones de dólares y posteriormente maquinaria y equipo con 2 mil millones de dólares. El nuevo entorno de comercio exterior, que se ha modificado mucho recientemente, llama a que impulsemos y hagamos propuestas desde lo local para incidir en lo nacional. Por ejemplo, en los retos de fortalecer la región de Norteamérica como una sólida zona competitiva debemos impulsar el contenido regional, sustituir importaciones particularmente de China, mejorar la seguridad e invertir de manera relevante en infraestructura estratégica para la logística y el comercio. Sin duda, otro de los retos prioritarios es retomar el crecimiento y desarrollo de infraestructura en el país. México ronda la posición 15 tanto en tamaño de economía como en su extensión territorial a nivel mundial; sin embargo, al evaluar su posición en la calidad de sus indicadores logísticos y de transporte se encuentra a media tabla de entre todos los países: en la posición 66 de acuerdo con los parámetros del Banco Mundial. Estos indicadores infieren grandes retos debido a un proceso aduanero complicado, rezago tecnológico y estadías prolongadas en los puntos de cruce internacional. Lamentablemente esto impacta particularmente a las Micro, Pequeñas y Medianas Empresas en reducir su capacidad de exportar de manera directa, en México solo el 5.3% de este sector ha encontrado la fórmula para hacerlo de manera directa. Por lo cual, en el tema de infraestructura, podemos contribuir, desde nuestros espacios y desde nuestro estado, para que México acelere la ruta en temas logísticos, así como de tecnologías, para facilitar la exportación de mercancías hacia nuestros principales destinos.
L AT I T U D E X
|
2 0 2 5
43
PIRATERÍA:
DE LAS CALLES AL E-COMMERCE La piratería en la vía pública es cada vez menos visible. Hoy, el comercio ilegal ha logrado infiltrarse en los principales marketplaces y redes sociales, operando con estructuras casi corporativas y desafiando los sistemas de verificación POR DANIEL RODRÍGUEZ
44
L AT I T U D E X
|
2 0 2 6
H
ace algunos años, era común asociar los productos pirata con mercados específicos o zonas consideradas de alto riesgo. Hoy, sin saberlo, cualquier consumidor podría recibir un producto falsificado en la puerta de su casa después de comprarlo desde una aplicación. Este cambio no solo representa una evolución del canal de venta, sino un cambio operativo que plantea nuevos desafíos para la seguridad informática, la propiedad intelectual y las cadenas de suministro formales.
LOS SECTORES MÁS AFECTADOS POR LA PIRATERÍA DIGITAL JUGUETES
12%
MEDICAMENTOS
33%
COSMÉTICOS
13%
UN PROBLEMA QUE AFECTA A LA INDUSTRIA
Un sondeo de la Cámara Americana de Comercio de México (AmCham) revela una realidad preocupante: nueve de cada diez empresas reportan la presencia de productos falsificados en canales de comercio electrónico. El impacto ya no se limita a pérdidas económicas por ventas. También compromete la reputación de las marcas, la estabilidad financiera de las empresas y, en muchos casos, la seguridad del consumidor. Ni siquiera las plataformas más grandes están exentas del problema. Amazon, Mercado Libre, Walmart y Shein se han convertido, de manera involuntaria, en escaparates para productos de origen ilícito. El principal reto radica en la administración de sus ecosistemas de vendedores terceros, donde los procesos de validación inicial aún presentan vulnerabilidades que permiten el ingreso de comerciantes ilegales. Esta situación facilita que las falsificaciones lleguen al mercado mediante dos vías principales: la importación directa y la manufactura clandestina dentro del país. Ante este panorama, las plataformas han comenzado a fortalecer sus mecanismos de detección. Mercado Libre, por ejemplo, opera MACA (Mercado Libre Anti-Counterfeiting Alliance), una iniciativa apoyada por inteligencia artificial que identifica y elimina automáticamente publicaciones e inventario presuntamente falsificado. Sin embargo, la percepción del sector empresarial continúa siendo crítica. El 83% de las compañías considera insuficientes las acciones implementadas por las plataformas, una percepción que se intensifica ante el crecimiento acelerado del social commerce y la falta de un marco regulatorio más robusto.
DEL PUERTO AL CENTRO DE DISTRIBUCIÓN
Comprender la eficiencia de la piratería digital requiere analizar también su cadena de suministro física. Origen e inbound: Gran parte de la mercancía falsificada proviene de Asia, principalmente de China. Sus principales puntos de entrada son los puertos de Lázaro Cárdenas, Michoacán, y Manzanillo, Colima, además de rutas terrestres de contrabando que ingresan desde Belice a través del Río Hondo. Manufactura local: El contrabando internacional no opera solo.
ALIMENTOS
18%
ROPA Y CALZADO
24%
Fuente: AmCham. De acuerdo con estimaciones del sector, el 44% de los productos pirata comercializados en México se fabrica dentro del propio país, lo que evidencia la existencia de una infraestructura industrial clandestina con capacidad de producción local. Una vez que la mercancía ingresa al país o es fabricada localmente, se concentra en grandes centros de distribución del mercado informal. Zonas como Tepito, en la Ciudad de México; San Juan de Dios, en Guadalajara; y La Pulga, en Monterrey, funcionan como auténticos centros logísticos del comercio ilegal, combinando almacenamiento, distribución mayorista y venta al menudeo. Según Juan Carlos Buitrago, general retirado especializado en seguridad del comercio legal, estas redes operan con una estructura muy similar a la de una empresa formal, controlando procesos de importación, almacenamiento, transporte y distribución de última milla paralelos a la economía legal. La falsificación dejó de ser únicamente un problema comercial. Hoy representa un riesgo para la reputación de las marcas, la confianza de los consumidores y la integridad de las cadenas de suministro. En este contexto, proteger la propiedad intelectual, fortalecer los mecanismos de trazabilidad y colaborar con plataformas digitales y autoridades se ha convertido en una prioridad estratégica para las empresas que buscan preservar la confianza del mercado.
L AT I T U D E X
|
2 0 2 6
45
SOMBREROS
89%
DE LAS EXPORTACIONES DE SOMBREROS SE CONCENTRA EN SAN FRANCISO DEL RINCÓN, GUANAJUATO
LOS DESTINOS A DONDE MÁS LLEGAN LOS SOMBREROS MEXICANOS SON: EE. UU.
BRASIL
GUATEMALA
AUSTRALIA
CANADÁ
CHILE
55 MDD
ES LA CANTIDAD QUE SE GENERÓ EN EL 2025 POR VENTAS DE SOMBREROS FUERA DE MÉXICO
Hecho en México, querido en el mundo
Cada 16 de septiembre México celebra su independencia, pero esa identidad también cruza aduanas y llega a otros países. Estos son algunos de los productos mexicanos que se han convertido en mercancía de exportación para unirse a la celebración P O R S TA F F
L AT I T U D E X
DULCES TÍPICOS
744
MDD
EXPORTA LA CONFITERÍA MEXICANA EN UN SOLO AÑO
LOS DESTINOS A DONDE MÁS LLEGAN LOS DULCES MEXICANOS SON: EE. UU. GUATEMALA COLOMBIA
46
L AT I T U D E X
|
2 0 2 6
ARTESANÍAS
8.5 MILLONES DE MEXICANOS VIVEN DE LA PRODUCCIÓN ARTESANAL LOS DESTINOS A DONDE MÁS LLEGAN LAS ARTESANÍAS MEXICANAS SON: EE. UU. ESPAÑA CANADÁ AL NO SER PRODUCTOS PERECEDEROS, LAS ARTESANÍAS TIENEN COSTOS DE TRANSPORTE MÁS BAJOS QUE OTROS BIENES DE EXPORTACIÓN
SALSAS Y MOLE
TEXTILES
3,500 MDD
SE HAN PROYECTADO EN LOS ÚLTIMOS AÑOS EN EL MERCADO DE LAS SALSAS Y MOLES ENVASADOS
CHIAPAS, OAXACA, PUEBLA, VERACRUZ Y YUCATÁN SON LAS REGIONES CON MAYOR PRODUCCIÓN TEXTIL
ATUENDO DE MARIACHI LOS DESTINOS A DONDE MÁS LLEGAN LOS ATUENDOS DE MARIACHI SON: ITALIA ALEMANIA BÉLGICA FRANCIA ESTADOS UNIDOS
ESTE SECTOR NO TIENE UNA FRACCIÓN ARANCELARIA ‘PROPIA’. SE MUEVE COMO MANUFACTURA TEXTIL Y COMO INSTRUMENTO MUSICAL
L AT I T U D E X
|
2 0 2 6
47
Los cinco retos logísticos para el cierre de 2026 Elementos clave para fortalecer la competitividad de las cadenas logísticas en un entorno de cambio constante POR CARLOS ALBERTO CANSECO CEO de Profesionales en Logística y Transporte y Director del Clúster para la Innovación Logística del Estado de Querétaro
S
in duda, desde mediados de 2025 las cadenas logísticas han tenido que replantear su forma de operar, tanto del lado de los generadores de carga como de los proveedores de servicios. Es importante recordar que un servicio logístico va mucho más allá del transporte y el almacenamiento. También comprende la operación de los operadores logísticos, los agentes aduanales, el transporte especializado, las maniobras, la contratación extraordinaria de personal y equipo, la incorporación de insites que agilicen las operaciones, la integración de talento junior y senior para fortalecer las estructuras organizacionales, así como muchos otros elementos que conforman ese engranaje logístico que debemos monitorear permanentemente. En este artículo compartiré cinco aspectos clave que
48
L AT I T U D E X
|
2 0 2 6
considero indispensables para enfrentar con éxito el cierre de 2026 y, muy probablemente, el primer semestre de 2027.
RETO 1. EL COMERCIO EXTERIOR COMO PROTAGONISTA DE LAS CADENAS LOGÍSTICAS
Desde finales de la década de los noventa y durante los primeros años del siglo XXI, impulsado por la entrada en vigor del Tratado de Libre Comercio (hoy T-MEC), el comercio exterior se consolidó como uno de los principales motores de las cadenas logísticas. La globalización permitió que los negocios crecieran, se estandarizaran y alcanzaran una mayor estabilidad. Hoy, el comercio exterior vuelve a ocupar un papel protagónico. Los nuevos esquemas arancelarios, la actualización de los programas de comercio exterior, la vigencia de los tratados internacionales y la apertura de nuevos cruces fronterizos obligan a las empresas a replantear sus estrategias. A ello se suma un hecho contundente: Estados Unidos continúa siendo el principal socio comercial de México. Aproximada-
mente el 85 % del comercio internacional del país se realiza con ese mercado, por lo que el Tratado entre México, Estados Unidos y Canadá (T-MEC) seguirá marcando la dirección de muchas de las decisiones logísticas en los próximos años. Las empresas generadoras de carga deben revisar y ajustar sus estrategias para aprovechar al máximo los programas de comercio exterior. Sin embargo, también deben ser plenamente conscientes de las implicaciones que tiene el incumplimiento de las disposiciones comerciales, ya que una mala gestión puede traducirse en sanciones, multas y costos que impacten directamente la competitividad de la organización.
RETO 2. LA GRAN RECESIÓN DEL FLETE
El título puede parecer contundente, pero existen diversos factores que explican por qué lo planteamos de esa manera. Primero: La forma más rápida es reducir los costos logísticos para los generadores de carga consiste en solicitar a sus proveedores de transporte que disminuyan sus tarifas o, en el mejor de los casos, que mantengan las del año anterior. Sin embargo, la profesionalización de la negociación de fletes sigue siendo una gran área de oportunidad en México. Debemos dejar de centrar las negociaciones únicamente en exigir reducciones porcentuales a los proveedores y comenzar a trabajar de manera colaborativa en aquellos aspectos que realmente generan eficiencias. Segundo: La presión por generar ahorros obliga a muchos compradores de flete a replantear la forma en que administran sus costos logísticos. Una alternativa que vuelve a cobrar fuerza es trabajar directamente con las líneas transportistas, prescindiendo de algunos intermediarios que, si bien aportan un excelente servicio al cliente y herramientas tecnológicas, también representan un costo adicional. Sabemos que esto implica “volver a ponerse el overol” y retomar parte de la operación logística. Sin embargo, para muchas organizaciones puede representar una oportunidad importante de ahorro.
RETO 3. DOMINIO DE LAS ESTRUCTURAS DE COSTOS DEL TRANSPORTE
Una negociación sólida comienza por conocer a profundidad los elementos que conforman el costo del transporte. Con frecuencia, los compradores de flete conocen estos factores, pero no siempre los consideran al momento de sentarse a negociar con sus proveedores. Entre los principales destacan: diesel, casetas y operadores. Paradójicamente, la profesión de operador se encuentra entre las mejor remuneradas dentro del sector, de acuerdo con la pirámide ocupacional de la Secretaría del Trabajo. Por ello, el siguiente paso ya no consiste únicamente en incrementar los ingresos, sino en ofrecer verdaderos planes de desarrollo profesional. La capacitación improvisada quedó atrás. Hoy, las escuelas de operadores impulsadas por las empresas transportistas representan una estrategia exitosa para formar talento; sin embargo, el gran desafío continúa siendo la retención de ese personal capacitado.
Al final, el operador es quien representa el último eslabón de la cadena logística y quien entrega al cliente interno o externo. Por ello, invertir en su desarrollo, capacitación y bienestar no debe verse como un gasto, sino como una inversión estratégica.
RETO 4. S&OP: ORGANIZACIONES MÁS ALINEADAS, DECISIONES MÁS INTELIGENTES
El Sales & Operations Planning (S&OP) es una estrategia empresarial que alinea áreas clave como Ventas, Mercadotecnia, Manufactura, Recursos Humanos, Operaciones y Finanzas. Su principal objetivo es equilibrar la demanda del mercado con las capacidades reales de la cadena logística para mejorar la rentabilidad de la empresa mediante un proceso integral de planeación. Aunque este modelo comenzó a consolidarse en muchas organizaciones hace casi una década, todavía existen empresas que apenas inician su implementación de manera formal. Es importante entender que un S&OP va mucho más allá de la planeación de la demanda. Representa un modelo de gestión que integra a toda la organización para tomar mejores decisiones comerciales y operativas, generando mayor eficiencia, rentabilidad y capacidad de respuesta. Si su empresa aún no trabaja bajo este enfoque, este es el momento de comenzar. Si bien es un proceso impulsado principalmente por los generadores de carga, incorporar a proveedores estratégicos dentro de este ejercicio puede fortalecer significativamente sus resultados.
RETO 5. CLUSTERIZACIÓN: COMPETIR COLABORANDO
Existe una definición de lo que representa un clúster, según The European Secretariat for Cluster Analysis: Un clúster es una asociación empresarial y regional que promueve economías de escala para impulsar el desarrollo regional. Surge desde la industria, fortalece el desarrollo académico y propone a los gobiernos locales rutas para el crecimiento.” Un clúster no es una cámara empresarial, una asociación, un sindicato ni un consejo. Es un modelo de colaboración reconocido internacionalmente cuyo propósito es generar desarrollo económico para la región donde opera, fortaleciendo la competitividad de sus empresas y de toda su cadena de valor. Como profesionales de la logística —y como organizaciones— debemos fomentar la colaboración, compartir mejores prácticas, analizar indicadores y construir soluciones conjuntas. Más aún en un entorno caracterizado por cambios permanentes y por la inmediatez que transformó nuestra forma de operar después de la pandemia. La responsabilidad de un profesional de la logística es generar productividad, eficiencia y rentabilidad para las organizaciones. Estoy convencido de que las empresas que comprendan estos cinco retos y actúen con visión estratégica estarán mejor preparadas para enfrentar un entorno cada vez más competitivo.
L AT I T U D E X
|
2 0 2 6
49
MISMO SELLO
DIFERENTES SIGNIFICADOS
En el comercio global, la idea de autenticidad no es única ni estable; cambia según la región, su historia y la forma en que cada economía decide proteger lo que produce POR MARITZA DE LA GARZA
E
n el comercio global, la idea de autenticidad no es única ni estable; cambia según la región, su historia y la forma en que cada economía decide proteger lo que produce. Un mismo concepto —la denominación de origen— puede significar una certificación estricta ligada a un territorio, una estrategia de marca o un punto intermedio entre ambas cosas, dependiendo de dónde se mire. Recorrer estos modelos, de América Latina a Asia, ayuda a entender que detrás de cada etiqueta hay una decisión económica y cultural distinta sobre qué es lo que realmente le da valor a un producto.
En el plano internacional, la denominación de origen no se entiende de una sola forma; organismos como la Organización Mundial del Comercio (OMC) o la Organización Mundial de la Propiedad Intelectual funcionan como marcos de referencia, más que como definidores de una regla común, lo que permite cierto reconocimiento entre países. Todos los modelos buscan proteger lo auténtico, pero cada uno lo entiende de manera distinta. Y en esa diferencia está el punto central: el comercio global no solo mueve productos, también mueve distintas formas de definir lo que tiene valor.
AMÉRICA LATINA: ENTRE LA TRADICIÓN Y EL MERCADO En América Latina el origen suele moverse entre dos fuerzas que conviven todo el tiempo, la protección de lo local y la necesidad de competir afuera. Muchos productos están profundamente ligados a regiones específicas por conocimientos que vienen de generaciones y que forman parte de la identidad cultural. En México, por ejemplo, las denominaciones de origen buscan proteger productos emblemáticos, pero al mismo tiempo conviven con esquemas más flexibles de certificación y marcas comerciales que responden a mercados más amplios. Ese mismo espíritu se repite en otros países de la región. El Pisco peruano, el Café de Colombia o el Cacao Arriba de Ecuador son ejemplos de productos cuya denominación de origen no solo certifica calidad, sino que defiende un vínculo histórico con el territorio y las comunidades que los cultivan.
50
L AT I T U D E X
|
2 0 2 6
ESTADOS UNIDOS: EL ORIGEN COMO IDENTIDAD COMERCIAL En Estados Unidos el origen no ocupa el centro de la definición de autenticidad porque lo que pesa más es la marca, su registro y su capacidad de posicionarse. Eso hace que el sistema sea más flexible, menos dependiente del territorio específico y más enfocado en la construcción comercial del valor. Casos como el vino de Napa Valley, las papas de Idaho o las cebollas Vidalia de Georgia muestran cómo el nombre geográfico puede coexistir con una lógica de marca, funcionando más como sello de calidad reconocible. Así, el producto puede tener referencia geográfica, pero no está atado a ella, por lo que el resultado es que el nombre funciona más como un activo de negocio que como una certificación ligada a un lugar.
EUROPA: EL TERRITORIO ES LA
ESENCIA DEL PRODUCTO
En Europa el origen sí es determinante dado que no acompaña al producto, lo define. Y la lógica es que el territorio no solo produce, sino que también cuenta con características que no se pueden separar del resultado final. Por eso aquí las denominaciones de origen están diseñadas para proteger esa relación directa entre lugar y producto. El Champagne francés, el Parmigiano Reggiano italiano o el vino de Rioja en España son ejemplos donde el nombre solo puede usarse si el producto nace, se elabora y se termina dentro de la zona geográfica definida. No basta con replicar el proceso, sino que tiene que ocurrir dentro de la zona establecida para poder usar el nombre.
ASIA: EL ORIGEN COMO LEGADO Y PRECISIÓN En muchos países de la región, las denominaciones de origen surgieron para distinguir productos que dependen tanto del clima y el suelo como de técnicas de producción transmitidas durante siglos. El té Darjeeling de India, el arroz Basmati cultivado en la región del Punjab o la carne Wagyu de Kobe en Japón son ejemplos donde el territorio y el método de producción están igual de protegidos: cambiar cualquiera de los dos invalida el uso del nombre. En esta región la protección no solo responde a una lógica de mercado interno, sino también a la creciente demanda de productos asiáticos en el comercio internacional, lo que ha llevado a varios países a fortalecer sus marcos legales de denominación de origen en años recientes.
L AT I T U D E X
|
2 0 2 6
51
LA INMOLOGÍSTICA MUEVE AL COMERCIO EN NUEVO LEÓN Más que bienes raíces, la inmologística es la infraestructura que impulsa el comercio, atrae inversión y sostiene el crecimiento industrial de México en la era del nearshoring P O R G I O VA N N A R O J A S
C
uando se habla de logística, la atención suele centrarse en camiones, puertos, aduanas o centros de manufactura. Sin embargo, detrás de cada operación existe una pieza fundamental que pocas veces recibe protagonismo: la inmologística Pero, ¿qué es la inmologística? Este concepto surge de la convergencia entre los sectores inmobiliario y logístico, y abarca desde el desarrollo, administración, arrendamiento y compra hasta la operación de los inmuebles que hacen posible la cadena de suministro moderna, como naves industriales, centros de distribución, parques logísticos, almacenes especializados y hubs de última milla.
RELEVANCIA DE LA INMOLOGÍSTICA EN MÉXICO
En términos simples, la inmologística es la infraestructura física donde ocurre buena parte del comercio. Sin estos espacios, sería imposible almacenar materias primas, consolidar mercancías, realizar operaciones de valor agregado o distribuir productos hacia mercados nacionales e internacionales. Su relevancia ha crecido de manera acelerada en México durante los últimos años, impulsada por fenómenos como el nearshoring, el comercio electrónico y la reorganización de las cadenas globales de suministro. A nivel nacional, Nuevo León se ha convertido en uno de los principales protagonistas de esta transformación. Gracias a su ubicación estratégica en la frontera norte, su conectividad carretera y ferroviaria, y su estrecha relación comercial con Estados Unidos, el estado concentra algunos de los desarrollos industriales más importantes del país. De acuerdo con la compañía estadounidense de capital inmobiliario CBRE, al cierre del primer trimestre de 2026 el mercado industrial de Monterrey alcanzó un inventario de 17.9 millones de metros cuadrados, consolidándose como el mercado inmobiliario industrial más grande de México. Durante este mismo periodo registró una absorción neta de 212 mil metros cuadrados, reflejo de una demanda que sigue activa pese a la moderación observada tras el auge inicial del nearshoring.
52
L AT I T U D E X
|
2 0 2 6
¿CÓMO FUNCIONA LA INMOLOGÍSTICA?
La cadena operativa de la inmologística comienza con los desarrolladores inmobiliarios, quienes adquieren terrenos y construyen parques industriales o centros logísticos. Luego, participan operadores, fibras inmobiliarias, fondos de inversión y empresas especializadas que administran los inmuebles y los ofrecen en renta o venta a fabricantes, operadores logísticos, compañías de comercio electrónico y distribuidores. Una vez ocupados, estos espacios se integran a la cadena de suministro como nodos, donde se almacenan, clasifican, empaquetan y redistribuyen las mercancías. En Nuevo León, la dinámica está estrechamente ligada a la manufactura. Según CBRE, el sector de Manufactura Diversa representó el 67% de la demanda industrial durante el primer trimestre de 2025, mientras que Logística y Transporte aportó otro 16%, confirmando que la expansión de plantas productivas genera una necesidad inmediata de espacios industriales y de distribución. El crecimiento de la inmologística también es parte de una tendencia nacional. México cuenta con cientos de parques industriales distribuidos principalmente en estados exportadores y corredores manufactureros. La necesidad de ampliar esta infraestructura es tanta que los planes energéticos federales contemplan abastecer más de un centenar de nuevos parques industriales, reflejando la importancia de la demanda proyectada para los próximos años. Más allá de las cifras inmobiliarias, la inmologística se ha convertido en un indicador de competitividad económica. Cada nueva nave industrial representa capacidad para atraer inversión, generar empleo y fortalecer cadenas productivas. En un momento en el que las empresas buscan acercar operaciones a Norteamérica, Nuevo León se posiciona como uno de los principales beneficiarios de esta tendencia, por lo que la inmologística ha dejado de ser un simple negocio inmobiliario para convertirse en una pieza estratégica del comercio internacional mexicano y en uno de los pilares que sostienen la integración productiva de América del Norte.
¿NOS ESTAMOS QUEDANDO SIN ESPACIOS? La escasez de bodegas es un reto crítico detonado por el auge del comercio electrónico y el nearshoring. La demanda ha superado la construcción de nuevas naves, dejando tasas de vacancia menores al 1.5% en zonas clave como el norte del país y la Ciudad de México. En Nuevo León, los corredores industriales operan al límite con una ocupación de hasta el 97%. En el Valle de México, áreas como Tlalnepantla son de las más presionadas, con rentas que alcanzan máximos de $12.50 dólares por metro cuadrado al mes y una disponibilidad casi nula. El costo de la logística interna representa hasta un 60% de las ventas en el país, las empresas mexicanas priorizan estrategias de optimización de espacio y gestión de inventario antes de buscar metros cuadrados adicionales.
ESTRATEGIAS DE MITIGACIÓN EN LOGÍSTICA
Ante la nula disponibilidad de espacios, la estrategia ha cambiado de “conseguir más metros” a “explotar los metros existentes”. Las acciones más efectivas incluyen: • Almacenamiento por compactación: Instalar estanterías móviles o drive-in aumenta la densidad del inventario. • Aprovechamiento vertical: Optimizar la capacidad cúbica utilizando la altura total de la bodega, una de las prioridades actuales es la optimización del almacenamiento. • Análisis ABC y control de stock: Identificar qué productos generan mayor valor para optimizar la ubicación. • Bodegas multinivel: Una solución emergente en zonas urbanas densamente pobladas que aumenta la superficie operativa hacia arriba y acerca el stock de última milla.
L AT I T U D E X
|
2 0 2 6
53
México en el T-MEC: ni víctima ni espectador Por Samuel Campos Executive Managing Director en Newmark Latin America
La reconfiguración comercial global no es una amenaza pasajera; es una oportunidad estructural para México si actúa con inteligencia, velocidad y visión de Estado.
E
l mundo no se está reorganizando: ya se reorganizó. Lo que vivimos hoy no es una crisis coyuntural provocada por aranceles o por la retórica de una administración en Washington. Es la culminación de un proceso acelerado por la pandemia, profundizado por la guerra en Ucrania y radicalizado por una nueva doctrina comercial estadounidense que utiliza el comercio como instrumento de presión geopolítica. En este tablero, México no puede darse el lujo de ser espectador. La posición de México es, objetivamente, privilegiada, pero también frágil si no se gestiona con rigor. Somos el primer socio comercial de Estados Unidos, con exportaciones que superan los 600 mil millones de dólares anuales y una participación del 16.3% en las importaciones totales de ese país. Nuestra industria automotriz opera al 91% de capacidad. El mercado inmobiliario de espacios industriales nacional creció 249% en absorción entre 2015 y 2024. Y mientras China enfrenta aranceles efectivos superiores al 55%, México mantiene tasas preferenciales bajo el T-MEC que promedian alrededor del 4% en el contexto general. Esto no es nearshoring. Esa palabra ya cumplió su ciclo. Lo que estamos presenciando es un fenómeno diferente, que podríamos llamar forcedshoring: la reubicación forzada y sistemática de cadenas de suministro hacia zonas de certeza geopolítica. Y México es, en este mapa, uno de los pocos países que reúne condiciones únicas: frontera con el mayor mercado del mundo, marco legal trilateral vigente, mano de obra calificada, infraestructura industrial consolidada -aunque con retos claros y puntuales- y un tejido manufacturero que abarca desde la electrónica y el automotriz hasta la agroindustria y los dispositivos médicos. Sin embargo, sería irresponsable ignorar las tensiones reales inherentes a México: El déficit fiscal, la desaceleración industrial de 2025, la complejidad burocrática y la incertidumbre en el entorno de seguridad son
54
L AT I T U D E X
|
2 0 2 6 5
factores que erosionan la confianza inversionista. El T-MEC enfrenta su renegociación más difícil. Y la política comercial estadounidense, independientemente de quien esté en la Casa Blanca, seguirá usando el acceso al mercado como palanca de negociación en materia migratoria, de seguridad, de política industrial y de unidad de visiones de gobierno. ¿Qué debe hacer México? Tres cosas con claridad y sin ambigüedad. Primero, posicionarse activamente como nodo manufacturero de alto valor agregado, no solo como plataforma de exportación de mano de obra barata. La política de sustitución de importaciones y el Plan México apuntan en la dirección correcta, pero requieren ejecución, no solo declaración. Los incentivos estatales existen: Guanajuato, Nuevo León, Jalisco y Coahuila han demostrado que los paquetes de apoyos bien estructurados pueden reconfigurar las economías locales y generar un proceso acelerado de crecimiento en la entidad en cuestión. Falta escalar esa capacidad al resto del territorio, incluyendo el sureste. Segundo, diversificar sin abandonar la relación con Estados Unidos. La firma del Tratado con la Unión Europea, ya ratificado por el Parlamento Europeo, es un activo estratégico que México ha subutilizado. La experiencia portuguesa, con exportaciones que alcanzan los 84 mil millones de dólares a escala global, demuestra que es posible insertarse con valor agregado en mercados maduros sin sacrificar la competitividad regional. México puede ser para América del Norte lo que Portugal es para la eurozona: un puente manufacturero de alta confiabilidad. Tercero, entender que la renegociación del T-MEC y sus revisiones anuales no son una amenaza existencial, sino una oportunidad de reescribir las reglas con mayor beneficio mutuo. Los mecanismos laborales, la industria automotriz, los estándares ambientales, la reciprocidad en el trato y la certeza de las inversiones serán los ejes del debate. El empresariado mexicano debe llegar a esa mesa con datos, propuestas y legitimidad técnica, no solo con narrativa política. Ciertamente generar conocimiento local y transferencia de tecnología son temas prioritarios. Ahora, las bases para lograrlo, que son la sustitución de importaciones a través del desarrollo de proveedores locales y la atracción de inversión extranjera directa merecen toda una nota aparte.
Expansión, visión y el futuro de la logística en Latinoamérica La logística moderna ha dejado de ser una función operativa para convertirse en un eje estratégico capaz de transformar industrias, conectar mercados y generar crecimiento. Bajo esta misma filosofía, la llegada de Términal Logistics a Perú no es un movimiento aislado, sino parte de una visión mucho más amplia: construir una red logística inteligente, integrada y con alcance internacional. DE QUERÉTARO AL MUNDO: EL ORIGEN DE UNA VISIÓN Términal Logistics, fundada en 2005, nació en México con el objetivo de profesionalizar la operación de terminales logísticas multimodales: aéreas, marítimas y terrestres. Desde sus inicios, la empresa entendió que el verdadero valor de la logística no está solo en mover mercancías, sino en administrar información, optimizar procesos y generar eficiencia en toda la cadena de suministro. Esta visión es la que ha guiado su crecimiento y consolidación en México. El punto de entrada fue un joint venture con la empresa peruana Frío Aéreo, un operador con más de 30 años de experiencia en el manejo de carga perecedera dentro del aeropuerto de Lima. ESTA ALIANZA NO ES CASUAL: RESPONDE A UNA LÓGICA DE COMPLEMENTARIEDAD • Frío Aéreo aporta liderazgo en exportaciones perecederas (hasta 65% de agroexportaciones aéreas del país). • Términal Logistics suma experiencia en carga seca, importaciones y e-commerce. El resultado es una propuesta integral que busca: • Integrar exportación e importación en un solo punto • Mejorar la trazabilidad de la carga • Reducir tiempos operativos • Elevar la competitividad del sistema logístico peruano
Más que una alianza, es la construcción de un nuevo modelo operativo. Uno de los pilares más ambiciosos de esta expansión es claro: Posicionar a Perú como un hub logístico regional de alto nivel. La estrategia incluye: • Inversión estimada de hasta 9 millones de dólares en tecnología, certificaciones y sistemas. • Integración con aduanas y transmisión electrónica de información. • Implementación de estándares internacionales (como RAT y TSA). • Desarrollo de capacidades para atender mercados asiáticos. Además, la meta de mercado es agresiva pero realista: alcanzar entre 25% y 30% de participación en carga aérea en un plazo de 2 a 3 años. Esto refleja una visión clara: no solo participar, sino liderar. TECNOLOGÍA, EFICIENCIA Y FUTURO: LA MISMA FILOSOFÍA APLICADA EN PERÚ. En otras palabras, Perú es el inicio de una red más grande. Una empresa que no solo se expande, sino que redefine. La historia de Términal Logistics en Perú no es solo la de una expansión internacional. Es la historia de cómo una empresa traduce su filosofía en acción: a diseñar ecosistemas logísticos • De operar logística a mover oportunidades • De mover carga a transformar mercados • De competir La alianza con Frío Aéreo, la apuesta tecnológica y la visión regional reflejan una ambición de convertirse en un actor clave de la logística en América Latina y un puente estratégico hacia el comercio global. Así, lo que comenzó como una operación en Querétaro hoy apunta a algo mucho mayor:Liderar la evolución de la logística.
L AT I T U D E X
|
2 0 2 5
55
LA VACANTE QUE MUEVE A MÉXICO El crecimiento del autotransporte enfrenta un obstáculo: la escasez de operadores de carga, por lo que la especialización de ellos dictará el futuro logístico del nearshoring
E
P O R G I O VA N N A R O J A S
l nearshoring ha incrementado la demanda de transporte terrestre para movilizar insumos, productos terminados y mercancías de exportación, sobre todo hacia Estados Unidos. Sin embargo, el crecimiento del autotransporte enfrenta un reto cada vez más grande: la escasez de operadores profesionales. De acuerdo a la Cámara Nacional del Autotransporte de Carga (CANACAR), México enfrenta un déficit cercano a 54 mil operadores de transporte de carga, una cifra que se ha elevado por factores como el normal envejecimiento de la fuerza laboral, la elevada rotación y la competencia de empresas estadounidenses que ofrecen mejores condiciones salariales a los conductores. Pero este problema no es exclusivo de México. La Inter-
56
L AT I T U D E X
|
2 0 2 6
national Road Transport Union (IRU) calcula que la escasez mundial supera los 3 millones de operadores, mientras que en Norteamérica el relevo generacional continúa siendo uno de los principales desafíos para la industria. Es aquí cuando la profesionalización del operador dejó de ser una opción para convertirse en un requisito estratégico. Hoy un operador profesional debe demostrar competencias en conducción técnico-económica, manejo defensivo, inspección físico-mecánica de la unidad, aseguramiento de la carga, uso de sistemas telemáticos, cumplimiento regulatorio, atención a emergencias y conducción segura, basada en estándares nacionales e internacionales. En México, la certificación de estas competencias depende del Consejo Nacional de Normalización y Certificación de
PROFESIONALIZACIÓN DE OPERADORES EN NÚMEROS
81.2%
DE LA CARGA TERRESTRE NACIONAL SE MUEVE POR AUTOTRANSPORTE
54 MIL 35-54
OPERADORES DE TRACTOCAMIÓN ES EL DÉFICIT QUE SE REGISTRA EN MÉXICO
AÑOS ES EL PROMEDIO DE EDAD DE LOS CONDUCTORES EN MÉXICO
Competencias Laborales (CONOCER), organismo coordinado por la Secretaría de Educación Pública, que desarrolla Estándares de Competencia para evaluar conocimientos, habilidades y actitudes en distintas ocupaciones. Además, la Secretaría de Infraestructura, Comunicaciones y Transportes (SICT) es la encargada de regular la expedición de las licencias federales para operadores del autotransporte. La Licencia Federal Tipo B, indispensable para conducir vehículos del servicio federal de carga, exige aprobar evaluaciones médicas, acreditar conocimientos técnicos y cumplir con los requisitos establecidos en la normatividad vigente. Además, se suman disposiciones como la NOM-087-SCT-2-2017, la cual regula los tiempos de conducción y pausas de descanso para reducir la fatiga al volante, considerada uno de los principales factores asociados a los accidentes carreteros. Diversas empresas han respondido a esta necesidad mediante programas propios de formación. Fabricantes como Daimler Truck México, Scania México, Volvo Trucks México y Kenworth Mexicana, junto con organismos como CANACAR, han fortalecido academias y centros de capacitación orientados tanto a operadores de nuevo ingreso como a conductores experimentados que requieren actualización tecnológica. El objetivo es acelerar la incorporación de talento sin comprometer los estándares de seguridad. Un factor muy importante es la incorporación cada vez mayor de mujeres al volante. Aunque aún representan una proporción aún reducida alrededor del 3% de la fuerza laboral del autotransporte de carga en México, su participación mantiene una tendencia ascendente gracias a programas de inclusión impulsados por grandes flotas, que han invertido en
COMPARATIVAS DE SALARIOS INGRESO PROMEDIO: $18,000– $30,000 PESOS AL MES Dependiendo del tipo de ruta, experiencia y prestaciones.
INGRESO PROMEDIO: $57,440 DÓLARES AL MES* ($980,000 PESOS AL MES) *Dato de 2024
INGRESO PROMEDIO: $70,000 DÓLARES CANADIENSES AL MES* ($875,000 PESOS AL MES)
*Con variaciones entre provincias
infraestructura, protocolos de seguridad y esquemas de capacitación específicos. Para una industria con déficit estructural de talento, ampliar la base de reclutamiento dejó de ser una estrategia de responsabilidad social para convertirse en una necesidad operativa. La comparación con el país vecino evidencia la dimensión del reto. Y es que, en Estados Unidos, obtener una Commercial Driver License (CDL) implica aprobar exámenes teóricos y prácticos, además de cumplir con el programa obligatorio Entry-Level Driver Training (ELDT) antes de presentar la evaluación de habilidades. Por otro lado, en Canadá, varias provincias exigen el esquema Mandatory Entry-Level Training (MELT) para acceder a licencias Clase 1, con programas de formación que superan las cien horas prácticas. Además, la remuneración anual de un operador de carga de largo recorrido suele superar los 60 mil dólares estadounidenses en Estados Unidos (equivalente a 1 millón 51 mil 405 pesos mexicanos); y ronda los 70 mil dólares canadienses en Canadá (equivalente a 863 mil 534 pesos mexicanos), niveles muy superiores al ingreso promedio de un operador mexicano, el cual puede llegar a los 50 mil pesos mensuales (que anualmente equivalen a 600 mil pesos mexicanos), situación que incentiva la migración laboral y dificulta la retención de talento. La falta de operadores reduce la utilización de las flotas, prolonga los tiempos de entrega, incrementa los costos de contratación y limita la capacidad para atender nuevos contratos derivados del nearshoring. En un mercado donde la rapidez y la confiabilidad son ventajas competitivas, el factor que marca la diferencia ahora es contar con operadores certificados y capacitados.
L AT I T U D E X
|
2 0 2 6
57
El nearshoring no se perdió sólo por geografía. Mientras Brasil ofreció incentivos y El Salvador garantizó energía confiable para la IA, México enfrentó rezagos en infraestructura eléctrica e incertidumbre que alejaron inversiones como Tesla, BYD y NVIDIA POR ENRIQUE LÓPEZ
D
urante dos años, el discurso oficial habló de México como el destino preferido de la relocalización industrial, con anuncios de grandes inversiones, y con el privilegio del nearshoring cerca de territorio estadounidense. Pero entre 2023 y 2026, ese guión se reescribió pieza por pieza, Tesla desistió de su fábrica en territorio mexicano, NVIDIA, negó rotundamente su inversión en el norte de México, mudándola a El Salvador y la fábrica de vehículos eléctricos que BYD prometía instalar en el país terminó levantándose en Brasil. La pregunta que casi nadie se hizo en el momento del anuncio original era la más elemental: ¿Qué costos se enfrentarían estos gigantes y de dónde iba a salir la electricidad para encender esas líneas de producción? Y si acaso: ¿México perdió la credibilidad? El país que es sorpresa es El Salvador, ya que su tarifa promedio es la más cara de las cuatro, y aun así se ha convertido en el primer país de América Latina en recibir los procesadores Blackwell Ultra B300 de NVIDIA. La explicación es que ninguna empresa de cómputo intensivo compra electricidad promedio; compra capacidad dedicada y confiable, y eso es exactamente lo que la geotermia salvadoreña puede garantizar.
LA CONFIABILIDAD DEL PAÍS
BYD necesitaba manufactura pesada, aluminio, acero, líneas de ensamblaje y miles de trabajadores. Brasil le ofreció 5 mil 500 millones de reales de inversión (unos mil millones de
58
L AT I T U D E X
|
2 0 2 6
dólares) en las antiguas instalaciones de Ford en Bahía, con capacidad inicial de 150 mil vehículos y algo que México no tenía sobre la mesa, un acuerdo arancelario que le permite exportar sin aranceles hacia otros mercados latinoamericanos, incluido el propio México. El gobierno chino, además, frenó los permisos para la planta mexicana por temor a que Estados Unidos accediera a tecnología sensible a través de la frontera; el resultado fue que la ruta hacia el mercado mexicano terminó pasando por Sudamérica. NVIDIA, en cambio, no necesitaba una fábrica, buscaba un lugar con energía limpia sobrante y voluntad política de invertir en infraestructura de cómputo. El Salvador construyó el centro de datos DataTrust (30 millones de dólares, certificación Tier III), y meses después el gobierno, a través de los socios tecnológicos Hydra Host y Supermicro, instaló los primeros chips B300 del continente, apoyándose explícitamente en la infraestructura geotérmica del país para sostener cargas energéticas intensivas. Sin darse cuenta, El Salvador, se está convirtiendo en el principal bastión de aceleradores de hardware para centros de datos y supercomputadoras. Mientras Brasil compite por volumen industrial a precio competitivo con blindaje arancelario; El Salvador compite por nicho, ofreciendo energía confiable y limpia para cargas de cómputo, aunque su tarifa general sea la más alta de la región, características diferentes para cada país, pero que cumplían con la necesidad de BYD y NVIDIA.
EL PRECIO DE LA FABRICACIÓN PAÍS
TARIFA (USD/kWh)
CONFIABILIDAD DEL SUMINISTRO
0.117
91% de los parques industriales ha registrado fallas de suministro
0.086
Red madura, con presión reciente por demanda de centros de datos
0.158
Generación diversificada (hidro + eólica); acceso arancelario preferencial vía Mercosur
0.240
Excedente geotérmico dedicado; el país exporta entre 20% y 30% de su energía a vecinos
Fuentes: CFE / Tetakawi Insights México; U.S. EIA vía Statista y GlobalPetrolPrices.
¿MÉXICO PASADO DE MODA?
México tiene miles de industrias en todo el país, pero fue un golpe duro que una megaindustria no se estableciera, siendo el caso de Tesla el más recordado. La planta mexicana, anunciada en marzo de 2023 con la promesa de 4 mil empleos directos, quedó formalmente pausada desde 2024. Elon Musk citó tasas de interés altas y una
desaceleración en la demanda de vehículos eléctricos, pero el trasfondo estructural fue la incertidumbre arancelaria del momento. Ninguna automotriz quiere construir una planta binacional cuando las reglas del comercio entre México y Estados Unidos pueden cambiar de un día para otro. La plataforma de próxima generación que se iba a producir en México se reubicó en Austin, Texas. Hoy, más de dos años después del anuncio original, el proyecto sigue sin una sola línea de ensamblaje. BYD siguió un patrón casi idéntico, aunque con desenlace distinto. En México se tenía un plan en 2023 donde la promesa de 10 mil empleos, quedó en pausa indefinida por decisión del propio gobierno chino, que prefirió no arriesgar tecnología sensible tan cerca de la frontera estadounidense. En cambio, la planta brasileña, se inauguró en octubre de 2025 y ya vendió 100 mil vehículos en su primer año. Para BYD, fue un resultado positivo en términos comerciales. Ya que se aseguró el acceso arancelario a varios mercados latinoamericanos, incluido México. La reforma energética de 2013 en México, abrió la generación eléctrica a la inversión privada bajo la promesa de bajar tarifas y modernizar el sistema. Lo que ese diseño no resolvió fue la infraestructura de transmisión: La reforma generó un rezago de una década en la red de transmisión, porque se privilegió el crecimiento de la generación privada sin expandir al mismo ritmo los cables que llevan esa energía hasta las fábricas. No es que México haya pasado de moda, es que dejó de ser la apuesta más segura frente a un tablero geopolítico que cambiaba de reglas cada pocos meses. La infraestructura eléctrica del país sigue siendo, en costo por kWh, más barata que la de Brasil o El Salvador; lo que falta no es una razón para invertir, sino la certeza de que esa inversión no quedará atrapada en el siguiente giro arancelario.
L AT I T U D E X
|
2 0 2 6
59
LA LOGÍSTICA DE Detrás de los números de Costco existe una gran ingeniería logística: Rotación de inventario, gestión de liquidaciones y una cadena de suministro que convirtió a México en el tercer mercado más importante de la cadena en el mundo POR ENRIQUE LÓPEZ
60
L AT I T U D E X
|
2 0 2 6
C
ada producto que llega a un anaquel tiene una historia mucho más compleja de lo que imaginamos. Lo que para millones de consumidores es una simple compra semanal, en realidad es el resultado de una red global de manufactura, transporte y abastecimiento que conecta continentes enteros en cuestión de días. Pocas empresas ilustran mejor esta realidad que Costco. A través de Kirkland Signature, su marca insignia, la compañía ha construido uno de los ecosistemas logísticos más eficientes del mundo, capaz de coordinar proveedores en decenas de países, optimizar cadenas de suministro internacionales y mantener estándares de calidad que compiten con las marcas más reconocidas del mercado. El caso de Kirkland no solo revela cómo funciona el comercio global moderno, sino también cómo la estrategia, la integración vertical y la gestión de datos pueden convertir una marca propia en un gigante capaz de generar ventas superiores a las de empresas históricas de consumo masivo. Este es el recorrido detrás de una de las operaciones logísticas más impresionantes del retail contemporáneo.
Entendamos que las tiendas de tipo hipermercados, cuentan con miles de artículos; por ejemplo, Costco opera bajo un modelo de inventario deliberadamente reducido: aproximadamente 4 mil SKUs activos por tienda, en contraste con los más de 30 mil productos que maneja un supermercado convencional. Esta restricción no es una limitación operativa, sino la piedra angular de toda su arquitectura logística. Al concentrar volumen en pocos artículos, la empresa logra una rotación de inventario de 12 veces por año, una métrica que supera a cualquiera de sus competidores directos en el sector de clubes de membresía.
UNA CADENA DE SUMINISTRO GLOBAL DISFRAZADA DE MARCA PROPIA
Si hay un elemento que ilustra con mayor claridad la sofisticación logística de Costco, es Kirkland Signature. Lo que el consumidor percibe como una “marca propia” es, en realidad, una red de manufactura distribuida en más de 25 países, coordinada bajo estándares de calidad y especificaciones de empaque que Costco negocia directamente con fabricantes de primer nivel mundial. En el año fiscal 2025, Kirkland Signature generó 90 mil millones de dólares en ventas, equivalente a aproximadamente un tercio del ingreso total de Costco —una cifra que supera los ingresos anuales de Coca-Cola y que posicionaría a Kirkland como la marca de bienes de consumo empaquetados más grande de Estados Unidos si operara de forma independiente. El origen geográfico de los productos Kirkland sigue la lógica de la ventaja comparativa aplicada con precisión quirúrgica. Los artículos de salud y limpieza del hogar se producen predominantemente en Estados Unidos y Canadá. Los textiles y ropa —incluyendo mezclilla— se fabrican en China, Bangladesh, Vietnam y México, este último favorecido por su proximidad geográfica y las condiciones preferenciales del T-MEC. Los aceites y lubricantes provienen de los
923
BODEGAS
OPERADAS A NIVEL MUNDIAL
42
TIENDAS EN MÉXICO
250
BILLONES DE DÓLARES DE VENTAS NETAS GLOBALES ANUALES Países Bajos y Tailandia, por su acceso a materia prima y la madurez de sus clústeres petroquímicos. El atún enlatado llega desde Tailandia bajo rutas marítimas que pasan por puertos como Bangkok y Laem Chabang antes de ingresar a los centros de distribución norteamericanos. El viaje de un producto Kirkland hacia una tienda en México sigue un trayecto multimodal. Desde la planta de manufactura en Asia, los contenedores se consolidan en puertos de exportación como Shanghái, Busan o Bangkok, cruzan el Pacífico en rutas de carga regular y arriban a puertos de Long Beach o Manzanillo. Desde ahí, el producto ingresa al sistema de distribución terrestre rumbo al centro de Tepeji del Río en Hidalgo, donde se procesa junto con mercancía de otras procedencias antes de ser despachado a las 42 tiendas del país. Lo que distingue a Kirkland de otras marcas propias no es solo su cali-
dad —posicionada entre un 15% y 20% por debajo del precio de marcas nacionales equivalentes— sino la integración vertical de su cadena de suministro: Costco no solo controla el empaque y la especificación del producto, sino que en categorías críticas ha desarrollado producción propia, como granjas de pollo y cultivos de lechuga, para blindar el abastecimiento ante disrupciones globales.
MÉXICO: EL LABORATORIO MÁS RENTABLE DE COSTCO
La escala de Costco en México sigue creciendo. La empresa opera un plan de expansión global que contempla la apertura de 30 nuevas tiendas anuales, y México está explícitamente en esa hoja de ruta. Mauricio Talayero, director de Finanzas de Costco México confirmó que la empresa evalúa la apertura de nuevas bodegas en Monterrey, Guadalajara y Puebla. Esta expansión no es únicamente comercial, es una ampliación directa de su red logística en México, con nuevas rutas de distribución desde Tepeji del Río, mayor volumen de importaciones bajo T-MEC y más puntos del ciclo de inventario. Con 42 tiendas en territorio nacional, México es el tercer mercado más importante de Costco por número de unidades, únicamente por detrás de Estados Unidos con 632 bodegas y Canadá con 111. Pero la relevancia de México trasciende el conteo de tiendas. “La operación mexicana es la unidad más rentable de toda la compañía a nivel global. Esa rentabilidad no es accidental; es el resultado directo de una cadena de suministro diseñada para que la mercancía nunca se detenga”, dijo Tlayero. Kirkland Signature demuestra que el verdadero valor de una marca no siempre está en la publicidad, sino en la capacidad de construir una cadena de suministro eficiente y resiliente. Detrás de cada producto existe una estrategia que combina manufactura internacional, control de calidad, optimización logística y una visión enfocada en ofrecer más valor al consumidor.
L AT I T U D E X
|
2 0 2 6
61
AÑADIR CASA AL CARRITO Comprarla toma minutos; entregarla, semanas. Detrás de una casa prefabricada hay una compleja logística de aduanas, grúas e instalación que eleva su costo final
E
POR ENRIQUE LÓPEZ
stamos acostumbrados a que el e-commerce nos entregue productos en poco tiempo, haciéndonos creer que la distancia es lo de menos, todo desde la pantalla de nuestro celular. Pero en 2025, el carrito de compras llegó a un nuevo extremo: La vivienda prefabricada. Estructuras metálicas de 7.5 toneladas, de 40 pies, fabricadas en plantas de Guangdong o Zhejiang, equipadas y listas para usar. Este fenómeno es la colisión de dos crisis: la de la vivienda en México, cuyo déficit supera los 8 millones de unidades según la Comisión Nacional de Vivienda (CONAVI, 2024), y la de la industrialización de la construcción modular china, que ha convertido a plataformas como AliExpress, Alibaba y Amazon en escaparates de viviendas ensamblables desde mil 500 dólares. La pregunta que importa para la industria logística y el comercio exterior no es si las casas prefabricadas son bonitas o no. La pregunta es si la cadena de suministro del país está preparada para moverlas.
LA CRISIS HABITACIONAL MEXICANA
Para entender por qué los mexicanos están comprando viviendas prefabricadas, hay que entender primero el muro al que se enfrentan. Según datos del Indicador Banorte de Precios de Vivienda, el metro cuadrado en México cerró 2025 con un precio promedio nacional de 31,366 pesos, con incrementos anuales del 4.9%. En la Ciudad de México, ese número asciende a 57 mil 672 pesos por metro cuadrado; en Monterrey, impulsada por el boom del nearshoring, el
62
L AT I T U D E X
|
2 0 2 6
metro cuadrado de vivienda nueva en preventa alcanzó los 86,000 pesos en 2025, un alza del 67.9% respecto a 2020. El encarecimiento no es un fenómeno aislado. Entre 2019 y 2025, el precio por metro cuadrado prácticamente se duplicó: de mil 882 a 20 mil 688 pesos en promedio nacional, mientras el salario real de los trabajadores apenas se movió. En 2025, el 48.5% de las viviendas registradas tiene menos de 60 metros cuadrados, y las unidades de menos de 45 metros cuadrados ganaron terreno para representar el 10.3% de la producción total. Karla Miller, una joven de La Paz, Baja California Sur, se volvió viral en TikTok y YouTube en 2025 al documentar la compra, importación e instalación de una casa prefabricada adquirida en AliExpress por aproximadamente 133,000 pesos mexicanos. La cifra suena tentadora comparada con más del millón y medio que cuesta el departamento promedio en su entidad, cuyas rentas, según la Sociedad Hipotecaria Federal, llegaron a consumir hasta el 50% del presupuesto familiar en 2024. Al costo de la unidad en AliExpress hay que sumar lo que la industria del comercio exterior denomina "la segunda factura": el conjunto de gastos que solo se materializan cuando la mercancía toca suelo mexicano. Al final, el costo total, sin incluir el terreno, ascendió a aproximadamente 700 mil pesos. La casa que parecía costar 133 mil pesos terminó siendo un proyecto de tres cuartos de millón de pesos. El precio de fábrica es solo la primera capa del gasto real, aunque sigue siendo rentable en precio… pero ¿Vale la pena?
LA CADENA DE SUMINISTRO DETRÁS DEL SUEÑO
Importar una casa prefabricada implica mucho más que comprarla al fabricante. Detrás de la operación participan distintos especialistas que hacen posible que la vivienda llegue desde el país de origen hasta su instalación final. El proceso comienza con el fabricante, quien define las condiciones de venta y entrega. Posteriormente, entra en acción el freight forwarder, encargado de coordinar el transporte internacional y la logística marítima. Una vez que la mercancía llega a México, el agente aduanal realiza los trámites de importación y el despacho en aduana, paso indispensable para que la carga pueda ingresar legalmente al país. Después, un transportista especializado se encarga del traslado terrestre hasta el lugar de destino, considerando las dimensiones y características de la estructura. El proyecto concluye con el montaje, donde intervienen grúas y personal especializado para ensamblar la vivienda sobre una cimentación previamente preparada. Este último paso puede realizarse en cuestión de horas o extenderse varios días, dependiendo del modelo y de las condiciones del terreno. Las casas prefabricadas no son una solución masiva para la crisis habitacional de México, y el proceso que debe seguirse para instalarlas es un mapa detallado de todos los puntos de fricción que enfrenta la modernización logística del país. El e-commerce ha logrado que comprar una casa sea tan fácil como añadirla al carrito. La logística aún no ha logrado que recibirla sea igual de sencillo. Esa brecha es, en términos de comercio exterior, el negocio del próximo ciclo.
L AT I T U D E X
|
2 0 2 6
63
Logística mexicana como eslabón maestro del siglo XXI Por Javier González Profesor del área de Negocios en el Tec de Monterrey
México ha dejado de ser un espectador para convertirse en el protagonista de un cambio de paradigma comercial. El nearshoring es hoy una realidad operativa que exige una reflexión profunda sobre nuestra infraestructura.
A
ctualmente, el sector logístico representa más del 7% del PIB nacional y sostiene a más de dos millones de personas, pero su potencial apenas comienza a vislumbrarse. Nuestra ubicación es la mayor ventaja competitiva: un puente natural con acceso a dos océanos y una frontera de 3,000 km con la mayor economía del mundo. Sin embargo, la geografía no basta. El éxito depende del desempeño en puntos críticos como la Aduana de Nuevo Laredo y el Puerto de Manzanillo. Durante el 2025, el mercado logístico presentó un crecimiento sostenido impulsado por el e-commerce y el T-MEC. Aunque el Banco Mundial sitúa a México en una posición competitiva de 2.9 sobre 5 puntos en su índice de desempeño logístico (LPI), persisten cuellos de botella en el despacho fronterizo. Para consolidarnos como un hub global, las aduanas deben evolucionar de centros de control burocrático a nodos de facilitación inteligente, donde la previsibilidad sea la norma. No hay potencial sin inversión. La competitividad logística se construye con asfalto seguro, vías férreas integradas y puertos tecnificados. Una red de transporte intermodal sin fricciones es una cuestión de seguridad nacional. Sin una infraestructura moderna que reduzca los costos de “moverse por México”, el nearshoring corre el riesgo de ser una oportunidad pasajera en lugar de una inversión de largo plazo. Pero la infraestructura física debe ir acompañada de infraestructura institucional. La certeza regulatoria, la simplificación de trámites y la coordinación entre los tres órdenes de gobierno serán determinantes para acelerar proyectos estratégicos. Ninguna empresa decide instalar una planta únicamente
64
L AT I T U D E X
|
2 0 2 6
por el costo de la mano de obra; evalúa la velocidad para mover mercancías, la confiabilidad de los cruces fronterizos y la capacidad de respuesta ante interrupciones. La logística moderna ya no se mide únicamente en kilómetros recorridos, sino en minutos ahorrados, información disponible en tiempo real y capacidad para anticipar riesgos antes de que afecten la operación. El futuro de la logística descansa en dos pilares: Tecnología 4.0, la adopción de IA, IoT y robótica es vital para optimizar inventarios y reducir costos. La digitalización es ya una necesidad de supervivencia para las PyMES que buscan integrarse a las cadenas globales. Y sostenibilidad, el mercado global prioriza hoy el impacto ambiental. México es líder regional en finanzas sostenibles; a inicios de 2026, el Gobierno Federal alcanzó una emisión acumulada de 56 bonos ASG (Ambientales, Sociales y de Gobernanza), sumando aproximadamente $32,450 millones de USD. Las empresas que reducen su huella de carbono no solo cumplen normativas, sino que acceden a capitales internacionales que exigen criterios de sostenibilidad. El potencial logístico de México requiere una alineación milimétrica entre la política pública y la inversión privada. Necesitamos un ecosistema donde converjan infraestructura, seguridad y talento humano especializado. Sin embargo, la verdadera ventaja competitiva no dependerá únicamente de captar inversiones, sino de la capacidad para construir un sistema logístico resiliente. Los acontecimientos de los últimos años demostraron que las cadenas de suministro pueden verse afectadas por conflictos geopolíticos, fenómenos climáticos, ciberataques o cambios regulatorios inesperados. En ese contexto, México tiene la oportunidad de posicionarse como un país capaz de ofrecer continuidad operativa y certidumbre a los mercados internacionales. Estamos ante el “Eslabón maestro del siglo XXI”. Si modernizamos nuestras plataformas y blindamos nuestras rutas, México no solo será el socio principal de EE. UU., sino el corazón logístico que conecte a Norteamérica con el mundo. La ventana del nearshoring no será eterna; es el momento de actuar con eficiencia y visión de futuro.
L AT I T U D E X
|
2 0 2 5
3
Conectando al comercio exterior
Facilitamos las mejores prácticas de comercio internacional a través de procesos simples y confiables en enfoque tecnológico.
AGENCIA ADUANAL
30
Oficinas
ALMACENAJE Y DISTRIBUCIÓN
16
Patentes aduanales
27
Puertos de entrada
LOGÍSTICA Y TRANSPORTE
2
Recintos fiscalizados
GESTORÍA EN COMERCIO
10
Almacenes
Aérea Toluca, CDMX/AIFA | Guadalajara | Monterrey | Ramos Arizpe | Querétaro | Tijuana. Marítima Altamira-Tampico | Manzanillo | Veracruz | Lázaro Cárdenas | Tuxpan | Ensenada. Intermodal San Luis Potosí | Salinas Victoria | Puerta México | Silao | Zacatecas. Terrestre MEX/EE.UU. Nuevo Laredo > Laredo, TX | Colombia > Dolores, TX | Reynosa > McAllen, TX Cd. Juárez > El Paso TX | Tijuana > San Diego, CA | Matamoros > Brownsville, TX | Nogales > Nogales, AZ Cd. Hidalgo >Tecun Umán, GT
@grupodicex
Dicex International INC/
dicex.com
Consulta aquí nuestra oferta
+60k m2 de almacén