LOGÍSTICA Y COMERCIO EXTERIOR


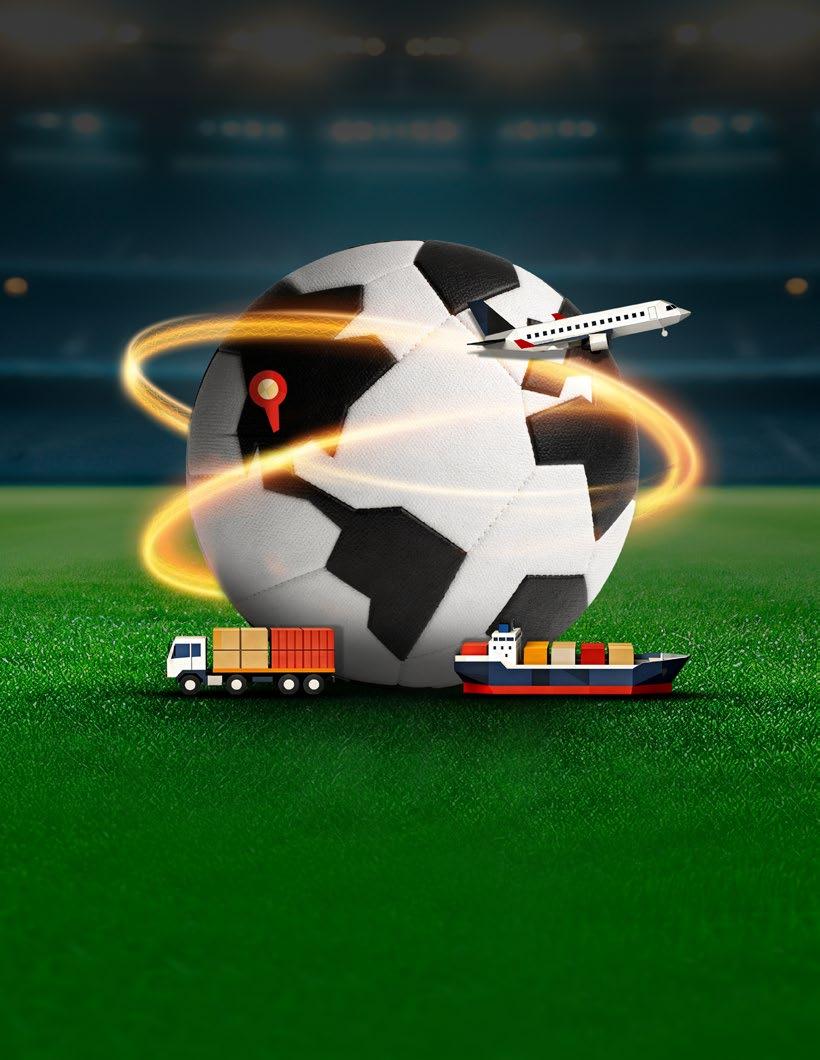

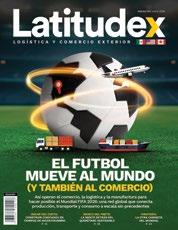
Así operan el comercio, la logística y la manufactura para hacer posible el Mundial FIFA 2026: una red global que conecta producción, transporte y consumo a escala sin precedentes
latitudex.com.mx/ podcast-latitudex
INTERESANTES PLÁTICAS CON NUESTROS INVITADOS
Eduardo Reyes
Manuel Montoya
Ricardo Treviño
Gregorio Canales
Eduardo Cantú
Rodrigo Carbajal
UNA EXTENSA BARRA DE EXPERTOS DE OPINIÓN
PRESIDENTE
Hernán Saldívar
DIRECTOR GENERAL
Eduardo Cantú
DIRECTOR EJECUTIVO
Javier Cendejas
DIRECTOR EDITORIAL
Jorge Müller
EDICIÓN Y DISEÑO
Cyan Media Lab
Latitudex. Año 4 No. 28 Fecha de publicación: Junio de 2026 . Revista bimestral. Editor responsable: Jorge Müller. Reserva de derechos: 04-2022-070812053500-102. Reserva de título INDAUTOR: 04-2022-010511245900-203. Reserva de Registro de Marca: 2362712. Cada uno de los colaboradores es responsable directo de la información que facilita para ser publicada. Todos los colaboradores reciben corrección de estilo. Prohibida su reproducción parcial o total. Impresa en México por Búho Media Shop S.A. de C.V. TODOS LOS DERECHOS RESERVADOS. El contenido expresado en las columnas de opinión, es total responsabilidad de quienes las escriben. Esta edición incluye publireportajes pagados.
ay eventos que trascienden su propia naturaleza. El Mundial de Futbol es uno de ellos.
A primera vista, se trata del espectáculo deportivo más importante del planeta: estadios llenos, millones de aficionados y una audiencia global que paraliza ciudades enteras. Sin embargo, cuando observamos con mayor detenimiento, descubrimos que detrás de cada partido existe una compleja red de decisiones económicas, comerciales, logísticas e industriales que hacen posible que el evento ocurra.
Por eso, en esta edición de Latitudex decidimos mirar al Mundial FIFA 2026 desde una perspectiva distinta. No desde los goles, los jugadores o los resultados, sino desde las cadenas de suministro, la infraestructura, el comercio internacional y las oportunidades económicas que surgen alrededor del torneo más grande en la historia del futbol.
México, Estados Unidos y Canadá compartirán la organización de un evento que movilizará millones de personas y miles de millones de dólares en mercancías, tecnología, alimentos, servicios y experiencias. Pero más allá de la fiesta deportiva, el Mundial será una prueba de resistencia para la integración económica de Norteamérica.
En estas páginas analizamos cómo el T-MEC se convierte en un jugador clave para facilitar el flujo de bienes entre los tres países anfitriones; cómo la aviación enfrenta el reto de mover cientos de miles de pasajeros adicionales en un espacio aéreo cada vez más exigido; y cómo la logística se transforma en el verdadero sistema circulatorio de un torneo que no podría existir sin una coordinación milimétrica.
Descubrimos que la camiseta de la Selección Mexicana es el resultado de una sofisticada cadena industrial que involucra diseño, manufactura y distribución. Analizamos cómo países que no estarán presentes en la cancha, como China, Vietnam y Camboya, ya ganaron una parte importante del negocio mundialista al convertirse en proveedores estratégicos de la industria deportiva global.
Nos adentramos además en fenómenos que reflejan los desafíos del mercado contemporáneo, como
la piratería de artículos deportivos la cual afecta a toda la cadena económica que rodea al Mundial. Cada jersey falsificado desplaza ingresos para fabricantes, distribuidores, comercios y operadores logísticos que participan en el mercado formal, además de reducir la recaudación fiscal y debilitar la protección de la propiedad intelectual.
Asimismo, exploramos historias emblemáticas como la de Panini, cuya red global de producción y distribución convierte un simple sobre de estampas en una operación internacional de gran escala; y la de Rock-It Cargo, una de las compañías especializadas en logística de eventos que muestra cómo detrás de cada espectáculo global existe una infraestructura silenciosa pero indispensable.
Esta edición también incorpora voces que ayudan a entender el momento económico que vive México. Oscar del Cueto, presidente de la American Chamber México (AMCHAM), quien comparte una visión basada en la colaboración, la infraestructura y la integración regional como elementos esenciales para fortalecer la relación entre México y Estados Unidos en tiempos de incertidumbre. Por su parte, Marco Antonio Del Prete Secretario de Desarrollo Sustentable del Estado de Querétaro ofrece una perspectiva sobre cómo la planeación estratégica, la innovación y la disciplina institucional pueden transformar territorios en polos globales de inversión y desarrollo.
En el fondo, esta edición habla de algo mucho más amplio que un torneo de futbol. Habla de la capacidad de las naciones para colaborar, competir, innovar y construir oportunidades en un mundo profundamente interconectado.
Porque mientras millones de personas observan lo que ocurre dentro de la cancha, existe otro partido que se juega simultáneamente en puertos, aeropuertos, carreteras, centros de manufactura, almacenes y corredores comerciales. Y ese par tido, aunque pocas veces aparece en los reflectores, es el que verdaderamente mueve al mundo.
¡Nos leemos!
Director Ejecutivo javier.cendejas@latitudex.com.mx
La gerencia de tráfico ya no alcanza para el futuro
Nuevo León: epicentro logístico del nearshoring
Logística aérea: la vida secreta bajo sus pies
Bolivia y México: una alianza estratégica pendiente en la nueva geopolítica
Voltear al sur, ampliando la frontera empresarial de México
Retos y oportunidades en el transporte de carga: una visión desde el liderazgo
La relación comercial entre Italia y México: una oportunidad para la competitividad
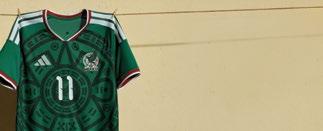
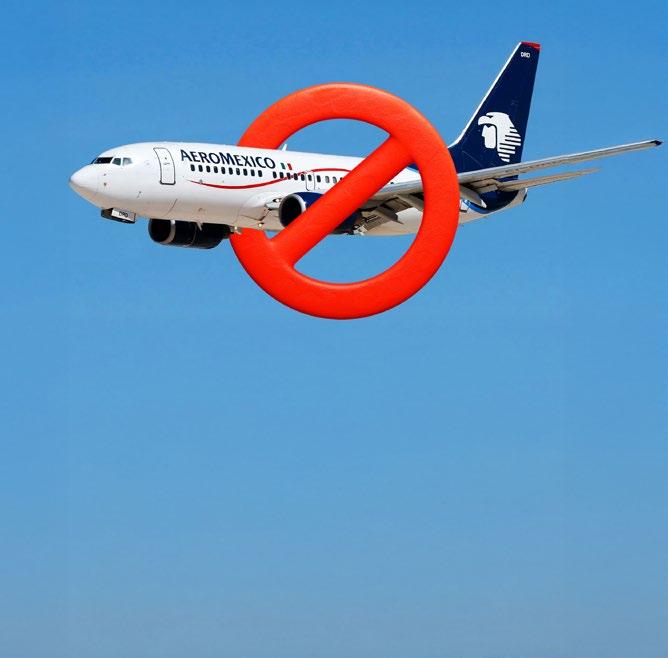
A menos de dos semanas del arranque de la Copa Mundial FIFA 2026, las principales aerolíneas mexicanas han activado restricciones extraordinarias de viaje como parte de un operativo sanitario coordinado entre México, Estados Unidos y Canadá para contener posibles riesgos asociados al reciente brote de ébola detectado en África Central.
Aeroméxico, Volaris y Viva informaron que, a partir del 28 de mayo, no permitirán el ingreso a México de pasajeros internacionales que hayan permanecido durante los últimos 21 días en Uganda, República Democrática del Congo o Sudán del Sur, salvo aquellos que cuenten con pasaporte mexicano o residencia vigente en el país. La medida tendrá una vigencia inicial de 60 días.
La decisión responde a disposiciones emitidas por las autoridades sanitarias y migratorias mexicanas, que
han reforzado la vigilancia epidemiológica en aeropuertos internacionales ante la llegada masiva de visitantes que se espera durante el torneo. Además de las restricciones de abordaje, se han fortalecido los filtros sanitarios, la revisión de antecedentes de viaje y los mecanismos de monitoreo migratorio.
Aunque las autoridades mexicanas han reiterado que no existe ningún caso confirmado de ébola en el país, la decisión refleja cómo la movilidad aérea se ha convertido en una pieza clave dentro de las estrategias de seguridad sanitaria global. En un entorno donde millones de personas cruzarán fronteras durante el Mundial, las aerolíneas vuelven a asumir un papel que va más allá del transporte: convertirse en la primera barrera de prevención frente a riesgos epidemiológicos internacionales.
México registró en marzo de 2026 un nivel histórico en sus exportaciones al alcanzar 70 mil 727 millones de dólares, un crecimiento anual de 27.7%, impulsado principalmente por el sector manufacturero, que aportó 64 mil 722 millones de dólares con un alza de 29.5%. En el intercambio de mercancías, México reportó en el mismo mes, un superávit comercial de 5 mil 932 millones de dólares, el más elevado desde diciembre de 2020.
Las exportaciones del país aumentaron 21.8% entre enero y abril de 2026 en comparación con el mismo periodo del año anterior, mientras que la inversión extranjera directa alcanzó 23 mil 591 millones de dólares en el primer trimestre, el nivel más alto para ese periodo desde 2018. El dinamismo es real, pero los analistas advierten que los riesgos siguen latentes. Los números récord son una buena noticia, pero no una garantía.
El 2026 marcó para México una transformación simultánea en materia regulatoria, tecnológica y operativa, impulsada por la entrada en vigor de la reforma aduanera y la implementación de nuevos esquemas de trazabilidad digital. El cambio no es menor: implica que las empresas deben alinear de forma real y urgente sus áreas de logística, finanzas y cumplimiento normativo bajo una misma estrategia.
Los especialistas son claros: quienes no cuenten con planes de contingencia ante cierres de frontera, bloqueos o fallas de infraestructura quedarán expuestos a pérdidas operativas significativas. La digitalización dejó de ser una ventaja competitiva para convertirse en el nuevo piso mínimo del comercio exterior mexicano. Auditorías más rigurosas, mayor fiscalización electrónica y exigencia de trazabilidad en tiempo real son ya parte del día a día aduanero. Las empresas que lo entiendan primero tendrán una ventaja real en un entorno donde el margen de error se reduce cada trimestre.
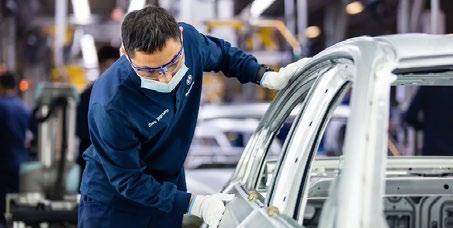
El gobierno de Donald Trump ha puesto sobre la mesa una de las exigencias más controvertidas de la revisión del T-MEC: elevar el nivel de contenido regional en los vehículos fabricados en Norteamérica al 82%, con la condición de que al menos el 50% de ese valor sea producido en territorio estadounidense. La propuesta implica una ruptura significativa con las reglas actuales del tratado, que establecen un umbral del 75% de contenido regional para acceder al mercado sin aranceles. Estados Unidos ha planteado elevar este umbral hasta 80%, con el objetivo de fortalecer la producción en Norteamérica y reducir la dependencia de insumos provenientes de
Asia. Miembros de la industria prevén que el porcentaje podría incrementarse hasta en 10 puntos porcentuales, llevando la tasa a 85% para vehículos terminados y de 70 a 80% para vehículos pesados y partes esenciales como motores y transmisiones. Para México, cuya industria automotriz es uno de los pilares del comercio exterior, el impacto sería directo: una proporción significativa de las exportaciones mexicanas incorpora insumos originarios de fuera de la región, especialmente de Asia, lo que a juicio de Washington debilita el propósito central del tratado. La negociación que viene será, sin duda, la más exigente para el sector en décadas.
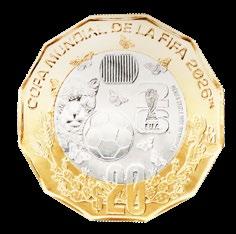
El Mundial FIFA 2026 no solo dejará una derrama económica en turismo, comercio y servicios; también llegará a los bolsillos de los mexicanos. El Congreso aprobó la emisión de una serie de monedas conmemorativas alusivas a la Copa del Mundo.
La colección incluirá piezas elaboradas en oro, plata y aleaciones industriales, diseñadas para reconocer la relevancia histórica del torneo, que marcará la tercera ocasión en que México sea sede mundialista. Además de su valor numismático, las monedas bus-
can promover la identidad nacional y convertirse en un atractivo para coleccionistas e inversionistas.
La acuñación estará a cargo de la Casa de Moneda de México y ya están en circulación y se comercializan desde mayo del 2026.
Al igual que ocurrió con otras emisiones especiales, estas monedas podrían generar una importante demanda entre aficionados al futbol y coleccionistas dentro y fuera del país.
Socio Director en Bufete Internacional
Durante muchos años, el área de tráfico y aduanas (incluyendo a la función objetiva de los Agentes Aduanales), especialmente en México, fue vista dentro de las empresas mexicanas como una función necesaria, pero secundaria. Su trabajo era claro: coordinar embarques, asegurar documentos, tratar con agentes aduanales, cuidar tiempos de despacho, atender auditorías, conservar expedientes y resolver problemas propios de esta operación segmentada de la logística, cuando aparecían.
Embajador de México en Bolivia
En un mundo que se reordena, América Latina y el Caribe también existe: una región de recursos estratégicos, talento y mercados en expansión donde la presencia empresarial de México puede profundizarse con inversión, alianzas y liderazgo. En ese horizonte, nuestro país tiene condiciones para articular una agenda regional en pilares decisivos como energía, alimentación y salud. El mundo se está reordenando.
VP/ Chief Strategy Officer Términal Logistics
Para la mayoría de los pasajeros, el viaje termina al encontrar su asiento y guardar el equipaje de mano. Sin embargo, mientras usted se acomoda para disfrutar de una película a 35 mil pies de altura, debajo de su asiento se está librando una de las batallas más fascinantes del comercio global. Seguramente, a muchos de los que leen estas líneas les generará curiosidad —o quizás desconocen por completo— lo que sucede en la “panza” del avión.
Viceministro de Políticas de Industrialización de Bolivia
El nearshoring está redibujando la economía global, donde Bolivia y México tienen una gran oportunidad de generar una alianza estratégica para abrir una nueva era de integración productiva regional. En un mundo que se reorganiza a gran velocidad, los países que no redefinan sus alianzas económicas corren el riesgo de quedar atrapados en esquemas del pasado. Hoy, la relocalización de cadenas productivas, impulsada por el nearshoring, está redibujando el mapa de la inversión global.
COO de Steel Carriers y delegada CANACAR Monterrey
El autotransporte mexicano enfrenta retos sin precedentes, pero también oportunidades históricas. Desde CANACAR Monterrey impulso dos agendas clave: profesionalización y tecnología. El sector del autotransporte en México atraviesa uno de los momentos más desafiantes y a la vez más prometedores de su historia. Desde mi trinchera como empresaria transportista he sido testigo de primera mano de las transformaciones que están redefiniendo nuestra industria.
Profesor en Escuela de Negocios, Tecnológico de Monterrey
Nuevo León dejó de ser solo un estado industrial para convertirse en una plataforma estratégica de integración productiva entre México y Estados Unidos. En la nueva geografía del nearshoring, las empresas no buscan únicamente menores costos; buscan cercanía al mercado final, menor exposición geopolítica, cumplimiento de reglas de origen del T-MEC, talento técnico e infraestructura capaz de sostener operaciones complejas. En ese mapa, Nuevo León tiene una posición privilegiada.
Directora de Programa B.A. in Global Business, Tecnológico de Monterrey
Durante décadas, herramientas como FODA, PESTEL y las Cinco Fuerzas de Porter han sido indispensables para la toma de decisiones estratégicas. En logística y comercio exterior, estas metodologías han permitido identificar riesgos y diseñar cadenas de suministro más competitivas. Sin embargo, el entorno actual ya no opera igual. Disrupciones por pandemias, conflictos geopolíticos y nearshoring han generado una pregunta: ¿siguen siendo suficientes las herramientas tradicionales?
Estudiante de Bachelor in Global Business del Tecnológico de Monterrey
En un momento en que el comercio internacional se redefine por tensiones geopolíticas, nuevas reglas de origen y cadenas de suministro más regionales, México enfrenta un reto clave: diversificarse sin perder competitividad. La respuesta no está solo en buscar más destinos de exportación, sino en construir relaciones que eleven la capacidad productiva del país. En ese mapa, Italia merece una mirada estratégica.
Entre tensiones globales, nearshoring y nuevas cadenas de suministro, México y la Unión Europea fortalecen una alianza estratégica que busca redefinir el comercio, la inversión y la manufactura para la próxima década
Mientras el comercio internacional atraviesa una etapa marcada por tensiones geopolíticas, aranceles y disputas entre potencias, México y la Unión Europea decidieron acelerar una de las alianzas comerciales más relevantes para la próxima década. La modernización del Tratado entre México y la Unión Europea no solamente representa una actualización técnica de un acuerdo firmado hace más de 25 años; también se ha convertido en una apuesta estratégica para diversificar cadenas de suministro, atraer inversiones y reducir dependencias comerciales en un contexto global cada vez más incierto.
El llamado Acuerdo Global modernizado fue firmado oficialmente en mayo de 2026, luego de años de negociaciones iniciadas desde 2016. La actualización sustituirá progresivamente al tratado original de 2000 e incorpora temas que hace dos décadas prácticamente no existían dentro de los acuerdos comerciales: comercio digital, sustentabilidad, derechos laborales, cadenas de suministro resilientes, transición energética, anticorrupción y cooperación tecnológica.
La relevancia del acuerdo no es menor. Actualmente, la Unión Europea representa el tercer socio comercial de México y el segundo inversionista más importante dentro del país. En 2025, el intercambio comercial entre ambas regiones alcanzó cerca de 87 mil millones de euros, mientras que las inversiones europeas acumuladas en México superaron los 207 mil millones de euros. Sectores como automotriz, aeroespacial, farmacéutico, energético, dispositivos médicos y manufactura avanzada concentran buena parte de esa relación económica.
Pero el verdadero trasfondo del nuevo acuerdo va mucho más allá de las cifras comerciales. En medio de un escenario internacional donde Estados Unidos endurece políticas proteccionistas y China continúa expandiendo su influencia industrial, México y Europa buscan construir una relación más estratégica y menos vulnerable a choques externos.
Para México, el acuerdo representa una oportunidad para reducir su enorme dependencia del mercado estadounidense, que actualmente absorbe alrededor del 80% de las exportaciones nacionales. La Unión Europea aparece así como una alternativa para diversificar mercados, particularmente en sectores agroindustriales, manufactura especializada y tecnologías limpias.
Para Europa, México se vuelve una pieza clave dentro de la reconfiguración global de cadenas de suministro. La posición geográfica del país, su integración con Norteamérica mediante el T-MEC y su capacidad manufacturera convierten al territorio mexicano en una plataforma atractiva para empresas europeas que buscan acercar producción al continente americano bajo esquemas de nearshoring
Uno de los puntos más relevantes del nuevo tratado es la eliminación de una gran cantidad de aranceles y barreras técnicas al comercio. Productos agroalimentarios europeos como quesos, vinos, carne de cerdo, pastas y productos procesados tendrán mayor acceso al mercado mexicano. A cambio, productos mexicanos como café, frutas, cerveza, tequila, chocolate, jarabe de agave y manufacturas industriales podrán ingresar con mayores facilidades al mercado europeo.
La modernización también abre nuevas oportunidades para pequeñas y medianas empresas. El acuerdo incorpora mecanismos simplificados para exportación, reglas más claras para contratación pública y mejores condiciones para empresas extranjeras en proyectos gubernamentales.
fue la cifra alcanzada en intercambio comercial entre ambas regiones durante 2025.
Otro de los ejes estratégicos es la transición energética. Como parte de la nueva alianza, la Unión Europea anunció fondos millonarios para proyectos relacionados con movilidad sostenible, energías limpias, infraestructura hídrica y financiamiento industrial. El Banco Europeo de Inversiones adelantó que podría movilizar cerca de 3 mil millones de euros para proyectos en México durante los próximos años. La logística también jugará un papel fundamental.
Con el nuevo acuerdo, puertos, corredores ferroviarios, infraestructura aduanera y cadenas de suministro entre México y Europa podrían registrar una mayor actividad comercial. Para estados industriales como Nuevo León, Coahuila, Guanajuato, Querétaro y Chihuahua, esto podría traducirse en nuevas oportunidades de manufactura, integración industrial y atracción de capital europeo.
Sin embargo, el acuerdo también plantea desafíos importantes. Sectores industriales mexicanos deberán competir con productos europeos altamente especializados y con estándares regulatorios más exigentes. Además, la ratificación definitiva todavía requiere procesos legislativos dentro de varios países europeos, lo que podría retrasar su implementación total.
El nuevo tratado no solamente redefine la relación bilateral; también refleja hacia dónde se mueve el comercio global. Más que simples intercambios de mercancías, los acuerdos comerciales del futuro comienzan a construirse alrededor de seguridad económica, tecnología, energía, sustentabilidad y resiliencia industrial.

Por Eduardo Reyes Díaz-Leal
Socio Director en Bufete Internacional
Durante muchos años, el área de tráfico y aduanas (incluyendo a la función objetiva de los Agentes Aduanales), especialmente en México, fue vista dentro de las empresas mexicanas como una función necesaria, pero secundaria.
Su trabajo era claro: coordinar embarques, asegurar documentos, tratar con agentes aduanales, cuidar tiempos de despacho, atender auditorías, conservar expedientes y resolver problemas propios de esta operación segmentada de la logística, cuando aparecían.
Era una función importante, sin duda, pero dejaba de ser netamente operativa. El problema es que el mundo que justificaba esa estructura ya no existe.
Hoy el comercio exterior dejó de ser el último tramo de una compraventa internacional. Ya no empieza cuando la mercancía está lista para embarcarse ni cuando el proveedor envía documentos del despacho aduanal. En realidad debe iniciar cuando la empresa decide dónde comprar o a donde vender, qué producir y en dónde; con qué proveedor negociar, bajo qué origen operar, qué régimen aduanero utilizar, etc.
El área que antes se encargaba de despachar mercancías hoy está obligada a participar en la estrategia del negocio en un entorno que presenta pocas luces de a dónde está yendo. Porque una mala decisión de origen puede destruir un beneficio arancelario. Una mala clasificación puede generar contingencias millonarias. Una cadena sin trazabilidad puede debilitar la posición frente a clientes internacionales y una falta de datos puede convertir una operación legítima en una operación difícil de defender.
La logística, en cambio, se convirtió en dirección, se integró a la cadena de suministro, desarrolló indicadores, tecnologías, proveedores 3PL y 4PL (Party Logistics), modelos de planeación y sistemas de eficiencia, automatización e inteligencia artificial se usaron como herramienta vital, especialmente, en los últimos años en donde las cadenas de suministros y las rutas internacionales se han complicado, por no decir colapsado. El comercio exterior, en muchas organizaciones, quedó atrapado en la idea de que su papel era cumplir trámites, aunque el riesgo que administra ya no fuera meramente operativo.
Esa contradicción es peligrosa.
El comercio exterior actual está siendo presionado por fuerzas que antes no tenían la misma intensidad. Los aranceles se han convertido nuevamente en instrumentos de política económica, especialmente por la guerra comercial que inició EUA contra China y que se expandió por todo el mundo. La globalización comercial (offshoring) está cambiando por regionalización (nearshoring), o más profundo, al alliance shoring.
La relación comercial con Estados Unidos exige mayor disciplina de origen, trazabilidad, rastreabilidad y cumplimiento. La revisión del T-MEC obligará a muchas empresas a repensar sus cadenas de proveeduría. La política industrial norteamericana está orientando inversiones, proveedores y sectores estratégicos. México, por su parte, busca fortalecer contenido regional (fabricación mixta), sustituir importaciones, desarrollar proveedores locales y atraer inversión vinculada a cadenas de mayor valor.
A esto se suma una transformación todavía más profunda: el mundo del dato.
Las aduanas líderes ya no quieren revisar únicamente documentos. Quieren anticipar riesgos, cruzar información, identificar patrones, verificar coherencia, reconocer trazabilidad y utilizar datos antes, durante y después del despacho. La fiscalización moderna ya no depende solamente de encontrar un papel equivocado. Cada vez dependerá más de detectar inconsistencias entre lo que la empresa compra, paga, transporta, transforma, declara, factura, registra contablemente y entrega al mercado. Eso cambia todo.
La dirección de comercio exterior no debe entenderse como una oficina de cumplimiento. El cumplimiento es indispensable, pero ya no diferencia por sí solo. Cumplir es el mínimo para permanecer en el juego. Lo verdaderamente estratégico es convertir el cumplimiento en confianza, la confianza en continuidad y la continuidad en ventaja competitiva.
Porque el comercio exterior moderno ya no premia únicamente al que compra más barato o al que despacha más rápido. Premia al que entiende mejor el contexto, documenta mejor su realidad, negocia mejor su cadena, anticipa mejor sus riesgos y construye mejor sus datos.
La gerencia de tráfico resolvía el presente. La Dirección de Comercio Exterior debe construir el futuro, porque en el mundo que viene, comercio exterior no será simplemente el área que mueve mercancías, será una de las áreas que decida hacia dónde se mueve la empresa.
• Desde hace 24 años damos soluciones de transporte, almacenaje y distribución
• Somos más de 80 ejecutivos ubicados en 10 ciudades en México y Estados Unidos
• Tan solo en 2025 movimos más de 80 mil embarques
• Contamos con almacenes en Monterrey, Guadalajara, Toluca y Querétaro
Conoce algunas de las soluciones que ofrecemos a nuestros clientes:

Transporte Doméstico y Cross Border

Transporte Intermodal

Embarques Expeditados

Almacenaje y Distribución

Transporte Especializado

Monitoreo y Seguridad de Carga vía GPS
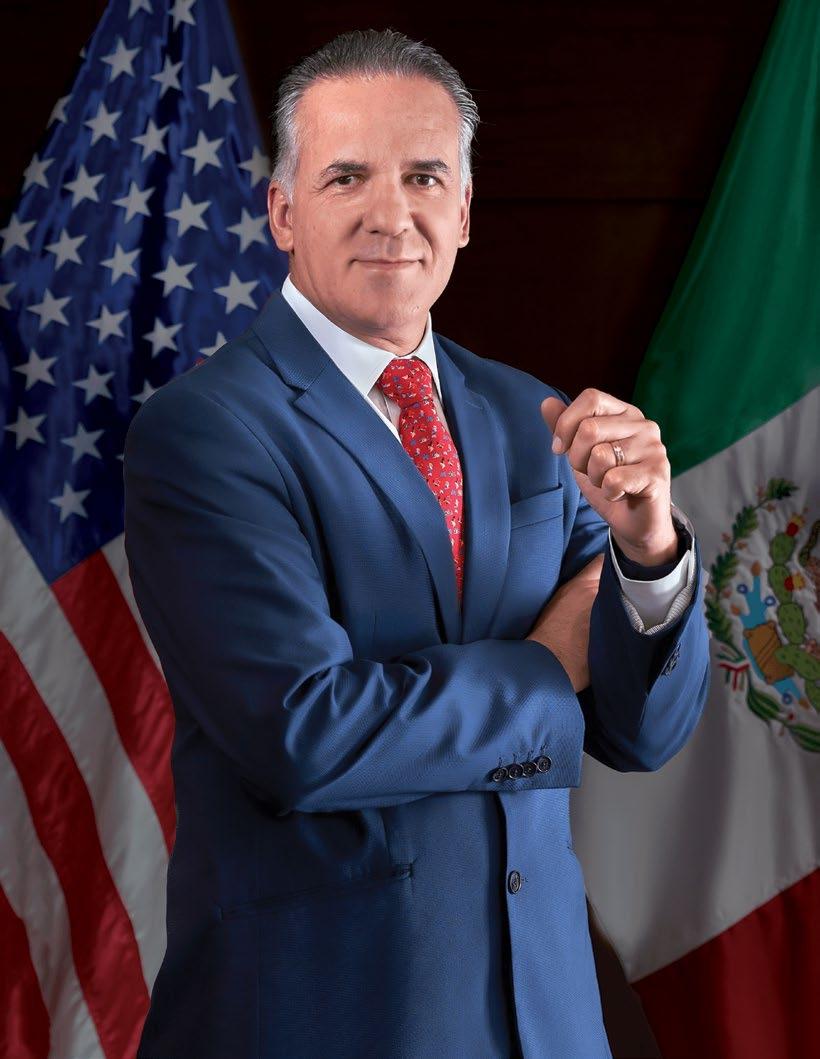
En un entorno marcado por tensiones políticas y oportunidades históricas como el nearshoring, Oscar del Cueto apuesta por los datos, la colaboración público-privada y la infraestructura estratégica como los pilares que sostienen y proyectan la relación económica entre México y Estados Unidos
POR STAFF LATITUDEX
En medio de un contexto global complejo, donde la geopolítica redefine cadenas de suministro y el nearshoring acelera decisiones de inversión, la relación entre México y Estados Unidos se mantiene como uno de los ejes más relevantes para el desarrollo económico de la región. Más allá del ruido político, los números cuentan otra historia.
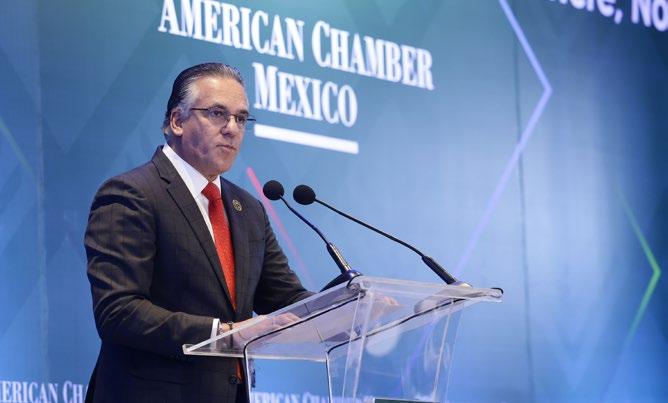
En entrevista con Latitudex, Oscar del Cueto, presidente de la American Chamber México (AMCHAM), ofrece una lectura clara y técnica sobre el estado actual de la relación bilateral, los retos logísticos, las oportunidades del nearshoring y el papel que debe jugar la iniciativa privada en la toma de decisiones estratégicas del país.
¿CUÁL ES EL ESTADO REAL DE LA RELACIÓN ECONÓMICA ENTRE ESTADOS UNIDOS Y MÉXICO? Yo empezaría por algo muy claro: los números hablan por sí solos. Si dejamos de lado el ruido político y nos enfocamos en los datos, la relación está bien, está funcionando. Hoy México es el socio comercial número uno de Estados Unidos en términos de intercambio comercial. Hemos desplazado incluso a economías como China y Canadá en algunos sectores, lo cual no es menor. Además, la inver-
sión extranjera directa proveniente de Estados Unidos ha mostrado incrementos relevantes; el año pasado creció de manera significativa, lo que refleja confianza.
Por supuesto que hay tensiones, hay temas arancelarios y sectores más sensibles que otros, pero en términos generales, las inversiones siguen llegando y las cadenas productivas siguen operando. Eso nos habla de una relación sólida.
Además, es importante destacar que existen canales de diálogo activos entre ambos gobiernos. Esas conversaciones son fundamentales para mantener la certeza jurídica que representa el T-MEC y permitir que las inversiones sigan fluyendo.
EN ESE SENTIDO, EL FACTOR POLÍTICO SIEMPRE INFLUYE. ¿CÓMO DEBERÍA EVOLUCIONAR LA RELACIÓN ENTRE EL SECTOR PÚBLICO Y EL PRIVADO PARA FORTALECER ESTE VÍNCULO BILATERAL?
Siempre he creído en la construcción de puentes. La iniciativa privada, especialmente las empresas con inversión estadounidense en México, somos aliados naturales del gobierno.
Tenemos información, datos, entendemos las necesidades del mercado y conocemos de primera mano los retos que enfrentan las empresas. Por eso, más que ver-
nos como actores externos, deberíamos ser considerados un canal técnico y propositivo. Si la comunicación entre gobierno e iniciativa privada fluye, como lo ha estado haciendo, podemos avanzar mucho más rápido. El siguiente paso es trabajar de manera conjunta en la solución de los llamados “irritantes” de la relación: aquellos temas que frenan o complican el desarrollo. Un ejemplo claro es el nearshoring. Para aprovechar esta oportunidad se requiere coordinación: el gobierno aporta condiciones e infraestructura, y la iniciativa privada aporta dinamismo, inversión y ejecución.
JUSTAMENTE SOBRE NEARSHORING, HAY OPINIONES ENCONTRADAS: ALGUNOS DICEN QUE MÉXICO ESTÁ LISTO PARA CAPITALIZARLO, OTROS NO TANTO. ¿CUÁL ES TU LECTURA?
El nearshoring no es algo nuevo, ya lo estamos viviendo desde hace varios años. Lo que hemos visto es una creciente demanda de espacios industriales: parques, naves, bodegas. Hay regiones donde el mercado está prácticamente saturado.
Zonas como Saltillo, San Luis Potosí o el Bajío han crecido de forma importante. Sin embargo, el reto no es solo atraer inversión, sino ofrecer las condiciones necesarias para que esa inversión se concrete.
Hablamos de energía, agua, gas, infraestructura. Si queremos fortalecer a Norteamérica como bloque, debemos identificar qué cadenas de suministro aún dependen de otras regiones —como Asia o Europa— y desarrollarlas aquí.
Estamos en una buena posición, sí, pero necesitamos redoblar esfuerzos en infraestructura y planeación.
DESDE TU EXPERIENCIA EN LOGÍSTICA, ¿CUÁLES SON LOS PRINCIPALES RETOS QUE ENFRENTA MÉXICO EN ESTE SECTOR?
Hay varias áreas de oportunidad, pero destacaría la tecnología. Podemos tener grandes inversiones en infraestructura física, pero si no contamos con sistemas que agilicen los procesos, perdemos eficiencia.
Te pongo un ejemplo: en la frontera de Nuevo Laredo se realizó una inversión importante en un nuevo puente con capacidad para duplicar el volumen de carga. Pero si no tenemos intercambio eficiente de información entre autoridades, certificaciones homologadas o inspecciones conjuntas, el flujo sigue siendo lento.
Necesitamos avanzar en digitalización, interoperabilidad de sistemas, certificaciones como OEA o C-TPAT, y procesos más ágiles en aduanas. La tecnología es clave para destrabar el comercio.
JUEGAN LOS DISTINTOS MODOS DE TRANSPORTE?
El ferrocarril es, sin duda, la columna vertebral del transporte de carga en México. Es mucho más eficiente en términos ambientales: puede ser hasta 75% menos contaminante que el transporte por carretera.
Sin embargo, necesitamos complementar con soluciones para la última milla, donde el camión sigue siendo
“Hoy
México es el socio comercial número uno de Estados Unidos en términos de intercambio comercial. Si dejamos de lado el ruido político y nos enfocamos en los datos, la relación estará bien”
“La clave está en migrar hacia energías más limpias y avanzar en digitalización y conectividad. La sostenibilidad no es opcional, es una condición para el futuro de la logística”
indispensable. La clave está en migrar hacia energías más limpias en ambos casos.
Hoy ya estamos explorando tecnologías como locomotoras impulsadas por hidrógeno. También necesitamos carreteras más eficientes, procesos más ágiles en casetas y una mejor conectividad entre puertos, fronteras y centros logísticos.
La sostenibilidad no es opcional, es una condición para el futuro de la logística.
¿QUÉ TAN DETERMINANTE ES LA LOGÍSTICA PARA ATRAER INVERSIÓN?
Es fundamental. Los inversionistas no solo preguntan por mano de obra o incentivos, también quieren saber cómo van a mover su producto.
Buscan conectividad: acceso a ferrocarriles, carreteras, puertos. Quieren opciones. Mientras más alternativas logísticas tenga una región, más atractiva se vuelve.
Por eso, cuando hablamos de atracción de inversión, debemos pensar integralmente: energía, talento, infraestructura y logística.
¿QUÉ NECESITA MÉXICO PARA CONSOLIDARSE COMO HUB LOGÍSTICO GLOBAL?
Inversiones estratégicas en infraestructura. Aeropuertos, puertos, ferrocarriles, autopistas. Pero también planeación: identificar dónde están las oportunidades y dónde existe capacidad de crecimiento.
Hay regiones con talento disponible, acceso a energía y potencial logístico que aún no se han desarrollado al máximo. Ahí es donde debemos enfocar los esfuerzos.
EN LA FRONTERA, ¿CUÁL SERÍA EL PRIMER PASO PARA MEJORAR LA EFICIENCIA?
Hablar el mismo idioma en términos operativos. La seguridad es prioritaria, pero podemos hacer procesos más eficientes.
Necesitamos sistemas que permitan prevalidar información antes de que la carga llegue a la frontera. Certificaciones confiables, intercambio de datos, uso de inteligencia artificial y digitalización de procesos.
EN TALENTO Y TECNOLOGÍA, ¿ESTAMOS LISTOS
PARA LO QUE VIENE?
Hay una gran oportunidad. El crecimiento de sectores como data centers y computación en la nube abre nuevas posibilidades, pero también exige infraestructura energética robusta.
La inteligencia artificial será un factor clave, pero para aprovecharla necesitamos inversión en energía, en terrenos y en capacidad tecnológica.
SI PUDIERAS HACER UNA RECOMENDACIÓN PUNTUAL, ¿CUÁL SERÍA?
Más que una recomendación, un ofrecimiento: que se vea a la AMCHAM como un aliado técnico. Tenemos información, datos y conocimiento que pueden ayudar a tomar mejores decisiones.
FINALMENTE, EN UN ENTORNO TAN CAMBIANTE, ¿QUÉ MENSAJE LE DAS A TUS SOCIOS?
Enfocarse en lo que pueden controlar. El ruido político siempre va a existir, pero las empresas deben centrarse en su operación, en sus inversiones y en aplicar mejores prácticas.
Nosotros no somos una cámara política, somos una cámara técnica. Y ahí está nuestra fortaleza.

Por Luis Cabeza
Profesor en Escuela de Negocios, Tec de Monterrey
Nuevo León dejó de ser solo un estado industrial para convertirse en una plataforma estratégica de integración productiva entre México y Estados Unidos.
En la nueva geografía del nearshoring, las empresas no buscan únicamente menores costos; buscan cercanía al mercado final, menor exposición geopolítica, cumplimiento de reglas de origen del T-MEC, talento técnico e infraestructura capaz de sostener operaciones complejas. En ese mapa, Nuevo León tiene una posición privilegiada.
La magnitud del fenómeno es clara. En 2025, según la Oficina del Censo de los Estados Unidos; el intercambio de carga entre México y Estados Unidos alcanzó 872.8 mil millones de dólares, con crecimiento anual de 3.9%. Además, el transporte carretero movilizó 73.6% del valor de la carga bilateral, lo que confirma que la competitividad regional depende de corredores terrestres ágiles, seguros y bien coordinados. Para Nuevo León, la movilidad transfronteriza es tan decisiva como la atracción de inversión.
La Secretaría de Economía confirma la inversión histórica. México registró 40 mil 871 millones de dólares en inversión extranjera directa en 2025, mientras que Nuevo León captó 3 mil 628 millones de dólares, con crecimiento anual de 72.9%. A nivel estatal, se ha reportado una cartera de 469 proyectos de inversión, superior a 125 mil millones de dólares, con una proyección de más de 433 mil empleos. El nearshoring, por tanto, no es una promesa futura: es una transformación productiva en marcha.
A ello se suma un cambio estructural en la estrategia global de manufactura. Muchas compañías que antes dependían casi por completo de Asia ahora buscan cadenas de suministro más cortas, resilientes y regionalizadas. Sectores como automotriz, electrodomésticos, dispositivos médicos, electromovilidad y tecnología avanzada han encontrado en Nuevo León un punto estratégico
para producir cerca del consumidor norteamericano. La tendencia no responde únicamente a costos logísticos; también a factores como seguridad comercial, velocidad de respuesta y estabilidad operativa frente a crisis internacionales.
La ventaja de Nuevo León surge de la combinación entre manufactura avanzada, base de proveedores, cultura empresarial, universidades, capital humano técnico e infraestructura logística. La triple hélice, gobierno, empresa y universidad, ha creado un ecosistema donde la inversión extranjera puede instalarse, crecer y sofisticarse. Sin embargo, el reto ya no es solo atraer empresas, sino elevar el contenido tecnológico, fortalecer la proveeduría local y formar talento para industrias intensivas en ingeniería, automatización, datos, energía y movilidad.
En paralelo, la digitalización industrial comienza a redefinir la competitividad regional. Hoy, las compañías valoran cada vez más factores como conectividad digital, automatización logística, trazabilidad en tiempo real y capacidad energética para sostener operaciones inteligentes. El nearshoring ya no depende únicamente de parques industriales y carreteras; también requiere ecosistemas capaces de integrar tecnología, analítica e innovación en toda la cadena productiva.
El punto crítico está en la frontera. La ampliación del Puente Colombia-Laredo, de 8 a 16 carriles, junto con inversiones en modernización aduanera y conectividad carretera, responde a una necesidad estratégica: reducir tiempos, costos y fricciones en el cruce comercial. La competitividad del nearshoring no se gana solo dentro de las plantas; también se gana en la aduana, en la carretera y en la capacidad de mover mercancías con velocidad y seguridad.
Nuevo León tiene una oportunidad excepcional, pero también una responsabilidad histórica. Puede consolidarse como frontera productiva de Norteamérica si convierte su ventaja industrial en innovación, su ubicación en conectividad eficiente y su talento en capacidades tecnológicas de alto valor. El nearshoring no premiará simplemente a quien esté más cerca de Estados Unidos, sino a quien opere con mayor inteligencia, coordinación y visión de largo plazo.
POR STAFF LATITUDEX
La Copa Mundial de la FIFA 2026 será recordada como el torneo más grande en la historia del futbol, pero también como uno de los eventos de comercio, logística y manufactura más complejos jamás organizados. Detrás de cada partido, estadio y aficionado existe una operación internacional que mueve mercancías, personas, alimentos, tecnología, textiles y cadenas de suministro a una escala pocas veces vista. Porque antes de jugarse en la cancha, el Mundial se juega en puertos, carreteras, aeropuertos, aduanas y centros de distribución.
La edición 2026 representa además un momento estratégico para Norteamérica. México, Estados Unidos y Canadá no solo compartirán la sede del torneo; también pondrán a prueba la integración económica del T-MEC en tiempo real. La movilidad de mercancías, patrocinadores, equipos deportivos y proveedores dependerá de procesos aduaneros ágiles, infraestructura logística eficiente y una coordinación trinacional capaz de sostener millones de operaciones durante semanas.
Uno de los mayores retos será la movilidad aérea. El Mundial implicará una operación sin precedentes para trasladar aficionados, selecciones, medios de comunicación y
personal técnico entre tres países y múltiples ciudades sede. Aeropuertos, aerolíneas y operadores logísticos deberán coordinar miles de vuelos adicionales en uno de los eventos de transportación más demandantes del planeta.
Pero el Mundial también es manufactura. Detrás de cada uniforme oficial existe una cadena global de producción textil que conecta diseño, tecnología, manufactura y comercio exterior. Y junto al mercado oficial aparece otro fenómeno multimillonario: las versiones pirata. La Copa del Mundo moviliza enormes volúmenes de mercancía apócrifa que viaja por rutas internacionales paralelas, poniendo presión sobre aduanas, marcas y autoridades comerciales.
Incluso la cerveza se convierte en parte de la ecuación logística. Millones de litros deberán producirse, almacenarse, transportarse y distribuirse en estadios, fan zones, hoteles y centros de consumo. Cada vaso servido durante el torneo representa una operación previa de manufactura, transporte y abastecimiento.
Porque el futbol mueve emociones, pero también mueve economías enteras. Y en 2026, el Mundial demostrará que detrás del espectáculo deportivo existe una red global de comercio exterior, logística y manufactura que conecta al mundo entero alrededor de un balón.

El torneo más grande de la historia del futbol se juega en tres países unidos con el mayor acuerdo comercial del planeta. Así es como el T-MEC operaría el flujo de mercancías, tecnología y alimentos
T-MEC 2026 POR ENRIQUE LÓPEZ
La FIFA eligió a México, Estados Unidos y Canadá como sede conjunta del Mundial en 2026, pero no solo eligió tres países, eligió el bloque comercial más integrado del mundo. El T-MEC (UMSCA) tiene una cobertura de 1.4 billones de dólares en comercio trilateral anual y por volumen de intercambio. Desde playeras, alimentos y hasta tecnología de transmisión, podrán cruzar fronteras entre los tres países sin pagar aranceles, siempre que cumplan las reglas de origen del tratado.
La coincidencia histórica es notable. El torneo arranca el 11 de junio de 2026 y el partido final se disputa el 19 de julio. El T-MEC, por su parte, tiene una cláusula de revisión que obliga a los tres gobiernos a confirmar su extensión antes
del 1 de julio de 2026, es decir, en plena fase de cuartos de final del torneo. La negociación del tratado más importante de Norteamérica ocurrirá, literalmente, mientras el mundo mira los partidos.
Un partido de futbol a escala mundial es, en términos logísticos, la suma de cientos de flujos de mercancías distintos. El T-MEC actúa como parte de esa maquinaria, eliminando o reduciendo aranceles en prácticamente todas las categorías de bienes relevantes para el torneo: Desde textiles y uniformes oficiales hasta vehículos refrigerados para logística de última milla.
En la práctica, esto significa que una camiseta oficial producida en una maquila de Jalisco que cruza a Texas para ser distribuida a fans de todo el mundo paga arancel cero en ese cruce, o que un aguacate michoacano llega ahora a los food trucks y las fan zones de Dallas y Houston sin pagar un centavo de arancel adicional por el Mundial. El torneo no crea nuevos corredores, aprovecha los establecidos por el T-MEC, facilitando y asegurando una experiencia al aficionado.
Este acuerdo trinacional, facilita la logística del Mundial al homologar los estándares de alimentación, tecnología y seguridad entre las sedes de México, Estados Unidos y Canadá. Esta integración normativa reduce drásticamente las fricciones operativas aduaneras, permitiendo a la FIFA diseñar protocolos que aprovechan al máximo la fluidez y coordinación de la región.
Según Deloitte, México cerrará el torneo con una derrama económica estimada en 2 mil 730 millones de dólares — equivalente al 0.14% del PIB nacional— y la creación de hasta 100 mil empleos directos e indirectos durante junio y julio.
Para el emprendedor mexicano, esos números no son macroeconómicos, son oportunidades concretas distribuidas por barrios, colonias y corredores comerciales.
Las tres sedes mexicanas recibirán un flujo combinado de 836 mil turistas (556 mil nacionales y 280 mil extranjeros) con un gasto promedio que, bajo el efecto Mundial, podría superar los 427 dólares por visitante, un 20% por encima del gasto turístico promedio registrado en México en 2025.
El sector más democrático de esa derrama es el de alimentos y bebidas, entre el 20 y el 25% de los asistentes verán los partidos en bares y restaurantes, lo que generará alrededor de 563 millones de dólares adicionales para un ecosistema de más de 206 mil establecimientos en el país, donde el 95% son negocios independientes.
En hospedaje, la oportunidad para el pequeño arrendador es igualmente concreta, solo en Monterrey, los 26 mil huéspedes de Airbnb generarán aproximadamente 161 mil noches de alojamiento y casi 7 millones de dólares en ingresos para anfitriones locales, con un ingreso promedio cercano a 1,000 dólares durante el evento. Y el efecto no termina en julio: se proyecta un crecimiento acumulado del turismo en México del 23% en los tres años posteriores al torneo.
El Mundial 2026 es el primer torneo de la historia disputado íntegramente dentro de una zona de libre comercio. Esa singularidad es la columna vertebral logística que hace posible que 104 partidos en 16 ciudades de tres países operen con la fluidez que el mundial exige. El T-MEC no aparecerá en ninguna transmisión de TV, pero estará presente en cada camión que cruce la frontera con algún cargamento.
727 mil asientos adicionales, nuevas rutas intercontinentales y un espacio aéreo que ya opera al límite. Así es el reto logístico que el futbol le pone a la aviación de México, Estados Unidos y Canadá
POR ENRIQUE LÓPEZ EL FUTBOL
Un Mundial de 48 equipos, 104 partidos y 16 ciudades sede no solo llena estadios: llena aeropuertos. El torneo de 2026 será el primer gran evento deportivo de la historia disputado íntegramente dentro de un bloque de libre comercio integrado, y esa singularidad tiene una expresión muy concreta en la aviación: los flujos de aficionados, delegaciones, medios de comunicación, equipos técnicos y mercancías relacionadas con el torneo cruzarán las fronteras de México, Estados Unidos y Canadá en un volumen sin precedente, durante seis semanas consecutivas. Según estimaciones de la FIFA y la Organización Mundial de Comercio, se esperan 6.5 millones de visitantes en los tres países sede, con estadías promedio de 12 días y un gasto diario de 416 dólares por persona. Para las sedes mexicanas, el resultado es un mapa aéreo que en junio y julio de 2026 lucirá radicalmente distinto al de cualquier otro verano.
EL NUEVO MAPA AÉREO DE MÉXICO
La reconfiguración del tráfico aéreo hacia las sedes mundialistas de México es clave, ya que comenzó a gestarse a mediados de 2025, cuando las aerolíneas empezaron a anticipar la demanda y el ajuste de sus calendarios de temporada. La consecuencia más visible fue una reasignación masiva de flota: los aviones que en un verano normal cubren los corredores hacia Cancún, Los Cabos y Puerto Vallarta serán redirigidos parcialmente hacia CDMX, Monterrey y Guadalajara durante el torneo. Eso tiene un costo para el turismo de playa: se estima una reducción de -3.6% en asientos disponibles hacia destinos de sol y arena durante junio y julio, una consecuencia directa de la competencia por flota en un sistema que ya opera cerca de su límite. El dato más revelador del impacto lo ofrece la Ciudad de México: entre AICM y el Felipe Ángeles, se proyectan 373,000 asientos adicionales combinados durante los dos meses del torneo, el mayor incremento absoluto de cualquier destino
Operar un torneo de esta escala en tres países implica coordinar tres sistemas regulatorios de aviación distintos: la AFAC en México, la FAA en Estados Unidos y Transport Canada. Para los operadores de aviación privada y chárter, la diferencia más crítica está en los tiempos de aprobación de permisos de aterrizaje: mientras en EE.UU. y Canadá los procedimientos están bien establecidos para eventos de gran escala, México exige solicitudes detalladas para vuelos no programados, y los tiempos de aprobación de chárteres se han extendido notablemente desde diciembre de 2025. La saturación del espacio aéreo de la CDMX —ya alta en condiciones normales— añade una presión adicional: la AFAC podría implementar procedimientos de slots que den prioridad a operaciones vinculadas a patrocinadores FIFA, complicando el acceso para otros operadores.
en México. Monterrey, por su parte, encabeza el crecimiento en conectividad internacional: la ciudad recibirá rutas directas que en condiciones normales no tendría, incluyendo el nuevo servicio Monterrey–París de Aeroméxico y el Madrid–Monterrey de Iberia con tres frecuencias semanales desde junio, convirtiéndose en la sede con mayor expansión de rutas internacionales del torneo. Guadalajara, en tanto, lidera el crecimiento doméstico con un aumento estimado del +13% en asientos en rutas nacionales.
AEROPUERTOS LISTOS PARA EL MUNDO
El salto de tráfico no habría sido posible sin una oleada de inversión en infraestructura aeroportuaria. La presidenta Claudia Sheinbaum anunció un presupuesto federal de $121,540 millones MXN —equivalentes a unos 7,000 millones de dólares— para modernizar 36 aeropuertos mexicanos
entre 2025 y 2030, dentro de un plan público-privado más amplio que cubre 62 terminales. Los operadores privados OMA —que gestiona el aeropuerto de Monterrey— y GAP — que opera Guadalajara— avanzan en paralelo con programas de expansión multimillonarios. Monex proyecta para 2026 un crecimiento de pasajeros del 5.1% para ambos grupos, impulsado por la demanda mundialista y la expansión de rutas hacia Norteamérica.
En la Ciudad de México, el AICM recibe mejoras estéticas y estructurales mientras el Felipe Ángeles expande su
terminal de aviación privada para absorber el flujo de jets corporativos. En Guadalajara, Universal Aviation inauguró en marzo de 2026 un nuevo FBO en el aeropuerto internacional —con hangar de 5,000 metros cuadrados, terminal VIP y procesamiento privado de migración y aduanas— posicionando a la ciudad como alternativa más predecible que el saturado espacio aéreo capitalino para operaciones de aviación general. Cancún, aunque no es sede, abrirá una nueva terminal en tiempo para el torneo, absorbiendo el turismo de playa que llega a México como destino complementario al Mundial.

Por Hans Bottger VP/ Chief Strategy Officer Términal Logistics
Para la mayoría de los pasajeros, el viaje termina al encontrar su asiento y guardar el equipaje de mano. Sin embargo, mientras usted se acomoda para disfrutar de una película a 35,000 pies de altura, debajo de su asiento se está librando una de las batallas más fascinantes del comercio global.
Seguramente, a muchos de los que leen estas líneas les generará curiosidad —o quizás desconocen por completo— lo que sucede en la "panza" del avión. Aquí les comparto algunas pinceladas de la realidad operativa en las bodegas de carga.
El pasajero invisible
Lo primero que debe saber es que, en este preciso momento, al menos la mitad del comercio aéreo mundial viaja con usted. ¿Cómo es esto posible? Aunque los aviones cargueros puros (freighters) son y seguirán siendo piezas clave, las naves de pasajeros, especialmente los denominados Wide Bodies (esos "grandotes" de doble pasillo), transportan un volumen masivo de mercancías en sus rutas internacionales.
¿Cuánta carga llevamos realmente? La respuesta es el eterno "depende" del logístico. Factores como la distancia de la ruta, la dirección del viento, el combustible necesario y, por supuesto, cuántas maletas decidieron traer usted y el resto de los pasajeros tras sus vacaciones, dictan la sentencia final. No obstante, para no dejarlos con la duda: hablamos de un promedio de 18 toneladas, cifra que puede duplicarse o reducirse drásticamente según las condiciones mencionadas.
El arte del frío
Es fundamental entender que la carga tiene "jerarquías". No es lo mismo mover una caja de repuestos industriales que gestionar la cadena de frío.
La carga refrigerada es, por definición, el segmento más delicado. Hablamos de productos que pasan
por rigurosos controles de calidad y monitoreo térmico constante. Gracias a empresas especializadas en este manejo, esos berries que vuelan hoy mantienen la misma frescura en el país de cosecha que a miles de kilómetros de distancia, llegando del campo a la mesa en cuestión de horas.
Aquí es donde el valor agregado del aire justifica su costo: la velocidad frente a un portacontenedores que tardaría semanas es, simplemente, imbatible para productos termosensibles.
Para que esos berries lleguen a su destino, dependemos de servicios intermedios críticos que operan en la sombra.
Almacenamiento refrigerado: gestión técnica de perecederos y productos farmacéuticos (donde la precisión es vital).
Paletizado y Consolidación: Aquí es donde el ingenio se encuentra con la física. Los contornos de las aeronaves no son uniformes; el armado y aseguramiento de la mercancía no es algo que se pueda tomar a la ligera. Imagine si, en plena turbulencia, esas toneladas de carga se desplazaran. Gracias a empresas con estándares de seguridad altísimos, se garantiza que todo esté 100% fijo por su seguridad y la mía.
Carga Seca y Trazabilidad: Es la carga más común, pero no menos urgente. Piense en los regalos que pidió para sus hijos en su plataforma de e-commerce favorita. Si la trazabilidad falla, Santa no llega ni para Reyes.
Nuestra contribución fiscal Finalmente, nunca debemos olvidar que la carga es un negocio y, como tal, tiene responsabilidades tributarias. Antes de que cualquier mercancía llegue a sus manos, debe pasar por el Depósito Fiscal. El manejo, almacenaje y custodia bajo regímenes aduanales aseguran que cada paquete pague sus impuestos antes de ser liberado. Como decimos en el gremio: "No hay lonche gratis".
La próxima vez que sienta una ligera vibración bajo sus pies antes del despegue, no se preocupe: es solo el comercio mundial acomodándose para acompañarlo en su viaje.
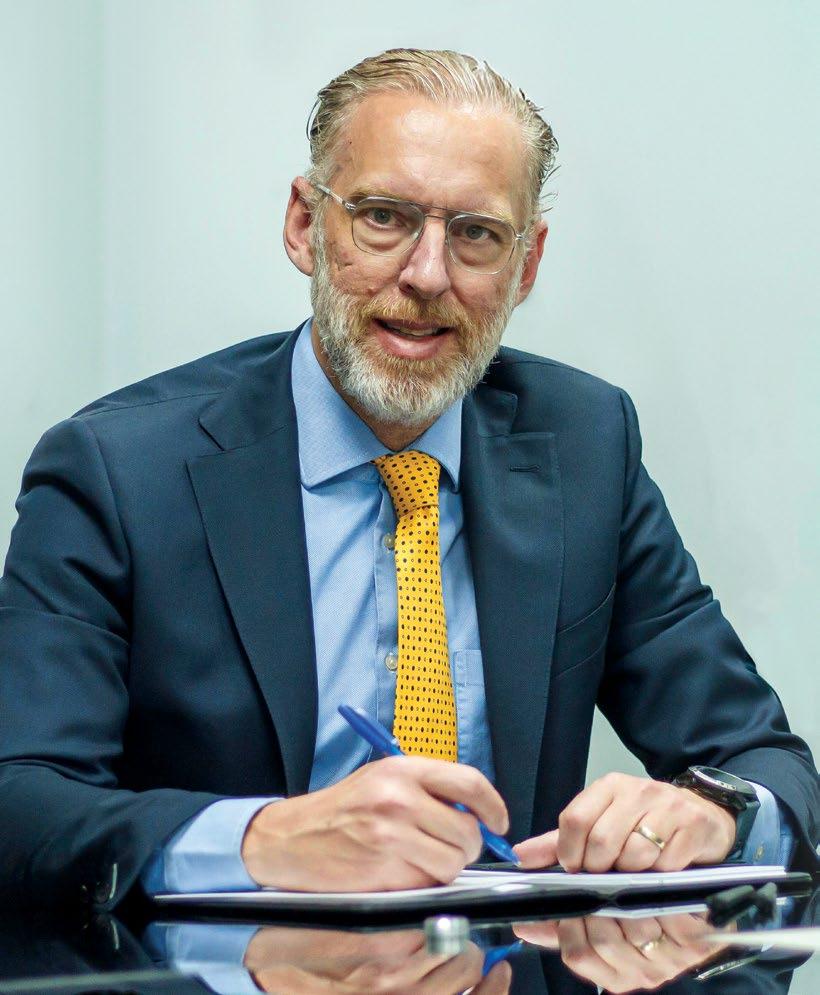
Con una visión que combina planeación, innovación y disciplina institucional, Marco Antonio Del Prete ha contribuido a transformar al estado en un hub multisectorial que hoy compite en las grandes ligas de la inversión global
POR JAVIER CENDEJAS
En el mapa económico de México, Querétaro se ha consolidado como uno de los polos de desarrollo más dinámicos y consistentes del país. Su crecimiento no es casualidad: responde a una estrategia estructurada que combina certeza jurídica, inversión en talento, infraestructura y una visión clara hacia el futuro industrial. Para entender las claves detrás de este fenómeno, en Latitudex conversamos con Marco Antonio Del Prete, Secretario de Desarrollo Sustentable del Estado de Querétaro, quien comparte los pilares que han convertido a la entidad en referente nacional e internacional.
QUERÉTARO SE HA POSICIONADO COMO UNO DE LOS ESTADOS MÁS DINÁMICOS EN ATRACCIÓN DE INVERSIÓN Y DESARROLLO INDUSTRIAL. DESDE TU PERSPECTIVA, ¿CUÁLES HAN SIDO LOS FACTORES CLAVE QUE
EXPLICAN ESTE CRECIMIENTO SOSTENIDO?
En primer lugar, Querétaro ofrece certeza jurídica. Es un estado que fomenta la seguridad de las inversiones en todos los sentidos: patrimonial, personal, laboral y ambiental. Esto genera un entorno de confianza que protege y da certidumbre a quienes deciden invertir aquí, no solo en términos financieros, sino también en activos físicos y patrimoniales. Sabemos que cualquier inversión implica un riesgo, en México y en el mundo. Lo que hemos logrado en Querétaro es reducir ese riesgo mediante condiciones claras: un gobierno que respalda al sector productivo, inversión constante en seguridad, infraestructura, salud y, muy importante, educación. Yo siempre lo digo: Querétaro crece desde
las aulas. La formación de talento es un pilar fundamental, porque permite desarrollar capacidades, habilidades y competencias que detonan el crecimiento multisectorial.
Si vemos la evolución del estado, partimos de una economía agrícola. Posteriormente se dio un proceso de tecnificación con maquinaria, seguido de la llegada de grandes empresas internacionales. Este proceso fue escalando: industria alimentaria, metalmecánica, automotriz, electrodomésticos, aeroespacial y, hoy, economía del conocimiento. Actualmente hablamos de data centers, tecnologías digitales y automatización avanzada.
Esta evolución ha generado una economía compleja — no complicada—, sino diversa, donde convergen múltiples industrias: automotriz, aeroespacial, médica, manufactura avanzada y tecnologías de la información. Esa diversidad es una de nuestras mayores fortalezas.
EN ESE CONTEXTO, HAY DOS FACTORES CLAVE PARA LA INVERSIÓN: LOGÍSTICA Y ENERGÍA. ¿CUÁL ES LA PROPUESTA DE VALOR DE QUERÉTARO EN ESTOS RUBROS?
La ubicación geográfica es una ventaja natural, pero lo importante es cómo se aprovecha. En Querétaro hemos desarrollado infraestructura carretera robusta, destacando la carretera 57, un eje logístico fundamental que conecta con Estados Unidos y Canadá.
Además, hemos invertido en infraestructura estatal: libramientos, anillos viales y corredores logísticos que facilitan el transporte de mercancías. En el ámbito aéreo, el Aeropuerto Internacional de Querétaro es una pieza estra-
tégica. Es una infraestructura operada por el estado que no solo atiende pasajeros, sino que se ha consolidado como un hub de carga relevante a nivel nacional.
Hoy, el aeropuerto se ubica entre los principales en movimiento de carga en México, y cumple una función clave al descongestionar otras terminales. Además, gran parte de la mercancía que llega se distribuye en la región del Bajío, lo que fortalece la logística regional. Siempre lo digo: la conectividad se traduce en competitividad.
También contamos con una ventaja ferroviaria significativa. En el estado convergen las principales líneas ferroviarias del país, lo que permite una conectividad multimodal muy eficiente.
En cuanto a energía, es un reto nacional. La creciente demanda, impulsada por la digitalización, la automatización y la transición energética, exige mayor capacidad de generación y transmisión. En Querétaro estamos trabajando de manera coordinada con autoridades y sector privado para ampliar esta infraestructura.
Actualmente, el estado consume alrededor de 1.5 gigawatts, principalmente en la industria, y ya existen proyectos en marcha para incrementar esta capacidad. Estimamos que hacia 2027-2028 podremos satisfacer la demanda proyectada, especialmente considerando el crecimiento de sectores como data centers.
EN MATERIA DE COMERCIO EXTERIOR, EL T-MEC SIGUE SIENDO CLAVE, PERO TAMBIÉN EXISTE LA NECESIDAD DE DIVERSIFICAR MERCADOS. ¿CÓMO ESTÁ TRABAJANDO QUERÉTARO EN ESTE SENTIDO?
Estados Unidos y Canadá son, sin duda, nuestros principales socios comerciales y de inversión. Sin embargo, hemos apostado por la diversificación. Querétaro recibe inversión de Europa —particularmente de Francia, Alemania, España e Italia— y de Asia, con presencia de países como Corea, Japón y China.
Esta diversidad genera un doble beneficio: fortalece la economía local mediante inversión extranjera directa y, al mismo tiempo, impulsa las exportaciones. Lo que se produce en Querétaro tiene vocación global.
La clave ha sido evolucionar en los procesos industriales. Hoy no solo hablamos de autopartes, sino de sistemas automotrices; no solo de mantenimiento aeronáutico, sino de ensamblaje de motores; y en el ámbito digital, de infraestructura para la economía del conocimiento.
Nuestro objetivo es mantenernos a la vanguardia, anticiparnos a las tendencias y ofrecer un ecosistema competitivo que atraiga inversión de alto valor agregado.
NIVEL
TAMBIÉN LIDERAS LA ASOCIACIÓN MEXICANA DE SECRETARIOS DE DESARROLLO ECONÓMICO (AMSDE). ¿CÓMO HA SIDO ESTA EXPERIENCIA?
Ha sido una responsabilidad muy enriquecedora. Hemos trabajado con diferentes administraciones federales, fortaleciendo la coordinación entre estados y promoviendo la
presencia de México en el exterior.
Uno de los principales retos ha sido reconocer que México es un país de regiones, con necesidades y vocaciones distintas. Desde la AMSDE hemos impulsado estrategias que atienden esta diversidad, promoviendo el desarrollo equilibrado.
Me siento orgulloso del trabajo realizado, aunque consciente de que aún hay mucho por hacer.
PENSANDO EN EL FUTURO, ¿CÓMO IMAGINAS AL ESTADO QUERÉTARO HACIA 2030?
Visualizo un estado que sigue creciendo de manera ordenada, incluyente y sustentable. La clave será mantener la apertura a la inversión, fomentar la innovación y anticiparnos a las necesidades del futuro.
Estamos apostando por sectores estratégicos como semiconductores, tecnologías digitales y la industria espacial. La exploración espacial ya es una realidad y representa una oportunidad enorme.
Pero también hay un elemento fundamental: el medio ambiente. El desarrollo económico debe ir de la mano con la sustentabilidad. En Querétaro hemos impulsado una agenda ambiental innovadora, con iniciativas como economía circular, reducción de emisiones y proyectos de restauración ambiental.
FINALMENTE, MUCHOS JÓVENES BUSCAN CONSTRUIR UNA CARRERA EN SECTORES COMO LOGÍSTICA Y COMERCIO EXTERIOR. ¿QUÉ HABILIDADES SON CLAVE PARA LIDERAR HOY?
Creo firmemente que el liderazgo se construye con el ejemplo. La palabra empuja, pero el ejemplo arrastra. Un líder debe ser congruente, comprometido y capaz de adaptarse. En la Secretaría trabajamos bajo tres principios: todo suma, la congruencia entre lo que decimos y hacemos, y la innovación constante. El liderazgo no es solo dirección, es convicción.
También es importante entender que el trabajo es en equipo. Como en el béisbol, cada quien tiene su posición, pero todos deben estar listos para responder cuando se les necesita.
SECRETARIO, MUCHAS GRACIAS POR TU TIEMPO. ¿ALGÚN MENSAJE FINAL PARA NUESTRA AUDIENCIA?
Agradecer a Latitudex y a todos sus lectores. En Querétaro estamos comprometidos con hacer realidad los proyectos de quienes confían en nosotros. Aquí, lo que se promete, se cumple.
Invitamos a empresas, inversionistas y jóvenes a acercarse. Estamos seguros de que podemos construir juntos soluciones a la medida para cada proyecto.
“Cualquier inversión implica un riesgo. Lo que hemos logrado en Querétaro es reducir ese riesgo mediante condiciones claras: un gobierno que respalda al sector productivo, inversión en seguridad, infraestructura, salud y educación”
“Hoy, el aeropuerto de Querétaro se ubica entre los principales en movimiento de carga en México, y cumple una función clave al descongestionar otras terminales y fortalecer la logística regional”
“Visualizo un estado que sigue creciendo de manera ordenada, incluyente y sustentable. La clave será mantener la apertura a la inversión, fomentar la innovación y anticiparnos a las necesidades del futuro”

Por Gustavo Jáuregui Gonzáles Viceministro de Políticas de Industrialización de Bolivia
El nearshoring está redibujando la economía global, donde Bolivia y México tienen una gran oportunidad de generar una alianza estratégica para abrir una nueva era de integración productiva regional.
En un mundo que se reorganiza a gran velocidad, los países que no redefinan sus alianzas económicas corren el riesgo de quedar atrapados en esquemas del pasado. Hoy, la relocalización de cadenas productivas, impulsada por el nearshoring, está redibujando el mapa de la inversión global y en ese nuevo tablero, la relación entre Bolivia y México aparece como una oportunidad evidente, pero aun subvaluada.
México ha logrado posicionarse como uno de los principales destinos de inversión industrial en el hemisferio, apalancado en su cercanía con América del Norte y su importante capacidad manufacturera desarrollada. Bolivia, por su parte, posee lo que el nuevo ciclo económico global demanda con urgencia, como es el caso de los recursos estratégicos, disponibilidad energética, ubicación geográfica privilegiada y un potencial logístico aún no plenamente desarrollado.
Ahora la pregunta que surge, ya no es si ambos países pueden cooperar es, ¿por qué todavía no lo hacen con una visión estratégica?
La relación económica entre Bolivia y México ha estado marcada históricamente por la inercia. El comercio bilateral, aunque estable, es reducido y estructuralmente desequilibrado; mientras México exporta valor agregado, Bolivia principalmente exporta commodities (materias primas); lo cual, constituye para Bolivia un patrón no solo limitado, es insuficiente frente a los desafíos de desarrollo que enfrenta el país. Por lo que, persistir en esta lógica implica resignarse a un rol periférico en la economía global.
Bolivia debe dejar de pensar su inserción internacional únicamente en términos de exportación de materias primas y comenzar a construir esquemas de integración productiva inteligente; y en ese proceso, México puede ser un socio clave.
El nearshoring no es una tendencia pasajera; es una transformación estructural, puesto que, las empresas buscan reducir riesgos, acortar distancias y diversificar sus cadenas de suministro; y en ese contexto, México se ha convertido en un eje central de esta dinámica. Pero ninguna cadena productiva moderna es autosuficiente y es ahí, donde Bolivia debe posicionarse, no como competidor de México, más bien como un complemento estratégico. Mientras México articula su producción hacia el norte, Bolivia puede proyectarse hacia el sur. En particular, hacia Brasil, el mayor mercado de América Latina.
La ubicación de Bolivia no es una desventaja; es una oportunidad geopolítica. Situada en el corazón de Sudamérica, Bolivia puede convertirse en un punto de articulación entre distintos espacios económicos. Imaginemos un esquema concreto, donde capital e industria mexicana buscan expandirse y deciden instalar sus procesos productivos en territorio boliviano, generando un aprovechamiento de recursos naturales locales en miras de la exportación hacia Brasil y otros mercados sudamericanos.
Bolivia dejaría de ser únicamente proveedor de insumos para convertirse en un eslabón activo de cadenas regionales de valor.
Para ello, es muy importante la dirección que le está dando el actual Gobierno boliviano bajo el liderazgo del Presidente Rodrigo Paz Pereira, donde la recuperación de la confianza a nivel internacional y la construcción de un clima más adecuado para atraer las inversiones a Bolivia, son factores clave para el desarrollo de políticas como la plateada acá.
En un escenario global donde los bloques económicos se consolidan y la competencia se intensifica, los países que actúan de manera aislada pierden relevancia. Los que construyen alianzas inteligentes, en cambio, amplían su margen de maniobra y Bolivia tiene la posibilidad de dar ese importante y decidido salto cualitativo.
Bolivia y México no necesitan descubrir oportunidades; necesitan ejecutarlas. El nearshoring ha abierto una ventana excepcional, con condiciones que difícilmente se repetirán en el corto plazo, capital en búsqueda de destinos confiables, empresas reconfigurando sus cadenas de suministro y mercados regionales demandando mayor integración productiva.
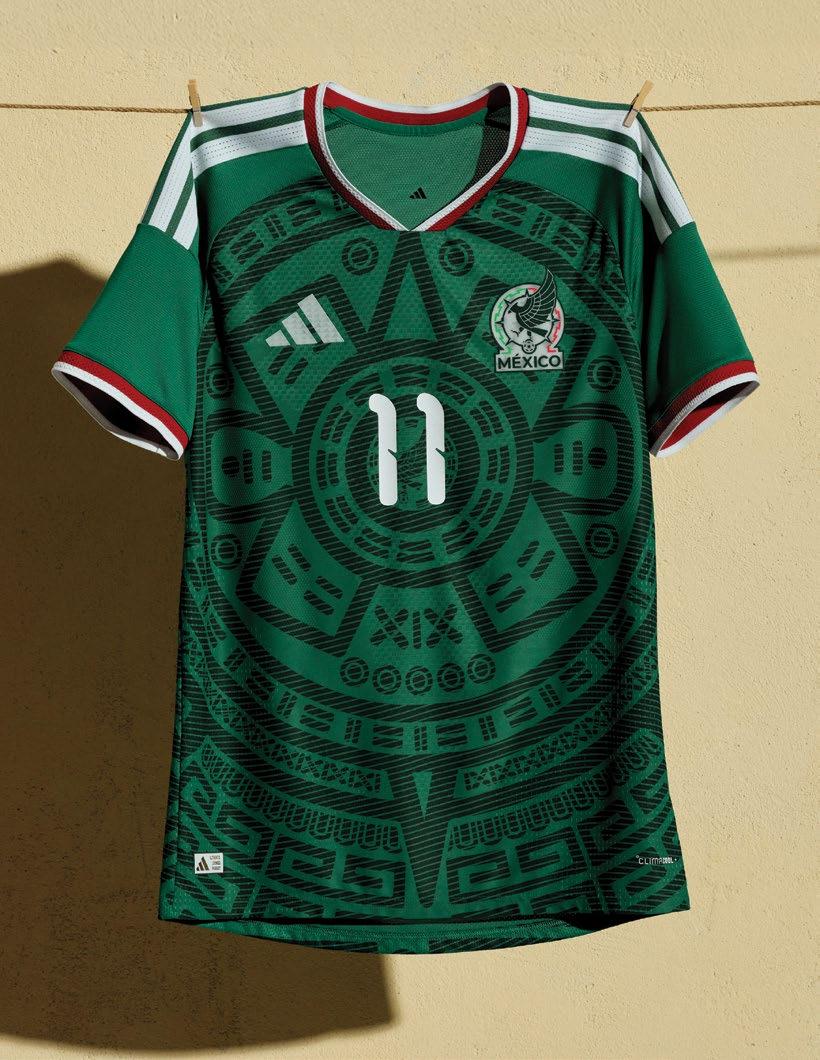
La playera del Tri para el Mundial 2026 es el resultado de una cadena industrial integrada en México, donde diseño, manufactura y logística se coordinan para producir millones de unidades
POR GIOVANNA ROJAS
La camiseta de la Selección Mexicana que millones de aficionados buscarán portar durante la Copa del Mundo 2026 no comenzará su historia en una can cha, sino en una cadena industrial que mezcla dise ño global, manufactura nacional y logística regional.
Y es que, detrás de esa operación aparecen dos nombres clave: Adidas y Grupo Martex, empresa mexicana que se ha consolidado como uno de los mayores fabricantes textiles especializados del país.
La firma, encabezada por Santiago Martí, será pieza central en la confección de las prendas mundialistas. De acuerdo a declaraciones del directivo a Grupo Expansión, se prevé una demanda de 5 millones de playeras de la Selección Mexicana, volumen que colocaría al jersey nacional entre los productos deportivos de mayor rotación en Norteamérica durante el torneo.
No se trata de un actor menor. De acuerdo a su sitio web, Grupo Martex suma 90 años de historia, nació en 1935 en San Luis Potosí y hoy opera como corporación especializada en telas técnicas, prendas deportivas y soluciones tácticas. Además de Adidas, manufactura para marcas como Puma y Charly. La compañía fue ubicada en la posición 438 del ranking de Las 500 empresas más importantes de México, reflejo de su escala operativa.
INDUSTRIA INTEGRADA DE PRINCIPIO A FIN
A diferencia de muchos maquiladores tradicionales, Martex participa en buena parte de la cadena de valor: preparación de hilo, tejido, teñido, acabado, corte, serigrafía, sublimado, confección, empaque y logística final. Esto le permite reducir tiempos, controlar calidad y reaccionar más rápido a picos de demanda, algo fundamental cuando se trata de una Copa del Mundo.
De acuerdo a su sitio web, Grupo Martex cuenta con una capacidad superior a 75 mil prendas diarias, más de 3 mil 500 colaboradores y alrededor de 250 mil metros cuadrados de espacio productivo, con plantas en San Luis Potosí y Guanajuato, además de operaciones en Estados Unidos.
EL FACTOR NEARSHORING
Uno de los grandes cambios en la industria textil deportiva es el regreso de producción a Norteamérica. Grupo Martex explicó a Grupo Expansión que mientras proveedores asiáticos pueden tardar hasta ocho meses entre pedido y entrega, la manufactura regional permite reducir ciclos a tres meses. Para Adidas, eso significa responder más rápido a resultados deportivos, nuevas estrellas, cambios de diseño o reposición de inventario. La localización mexicana también reduce costos logísticos. Desde Guanajuato, las playeras pueden moverse por carretera a centros de distribución en Ciudad de México, Monterrey y Guadalajara; cruzar frontera hacia Estados Unidos vía Laredo o Ciudad Juárez; o alimentar puntos de venta en sedes mundialistas de México, Estados Unidos y Canadá.
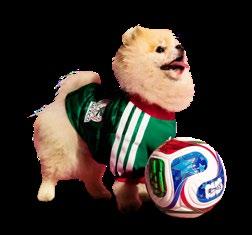
Adidas lanzó una colección inédita de playeras para perros, inspiradas en selecciones nacionales rumbo al Mundial 2026, entre ellas México, Argentina, Japón y España.
En el caso de México, la playera tendrá un precio estimado de 799 pesos. Su diseño retoma el uniforme local, con predominio del verde, detalles en rojo y blanco, y las clásicas franjas de adidas en los hombros.
es la capacidad de Grupo Martex para la producción de playeras para el Mundial 2026.
Martex no compite solo por costo. De acuerdo a su sitio web, la compañía invierte entre 1.5 y 2 millones de dólares anuales en innovación, con desarrollos en textiles antibacteriales, protección UV, telas impermeables y materiales de alto rendimiento. Estas capacidades son clave para prendas técnicas como las de competencia y entrenamiento.
Si el precio de una camiseta oficial ronda entre 1,800 y 2,700 pesos, una demanda de 5 millones de unidades abre un mercado potencial multimillonario entre la playera versión oficial, versión visitante, ediciones especiales y mercancía derivada. A ello se suman ventas digitales, tiendas oficiales, retailers deportivos y activaciones durante el torneo.
Más allá de la pasión futbolera, la playera del Tri será también un símbolo industrial. En 2026, cada gol de México podría celebrarse con una prenda diseñada por una marca global, fabricada con ingeniería textil mexicana y distribuida bajo una de las operaciones logísticas más exigentes del continente.

Por Eduardo Sosa Cuevas
Embajador de México en Bolivia
En un mundo que se reordena, América
Latina y el Caribe también existe: una región de recursos estratégicos, talento y mercados en expansión donde la presencia empresarial de México puede profundizarse con inversión, alianzas y liderazgo. En ese horizonte, nuestro país tiene condiciones para articular una agenda regional en pilares decisivos como energía, alimentación y salud.
El mundo se está reordenando. El retorno de las estrategias arancelarias como instrumento de poder, la relocalización de cadenas productivas y las lecciones de la pandemia no son episodios aislados: son síntomas de una reconfiguración estructural del orden comercial internacional y lección de que ninguna región puede depender exclusivamente de proveedores distantes o cadenas logísticas vulnerables.
En el siglo XXI la integración regional ya no puede entenderse solo como una aspiración política: debe verse también como una condición de adaptabilidad económica, seguridad humana y competitividad productiva. En ese nuevo mapa, las empresas mexicanas tienen frente a sí una pregunta que ya no pueden diferir: ¿hacia dónde diversificamos?... la respuesta está al Sur.
América Latina y el Caribe no son una suma dispersa de mercados nacionales: es un continuo espacio estratégico donde confluyen recursos naturales, capacidades empresariales, talento académico, proximidad cultural y demanda creciente de soluciones concretas. Para México, esa realidad representa algo más que agenda exterior: una frontera natural de expansión productiva, inversión y liderazgo regional. En 2024, América Latina recibió 188 mil 962 millones de dólares en inversión extranjera directa, un incremento de 7.1% respecto del año anterior, según la CEPAL. México fue el segundo receptor regional con 45 mil 337 millones. En ese panorama nuestra Nación se erige como jugador de élite ya que no solo recibe inversión, sino que es un actor primordial que se pro-
yecta estratégicamente hacia el sur. Grupo Bimbo, América Móvil, FEMSA, Cemex, Orbia, Gruma, Protexa, Teletec, entre otras empresas han demostrado que la internacionalización regional es posible cuando se combinan visión de largo plazo, conocimiento del mercado y capacidad operativa. Ese activo debe potenciarse con mayor decisión.
De acuerdo con el Banco Mundial en 2024 América Latina representó una economía de más de siete billones de dólares; la región ofrece una ambivalencia difícil de ignorar: concentra recursos estratégicos como minerales críticos, hidrocarburos, agua, biodiversidad y potencial renovable, pero presenta amplias brechas en infraestructura, energía, logística e industrialización. Entre la abundancia material y el desarrollo efectivo se abre el espacio donde México puede hacer aportaciones concretas.
En tiempos de crisis e incertidumbre geopolítica, México tiene las condiciones para ejercer liderazgo en al menos tres pilares que permitan iniciar el camino hacia la autosuficiencia regional: energía, alimentación y salud. América Latina concentra litio, cobre, gas y potencial renovable —Bolivia, Argentina y Chile reúnen más del 70% de las reservas mundiales de litio—, pero la riqueza en el subsuelo no garantiza seguridad energética sin infraestructura, tecnología y servicios industriales especializados.
En lo agroalimentario, la región tiene capacidad sobresaliente, pero enfrenta brechas críticas en productividad, riego, cadenas de frío y logística: exactamente donde el empresariado mexicano tiene soluciones concretas. Y en salud, la pandemia demostró que ningún país puede depender de cadenas globales largas y frágiles; el sector farmacéutico de México con su industria y una red académica encabezada por la UNAM y el Tecnológico de Monterrey es capaz de liderar una agenda regional de producción de medicamentos, dispositivos médicos y logística sanitaria.
La invitación al empresariado es directa: pasar de la oportunidad general a la agenda concreta —misiones sectoriales, inteligencia de mercados, alianzas con cámaras locales, proyectos de infraestructura, esquemas de financiamiento, cooperación académica y acompañamiento diplomático.
Ya lo escribió Mario Benedetti: “El sur también existe”.
Ensamble y autopartes para Norteamérica.
COREA DEL SUR Tecnología, baterías y vehículos de marca propia.
En la industria global, cada país ocupa una posición distinta dentro del mismo equipo automotriz. Algunos diseñan, otros producen y otros exportan, ¿dónde juega cada uno?
Cada cuatro años, el mundo se divide en selecciones, pero fuera del partido de futbol todos siguen conectados por el mismo sistema global.
México, Corea del Sur, República Checa y Sudáfrica forman parte del Grupo A del Mundial FIFA 2026. También aparecen en escenarios distintos, pero dentro de la economía global comparten algo en común: están en las mismas cadenas industriales, especialmente en sectores como el automotriz y la manufactura avanzada. No compiten exactamente por lo mismo, pero sí dentro del mismo circuito. Algunos países concentran el diseño y la tecnología; otros, la producción especializada; y otros, el ensamblaje y la exportación.
Y así como en el futbol no todos los jugadores tienen el mismo rol, en la economía global tampoco todos los países juegan la misma posición.
Corea del Sur, por ejemplo, se ubica más cerca del diseño y la tecnología. La República Checa se integra a la manufactura europea de alta especialización. México funciona como un hub de ensamblaje para Norteamérica. Y Sudáfrica se posiciona como plataforma de exportación regional.
Todo ocurre dentro de la misma cancha global, solo que en distintos puntos del juego. Y entonces, igual que en el Mundial, la pregunta no es solo quién gana el partido sino algo más simple: en este juego global, ¿qué posición juega cada país dentro del mismo equipo?
Producción y exportación de vehículos desde África.

MÉXICO
• SUVs y pickups
• Motores y transmisiones
• Arneses eléctricos
• Ensamble para exportación

REPÚBLICA CHECA
• Producción de Škoda
• Componentes mecánicos
• Sistemas eléctricos
Manufactura automotriz para gran parte de Europa.

COREA DEL SUR
• Hyundai y Kia
• Baterías para EV
• Electrónica automotriz
• Software y sistemas inteligentes
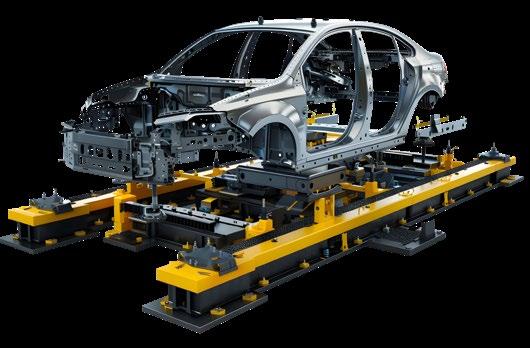
• Manufactura integrada en Alemania
• Producción de BMW, Ford y Toyota
• SUVs y pickups
• Componentes de motor
• Exportación a Europa y África
Aunque sus selecciones no estarán en la cancha, China, Vietnam y Camboya ya ganaron el partido de la manufactura mundialista
Mientras las selecciones afinan sus estrategias durante la Copa Mundial de la FIFA 2026, hay países que ya ganaron un lugar en el torneo… sin haber clasificado. Y es que, países como Vietnam, Camboya y China ya forman parte del engranaje industrial que sostiene buena parte del negocio mundialista: desde playeras y banderas hasta bocinas, juguetes, souvenirs y electrónicos promocionales
El fenómeno deja ver una realidad poco discutida: el Mundial ya no es solamente una competencia deportiva, sino una cadena global de suministro donde los países fabricantes tienen una amplia participación, aunque no aparezcan en la cancha. China encabeza esa maquinaria. Aunque la selección china quedó fuera nuevamente del torneo, el país se mantiene como el principal proveedor de mercancía relacionada con eventos deportivos internacionales. La ciudad de Yiwu, en la provincia de Zhejiang, considerada uno de los mayores mercados mayoristas del mundo, comenzó desde 2025 la producción masiva de artículos para la Copa del Mundo 2026. Exportadores locales reportan aumentos de hasta 20% y 38% en pedidos y exportaciones de productos deportivos vinculados al torneo.
Ahí se fabrican desde jerseys genéricos y bufan-
das hasta llaveros, vasos, peluches, trompetas, banderas y balones. La ventaja competitiva china sigue siendo difícil de igualar: cadenas de suministro integradas, tiempos rápidos de entrega y costos logísticos reducidos. En Yiwu, proveedores aseguran que cualquier componente necesario para fabricar mercancía futbolera puede conseguirse en menos de 30 minutos dentro del ecosistema industrial local. Vietnam, por su parte, se consolidó como una pieza estratégica en la manufactura textil y de calzado deportivo.
Aunque tampoco disputará el Mundial, el país asiático se ha conver-
AUMENTARON LOS PEDIDOS Y EXPORTACIONES EN PRODUCTOS DEPORTIVOS ALUSIVOS AL MUNDIAL
tido en uno de los principales centros de producción para marcas globales de ropa y artículos deportivos. Su industria exportadora de materiales textiles, cuero y calzado mantiene un crecimiento sostenido y aprovecha costos laborales más competitivos frente a China.
En términos de manufactura, Vietnam ofrece un punto intermedio atractivo: salarios todavía bajos frente a economías desarrolladas, pero con infraestructura industrial más avanzada que otros países emergentes del sudeste asiático. Para fabricantes internacionales, eso representa menor riesgo operativo y una capacidad más robusta para responder a temporadas de alta demanda como un Mundial.
Camboya ocupa otro eslabón dentro de esa red. El país no tiene presencia futbolística relevante a nivel internacional, pero sí una enorme dependencia de la industria textil y de confección. El sector emplea cerca de un millón de personas y exporta miles de millones de dólares en prendas, calzado y artículos de viaje, principalmente hacia Estados Unidos.
La ventaja camboyana radica en costos laborales aún más bajos. El salario mínimo mensual en el sector textil rondaba los 194 dólares en años recientes, cifra inferior a la de varios polos manufactureros chinos. Sin embargo, esa competitividad también viene acompañada de vulnerabilidades: alta dependencia de compradores extranjeros, presión arancelaria y menor capacidad tecnológica.
En la práctica, el Mundial 2026 evidencia cómo el negocio deportivo se volvió profundamente descentralizado. Los goles podrán anotarse en estadios de México, Estados Unidos y Canadá, pero gran parte de las ganancias industriales se distribuirán entre fábricas asiáticas que en esta edición no escucharán su himno nacional en el torneo.
Los balones, las playeras y buena parte de los souvenirs que circularán durante el evento probablemente pasarán antes por líneas de ensamblaje en Asia que por las aduanas norteamericanas. China produce volumen; Vietnam aporta capacidad textil sofisticada; Camboya suma manufactura de bajo costo. Ninguno jugará el torneo, pero los tres participan en el campeonato más importante: el de la cadena global de suministro. 38%

Por Melissa Tamez COO de Steel Carriers y delegada CANACAR Monterrey
El autotransporte mexicano enfrenta retos sin precedentes, pero también oportunidades históricas. Desde CANACAR Monterrey impulso dos agendas clave: profesionalización y tecnología.
El sector del autotransporte en México atraviesa uno de los momentos más desafiantes y, a la vez, más prometedores de su historia. Desde mi trinchera como empresaria transportista al frente de Steel Carriers y como delegada de la Cámara Nacional del Autotransporte de Carga (CANACAR) en Monterrey, he sido testigo de primera mano de las transformaciones que están redefiniendo nuestra industria.
El nearshoring: nuestra gran oportunidad
La relocalización de empresas manufactureras en México representa una ventana de oportunidad histórica para el sector transportista. En Nuevo León, estamos viendo un incremento sin precedentes en la demanda de servicios logísticos especializados. Sin embargo, esta bonanza viene acompañada de retos importantes: necesitamos flotas más modernas, operadores mejor capacitados y tecnología de punta para competir a nivel internacional.
Nuestras dos agendas fundamentales
En estos momentos difíciles que enfrenta nuestra industria, desde CANACAR Monterrey estamos impulsando dos agendas que considero fundamentales para la supervivencia y crecimiento del sector:
1. La profesionalización de nuestra industria
Ya no podemos seguir operando como lo hacíamos hace décadas. La profesionalización es un imperativo. Esto significa capacitación continua para nuestros operadores, certificaciones internacionales, cumplimiento riguroso de normativas y estándares de calidad. En Steel Carriers hemos comprendido que invertir en nuestro capi-
tal humano no es un gasto, es la inversión más rentable que podemos hacer. Un operador profesional, bien capacitado y valorado, es sinónimo de entregas a tiempo, clientes satisfechos y seguridad en carretera.
2. El uso de tecnologías para mantener la competitividad
La transformación digital ya no es el futuro, es el presente. Rastreo satelital en tiempo real, sistemas de gestión de flotas, telemetría, optimización de rutas mediante inteligencia artificial, y plataformas de comunicación instantánea con clientes son herramientas que nos permiten competir de igual a igual con las grandes empresas internacionales. La tecnología no solo mejora nuestra eficiencia operativa, también nos da datos valiosos para tomar mejores decisiones y ofrecer un servicio diferenciado.
Talento sin distinción de género
Hoy en día, hablar de discriminación de género es absurdo. Estamos en tiempos donde la inteligencia artificial desplaza tanto a hombres como a mujeres por igual. Los humanos tenemos que comprobar el valor que podemos aportar a una organización, independientemente del género. A pesar de esto, me da mucho gusto que cada vez seamos más mujeres en la industria del transporte, aportando nuestra visión y talento.
Mirando al futuro
El autotransporte mexicano está en un punto de inflexión. Tenemos la infraestructura, la ubicación geográfica estratégica y el talento humano. Lo que necesitamos es visión compartida, inversión inteligente y colaboración entre el sector privado y las autoridades.
Desde CANACAR Monterrey seguiremos siendo la voz del transportista, defendiendo condiciones justas de operación y promoviendo la excelencia en el servicio. Y desde Steel Carriers, continuaremos demostrando que con profesionalismo, tecnología y compromiso, las empresas transportistas mexicanas podemos competir con las mejores del mundo. El futuro del transporte de carga en México se construye hoy, un kilómetro a la vez.
En México, un gran porcentaje de los aficionados considera comprar jerseys pirata, en un mercado donde el precio puede ser hasta 70% menor que la prenda oficial
POR MARITZA DE LA GARZA
Con el Mundial 2026 en puerta, comprar un jersey se volvió más flexible, porque la oferta creció y la piratería empezó a ganar terreno entre la afición por algo muy simple: cuesta mucho menos y es más fácil de conseguir.
Hoy, una parte importante de la demanda se mueve fuera del circuito formal y, este año, de acuerdo con el medio Expansión, casi 20% de los aficionados mexicanos planea comprar playeras piratas durante el evento, lo que confirma que la piratería dejó de ser una excepción y ya forma parte del mercado.
Y en este cambio, el precio ha sido clave, ya que en 46% de los casos los productos pirata se venden entre 50% y 70% más baratos que los originales, una diferencia que cambia por completo cómo el consumidor decide su compra.
Más que una comparación entre calidad y autenticidad, la decisión se vuelve una cuestión de acceso, donde tener el producto en el momento justo sin hacer un gasto alto se vuelve suficiente, y bajo esa lógica la piratería no compite por marca, sino por oportunidad.
Detrás de este comportamiento hay tres cosas claras: precios altos en el canal oficial, picos de demanda en poco tiempo y una oferta que responde rápido.
En eventos como el Mundial 2026, el consumo se dis-
para de forma intensa por un periodo corto y eso abre un espacio donde la velocidad y el costo pesan más que otros factores, ahí es cuando la piratería entra como una solución inmediata para cubrir esa demanda sin las restricciones del canal formal.
De acuerdo con la CONCANACO SERVYTUR, los sectores más expuestos a la piratería rumbo al Mundial 2026 abarcan el textil, el deportivo, el comercio minorista, la mercancía promocional, los derechos audiovisuales y las marcas patrocinadoras.
EL ORIGEN DEL PROBLEMA:
EL FLUJO DE MERCANCÍAS
El fenómeno no empieza en la calle ni en el consumidor final, sino en las aduanas, donde entra la mercancía al país. Ahí, el principal reto está en mejorar la trazabilidad de los productos, reforzar los controles y hacer más precisa la capacidad del Estado para distinguir entre lo legal y lo ilegal.
Bajo ese enfoque, el combate a la piratería no se limita a lo que se ve en el mercado, sino que debe atenderse desde el origen del flujo de mercancías. En ese punto entran las aduanas, la facilitación comercial, la propiedad intelectual y la coordinación entre autoridades.
En esa línea, especialistas sugieren reforzar las aduanas con herramientas de revisión no intrusiva, además de modernizar procesos y cerrar espacios al ingreso de mercancía de contrabando o de procedencia irregular.
De acuerdo con la CONCANACO, una parte importante de los trámites relacionados con permisos, autorizaciones y gestiones regulatorias para operar o expandirse se concentra en la Secretaría de Economía, y los rezagos terminan afectando la operación y el crecimiento de los negocios.
Esto ha terminado por generar, en la práctica, que la formalidad enfrente más fricciones para operar, debilitando su competitividad frente a alternativas más rápidas y accesibles fuera del canal legal.
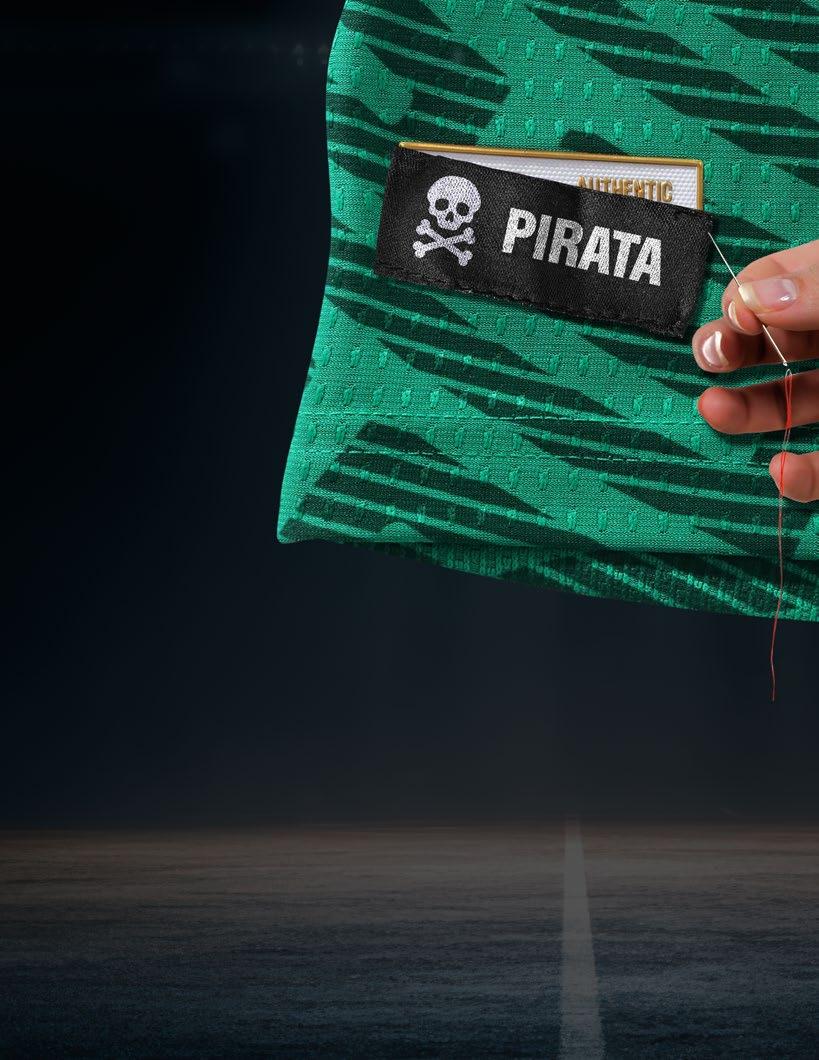
El Diagnóstico Empresarial de American Chamber México, que habla sobre la piratería en México en 2025, señala que la mayoría de las empresas detecta este fenómeno hasta el punto de venta, cuando el producto ya está en manos del consumidor, lo que reduce la capacidad de prevención y deja poco margen de reacción. Menos del 30% logra identificarla en etapas previas de la cadena de valor, como la entrada al país, la producción, el almacenamiento o el transporte, mientras que 87% la ubica únicamente en la última etapa.
Además, la piratería opera a través de múltiples canales de origen. Según AmCham, 67% de las empresas identifica productos pirata importados, mientras que 44% detecta producción nacional y 26% ensamblaje local con insumos importados. El carácter híbrido de estas cadenas dificulta la trazabilidad y complica los esfuerzos de fiscalización y combate.
A medida que este mercado ha crecido, también ha cambiado la percepción sobre él, hoy según Expansión, 80% de los consumidores no considera la piratería un delito grave, lo que facilita su adopción y reduce la resistencia a comprar estos productos.
Al mismo tiempo, la línea entre lo original y lo pirata se ha vuelto menos clara. Siete de cada diez personas no logran diferenciar un producto auténtico de uno falso, lo que elimina una de las principales barreras para este tipo de consumo.
Las réplicas han mejorado en apariencia, empaque y presentación, al grado de que en muchos casos se comercializan en entornos donde la diferencia con el producto original no es evidente. Esto no solo facilita su compra, sino que también amplía el alcance del mercado.
También influye la complejidad logística, ya que la mayoría de las empresas importa mercancía por múltiples vías, a través de puertos como Manzanillo y Veracruz, aeropuertos como el de la CDMX y cruces terrestres como Nuevo Laredo, lo que multiplica los puntos de entrada y abre más espacios para la posible entrada de mercancía falsificada.
En los últimos años, este fenómeno se ha ido normalizando en el país, sobre todo en el sector de medicamentos y textil. Tan solo en 2025, el consumo de productos pirata en México alcanzó los 63,262 millones de pesos, de acuerdo con la CONCANACO, consolidándose como una parte relevante del mercado de consumo. 67% 44% 20% de los productos pirata son importados. de estos productos se hacen en México. de los aficionados locales tienen pensado comprar un jersey de imitación.
El balón oficial del Mundial FIFA 2026 no es únicamente un producto deportivo; es el resultado de una cadena internacional de diseño, manufactura, innovación y logística que conecta múltiples países y proveedores especializados
1
Cada balón debe cumplir estándares exactos de: peso, circunferencia, rebote absorción de agua y estabilidad aérea.
2
Las capas sintéticas del balón son cortadas mediante máquinas de precisión computarizada que garantizan uniformidad milimétrica en cada panel. Posteriormente, robots industriales realizan procesos de termosellado, aplicación de calor y presión unión de capas, y moldeado estructural.
3
PRODUCCIÓN ESPECIALIZADA
Aunque el diseño y desarrollo pertenecen a Adidas, la manufactura suele realizarse en Asia, principalmente en:


La ciudad pakistaní de Sialkot produce el
Pakistán China Vietnam India 65%
de los balones cosidos a mano del mundo y ha fabricado múltiples balones oficiales para Mundiales anteriores.
4
5
PRODUCCIÓN MASIVA
Durante un Mundial se producen más de
13 millones
de balones oficiales; versiones réplica; balones promocionales y mercancía con licencia.
RUTAS COMERCIALES CLAVE
Algunas de las rutas más utilizadas para mercancía deportiva mundialista incluyen:
La Copa del Mundo no sólo es uno de los eventos deportivos más importantes a nivel internacional, sino también conlleva una de las operaciones logísticas más complejas
POR GIOVANNA ROJAS
Cuando la FIFA confirmó a Rock-it Cargo como proveedor oficial de logística para la Copa Mundial de Futbol 2026, el anuncio pasó casi desapercibido fuera del sector especializado. Sin embargo, detrás de esa designación se encuentra una de las operaciones logísticas más complejas del deporte internacional: movilizar equipos, tecnología, infraestructura televisiva y carga sensible a través de México, Estados Unidos y Canadá, durante un torneo que romperá todos los récords.
En la edición 2026 participarán 48 selecciones nacionales y 104 partidos distribuidos en 16 ciudades sede, entre el 11 de junio y el 19 de julio. Para dimensionar el desafío basta observar las cifras: toneladas de equipamiento deportivo, unidades móviles de transmisión, sistemas de telecomunicaciones, pantallas, mobiliario temporal, mercancía promocional y equipamiento técnico deberán cruzar fronteras bajo estrictos calendarios operativos.
Fundada en 1978 y actualmente integrada al grupo Global Critical Logistics (GCL), la empresa Rock-it Cargo que se encarga de la logística de este evento comenzó atendiendo giras musicales de grupos como Led Zeppelin y hoy opera proyectos para espectáculos en vivo, ligas deportivas, televisión, cine y eventos internacionales.
La experiencia en logística deportiva fue uno de los factores decisivos para la FIFA a la hora de tomar su decisión. Y no es para menos, pues Rock it Cargo será responsable de servicios de planeación, gestión aduanal, international freight forwarding (agente de carga), almacenamiento, distribución, operación del International Broadcast Centre y manejo del equipamiento de las selecciones nacionales.
Pero el verdadero reto no sólo será mover grandes mercancías; sino también el sincronizar tres marcos regulatorios distintos en Norteamérica: el de México, Estados Unidos y Canadá. Aunque el T-MEC facilita parte del intercambio comercial regional, el Mundial exigirá procesos acelerados de internación temporal, coordinación entre aduanas, permisos especiales y protocolos de seguridad para carga tecnológica y audiovisual de alto valor.
Uno de los puntos más sensibles sería la presión sobre cruces fronterizos y aeropuertos en semanas de alta demanda turística. México enfrentará además desafíos específi-
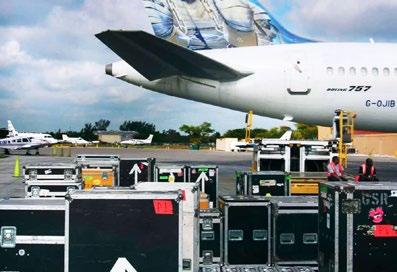
cos relacionados con infraestructura carretera, tiempos de despacho y capacidad de almacenamiento en las ciudades sede: Monterrey, Guadalajara y Ciudad de México.
Además, la carga sensible será otro frente operativo crítico. Equipos de transmisión en 4K y 8K, servidores de datos, sistemas VAR, antenas satelitales y tecnología de telecomunicaciones requieren transporte especializado, monitoreo permanente y condiciones ambientales controladas.
Un retraso de minutos puede comprometer transmisiones globales valuadas en millones de dólares.
A ello, se suma la complejidad del llamado last mile delivery, es decir, la entrega final en estadios, centros de entrenamiento y zonas FIFA bajo esquemas de seguridad reforzada. En un torneo multinacional, cualquier falla logística puede multiplicarse rápidamente entre fronteras, husos horarios y sedes simultáneas.
En términos de logística, el Mundial 2026 representa mucho más que un contrato comercial: será la vitrina global para demostrar que la logística se ha convertido en un componente estratégico del negocio deportivo. En una industria donde el espectáculo depende de que todo llegue a tiempo, la operación logística termina siendo tan importante como el partido mismo.
6,400
Es la distancia de algunas rutas entre sedes del Mundial 2026, obligando a coordinar operaciones aéreas, terrestres y aduanales entre tres países y múltiples zonas horarias.
Detrás de cada sobre Panini existe una compleja cadena internacional de producción, logística y exportación que conecta fábricas, centros de distribución y aficionados en más de 100 países
Detrás de cada sobre Panini existe una compleja cadena internacional de producción, logística y exportación que conecta fábricas, centros de distribución y aficionados en más de 100 países
Desde hace más de cinco décadas, abrir un sobre de estampas de Panini se convirtió en el silbatazo inicial de cada Copa del Mundo. Mucho antes de que ruede el balón, millones de personas en distintos países ya participan en otra competencia: completar el álbum del Mundial. Lo que comenzó como una idea editorial en Italia terminó por convertirse en uno de los fenómenos comerciales y logísticos más grandes alrededor del futbol global. Y en el camino hacia la Copa Mundial de la FIFA 2026, el álbum de estampas vive una de sus ediciones más ambiciosas.
La historia comenzó en 1961, en Módena, Italia, cuando los hermanos Panini iniciaron un pequeño negocio de distribución de publicaciones y cromos deportivos. Sin embargo, el gran salto llegó en 1970, durante el Mundial celebrado en México, cuando Panini lanzó el primer álbum oficial de una Copa del Mundo.
Conforme crecieron los tirajes y la demanda internacional, especialmente en América Latina, Panini comenzó a regionalizar procesos. Esto ocurrió por varias razones: reducir costos de transporte marítimo y aéreo; disminuir tiempos de distribución; adaptarse a idiomas y mercados locales y responder más rápido a la demanda durante eventos masivos como el Mundial.
Ahí es donde países como México, Brasil y posteriormente otros mercados latinoamericanos comenzaron a ganar relevancia dentro de la cadena productiva y comercial. América Latina se convirtió en uno de los mercados más fuertes para el coleccionismo futbolero, al grado de que hoy resulta más eficiente producir parte del material directamente en la región. El proceso inicia muchos meses
5,000 MÁS DE
PESOS MEXICANOS es la cantidad aproximada que se necesita para llenar un álbum del Mundial.
antes del torneo. Panini trabaja con equipos editoriales y analistas deportivos que intentan anticipar qué jugadores estarán en la convocatoria final de cada selección nacional. Esa planeación ocurre prácticamente un año antes del Mundial, debido a los tiempos de diseño, impresión y distribución global. La compañía debe cerrar plantillas antes incluso de que algunos futbolistas aseguren su clasificación o se recuperen de lesiones, razón por la cual algunas figuras terminan fuera del álbum oficial. Una vez definidos los contenidos, comienza la producción. Las estampas y álbumes son hechos en distintas plantas de impresión alrededor del mundo, principalmente en Europa y Latinoamérica, dependiendo del mercado de destino. México juega un papel estratégico dentro de esa operación debido a su posición geográfica, su capacidad de manufactura gráfica y el tamaño de su mercado consumidor.
La logística detrás del álbum funciona prácticamente como la de cualquier producto de consumo masivo global. El papel, las tintas especiales, los adhesivos y los empaques forman parte de una cadena internacional de suministro. Después, las estampas son mezcladas mediante sistemas automatizados que buscan distribuir aleatoriamente los cromos en cada sobre. Ese proceso requiere maquinaria especializada y enormes volúmenes de producción para evitar patrones repetitivos.
Posteriormente viene la etapa de exportación. Millones de sobres viajan
desde centros de producción hacia distribuidores nacionales, cadenas comerciales, tiendas de conveniencia, supermercados y puestos de periódicos. Tan sólo en países como México, Brasil, Argentina o España, el lanzamiento del álbum provoca una demanda inmediata que obliga a reforzar inventarios y acelerar cadenas de suministro. En Qatar 2022, incluso se reportaron problemas de desabasto, reventa y falsificación en distintos mercados.
La edición 2026 también evidencia cómo el fenómeno físico convive ahora con plataformas digitales. Comunidades enteras organizan intercambios mediante aplicaciones, redes sociales y sitios especializados para administrar estampas repetidas. El álbum dejó de ser únicamente un producto editorial: hoy es una plataforma de interacción social y comercio informal que moviliza millones de transacciones pequeñas en todo el mundo.
La dimensión económica se refleja en el bolsillo de los compradores. Completar un álbum mundialista se ha convertido en una inversión considerable: para la edición 2026, especialistas y coleccionistas estiman que llenar el álbum podría costar más de 5 mil pesos mexicanos, dependiendo de la suerte, las estampas repetidas y la cantidad de intercambios realizados. En escenarios donde prácticamente no existen cambios entre coleccionistas, el gasto incluso puede superar los 10 mil pesos.
Para México, el Mundial 2026 representa además un escaparate industrial. El país no sólo será anfitrión de partidos; también forma parte de la cadena comercial que alimenta uno de los productos más emblemáticos del torneo. Cada estampa pegada en un álbum resume mucho más que pasión futbolera: detrás existe diseño, impresión, manufactura, logística, exportación y una operación internacional que conecta fábricas, centros de distribución y consumidores en más de 100 países.
Michelob Ultra, Nütrl
Vodka Seltzer y Stella Artois tienen orígenes en continentes distintos, pero comparten un mismo destino este 2026: Los estadios, partidos de futbol y corredores del Mundial en México, Canadá y Estados Unidos
POR ENRIQUE LÓPEZ
Cuando Anheuser-Busch InBev negoció con FIFA su paquete de patrocinio oficial para el Mundial 2026, no compró un espacio publicitario: compró el interior de cada estadio, cada fan zone y cada corredor mundialista de Canadá, México y Estados Unidos. El resultado es un portafolio de tres marcas con identidades, orígenes y rutas logísticas completamente distintas, pero con un objetivo compartido: estar frías, disponibles y en mano en el momento exacto en que el balón rueda. AB InBev lleva casi 40 años como patrocinador oficial de la FIFA, y el Mundial 2026 representa su activación más ambiciosa hasta la fecha.
Michelob Ultra es una de las cervezas oficiales del Mundial 2026 y la cara principal del portafolio de AB InBev en el torneo, producida en las plantas de St. Louis, Missouri, distribuye a múltiples instalaciones a lo largo de Estados Unidos.
Su logística de distribución para el Mundial 2026 opera enteramente desde suelo americano. Al fabricarse dentro de Estados Unidos en múltiples plantas de Anheuser-Busch, la cerveza llega a las sedes del torneo en EE.UU. a través de la red de distribución regional de la empresa. Para los partidos en México, el producto no necesita cruzar el Atlántico ni siquiera el Pacífico: desde 2019, Grupo Modelo produce Michelob ULTRA directamente en su planta de Apan, Hidalgo, la más moderna de AB InBev en el mundo al momento de su apertura, con capacidad inicial de 12 millones de hectolitros anuales.
También se debe considerar su activación en estadio, que incluye beer gardens en todos los recintos del torneo, modelo que ya probó con éxito en la FIFA Club World Cup 2025.
Nütrl es la incorporación más reciente al portafolio oficial del Mundial. En febrero de 2026, AB InBev anunció que la marca tendría estatus de 'patrocinador oficial de hard seltzer' del torneo, dando una alternativa de bebida a quienes no buscan degustar de la clásica cerveza. Al ser un producto fabricado exclusivamente en plantas de Estados Unidos, su logística hacia las sedes americanas del torneo es relativamente directa: Sale de planta, entra a la red de distribución regional y llega refrigerada a los puntos de venta en estadio. El reto logístico real de Nütrl está en las sedes mexicanas y canadienses, donde la marca aún no tiene producción local. Para esos mercados, el producto viaja en contenedores refrigerados por vía terrestre desde las plantas de EE.UU. — cruzando la frontera norte de México hacia Monterrey, Guadalajara y Ciudad de México—, lo que implica coordinar permisos de importación, cadena de frío continua y tiempos de entrega ajustados a los calendarios de partido de la FIFA.
De las tres marcas del portafolio mundialista, Stella Artois es la que recorre más kilómetros antes de llegar a manos de un aficionado.
3,600
es la inversión de AB InBev en México para el Mundial FIFA 2026 a través de Grupo Modelo.
La ruta de Stella Artois para el Mundial es la más interesante, porque tiene dos versiones. En 2021, AB InBev trasladó la producción de Stella Artois al mercado estadounidense, replicando la receta en sus plantas locales para reducir costos de flete oceánico y riesgo de cadena de suministro, comunicando el cambio con énfasis en sostenibilidad y empleo local.
Para México, la planta de Apan, Hidalgo produce Stella Artois desde su inauguración, junto con Michelob ULTRA y las marcas históricas de Grupo Modelo, lo que convierte a ese complejo en el hub de producción clave para abastecer las tres sedes mexicanas del torneo. La versión con receta 100% belga, producida aún en Lovaina y envasada en la planta de Beck's en Bremen, Alemania, sí realiza el viaje intercontinental en contenedores refrigerados vía marítima —típicamente a través del puerto de Veracruz— pero representa el volumen premium, no el grueso del abastecimiento mundialista.
Más allá de los estadios, el consumo de las bebidas oficiales tendrá distintas modalidades. Una de ellas es FIFA Fan Festival, una zona con pantallas gigantes, conciertos, actividades y, claro, puntos de venta de alimentos y bebidas. Se instalarán principalmente en el Parque Fundidora en Monterrey y en el Zócalo en Ciudad de México, durante los 39 días que dure el torneo. En el Parque Fundidora, buscarán romper el récord Guinness de asistencia a un fan festival, apuntando a más de 2 millones de visitantes durante todo el torneo. A diferencia del Fan Fest del Zócalo en Ciudad de México, donde solo se permitirá cerveza cero, Parque Fundidora sí contempla la venta de alcohol.
Otro escenario es el Corredor FIFA: Una ruta peatonal de aproximadamente 8 kilómetros que conectará el centro histórico de Monterrey con el Estadio Monterrey. El recorrido partirá de la Plaza Zaragoza, atravesará el Barrio Antiguo, el Parque Fundidora y el Parque España, para llegar finalmente al recinto por la avenida Exposición en Guadalupe.
Autoridades de ambos municipios tendrán un esquema de tolerancia especial para el consumo de alcohol en la vía pública durante los días de partido con horario límite cercano a las 2:00 de la madrugada.
En el futbol, el partido dura 90 minutos, pero la operación logística de las bebidas empieza semanas antes y no se detiene hasta el pitazo final.

Por Daniela Chapa
Directora de Programa B.A. in Global Business, Tecnológico de Monterrey
Durante décadas, herramientas como FODA, PESTEL y las Cinco Fuerzas de Porter han sido indispensables para la toma de decisiones estratégicas. En logística y comercio exterior, estas metodologías han permitido identificar riesgos, evaluar oportunidades de mercado y diseñar cadenas de suministro más competitivas.
Sin embargo, el entorno actual ya no opera bajo las mismas reglas. Disrupciones provocadas por pandemias, conflictos geopolíticos, nearshoring, volatilidad arancelaria y cambios en la demanda, sumadas al auge de la automatización, analítica predictiva e inteligencia artificial (IA), han generado una pregunta clave: ¿siguen siendo suficientes las herramientas tradicionales?
La respuesta es sí, pero ya no pueden operar de forma aislada.
Herramientas como el FODA continúan siendo útiles para comprender el entorno interno y externo de una organización. Muchas universidades aún las incorporan en programas de negocios y estrategia, al considerarlas bases fundamentales para desarrollar pensamiento estratégico. Su vigencia no responde solo a una tradición académica, sino también a su aplicación en entornos reales, como los sistemas de gestión de calidad basados en ISO 9001, donde apoyan el análisis del contexto organizacional, la identificación de riesgos y oportunidades, y la planeación estratégica.
Un ejemplo son las empresas exportadoras mexicanas, que utilizan estas metodologías para evaluar oportunidades derivadas del T-MEC y riesgos logísticos asociados a Asia y Norteamérica. El reto surge cuando dependen exclusivamente de información histórica y análisis estáticos.
Hoy, la velocidad del comercio internacional exige decisiones en tiempo real.
Aquí es donde la IA comienza a transformar la
planeación estratégica. Plataformas como project44, FourKites, Kinaxis y Blue Yonder permiten anticipar retrasos portuarios, simular escenarios de abastecimiento, optimizar rutas internacionales y predecir demanda con mayor precisión.
De acuerdo con Boston Consulting Group (2026), cerca del 40% de los proveedores de servicios logísticos han superado las pruebas piloto en IA; sin embargo, solo uno de cada diez ha logrado escalarla en operaciones clave. Asimismo, Gartner señala que la IA tendrá un papel cada vez más relevante en la predicción de demanda, optimización de almacenes, visibilidad en transporte y reducción de tareas administrativas.
Esto no implica “jubilar” las herramientas clásicas. Su mayor valor surge cuando se combinan con IA. Un FODA apoyado por inteligencia artificial puede transformarse en un análisis dinámico y predictivo, donde amenazas y oportunidades dejan de ser hipótesis para convertirse en decisiones basadas en datos reales.
La IA no reemplaza el pensamiento estratégico; lo potencia. La verdadera evolución del FODA consiste en pasar de herramienta de diagnóstico a plataforma inteligente de anticipación y decisión. En otras palabras, la estrategia deja de ser un documento anual y se convierte en un proceso vivo.
Porque en una cadena de suministro cada vez más compleja, el reto ya no es analizar el pasado, sino interpretar el futuro antes que los demás.
Al final, la diferencia no estará en quién tenga más datos, sino en quién sea capaz de interpretarlos y actuar antes que el resto. En un entorno donde las cadenas de suministro cambian al ritmo de la geopolítica, la tecnología y el consumo global, la estrategia ya no puede construirse únicamente desde la experiencia o los modelos del pasado.
El verdadero valor competitivo surgirá de combinar visión humana, herramientas tradicionales e inteligencia artificial. Porque en la nueva era del comercio internacional, las empresas que sobreviven no son necesariamente las más grandes, sino las que mejor entienden hacia dónde se mueve el mundo antes de que ocurra.
Se popularizaron como una salida para millones de productos devueltos que saturan almacenes. Sin embargo, el auge del fenómeno también ha generado dudas sobre la autenticidad de estos paquetes
POR MARITZA DE LA GARZA
El e-commerce hizo que comprar fuera más fácil que nunca, pero también convirtió las devoluciones en una bomba logística porque cada paquete rechazado terminó regresando a los almacenes, saturando espacios y frenando millones de dólares en mercancía acumulada.
Entonces, lo que para el consumidor era solo un clic en “devolver”, para las empresas empezó a ser un proceso lento y costoso, dado que se tenían que revisar productos, clasificarlos, volver a empacarlos y decidir si podían venderse otra vez.
De esta manera, los centros de distribución comenzaron a llenarse de cajas sin salida rápida, hasta que la solución fue vender el desorden. La lógica era liberar espacio y recuperar parte del dinero perdido lo más rápido posible.
Y es que las devoluciones pueden convertirse en un problema costoso para cualquier empresa, porque mover un producto de regreso implica transporte, almacenamiento, inspección y redistribución. De
hecho, empresas logísticas estiman que procesar una devolución puede costar entre 20% y 65% del valor original del producto.
Además, en muchos casos, revisar y reacondicionar un artículo cuesta más que volver a venderlo. Por eso las cajas sorpresa terminaron funcionando como una solución de “escape” para una industria saturada de mercancía acumulada.
De esta manera, muchas empresas, en lugar de procesar artículo por artículo, comenzaron a agrupar devoluciones y venderlas por volumen a liquidadores, revendedores o consumidores que apuestan por encontrar algo valioso dentro.
Algunas plataformas incluso comercializan pallets completos de devoluciones de gigantes como Amazon, Walmart o Target, donde los compradores adquieren lotes enteros sin saber exactamente qué recibirán.
Tras viralizarse la tendencia, surgieron casos de vendedores que compraban productos baratos o bolsas genéricas de plataformas como Mercado Libre para revenderlas como “cajas sorpresa”. El problema es que el contenido no correspondía al valor cobrado.
Esto ha encendido alertas entre consumidores, ya que en muchos casos no existe claridad sobre el origen de los productos ni garantías reales de compra. Al tratarse de ventas informales o reempaquetadas, las devoluciones o reclamaciones prácticamente desaparecen.
Y al final la gran duda es: en este negocio de vender a ciegas, ¿qué tanto es producto real… y qué tanto es puro cuento para inflar el precio?
La reconfiguración global de las cadenas de suministro y el auge del nearshoring acercan a México y Taiwán en sectores estratégicos como semiconductores, manufactura, electrónica y logística transpacífica
Durante años, la relación comercial entre México y Taiwán avanzó discretamente dentro del mapa global del comercio exterior. Sin embargo, las tensiones entre Estados Unidos y China, el auge del nearshoring y la necesidad de construir cadenas de suministro más resilientes han colocado a ambos países en una posición estratégica para la manufactura y la tecnología en Norteamérica.
Taiwán se ha consolidado como uno de los actores más importantes de la economía tecnológica mundial. La isla concentra buena parte de la producción global de semiconductores, componentes electrónicos, telecomunicaciones y manufactura de alta precisión. México, por su parte, se ha convertido en una de las plataformas industriales más importantes para abastecer al mercado estadounidense gracias al T-MEC, su ubicación geográfica y su capacidad manufacturera.
La combinación resulta lógica. Taiwán aporta tecnología, experiencia industrial y capital manufacturero; México ofrece acceso preferencial a Norteamérica, talento técnico, costos competitivos e infraestructura industrial conectada con Estados Unidos.
En los últimos años, el intercambio comercial entre ambos países ha crecido de manera importante. El comer-
cio bilateral se concentra principalmente en productos tecnológicos, componentes electrónicos, maquinaria industrial y manufactura avanzada. Muchos de esos insumos llegan a plantas ubicadas en Nuevo León, Jalisco, Chihuahua, Coahuila y Baja California, donde posteriormente se integran a procesos productivos destinados al mercado estadounidense.
El crecimiento del nearshoring aceleró todavía más esta relación. Conforme empresas asiáticas buscan reducir riesgos asociados a China y acercar operaciones a Estados Unidos, México se convirtió en uno de los destinos más atractivos para nuevas inversiones manufactureras. Para Taiwán, producir cerca del mercado norteamericano ya no es únicamente una ventaja logística; también representa una estrategia comercial y geopolítica.
Empresas taiwanesas vinculadas a electrónica, servidores, centros de datos y telecomunicaciones han fortalecido su presencia industrial en México o analizan ampliar operaciones. El crecimiento de industrias relacionadas con inteligencia artificial, automatización y computación avanzada ha incrementado la demanda de infraestructura tecnológica y componentes especializados, sectores donde Taiwán tiene liderazgo global.
Nuevo León aparece como uno de los principales puntos
de interés para compañías taiwanesas debido a su cercanía con Texas, su infraestructura logística y su ecosistema industrial. El estado concentra parte importante de la inversión asociada al nearshoring y la relocalización de cadenas productivas.
La relación también tiene implicaciones logísticas. Gran parte de la mercancía taiwanesa llega a México mediante rutas marítimas transpacíficas hacia puertos como Manzanillo y Lázaro Cárdenas. Posteriormente, la carga continúa vía ferroviaria y carretera hacia parques industriales y centros manufactureros del norte del país.
¿QUÉ
• Circuitos integrados
• Componentes electrónicos
• Equipo de telecomunicaciones
• Servidores y computadoras
• Maquinaria industrial
• Autopartes
• Tecnología para manufactura
Esto ha incrementado la relevancia de la infraestructura portuaria, los corredores multimodales y la capacidad aduanera mexicana. El crecimiento de importaciones tecnológicas provenientes de Asia también obliga a fortalecer procesos de distribución, almacenamiento y conectividad logística dentro del país.
Otro de los temas estratégicos es la industria de semiconductores. Aunque México todavía no compite directamente con Taiwán en la fabricación de chips avanzados, sí busca integrarse a procesos complementarios de ensamblaje, manufactura electrónica y proveeduría regional para Norteamérica. La expansión de vehículos eléctricos, centros de datos y automatización industrial abre nuevas oportunidades de colaboración entre ambos mercados.
Sin embargo, el vínculo entre México y Taiwán también ocurre en medio de una creciente rivalidad tecnológica global. Estados Unidos busca reducir su dependencia de China y fortalecer cadenas regionales de suministro, mientras Taiwán se mantiene como uno de los centros más importantes para la economía digital mundial. En ese escenario, México gana relevancia como plataforma de manufactura y exportación dentro del bloque norteamericano.
Más allá de la diplomacia, lo que hoy conecta a México y Taiwán es la industria. Ambos países participan en una nueva configuración económica donde las cadenas de suministro buscan ser más cercanas, resilientes y regionalizadas.
Porque detrás del nearshoring no solo existe una relocalización de fábricas. Existe una transformación completa del comercio internacional. Y en esa nueva geografía industrial, la relación entre México y Taiwán comienza a convertirse en uno de los ejes más importantes para la manufactura tecnológica de Norteamérica.
Supermercados y cadenas comerciales ya no solo venden productos: ahora diseñan, importan, manufacturan y controlan sus propias marcas a través de cadenas globales de suministro
POR GIOVANNA ROJAS
Durante décadas, las grandes cadenas de retail dependieron de marcas tradicionales para llenar sus anaqueles. Hoy, el modelo cambió. Supermercados, tiendas de conveniencia y clubes de precio ya no solo distribuyen productos: también desarrollan sus propias líneas de alimentos, limpieza, ropa, electrónicos y artículos de consumo. Las llamadas “marcas propias” o private label se han convertido en uno de los negocios más estratégicos dentro del comercio minorista global.
En México, este fenómeno crece aceleradamente impulsado por inflación, cambios de consumo y la necesidad de ofrecer productos más accesibles. Pero detrás de esa transformación existe una operación de manufactura, logística y comercio exterior que pocas veces es visible para el consumidor.
EMPRESAS DE RETAIL CON MAYOR VENTA DE MARCA PROPIA EN MÉXICO
20%
80 MIL DE LAS VENTAS DE AUTOSERVICIO EN MÉXICO YA CORRESPONDEN A MARCAS PROPIAS.
AL AÑO ES LO QUE GENERA COSTCO CON LA MARCA KIRKLAND.
Las marcas propias funcionan bajo un modelo relativamente simple: el retailer vende productos bajo una marca creada y controlada por la propia cadena comercial, aunque la fabricación sea realizada por terceros. Esto permite mayores márgenes de ganancia, control de precios y capacidad para competir directamente contra marcas tradicionales. Cadenas como Walmart, Soriana, HEB, Costco y OXXO han fortalecido agresivamente sus líneas propias en categorías que van desde alimentos y productos congelados hasta ropa, electrónicos y artículos para el hogar.
El crecimiento no es menor. En algunos mercados internacionales, las marcas propias ya representan entre 20% y 40% de las ventas totales del retail. En México, aunque la participación todavía es menor comparada con Europa, el segmento mantiene crecimiento constante impulsado principalmente por consumidores que priorizan precio y disponibilidad. Sin embargo, el verdadero cambio ocurre detrás de los anaqueles. Las cadenas comerciales dejaron de funcionar únicamente como puntos de venta y comenzaron a operar prácticamente como empresas manufactureras globales. Muchas desarrollan redes internacionales de proveedores, negocian producción directa en Asia o Latinoamérica y coordinan operaciones logísticas complejas para abastecer miles de tiendas simultáneamente.

Gran parte de los productos de marcas propias vendidos en México provienen de cadenas internacionales de suministro. Muchos artículos son fabricados en China, Vietnam, India o Bangladesh.
Posteriormente llegan mediante operaciones marítimas a puertos como Manzanillo, Lázaro Cárdenas, Veracruz o Altamira, donde comienzan procesos de importación, nacionalización, almacenamiento y distribución hacia centros logísticos regionales.
La logística se convierte entonces en una ventaja competitiva. Las cadenas que mejor controlan inventarios, tiempos de entrega y abastecimiento pueden lanzar productos más rápido y mantener precios más bajos frente a marcas tradicionales.
El crecimiento del e-commerce también aceleró este fenómeno. Las plataformas digitales permiten a retailers recopilar datos de consumo en tiempo real y detectar oportunidades para desarrollar productos propios con mayor precisión. En otras palabras, el retail ya no solo vende productos: analiza tendencias, diseña categorías y construye cadenas de suministro completas alrededor de ellas.
Uno de los casos más exitosos es Costco con Kirkland Signature, considerada una de las marcas privadas más poderosas del mundo. La línea genera miles de millones de dólares anuales y compite directamente contra marcas líderes en alimentos, bebidas, ropa y productos premium.
En México, cadenas como Walmart han expandido líneas como Great Value y Equate, mientras HEB México tiene Hill Country Fare y Mi Tienda del Ahorro, fortalecen categorías propias para competir en precio dentro de un entorno inflacionario.
Pero este modelo también genera presión sobre fabricantes tradicionales. Muchas empresas ahora producen mercancía para terceros bajo esquemas OEM o private label, donde el consumidor nunca conoce realmente quién fabrica el producto.
En paralelo, la regionalización industrial impulsada por el nearshoring comienza a abrir nuevas oportunidades para la manufactura mexicana. Algunas cadenas buscan sustituir importaciones asiáticas con proveedores nacionales para reducir tiempos logísticos, riesgos geopolíticos y costos de transporte.
Eso podría transformar parte del retail mexicano en una plataforma de manufactura regional vinculada al T-MEC. Hoy, las cadenas comerciales ya no solo compiten por vender más. Compiten por controlar la cadena completa.
Contratar un seguro que proteja las mercancías ha dejado de ser un gasto accesorio para convertirse en la columna vertebral financiera de cualquier operación de importación o exportación
POR ENRIQUE LÓPEZ
La cadena de suministro global opera en un equilibrio frágil. Según datos del mercado asegurador internacional, en 2024 se movilizaron más de 12.3 mil millones de toneladas métricas de carga en todo el mundo, y más del 70% del comercio internacional transitó por vía marítima, el medio con mayor exposición a pérdidas catastróficas. En ese mismo año, se presentaron más de 13 millones de reclamaciones de carga a nivel global, de las cuales casi el 42% correspondieron a daños, robos o accidentes de contenedores. Así mismo, el valor de este mercado corresponde aproximadamente a 33 billones de dólares en bienes y servicios, de los cuales el transporte de mercancías representó 25 billones de dólares.
Y los riesgos no son exclusivamente físicos. Las demoras logísticas pueden incrementar los costos de transporte en hasta un 25%, afectando la rentabilidad de toda la operación. Y las catástrofes naturales dejan al descubierto una situación alarmante, donde apenas el 40% de esas pérdidas estaba asegurado.
Con esto podemos llegar a entender que el transporte de esta mercancía es de suma importancia y puede significar miles de millones de dólares perdidos.
EL RIESGO TIENE FECHA, HORA Y LUGAR
Si en el entorno internacional el riesgo puede ser estadístico, en México forma parte de la rutina diaria. Durante 2024, se registraron 15,937 robos al transporte de carga a nivel nacional, el 84% de ellos con violencia. Teniendo un incremento de entre 9.15% y 9.18% respecto a 2023, siendo aproximadamente un promedio de 57 robos de carga por día hábil.
¿CÓMO PROTEGER MI MERCANCÍA?
ROT – RIESGOS ORDINARIOS DE TRÁNSITO
Para accidentes básicos durante el transporte: vuelco, colisión, incendio. La cobertura base de toda operación logística.
Costo estimado: 1% del valor asegurado
TODO RIESGO (ALL RISK)
La más amplia del mercado. Cubre daños físicos externos, manipulación inadecuada y siniestros imprevistos, salvo exclusiones específicas.
Costo estimado: 1% al 4% del valor asegurado
ROBO TOTAL O PARCIAL
Especialmente demandada en México ante el aumento del 9% en robos durante 2024. Cubre despojos totales y curtain cutting.
Costo estimado: 0.3% - 3% según la ruta y la zona
COBERTURA MULTIMODAL
Protege mercancía que transita por mar, tierra y aire en una misma operación. Esencial para cadenas de suministro globales.
Costo estimado: 0.15% – 0.50% del valor asegurado
Las pérdidas directas por robo al autotransporte superan los 7,000 millones de pesos anuales, según la Asociación Mexicana de Instituciones de Seguros (AMIS). Cada incidente puede representar entre 500 mil y 7 millones de pesos en pérdidas para el operador o el embarcador.
Lo que más preocupa es que el 70% de la carga robada en México viajaba sin seguro al momento del incidente, y a pesar de que los transportistas están optando por tecnologías de rastreo y rutas más optimizadas, el resultado sigue siendo alarmante.
Ante este escenario, las aseguradoras respondieron con un ajuste inevitable: entre 2022 y 2024, las primas de seguro de carga terrestre se incrementaron en promedio un 30%. En algunas rutas de alto riesgo —como la carretera México-Veracruz o el Circuito Exterior Mexiquense— algunas aseguradoras han optado directamente por no ofrecer cobertura.
SEGURIDAD OPERATIVA EN EL CAMINO
El argumento más común en contra de contratar un seguro de mercancías es el costo. Sin embargo, un solo sinies-
tro mayor sin cobertura puede superar con creces el costo acumulado de años de primas. Cuando una empresa pierde una carga de electrónicos valuada en 5 millones de pesos sin seguro, no solo absorbe esa pérdida directa, sino que enfrenta penalizaciones contractuales con el cliente, costos de reposición urgente, posibles litigios y el impacto reputacional de no cumplir con una entrega.
La madurez de una operación logística se mide por la solidez de su gestión de riesgos. Las empresas que siguen viendo el seguro de mercancías como un papel que hay que firmar antes de que salga el camión están operando con una visión que el mercado actual ya no puede sostener.
Los operadores más sofisticados han comenzado a tratar la póliza de seguros como un insumo estratégico, analizando sus rutas de mayor exposición, segmentando sus coberturas por tipo de carga y valor, y utilizando los datos de sus pólizas para optimizar sus decisiones logísticas.
En un mundo donde los riesgos climáticos y de inseguridad se intensifican, las empresas que no protegen su carga no están ahorrando dinero. Están apostando con él.
De acuerdo a estimaciones del sector, el déficit de talento especializado se sitúa actualmente entre el 25 y el 30 por ciento
La industria logística y de comercio exterior en México atraviesa un momento de expansión sin precedentes, impulsado por fenómenos como el nearshoring, la digitalización de cadenas de suministro y el incremento sostenido en el volumen de operaciones internacionales. Sin embargo, este crecimiento se enfrenta a un reto: la escasez de talento especializado.
De acuerdo con ManpowerGroup, cerca del 70% de las empresas en México reporta dificultades para cubrir vacantes, lo que evidencia un déficit crítico de capital humano. Esta carencia no sólo retrasa operaciones, sino que incrementa costos logísticos y reduce la competitividad frente a otros mercados emergentes.
Uno de los casos más visibles es el del autotransporte de carga. De acuerdo con la Cámara Nacional del Autotransporte de Carga (CANACAR) y la International Road Transport Union (IRU), el déficit de operadores en México oscila entre 54,000 y más de 60,000 conductores, con impactos que ya mantienen hasta 90,000 unidades fuera de operación. Este fenómeno no sólo limita la capacidad de movilización de mercancías, sino que también presiona los costos logísticos en toda la cadena.
Pero el déficit no se limita solamente a perfiles operativos. Las empresas también reportan complicaciones para reclutar talento especializado en áreas estratégicas. Entre los puestos más demandados destacan:
• Especialistas en aduanas
• Ejecutivos de tráfico internacional
• Planners logísticos
• Expertos en cumplimiento normativo (compliance)
• Perfiles con habilidades en análisis de datos, inteligencia artificial y tecnología aplicada
Esta tendencia refleja una transformación en la industria. Y es que, la logística moderna ya no depende sólo de la infraestructura física, sino también de capacidades analíticas y tecnológicas que permitan optimizar rutas, prever disrupciones y cumplir con regulaciones internacionales cada vez más complejas.
El problema de fondo se encuentra en la brecha entre la oferta educativa y las necesidades reales del mercado. Aunque México cuenta con programas académicos en comercio exterior y logística, muchos egresados carecen de experiencia práctica o habilidades digitales avanzadas. Esto obliga a las empresas a invertir en capacitación interna o, en algunos
DE TALENTO LOGÍSTICO EXISTE ACTUALMENTE EN MÉXICO, SEGÚN LA SECRETARÍA DE ECONOMÍA
casos, a buscar talento en el extranjero.
Diversos análisis sectoriales advierten que esta escasez se concentra especialmente en posiciones técnicas y estratégicas.
Durante el panel “Logística y personas: Cómo retener el activo más valioso de la cadena de Suministro, Claudia Alexandra Patrón Palos, Directora de Logística y Cadena de Suministro de la Secretaría de Economía, señaló que la escasez de talento logístico en México actualmente alcanza el 70%, mientras que a nivel global el déficit se ubica en 74%.
Lo cual se traduce en que siete de cada diez posiciones estratégicas en la cadena de suministro no tienen perfiles plenamente especializados.
Por su parte, en este panel Mauricio Barrientos, Socio Director en AJR Logística, indicó que la falta de capacitación y no tener gente con el perfil adecuado puede representar hasta un 30-40% de sobrecosto en las tomas de decisiones.
De no tomar acciones reales, el país correría el riesgo de que su ventaja geográfica y comercial se vea limitada por un recurso esencial: las personas capaces de operar, analizar y transformar la cadena de suministro del futuro.
Pero este contexto también representa una oportunidad: organismos como el Banco Mundial y asociaciones industriales coinciden en que el nearshoring está impulsando un crecimiento sostenido del sector logístico hacia el final de la década, con proyecciones que apuntan a una expansión cercana al 30% hacia 2030.
Sin duda, el desarrollo de capital humano es un factor estratégico. La colaboración entre empresas, universidades y gobierno es y seguirá siendo clave para cerrar la brecha de talento y consolidar a México como un hub logístico competitivo a nivel global.

Por Carlos Andrés Arias
Estudiante de Bachelor in Global Business del Tecnológico de Monterrey
En un momento en que el comercio internacional se redefine por tensiones geopolíticas, nuevas reglas de origen y cadenas de suministro más regionales, México enfrenta un reto clave: diversificarse sin perder competitividad. La respuesta no está solo en buscar más destinos de exportación, sino en construir relaciones que eleven la capacidad productiva del país. En ese mapa, Italia merece una mirada estratégica.
Hablar de Italia no es hablar únicamente de moda, gastronomía o diseño. Es también hablar de una economía industrial con experiencia en maquinaria, manufactura especializada, automotriz, farmacéutica, infraestructura y tecnología aplicada. Para México, esa combinación llega en un momento decisivo: el país busca dejar de ser únicamente una plataforma manufacturera eficiente y avanzar hacia una economía capaz de generar mayor valor dentro de las cadenas globales.
La relación comercial entre México e Italia muestra una asimetría clara. En 2025, Italia representó 1.45% de las importaciones mexicanas, con 8 mil 796 millones de dólares, mientras que fue destino del 0.22% de las exportaciones nacionales, equivalentes a mil 329 millones de dólares, de acuerdo con Data México. La diferencia, cercana a 7 mil 467 millones de dólares, confirma una relación comercial desigual. Pero el dato cobra mayor sentido cuando se observa la composición del intercambio: no se trata solo de cuánto compra México a Italia, sino de qué bienes industriales participan en esa relación.
Una parte relevante de esta relación está vinculada con maquinaria, autopartes, equipo especializado y soluciones industriales que alimentan procesos productivos en sectores clave. Esto permite leer el saldo comercial desde otra perspectiva: Italia no participa en México únicamente como proveedor externo, sino como parte de una cadena de capacidades que sostiene manufactura, infraestructura y transformación
industrial. Detrás del déficit también hay una señal: México importa herramientas, tecnología y conocimiento incorporado que pueden servir como base para producir con mayor sofisticación.
En esa composición industrial se abre una oportunidad relevante para México. Italia ha construido una economía reconocida no solo por sus grandes marcas, sino por un ecosistema de empresas técnicas, muchas de ellas medianas y familiares, que compiten globalmente a través de calidad, diseño, innovación y especialización. Su modelo demuestra que el valor de una economía no siempre está en producir más barato, sino en producir mejor.
Para México, esa lección importa. El país ya demostró que puede ser una potencia manufacturera gracias a su integración con Norteamérica, su talento técnico, su red de tratados y su capacidad para responder a cadenas complejas. Pero el siguiente paso no puede limitarse a atraer inversión por costo competitivo o aumentar volúmenes de producción. México necesita avanzar hacia una manufactura con mayor contenido tecnológico, mejores certificaciones y una oferta exportadora menos dependiente del volumen y más orientada al valor.
Desde esa perspectiva, una relación más profunda con Italia puede acelerar esta transición. La colaboración en maquinaria, industria 4.0, automotriz, farmacéutica, economía verde, infraestructura y alimentos de alto valor puede abrir espacios para que México no solo importe tecnología, sino que aprenda a integrarla, adaptarla y convertirla en capacidades propias. Comprar maquinaria puede modernizar una planta; absorber conocimiento puede transformar una industria.
La oportunidad también existe para Italia. México no es solamente un mercado de consumo, sino una plataforma productiva conectada con Estados Unidos y Canadá. En un entorno donde las empresas europeas buscan cadenas más resilientes y cercanas a sus mercados finales, México ofrece ubicación estratégica, experiencia manufacturera y acceso al T-MEC.
Por eso, la relación con Italia no debe evaluarse solo desde el saldo comercial actual. Su mayor potencial está en lo que puede construir a largo plazo: inversión productiva, transferencia de conocimiento, integración de proveedores, mejores estándares industriales y una conexión más sólida con Europa. México no necesita únicamente vender más; necesita construir relaciones que le permitan vender mejor.
Facilitamos las mejores prácticas de comercio internacional a través de procesos simples y confiables en enfoque tecnológico.
AGENCIA ADUANAL
30
Oficinas
ALMACENAJE Y DISTRIBUCIÓN
LOGÍSTICA Y TRANSPORTE
GESTORÍA EN COMERCIO
16 Patentes aduanales
27 Puertos de entrada
2 Recintos fiscalizados
Aérea Toluca, CDMX/AIFA | Guadalajara | Monterrey | Ramos Arizpe | Querétaro | Tijuana. Marítima Altamira-Tampico | Manzanillo | Veracruz | Lázaro Cárdenas | Tuxpan | Ensenada. Intermodal San Luis Potosí | Salinas Victoria | Puerta México | Silao | Zacatecas.
10 Almacenes
+60k m2 de almacén
Terrestre MEX/EE.UU. Nuevo Laredo > Laredo, TX | Colombia > Dolores, TX | Reynosa > McAllen, TX
Cd. Juárez > El Paso TX | Tijuana > San Diego, CA | Matamoros > Brownsville, TX | Nogales > Nogales, AZ
Cd. Hidalgo >Tecun Umán, GT