Treasury 4.0 – Wo steht Ihr Treasury, was ist zu tun?
Seit mehreren Jahren schreiben wir in regelmäßigem Abstand über Trends, Auswirkungen und Herausforderungen, die mit Treasury 4.0 einhergehen. Das Interesse und die Notwendigkeit, sich mit diesem Thema auseinanderzusetzen, sind weiterhin sehr hoch.
Die Fragestellungen rund um Treasury 4.0 entwickeln sich stetig weiter und damit einhergehend rücken immer wieder neue Technologien, Schlagwörter und Facetten in den Vordergrund. Wo im letzten Jahr noch Blockchain und FinTechs heiß diskutierte Themen waren, ist derzeit der Begriff Artificial Intelligence in den Vordergrund gerückt. Doch viele Treasury-Abteilungen stehen weiterhin etwas ratlos vor derselben Dynamik und wissen gar nicht, wo sie eigentlich ansetzen können, um diese neuen Begrifflichkeiten in die Wirklichkeit des Treasury umzusetzen.
Der klassische Weg: Standortbestimmung zu Treasury 4.0
Wo können Unternehmen beginnen, um den gewaltigen Berg, der sich Treasury 4.0 nennt, zu erklimmen und dabei nicht den Blick für die aktuellen, kurzfristigen Herausforderungen zu verlieren?
Zuerst müssen sich Treasurer mit der Fragestellung „Was soll am Ende dabei für meine Treasury-Abteilung rauskommen?“ auseinandersetzen Die Antwort auf die Frage gibt die Festlegung eines groben Zielbilds für das Treasury 4.0 wieder.
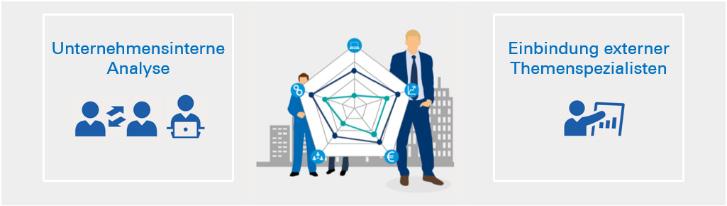
Als nächstes steht die Fr age im Raum „Wie komme ich dorthin?“ Grundsätzlich gibt es zwei Ansätze, wie Unternehmen die Position Ihres Treasury bestimmen und neue Ansätze umsetzen können: Sie können entweder ein unternehmensinternes Projektteam zusammenstellen, das sich über einen bestimmten Zeitraum oder neben dem operativen (Tages-)Geschäft mit diesen Prozessen auseinandersetzt oder Sie können einen externen Berater heranziehen, der
Treasury 4.0-Konzepte auf Ihr Unternehmen zuschneidet und diese in Zusammenarbeit mit Ihrem Unternehmen umsetzt. Für ersteres spricht das funktionsübergreifende Wissen der internen Mitarbeiter. Nicht nur das Treasury unterliegt Trends und Herausforderungen wie der Automatisierung, Digitalisierung, „Embedded Compliance“ und Performance als Qualitätsindikator. Andere Abteilungen wie das Accounting oder der Einkauf haben ähnliche Themenstellungen zu bewältigen. Wichtig ist jedoch, dass nicht jeder im Unternehmen für sich isoliert an Prozessen und Themen arbeitet, sondern dies unter strenger Aufsicht eines Projektleiters, mithilfe eines Projektplans und den zuvor genannten Zielen umgesetzt wird. Dies gewährleistet die Harmonisierung und Vereinheitlichung aller im Unternehmen umzusetzenden Industrie 4.0-Initiativen.
Externe Berater gehen ähnlich vor: Zuerst wird mittels eines Fragebogens bzw. eines Assessments eine Standortbestimmung des Treasury durchgeführt. Mithilfe neuer Workshopmethoden, etwa Design Thinking, werden die Ergebnisse aus Befragung und Analyse in eine unternehmensspezifische Treasury Roadmap übertragen.
Im Ergebnis sollte dem Treasury eine Liste vorliegen, welche die bestehenden Entwicklungs- und Änderungsmaßnahmen unter Berücksichtigung der Umsetzungskosten je Themengebiet nach den Kategorien Dringlichkeit, Komplexität und Priorisierung einstuft.
Der Fast Track: KPMG Treasury 4.0 Readiness Assessment
Auf Basis eines Online-Fragebogens hat KPMG ein Treasury 4.0 Readiness Assessment entwickelt. Das Assessment umfasst 65 Fragen rund um Treasury 4.0 aus fünf Reifegraddimensionen. Dabei konzentriert sich die Evaluierung auf die folgenden Bereiche:
- Zukunftsfähigkeit der Treasury-Strategie und -IT sowie des Betriebsmodells - Anforderungen an das Treasury-Personal und dessen verändertes Kompetenzprofil
- Effizienz und Effektivit ät von Treasury-Prozessen und -Methoden
Eine der fünf Dimensionen ist beispielsweise die „Strategische Ausrichtung“. Durch die Beantwortung aller Fragen zu dieser Dimension kann eine Aussage darüber getroffen werden, wie die Treasury-Strategie, das Betriebsmodell und Technologien aufeinander abgestimmt sind und inwiefern Treasury 4.0-Elemente bereits realisiert werden. Eine weitere Dimension „Systeme & Prozesse“ gibt Aufschluss darüber, ob die Verfügbarkeit und Verarbeitbarkeit von Daten mittels flexibler und skalierbarer Systeme
umgesetzt wird und inwiefern geeignete Methoden und Instrumente zur Datenanalyse und -bewertung umgesetzt werden. Die Analysen der fünf Dimensionen ermöglichen dem Treasury eine Einschätzung, wo es steht, wie die Position im Vergleich zu Benchmarks ist und wo Handlungsbedarf besteht. Das Ergebnis wird anschließend grafisch dargestellt: Die Angaben zu den Reifegraddimensionen werden auf einer Punktewertskala eingeordnet und den anderen Parametern gegenübergestellt. Im Bereich Treasury definiert für viele Prozesse dabei der aktuelle Entwicklungsstandard der Treasury IT die Ausgestaltung von Best Practice.
Durch diese Methode ergibt sich ein mehrdimensionales Bild, das zeigt, in welchen Bereichen Handlungsbedarf besteht, welche Stärken das jeweilige Unternehmen gezielt ausbauen kann oder wo andere Unternehmen voraus sind. Zusätzlich kann darauf aufbauend eine detaillierte Betrachtung aller Treasury relevanten Prozesse des Unternehmens nach Effizienz und Effektivität der Treasury 4.0 Prozesse erfolgen.
Fazit
Welchen Weg Unternehmen wählen, bleibt Ihnen selber überlassen, doch dass sie in absehbarer Zeit einen der aufgezeigten Wege wählen müssen, ist unumgänglich. Technologien, Regulierungen, Umstrukturierungen sowie neue Geschäftsmodelle drängen auf umfangreiche Veränderungen im Treasury, sodass sich neben unmittelbar für das Treasury relevanten Aufgaben zahlreiche weitere Aufgabenbereiche ergeben, die das Treasury mittelbar betreffen, etwa durch Vorgaben von und an Controlling, Einkauf und Vertrieb.
Mehr Informationen rund um das Treasury 4.0 Readiness Assessment finden Sie unter https://atlas.kpmg.de/business-assessments/treasury-4-0.html
Quelle: KPMG AG Wirtschaftsprüfungsgesellschaft
Autor: Stephan Plein, Senior Manager, Finance Advisory, splein@kpmg.com
Teil 2 Treasury 2025 – Was Sie heute dafür tun müssen
In unserem ersten Beitrag vom 20. Juli diesen Jahres haben wir bereits darüber berichtet, welche Chancen und Herausforderungen wir in den nächsten fünf bis zehn Jahren für das Treasury erwarten.
Die Themen Automatisierung von Standardprozessen (beispielsweise FX-Exposure Management) und die digitale Entscheidungsfindung haben wir bereits in Teil 1 dieses Artikels ausgiebig diskutiert. Unser Fazit hat deutlich die Chancen gezeigt und die Bedeutung eines zeitnahen Handelns hervorgehoben. Nur wer heute Prozesse schlanker und homogener gestaltet, kann in Zukunft von der Standardisierung und den Möglichkeiten der digitalen Datenwelt profitieren. Aber natürlich ist damit nicht das ganze Potenzial ausgeschöpft. Anhand der folgenden zwei Themenfelder zeigen wir Ihnen, was sich wie verändern wird:
“Embedded Compliance“ als Standard
Compliance nimmt einen immer größer werdenden Raum ein. Während sich die Anforderungen an interne Compliance im Treasury in den letzten Jahren nur geringfügig verändert haben, so sind bei der externen Compliance weitreichende Veränderungen und Anforderungen zu beobachten. Einen Geschäftsführer hat man im Rahmen einer Diskussion zu der Äußerung verleitet, dass er die gesetzlichen und regulatorischen Anforderungen sämtlicher Länder und internationaler Organisationen unmöglich alle kennen und einhalten könne und deshalb ohnehin immer mit einem Bein im Gefängnis stehe, von Reputationsoder finanziellen Schäden für das Unternehmen ganz zu schweigen. Unbestritten größtes Problem im Compliance-Kontext ist der Mensch – sei es, weil er bewusst betrügt, Sachverhalte falsch einschätzt, unwissend ist oder schlicht, weil er Fehler macht.
Treasury 4.0 löst dieses Problem zwar nicht umfassend, jedoch bietet die Automatisierung von Prozes-
sen und die Integration der Systeme entlang der gesamten Prozessketten die Voraussetzung zur Umsetzung einer „Embedded Compliance“.
„Embedded Compliance“ bedeutet, dass sowohl die internen als auch externen Complianceanforderungen mittels automatisierter Prüfroutinen und Kontrollen in den Systemen abgebildet werden und somit die Prüfungen in Echtzeit vornehmen bzw. dafür sorgen, dass zum Beispiel Meldungen an externe Dritte vollständig und richtig erfolgen. Ziel ist es, den Faktor Mensch im Regelprozessverlauf herauszunehmen. Schauen wir uns einmal drei Beispiele an:
1. Überwachung des Exposure-Limits (interne Compliance): Wenn die strategische Vorgabe eine bestimmte Sicherungsquote vorgibt, so kann deren Einhaltung unmittelbar überprüft werden und ab einer definierten Abweichung erfolgt eine automatische Benachrichtigung an das Management. Ein monatliches Reporting, wie heute vielfach üblich und häufig manuell erstellt, entfällt.
2. Zahlungsverkehr (interne / externe Compliance): War es in der Vergangenheit im Rahmen des dezentralen Zahlungsverkehrs kaum möglich bei ausgehenden Zahlungen internen wie externen Fraud zu erkennen und damit zu verhindern, so ist dies bei hochautomatisierten zentralisierten Prozessen erst Recht nicht möglich. Die Lösung liegt in künstlicher Intelligenz. Mit deren Hilfe –machine learning, um genauer zu sein – werden Anomalien erkannt und im Fall, dass das System die Zahlung nicht als „normal“ einstuft, diese einer manuellen Nachbearbeitung zugeführt. Dieser Herangehensweise liegt die Annahme zugrunde, dass Maschinen eher erkennen, wenn etwas von der Norm abweicht. Mit diesem Verfahren kann jedoch nicht nur Fraud erkannt und verhindert werden, sondern auch Korruption und Geldwäsche, zwei externe Compliancethemen, bei Verstößen massive Strafen drohen.
3. EMIR-Reporting (externe Compliance): Ist systemseitig sichergestellt, dass alle relevanten Transaktionen in der zentralen Datenbank nicht nur verfügbar, sondern entsprechend der regulatorischen Anforderungen auch bestätigt sind, so kann systemseitig dafür gesorgt werden, dass Abweichungen vom Sollprozess (zum Beispiel Sollzeiten) unmittelbar eskaliert und dokumentiert werden, ohne dass dies von einem Mitarbeiter abhängt. Gleiches gilt für die Sicherstellung der entsprechenden Meldepflichten. Droht eine Noncompliance in diesem Bereich, wird dies systemseitig erkannt und entsprechende Schritte werden eingeleitet.
Anhand dieser drei Beispiele sollte deutlich geworden sein, dass „Embedded Compliance“ mehr als nur ein Schlagwort ist und zu mehr Sicherheit nicht nur für das Unternehmen, sondern auch für jeden Mitarbeiter in der Prozesskette führt.
Nun muss mitnichten gewartet werden, bis Ihnen eine Systemlandschaft zur Verfügung steht, mit der dies alles im Handumdrehen gelingt. Auch heute kann damit begonnen werden, Kontrollen in bestehenden Systemen weiter zu automatisieren und das entsprechende Compliance-Berichtswesen womöglich zu automatisieren.
Performance wird Qualitätsindikator
Alle Unternehmensbereiche unterliegen detaillierten Performancemessungen. Alle? Nein, ein kleines gallisches Dorf namens Treasury ist von Performancemessungen immer noch weitestgehend ausgeschlossen. Die Gründe hierfür seien an dieser Stelle nicht relevant.
Das hier jedoch eine Veränderung langsam sichtbar wird, zeigt sich zum Beispiel am zunehmenden Interesse an Bank Fee Management oder der Erfolgsmessung des Währungsmanagement s einschließlich der entsprechenden Kosten-Nutzen-Rechnungen. Hinzu kommen Prozessveränderungen wie zum Beispiel im Zahlungsverkehr, die zu Prozessketten führen, die weit über das Treasury hinausreichen und entsprechend einer Performancemessung unterliegen. Als Beispiel seien hier Cash Management oder Zahlungsverkehrsprozesse genannt, die in Teilen in Shared Service Centern verantwortet werden. Performancekennzahlen in Echtzeit wie Durchlaufzeiten, Transaktionen per Mitarbeiter, Sicherungskosten im Verhältnis zur erreichten Volatilitätsreduzierung des Währungsergebnisses und Genauigkeit von Szenariorechnungen in der ex-post-Analyse sind nur einige Beispiele.
Nun ist nicht immer der mangelnde Wille vorherrschend, dass dies in der Vergangenheit nicht angegangen wurde, sondern die Grenzen des technisch sinnvoll Machbaren waren ein bestimmender Faktor.
Dies hat sich bereits geändert und wird sich weiter ändern. Zentrale (aktuelle) Datenverfügbarkeit unterliegt keinen wesentlichen Restriktionen mehr, weder technisch, noch finanziell. Gleichwohl kann der Weg dorthin je nach Ausgangslage länger oder kürzer, aufwendiger oder weniger aufwendig sein.
Ungeachtet dessen gibt es keinen Grund, warum nicht heute damit begonnen werden sollte,
- ein umfassendes KPI-Konzept zu entwerfen, hierfür die entsprechende Akzeptanz im Unternehmen zu schaffen und dies in das Berichtswesen zu integrieren sowie - die Anforderungen an die erforderlichen Daten zu definieren und dort wo bereits heute möglich, dies auch umzusetzen.
Dies waren nun zwei weitere Themenfelder des Treasury 4.0, um die Zukunft des Treasury anhand von Standardthemen greifbar zu machen und zu schauen, was bereits heute in die Wege geleitet werden kann. Nun ist Theorie noch keine Praxis und daher nehmen wir uns der Umsetzung in die Praxis im kommenden Newsletter an.
Autor: Tatjana Schäfer, Manager, Finance Advisory, tschaefer@kpmg.com
Und sie verändert sich doch!
Während der IFRS 9 für Finanzaktiva wesentliche neue Regelungen für die Klassifizierung und nachfolgende Bewertung sowie die Bildung von Wertberichtigungen beinhaltet, galt der Übergang von IAS 39 auf den neuen Standard für die Passivseite als unkritisch.
Vielfach wurde daher angenommen, dass die bisherige Bilanzierung unverändert fortgeführt werd en könne. Davon kann allerdings spätestens seit Juli 2017 nicht mehr generell ausgegangen werden, da das IASB zu diesem Zeitpunkt deutlich herausgestellt hat, dass die neuen Vorgaben zur Bewertung von Finanzverbindlichkeiten mit den fortgeführten Anschaffungskosten ausnahmslos auch rückwirkend gelten. Dies betrifft insbesondere die Fälle, in denen Modifikationen der vertraglichen Konditionen von Finanzverbindlichkeiten zu einer Änderung der Cashflows geführt haben, die allerdings nicht so wesentlich waren, dass die es zu einer Ausbuchung kam. Für diese Verbindlichkeiten ist der Buchwert auf Basis des ursprünglich bei Ersterfassung geltenden Effektivzins zu bestimmen und die Anpassung ergebniswirksam zu erfassen.
Die vertraglichen Anpassungen von finanziellen Schulden kommt bei den meisten Unternehmen selten vor und wird dann in der Regel erst im Signing-Prozess gewürdigt. Hier entstand der Eindruck, es habe sich zwar etwas geändert, wirke sich allerdings entsprechen selten (das heißt nur bei kommenden Vertragsänderungen) aus. Durch die retrospektive Anwendung des IFRS 9 sind allerdings potenz iell deutlich mehr finanzielle Schulden von dieser Regelung betroffen.
Zum Hintergrund: Es gibt zwei Änderungen bei finanziellen Schulden, die einen Einfluss auf die Bilanzierung und Ergebniswirkung haben können. Entweder werden auf Basis bestehender vertraglicher Regelungen lediglich die Erwartungen zu den Zahlungsströmen geändert (beispielsweise wenn nicht getrennt bilanzierte Kündigungsrechte ausgeübt werden) oder der Vertrag wird rechtlich geändert und im Zuge dessen werden die Erwartungen zu den Zahlungsströmen geändert (beispielsweise neue Vereinbarung zu kürzerer Laufzeit und Erwartung der vorzeitigen Rückzahlung). Im letzten Fall, der vertraglichen Änderung mit einhergehender geänderter Erwartung zu den Zahlungsströmen, ist zu entscheiden, ob die vertragliche Änderung wesentlich ist oder unwesentlich. Ist die Änderung wesentlich, kommt es zu einer Ausbuchung der alten Schuld und einer Erfassung der neuen Schuld. Wenn die Änderung unwesentlich ist, wurde bisher die Schuld (ergebnisschonend) weiter bilanziert und der Effektivzinssatz angepasst.
Mit dem IFRS 9 wird aber die Bilanzierung von Refinanzierungen, welche letztendlich nicht zu einer Ausbuchung der bestehenden Verbindlichkeit führen, konkretisiert. Bei einer nur unwesentlichen Modifikation ist mit dem IFRS 9 der originäre Effektivzins beizubehalten, die Diskontierung veränderter Cashf lows führt somit zu einem ergebniswirksamen Sprung in den fortgeführten Anschaffungskosten analog zu Anpassungen von Cashflows, die bisher unter IAS 39 AG 8 geregelt wurden. Diese Vorgehensweise wurde größtenteils bei den Unternehmen in der Praxis bisher anders abgebildet, indem der Effektivzins bei einer unwesentlichen Modifikation verändert wurde und somit keine Ergebniseffekte entstanden. Dies gilt im Übrigen auch für Finanzaktiva, allerdings dürfte bei der überwiegenden Zahl von Corporates das Thema eher für die Passivseite relevant sein.
Bei Erstanwendung des IFRS 9 zum 1. Januar 2018 müssen somit alle noch ausstehenden Cashflows bestehender Finanzinstrumente, die in der Vergangenheit modifiziert wurden, ohne dass dies zu einer Ausbuchung geführt hat, mit dem zum Zeitpunkt der Ersterfassung geltenden Effektivzins diskontiert werden. Die Differenz zum Buchwert per 31. Dezember 2017 ist in den Gewinnrücklagen zu erfassen.
Während der Restlaufzeit wird dann durch die Amortisation der ursprüngliche und nicht der aktuelle Effektivzins ergebniswirksam.
Für Unternehmen bedeutet dies, zunächst einmal die betroffenen Sachverhalte zu ermitteln (in der Vergangenheit modifizierte Finanzinstrumente, die zu fortgeführten Anschaffungskosten bewertet werden, sowie der ursprüngliche Effektivzins). Durch Proberechnungen sollten dann die Auswirkungen auf die Bilanz zum Umstellungszeitpunkt sowie auf das künftig auszuweisenden Zinsergebnis ermittelt werden.
Autor: Prof. Dr. Christian Debus, Partner, Finance Advisory, cdebus@kpmg.com
Impressum
Herausgeber
KPMG AG
Wirtschaftsprüfungsgesellschaft THE SQUAIRE, Am Flughafen 60549 Frankfurt
Redaktion
Prof. Dr. Christian Debus (V.i.S.d.P.)
Partner, Finance Advisory T + 49 69 9587-4264 cdebus@kpmg.com
Carsten Jäkel
Partner, Finance Advisory T + 49 221 2073-1522 cjaekel@kpmg.com
Newsletter kostenlos abonnieren
www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.
© 2017 KPMG AG Wirtschaftsprüfungsgesellschaft, ein Mitglied des KPMG-Netzwerks unabhängiger Mitgliedsfirmen, die KPMG International Cooperative („KPMG International“), einer juristischen Person schweizerischen Rechts, angeschlossen sind. Alle Rechte vorbehalten. Der Name KPMG und das Logo sind eingetragene Markenzeichen von KPMG International.