Wer flexibel ist – gewinnt?!
Diese Frage, deren grundsätzliche Anwendung auf gesellschaftliche Herausforderungen und Themen der Zusammenarbeit in Unternehmen hier nicht diskutiert wird, hat einen neuen Anwendungsfall gefunden.
Die Energiewirtschaft steht durch die Umsetzung der Energiewende vor sehr großen Aufgaben Unverändert gibt es sowohl die Frage, was zum Gelingen umgesetzt werden soll und dann dort, wo dies schon beantwortet ist, die Frage, wie die Umsetzung erfolgen soll. Diese ganzen Fragen lassen häufig das Zerrbild entstehen, dass es in der Energiewende insgesamt mehr Fragen als Antworten gibt und trüben den Blick für das schon Erreichte. Durch die Verkaufspflicht des Stroms aus Wind-, Photovoltaik- und Biogasanlagen im Erneuerbaren Energien Gesetz (EEG) auf dem Weg der sogenannten Direktvermarktung hat sich in den letzten Jahren ein neuer Markt mit einer Vielzahl von Akteuren entwickelt, der früher nur von einer Handvoll Unternehmen genutzt wurde. Dies ist ein Markt, der niemals schläft und an dem zunehmend auch Computer den Handel umsetzen – der kontinuierliche Intra-day-Markt der Strombörse EPEXSpot in Paris.
Dort treffen sich die Unternehmen, die die Direktvermarktung umsetzen, und die Betreiber von konventionellen Kraftwerken. Aufgrund des zeitlichen Vorlaufs der Vermarktung an der Börse um 12 Uhr für alle Stunden des Folgetags sind bei der Erzeugung des Stroms die verwendeten Prognosen mindestens 12 Stunden alt. Da die Akteure die Pflicht haben, dass die Einspeisungen genau den verkauften Mengen entsprechen müssen, erfolgt dann im kontinuierlichem Intra-day-Handel eine Anpassung der Verkaufspositionen, um die Stromerzeugung möglichst nicht anzupassen. Eine Anpassung könnte lediglich durch eine Reduzierung der Einspeisung erfolgen, wodurch Opportunitätsverluste entstünden.
Jeder von uns weiß, wie ungenau die Wetterprognosen und zum Beispiel statt Sonne nur
Wolken zu sehen sind. Auch die Vorhersagen für die Windstärken und Unwetterwarnungen und so weiter treten häufig nicht so ein, wie angekündigt. Im Strommarkt müssen die Prognosen genau für jede Viertelstunde des Verbrauchstages passen, sodass es mehrmals in der Stunde Prognoseaktualisierungen für die Einspeisungen aus Wind und Photovoltaik gibt, die dann gehandelt werden müssen. Wenn zum Beispiel die Wind- und Sonnenscheinprognosen vorhersagen, dass 40.000 Megawatt, also weniger als die Hälfte der installierten Leistung von mehr als 80.000 Megawatt in der Direktvermarktung, vermarktet werden müssen und am Vortag in Verkaufsgeschäfte umgesetzt wurden, führt eine Prognosereduzierung von 10 Prozent zu einem plötzlichen Mehrbedarf an Kraftwerkskapazität von 4.000 Megawatt, also mehr als sechs Blöcke eines Steinkohlekraftwerks. Dass diese kurzfristige Nachfrage zu einem Preisanstieg führt, ist wahrscheinlich gut nachvollziehbar.
Die Preise am Strommarkt ergeben sich um 12 Uhr am Vortag und reflektieren die erwarteten Einspeisungen von Erneuerbare Energien (EE)-Anlagen. Viel Einspeisung führt zu einem niedrigen Strompreis; wenig Einspeisung entsprechend zu einem hohen Strompreis. Wenn jetzt die Verschiebung einer Windböe vorhergesagt wird, hat dies zwei Effekte:
1. In der Zeit, in der die Windböe hätte wehen sollen, fehlt EE-Strom, sodass kurzfristig die reduzierte Einspeisung zu einem hohen Preis durch Zukauf am Markt kompensiert werden muss.
2. In der Zeit, zu der sie hätte vorbei sein sollen, wird in der aktuellen Prognose eine höhere EE-Einspeisung vorhersagt, sodass dieser Überschuss kurzfristig nur zu einem niedrigen Preis am Markt verkauft werden kann. Diese Muster der plötzlichen starken Preisveränderungen, können auch von Akteuren genutzt werden, die bisher diesen Markt nicht wahrgenommen haben.
Um auf diesem Markt aktiv sein zu können, ist es notwendig, Flexibilität im Strombezug und in der Stromerzeugung darstellen zu können. Es wird davon ausgegangen, dass noch ein großes Potenzial an ungenutzter Flexibilität, besonders in der Industrie, vorhanden ist. Hierbei geht es um „Puffer“, die eine Verschiebung des Strombezugs ermöglichen bzw. um Anwendungen, deren Strombezug temporär etwas reduziert oder gegebenenfalls erhöht werden kann.
Eine sehr genaue Analyse der Produktionsprozesse zum Beispiel in der Grundstoffindustrie, bei der Nutzung von Druckluft bzw. von Wärme- und Kältespeichern und so weiter in Verbindung mit dem Strombezugsvertrag, kann aufzeigen, welche Potenziale es gibt. Der Vorbehalt, dass der Produktionsprozess die führende Größe ist, wird unverändert Bestand haben. Trotzdem gibt es heutzutage immer bessere Möglichkeiten durch die Verfügbarkeit von Ist- und Prognosedaten innerhalb des Prozesses zu identifizieren, ob Verschiebepotenzial verfügbar ist. Über eine automatisierte Optimierungslösung kann dies dann direkt oder über einen Dienstleister am Strommarkt monetarisiert werden.
Durch die Realisierung und Vermarktung der Flexibilität kann ein Gewinn für das Unternehmen realisiert und gleichzeitig noch etwas Gutes getan werden, indem das Gelingen der Energiewende unterstützt wird – eine solche Kombination gibt es heutzutage nicht allzu häufig.
Eine elementare Voraussetzung für die Nutzung dieses Ertragspotenzials sind selbstverständlich leistungsfähige IT-Systeme, die sowohl Realtime-Prognosedaten verarbeiten als auch automatisiert in Kaufund Verkaufsorders umsetzen können. Wir sehen daher auf dem Energiemarkt eine Entwicklung, welche sich schon seit Längerem auf den volatilen und liquiden Finanzmärkten etabliert hat – dem Aufkommen des sogenannten Algo Tradings, also des automatisierten bzw. algorithmischen Handels. Hier wie dort gilt aber auch, dass die höchsten Renditen den Pionieren mit ausgefeilter Technik winken.
Autor:Malte Neuendorff, Senior Manager, Finance Advisory, mneuendorff@kpmg.com
Market Abuse
Regulation in der Realwirtschaft: Anforderungen in Bezug auf Warenkontrakte von Industrieunternehmen
Die Regelungen der Europäischen Union zur Verhinderung von Marktmissbrauch gelten seit Mitte 2016 nicht mehr bloß für klassische Finanzinstrumente, sondern auch für eine Reihe von Transaktionen im operativen Geschäft eines Industrieunternehmens. Insbesondere für den Einsatz von Warenterminund Warenspotgeschäften birgt die Market Abuse Regulation, kurz MAR [Verordnung 2014/596/EU] dabei neue Anforderungen.
Durch die ESMA wurde Ende Januar nun eine entsprechende Guideline bezüglich Insider-Informationen bei Warenkontrakten veröffentlicht. Hieraus lassen sich Rückschlüsse nicht nur auf konkret zu berichtende Informationen, sondern auch auf das Ausmaß der Regulierung in Gänze ziehen.
Überblick zu den Regelungen der MAR
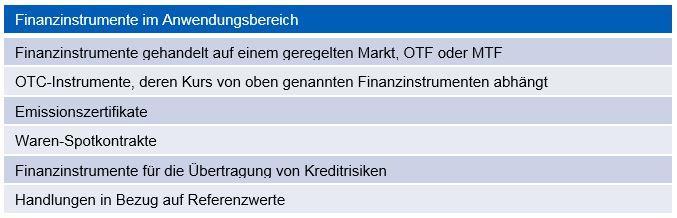
Im Zuge der Neuregelung der europäischen Vorschriften zur Verhinderung von Marktmissbrauch durch die Einführung der Market Abuse Regulation, sowie Neuregelung der Market Abuse Directive II, kurz MAD II [Richtlinie 2014/57/EU] wurde der Anwendungsbereich bekanntlich erweitert. Im Zusammenspiel mit der ebenfalls überarbeiteten Markets in Financial Instruments Directive (MiFID II) unterliegen nun die nachfolgenden Finanzinstrumente den Regelungen der MAR:
Somit fallen eine Reihe von Instrumenten bzw. Produkten in den – im Vergleich zur alten Marktmissbrauchsrichtlinie ausgeweiteten – Geltungsbereich der MAR. Mithin müssen nun auch Unternehmen bzw. Unternehmensteile die Anforderungen der Regulierung erfüllen, die bislang nicht von der Regulierung tangiert wurden, da entsprechende Finanzinstrumente im Geltungsbereich bestehen und/oder Handelsaktivitäten an den betroffenen Handelsplätzen vorgenommen werden.
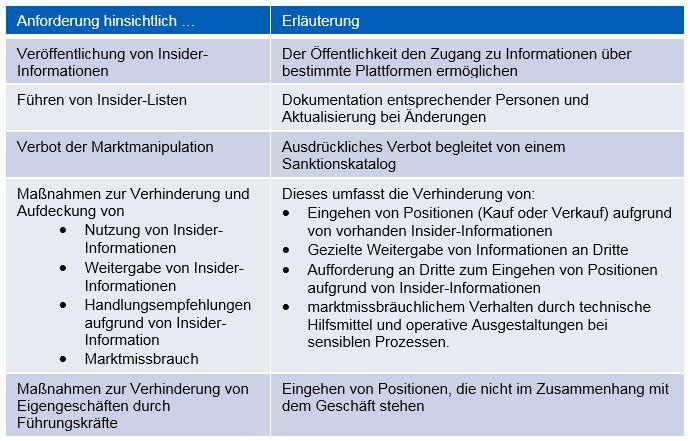
Die Anforderungen der MAR lassen sich dabei überblicksartig wie folgt zusammenfassen:
Die Maßnahmen, welche von einem Unternehmen in diesem Zusammenhang zu ergreifen sind, richten sich grundsätzlich nach der Funktion bzw. Rolle im Markt. So werden beispielsweise höhere und erweiterte Anforderungen an Marktbetreiber oder MarketMaker gestellt. Gleichwohl treffen die obigen Regelungen in Grundzügen jeden, der mit Finanzinstrumenten im Sinne der MAR handelt, und der – potenziell – über Insiderinformationen verfügt.
Definition von Insider-Informationen bei Warenkontrakten
In der am 17. Januar 2017 veröffentlichten ESMA Guideline [ESMA/2016/1480] wird dargelegt, was hinsichtlich der nunmehr auch unter die MAR fallenden Warenkontrakte als Insider-Information zu verstehen ist.
Die ESMA nimmt zunächst Bezug auf die Regelung des Artikel 7(1)(b) MAR: Demnach handelt es sich bei
einer Insider-Information um eine nicht öffentlich bekannte präzise Information, die – sofern sie bekannt würde – direkt oder indirekt geeignet wäre, den Kurs eines Warenderivats oder direkt damit verbundene Waren-Spot-Kontrakte erheblich zu beeinflussen. Der für Warenkontrakte in der MAR ergänzenden Bedingung, dass es sich um Informationen handeln muss, welche „nach Rechts- und Verwaltungsvorschriften der Union oder der Mitgliedstaaten, Handelsregeln, Verträgen, Praktiken oder Regeln auf dem betreffenden Warenderivate- oder Spotmarkt offengelegt werden müssen bzw. deren Offenlegung nach vernünftigem Ermessen erwartet werden kann“, stellt die ESMA nun eine Konkretisierung anbei.
Demnach soll die Offenlegung einer Information nach vernünftigem Ermessen erwartet werden können, wenn:
sie nach Bekanntwerden einem breiten Empfängerkreis und in nicht diskriminierender Weise zur Verfügung steht, Teil einer öffentlichen Stellungnahme ist und nicht Teil einer privaten oder persönlichen Meinung bzw. Analyse ist und kein Gerücht oder eine spekulative Stellungnahme darstellt.
Unter diesem grundsätzlichen Rahmenkonstrukt entwickelt die ESMA in ihrer Guideline eine Reihe von möglichen Anlässen für Insiderinformationen in Bezug auf Warenkontrakte. Die Liste ist dabei explizit als nicht erschöpfend klassifiziert, sodass dem Anwender bereits bei erster Durchsicht deutlich werden dürfte, dass nahezu für sämtliche Rohstoffe ein Fall von Insiderinformationen denkbar ist. Die Liste der ESMA reicht von den naheliegenden Veröffentlichungspflichten der Marktbetreiber gemäß MiFID oder statistischen Daten öffentlicher Institutionen bis hin zu nicht finanziellen Daten von privaten Unternehmen. Zu Letzteren zählen etwa:
Informationen über Produktion, Import, Export und Lagerbestände von Rohstoffen sein, auf welche sich der Warentermin- bzw. Warenspotkontrakt bezieht (Nr. 21 ESMA Guideline)
Informationen, die sich auf Änderungen der Bedingungen für die Lagerung von Waren (Öffnungszeiten, Gebühren usw.), deren Ein/Auslagerungsquoten oder allgemeiner auf die Fähigkeit zur Verarbeitung des Rohstoffs zur Lagerung und Lieferung, Lagerbestände oder Bewegungen innerhalb von Lägern beziehen – deren Veröffentlichung den Praktiken des jeweiligen Marktes entsprechen (Nr. 24 ESMA Guidance)
Dem Grunde nach sind diese Informationen nicht auf einzelne Rohstoffe beschränkt worden, vielmehr werden einzelne Bereiche wie Energie und Landwirtschaft nur explizit hervorgehoben. Aufgrund der offenen Aufzählung ist jedoch klar, dass auch Metalle, seltene Erden und alle anderen Rohstoffe bei Vorliegen der übrigen Anforderungen unter die Beispiele der ESMA zu subsumieren sind und mithin in den Anwendungsbereich der ESMA fallen.
Auswirkungen für Rohstoffbeschaffung und -handel in Industrieunternehmen
Der Anwendungsbereich der MAR sowie die nun vorliegenden Klarstellungen zur Interpretation von Insider-Informationen in Bezug auf Warenkontrakte machen deutlich, dass nicht mehr nur Emissionen und Handel mit Aktien bzw. verbrieften Schuldtiteln von der Finanzmarktregulierung zur Verhinderung von Marktmissbrauch betroffen sind. Entsprechend sollten sämtliche Unternehmen eine Reihe von Vorkehrungen treffen, um Compliance mit den Anforderungen der MAR auch hinsichtlich des Handels von Warenkontrakten zu erreichen.
In einem ersten Schritt muss analysiert werden, inwieweit es sich bei den im Unternehmen verfügbaren Informationen um Insider-Informationen handelt. Die Beurteilung wird sicherlich von der Art der Information als auch von der relativen Bedeutung für die Rohstoffpreise (zum Beispiel aufgrund der Menge der davon betroffenen Rohstoffe) abhängen. In diesem Zusammenhang ist zu beachten, dass auch sekundäre Informationen (zum Beispiel nicht öffentlich bekanntes Wissen über Lieferengpässe oder Nachfrageveränderungen bei Geschäftspartnern) darunter fallen. Auf jeden Fall ist eine sorgfältige Untersuchung und Bewertung sowie deren Dokumentation erforderlich.
Darüber hinaus sind regelmäßig die Identifikation von (potenziellen) Insidern im Unternehmen, die Erstellung von entsprechenden Insider-Listen und eine Schulung der betroffenen Mitarbeiter anzuraten. Der Kreis der Insider in Bezug auf Warenkontrakte umfasst dabei üblicherweise die mit der Ausführung von Handelsgeschäften befassten Mitarbeiter im Corporate Treasury sowie seltener auch Mitarbeiter in Einbzw. Verkaufsabteilungen. Eine Pauschalaussage lässt sich indessen nicht treffen, da diese letztlich vom konkreten Einzelfall abhängt.
Sofern für ein Unternehmen erweiterte Anforderungen beispielsweise als Rohstoffhändler gelten, sind selbstverständlich auch umfangreichere Maßnahmen zu ergreifen, um Marktmissbrauch im Unternehmen zu verhindern.
Zusammenfassend lässt sich festhalten, dass die ESMA Guideline zu Warenkontrakten unter MAR einen Beitrag liefert, um mehr Klarheit über die konkreten Anwendungsfälle für die Industrie zu gewinnen. Gleichsam muss aber wohl auch konstatiert werden, dass die regulatorischen Anforderungen an die Industrie damit leider nicht geringer geworden sind.
Autor: Robert Abendroth, Senior Manager, Finance Advisory, rabendroth@kpmg.com
Währungsmanagement:
Messung der Performance einer Risikostrategie
Im Rahmen des Währungsmanagements wenden Treasury-Abteilungen teils sehr komplexe Strategien an, um das Risiko von Ergebniseffekten aus zukünftigen Fremdwährungs-Cashflows zu minimieren.
Im Sinne eines Regelkreises ist neben der Festlegung und Umsetzung einer Risikostrategie jedoch auch die Analyse ihrer Wirksamkeit sowie die daraus folgende Ableitung von möglichen Strategieanpassungen ein wesentlicher Bestandteil der Prozesskette. Aussagen über die Wirksamkeit und damit den Erfolg der Risikomanagementstrategie gibt eine entsprechende Performancemessung.
Doch wie können Wirksamkeit und Erfolg einer umgesetzten Strategie bewertet werden? Die im Rahmen der Anwendung und Dokumentation des Hedge Accounting zu ermittelnde Hedge-Effektivität wird vielfach als etablierte Methode der PerformanceMessung genannt. Bei der Ermittlung der Hedge-Effektivität wird darauf abgestellt, inwieweit Marktwertveränderungen des gesicherten Risikos durch Marktwertveränderungen des Sicherungsgeschäfts ausgeglichen werden. Bei genauerer Betrachtung
zeigt sich jedoch, dass sich diese Methode nur bedingt zur Performancemessung eignet. Wird beispielsweise die Dollar-Offset-Methode unter Anwendung der hypothetischen Derivatemethode angewendet, wird aus Vereinfachungsgründen davon ausgegangen, dass das abgesicherte Risiko der Ausgestaltung des Sicherungsgeschäfts entspricht. Hierbei entstehen Unschärfen, die im Rahmen der Performancemessung umgangen werden sollten. Diese Unschärfen bestehen auch bei anderen Methoden zur Ermittlung der Hedge-Effektivität, sodass sich diese nur bedingt für eine Performance-Messung im FX-Management eignen. Zudem wenden nicht alle Unternehmen Hedge Accounting an.
Nähern wir uns der Frage aus der Richtung der Zielsetzung der Sicherungsstrategie und betrachten zwei grundsätzliche Varianten:
Im Rahmen der ergebnisorientierten Performance wird der Beitrag des Risikomanagements zum Ergebnis eines Unternehmens betrachtet, also die Frage beantwortet, welchen finanziellen Mehrwert die Steuerung der Währungsrisiken durch Risikomanagementaktivitäten erzielt. Der Mehrwert kann dabei beispielsweise dahingehend quantifiziert werden, inwieweit durch die umgesetzte Währungsmanagementstrategie eine Partizipation an positiven Wechselkursentwicklungen erreicht werden kann.
Bei der risikominimierenden Performance dagegen steht der Aspekt der Risikovermeidung im Vordergrund. Hierbei wird ermittelt, inwieweit Währungsrisiken durch die Risikosteuerung reduziert werden, was sich zum Beispiel unmittelbar in der Erreichung des Budgetkurses ausdrücken kann.
Werden wir nun konkreter und schauen wir uns im Folgenden drei ausgewählte Ansätze etwas genauer an:
1. Ex-post Vergleich der umgesetzten Sicherungsstrategie mit einer fiktiven Strategie, nach der die Währungsrisiken nicht gesichert werden („Markt-Szenario“): Hierbei wird auf Basis der umgesetzten Sicherungsquote der sich ergebende Umrechnungskurs berechnet (auf Basis der gesicherten und nicht gesicherten Exposurevolumen). Dieser Kurs wird anschließend mit dem Umrechnungskurs des Marktszenarios verglichen. Bei ersterem werden die Cashflows, welche gesichert waren, mit dem entsprechenden Sicherungskurs in Heimatwährung konvertiert, wohingegen im Marktszenario alle Cashflows mit
dem jeweils gültigen Spot-Kurs umgerechnet werden. Der Vergleich der Berechnungen zeigt den positiven oder negativen Beitrag zum Ergebnis. Ergänzend kann auch die Performance im Vergleich zu einer fiktiven Sicherungsquote ermittelt werden (sogenannte „Monkey“-Strategien).
2. Analyse der Qualität der Exposure-Planung: Im Rahmen eines Back-Testings wird das geplante Exposure mit den historischen Exposure-Plan-Daten sowie Ist-Daten verglichen. Das realisierte Ist-Exposure stellt dabei die Vergleichsgröße für eine bestimmte Periode dar. Der Vergleich mit den in vergangenen Perioden für diese Periode geplanten Cashflows zeigt unmittelbar die Performance des Planungsprozesses auf. Anschließend kann ermittelt werden, welcher Umrechnungskurs sich mittels einer auf Basis des Ist-Exposure umgesetzten Sicherungsstrategie ergeben hätte. Ein Vergleich mit dem tatsächlich erzielten Umrechnungskurs zeigt die Performance des Währungsmanagements mit Bezug auf die der Exposureplanung inhärenten Planungsunsicherheit.
3. Kosten der Wechselkurssicherung im Verhältnis zum abgesicherten Nominalvolumen: Als Kosten der Wechselkurssicherung wird beispielsweise bei FX-Forwards der Zinsaufschlag auf den Spot-Kurs bei Geschäftsabschluss angesehen (inkusive sonstiger Bestandteile wie Vertriebsmarge). Dieser Ansatz ermöglicht einen Vergleich der Sicherungskosten pro Exposure-Einheit im Zeitverlauf (zum Beispiel Kosten von x Euro pro 100.000 Einheiten Exposurewährung). Der Vergleich kann hierbei beispielsweise auf Einzelgeschäftsbasis, auf Monatsbasis oder auf Währungspaarbasis durchgeführt werden. Mittels dieses Vergleiches lässt sich anschließend bestimmen, ob die Kosten zur Absicherung von Risiken im Einklang mit dem Ziel der Risikominderung stehen (zum Beispiel auf Basis von potenziellen Währungsverlusten, welche anhand einer historischen Kursvolatilität ermittelt werden).
Daneben lassen sich in der Praxis eine Reihe von weiteren Verfahren beobachten. Nicht jeder Ansatz führt dabei zu einer zweckmäßigen Aussage, vielmehr ist bei der Wahl der Methoden das spezifische Risikoprofil sowie die Risikostrategie zu berücksich-
tigen (insbesondere mit Blick auf die oben dargestellten chancenorientierten versus risikominierenden Strategien). Die Umsetzung von Performancemessmethoden im Währungsmanagement erfordert neben einem umfangreichen Datenhaushalt (unter anderem historische und zukünftige Exposure-Daten, Sicherungsgeschäfte, Marktdaten) vor allem eine leistungsfähige Treasury IT, damit die Performancemessung als Teil des Regelkreises zeitnah und effizient erfolgen kann.
Autor:Stephan Plein, Senior Manager, Finance Advisory, splein@kpmg.com
Impressum
Herausgeber
KPMG AG
Wirtschaftsprüfungsgesellschaft THE SQUAIRE, Am Flughafen 60549 Frankfurt
Redaktion
Prof. Dr. Christian Debus (V.i.S.d.P.)
Partner, Finance Advisory T + 49 69 9587-4264 cdebus@kpmg.com
Carsten Jäkel
Partner, Finance Advisory T + 49 221 2073-1522 cjaekel@kpmg.com
Newsletter kostenlos abonnieren
www.kpmg.de/newsletter/ subscribe.aspx
www.kpmg.de
www.kpmg.de/socialmedia
Die enthaltenen Informationen sind allgemeiner Natur und nicht auf die spezielle Situation einer Einzelperson oder einer juristischen Person ausgerichtet. Obwohl wir uns bemühen, zuverlässige und aktuelle Informationen zu liefern, können wir nicht garantieren, dass diese Informationen so zutreffend sind wie zum Zeitpunkt ihres Eingangs oder dass sie auch in Zukunft so zutreffend sein werden. Niemand sollte aufgrund dieser Informationen handeln ohne geeigneten fachlichen Rat und ohne gründliche Analyse der betreffenden Situation. Unsere Leistungen erbringen wir vorbehaltlich der berufsrechtlichen Prüfung der Zulässigkeit in jedem Einzelfall.
© 2017 KPMG AG Wirtschaftsprüfungsgesellschaft, ein Mitglied des KPMG-Netzwerks unabhängiger Mitgliedsfirmen, die KPMG International Cooperative („KPMG International“), einer juristischen Person schweizerischen Rechts, angeschlossen sind. Alle Rechte vorbehalten. Der Name KPMG und das Logo sind eingetragene Markenzeichen von KPMG International.