96 / Jak číst účetní výkazy
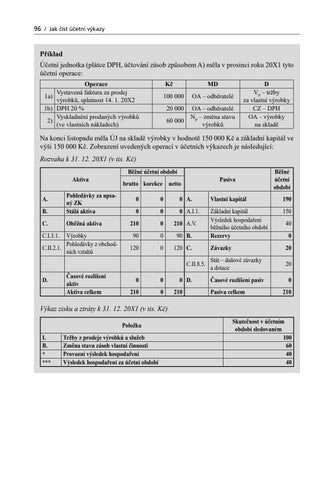
Příklad Účetní jednotka (plátce DPH, účtování zásob způsobem A) měla v prosinci roku 20X1 tyto účetní operace: Operace Vystavená faktura za prodej 1a) výrobků, splatnost 14. 1. 20X2 1b) DPH 20 % Vyskladnění prodaných výrobků 2) (ve vlastních nákladech)
Kč
MD
100 000
OA – odběratelé
20 000
OA – odběratelé NP – změna stavu výrobků
60 000
D VP – tržby za vlastní výrobky CZ – DPH OA – výrobky na skladě
Na konci listopadu měla ÚJ na skladě výrobky v hodnotě 150 000 Kč a základní kapitál ve výši 150 000 Kč. Zobrazení uvedených operací v účetních výkazech je následující: Rozvaha k 31. 12. 20X1 (v tis. Kč) Aktiva
B.
Pohledávky za upsaný ZK Stálá aktiva
C.
Oběžná aktiva
A.
C.I.3.1.
Výrobky Pohledávky z obchodC.II.2.1. ních vztahů
Běžné účetní období
Pasiva
brutto korekce netto 0
0
0 A.
Vlastní kapitál
190
0
0
0 A.I.1.
150
210
0
210 A.V.
90
0
90 B.
Základní kapitál Výsledek hospodaření běžného účetního období Rezervy
120
0
120 C. C.II.8.5.
D.
Časové rozlišení aktiv Aktiva celkem
Běžné účetní období
0
0
210
0
0 D. 210
40 0
Závazky
20
Stát – daňové závazky a dotace
20
Časové rozlišení pasiv
0
Pasiva celkem
210
Výkaz zisku a ztráty k 31. 12. 20X1 (v tis. Kč) Položka I. B. * ***
Tržby z prodeje výrobků a služeb Změna stavu zásob vlastní činnosti Provozní výsledek hospodaření Výsledek hospodaření za účetní období
Skutečnost v účetním období sledovaném 100 60 40 40
Ukázka elektronické knihy, UID: KOS500713
Oběžná aktiva / 97
Dojde-li ze strany zákazníka k reklamaci dodaných výkonů (např. výrobků), ať již z důvodu kvality, druhu, množství či ceny, účetní jednotka musí tuto situaci řešit a následně i účetně zachytit. Pokud účetní jednotka uzná reklamaci za oprávněnou, dochází v účetnictví ještě před zaplacením ze strany zákazníka ke snížení pohledávky a zároveň ke snížení výnosů. V případě, že již došlo k úhradě, zvýší se závazek účetní jednotky vůči zákazníkovi z titulu uznané reklamace. Příklad Operace
Kč
MD
Prodej zboží 1a) na fakturu
OA – 20 000 odběratelé OA – 1b) DPH 20 % 4 000 odběratelé Vyskladnění N – prodané 2) 13 000 P zboží (způsob A) zboží Uznaná reklamaVP – tržby 3a) ce před zaplace1 500 za zboží ním faktury 3b) DPH 20 % 4)
Inkaso pohledávky
300
CZ – DPH
22 200
OA – bankovní účet
D VP – tržby za zboží
Vliv (+/–) na: DM OA VK CZ N +
+
CZ – DPH
+
OA – zboží na skladě
–
–
OA – odběratelé
–
–
OA – odběratelé
–
OA – odběratelé
+/–
V +
+ + – –
Ukázka elektronické knihy, UID: KOS500713
98 / Jak číst účetní výkazy
Schéma 4.7 Účtování reklamací z pohledu prodávajícího93 CZ – ostatní závazky
OA – odběratelé
VP – tržby za zboží / tržby za služby …
1a) prodej na fakturu (částka bez DPH) FAO
2a) reklamace od odběratele před zaplacením faktury FAO (dobropis) 3a) reklamace od odběratele po zaplacení faktury FAO (dobropis) CZ – DPH 1b) prodej na fakturu (DPH u plátce) FAO 2b) reklamace před zaplacením faktury (snížení DPH u plátce) FAO (dobropis) 3b) reklamace po zaplacení faktury (snížení DPH u plátce) FAO (dobropis)
Pohledávky mezi propojenými osobami Pohledávky mezi propojenými osobami představují zejména pohledávky za ovládající osobou, ovládanou osobou, osobou vykonávající podstatný vliv nebo osobou pod podstatným vlivem. Vykazují se zde především poskytnuté krátkodobé zápůjčky a úvěry mezi těmito osobami.
93
Postup účtování reklamací z pohledu kupujícího je uveden v oddíle 6.2.4.
Ukázka elektronické knihy