98
Podvojné účetnictví 2021
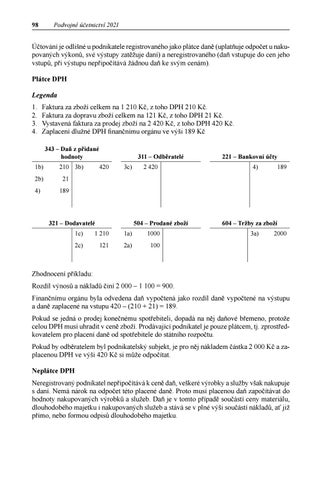
Účtování je odlišné u podnikatele registrovaného jako plátce daně (uplatňuje odpočet u nakupovaných výkonů, své výstupy zatěžuje daní) a neregistrovaného (daň vstupuje do cen jeho vstupů, při výstupu nepřipočítává žádnou daň ke svým cenám). Plátce DPH Legenda 1. 2. 3. 4.
Faktura za zboží celkem na 1 210 Kč, z toho DPH 210 Kč. Faktura za dopravu zboží celkem na 121 Kč, z toho DPH 21 Kč. Vystavená faktura za prodej zboží na 2 420 Kč, z toho DPH 420 Kč. Zaplacení dlužné DPH finančnímu orgánu ve výši 189 Kč 343 – Daň z přidané hodnoty
1b)
210 3b)
2b)
21
4)
189
311 – Odběratelé 420
3c)
321 – Dodavatelé
2 420
504 – Prodané zboží
1c)
1 210
1a)
1000
2c)
121
2a)
100
221 – Bankovní účty 4)
189
604 – Tržby za zboží 3a)
2000
Zhodnocení příkladu: Rozdíl výnosů a nákladů činí 2 000 – 1 100 = 900. Finančnímu orgánu byla odvedena daň vypočtená jako rozdíl daně vypočtené na výstupu a daně zaplacené na vstupu 420 – (210 + 21) = 189. Pokud se jedná o prodej konečnému spotřebiteli, dopadá na něj daňové břemeno, protože celou DPH musí uhradit v ceně zboží. Prodávající podnikatel je pouze plátcem, tj. zprostředkovatelem pro placení daně od spotřebitele do státního rozpočtu. Pokud by odběratelem byl podnikatelský subjekt, je pro něj nákladem částka 2 000 Kč a zaplacenou DPH ve výši 420 Kč si může odpočítat. Neplátce DPH Neregistrovaný podnikatel nepřipočítává k ceně daň, veškeré výrobky a služby však nakupuje s daní. Nemá nárok na odpočet této placené daně. Proto musí placenou daň započítávat do hodnoty nakupovaných výrobků a služeb. Daň je v tomto případě součástí ceny materiálu, dlouhodobého majetku i nakupovaných služeb a stává se v plné výši součástí nákladů, ať již přímo, nebo formou odpisů dlouhodobého majetku.
Ukázka elektronické knihy, UID: KOS289408
99
Účtová třída 3 – Zúčtovací vztahy 321 – Dodavatelé
504 – Prodané zboží
1)
1 210
1)
1 210
2)
121
2)
121
311 – Odběratelé 3)
604 – Tržby za zboží
2 400
3)
2 400
Legenda (vychází z předchozího příkladu) 1. Faktura za zboží celkem na 1 210 Kč. 2. Faktura za dopravu zboží celkem na 121 Kč. 3. Vystavená faktura za prodej zboží na 2 400 Kč. Zhodnocení příkladu: Rozdíl výnosů a nákladů činí 2 400 – 1 331 = 1 069, podnikatel má vyšší náklady, ale pokud by chtěl dodržet stejnou prodejní cenu jako jeho konkurent (plátce DPH), dosahuje vyššího zisku. Pokud by však tento neregistrovaný podnikatel prodával dále podnikatelským subjektům registrovaným jako plátci DPH, tito jeho odběratelé by nemohli zahrnout žádnou DPH zaplacenou na vstupu, nákladem by pro ně byla částka 2 400 Kč, zvolili by tedy raději nákup od plátce DPH. ▌15. Ukázkový příklad na účtování daně z přidané hodnoty u plátce – tuzemská plnění Účetní případ Faktura za materiál (účtováno ve variantě B): – hodnota materiálu bez daně – daň z přidané hodnoty (21 %) Faktura za nakoupené služby: – hodnota služeb bez daně – daň z přidané hodnoty (21 %) Faktura za výrobní nástroje 6 ks po 4 000 Kč: – hodnota bez daně – daň z přidané hodnoty Vystavená faktura za výrobky: – tržby bez daně – daň z přidané hodnoty Vystavená faktura za prodané služby: – hodnota bez daně – daň z přidané hodnoty Daňová povinnost plátce – zaplacení dlužné daně z přidané hodnoty finančnímu úřadu
Částka
MD
Dal
100 000 21 000
501 343
321 321
10 000 2 100
518 343
321 321
24 000 5 040
501 343
321 321
250 000 52 500
311 311
601 343
16 000 3 360 27 720
311 311 343
602 343 221
Ukázka elektronické knihy, UID: KOS289408
100
Podvojné účetnictví 2021
Příklad na pořízení zboží z jiného členského státu u plátce Obchodní korporace se sídlem v Německu, registrovaná k DPH tamtéž, dodala v lednu 2021 stroj české obchodní korporaci v hodnotě 5 000 EUR. K této hodnotě je nutno připočítat cenu dopravy ve výši 300 EUR, kterou rovněž zajišťuje německá společnost. Česká obchodní společnost tedy pořídila zboží od osoby z jiného členského státu a musí tuto transakci zachytit ve svém daňovém přiznání a v kontrolním hlášení. Plátci vzniká povinnost přiznat daň k 15. dni v měsíci, který následuje po měsíci, v němž bylo zboží pořízeno, nebo ke dni vystavení daňového dokladu, pokud byl daňový doklad vystaven dříve. Vzhledem k tomu, že cena byla dohodnuta v cizí měně, musí být přepočítána pro účely výpočtu daňové povinnosti kurzem ke dni vzniku daňové povinnosti (§ 4 odst. 5 zákona o DPH). Předpokládejme, že kurz činil 26 Kč/EUR, zboží podléhá základní sazbě DPH ve výši 21 %. Nákup zboží z ciziny 5 300 EUR, kurz 26 Kč DPH – nárok na odpočet současně s povinností přiznat daň
Kč 137 800 28 938
MD 132 343
D 321 343
Zákon o DPH prochází mnoha legislativními úpravami. Aktuální informace o změnách v této oblasti naleznete na stránkách www.tpa-horwath.cz v rubrice publikace a novinky/Newsletter.
6.8.4 Ostatní nepřímé daně a poplatky Na účtu 345 – Ostatní nepřímé daně a poplatky se účtuje: – o spotřebních daních, když je účetní jednotka plátcem daně, – o dani z nemovitých věcí nebo dani z nabytí nemovité věci, – o poplatcích podle příslušných právních předpisů.
6.8.5 Dotace Účty 346 – Dotace ze státního rozpočtu a 347 – Ostatní dotace jsou vyhrazeny pro zachycení příjmů dotací: Má Dáti 221 – Bankovní účty, Dal
346 – Dotace ze státního rozpočtu, nebo
347 – Ostatní dotace.
Zúčtování investičních a provozních dotací probíhá: Má Dáti 346 – Dotace ze státního rozpočtu (347 – Ostatní dotace), Dal 04 – Nedokončený dlouhodobý nehmotný a hmotný majetek, pokud jde o dotace na pořízení dlouhodobého nehmotného a hmotného majetku a technického zhodnocení a na úhradu úroků zahrnovaných do pořizovací ceny,
648 – Ostatní provozní výnosy, pokud byla dotace poskytnuta na úhradu nákladů,
668 – Ostatní finanční výnosy, v případě dotace na úhradu úroků nezahrnovaných do pořízení dlouhodobého majetku a technického zhodnocení.
Ukázka elektronické knihy