DPH u prodeje zboží přes elektronické obchody
Členský stát 1
e
DIČ
DPH
Členský stát 2 Platforma/ podnikatel
3. země Platforma/ podnikatel Platforma/ podnikatel
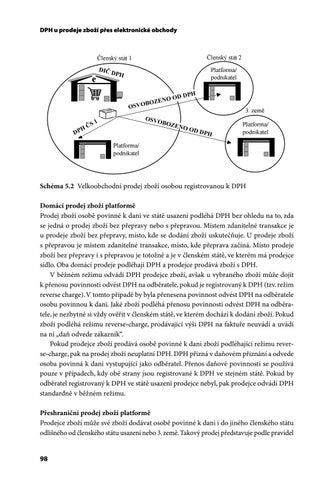
Schéma 5.2 Velkoobchodní prodej zboží osobou registrovanou k DPH Domácí prodej zboží platformě Prodej zboží osobě povinné k dani ve státě usazení podléhá DPH bez ohledu na to, zda se jedná o prodej zboží bez přepravy nebo s přepravou. Místem zdanitelné transakce je u prodeje zboží bez přepravy, místo, kde se dodání zboží uskutečňuje. U prodeje zboží s přepravou je místem zdanitelné transakce, místo, kde přeprava začíná. Místo prodeje zboží bez přepravy i s přepravou je totožné a je v členském státě, ve kterém má prodejce sídlo. Oba domácí prodeje podléhají DPH a prodejce prodává zboží s DPH. V běžném režimu odvádí DPH prodejce zboží, avšak u vybraného zboží může dojít k přenosu povinnosti odvést DPH na odběratele, pokud je registrovaný k DPH (tzv. režim reverse charge). V tomto případě by byla přenesena povinnost odvést DPH na odběratele osobu povinnou k dani. Jaké zboží podléhá přenosu povinnosti odvést DPH na odběra‑ tele, je nezbytné si vždy ověřit v členském státě, ve kterém dochází k dodání zboží. Pokud zboží podléhá režimu reverse‑charge, prodávající výši DPH na faktuře neuvádí a uvádí na ní „daň odvede zákazník“. Pokud prodejce zboží prodává osobě povinné k dani zboží podléhající režimu rever‑ se‑charge, pak na prodej zboží neuplatní DPH. DPH přizná v daňovém přiznání a odvede osoba povinná k dani vystupující jako odběratel. Přenos daňové povinnosti se používá pouze v případech, kdy obě strany jsou registrované k DPH ve stejném státě. Pokud by odběratel registrovaný k DPH ve státě usazení prodejce nebyl, pak prodejce odvádí DPH standardně v běžném režimu. Přeshraniční prodej zboží platformě Prodejce zboží může své zboží dodávat osobě povinné k dani i do jiného členského státu odlišného od členského státu usazení nebo 3. země. Takový prodej představuje podle pravidel 98 Ukázka elektronické knihy, UID: KOS286334
DPH u prodeje zboží přes e‑shop nebo platformu
DPH dodání zboží uvnitř EU nebo vývoz zboží. Pro dodání zboží uvnitř EU a vývoz zboží platí obecná pravidla pro dodání zboží. Protože se jedná o dodání s přepravou, je nutné splnit i podmínky přepravy. Aby bylo možné postupovat dle pravidel pro dodání zboží uvnitř EU nebo vývoz zboží, musí přepravu zajišťovat prodejce nebo platforma, případně přeprava musí být vykonána třetí osobou na účet jednoho z nich. U vývozu zboží navíc nesmí mít odběratel sídlo ani provozovnu v členském státě, ve kterém má sídlo prodejce. Místem prodeje zboží v rámci EU je členský stát, ve kterém začíná přeprava zboží, tj. v členském státě usazení prodejce. Prodej zboží s přepravou do členského státu odliš‑ ného od státu usazení je osvobozen od DPH, pokud jsou splněny následující podmínky. Prodejce musí: • znát daňové identifikační číslo pro účely DPH kupujícího; • prokázat přepravu zboží do státu odlišného od státu usazení; • uvést prodej zboží v souhrnném hlášení. Jakmile prodejce zboží splní uvedené podmínky, přeshraniční prodej zboží platformě mezi členskými státy je osvobozen od DPH. Prodejce prodává zboží platformě bez DPH a uvede na faktuře odkaz na osvobození od DPH u dodání zboží uvnitř EU. Skutečná fyzická přeprava zboží z jednoho členského státu do členského státu odliš‑ ného je jednou z hlavních podmínek, aby se jednalo o osvobozené dodání zboží uvnitř EU. Prodejce zboží musí skutečně mít důkazy o tom, že zboží bylo přepraveno do státu odlišného od státu zahájení přepravy. Zpravidla se za důkazy považuje potvrzení přeprav‑ ce o uskutečnění dopravy, přepravní doklady, potvrzení kupujícího v případech, kdy si kupující zboží sám přepravuje atp. Pokud budou naplněny všechny podmínky pro osvobození od daně u dodání zboží uvnitř EU, protistranou tohoto plnění je pořízení zboží uvnitř EU. Platformě vznikne ve státě ukončení přepravy povinnost přiznat DPH. Přeshraniční prodej zboží do 3. země platformě má stejné daňové dopady jako dodání zboží uvnitř EU. Místem vývozu zboží je členský stát, ve kterém začíná přeprava zboží, tj. v členském státě usazení prodejce. Vývoz zboží je osvobozen od DPH, pokud zboží opustí území EU a je přepraveno prodávajícím nebo odběratelem neusazeným v členském státě zahájení přepravy. Prodejce prodává zboží platformě bez DPH a uvede na faktuře odkaz na osvobození od DPH u vývozu zboží z EU. C. Prodejce se sídlem v jiném členském státě nebo 3. zemi Předchozí případy A. a B. vycházejí z předpokladu, že prodejce má sídlo v jednom člen‑ ském státě a z něho uskutečňuje domácí nebo přeshraniční prodeje. Prodejce však nemusí vždy dodávat zboží pouze z členského státu, ve kterém má sídlo, ale může zboží nakoupit v jiném členském státě a zároveň ho i v něm prodat osobě povinné k dani. Není nutné 99 Ukázka elektronické knihy, UID: KOS286334
DPH u prodeje zboží přes elektronické obchody
vždy zboží přepravit do členského státu usazení k prodejci a poté zase zboží vracet do členského státu, ve kterém zboží pořídil. Prakticky to přináší úsporu v podobě nákladů na přepravu. Bohužel prodej zboží v členském státě, ve kterém nemá prodejce své sídlo, resp. není zde usazen, má své dopady do DPH.
Členský stát 1/3. země
Členský stát 2 Platforma/ podnikatel
SÍDLO PRODEJCE
e
3. země Platforma/ podnikatel
Platforma/ podnikatel
Schéma 5.3 Velkoobchodní prodej zboží v členském státě odlišném od členského státu usazení prodejce Prodejce se sídlem v členském státě nebo ve 3. zemi, který prodává své zboží v jiném členském státě odlišném od státu usazení, se musí registrovat k DPH již od prvního prodeje. Dokonce se na něj v členském státě, ve kterém není usazen, nevztahuje ani ob‑ rat pro osvobození od daně stanovený tímto členským státem. Osvobození od daně do stanoveného obratu členským státem usazení může využít pouze a jedině v členském státě usazení. Osoba se sídlem ve 3. zemi nemůže využít osvobození pro malé podniky v žádném členském státě. Pokud prodejce nakoupí zboží v jiném členském státě odlišném od státu usazení a následně ho i v něm prodá, vzniká mu povinnost registrace k DPH. Registrovat se bude muset v členském státě, ve kterém zboží prodal. Na všechny prodeje zboží v tomto člen‑ ském státě musí uplatnit DPH a fakturovat s DPH. Povinnost odvést DPH je na prodejci, tj. na dodavateli zboží. Prodejce současně může zboží prodávat i v členském státě, ve kterém má sídlo, a na tyto prodeje může stále využít osvobození od daně, pokud v něm nepřekročí obrat. Aby se zabránilo příliš velké administrativní zátěži s povinností registrace při prodeji zboží v členském státě, ve kterém prodejce není usazen, mohou členské státy zavést výjimku. Členské státy mohou povolit přenos povinnosti odvést DPH na kupujícího v případech, 100 Ukázka elektronické knihy