Vnitropodnikové účetnictví – základ manažerského účetnictví
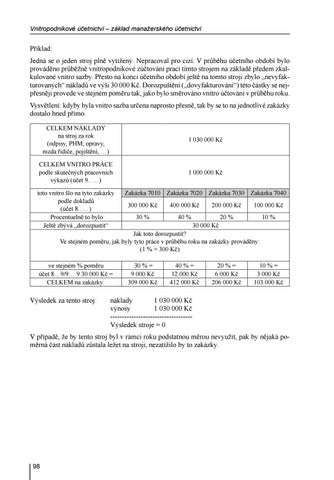
Příklad: Jedná se o jeden stroj plně vytížený. Nepracoval pro cizí. V průběhu účetního období bylo prováděno průběžně vnitropodnikové zúčtování prací tímto strojem na základě předem zkalkulované vnitro sazby. Přesto na konci účetního období ještě na tomto stroji zbylo „nevyfakturovaných“ nákladů ve výši 30 000 Kč. Dorozpuštění („dovyfakturování“) této částky se nejpřesněji provede ve stejném poměru tak, jako bylo směrováno vnitro účtování v průběhu roku. Vysvětlení: kdyby byla vnitro sazba určena naprosto přesně, tak by se to na jednotlivé zakázky dostalo hned přímo. CELKEM NÁKLADY na stroj za rok (odpisy, PHM, opravy, mzda řidiče, pojištění, …)
1 030 000 Kč
CELKEM VNITRO PRÁCE podle skutečných pracovních výkazů (účet 9.. …)
1 000 000 Kč
toto vnitro šlo na tyto zakázky podle dokladů (účet 8.. …) Procentuelně to bylo Ještě zbývá „dorozpustit“
Zakázka 7010 Zakázka 7020 Zakázka 7030 Zakázka 7040 300 000 Kč
400 000 Kč
200 000 Kč
100 000 Kč
30 %
40 %
20 %
10 %
30 000 Kč
Jak toto dorozpustit? Ve stejném poměru, jak byly tyto práce v průběhu roku na zakázky prováděny: (1 % = 300 Kč)
ve stejném % poměru účet 8....9/9….9 30 000 Kč = CELKEM na zakázky:
30 % = 9 000 Kč 309 000 Kč
40 % = 12 000 Kč 412 000 Kč
20 % = 6 000 Kč 206 000 Kč
10 % = 3 000 Kč 103 000 Kč
Výsledek za tento stroj: náklady 1 030 000 Kč výnosy 1 030 000 Kč ‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑‑ Výsledek stroje = 0 V případě, že by tento stroj byl v rámci roku podstatnou měrou nevyužit, pak by nějaká poměrná část nákladů zůstala ležet na stroji, nezatížilo by to zakázky.
98 Ukázka elektronické knihy, UID: KOS266069
Speciální rozpouštění výkonů se zachováním účtů
23. Speciální rozpouštění výkonů se zachováním účtů Toto má význam asi jen u těch činností (výkonů), kde je minimum účtů. Jednotlivé účty zůstávají zachovány. Zde nevzniká žádný nový vnitro účet, všechny účty zůstávají původní – jak finanční, tak i vnitro účty. Tento způsob má význam např. pro přesnější sledování kalkulací u výkonů. Tyto hodnoty jsou rozpuštěny na určené klíče dle určeného algoritmu. Zde na středisko S1 a na výkony V1, V2 a V3. Účetní deník po tomto rozpuštění vypadá např. takto: Vnitro transakce Rozpuštění spotřeby materiálu spotřeby materiálu spotřeby materiálu Celkem: spotřeby výrobků spotřeby výrobků spotřeby výrobků Celkem: vnitro dopravy vnitro dopravy vnitro dopravy Celkem:
Kč 50 30 20 100 150 90 60 300 100 40 60 200
Účet 501 xxx 501 xxx 501 xxx
DAL Stř. S0 S0 S0
Výkon V0 V0 V0
Účet 501 xxx 501 xxx 501 xxx
MD Stř. S1 S1 S1
Výkon V1 V2 V3
583 xxx 583 xxx 583 xxx
S0 S0 S0
V0 V0 V0
583 xxx 583 xxx 583 xxx
S1 S1 S1
V1 V2 V3
8xx xxx 8xx xxx 8xx xxx
S0 S0 S0
V0 V0 V0
8xx xxx 8xx xxx 8xx xxx
S1 S1 S1
V1 V3 V2
Příklad tří syntetik účtů: Výkaz zisku a ztráty střediska (výkonu) S0, výkon V0 Účet Náklady Výnosy 501 xxx 100 583 xxx spotřeba výrobku 300 8xx xxx vnitro doprava 200 Výsledek:
Výsledek ‑100 ‑300 ‑200 ‑600
Kontrola: Po rozpuštění těchto činností (výkonů, ...) je zůstatek každého účtu nulový: Výkaz zisku a ztráty střediska (výkonu) S0, výkon V0 Účet Náklady Výnosy 501 xxx spotřeba materiálu 100 100 583 xxx spotřeba výrobku 300 300 8xx xxx vnitro doprava 200 200 Výsledek:
Výsledek 0 0 0 0
99 Ukázka elektronické knihy, UID: KOS266069
Vnitropodnikové účetnictví – základ manažerského účetnictví
24. Vnitropodnikové účetnictví a rozpouštění režií Rozpouštění jakékoliv režie se jednoznačně týká vnitropodnikového účetnictví, protože se vnitropodnikově účtuje (DAL 9../MD 8..).
24.1 Režie V současné době je evidován kvantitativní i druhový nárůst nákladů, které jsou společné pro více výkonů, činností, a hlavně obtížně jednoznačně přiřaditelné. Obecně tyto náklady označujeme jako režijní náklady. Jedná se pak o nepřímé náklady. Na rozdíl od pomocných činností, kde se ví přesně místo spotřeby, u režií toto neplatí. Proto by měly režie nejprve podléhat speciálním kontrolám: • Obsahuje režie jen to, co má skutečně charakter režie? • Je její výše úměrná? (Sledování % podílů z celkových nákladů střediska.) Některé druhy režií: • výrobní • zásobovací • odbytová • správní • skupinová Režie by na sobě neměly mít externí výnosy, pokud by se jednalo o podstatné a významné částky. Takové výnosy směrovat na nekalkulovatelné klíče. Příklad: Ředitel firmy výjimečně poradí jiné firmě za 100 000 Kč. Tato částka by neměla ovlivnit ostatní střediska při rozpuštění režií. Specifickou skupinou charakteru režií jsou skupinové výkony. Tj. jedná se o náklady, které nelze přesně hned směrovat na jednotlivé klíče. Příklad: skupinový výkon stroje týkající se pouze určité skupiny výrobků (výkonů). Problematiku režií můžeme rozdělit na dvě základní oblasti k řešení: 1.
Správné naplnění nasměrování na režii pouze to, co je skutečně režie. Možné problémy – v režii jsou chybně zahrnuty: – nerežijní náklady (např. mimořádné) – přímé náklady, které měly být směrovány jinam
2.
Rozpuštění: Kam, jak, kdy, kolik, určení rozvrhové základny. Ta by měla být relativně stálá, aby bylo možné meziroční srovnání.
100 Ukázka elektronické knihy