98 / Kdo chce naše peníze?
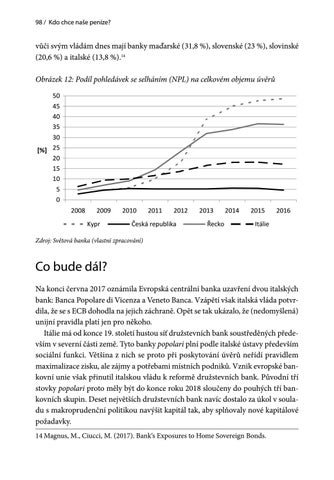
vůči svým vládám dnes mají banky maďarské (31,8 %), slovenské (23 %), slovinské (20,6 %) a italské (13,8 %).14 Obrázek 12: Podíl pohledávek se selháním (NPL) na celkovém objemu úvěrů 50 45 40 35 30 [%] 25 20 15 10 5 0 2008
2009 Kypr
2010
2011
2012
Česká republika
2013 Řecko
2014
2015
2016
Itálie
Zdroj: Světová banka (vlastní zpracování)
Co bude dál? Na konci června 2017 oznámila Evropská centrální banka uzavření dvou italských bank: Banca Popolare di Vicenza a Veneto Banca. Vzápětí však italská vláda potvrdila, že se s ECB dohodla na jejich záchraně. Opět se tak ukázalo, že (nedomyšlená) unijní pravidla platí jen pro někoho. Itálie má od konce 19. století hustou síť družstevních bank soustředěných především v severní části země. Tyto banky popolari plní podle italské ústavy především sociální funkci. Většina z nich se proto při poskytování úvěrů neřídí pravidlem maximalizace zisku, ale zájmy a potřebami místních podniků. Vznik evropské bankovní unie však přinutil italskou vládu k reformě družstevních bank. Původní tří stovky popolari proto měly být do konce roku 2018 sloučeny do pouhých tří bankovních skupin. Deset největších družstevních bank navíc dostalo za úkol v souladu s makroprudenční politikou navýšit kapitál tak, aby splňovaly nové kapitálové požadavky. 14 Magnus, M., Ciucci, M. (2017). Bank‘s Exposures to Home Sovereign Bonds.
Ukázka elektronické knihy, UID: KOS250173
Centrální banky v krizi / 99
Popolari První italskou popolari založil v roce 1883 Leone Wollemborg v Padově po vzoru německých raiffeisenek. Takzvané občanské záložny vznikaly i v českých zemích jako takzvané kampeličky, pojmenované po jejich velkém propagátorovi Františku Cyrilu Kampelíkovi (1805–1872). Jejich účelem bylo podporovat podnikání jednotlivých členů záložny prostřednictvím drobných úvěrů.
Pátou a šestou největší družstevní bankou byly právě benátské Banca Popolare di Vicenza a Veneto Banca. Banky, které jsou „malé“ jen v měřítku Itálie: aktiva každé z těchto „kampeliček“ (37,9 miliard eur, respektive 46,1 miliard eur) odpovídají objemu aktiv České spořitelny, tedy největší banky na českém trhu. Problémy bankovního sektoru sílí v době, kdy se země potýká s velmi vážnými hospodářskými problémy. Itálie je dnes po Řecku nejzadluženější ekonomikou Evropské unie. Vládní dluh k hrubému domácímu produktu vzrostl z předkrizových 99,8 % na 132,6 %. Řecký dluh na začátku krize přitom tvořil 120,7 % řeckého hrubého domácího produktu. V absolutních číslech dluží italská vláda 2218 miliard eur, tedy padesátinásobek ročního státního rozpočtu České republiky a sedminásobek řeckého vládního dluhu. Většinu (60 %) dluhu přitom drží domácí subjekty, z toho tři čtvrtiny banky a další finanční instituce. Nezaměstnanost 11 % je třetí nejvyšší v celé Unii (po Řecku a Španělsku). Ekonomický růst se má podle OECD pohybovat kolem 1,5 % ve volebním roce 2018, v roce 2019 pak má klesnout přinejmenším na 1,3 %. Většina prognóz však realisticky připouští, že bude ještě hůře. V této neutěšené hospodářské situaci italská vláda prohlásila, že Veneto Banca a Banca Popolare di Vicenza sice nejsou stěžejní pro ekonomiku eurozóny, ale přesto jsou příliš velké na to, aby jejich pád ustálo italské hospodářství. Prastarý popěvek „too big to fail“ se tak opět začal zpívat na každém rohu. Oproti prvním hrozbám ECB proto nebyly obě banky po zásluze zlikvidovány, nýbrž prodány druhé nejsilnější italské bance Banca Intesa Sanpaolo za symbolickou cenu 1 euro. Ta posléze musela propustit 7500 zaměstnanců. Italské daňové poplatníky tato „záchrana“ stála 5 miliard eur, vláda zároveň slíbila záruku za nesplacené úvěry až do výše 12 miliard eur. Dalších nejméně 5,4 miliard eur stála Itálii preventivní rekapitalizace ikonické banky Monte dei Paschi di Siena, která není schopna získat kapitál na volném trhu,
Ukázka elektronické knihy, UID: KOS250173
100 / Kdo chce naše peníze?
neboť ztratila důvěru investorů. Nejstarší banka na světě a třetí největší italská banka opakovaně nesložila stress-testy Evropské centrální banky, které jsou přitom tradičně velmi snadné. Ceny jejích akcií se následně propadly o 87 %. V rámci restrukturalizační pětiletky chce propustit 20 % zaměstnanců a uzavřít třetinu poboček. Tato první fáze záchrany tří bank tak bude italské daňové poplatníky stát nejméně 22,4 miliard eur (což odpovídá polovině našeho státního rozpočtu). Shrňme si to: italský stát nerozumně (a značně populisticky) podporoval banky, aby půjčovaly podnikům. Část podniků nedokázala úvěry splatit, čímž se dostaly do problémů samotné banky. V tu chvíli přispěchal na pomoc opět stát, který je začal (z peněz daňových poplatníků, neboť jiné nemá) zachraňovat. Kromě této přímé pomoci zároveň italská vláda již dříve zřídila soukromý investiční fond Atlante,15 jehož největšími investory jsou státní a polostátní instituce. Tento fond kupuje za třetinu účetní ceny pohledávky se selháním (tzv. NPL, non-performing loans, tedy pochybné a ztrátové pohledávky, které jsou déle než tři měsíce po splatnosti) problematických bank. Právě taková sekuritizace stála za Velkou recesí ve Spojených státech v roce 2007. Tehdy poprvé byly nesplatitelné pohledávky zabaleny do lákavých balíčků a ve velkém prodávány nejen veřejnosti, ale především bankám. Problém zkažených vajec nevyřešíme tím, že z nich uděláme omeletu. Problém se „zkaženými“ pohledávkami nevyřešíme tím, že je v mírně pozměněné formě prodáme bankám a nic netušícím drobným investorům. V roce 2007 takový trik vedl k nejvážnější hospodářské krizi v poválečných dějinách. Dnes je v Itálii zcela stejný trik prováděn s plnou podporou státu i Evropské komise. Prostředky fondu Atlante se navíc záhy vyčerpaly, proto byl na stejném principu založen pro záchranu Monte dei Paschi fond Atlante II. Italské banky mají v současnosti ve svých rozvahách průměrně 17,6 % pohledávek se selháním, Monte dei Paschi dokonce téměř 44 %. Italský trh pohledávek se selháním (v objemu 324 miliard eur) je největší v Evropě. V současnosti největší riziko z hlediska potenciálního a zcela nežádoucího českého členství ve vznikajícím EMF představuje Itálie. Italské banky dnes drží téměř třetinu všech evropských NPL (v objemu zhruba 300 miliard eur). Jen během roku 2017 zachraňovala italská vláda kvůli vysokému podílu pohledávek se selháním tři velké banky a řadu bank regionálních. Právě zmíněná Monte dei 15 Název „soukromý fond“ je u vládou zřízeného fondu značně zavádějící. Má zakrýt skutečnost, že většina financí na záchranu bank pochází z veřejných financí, tedy z peněz daňových poplatníků. Soukromé investice ve fondu Atlante pocházejí především od u nás působících UniCredit Bank a pojišťovny Generali.
Ukázka elektronické knihy, UID: KOS250173