●
●
●
●
●
●
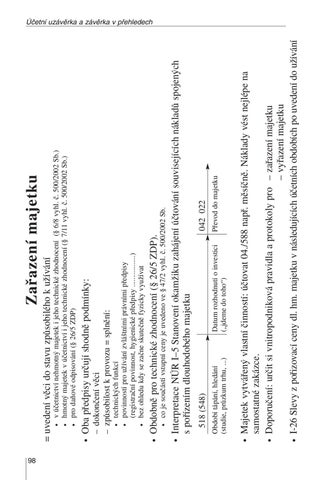
v úãetnictví nehmotn˘ majetek i jeho technické zhodnocení (§ 6/8 vyhl. ã. 500/2002 Sb.) hmotn˘ majetek v úãetnictví i jeho technické zhodnocení (§ 7/11 vyhl. ã. 500/2002 Sb.) pro daÀové odpisování (§ 26/5 ZDP)
technick˘ch funkcí povinností pro uÏívání zvlá‰tními právními pfiedpisy (registraãní povinnost, hygienické pfiedpisy .................) bez ohledu kdy se zaãne skuteãnû fyzicky vyuÏívat
co je souãástí vstupní ceny je uvedeno ve § 47/2 vyhl. ã. 500/2002 Sb.
Datum rozhodnutí o investici („jdeme do toho“)
Pfievod do majetku
042 022
Majetek vytváfien˘ vlastní ãinností: úãtovat 04./588 napfi. mûsíãnû. Náklady vést nejlépe na samostatné zakázce. Doporuãení: urãit si vnitropodniková pravidla a protokoly pro – zafiazení majetku – vyfiazení majetku I-26 Slevy z pofiizovací ceny dl. hm. majetku v následujících úãetních obdobích po uvedení do uÏívání
Období tápání, hledání (studie, prÛzkum trhu, ...)
518 (548)
Interpretace NÚR I–5 Stanovení okamÏiku zahájení úãtování souvisejících nákladÛ spojen˘ch s pofiízením dlouhodobého majetku
●
Obdobnû pro technické zhodnocení (§ 26/5 ZDP).
●
●
●
– dokonãení vûci – zpÛsobilost k provozu = splnûní:
Oba pfiedpisy urãují shodnû podmínky:
●
●
●
= uvedení vûci do stavu zpÛsobilého k uÏívání
Zafiazení majetku
Úãetní uzávûrka a závûrka v pfiehledech
98
Ukázka elektronické knihy, UID: KOS244687
●
●
●
Stavebním povolením nebo na základû Ïádosti dotãeného orgánu ãi stavebníka Doba trvání zku‰ebního provozu Urãení podmínek pro pln˘ provoz stavby
– Charakter bûÏného provozu s men‰ím (pomalej‰ím) v˘konem – Náklady s tím spojené – jedná se o provozní vícenáklady (§ 47/1/i vyhl.ã. 500/2002 Sb.) Tj. jsou jiÏ splnûny v‰echny podmínky, aby mohl b˘t DM úãetnû i daÀovû odepisován
Zku‰ební provoz v˘roby (zábûh a osvojení zahajované v˘roby):
Tj. jsou jiÏ splnûny v‰echny podmínky, aby mohla b˘t stavba úãetnû i daÀovû odepisována
●
●
●
– Ovûfiuje se funkãnost a vlastnosti stavby – UloÏeno:
Zku‰ební provoz stavby (§ 124 stavební zákon ã. 183/2006 Sb.):
– Na Ïádost stavebníka – âasovû omezené povolení pfied jejím úpln˘m dokonãením – Pokud stavba provádûna dodavatelsky– musí b˘t navíc dohoda se zhotovitelem stavby Tj. nejsou splnûny v‰echny podmínky, aby mohla b˘t stavba úãetnû ãi daÀovû odepisována
Pfiedãasné uÏívání stavby (§ 123 stavební zákon ã. 183/2006 Sb.):
Pfiedãasné uÏívání, zku‰ební provoz
Pfiehledy
99
Ukázka elektronické knihy, UID: KOS244687
●
●
●
●
– nemá vliv na daÀov˘ základ (§ 23/2/a poslední vûta ZDP)
Komponentní odpisování (§ 56a vyhl. ã. 500/2002 Sb.)
„Úãetní odpisy se u velkého majetku z logiky vûci nemohou témûfi nikdy rovnat daÀov˘m odpisÛm.“
Mûjte na pamûti:
– urãuje zákon o daních z pfiíjmÛ (§ 26, § 30 – § 32a) – lze je pozastavit a ani není povinnost je uplatnit (§ 26/8) – do doby vyfiazení není Ïádn˘ ãasov˘ limit – lze provést u libovolného majetku nebo u v‰ech – nelze je pozastavit daÀové odpisy u nehmotného majetku (§ 32a/4, 2. vûta) – zmûny jen podle zákona o daních z pfiíjmÛ – není podmínka zaplacení s v˘jimkou v˘hrady vlastnictví (§ 28/1) – není vazba na získávání trÏeb (napfi. odstaven˘ bagr)
DaÀové – urãeno je zákonem o daních z pfiíjmÛ:
– aktualizovat odpisov˘ plán podle prÛbûhu pouÏívání a podle zmûn v prÛbûhu pouÏívání majetku úãetní jednotkou (§ 56/3) – není podmínka zaplacení ani v˘hrada vlastnictví na rozdíl od daÀov˘ch odpisÛ (§ 28/1 ZDP)
Pozor: tj. i úãetní odpisy, které jsou uznány daÀov˘m nákladem podle ZDP § 24/2/v, nelze pozastavit
– urãuje si úãetní jednotka, aby byl vûrn˘ obraz – nelze pozastavit odpisování ani neuplatnit odpisy
Úãetní (§ 56 vyhl. ã. 500/2002 Sb., âÚS ã. 013 4.)
V úãetní jednotce povinnost sestavit odpisov˘ plán (§ 28/6 ZoÚ)
= reálné pfiená‰ení hodnoty odpisovaného majetku do nákladÛ
Odpisování
Úãetní uzávûrka a závûrka v pfiehledech
100
Ukázka elektronické knihy, UID: KOS244687