98 / Finanční matematika v praxi
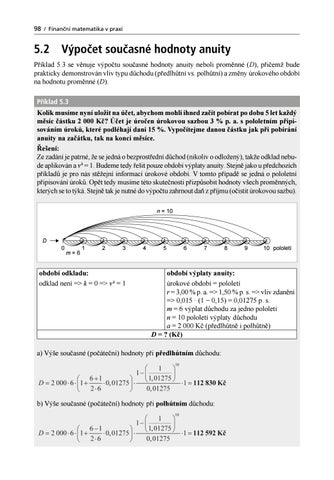
5.2 Výpočet současné hodnoty anuity Příklad 5.3 se věnuje výpočtu současné hodnoty anuity neboli proměnné (D), přičemž bude prakticky demonstrován vliv typu důchodu (předlhůtní vs. polhůtní) a změny úrokového období na hodnotu proměnné (D). Příklad 5.3 Kolik musíme nyní uložit na účet, abychom mohli ihned začít pobírat po dobu 5 let každý měsíc částku 2 000 Kč? Účet je úročen úrokovou sazbou 3 % p. a. s pololetním připisováním úroků, které podléhají dani 15 %. Vypočítejme danou částku jak při pobírání anuity na začátku, tak na konci měsíce. Řešení: Ze zadání je patrné, že se jedná o bezprostřední důchod (nikoliv o odložený), takže odklad nebude aplikován a v k = 1. Budeme tedy řešit pouze období výplaty anuity. Stejně jako u předchozích příkladů je pro nás stěžejní informací úrokové období. V tomto případě se jedná o pololetní připisování úroků. Opět tedy musíme této skutečnosti přizpůsobit hodnoty všech proměnných, kterých se to týká. Stejně tak je nutné do výpočtu zahrnout daň z příjmu (očistit úrokovou sazbu). n = 10
D
0
m=6
1
2
3
období odkladu: odklad není => k = 0 => v k = 1
4
5
6
7
8
9
10 pololetí
období výplaty anuity: úrokové období = pololetí r = 3,00 % p. a. => 1,50 % p. s. => vliv zdanění => 0,015 · (1 − 0,15) = 0,01275 p. s. m = 6 výplat důchodu za jedno pololetí n = 10 pololetí výplaty důchodu a = 2 000 Kč (předlhůtně i polhůtně) D = ? (Kč)
a) Výše současné (počáteční) hodnoty při předlhůtním důchodu:
b) Výše současné (počáteční) hodnoty při polhůtním důchodu:
Ukázka elektronické knihy, UID: KOS231724
Důchody a renty / 99
Počáteční hodnota bude vyšší v případě předlhůtního než polhůtního čerpání anuity. Je to logické, u předlhůtního důchodu byla každá anuita čerpána na začátku měsíce, takže se úročila kratší dobu, než pokud by byla čerpána na konci měsíce. Logicky k ní byly připočteny nižší úroky a posléze v dalších úrokových obdobích i nižší úroky z úroků. To bylo nutné kompenzovat vyšším počátečním vkladem. Jak by se výpočet (hodnota jednotlivých proměnných) a výsledek změnily, pokud by nebylo uvažováno pololetní, ale např. čtvrtletní úrokové období? To znamená, že by se zvýšila frekvence připisování úroků. Srovnejme hodnotu proměnných závislých na úrokovém období v případě pololetního a čtvrtletního úrokového období. období odkladu: odklad není => k = 0 => v k = 1
období výplaty anuity: úrokové období = čtvrtletí r = 3,00 % p. a. => 0,75 % p. q. => vliv zdanění => 0,0075 · (1 − 0,15) = 0,006375 p. q. m = 3 výplaty důchodu za jedno čtvrtletí n = 20 čtvrtletí výplaty důchodu a = 2 000 Kč (předlhůtně i polhůtně) D = ? (Kč)
a) Výše současné (počáteční) hodnoty při předlhůtním důchodu:
b) Výše současné (počáteční) hodnoty při polhůtním důchodu:
V případě změny úrokového období z pololetí na čtvrtletí (zvýšení frekvence úročení) se počáteční vklad snížil, a to jak u předlhůtního, tak polhůtního důchodu. Je to opět logické. Souvisí to s vyšší efektivní úrokovou mírou zmíněnou v rámci složeného úročení, která se zde začala projevovat. Vyšší frekvence připisování úroků znamená za jinak stejných podmínek vyšší úroky z úroků u čtvrtletního úrokového období než u pololetního, a proto je možno u čtvrtletního úrokového období vložit nižší počáteční vklad než u pololetního úrokového období. Při aplikaci odloženého důchodu by za jinak stejných podmínek počáteční vklad ve všech uvedených případech poklesl, jelikož po dobu odkladu by docházelo k úročení počátečního vkladu a o tyto připsané úroky (a úroky z úroků) by počáteční vklad mohl být snížen. Určitě si z tohoto příkladu zapamatujme, jaký vliv má typ důchodu (předlhůtní, polhůtní) a změna úrokového období na počáteční vklad (současnou hodnotu anuity).
Ukázka elektronické knihy, UID: KOS231724
100 / Finanční matematika v praxi
Příklad 5.4 Prodejce aut nabízí panu Novákovi dva možné způsoby platby za automobil. Buď ihned zaplatit jednorázově 500 000 Kč, nebo během 3 let vždy částku 88 500 Kč na konci každého pololetí. Jaký způsob úhrady je pro pana Nováka výhodnější, pokud ví, že existuje účet úročený úrokovou sazbou 5 % p. a., úroky jsou připisovány ročně a zdaňovány sazbou daně 20 %? Řešení: Je nutné kvantifikovat, jaká je hodnota obou variant ke stejnému okamžiku. Pan Novák jako kupující chce samozřejmě zaplatit co nejméně, u prodejce by tomu bylo přímo naopak. Současná hodnota nyní zaplacených 500 000 Kč je samozřejmě 500 000 Kč, a proto je nutné převést ke stejnému okamžiku (k současnosti) i hodnotu splátek, kde lze využít principu opakujících se plateb (anuit). Je možné si také položit otázku, kolik musí nyní uložit pan Novák na účet, aby ihned (není zde tedy aplikován odložený důchod, ale bezprostřední) po dobu 3 let vždy na konci každého pololetí při dané čisté úrokové sazbě a daném úrokovém období obdržel anuitu 88 500 Kč, kterou zaplatí prodejci aut splátku. Pokud částka, kterou pan Novák bude muset dát na účet, bude nižší než 500 000 Kč, zvolí variantu splátek, v opačném případě zaplatí jednorázově 500 000 Kč. Dojde tedy k převedení splátek na jejich celkovou současnou hodnotu a srovnání se současnou částkou 500 000 Kč. Vždy je nutné srovnávat hodnotu peněžních částek ke stejnému časovému okamžiku, to platí stále. období odkladu: odklad není => k = 0 => v k = 1
období výplaty anuity: úrokové období = rok r = 5,00 % p. a. => vliv zdanění => 0,05 · (1 − 0,2) = 0,040 p. a. m = 2 výplaty důchodu za jeden rok n = 3 roky výplaty důchodu a = 88 500 Kč (polhůtně) D = ? (Kč)
Odpověď: Pro pana Nováka je tedy výhodnější zvolit splátky 88 500 Kč a na účet nyní uložit 496 103 Kč než nyní zaplatit 500 000 Kč. V případě předlhůtního důchodu by daná částka dosahovala 505 927 Kč, a pro pana Nováka by tedy bylo výhodnější zaplatit ihned 500 000 Kč. Současné hodnoty anuity se využívá například i při oceňování cenných papírů. Např. u základního modelu pro oceňování akcií, který se označuje jako tzv. dividendový diskontní model. Není totiž podstatné, zdali peněžní toky, které odúročujeme (diskontujeme) na současnou hodnotu, jsou dividendy, nebo se jedná o jiné typy výnosů. U základního dividendového diskontního modelu se uvažuje držba do splatnosti (neuvažuje se tedy prodej akcie v průběhu doby do její splatnosti), a jelikož je akcie obvykle cenný papír bez splatnosti (na rozdíl například od 10leté obligace atd.), je uvažována věčná výplata dividendy, a je tak aplikován věčný důchod. Podrobněji se budeme věnovat využití tohoto modelu v kapitole Investice na akciovém trhu.
Ukázka elektronické knihy, UID: KOS231724