98
Účetnictví, daně a financování pro nestátní neziskovky
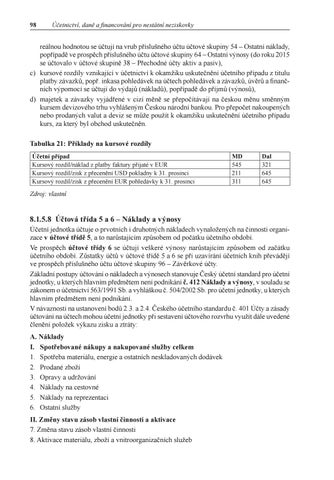
reálnou hodnotou se účtují na vrub příslušného účtu účtové skupiny 54 – Ostatní náklady, popřípadě ve prospěch příslušného účtu účtové skupiny 64 – Ostatní výnosy (do roku 2015 se účtovalo v účtové skupině 38 – Přechodné účty aktiv a pasiv), c) kursové rozdíly vznikající v účetnictví k okamžiku uskutečnění účetního případu z titulu platby závazků, popř. inkasa pohledávek na účtech pohledávek a závazků, úvěrů a finančních výpomocí se účtují do výdajů (nákladů), popřípadě do příjmů (výnosů), d) majetek a závazky vyjádřené v cizí měně se přepočítávají na českou měnu směnným kursem devizového trhu vyhlášeným Českou národní bankou. Pro přepočet nakoupených nebo prodaných valut a deviz se může použít k okamžiku uskutečnění účetního případu kurs, za který byl obchod uskutečněn. Tabulka 21: Příklady na kursové rozdíly Účetní případ Kursový rozdíl/náklad z platby faktury přijaté v EUR Kursový rozdíl/zisk z přecenění USD pokladny k 31. prosinci Kursový rozdíl/zisk z přecenění EUR pohledávky k 31. prosinci
MD 545 211 311
Dal 321 645 645
Zdroj: vlastní
8.1.5.8 Účtová třída 5 a 6 – Náklady a výnosy Účetní jednotka účtuje o prvotních i druhotných nákladech vynaložených na činnosti organizace v účtové třídě 5, a to narůstajícím způsobem od počátku účetního období. Ve prospěch účtové třídy 6 se účtují veškeré výnosy narůstajícím způsobem od začátku účetního období. Zůstatky účtů v účtové třídě 5 a 6 se při uzavírání účetních knih převádějí ve prospěch příslušného účtu účtové skupiny 96 – Závěrkové účty. Základní postupy účtování o nákladech a výnosech stanovuje Český účetní standard pro účetní jednotky, u kterých hlavním předmětem není podnikání č. 412 Náklady a výnosy, v souladu se zákonem o účetnictví 563/1991 Sb. a vyhláškou č. 504/2002 Sb. pro účetní jednotky, u kterých hlavním předmětem není podnikání. V návaznosti na ustanovení bodů 2.3. a 2.4. Českého účetního standardu č. 401 Účty a zásady účtování na účtech mohou účetní jednotky při sestavení účtového rozvrhu využít dále uvedené členění položek výkazu zisku a ztráty: A. Náklady I. Spotřebované nákupy a nakupované služby celkem 1. Spotřeba materiálu, energie a ostatních neskladovaných dodávek 2. Prodané zboží 3. Opravy a udržování 4. Náklady na cestovné 5. Náklady na reprezentaci 6. Ostatní služby II. Změny stavu zásob vlastní činnosti a aktivace 7. Změna stavu zásob vlastní činnosti 8. Aktivace materiálu, zboží a vnitroorganizačních služeb
Ukázka elektronické knihy, UID: KOS231214
Účetní souvislosti aktivit nestátních neziskových organizací
99
9. Aktivace dlouhodobého majetku III. Osobní náklady celkem 10. Mzdové náklady 11. Zákonné sociální pojištění 12. Ostatní sociální pojištění 13. Zákonné sociální náklady 14. Ostatní sociální náklady IV. Daně a poplatky celkem 15. Daně a poplatky V. Ostatní náklady celkem 16. Smluvní pokuty a úroky z prodlení a ostatní pokuty a penále 17. Odpis nedobytné pohledávky 18. Nákladové úroky 19. Kursové ztráty 20. Dary 21. Manka a škody 22. Jiné ostatní náklady VI. Odpisy, prodaný majetek, tvorba rezerv a opravných položek celkem 23. Odpisy dlouhodobého majetku 24. Prodaný dlouhodobý majetek 25. Prodané cenné papíry a podíly 26. Prodaný materiál 27. Tvorba rezerv a opravných položek VII. Poskytnuté příspěvky celkem 28. Poskytnuté členské příspěvky a příspěvky zúčtované mezi organizačními složkami VIII. Daň z příjmů celkem 29. Daň z příjmů B. Výnosy I. Provozní dotace celkem 1. Provozní dotace II. Přijaté příspěvky celkem 2. Přijaté příspěvky zúčtované mezi organizačními složkami 3. Přijaté příspěvky (dary) 4. Přijaté členské příspěvky III. Tržby za vlastní výkony a za zboží celkem IV. Ostatní výnosy celkem 5. Smluvní pokuty a úroky z prodlení, ostatní pokuty a penále 6. Platby za odepsané pohledávky
Ukázka elektronické knihy, UID: KOS231214
100
Účetnictví, daně a financování pro nestátní neziskovky
7. Výnosové úroky 8. Kursové zisky 9. Zúčtování fondů 10. Jiné ostatní výnosy V. Tržby z prodeje majetku celkem 11. Tržby z prodeje dlouhodobého nehmotného a hmotného majetku 12. Tržby z prodeje cenných papírů a podílů 13. Tržby z prodeje materiálu 14. Výnosy z krátkodobého finančního majetku 15. Výnosy z dlouhodobého finančního majetku Pro účely tohoto standardu se využívá obsahové vymezení nákladů uvedené v § 26 vyhlášky č. 504/2002 Sb. a výnosů uvedené v § 27 vyhlášky č. 504/2002 Sb. Tabulka 22: Příklady na účtování nákladů a výnosů Účetní případ – náklady a výnosy Výdej zboží při prodeji – způsob A Dodavatelská faktura – nákup materiálu – způsob B Manko v zásobách materiálu do normy – způsob A Manko v zásobách nad normu – způsob A Faktura za dodávku elektřiny Faktura za drobný hmotný majetek Faktura za drobný nehmotný majetek Faktura za externí služby Ve vyúčtování za služby je částka za soukromé telefonní hovory dobrovolníků (zjištěno po zaúčtování faktury) Hrubé mzdy zaměstnanců Povinné sociální a zdravotní pojištění placené zaměstnavatelem Daně, poplatky, s výjimkou daně z příjmů Daň z příjmu právnických osob podle daňového přiznání Smluvní pokuty a úroky z prodlení – bez ohledu na to, zda byly zaplaceny, či nikoliv Kursové rozdíly/ztráty vznikající na účtech pohledávek a závazků při inkasu či platbě Darování zásob Zmařené investice v okamžiku rozhodnutí o zrušení výstavby Bankovní výlohy, pojistné, náklady na bankovní záruky a obdobné bankovní výlohy Účetní odpisy dlouhodobého hmotného majetku podle odpisového plánu Zůstatková cena dlouhodobého hmotného majetku při fyzické likvidaci Zůstatková cena prodaného dlouhodobého hmotného majetku Úbytek cenných papírů – dlouhodobých Úbytek cenných papírů – krátkodobých Tvorba rezerv Tvorba opravných položek k pohledávkám
MD 504 501 501 548 502 501 518 518 378
Dal 132 321 112 112 321 321 321 321 518
521 524 538 591 541
331 336 345 341 379
545
311/321
546 549 549
112 O42 221
551 551 552 553 553 556 559
O82 O82 O82 O61 251 941 391
Ukázka elektronické knihy, UID: KOS231214