98 / Účetnictví 2
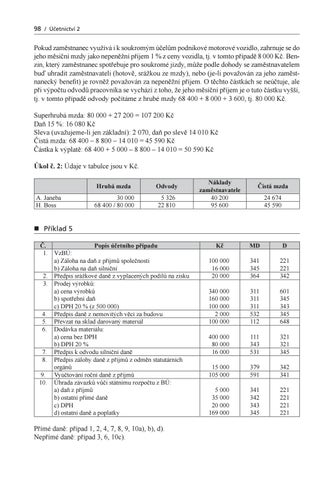
Pokud zaměstnanec využívá i k soukromým účelům podnikové motorové vozidlo, zahrnuje se do jeho měsíční mzdy jako nepeněžní příjem 1 % z ceny vozidla, tj. v tomto případě 8 000 Kč. Benzin, který zaměstnanec spotřebuje pro soukromé jízdy, může podle dohody se zaměstnavatelem buď uhradit zaměstnavateli (hotově, srážkou ze mzdy), nebo (je-li považován za jeho zaměstnanecký benefit) je rovněž považován za nepeněžní příjem. O těchto částkách se neúčtuje, ale při výpočtu odvodů pracovníka se vychází z toho, že jeho měsíční příjem je o tuto částku vyšší, tj. v tomto případě odvody počítáme z hrubé mzdy 68 400 + 8 000 + 3 600, tj. 80 000 Kč. Superhrubá mzda: 80 000 + 27 200 = 107 200 Kč Daň 15 %: 16 080 Kč Sleva (uvažujeme-li jen základní): 2 070, daň po slevě 14 010 Kč Čistá mzda: 68 400 – 8 800 – 14 010 = 45 590 Kč Částka k výplatě: 68 400 + 5 000 – 8 800 – 14 010 = 50 590 Kč Úkol č. 2: Údaje v tabulce jsou v Kč.
A. Janeba H. Boss
Hrubá mzda
Odvody
30 000 68 400 / 80 000
5 326 22 810
Náklady zaměstnavatele 40 200 95 600
Čistá mzda 24 674 45 590
Příklad 5 Č. Popis účetního případu 1. VzBÚ: a) Záloha na daň z příjmů společnosti b) Záloha na daň silniční 2. Předpis srážkové daně z vyplacených podílů na zisku 3. Prodej výrobků: a) cena výrobků b) spotřební daň c) DPH 20 % (z 500 000) 4. Předpis daně z nemovitých věcí za budovu 5. Převzat na sklad darovaný materiál 6. Dodávka materiálu: a) cena bez DPH b) DPH 20 % 7. Předpis k odvodu silniční daně 8. Předpis zálohy daně z příjmů z odměn statutárních orgánů 9. Vyúčtování roční daně z příjmů 10. Úhrada závazků vůči státnímu rozpočtu z BÚ: a) daň z příjmů b) ostatní přímé daně c) DPH d) ostatní daně a poplatky
Kč
MD
D
100 000 16 000 20 000
341 345 364
221 221 342
340 000 160 000 100 000 2 000 100 000
311 311 311 532 112
601 345 343 345 648
400 000 80 000 16 000
111 343 531
321 321 345
15 000 105 000
379 591
342 341
5 000 35 000 20 000 169 000
341 342 343 345
221 221 221 221
Přímé daně: případ 1, 2, 4, 7, 8, 9, 10a), b), d). Nepřímé daně: případ 3, 6, 10c).
Ukázka elektronické knihy, UID: KOS226126
Pohledávky a závazky / 99
Příklad 6 Č. 1. 2. 3. 4.
Popis účetního případu Vyplacení zálohy na pracovní cestu (VPD) 800 GBP po 34 Kč Vyúčtování zálohy Vyúčtování pracovní cesty (761 GBP po 35 Kč) kurzový zisk Vrácení přeplatku zálohy (39 GBP) na BÚ kurzový zisk
Kč 27 200
MD 335
D 211
27 200 26 635 761 1 365 39
333 512 333 221 333
335 333 663 333 663
Výpočty: Vyúčtování zálohy na služební cestu: Denní limit stravného (stav k 1. 5. 2016): 40 GBP Kapesné – až 40 % stravného, tj. 16 GBP denně, celkem 56 GBP denně Výpočet cestovních náhrad v GBP (v souladu s odst. 3 § 170 zákona č. 262/2006 Sb., zákoníku práce, se poskytuje stravné za celý den, trvá-li cesta déle než 12 hod. v rámci kalendářního dne) Doba strávená na služební cestě: 6 × 56 = 336 GBP Prokázané náklady na ubytování: 425 GBP Celkem vyúčtování pracovní cesty v GBP 761 Pan Nováček bude vracet 39 GBP. Příklad 7 Č.
Stanovisko
1.
Z odměn statutárních orgánů neodvádí podnik žádné odvody Dohadné účty aktivní nahrazují závazky, jejichž výši přesně neznáme Daň z nabytí nemovitých věcí je typicky nepřímá daň Zvýšení směnného kurzu před splacením pohledávky povede ke kurzové ztrátě Při dodávkách uvnitř EU se ve všech případech uplatňuje princip země původu Záloha zaplacená na budoucí závazek je pohledávkou vůči příjemci zálohy (např. budoucímu dodavateli) Daňoví poplatníci mají tendenci spíše obcházet daně nepřímé, proto se zákonodárci snaží většinu daňových výnosů realizovat v daních přímých Dodávka zboží z České republiky do Finska je považována z hlediska DPH za vývoz Správu DPH jako celku provádějí celní úřady Nepeněžní složky mzdy a náhrady (např. cestovních výdajů) dani z příjmů nepodléhají Pro náhrady stravného platí stejná pravidla (pouze jiné sazby) u tuzemských i zahraničních pracovních cest
2. 3. 4. 5. 6. 7. 8. 9. 10. 11.
Ano
Ne X
Nelze stanovit
X X X X X X X X X X
Ukázka elektronické knihy, UID: KOS226126
100 / Účetnictví 2
7 Vlastní kapitál
Tato kapitola navazuje na první díl publikace. Právní úprava v ČR • Zákon č. 563/1991 Sb., o účetnictví (ve znění zákonného opatření č. 344/2013 Sb.) – obecná úprava. • Zákon č. 90/2012 Sb., o obchodních společnostech a družstvech (zákon o obchodních korporacích) – právní úprava obchodních společností. • Vyhláška č. 500/2002 Sb. – pohledávky za upsaný základní kapitál: § 5; základní kapitál, kapitálové fondy, fondy ze zisku, výsledek hospodaření minulých let, rezervy, jejich tvorba a použití: § 14, 14a, 15, 15a, 16, 57. • Český účetní standard pro podnikatele č. 012 – Změny vlastního kapitálu, č. 018 – Kapitálové účty a dlouhodobé závazky. Z prvního dílu a první kapitoly tohoto dílu by měly být známy tyto pojmy: • Základní kapitál a vlastní kapitál – rozlišení pojmů. • Upisování a splácení vlastního kapitálu při založení akciové společnosti. Při založení společnosti dochází k upisování a splácení základního kapitálu. Vklady je možno uskutečňovat v peněžité i jiné formě (nepeněžité vklady). U nepeněžitých vkladů u akciových společností a společností s ručením omezeným musí být provedeno jejich ocenění znaleckým posudkem. Upsané a dosud neuhrazené akcie zakládají vztah závazku k podílníkům (účet 367), platby přijaté předem naopak pohledávku vůči nim (353 – Pohledávky za upsaný základní kapitál). V průběhu existence společnosti může docházet ke zvýšení a snížení základního kapitálu. Rozlišujeme zvýšení či snížení efektivní (tj. vydání nových akcií či jejich stažení z oběhu, kdy dochází ke skutečné změně objemu nejen základního, ale i vlastního kapitálu) a nominální (kdy dochází vlastně jen k přesunu mezi jednotlivými složkami vlastního kapitálu). Při snižování základního kapitálu efektivní cestou akciová společnost vykupuje (či bezplatně stahuje z oběhu) zpět vlastní akcie. Obchodní zákoník omezuje možnosti operací s vlastními akciemi. Do doby vypořádání rozdílu jsou vlastní akcie složkou krátkodobého finančního majetku (účet 252). V syntetické evidenci je rozlišován základní kapitál zapsaný a nezapsaný v obchodním rejstříku. Základní kapitál dosud nezapsaný v obchodním rejstříku se eviduje na účtu Změny základního kapitálu (419). V analytické evidenci účtu 411 – Základní kapitál je třeba odlišit ZK vytvořený vklady a ZK ze zisku, ZK podle jednotlivých podílníků (s. r. o., družstva), u družstev zapsaný a nezapsaný (s. r. o. a a. s. používají účet 419 – Změny základního kapitálu). Některé základní účetní případy vztahující se k této části byly již účtovány v kapitole 1: • ážio; • kapitálové fondy; • fondy tvořené ze zisku.
Ukázka elektronické knihy, UID: KOS226126