2935
Z ásoby
Datum leden 2017
31. 01. 2017
Označení účetního případu
Kč
MD
D
140 000 29 400
311 311
601 343
Snížení stavu hotových výrobků (prodej 50 ks výrobků)
85 000
583
123
Změna stavu nedokončené výroby (dokončení 20 ks výrobků)
20 000
581
121
Prodej 70 ks hotových výrobků za 2 000 Kč/ks bez DPH –– základ DPH –– DPH
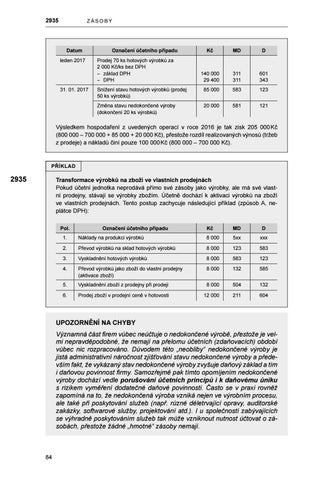
Výsledkem hospodaření z uvedených operací v roce 2016 je tak zisk 205 000 Kč (800 000 – 700 000 + 85 000 + 20 000 Kč), přestože rozdíl realizovaných výnosů (tržeb z prodeje) a nákladů činí pouze 100 000 Kč (800 000 – 700 000 Kč).
PŘÍKLAD
2935
Transformace výrobků na zboží ve vlastních prodejnách Pokud účetní jednotka neprodává přímo své zásoby jako výrobky, ale má své vlastní prodejny, stávají se výrobky zbožím. Účetně dochází k aktivaci výrobků na zboží ve vlastních prodejnách. Tento postup zachycuje následující příklad (způsob A, neplátce DPH): Pol.
Označení účetního případu
Kč
MD
D
1.
Náklady na produkci výrobků
8 000
5xx
xxx
2.
Převod výrobků na sklad hotových výrobků
8 000
123
583
3.
Vyskladnění hotových výrobků
8 000
583
123
4.
Převod výrobků jako zboží do vlastní prodejny (aktivace zboží)
8 000
132
585
5.
Vyskladnění zboží z prodejny při prodeji
8 000
504
132
6.
Prodej zboží v prodejní ceně v hotovosti
12 000
211
604
UPOZORNĚNÍ NA CHYBY Významná část firem vůbec neúčtuje o nedokončené výrobě, přestože je velmi nepravděpodobné, že nemají na přelomu účetních (zdaňovacích) období vůbec nic rozpracováno. Důvodem této „neobliby“ nedokončené výroby je jistá administrativní náročnost zjišťování stavu nedokončené výroby a především fakt, že vykázaný stav nedokončené výroby zvyšuje daňový základ a tím i daňovou povinnost firmy. Samozřejmě pak tímto opomíjením nedokončené výroby dochází vedle porušování účetních principů i k daňovému úniku s rizikem vyměření dodatečné daňové povinnosti. Často se v praxi rovněž zapomíná na to, že nedokončená výroba vzniká nejen ve výrobním procesu, ale také při poskytování služeb (např. různé déletrvající opravy, auditorské zakázky, softwarové služby, projektování atd.). I u společností zabývajících se výhradně poskytováním služeb tak může vzniknout nutnost účtovat o zásobách, přestože žádné „hmotné“ zásoby nemají.
84
Ukázka elektronické knihy, UID: KOS216343
M ladá a ostatn í zv í řata a jejich skupiny
2937–2940
Práce na produktu či službě (spotřeba materiálu, služeb, režie atd.) má vliv na náklady účetní jednotky. K dokončení a prodeji a tím i k realizaci výnosu z prodeje však může docházet až později. Z důvodu zajištění věcné srovnatelnosti nákladů a vý nosů v daném období (zařazení nákladů a výnosů do stejného období) a věrného zobrazení skutečnosti je proto třeba v souladu s účetními předpisy účtovat o nedokončené výrobě, tj. náklady na nedokončenou výrobu, o kterých je v účetnictví již účtováno, je třeba prostřednictvím účtu z účtové skupiny 58 vyloučit.
2937
Z daňového hlediska je důležité, aby správce daně nemohl oprávněně namítat, že účetní jednotka neúčtovala o nedokončené výrobě, i když objem nedokončené výroby byl natolik velký, že významně ovlivnil zobrazení výsledku hospodaření. Účtování o nedokončené výrobě totiž ovlivňuje i daňový základ účetní jednotky, přestože ještě nedošlo ke zdanitelnému plnění. Z účetního hlediska je třeba zachycovat všechny výrobní procesy v účetní jednotce, aby byly dodrženy všeobecně uznávané účetní zásady tak, aby účetní závěrka byla sestavena srozumitelně a podávala věrný a poctivý obraz předmětu účetnictví a finanční situace účetní jednotky tak, aby na jejím základě mohl uživatel, který tyto informace využívá, činit ekonomická rozhodnutí. Pro daňové účely je samozřejmě důležité zaúčtování nedokončené výroby pouze k poslednímu dni zdaňovacího období (tj. zpravidla k 31. 12.). Ovšem z důvodů věrného zobrazení skutečnosti a vzájemné srovnatelnosti výsledku v průběhu účetního období, je někdy vhodné účtovat o nedokončené výrobě i v jednotlivých měsících zdaňovacího období. POZNÁMKA
Do 31. 12. 2015 se o změně stavu zásob vlastní činnosti účtovalo na stranu D příslušného účtu z účtové skupiny 61 – Změny stavu zásob vlastní činnosti (např. MD 121/D 611), od 1. 1. 2016 se aktivace účtuje na stranu D příslušného účtu z účtové skupiny 58 – Změna stavu zásob vlastní činnosti a aktivace. Účtová skupina 61 – Změny stavu zásob vlastní činnosti byla zrušena. Při změně stavu zásob vlastní činnosti totiž dochází k úpravě nákladů, změna stavu zásob vlastní činnosti vychází z nákladového ocenění zásob. Při výnosovém účtování by tato položka rovněž vstupovala do celkového obratu, který je nyní jedním z kritérií kategorizace účetních jednotek, tento ukazatel tak již nebude zkreslován.
KAPITOLA 6
Mladá a ostatní zvířata a jejich skupiny 2940
Zásoby v podobě mladých a ostatních zvířat a jejich skupin tvoří: –– mladá chovná zvířata (jakmile dospějí a stanou se plemennými jedinci, přeúčtují se do dlouhodobého hmotného majetku), –– zvířata na výkrm (za účelem prodeje, či užití ve vlastní účetní jednotce), –– další zvířata, např. kožešinová zvířata, ryby, včelstva, hejna slepic, kachen, krůt, perliček a hus na výkrm (jejich podnikatelský přínos může být realizován v podobě kožešin, medu, vajec). Dále sem ale mohou patřit i služební psi držení za účelem ostrahy, o nichž účetní jednotka rozhodla, že o nich nebude účtováno jako o dlouhodobém hmotném majetku, 85
Ukázka elektronické knihy, UID: KOS216343
2950–2952
Z ásoby
–– dále sem ale mohou patřit i služební psi držení za účelem ostrahy, o nichž účetní jednotka rozhodla, že o nich nebude účtováno jako o dlouhodobém hmotném majetku. Zvířata, o nichž je účtováno jako o zásobách, představují majetkovou položkou zobrazovanou v rozvaze na straně aktiv, a to v rámci oběžných aktiv a označuje se jako „Mladá a ostatní zvířata a jejich skupiny“. Výsledek hospodaření je ovlivňován jejich úbytkem, tj. zvyšováním nákladů. Na druhé straně jsou typickým znakem tzv. příchovky zvířat, které zvyšují hodnotu majetku, a to buď rozmnožováním jedinců, či zvyšováním váhy zvířat na výkrm. Zvířata tedy mohou být pořízena externě (nákupem), nebo se jejich stav může zvýšit v důsledku vlastní činnosti účetní jednotky.
2950
Zvířata se účtují na rozvahových účtech aktivních v účtové skupině 12 – Zásoby vlastní činnosti. Pro případně vytvářené opravné položky je určena účtová skupina 19 – Opravné položky k zásobám obsahující opravné pasivní rozvahové účty. Z nákladových účtů se při účtování zvířat používají zejména: –– účty v účtové skupině 50 – Spotřebované nákupy (účtování spotřeby), –– účty v účtové skupině 54 – Jiné provozní náklady (účtování pořizovací ceny prodaného zvířete vedeného na zásobách, daru zvířete, úhyn zvířete), –– účty v účtové skupině 55 – Odpisy, rezervy, komplexní náklady příštích období a opravné položky v provozní oblasti (účtování opravných položek ke zvířatům), –– účty v účtové skupině 58 – Změna stavu zásob vlastní činnosti a aktivace (zvýšení stavu zvířat, snížení stavu zvířat).
2952
Účetní jednotka určuje ve svém účtovém rozvrhu syntetické účty, které dále podle své potřeby dělí na účty analytické. Nejvýznamnějšími kritérii tvorby analytických účtů zásob zvířat jakožto zásob vlastní činnosti jsou druhy zvířat, dále hmotně odpovědná místa, či místa ustájení, resp. chovu (v účetním slova smyslu sklady). PŘÍKLAD
Účtování příchovků Účetní jednotka zakoupila hříbě, z něhož má být dostihový kůň. Jednou za měsíc se účtují příchovky na úrovni vlastních nákladů na základě kalkulace přímých a části nepřímých nákladů. Posléze je hříbě jako dospělý kůň převeden na účet dlouhodobého hmotného majetku. Pol.
Označení účetního případu
Kč
MD
D
80 000
124
211
Účtování příchovků (měsíčně do doby převedení koně do dlouhodobého majetku)
150 000
124
584
Přeúčtování koně do dlouhodobého hmotného majetku
230 000
026
124
1.
Nákup hříběte
2. 3.
86
Ukázka elektronické knihy, UID: KOS216343