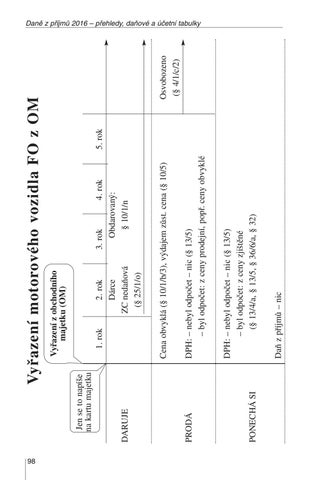
PONECHÁ SI
PRODÁ
2. rok Dárce ZC nedaÀová (§ 25/1/o)
3. rok 4. rok Obdarovan˘: § 10/1/n
DaÀ z pfiíjmÛ – nic
DPH: – nebyl odpoãet – nic (§ 13/5) DPH: – byl odpoãet: z ceny zji‰tûné DPH: – (§ 13/4/a, § 13/5, § 36/6/a, § 32)
DPH: – nebyl odpoãet – nic (§ 13/5) DPH: – byl odpoãet: z ceny prodejní, popfi. ceny obvyklé
5. rok
Osvobozeno (§ 4/1/c/2)
5:39
Cena obvyklá (§ 10/1/b/3), v˘dajem zÛst. cena (§ 10/5)
1. rok
3.1.1904
DARUJE
Jen se to napí‰e na kartu majetku
Vyfiazení z obchodního majetku (OM)
Vyfiazení motorového vozidla FO z OM
Dane_11. vydani(2016) Stránka 98
Danû z pfiíjmÛ 2016 – pfiehledy, daÀové a úãetní tabulky
98
Ukázka elektronické knihy, UID: KOS214690
●
●
●
– s pracovní (obdobnou) smlouvou – stejnû jako zamûstnanec (firma 25,0 % + zamûstnanec 6,5 % = 31,5 %) (Jinak rozhoduje jen smlouva o sjednání malého rozsahu do 2 500 Kã.)
Sociální poji‰tûní spoleãníci a jednatelé (zákon ã. 589/1992 Sb., § 7):
„Za pracovní cesty se povaÏují také cesty ãlenÛ statutárních orgánÛ vykonávané v souvislosti s v˘konem této funkce, pokud se pfiíslu‰ná jednání konají na jiném místû, neÏ je sídlo obchodní korporace. Obdobnû se posuzují i cesty jednatelÛ jako statutárních orgánÛ.“
Cestovné – pokyn D-22 k § 24/2 bod 31.:
– pfiíjmem ze závislé ãinnosti jsou pfiíjmy za práci spoleãníkÛ (§ 6/1/b/2.) a jednatelÛ (§ 6/1/c/1.) – za daÀov˘ v˘daj nelze uznat pojistné hrazené z titulu odpovûdnosti za ‰kodu zpÛsobenou spoleãnosti pfii v˘konu funkce (§ 25/1/d)
ZDP:
5:39
– nemÛÏe b˘t vykonávána v pracovním pomûru (dle zákoníku práce) – pokud je smlouva, pak písemná smlouva o v˘konu funkce, pfiimûfienû ustanovení o pfiíkazní smlouvû (ZOK § 59 aÏ 62) – mÛÏe b˘t vykonávána jen za úplatu (NOZ § 2438)
âinnost ãlena statutárního orgánu:
– je statutárním orgánem spoleãnosti (ZOK § 194) – náleÏí mu obchodní vedení spoleãnosti (ZOK § 195)
Jednatel(é):
3.1.1904
●
●
Jednatelé a spoleãníci s. r. o.
Dane_11. vydani(2016) Stránka 99
Pfiehledy
99
Ukázka elektronické knihy, UID: KOS214690
Osvobození nelze uplatnit, pokud je dcefiiná spoleãnost v likvidaci (§ 19/1/zi, § 19/2)
●
15 % (§ 21/4) pokud nesplnûny podmínky v § 19/9
pokud splnûny podmínky v § 19/9
0 % (§19/9)
0 (§ 19/1/zi)
Koneãn˘ pfiíjemce (FO nebo PO s niωím podílem neÏ v následující tabulce) – sráÏkovou daní od r. 2008 15 %
x % (dle zemû 3Z)
Tuzemská MS (i stálá provozovna EU)
Lichen‰tejnsko
x % (dle zemû)
●
3Z
Lichen‰tejnsko
x % (dle zemû)
0 % (§ 19/1/ze/1, 2)
EU, ·v˘carsko, Norsko, Island,
x % (dle zemû 3Z)
5:39
EU, ·v˘carsko, Norsko, Island,
Tuzemská DS
3Z (§ 19/3/d)
(pfiíjem)
(v˘plata)
3.1.1904
Dle smlouvy o zamezení dvojímu zdanûní
Matefiská spoleãnost (§ 19/3/b)
Dcefiiná spoleãnost (§ 19/3/c)
Zdanûní podílÛ na zisku a pfievodu podílÛ
Dane_11. vydani(2016) Stránka 100
Danû z pfiíjmÛ 2016 – pfiehledy, daÀové a úãetní tabulky
100
Ukázka elektronické knihy, UID: KOS214690