Avoidable fixed costs are to a far greater degree linked with expenditures in terms of time. As a possible example, we might mention the time wage if the sales of finished products decrease and the management decides to cut the number of working shifts. Vermeidbare Fixkosten sind Kosten, die durch das Aufgeben einer Aktivität vermieden werden können.
Fond z přecenění / ■ Revaluation Surplus / ■ Neubewertungsrücklage Fond z přecenění je součástí vlastního kapitálu. Nejčastěji je využíván v souvislosti s přeceňováním realizovatelných cenných papírů na reálnou hodnotu nebo v oblasti zajišťovacího účetnictví a při přeměnách obchodních společností.
F
V rámci mezinárodních standardů je jeho využití širší – lze jej rovněž využít při přeceňování nehmotných aktiv, resp. položek pozemky, budovy a zařízení, a to za situace vyšší reálné hodnoty, než je hodnota účetní. Úhrnná výše fondu z přecenění je součástí tzv. ostatního úplného výsledku hospodaření. A revaluation surplus is a part of equity. It is used for the revaluation of realisable securities, for hedge accounting purposes or within mergers of business corporations. Revaluation surplus is used to a much higher extent within the scope of IFRS – it is used also for revaluation of intangibles, property, plant and equipment if fair value is higher than book value. Die Neubewertungsrücklage ist ein Posten auf der Eigenkapitalseite der Bilanz, welcher Veränderungen in der Neubewertung von Vermögensgegenständen zu ihrem Zeitwert erfasst.
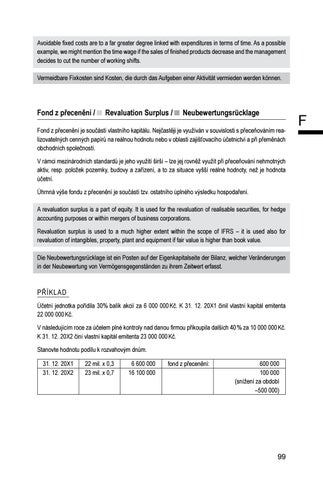
PŘÍKLAD Účetní jednotka pořídila 30% balík akcií za 6 000 000 Kč. K 31. 12. 20X1 činil vlastní kapitál emitenta 22 000 000 Kč. V následujícím roce za účelem plné kontroly nad danou firmou přikoupila dalších 40 % za 10 000 000 Kč. K 31. 12. 20X2 činí vlastní kapitál emitenta 23 000 000 Kč. Stanovte hodnotu podílu k rozvahovým dnům. 31. 12. 20X1 31. 12. 20X2
22 mil. x 0,3 23 mil. x 0,7
6 600 000 16 100 000
fond z přecenění:
600 000 100 000 (snížení za období –500 000)
99 Ukázka elektronické knihy, UID: KOS208375
PŘÍKLAD Účetní jednotka pořídila akcie za 300 000 Kč, které zařadila mezi realizovatelné cenné papíry. K 31. 12. 20X1 jejich reálná hodnota činila 310 000 Kč, k 31. 12. 20X2 285 000 Kč. Ve třetím roce tyto cenné papíry účetní jednotka prodává za 305 000 Kč.
F
Op. 1. 2. 3. 4. 5. 6.
Text Nákup akcií Přecenění na reálnou hodnotu 20X1 Přecenění na reálnou hodnotu 20X2 Přecenění na reálnou hodnotu k datu prodeje Prodej akcií Zrušení fondu z přecenění
Částka v Kč 300 000 10 000 25 000 20 000 305 000 5 000
MD 063 063 414 063 221 414
D 221 414 063 414 063 664
Forfaiting / ■ Forfeiting / ■ Forfaitierung Forfaitingem rozumíme odkup střednědobých či dlouhodobých pohledávek, které jsou splatné v budoucnosti. Jedná se o obdobu faktoringu. Forfeiting is understood as a purchase of medium- and long-term receivables prior to their due date. Technically, it fits the definition of factoring. Unter Forfaitierung versteht man den Ankauf von Forderungen unter ihrem Nennwert. Von Forfaitierung wird häufig bei der Exportfinanzierung Gebrauch gemacht.
Franšísing / ■ Franchising / ■ Franchising Franšísingem rozumíme podnikání, kdy jedna obchodní společnost (franšísor) poskytuje druhé straně (franšísantovi) licenci na provozování určitých služeb (např. stravování, hotelnictví apod.). Mezi nejznámější franšízy patří McDonalds, Best Western, Žabka apod. Franchising is a type of business activity when one entity sells to another the licence for operation of certain services (e.g. catering, hospitality). Unter Franchising versteht man die Übergabe eines kompletten Geschäftskonzepts an einen FranchiseNehmer. Der Franchise-Nehmer verpflichtet sich dem Franchise-Geber gegenüber zur Zahlung einer Franchise-Gebühr.
100 Ukázka elektronické knihy, UID: KOS208375
Funkční měna / ■ Functional Currency / ■ Funktionale Währung Funkční měnou rozumíme měnu primárního ekonomického prostředí, ve kterém účetní jednotka vyvíjí svoji činnost. Funkční měna se může lišit od národní měny. Functional currency is the currency of the primary economic environment in which the entity operates. It may vary from national currency. Unter einer funktionalen Währung versteht man jene Währung, in der ein Unternehmen den Großteil seiner Geschäftsaktivitäten abwickelt.
F
Futures kontrakt / ■ Future Contract / ■ Terminkontrakt Futures kontrakt lze charakterizovat jako dohodu dvou stran o nákupu/prodeji standardizovaného množství komodity v předem specifikované kvalitě za danou cenu k danému budoucímu datu. Futures kontrakty je možné obchodovat výhradně na burzách. Jde o tzv. pevný obchod, kdy k danému termínu má jedna strana povinnost koupit a druhá strana má povinnost prodat. Při vypořádání futures kontraktu vstupuje mezi obě strany kontraktu clearingové centrum, které garantuje vypořádání, jež je prováděno na denní bázi. Forward je v principu shodný s futures kontraktem. Rozdíl spočívá v tom, že forward se až na výjimky obchoduje mimo burzu. Z toho vyplývají další rozdíly: futures kontrakt je standardizovaný, co se týče objemu kontraktu, druhu komodity, splatnosti, a na trhu se určuje pouze cena, zatímco forward je individuální a podmínky závisejí na dohodě dvou stran. A futures contract is an agreement between two parties about the purchase/sale of a standardised volume of a commodity in pre-defined quality for a pre-negotiated price at pre-negotiated future date. It is a fixed‑term operation when both parties have obligations (one party has the obligation to purchase, the second party the obligation to sell). Futures contracts are traded at derivative exchanges. A non-standardized version of futures is called forward. Ein Terminkontrakt ist ein Termingeschäft, das der Absicherung eines zukünftigen Kaufs- oder Verkaufsgeschäfts dient. Dabei werden Geschäfte, die bspw. Rohstoffe oder Währungen betreffen, zu einem vorher definierten Preis bzw. Kurs durchgeführt. Ein Terminkontrakt ist rechtlich bindend und muss von beiden Parteien erfüllt werden.
101 Ukázka elektronické knihy, UID: KOS208375