98
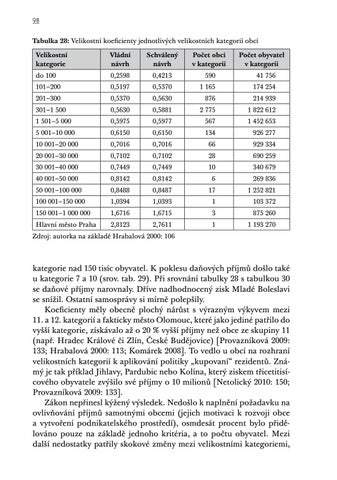
Tabulka 28: Velikostní koeficienty jednotlivých velikostních kategorií obcí Velikostní kategorie
Vládní návrh
Schválený návrh
Počet obcí v kategorii
Počet obyvatel v kategorii
do 100
0,2598
0,4213
590
41 756
101–200
0,5197
0,5370
1 165
174 254
201–300
0,5370
0,5630
876
214 939
301–1 500
0,5630
0,5881
2 775
1 822 612
1 501–5 000
0,5975
0,5977
567
1 452 653
5 001–10 000
0,6150
0,6150
134
926 277
10 001–20 000
0,7016
0,7016
66
929 334
20 001–30 000
0,7102
0,7102
28
690 259
30 001–40 000
0,7449
0,7449
10
340 679
40 001–50 000
0,8142
0,8142
6
269 836
50 001–100 000
0,8488
0,8487
17
1 252 821
100 001–150 000
1,0394
1,0393
1
103 372
150 001–1 000 000
1,6716
1,6715
3
875 260
Hlavní město Praha
2,8123
2,7611
1
1 193 270
Zdroj: autorka na základě Hrabalová 2000: 106
kategorie nad 150 tisíc obyvatel. K poklesu daňových příjmů došlo také u kategorie 7 a 10 (srov. tab. 29). Při srovnání tabulky 28 s tabulkou 30 se daňové příjmy narovnaly. Dříve nadhodnocený zisk Mladé Boleslavi se snížil. Ostatní samosprávy si mírně polepšily. Koeficienty měly obecně plochý nárůst s výrazným výkyvem mezi 11. a 12. kategorií a fakticky město Olomouc, které jako jediné patřilo do vyšší kategorie, získávalo až o 20 % vyšší příjmy než obce ze skupiny 11 (např. Hradec Králové či Zlín, České Budějovice) [Provazníková 2009: 133; Hrabalová 2000: 113; Komárek 2008]. To vedlo u obcí na rozhraní velikostních kategorií k aplikování politiky „kupovaní“ rezidentů. Známý je tak příklad Jihlavy, Pardubic nebo Kolína, který ziskem třicetitisícového obyvatele zvýšilo své příjmy o 10 milionů [Netolický 2010: 150; Provazníková 2009: 133]. Zákon nepřinesl kýžený výsledek. Nedošlo k naplnění požadavku na ovlivňování příjmů samotnými obcemi (jejich motivaci k rozvoji obce a vytvoření podnikatelského prostředí), osmdesát procent bylo přidělováno pouze na základě jednoho kritéria, a to počtu obyvatel. Mezi další nedostatky patřily skokové změny mezi velikostními kategoriemi,
Ukázka elektronické knihy, UID: KOS206672
99
Tabulka 29: Daňové příjmy na jednoho obyvatele u jednotlivých velikostních kategorií, srovnání platného, schváleného a vládou navrženého rozpočtového určení (v Kč) Velikostní kategorie
Současný stav (A)
Vládní návrh (B)
Schválený návrh (C)
B–A
do 100 (1)
5 684,19
3 579,17
4 848,56
−2 105,02
−836,00
101–200 (2)
4 263,32
4 864,77
4 807,13
601,00
543,81
201–300 (3)
4 469,29
4 837,46
4 923,88
368,17
454,58
301–1 500 (4)
4 195,99
4 787,44
4 803,12
591,45
607,13
1 501–5 000 (5)
4 264,72
4 756,43
4 632,18
491,71
367,46
5 001–10 000 (6)
4 505,19
4 743,82
4 645,64
238,63
140,45
10 001–20 000 (7)
5 301,70
5 297,89
5 233,74
−3,81
−67,96
C–A
20 001–30 000 (8)
4 921,16
5 338,87
5 198,37
417,70
277,21
30 001–40 000 (9)
4 868,93
5 480,53
5 334,62
611,60
465,69
40 001–50 000 (10)
6 100,59
6 072,14
6 037,06
−28,45
−63,52
50 001–100 000 (11)
5 868,26
6 179,32
6 018,49
311,06
150,24
100 001–150 000 (12)
7 217,14
7 531,85
7 338,73
314,71
121,60
150 001–1 000 000 (13)
11 715,23
11 444,15
10 698,66
−271,08
−1 016,56
Hlavní město Praha (14)
18 416,33
18 725,53
17 574,18
309,21
−842,14
Zdroj: autorka na základě Hrabalová 2000: 107
Tabulka 30: Daňové příjmy vybrané kategorie obcí před a po přijetí zákona o RUD Počet obyvatel k 1. 1. 2001
Daňové příjmy podle RUD 2000
Daňové příjmy podle RUD 2001
Prostějov
48 455
220 217 210
294 768 680
Jablonec nad Nisou
48 703
247 414 080
290 107 170
Mladá Boleslav
44 544
534 702 990
317 812 640
Zdroj: autorka na základě Netolický 2010: 129 a 138
nižší daňové příjmy u malých obcí nebo značný rozdíl mezi koeficienty u obcí největších a nejmenších (srov. graf 24). Naplněna nebyla ani snaha o slučování obcí. Všechna tato negativa si uvědomovali i vládní představitelé. Již v roce 2003 Bohuslav Sobotka prohlásil, že se „nebrání,
Ukázka elektronické knihy, UID: KOS206672
100
Tabulka 31: Změny počtu obcí v jednotlivých velikostních kategoriích Velikostní kategorie
Vládní návrh Snížení
Schválený návrh
Zvýšení
Snížení
absolutně
Zvýšení
absolutně
Zvýšení (v %) Snížení
Zvýšení
absolutně
do 100
479
111
167
423
19
72
101–200
180
985
179
986
85
85
201–300
142
734
129
747
84
85
301–1 500
484
2 291
440
2 335
83
84
1 501–5 000
118
449
124
443
79
78
5 001–10 000
42
92
42
92
69
69
10 001–20 000
30
36
30
36
55
55
20 001–30 000
9
19
8
20
68
71
30 001–40 000
2
8
3
7
80
70
40 001–50 000
1
5
1
5
83
83
50 001–100 000
7
10
6
11
59
65
100 001–150 000
0
1
0
1
100
100
150 001–1 000 000
2
1
2
1
33
33
Hl. město Praha
0
1
1
0
100
0
Zdroj: autorka na základě Hrabalová 2000: 110
aby byl systém rozpočtového určení daní pro obce novelizován“ s podmínkou, že pro „objektivní hodnocení je nutný alespoň jeden rok“ [Finanční správa měst a obcí. 6. celostátní konference SMO k financování územních rozpočtů 4. prosince 2003]. Miroslav Kalousek (KDU-ČSL150) zdůraznil nutnost motivační složky a specifické postavení obcí s rozšířenou působností, u kterých navrhoval zavedení dvou rozpočtů, jednoho samosprávného a druhého, skrze který by byla financována přenesená působnost v celém správním obvodu.151 Zamyslel se i nad otázkou efektivity financování a značně rozdrobené sídelní struktury v ČR. O čtyři roky později na 14. kongresu starostů a primátorů konaném v Brně pod záštitou SMO ČR vyjádřil podobné stanovisko. Při rozhodování malých obcí bylo důležitější než prosazování ekonomických zájmů uvědomění si sebe sama. Z toho důvodu nepřinesly tlaky na dobrovolné slučování 150 Od roku 2009 je členem strany TOP 09. 151 Nedocházelo by tak v praxi k často využívanému modelu dofinancování přenesené působnosti z daňových příjmů, které byly obci přidělené na základě počtu trvale žijících obyvatel, nikoli správního obvodu.
Ukázka elektronické knihy, UID: KOS206672