Investiční strategie
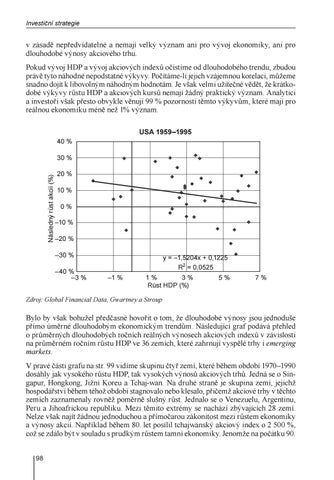
v zásadě nepředvídatelné a nemají velký význam ani pro vývoj ekonomiky, ani pro dlouhodobé výnosy akciového trhu. Pokud vývoj HDP a vývoj akciových indexů očistíme od dlouhodobého trendu, zbudou právě tyto náhodné nepodstatné výkyvy. Počítáme-li jejich vzájemnou korelaci, můžeme snadno dojít k libovolným náhodným hodnotám. Je však velmi užitečné vědět, že krátkodobé výkyvy růstu HDP a akciových kursů nemají žádný praktický význam. Analytici a investoři však přesto obvykle věnují 99 % pozornosti těmto výkyvům, které mají pro reálnou ekonomiku méně než 1% význam. USA 1959–1995
40 %
Následný růst akcií (%)
30 % 20 % 10 % 0%
–10 % –20 % –30 % –40 % –3 %
y = –1,5204x + 0,1225 R2 = 0,0525 –1 %
1% 3% Růst HDP (%)
5%
7%
Zdroj: Global Financial Data, Gwartney a Stroup
Bylo by však bohužel předčasné hovořit o tom, že dlouhodobé výnosy jsou jednoduše přímo úměrné dlouhodobým ekonomickým trendům. Následující graf podává přehled o průměrných dlouhodobých ročních reálných výnosech akciových indexů v závislosti na průměrném ročním růstu HDP ve 36 zemích, které zahrnují vyspělé trhy i emerging markets. V pravé části grafu na str. 99 vidíme skupinu čtyř zemí, které během období 1970–1990 dosáhly jak vysokého růstu HDP, tak vysokých výnosů akciových trhů. Jedná se o Singapur, Hongkong, Jižní Koreu a Tchaj-wan. Na druhé straně je skupina zemí, jejichž hospodářství během téhož období stagnovalo nebo klesalo, přičemž akciové trhy v těchto zemích zaznamenaly rovněž poměrně slušný růst. Jednalo se o Venezuelu, Argentinu, Peru a Jihoafrickou republiku. Mezi těmito extrémy se nachází zbývajících 28 zemí. Nelze však najít žádnou jednoduchou a přímočarou zákonitost mezi růstem ekonomiky a výnosy akcií. Například během 80. let posílil tchajwanský akciový index o 2 500 %, což se zdálo být v souladu s prudkým růstem tamní ekonomiky. Jenomže na počátku 90. 98 Ukázka elektronické knihy, UID: KOS195898
Praktická ekonomie pro investory
let došlo k pádu tchajwanských akcií na pětinu jejich hodnoty v období maxima. Přesto i během 90. let tchajwanská ekonomika rostla.
Průměrný růst akciových indexů (%) 1970–1990
30 % y = 0,7479x + 0,069 2 R = 0,0947
20 %
10 %
0%
–10 % –2 %
0% 2% 4% 6% Průměrný růst HDP (%) 1970–1990
8%
Zdroj: Global Financial Data, World Bank
Kladný fundamentální vztah mezi růstem hospodářství a růstem akcií samozřejmě existuje – hovoří pro něj už fakt, že nikde na světě neexistuje prosperující ekonomika, která by neměla kapitálový trh (včetně například Islandu). Nelze se však spoléhat na nějaké jednoduché pravidlo či elegantní matematický model, který by vztah mezi výnosy akcií a růstem ekonomiky dokázal objasnit. Slavný filozof 19. století Friedrich Nietzsche napsal: „Je jasno, proti čemu bojuji – je to ekonomický optimismus: jako by se vzrůstajícími náklady všech musel také vzrůstat užitek všech.“ Hovoříme-li o růstu HDP, měli bychom si vzpomenout na Nietzscheho a vzít v úvahu, jakými složkami je tento růst tažen a jaký je jejich skutečný význam. A měli bychom si vzpomenout i na východoněmecké trabanty a omyly CIA.
3.12 Co je méně, ale přesto důležité 3.12.1 Měnové kursy Posilování koruny učinilo z měnových kursů předmět prvořadého zájmu. Zcela otevřeně řečeno, nenašel se ani jeden ekonom, který by tak silné a rychlé posílení kursu byl schopen předvídat. Nejblíže byl možná překvapivě Jiří Paroubek, který v únoru 2006 odhadl kurs koruny při vstupu do eurozóny na přibližně 25 CZK/EUR. Jenže i optimistický Paroubkův výhled byl překonán, ve skutečnosti se této hranici koruna přiblížila již na jaře 2008. Jak těžké je být na měnovém trhu prorokem! Kromě toho Paroubek nebyl schopen vidět krizi eura v letech 2009–2010 a odsunutí termínu vstupu ČR do eurozóny na neurčito. Přes silnou publicitu jsou měnové kursy 99 Ukázka elektronické knihy, UID: KOS195898
Investiční strategie
pro investora relativně méně důležité. Za prvé, není možné konzistentně vydělávat na měnových spekulacích, protože budoucí měnové kursy jsou v zásadě nepředvídatelné – ani posílení koruny během období 2000–2010 nebylo na začátku desetiletí předvídáno. Za druhé, proti měnovému riziku se lze chránit (použitím opčních a forwardových kontraktů). Výjimku tvoří například situace, kdy očekáváme vysokou domácí inflaci a hodláme část portfolia uchránit před znehodnocením investicemi do cizích měn. Ale ani v takovémto případě nelze předpovídat pokles kursu domácí měny s velkou přesností. Lze očekávat oslabení domácí měny zhruba na úrovni inflačního diferenciálu, avšak mohou nastat různá překvapení. Jiná je situace, kdy uvažujeme o investicích do pevně úročených cenných papírů. Při nepříliš odlišných úrokových sazbách měnové riziko prakticky eliminuje zahraniční dluhopisy a podobné nástroje z výběru investora. Výjimku mohou tvořit maximálně rizikové dluhopisy kategorie high-yield, u nichž se celkové výnosy vyjadřují v podobných hodnotách jako výnosy akcií; měnové riziko je pak snesitelnější. Ve srovnání s celkovým rizikem investice totiž prakticky zaniká.
3.12.2 Nezaměstnanost Nezaměstnanost je nepříjemným jevem především pro samotné nezaměstnané. Pro investora je však růst nezaměstnanosti spíše dobrou zprávou: signalizuje možný pokles úrokových měr a tím i růst kursů cenných papírů. Ve srovnání s inflací a hospodářským růstem má však nezaměstnanost až druhotný význam při rozhodování centrálních bank o úrokových mírách. Kromě toho vlády zemí s vysokou úrovní nezaměstnanosti (zejména západoevropské) mají tendenci udělovat velkým podnikům různá privilegia a daňové výhody. (Marně, protože poptávka po pracovní síle je dána její cenou. Ta je v západní Evropě vysoká v důsledku vysokých daní ze mzdy. Daně ze mzdy jsou vysoké proto, aby vlády měly peníze na vyplácení podpor v nezaměstnanosti.)
3.12.3 Deficit státního rozpočtu a veřejný dluh Během vydání 1 až pět byl tento odstavec situován do kapitoly „Co je méně důležité“. Z důvodů, které bychom mohli nazvat nostalgickými, jej zde nechávám. Ovšem státní deficity a veřejné dluhy již po finanční krizi nejsou méně důležité. Naopak, během dekády 2010–2020 se z nich může stát osa, kolem níž se celý vývoj ekonomiky bude točit. V minulých vydáních jsem psal, že „kritická situace může nastat, pokud je deficit státního rozpočtu natolik velký, že odčerpává podstatnou část běžných příjmů státu. V tomto případě buď hrozí platební neschopnost (státní bankrot), anebo (jako v případě Německa nebo Velké Británie po první světové válce) se vláda rozhodne „vygumovat“ svůj dluh prostřednictvím inflace. Tato situace může mít nepříznivý, až ničivý vliv na trhy dluhopisů, avšak nemusí mít žádný vliv na trh akcií (což byl případ Velké Británie a USA krátce po obou světových válkách a v jistém směru i Německa po první světové válce).“ Vida, a jsme opět v kritické situaci. V roce 2010 byl Západ ve stavu, kdy výše dluhů dosahovala válečných hodnot v mírové době. Tato situace nemá precedent v celých dějinách lidstva. „Od Dubaje přes Island, Irsko, Řecko, Maďarsko, Itálii, Portugalsko, 100 Ukázka elektronické knihy, UID: KOS195898