4 Základy hodnotového managementu, měření finanční výkonnosti a oceňování podniku
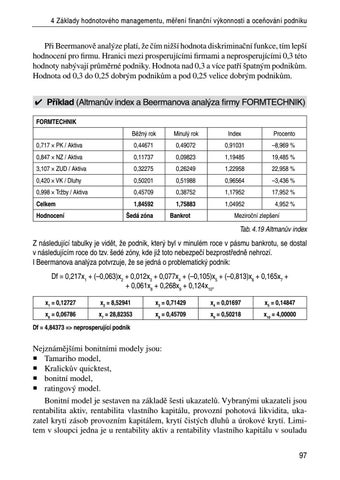
Při Beermanově analýze platí, že čím nižší hodnota diskriminační funkce, tím lepší hodnocení pro firmu. Hranici mezi prosperujícími firmami a neprosperujícími 0,3 této hodnoty nabývají průměrné podniky. Hodnota nad 0,3 a více patří špatným podnikům. Hodnota od 0,3 do 0,25 dobrým podnikům a pod 0,25 velice dobrým podnikům.
Příklad (Altmanův index a Beermanova analýza firmy FORMTECHNIK) FORMTECHNIK Běžný rok
Minulý rok
Index
Procento
0,717 × PK / Aktiva
0,44671
0,49072
0,91031
–8,969 %
0,847 × NZ / Aktiva
0,11737
0,09823
1,19485
19,485 %
3,107 × ZUD / Aktiva
0,32275
0,26249
1,22958
22,958 %
0,420 × VK / Dluhy
0,50201
0,51988
0,96564
–3,436 %
0,998 × Tržby / Aktiva
0,45709
0,38752
1,17952
17,952 %
1,75883
1,04952
4,952 %
Celkem Hodnocení
1,84592 Šedá zóna
Bankrot
Meziroční zlepšení
Tab. 4.19 Altmanův index
Z následující tabulky je vidět, že podnik, který byl v minulém roce v pásmu bankrotu, se dostal v následujícím roce do tzv. šedé zóny, kde již toto nebezpečí bezprostředně nehrozí. I Beermanova analýza potvrzuje, že se jedná o problematický podnik: Df = 0,217x1 + (–0,063)x2 + 0,012x3 + 0,077x4 + (–0,105)x5 + (–0,813)x6 + 0,165x7 + + 0,061x8 + 0,268x9 + 0,124x10, x1 = 0,12727
x2 = 8,52941
x3 = 0,71429
x4 = 0,01697
x5 = 0,14847
x6 = 0,06786
x7 = 28,82353
x8 = 0,45709
x9 = 0,50218
x10 = 4,00000
Df = 4,84373 => neprosperující podnik
Nejznámějšími bonitními modely jsou: Tamariho model, Kralickův quicktest, bonitní model, ratingový model. Bonitní model je sestaven na základě šesti ukazatelů. Vybranými ukazateli jsou rentabilita aktiv, rentabilita vlastního kapitálu, provozní pohotová likvidita, ukazatel krytí zásob provozním kapitálem, krytí čistých dluhů a úrokové krytí. Limitem v sloupci jedna je u rentability aktiv a rentability vlastního kapitálu v souladu 97 Ukázka elektronické knihy, UID: KOS193961
Hodnotový management ve finančním řízení
s aplikací finanční páky průměrná úroková míra. U ostatních ukazatelů je stanovena hranice limitu, krajní přijatelné hodnoty autorem tak, jak je uvedena v tabulce. Hodnoty běžného a minulého období u jednotlivých ukazatelů jsou zjištěny na základě finančních výkazů. Body za jednotlivá období jsou podílem skutečně dosažených hodnot jednotlivých ukazatelů a krajní přijatelné hodnoty. Maximální bodová hodnota jednoho ukazatele je limitována 2 body (maximálně možná dosažitelná hodnota je 2), minimální hodnota je 0. Aritmetický průměr bodového vyjádření (součet bodů za jednotlivá období dělen počtem ukazatelů, tj. 6) představuje skóre bonity. Postup sestavení modelu skóre bonity je následující: Krok 1: Stanovení plánované (benchmarku) hodnoty (sloupec 1). Krok 2: Stanovení finančních ukazatelů za běžné a minulé období (sloupec 2 a 4). Krok 3: Vypočet bodové hodnoty jednotlivých ukazatelů (sloupec 3 = sloupec 2/ /sloupec 1 a sloupec 5 = sloupec 4 / sloupec 1). Krok 4: Stanovení meziročního indexu (sloupec 2 / sloupec 4). Krok 5: Součet sloupce 3 a sloupce 5. Krok 6: Stanovení indexu bonity [suma sloupce 3 dělená 6 (šest ukazatelů) a suma sloupce 5 dělena 6]. Interpretace dosaženého skóre je následující, hodnotící škála: A – Pevné finanční zdraví: skóre bonity 1,5 a více, za předpokladu, že je rentabilita vlastního kapitálu minimálně 1,5 bodů a ostatní ukazatelé minimálně 1,0 bod. B – Dobré zdraví: skóre bonity 1,0 až 1,499 bodů, za předpokladu, že je provozní pohotová likvidita a úrokové krytí minimálně 1,0 bod jinak „s výhradou“. C – Slabší zdraví: skóre bonity 0,5 až 0,999 bodů, za předpokladu, že je provozní pohotová likvidita minimálně 1,0 bod jinak „s výhradou“. D – Křehké zdraví: skóre bonity méně než 0,5 bodů. Modelem lze hodnotit zvlášť finanční výkonnost a zvlášť finanční zdraví (pouze bodové hodnocení RCK, PPL a KČD) a navíc stavové veličiny likvidity je možné nahradit tokovými veličinami na bázi peněžních toků (PPL v bodech nahradíme CF výkonnosti).
Příklad (bonitní model firmy FORMTECHNIK) Symbol
Krajní hodnota
Hodnota běžný rok
BODY běžný rok
Hodnota minulý rok
BODY minulý rok
index
RCK (ROA)
6,26 %
9,78 %
1,56
7,95 %
1,27
1,228
RVK (ROE)
6,26 %
10,99 %
1,76
7,14 %
1,14
1,544
PPL
1,2
13,059
2,00
2,00
1,00
KZPK
0,7
1,622
2,00
12,75 1,630
2,00
0,995
KČD
0,3
0,273
0,91
0,213
0,71
1,282
98 Ukázka elektronické knihy, UID: KOS193961
4 Základy hodnotového managementu, měření finanční výkonnosti a oceňování podniku
Symbol UK
Krajní hodnota
Hodnota běžný rok
BODY běžný rok
Hodnota minulý rok
BODY minulý rok
index
3,267
0,65
2,294
0,46
1,413
5,0
Součet
8,88
7,58
Skóre bonity (SB)
1,48
1,26
1,17
(RCK – Rentabilita celkového kapitálu, RVK – Rentabilita vlastního kapitálu, PPL – Provozní pohotová likvidita, KZPK – Krytí zásob pracovním kapitálem, KČD – Krytí čistých dluhů, UK – Úrokové krytí) VÝKONNOST PODNIKU = (RCK + RVK + PPL + KZPK + KČD + UK) / 6 běžný rok
1,48
minulý rok
1,26
index
1,17
procento
17 %
DOBRÉ ZDRAVÍ +
střední míra odolnosti fin. zdraví (pokrytí provozního rizika, ale možnost externího ohrožení) Finanční důvěryhodnost – malé obavy věřitelů
rating podniku
B–
+
Finanční spolehlivost – strategie stability
perspektiva
1,74
B
PEVNÉ ZDRAVÍ
ZDRAVÍ PODNIKU = (RCK+PPL+KČD) / 3 běžný rok
1,49
DOBRÉ ZDRAVÍ
minulý rok
1,33
střední míra odolnosti fin. zdraví (pokrytí provozního rizika, ale možnost externího ohrožení)
index
1,12
procento
12 %
+
Finanční důvěryhodnost – malé obavy věřitelů
rating firmy
B–
+
Finanční spolehlivost – strategie stability
perspektiva
1,67
B
PEVNÉ ZDRAVÍ
Tab. 4.20 Bonitní model
Na základě podrobné analýzy zjistíme, že i když podnik není v bezprostředním ohrožení, má problém s krytím dluhů a úrokovým krytím, což vyjadřují rating firmy i hodnocení finančního zdraví, když je podnik hodnocen ratingem B– s perspektivou zlepšení na „+“. Bonitní a bankrotní modely jsou součástí finanční analýzy podniku. Představují syntetický pohled na finanční zdraví podniku a slouží k rychlé orientaci analytika. Pomocí těchto modelů hodnotíme celkovou finanční situaci, perspektivnost a výkonnost firmy, a to na základě hodnot dílčích finančních či nefinančních ukazatelů. Tyto modely nenahrazují detailní finanční analýzu podniku, ale pouze ji doplňují. Zpravidla jsou odvozeny od rozsáhlých empirických průzkumů, a proto jsou považovány za objektivnější než paralelní soustavy ukazatelů. Pro udržení určité vypovídací schopnosti jsou oba typy modelů po určité době obvykle svými tvůrci aktualizovány. 99 Ukázka elektronické knihy, UID: KOS193961