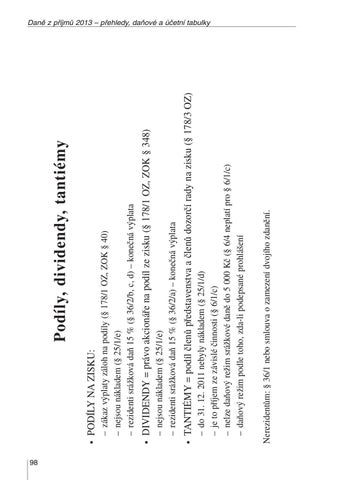
– – – –
do 31. 12. 2011 nebyly nákladem (§ 25/1/d) je to pfiíjem ze závislé ãinnosti (§ 6/1/c) nelze daÀov˘ reÏim sráÏkové danû do 5 000 Kã (§ 6/4 neplatí pro § 6/1/c) daÀov˘ reÏim podle toho, zda-li podepsané prohlá‰ení
TANTIÉMY = podíl ãlenÛ pfiedstavenstva a ãlenÛ dozorãí rady na zisku (§ 178/3 OZ)
– nejsou nákladem (§ 25/1/e) – rezidenti sráÏková daÀ 15 % (§ 36/2/a) – koneãná v˘plata
DIVIDENDY = právo akcionáfie na podíl ze zisku (§ 178/1 OZ, ZOK § 348)
– zákaz v˘platy záloh na podíly (§ 178/1 OZ, ZOK § 40) – nejsou nákladem (§ 25/1/e) – rezidenti sráÏková daÀ 15 % (§ 36/2/b, c, d) – koneãná v˘plata
PODÍLY NA ZISKU:
NerezidentÛm: § 36/1 nebo smlouva o zamezení dvojího zdanûní.
●
●
●
Podíly, dividendy, tantiémy
Danû z pfiíjmÛ 2013 – pfiehledy, daÀové a úãetní tabulky
98
Ukázka elektronické knihy, UID: KOS193655
s. r. o. X X § 123/1 § 178/3 X § 123/4 § 178/8 § 178/1 § 65a § 123/2 § 178/2
a. s. § 178/1 § 179/1 X § 178/3 § 178/4 § 179/1 § 178/8 § 178/1 § 65a § 178/2/b § 178/2
Z podílÛ na zisku – pokud je sráÏková daÀ (§ 36), pak povinnost do kdy odvést je uvedena v § 38d Z podílÛ na zisku – nûkdy osvobození, pokud od dcery § 19/1/ze (tuzemské), § 19/1/zi (z EU) Koneãná v˘plata FO – sráÏková daÀ 15 % (§ 36/2)
DruÏstvo – rozdûlení zisku dle usnesení ãlenské schÛze (§ 236, ZOK § 586)
Podle obchodního zákoníku Dividendy (= právo akcionáfie na podíl ze zisku) Neoprávnûnû vyplacené dividendy – pfiíjemce není povinen vrátit a) Podíly na zisku b) Tantiémy (= podíl ãlenÛ pfiedstavenstva a ãlenÛ dozorãí rady na zisku) c) Podíly na zisku zamûstnanci a) b) c) Neoprávnûnû vyplacené – povinnost vrátit Splatnost do 3 mûsícÛ pokud není fieãeno jinak Zákaz v˘platy záloh na podíl neodepsané zfiizovací v˘daje Blokace v˘platy z nepouÏiteln˘ch fondÛ (a novû i VH dle ZOK) podílÛ na zisku limit vlastního kapitálu vÛãi základnímu
Podíly na zisku
§ 350/2 § 350/1
§ 35 § 34/2 § 40
§ 34
ZOK § 348
Pfiehledy
99
Ukázka elektronické knihy, UID: KOS193655
Osvobození nelze uplatnit, pokud je dcefiiná spoleãnost v likvidaci (§ 19/1/ze, § 19/1/zi, § 19/2)
●
15 % (§ 21/4) pokud nesplnûny podmínky v § 19/9
pokud splnûny podmínky v § 19/9
0 % (§19/9)
0 (§ 19/1/zi)
x % (dle zemû)
Koneãn˘ pfiíjemce (FO nebo PO s niωím podílem neÏ v následující tabulce) – sráÏkovou daní od r. 2008 15 %
x % (dle zemû 3Z)
3Z
Tuzemská MS (i stálá provozovna EU)
EU, ·v˘carsko, Norsko, Island
x % (dle zemû 3Z)
●
x % (dle zemû)
0 % (§ 19/1/ze/1, 2)
EU, ·v˘carsko, Norsko, Island
Tuzemská DS
3Z (§ 19/3/d)
(pfiíjem)
(v˘plata) Dle smlouvy o zamezení dvojímu zdanûní
Matefiská spoleãnost (§ 19/3/b)
Dcefiinná spoleãnost (§ 19/3/c)
Zdanûní podílÛ na zisku a pfievodu podílÛ
Danû z pfiíjmÛ 2013 – pfiehledy, daÀové a úãetní tabulky
100
Ukázka elektronické knihy, UID: KOS193655