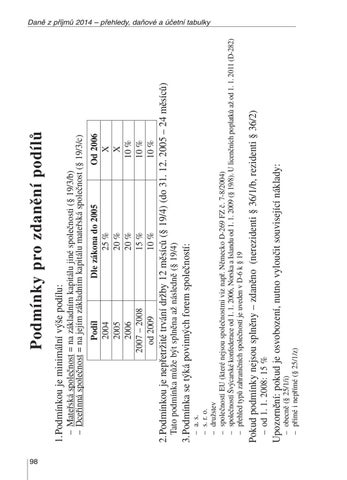
Dle zákona do 2005 25 % 20 % 20 % 15 % 10 %
Od 2006 X X 10 % 10 % 10 %
a. s. s. r. o. druÏstev spoleãností EU (které nejsou spoleãnostmi viz napfi. Nûmecko D-269 FZ ã. 7-8/2004) spoleãností ·v˘carské konfederace od 1. 1. 2006, Norska a Islandu od 1. 1. 2009 (§ 19/8). U licenãních poplatkÛ aÏ od 1. 1. 2011 (D-282) pfiehled typÛ zahraniãních spoleãností je uveden v D-6 k § 19
– obecnû (§ 25/1/i) – pfiímé i nepfiímé (§ 25/1/z)
Upozornûní: pokud je osvobození, nutno vylouãit související náklady:
– od 1. 1. 2008: 15 %
Pokud podmínky nejsou splnûny – zdanûno (nerezidenti § 36/1/b, rezidenti § 36/2)
– – – – – –
3.Podmínka se t˘ká povinn˘ch forem spoleãností:
Tato podmínka mÛÏe b˘t splnûna aÏ následnû (§ 19/4)
2.Podmínkou je nepfietrÏité trvání drÏby 12 mûsícÛ (§ 19/4) (do 31. 12. 2005 – 24 mûsícÛ)
Podíl 2004 2005 2006 2007 – 2008 od 2009
– Matefiská spoleãnost = na základním kapitálu jiné spoleãnosti (§ 19/3/b) – Dcefiinná spoleãnost = na jejím základním kapitálu matefiská spoleãnost (§ 19/3/c)
1.Podmínkou je minimální v˘‰e podílu:
Podmínky pro zdanûní podílÛ
Danû z pfiíjmÛ 2014 – pfiehledy, daÀové a úãetní tabulky
98
Ukázka elektronické knihy, UID: KOS192015
podílejí se ≥ 25 % na základním kapitálu nebo mají ≥ 25 % hlasovacích práv pfiímo nepfiímo
pfiíbuzn˘ v fiadû pfiímé (jedna osoba pochází od druhé) sourozenec manÏel, partner jiné – jestliÏe by újmu, kterou utrpûla jedna z nich, druhá dÛvodnû pociÈovala jako újmu vlastní
– osoby, které vytvofiily právní vztah pfieváÏnû za úãelem sníÏení základu danû nebo zv˘‰ení daÀové ztráty
●
●
●
●
– jedna osoba se podílí na vedení nebo kontrole jiné osoby – nepatfií sem úãast v kontrolní komisi ãi obdobném kontrolním orgánu – osoby shodné nebo osoby blízké se podílejí na vedení nebo kontrole – nepatfií sem ãlen dozorãí rady – osoby ovládající a ovládaná a také osoby ovládané stejnou ovládající osobou – osoby blízké (NOZ § 22):
Jinak spojené osoby (§ 23/7/b):
– – – –
Kapitálovû spojené osoby (§ 23/7/a):
– povinnost dodrÏet mezi sebou ceny, jako kdyby byly sjednány mezi nezávisl˘mi osobami – nelze podle zákona o rezervách tvofiit daÀové opravné poloÏky pohledávek, které vznikly mezi spojen˘mi osobami
Omezení pro spojené osoby:
●
●
Spojené osoby (§ 23/7)
Pfiehledy
99
Ukázka elektronické knihy, UID: KOS192015
●
●
„Pro úãely této smûrnice se „obvyklou cenou“ rozumí celá ãástka, kterou by za úãelem získání dotyãného zboÏí nebo dotyãné sluÏby musel pofiizovatel nebo pfiíjemce nacházející se na stejném obchodním stupni, na jakém se dodání zboÏí nebo poskytnutí sluÏby uskuteãÀuje, zaplatit v podmínkách volné hospodáfiské soutûÏe nezávislému dodavateli nebo poskytovateli na území ãlenského státu, v nûmÏ je uvedené plnûní pfiedmûtem danû, aby v daném okamÏiku dotyãné zboÏí pofiídil nebo sluÏbu pfiijal. Nelze-li srovnatelné dodání zboÏí nebo poskytnutí sluÏby zjistit, povaÏují se za „obvyklou cenu“ 1) v pfiípadû zboÏí ãástka, která není niωí neÏ kupní cena dan˘ch vûcí nebo podobn˘ch vûcí, a nelze-li ji urãit, nákladová cena stanovená v okamÏiku dodání; 2) v pfiípadû sluÏby ãástka, která není niωí neÏ v˘‰e celkov˘ch nákladÛ osoby povinné k dani na toto poskytnutí sluÏby.“
Pro úãely DPH je cena obvyklá uvedena ve smûrnici Rady 2006/112/ES ãl. 72):
„Obvyklou cenou se pro úãely tohoto zákona rozumí cena, která by byla dosaÏena pfii prodejích stejného, popfiípadû obdobného majetku nebo pfii poskytování stejné nebo obdobné sluÏby v obvyklém obchodním styku v tuzemsku ke dni ocenûní. Pfiitom se zvaÏují v‰echny okolnosti, které mají na cenu vliv, av‰ak do její v˘‰e se nepromítají vlivy mimofiádn˘ch okolností trhu, osobních pomûrÛ prodávajícího nebo kupujícího ani vliv zvlá‰tní obliby. Mimofiádn˘mi okolnostmi trhu se rozumûjí napfiíklad stav tísnû prodávajícího nebo kupujícího, dÛsledky pfiírodních ãi jin˘ch kalamit. Osobními pomûry se rozumûjí zejména vztahy majetkové, rodinné nebo jiné osobní vztahy mezi prodávajícím a kupujícím. Zvlá‰tní oblibou se rozumí zvlá‰tní hodnota pfiikládaná majetku nebo sluÏbû vypl˘vající z osobního vztahu k nim.“
Cena obvyklá (zákon o oceÀování ã. 151/1997 Sb. § 2/1):
Cena obvyklá – definice
Danû z pfiíjmÛ 2014 – pfiehledy, daÀové a úãetní tabulky
100
Ukázka elektronické knihy, UID: KOS192015