98 / Finanční matematika v praxi
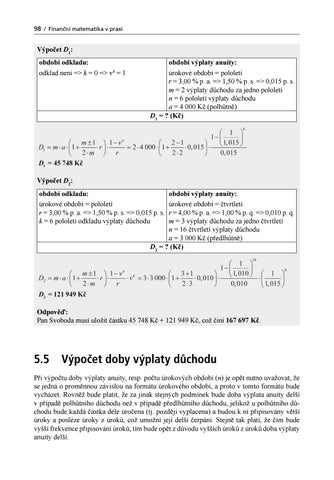
Výpočet D1: období odkladu: odklad není => k = 0 => v k = 1
období výplaty anuity: úrokové období = pololetí r = 3,00 % p. a. => 1,50 % p. s. => 0,015 p. s. m = 2 výplaty důchodu za jedno pololetí n = 6 pololetí výplaty důchodu a = 4 000 Kč (polhůtně) D1 = ? (Kč)
Výpočet D2: období odkladu: úrokové období = pololetí r = 3,00 % p. a. => 1,50 % p. s. => 0,015 p. s. k = 6 pololetí odkladu výplaty důchodu
období výplaty anuity: úrokové období = čtvrtletí r = 4,00 % p. a. => 1,00 % p. q. => 0,010 p. q. m = 3 výplaty důchodu za jedno čtvrtletí n = 16 čtvrtletí výplaty důchodu a = 3 000 Kč (předlhůtně) D2 = ? (Kč)
Odpověď: Pan Svoboda musí uložit částku 45 748 Kč + 121 949 Kč, což činí 167 697 Kč.
5.5 Výpočet doby výplaty důchodu Při výpočtu doby výplaty anuity, resp. počtu úrokových období (n) je opět nutno uvažovat, že se jedná o proměnnou závislou na formátu úrokového období, a proto v tomto formátu bude vycházet. Rovněž bude platit, že za jinak stejných podmínek bude doba výplata anuity delší v případě polhůtního důchodu než v případě předlhůtního důchodu, jelikož u polhůtního důchodu bude každá částka déle úročena (tj. později vyplacena) a budou k ní připisovány větší úroky a posléze úroky z úroků, což umožní její delší čerpání. Stejně tak platí, že čím bude vyšší frekvence připisování úroků, tím bude opět z důvodu vyšších úroků z úroků doba výplaty anuity delší.
Ukázka elektronické knihy, UID: KOS191944
Důchody a renty / 99
Příklad 5.9 Na účet jsme uložili 150 000 Kč. Kolik let je z tohoto účtu možno ihned čerpat částku: a) 5 000 Kč každý měsíc předlhůtně, b) 3 000 Kč každé pololetí polhůtně? Uvažujme úrokovou sazbu 6 % p. a. s pololetním úrokovým obdobím a sazbou daně z příjmů 20 %. Řešení: Úrokové období je pololetí, takže proměnná (n) bude vycházet v počtu pololetí a poté je nutno ji převést do ročního formátu. Rovněž se jedná o bezprostřední důchod, kde odklad není aplikován. Proměnná (n) je v exponentu, což znamená, že bude aplikován přirozený logaritmus (ln). a) 5 000 Kč každý měsíc předlhůtně: období odkladu: odklad není => k = 0 => v k = 1
období výplaty anuity: úrokové období = pololetí r = 6,00 % p. a. => 3,00 % p. s. => vliv zdanění => 0,030 · (1 − 0,20) = 0,024 p. s. m = 6 výplat důchodu za jedno pololetí a = 5 000 Kč (předlhůtně) D = 150 000 Kč n = ? (pololetí)
1. až 31. čerpání bude ve výši 5 000 Kč a 32. čerpání bude ve výši cca 0,86 · 5 000 = 4 300 Kč (86 % z 5 000 Kč). Toto je ovšem odhad, konkrétní částka by musela být dopočtena jako rozdíl mezi 150 000 Kč a současnou hodnotou čerpaných 31 anuit ve výši 5 000 Kč. Tento rozdíl by musel být doúročen (vypočtena jeho budoucí hodnota) k 32. měsíci. Stejného principu se využívá v kapitole Úvěry a půjčky při dopočtu poslední (vyrovnávací) splátky. Protože problematiku úvěru si lze zjednodušeně představit jako problematiku současné hodnoty anuity, kde si pouze „neukládáme my u banky“, ale banka si uloží u nás tím, že nám poskytne úvěr a pak čerpá pravidelné platby (splátky). Takto vypočtená částka posledního čerpání by byla přesnější, přičemž odchylka od našeho odhadu by nebyla podstatná. Proto lze pro zjednodušení v této chvíli částku takto odhadnout. Odpověď: Z účtu je možné čerpat 32 měsíců, to znamená 2 roky a 8 měsíců.
Ukázka elektronické knihy, UID: KOS191944
100 / Finanční matematika v praxi
b) 3 000 Kč každé pololetí polhůtně: období odkladu: odklad není => k = 0 => v k = 1
období výplaty anuity: úrokové období = pololetí r = 6,00 % p. a. => 3,00 % p. s. => vliv zdanění => 0,030 · (1 − 0,20) = 0,024 p. s. m = 1 výplata důchodu za jedno pololetí a = 3 000 Kč (polhůtně) D = 150 000 Kč n = ? (pololetí)
Odpověď: Logaritmus záporného čísla není definován, což znamená, že nelze určit počet pololetí, po které je možno za uvedených podmínek čerpat důchod 3 000 Kč. Resp. danou částku je možno za uvedených podmínek čerpat do nekonečna, jedná se tedy v tomto případě o věčný důchod. Pokud vypočteme úrok za první pololetí, tak se rovná 150 000 · 0,024 = 3 600 Kč, přičemž vyčerpáme pouze 3 000 Kč. Na účtu tedy bude stále vyšší a vyšší částka, takže 3 000 Kč můžeme čerpat do nekonečna. Pokud by se důchod rovnal částce připsaných úroků, to znamená 3 600 Kč, na účtu by stále bylo 150 000 Kč a byly by čerpány vždy pouze připsané úroky. V tomto případě by na levé straně rovnice bylo ln(0), přičemž logaritmus nuly neexistuje a opět by se jednalo o věčný důchod. Jak již bylo řečeno, věčný důchod nastává, pokud důchod je nižší nebo roven výši zhodnocení (připsaným úrokům). Věčný důchod je tedy stav, kdy pobíraný důchod (anuita) je z počáteční částky, ze které čerpáme, procentuálně nižší než míra zhodnocování této částky (samozřejmě uvažováno po zdanění). V případě např. spořicího účtu si tedy vybíráme pouze úroky nebo částku nižší. Jistě uznáte, že to lze dělat do nekonečna. Pokud z původního vkladu 100 000 Kč budeme každoročně polhůtně čerpat například 3 000 Kč (tzn. 3 %) a roční zhodnocení bude také 3 % p. a., jedná se o věčný důchod, protože částka 3 000 Kč odpovídá připsaným úrokům. Můžeme se přesvědčit i u následující důchodové kalkulačky (viz obrázek 5.1), která používá vzorce, jež jsme si v této kapitole vysvětlili. Pokud bychom čerpali méně než 3 %, to znamená například 2 000 Kč (2 %), byl by výsledek stejný a opět by se jednalo o věčný důchod. Částka na účtu by dokonce narůstala, protože bychom vybírali méně, než kolik by činily připsané úroky. Opět to potvrzuje obrázek 5.2. Pokud by ovšem bylo čerpáno více, než kolik činí zhodnocení za stejné období, nebo by pokleslo zhodnocení pod podíl čerpané částky na původním vkladu, už by se jednalo o důchod dočasný. Kdybychom například čerpali 4 000 Kč ročně (4 % ze 100 000 Kč) při zhodnocení 2 % p. a., jednalo by se o dočasný důchod s dobou čerpání cca 35 let (viz obrázek 5.3).
Ukázka elektronické knihy, UID: KOS191944