ZDANĚNÍ OSOBNÍCH PŘÍJMŮ
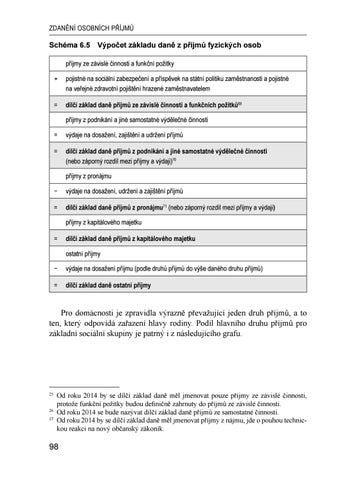
Schéma 6.5 Výpočet základu daně z příjmů fyzických osob příjmy ze závislé činnosti a funkční požitky + pojistné na sociální zabezpečení a příspěvek na státní politiku zaměstnanosti a pojistné na veřejné zdravotní pojištění hrazené zaměstnavatelem = dílčí základ daně příjmů ze závislé činnosti a funkčních požitků69 příjmy z podnikání a jiné samostatné výdělečné činnosti = výdaje na dosažení, zajištění a udržení příjmů = dílčí základ daně příjmů z podnikání a jiné samostatné výdělečné činnosti (nebo záporný rozdíl mezi příjmy a výdaji)70 příjmy z pronájmu − výdaje na dosažení, udržení a zajištění příjmů = dílčí základ daně příjmů z pronájmu71 (nebo záporný rozdíl mezi příjmy a výdaji) příjmy z kapitálového majetku = dílčí základ daně příjmů z kapitálového majetku ostatní příjmy − výdaje na dosažení příjmu (podle druhů příjmů do výše daného druhu příjmů) = dílčí základ daně ostatní příjmy
Pro domácnosti je zpravidla výrazně převažující jeden druh příjmů, a to ten, který odpovídá zařazení hlavy rodiny. Podíl hlavního druhu příjmů pro základní sociální skupiny je patrný i z následujícího grafu.
Od roku 2014 by se dílčí základ daně měl jmenovat pouze příjmy ze závislé činnosti, protože funkční požitky budou definičně zahrnuty do příjmů ze závislé činnosti. 26 Od roku 2014 se bude nazývat dílčí základ daně příjmů ze samostatné činnosti. 27 Od roku 2014 by se dílčí základ daně měl jmenovat příjmy z nájmu, jde o pouhou technickou reakci na nový občanský zákoník. 25
98
Ukázka elektronické knihy, UID: KOS191861
Předmět daně z příjmů fyzických osob
Graf 6.2 Význam hlavního druhu příjmů pro základní sociální skupiny domácností 100% 90% 80% 70% 60%
Ostatní příjmy
50%
Sociální příjmy
40%
Příjmy z podnikání
30%
Příjmy ze závislé činnosti
20% 10% 0% Zaměstnanci
Samostatně činní
Důchodci
Pramen: ČSÚ – Příjmy a životní podmínky domácností 2012, tab. 4 + vlastní výpočet
Nejvyšší pestrost dosahovaných příjmů je patrná pro domácnosti, ve kterých je hlava rodiny samostatně výdělečně činná, tj. není zaměstnána, to ale bylo očekáváno, poněkud zarážející však je, že ani tyto osoby nemají vyšší podíl příjmů z nakládání s majetkem. U domácností důchodců je zarážející vysoký podíl sociálních příjmů a nízký podíl ostatních příjmů (zahrnujících příjmy z nakládání s majetkem). Pro všechny tři skupiny domácností je charakteristické to, že jeden druh jejich příjmů je zcela převažující. Dílčí základy daně se dělí do čtyř skupin podle benevolence, s jakou je u nich možno uplatnit výdaje. Schéma 6.6 Koncepce dílčích základů daně Dílčí základ daně příjmy z podnikání a jiné samostatné výdělečné činnosti příjmy z pronájmu
Uplatnění výdajů výdaje na dosažení, zajištění a udržení příjmů
ostatní příjmy
výdaje na dosažení příjmů
příjmy z kapitálového majetku
žádné výdaje
příjmy ze závislé činnosti a funkční požitky
žádné výdaje, ale zvýšení o sociální pojistné hrazené zaměstnavatelem
+/–
+ +
99
Ukázka elektronické knihy, UID: KOS191861
ZDANĚNÍ OSOBNÍCH PŘÍJMŮ
Samostatná činnost
Příjmy z nájmu
Ostatní příjmy
Příjmy z kapitálového majetku Příjmy ze závislé činnosti
Základním druhům příjmů, které se seskupují do dílčích základů daně, budou věnovány následující kapitoly, proto je vhodné se na tomto místě omezit pouze na diskusi o obecném přístupu k vymezení jednotlivých dílčích základů daně. Nejvyšší tolerance při formulaci pravidel pro stanovení dílčích základů daně je u dílčího základu daně příjmů z podnikání a jiné samostatné výdělečné činnosti. V tomto dílčím základu daně může poplatník uplatňovat široce pojaté výdaje na dosažení, udržení a zajištění příjmů. Pravidla pro jejich uznávání jsou v hlavních rysech totožná s těmi, které platí pro formulaci základu daně z příjmů právnické osoby. Tímto způsobem má být zajištěna poměrná neutralita vykazování základu daně z příjmů bez ohledu na právní formu poplatníka, resp. na to, zda podnikajícím subjektem je fyzická či právnické osoba. Fyzická osoba má však oproti právnické osobě právo volby způsobu uplatnění výdajů (nákladů). V tomto dílčím základu daně se v souladu s praxí obvyklou u právnických osob poplatníkovi rovněž toleruje uplatnění výdajů vyšších, než jsou příjmy, a tak rozdíl mezi příjmy a výdaji může být záporný. Obdobně se postupuje i v rámci dílčího základu daně příjmů z pronájmu. I tady může poplatník uplatňovat výdaje na dosažení, udržení a zajištění příjmů, i tady může být rozdíl mezi příjmy a výdaji záporný, lze rovněž využít možnosti uplatnění paušálních výdajů. Pravidla pro uplatnění výdajů jsou však přece jen trochu okleštěná oproti příjmům ze samostatné činnosti. Výdaje lze uplatnit i v rámci dílčího základu daně ostatní příjmy. Pravidla pro uplatnění výdajů jsou však v tomto dílčím základu daně nejen mnohem přísnější, ale i méně propracovaná. Uvádí se, že se jedná o výdaje na dosažení příjmů, jejich oddělení od výdajů na dosažení, udržení a zajištění příjmů se zákon o daních z příjmů nevěnuje. Při tomto přístupu je samozřejmé, že výdaje nesmí převýšit příjmy v tomto dílčím základu daně. Žádné výdaje nemůže poplatník využít v rámci dílčího základu daně příjmy z kapitálového majetku, pro něj tedy platí, že dílčí základ daně se rovná hrubým příjmům v něm. Zvláštní postavení má poslední, ale z hlediska objemu základů daně výrazně nejdůležitější dílčí základ daně příjmů ze závislé činnosti a funkčních požitků.28 V České republice se už více jak pět let považuje za samozřejmé, že v něm nelze uplatnit žádné výdaje. Tím to ale nekončí, Česká republika je jediný stát na světě, který do tohoto dílčího základu daně zahrnuje i to, co příjmem poplatníka není, tj. sociální pojistné hrazené na vrub nákladů jejich Od příštího roku se funkční požitky zahrnou do definice příjmů ze závislé činnosti, a tak se název dílčího základu daně zkrátí.
28
100
Ukázka elektronické knihy, UID: KOS191861