98
Finanční matematika pro každého – příklady
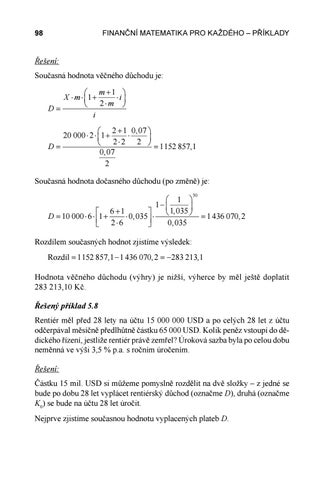
Řešení: Současná hodnota věčného důchodu je: m +1 ⋅i X ⋅ m ⋅ 1 + 2⋅m D= i
D
2 + 1 0, 07 ⋅ 20 000 ⋅ 2 ⋅ 1 + 2⋅2 2 = 1152 857,1 0, 07 2
Současná hodnota dočasného důchodu (po změně) je: 50
1 1− 1, 035 6 +1 = ⋅ 0, 035 ⋅ = 1 436 070, 2 D 10 000 ⋅ 6 ⋅ 1 + 0, 035 2⋅6 Rozdílem současných hodnot zjistíme výsledek: −283 213,1 Rozdíl =− 1152 857,1 1 436 070, 2 = Hodnota věčného důchodu (výhry) je nižší, výherce by měl ještě doplatit 283 213,10 Kč. Řešený příklad 5.8 Rentiér měl před 28 lety na účtu 15 000 000 USD a po celých 28 let z účtu odčerpával měsíčně předlhůtně částku 65 000 USD. Kolik peněz vstoupí do dě dického řízení, jestliže rentiér právě zemřel? Úroková sazba byla po celou dobu neměnná ve výši 3,5 % p.a. s ročním úročením. Řešení: Částku 15 mil. USD si můžeme pomyslně rozdělit na dvě složky – z jedné se bude po dobu 28 let vyplácet rentiérský důchod (označme D), druhá (označme K0) se bude na účtu 28 let úročit. Nejprve zjistíme současnou hodnotu vyplacených plateb D.
Ukázka elektronické knihy, UID: KOS184553
99
Důchody – současná hodnota anuity
28
1 1− 1, 035 12 + 1 = ⋅ 0, 035 ⋅ = 14 041 525, 7 D 65 000 ⋅12 ⋅ 1 + 0, 035 2 ⋅12 Odečteme-li od sebe původní celkovou hodnotu zůstatku na účtu a současnou hodnotu rentiérských výplat D (oboje máme stanovené k datu před 28 lety!), dostaneme hodnotu dědictví před 28 lety K0: K0 = 15 000 000 − 14 041 525, 7 = 958 474,3 Abychom dostali aktuální hodnotu dědictví (označme Kn), musíme současnou hodnotu před 28 lety K0 zúročit o celých 28 let (K0 tvoří druhou složku původ ního zůstatku, která nebyla použita na výplatu rentiérských důchodů D a celých 28 let se úročila): K n = K 0 ⋅ (1 + i ) = 958 474,3 ⋅ (1 + 0, 035 ) = 2 511 367,5 n
28
Do řízení o dědictví vstoupí částka 2 511 367,50 USD. Řešený příklad 5.9 Jakou částku musíme mít dnes na účtu, abychom mohli dostávat měsíčně polhůtně důchod 6 000 Kč po dobu 18 let, jestliže je účet úročen od počátku 6 % p.a., ale po 6 letech se úroková míra sníží na 4 % p.a.? Uvažujte pololetní připisování úroků. Řešení: Nejedná se o nic jiného, než o výpočet současné hodnoty budoucích plateb. Současnou hodnotu vypočteme např. jako součet současné hodnoty výplat za prvních 6 let při 6 % (označme D1) a současné hodnoty výplat za zbývajících 12 let (7–18) při 4 % (označme D2). Nesmíme ovšem zapomenout, že druhý důchodový vzorec D2 nám určí současnou hodnotu ke konci 6. roku a tudíž ji musíme ještě diskontovat o 6 let při 6 %! D1 za prvních 6 let: 12
1 1− 1 + 0, 06 5 0, 06 2 = 362 823 = D1 6 000 ⋅ 6 ⋅ 1 + ⋅ ⋅ 0, 06 12 2 2
Ukázka elektronické knihy, UID: KOS184553
100
Finanční matematika pro každého – příklady
D2 za roky 7–18, diskontovaný o prvních 6 let – pozor na použití dvou různých úrokových sazeb ve vzorci: 24
1 1− 1 + 0, 04 5 0, 04 1 2 ⋅ D = 6 000 ⋅ 6 ⋅ 1 + ⋅ = 481 550 2 ⋅ 12 0, 04 12 2 0, 06 1 + 2 2 Součtem D1 a D2 dostáváme celkový D: D = D1 + D2 = 362 823 + 481 550 = 844 373 Dnes musíme mít na účtu 844 373 Kč. Řešený příklad 5.10 Jaká je současná hodnota důchodu, která nám zajistí polhůtní důchod 11 450 Kč ročně po dobu 15 let při úrokové sazbě 6,4 % p.a. s ročním připisováním úroků, jestliže nám bude finanční ústav na konci každého roku strhávat poplatek ve výši 390 Kč? Řešení: Postup je obdobný jako u příkladů na spoření. Poplatek nemusíme nijak přepo čítávat s ohledem na délku úrokového období, protože je strháván 1krát na konci úrokového období. Musíme si ovšem uvědomit, že oproti vzorcům na spoření zde budeme poplatek přičítat, protože o výši poplatků musí být D vyšší (z D se musí vyplatit nejen pravidelný důchod, ale rovněž poplatky). 15
1 1− 1 + 0, 064 = 112 046,3 D= (11 450 + 390) ⋅ 0, 064 Současná hodnota důchodu je 112 046,30 Kč. Řešený příklad 5.11 Kolik euro budeme dostávat na začátku každého čtvrtletí, jestliže jsme nejdříve 9 let ukládali 5 200 EUR na konci každého 2. měsíce? Důchod budeme dostávat
Ukázka elektronické knihy, UID: KOS184553