98
Účetnictví a finanční řízení
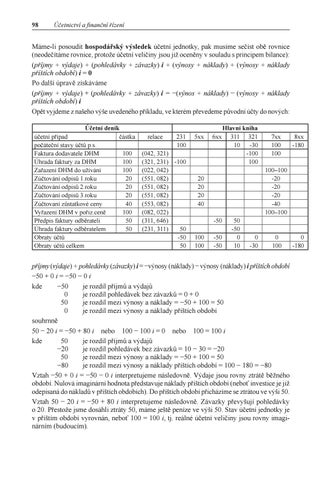
Máme-li posoudit hospodářský výsledek účetní jednotky, pak musíme sečíst obě rovnice (neodečítáme rovnice, protože účetní veličiny jsou již oceněny v souladu s principem bilance): (příjmy + výdaje) + (pohledávky + závazky) i + (výnosy + náklady) + (výnosy + náklady příštích období) i = 0 Po další úpravě získáváme (příjmy + výdaje) + (pohledávky + závazky) i = −(výnos + náklady) − (výnosy + náklady příštích období) i Opět vyjdeme z našeho výše uvedeného příkladu, ve kterém převedeme původní účty do nových: Účetní deník účetní případ částka počáteční stavy účtů p.s. Faktura dodavatele DHM 100 Úhrada faktury za DHM 100 Zařazení DHM do užívání 100 Zúčtování odpisů 1.roku 20 Zúčtování odpisů 2.roku 20 Zúčtování odpisů 3.roku 20 Zúčtovaní zůstatkové ceny 40 Vyřazení DHM v pořiz.ceně 100 Předpis faktury odběrateli 50 Úhrada faktury odběratelem 50 Obraty účtů Obraty účtů celkem
relace
231 100
(042, 321) (321, 231) -100 (022, 042) (551, 082) (551, 082) (551, 082) (553, 082) (082, 022) (311, 646) (231, 311) 50 -50 50
5xx
6xx
Hlavní kniha 311 321 10 -30 -100 100
20 20 20 40 -50 100 100
-50 -50
50 -50 0 10
0 -30
7xx 100 100
8xx -180
100–100 -20 -20 -20 -40 100–100
0 100
0 -180
příjmy (výdaje) + pohledávky (závazky) i = −výnosy (náklady) − výnosy (náklady) i příštích období −50 + 0 i = −50 − 0 i kde −50 je rozdíl příjmů a výdajů 0 je rozdíl pohledávek bez závazků = 0 + 0 50 je rozdíl mezi výnosy a náklady = −50 + 100 = 50 0 je rozdíl mezi výnosy a náklady příštích období souhrnně 50 − 20 i = −50 + 80 i nebo 100 − 100 i = 0 nebo 100 = 100 i kde 50 je rozdíl příjmů a výdajů −20 je rozdíl pohledávek bez závazků = 10 − 30 = −20 50 je rozdíl mezi výnosy a náklady = −50 + 100 = 50 −80 je rozdíl mezi výnosy a náklady příštích období = 100 − 180 = −80 Vztah −50 + 0 i = −50 − 0 i interpretujeme následovně. Výdaje jsou rovny ztrátě běžného období. Nulová imaginární hodnota představuje náklady příštích období (neboť investice je již odepisaná do nákladů v příštích obdobích). Do příštích období přicházíme se ztrátou ve výši 50. Vztah 50 − 20 i = −50 + 80 i interpretujeme následovně. Závazky převyšují pohledávky o 20. Přestože jsme dosáhli ztráty 50, máme ještě peníze ve výši 50. Stav účetní jednotky je v příštím období vyrovnán, neboť 100 = 100 i, tj. reálné účetní veličiny jsou rovny imaginárním (budoucím).
Ukázka elektronické knihy, UID: KOS183517
Základy účtování – formy účtování
99
Ekonomický prospěch v maticích – kartézský součin jako prototyp účetní matice Základním předpokladem pro využití matic je oceňování ekonomického přínosu účetních případů prostřednictvím kartézského součinu účetních veličin. Ostatně tentýž kartézský součin je základem veškeré současné matematiky a byl již dostatečně probrán v kapitole 5.2 „Účetní případy“. To co nám účtování do matice dovoluje, je oceňování jednotlivých účetních případů (účetních relací) přímo prostřednictvím kartézského součinu. Tato možnost vychází z účtování ve dvou okruzích – spotřeby (pořízení) a produkce (prodeje) (viz obr. 11, 23, 24). V každém okruhu platí „zákon zachování hodnoty“. Jen v přechodu mezi okruhem spotřeby a produkce vzniká změna ekonomického prospěchu běžně vykazovaná jako zisk nebo ztrát nebo příjem a výdej (proto nelze například nikdy postavit účetní relaci náklad–výnos).
výdaje
Peníze
ÚČETNÍ OKRUH SPOTŘEBY POŘÍZENÍ
daně úvěry
závazky
Majetek a služby spotřebovávané
náklady
příjmy
Peníze
ÚČETNÍ OKRUH PRODUKCE PRODEJE
vlastní jmění úvěry
pohledávky
Majetek a služby vytvořené výnosy
Obr. 24 Účetní okruhy spotřeby a produkce
Ukázka elektronické knihy, UID: KOS183517
100
Účetnictví a finanční řízení
Podstata účtování ve výše uvedených účetních okruzích spočívá v tom, že každý účetní případ zaúčtujeme do „elementárního kartézského součinu účetních veličin“ a pak všechny tyto dílčí kartézské součiny, které představují matice účetních případů , sečteme do výsledné matice. Součtem jednotlivých prvků v řádcích této konečné matice dospějeme k ohodnocení ekonomického přínosu každého účtu kartézského součinu. Oba dva okruhy představují účetní toky mezi účty. Pro představu použijeme účty z našeho příkladu, které sloučíme do účetních tříd a skupin, představující odpovídající účetní veličiny. 5xx – Náklady 551 – Odpisy dlouhodobého majetku 553 – Prodaný dlouhodobý hmotný majetek 0xx – Dlouhodobý majetek 022 – Samostatné movité věci a soubory movitých věcí 082 – Oprávky k samostatným movitým věcem a souborům movitých věcí 042 – Nedokončený dlouhodobý hmotný majetek 1xx – Zásoby (oběžný majetek) 32x – Závazky 321 – Dodavatelé 23x – Peněžní prostředky 231 – Základní běžný účet 4xx – Jmění účetní jednotky 31x – Pohledávky 311 – Odběratelé 6xx – Výnosy 646 – Výnosy z prodeje dlouhodobého hmotného majetku Nyní vytvoříme kartézský součin v podobě tabulky, do které zaúčtujeme následující účetní případy z příkladu „účtování, pořízení, provozu a vyřazení dlouhodobého hmotného majetku prodejem“, kde pro zjednodušení vynecháme účtování na podrozvahových účtech a účetní případy přečíslujeme. Poznámky: Následující tabulka obsahuje pouze hodnoty zaúčtovaných účetních případů. Další tabulka obsahuje ohodnocené účetní případy v kartézském součinu. Poslední tabulka obsahuje na diagonále počáteční stavy účtů, kladnými hodnotami jsou uvedeny obraty na straně účtů Má dáti (nad diagonálou), zápornými hodnotami obraty na straně účtů Dal (pod diagonálou), ve sloupci na konci tabulky jsou uvedeny konečné stavy účtů. Počáteční stavy vybraných účtů jsou: 551 (Odpisy dlouhodobého majetku) = 0 553 (Prodaný dlouhodobý hmotný majetek) = 0 022 (Samostatné movité věci a soubory movitých věcí) = 200 082 (Oprávky k samostatným movitým věcem a souborům movitých věcí) = −100 042 (Nedokončený dlouhodobý hmotný majetek) = 0 321 (Dodavatelé) = −30 231 (Základní běžný účet) = 100 401 (Jmění účetní jednotky) = −180 311 (Odběratelé) = 10 646 (Výnosy z prodeje dlouhodobého hmotného majetku) = 0
Ukázka elektronické knihy, UID: KOS183517