98
Podvojné účetnictví 2013
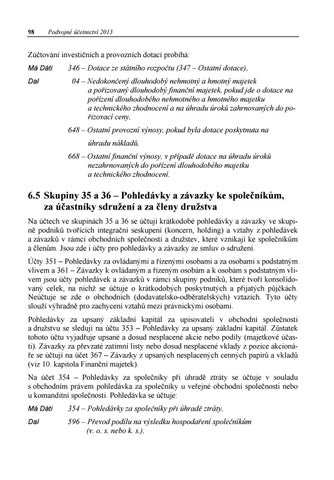
Zúčtování investičních a provozních dotací probíhá: Má Dáti Dal
346 – Dotace ze státního rozpočtu (347 – Ostatní dotace), 04 – Nedokončený dlouhodobý nehmotný a hmotný majetek a pořizovaný dlouhodobý finanční majetek, pokud jde o dotace na pořízení dlouhodobého nehmotného a hmotného majetku a technického zhodnocení a na úhradu úroků zahrnovaných do pořizovací ceny, 648 – Ostatní provozní výnosy, pokud byla dotace poskytnuta na úhradu nákladů, 668 – Ostatní finanční výnosy, v případě dotace na úhradu úroků nezahrnovaných do pořízení dlouhodobého majetku a technického zhodnocení.
6.5 Skupiny 35 a 36 – Pohledávky a závazky ke společníkům, za účastníky sdružení a za členy družstva Na účtech ve skupinách 35 a 36 se účtují krátkodobé pohledávky a závazky ve skupině podniků tvořících integrační seskupení (koncern, holding) a vztahy z pohledávek a závazků v rámci obchodních společností a družstev, které vznikají ke společníkům a členům. Jsou zde i účty pro pohledávky a závazky ze smluv o sdružení. Účty 351 – Pohledávky za ovládanými a řízenými osobami a za osobami s podstatným vlivem a 361 – Závazky k ovládaným a řízeným osobám a k osobám s podstatným vlivem jsou účty pohledávek a závazků v rámci skupiny podniků, které tvoří konsolidovaný celek, na nichž se účtuje o krátkodobých poskytnutých a přijatých půjčkách. Neúčtuje se zde o obchodních (dodavatelsko-odběratelských) vztazích. Tyto účty slouží výhradně pro zachycení vztahů mezi právnickými osobami. Pohledávky za upsaný základní kapitál za upisovateli v obchodní společnosti a družstvu se sledují na účtu 353 – Pohledávky za upsaný základní kapitál. Zůstatek tohoto účtu vyjadřuje upsané a dosud nesplacené akcie nebo podíly (majetkové účasti). Závazky za převzaté zatímní listy nebo dosud nesplacené vklady z pozice akcionáře se účtují na účet 367 – Závazky z upsaných nesplacených cenných papírů a vkladů (viz 10. kapitola Finanční majetek). Na účet 354 – Pohledávky za společníky při úhradě ztráty se účtuje v souladu s obchodním právem pohledávka za společníky u veřejné obchodní společnosti nebo u komanditní společnosti. Pohledávka se účtuje: Má Dáti
354 – Pohledávky za společníky při úhradě ztráty,
Dal
596 – Převod podílu na výsledku hospodaření společníkům (v. o. s. nebo k. s.).
Ukázka elektronické knihy, UID: KOS183516
Účtová třída 3 – Zúčtovací vztahy
99
Na účet 364 – Závazky ke společníkům při rozdělení zisku se účtuje o závazcích z rozdělení zisku společníkům (včetně akcionářů) ve všech typech obchodních společností a členům družstva. Rozdělení zisku se účtuje: Má Dáti
596 – Převod podílu na výsledku hospodaření společníkům,
1. u společníků ve veřejné obchodní společnosti a u komplementářů v komanditní společnosti, kde dochází k úplnému rozdělení zisku v souvislosti s roční účetní uzávěrkou. Zisk účetní jednotky je převáděn společníkům a u nich zdaňován daní z příjmů, nebo Má Dáti
431 – Výsledek hospodaření ve schvalovacím řízení,
2. u společníků v ostatních obchodních společnostech a u členů družstev, jakož i u komanditistů v komanditní společnosti; jedná se o rozdělení zisku po zdanění podle rozhodnutí valné hromady společnosti, souvztažně s účtem Dal
364 – Závazky ke společníkům při rozdělení zisku.
Na účtu 366 – Závazky ke společníkům a členům družstva ze závislé činnosti se provádí zúčtování mezd a sociálního zabezpečení ke společníkům, pokud je s nimi uzavřen pracovněprávní vztah. Postup účtování je podobný jako u účtu 331 – Zaměstnanci.
Ukázka elektronické knihy, UID: KOS183516
100
Podvojné účetnictví 2013
15. Ukázkový příklad na zúčtování příjmů ze závislé činnosti společníků Účetní případ
Částka
MD
D
5 000
355
211
150 000
522
366
9 750
366
336
povinně prováděná zaměstnavatelem
15 000
366
342
Část mzdy odeslaná na účty společníků
50 000
366
221
Výplata čistých mezd v hotovosti
75 250
366
211
poskytnuté společníkovi
2 300
512
355
Pohoštění obchodního partnera uhrazené ze zálohy
1 600
513
355
Zbytek zálohy vrácen do pokladny
1 100
211
355
37 500
524
336
15 000
342
221
47 250
336
221
běžného roku
100 000
596
364
Podíl na rozdělování zisku minulého roku
150 000
431
364
112 500
364
221
Záloha na cestovné poskytnutá společníkovi z pokladny Přiznané mzdy společníkům Srážka na sociální pojištění hrazené zaměstnancem Srážka zálohy na daň z příjmů fyzických osob
Vyúčtování cestovného uhrazeného ze zálohy
Zákonné sociální pojištění hrazené zaměstnavatelem za společníky Zaplacení sražené daně z příjmů fyzických osob do státního rozpočtu Zaplacení sociálního pojištění (součet pojištění od zaměstnance i zaměstnavatele) Podíl připadající na společníky při rozdělování zisku
Část přiznaných podílů vyplacena společníkům z běžného účtu
Při hodnocení tohoto příkladu samostatnou skupinu účetních případů tvoří: 1. Poskytnutá záloha a její vyúčtování. 2. Příjmy společníků ze závislé činnosti, z pohledu účetní jednotky se jedná o mzdové náklady – tyto položky jsou pro podnik nákladem z titulu práce společníků.
Ukázka elektronické knihy, UID: KOS183516