98
PODVOJNÉ ÚČETNICTVÍ V PŘÍKLADECH 2011
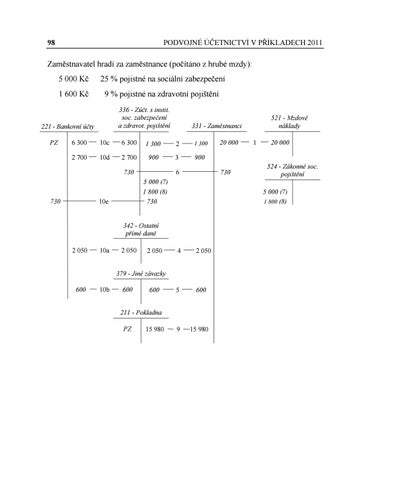
Zaměstnavatel hradí za zaměstnance (počítáno z hrubé mzdy): 5 000 Kč
25 % pojistné na sociální zabezpečení
1 600 Kč
9 % pojistné na zdravotní pojištění 336 - Zúčt. s instit. soc. zabezpečení a zdravot. pojištění
221 - Bankovní účty PZ
6 300
10c
6 300
1 300
2
1 300
2 700
10d
2 700
900
3
900
730
730
6
20 000
730
5 000 (7) 1 800 (8) 730
10e
521 521- -Mzdové Mzdové náklady náklady
331 - Zaměstnanci 1
20 000 524 - Zákonné soc. pojištění 5 000 (7) 1 800 (8)
342 - Ostatní přímé daně 2 050
10a
2 050
2 050
4
2 050
5
600
9
15 980
379 - Jiné závazky 600
10b
600
600
211 - Pokladna PZ
15 980
Ukázka elektronické knihy, UID: KOS181227
ÚČTOVÁ TŘÍDA 3 – ZÚČTOVACÍ VZTAHY
1. Zúčtování hrubé mzdy 2. Vyúčtování srážky z příjmu zaměstnanců ze závislé činnosti na úhradu sociálního zabezpečení
99
Kč Má dáti 20 000 521 1 300
331
336
900
331
336
2 050 600 730
331 331 336
342 379 331
5 000
524
336
1 800
524
336
15 880
331
211
2 050 600 6 300
342 379 336
221 221 221
2 700
336
221
730
221
336
3. Vyúčtování srážky z příjmu zaměstnanců ze závislé činnosti na úhradu zdravotního pojištění 4. Vyúčtování zálohy daně z příjmů ze závislé činnosti 5. Srážky z mezd (spoření) 6. Nárok zaměstnance na výplatu sociálních dávek 7. Předpis závazku zaměstnavatele ve výši zákonného pojistného na soc. zabezpečení (hradí zaměstnavatel za zaměstnance) 8. Předpis závazku zaměstnavatele ve výši zákonného pojistného na zdravotní pojištění (hradí zaměstnavatel za zaměstnance) 9. Výplata mezd zaměstnanci hotově z pokladny (15 750 Kč – 600 Kč + 730 Kč) výdajový pokladní doklad 10. Výpis z bankovního účtu: a) úhrada daně z příjmů b) úhrada závazku (spoření zaměstnance) c) úhrada SZ za zaměstnance (1 300 Kč + 5 000 Kč) d) úhrada zdravotního pojištění za zaměstnance (900 Kč + 1 800 Kč) e) úhrada sociálních dávek (příjem na bankovní účet od správy sociálního zabezpečení)
Dal 331
Pozor! Mzda nikdy nesmí být nižší než minimální mzda.
Od 1. ledna 2007 (nemění se ani pro rok 2011) je stanovena ve výši 8 000 Kč měsíčně. Při týdenní pracovní době 40 hodin je hodinová mzda minimálně 48,10 Kč.
Ukázka elektronické knihy, UID: KOS181227
100
PODVOJNÉ ÚČETNICTVÍ V PŘÍKLADECH 2011
Pro posouzení minimální mzdy se do mzdy nezahrnují její složky (práce přesčas, v noci, prémie, odměny apod.). Minimální mzda neplatí: • když si pracovník s měsíční mzdou sám, dobrovolně zkrátí pracovní dobu (např. žena pečující o děti chce pracovat pouze na poloviční úvazek).
Účtová skupina 33 – ostatní závazky a pohledávky se zaměstnanci Ve vztahu se zaměstnanci vznikají i další závazky či pohledávky (např. v souvislosti s poskytováním záloh na služební cesty a s jejich vyúčtováním). Schéma účtování záloh na cestovné: 335 - Pohledávky vůči zaměstnancům
211 - Pokladna 100
1
100
8
3
8
108
512 - Cestovné 2
108
Kč
Má dáti
Dal
1. Poskytnutí zálohy zaměstnanci
100
335
211
2. Vyúčtování pracovní cesty
108
512
335
8
335
211
3. Doplatek zaměstnanci v hotovosti Kontrolní příklad:
1. Vyúčtování hrubých mezd 2. Nárok na dávky nemocenského pojištění 3. Daň z příjmů ze závislé činnosti (ze mzdy) 4. Srážka na soc. zabezpečení a zdravotní pojištění zaměstnancům 5. Spoření a půjčky 6. Výběr hotovosti z bankovního účtu na výplatu mezd a dávek – příjmový pokladní doklad 7. Výplata mezd a dávek zaměstnancům 8. Zúčtování pojistného hrazeného podnikatelem za zaměstnance
v tis. Kč 400 50 60 44 12 334 334 136 odpověď 18
Ukázka elektronické knihy, UID: KOS181227